
Relatório Gerencial KIVO11 de julho de 2026
Relatório Gerencial do Kilima Volkano Recebíveis Imobiliários (KIVO11), fundo imobiliário de papel, referente a julho de 2026, com entrega no FundosNet (B3) em 03/09/2026. No pregão de 03/11/2026, a cota do KIVO11 fechou a R$ 50,10, com P/VP de 0,61 (valor patrimonial de R$ 82,53 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,92 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 21,38% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 183,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.273.325/0001-98
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 03/09/2026 18:47
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
KIVO
Julho/2026
SOBRE O FUNDO
Fundo: Kilima Volkano Recebíveis Imobiliários CNPJ: 42.273.325/0001 -98 Gestor: Monte Bravo Asset Management Ltda.
Público alvo: Público em Geral
Ticker : KIVO11
ISIN: BRKIVOCTF007
Data de Início: 03/12/2021
Início de negociação em bolsa: 14/03/2022
Taxa de Administração: 1,15% a.a.
Taxa de Performance: 10% do que exceder
IPCA+4,25%
Prazo de duração: Indeterminado
Cota da 1ª Emissão): R$ 100,00
Valor Patrimonial: R$ 18 4 .0 milhôes
PL Mercado: R$ 128,0 milhões
Auditoria: Grant Thornton
OBJETIVO E POLÍTICA DE INVESTIMENTO
O objetivo do Fundo é a obtenção de renda, mediante a aplicação de recursos correspondentes, a, no mínimo, 67% do seu Patrimônio Líquido em Certificados de Recebíveis Imobiliários (“CRI”).
ADMINISTRAÇÃO E CUSTÓDIA
Administrador: BRL TRUST DTVM CNPJ: 13.486.793/0001 -42 Rua Alves Guimarães, nº 1212, Pinheiros, São Paulo – SP, CEP 05410 -002 https://www.brltrust.com.br/
Custodiante: BRL TRUST DTVM
*Rentabilidade ajustada desde 03/12/21 considerando o reinvestimento dos dividendos distribuídos aos cotistas.
¹Dividendo distribuído no mês corrente dividido pelo preço de fechamento da cota do fundo no último dia do mês anterior.
²Dividendo distribuído no mês corrente dividido pelo preço de fechamento da cota do fundo no último dia do mês anterior, anualizado.
R$ 0,87
Rendimento por cota distribuído em Agosto / 26 referente ao resultado do mês de Julho / 26
1,51%
Dividend Yield do Mês¹
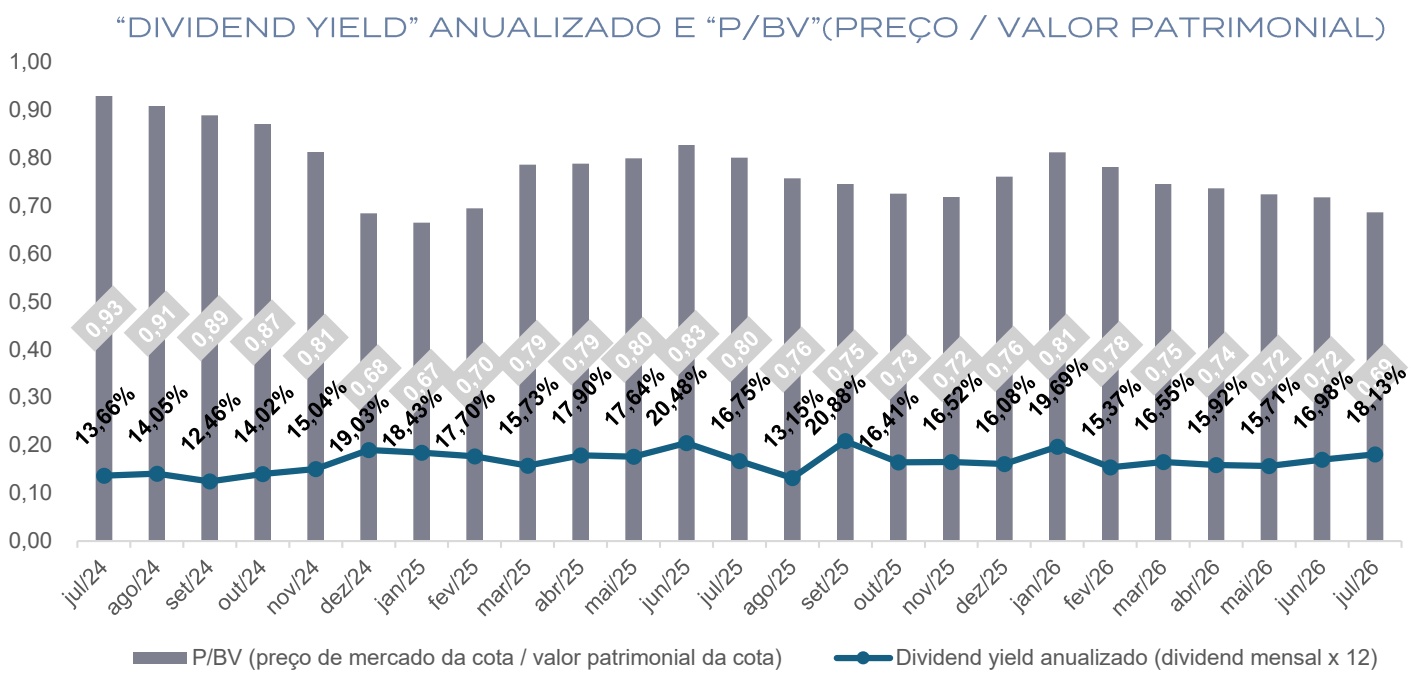
18,13%
Dividend Yield Anualizado²
7.207 Número de cotistas
R$ 83,87 Cota Patrimonial
R$ 57,59 Cota de Mercado (Fechamento – 31 / 07 )
0,69x Cota a Mercado sobre Cota Patrimonial
R$ 0,438
Reserva histórica de Lucro não distribuído por cota
Para receber informações relativas aos fundos da Monte Bravo Asset , leia o QR Code ao lado e inscreva -se no mailing .
COMENTÁRIO DO GESTOR – CENÁRIO MACROECONÔMICO
O mês de julho foi marcado por uma combinação pouco favorável para os mercados globais . A nova escalada das tensões entre Estados Unidos e Irã impulsionou o petróleo e reacendeu preocupações inflacionárias . Ao mesmo tempo, a forte volatilidade do iene, que levou à intervenção conjunta entre EUA e Japão, adicionaram pressão às curvas de juros globais . Nas bolsas, alguns segmentos ligados a semicondutores passaram por uma correção expressiva após a forte valorização acumulada no ano, em um movimento que avaliamos como predominantemente técnico, associado à redução de posições e à desalavancagem .
No Brasil, o mês trouxe uma combinação mais favorável de inflação e atividade . O IPCA -15 surpreendeu para baixo , levando a inflação acumulada em 12 meses para cerca de 4 ,5 %, com melhora também nos núcleos, na inflação de serviços e nos índices de difusão .
Paralelamente, os indicadores de atividade passaram a mostrar desaceleração mais clara . Esperamos que este movimento continue no segundo semestre diante de um impulso fiscal menor . Esse conjunto permitiu ao Banco Central dar continuidade ao ciclo de flexibilização monetária, com novo corte de 25 pontos -base da Selic para 14 % a .a . O Copom, entretanto , evitou sinalizar os próximos passos e preservou flexibilidade . Um novo corte na próxima reunião parece possível , mas dependerá não apenas da evolução dos dados domésticos, como também do petróleo e da reação dos mercados ao processo eleitoral . E é justamente na política que a melhora conjuntural encontra seus limites . As pesquisas mais recentes apontaram para uma disputa presidencial mais apertada , aumentando a sensibilidade dos mercados às perspectivas para 2027 . Mais importante do que os movimentos pontuais nas pesquisas é a diferença sinalizada entre as agendas econômicas dos candidatos, especialmente em relação à política fiscal . Com uma eleição competitiva e trajetórias de política econômica potencialmente distintas , a distribuição de resultados para os ativos brasileiros permanece bastante ampla .
Em julho de 2026 , os FIIs tiveram o terceiro mês negativo seguido, com o IFIX recuando -0 ,32 %. Em um mês marcado por maior volatilidade, no qual o índice alternou períodos de alta e de queda à medida que o mercado avaliava o balanço entre o alívio da inflação doméstica e o choque nos preços da energia . O ambiente permaneceu marcado por maior aversão ao risco, em meio à reprecificação das curvas de juros futuros, ao aumento da volatilidade associado à agenda política doméstica e aos eventos geopolíticos no exterior .
Para o mês de julho, o fundo anunciou um dividendo de R$ 0 ,87 /cota . O valor distribuído representa um “dividend yield ” mensal sobre o preço de fechamento de 1 ,51 % a.m., isento de impostos . Se considerarmos o dividendo do mês corrente, o dividend yield anualizado é de 18 ,13 %a.a.
CRIs EM PROCESSO DE REESTRUTURAÇÃO
CRI Starbucks (0 ,08 % do PL) O CRI Starbucks encontra -se inadimplente desde dezembro de 2023 , momento em que a empresa responsável pela operação da Starbucks no Brasil entrou em recuperação judicial . Em outubro de 2024 , o juiz responsável pelo processo de RJ aprovou a venda de determinados ativos da Starbucks Brasil para a Zamp .
Atualmente o papel está sendo marcado no fundo a apenas $6 { , } 0 0 \%$ (seis por cento) do seu valor de face . Um eventual ajuste positivo na marcação a mercado do papel será devidamente comunicado pela equipe de gestão a todos os cotistas do KIVO 11 .
CRI Ekko Séries 1 e 2 (1 ,55 % do PL) Conforme explorado nos relatórios anteriores, o CRI Ekko está inadimplente há alguns meses . Além do atraso e estouro no custo de obra do projeto, a empresa enfrenta um alto nível de alavancagem . No dia 06 /09 /2024 os investidores do CRI decidiram pelo vencimento antecipado da operação . Essa medida foi necessária para seguirmos com o rito de acionamento do seguro de conclusão de obra, que é a principal garantia dessa operação, além da alienação fiduciária das cotas da SPE e aval da holding e seus controladores (pessoas -físicas) .
Conforme última atualização no dia 08 /09 , uma Assembleia Especial de Titulares do CRI deve ser convocada formalmente ainda em setembro de maneira a deliberar sobre a aprovação da contratação de uma nova construtora para realizar o estudo de viabilidade técnico -financeira do Empreendimento e recomendar medidas necessárias para a maximização da recuperação dos créditos devidos pela devedora, e também a contratação de assessoria jurídica para realizar estudo de viabilidade jurídica, incluindo a realização de due diligence com o objetivo de levantar passivos judiciais, extrajudiciais e tributários vinculados ao empreendimento, assim como maximizar a recuperação dos créditos devidos . Atualmente, considerando -se as duas séries, os papéis estão sendo marcados a uma média de 15 % do seu valor de face .
CRI Olimpo (1 ,15 % do PL)
A data de vencimento do CRI de Olimpo ocorreu em janeiro/ 25 , mas o pagamento não foi realizado, resultando no vencimento antecipado da operação . Como informamos em relatórios anteriores, tentamos viabilizar a reestruturação da operação antes do vencimento, mas tais esforços não encontraram resposta da devedora, que também vem sendo executada por diversos outros credores . Diante do quadro, a empresa ingressou com uma medida cautelar, solicitando ao juízo a instauração de um processo de mediação com todos os credores . Essa mediação foi autorizada ainda ao final de janeiro e tem duração esperada de 60 dias . Por ora, não há avanços concretos no âmbito da mediação . Na última assembleia, realizada em junho de 2025 foi ratificada a contratação de Assessor Legal para assessorar a Emissora nas negociações e procedimentos judiciais e extrajudiciais, conforme o caso .
CRI Arquiplan (0 ,38 % do PL)
Os titulares do CRI aprovaram em assembleia uma proposta referente a dação em pagamento, de unidades do empreendimento lastro da operação e dos fundos de reserva e liquidez, com a finalidade de viabilizar o recebimento do saldo devedor atualizado . Vale ressaltar que o CRI deixará de sofrer a incidência dos juros originalmente pactuados no Termo de Securitização e passará a receber a medida que as unidades forem vendidas . Atualmente o papel está sendo marcado no fundo a 55 ,00 % do seu valor de face . Considerando a venda das 50 unidades dadas em dação no atual preço de m² pedido, o valor a ser recebido é suficiente para a quitação do saldo do CRI .
CARTEIRA CONSOLIDADA
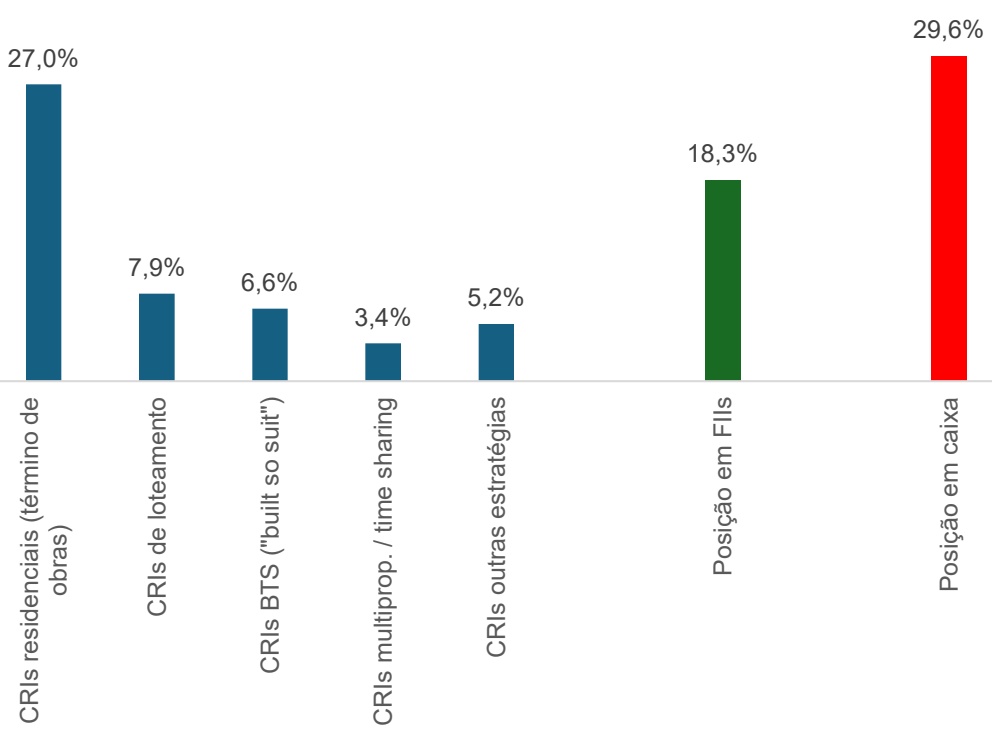
| PL total do fundo 184.002.156,2 100% | ||||||||||||
| PL total do fundo | ||||||||||||
| Posição em CRls | 95.990.628,4 | 50,1% | Indexador | Taxa (cpa.) | % MTM Duration | Vcto. | Código | Emissor | ||||
| Residencial | 49.616.623,4 | 27,0% | IPC-A+ | 11,67%4,87% | 95,69% | 1,23 | ||||||
| CDI+ | ||||||||||||
| Concresul | 6.954.729,7 | 3,78% | IPCA+ | 12,00% | 77,46% | 1,98 | jun-28 | 24H2277797 | Opea | |||
| Telar | 4.888.534,1 | 2,7% | IPCA+ | 11,25% | 99,49% | 0,61 | dez-26 | 23L2517577 | Província | |||
| Patriarca | 3.529.453,6 | 1,9% | IPCA+ | 10,90% | 100,73% | 1,18 | jul-27 | 24G1627395 | Playbanco | |||
| Cond. Terraz | 4.941.181,9 | 2,7% | IPCA+ | 12,60% | 98,06% | 1,38 | out-27 | 24D3314338 | Canal | |||
| Cond. Terraz | 5.536.745,9 | 3,0% | IPCA+ | 12,40% | 98,06% | 1,38 | out-27 | 24D3314465 | Canal | |||
| Santa Lúcia | 3.762.784,7 | 2,0% | IPCA+ | 10,50% | 98,49% | 0,71 | dez-26 | 23J2272828 | Truesec | |||
| Bfabbriani | 1.081.611,4 | 0,6% | IPCA+ | 9,20% | 51,01% | 4,20 | dez-34 | 21G0759091 | Truesec | |||
| VCARealiza | 191.818,9 | 0,1% | IPCA+ | 9,50% | 92,32% | 3,50 | set-26 | 25H4845788 | Habitasec | |||
| 7.307.094,1 | 4,0% | CDI+ | 5,00% | 102,53% | 1,10 | jul-27 | 24F2007358 | Habitasec | ||||
| You Inc | 4.969.272,6 | 2,7% | CDI+ | 4,25% | 98,01% | 0,50 | nov-26 | 21L0329279 | Vert | |||
| Realiza Série 2 | 3.149.033,1 | 1,7% | CDI+ | 5,00% | 102,29% | 1,10 | jul-27 | 24F2009551 | Habitasec | |||
| Realiza Série 3 | 2.052.065,9 | 1,1% | CDl+ | 5,00% | 102,72% | 1,10 | jul-27 | 24F2010431 | Habitasec | |||
| Arquiplan | 767.989,4 | 0,4% | CDl+ | 4,25% | 102,58% | 0,44 | mar-27 | 22C1024589 | Canal | |||
| Pollo Skyline | 484.308,1 | 0,3% | CDl+ | 4,00% | 100,00% | 2,38 | mar-27 | 25K2714334 | Opea | |||
| Loteamento | 14.624.729,5 | 7,9% | IPC-A + | 10,044% | 91,88% | 5,07 | ||||||
| FGRII | CDI+ | 4,000% | ||||||||||
| 5.364.311,4 | 2,9% | IPCA+ | 9,50% | 101,78% | 6,10 | set-41 | 24I2268708 | Canal | ||||
| Over Urbanismo | 4.836.737,8 | 2,6% | IPCA+ | 11,00% | 93,72% | 5,75 | nov-34 | 24K3211803 | Riza Sec | |||
| Vic Engenharia | 2.108.415,7 | 1,1% | IPCA+ | 9,50% | 81,50% | 2,87 | jun-32 | 22F1135958 | Habitasec | |||
| EKKO Live 1 / 2 | 121.480,2 | 0,1% | IPCA+ | 9,00% | 15,28% | 2,07 | fev-28 | 22B0555800 | Ourinvest | |||
| EKKO Live 1 / 2 (1)Lote5 | 347.750,4 | 0,2% | IPCA+ | 9,00% | 15,28% | 0,00 | 22B0555782 | Ourinvest | ||||
| 1.574.848,1 | 0,9% | IPCA+ | 10,00% | 87,80% | 4,69 | jul-37 | 24B1573243 | Leverage | ||||
| Pollo Native | 271.186,0 | 0,1% | CDI+ | 4,00% | 99,96% | 2,13 | mai-29 | 25K2729143 | Opea | |||
| BTS ("Built to suit") | 12.109.389,9 | 6,6% | IPC-A | 9,66% | 89,23% | 4,28 | ||||||
| Keralty (saúde)Roldão (varejo) | 7.755.465,7 | 4,2% | IPCA+ | 10,00% | 85,76% | 5,08 | fev-33 | 23D1333883 | ||||
| Riza Sec | ||||||||||||
| 3.365.069,2 | 1,8% | IPCA+ | 8,50% | 94,37% | 3,58 | jan-34 | 24A2579147 | Leverage | ||||
| HUB / lveco (automotivo) | 988.855,0 | 0,5% | IPCA+ | 11,00% | 99,00% | 0,47 | fev-27 | 23B1690001 | Riza Sec | |||
| Multipropriedade / Time Sharing | 6.312.598,3 | 3,4% | IPC-A + | 8,45% | 79,82% | 1,86 | ||||||
| 010121000,0 | 0, 170 | |||||||||||
| OP Resort (Mutiprop.)GVI (Multiprop.) | 2.272.796,72.356.702,8 | 1,2% | IPCA+ | 9,00% | 83,70% | 2,59 | mar-32 | 21G0511750 | Fortesec | |||
| 1,3% | IPCA+ | 7,00% | 62,97% | 1,40 | jul-30 | 21F0950048 | Fortesec | |||||
| Beachpark (Time Sharing) | 1.683.098,8 | 0,9% | IPCA+ | 9,75% | 98,18% | 1,51 | nov-28 | 21K0914380 | Truesec | |||
| Outras estratégias | 13.327.287,3 | 5,2% | IPC-A + | 10,26%3,57% | 39,94% | 3,19 | mai-43 | |||||
| CDI+ | ||||||||||||
| 5.440.943,5 | 3,0% | IPCA+ | 9,50% | 97,68% | ||||||||
| Keycash Sr. (Home Equity)Urba | 5,04 | 24F1278543 | Riza Sec | |||||||||
| 3.959.122,5 | 2,2% | IPCA+ | 11,30% | 0,00% | 3,79 | set-35 | 26F3370079 | Riza Sec | ||||
| Starbucks (alimentação)City Corporate | 142.528,03.784.693,3 | 0,1%2,1% | CDI+CDl+ | 5,50%3,50% | 5,96%96,24% | 0,923,79 | ago-27abr-32 | 21H0176508 | Riza Sec | |||
| 26D6263110 Canal | ||||||||||||
(1) A série em questão do CRI EKKO vencem em FEV/25, motivo pelo qual não apresenta data de vencimento e duration
OBS: o CRI Olimpo (vencido) está sendo reavaliado, e seu valor consta no ativo do fundo, mas não na carteira
CARTEIRA CONSOLIDADA
FUNDO EM % POR CLASSE DE ATIVO
CARTEIRA DE CRIs (indicadores gerais)
| % do PL total do fundo | 50,1% |
|---|---|
| Total de operações | 31 |
| Operações adimplentes | 26 |
| Operações inadimplentes e/ou vencidas | 5 |
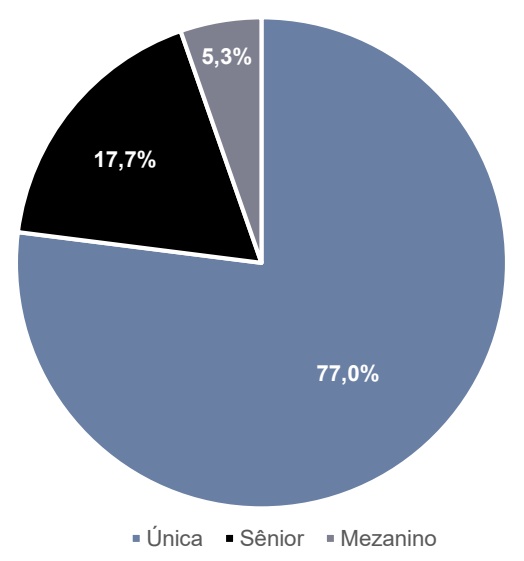
CARTEIRA DE CRIs (por tipo de série)
% da carteira de CRIs em CDI + Taxa média (de compra) das operações em CDI +
** Em relação ao preço de curva / valor de face dos CRIs
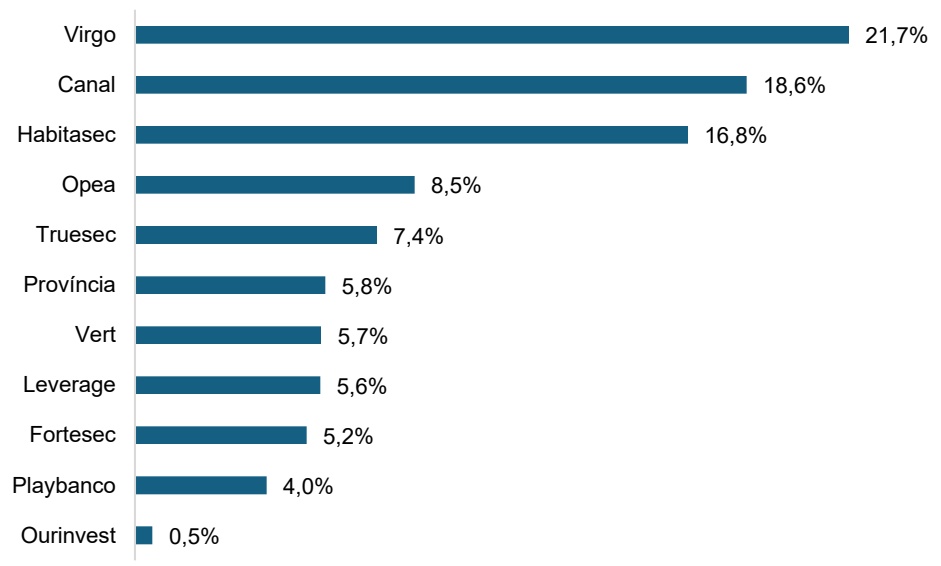
CARTEIRA DE CRIs (por securitizadora)
KIVO11 - DRE (R$ milhares) - resultados gerenciais (efeito caixa), com base no total auferido em cada mês
| jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | Ano (2026) | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receita total consolidada | 2.515,8 | 2.234,0 | 2.259,1 | 2.336,2 | 2.023,6 | 2.047,5 | 2.023,5 | 1.933,2 | 2.745,2 | 2.431,2 | 2.524,5 | 2.994,6 | 2.416,8 | 9.133,1 |
| Receita total de CRIs | 2.049,2 | 1.783,2 | 1.792,1 | 1.832,5 | 1.544,1 | 1.443,8 | 1.290,8 | 1.167,8 | 1.819,0 | 1.538,4 | 1.692,0 | 2.104,5 | 1.537,5 | 11.149,9 |
| Juros + correção | 2.049,2 | 1.783,2 | 1.792,1 | 1.832,5 | 1.544,1 | 1.443,8 | 1.290,8 | 1.167,8 | 1.819,0 | 1.538,4 | 1.692,0 | 2.104,5 | 1.537,5 | 11.149,9 |
| Ganho de capital | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado de FIIs | 223,4 | 223,3 | 220,5 | 219,2 | 217,9 | 219,7 | 306,3 | 390,0 | 436,0 | 460,0 | 404,6 | 371,1 | 370,7 | 2.738,7 |
| Resultado da alocação do caixa em | 243,2 | 227,6 | 246,5 | 284,6 | 261,6 | 384,0 | 426,5 | 375,4 | 490,2 | 432,8 | 427,9 | 519,0 | 508,6 | 3.180,4 |
| renda fixa | ||||||||||||||
| Líquido de I.R | ||||||||||||||
| Despesas operacionais | (364,6) | (794,1) | (318,3) | (412,9) | (278,2) | (300,2) | (267,6) | (375,6) | (361,0) | (352,9) | (348,3) | 385,1 | (367,1) | (1.687,3) |
| ** Inclui outros resultados que impactam | ||||||||||||||
| o caixa | ||||||||||||||
| Resultado líquido (regime de caixa) | 2.151,3 | 1.440,0 | 1.940,8 | 1.923,3 | 1.745,4 | 1.747,3 | 1.755,9 | 1.557,6 | 2.384,2 | 2.078,3 | 2.176,2 | 3.379,8 | 2.049,7 | 15.381,7 |
| Ajustes na distribuição | (39,7) | 138,2 | 526,4 | (34,0) | 143,9 | 186,5 | 778,0 | 353,9 | (428,1) | (189,0) | (398,0) | (1.490,5) | (115,9) | (1.489,6) |
| Rendimentos apropriados | 2.111,6 | 1.578,1 | 2.467,2 | 1.889,3 | 1.889,3 | 1.933,8 | 2.533,9 | 1.911,6 | 1.956,0 | 1.889,3 | 1.778,2 | 1.889,3 | 1.933,8 | 13.892,1 |
| Quantidade de cotas | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.737 | 2.222.736 | 2.222.736 |
| Distribuição efetiva por cota | 0,95 | 0,71 | 1,11 | 0,85 | 0,85 | 0,87 | 1,14 | 0,86 | 0,88 | 0,85 | 0,80 | 0,85 | 0,87 | 6,25 |
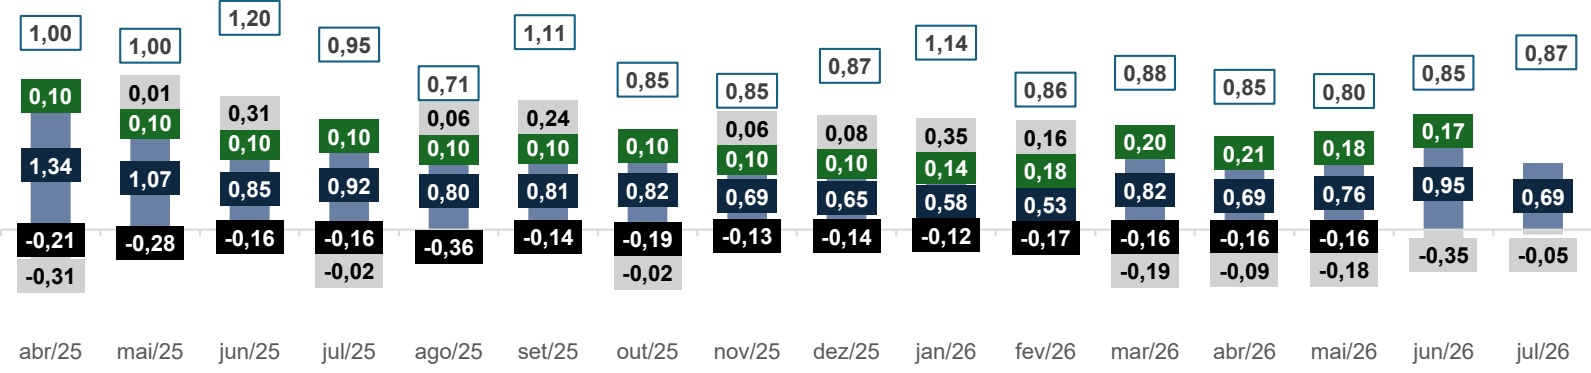
Rendimento total de CRIs
Resultado da alocação do caixa em renda fixa (líquido de I.R) e FIIs
ESTUDO DE SENSIBILIDADE
SENSIBILIDADE DA CARTEIRA DE CRIS vs COTA A MERCADO
A tabela abaixo tem como objetivo sensibilizar o retorno da carteira de CRIs pela variação da cota a mercado em relação à cota patrimonial .
No final de julho, a cota a mercado do KIVO 11 registrava um deságio de 31 ,3 % em relação à cota patrimonial . Dada a carteira de CRIs do fundo, com duration de 2 ,45 anos e taxas médias de CDI+ 4 ,5 3 % a.a. e IPCA+ 10 ,5 4 % a.a ., esse deságio resultaria em uma rentabilidade ajustada equivalente a CDI+ 5 ,1 % a.a. e IPCA+ 11 ,9 % a.a.
Esse tipo de análise permite avaliar o impacto do ágio e deságio no retorno efetivo da carteira de CRIs do investidor que adquire a cota no mercado secundário .
| Patrimônio Líquido (R$) | 184.002.156,2 |
|---|---|
| Cota PL 31/07 | 83,87 |
| Cota Mercado 31/07 | 57,60 |
| Ágio / Deságio PL | -31,3% |
| Duration CRIs | 2,49 |
| Ativo | % PL | %Carteira CRI | Taxa Aquisição |
| CRI | 50,11% | 100,0% | |
| CDI+ 11,97% 23,9% 4,53% IPCA+ 38,14% 76,1% 10,54% | |||
| FII | 18,27% | ||
| Caixa | 29,56% | ||
| Preço Mercado | Carteira de CRIs1 Spread a.a. (CDI+) Spread a.a. (IPCA+) | |
| 42,6 | 24% da Carteira | 76% da Carteira |
| 45,6 | 5,4% 5,4% | 12,6% 12,5% |
| 48,6 | ||
| 51,6 | 5,3% | 12,3% |
| 54,6 | 5,2% | 12,2% |
| 57,6 | 5,2% | 12,0% |
| 5,1% | 11,9% | |
| 60,6 | 5,0% | 11,7% |
| 63,6 | 5,0% | 11,6% |
| 66,6 | 4,9% | 11,4% |
| 69,6 | 4,8% | 11,3% |
| 72,6 | 4,8% | 11,1% |
| 75,6 | 4,7% | 11,0% |
| Carteira | de CRIs² |
|---|---|
| Spread a.a. | Spread a.a. |
| (-) Tx Adm. | (-) Tx Adm. |
| (CDI+) | (IPCA+) |
| 24% da Carteira | 76% da Carteira |
| 4,3% | 11,5% |
| 4,2% | 11,3% |
| 4,2% | 11,2% |
| 4,1% | 11,0% |
| 4,0% | 10,9% |
| 4,0% | 10,7% |
| 3,9% | 10,6% |
| 3,8% | 10,4% |
| 3,8% | 10,3% |
| 3,7% | 10,1% |
| 3,6% | 10,0% |
| 3,6% | 9,8% |
SENSIBILIDADE DE DIVIDENDO vs COTA A MERCADO
| Preço da | Dividendo mensal distribuído / cota | ||||||
| cota | 0,75 | 0,80 | 0,85 | 0,90 | 0,95 | 1,00 | 1,05 |
| 42,6 | 21,1% | 22,5% | 23,9% | 25,4% | 26,8% | 28,2% | 29,6% |
| 45,6 | 19,7% | 21,1% | 22,4% | 23,7% | 25,0% | 26,3% | 27,6% |
| 48,6 | 18,5% | 19,8% | 21,0% | 22,2% | 23,5% | 24,7% | 25,9% |
| 51,6 | 17,4% | 18,6% | 19,8% | 20,9% | 22,1% | 23,3% | 24,4% |
| 54,6 | 16,5% | 17,6% | 18,7% | 19,8% | 20,9% | 22,0% | 23,1% |
| 57,6 | 15,6% | 16,7% | 17,7% | 18,8% | 19,8% | 20,8% | 21,9% |
| 60,6 | 14,9% | 15,8% | 16,8% | 17,8% | 18,8% | 19,8% | 20,8% |
| 63,6 | 14,2% | 15,1% | 16,0% | 17,0% | 17,9% | 18,9% | 19,8% |
| 66,6 | 13,5% | 14,4% | 15,3% | 16,2% | 17,1% | 18,0% | 18,9% |
| 69,6 | 12,9% | 13,8% | 14,7% | 15,5% | 16,4% | 17,2% | 18,1% |
| 72,6 | 12,4% | 13,2% | 14,0% | 14,9% | 15,7% | 16,5% | 17,4% |
| 75,6 | 11,9% | 12,7% | 13,5% | 14,3% | 15,1% | 15,9% | 16,7% |
Disclaimers*:
Essas informações não devem ser consideradas como promessa ou garantia de rentabilidade futura.
As taxas CDI+ e IPCA+ são calculadas a partir do spread de aquisição da carteira, ajustado pelo ágio/deságio da cota de mercado em relação à cota patrimonial, ao longo da duration média dos CRls.
Fórmula: Spread Ajustado = Spread Aq. * (1 - ((P/PL -1)/Duration))
1Essa rentabilidade considera apenas a carteira de CRl, desconsiderando a alocação em caixa e em Flls;
DESCRIÇÃO DAS OPERAÇÕES
GRUPO CEM II
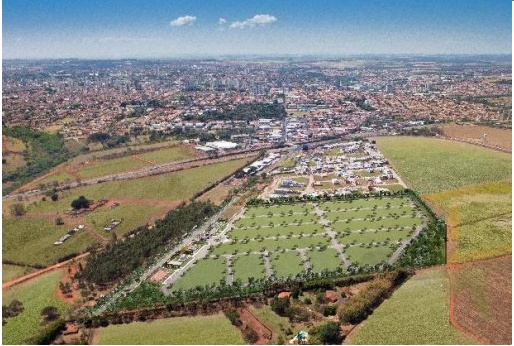
Interior de SP e MT
Loteamento
IPCA + 7,50% a.a.
GVI
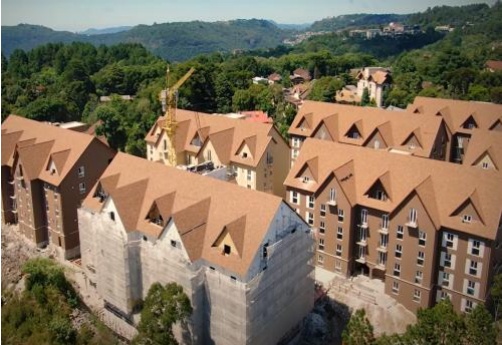
Cota Sênior
OP RESORT
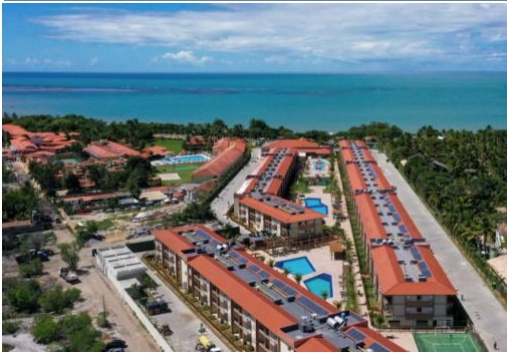

STARBUCKS



Gramado - RS

Multipropriedade

IPCA + 10,50% a.a.

Cota Sênior


Porto Seguro - BA
Multipropriedade


IPCA + 9,00%

Cota Sênior

Corporativo

CDI + 5,50% a.a.

Razões de Garantia : Mínimo de 110 % da PMT de fluxo mensal de recebíveis e mínimo de 110 % do saldo devedor do CRI de valor presente dos recebíveis .
• Lastro : Contratos de compra e venda de unidades residenciais do empreendimento Ondas Praia Resort, localizado em Porto Seguro – BA ;

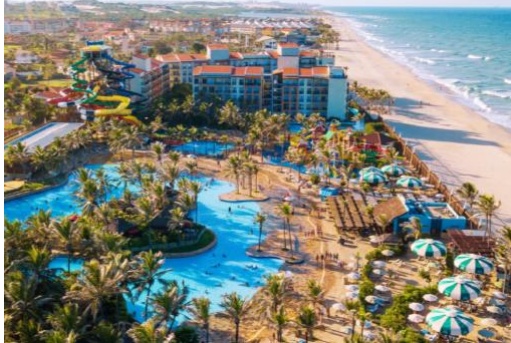
Fortaleza - CE

Time Sharing
IPCA + 9,75% a.a.
• Lastro : contratos de compra e venda dos lotes de 32 empreendimentos do Grupo Cem, localizados nos estados de São Paulo e Mato Grosso ;
Garantias : i. Cessão Fiduciária dos Recebíveis atuais e futuros ; ii. Fiança das pessoas físicas sócias dos empreendimentos ; iii. Alienação Fiduciária das Quotas da companhia ; iv. Fundo de Reserva no valor dos 2 PMTs ; e v. Fundo de Obras ;
Razões de Garantia : Mínimo 115 % da PMT fluxo mensal de recebíveis e, no mínimo, 115 % entre o valor presente dos recebíveis vs o saldo devedor dos CRIs .
Lastro : contratos de compra e venda das frações das unidades do Gramado Buona Vitta Resort SPA, localizado em Gramado – RS ;
Garantias : i. Cessão Fiduciária dos Recebíveis atuais e futuros ; ii. Alienação Fiduciária das ações da cedente ; iii. Fundo de Reserva equivalente a 2 PMTs ; e iv. Fundo de obra ;
Garantias : i. Cessão Fiduciária dos Recebíveis atuais e futuros ; ii. Fiança das pessoas jurídicas sócias do empreendimento ; iii. Alienação Fiduciária das ações da cedente ; iv. Fundo de Reserva equivalente a duas PMTs dos CRI ; e v. Fundo de despesas ;
Razões de Garantia : Mínimo de 110 % da PMT de fluxo mensal de recebíveis e mínimo de 110 % do saldo devedor do CRI de valor presente dos recebíveis .
Lastro : CCB com destinação imobiliária para capex realizado e a realizar pela companhia na sua ;
Devedor : SRC 6 , empresa do grupo Southrock que controla a Starbucks Brasil, responsável pela operação da Starbucks no Brasil ;
Garantias : Aval de empresas do grupo ; Aval da pessoa física do controlador da Southrock e Cessão Fiduciária de Recebíveis de cartões (Vale Refeição e Débito) de lojas .
Operação destinada ao reperfilamento de dívidas da companhia, bem como o desenvolvimento do projeto Ohana, um novo resort de mais alto padrão a ser desenvolvido no cluster já existente ;
Garantias : Cessão fiduciária dos recebíveis das vendas no modelo de time - sharing dos hotéis do complexo do Beach Park no Ceará e Cash Collateral no valor de R $ 20 milhões que será substituído por hipoteca ;
Razões de Garantia : 130 % do saldo devedor em recebíveis + hipoteca pelos primeiros 8 meses, e 140 % após este período .
DESCRIÇÃO DAS OPERAÇÕES
OLIMPO

IPCA + 11,00% a.a.


Cota Sênior
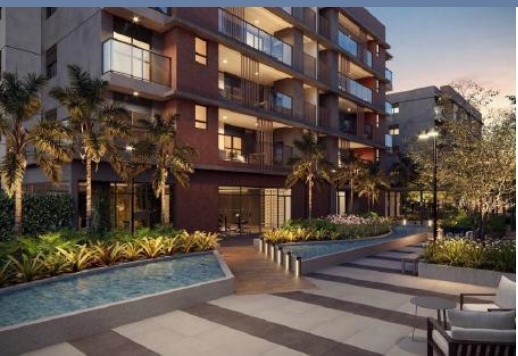
LOTE 5 II

Interior SP


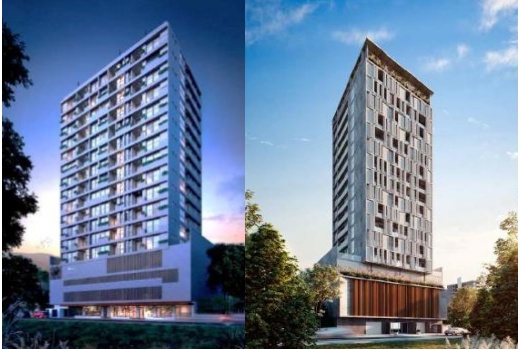
IPCA + 10,00%
Itapema - SC

IPCA + 10,00%


ARQUIPLAN

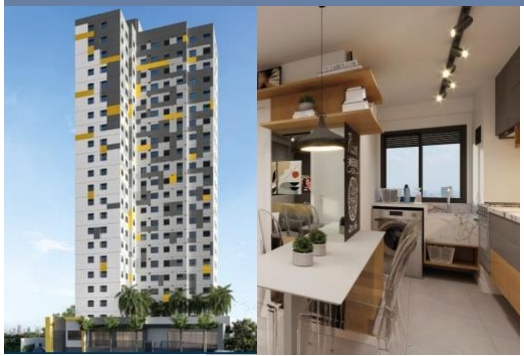


Granja Viana

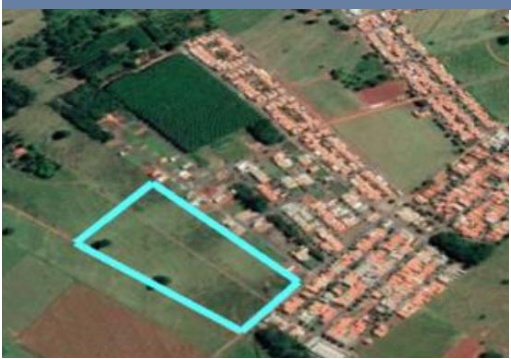
• Financiamento para compra de 3 SPEs com projetos de loteamento/condomínio de casas no estado de São Paulo ;
Garantia : recebíveis adicionais de R $ 28 ,0 mm, AF de terrenos (VGV potencial de R $ 48 mm), AF das cotas das SPEs , cessão fiduciária dos recebíveis dos três projetos e aval na pessoa física dos acionistas .
Garantias : Alienação Fiduciária, Cessão fiduciária, Fiança, Fundos de Reserva, Obra, Despesas, Registro e Descasamento .
Operação de término de obras em Itapema – SC, de dois empreendimentos residenciais ;
Razão de Garantia : Recebíveis + 70 % do valor do estoque mínimo de 1 ,50 x para um empreendimento e 1 ,30 x para outro .
Razões de Garantia : recebíveis equivalente a, no mínimo, 90 % do LTV e; dividendos futuros avaliados a valor presente, no mínimo, 165 % do saldo devedor da CCB
Garantias : alienação fiduciárias das unidades dos dois projetos e das cotas das SPEs , cessão fiduciária dos recebíveis dos dois empreendimentos e aval dos sócios ;
Operação dividida em duas séries, uma com lastro em 20 % dos recebíveis do empreendimento Ekko Live Granja Viana 2 , e outra em CCB para antecipação do resultado do mesmo empreendimento .
Loteamento
Garantias : aval dos sócios ; fiança, AF das cotas da SPE ; AF de imóveis equivalente a 20 % do VGV ; CF dos recebíveis da venda dos mesmos imóveis ; seguro garantia no valor da operação ; fundos de despesa .
São Paulo - SP
Residencial
Garantias : alienação fiduciária do terreno e posteriormente das unidades, cessão fiduciária dos recebíveis, aval dos sócios, seguro garantia em volume equivalente a R $ 10 ,0 milhões, fundos de liquidez e de despesas ;
Razão de Garantia : Somatório de recebíveis + estoque deverá representar, no mínimo, 120 % do saldo devedor .
DESCRIÇÃO DAS OPERAÇÕES
YOU INC
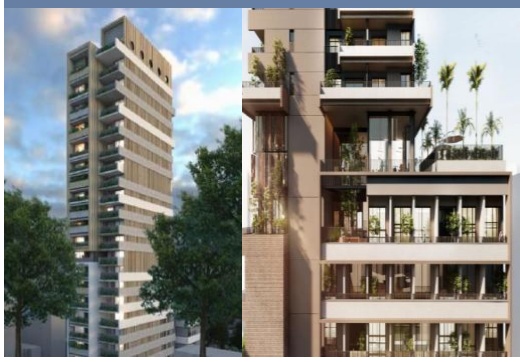

São Paulo - SP
Residencial

CDI + 4,25%

KERALTY
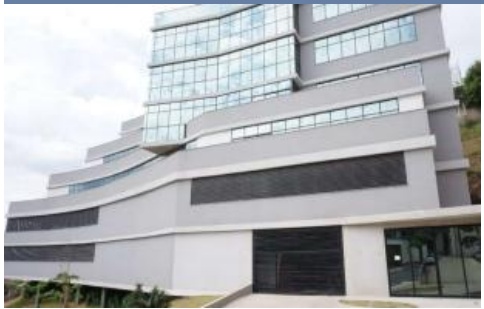


Comercial - Saúde

IPCA + 10,00%
SANTA LÚCIA
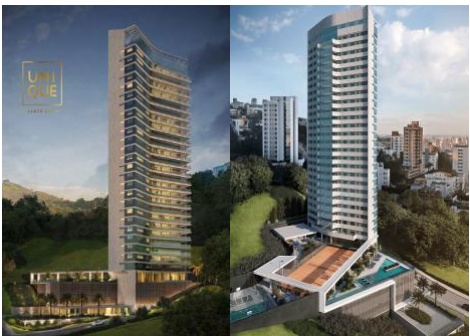
TELAR
Residencial

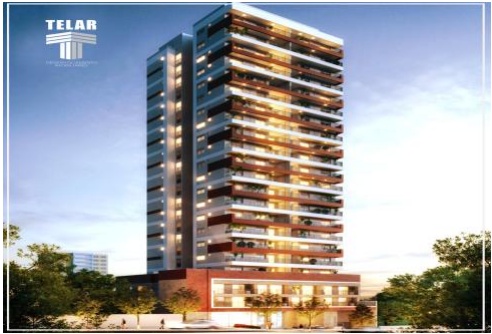

IPCA + 10,50%

São Paulo - SP

CRI PATRIARCA
Residencial

IPCA + 11,25%
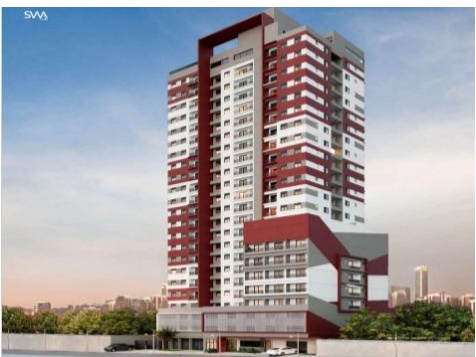


Residencial

• Objetivo do CRI é financiar a implantação de 2 empreendimentos em fase de lançamento e a compra de terrenos para outras 2 SPEs ;
Garantias : alienação fiduciária de fração ideal do terreno e posteriormente das unidades, cessão fiduciária dos recebíveis das vendas, alienação fiduciária de cotas das SPEs, fiança da You Inc .
Razão de Garantia : Somatório de recebíveis + estoque deverá representar, no mínimo, 160 % do saldo devedor .
• Operação com lastro em notas comerciais emitidas pela PHV Engenharia ;
Garantias : Cessão fiduciária de contrato de aluguel atípico BTS com a Keralty (multinacional do setor de healthcare), alienação fiduciária do imóvel, aval dos sócios e fundo de reserva ;
• A operação ainda conta com carta fiança de banco de primeira linha ;
• O LTV é de aproximadamente 66 %.
Operação de término de obras de empreendimento alto padrão em Nova Lima, na região metropolitana de Belo Horizonte, incorporado e construído pela PHV que possui um histórico de mais 20 anos em construção civil;
Garantias : alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval dos sócios ;
Razões de Garantia : total dos créditos cedidos fiduciariamente que sejam elegíveis (< 90 dias de atraso) somado ao estoque descontado em 30 % tem que representar, no mínimo, 130 % do saldo devedor menos o fundo de reserva da operação .
Operação de financiamento à construção de empreendimento residencial de médio - alto padrão no bairro da Vila Santa Catarina na zona sul da cidade de São Paulo, desenvolvido Telar Participações e construído pela P4 Engenharia ;
Garantias : alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval dos sócios ;
Razões de Garantia : Índices de cobertura de dívida pós chaves de 120 % e pós chaves + estoque de 140 %.
Operação de financiamento à construção de empreendimento residencial de médio padrão no bairro Cidade Patriarca em São Paulo, SP . A incorporadora e construtora é a SWA Realty , e o projeto está lançado, obras iniciadas e bem vendido .
Garantias : alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval da Holding e dos sócios PF ;
Razões de Garantia : i) Recebíveis Pós -Chaves Elegíveis sobre Saldo Devedor mínimo de 120 %; ii) Recebíveis Pós -Chaves + 60 % do valor do estoque sobre Saldo Devedor mínimo de 130 %; iii) Caixa + Pré -chaves + Saldo a Integralizar + 1 % do estoque multiplicado pelos meses restantes devem ser 110 % do saldo de obra ;
DESCRIÇÃO DAS OPERAÇÕES
VIC ENGENHARIA
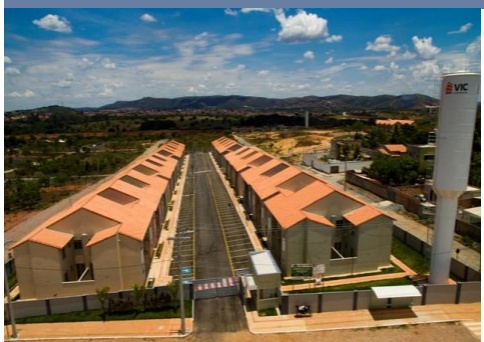
Interior - MG

Loteamento

IPCA + 9,50%
FII JIVE PORTO SEGURO


Cota Sênior
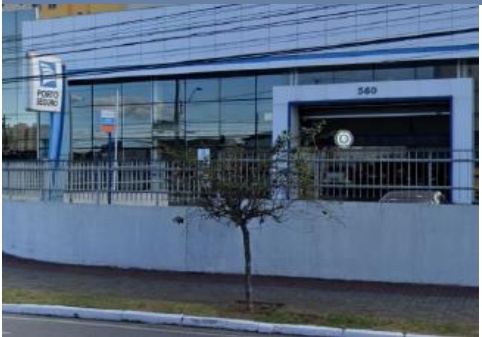

Variado

Comerciais

IPCA + 8,25%

Cota Sênior
HUB/IVECO & CNH
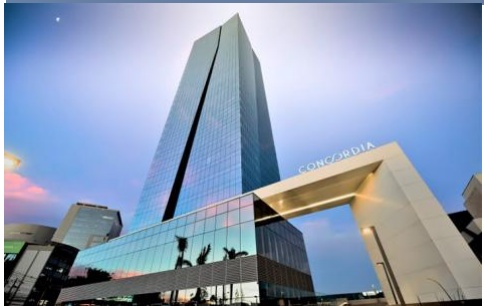

Comerciais

IPCA + 11,00%
FII - RF INVISTA BBP
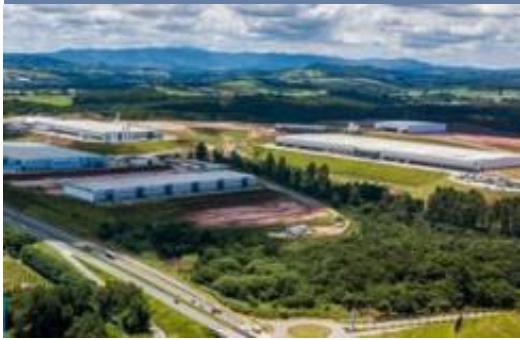


Variados - SP

Logístico
IPCA + 9,50%


Cota Sênior
CRI CONDOMÍNIO TERRAZ

Primavera do Leste – MT

Residencial

IPCA + 12,50%
• CRI lastreado na carteira de recebíveis de dois loteamentos performados desenvolvidos pela VIC Engenharia ;
Garantias : (i) Alienação fiduciária de participações nas SPEs ; (ii) aval dos sócios da Vic Engenharia (diretos e indiretos) ; e fiança da Vic Engenharia ; (iii) Cessão fiduciária de recebíveis dos loteamentos ; 20 % de subordinação .
Razão de Garantia : Somatório de recebíveis adimplentes a valor presente deve ser, no mínimo, 140 % do saldo devedor total e 180 % do saldo devedor da cota sênior .
• Operação desenhada como um fundo imobiliário que equivale a uma estrutura de CRI com risco Porto Seguro ;
FII gerido pela Jive adquiriu 45 imóveis do balanço da Porto Seguro com objetivo de vender para auferir ganho de capital em até 4 anos ;
A remuneração mensal é paga pela Porto Seguro e independe da performance das vendas . Ao fim do prazo, a Porto recomprará os imóveis não vendidos pelo preço de aquisição corrigido por inflação ;
• A cota sênior possui relação de garantias (LTV) de 64 %.
Operação com lastro em notas comerciais emitidas pela Hub, empresa do grupo PHV Engenharia ;
Garantias : Cessão fiduciária de 3 contratos de aluguel atípico com as multinacionais Iveco (BBB - pela Fitch) e CNH (BBB+ pela Fitch) que cobrem todo o valor da operação desde o início; aval da PHV Engenharia, aval dos sócios e fundo de reserva ;
• O valor mensal do aluguel apresenta um overcollateral , em média, de 1 ,6 x o valor da PMT .
FII logístico gerido pela InVista Real Estate com foco em aquisição e expansão de galpões já performados e ainda em construção, totalizando 270 mil m² de ABL nas regiões de Jundiaí, Atibaia e Jarinu, no estado de São Paulo .
Garantias : i. Recebíveis de aluguel dos galpões performados e dos futuros alugueis dos galpões a performar ; ii. Matrícula dos Imóveis
• Cota sênior a IPCA+ 9 ,50 %a .a .
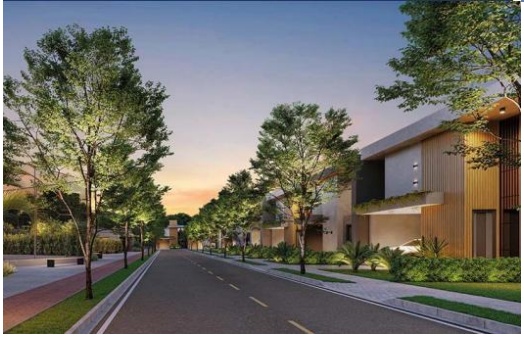
Operação para o financiamento de condomínio horizontal de casas de alto padrão, dividido em duas fases, localizado na cidade de Primavera do Leste - MT . O projeto está sendo desenvolvido pela incorporadora Edificatto , que conta com 12 anos de experiência na região ;
• Garantias : alienação fiduciárias do imóvel, das cotas da SPE ; cessão fiduciária dos recebíveis e aval dos sócios .
Razão de Garantia Mínima de 140 %: somatória de i) custo do terreno e o incorrido de obra da fase 1 multiplicado pelo percentual em estoque, somado a ii) créditos elegíveis e iii) caixa do patrimônio separado e iv) valor da garantia fase 2 , dividido pelo v) saldo devedor do CRI
DESCRIÇÃO DAS OPERAÇÕES
OVER URBANISMO
Aragoiânia - GO
CRI KEYCASH
Residencial
IPCA + 11,00%
CRI REALIZA
50% em SP e 50% Variados

CONCRESUL
Home Equity – Cota Sênior



IPCA + 9,50%

FGR II

Residencial


Rondonópolis - MT
CDI + 5,00%

Residencial

IPCA + 12,00%


Senador Canedo - GO

Loteamento


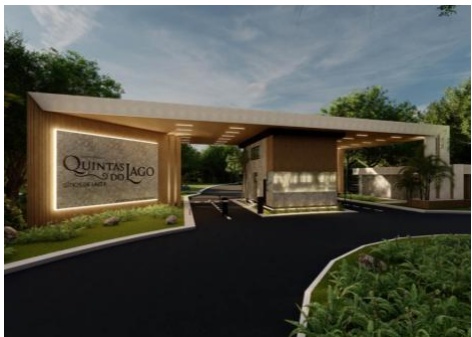
Operação de financiamento a construção de um loteamento para sítio localizado em Aragoiânia , cidade próxima a Goiânia . O projeto está sendo desenvolvido pela Over Urbanismo, empresa com experiência e outros projetos lançados no estado de Goiás .
Garantias : CF e AF de cotas da SPE do empreendimento Quinta dos Lagos, projeto que está em fase final de obra . Além disso, conta com cessão de recebíveis de outro empreendimento entregue e 100 % vendido e aval da holding, dos sócios e fundo de reserva .
Razão de Garantia Mínima de 125 %: créditos elegíveis a VP sobre saldo devedor do CRI líquido do fundo de reserva .
Operação sênior lastreada em recebíveis de contrato de Home Equity originados pela KeyCash. Os contratos foram selecionados de acordo com critério de elegibilidade, excluindo créditos com qualquer inadimplência e com impontualidades no histórico.
Garantias: Alienação fiduciária dos imóveis (54% em SP, e o restante em outros estados). LTV médio de 45% na data de emissão do CRI. Além disso, a operação conta com subordinação de 25% (15% mezanino e 10% subordinada), Fundo de Despesas e Fundo de Distratos.
Razão de Garantia Mínima: créditos elegíveis sobre saldo devedor da Sênior devem representar 133%, caso contrário acelera a sênior.
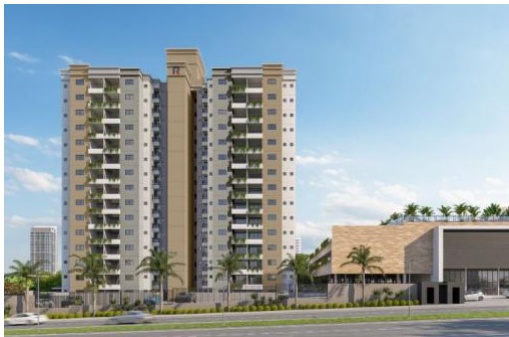
Operação de financiamento à construção de empreendimento residencial de médio-alto padrão no bairro de Faiçalville em Goiânia, Goiás, desenvolvido pela Realiza Incorporadora. O projeto já está lançado, obras iniciadas e bem vendido.
Garantias: alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval dos sócios;
Razões de Garantia: i) Recebíveis a VP + 70% do valor do estoque sobre saldo devedor líquido do fundo de reserva mínimo de 130%; e ii) Recebíveis Elegíves Pós Chaves sobre saldo devedor líquido de fundo de reserva varia de 60% a 120% de acordo com o andamento de obra;
Operação de término de obras de empreendimento médio padrão em Rondonópolis, Mato Grosso. O projeto está sendo desenvolvido pela Concresul, incorporadora e construtora com 30 anos de experiência na região mato grossense.
Garantias: alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval da holding e dos sócios;
Razões de Garantia: a soma de i) estoque sobre 1,40 e ii) valor presente total dos créditos elegíveis (<90 dias de atraso) sobre 1,20 deve ser maior ou igual ao saldo devedor do CRI
Operação de financiamento a construção de um condomínio de casas localizado em Senador Canedo, cidade próxima a Goiânia. O projeto está sendo desenvolvido pela FGR Incorporações S.A., empresa com 38 anos de experiência e 44 condomínios lançados em 7 estados.
Garantias: Cessão de recebíveis e AF de cotas da SPE do empreendimento Jardins Berlim, projeto que está em fase inicial de obra e com 98% de vendas. Além disso, conta com aval da holding, dos sócios e fundo de reserva.
Razão de Garantia Mínima de 140%: créditos a valor presente somados ao fundo de liquidez e conta centralizadora sobre o saldo devedor do CRI.
WWW.MONTEBRAVOASSET.COM.BR
回 f in
Este material foi elaborado pela Monte Bravo Asset Management Ltda . (“Monte Bravo Asset ”) e é destinado aos cotistas do KILIMA VOLKANO RECEBÍVEIS IMOBILIÁRIOS . Devido a mudanças repentinas que podem ocorrer pelo dinamismo do mercado, é possível que algumas informações contidas neste material se encontrem desatualizadas e/ou imprecisas . Para avaliação da performance de um fundo é recomendável a análise de, no mínimo, 12 meses . Fundos, assim como outros valores mobiliários, estão sujeitos a perda do capital investido . Este material não constitui uma oferta, aconselhamento, sugestão ou solicitação de aquisição de cotas de fundos de investimento, tendo caráter simplesmente informativo . A rentabilidade obtida no passado não representa garantia de resultados futuros . Leia o prospecto e o regulamento antes de investir em qualquer fundo . Os investimentos em fundos não são garantidos pelo gestor, administrador ou por qualquer mecanismo de seguro ou, ainda, pelo fundo garantidor de crédito – FGC (https ://www .fgc .org .br/) . A Monte Bravo Asset , seus sócios, administradores, colaboradores e prepostos não se responsabilizam por quaisquer fatos resultantes do uso das informações aqui apresentadas, uma vez que qualquer decisão de investimento deve ser tomada exclusivamente pelo investidor . A rentabilidade ajustada considera o reinvestimento dos dividendos, juros sobre capital próprio ou outros rendimentos advindos de ativos financeiros que integrem a carteira do Fundo repassados diretamente ao cotista . A distribuição deste relatório ou ainda a reprodução parcial ou total de seu conteúdo, sem a devida anuência da Monte Bravo Asset é proibida . Não há garantia de que os fundos mencionados neste material terão o tratamento tributário para fundos de longo prazo . Acesse a lâmina e o regulamento dos fundos em: https ://montebravoasset .com .br/fundos Supervisão e Fiscalização : Comissão de Valores Mobiliários – CVM . Serviço de Atendimento ao Cidadão em www.cvm .gov .br. Em caso de dúvidas, entre em contato conosco através do email : contato@montebravoasset .com .br