
Relatório Gerencial KNHF11 de julho de 2026
Relatório Gerencial do Kinea Hedge Fund (KNHF11), fundo imobiliário de papel, referente a julho de 2026, com entrega no FundosNet (B3) em 17/08/2026. No pregão de 04/11/2026, a cota do KNHF11 fechou a R$ 86,84, com P/VP de 0,87 (valor patrimonial de R$ 99,61 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,82% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 2 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- KINEA HEDGE FUND RESPONSABILIDADE LIMITADA-9,57%
- CNPJ
- 42.754.342/0001-47
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 17/08/2026 18:28
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Planilha de fundamentos
OBJETIVO DO FUNDO
Gerar retorno absoluto, resultante de renda recorrente e de ganhos de capital, a partir de uma gestão ativa multidisciplinar, com uma carteira composta por diferentes ativos do setor imobiliário e gerida por diferentes equipes da Kinea.
PATRIMÔNIO LÍQUIDO R$ 1,94 bilhão
MANDATO HÍBRIDO
O Fundo irá buscar oportunidades ativamente em diversos subsegmentos do Mercado Imobiliário: CRI, FII, Imóveis, Ações e Projetos de Desenvolvimento.
COTA PATRIMONIAL EM 31/07/26 R$ 98,86
EXPERTISE E TRACK RECORD
O fundo se beneficiará da expertise e do track record de diferentes Equipes de Gestão da Kinea, o que resultará em uma carteira complementar e de alto valor agregado nos diversos subsegmentos.
COTA MERCADO EM 31/07/26 R$ 96,00
NÚMERO DE COTISTAS 76.929
POSIÇÃO AO FINAL DO PERÍODO
Ao fim de julho, o Kinea Hedge Fund apresentava alocação, em relação ao seu patrimônio, de 56,3% em CRI, 10,8% em cotas de FII, 30,5% em Imóveis, 1,1% em Ações, 4,2% em LCI e 9,4% em instrumentos de caixa. Destacamos que as posições de LCI e Caixa estão em grande parte comprometidas com as parcelas subsequentes da aquisição de Imóveis. Para mais detalhes, favor consultar a seção “Provisão de Valores a Pagar”.
| Ativo | % Alocado | Indexador | Taxa Média MTM |
|---|---|---|---|
| CRI | 16,1% | CDI + | 3,26% |
| CRI | 40,2% | Inflação + | 12,49% |
| Cotas de FII | 10,8% | - | - |
| Imóveis | 30,5% | - | - |
| Ações | 1,1% | - | - |
| LCI | 4,2% | %CDI | 95% Isento de IR |
| Caixa | 9,4% | %CDI | 100% (-) IR |
| Total | 112,2% |
* Concentração em CRI indexados à inflação inclui a participação no FII ícone, cuja remuneração alvo é de INCC + 13,0%.
07/02/2023 Início do fundo
Intrag DTVM Ltda Administrador
1,20% a.a. Taxa de Administração
Kinea Investimentos Ltda. Gestor
DIVIDENDOS
R$ 1,00/cota
em 12/08/26
Não há Taxa de Performance
Público Geral Tipo de Investidor
PRINCIPAIS MOVIMENTAÇÕES NA CARTEIRA DE CRI
Em julho, fizemos novas aquisições de CRI e de um novo FII com remuneração similar a de um CRI, informações disponíveis na tabela abaixo. A carteira completa está disponível na seção “Carteira Atual do Fundo” desse relatório.
| Devedor ( | Volume R$ milhões | ) Taxa | Descrição Garantias |
|---|---|---|---|
| Creditas -151 -Sênior A | 13,0 | IPCA + 9,40% | CodriRvigIeibrnsaaisfdiecaaasddoapsseleeamcCocrmaerdLtietTaiVrsa.bsaAdisxeorc,eapcroetsebsiírvuaeisnisdqoduereiescmlaospdtrréeesciatrimémdoitososdaeCdRHeqIoumsaãedooE.mquuiittyo, SuboArdFin eação |
| Creditas -151 -Sênior B | 6,9 | IPCA + 9,59% | CodriRvigIeibrnsaaisfdiecaaasddoapsseleeamcCocrmaerdLtietTaiVrsa.bsaAdisxeorc,eapcroetsebsiírvuaeisnisdqoduereiescmlaospdtrréeesciatrimémdoitososdaeCdRHeqIoumsaãedooE.mquuiittyo, SuboArdFin eação |
| FII Cetipado DI+ | 25,0 | CDI + 1,90% | Trata-sedeumaoperaçãobaseadaemumFIIlistadoquedetémportfolio logístico de alta qualidade, 100% ocupado e concentrado em localidades próximas às regiões metropolitanas, principalmente nos estados de São Paulo e do Paraná. A operação é remunerada a DI+1,90%aa e possui diversosmecanismosdeproteçãoegovernançacustomizada.OLTVédeaproximadamente65%. |
| 44,9 |
| Ativo | % Alocado | Indexador | Taxa Média MTM | Taxa Média Aquisição |
|---|---|---|---|---|
| CRI | 16,1% | CDI + | 3,26% | 3,37% |
| CRI | 40,2% | Inflação + | 12,49% | 10,42% |
| Total | 56,3% |
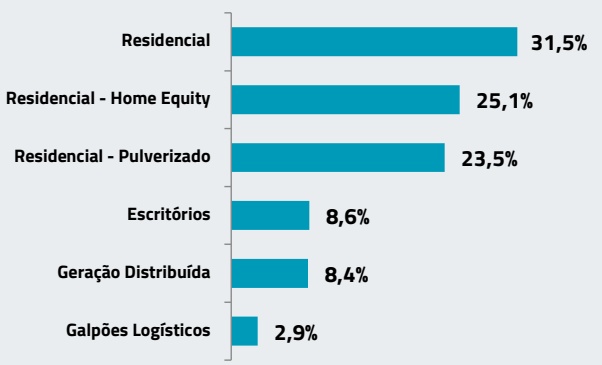
PRINCIPAIS MOVIMENTAÇÕES NA CARTEIRA DE FII
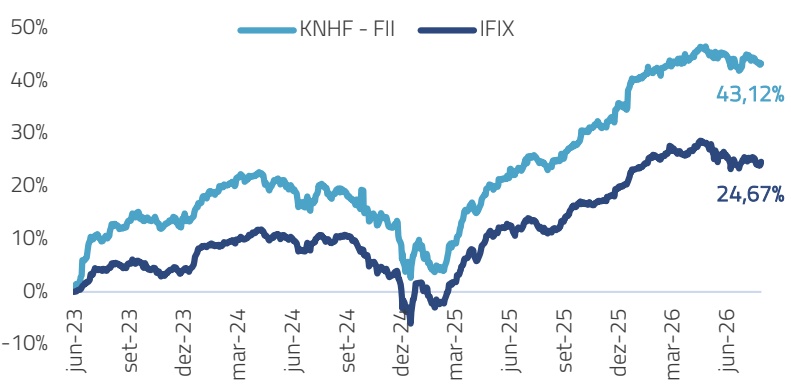
As posições em FIIs do KNHF apresentaram retorno ponderado de -0,62% em julho, inferior ao desempenho do IFIX, que foi de -0,31%. No acumulado de 2026, o retorno ponderado das posições em FIIs foi de 2,23%, frente a 1,16% do IFIX. A alocação em FIIs totalizava R$ 187,13 milhões ao final de julho, equivalente a 10,8% do patrimônio do fundo. Neste mês, realizamos compras de fundos dos segmentos de CRI, escritórios e multiestratégia, que representaram 0,58% do patrimônio líquido, além de vendas em fundos de logística e shoppings, que representaram 0,37% do patrimônio.
RETORNO DA CARTEIRA DE FIIS
CARTEIRA DE FIIS POR SEGMENTO
A escalada do conflito entre EUA e Irã, com ataques retaliatórios e disrupção parcial do tráfego no Estreito de Ormuz, elevou o preço do petróleo e o risco geopolítico em julho. Os principais bancos centrais adotaram uma postura de cautela no período, em virtude dos efeitos inflacionários e a potencial transmissão para os núcleos e serviços. Para o Brasil, o conflito melhora os termos de troca por ser exportador de petróleo, porém o resultado para inflação e juros é negativo: petróleo mais caro, maiores custos logísticos e possível depreciação do real via dólar forte e aversão a risco contaminam combustíveis, alimentos e bens transacionáveis.
A alta das taxas reais de médio prazo entre junho e julho refletiu a elevação do prêmio fiscal e político. O mercado passou a exigir mais retorno para carregar os títulos públicos diante da expansão de gastos e créditos parafiscais no período pré-eleitoral, deterioração das métricas de dívida e ausência de uma âncora fiscal crível para o período pós-eleição. A persistência de inflação subjacente e de expectativas acima da meta têm restringido a possibilidade de queda sustentada da Selic. As projeções de inflação para 2027 e 2028 permanecem acima de 3%, em meio a serviços resilientes, mercado de trabalho apertado e estímulo fiscal amortecendo a transmissão da política monetária.
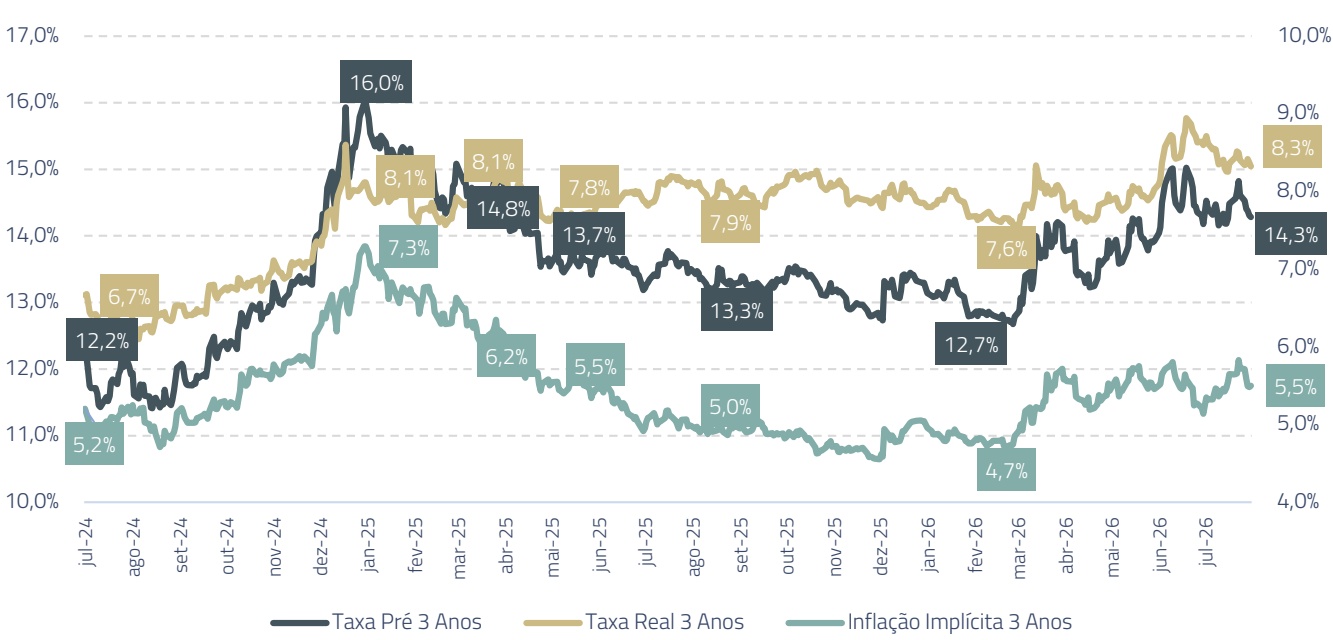
Conforme ilustra o gráfico a seguir, a taxa de juros real de três anos teve queda em julho para 8,32%, com fechamento de 28 bps, a taxa de juro nominal deste prazo teve alta de 10 bps, para 14,28%, e a inflação implícita de três anos teve alta de 36 bps e está em 5,50%. O elevado nível destas taxas de juros nos indica que devemos demandar um nível de retorno maior nos investimentos do fundo.
TAXA PREFIXADA, REAL E INFLAÇÃO IMPLÍCITA
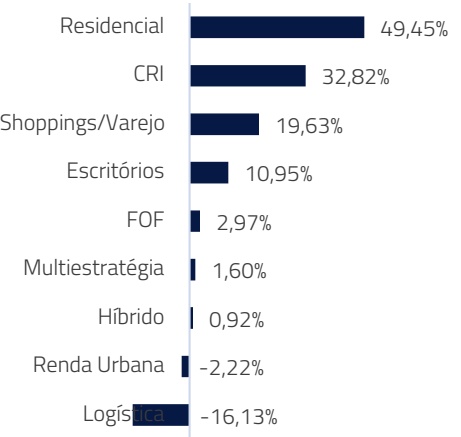
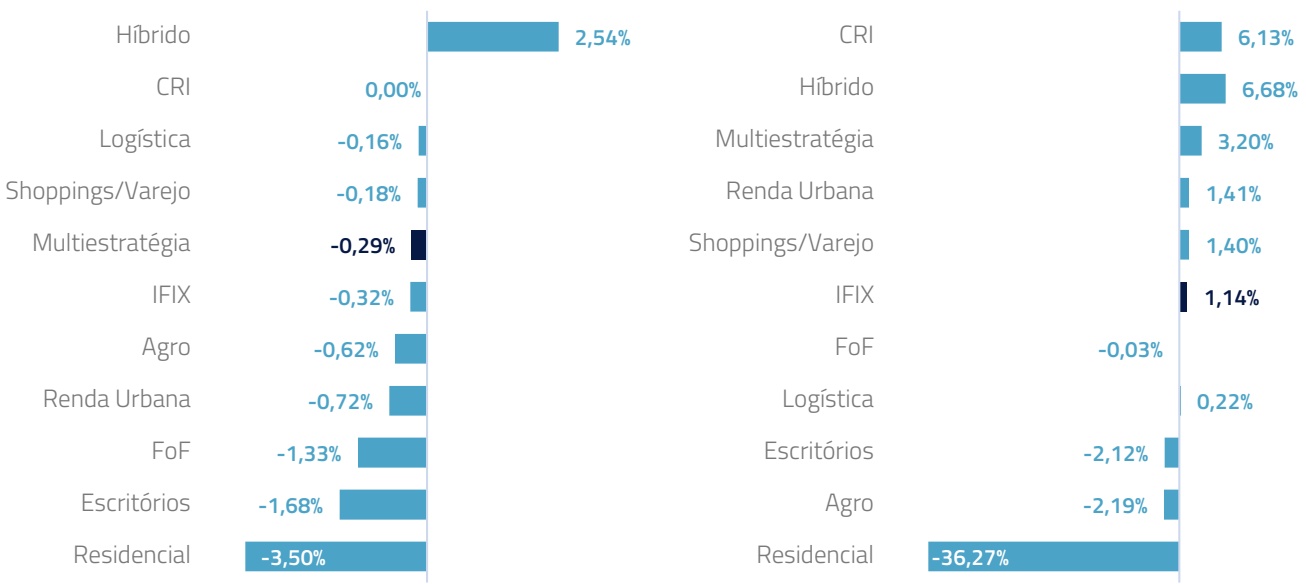
O IFIX teve um resultado de -0,32% em julho, efeito da continuidade de um cenário de taxas de juros elevadas e maior retorno demandado pelo mercado para investir na classe. Certos setores de fundos de tijolos – Residencial e Escritórios – tiveram retornos mais negativos. Fundos Híbridos e de CRI tiveram os melhores retornos no mês, de 2,54% e 0,00% respectivamente.
VARIAÇÃO POR SEGMENTO DO IFIX NO MÊS E NO ANO
Kinea Investimentos - Relatório Mensal – Julho 2026
OPERAÇÕES COMPROMISSADAS REVERSAS
O Fundo possui atualmente operações compromissadas reversas lastreadas em CRI. Essas operações compromissadas permitem maior flexibilidade e dinamismo na alocação de recursos. Dessa maneira, acreditamos que os instrumentos são produtivos para o processo de gestão. Vale destacar que as operações possuem prazo longo de vencimento e são cuidadosamente monitoradas pela equipe de gestão de riscos da Kinea, atendendo critérios como liquidez, percentual máximo do fundo e custo. A exposição atual do veículo neste tipo de passivo financeiro é de aproximadamente 9,1% do Patrimônio Líquido do Fundo, patamar considerado adequado pela equipe de Gestão.
SENSIBILIDADE DA CARTEIRA AO VALOR NO MERCADO SECUNDÁRIO
Em junho, a cota do fundo encerrou o mês negociando em R$ 95,66 por cota, o que representa um deságio de 2,90% em relação a cota patrimonial. Apenas como referência, segue a sensibilidade dos investimentos do KNHF para uma gama de valores da cota no mercado secundário.
| Sensibilidade do Yield e Spread da carteira de CRI | Sensibilidade do valor do m² da carteira de imóveis * | Sensibilidade do Upside Potencial da Carteira de Flls** | ||||
| Preço Mercado | Yield (IPCA+) | Spread (CDI+) | Yield (IPCA+) (-) Tx Adm | Spread (CDI+) (-) Tx Adm | R$/m² | % |
| 93,00 | 14,18% | 5,51% | 12,98% | 4,31% | 22.416 | 28,7% |
| 93,50 | 14,04% | 5,32% | 12,84% | 4,12% | 22.537 | 28,0% |
| 94,00 | 13,90% | 5,13% | 12,70% | 3,93% | 22.657 | 27,3% |
| 94,50 | 13,75% | 4,94% | 12,55% | 3,74% | 22.778 | 26,6% |
| 95,00 | 13,61% | 4,74% | 12,41% | 3,54% | 22.899 | 26,0% |
| 95,50 | 13,47% | 4,55% | 12,27% | 3,35% | 23.019 | 25,3% |
| 96,00 | 13,32% | 4,36% | 12,12% | 3,16% | 23.140 | 24,7% |
| 96,50 | 13,18% | 4,17% | 11,98% | 2,97% | 23.260 | 24,0% |
| 97,00 | 13,03% | 3,98% | 11,83% | 2,78% | 23.381 | 23,4% |
| 97,50 | 12,89% | 3,78% | 11,69% | 2,58% | 23.501 | 22,8% |
| 98,00 | 12,75% | 3,59% | 11,55% | 2,39% | 23.622 | 22,1% |
* Considera a enas o valor dos escritórios
** Upside Potencial da Carteira de FIIs: Cálculo de valorização entre a cota de mercado do KNHF11 e cota potencial do KNHF11 considerando a marcação dos FIIs da carteira do Fundo aos seus respectivos valores patrimoniais.
Esses dados são atualizados diariamente na página do Kinea Hedge Fund, na seção “Cota Diária”.
LINEARIZAÇÃO DOS DIVIDENDOS
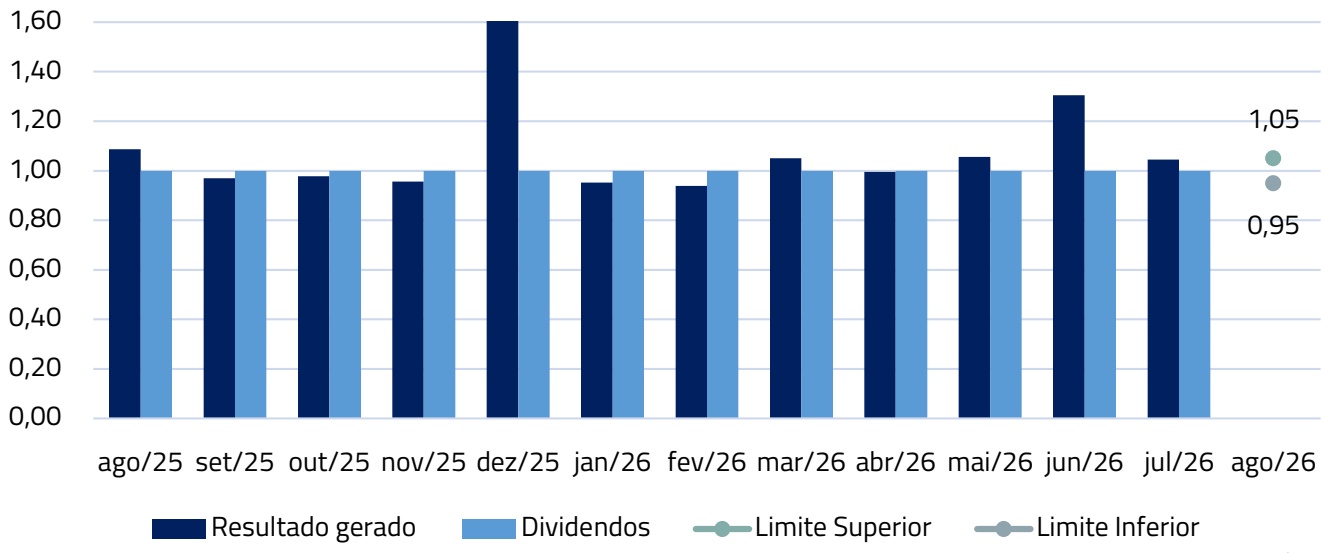
Considerando a abordagem multiestratégia do nosso fundo, seguimos uma política de linearização dos dividendos distribuídos pelo KNHF. O objetivo é atenuar possíveis impactos na distribuição decorrentes de fatores macroeconômicos ou externos ao fundo. Por conta disso, a reserva acumulada não distribuída de resultados do fundo terminou em R$ 1,89 por cota. Segue um valor indicativo dos dividendos esperados do fundo para os próximo mês¹:
INFORMAÇÕES CONTÁBEIS
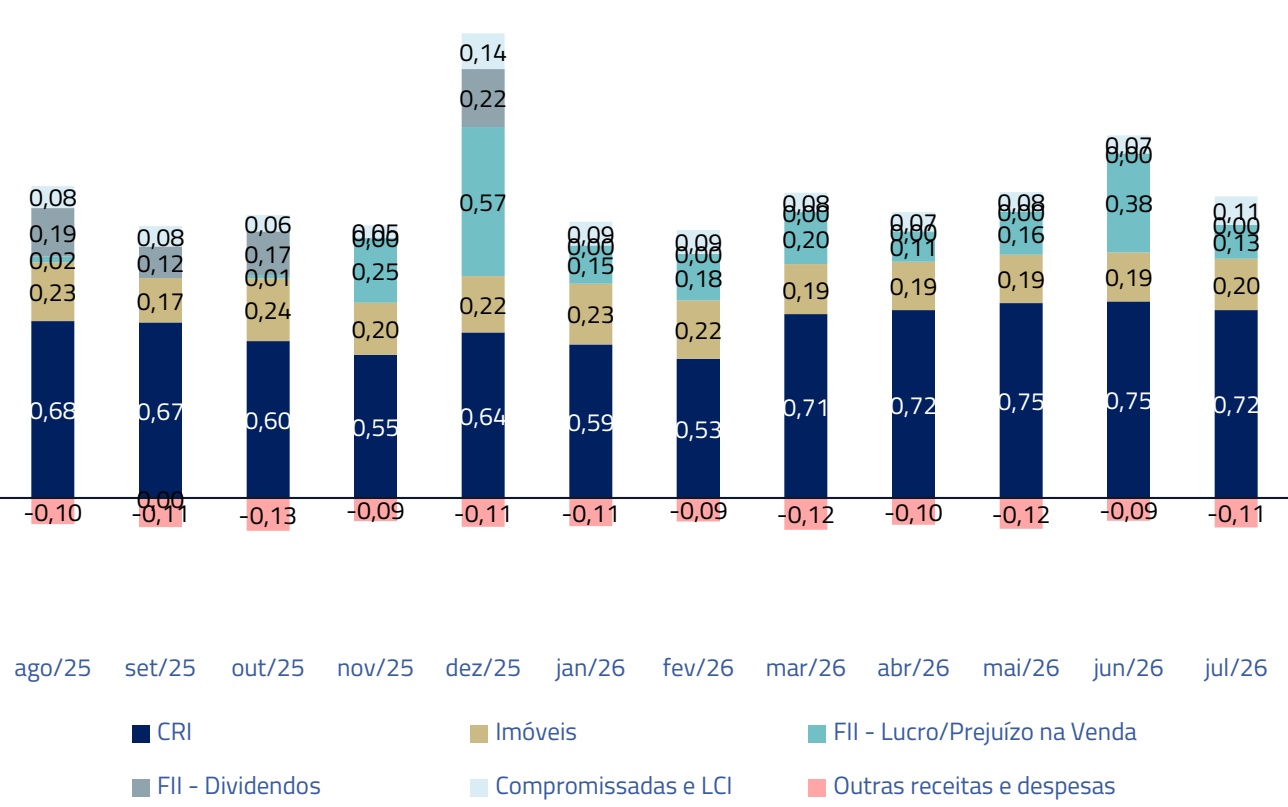
Para apuração do resultado, considera-se os rendimentos apropriados através do regime contábil de competência, que compreendem juros e correção monetária dos ativos, deduzidos da taxa administração, custódia e demais custos de manutenção do Fundo. Adicionalmente, são excluídos os efeitos de marcação a mercado (MTM) dos títulos, sejam eles positivos ou negativos, tal como descrito nas Demonstrações Financeiras e Relatório Complementar.
| DRE (R$ milhões) | ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Resultado CRI | 13,3 | 13,3 | 11,9 | 10,8 | 12,5 | 11,6 | 10,5 | 13,9 | 14,2 | 14,7 | 14,8 | 14,2 |
| Resultado Imóveis | 4,5 | 3,3 | 4,6 | 3,9 | 4,2 | 4,6 | 4,4 | 3,8 | 3,7 | 3,7 | 3,7 | 3,9 |
| Resultado FII | 4,2 | 2,6 | 3,0 | 4,9 | 11,3 | 2,9 | 3,5 | 3,9 | 2,2 | 3,2 | 7,5 | 2,6 |
| Resultado Ações | 0,0 | 0,0 | 0,0 | 0,0 | 4,4 | 0,0 | 0,0 | 0,0 | 0,1 | 0,0 | 0,0 | 0,0 |
| Resultado LCI | 0,7 | 0,5 | 0,6 | 0,5 | 0,6 | 0,5 | 0,5 | 0,6 | 0,5 | 0,5 | 0,5 | 0,6 |
| Resultado Instr. Caixa | 0,6 | 1,4 | 1,3 | 0,5 | 2,1 | 1,2 | 1,3 | 0,9 | 0,9 | 1,0 | 0,8 | 1,6 |
| (+/-) Outras Receitas e Despesas | -2,0 | -2,1 | -2,1 | -1,8 | -2,2 | -2,1 | -1,8 | -2,4 | -2,0 | -2,3 | -1,7 | -2,2 |
| Resultado Líquido | 21,4 | 19,1 | 19,2 | 18,8 | 32,9 | 18,7 | 18,5 | 20,7 | 19,6 | 20,8 | 25,7 | 20,6 |
| Distribuição no mês | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 | 19,7 |
| Resultado por cota (R$) | 1,09 | 0,97 | 0,98 | 0,96 | 1,67 | 0,95 | 0,94 | 1,05 | 0,99 | 1,06 | 1,30 | 1,05 |
| Distribuição por cota (R$) | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 |
Resultado Gerado no mês R$ 1,05/cota
Resultado Distribuído no mês R$ 1,00/cota
Reserva Acumulada não distribuída R$ 1,89/cota
Para melhor orientar os investidores, informamos que os CRIs atrelados à inflação presentes na carteira refletem, aproximadamente, as variações do indexador IPCA referentes aos dois meses anteriores à apuração de resultados. Ilustrativamente, portanto, os resultados apurados ao longo do mês de julho (a serem distribuídos aos investidores em agosto) refletem aproximadamente as variações do IPCA de maio (0,58%) e de junho (0,16%), níveis inferiores aos registrados nas janelas recentes e se traduzindo em uma redução dos rendimentos do Fundo. Olhando para frente, a projeção mais recente disponível para agosto aponta para uma possibilidade de leve deflação no período. O último relatório do Boletim Focus indica que a mediana das projeções dos economistas de mercado para o IPCA está em 5,03% a.a. para 2026 e 4,22% a.a. em 2027, representando uma pequena redução em relação às estimativas anteriores de mercado.
Já a parcela de CRIs pós-fixados (indexados ao CDI) foi positivamente impactada pelo alto patamar da Selic (14,25% ao ano durante o mês inteiro) e pelo elevado número de dias úteis do mês. No dia 05 de agosto, a reunião do comitê de política monetária (COPOM) deliberou por uma redução de 25 pontos base na Selic, para o nível de 14% a.a.. No comunicado divulgado pelo BACEN foi ressaltada a necessidade de cautela no ritmo de cortes, tendo em vista que estamos em um ambiente de visibilidade reduzida por conta dos conflitos no Oriente Médio, os quais seguem afetando a inflação em nosso país. O comitê evitou sinalizações sobre os movimentos futuros e reforçou a necessidade de aguardar novos dados para definir os próximos passos, destacando que “em decorrência da dinâmica dos riscos associados à evolução dos preços (inflação), o Comitê reafirma que a magnitude total do ciclo de calibração será estabelecida à luz de novas informações visando assegurar a convergência da inflação à meta”. Os próximos passos do processo de calibração da taxa básica de juros irão incorporar as novas informações que aumentem a clareza sobre a profundidade e a extensão dos conflitos no Oriente Médio além dos já conhecidos temas de natureza doméstica.
RESULTADO POR COTA
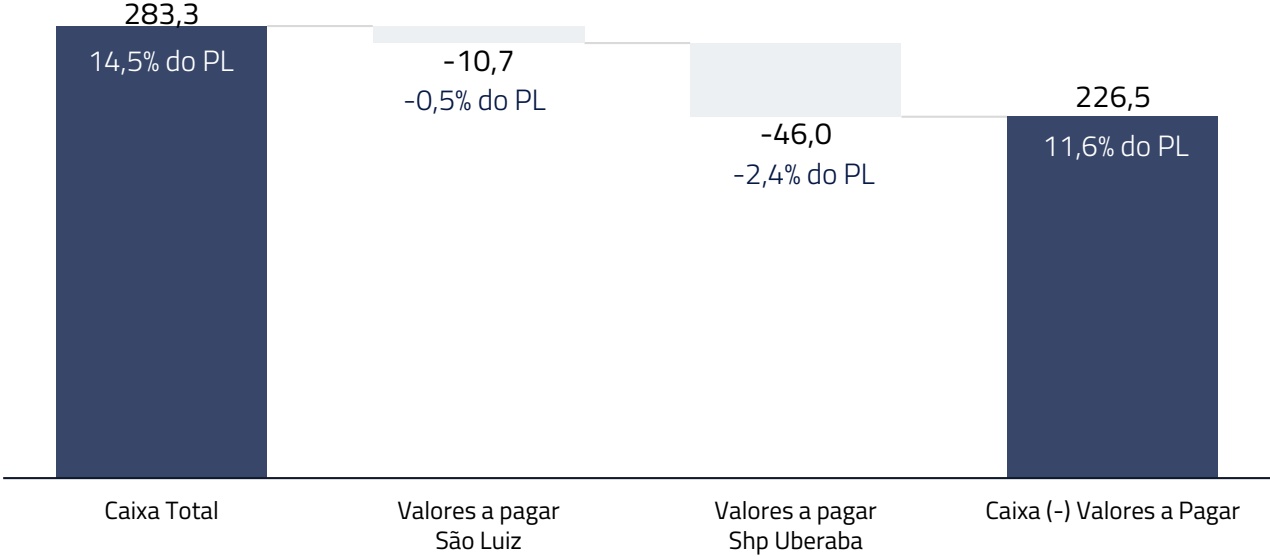
PROVISÕES DE VALORES A PAGAR POR AQUISIÇÃO DE IMÓVEIS
Destacamos que os instrumentos de caixa líquidos dos valores a pagar, referentes às aquisições do Ed. São Luiz e do Shp. Uberaba, são de R$ 230,2 milhões (11,6% do PL do fundo).
DISTRIBUIÇÃO DE DIVIDENDOS
Os dividendos referentes a julho, cuja distribuição ocorrerá no dia 12/08/2026, são de R$ 1,00 por cota e representam uma rentabilidade, isenta do imposto de renda para as pessoas físicas, de 0,99% considerando a cota média de ingresso de R$ 101,18, que corresponde a 81% da taxa DI do período (96% do CDI considerando o gross-up do IR à alíquota de 15%). Para mais informações sobre os resultados do fundo, favor verificar a seção "Informações Contábeis" deste relatório.
| Valores | de referência | Cota Média R$ 1 | de Ingresso01,18 | ||||
|---|---|---|---|---|---|---|---|
| Período | Dias Úteis | Resultado Gerado (R$) | Dividendo (R$) | Rent. Fundo | Taxa DI | %Taxa DI | %Taxa DI Gross-up |
| jul/26 | 23 | 1,04 | 1,00 | 0,99% | 1,22% | 81% | 96% |
| jun/26 | 21 | 3,01 | 1,00 | 0,99% | 1,12% | 88% | 104% |
| mai/26 | 20 | 0,98 | 1,00 | 0,99% | 1,07% | 92% | 108% |
| abr/26 | 20 | 1,04 | 1,00 | 0,99% | 1,09% | 91% | 107% |
| mar/26 | 22 | 0,98 | 1,00 | 0,99% | 1,21% | 81% | 96% |
| fev/26 | 18 | 0,85 | 1,00 | 0,99% | 1,00% | 99% | 117% |
| jan/26 | 21 | 1,02 | 1,00 | 0,99% | 1,16% | 85% | 100% |
| dez/25 | 22 | 1,46 | 1,00 | 0,99% | 1,22% | 81% | 95% |
| nov/25 | 19 | 0,91 | 1,00 | 0,99% | 1,05% | 94% | 110% |
| out/25 | 23 | 1,00 | 1,00 | 0,99% | 1,28% | 77% | 91% |
| set/25 | 22 | 0,91 | 1,00 | 0,99% | 1,22% | 81% | 95% |
| ago/25 | 21 | 1,08 | 1,00 | 0,99% | 1,16% | 85% | 100% |
NEGOCIAÇÃO E LIQUIDEZ
No mês, foi transacionado um volume de R$ 67,99 milhões, correspondendo a uma média de aproximadamente R$ 2,96 milhões por dia.
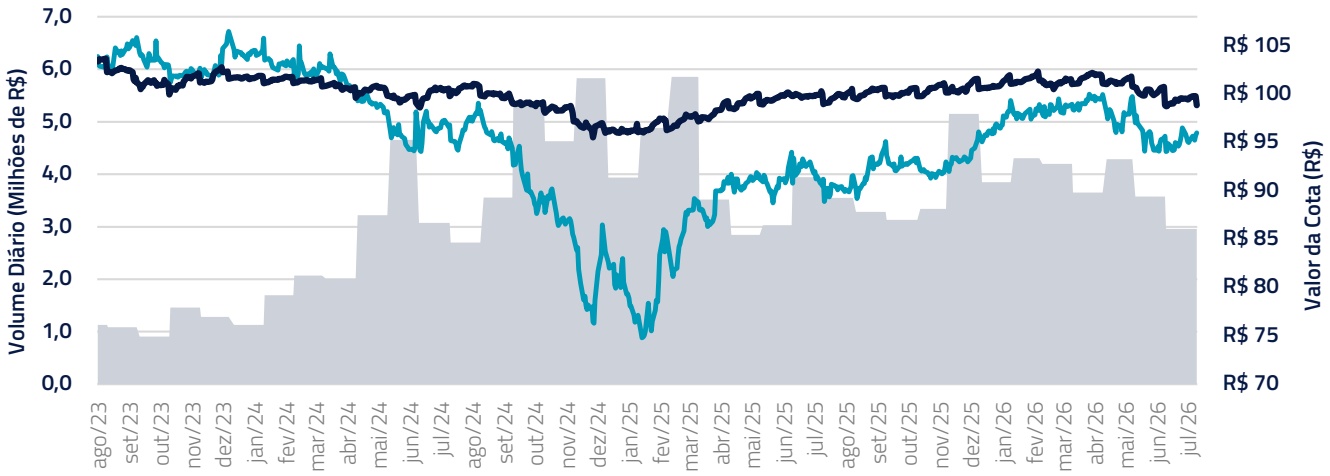
Volume Negociado (média diária)
- O investidor pessoa física recebe rendimentos isentos do Imposto de Renda, no entanto, uma vez observadas as seguintes condições: (i) os Cotistas do Fundo não sejam titulares de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não derem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado. 2. “Taxa DI” significa a taxa média diária dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressa na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP S.A. – Mercados Organizados, no informativo diário disponível em sua página na Internet (http://www.cetip.com.br),calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos. 3. Considera uma alíquota de IR de 15%. 4. O volume distribuído mensalmente pode diferir do resultado mensal devido à composição/uso do saldo de lucros acumulados. Para mais informações sobre distribuição de rendimentos, acesse o relatório semestral de distribuição no site da Kinea. 5. Para mais informações sobre a rentabilidade e os rendimentos, acessar o relatório semestral complementar de distribuição de dividendos, também disponível no site da Kinea. 6. As informações constantes deste relatório têm caráter meramente informacional, tendo sido disponibilizadas pela Kinea Investimentos Ltda. ("Gestor") para fins de prover aos cotistas do Fundo e aos investidores em geral as informações atualizadas a respeito do valor patrimonial das cotas, bem como ilustrar, de forma hipótetica, determinados fatores e os respectivos impactos na sensibilidade em relação à rentabilidade dos Fundos. As informações aqui descritas não devem ser consideradas como qualquer promessa ou garantia de rentabilidade, estando os Fundos e, consequentemente, os seus cotistas, sujeitos a uma série de fatores de risco inerentes aos Fundos e suas respectivas carteiras de investimento.
CARTEIRA ATUAL DO FUNDO:
Planilha de fundamentos
Ao término do mês, o Fundo apresentava a seguinte carteira de ativos:
| CÓDIGO DO ATIVO | DEVEDOR / ATIVO ATIVO IMOBILIÁRIO | EMISSOR | INDEX. | TAXA AQUISIÇÃO | TAXA MTM | SALDO AQUISIÇÃO (R$ milhões) | SALDO MTM (R$ milhões) | % DA CARTEIRA | |
|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI | 23H1297198 MRV 112 | VERT | IPCA + | 11,00% | 13,07% | 48,5 | 46,9 | 2,1% |
| 2 | CRI | 23L2415875BROF - Ed. E-Tower | OPEA | IPCA + | 8,25% | 11,45% | 51,7 | 46,9 | 2,1% |
| 3 | CRI | GS Souto III 24J3451435 | OPEA | IPCA + | 12,00% | 13,28% | 40,3 | 38,4 | 1,8% |
| 4 | CRI | 24C1988647 GS Souto II | OPEA | IPCA + | 11,00% | 13,45% | 41,6 | 37,1 | 1,7% |
| 5 | CRI | 25L2499304 BrasolI | CANAL | IPCA + | 11,04% | 11,66% | 37,5 | 36,4 | 1,7% |
| 6 | CRI | 25F2307569 Tenda – Carteira Pro-soluto 448 | OPEA | IPCA + | 9,90% | 10,04% | 36,3 | 36,3 | 1,7% |
| 7 | CRI | 23F1528771 Creditas – 114 | VERT | IPCA + | 10,50% | 13,56% | 42,3 | 35,6 | 1,6% |
| 8 | CRI | 26E3078471 Creditas – 151 – Sênior A | PROV | IPCA + | 9,40% | 9,41% | 32,0 | 32,7 | 1,5% |
| 9 | CRI | 23E1551134 Creditas – 108 | VERT | IPCA + | 10,50% | 13,42% | 37,2 | 31,6 | 1,4% |
| 10 | CRI | 23E1576858 Creditas – 109 | VERT | IPCA + | 10,50% | 13,56% | 33,9 | 28,5 | 1,3% |
| 11 | CRI | 23L1773235BLOG - CDs Nordeste | OPEA | IPCA + | 8,75% | 11,01% | 29,4 | 27,1 | 1,2% |
| 12 | CRI | 24C1475909VGRI - Escritórios SP | OPEA | IPCA + | 7,75% | 10,55% | 30,4 | 27,0 | 1,2% |
| 13 | CRI | 24C2137614 Creditas – 130 | VERT | IPCA + | 8,45% | 12,35% | 34,5 | 26,9 | 1,2% |
| 14 | CRI | 23L0109067 Projeto Jardim das Perdizes | OPEA | IPCA + | 11,00% | 12,79% | 27,2 | 26,1 | 1,2% |
| 15 | CRI | 23F0923453 Creditas – 110 | VERT | IPCA + | 10,50% | 13,43% | 26,0 | 22,0 | 1,0% |
| 16 | CRI | 2311554111 MRV - Pro-soluto 214 | OPEA | IPCA + | 10,70% | 12,71% | 23,7 | 21,8 | 1,0% |
| 17 | CRI | 23F0918527 Creditas - 111 | VERT | IPCA + | 10,50% | 13,49% | 25,7 | 21,8 | 1,0% |
| 18 | CRI | 23L1438568 Tenda – Carteira Pro-soluto 265 | OPEA | IPCA + | 8,90% | 12,13% | 18,3 | 17,9 | 0,8% |
| 19 | CRI | 21E0407810 Gazit Malls | OPEA | IPCA + | 7,99% | 9,42% | 20,1 | 17,2 | 0,8% |
| 20 | CRI | Estoque Residencial Jardins, Vila Madalena e 23G1987539 Klabin | OPEA | IPCA + | 10,00% | 13,44% | 15,6 | 14,7 | 0,7% |
| 21 | CRI | 23F0918777 Creditas - 111 | VERT | IPCA + | 14,80% | 17,94% | 16,6 | 14,4 | 0,7% |
| 22 | CRI | 23L0109144Projeto Jardim das Perdizes | OPEA | IPCA + | 11,00% | 12,79% | 14,6 | 14,0 | 0,6% |
| 23 | CRI | 23F0923454 Creditas – 110 | VERT | IPCA + | 14,80% | 17,94% | 15,3 | 13,3 | 0,6% |
| 24 | CRI | 23L0109145Projeto Jardim das Perdizes | OPEA | IPCA + | 11,00% | 12,82% | 14,0 | 13,3 | 0,6% |
| 25 | CRI | 26C3684018 Creditas – 151 – Sênior A | PROV | IPCA + | 9,40% | 9,90% | 13,3 | 12,9 | 0,6% |
| 26 | CRI | 22D1068881 BlueCap - CD Itapeva | OPEA | IPCA + | 10,08% | 13,10% | 12,4 | 11,9 | 0,5% |
| 27 | CRI | 25D3754131Creditas – 154 - Sênior A | VERT | IPCA + | 8,64% | 9,37% | 11,6 | 11,1 | 0,5% |
| 28 | CRI | 23C1843006 MRV – Pro-soluto 153 | OPEA | IPCA + | 11,66% | 13,64% | 12,0 | 10,9 | 0,5% |
| 29 | CRI | 26A0024807 Galleria – 140 – Mezanino | PROV | IPCA + | 11,94% | 12,89% | 10,3 | 10,2 | 0,5% |
| 30 | CRI | 26E3078556 Creditas – 151 – Sênior B | PROV | IPCA + | 10,82% | 10,84% | 9,8 | 10,0 | 0,5% |
| 31 | CRI | 23C1843839 MRV – Pro-soluto 154 | OPEA | IPCA + | 11,66% | 13,65% | 10,9 | 10,0 | 0,5% |
| 32 | CRI | 24D2944088 Bemol – Home Equity | PROV | IPCA + | 9,00% | 10,37% | 9,7 | 8,8 | 0,4% |
| 33 | CRI | 25D3754174Creditas – 154 – Sênior B | VERT | IPCA + | 9,93% | 10,38% | 8,1 | 7,9 | 0,4% |
| 34 | CRI | 23E1576860 Creditas – 109 | VERT | IPCA + | 14,80% | 17,94% | 8,3 | 7,2 | 0,3% |
| 35 | CRI | 24C2137631 Creditas - 130 | VERT | IPCA + | 10,45% | 12,98% | 5,8 | 5,0 | 0,2% |
| 36 | CRI | 24A2483764Projeto Vila Prudente | OPEA | IPCA + | 10,74% | 12,31% | 5,0 | 4,9 | 0,2% |
| 37 | CRI | 23E1551135Creditas - 108 | VERT | IPCA + | 14,80% | 17,87% | 5,6 | 4,9 | 0,2% |
| 38 | CRI | 25D3754133 Creditas – 154 – Mezanino | VERT | IPCA + | 13,03% | 13,71% | 3,9 | 3,8 | 0,2% |
| 39 | CRI | 23F1528772 Creditas - 114 | VERT | IPCA + | 14,80% | 17,94% | 2,6 | 2,2 | 0,1% |
| 40 | CRI | 24K1813066Buriti - Loteamentos | RIZA | CDI + | 2,75% | 3,00% | 67,0 | 66,9 | 3,1% 2,7% |
| 41 | CRI 24C1693601 São Benedito - Harissa | 24L2031346 Trisul - Projeto Indianápolis | VERT | CDI + CDI + | 2,00% 3,40% | 2,47% 0,75% | 66,9 |
CARTEIRA ATUAL DO FUNDO:
Ao término do mês, o Fundo apresentava a seguinte carteira de ativos:
Planilha de fundamentos
| ATIVO | CÓDIGO DO ATIVO | DEVEDOR / ATIVO IMOBILIÁRIO | EMISSOR | INDEX. | TAXA AQUISIÇÃO | TAXA MTM² | SALDO AQUISIÇÃO (R$ milhões) | SALDO MTM (R$ milhões) | % DA CARTEIRA | |
| 46 | CRI | 25C4767379 MRV - Pro-soluto 429 | OPEA | CDI + | 3,50% | 3,50% | 18,1 | 18,1 | 0,8% | |
| 47 | CRI | 23B0584725 Tenda – Carteira Pro-soluto 122 | OPEA | CDI + | 6,00% | 6,08% | 13,2 | 13,1 | 0,6% | |
| 48 | CRI | 23B0808933 Plaenge III | VERT | CDI + | 3,25% | 3,25% | 12,2 | 12,3 | 0,6% | |
| 49 | CRI | 23B0808931 Plaenge III | VERT | CDI + | 3,25% | 3,25% | 11,4 | 11,5 | 0,5% | |
| 50 | CRI | 23B0808928 Plaenge III | VERT | CDI + | 3,25% | 3,25% | 10,9 | 10,9 | 0,5% | |
| 51 | CRI | 23B0584796 Tenda - Carteira Pro-soluto 142 | OPEA | CDI + | 6,00% | 6,08% | 9,8 | 9,7 | 0,4% | |
| 52 | CRI | 23B0808926 Plaenge II | VERT | CDI + | 3,25% | 3,25% | 9,4 | 9,4 | 0,4% | |
| 53 | CRI | 2311554281 | MRV – Pro-soluto 224 | OPEA | CDI + | 5,17% | 5,17% | 4,6 | 4,3 | 0,2% |
| 54 | CRI | 22L1603918Projeto Imobiliário Sorocaba | OPEA | CDI + | 5,75% | 5,21% | 3,0 | 3,0 | 0,1% | |
| 55 | CRI | 24A2477852 Projeto Freguesia do ó | OPEA | CDI + | 4,82% | 3,93% | 2,3 | 2,4 | 0,1% | |
| 56 | CRI | 23H3942620 MRV 112 | VERT | CDI + | 4,50% | 4,22% | 0,9 | 0,8 | 0,0% | |
| 57 | Fll | 6736926SN1 FII Cetipado DI + | CDI + | 1,90% | 1,90% | 25,0 | 25,0 | 1,1% | ||
| 58 | Fll | ICNE11 | 12,4 | 12,4 | 0,6% | |||||
| 59 | Fll | Carteira de Flls | 180,2 | 180,2 | 8,3% | |||||
| 60 | FlI | Flls - Gestão Kinea | 5,2 | 5,2 | 0,2% | |||||
| 61 | Ações | Carteira de ações | 20,7 | 20,7 | 0,9% | |||||
| 62 Imóveis | Carteira de imóveis | 13,3 | 592,7 | 27,2% | ||||||
| 63 | LCI | LCI | %CDI | 94,66% | 81,8 | 81,8 | 3,8% | |||
| 64 | Cx. Total | Títulos Públicos Federais | 181,7 | 181,7 | 8,3% | |||||
| 1.682,4 | 2.181,5 | 100,0% | ||||||||
- Taxa alvo praticada na aquisição das operações. Essa taxa considera deságios. 2. Taxa do ativo marcada a mercado, com base no manual de precificação do administrador.
ACOMPANHAMENTO DA CARTEIRA
Para mais informações, recomendamos aos investidores que acessem os hyperlinks, clicando nos códigos dos ativos listados na tabela da seção “Carteira de Ativos”. Por fim, recomendamos também os vídeos mensais com os comentários da gestão, os quais podem ser acessados em nosso canal cujo link segue abaixo:

Segue Link abaixo:
Gostaríamos de destacar que adicionamos um Dashboard interativo dos fundos no nosso site, onde podem ser encontradas diversas informações úteis da carteira e dos Fundos.
ASSISTA AO VÍDEO
ATUALIZAÇÃO MENSAL
JULHO 2026 FUNDO MULTIESTRATÉGIA
Cota do KNHF11 sobe 1,40%
Enquanto o IFIX caiu no mês
DASHBOARD INTERATIVO
PORTFÓLIO IMOBILIÁRIO
São Luiz (Torres I, II e III) Av. Juscelino Kubitschek, 1.830, São Paulo - SP
ABL: 15.083 m2
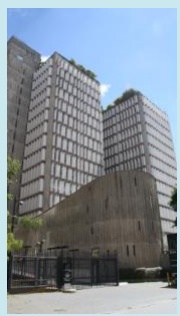
VALOR DE AVALIAÇÃO1: R$ 277.000.000
TIPO DE CONTRATO: Típico
VACÂNCIA FIN.: 0,00%
VACÂNCIA FÍS.: 0,00%
PARTICIPAÇÃO: 28,5%
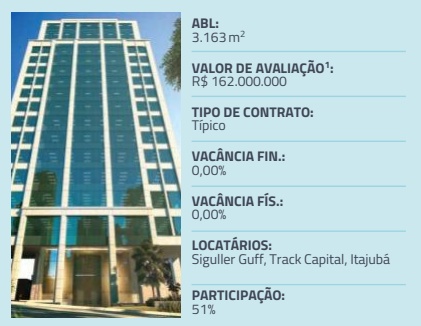
HL Faria Lima Avenida Horácio Lafer, 160 - São Paulo - SP
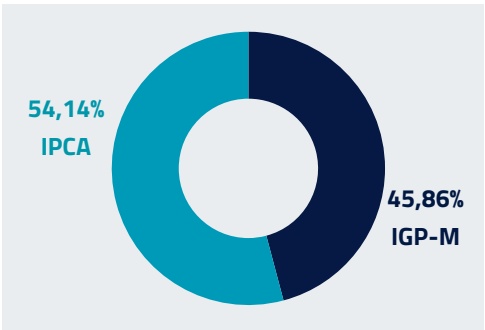
RECEITA POR ÍNDICE DE REAJUSTE
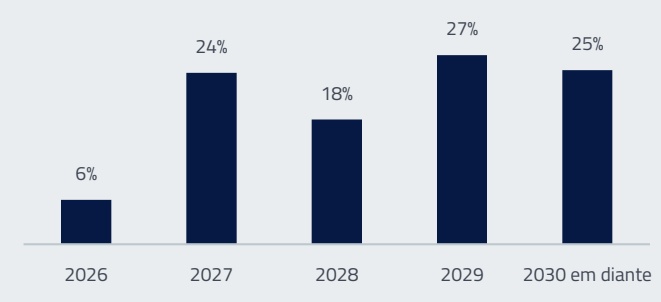
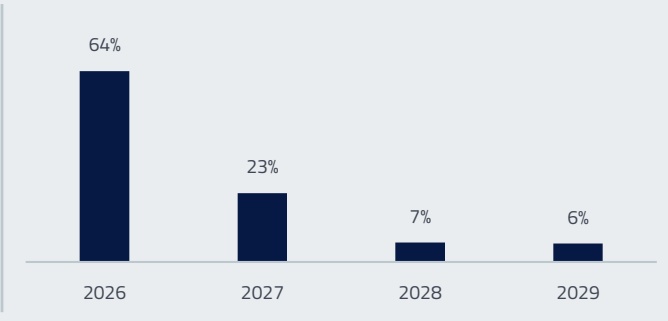
O Prazo Médio dos Contratos Firmados² pelo Fundo é de 7,38 anos. O Prazo Médio Remanescente³ dos contratos do fundo está em 2,75 anos com datas de vencimento e de revisionais nos próximos anos conforme gráficos abaixo.
CRONOGRAMA DE VENCIMENTO DOS CONTRATOS4
CRONOGRAMA DE REVISIONAL DOS CONTRATOS4
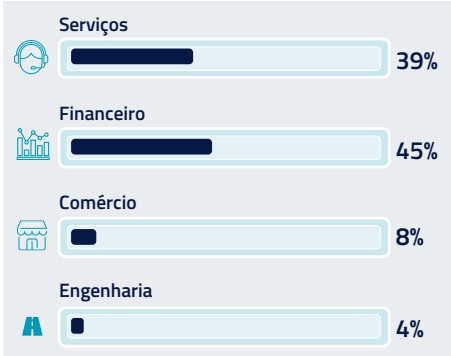
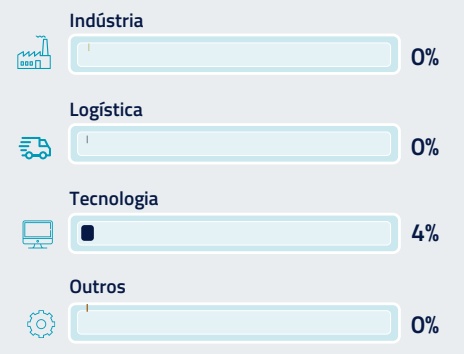
A carteira de imóveis do fundo possui 22 inquilinos distribuídos entre os setores ao lado:
DISTRIBUIÇÃO DOS CONTRATOS POR SETOR
- A avaliação patrimonial dos imóveis considera a participação do Fundo no ativo e foi elaborada pela empresa Colliers International, data base Junho/2026. 2. Cálculo realizado levando em consideração o início e o final dos contratos firmados pelo fundo. 3. Considera a data base do relatório gerencial como inicial e a data de término da vigência contratual como final. 4. Percentual sobre a receita total.
CARTEIRA IMOBILIÁRIA
EDIFÍCIO SÃO LUIZ
Localização
Avenida Presidente Juscelino Kubitschek, 1830 - São Paulo – SP
Lajes
952,63M², podendo ser interligado com as demais torres
Andar tipo
Planta eficiente com ótima iluminação natural com lease span de até 30 metros e previsão de banheiros adicionais e copa
Heliponto
Heliponto homologado
Tipologia
5 geradores de 750Kva cada com tanque de 1.000l, que atende 100% das áreas comuns e privativas, incluindo ar condicionado
Gerador
7 elevadores sociais modernizados com chamada antecipada e elevador de serviço independente
Automação e supervisão predial
Elevadores
Edifício Corporativo multiusuário
Central de monitoramento e segurança 24 horas, recepção independente para serviços e docas (motoboys, correio e obras)
Restaurante, hortifruti e cafeteria no Térreo
Ampla infraestrutura de serviços e lazer unidos por um espaçoso pátio e jardim com paisagismo Burle Marx
DIFERENCIAIS DO ATIVO
Um marco na cidade de São Paulo, marcado pela arquitetura da época e considerado uma obra de arte para a Cidade
Certificação Leed Operações GOLD
Estrategicamente localizado em região com variedade de restaurantes e serviços a alguns metros do Shopping JK e ao lado do Parque do Povo
Região servida de ciclovias e transporte público, a apenas 8 minutos a pé da Estação Vila Olímpia da CPTM e a 15 minutos do Aeroporto de Congonhas
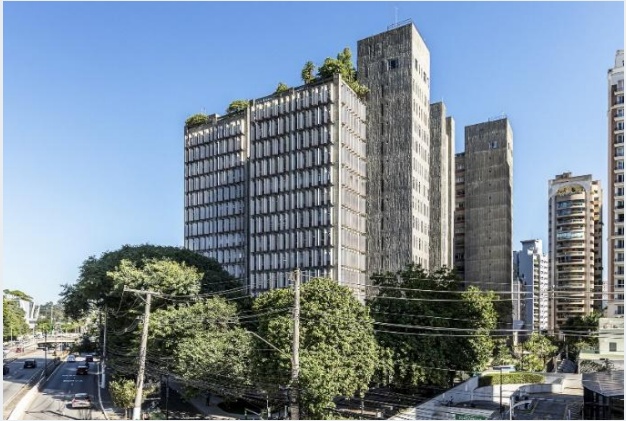
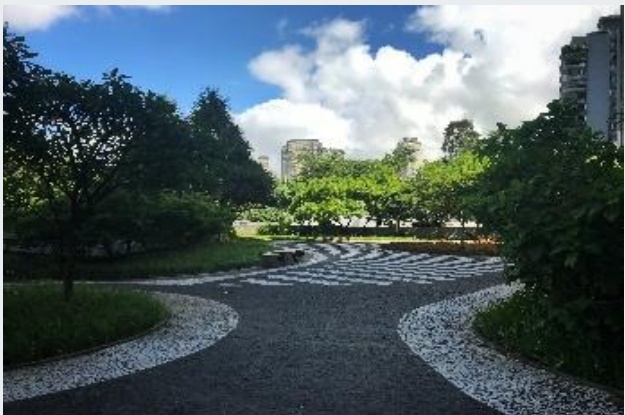
Para mais informações, acesse a página do ativo em nosso site clicando aqui.
CARTEIRA IMOBILIÁRIA
HL FARIA LIMA
| LocalizaçãoAvenida Horácio Lafer, 160 - São Paulo – SP | TipologiaEdifício Corporativo multiusuário |
|---|---|
| Lajes451,94M², podendo ser dividido em até 2 conjuntos | Elevadores4 elevadores equipados com sistema de chamada antecipada e acabamentode 1ª linha |
| LobbyLobby com pé-direito de 6,65m com decoração diferenciada | GeradorGerador para 100% do prédio incluindo áreas comuns e privativas |
| Pé direitoPé direito útil de 2,9m em todos os andares | Ar condicionadoSistema VRF individualizado por conjunto |
DIFERENCIAIS DO ATIVO
Localizado no quadrilátero mais cobiçado de São Paulo, na região da Faria Lima
Na área mais nobre do mais importante polo econômico-financeiro da América Latina, reunindo em seu entorno as sedes de grandes companhias nacionais e internacionais, renomados escritórios de advocacia e importantes empresas de tecnologia
Paisagismo projetado pelo renomado paisagista Benedito Abbud com Green Wall de 6m de altura
Projetado para melhorar a qualidade do ar no ambiente de trabalho e otimizar o uso da iluminação natural (todas as estações de trabalho são cercadas por grandes janelas)
Certificação Green Buiding Leed GOLD
5 subsolos de garagem com acesso exclusivo para visitantes com vallet
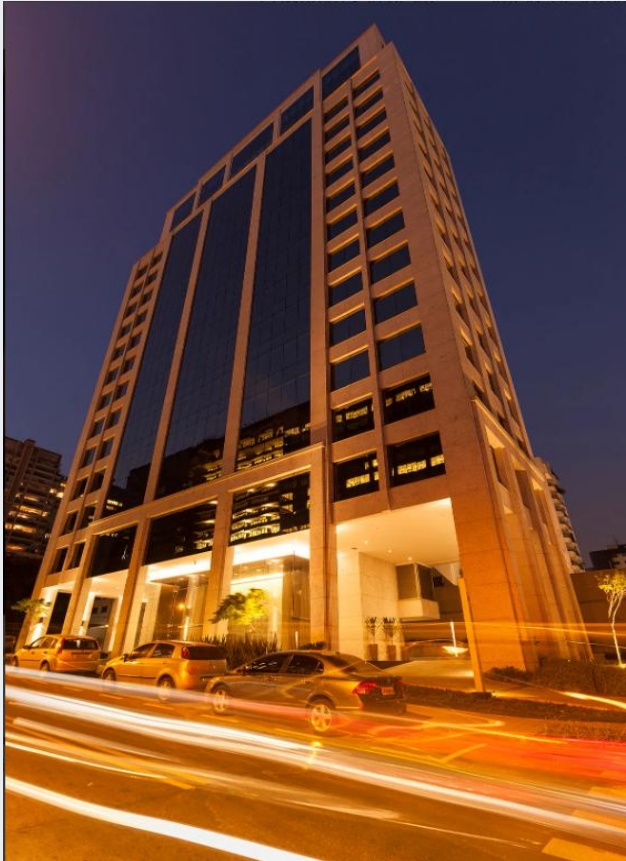
Para mais informações, acesse a página do ativo em nosso site clicando aqui.
PORTFÓLIO IMOBILIÁRIO – SHOPPINGS
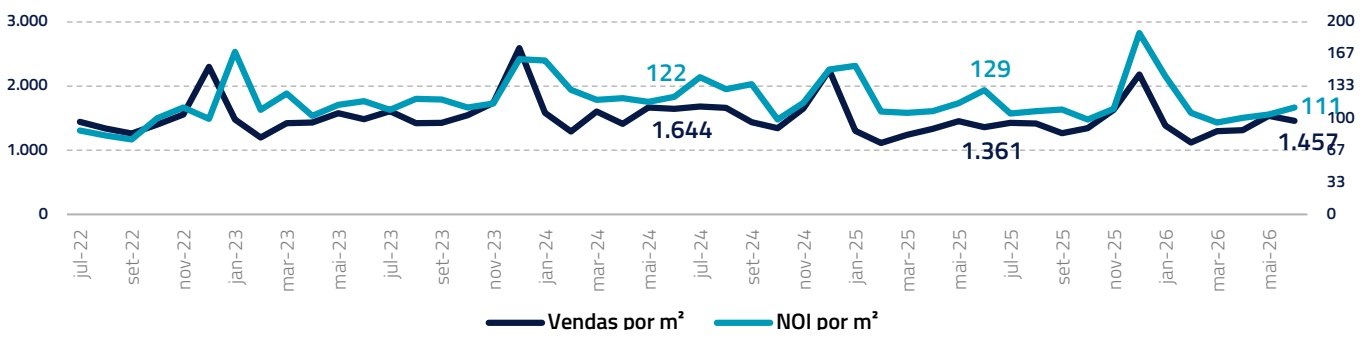
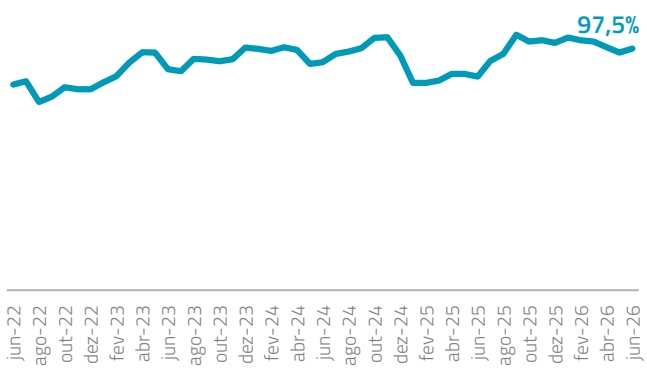
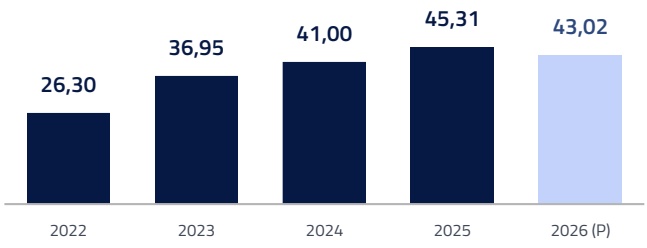
Trata-se de um imóvel com sólido desempenho operacional e localizado em uma das regiões de maior fluxo da cidade, próximo ao Centro da Cidade e de importantes Centros Universitários, como a Universidade Federal de Medicina e a Universidade de Uberaba. O ativo foi inaugurado em 1999 e conta com um fluxo anual de cerca de 5 milhões de pessoas, 3 milhões de veículos e vendas anuais acima de R$ 500 milhões. A ocupação do imóvel é elevada, próxima a 97,5%, e possui uma área de expansão em obras que trará impactos positivos aos indicadores do Imóvel. Com relação aos indicadores históricos, o Shopping Uberaba tem métricas de vendas e NOI (Resultado Operacional) crescentes nos últimos anos, conforme ilustram os gráficos de “Vendas e NOI por m²” e “NOI Anual do Shopping Uberaba (100%)”
Shopping Uberaba – Participação de 25% localizado na Avenida Santa Beatriz da Silva, 1501, São Benedito, Uberaba – MG
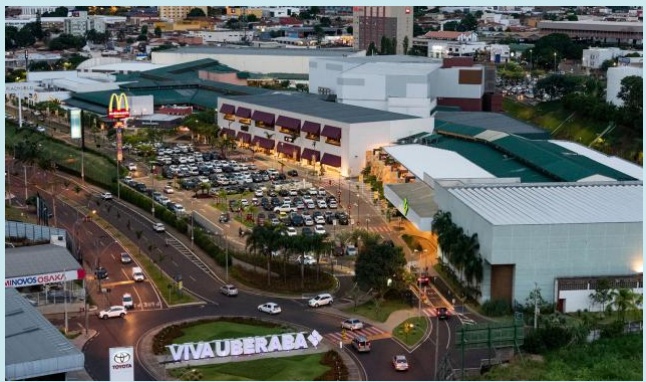
ABL: 31.575 m2
OCUPAÇÃO: 97,5%
VALOR DA TRANSAÇÃO: R$ 146,24 milhões
NOI ANUAL 2026 (100%): R$ 43,02 milhões
VENDAS E NOI POR M²
TAXA DE OCUPAÇÃO
NOI ANUAL DO SHOPPING UBERABA (100%)
PORTFÓLIO IMOBILIÁRIO – RESIDENCIAL
Em setembro/25, o fundo realizou a aquisição de 6 unidades residenciais no empreendimento Cidade Matarazzo, localizado na região da Av. Paulista em São Paulo – SP. As unidades totalizam aproximadamente 886 m² e foram adquiridas pelo valor de R$ 35.000,00 por m², representando um desconto bruto de 37% em relação às últimas vendas realizadas no empreendimento. O valor total da transação foi de cerca de R$ 31 milhões.
A estrutura da operação prevê que o vendedor possa comercializar, com exclusividade, as unidades, visando um ganho (earn out) pelo prazo de 12 meses extensível por mais 3 meses, mediante pagamento de uma renda mínima mensal para manter essa exclusividade. A gestão estima um ganho imobiliário acima de 20% a.a. com a venda das unidades.
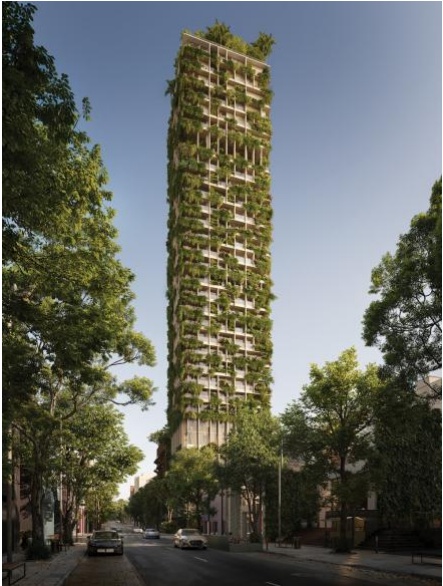
O ativo está localizado em uma das regiões mais valorizadas de São Paulo, com histórico recente de vendas superiores a R$ 50.000,00 por m² e elevada liquidez, evidenciada pela constante procura por compradores. Trata-se de um empreendimento residencial inserido no icônico complexo Cidade Matarazzo, que passou por um sofisticado processo de retrofit, responsável pela restauração do antigo Hospital e Maternidade Matarazzo. O complexo, situado nas proximidades da Avenida Paulista, reúne atributos singulares, como um hotel seis estrelas, uma área comercial de 25 mil m² e uma ampla área verde integrada ao entorno urbano. Essa combinação entre patrimônio histórico e infraestrutura contemporânea consolida o Cidade Matarazzo como referência na cidade, contribuindo para a valorização contínua das unidades e sustentando uma demanda qualificada e recorrente.
Por fim, a aquisição reforça o mandato do fundo de buscar operações diferenciadas e ativos prime, com potencial de valorização e geração de renda, alinhando-se à estratégia de diversificação e robustez do portfólio.
DETALHAMENTO - CARTEIRA DE FII:
Em mar/26, nossa carteira de cotas de FII apresentava os seguintes ativos:
| FUNDO | SALDO (R$ milhões) | % DA CARTEIRA DE FII |
|---|---|---|
| 4RIZAVIS 7 | 76,39 25,7% | |
| CSHG PRIME OFFICES 2 | 55,77 18,8% | |
| PÁTRIA MALLS 3 | 18,96 6,4% | |
| VINCI SHOPPING CENTERS | 18,41 6,2% | |
| VECTIS JUROS REAL 5 | 17,67 5,9% | |
| 6 | PÁTRIA CRÉDITO IMOBILIÁRIO ÍNDICE DE PREÇOS | 16,85 |
| ÍCONE FII 7 | 16,77 5,6% | |
| 8 | RIO BRAVO RENDA CORPORATIVA | 11,20 3,8% |
| 9 IRIDIUM FII | 10,93 3,7% | |
| 10 TG ATIVO REAL | 9,82 3,3% | |
| 11 HEDGE BRASIL SHOPPING | 7,54 2,5% | |
| 12 HSI MALLS | 6,71 2,3% | |
| 13 JHSF CIDADE JARDIM | 6,20 2,1% | |
| 14 JS REAL ESTATE MULTIGESTÃO = = = a | 5,41 1,8% ====. | |
| 15 KINEA EVEN I | 5,24 1,8% | |
| RBR PREMIUM RECEBÍVEIS 16 | 3,32 1,1% | |
| KINEA CREDITAS 17 | 2,44 0,8% | |
| RBR PROPERTIES 18 | 1,96 0,7% | |
| 19 ALIANZA TRUST RENDA IMOBILIARIA | 1,84 0,6% | |
| 20 JS RECEBÍVEIS IMOBILIÁRIOS FII | 1,78 0,6% n n = m | |
| 21 REC LOGÍSTICA | 0,94 0,3% | |
| 22 CLAVE ÍNDICE DE PREÇOS | 0,73 0,2% | |
| CENESP 23 | 0,34 | 0,1% |
| 24 HSI ATIVOS FINANCEIROS | 0,15 0,0% | |
| 25 | RIO BRAVO RENDA VAREJO | 0,04 0,0% |
| BRESCO LOGÍSTICA 26 | 0,03 0,0% | |
| 297,4 100% |
CARTEIRA DE AÇÕES
Em mar/26, nossa carteira de ações apresentava os seguintes ativos:
| TICKER ATIVO | SETOR | SALDO (R$ milhões) | % DA CARTEIRA DE AÇÕES | ||
|---|---|---|---|---|---|
| MRVE3 | MRVE3 | 8,21 | 34,2% | ||
| 2 … | ALOS3 | ALOS3 | 6,57 … | 27,4% | |
| 3 | TEND3 | TEND3 | 3,50 | 14,6% | |
| 4 = n = n = a = | MDNE3 | MDNE3 | 2,66 | 11,1% | |
| 5 | CYRE3 | CYRE3 | 1,70 | 7,1% | |
| 6 = = = = = = = = = = | DIRR3 » = = = = = = = = | DIRR3 = = = = = = = = = | 1,04 …… | 4,3% | |
| 7 | CYRE4 | CYRE4 | 0,30 | 1,2% | |
| 24,0 | 100,0% |
CARTEIRA DE CRI
TIPO DE ATIVO
| Devedor / Ativo | UF | Descrição | Garantias* |
|---|---|---|---|
| Bemol – Home Equity | AM | CRI baseado em uma carteira de créditos de Home Equity originados pela varejista Bemol, empresa de 81 anos de história com foco na região norte do Brasil. Apesar de sua principal atividade ser o varejo, a Bemol possui um histórico sólido na prestação de serviços financeiros. A operação conta com uma subordinação de 20% da carteira e possui as garantias de Alienação Fiduciária dos imóveis e seguros relacionados aos créditos da carteira. | AF e Seguros |
| BLOG - CDs Nordeste | PE, BA e CE | A operação de CRI em questão envolve o financiamento da aquisição de quatro galpões logísticos localizados em Recife, Camaçari e Fortaleza por um fundo de investimento imobiliário focado em galpões logísticos. Os imóveis se encontram plenamente ocupados, o que traz uma fonte estável de receita, e o CRI foi estruturado com um Loan-to-Value (LTV) saudável. Como garantias, a operação conta com Alienação Fiduciária de Imóveis, Alienação Fiduciária de cotas da SPE detentora dos ativos, além da Cessão Fiduciária de recebíveis dos contratos de locação dos imóveis. | AF, AF de Cotas e CF |
| BlueCap - CD Itapeva | MG | A operação é baseada no desenvolvimento de um galpão logístico em Itapeva-MG, cidade próxima a Extrema-MG. O CRI tem como garantias: (i) alienação fiduciária do terreno e benfeitorias; (ii) cessão fiduciária de recebíveis futuros; (iii) alienação fiduciária de cotas da SPE; (iv) e fundo de reserva. A série adquirida tem natureza júnior na operação. | AF, CF, AF de cotas e FR |
| BROF - Ed. E-Tower | SP | CRI para financiar a aquisição de cotas de um fundo imobiliário que detém lajes corporativas no Ed. E-Tower por um fundo de investimento imobiliário listado na B3. O ativo tem uma tipologia AAA e está localizado na Vila Olímpia em São Paulo – SP. A operação conta com as garantias de Alienação Fiduciária das cotas do Fll E-Tower, Cessão Fiduciária dos dividendos do Fll e Cessão Fiduciária de contratos de locação de outros dois ativos detidos pelo fundo devedor. | AF de cotas e CF |
| Buriti Loteamentos | O CRI é baseado em uma carteira de recebíveis de 2 loteamentos desenvolvidos pelo Grupo Buriti. A operação conta com as garantias de Cessão Fiduciária dos recebíveis e Alienação Fiduciária de cotas das SPEs dos empreendimentos, além de aval das empresas do Grupo e dos acionistas. A carteira que é garantia possuirá uma cobertura mínima de 130% além de outros covenants financeiros. | AF de cotas, CF e Aval | |
| Creditas 108, 109, 110, 111, 114,130 e 154 | Vários | CRIs baseados em carteiras de recebíveis de empréstimos de Home Equity, originadas pela Creditas. As carteiras que lastreiam os CRls são muito diversificadas e com LTV baixo, possuindo risco de crédito adequado. | AF e Subordinação |
| Estoque Residencial Curitiba | PR | 0 CRI é baseado em um estoque pronto de uma incorporadora e construtora de altíssimo padrão atuante na cidade de Curitiba – PR. A empresa devedora tem mais de 40 anos de mercado e possui marca renomada na região em que opera. A operação conta com as garantias de Alienação Fiduciária de unidades prontas, Cessão fiduciária futura da venda de unidades, um fundo de reserva e aval corporativo e dos sócios pessoas físicas. | Aval, AF, CF e FR |
| Estoque Residencial Jardins, Vila Madalena e Klabin | SP | CRI baseado no estoque residencial de três projetos de alto padrão localizados nos bairros Jardins, Vila Madalena e Chácara Klabin em São Paulo – SP. Os projetos foram realizados por uma incorporadora experiente no mercado de São Paulo e com histórico de obras bem sucedidas. A operação conta com as garantias de Aval da Holding do grupo e dos sócios, Alienação Fiduciária das cotas das SPEs, Cessão Fiduciária e Alienação Fiduciária das unidades em estoque e um Fundo de Reserva. | Aval, AF, CF, AF de Cotas e FR |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.
CARTEIRA DE CRI
TIPO DE ATIVO
| Devedor / Ativo | UF | Descrição | Garantias* |
|---|---|---|---|
| FII Ícone | SP | FIIpossuiparticipação,comretornopreferencial,de80%emtrêsSPEscomempreendimentos residenciais em desenvolvimento pela Mitre Realty Empreendimentos e Participações S.A. na cidade de São Paulo. A operação prevê pagamentos mensais de juros e prazo de 48 meses. Adicionalmente, conta com covenant de cobertura relacionado aos recebíveis e estoque dos empreendimentos. | - |
| Gazit Malls | SP | Operação baseada na atividade de cinco shoppings localizados no estado de São Paulo e detidospeloFIIGazitMalls.OCRIcontacomgarantiadacessãofiduciáriadosrecebíveisdesses Shoppingseumfundodereserva. | CF e FR |
| GS Souto II e III | MG | A operação, que contou com o auxílio e expertise do time de Infraestrutura da Kinea na sua avaliação e construção, é baseada no financiamento de projetos de centrais geradoras de energiainstaladaspeloGrupoGSSouto,companhiaespecializadanosegmentodeconstrução, operação e desenvolvimento de unidades de geração de energia, com bom histórico. A estrutura conta com fortes mecanismos de controle, dentre eles uma cobertura mínima de 120%dovalordasparcelasmensaisduranteoperíododeamortizaçãodoCRIefundodejuros para o período pré-operacional. Além disso, o CRI conta com as garantias de (i) Alienação Fiduciária de Ações das SPEs relacionadas aos projetos e (ii) de equipamentos utilizados, (iii) CessãoFiduciáriadeContratosdeGeraçãoDistribuída e(iv)deLocaçãoe(v)Fiançadossócios dadevedoraedeoutrasempresasdomesmogrupoeconômico. | AF, AF de Cotas, CF e Fiança |
| MRV 112 | - | OperaçãocomriscodecréditodaincorporadoraMRVquetemcomolastroofinanciamentode projetos residenciais de baixa renda. A operação conta com garantia de promessa de cessão fiduciáriaderecebíveis. | CF |
| MRV Pró-Soluto 153, 154, 214 e 224 | - | A operação é baseada em uma carteira de créditos Pró-Soluto cedida pela MRV. O CRI tem natureza subordinada e conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reservacomobrigaçãoderecomposiçãodestepelaMRV. | FR |
| MRV Pró-Soluto 429 | - | AoperaçãoébaseadaemumacarteiradecréditosprosolutocedidapelaMRV.OCRIcontacom um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportarinadimplênciasnacarteira,incluindofundodereservacomobrigaçãoderecomposição destepelaMRVesubordinação. | FR e Subordinação |
| Plaenge III | PR e MS | A operação é baseada na aquisição de terrenos para a construção de projetos residenciais de alto padrão nas cidades de Campo Grande - MS e Maringá - PR. O CRI tem como garantia a Alienação Fiduciária dos terrenos dos Projetos, Alienação Fiduciária das eventuais unidades remanescentes após a entrega e quitação do plano empresário, Cessão Fiduciária dos recebíveisdosprojetoseFiançadosacionistasedogrupo. | AF, CF e Fiança |
| Projeto Freguesia do Ó | SP | O CRI ébaseado no financiamento à construção de umprojeto residencial no bairroFreguesia doÓemSãoPaulo-SP,por umaincorporadoracomboas métricas operacionais.Aoperação conta com as garantias de Alienação Fiduciária de Imóveis, Alienação Fiduciária de Cotas, CessãoFiduciáriadeRecebíveiseAvaldogrupodevedor. | AF, AF de Cotas, CF e Aval |
| Projeto Imobiliário Sorocaba | SP | Operação para financiar a construção de um empreendimento residencial na cidade de Sorocaba - SP. O CRI conta com as garantias de Alienação fiduciária de quotas do projeto, CessãofiduciáriadosRecebíveisdoprojeto,AlienaçãoFiduciáriadeunidadesfuturasdoprojeto, AlienaçãoFiduciáriadeimóveisprontoseAvaldosSóciosdaempresadevedora. | AF de quotas, CF, AF e Aval |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.
CARTEIRA DE CRI
TIPO DE ATIVO
| Devedor / Ativo | UF | Descrição | Garantias* |
|---|---|---|---|
| Projeto Jardim das Perdizes | SP | O CRI é lastreado na aquisição de CEPACs pela Windsor, proprietária do projeto Jardim das Perdizes, localizado em São Paulo capital. Os projetos desenvolvidos no micro bairro tiveram ótimavelocidadedecomercializaçãoepatamardevendas.Aoperaçãocontacomasgarantias deAlienaçãoFiduciáriadeterrenos,AlienaçãoFiduciáriadeCEPACseAvaldossócios.. | AF de terrenos, AF de CEPACse Aval |
| Projeto Vila Prudente | SP | CRIébaseadonofinanciamentoàconstruçãodeumprojetoresidencialnobairroVilaPrudente em São Paulo - SP. A operação conta com as garantias de Alienação Fiduciária de Imóveis, AlienaçãoFiduciáriadeCotas,CessãoFiduciáriadeRecebíveiseAvaldogrupodevedor. | AF, AF de cotas, CF e Aval |
| Tenda -Carteira Pro-soluto 122, 142 e 448 | Vários | OCRIébaseadoemumacarteiradecréditospró-solutocedidaporumaincorporadoralistadae conta com amplo excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, além de um fundo de reserva significativo comobrigaçãoderecomposiçãopelaempresa. | FR |
| São Benedito -Harissa | MT | Operação baseada em dois projetos localizados na região metropolitana de Cuiabá que estão sendo desenvolvidos pela São Benedito, incorporadora experiente na região e com bom históricooperacional.OCRIcontacomasgarantiasdeAlienaçãoFiduciáriadeImóveis,Cessão Fiduciária de Recebíveis,Alienação Fiduciária de Cotas e Aval do acionista e das empresas do grupo devedor, além de contar com um estoque de imóveis prontos como garantia complementar. | AF, CF, AF de Cotas e Aval |
| Trisul -Projeto Indianápolis | SP | O CRI ébaseado no financiamento ao Terreno de umprojeto residencial no bairro Moema em São Paulo - SP, com pagamento via Permuta Financeira pela incorporadora listada Trisul. A operação conta com as garantias de Alienação Fiduciária de Terreno, Alienação Fiduciária de CotasdasSPEsdoprojetoeFiançadaTrisul. | AF, AF de Cotas e Fiança |
| VGRI -Escritórios SP | SP | O CRI em questão é relacionado ao financiamento da aquisição de um portfólio de cinco edifícios corporativos localizados emSão Paulo por umFundo deInvestimento Imobiliário.Os imóveis incluem o Ed. Brazilian Financial Center (BFC), o Ed. Cidade Jardim, o Ed. Burity, o Ed. Transatlântico e o Ed. Volkswagen, todos com bons níveis de ocupação. As garantias da operação incluem a Alienação Fiduciária dos imóveis, Cessão Fiduciária de recebíveis provenientes dos contratos de locação dos imóveis e um Fundo de Reserva. Por fim, destacamosqueaoperaçãocontacomumLoan-to-Value(LTV)confortável,de59%. | AF, CF e FR |
| FGR | GO | OCRIrepresentaumaoperaçãoestruturadacomriscodecréditovinculadoaumacarteirade recebíveisoriginadosdavendadecasas emcondomíniosfechados,desenvolvidospelaFGR. AFGRéuma incorporadora econstrutora commais de40anos deexperiência,reconhecida pelaforteatuaçãonoCentro-Oestebrasileiro.Acarteiraqueservedelastroparaaoperaçãoé composta por nove empreendimentos, sendo o principal deles o Jardins Lyon (condomínio residencial fechado de casas localizado nos arredores de Goiânia (GO), atualmente em fase final de entrega e com 100% das unidades comercializadas). Além disso, a operação conta com as garantias de Alienação Fiduciária das Cotas das SPEs dos projetos, Alienação Fiduciáriadosimóveislastrodacarteira,Fundo dereservaeAvaldaHoldingdogrupoedos sócios. | AF, AF de Cotas, FR e Aval |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.
CARTEIRA DE CRI
TIPO DE ATIVO
| Devedor / Ativo | UF | Descrição | Garantias* |
| Aoperação foi estruturada como suporte e aexpertisedo time de Infraestrutura da Kinea na | |||
| avaliação e na construção da estrutura do CRI. Trata-se do financiamento de plantas solares | |||
| para geração de energia elétrica pelo grupo Brasol. O portfólio, totalmente operacional, está | |||
| Brasol I | - | distribuídoentreGoiás,MinasGerais,MatoGrossoeDistritoFederal,comcapacidadeinstaladade47MWp.OCRIcontacomumconjuntorobustodegarantias,incluindocessãofiduciáriados | AF, AF de Cotas, CF, FR e Aval |
| recebíveis dos projetos, alienação fiduciária das cotas da SPE, alienação fiduciária dos | |||
| equipamentos, fundodereservaeavaldosócio.Alémdisso,aestruturacontemplacovenants | |||
| específicosparareforçarasegurançadaoperação |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.
NOSSOS FUNDOS IMOBILIÁRIOS
KNUQ11
Fundo de CRI que busca retornos atrativos em um patamar de risco/retorno superior aos demais produtos da classe com investimento em ativos pós-fixados.

Fundo de CRI com ativos de baixo risco e pós-fixados.
Saiba mais
KNCR11

Saiba mais
KNIP11
KNSC11

Fundo de investimento com foco em operações de financiamento (CRI), tanto pós-fixados quanto indexados a índices de preços.
Fundo desenvolvido em parceria com a fintech Creditas, com foco em operações de CRI no segmento residencial pulverizado
Saiba mais

Fundo de CRI com ativos de baixo risco e indexados a índices de preços.
KCRE11
Saiba mais
Saiba mais
Saiba mais

KNHF11
Fundo com uma gestão ativa multidisciplinar, contando com uma carteira composta por diferentes ativos do setor imobiliário e gerida por diferentes equipes da Kinea.
/>
Saiba mais
KNHY11
Fundo de CRI que busca retornos atrativos em um patamar de risco/retorno superior aos demais produtos da classe com investimento em ativos indexados à inflação.

NOSSOS FUNDOS IMOBILIÁRIOS DE PAPEL
AUM total: R$ 27,9 bi
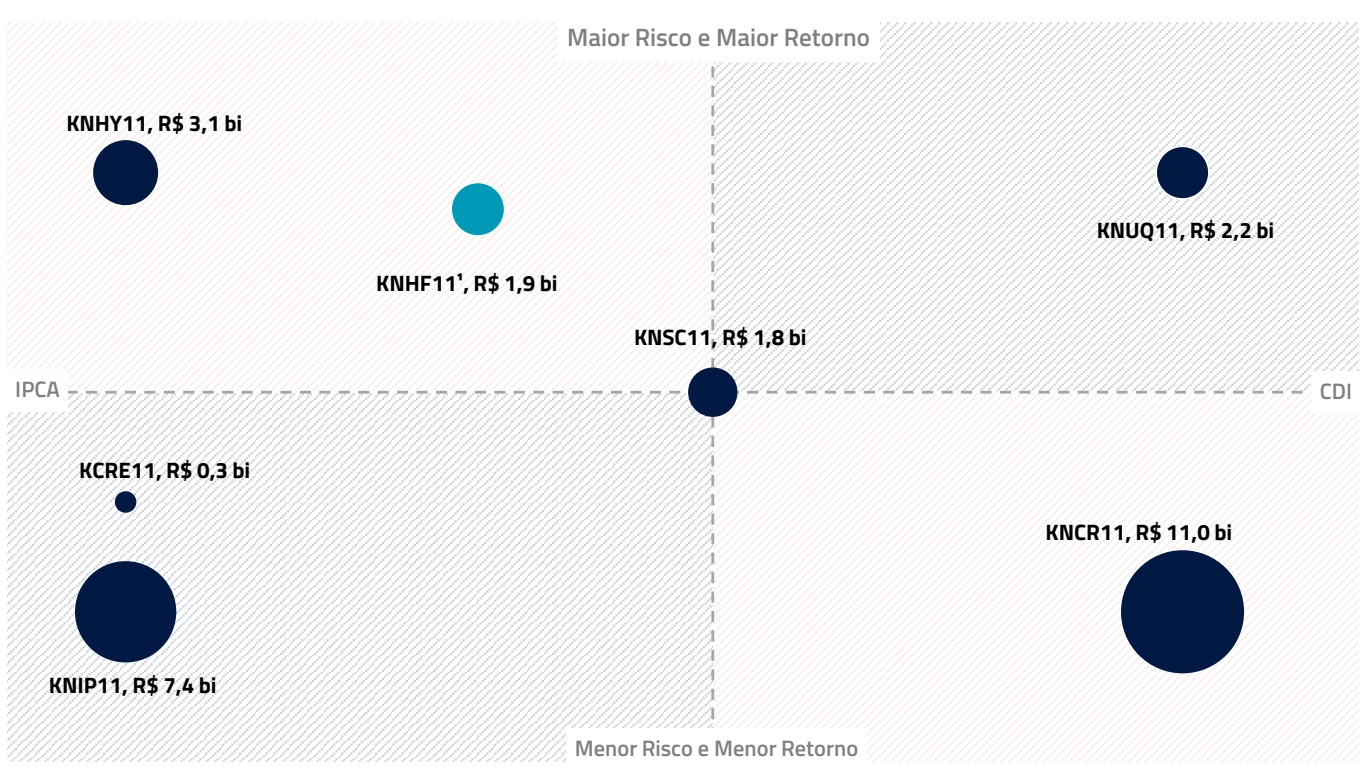
- ¹Fundo multiestratégia com a carteira, atualmente, predominantemente alocada em CRI
Kinea
uma empresa

Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
Rua Minas de Prata, 30 – Itaim Bibi
CEP: 04552-080 - São Paulo – SP