
Relatório Gerencial KNHY11 de setembro de 2026
Relatório Gerencial do Kinea High Yield CRI (KNHY11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 09/10/2026. No pregão de 03/11/2026, a cota do KNHY11 fechou a R$ 88,05, com P/VP de 0,88 (valor patrimonial de R$ 100,04 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,90% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 3,1 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.130.708/0001-28
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 09/10/2026 18:47
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
/>
/>
/>
KINEA HIGH YIELD - KNHY11 I M O B I L I Á R I O CRI
PLANILHA DE FUNDAMENTOS
Setembro de 2026
OBJETIVO DO FUNDO
O portfólio é dedicado ao investimento em Ativos de renda fixa de natureza Imobiliária, especialmente em Certificados de Recebíveis Imobiliários ("CRI"), predominantemente indexados à inflação.
Diversificação
Gestão Profissional
Alocações
Dividendos Mensais
PLANILHA DE FUNDAMENTOS
PATRIMÔNIO LÍQUIDO
R$ 3,12 bilhões
COTA PATRIMONIAL EM 30/09/26
R$ 100,04
COTA MERCADO EM 30/09/26
R$ 94,75
NÚMERO DE COTISTAS
27.439
DIVIDENDOS A PAGAR EM 14/10/26
R$ 0,70/cota
MÉDIA DIÁRIA DE LIQUIDEZ
R$ 3,93 milhões
TAXA MÉDIA DO FUNDO (MTM)
IPCA + 12,00% a.a.
POSIÇÃO AO FINAL DO PERÍODO
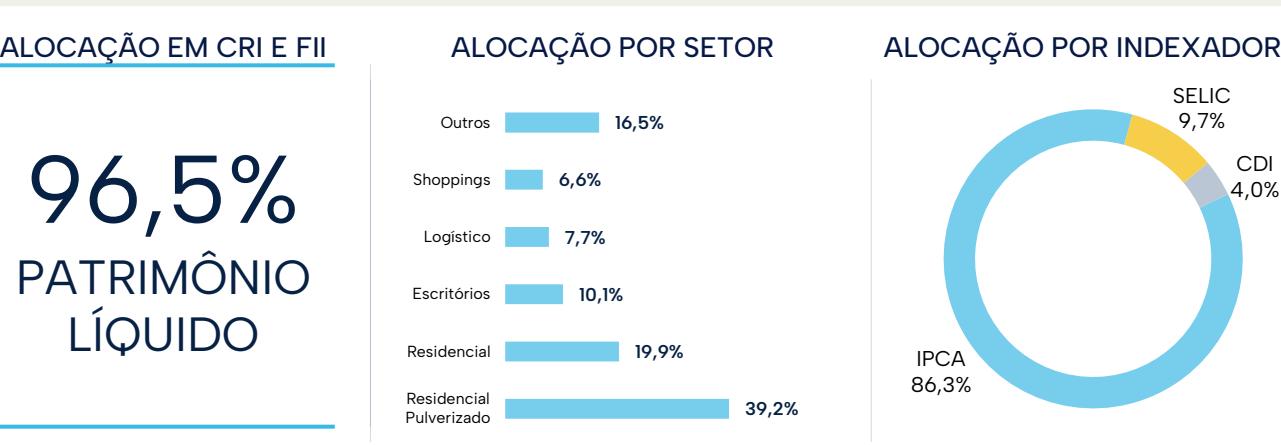
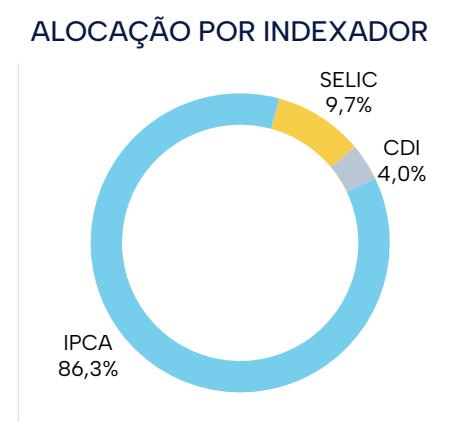
Ao fim de setembro, o Kinea High Yield apresentava alocação, em relação ao seu patrimônio, de 96,5% em ativos alvo e 10,3% em instrumentos de caixa. A parcela investida em CRI em IPCA corresponde a 91,9% do patrimônio do Fundo, com uma remuneração média (MTM) de IPCA + 12,00% a.a. e com um prazo médio de 6,7 anos. Já o montante investido em CRI em CDI corresponde a 4,3% do patrimônio, com uma remuneração média (MTM) de CDI + 3,90% a.a. e com um prazo médio de 0,1 anos. Para mais detalhes, favor ver a seção "Resumo da Carteira".
DISTRIBUIÇÃO DE DIVIDENDOS
Os dividendos referentes a setembro, cuja distribuição ocorrerá no dia 14/10/2026, são de R$ 0,70 por cota e representam uma rentabilidade, isenta do imposto de renda para as pessoas físicas, de 0,68% considerando a cota média de ingresso de R$ 103,00, que corresponde a 63% da taxa DI do período (74% do CDI considerando o gross-up do IR à alíquota de 15%). Para mais informações sobre os resultados do fundo, favor verificar a seção "Informações Contábeis" deste relatório.
ALOCAÇÃO ATUAL
96,5%
PATRIMÔNIO LÍQUIDO
20/06/2018
Início do fundo
1,60% a.a.
Taxa de administração
não há
Taxa de performance
Intrag DTVM Ltda
Administrador
Kinea Investimentos Ltda.
Gestor
Qualificado
Tipo de Investidor

/>
/>
/>
/>
/>
PRINCIPAIS MOVIMENTAÇÕES NA CARTEIRA
Neste mês, realizamos investimentos em novas operações no montante de R$ 44,8 milhões. Mais detalhes são apresentados abaixo:
| Devedor | Volume (R$ milhões) | Taxa | Descrição | Garantias | |
|---|---|---|---|---|---|
| Galleria – 140 – Mezanino | 21,7 | IPCA + 12,49% | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais ("Home Equity"), originada pela Galleria Bank, uma das maiores plataformas online de home equity do Brasil, sendo 100% focada nesse segmento e atuante desde 2019. A carteira que lastreia o CRI é diversificada e possui LTV baixo (~38%), apresentando risco de crédito adequado. | AF e Subordinação | |
| Proj. Beach | 16,7 | CRI baseado no financiamento à construção de projetos residenciais de alto padrão da incorporadora Setai, de João Pessoa – PB. A empresa atua na região desde a década de 90 e já entregou mais de 120 projetos nos segmentos Minha Casa Minha Vida e alto padrão. IPCA + 11,50% operação conta com as garantias de Alienação Fiduciária do terreno e de unidades residenciais, Alienação Fiduciária de Cotas da SPE, Cessão Fiduciária recebíveis dos projetos, Fundo de obras e aval dos sócios e da holding do grupo. | AF, AF de Cotas, CF e Aval | ||
| Crediblue – 159 – Mezanino | 5,2 | CRI baseado em uma carteira de recebíveis empréstimos de Home Equity, originadas pela Crediblue. IPCA + 11,94% A carteira que lastreia o CRI é diversificada e com LTV baixo (por volta de 45%), possuindo risco de crédito adequado. | AF e Subordinação | ||
| Projeto Ori Praça da Árvore | 1,2 | IPCA + 10,70% | CRI baseado no financiamento à construção de um projeto residencial sendo desenvolvido pela Paes & Gregori no bairro Mirandópolis em São Paulo – SP. A operação conta com as garantias de Alienação Fiduciária das Cotas da SPE do projeto, Alienação Fiduciária dos Imóveis, Cessão Fiduciária dos recebíveis do empreendimento e aval dos sócios do grupo controlador. | AF, AF de Cotas, CF e Aval | |
| TOTAL | 44,8 | IPCA + 12,01% | |||


ACOMPANHAMENTO DA CARTEIRA
Para maiores informações, recomendamos aos investidores que acessem os hyperlinks, clicando nos códigos dos ativos listados na tabela da seção "Carteira de Ativos". Por fim, recomendamos também os vídeos mensais com os comentários da gestão, os quais podem ser acessados em nosso canal cujo link segue abaixo:
Gostaríamos de destacar que adicionamos um Dashboard interativo dos fundos no nosso site, onde podem ser encontradas diversas informações úteis da carteira e dos Fundos. Segue link abaixo:
/>


RESUMO DA CARTEIRA
Os dados da carteira são atualizados diariamente na página do Kinea High Yield , na seção Cota Diária .
| MTM | Taxa Média Aquisição | Prazo Médio | Duration | |||
|---|---|---|---|---|---|---|
| CRI | 4,3% | CDI + | 3,90% | 3,89% | 0,1 | 0,0 |
| CRI | 91,9% | Inflação + | 12,00% | 10,91% | 6,7 | 3,6 |
| CRI | 0,3% | Prefixado | -0,04% | 0,02% | 1,2 | 4,6 |
| Caixa | 10,3% | %CDI | 100% (-) IR | 100% (-) IR | 0,0 | 0,0 |
| Total | 106,8% | 6,2 | 3,3 |
96,5% PATRIMÔNIO LÍQUIDO
NEGOCIAÇÃO E LIQUIDEZ
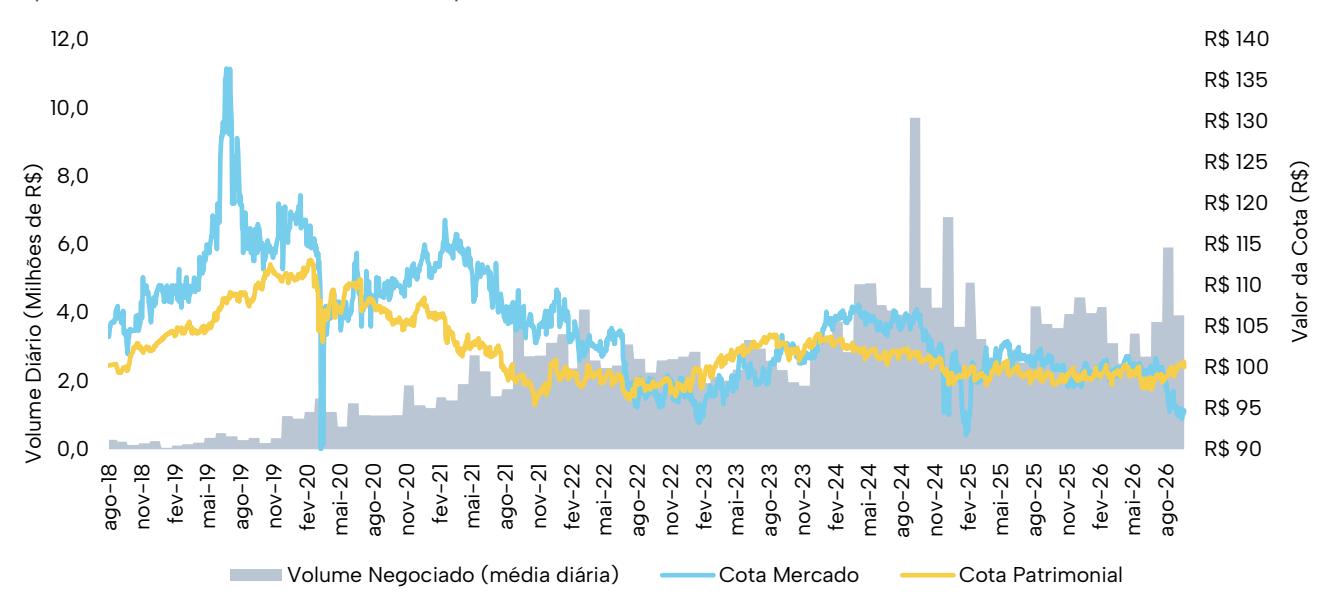
No mês, foi transacionado um volume de R$ 82,53 milhões, correspondendo a uma média de aproximadamente R$ 3,93 milhões por dia.


Setembro de 2026
INFORMAÇÕES CONTÁBEIS
Para apuração do resultado, considera-se os rendimentos apropriados através do regime contábil de competência, que compreendem juros e correção monetária dos ativos, deduzidos da taxa administração, custódia e demais custos de manutenção do Fundo. Adicionalmente, são excluídos os efeitos de marcação a mercado (MTM) dos títulos, sejam eles positivos ou negativos, tal como descrito nas Demonstrações Financeiras e Relatório Complementar.
| DRE (R$ milhões) | out/25 nov/25 dez/25 | jan/26 | fev/26 mar/26 abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | set/26 | ||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Resultado CRI | 32,4 | 31,8 | 19,4 | 32,7 | 31,2 | 42,9 | 32,1 | 48,8 | 44,8 | 37,7 | 27,7 | 21,5 |
| Resultado FII | 0,5 | 0,5 | 0,6 | 0,8 | 0,4 | 1,0 | 0,6 | 0,7 | 0,2 | 0,9 | 0,2 | 0,0 |
| Resultado LCI | 1,2 | 1,0 | 0,6 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado Instr. Caixa | 2,0 | 1,0 | 0,9 | 1,0 | 0,7 | 0,8 | 1,0 | 0,9 | 1,3 | 1,5 | 2,1 | 2,8 |
| Despesas do fundo | -4,6 | -3,9 | -4,4 | -4,3 | -3,5 | -5,2 | -4,1 | -4,3 | -4,2 | -4,6 | -4,2 | -4,2 |
| Outras Receitas | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado Líquido | 31,5 | 30,4 | 17,2 | 30,1 | 28,8 | 39,6 | 29,6 | 46,1 | 42,2 | 35,6 | 25,8 | 20,1 |
| Distribuição no mês | 31,3 | 30,2 | 31,2 | 29,9 | 28,1 | 34,3 | 35,8 | 40,5 | 37,4 | 37,4 | 28,1 | 21,8 |
| Resultado por cota (R$) | 1,00 | 0,97 | 0,55 | 0,96 | 0,92 | 1,27 | 0,94 | 1,48 | 1,35 | 1,14 | 0,82 | 0,64 |
| Distribuição por cota (R$) | 1,00 | 0,97 | 1,00 | 0,96 | 0,90 | 1,10 | 1,15 | 1,30 | 1,20 | 1,20 | 0,90 | 0,70 |
Resultado Gerado no mês
R$ 0,64/cota
Resultado Distribuído no mês R$ 0,70/cota
Reserva Acumulada não distribuída¹
R$ 0,39/cota
¹Como parte dos processos de validação e auditoria do fundo, a gestão, em conjunto com o administrador, identificou um erro no cálculo do accrual (apropriação) de juros de um CRI, que representam cerca de 1,1% do Patrimônio. Esse erro gerou um resultado superior em cerca de 2,5 centavos por mês nos meses de abril, maio e junho de 2026. Os valores já foram ajustados na DRE acima, com o ajuste equivalente na Reserva Acumulada.
Para melhor orientar os investidores, informamos que os CRI atrelados à inflação presentes na carteira refletem, aproximadamente, as variações do indexador IPCA referentes aos dois meses anteriores à apuração de resultados. Ilustrativamente, portanto, os resultados apurados ao longo do mês de setembro (a serem distribuídos aos investidores em outubro) refletem aproximadamente as variações do IPCA de julho (0,07%) e de agosto (-0,32%). A deflação de agosto foi causada principalmente pelo Bônus de Itaipu, um desconto pontual creditado nas contas de luz emitidas no mês, que derrubou a tarifa de energia elétrica residencial em 7,63%. Esse cenário de deflação pontual levou a uma redução dos rendimentos do Fundo. Em uma visão prospectiva, a projeção mais recente disponível para setembro aponta para uma inflação mensal elevada, da ordem de 0,72% no período. O último relatório do Boletim Focus indica que a mediana das projeções dos economistas de mercado para o IPCA está em 5,01% a.a. para 2026 e 4,30% a.a. em 2027, representando um pequeno incremento em relação às estimativas anteriores de mercado.


/>
Setembro de 2026
CNPJ: 30.130.708/0001-28
RENDIMENTOS MENSAIS
Rentabilidade do Fundo nos últimos 12 meses, considerando a distribuição de rendimento e tomando como base a média ponderada dos valores praticados nas emissões de cotas.
| Valores de referência | Cota Média de Ingresso R$ 103,00 | ||||||
|---|---|---|---|---|---|---|---|
| Período | Resultado Gerado (R$) | Dividendo (R$) | Rent. Fundo | Taxa DI | %Taxa DI | %Taxa DI Gross-up | |
| set/26 | 0,64 | 0,70 | 0,68% | 1,08% | 63% | 74% | |
| ago/26 | 0,82 | 0,90 | 0,87% | 1,09% | 80% | 94% | |
| jul/26 | 1,14 | 1,20 | 1,17% | 1,22% | 96% | 113% | |
| jun/26 | 1,35 | 1,20 | 1,17% | 1,12% | 104% | 122% | |
| mai/26 | 1,48 | 1,30 | 1,26% | 1,07% | 118% | 138% | |
| abr/26 | 0,94 | 1,15 | 1,12% | 1,09% | 102% | 120% | |
| mar/26 | 1,27 | 1,10 | 1,07% | 1,21% | 88% | 104% | |
| fev/26 | 0,92 | 0,90 | 0,87% | 1,00% | 88% | 103% | |
| jan/26 | 0,96 | 0,96 | 0,93% | 1,16% | 80% | 94% | |
| dez/25 | 0,55 | 1,00 | 0,97% | 1,22% | 80% | 94% | |
| nov/25 | 0,97 | 0,97 | 0,94% | 1,05% | 89% | 105% | |
| out/25 | 1,00 | 1,00 | 0,97% | 1,28% | 76% | 90% | |
COTA DIÁRIA
As matrizes de sensibilidade demonstradas abaixo apresentam o spread médio da carteira do Fundo, com base no valor da cota de mercado no fechamento do mês. Esses dados são atualizados diariamente na página do Kinea High Yield, na seção "Cota Diária".
| Sensibilidade do yield e spread da carteira de CRI ao preço no mercado secundário*1 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Preço Mercado | Yield (IPCA+) | Spread (NTNB+) | Yield (-) Tx Adm | Spread (-) Tx Adm | ||||||
| 92,00 | 14,59% | 6,74% | 12,99% | 5,14% | ||||||
| 92,50 | 14,44% | 6,59% | 12,84% | 4,99% | ||||||
| 93,00 | 14,28% | 6,44% | 12,68% | 4,84% | ||||||
| 93,50 | 14,12% | 6,30% | 12,52% | 4,70% | ||||||
| 94,00 | 13,96% | 6,15% | 12,36% | 4,55% | ||||||
| 94,50 | 13,81% | 6,00% | 12,21% | 4,40% | ||||||
| 95,00 | 13,65% | 5,85% | 12,05% | 4,25% | ||||||
| 95,50 | 13,49% | 5,71% | 11,89% | 4,11% | ||||||
| 96,00 | 13,33% | 5,56% | 11,73% | 3,96% | ||||||
| 96,50 | 13,17% | 5,41% | 11,57% | 3,81% | ||||||
| 97,00 | 13,02% | 5,27% | 11,42% | 3,67% | ||||||
* Spread e yield da carteira de CRI com base no preço de aquisição da cota no mercado secundário. O cálculo considera a reversão do ágio/deságio ao longo da duration da carteira de CRI.


1. O investidor pessoa física recebe rendimentos isentos do Imposto de Renda, no entanto, uma vez observadas as seguintes condições: (i) os Cotistas do Fundo não sejam titulares de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não derem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (ii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolasa de valores ou mercado de balcão organizado. 2. "Taxa D!" significa a taxa média diária dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressa na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP S.A. – Mercados Organizados, no informativo diário disponível em sua página na Internet (http://www.cetip.com.br), calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos. 3. Considera uma alíquota de IR de 15%. 4. O volume distribuição mensalmente pode diférir do resultado mensal devido à composição/uso do saldo de lucros acumulados. Para mais informações sobre distribuição de e rendimentos, acesse o relatório semestral de distribuição no site da Kinea. 5. Para mais informações sobre a rentabilidade e o srendimentos, acessar o relatório semestral complementar de distribuição de dividendos, também disponível no site da Kinea. 6. As informações constantes deste relatório têm caráter meramente informacional, tendo sido disponibilizadas pela Kinea Investimentos Ltda. ("Gestor") para fins de prover aos cotistas do Fundo e aos investidores em geral as informações atualizadas a respectivos impactos na sensibilidade em relação à rentabilidade dos Fundos. As informações aqui descritas não devem ser consideradas como qualquer promessa ou garantia de rentabilidade, estando os Fundos e, consequentemente, os seus cotistas, sujeitos a uma série de fatores de risco
KINEA HIGH YIELD - KNHYII
CARTEIRA DE ATIVOS
Ao término do mês, o Fundo apresentava a seguinte carteira:
| ATIVO | CÓDIGO DO ATIVO | DEVEDOR IMOBILIÁRIO | EMISSOR | INDEX. | TAXA AQUISIÇÃO | , TAXA MTM | SALDO AQUISIÇÃO (R$ milhões) | SALDO MTM (R$ milhões) | % DA CARTEIRA | |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI | Múltiplos³ | Galleria – 125 | PROV | IPCA + | 11,40% | 11,10% | 179,6 | 181,9 | 5,5% |
| _2 | CRI | Múltiplos³ | Creditas – 154 | VERT | IPCA + | 11,04% | 11,17% | 156,8 | 155,8 | 4,7% |
| 3 | CRI | 24E3617801 | Desenvolvimento Camaçari | OPEA | IPCA + | 10,75% | 11,45% | 126,8 | 124,8 | 3,7% |
| _4 | CRI | 25L2499304 | Brasol I | CANAL | IPCA + | 11,04% | 11,03% | 116,0 | 116,7 | 3,5% |
| _5 | CRI | Múltiplos³ | Crediblue – 159 | VERT | IPCA + | 11,19% | 11,09% | 113,7 | 114,6 | 3,4% |
| 6 | CRI | 24J3438785 | GS Souto III | OPEA | IPCA + | 11,25% | 12,05% | 97,7 | 94,4 | 2,8% |
| _7 | CRI | Múltiplos 3 | Galleria – 140 | PROV | IPCA + | 12,50% | 12,22% | 89,1 | 90,2 | 2,7% |
| 8 | CRI | 19L0882419 | Portfólio Ed. Corporativos II | OPEA | IPCA + | 7,55% | 12,20% | 91,1 | 86,8 | 2,6% |
| 9 | CRI | 24D0007014 | MRV – Pro-soluto 297 | OPEA | IPCA + | 10,63% | 11,28% | 79,5 | 79,1 | 2,4% |
| 10 | CRI | 2211423499 | GS Souto | OPEA | IPCA + | 10,50% | 13,15% | 84,2 | 77,3 | 2,3% |
| _11 | CRI | 25E0172665 | Galleria – 100 | PROV | IPCA + | 11,50% | 11,67% | 75,7 | 75,1 | 2,3% |
| 12 | CRI | 25C6112775 | Projeto Francisco Leitão | VERT | IPCA + | 11,75% | 11,66% | 71,7 | 72,0 | 2,2% |
| 13 | CRI | 24J3451435 | GS Souto III | OPEA | IPCA + | 12,00% | 12,63% | 63,9 | 62,2 | 1,9% |
| 14 | CRI | Múltiplos 3 | Bemol – Home Equity 87 | PROV | IPCA + | 10,61% | 10,51% | 61,9 | 62,2 | 1,9% |
| 15 | CRI | 23J1646537 | · · · · · · · · · · · · · · · · · · · | OPEA | IPCA + | 13,00% | 14,67% | 60,1 | 59,0 | 1,8% |
| 16 | CRI | Projeto Barra da Tijuca | VERT | IPCA + | 10,75% | 12,18% | 59,5 | 57,4 | 1,7% | |
| _17 | CRI | Tenda – Carteira Pro-soluto 448 | OPEA | IPCA + | 11,00% | 10,18% | 54,0 | 54,9 | 1,6% | |
| 18 | CRI | 24D5117889 | • | OPEA | IPCA + | 11,50% | 11,17% | 54,1 | 54,3 | 1,6% |
| 19 | CRI | Galleria – 78 | PROV | IPCA + | 11,00% | 12,07% | 52,8 | 50,4 | 1,5% | |
| 20 | CRI | MRV – Pro-soluto 365 | OPEA | IPCA + | 11,71% | 12,24% | 50,3 | 50,0 | 1,5% | |
| 21 | CRI | 24C1988647 | OPEA | IPCA + | 11,00% | 12,80% | 53,2 | 49,2 | 1,5% | |
| 22 | CRI | MRV – Carteira Pro-soluto 469 | OPEA | IPCA + | 14,45% | 11,78% | 48,0 | 49,2 | 1,5% | |
| 23 | CRI | 22L1467623 | OPEA | IPCA + | 11,00% | 12,53% | 48,8 | 46,3 | 1,4% | |
| 24 | CRI | 2110682156 | LBV Con CD Itanava | LVGE | IPCA + | 9,25% | 9,25% | 48,4 | 48,4 | 1,4% |
| 25 26 | CRI | 22D1068881 | BlueCap - CD Itapeva Projeto Vila Clementino II | OPEA VERT | IPCA + | 10,10% | 11,78% | 46,7 | 45,8 42,7 | 1,4% |
| 27 | CRI | 18H0193630 | Shopping Sumaúma | OPEA | IPCA + | 9,05% | 11,98% | 43,2 | 39,4 | 1,2% |
| 28 | · · · · · · · · · · · · · · · · · · · | 43,2 | 39,4 | 1,2% | ||||||
| 29 | CRI | 18H0193742 18H0193841 | Shopping Sumaúma Shopping Sumaúma | OPEA OPEA | IPCA + | 9,05% | 11,98% | 43,2 | 39,4 | 1,2% |
| 30 | CRI | 18H0193821 | Shopping Sumaúma | OPEA | IPCA + | 9,05% | 11,98% | 43,2 | 39,4 | 1,2% |
| 31 | CRI | 18H0193767 | Shopping Sumaúma | OPEA | IPCA + | 9,05% | 11,98% | 43,2 | 39,4 | 1,2% |
| 32 | CRI | 22K0571216 | Projeto Alcatrazes | VERT | IPCA + | 10,50% | 12,99% | 39,6 | 37,7 | 1,1% |
| 33 | CRI | Projeto Saúde - SP | VERT | IPCA + | 10,50% | 12,26% | 38,2 | 37,6 | 1,1% | |
| 34 | CRI | Múltiplos 3 | Galleria – 63 | PROV | IPCA + | 10,10% | 9,73% | 36,7 | 37,2 | 1,1% |
| 35 | CRI | Múltiplos³ | Creditas – 143 | VERT | IPCA + | 10,15% | 11,29% | 37,5 | 34,7 | 1,0% |
| 36 | CRI | • | Projeto Residencial Campinas | RIZA | IPCA + | 11,50% | 11,50% | 34,4 | 34,6 | 1,0% |
| 37 | CRI | Projeto Vila Prudente | OPEA | IPCA + | 10,48% | 9,75% | 33,4 | 33,4 | 1,0% | |
| 38 | CRI | RECT - Ed. Barra da Tijuca | OPEA | IPCA + | 8,25% | 11,99% | 37,5 | 33,2 | 1,0% | |
| 39 | CRI | RECT - Ed. Barra da Tijuca | OPEA | IPCA + | 8,25% | 11,99% | 37,5 | 33,2 | 1,0% | |
| 40 | CRI | Vic – Pro-soluto 477 | OPEA | IPCA + | 12,67% | 11,81% | 30,6 | 31,1 | 0,9% | |
| 41 | CRI | 24D5117888 | Proj. Beach | OPEA | IPCA + | 11,50% | 11,17% | 29,3 | 29,4 | 0,9% |
| 42 | CRI | 23H1297196 | MRV 112 | VERT | IPCA + | 11,00% | 11,93% | 28,2 | 27,8 | 0,8% |
| 43 | CRI | Múltiplos 3 | Creditas – 151 | PROV | IPCA + | 13,03% | 12,59% | 26,5 | 27,2 | 0,8% |
| 44 | CRI | 23L0109147 | Projeto Jardim das Perdizes | OPEA | IPCA + | 14,00% | 14,05% | 22,6 | 22,6 | 0,7% |
| 45 | CRI | 25J3752868 | GS Souto IV | OPEA | IPCA + | 12,50% | 12,67% | 20,5 | 20,2 | 0,6% |
& lt;sup>1</sup> Taxa praticada na aquisição do ativo. Essa taxa considera deságios.
ARTE – Artesanal Securitizadora | BARI – Barigui Sec. | CANAL – Canal Sec. | HBTS – Habitasec Sec. | OPEA – Opea Capital Sec. | PROV – Província Sec. | RIZA – Riza Sec. | VERT – Vert Sec.


& lt;sup>2</sup> Taxa do ativo marcada a mercado, com base no manual de précificação do administrador <sup>3</sup> É possível consultar os códigos CETIP das operações com múltiplas séries na Planilha de Fundamentos
KINEA HIGH YIELD - KNHYII
CARTEIRA DE ATIVOS
| ATIVO | CÓDIGO DO ATIVO | DEVEDOR IMOBILIÁRIO | EMISSOR | INDEX. | TAXA AQUISIÇÃO' | TAXA MTM² | SALDO AQUISIÇÃO (R$ milhões) | SALDO MTM (R$ milhões) | % DA CARTEIRA | |
|---|---|---|---|---|---|---|---|---|---|---|
| 46 | CRI | 19L0882417 | Portfólio Ed. Corporativos II | OPEA | IPCA + | 7,55% | 12,20% | 20,7 | 19,8 | 0,6% |
| 47 | CRI | 21J0844280 | VERT | IPCA + | 9,75% | 12,26% | 19,4 | 18,9 | 0,6% | |
| 48 | CRI | 22K1451336 | Projeto São Paulo, Campinas e Uberaba | VERT | IPCA + | 10,50% | 12,06% | 18,7 | 18,1 | 0,5% |
| 49 | CRI | Múltiplos³ | Creditas – 114 | VERT | IPCA + | 11,86% | 14,35% | 18,4 | 16,1 | 0,5% |
| 50 | CRI | 24A2477863 | Projeto Freguesia do Ó | OPEA | IPCA + | 9,60% | 9,75% | 15,0 | 15,1 | 0,5% |
| 51 | CRI | 23L0109146 | Projeto Jardim das Perdizes | OPEA | IPCA + | 14,00% | 14,05% | 14,4 | 14,3 | 0,4% |
| 52 | CRI | 23C1843006 | MRV – Pro-soluto 153 | OPEA | IPCA + | 11,66% | 11,54% | 14,0 | 13,9 | 0,4% |
| 53 | CRI | 24A2483764 | Projeto Vila Prudente | OPEA | IPCA + | 10,74% | 9,75% | 12,7 | 12,7 | 0,4% |
| 54 | CRI | 23C1843839 | MRV – Pro-soluto 154 | OPEA | IPCA + | 11,66% | 11,32% | 12,6 | 12,5 | 0,4% |
| 55 | CRI | 23L0109067 | Projeto Jardim das Perdizes | OPEA | IPCA + | 11,00% | 11,97% | 11,9 | 11,6 | 0,3% |
| 56 | CRI | 23B0584788 | Tenda – Carteira Pro-soluto 122 | OPEA | IPCA + | 12,60% | 13,53% | 10,8 | 10,6 | 0,3% |
| 57 | CRI | 2110798657 | Carteira Tecnisa Sub | OPEA | IPCA + | 4,50% | 4,50% | 9,9 | 9,9 | 0,3% |
| 58 | CRI | 22K1451344 | Projeto São Paulo, Campinas e Uberaba | VERT | IPCA + | 10,90% | 12,06% | 9,5 | 9,4 | 0,3% |
| 59 | CRI | 25G4181280 | Projeto Ori Praça da Árvore | PROV | IPCA + | 10,70% | 9,90% | 8,4 | 8,5 | 0,3% |
| 60 | CRI | 23B0584797 | Tenda – Carteira Pro-soluto 142 | OPEA | IPCA + | 12,60% | 14,91% | 8,0 | 7,7 | 0,2% |
| 61 | CRI | 24A2477856 | Projeto Freguesia do Ó | OPEA | IPCA + | 11,10% | 9,75% | 7,0 | 7,0 | 0,2% |
| 62 | CRI | 2110280476 | Creditas – 59 | VERT | IPCA + | 9,00% | 11,74% | 7,4 | 6,5 | 0,2% |
| 63 | CRI | 23L0109144 | Projeto Jardim das Perdizes | OPEA | IPCA + | 11,00% | 11,97% | 6,4 | 6,2 | 0,2% |
| 64 | CRI | 23L0109145 | Projeto Jardim das Perdizes | OPEA | IPCA + | 11,00% | 12,07% | 5,9 | 5,7 | 0,2% |
| 65 | CRI | 2311554111 | MRV – Pro-soluto 214 | OPEA | IPCA + | 10,70% | 10,75% | 4,3 | 4,3 | 0,1% |
| 66 | CRI | 23H1297199 | MRV 112 | VERT | IPCA + | 11,00% | 11,93% | 4,3 | 4,2 | 0,1% |
| 67 | CRI | 19K1007971 | RECT - Ed. Barra da Tijuca | OPEA | IPCA + | 7,75% | 11,99% | 4,8 | 4,0 | 0,1% |
| 68 | CRI | 24D5115402 | Proj. Sandro Barros | OPEA | IPCA + | 11,50% | 11,17% | 2,2 | 2,2 | 0,1% |
| 69 | CRI | 22K1451342 | Projeto São Paulo, Campinas e Uberaba | VERT | IPCA + | 10,50% | 12,06% | 2,2 | 2,1 | 0,1% |
| 70 | CRI | 24D5115403 | Proj. Sandro Barros | OPEA | IPCA + | 11,50% | 11,19% | 2,1 | 2,1 | 0,1% |
| _71 | CRI | 21A0772858 | Projeto Jorge Tibiriçá | VERT | IPCA + | 9,01% | 10,09% | 1,8 | 1,8 | 0,1% |
| 72 | CRI | 20L0483126 | Creditas – 29 | VERT | IPCA + | 8,00% | 11,73% | 1,4 | 1,2 | 0,0% |
| _73 | CRI | 23H1297184 | MRV 112 | VERT | IPCA + | 11,00% | 11,93% | 0,5 | 0,5 | 0,0% |
| 74 | CRI | 22K1451343 | Projeto São Paulo, Campinas e Uberaba | VERT | IPCA + | 10,50% | 12,06% | 0,5 | 0,4 | 0,0% |
| 75 | CRI | 20J0812343 | Autonomy - Edifício Luna | RIZA | CDI + | 3,78% | 3,78% | 125,2 | 125,1 | 3,8% |
| 76 | CRI | 22G0078399 | Projeto Lanai | OPEA | CDI + | 4,75% | 4,64% | 5,8 | 5,6 | 0,2% |
| _77 | CRI | 19B0168093 | ASMT - Ed. Flamengo | OPEA | CDI + | 8,67% | 10,10% | 1,7 | 1,7 | 0,1% |
| 78 | CRI | 23H3942620 | MRV 112 | VERT | CDI + | 4,50% | 4,22% | 0,8 | 0,7 | 0,0% |
| 79 | FII | ICNE11 | FII Ícone | - | IPCA + | 13,00% | 13,00% | 11,8 | 11,8 | 0,4% |
| 80 | Cx. | - | Títulos Públicos Federais | - | - | - | - | 321,6 | 321,6 | 9,7% |
| Total | 3.417,6 | 3.330,1 | 100,0% |
ARTE – Artesanal Securitizadora | BARI – Barigui Sec. | CANAL – Canal Sec. | HBTS – Habitasec Sec. | OPEA – Opea Capital Sec. | PROV – Província Sec. | RIZA – Riza Sec. | VERT – Vert Sec.


& lt;sup>1</sup> Taxa praticada na aquisição do ativo. Essa taxa considera deságios.
& lt;sup>2</sup> Taxa do ativo marcada a mercado, com base no manual de précificação do administrador <sup>3</sup> É possível consultar os códigos CETIP das operações com múltiplas séries na Planilha de Fundamentos
OPERAÇÕES COMPROMISSADAS REVERSAS
O Fundo possui atualmente operações compromissadas reversas lastreadas em CRI. Essas operações compromissadas permitem maior flexibilidade e dinamismo na alocação de recursos. Dessa maneira, acreditamos que os instrumentos são produtivos para o processo de gestão. Vale destacar que as operações possuem prazo longo de vencimento e são cuidadosamente monitoradas pela equipe de gestão de riscos da Kinea, atendendo critérios como liquidez, percentual máximo do fundo e custo. A exposição atual do veículo neste tipo de passivo financeiro é de aproximadamente 6,8% do Patrimônio Líquido do Fundo, patamar considerado adequado pela equipe de Gestão.
ARTE – Artesanal Securitizadora | BARI – Barigui Sec. | CANAL – Canal Sec. | HBTS – Habitasec Sec. | OPEA – Opea Capital Sec. | PROV – Província Sec. | RIZA – Riza Sec. | VERT – Vert Sec.


¹ Taxa praticada na aquisição do ativo. Essa taxa considera deságios.
² Taxa do ativo marcada a mercado, com base no manual de precificação do administrador
³ É possível consultar os códigos CETIP das operações com múltiplas séries na Planilha de Fundamentos
RESUMO DOS ATIVOS POR SEGMENTO
Para melhor navegação no relatório, clique nos índices a seguir para ser direcionado a página com o resumo por operação de um dos setores da carteira:
ESCRITÓRIOS
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| RECT - Ed. Barra da Tijuca | RJ | Operação baseada na aquisição de Edifício locado para a Vivo na Barra da Tijuca, e possui garantia de locação de uma empresa de 1a linha (vendedora). O CRI possui bom pacote de garantias. | AF, CF e FR | jul/34 | - |
| Autonomy - Edifício Luna | SP | O CRI é baseado em um projeto de um empreendimento comercial de alto padrão na região da Marginal Pinheiros, sendo desenvolvido por uma empresa patrimonialista de primeira linha. Seu pacote de garantias é bastante robusto, composto pela Alienação Fiduciária e Cessão Fiduciária do imóvel sendo desenvolvido, além da Alienação Fiduciária de um Edifício Comercial AAA já entregue e locado. O CRI conta também com diversos mecanismos de controle, tendo sido estruturado pela equipe de gestão. | AF,CF e FR | out/26 | 58% |
| Portfólio Ed. Corporativos | SP e RJ | Operação de financiamento para a aquisição de portfólio de Edifícios localizados em São Paulo e Rio de Janeiro. O CRI conta com robusta estrutura, contando com as garantias de Alienação Fiduciária de imóveis, Cessão Fiduciária dos recebíveis desses ativos e um Fundo de Reserva. | AF, CF e FR | dez/27 | 80% |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


/>
KINEA HIGH YIELD - KNHY11
Setembro de 2026
RESIDENCIAL
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Projeto Vila Clementino I | SP | CRI baseado no desenvolvimento do projeto residencial "Vila Clementino I" na cidade de São Paulo. A operação possui como garantias a alienação fiduciária dos terrenos, alienação fiduciária de cotas das SPEs do projeto, cessão fiduciária dos recebíveis oriundos das vendas das unidades do projeto e aval dos acionistas. | Aval, AF e CF | out/27 | - |
| Projeto Vila Clementino II | SP | CRI baseado no desenvolvimento do projeto residencial "Vila Clementino II" na cidade de São Paulo. A operação possui como garantias a alienação fiduciária dos terrenos, alienação fiduciária de cotas das SPEs do projeto, cessão fiduciária dos recebíveis oriundos das vendas das unidades do projeto e aval dos acionistas. | Aval, AF e CF | out/27 | - |
| Projeto Vila Prudente | SP | CRI é baseado no financiamento à construção de um projeto residencial no bairro Vila Prudente em São Paulo – SP. A operação conta com as garantias de Alienação Fiduciária de Imóveis, Alienação Fiduciária de Cotas, Cessão Fiduciária de Recebíveis e Aval do grupo devedor. | AF, AF de cotas, CF e Aval | mai/27 | - |
| Projetos Beach Class, Lanai e Florata | SP | A operação é baseada no financiamento de obra de projetos de uma incorporadora de primeira linha, já presente na carteira do fundo. O CRI conta com as garantias de (i) Alienação Fiduciária de Imóveis, (ii) Alienação Fiduciária das Cotas, (iii) Cessão Fiduciária de Direitos Creditórios e (iv) Fundo de Despesas. | AF, AF de Cotas, CF e Aval | dez/26 | - |
| Projeto Residencial Campinas | SP | Esse CRI foi estruturado com base nos recebíveis de um projeto residencial remanescentes após a quitação do plano empresário. O projeto é localizado na cidade de Campinas – SP e está na média 95% vendido. A operação conta com as garantias de alienação fiduciária das cotas das SPEs dos projetos, cessão fiduciária de recebíveis oriundos da venda de unidades desses empreendimentos (subordinada ao plano empresário) e hipoteca (do estoque remanescente, após a quitação do plano empresário). | AF, CF e Hipoteca | dez/26 | - |
| Projeto Alcatrazes | SP | O CRI é baseado no projeto "Alcatrazes" localizado no bairro da Saúde em São Paulo SP. A estrutura da operação conta com as garantias de alienação fiduciária de terrenos do projeto, alienação fiduciária de cotas de SPEs, cessão fiduciária de recebíveis oriundos da venda de unidades do empreendimento e aval dos acionistas do devedor. | AF, AF de Cotas, CF e Aval | nov/28 | - |
| Projeto Barra da Tijuca | RJ | Operação de financiamento para a aquisição de terreno para a construção de um projeto residencial na Barra da Tijuca, no Rio de Janeiro. O CRI tem como garantias a Alienação Fiduciária de fração ideal do projeto, a Alienação Fiduciária de cotas da SPE, a Cessão Fiduciária de Recebíveis (após habite-se) e a Alienação Fiduciária das eventuais unidades remanescentes após a entrega e quitação do Plano Empresário. | AF, AF de Cotas, CF e Aval | jul/29 | - |
| Projeto Freguesia do Ó | SP | O CRI é baseado no financiamento à construção de um projeto residencial no bairro Freguesia do Ó em São Paulo – SP, por uma incorporadora com boas métricas operacionais. A operação conta com as garantias de Alienação Fiduciária de Imóveis, Alienação Fiduciária de Cotas, Cessão Fiduciária de Recebíveis e Aval do grupo devedor. | AF, AF de Cotas, CF e Aval | fev/27 | - |
| Projeto São Paulo, Campinas e Uberaba | SP e MG | Esse CRI foi estruturado com base em projetos residenciais de médio e baixo padrão localizados nas cidades de São Paulo – SP, Campinas – SP e Uberaba – MG. A operação conta com as garantias de alienação fiduciária das cotas das SPEs dos projetos, cessão fiduciária de recebíveis oriundos da venda de unidades desses empreendimentos e fiança da holding do grupo devedor. | AF de cotas, CF e Fiança | dez/28 | - |
| FII Ícone | SP | O FII possui participação, com retorno preferencial, de 80% em três SPEs com empreendimentos residenciais em desenvolvimento pela Mitre Realty Empreendimentos e Participações S.A. na cidade de São Paulo. A operação prevê pagamentos mensais de juros e prazo de 48 meses. Adicionalmente, conta com covenant de cobertura relacionado aos recebíveis e estoque dos empreendimentos. | - | dez/27 | - |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.

/>


KINEA HIGH YIELD - KNHY11
Setembro de 2026
RESIDENCIAL
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Proj. Sandro Barros e Proj. Beach | PB | CRI baseado no financiamento à construção de projetos residenciais de alto padrão da incorporadora Setai, de João Pessoa – PB. A empresa atua na região desde a década de 90 e já entregou mais de 120 projetos nos segmentos Minha Casa Minha Vida e alto padrão. A operação conta com as garantias de Alienação Fiduciária do terreno e de unidades residenciais, Alienação Fiduciária de Cotas da SPE, Cessão Fiduciária dos recebíveis dos projetos, Fundo de obras e aval dos sócios e da holding do grupo. | AF, AF de Cotas, CF e Aval | nov/27 | - |
| Jardim das Perdizes | SP | O CRI é lastreado na aquisição de CEPACs pela Windsor, proprietária do projeto Jardim das Perdizes, localizado em São Paulo capital. Os projetos desenvolvidos no micro bairro tiveram ótima velocidade de comercialização e patamar de vendas. A operação conta com as garantias de Alienação Fiduciária de terrenos, Alienação Fiduciária de CEPACs e Aval dos sócios. | AF de terrenos, AF de CEPACs e Aval | jun/29 dez/29 | - |
| MRV 112 | - | Operação com risco de crédito da incorporadora MRV que tem como lastro o financiamento de projetos residenciais de baixa renda. A operação conta com garantia de promessa de cessão fiduciária de recebíveis. | CF | ago/28 | - |
| Projeto Ori Praça da Árvore | SP | CRI baseado no financiamento à construção de um projeto residencial sendo desenvolvido pela Paes & Gregori no bairro Mirandópolis em São Paulo – SP. A operação conta com as garantias de Alienação Fiduciária das Cotas da SPE do empreendimento, Alienação Fiduciária dos Imóveis, Cessão Fiduciária dos recebíveis do empreendimento e aval dos sócios do grupo controlador. | AF, AF de cotas, CF e Aval | fev/29 | - |
| Projeto Jorge Tibiriçá | SP | Operação baseada no desenvolvimento do projeto residencial "Jorge Tibiriçá", na cidade de São Paulo. O CRI conta como garantias a alienação fiduciária dos terrenos, a alienação fiduciária de cotas de SPEs e a cessão fiduciária de um percentual dos recebíveis oriundos das vendas das unidades do projeto. | AF e CF | nov/26 | - |
| Projeto Saúde - SP | SP | CRI baseado no desenvolvimento de um projeto residencial no bairro Saúde em São Paulo. A operação possui como garantias a alienação fiduciária dos terrenos, alienação fiduciária de cotas das SPEs do projeto, cessão fiduciária dos recebíveis oriundos das vendas das unidades do projeto e aval dos acionistas. | AF, CF e Aval | out/27 | - |
| Projeto Francisco Leitão | SP | CRI baseado no desenvolvimento do projeto residencial "Francisco Leitão" no bairro de Pinheiros em São Paulo – SP pela incorporadora Idea!Zarvos. A operação possui como garantias a Alienação Fiduciária dos terrenos, Alienação Fiduciária de Cotas das SPEs do projeto, Cessão Fiduciária dos Recebíveis oriundos das vendas das unidades do projeto e Aval dos acionistas e da holding do grupo. | AF, AF de Cotas, CF e Aval | mar/32 | - |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


Setembro de 2026
RESIDENCIAL PULVERIZADO
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Carteira Tecnisa Sub | DF | CRI baseado na compra de uma carteira de recebíveis imobiliários ("true-sale") originada da venda de unidades de empreendimentos da Tecnisa S.A. A operação é pulverizada e conta com uma estrutura de subordinação, de forma que a série adquirida possui a natureza Subordinada na estrutura do CRI. Além disso, a operação conta com a garantia de alienação fiduciária dos imóveis. | AF | mai/31 | 77% |
| Creditas - 29 | - | CRI baseado em carteiras de recebíveis de financiamentos na modalidade Home Equity, originadas pela Creditas. As carteiras-lastro são diversificadas e com LTV baixo, possuindo risco de crédito reduzido. | AF e Subordinação | dez/40 | 40% |
| Creditas - 59 | - | CRI baseado em carteiras de recebíveis de financiamentos na modalidade Home Equity, originadas pela Creditas. As carteiras-lastro são muito diversificadas e com LTV baixo, possuindo risco de crédito reduzido. | AF e Subordinação | set/41 | 41% |
| Creditas - 114 | - | CRIs baseados em carteiras de recebíveis de financiamentos na modalidade Home Equity, originadas pela Creditas. As carteiras-lastro são muito diversificadas e com LTV baixo, possuindo risco de crédito reduzido. | AF e Subordinação | out/43 | 40% |
| Creditas - 143 Creditas - 154 Creditas - 151 | - | CRIs baseados em carteiras de recebíveis de financiamentos na modalidade Home Equity, originadas pela Creditas. As carteiras-lastro são muito diversificadas e com LTV baixo, possuindo risco de crédito reduzido. | AF e Subordinação | ago/46 out/46 set/47 | 40% 48% 40% |
| Bemol – Home Equity II MZ | - | CRI baseado em uma carteira de créditos de Home Equity originados pela varejista Bemol, empresa de 81 anos de história com foco na região norte do Brasil. Apesar de sua principal atividade ser o varejo, a Bemol possui um histórico sólido na prestação de serviços financeiros. A operação conta com uma subordinação de 20% da carteira e possui as garantias de Alienação Fiduciária dos imóveis e seguros relacionados aos créditos da carteira. | AF e Subordinação | nov/39 | 30% |
| Galleria – Home Equity | - | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais ("Home Equity"), originada pela Galleria Bank, uma das maiores plataformas online de home equity do Brasil, sendo 100% focada nesse segmento e atuante desde 2019. A carteira que lastreia o CRI é diversificada e possui LTV baixo (~38%), apresentando risco de crédito adequado. Além disso, a operação possui uma estrutura de subordinação com 80% de CRI Sênior, 15% de Mezaninos e 5% Júnior, o que traz mais um nível de proteção para os CRI. | AF e Subordinação | fev/39 | 38% |
| Galleria – Home Equity II MZ | - | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais ("Home Equity"), originada pela Galleria Bank, uma das maiores plataformas online de home equity do Brasil, sendo 100% focada nesse segmento e atuante desde 2019. A carteira que lastreia o CRI é diversificada e possui LTV baixo (~38%), apresentando risco de crédito adequado. Além disso, a operação possui uma estrutura de subordinação com 80% de CRI Sênior, 15% de Mezaninos e 5% Júnior, o que traz mais um nível de proteção para os CRI. | AF e Subordinação | jul/39 | 40% |
| Galleria – 100 – Mezanino | - | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais ("Home Equity"), originada pela Galleria Bank, uma das maiores plataformas online de home equity do Brasil, sendo 100% focada nesse segmento e atuante desde 2019. A carteira que lastreia o CRI é diversificada e possui LTV baixo (~38%), apresentando risco de crédito adequado. Além disso, a operação possui uma estrutura de subordinação com 80% de CRI Sênior, 15% de Mezaninos e 5% Júnior, o que traz mais um nível de proteção para os CRI. | AF e Subordinação | fev/40 | 42% |
| Galleria – 125 | - | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais ("Home Equity"), originada pela Galleria Bank, uma das maiores plataformas online de home equity do Brasil, sendo 100% focada nesse segmento e atuante desde 2019. A carteira que lastreia o CRI é diversificada e possui LTV baixo (~38%), apresentando risco de crédito adequado. Além disso, a operação possui uma estrutura de subordinação com 80% de CRI Sênior, 15% de Mezaninos e 5% Júnior, o que traz mais um nível de proteção para os CRI. | AF e Subordinação | jul/40 | 42% |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


/>
RESIDENCIAL PULVERIZADO
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Galleria – 140 | - | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais ("Home Equity"), originada pela Galleria Bank, uma das maiores plataformas online de home equity do Brasil, sendo 100% focada nesse segmento e atuante desde 2019. A carteira que lastreia o CRI é diversificada e possui LTV baixo (~38%), apresentando risco de crédito adequado. Além disso, a operação possui uma estrutura de subordinação com 80% de CRI Sênior, 15% de Mezaninos e 5% Júnior, o que traz mais um nível de proteção para os CRI. | AF e Subordinação | jul/40 | 42% |
| MRV pro-soluto 153 e 154 | - | A operação é baseada em uma carteira de créditos pro-soluto cedida pela MRV. O CRI tem natureza subordinada e conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reserva com obrigação de recomposição deste pela MRV. | FR | mar/29 | - |
| MRV pro-soluto 297 | - | A operação é baseada em uma carteira de créditos pro-soluto cedida pela MRV. O CRI tem natureza subordinada e conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reserva com obrigação de recomposição deste pela MRV. | FR | mar/30 mar/29 | - |
| MRV pro-soluto 214 | - | A operação é baseada em uma carteira de créditos pro-soluto cedida pela MRV. O CRI conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reserva com obrigação de recomposição deste pela MRV. | FR | set/29 | - |
| MRV pro-soluto 365 | - | A operação é baseada em uma carteira de créditos pro-soluto cedida pela MRV. O CRI conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reserva com obrigação de recomposição deste pela MRV. | FR | dez/29 | - |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.

/>


SHOPPING CENTERS
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Shopping Sumaúma | AM | CRI baseado no Shopping Sumaúma, localizado em Manaus. O empreendimento possui sólida performance e o CRI conta com bom pacote de garantias que inclui fundo de reserva de 6 parcelas (R$ 10,2 milhões). | AF, CF e FR | set/33 | - |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


GALPÕES LOGÍSTICOS
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| BLOG - CD Camaçari | BA | A operação é baseada na expansão de um galpão logístico em Camaçari - BA. O CRI tem como garantia a Alienação Fiduciária do terreno do projeto e demais benfeitorias feitas ao longo do tempo, Alienação Fiduciária de um Imóvel concluído, Cessão Fiduciária de Recebíveis de contratos de locação presentes e futuros, Alienação Fiduciária de Cotas da SPE, Alienação Fiduciária de Cotas de FII e Fundo de Reserva. Ao longo do período da obra serão realizados novos desembolsos até conclusão do desenvolvimento. | AF, CF, AF de cotas e FR | set/29 | - |
| BlueCap - CD Itapeva | MG | A operação é baseada no desenvolvimento de um galpão logístico em Itapeva MG, cidade próxima a Extrema-MG. O CRI tem como garantias: (i) alienação fiduciária do terreno e benfeitorias; (ii) cessão fiduciária de recebíveis futuros; (iii) alienação fiduciária de cotas da SPE; (iv) e fundo de reserva. | AF, CF, AF de cotas e FR | abr/28 | 86% |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


/>
Setembro de 2026
OUTROS
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| AXS GD | SP | A operação, que contou com o auxílio e expertise do time de Infraestrutura da Kinea na sua avaliação e construção, é baseada no financiamento de projetos de plantas solares para geração de energia elétrica pela empresa AXS Energia, que por sua vez possui um amplo histórico na construção e implementação de parques solares (como EPCista) e também na gestão desse tipo de empreendimento. O CRI conta com as garantias de Cessão Fiduciária dos recebíveis do empreendimento, Alienação Fiduciária de cotas da SPE, Alienação Fiduciária de Equipamentos e dos Direitos de Superfície, Fundo de PMTs e Aval do devedor e de outras empresas do grupo. | AF,CF, FR e Aval | dez/36 | - |
| GS Souto | MG | A operação, que contou com o auxílio e expertise do time de Infraestrutura da Kinea na sua avaliação e construção, é baseada no financiamento de projetos de centrais geradoras hidrelétricas (CGHs) instaladas pelo Grupo GS Souto, companhia especializada no segmento de construção, operação e desenvolvimento de unidades de geração de energia, com bom histórico. A estrutura conta com fortes mecanismos de controle, dentre eles uma cobertura mínima de 130% do valor das parcelas mensais durante o período de amortização do CRI e fundo de juros para o período pré-operacional. Além disso, o CRI conta com as garantias de (i) Alienação Fiduciária de Ações das SPEs relacionadas aos projetos e (ii) de equipamentos utilizados, (iii) Cessão Fiduciária de Contratos de Geração Distribuída e (iv) de Locação e (v) Fiança dos sócios da devedora e de outras empresas do mesmo grupo econômico. | AF, CF e Fiança | out/37 | - |
| GS Souto II | MG | A operação, que contou com o auxílio e expertise do time de Infraestrutura da Kinea na sua avaliação e construção, é baseada no financiamento de projetos de centrais geradoras de energia instaladas pelo Grupo GS Souto, companhia especializada no segmento de construção, operação e desenvolvimento de unidades de geração de energia, com bom histórico. A estrutura conta com fortes mecanismos de controle, dentre eles uma cobertura mínima de 120% do valor das parcelas mensais durante o período de amortização do CRI e fundo de juros para o período pré-operacional. Além disso, o CRI conta com as garantias de (i) Alienação Fiduciária de Ações das SPEs relacionadas aos projetos e (ii) de equipamentos utilizados, (iii) Cessão Fiduciária de Contratos de Geração Distribuída e (iv) de Locação e (v) Fiança dos sócios da devedora e de outras empresas do mesmo grupo econômico. | AF, AF de Cotas, CF e Fiança | mar/39 | - |
| GS Souto IV | MG | A operação é baseada no financiamento de projetos de centrais geradoras de energia instaladas pelo Grupo GS Souto, companhia especializada no segmento de construção, operação e desenvolvimento de unidades de geração de energia, com bom histórico. A estrutura conta com fortes mecanismos de controle, dentre eles uma cobertura mínima das parcelas mensais durante o período de amortização do CRI e fundo de juros para o período pré-operacional. Além disso, o CRI conta com as garantias de (i) Alienação Fiduciária de Ações das SPEs relacionadas aos projetos e (ii) de equipamentos utilizados, (iii) Cessão Fiduciária de Contratos de Geração Distribuída e (iv) de Locação e (v) Fiança dos sócios da devedora e de outras empresas do mesmo grupo econômico. | AF, AF de Cotas, CF e Aval | dez/40 | - |
| LBV | DF | CRI baseado na aquisição de um imóvel em Brasília-DF por um fundo imobiliário. O ativo conta com um contrato atípico do tipo SLB ("Sale & Leaseback") da entidade Legião da Boa Vontade (LBV). A operação conta com as garantias de alienação fiduciária de imóveis, cessão fiduciária e fundo de reserva. | AF, CF e FR | set/36 | - |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


/>
OUTROS
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Brasol I | MG, GO, DF | A operação foi estruturada com o suporte e a expertise do time de Infraestrutura da Kinea na avaliação e na construção da estrutura do CRI. Trata-se do financiamento de plantas solares para geração de energia elétrica pelo grupo Brasol. O portfólio, totalmente operacional, está distribuído entre Goiás, Minas Gerais, Mato Grosso e Distrito Federal, com capacidade instalada de 47 MWp. O CRI conta com um conjunto robusto de garantias, incluindo cessão fiduciária dos recebíveis dos projetos, alienação fiduciária das cotas da SPE, alienação fiduciária dos equipamentos, fundo de reserva e aval do sócio. Além disso, a estrutura contempla covenants específicos para reforçar a segurança da operação. | AF, AF de Cotas, CF, FR e Aval | dez/41 | - |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


/>
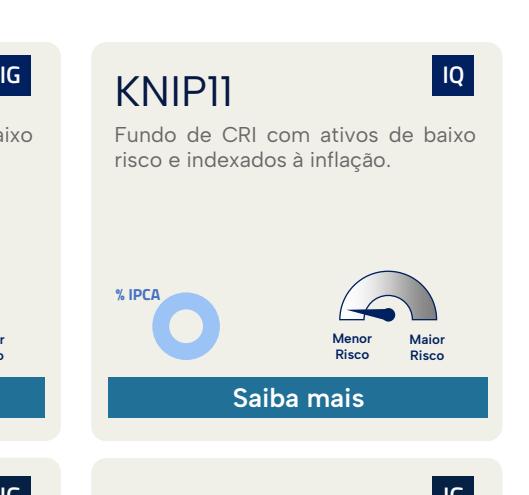
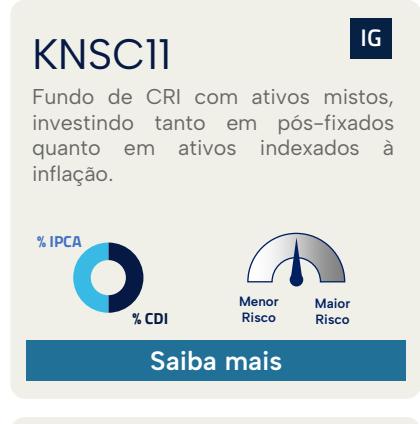
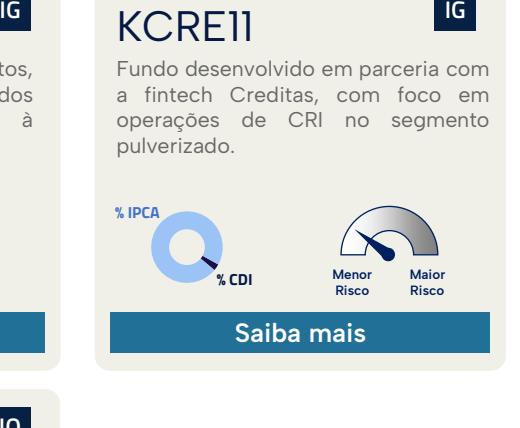
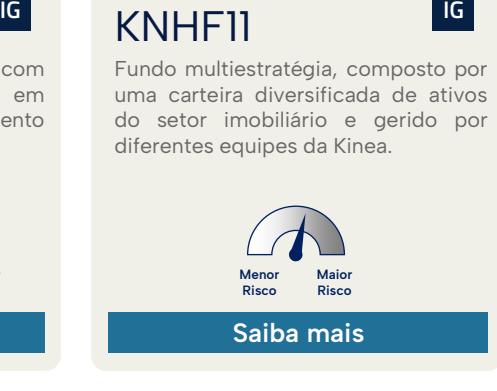
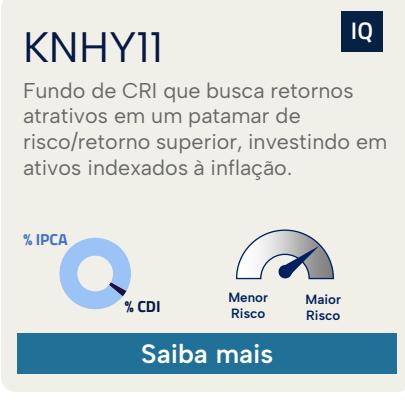
NOSSOS FUNDOS CRI
/>

/>
/>
/>
/>
NOSSOS FUNDOS IMOBILIÁRIOS DE PAPEL
AUM total: R$ 28,9 bi
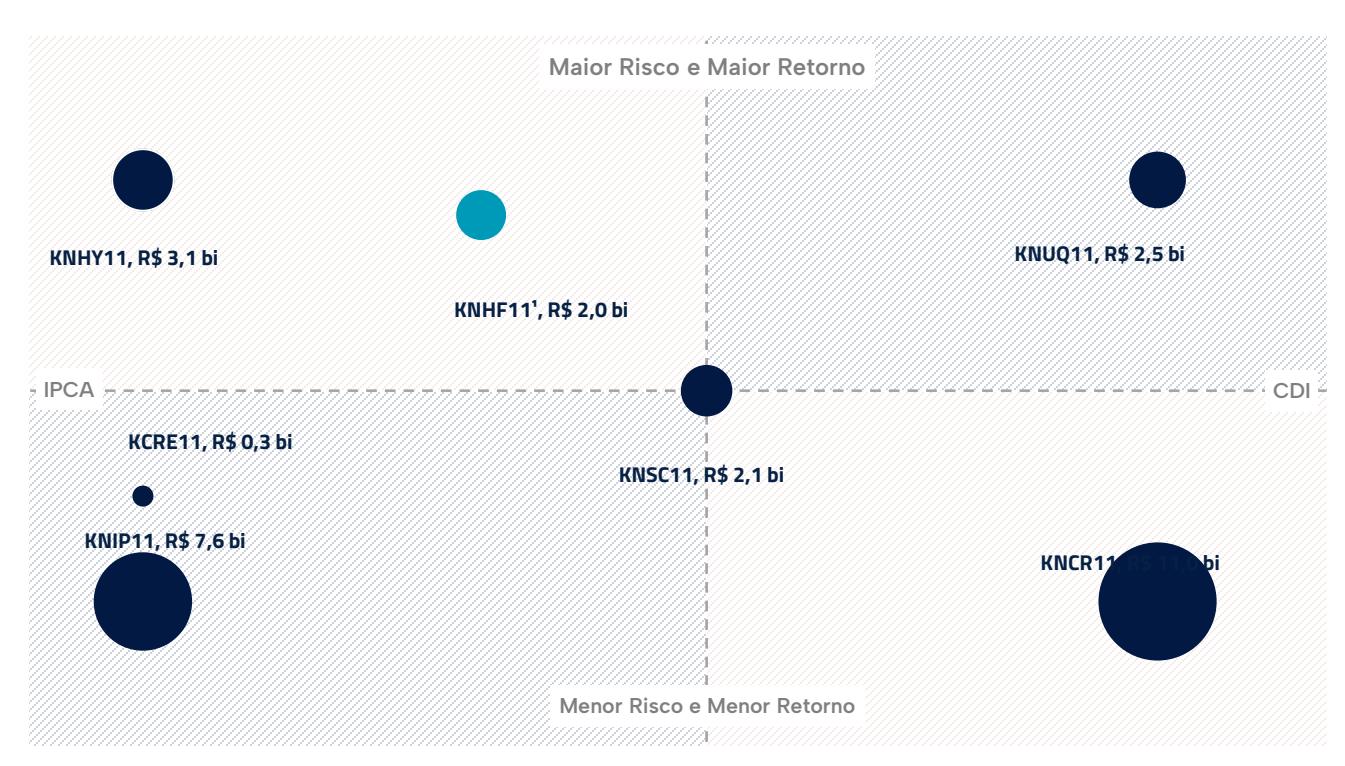
1. ¹Fundo multiestratégia com a carteira, atualmente, predominantemente alocada em CRI


/>
Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
K I N E A . C O M . B R


/>