
Relatório Gerencial KNPR11 de setembro de 2026
Relatório Gerencial do Kinea Premium Properties (KNPR11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 02/10/2026. No pregão de 18/09/2026, a cota do KNPR11 fechou a R$ 25,60, com P/VP de 0,92 (valor patrimonial de R$ 27,76 por cota no informe mensal de setembro de 2026). O patrimônio líquido era de R$ 16,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.737.059/0001-07
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 02/10/2026 18:10
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
OBJETIVO DO FUNDO
Investir em fundos imobiliários de tijolo negociados a preços atrativos para gerar renda através do ganho de capital.
Diversificação Gestão Profissional
Alocações
Dividendos Mensais
PROSPECTO DO FUNDO
PATRIMÔNIO LÍQUIDO 1
R$ 16.100.772,54
TAXA DE ADM. E GESTÃO2
0,65% a.a.
TAXA DE PERFORMANCE3
20% do que exceder o benchmark
BENCHMARK
IPCA+5,5%a.a.
COTA PATRIMONIAL EM 30/09/2026 R$ 27,76
LOCK-UP4
42 meses
Conforme informado nos fatos relevantes divulgados em 31 de agosto e 18 de setembro, o Fundo encerrou suas negociações no mercado secundário da B3 em 21 de setembro de 2026.
PREZADO INVESTIDOR
O Fundo encontra-se atualmente em processo de liquidação das posições remanescentes, com seu encerramento previso para ocorrer até 10 de novembro de 2026. Após a conclusão desse processo, será realizada mais uma amortização, correspondente aos recursos remanescentes do Fundo.
GESTOR
Kinea Investimentos
Nesse contexto, reforçamos a importância de que os cotistas encaminhem ao Administrador, até 13 de outubro de 2026, as informações relativas ao custo médio de aquisição de suas cotas, conforme procedimento divulgado no Fato Relevante de 18 de setembro de 2026, para a correta apuração do tratamento tributário aplicável à liquidação. Para facilitar o envio das informações, o Administrador disponibilizou o link de acesso ao Formulário de Coleta de Custo Médio de Aquisição. Em caso de dúvidas ou para mais informações sobre o procedimento, os cotistas deverão entrar em contato com o Administrador por meio do e-mail intragfundoslistados@itau-unibanco.com.br.
Em setembro a cota patrimonial do KNPR teve um retorno de 0,96%, resultado 1,16% superior à queda de 0,20% do IFIX. A cota patrimonial do KNPR variou de R$ 27,50 ao final de julho para R$ 27,76 ao final de setembro.
Em setembro de 2026, o cenário internacional foi dominado pela persistência da guerra envolvendo Estados Unidos, Israel e Irã e pela intensificação dos ataques houthis contra a Arábia Saudita, que ampliaram as restrições ao transporte e à oferta de energia.
As dificuldades de circulação pelo Estreito de Ormuz e as interrupções nas rotas sauditas levaram o petróleo novamente acima de US$ 100 por barril; as iniciativas diplomáticas produziram alívios pontuais, mas não uma normalização duradoura. Na política monetária, o BCE elevou sua taxa de depósito em 0,25 ponto percentual, para 2,50%, em 10 de setembro, e o Fed aumentou os juros na mesma magnitude, para a faixa de 3,75%-4,00%, no dia 16. Em contraponto, Estados Unidos e China prorrogaram a trégua comercial até janeiro de 2027, reduzindo o risco imediato de nova escalada tarifária. O balanço econômico foi de inflação mais persistente e juros elevados por mais tempo, com maiores riscos de desaceleração, mas sem evidência de recessão global iminente: o consumo americano e os investimentos em inteligência artificial continuaram sustentando a atividade, enquanto a China manteve forte desempenho exportador, apesar da fragilidade da demanda doméstica. A transmissão do choque energético para fretes, alimentos e bens, combinada ao encarecimento do crédito, tende a reduzir a renda real e o crescimento futuro, sobretudo nas economias importadoras de energia.
No Brasil, o Copom reduziu a Selic em 0,25 ponto percentual, para 13,75%, em 16 de setembro, diante da moderação da atividade e da melhora recente da inflação, mas manteve a orientação de política restritiva e não se comprometeu com novos cortes. Sua projeção de IPCA era de 5,2% para 2026 e 3,9% para 2027. A implicação é menor espaço para continuar reduzindo a Selic e maior pressão sobre os juros de mercado caso o choque energético persista, sobretudo se contaminar expectativas, salários e preços de serviços. Isso não significa que uma alta do petróleo exija automaticamente elevação da taxa básica: o BC distingue os efeitos diretos do choque dos efeitos de segunda ordem. Para o crescimento, o ganho nas exportações oferece compensação parcial, mas a perda de poder de compra e a manutenção de condições financeiras restritivas tendem a aprofundar a desaceleração da demanda doméstica.
O processo eleitoral brasileiro acrescentou uma fonte doméstica de incerteza a esse quadro. Setembro terminou com Lula à frente nas pesquisas de primeiro turno, marcado para 4 de outubro, mas com a disputa contra Flávio Bolsonaro tecnicamente empatada nas simulações de segundo turno, previsto para 25 de outubro. A principal diferença macroeconômica entre as plataformas está na estratégia fiscal: a equipe de Lula sinalizou ajuste gradual, preservando programas sociais e recorrendo também a receitas, enquanto a de Flávio propôs ajuste de 1,5% do PIB em 18 meses, com cortes de despesas, privatizações e uma nova âncora fiscal. Nenhuma das candidaturas, entretanto, detalhou suficientemente como enfrentar a rigidez dos gastos obrigatórios; a composição do Congresso e a capacidade de construir coalizões serão decisivas para a execução das propostas.
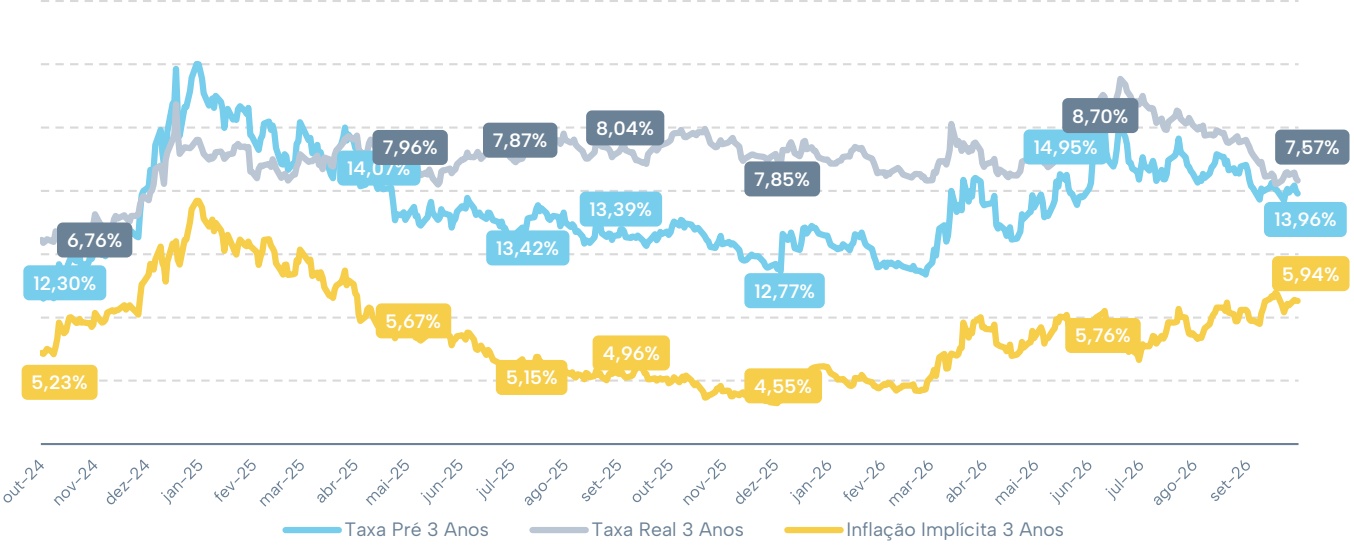
Conforme ilustra o Gráfico 1, a taxa de juros real de três anos encerrou setembro em 7,57%, com fechamento de 55 bps em relação aos 8,12% observados ao final de agosto. A taxa de juro nominal deste prazo apresentou fechamento de 45 bps, passando de 14,41% para 13,96%, enquanto a inflação implícita de três anos registrou abertura de 12 bps, de 5,82% para 5,94%. Apesar do elevado patamar das taxas de juros demandar um maior nível de retorno nos investimentos do fundo, a tendência de fechamento das taxas nominais e reais de juros nos últimos meses deveria ter uma contribuição marginal positiva para o preços dos ativos investidos pelo fundo.
GRÁFICO 1 – TAXA PREFIXADA, REAL E INFLAÇÃO IMPLÍCITA
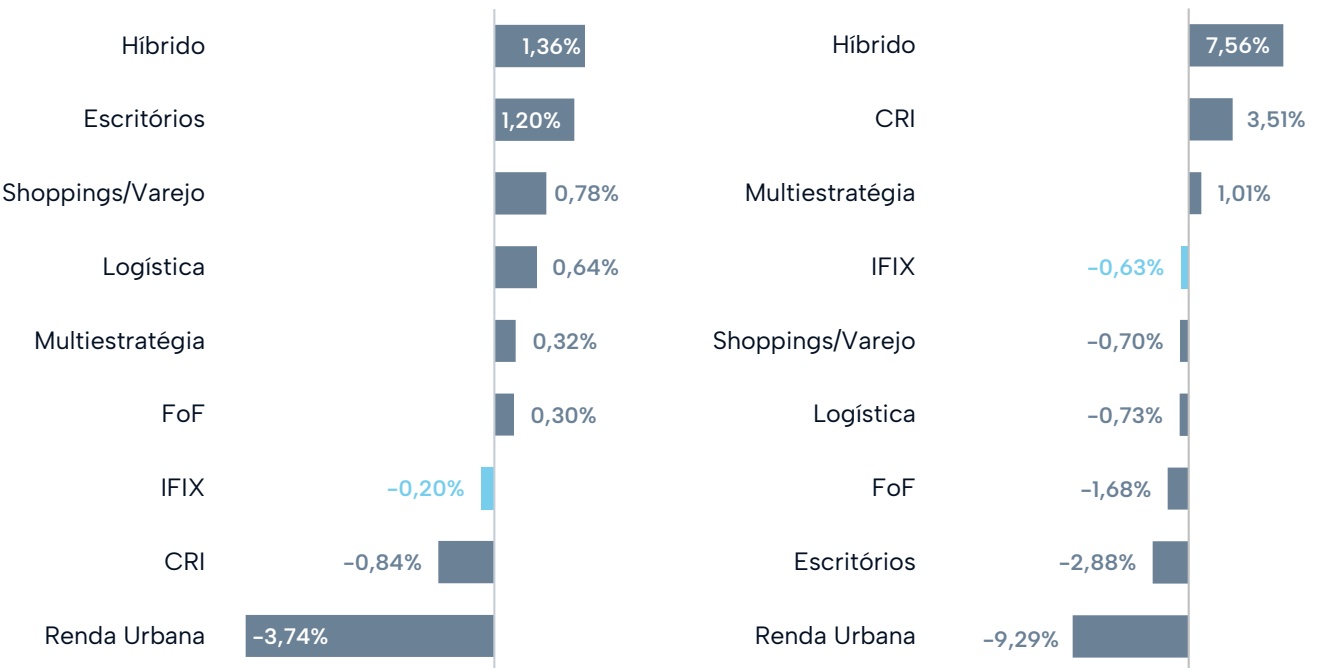
O IFIX teve queda de 0,20% em setembro, em nossa avaliação resultante de fatores macroeconômicos como a:
i. Incerteza eleitoral e fiscal: a disputa presidencial apertada manteve indefinida a trajetória das contas públicas a partir de 2027 - permanece alta a incerteza sobre dívida pública, sobre a evolução dos juros futuros e retorno exigido pelos investidores.
ii. Inflação e cenário externo: a alta dos juros pelo Fed e o preço do petróleo acima de US$ 100 reforçaram o risco de juros elevados por mais tempo. No Brasil, o IPCA-15 de 0,70%, acima da mediana de 0,55%, pressionou os juros reais intermediários na semana de sua divulgação, dificultando uma leitura mais favorável para ativos de renda de longa duração.
iii. Juros elevados e pouca visibilidade para novos cortes: O corte da Selic para 13,75% não veio acompanhado de compromisso com a continuidade do ciclo. A renda fixa permaneceu competitiva, e as taxas de desconto dos fluxos imobiliários continuaram elevadas, limitando a recuperação das cotas.
Na performance por segmento, os fundos de Renda Urbana e de CRI tiveram performance negativa, respectivamente de -3,74% e -0,84%. Os fundos do segmento Híbrido, Escritórios e Shoppings tiveram rentabilidades positivas, respectivamente de 1,36%, 1,20% e 0,78%.
GRÁFICO 2 - VARIAÇÃO IFIX NO MÊS
GRÁFICO 3 - VARIAÇÃO IFIX NO ANO
INFORMAÇÕES CONTÁBEIS5
Para apuração dos recursos disponíveis para distribuição no mês, são considerados os rendimentos de FIIs, as receitas financeiras e o resultado líquido da alienação de cotas de FIIs, deduzidos de taxas de administração, custódia e demais taxas legais e custos de manutenção do Fundo.
RECURSOS DISPONÍVEIS PARA DISTRIBUIÇÃO
| DISTRIBUIÇÃO DE RESULTADO (EM R$) | 1S26 | jul/26 | ago/26 | set/26 | Acum. 2S26 |
|---|---|---|---|---|---|
| (+) Receitas de FIIs | 3.018.884,49 | 343.927,34 | 143.718,10 | 48.304,60 | 535.950,04 |
| (+) Receita Financeira | 260.365,16 | 132.317,61 | 122.549,01 | 102.340,92 | 357.207,54 |
| (+/-) Resultado Líquido na alienação de cotas | 758.572,51 | -2.520.705,58 | -1.487.816,34 | 45.668,34 | -3.962.853,58 |
| (-) Despesas Totais | -231.826,92 | -32.894,79 | -27.612,15 | -47.529,56 | -108.036,50 |
| (=) Resultado Mensal | 3.805.995,24 | -2.077.355,42 | -1.249.161,38 | 148.784,30 | -3.177.732,50 |
| (+/-) Reserva | -65.569,29 | 2.077.355,42 | 1.249.161,38 | -148.784,30 | 3.177.732,50 |
| Distribuição | 3.740.425,95 | 0,00 | 0,00 | 0,00 | 0,00 |
| (%) Distribuição | 98,3% | 0,0% | 0,0% | 0,0% | 0,0% |
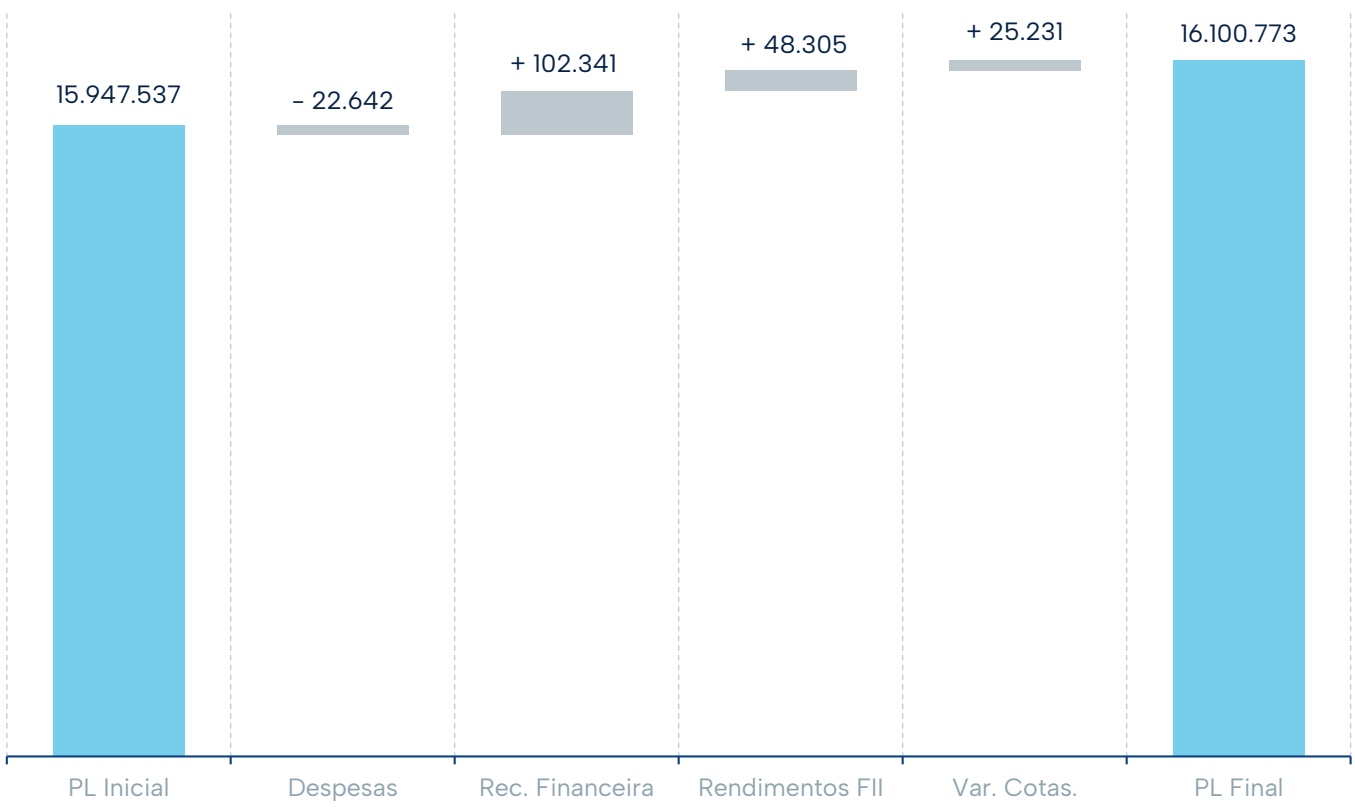
MUTAÇÃO DO PATRIMÔNIO LÍQUIDO
Composição do patrimônio líquido no período de acordo com as variações observadas no mês.
DISTRIBUIÇÕES DE RENDIMENTOS
Histórico das distribuições de rendimento e amortizações do Fundo ao longo do tempo.
| Mês | Total | R$/cota | Rendimento | Amortização |
|---|---|---|---|---|
| dez/22 | R$ 1.449.777,50 | R$ 2,50 | R$ 2,50 | R$ 0,00 |
| jun/23 | R$ 2.250.054,68 | R$ 3,88 | R$ 3,88 | R$ 0,00 |
| dez/23 | R$ 2.696.586,15 | R$ 4,65 | R$ 4,65 | R$ 0,00 |
| jun/24 | R$ 2.998.139,87 | R$ 5,17 | R$ 5,17 | R$ 0,00 |
| dez/24 | R$ 1.913.706,30 | R$ 3,30 | R$ 3,30 | R$ 0,00 |
| jun/25 | R$ 0,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| dez/25 | R$ 1.629.549,91 | R$ 2,81 | R$ 2,81 | R$ 0,00 |
| mai/26 | R$ 3.305.492,70 | R$ 5,70 | R$ 5,70 | R$ 0,00 |
| jun/26 | R$ 434.933,25 | R$ 0,75 | R$ 0,75 | R$ 0,00 |
| jul/26 | R$ 35.954.482,00 | R$ 62,00 | R$ 0,00 | R$ 62,00 |
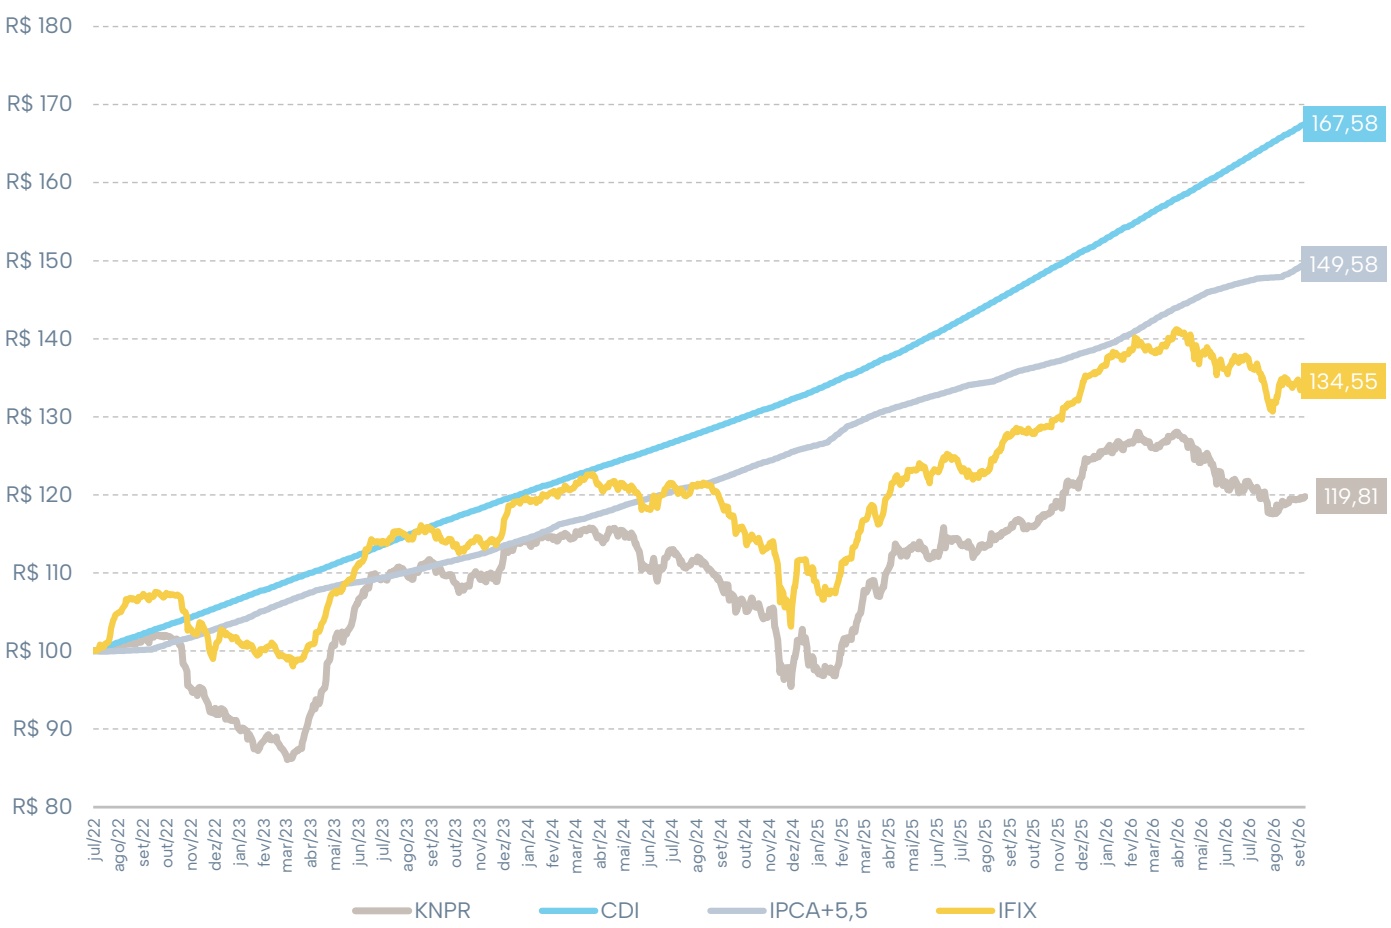
RENTABILIDADE VS. INDICADORES
Rentabilidade do Fundo comparada aos indicadores, considerando a valorização da cota ajustada pela distribuição de rendimentos do período.
RETORNO TOTAL
Retorno total do Fundo considerando a valorização da cota ajustada pela distribuição de rendimentos do período.
| DATA BASE | 1S26 | jul/26 | ago/26 | set/26 | Início |
|---|---|---|---|---|---|
| Cota Patrimonial6 | -2,17% | -0,69% | -1,93% | 0,96% | 19,81% |
| CDI Líquido7 | 5,82% | 1,03% | 0,93% | 0,92% | 57,44% |
| IPCA + 5,5% | 6,09% | 0,56% | 0,14% | 1,12% | 49,58% |
| IFIX8 | 1,46% | -0,32% | -1,46% | -0,20% | 34,55% |
| Cota Patrimonial x CDI Líquido | n/a | n/a | n/a | 104,42% | 34,49% |
| Cota Patrimonial x IPCA + 5,5% | n/a | n/a | n/a | 85,76% | 39,96% |
| Cota Patrimonial x IFIX | n/a | n/a | n/a | n/a | 57,34% |
MOVIMENTAÇÕES DO MÊS
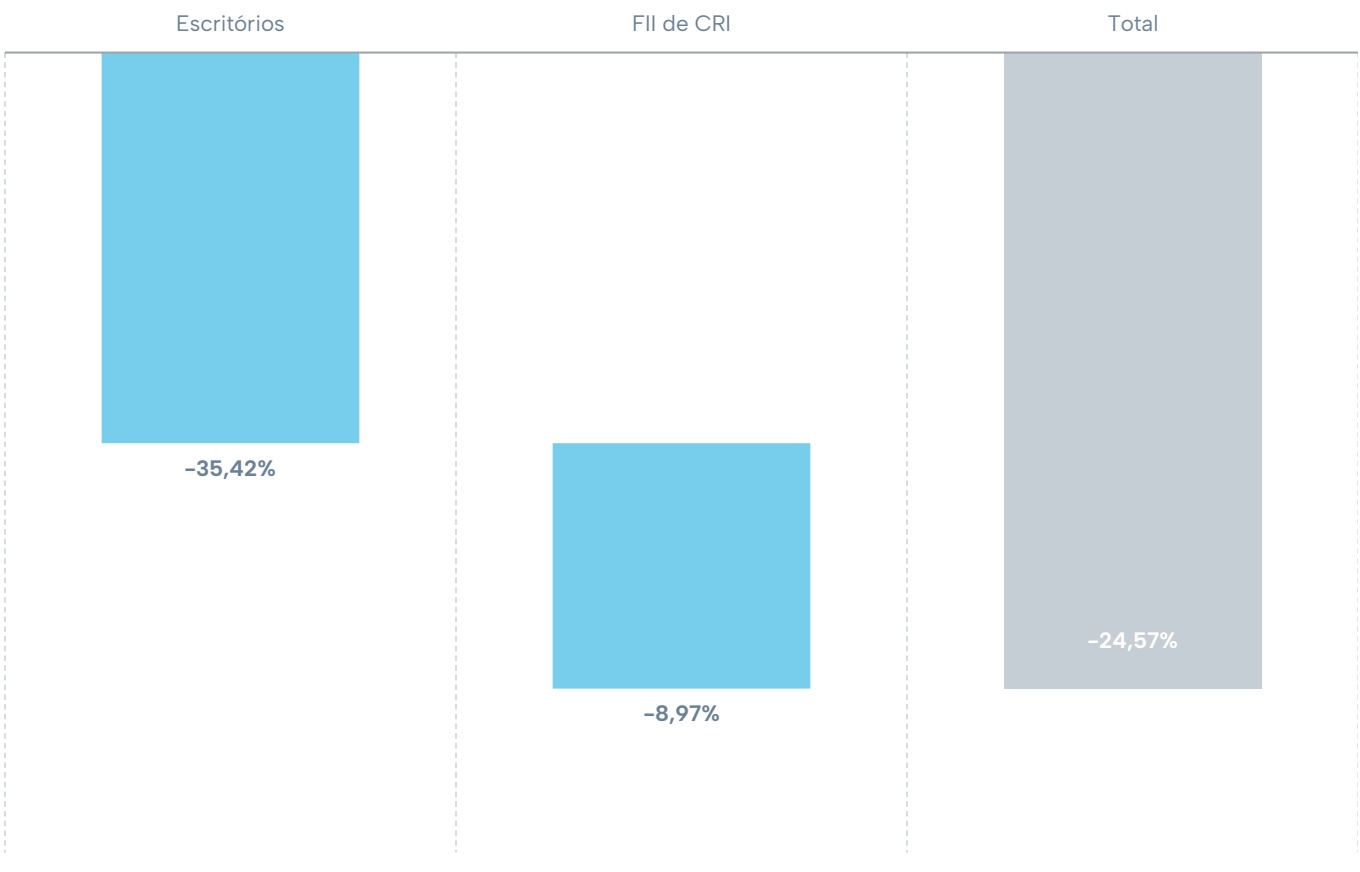
O gráfico abaixo detalha o volume movimentado nas operações realizadas durante o mês. Os valores positivos indicam as compras do mês e os negativos as vendas, com os valores sendo a porcentagem do patrimônio líquido.
- Valor patrimonial nas datas de referência já deduzido da distribuição de rendimentos a ser realizada no período. 7. Certificado de Depósito Interbancário líquido de imposto de renda considerando uma alíquota de 15%, adotado neste Relatório como mera referência econômica e não como meta ou parâmetro de performance do Fundo. 8. O Índice de Fundos de Investimentos Imobiliários (IFIX) tem por objetivo medir a performance de uma carteira composta por cotas de fundos imobiliários que são listados para negociação nos ambientes administrados pela B3. Mais informações em: http://www.b3.com.br/pt_br/.
ALOCAÇÃO DO FUNDO9
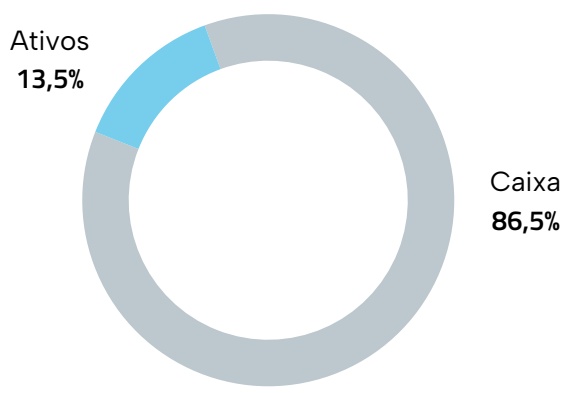
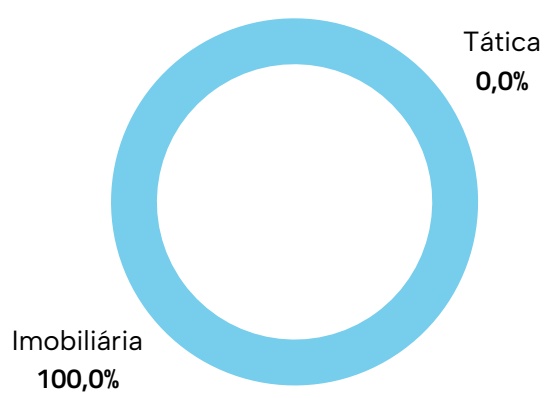
Ao término do mês de setembro o Fundo encontrava-se com 13,5% dos ativos alocados em cotas de FIIs segmentados de acordo com as seguintes estratégias:
ALOCAÇÃO TÁTICA: Estratégia de alocação em ativos com potencial de retorno de curto e médio prazo
ALOCAÇÃO IMOBILIÁRIA: Estratégia de alocação em ativos com qualidade imobiliária e viés de longo prazo.
POR TIPO DE ATIVO10
POR ESTRATÉGIA11
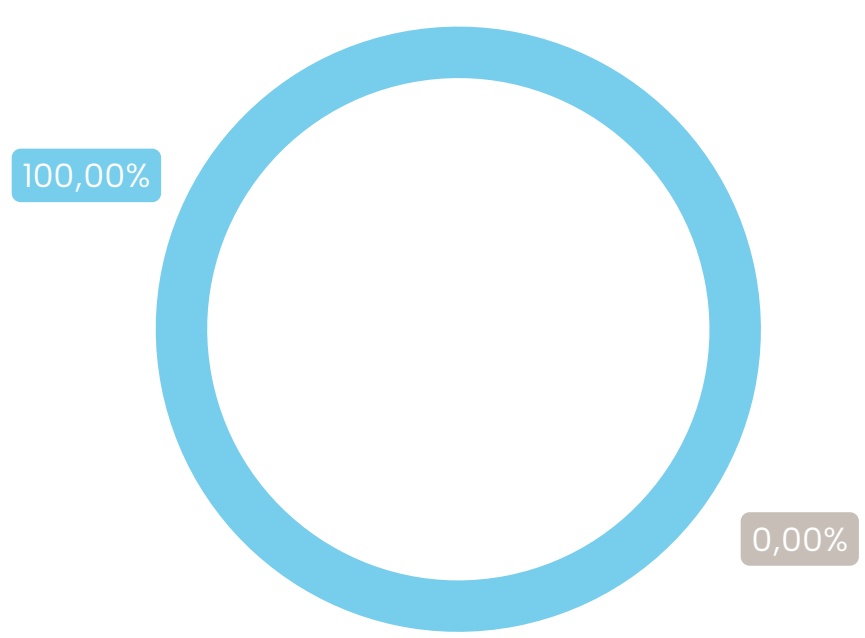
POR CATEGORIA12
Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
M Autorregulação ANBIMA
Gestão de Recursos