
Relatório Gerencial KNUQ11 de setembro de 2026
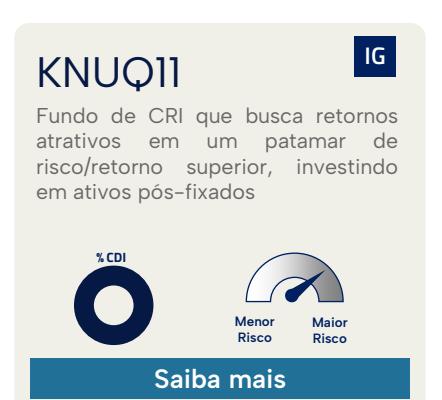
Relatório Gerencial do Kinea Unique HY CDI (KNUQ11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 09/10/2026. No pregão de 03/11/2026, a cota do KNUQ11 fechou a R$ 94,71, com P/VP de 0,94 (valor patrimonial de R$ 100,49 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,06 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,08% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,5 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.754.362/0001-18
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 09/10/2026 18:56
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
KINEA UNIQUE HY CDI - KNUQ11 I M O B I L I Á R I O CRI
PLANILHA DE FUNDAMENTOS
Setembro de 2026
OBJETIVO DO FUNDO
O portfólio é dedicado ao investimento em Ativos de renda fixa de natureza pós-fixada, especialmente em Certificados de Recebíveis Imobiliários ("CRI").
Diversificação
Gestão Profissional
Alocações
Dividendos Mensais
PLANILHA DE FUNDAMENTOS
PATRIMÔNIO LÍQUIDO
R$ 2,53 bilhões
COTA PATRIMONIAL EM 30/09/26
R$ 100,49
COTA MERCADO EM 30/09/26
R$ 103,35
59.885 NÚMERO DE COTISTAS
DIVIDENDOS A PAGAR EM 13/10/26 R$ 1,15/cota
R$ 5,55 milhões MÉDIA DIÁRIA DE LIQUIDEZ
CDI + 4,73% a.a. TAXA MÉDIA DO FUNDO (MTM)
POSIÇÃO AO FINAL DO PERÍODO
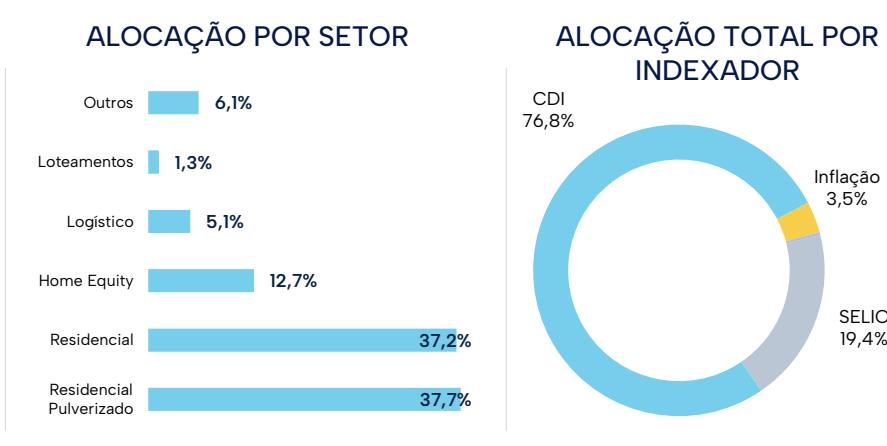
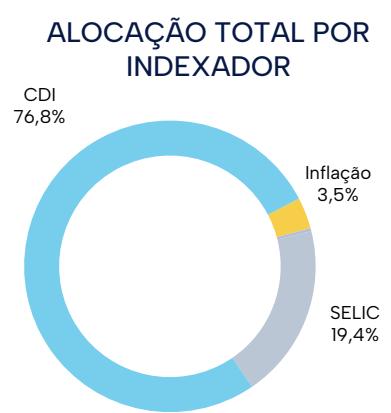
Na data deste relatório, o Kinea Unique apresentava alocação, em relação ao seu patrimônio, de 76,9% em ativos alvo, 4,0% em LCI e 19,4% em instrumentos de caixa. A parcela investida em CRI corresponde a 76,6% do patrimônio do Fundo, com uma remuneração média (MTM) de CDI + 4,73% a.a. e com um prazo médio de 4,3 anos. Para mais detalhes, favor ver a seção "Resumo da Carteira".
RESULTADO DA 1ª SÉRIE DA 5ª EMISSÃO
Em setembro, foram divulgados os resultados de etapas da 5ª emissão de cotas do fundo. Durante o período de exercício do direito de preferência, foram subscritas e integralizadas 290.580 cotas, equivalentes a R$ 29,2 milhões. Na sequência, foi divulgado o resultado final de alocação da 1ª série, com 3.412.146 cotas adquiridas pelos investidores da oferta, totalizando R$ 343,1 milhões. Os recursos captados serão destinados a novas operações imobiliárias, ampliando a diversificação da carteira e contribuindo para a liquidez das cotas. Agradecemos aos investidores pela confiança e seguimos comprometidos com a alocação eficiente dos recursos e a geração de valor para o fundo.
17/02/2023
Início do fundo
1,40% a.a.
Taxa de administração
não há
Taxa de performance
Intrag DTVM Ltda
Administrador
Kinea Investimentos Ltda.
Gestor
Público Geral
Tipo de Investidor

/>


/>
DISTRIBUIÇÃO DE DIVIDENDOS
Os dividendos referentes a setembro, cuja distribuição ocorrerá no dia 13/10/2026, apresentam os seguintes valores:
| Tipo* | Ticker | Rendimentos |
|---|---|---|
| 1ª a 4ª Emissões | KNUQ11 | 1,15 |
| Direito de Preferência | KNUQ13 | 0,32 |
| 1ª Série | KNUQ15 | 0,16 |
* Para os investidores entrantes na 4ª emissão de cotas, o rendimento foi proporcional a partir da data de liquidação de cada uma das etapas da Oferta
Os dividendos de R$ 1,15 por cota e representam uma rentabilidade, isenta do imposto de renda para as pessoas físicas, de 1,14% considerando a cota média de ingresso de R$ 101,00, que corresponde a 105% da taxa DI do período (124% do CDI considerando o gross-up do IR à alíquota de 15%). Para mais informações sobre os resultados do fundo, favor verificar a seção "Informações Contábeis" deste relatório.
PRINCIPAIS MOVIMENTAÇÕES NA CARTEIRA
Desde nosso último relatório, realizamos investimentos em novas operações no valor total de R$ 145,4 milhões. Mais detalhes são apresentados abaixo:
| Devedor | Volume (R$ milhões) | Taxa | Descrição | Garantias |
|---|---|---|---|---|
| Projeto Barra da Tijuca | 57,0 | CDI + 4,50% | O CRI foi estruturado para financiar a construção de um empreendimento residencial de altíssimo padrão, localizado de frente para o mar, na Barra da Tijuca, Rio de Janeiro - RJ. A operação conta com as seguintes garantias: Alienação Fiduciária do Imóvel, Alienação Fiduciária de Cotas da SPE do projeto, Cessão Fiduciária de Recebíveis e Aval do grupo e do sócio. | AF, AF de Cotas, CF e Aval |
| Proj. Beach | 32,1 | CDI + 5,00% | CRI baseado no financiamento à construção de projetos residenciais de alto padrão da incorporadora Setai, de João Pessoa – PB. A empresa atua na região desde a década de 90 e já entregou mais de 120 projetos nos segmentos Minha Casa Minha Vida e alto padrão. A operação conta com as garantias de Alienação Fiduciária do terreno e de unidades residenciais, Alienação Fiduciária de Cotas da SPE, Cessão Fiduciária dos recebíveis dos projetos, Fundo de obras e aval dos sócios e da holding do grupo. | AF, AF de Cotas, CF e Aval |
| CashMe – 180 – Sênior | 24,6 | CDI + 4,36% | O CRI é lastreado em uma carteira de recebíveis de empréstimos com garantia de imóveis residenciais ("Home Equity"), originada pela CashMe, empresa do grupo Cyrela, criada em 2018. A carteira da operação é diversificada e possui LTV próximo de 46%. Consideramos um risco de crédito adequado. | AF e Subordinação |
| Creditas – 4 | 20,0 | CDI + 4,82% | CRI baseados em carteiras de recebíveis de empréstimos de Home Equity, originadas pela Creditas. As carteiras que lastreiam os CRI são muito diversificadas e com LTV baixo, possuindo risco de crédito adequado. | AF e Subordinação |
| Total |


Setembro de 2026
PRINCIPAIS MOVIMENTAÇÕES NA CARTEIRA
| Devedor | Volume (R$ milhões) | Taxa | Descrição | Garantias |
|---|---|---|---|---|
| Projeto Curitiba | 7,8 | CDI + 5,00% | Operação de financiamento de obras de um projeto residencial localizado em Curitiba – PR. O CRI conta com as garantias de Alienação Fiduciária das cotas da SPE do projeto, Alienação Fiduciária de Imóvel, Cessão Fiduciária dos recebíveis e Aval da holding do grupo devedor e dos sócios da empresa. | AF, AF de Cotas, CF e Aval |
| Crediblue – 159 – Mezanino | 2,7 | Prefixado 17,36% | CRI baseado em uma carteira de recebíveis de empréstimos de Home Equity, originadas pela Crediblue. A carteira que lastreia o CRI é diversificada e com LTV baixo (por volta de 45%), possuindo risco de crédito adequado. | AF e Subordinação |
| Projeto Ori Praça da Árvore | 1,2 CDI + 4,00% do projeto, Alienação Fiduciária sócios do grupo controlador. | CRI baseado no financiamento à construção de um projeto residencial sendo desenvolvido pela Paes & Gregori no bairro Mirandópolis em São Paulo – SP. A operação conta com as garantias de Alienação Fiduciária das Cotas da SPE dos Imóveis, Cessão Fiduciária dos recebíveis do empreendimento e aval dos | AF, AF de Cotas, CF e Aval | |
| Total | 145,4 | |||
/>


/>
/>
Os dados da carteira são atualizados diariamente na página do Kinea Unique , na seção Cota Diária .
| Ativo | % Alocado (% do PL) | Indexador | Taxa Média MTM | Taxa Média Aquisição | Prazo Médio |
|---|---|---|---|---|---|
| CRI | 73,1% | CDI + | 4,73% | 4,82% | 4,3 |
| CRI | 3,5% | Inflação + | 12,59% | 12,80% | 12,3 |
| CRI | 0,3% | Prefixado | 17,90% | 17,36% | 8,1 |
| LCI | 4,0% | %CDI | 90% Isento de IR | 90% Isento de IR | 0,0 |
| Caixa | 19,4% | %CDI | 100% (-) IR | 100% (-) IR | 0,0 |
| Total | 100,3% | 3,5 |
ALOCAÇÃO EM CRI E FII
PATRIMÔNIO LÍQUIDO 76,9%
NEGOCIAÇÃO E LIQUIDEZ
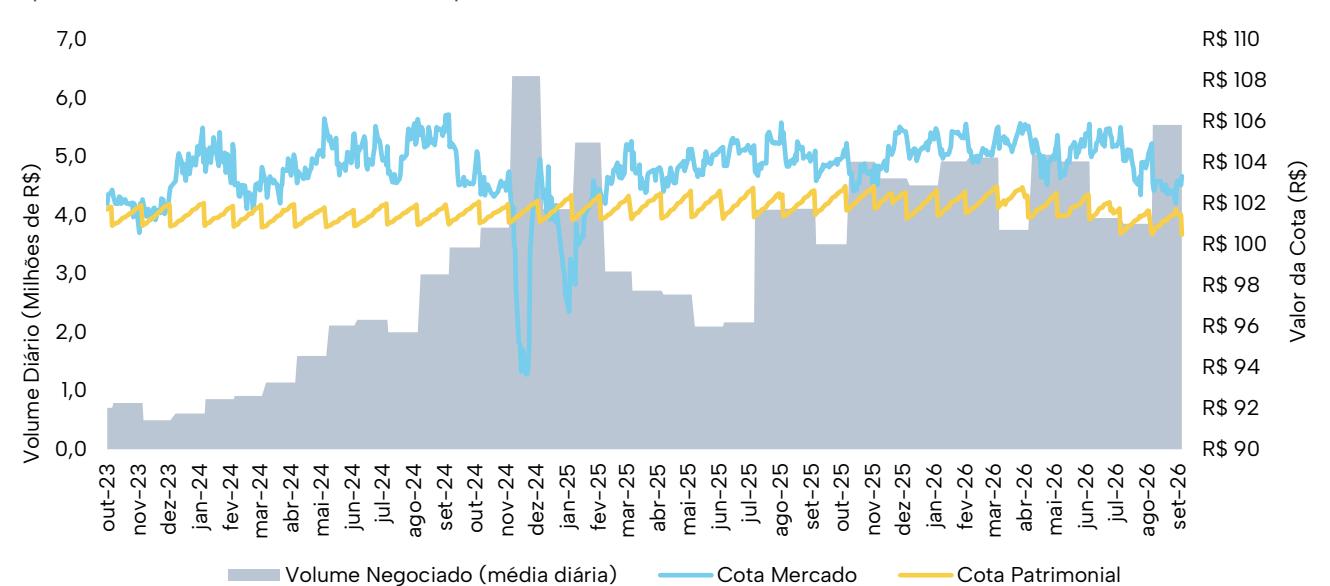
No mês, foi transacionado um volume de R$ 116,45 milhões, correspondendo a uma média de aproximadamente R$ 5,55 milhões por dia.

/>

/>
Setembro de 2026 I M O B I L I Á R I O CRI KINEA UNIQUE HY CDI - KNUQ11
INFORMAÇÕES CONTÁBEIS
Para apuração do resultado, considera-se os rendimentos apropriados através do regime contábil de competência, que compreendem juros e correção monetária dos ativos, deduzidos da taxa administração, custódia e demais custos de manutenção do Fundo. Adicionalmente, são excluídos os efeitos de marcação a mercado (MTM) dos títulos, sejam eles positivos ou negativos, tal como descrito nas Demonstrações Financeiras e no Relatório Complementar.
| DRE (R$ milhões) | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | set/26 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Resultado CRI | 27,0 | 23,9 | 16,0 | 29,0 | 24,8 | 30,9 | 26,2 | 27,7 | 28,5 | 22,8 | 22,9 | 22,4 |
| Resultado FII | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,2 | 0,1 | 0,1 | 0,2 | 0,1 | 0,1 | 0,0 |
| Resultado LCI | 5,2 | 4,4 | 4,5 | 1,7 | 1,2 | 1,5 | 0,9 | 0,8 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado Instr. Caixa | 1,9 | 0,7 | 0,7 | 1,2 | 1,1 | 1,5 | 1,5 | 1,5 | 2,0 | 1,8 | 2,1 | 2,8 |
| Despesas do fundo | -3,1 | -2,5 | -3,0 | -2,8 | -2,4 | -2,9 | -2,7 | -2,8 | -2,8 | -3,1 | -2,8 | -2,8 |
| Outras Receitas | 0,5 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado Líquido | 31,7 | 26,6 | 18,4 | 29,2 | 24,7 | 31,1 | 26,0 | 27,4 | 27,9 | 21,6 | 22,4 | 22,3 |
| Distribuição no mês | 26,9 | 24,7 | 29,0 | 27,9 | 23,6 | 25,8 | 24,7 | 25,1 | 24,7 | 27,9 | 25,8 | 29,0 |
| Resultado por cota (R$) | 1,47 | 1,23 | 0,85 | 1,35 | 1,15 | 1,44 | 1,21 | 1,27 | 1,29 | 1,00 | 1,04 | 0,88 |
| Distribuição por cota (R$) | 1,25 | 1,15 | 1,35 | 1,30 | 1,10 | 1,20 | 1,15 | 1,17 | 1,15 | 1,30 | 1,20 | 1,15* |
*Considerando o valor recebido por cotistas detentores das cotas KNUQ11. Para os entrantes da 5ª emissão, favor verificar o seguinte link
Resultado Gerado no mês
R$ 0,88/cota
Resultado Distribuído no mês R$ 1,15/cota
Reserva Acumulada não distribuída R$ 0,25/cota
O resultado do Fundo em setembro se beneficiou do patamar elevado da Selic. Por outro lado, foi impactado pelas novas cotas emitidas no âmbito do direito de preferência e da 1ª série da 5ª emissão. Também realizamos novos investimentos (favor ver seção "Principais Movimentações na Carteira"), que deverão contribuir positivamente para as distribuições futuras.
O comitê de política monetária (COPOM) se reuniu em meados de setembro e deliberou por uma nova redução de 0,25% na taxa Selic, para o patamar de 13,75% ao ano. Na Ata divulgada após a decisão foi ressaltada a visão dos membros de que as evidências de transmissão da política monetária contracionista para a atividade econômica têm se acumulado gradualmente, porém a inflação permanece pressionada pela demanda, o que exige que a política monetária mantenha caráter restritivo. O comitê se absteve de fornecer sinalizações detalhadas sobre os próximos passos ressaltando que "no contexto atual de incerteza em níveis historicamente elevados, com riscos assimétricos na direção altista para os preços, a magnitude do ciclo de calibração será ajustada à luz da evolução do cenário, de forma a manter a restrição adequada para assegurar a convergência da inflação à meta". As próximas etapas no processo de calibração da taxa básica de juros irão incorporar novas informações que aumentem a clareza sobre a profundidade e extensão dos eventos internacionais, além dos já conhecidos temas de natureza doméstica.


/>
Setembro de 2026
RENDIMENTOS MENSAIS
Rentabilidade do Fundo nos últimos 12 meses, considerando a distribuição de rendimento e tomando como base a média ponderada dos valores praticados nas emissões de cotas.
| Valores de referência | Cota Média de Ingresso R$ 101,00 | ||||||
|---|---|---|---|---|---|---|---|
| Período | Resultado Gerado (R$) | Dividendo (R$) Rent. Fundo | Taxa DI | %Taxa DI | %Taxa DI Gross-up | ||
| set/26 | 0,88 | 1,15 | 1,14% | 1,08% | 105% | 124% | |
| ago/26 | 1,04 | 1,20 | 1,19% | 1,09% | 109% | 128% | |
| jul/26 | 1,00 | 1,30 | 1,29% | 1,22% | 106% | 125% | |
| jun/26 | 1,29 | 1,15 | 1,14% | 1,12% | 102% | 120% | |
| mai/26 | 1,27 | 1,17 | 1,16% | 1,07% | 108% | 127% | |
| abr/26 | 1,21 | 1,15 | 1,14% | 1,09% | 104% | 123% | |
| mar/26 | 1,44 | 1,20 | 1,19% | 1,21% | 98% | 115% | |
| fev/26 | 1,15 | 1,10 | 1,09% | 1,00% | 109% | 129% | |
| jan/26 | 1,35 | 1,30 | 1,29% | 1,16% | 111% | 130% | |
| dez/25 | 0,85 | 1,35 | 1,34% | 1,22% | 110% | 129% | |
| nov/25 | 1,23 | 1,15 | 1,14% | 1,05% | 108% | 127% | |
| out/25 | 1,47 | 1,25 | 1,24% | 1,28% | 97% | 114% | |
COTA DIÁRIA
As matrizes abaixo apresentam a sensibilidade do spread médio da carteira do Fundo, com base no valor da cota de mercado no fechamento do mês. Esses dados são atualizados diariamente na página do Kinea Unique , na seção Cota Diária .
| Sensibilidade do yield e spread da carteira de CRI ao preço no mercado secundário¹* | ||||||
|---|---|---|---|---|---|---|
| Preço Mercado | Spread (CDI+) | Spread (-) Tx Adm | ||||
| 101,00 | 4,99% | 3,51% | ||||
| 101,50 | 4,72% | 3,24% | ||||
| 102,00 | 4,45% | 2,97% | ||||
| 102,50 | 4,19% | 2,71% | ||||
| 103,00 | 3,92% | 2,44% | ||||
| 103,50 | 3,65% | 2,17% | ||||
| 104,00 | 3,38% | 1,90% | ||||
| 104,50 | 3,11% | 1,63% | ||||
| 105,00 | 2,84% | 1,36% | ||||
| 105,50 | 2,57% | 1,09% | ||||
| 106,00 | 2,30% | 0,82% | ||||
* Spread e yield da carteira de CRI com base no preço de aquisição da cota no mercado secundário. O cálculo considera a reversão do ágio/deságio ao longo da duration da carteira de CRI.


1. O investidor pessoa física recebe rendimentos isentos do Imposto de Renda, no entanto, uma vez observadas as seguintes condições: (i) os Cotistas do Fundo não sejam titulares de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não derem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado. 2. "Taxa DI" significa a taxa média diária dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressa na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP S.A. – Mercados Organizados, no informativo diário disponível em sua página na Internet (http://www.cetip.com.br), calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos. 3. Considera uma alíquota de IR de 15%. 4. O volume distribuído mensalmente pode diferir do resultado mensal devido à composição/uso do saldo de lucros acumulados. Para mais informações sobre distribuição de rendimentos, acesse o relatório semestral de distribuição no site da Kinea. 5. Para mais informações sobre a rentabilidade e os rendimentos, acessar o relatório semestral complementar de distribuição de dividendos, também disponível no site da Kinea. 6. As informações constantes deste relatório têm caráter meramente informacional, tendo sido disponibilizadas pela Kinea Investimentos Ltda. ("Gestor") para fins de prover aos cotistas do Fundo e aos investidores em geral as informações atualizadas a respeito do valor patrimonial das cotas, bem como ilustrar, de forma hipotética, determinados fatores e os respectivos impactos na sensibilidade em relação à rentabilidade dos Fundos. As informações aqui descritas não devem ser consideradas como qualquer promessa ou garantia de rentabilidade, estando os Fundos e, consequentemente, os seus cotistas, sujeitos a uma série de fatores de risco inerentes aos Fundos e suas respectivas carteiras de investimento.
KINEA UNIQUE HY CDI - KNUQII
setembro de 2020
CARTEIRA DE ATIVOS
Ao término do mês, o Fundo apresentava a seguinte carteira:
| ATIVO | CÓDIGO DO ATIVO | DEVEDOR IMOBILIÁRIO | EMISSOR | INDEX. | TAXA AQUISIÇÃO | TAXA MTM² | SALDO AQUISIÇÃO (R$ milhões) | SALDO MTM (R$ milhões) | % DA CARTEIRA | |
|---|---|---|---|---|---|---|---|---|---|---|
| _1_ | CRI | 25L4588349 | FGR I | OPEA | CDI + | 4,00% | 4,07% | 191,2 | 182,5 | 7,2% |
| _2 | CRI | 24L2015239 | BLOG - CDs Igarassu e Garuva | OPEA | CDI + | 3,50% | 3,50% | 98,4 | 98,3 | 3,9% |
| 3 | CRI | 25J3223102 | GS Souto IV | OPEA | CDI + | 4,65% | 4,65% | 90,2 | 90,2 | 3,5% |
| 4 | CRI | 23K2261339 | Projetos Residenciais Campinas e Santo André | OPEA | CDI+ | 5,56% | 5,00% | 77,9 | 73,7 | 2,9% |
| _5 | CRI | Múltiplos³ | Creditas – 151 | PROV | CDI + | 5,33% | 5,28% | 74,2 | 73,7 | 2,9% |
| 6 | CRI | 26F3024781 | MRV Pro-soluto 166 | PROV | CDI + | 4,72% | 4,72% | 66,8 | 66,8 | 2,6% |
| _7 | CRI | 23L1438691 | Tenda – Carteira Pro-soluto 265 | OPEA | CDI + | 4,50% | 4,24% | 66,8 | 65,7 | 2,6% |
| 8 | CRI | 24F1345887 | BRZ – Carteira Pro-soluto – Júnior | OPEA | CDI + | 5,00% | 5,00% | 57,0 | 57,0 | 2,2% |
| 9 | CRI | 24D5117891 | Proj. Beach | OPEA | CDI + | 5,00% | 4,15% | 52,6 | 53,0 | 2,1% |
| 10 | CRI | 25K2899018 | Construtora Vasco - Pro-soluto 512 | OPEA | CDI + | 4,90% | 4,90% | 52,2 | 52,2 | 2,0% |
| _11 | CRI | 24G2824961 | MRV – Pro-soluto 344 | OPEA | CDI + | 5,25% | 8,39% | 48,9 | 47,7 | 1,9% |
| 12 | CRI | 24D0007010 | Árbore – Carteira Pro-soluto 291 | OPEA | CDI + | 5,60% | 5,60% | 42,9 | 42,9 | 1,7% |
| _13 | CRI | Múltiplos 3 | Creditas – 154 | VERT | CDI + | 5,02% | 5,03% | 41,8 | 41,5 | 1,6% |
| _14 | CRI | 2411966999 | Projeto Meirelles | OPEA | CDI + | 5,00% | 5,00% | 40,3 | 40,3 | 1,6% |
| _15 | CRI | 23J0019001 | Vic – Carteira Pro-soluto | OPEA | CDI + | 5,50% | 5,50% | 36,6 | 36,6 | 1,4% |
| 16 | CRI | Vic – Pro-soluto 477 | OPEA | CDI + | 4,90% | 4,90% | 34,1 | 34,1 | 1,3% | |
| _17_ | CRI | Sousa Araujo – Carteira Pro-soluto | OPEA | CDI + | 4,75% | 4,75% | 33,8 | 33,8 | 1,3% | |
| 18 | CRI | Rivello – Carteira Pro-soluto | PROV | CDI + | 7,32% | 7,32% | 32,1 | 32,1 | 1,3% | |
| 19 | CRI | Projeto Freguesia do O | OPEA | CDI + | 4,82% | 3,93% | 31,4 | 31,4 | 1,2% | |
| 20 | CRI | 24L1567367 | MRV – Pro-soluto 365 | OPEA | CDI + | 4,55% | 4,55% | 30,4 | 30,4 | 1,2% |
| 21 22 | CRI | 2610941603 22G0080226 | Projeto Barra da Tijuca | PROV | CDI + | 4,50% | 4,50% | 30,2 | 30,2 | 1,2% |
| 23 | CRI | 24D3470150 | OPEA OPEA | CDI + | 4,75% 6,00% | 4,75% 6,03% | 28,7 28,2 | 28,7 27,9 | 1,1% | |
| 24 | CRI | 2610941201 | Projeto Barra da Tijuca | PROV | CDI + | 4,50% | 4,50% | 27,2 | 27,2 | 1,1% |
| 25 | CRI | 24D5117890 | Proj. Beach | OPEA | CDI + | 5,00% | 4,15% | 26,8 | 27,1 | 1,1% |
| 26 | CRI | 2311698252 | Projeto Residencial Campinas | OPEA | CDI + | 5,35% | 5,00% | 27,1 | 26,1 | 1,0% |
| 27 | CRI | 23K2263743 | Projetos Residenciais Campinas e Santo André | OPEA | CDI+ | 5,56% | 5,56% | 26,0 | 26,0 | 1,0% |
| 28 | CRI | 23G1696052 | Loteamento Bougainville | OPEA | CDI+ | 5,50% | 5,50% | 25,2 | 25,2 | 1,0% |
| 29 | CRI | 2311554068 | MRV – Pro-soluto 214 | OPEA | CDI + | 5,00% | 4,99% | 25,1 | 24,8 | 1,0% |
| 30 | CRI | 23|1554281 | MRV – Pro-soluto 224 | OPEA | CDI + | 5,17% | 5,17% | 24,5 | 24,3 | 1,0% |
| 31 | CRI | Múltiplos³ | CashMe – 180 | PROV | CDI+ | 4,37% | 4,66% | 24,3 | 23,9 | 0,9% |
| 32 | CRI | 23H1297148 | MRV 112 | VERT | CDI+ | 4,50% | 4,22% | 21,8 | 21,9 | 0,9% |
| 33 | CRI | 24A2722073 | Projeto Kalea | VERT | CDI+ | 6,00% | 4,94% | 20,6 | 20,6 | 0,8% |
| 34 | CRI | Múltiplos 3 | Creditas – 4 | LIQI | CDI + | 4,83% | 4,10% | 18,0 | 17,8 | 0,7% |
| 35 | CRI | 23K2262998 | Projetos Residenciais Campinas e Santo André | OPEA | CDI + | 3,50% | 3,50% | 17,5 | 17,5 | 0,7% |
| 36 | CRI | 26G5113976 | Projetos Residenciais Campinas e Santo André | OPEA | CDI + | 3,50% | 3,50% | 17,4 | 17,4 | 0,7% |
| _37 | CRI | Projeto Visconde | VERT | CDI + | 4,75% | 4,75% | 17,2 | 17,2 | 0,7% | |
| _38 | CRI | Projeto Vila Prudente | OPEA | CDI + | 5,12% | 3,93% | 17,0 | 17,0 | 0,7% | |
| 39 | CRI | 26E3499911 | Projeto Residencial Campinas | OPEA | CDI + | 3,50% | 3,50% | 16,1 | 16,1 | 0,6% |
| 40 | CRI | Projeto Curitiba | VERT | CDI + | 5,00% | 5,00% | 15,4 | 15,4 | 0,6% | |
| 41 | CRI | Projeto Freguesia do Ó | OPEA | CDI + | 3,95% | 3,93% | 15,1 | 15,1 | 0,6% | |
| 42 | CRI | Projeto Curitiba | VERT | CDI + | 7,59% | 5,00% | 14,0 | 14,0 | 0,5% | |
| 43 | CRI | 24L2512921 | Projeto Visconde | VERT | CDI + | 4,75% | 4,75% | 13,8 | 13,8 | 0,5% |
| 44 | CRI | 23K2261105 | Projetos Residenciais Campinas e Santo André | OPEA | CDI + | 3,50% | 3,50% | 13,0 | 12,6 | 0,5% |
| 45 | CRI | 24J2342246 | Projeto Curitiba | VERT | CDI + | 5,00% | 5,00% | 10,7 | 10,7 | 0,4% |
Taxa praticada na aquisição do ativo. Essa taxa considera deságios. Carteira possui ativos indexados à inflação com taxas convertidas para DI via instrumento de hedge Taxa do ativo marcada a mercado, com base no manual de precificação do administrador
/>
/>

/>
KINEA UNIQUE HY CDI - KNUQII
octembro de 2020
CARTEIRA DE ATIVOS
Ao término do mês, o Fundo apresentava a seguinte carteira:
| ATIVO | CÓDIGO DO ATIVO | DEVEDOR IMOBILIÁRIO | EMISSOR | INDEX. | TAXA AQUISIÇÃO¹ | TAXA MTM² | SALDO AQUISIÇÃO (R$ milhões) | SALDO MTM (R$ milhões) | % DA CARTEIRA | |
|---|---|---|---|---|---|---|---|---|---|---|
| 46 | CRI | 26E2448017 | Projeto Alcatrazes | VERT | CDI + | 4,50% | 4,50% | 10,0 | 10,0 | 0,4% |
| 47 | CRI | 26G5136383 | Projetos Residenciais Campinas e Santo André | OPEA | CDI + | 3,50% | 3,50% | 10,0 | 10,0 | 0,4% |
| 48 | CRI | 24J2346043 | Projeto Curitiba | VERT | CDI+ | 5,74% | 5,00% | 9,9 | 9,9 | 0,4% |
| 49 | CRI | 23H1297146 | MRV 112 | VERT | CDI + | 5,98% | 4,22% | 9,5 | 9,6 | 0,4% |
| 50 | CRI | 24L2512919 | Projeto Visconde | VERT | CDI + | 4,75% | 4,75% | 9,3 | 9,3 | 0,4% |
| 51 | CRI | 24L2512915 | Projeto Visconde | VERT | CDI + | 4,75% | 4,75% | 8,7 | 8,7 | 0,3% |
| 52 | CRI | 25G4181390 | Projeto Ori Praça da Árvore | PROV | CDI + | 4,00% | 4,00% | 8,4 | 8,4 | 0,3% |
| 53 | CRI | 26C3045609 | Crediblue – 159 | VERT | Prefixado | 17,36% | 17,90% | 8,5 | 8,4 | 0,3% |
| 54 | CRI | 24J2346040 | Projeto Curitiba | VERT | CDI + | 5,26% | 5,00% | 7,5 | 7,5 | 0,3% |
| 55 | CRI | 23K2261302 | Projetos Residenciais Campinas e Santo André | OPEA | CDI + | 3,81% | 3,50% | 7,2 | 7,1 | 0,3% |
| 56 | CRI | 24A2477894 | Projeto Freguesia do Ó | OPEA | CDI + | 4,41% | 3,93% | 7,1 | 7,0 | 0,3% |
| 57 | CRI | 21C0663319 | São Benedito - Estoque imobiliário Cuiabá | RIZA | CDI + | 4,50% | 4,56% | 7,1 | 7,0 | 0,3% |
| 58 | CRI | 23H1297145 | MRV 112 | VERT | CDI + | 4,50% | 4,22% | 6,6 | 6,6 | 0,3% |
| 59 | CRI | 22G0079365 | Projeto Lanai | OPEA | CDI + | 4,75% | 4,00% | 5,8 | 5,8 | 0,2% |
| 60 | CRI | 24J2342235 | Projeto Curitiba | VERT | CDI + | 5,00% | 5,00% | 5,1 | 5,1 | 0,2% |
| 61 | CRI | 24J2302241 | Projeto Curitiba | VERT | CDI + | 5,00% | 5,00% | 5,0 | 5,0 | 0,2% |
| 62 | CRI | 22G0079354 | OPEA | CDI + | 4,75% | 4,72% | 5,0 | 4,9 | 0,2% | |
| 63 | CRI | 22G0079318 | Projeto Lanai | OPEA | CDI + | 4,75% | 4,72% | 5,0 | 4,9 | 0,2% |
| 64 | CRI | 24J2342237 | Projeto Curitiba | VERT | CDI + | 5,00% | 5,00% | 4,5 | 4,5 | 0,2% |
| 65 | CRI | 24J2301950 | Projeto Curitiba | VERT | CDI + | 7,67% | 5,00% | 4,3 | 4,3 | 0,2% |
| 66 | CRI | 24J2342240 | Projeto Curitiba | VERT | CDI + | 5,00% | 5,00% | 4,2 | 4,2 | 0,2% |
| 67 | CRI | 24J2346042 | Projeto Curitiba | VERT | CDI + | 5,74% | 5,00% | 3,3 | 3,3 | 0,1% |
| _68 | CRI | 23H3942620 | MRV 112 | VERT | CDI + | 4,50% | 4,22% | 2,5 | 2,4 | 0,1% |
| 69 | CRI | 24D5115404 | Proj. Sandro Barros | OPEA | CDI + | 5,00% | 4,15% | 2,0 | 2,0 | 0,1% |
| _70 | CRI | 24D5115405 | Proj. Beach | OPEA | CDI + | 5,00% | 4,15% | 2,0 | 2,0 | 0,1% |
| _71 | CRI | 24J2302239 | Projeto Curitiba | VERT | CDI + | 5,00% | 5,00% | 1,8 | 1,8 | 0,1% |
| _72 | CRI | 24J2302060 | VERT | CDI + | 5,00% | 5,00% | 1,8 | 1,8 | 0,1% | |
| 73 | CRI | 23K2263544 | Projetos Residenciais Campinas e Santo André | OPEA | CDI + | 3,81% | 3,81% | 1,7 | 1,7 | 0,1% |
| 74 | CRI | 23H3943002 | MRV 112 | VERT | CDI + | 4,50% | 4,22% | 1,3 | 1,3 | 0,1% |
| 75 | CRI | 24J2346041 | Projeto Curitiba | VERT | CDI + | 5,37% | 5,37% | 0,4 | 0,4 | 0,0% |
| 76 | CRI | Múltiplos 3 | Galleria – 140 | PROV | IPCA + | 12,50% | 12,20% | 56,3 | 57,1 | 2,2% |
| _77 | CRI | 25L3141236 | Creditas – 154 | VERT | IPCA + | 13,70% | 13,64% | 12,8 | 12,8 | 0,5% |
| 78 | CRI | 26H4369573 | CashMe – 180 | PROV | IPCA + | 13,15% | 13,11% | 11,7 | 11,8 | 0,5% |
| 79 | FII | ICNE11 | FII Ícone | - | IPCA + | 13,00% | 13,00% | 6,2 | 6,2 | 0,2% |
| 80 | LCI | LCI | - | %CDI | - | 90,00% | 101,1 | 101,1 | 4,0% | |
| 81 | Cx. | Títulos Públicos Federais | - | - | - | - | 491,6 | 491,6 | 19,3% | |
| Total | 2.565,8 | 2.547,9 | 100,0% |
/>
/>


ACOMPANHAMENTO DA CARTEIRA
Para maiores informações, recomendamos aos investidores que acessem os hyperlinks, clicando nos códigos dos ativos listados na tabela da seção "Carteira de Ativos". Por fim, recomendamos também os vídeos mensais com os comentários da gestão, os quais podem ser acessados em nosso canal cujo link segue abaixo:
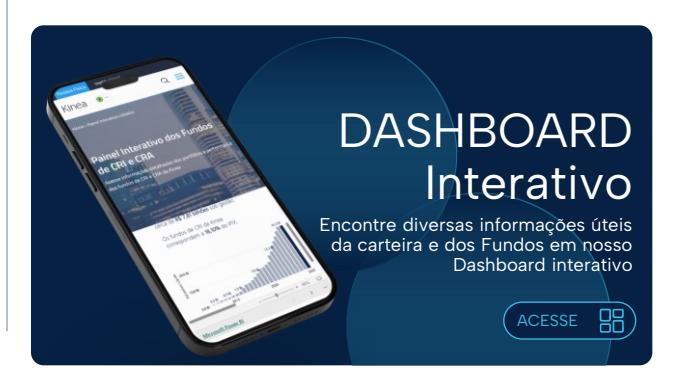
Gostaríamos de destacar que adicionamos um Dashboard interativo dos fundos no nosso site, onde podem ser encontradas diversas informações úteis da carteira e dos Fundos. Segue link abaixo:


/>
/>
/>
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento |
|---|---|---|---|---|
| Árbore – Carteira Pro-soluto 291 | CRI baseado em uma carteira de créditos Pro-Soluto de uma incorporadora de Minas Gerais com mais de 20 anos de atuação. A operação conta com uma cobertura total de 150% do saldo devedor e todos os créditos foram submetidos a - critérios de elegibilidade. As garantias do CRI são a Cessão Fiduciária dos Créditos, um Fundo de Reserva e Aval dos sócios e das empresas do grupo devedor. | CF, FR e Aval | mar/29 | |
| BLOG - CDs Igarassu e Garuva | PE e SC | Operação baseada na aquisição de dois galpões logísticos pelo fundo de investimento imobiliário Bluecap Log (BLOG11). Os galpões estão localizados em Garuva – SC e Igarassu – PE e estão totalmente locados. O CRI conta com as garantias de alienação fiduciária dos imóveis, cessão fiduciária de recebíveis dos empreendimentos e um fundo de reserva. | dez/36 | |
| BRZ - Carteira Pro-soluto JR | - | Operação baseada em uma carteira de créditos pró-soluto detidos pela BRZ Incorporadora, além das obrigações corporativas da companhia. A BRZ é uma incorporadora especializada no segmento "Minha Casa Minha Vida" na região sudeste do Brasil tendo lançado mais de 110 empreendimentos desde sua fundação. O CRI é respaldado pelas garantias de Cessão Fiduciária de Recebíveis da carteira pró-soluto e um Fundo de Reserva. A carteira que serve como garantia da operação possuirá uma cobertura de 150% do saldo devedor e contará com novos créditos, caso o índice fique abaixo do limite. | CF e FR | jun/29 |
| Construtora Vasco – Pro-soluto 512 | A operação tem como lastro uma carteira revolvente de créditos Pro-Soluto cedida por uma incorporadora. O CRI apresenta um excedente de recebíveis que garante uma cobertura equivalente a 150% do saldo da operação, aliado a - uma estrutura sólida de mitigação de riscos para absorver eventuais inadimplências, incluindo um fundo de reserva. Além disso, conta com garantias adicionais, como o aval dos acionistas e do grupo econômico. | FR e Aval | out/30 | |
| FII Ícone | SP | O FII possui participação, com retorno preferencial, de 80% em três SPEs com empreendimentos residenciais em desenvolvimento pela Mitre Realty Empreendimentos e Participações S.A. na cidade de São Paulo. A operação prevê pagamentos mensais de juros e prazo de 48 meses. Adicionalmente, conta com covenant de cobertura relacionado aos recebíveis e estoque dos empreendimentos. | - | dez/27 |
| GS Souto IV | MG | A operação é baseada no financiamento de projetos de centrais geradoras de energia instaladas pelo Grupo GS Souto, companhia especializada no segmento de construção, operação e desenvolvimento de unidades de geração de energia, com bom histórico. A estrutura conta com fortes mecanismos de controle, dentre eles uma cobertura mínima das parcelas mensais durante o período de amortização do CRI e fundo de juros para o período pré-operacional. Além disso, o CRI conta com as garantias de (i) Alienação Fiduciária de Ações das SPEs relacionadas aos projetos e (ii) de equipamentos utilizados, (iii) Cessão Fiduciária de Contratos de Geração Distribuída e (iv) de Locação e (v) Fiança dos sócios da devedora e de outras empresas do mesmo grupo econômico. | AF, AF de Cotas, CF e Aval | out/41 |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.
/>
/>

/>

| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento |
|---|---|---|---|---|
| MRV Pro-Soluto 166 214 224 344 365 | - | A operação é baseada em uma carteira de créditos pro-soluto cedida pela MRV. O CRI conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reserva com obrigação de recomposição deste pela MRV | FR | dez/31 set/29 set/29 ago/29 dez/29 |
| MRV 112 | - | Operação com risco de crédito da incorporadora MRV que tem como lastro o financiamento de projetos residenciais de baixa renda. A operação conta com garantia de promessa de cessão fiduciária de recebíveis. | CF | ago/28 |
| Planova | - | A operação está ancorada em um contrato de construção da Planova para um projeto de transmissão de energia elétrica da Engie Brasil (Fitch: AAA(bra)). A Planova é uma construtora de renome com um extenso histórico no mercado e uma das líderes no segmento de construção de linhas de transmissão. O CRI é respaldado por garantias que incluem a Cessão Fiduciária de recebíveis provenientes do contrato com a Engie, além de um fundo de reserva e a Fiança fornecida pela holding do grupo devedor. | CF, FR e Aval | abr/29 |
| Proj. Beach | CRI baseado no financiamento à construção de projetos residenciais de alto padrão da incorporadora Setai, de João Pessoa – PB. A empresa atua na região desde a | AF, AF de Cotas, CF e Aval | nov/27 | |
| Proj. Sandro Barros | PB | década de 90 e já entregou mais de 120 projetos nos segmentos Minha Casa Minha Vida e alto padrão. A operação conta com as garantias de Alienação Fiduciária do terreno e de unidades residenciais, Alienação Fiduciária de Cotas da SPE, Cessão Fiduciária dos recebíveis dos projetos, Fundo de obras e aval dos sócios e da holding do grupo. | ||
| Projeto Curitiba | PR | Operação de financiamento de obras de um projeto residencial localizado em Curitiba – PR. O CRI conta com as garantias de Alienação Fiduciária das cotas da SPE do projeto, Alienação Fiduciária de Imóvel, Cessão Fiduciária dos recebíveis e Aval da holding do grupo devedor e dos sócios da empresa. | AF, AF de Cotas, CF e Aval | fev/27 |
| Projeto Freguesia do Ó | SP | O CRI é baseado no financiamento à construção de um projeto residencial no bairro Freguesia do Ó em São Paulo – SP, por uma incorporadora com boas métricas operacionais. A operação conta com as garantias de Alienação Fiduciária de Imóveis, Alienação Fiduciária de Cotas, Cessão Fiduciária de Recebíveis e Aval do grupo devedor. | AF, AF de Cotas, CF e Aval | 2027 |
| Projeto Kalea | SP | Este CRI é baseado num projeto residencial de alto padrão numa microrregião bastante valorizada do bairro dos Jardins, em São Paulo capital. A operação conta com garantia de Alienação Fiduciária das Cotas da SPE, Cessão Fiduciária dos Recebíveis, Alienação dos estoques uma vez que o empreendimento esteja pronto, além dos avais e uma governança robusta de acompanhamento da obra. | AF, AF de cotas e CF e Aval | jan/27 |
| Projeto Lanai | AL | A operação é baseada no financiamento de obra de projetos de uma incorporadora de primeira linha. O CRI conta com as garantias de (i) Alienação Fiduciária de Imóveis, (ii) Alienação Fiduciária das Cotas, (iii) Cessão Fiduciária de Direitos Creditórios e (iv) Fundo de Despesas. | AF, AF de Cotas, CF e Aval | dez/26 |
| Projeto Meirelles | CE | CRI baseado em um projeto residencial de alto padrão no bairro Meirelles, em Fortaleza - CE, desenvolvido por uma empresa experiente na região. A operação possui como garantias a Alienação Fiduciária de imóveis, a Alienação Fiduciária das cotas da SPE detentora do empreendimento, Cessão Fiduciária dos recebíveis e Aval dos Acionistas. | AF, AF de Cotas, CF e Aval | mar/28 |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.

/>


| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento |
|---|---|---|---|---|
| Projeto Ori Praça da Árvore | SP | CRI baseado no financiamento à construção de um projeto residencial sendo desenvolvido pela Paes & Gregori no bairro Mirandópolis em São Paulo – SP. A operação conta com as garantias de Alienação Fiduciária das Cotas da SPE do projeto, Alienação Fiduciária dos Imóveis, Cessão Fiduciária dos recebíveis do empreendimento e aval dos sócios do grupo controlador. | AF, AF de Cotas, CF e Aval | fev/29 |
| Projeto Residencial Campinas | SP | Esse CRI foi estruturado com base no adiantamento de recebíveis remanescentes após a quitação do plano empresário de um projeto residencial localizado em Campinas – SP. A operação conta com as garantias de alienação fiduciária das cotas da SPE dos projetos, cessão fiduciária de recebíveis oriundos da venda de unidades desses empreendimentos (subordinada ao plano empresário), hipoteca (do estoque remanescente, após a quitação do plano empresário) | AF de Cotas, CF e Hipoteca | set/27 |
| Projeto Vila Prudente | SP | CRI é baseado no financiamento à construção de um projeto residencial no bairro Vila Prudente em São Paulo – SP. A operação conta com as garantias de Alienação Fiduciária de Imóveis, Alienação Fiduciária de Cotas, Cessão Fiduciária de Recebíveis e Aval do grupo devedor. | AF, AF de Cotas, CF e Aval | mai/27 |
| Projeto Visconde | SP | O CRI é baseado no financiamento à construção de um projeto residencial no bairro Nova Klabin em São Paulo – SP, pela incorporadora Tarjab. A operação conta com as garantias de Alienação Fiduciária de Imóveis, Alienação Fiduciária de Cotas das SPEs do projeto, Cessão Fiduciária de Recebíveis e Aval do grupo devedor e dos sócios. | AF, AF de Cotas, CF e Aval | jun/28 |
| Projetos Residenciais Campinas e Santo André | SP | Esse CRI foi estruturado para financiar a construção de projetos residenciais localizados em Campinas – SP e em Santo André – SP por uma incorporadora. A operação conta com as garantias de alienação fiduciária das cotas da SPE dos projetos, cessão fiduciária de recebíveis oriundos dos projetos e alienação fiduciária das unidades. | AF, AF de Cotas e Aval | nov/27 |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


/>
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento |
|---|---|---|---|---|
| Rivello – Carteira Pro-soluto | PI e MA | Operação baseada em uma carteira de créditos Pró-Soluto de Minha Casa Minha Vida (MCMV) originada pela incorporadora Rivello. Atuante em Piauí e no Maranhão desde 2012, a empresa já lançou mais de 50 empreendimentos totalizando mais que 4.500 unidades residenciais. O CRI conta com as garantias de uma cobertura total da carteira de 130% do valor total da dívida, Alienação Fiduciária de Terrenos, Fundo de Reserva e Aval dos sócios da Rivello. | AF, FR e Aval | dez/29 |
| São Benedito - Estoque imobiliário Cuiabá | MT | A operação é baseada em um estoque de ativos imobiliários detidos pela São Benedito que apresentam alto nível de ocupação e um valor atrativo, proporcionando à operação bons níveis de LTV. O CRI conta com as garantias de Alienação Fiduciária de Imóveis, Fundo de Reserva, Cessão Fiduciária de Recebíveis de locação e Aval dos sócios e demais empresas do grupo devedor. | AF, CF, FR e Aval | mar/36 |
| Sousa Araujo – Carteira Pro-soluto | - | A operação é baseada em uma carteira de créditos Pro-Soluto cedida pela Sousa Araújo. O CRI conta com um excedente de cobertura de recebíveis que proporciona uma robusta proteção para suportar inadimplências na carteira. Além disso, a operação conta com as garantias de fundo de reserva e aval da cedente e dos sócios da cedente. | FR e Aval | set/29 |
| Tenda – Carteira Pro-soluto 265 | - | O CRI é baseado em uma carteira de créditos pro-soluto cedida por uma incorporadora listada e conta com amplo excedente de cobertura de recebíveis, além de contar com uma estrutura robusta de proteção para suportar inadimplências na carteira e contar com um fundo de reserva significativo. | FR | mar/32 |
| Vic – Carteira Pro soluto | - | A operação é baseada em uma carteira de créditos Pro-Soluto revolvente cedida por uma incorporadora. O CRI conta com um excedente de cobertura de recebíveis, correspondendo a uma cobertura de 150% do saldo da operação, e com uma estrutura robusta de proteção para suportar inadimplências na carteira, além de um fundo de reserva equivalente significativo. O CRI também conta com as garantias de Alienação Fiduciária de terrenos e de imóveis e do aval dos acionistas e do grupo econômico. | AF, FR e Aval | out/28 |
| Vic – Pro-soluto 477 | - | A operação é baseada em uma carteira de créditos Pro-Soluto revolvente cedida por uma incorporadora. O CRI conta com um excedente de cobertura de recebíveis, correspondendo a uma cobertura de 150% do saldo da operação, e com uma estrutura robusta de proteção para suportar inadimplências na carteira, além de um fundo de reserva equivalente significativo. O CRI também conta com as garantias de Alienação Fiduciária de Cotas das SPEs e do aval dos acionistas e do grupo econômico. | AF, AF de cotas e CF | jul/30 |
| FGR | GO | O CRI representa uma operação estruturada com risco de crédito vinculado a uma carteira de recebíveis originados da venda de casas em condomínios fechados, desenvolvidos pela FGR. A FGR é uma incorporadora e construtora com mais de 40 anos de experiência, reconhecida pela forte atuação no Centro-Oeste brasileiro. A carteira que serve de lastro para a operação é composta por nove empreendimentos, sendo o principal deles o Jardins Lyon (condomínio residencial fechado de casas localizado nos arredores de Goiânia (GO), atualmente em fase final de entrega e com 100% das unidades comercializadas). Além disso, a operação conta com as garantias de Alienação Fiduciária das Cotas das SPEs dos projetos, Alienação Fiduciária dos imóveis lastro da carteira, Fundo de reserva e Aval da Holding do grupo e dos sócios. | AF, AF de Cotas, FR e Aval | jun/38 |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.

/>


/>
/>
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento |
|---|---|---|---|---|
| Galleria – 140 | - | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais ("Home Equity"), originada pela Galleria Bank, uma das maiores plataformas online de home equity do Brasil, sendo 100% focada nesse segmento e atuante desde 2019. A carteira que lastreia o CRI é diversificada e possui LTV baixo (~38%), apresentando risco de crédito adequado. | AF e Subordinação | 2040 |
| Creditas – 151 | - | CRI baseados em carteiras de recebíveis de empréstimos de Home Equity, originadas pela Creditas. As carteiras que lastreiam os CRI são muito diversificadas e com LTV baixo, possuindo risco de crédito adequado. | AF e Subordinação | 2047 |
| Creditas – 154 | - | CRI baseados em carteiras de recebíveis de empréstimos de Home Equity, originadas pela Creditas. As carteiras que lastreiam os CRI são muito diversificadas e com LTV baixo, possuindo risco de crédito adequado. | AF e Subordinação | 2047 |
| Crediblue – 159 | - | CRI baseado em uma carteira de recebíveis de empréstimos de Home Equity, originadas pela Crediblue. A carteira que lastreia o CRI é diversificada e com LTV baixo (por volta de 45%), possuindo risco de crédito adequado. | AF e Subordinação | 2041 |
| CashMe - 180 | - | O CRI é lastreado em uma carteira de recebíveis de empréstimos com garantia de imóveis residenciais ("Home Equity"), originada pela CashMe, empresa do grupo Cyrela, criada em 2018. A carteira da operação é diversificada e possui LTV próximo de 46%. Consideramos um risco de crédito adequado. | AF e Subordinação | 2046 |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRIs usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.


/>
Setembro de 2026
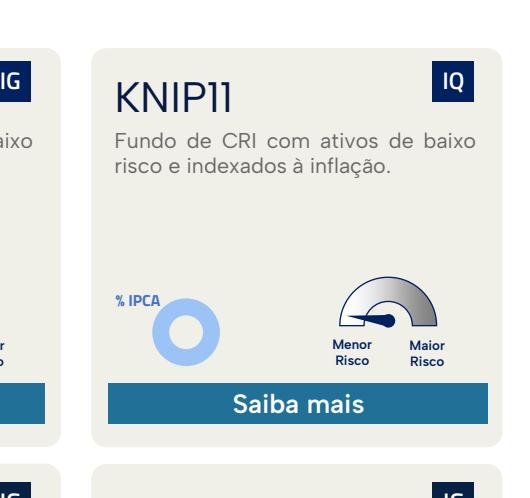
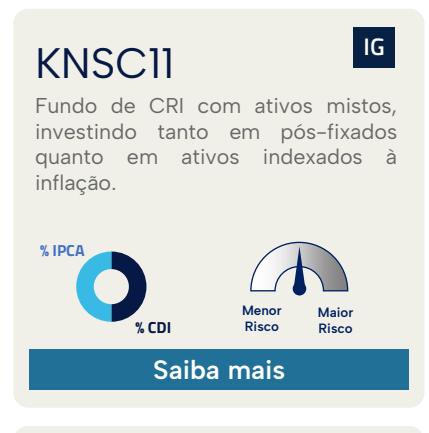
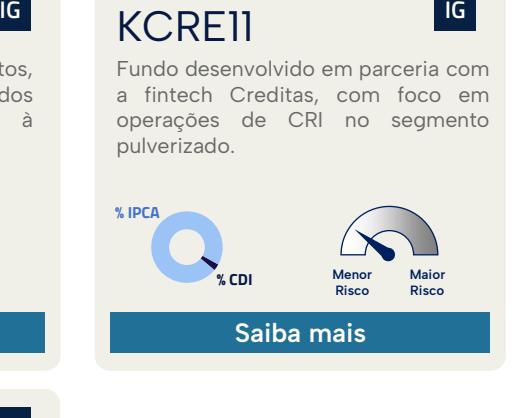
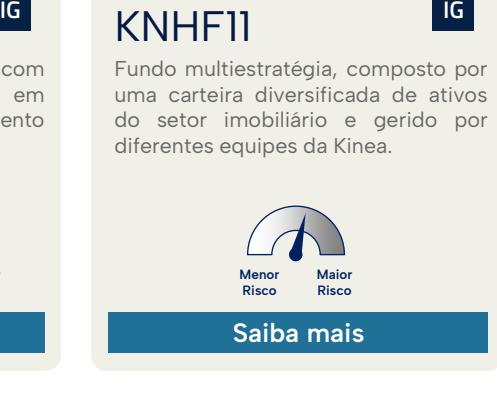
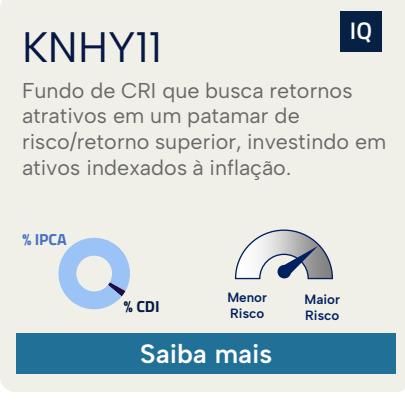
NOSSOS FUNDOS CRI


/>
/>
/>
/>
NOSSOS FUNDOS IMOBILIÁRIOS DE PAPEL
AUM total: R$ 28,9 bi
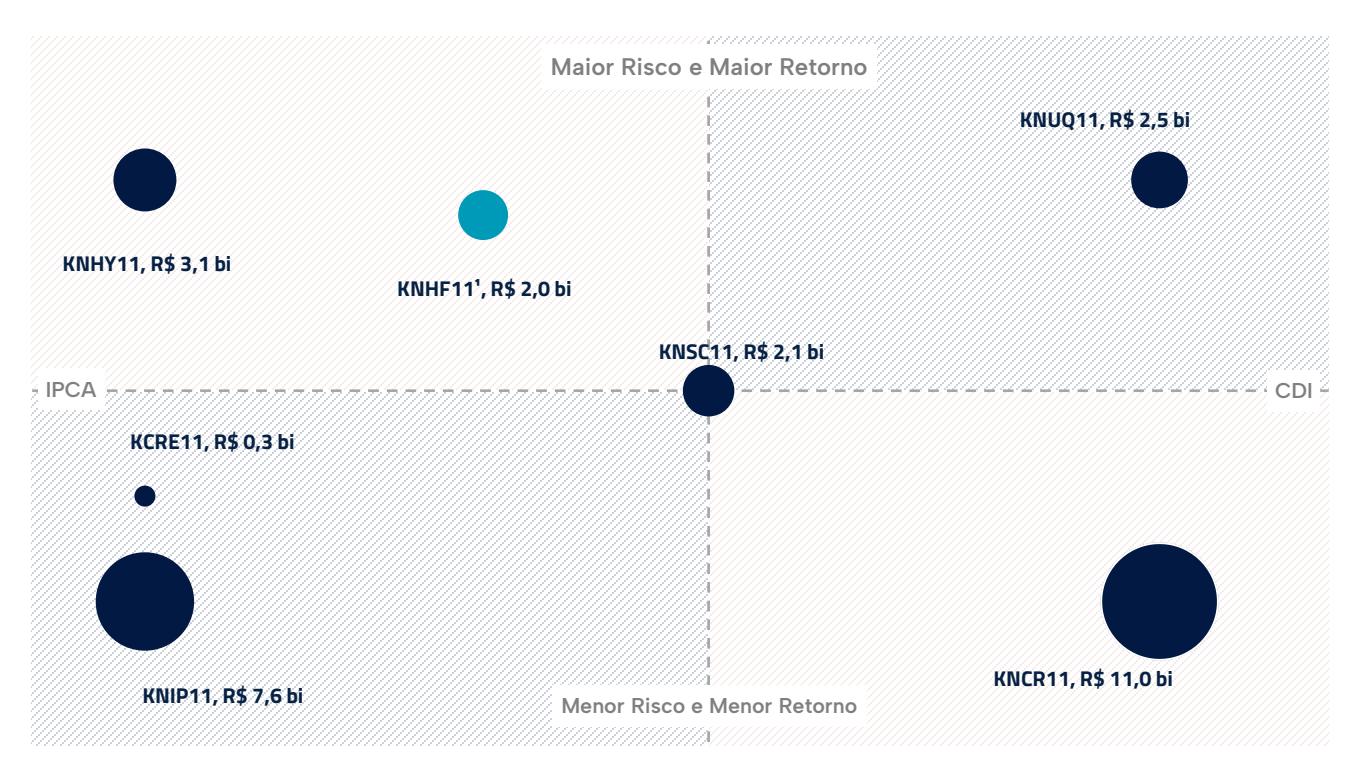
1. ¹Fundo multiestratégia com a carteira, atualmente, predominantemente alocada em CRI


Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
K I N E A . C O M . B R


