
Relatório Gerencial LIFE11 de novembro de 2025
Relatório Gerencial do Life Capital Partners (LIFE11), fundo imobiliário residencial, referente a novembro de 2025, com entrega no FundosNet (B3) em 06/01/2026. No pregão de 03/11/2026, a cota do LIFE11 fechou a R$ 6,84, com P/VP de 0,70 (valor patrimonial de R$ 9,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,115 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 20,76% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 386,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 39.753.295/0001-02
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/11/2025
- Data de entrega
- 06/01/2026 15:42
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
LIFE11
RELATÓRIO GERENCIAL LIFE CAPITAL PARTNERS FUNDO DE INVESTIMENTO IMOBILIÁRIO
Novembro 2025
Life Capital Partners L
Highlights
15,82% de rendimentos acumulados (anualizados)
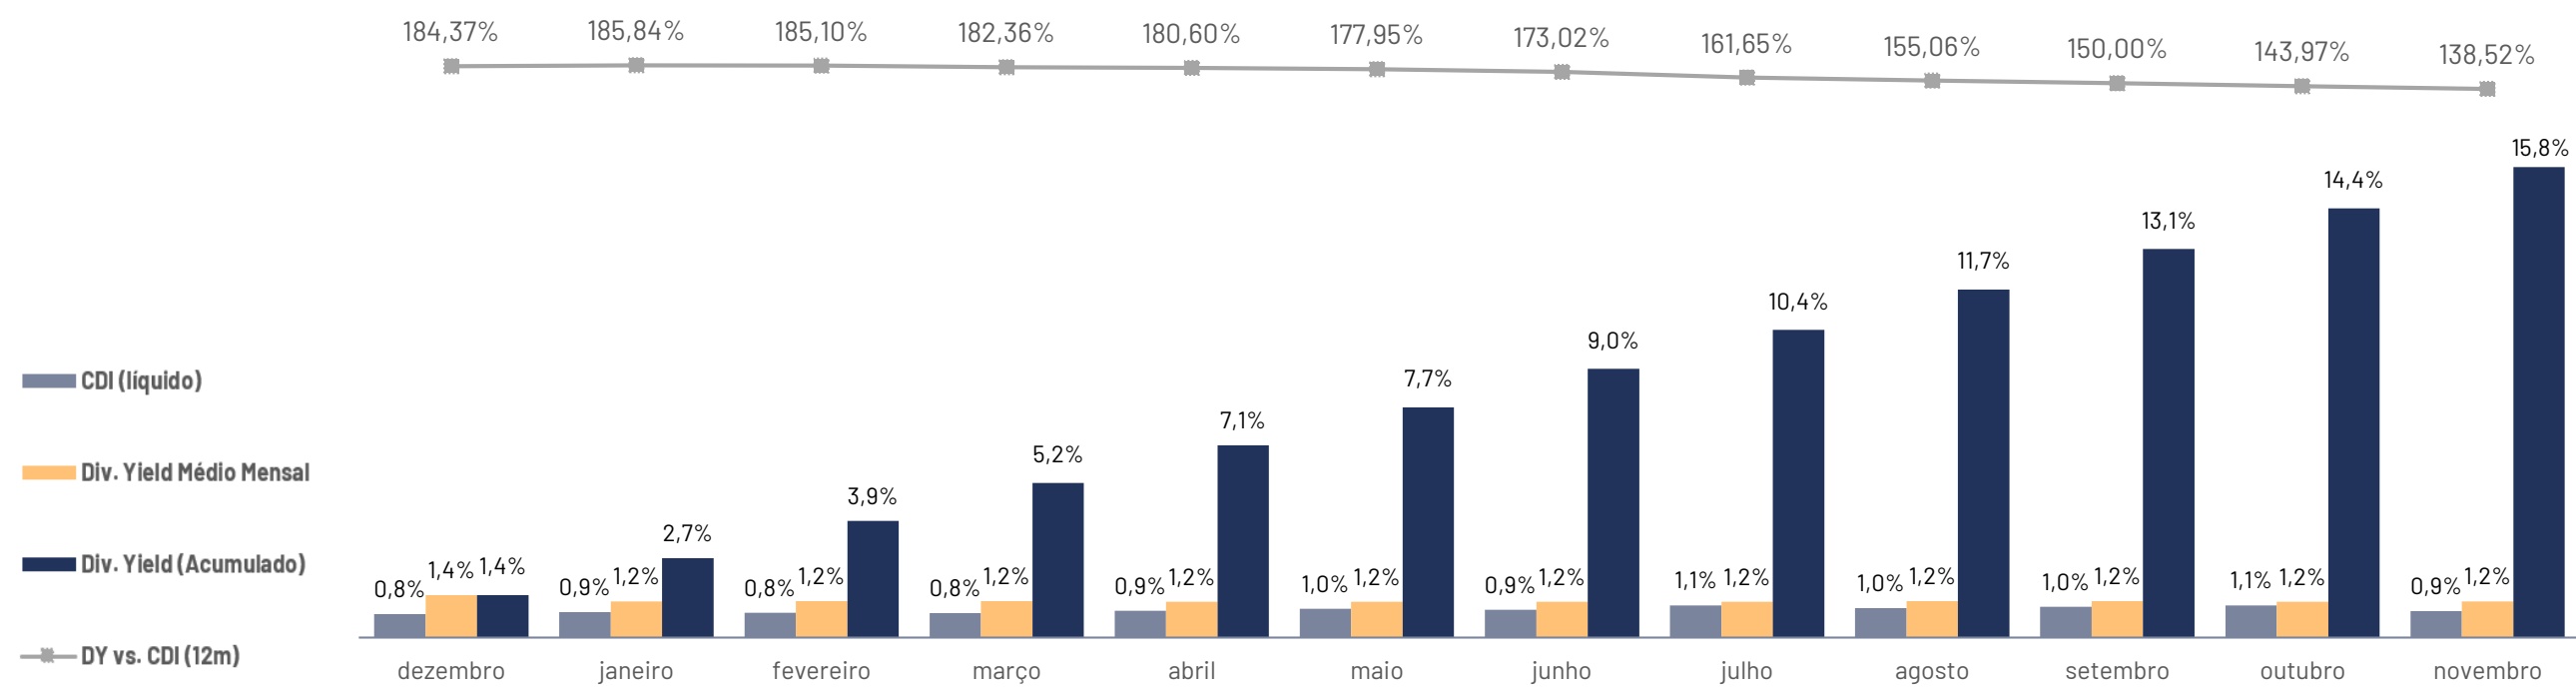
YIELD DE RENDIMENTOS Cotistas e detentores de recibos do fundo tiveram um Dividend Yield anualizado de aproximadamente 15,58% a.a. em Novembro.
135,64% do CDI (líquido) em Novembro
RETORNO DO FUNDO
Neste mês, o fundo entregou um retorno equivalente a 115,30% do CDI bruto, ou equivalente a 135,64% do CDI líquido (assumindo investidor pessoa física). Um valor de R$ 0,12 por cota foi distribuído aos investidores do LIFE11.
R$ 393 milhões
TOTAL DE INVESTIMENTOS No fechamento de Novembro, o patrimônio do fundo totalizou R$393.113.428,92.
R$ 561 mil
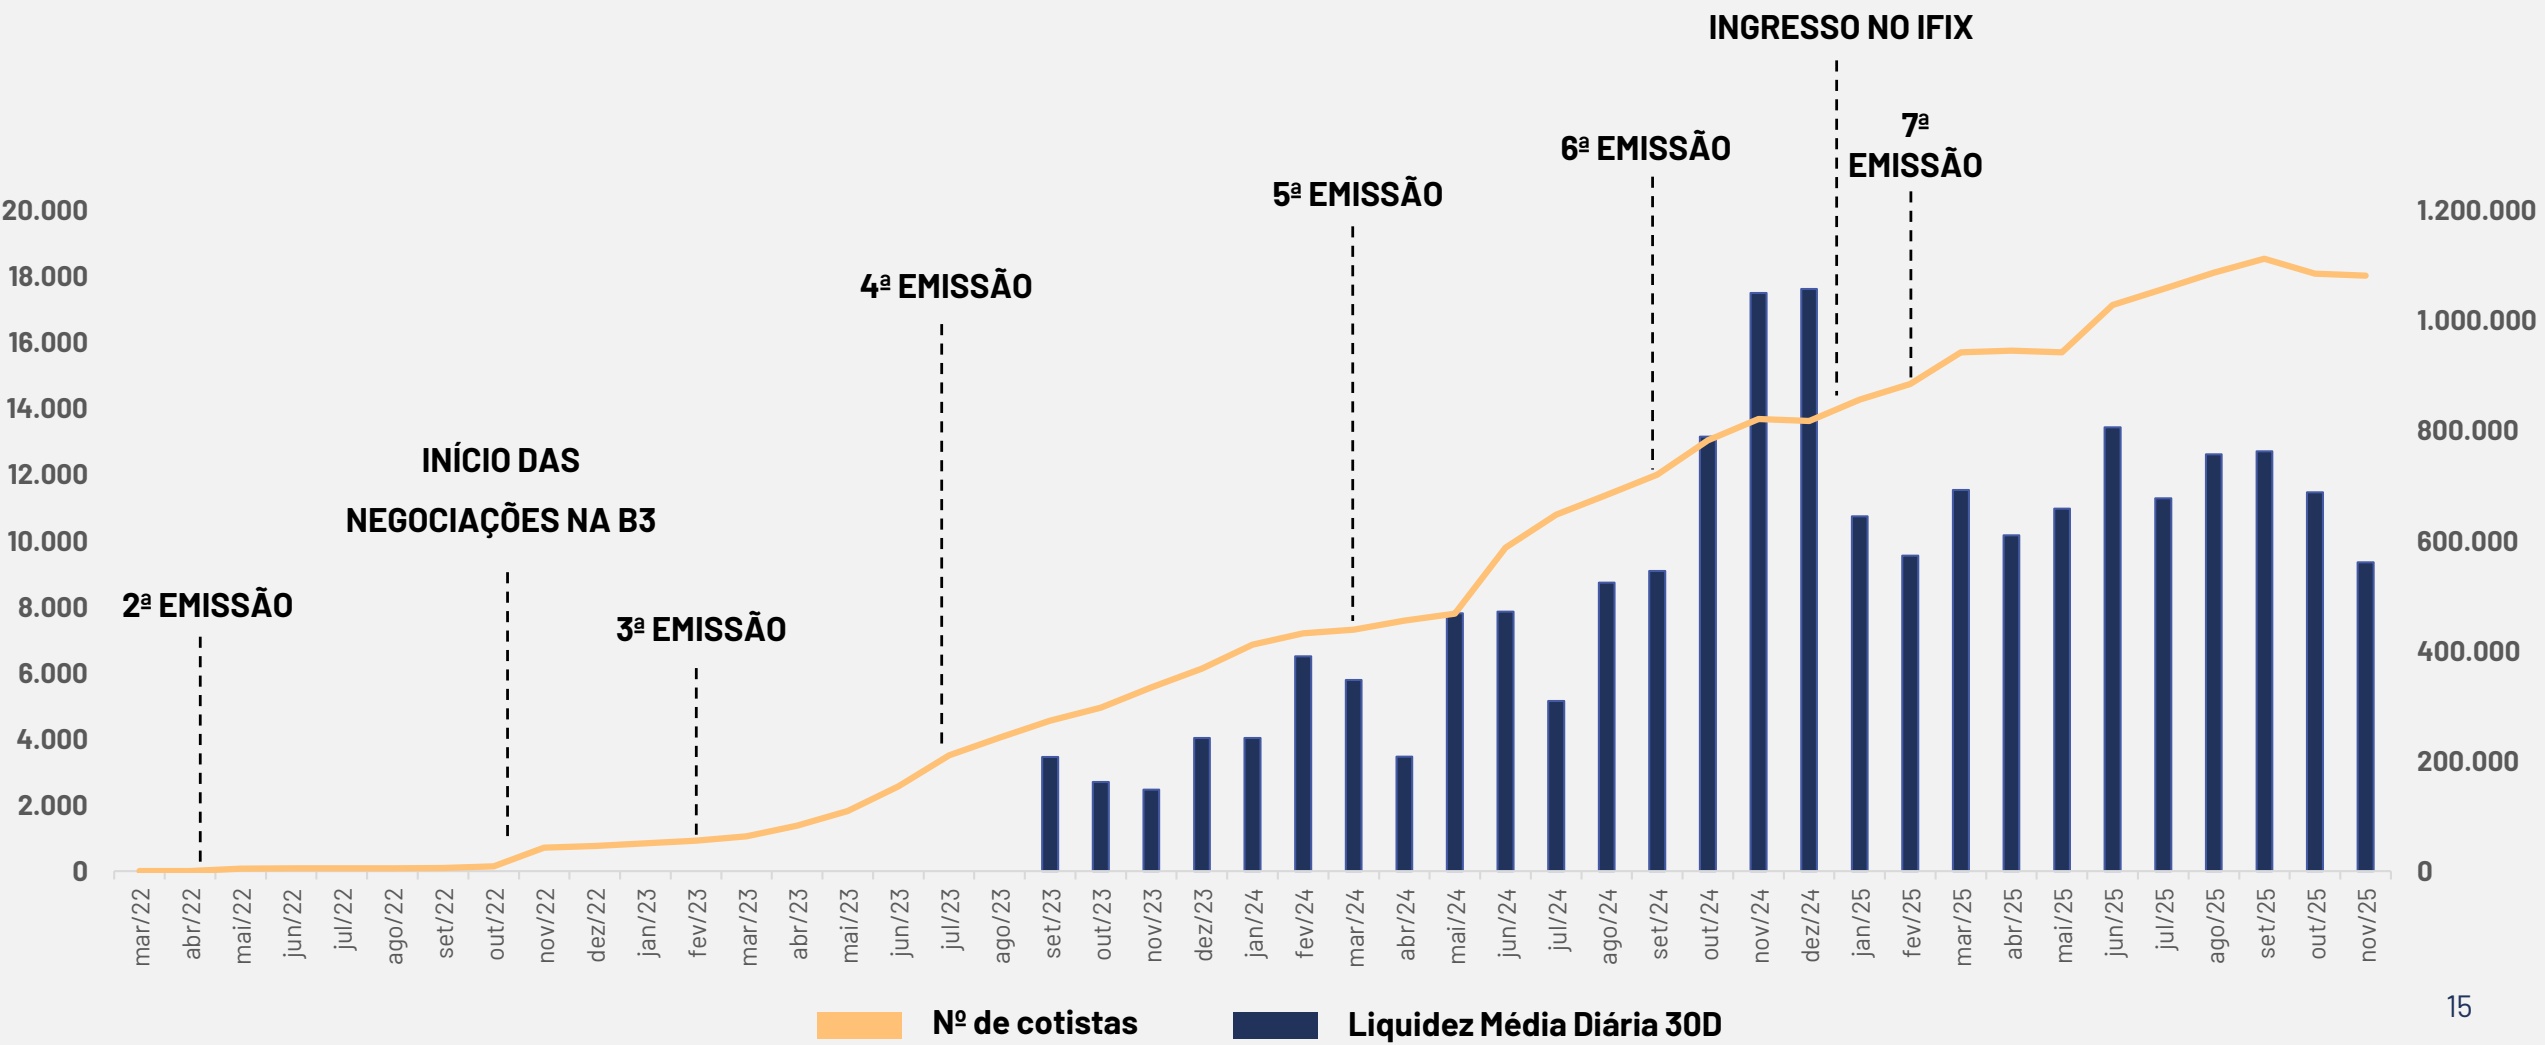
LIQUIDEZ MÉDIA DIÁRIA Considerando os últimos 30 dias de negociação, o LIFE11 apresentou liquidez média diária de R$ 561 mil.
18.200 cotistas
NÚMERO DE COTISTAS
O fundo tem mostrado crescimento constante e encerrou o mês de Novembro com mais de 18.1 mil cotistas.
RESUMO DO MÊS
COTA PATRIMONIAL: R$ 9,88
COTA MERCADO: R$ 8,11
RENDIMENTO: R$ 0,12/cota
DIVIDEND YIELD (MÊS): 1,21% a.m. (ou 15,58% a.a)
DIVIDEND YIELD (12M): 15,82% a.a.
RETORNO DESDE O INÍCIO: 75,26% (166,89% do CDI Líquido)
LIQUIDEZ MÉDIA DIÁRIA (30 DIAS): R$ 561 mil/dia
DURATION MÉDIA: 4,44
OBJETIVO DO FUNDO
Investimento imobiliário com objetivo de buscar geração de renda mensal, de prazo indeterminado, por meio da aquisição de ativos financeiros e reais de natureza imobiliária.
PÚBLICO ALVO: Investidores em geral.
PRAZO DE DURAÇÃO: Indeterminado.
CNPJ: 39.753.295/0001-02
GESTOR: LCP Gestora de Recursos LTDA.
ADMINISTRADOR: Vórtx DTVM LTDA.
TIPO: Condomínio Fechado.
INÍCIO DO FUNDO: 04/03/2022
TAXA DE ADMINISTRAÇÃO: 1,38% a.a. do PL.
TAXA DE PERFORMANCE: 20% sobre o que exceder 100% do CDI
PATRIMÔNIO LÍQUIDO: R$ 393.113.428,92
PATRIMÔNIO LÍQUIDO MÉDIO* (últimos 12 meses): R$ 374.468.789,55
QTDE DE COTAS EMITIDAS: 39.761.584
QTDE DE INVESTIDORES: 18.200
*CONSIDERANDO OFERTAS
Carta do Gestor
Em novembro, o LIFE11 distribuiu R$ 0,12 por cota, mantendo o patamar de distribuição observado ao longo do segundo semestre de 2025. O resultado segue em linha com o guidance estabelecido para o período, evidenciando a estratégia de distribuição de rendimentos adotada pela gestão do fundo no período.
No cenário doméstico, o mês foi marcado pela manutenção de uma política monetária restritiva, com o Banco Central mantendo a taxa Selic em 15% ao ano e reiterando, em sua comunicação, a necessidade de preservar esse patamar por um período prolongado. O mercado segue acompanhando atentamente os desdobramentos desse cenário.
No mês, a inflação medida pelo IPCA registrou alta de 0,18% acumulando 4,46% em 12 meses. Apesar da desaceleração observada ao longo do ano, o índice permanece acima do centro da meta, o que sustenta a manutenção de uma política monetária mais restritiva por parte do Banco Central.
No mercado de fundos imobiliários, o IFIX apresentou desempenho positivo ao longo do mês, acumulando alta de 1,86% até o fechamento de 28 de novembro.
Diante desse contexto, o LIFE11 mantém a estratégia voltada à gestão ativa do portfólio, com acompanhamento rigoroso da evolução dos projetos investidos, disciplina na alocação de capital e foco na busca por preservação de valor no longo prazo para nossos cotistas.
Atualizações da Carteira
CRI QSJRN
No mês de novembro, o empreendimento registrou 4 vendas totalizando mais de R$ 8 milhões em VGV vendido no período. A gestão segue focada em eventos de diversos segmentos visando apresentar o empreendimento no estágio final de obra ao mercado local. O empreendimento Quintas do Rio Negro apresenta 83,88% de avanço físico executado, com conclusão prevista para abril/2026. Os sistemas essenciais (Energia, Sistema Viário) apresentam conclusões entre 95-100%, enquanto pacotes de acabamento e áreas de lazer (Piscina, Quiosque, Capela) encontram-se em plena evolução. O desenvolvedor mantém execução ativa nas frentes remanescentes, como muros perimetrais e acabamentos do Clube Sports.
CRI Vanvera
Em novembro, não foram registradas novas vendas e ocorreram 8 distratos na carteira. O empreendimento está com as obras finalizadas e já possui uma carteira performada, com mais de 90% das unidades comercializadas e elevada capacidade de renovação de contratos. Além disso, a operação apresenta indicadores sólidos, com alta razão de garantia, que em novembro superou 250%.
CRI Mirante
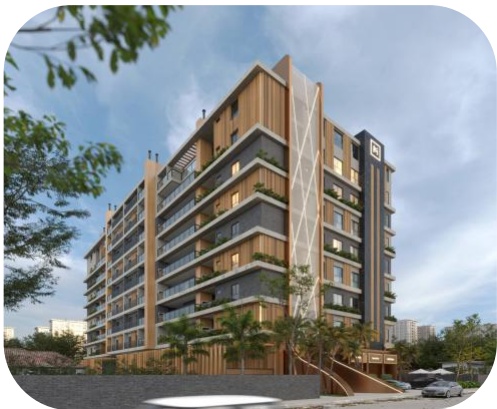
No mês de novembro, o empreendimento não registrou nenhuma venda, mas tem negociações importantes com o avanço da obra. Nesse estágio de evolução, realizar vendas estratégicas e aproveitar a valorização das unidades ajuda a solidificar as garantias do CRI. O empreendimento Mirante apresenta 54,50% de avanço físico acumulado. Neste mês, avançaram significativamente as atividades de alvenaria, revestimentos internos e externos e instalações elétricas e hidráulicas. Foram iniciados os serviços de elevadores e pintura, marcando o início da fase de acabamentos. Externamente, já é possível observar os detalhes de fachada tomando forma. Para os próximos meses, está prevista a continuidade dos revestimentos e instalações, conclusão da cobertura e aceleração dos acabamentos internos.
Atualizações da Carteira
CRI Barra Loft (EMA)
No mês de novembro, foi emitida a Licença de Instalação (LI) do empreendimento pela Secretaria Municipal de Meio Ambiente, evidenciando que o projeto se encontra regular do ponto de vista urbanístico e ambiental, estando formalmente apto à continuidade das obras.
Na sequência, foi realizada a assembleia de adquirentes do projeto, na qual foi deliberada a criação do condomínio de obras do empreendimento Barra Loft. A solução adotada dispensou o rito formal de destituição da incorporação, uma vez que houve o reconhecimento do patrimônio de afetação já instituído e a formalização de acordo com a associação de moradores. Esse arranjo conferiu maior segurança jurídica e clareza quanto ao caminho para a retomada, regularização e conclusão do empreendimento.
Com a constituição do condomínio de obras, este passou a ser o responsável pela continuidade da execução do projeto. Os pagamentos passaram a ser realizados por meio da conta do patrimônio segregado junto à securitizadora, e foi estabelecido um plano de readequação dos inadimplementos, permitindo a renegociação das parcelas em atraso por parte dos adquirentes que haviam perdido a confiança na incorporadora original.
Adicionalmente, com a regularização institucional do projeto, os adquirentes avançam nos trâmites necessários para a obtenção dos repasses bancários relativos às unidades já entregues. Essa medida pode contribuir para a liquidez necessária para acelerar o avanço das próximas etapas da obra.
CRI Vectra
No mês de novembro, a operação registrou duas novas vendas, ambos referentes ao empreendimento Reserva do Saltinho. O resultado reforça a confiança na capacidade do incorporador de converter o estoque atual em carteira de recebíveis. A operação segue com indicadores robustos, apresentando RGSD próximo a 290% quando considerado o estoque.
Atualizações da Carteira
FIDC Residence ClubFIDC Residence Club
O empreendimento Residence Club Hard Rock Hotel segue com o andamento dos acabamentos internos das suítes (Celebrity, Rock Star e Rock Suite Tipo 1), com aplicação de reboco, instalação de perfis de dilatação e execução de bancos em alvenaria nas circulações.
Operações de True Sale e outras operações
Maragogi: No mês de novembro, o empreendimento Santa Helena vendeu mais 13 unidades. O Preço do m² se manteve estável no período; eventuais variações futuras dependem de condições de mercado e da evolução do projeto. O empreendimento Santa Helena apresenta 33,49% de avanço físico acumulado em novembro/2025, com desempenho um pouco abaixo do planejamento. No mês, foi registrado avanço de 5,96% e as principais atividades concluídas incluem drenagem e serviços preliminares, enquanto prosseguem as execuções de terraplenagem, rede de esgoto, e rede de água. Ainda no mês de novembro atingimos o marco de 100% dos lotes do projeto Green Portugal vendidos. Resultado da alta demanda na região e falta de lançamentos.
Green Portugal II: Durante o mês de novembro tivemos 3 vendas em Green Portugal, todos os lotes com 120 m² de área e vendidos a 800 R$/m². Dentro da SPE Green Portugal, temos lotes do empreendimento Dona Francisca, que nesse mês realizou 1 venda. As unidades compradas pela Green Portugal estão sendo vendidas estrategicamente conforme a entrega da obra e atingiram o percentual acima dos 40%. No mesmo mês, o empreendimento Dona Francisca realizou 1 venda. As unidades compradas pela Green Portugal já estão acima dos 40% vendidas e estão sendo vendidas estrategicamente conforme a entrega da obra.
One II: No mês de novembro foram vendidos 2 lotes em Green Maria ambos foram vendidos pelo valor de tabela de 705 R$/m². Boulevard Premium 1 encontra-se praticamente concluído, com área comum (salão de festas, quadra e portaria) finalizadas, restando apenas conclusão da rede elétrica, instalação do portão de acesso e finalização de trechos do muro perimetral. O Boulevard Premium 2 apresenta avanço nas áreas comuns, com salão de festas em fase de reboco e cobertura, etapas que precedem o início dos acabamentos internos, enquanto permanecem pendentes a execução da rede elétrica e trechos do muro perimetral. A previsão de conclusão das obras está para meados de janeiro/2026, viabilizando o início do processo de obtenção do Termo de Verificação de Obra (TVO).
Marmet: Em novembro, o empreendimento continua com força na frente comercial vendendo mais 53 unidades. A média de valor do m² dos últimos 12 meses está 11% acima do observada há 3 meses, mostrando que o projeto está se valorizando conforme o avanço de obra. O empreendimento Marmet apresenta desempenho consistente com o cronograma informado, com 84,11% de avanço físico acumulado em novembro, mantendo-se alinhado ao cronograma. No mês, foi registrado avanço bem acima do previsto, com destaque para a conclusão de etapas críticas de pavimentação, obras complementares e esgoto sanitário. O desenvolvedor mantém execução regular e ritmo produtivo consistente. A previsão de entrega permanece em fevereiro/2026.
Home Equity: Quanto às estratégias de Home Equity, sem atualizações em relação ao período anterior.
Estratégia de Alocação
O LIFE11 possui como foco ativos geradores de renda mensal, com maior exposição em projetos de loteamento, com característica de primeira residência, na região Sul do Brasil. O fundo abrange diversos segmentos de desenvolvimento, como loteamentos abertos, condomínios fechados, projetos de incorporação vertical e horizontal, dentre outros.
LOCALIZAÇÃO
A região Sul do Brasil se destaca com o maior crescimento do PIB per capita entre 2010 e 2020, uma taxa de desemprego 43% inferior à média nacional e apresenta os mais altos Índices de Desenvolvimento Humano (IDH) do país, com todos os estados classificados entre os sete estados com maiores índices. Além disso, dados consistentes revelam uma constante redução no volume de estoque a cada trimestre, indicando que o mercado de loteamentos está aquecido e possivelmente enfrenta uma demanda reprimida. Somando-se a isso, as grandes incorporadoras e os principais players do mercado tendem a concentrar seus esforços nas regiões Sudeste e Centro-Oeste, onde a competição é intensa, especialmente no eixo Rio-São Paulo. Como resultado, outras regiões muitas vezes não recebem a devida atenção do mercado de capitais, criando oportunidades em projetos com diferentes perfis de risco e retorno.
Além disso, a LCP tem sua sede em Curitiba e seus sócios possuem uma presença estabelecida na região, com um histórico de mais de 10 anos de investimentos no setor imobiliário local. Essa experiência proporciona uma sólida rede de relacionamentos, permitindo o acesso às melhores oportunidades e a capacidade de originar operações exclusivas.
MERCADO RESIDENCIAL
O mercado imobiliário residencial brasileiro é resiliente, com uma demanda residencial reprimida que atinge a marca de um déficit habitacional de 5,9 milhões de residências. O loteamento é uma abordagem democrática para realizar o sonho da casa própria, mas o setor de loteamento é estruturalmente sub-ofertado, uma vez que a reposição de estoques conta com longos ciclos de aprovações e licenciamentos.
Estratégia de Alocação
EMPREENDEDOR REGIONAL
A estratégia de alocação do fundo tem como foco o empreendedor regional de médio porte. Esses desenvolvedores frequentemente enfrentam desafios relacionados ao descompasso entre os desembolsos e recebimentos, além de raramente terem acesso a linhas de crédito bancário tradicionais. Além disso, as regiões fora dos principais centros urbanos e das regiões Sudeste/Centro-Oeste recebem menos assistência do mercado de capitais. Como resultado, essas áreas apresentam baixa concorrência e, muitas vezes, falta de governança quando se trata de empreendedores de médio e pequeno porte. O LIFE11 desempenha um papel fundamental em apoiar empreendedores regionais de várias maneiras. Atua como financiador, oferecendo uma solução de financiamento por meio de crédito estruturado, ao mesmo tempo em que promove boas práticas de governança e gestão profissionalizada. É importante ressaltar que o LIFE11 não investe em operações de financiamento para aquisição de terrenos, pois, em nossa visão, os riscos relacionados a questões governamentais e aprovações não são favoráveis. Preferimos concentrar nossos esforços nas etapas de desenvolvimento voltadas para financiamento de obras e antecipação de recebíveis.
TAXAS ATRATIVAS COM GARANTIAS SÓLIDAS
A escassez de crédito eleva o prêmio das operações e, quando combinada com a extensa rede de relacionamentos da gestora, proporciona uma ampla gama de oportunidades com equilíbrio entre risco e retorno para nossos investidores. O processo de aprovação de operações no fundo adere a critérios rigorosos, incluindo a avaliação criteriosa das garantias, além de uma minuciosa análise jurídica, societária, tributária e ambiental dos projetos e sócios. As operações estão sujeitas a due diligence contínua e monitoramento permanente, em linha com as práticas de governança e mitigando eventuais percepções de fragilidade. A maior parte das operações do fundo são originadas e estruturadas internamente, permitindo-nos personalizar de acordo com nossos padrões internos de garantias e taxas. Para operações de True Sale, contamos ainda com nossa própria servicer interna, encarregada do monitoramento, cobrança, recuperação e gestão das carteiras de recebíveis.
EXPERIÊNCIA EXECUTIVA
Os sócios da LCP trabalham em conjunto com os executivos das operações em que investimos para reduzir o risco dos projetos financiados. Utilizamos da experiência setorial para entender os principais desafios dos desenvolvedores e trabalhamos para reduzir a probabilidade de problemas na operação, assim como reduzir os impactos caso eventos adversos ocorram. Entendemos que o risco final dos nossos financiamentos é o risco do projeto em si, e nos utilizamos de nosso conhecimento e rede de contatos para entregar teses de investimento sólidas e projetos únicos no mercado.
Retornos e Rendimentos
O fundo distribuiu, no mês de Novembro, rendimentos no total de 1,21% a seus cotistas. O dividend yield acumulado médio dos cotistas e detentores de recibos do fundo, desde a primeira distribuição de proventos é de 77,62%. Abaixo apresentamos o DY (dividend yield) médio observados por cotistas e detentores de recibos totalmente alocados, nos últimos 12 meses de distribuições do fundo. Para comparações com o CDI, utilizamos o resultado líquido de Imposto de Renda, assumindo um perfil de investidor pessoa física.
Retornos e Rendimentos
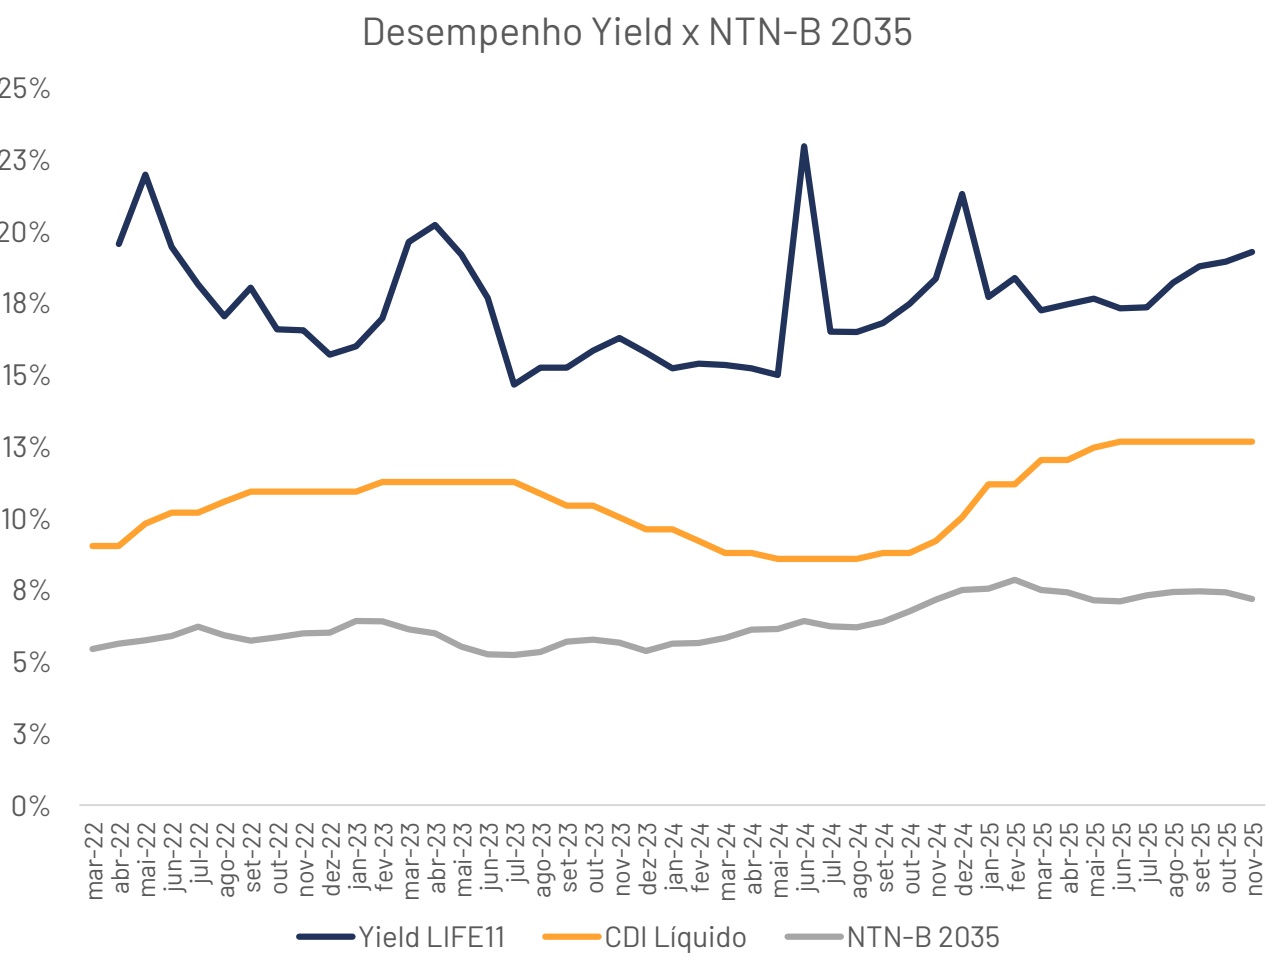
Retorno Total Ajustado
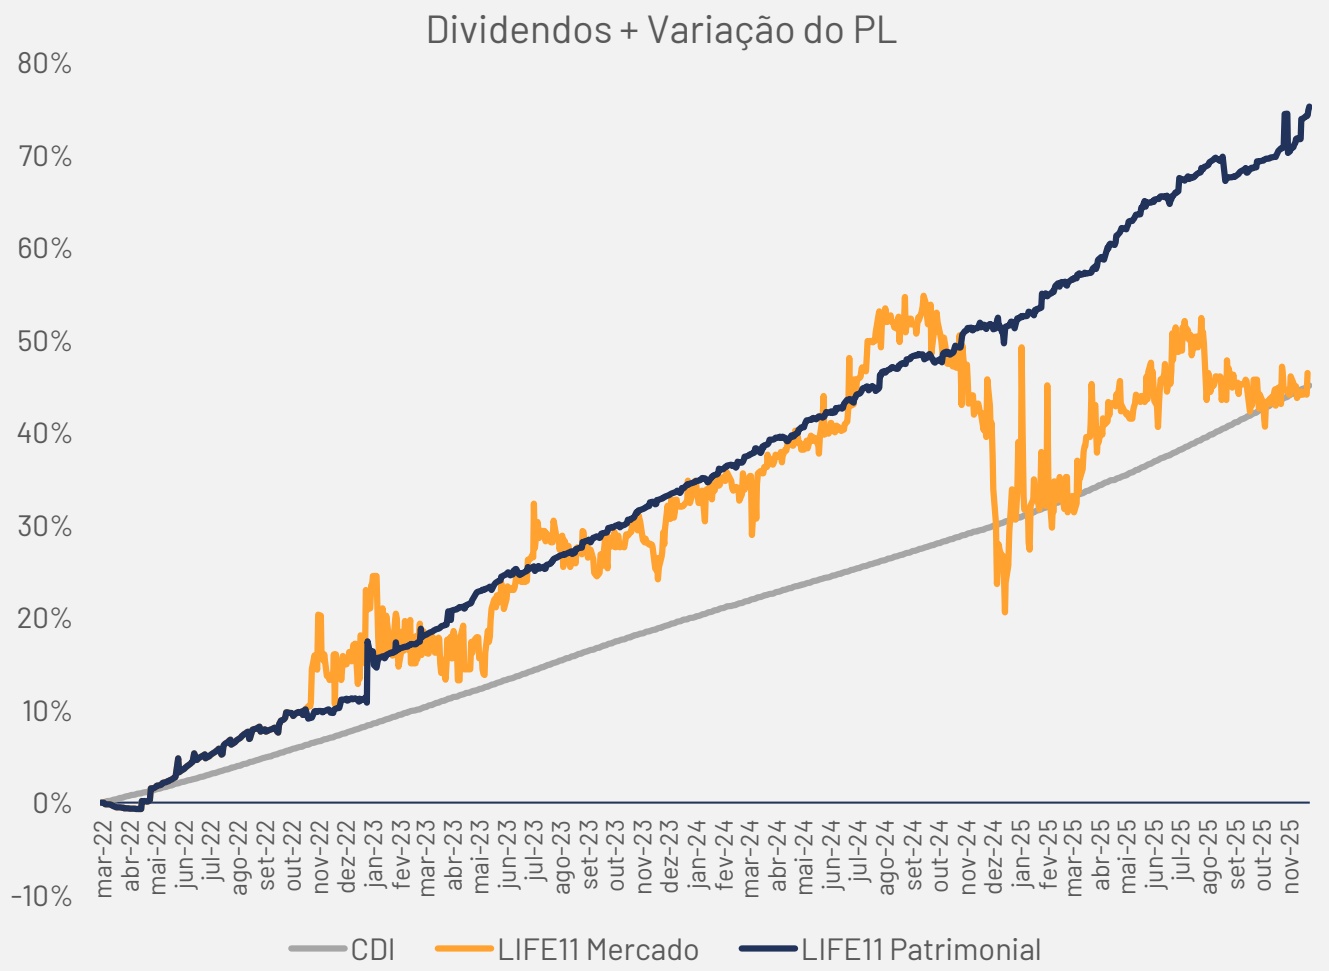
Rentabilidade desde o início:
Cota Patrimonial - 167% CDI
Cota Mercado - 103% CDI
CDI Líquido de impostos assumindo investidor pessoa física.
DRE Gerencial
| DRE Gerencial | Set25 | Out25 | Nov25 | Desde o Início |
|---|---|---|---|---|
| Total de Receitas | 3.880.077,70 | 10.364.733,89 | 2.467.647,74 | 146.533.043,67 |
| Operações de TrueSales | 1.560.000,00 | 7.917.000,00 | 800.000,00 | 45.379.163,40 |
| Dividendos | 1.560.000,00 | 7.917.000,00 | 800.000,00 | 45.379.163,40 |
| CRI | 1.736.530,69 | 1.850.364,00 | 1.133.699,40 | 75.962.251,38 |
| Juros Pagos | 1.659.894,05 | 1.570.577,82 | 1.083.123,39 | 60.752.452,54 |
| Correção Monetária¹ | 76.636,64 | 279.786,18 | 50.576,01 | 15.209.798,84 |
| Home Equity | 100.670,51 | 93.204,61 | 93.881,24 | 3.413.661,11 |
| Juros | 100.670,51 | 93.204,61 | 93.881,24 | 3.413.661,11 |
| Outros | - | - | - | 13.024.439,40 |
| Caixa² | 482.876,50 | 504.165,27 | 440.067,10 | 8.753.528,38 |
| Total de Despesas | (2.227.214,32) | (604.175,23) | (202.894,55) | (20.563.347,45) |
|---|---|---|---|---|
| Taxa de Administração, Escrituração e | ||||
| Custódia | (340.459,72) | (348.548,71) | (162.469,92) | (10.463.224,73) |
| Taxa de Performance | (1.848.511,30) | - | - | (6.994.301,05) |
| Outras Despesas | (38.243,30) | (255.626,52) | (40.424,63) | (3.105.821,67) |
| Custo de Emissão | - | - | - | (4.110.552,37) |
| Apreciação de Ativo | 3.438.905,06 | 1.923.179,45 | 6.652.847,71 | 8.633.252,38 |
| Resultado*³ | 5.091.768,44 | 11.683.738,10 | 8.917.600,90 | 134.602.948,60 |
| Distribuições LIFE11 | 4.833.491,53 | 4.771.390,08 | 4.771.390,08 | 129.742.883,07 |
| Reserva de Lucros | (2.052.282,50) | 4.860.065,52 | 9.006.276,34 | - |
| Informações Adicionais | Set25 | Out25 | Nov25 | Média |
| Distribuição por cota (LIFE11) | 0,120 | 0,120 | 0,120 | 0,129 |
| Cota (ex-rendimentos) LIFE11 | 9,784 | 9,962 | 9,887 | n.a |
| Patrimônio Líquido | 370.833.126,75 | 377.557.476,37 | 393.113.428,92 | n.a |
Acesse a Planilha de Fundamentos do LIFE11 no nosso site pelo caminho: https://lifecapitalpartners.com.br/ > Fundos > LIFE11 > Planilha de Fundamentos
Composição do Resultado por Cota
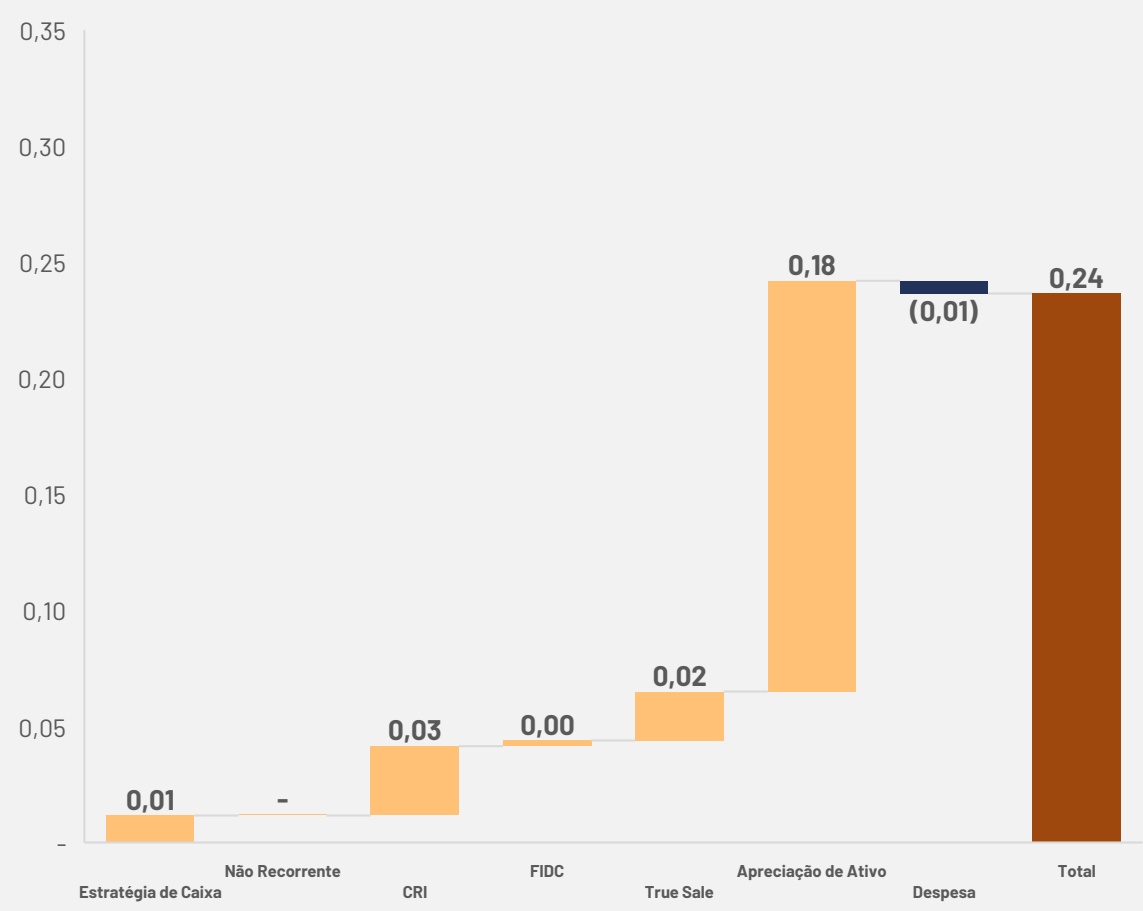
| jun/25 | jul/25 | ago/25 | set/25 | out/25 | nov/25 | |
|---|---|---|---|---|---|---|
| Dividendo | 0,12 | 0,12 | 0,12 | 0,12 | 0,12 | 0,12 |
| Resultado | 0,07 | 0,15 | -0,04 | 0,13 | 0,31 | 0,24 |
Histórico de distribuição de rendimento e projeção
No início de cada semestre, analisamos as expectativas macroeconômicas e individuais das nossas operações para projetar os rendimentos médios e normalizar a distribuição, trazendo uma maior estabilidade aos cotistas. Para o segundo semestre de 2025, iremos repetir o guidance do primeiro semestre, de R$ 0,12/cota, refletindo o conservadorismo da gestão diante das expectativas do mercado brasileiro.
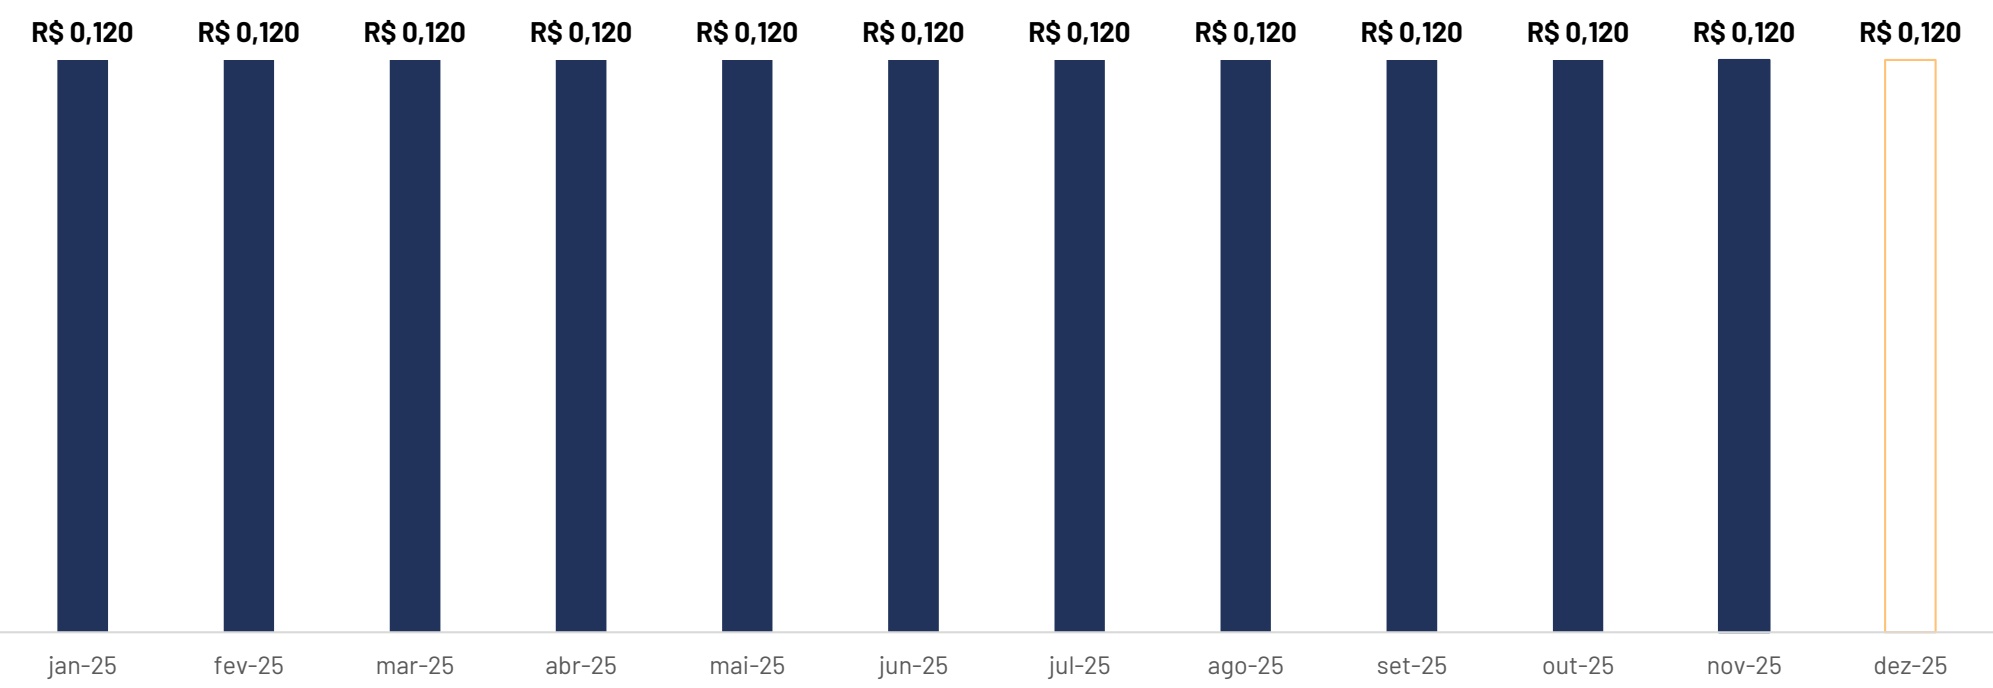
A rentabilidade esperada não representa e nem deve ser considerada, a qualquer momento e sobre qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade futura. Ainda, o desempenho passado do fundo não é indicativo de resultados futuros.
Tabela de Sensibilidade
A tabela de sensibilidade tem como objetivo ilustrar o impacto da variação do preço da cota no mercado secundário sobre a rentabilidade do fundo. A metodologia utiliza como base premissas e hipóteses apresentadas nesse relatório, em cenário meramente ilustrativo e hipotético. Ela pode ser utilizada para o investidor compreender como variações no preço de mercado podem afetar métricas hipotéticas a um determinado preço. A tabela indica a rentabilidade anual equivalente, no cenário hipotético de que a carteira é adquirida com o mesmo ágio/deságio da cota no secundário.
Diante das últimas alterações na composição da carteira do LIFE11, atualizamos a metodologia da tabela de sensibilidade para refletir a totalidade do retorno do fundo. A nova abordagem utiliza como base o guidance de retorno esperado apresentado neste relatório e deixa de considerar apenas os CRIs da carteira.
Cota Mercado (28/11)
Taxa equivalente em IPCA+¹
| Preço de Mercado da Cota | Retorno Projetado (IPCA+) |
|---|---|
| 7.95 | |
| 7.99 | 14.58% |
| 8.03 | 14.48% |
| 14.38% | |
| 8.07 8.11 | 14.28% |
| 8.15 | 14.18% |
| 8.19 | 14.08% |
| 8.23 | 13.99% |
| 13.89% | |
| 8.27 | 13.80% |
Número de Cotistas
18.200
Carteira
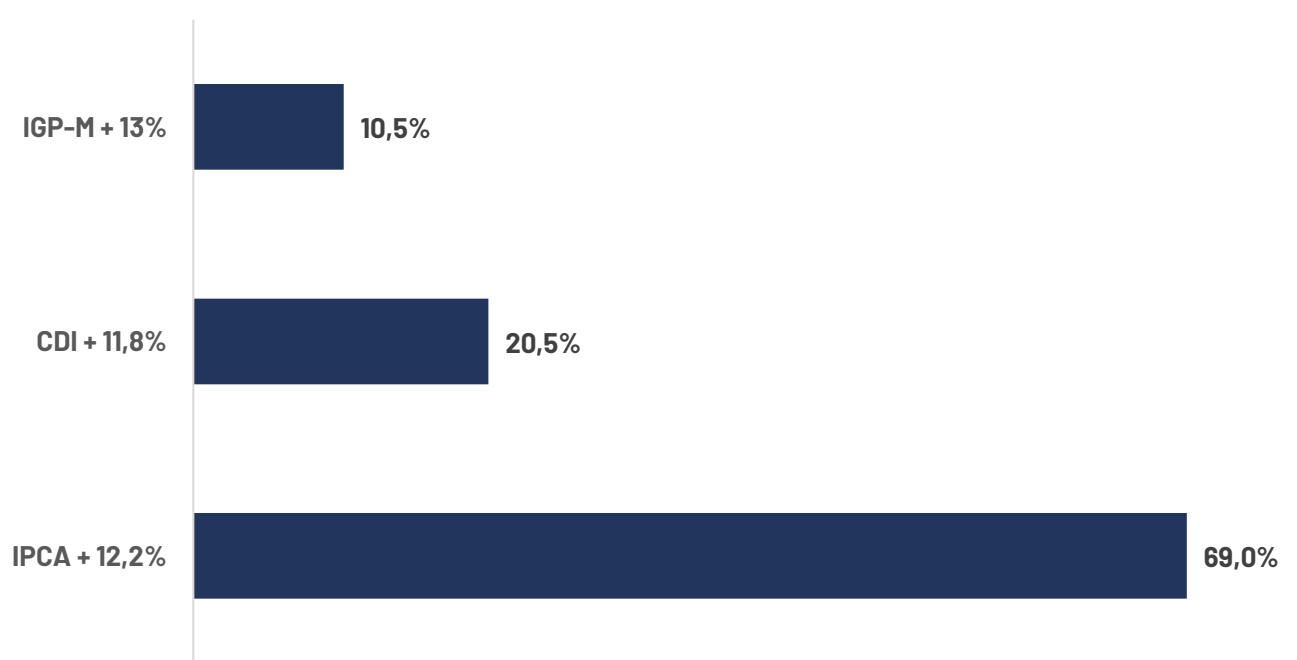
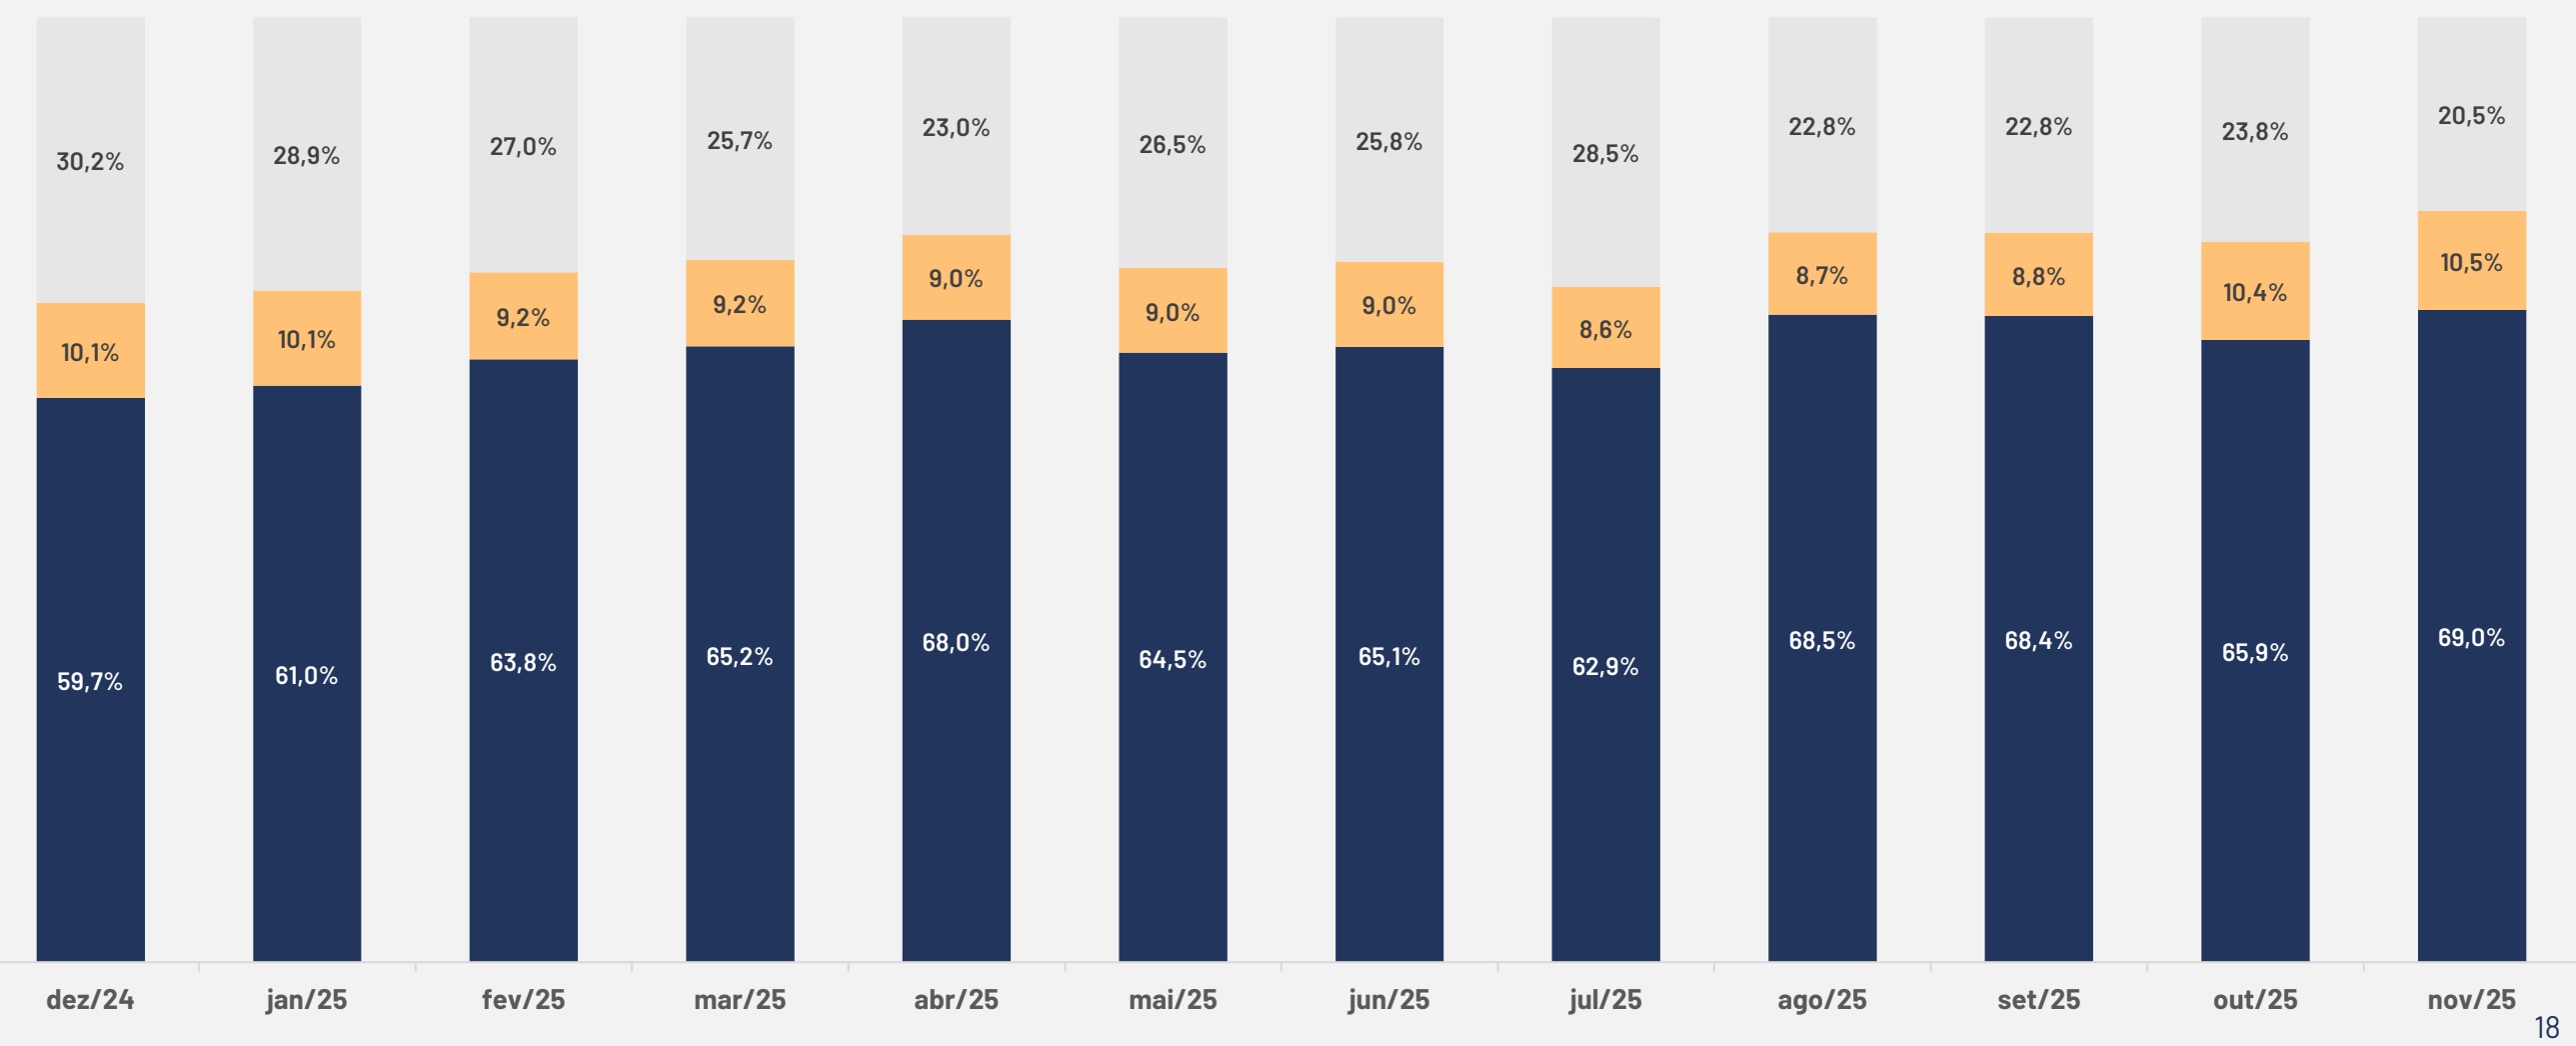
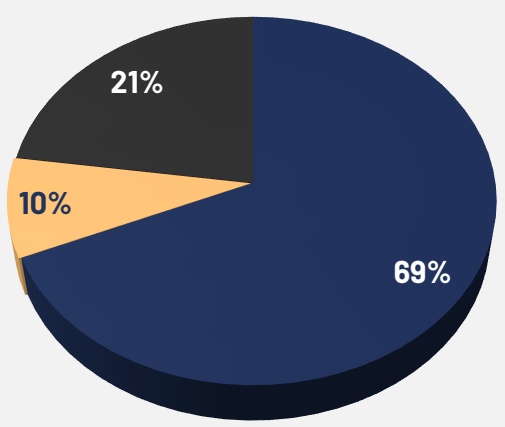
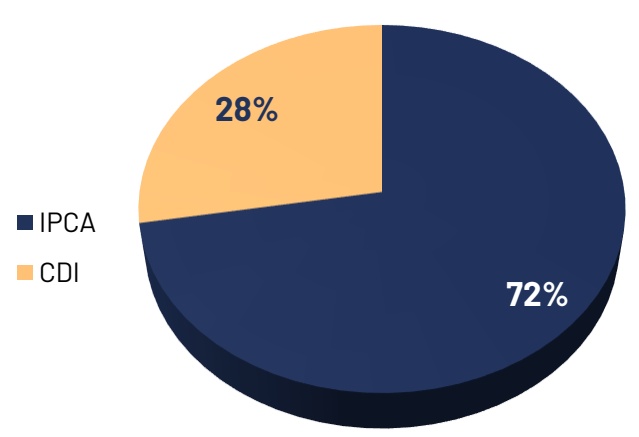
Os ativos do fundo estão indexados aos índices IPCA, CDI e IGP-M apresentando os seguintes retornos: IPCA + 12,2% a.a., CDI + 11,8% a.a. e IGP-M + 13,0%. Na data-base do relatório, o fundo possuí 12 ativos, em sua grande maioria localizados na região Sul do país.
| Projeto | Tipo | Emissor | Classe | Indexador | Taxa | Exposição (mês corrente) | % Vendas | LTV¹ | % SD | Duration | Data de Vcto. |
|---|---|---|---|---|---|---|---|---|---|---|---|
| EMA | CRI | Virgo S.A. | Única | IPCA | 12,0% | 9,0% | 90,8% | 205,0% | 48,8% | 2,56 | Nov-33 |
| VECTRA 4ª Série | CRI | Virgo S.A. | Única | IPCA | 10,0% | 2,8% | 67,8% | 50,0% | 200,0% | 1,74 | May-32 |
| QSJRN | CRI | Habitasec | Sênior | CDI | 12,5% | 9,4% | 70,4% | 70,5% | 141,8% | 4,50 | Aug-30 |
| MIRANTE | CRI | TrueSec | Única | IPCA | 13,0% | 11,2% | 59,2% | 76,5% | 130,7% | 1,97 | Sep-32 |
| VANVERA | CRI | Travessia | Única | IPCA | 12,2% | 2,1% | 93,9% | 36,5% | 274,1% | 3,31 | Nov-34 |
| FIDC Residence Club | FIDC | Itau/singulare | Mezanino | CDI | 10,0% | 9,5% | - | - | - | - | - |
| Home Equity 2* | Home Equity | n.a. | n.a. | CDI | 23,9% | 1,3% | n.a. | 28,2% | 354,7% | 0,16 | Sep-25 |
| GREEN MARIA | True Sale | n.a. | n.a. | IPCA/IGP-M | 13,0% | 4,6% | 94,8% | 84,0% | n.a | 4,59 | n.a |
| GREEN PORTUGAL I | True Sale | n.a. | n.a. | IPCA/IGP-M | 13,0% | 7,1% | 99,2% | 77,7% | n.a | 4,26 | n.a |
| GREEN PORTUGAL II | True Sale | n.a. | n.a. | IGP-M | 13,0% | 10,5% | 98,5% | 63,6% | n.a | 4,22 | n.a |
| ONE II | True Sale | n.a. | n.a. | IPCA/IGP-M | 12,0% | 10,1% | 91,8% | 72,0% | n.a | 4,60 | n.a |
| MARMET | True Sale | n.a. | n.a. | IPCA/IGP-M | 12,0% | 12,2% | 68,1% | 63,9% | n.a | 9,42 | n.a |
| CAIXA | 0,0% | 9,6% | |||||||||
| CDI | CDI | 0,4% | |||||||||
| FII | 9,2% | ||||||||||
| TOTAL | n.a. | n.a. | 100% | n.a. | 71,47% | 139,92% | 4,44 | n.a. |
Índices de LTV e RGSD dos CRIs apresentados seguem padrão de mercado, usando estoque no cálculo. Aqui apresentamos os índices ajustados para considerar somente a carteira de recebíveis: (i) EMA: RGSD: 26%, LTV: 382%; (ii) VECTRA: RGSD: 200%, LTV: 50%; (iii) QSJRN: RGSD: 39%, LTV: 256%; (iv) MIRANTE: RGSD: 58%, LTV: 172%; (v) VANVERA: RGSD: 216%, LTV: 46%;
Carteira
Taxa Média por Indexador - % da Carteira
Alocação por LTV - % da Carteira
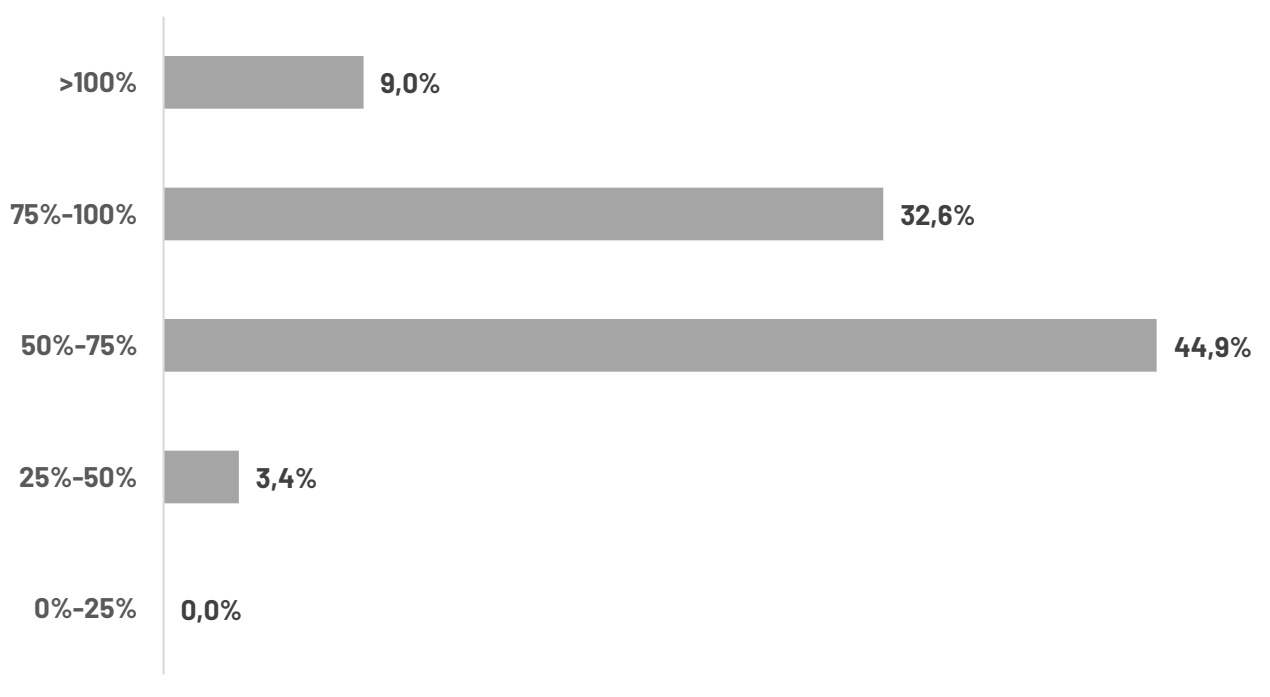
Histórico de exposição por indexador
Alocação de carteiras
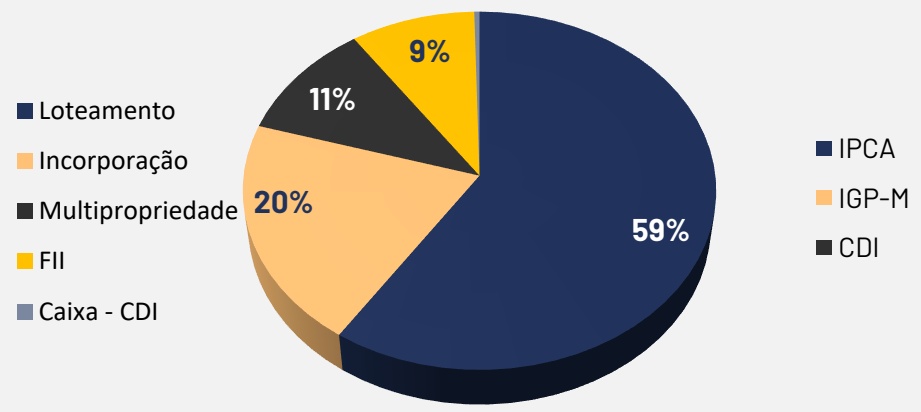
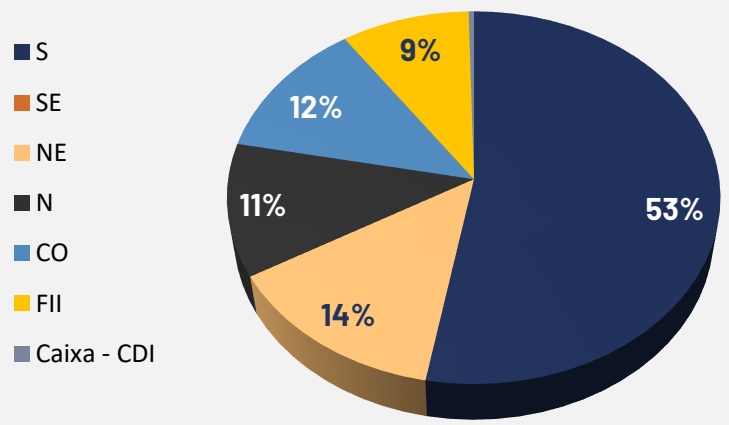
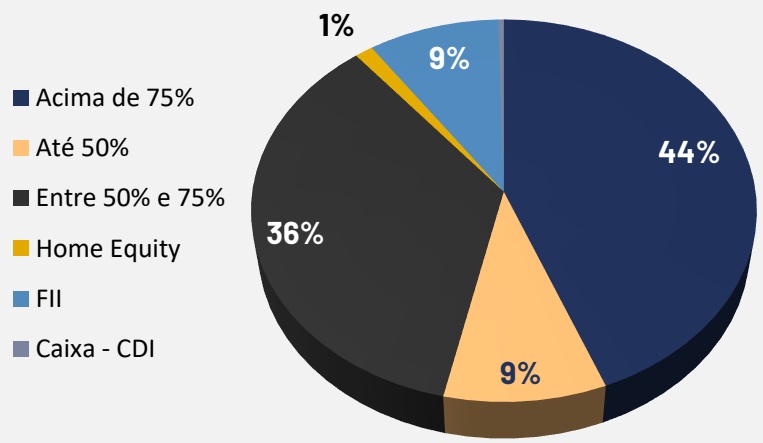
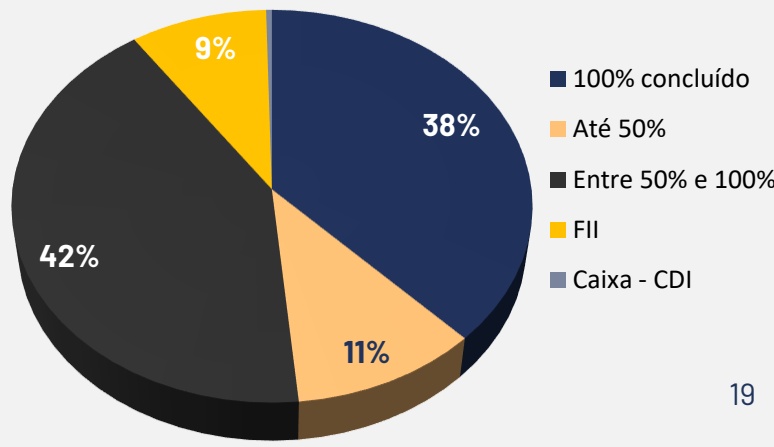
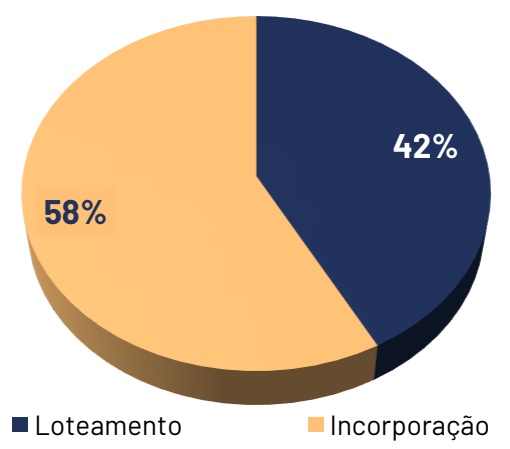
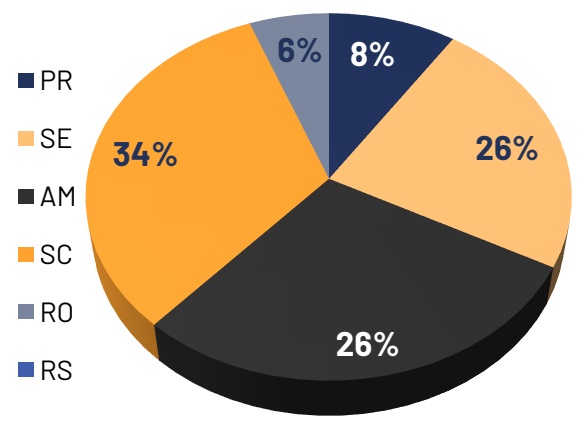
O fundo encontra-se em sua maior parte exposto ao setor de Loteamento e à Região Sul, com boa parte da sua carteira indexada à inflação.
Exposição por tipo de empreendimento
Exposição por indexador
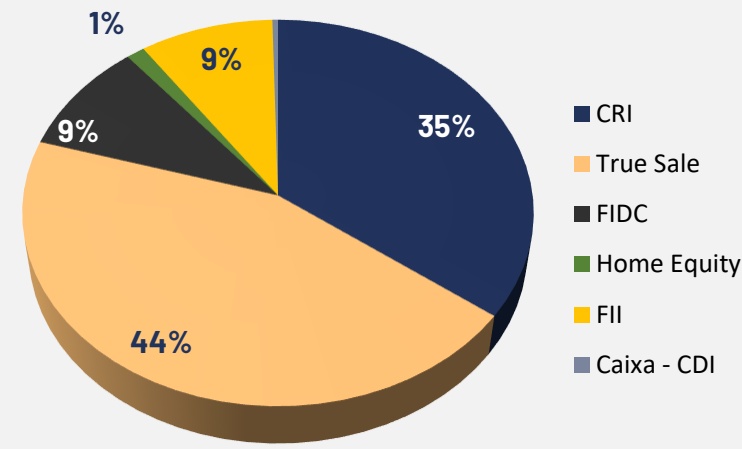
Exposição por tipo de investimento
Exposição por região
Exposição por vendas
Exposição por estágio de obras
Portfólio de CRIs
Razão de Saldo Devedor
79,03%
126,53%
Obras 69,81%
VGV Total*
73,74%
R$ 190.206.169,82
Taxa Média Real
14,68%
*Considerando recebíveis (elegíveis e inelegíveis) + Estoque ponderado pela participação do fundo em cada operação
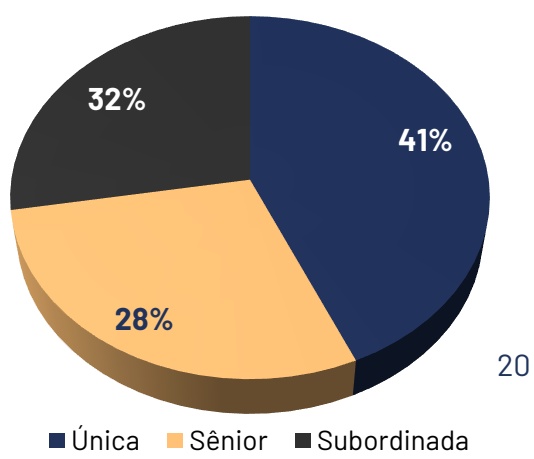
Distribuição da Carteira de CRIs
VGV Estoque Entregue (% LIFE11)
100% - Loteamento
Hoje o portfólio de crédito possui duas operações finalizadas e entregues.
VGV Estoque em Desenvolvimento (% LIFE11)
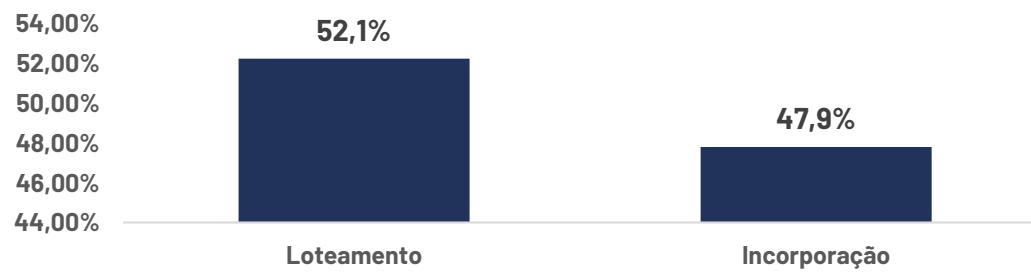
Por tipo de empreendimento
Por localização
Por indexador
Por classe
Operações
CRI EMA (Barra Loft), Barra dos Coqueiros - SE
Segmento
Taxa
Frequência de pagamento
Incorporação Horizontal
Valor da Emissão
Código ISIN
IPCA + 12% a.a
Mensal
Até R$ 59.000.000,00
BRIMWLCRIC65 / BRIMWLCRIC73
Garantias
Cessão Fiduciária de Direitos Creditórios
Hipoteca Cedular
Alienação Fiduciária de Quotas
100,00% do valor da emissão integralizado no CRI
50,00% do valor da emissão aportado pelo fundo no CRI
64,10% das obras concluídas
90,75% das vendas concluídas
Sobre o Projeto
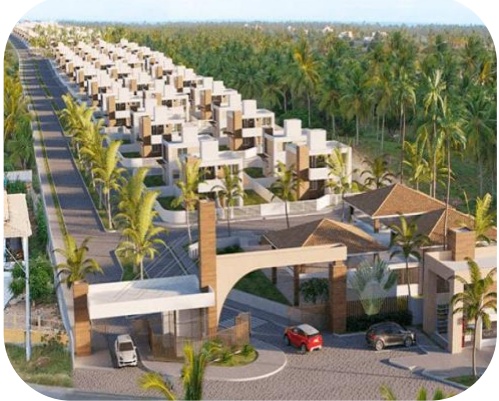
O Projeto de Barra Loft foi desenvolvido pela EMA Incorporações como resposta ao alto crescimento observado na cidade de Barra dos Coqueiros, Região Metropolitana de Aracaju. O empreendimento fica à 30 minutos do centro de Aracaju, através da ponte João Alves, entre Aracaju e o Terminal Marítimo Inácio Barbosa. A economia da cidade é amparada pelas atividades do terminal, operação da Petrobras no estado de Sergipe, e da UTE Porto de Sergipe I. O projeto de incorporação horizontal oferece Lofts residenciais em faixa de preço compatível com o mercado, em condomínio fechado, com acesso direto à praia por dentro do condomínio.
Operações
CRI Vectra, Londrina - PR
Segmento
Taxa
Frequência de pagamento
Valor da Emissão
Código ISIN
Loteamento
IPCA + 12% a.a e IPCA + 10% a.a.
Mensal
R$ 60.000.000,00
BRIMWLCRICC5 / BRIMWLCRICD3
Garantias
Cessão Fiduciária de Direitos Creditórios
Aval prestado na Cédula pelos Avalistas
Alienação Fiduciária de Quotas
100,00% do valor da emissão integralizado no CRI
26,70% do valor da emissão aportado pelo fundo no CRI
100,00% das obras concluídas
67,81% das vendas concluídas.
Sobre o Projeto
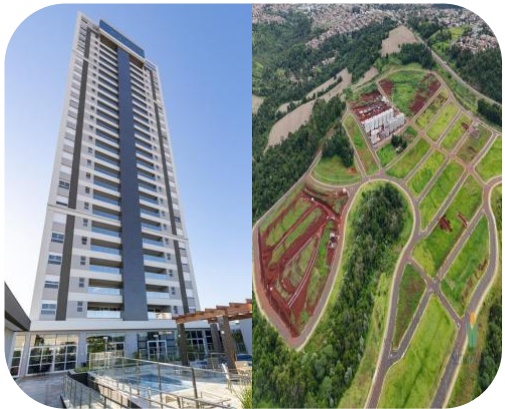
O CRI Vectra é composto pela incorporação Sky Residence (Cambé-PR) cuja obra está finalizada e com vendas em fase de conclusão, e pelo projeto de Reserva do Saltinho (Londrina – PR), loteamento aberto localizado na Zona Sul da cidade. O projeto é voltado ao público residencial da região Sul e Oeste, com parques arborizados, vias de caminhada e ciclovias. Além disso, houve em 2024 o lançamento do Saltinho Village, um condomínio fechado, que proporciona ainda mais segurança e lazer, voltado para a classe média alta, dentro do loteamento Reserva Saltinho. A desenvolvedora, Vectra, possui mais de 25 anos de história em incorporações e loteamentos na região de Londrina e resto do estado do Paraná, com foco em projetos de classe alta e média.
Operações
CRI QSJRN, Manaus - AM
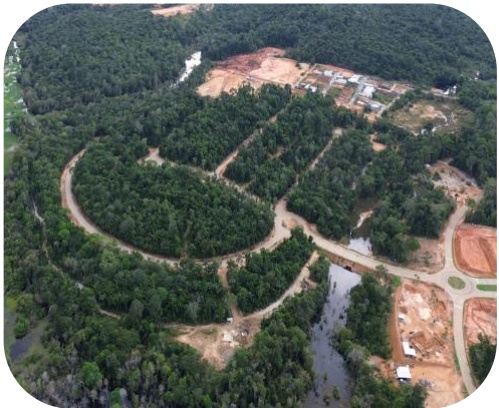
*A emissão total é de R$153MM em duas séries sub e sênior com vasos comunicantes totalizando o máximo investível de R$101,5MM.
Segmento
Loteamento
Taxa
CDI + 12,5% a.a
Frequência de Mensal pagamento
Valor da Emissão
R$ 101.580.000,00*
Código ISIN BRHBSCCRI932 / BRHBSCCRI940
Garantias
Cessão Fiduciária de Direitos Creditórios
Alienação Fiduciária de Imóveis
Alienação Fiduciária de Quotas
100,00% do valor da emissão integralizado no CRI
Aval prestado na Cédula pelos Avalistas
45,17% do valor da emissão aportado pelo fundo no CRI
77,76% das obras concluídas
70,44% das vendas concluídas.
Sobre o Projeto
O Projeto de Quintas São José do Rio Negro foi um dos primeiros projetos analisado pela LCP, localizado em Manaus (AM). A operação foi avaliada não somente de seus prospectos financeiros, mas também do respeito do desenvolvedor com a fauna e flora da região. Contando com rede elétrica subterrânea, instalações de alta qualidade, sistema de reutilização de águas pluviais, corredores ecológicos e mais de 300.000 m2 de floresta preservada, o projeto oferece uma abordagem diferente ao desenvolvimento urbano, encontra-se em fase avançada de comercialização e é conduzido por incorporador com histórico de atuação local. Trata-se de um ativo com perfil aderente à estratégia do fundo.
Operações
CRI Mirante, São José - SC
Segmento
Taxa
Frequência de pagamento
Valor da Emissão
Incorporação Vertical
Código ISIN
IPCA + 13% a.a.
Mensal
R$ 58.100.000,00
BRAPCSCRIF72
Garantias
Cessão Fiduciária de Direitos Creditórios
Alienação Fiduciária de Imóveis
Alienação Fiduciária de Quotas
Aval prestado na Cédula pelos Avalistas
77,90% do valor da emissão integralizado no CRI
77,90% do valor da emissão aportado pelo fundo no CRI
52,98% das obras concluídas
59,22% das vendas concluídas.
Sobre o Projeto
Operações
VANVERA
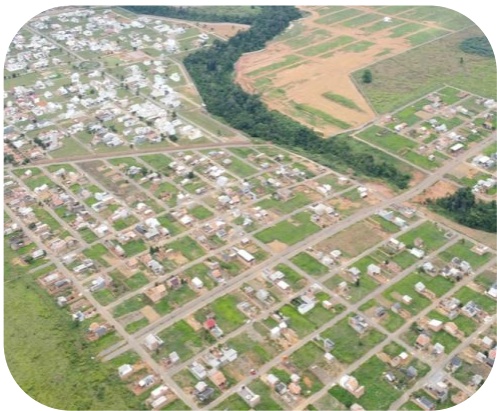
CRI Vanvera, Ariquemes - RO
Segmento
Loteamento
Taxa
IPCA + 12,15% a.a
Frequência de pagamento
Mensal
Valor da Emissão
Código ISIN
R$ 80.425.000,00
BRTSSACRI182
Garantias
Cessão Fiduciária de Direitos Creditórios
Alienação Fiduciária de Quotas
Aval prestado na Cédula pelos Avalistas
58,44% do valor da emissão integralizado no CRI
22,59% do valor da emissão aportado pelo fundo no CRI
100,00% das obras concluídas
93,86% das vendas concluídas.
Sobre o Projeto
O projeto é composto por dois loteamentos, Jardim Bella Vista e Jardim Rio de Janeiro, ambos localizados no munícipio de Ariquemes, a terceira cidade mais populosa do estado de Rondônia. Tratando-se de um projeto com obras concluídas e histórico consistente de recebíveis, o que reduz incertezas operacionais, a operação foi incluída no portfólio com o objetivo de contribuir para a diversificação da carteira, conforme estratégia do fundo.
FIDC Residence Club
Segmento
Multipropriedade
Taxa
CDI + 10% a.a
Frequência de pagamento
Mensal
Valor da Emissão R$ 240.000.000,00
Valor em carteira R$ 39.963.415,59
Garantias
Cessão Fiduciária de Recebíveis
Alienação Fiduciária de Quotas
50% de subordinação (razão de crédito 2 para 1)
Sobre o Projeto
Operações – True Sale
Como parte de nossa estratégia de investimento, nosso fundo possui mais de 30% de seu patrimônio alocado ao que comumente é chamado no mercado de “True Sale”. Essas operações nada mais são do que a compra descontada de carteiras de recebíveis. Com o controle da carteira, implementamos nosso processo proprietário de gestão para recuperar inadimplentes, renegociar contratos, e entregar aos nossos cotistas um retorno acima do cenário base de investimento. Tendo esse produto na carteira, conseguimos amortizar a variação dos indexadores de nossa carteira de CRIs. A gestão avalia, conforme condições de mercado, a possibilidade de diluir a exposição do fundo a esse tipo de operação, embora sigamos atentos a oportunidades bem fundamentadas em regiões que conhecemos.
SPE Maragogi, Fazenda Rio Grande - PR (Green Portugal I e Green Maria)
Segmento
Loteamento
Taxa
Contratos vendidos a IPCA + 12% a.a.
Frequência de pagamento
Garantias
Mensal
Não aplicável
Valor em carteira R$ 46.412.012,95
100,00% das obras concluídas
97,04% das vendas concluídas.
Sobre o Projeto
A SPE Maragogi é composta por dois projetos de loteamento, ambos localizados no município de Fazenda Rio Grande, parte da região metropolitana de Curitiba. Fazenda Rio Grande tem sido uma das cidades que mais cresce no estado, e foi a cidade que demonstrou maior avanço econômico na região metropolitana de Curitiba segundo o Ipardes (2018)¹. Os Projetos Green Portugal e Green Maria foram lançados em 2016 e 2020 respectivamente, e já chegaram a um nível de adensamento urbano significativo, em grande parte por conta da localização diferenciada desses projetos, que se encontram bem servidos por linhas de transporte público, perto de outras áreas urbanas já estabelecidas, e em região próxima do centro da cidade e perto de vias de acesso à cidade de Curitiba. O projeto foi adquirido a uma taxa de 12% real a.a. A recuperação de inadimplência registrada na carteira resultou em revisão interna de TIR do ativo para níveis próximos de 13%, sem representar projeção futura de resultados. Maragogi é o primeiro projeto de True Sale a fazer parte do nosso portfólio.
Operações – True Sale
SPE Green Portugal II, Fazenda Rio Grande - PR
| Segmento | Loteamento | Garantias |
|---|---|---|
| Taxa | Contratos vendidos a IGP-M + 12% a.a. | Não aplicável 100,00% das obras concluídas |
| Frequência de pagamento | Mensal | 98,55% das vendas concluídas. |
| Valor em carteira | R$ 41.650.999,96 |
Sobre o Projeto
A SPE Green Portugal é composta pelo restante dos lotes do projeto Green Portugal, com metragens de 120 m² a 220 m², tendo a possibilidade de construção comercial ou residencial. É uma continuidade de um dos projetos de Maragogi, e conforme descrito no item acima, verificamos o ganho de preço constante desde o lançamento. A carteira possui muitas unidades disponíveis e, o projeto apresenta potencial de valorização, conforme características de localização, mercado e venda do estoque. O projeto foi adquirido a uma taxa de 12% real a.a. A recuperação de inadimplência registrada na carteira elevou a estimativa interna de TIR do ativo para níveis próximos de 13%, sem representar projeção futura de resultados
Operações – True Sale
SPE ONE II, Fazenda Rio Grande - PR
| Segmento | Loteamento | Garantias |
|---|---|---|
| Taxa | Contratos vendidos a IPCA + 12% a.a. | 100,00% das obras concluídas Não aplicável |
| Frequência de pagamento | Mensal | 91,75% das vendas concluídas. |
| Valor em carteira | R$ 40.254.862,34 |
Sobre o Projeto
A SPE One II foi incorporada em nossa carteira no mês de março de 2024. Ela é composta por lotes de Green Portugal e Green Maria, projetos já citados em nossas atualizações. A One II é uma carteira reduzida quando comparada às demais, possuindo apenas 97 lotes, não causando um sobrecarregamento na estrutura de cobrança já estabelecida. A tese de uma gestão uniforme dos projetos foi bem positiva para as vendas, conforme a valorização do m² já mencionada em Green Portugal. Acreditamos portanto, que agregar essa outra parte de Green Maria pode influenciar a dinâmica de preços . Somado a isso, nosso olhar de gestão ativa deve destravar valor com a recuperação de contratos inadimplentes.
Operações – True Sale
SPE Marmet, Água Boa – MT
Segmento
Loteamento
Garantias
Frequência de pagamento
Mensal
Não aplicável
72,49% das obras concluídas
Valor em carteira
R$ 48.774.435,00
68,13% das vendas concluídas.
Sobre o Projeto
O Residencial Marmet está situado próximo ao novo Fórum de Água Boa no estado do Mato Grosso. O loteamento oferece uma estrutura completa, incluindo pavimentação asfáltica, meio-fio, sistema de abastecimento de água, rede elétrica, iluminação nas vias, drenagem de águas pluviais e rede de esgoto. O empreendimento também se diferencia pelo seu projeto urbanístico moderno, que valoriza a amplitude e a organização dos espaços. Com áreas de lazer, praças e ambientes destinados à convivência, o bairro foi desenvolvido para estimular a interação entre vizinhos.
Glossário
B3: Sigla para Brasil, Bolsa, Balcão, sendo a principal bolsa de valores do mercado financeiro brasileiro, responsável por conectar compradores e vendedores de diversos ativos.
CDI: Certificado de Depósito Interbancário.
CDI Líquido: CDI líquido de impostos, assumindo investidor pessoa física e a tabela regressiva de tributação.
CPI: Consumer Price Index, indicador de inflação da economia americana.
CRI: Certificado de Recebíveis Imobiliários.
Dividend Yield: Razão entre o montante distribuído pelo fundo e o valor patrimonial.
Duration: Mensuração da sensibilidade da variação do preço dos ativos quanto a variações pequenas e uniformes na taxa de juros. Aproximado como prazo médio do valor presente dos fluxos futuros.
Home Equity: operações pequenas de financiamento lastreadas em ativos imobiliários com o intuito de firmar uma parceria com o desenvolvedor.
IFIX: Índice de Fundos de Investimentos Imobiliários da B3, que mede o desempenho médio das cotações dos FIIs listados.
IGP-M: Índice Geral de Preços – Mercado, taxa de inflação calculada pela Fundação Getúlio Vargas.
IPCA: Índice de Preços ao Consumidor Amplo, métrica oficial de inflação calculada pelo IBGE.
LTV: Loan to Value, representa o saldo devedor da operação frente ao valor total das garantias. O indicador é a razão do montante total da operação (investido e a investir) pelo valor das garantias (incluindo carteira de recebíveis mais estoque).
RGSD: Razão de garantia do saldo devedor, a razão do valor das garantias (incluindo carteira de recebíveis mais estoque) pelo montante total da operação (investido e a investir).
SPE: Sociedade de Propósito Específico.
Taxa Selic: Taxa básica de juros da economia brasileira, definida pelo Comitê de Política Monetária (Copom) do Banco Central e usada como instrumento para controlar a inflação.
True Sale: Compra de carteiras de recebíveis imobiliários.
VGV: Valor Geral de Vendas.
Life Capital
Partners


Avenida do Batel, 1647, Sala 201, Batel-Curitiba-PR
M Autorregulação ANBIMA
Gestão de Recursos
A LCP Gestora de Recursos Ltda. (“LCP”) não comercializa ou distribui cotas de fundos de investimentos ou qualquer outro valor mobiliário. Este material tem caráter exclusivamente informativo e não constitui oferta pública ou recomendação de investimentos. É recomendada a leitura da Lâmina de informações essenciais, do Regulamento e demais documentos legais do Fundo pelo investido antes de aplicar seus recursos. O Fundo teve início em 04/03/22 e não tem prazo definido de duração. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não contam com a garantia do Administrador, Gestor da carteira, qualquer mecanismo de seguro, ou, ainda, do Fundo Garantidor de Créditos – FGC. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. O objetivo do Fundo não representa nem deve ser considerado, a qualquer momento, e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade ao investidor. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor.