
Relatório Gerencial MANA11 de dezembro de 2025
Relatório Gerencial do Manatí Capital Hedge Fund (MANA11), fundo imobiliário de papel, referente a dezembro de 2025, com entrega no FundosNet (B3) em 21/01/2026. No pregão de 03/11/2026, a cota do MANA11 fechou a R$ 8,40, com P/VP de 0,91 (valor patrimonial de R$ 9,22 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,11 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,37% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 346,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.888.583/0001-89
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 21/01/2026 19:27
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
M A N A T Í H E D G E F U N D F I I
MANA11
O B J E T I V O D O F U N D O
O Manatí Hedge Fund FII tem por objetivo auferir rendimentos mediante a aplicação de recursos em ativos de cunho imobiliário, como CRI, FII, FIDC Imobiliário, Ações Imobiliárias, Cotas de SPE, Imóveis e outros títulos imobiliários, conforme descrito na Política de Investimentos detalhada no Regulamento.
C A R A C T E R Í S T I C A S D O F U N D O
Código de Negociação
MANA11
CNPJ
42.888.583/0001-89
Início do fundo¹
26 de maio de 2022
Quantidade de Cotas²
37.536.140
Ofertas Concluídas
5
Gestor
Manatí Capital Management
Administrador
Banco Daycoval S.A.
Taxa de Administração
1,00% a.a. s/ PL (all-in)
Taxa de Performance³
20,00% s/ IPCA + Yield do IMA-B5
Prazo do Fundo
Indeterminado
Classificação Anbima
FII TVM Gestão Ativa Títulos e Valores Imobiliários
Tributação
Tratamento tributário para fundos4
(1) Início do fundo de investimento a partir da gestão da Manatí, com distribuição a mercado. (2) Quantidade de cotas equivalente à soma das cotas emitidas na 1ª oferta de cotas, na 2ª oferta e na 3ª oferta. (3) Taxa de Performance apurada e paga semestralmente, nos meses de janeiro e SETEMBRO. Benchmark ajustável ao momento de mercado, com base na média do yield do IMA-B5 verificada para o semestre imediatamente superado. Descrição completa pode ser encontrada no Regulamento. (4) Para investidores PF, os rendimentos distribuídos são isentos, ao passo que o ganho de capital são tributados conforme alíquota de 20%. No caso de investidores PJ, tanto os rendimentos distribuídos como o ganho de capital são objeto de incidência de imposto de renda, conforme alíquota de 20%.
M A N A T I C M . C O M
R E S U M O D O M Ê S
Patrimônio Líquido
R$ 353,81 milhões
Valor de Mercado milhões R$ 347,58
Dividendo Dezembro/25
R$ 0,11
Cota Patrimonial
R$ 9,42
Cota de Mercado
R$ 9,26
Dividend Yield¹ anualizado
15,2% a.a.
Volume Negociado (no mês,)
R$ 18,0 milhões
Giro Mensal²
5,40% das cotas emitidas
Quantidade de Cotistas
34.315
(1) Dividend yield mensal e anualizado, calculado com base na cota de fechamento do período. (2) Giro mensal refere ao % de cotas negociados no período em relação a quantidade de cotas emitidas.
H I G H L I G H T S D O M Ê S
Com o dividendo acumulado de R$ 1,30 por cota, o MANA11 encerrou o ano como o Maior pagador de dividendos por cota em 2025 dentre os Hedge Funds Imobiliários
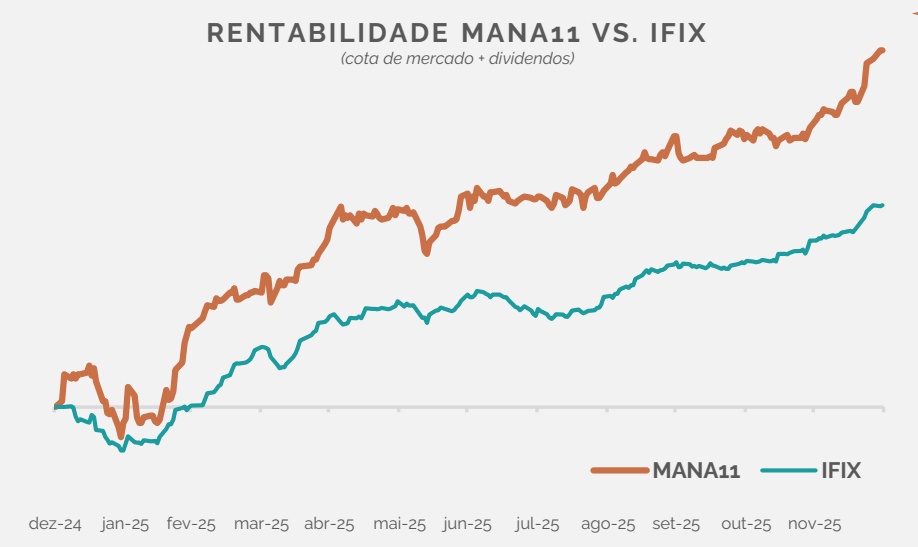
Rentabilidade de 37,4% em 2025 considerando a cota de mercado ajustada pelos dividendos , sendo um dos FIIs de maior retorno no ano
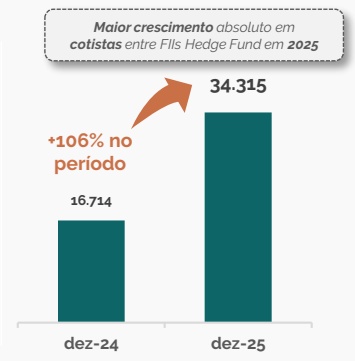
Base de cotistas dobrou em 2025: +106% (de 16.714 para 34.315). Maior crescimento absoluto entre FIIs Hedge Fund, com alta liquidez no secundário.
Concretização do Guidance do 4T2025 e manutenção do Guidance de Dividendos 1T2026, de R$ 0,10 a R$ 0,12/cota, equivalente a 1,1% e 1,3% a.m., um dos maiores entre os FIIs da categoria
Dividendos de R$ 0,11 por cota no mês, equivalente ao Dividend Yield de 15,2% a.a. (isento de imposto de renda) sobre a cota de fechamento do mês e 139% CDI Equivalente
M A N A T Í N A S M Í D I A S S O C I A I S
Visando aproximar ao máximo a gestão dos investidores e parceiros da Manatí, gostaríamos de convida-lo a acompanhar a Manatí nas mídias sociais.
Agora, além dos conteúdos já disponibilizados em nossa página do Instagram e LinkedIn, criamos a comunidade da Manatí no Whatsapp, a Manatí News.
Nela, será possível ficar por dentro das novidades da Manatí, de forma acessível e descomplicada. Além das informações específicas dos fundos, como fatos relevantes, distribuição de dividendos, divulgação de relatório mensal, estudos de caso, entre outros, também compartilharemos insights de mercado, conteúdos exclusivos e notícias relevantes do mercado imobiliário, para fortalecer cada vez mais nossa conexão junto aos nossos investidores e parceiros da casa.
Não deixe de nos acompanhar e fique por dentro de todas as novidade!
@manaticm
in Manatí Capital Management
批口T H: 1
Comunidade Manatí News
SEÇÃO ESPECIAL
C O M E N T Á R I O D O G E S T O R : B A L A N Ç O D O A N O E P E R S P E C T I V A S
Após muita volatilidade, mas ótimos resultados e uma recuperação forte do segmento de fundos imobiliários, se encerra o ano de 2025.
Aproveitando essa janela notável, decidimos trazer um comentário um pouco diferente. Analisando o ano como um todo e os objetivos almejados no início de nossa jornada, nos deparamos com dados muito interessantes e que nos deixam muito contentes, não só pelo resultado absoluto em si, mas também pela forma a qual o MANA11 tem sido enxergado no mercado pelos investidores.
Importante ressaltar que essa percepção de valor decorre de uma atuação muito ativa do time de gestão e comunicação com os investidores, pois definimos, desde o primeiro momento do fundo, que a transparência e prestação de contas são imprescindíveis e tão importantes quanto a entrega dos resultados em si. Dessa forma, nos esforçamos ao máximo para seguir os mais altos níveis de entrega e qualidade das informações e agradecemos qualquer feedback que nos suportem ainda mais no atingimento desse objetivo.
Bom, nas próximas páginas, falaremos dos pontos abaixo:
I. Resultados do ano
II. Consistência e Entrega dos dividendos em linha com o Guidance de Dividendos
III. Dividendo por Cota distribuído em 2025
IV. Evolução e balanço da quantidade de cotistas
V. Cada vez maior posicionamento do MANA11 como um verdadeiro Hedge Fund Imobiliário
VI. Perspectivas para o ano que se inicia
Independente de tudo, seguiremos trabalhando com muita seriedade e comprometimento, visando sempre a entrega dos melhores resultados, com a certeza de que o MANA11 será um dos principais fundos imobiliários do mercado.
No mais, agradecemos a confiança dos investidores. Equipe de Gestão Manatí
SEÇÃO ESPECIAL
C O M E N T Á R I O D O G E S T O R : B A L A N Ç O D O A N O E P E R S P E C T I V A S
I. RESULTADOS DO ANO
Mesmo com todas as incertezas e volatilidade, concluímos o ano de 2025 com bastante satisfação.
Em retrospectiva, iniciamos o ano com a visão de que a taxa Selic ficaria em patamar mais alto por mais tempo, dada a dificuldade do Banco Central em reancorar as expectativas de inflação no horizonte relevante da política monetária. Baseado nesse cenário macroeconômico, começamos com a carteira do MANA11 mais carregada em operações indexadas ao CDI,
Com o passar do ano, vimos uma acomodação crescente da inflação, a qual foi acompanhada do aumento da probabilidade de afrouxamento monetário mais precoce, vide o movimento dos vértices mais curtos dos juros futuros. Com o intuito de defender a rentabilidade da nossa carteira de ativos, assim como a consistência na distribuição de dividendos, migramos parcialmente a carteira de ativos para outros indexadores: (i) com o objetivo de defender o patrimônio do fundo contra uma eventual desancoragem das expectativas de inflação, aumentamos a parcela da carteira indexada ao IPCA e (ii) no caso de uma possível queda mais rápida da taxa de juros por parte do Banco Central, seria pertinente o investimento em operações de caráter prefixado, que pudessem entregar uma geração de retorno excedente e descorrelacionado aos investidores.
Com essas decisões, buscamos atender de forma assertiva o pilar de proteção do patrimônio que temos em nossa matriz estratégica de gestão, para o caso de uma mudança mais rápida de cenário macroeconômico do que aquele visualizado inicialmente.
Ao final do ano, com esses ajustes de rota visando sempre a consistência na distribuição de dividendo e a proteção do patrimônio, o MANA11 encerrou com valorização de 37,4%, considerando a cota de mercado e os dividendos distribuídos, muito superior ao IFIX, que performou 21,1% no mesmo período. Em termos relativos, esse retorno representa 176,8% do IFIX.
Fonte: Broadcast
Retorno total de
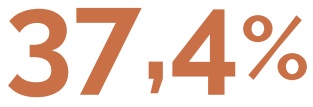
Equivalente a
176,8% IFIX
SEÇÃO ESPECIAL
C O M E N T Á R I O D O G E S T O R : B A L A N Ç O D O A N O E P E R S P E C T I V A S
II. GUIDANCE E DISTRIBUIÇÃO DE DIVIDENDOS
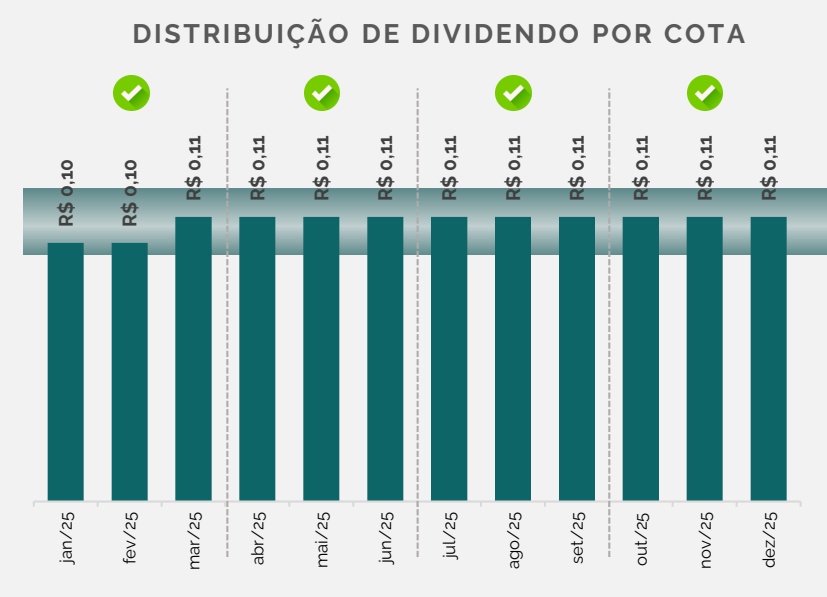
Outro ponto que nos deixou satisfeito foi a entrega de dividendos competitivos e em linha com o Guidance de Dividendos proposto no início de cada trimestre.
Temos duas visões muito claras que utilizamos como base para toda decisão que tomamos no âmbito da gestão. A primeira delas conversa diretamente com a entrega de dividendos robustos ao investidor, uma vez que entendemos como inevitável a comparação mensal desses rendimentos entre os diversos fundos por parte dos investidores, dada a característica natural de distribuição recorrente presente na categoria. Por mais que todo investimento deva ser analisado sob a lente de longo prazo, sabemos que essa perspectiva, no ambiente dos fundos imobiliários, muitas vezes é menos praticada e reflete diretamente na cotação do produto no mercado secundário. Isto posto, definimos a consistência na distribuição de dividendos como um dos pilares mais importantes em nossa matriz de decisão
Já o segundo ponto diz respeito ao alinhamento de expectativas junto aos investidores. Como o mercado de fundos imobiliários está inserido dentro do ambiente de negociação da B3, os preços de tela necessariamente refletem a expectativa dos investidores em relação a concretização do fluxo de caixa futuro e respectiva conversão em dividendos. Dito isso, enxergamos a ferramenta do Guidance de Dividendos como de extrema relevância e importância para o sucesso do MANA11 ao longo do tempo. Com a entrega recorrentemente dentro do Guidance, acreditamos que é possível reduzir a volatilidade da cota no mercado secundário e aumentar a aderência em relação a cota patrimonial, ou seja, aprimorando a percepção de valor real do fundo.
Com a obsessão da Manatí quanto a consistência na distribuição dos dividendos mensais, encerramos os 12 meses dentro do esperado, e continuaremos trabalhando incessantemente na entrega de resultados interessantes e no alinhamento de expectativa junto aos nossos cotistas.
DISTRIBUIÇÃO DE DIVIDENDO POR COTA
Fonte: Manatí
GUIDANCE DE DIVIDENDO
R$ 0,12Banda Superior
R$ 0,10Banda Inferior

Todos os meses de 2025 dentro do Guidance de distribuição, mantido entre R$ 0,10 e R$ 0,12 por cota
SEÇÃO ESPECIAL
C O M E N T Á R I O D O G E S T O R : B A L A N Ç O D O A N O E P E R S P E C T I V A S
III. DIVIDENDO POR COTA DISTRIBUÍDO EM 2025
A avaliação do dividendo distribuído também foi bastante positiva, em nossa opinião.
Começando pela análise em termos absolutos, o dividendo acumulado ao longo de 2025 foi de R$ 1,30 por cota. Para aqueles cotistas que detinham posição no MANA11 no último dia de dezembro de 2024, a rentabilidade sobre a posição foi de 16,6% isentos de imposto de renda, considerando exclusivamente o dividend yield no ano.
Esses resultados nos parecem interessantes, e a comparação com a rentabilidade do CDI no mesmo período corrobora essa nossa visão. Tal confirmação decorre do retorno de 13,6% de papeis de risco soberano, o que significa que apenas o carrego do MANA11, por si só, proporcionou uma rentabilidade de 143% do CDI, ao equipararmos a alíquota de imposto de renda em ambos os investimentos. Vale ressaltar que, para outras modalidades disponíveis no mercado com a mesma expectativa do retorno, o risco envolvido é muito maior, dada a estrutura robusta de garantias que incorporamos em todas as nossas operações.
Dividendo Acumulado de R$ 1,30 em 2025
Dividend Yield de 16,6% Isento de IR
Todos os pontos acima são motivo de enorme satisfação. Contudo, o fator que mais nos deixa orgulhosos é a comparação do dividendo por cota dentre os principais hedge funds imobiliários de mercado. Com originação própria, estruturação robusta e gestão ativa, o MANA11 foi o Hedge Fund Imobiliário que mais pagou dividendo em 2025. Essa realidade reforça a certeza que temos dos diferenciais que entregamos aos investidores e impulsiona ainda mais a ambição que temos: fazer do MANA11 um dos principais fundos imobiliários do mercado.
DISTRI BUIÇÃO DE DIVI DENDO POR COTA EM 2025
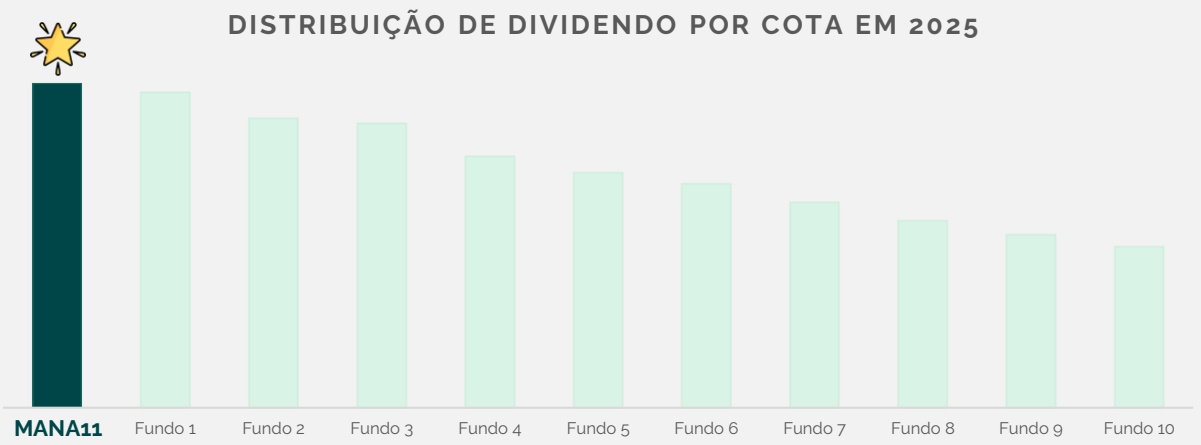
Fonte: Manatí. Foram considerados todos os hedge funds imobiliários com mais de 12 meses de operação, pelo menos 5 mil cotistas ou negociação mínimo de R$ 500 mil por dia
SEÇÃO ESPECIAL
C O M E N T Á R I O D O G E S T O R : B A L A N Ç O D O A N O E P E R S P E C T I V A S
IV. EVOLUÇÃO E BALANÇO DA QUANTIDADE DE COTISTAS
Pelo lado da passivo, também evidenciamos um aumento extraordinário na quantidade de investidores, e, inclusive, aproveitamos mais uma vez para agradecer aos 34.315 cotistas que confiam suas economias à Manatí para a gestão eficiente de seu patrimônio. Esse valor representa o incremento de 17.678 novos investidores no ano, e remete ao crescimento de 106% da quantidade de cotistas quando comparamos com o encerramento do ano de 2024. Mesmo com tamanha volatilidade, nos deparamos com o crescimento contínuo de investidores.
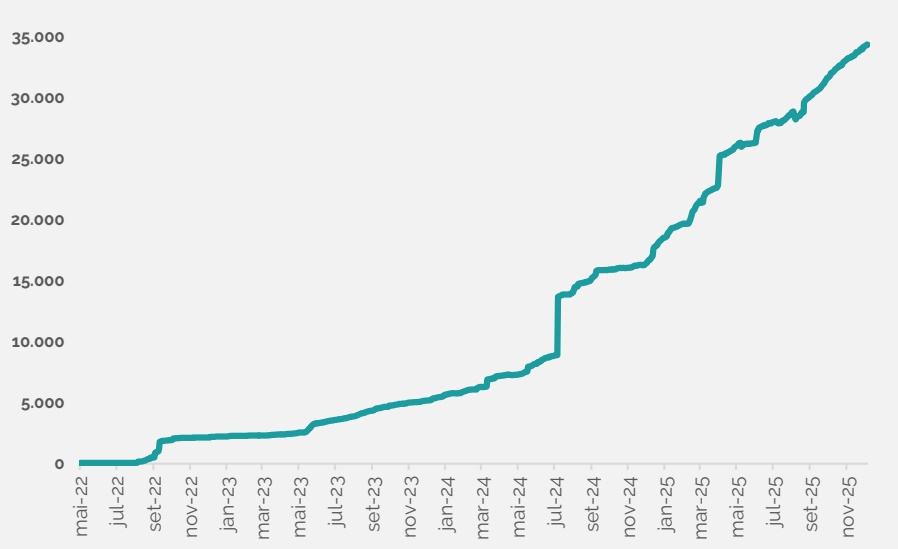
34.315 Cotistas em Dez/25
17.678 Novos Cotistas
106% De crescimento YoY
Fonte: Manatí e Daycoval
Além do dado bruto, a análise relativa nos deixa ainda mais entusiasmados na sequência de nosso trabalho Na nossa visão, tão importante quanto a performance em si é a comunicação junto aos investidores, a qual investimos muita energia diariamente, tentando sempre trazer informações descomplicadas, assertivas e transparentes. Certamente não é uma tarefa fácil, e a nossa satisfação é enorme, ao vermos que o MANA11 se tornou um dos fundos imobiliários que mais receberam novos cotistas em 2025, o que também conversa com a liquidez robusta do fundo no mercado secundário.
º que mais cresceu
a base de investidores em 2025, dentre os FIIs Hegde Funds Imobiliários, de forma orgânica
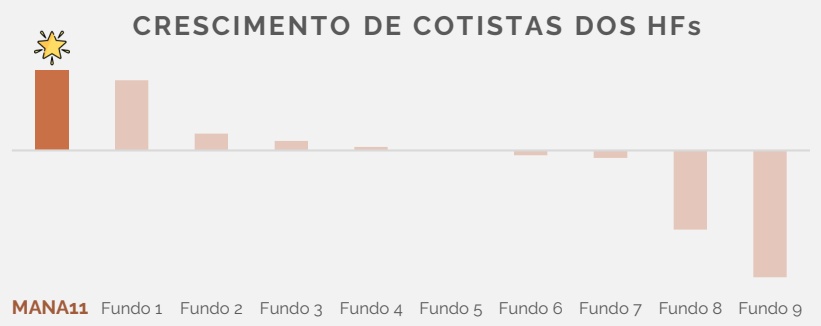
Fonte: Manatí. Foram considerados todos os hedge funds imobiliários com pelo menos 5 mil cotistas ou negociação mínima de R$ 500 mil por dia e que tiveram crescimento orgânico
SEÇÃO ESPECIAL
C O M E N T Á R I O D O G E S T O R : B A L A N Ç O D O A N O E P E R S P E C T I V A S
V. POSICIONAMENTO DO MANA11 COMO UM VERDADEIRO HEDGE FUND IMOBILIÁRIO
Com o amadurecimento do MANA11 e cada vez maior visibilidade, 2025 também foi o ano em que inauguramos o investimento em incorporação residencial por meio de estruturas robustas e de caráter exclusivo da Manatí. Mesmo com uma rentabilidade projetada relevante, superior a 20% ao ano, não abrimos mão da nossa cartilha defensiva, e para isso, formatamos cada um desses investimentos na modalidade de recebimento preferencial, ou seja, com acesso aos dividendos futuros dos projetos de forma prioritária em relação aos incorporadores.
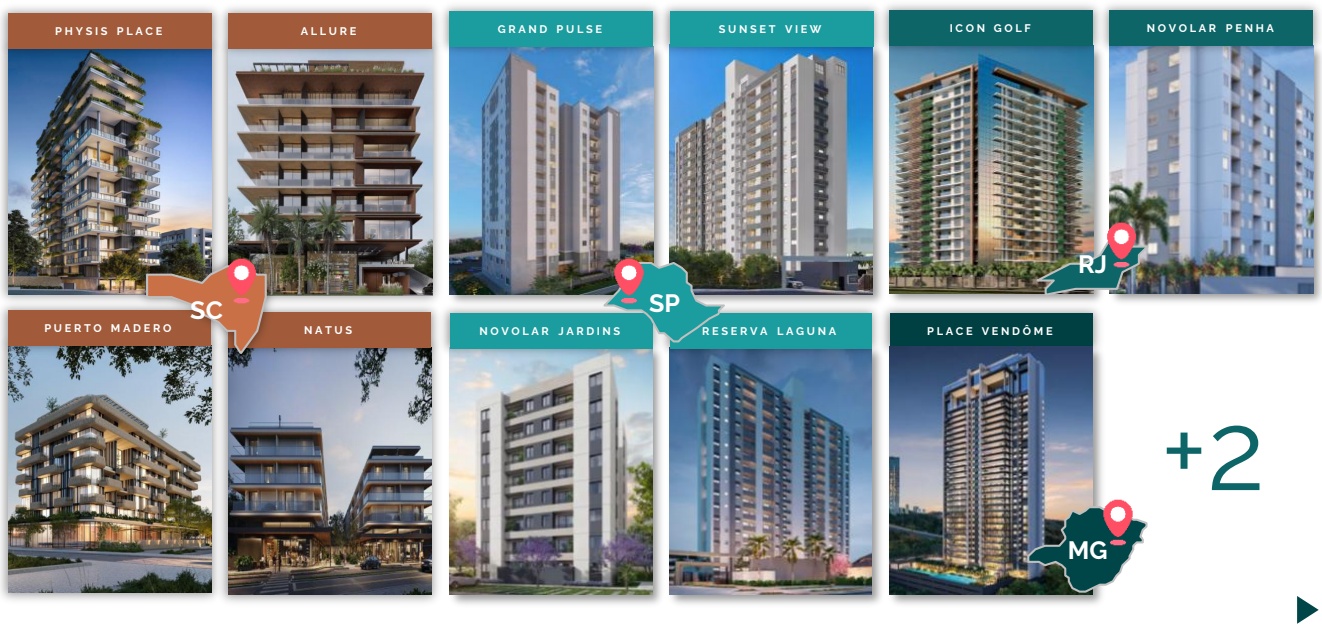
Sob essa estratégia, inicialmente investimos no desenvolvimento de 4 projetos residenciais de alto padrão localizados em Florianópolis/SC, os quais já se encontram com patamares de venda notáveis e devidamente equacionados sob a ótica de necessidade de capital. Na sequência, realizamos o investimento no projeto Grand Pulse Jundiaí, localizado no interior de São Paulo e que também tem sido um sucesso absoluto de vendas, superando de forma impressionante todas as nossas premissas de velocidade e preço de venda.
E por fim, agora em dezembro, expandimos a nossa região de atuação através do aporte no FII Alicerce, que contempla uma operação estruturada, baseada em 8 projetos em desenvolvimento junto a incorporadora Patrimar Engenharia, de alto renome e governança. Esses projetos estão localizados nas praças de MG, SP e RJ, com mais de 70% do VGV já lançado e percentual relevante de vendas. Assim como os demais, existe uma retaguarda robusta de dividendos, os quais equivalem ao índice de cobertura superior a 3x o montante do investimento realizado, trazendo conforto significativo para a estrutura. Nos próximos relatórios, será apresentado em detalhes cada um desses empreendimentos, assim como os economics envolvidos.
Sendo assim, seguimos ativos na busca por oportunidades de investimento diferenciadas, dentro de todo o espectro elegível de atuação de um FII Multiestratégia, pautado pela capacidade analítica e de originação da Manatí. Com isso, o objetivo é continuar agregando rentabilidade para os cotistas, de forma diversificada, descorrelacionada e por meio de investimentos exclusivos, demonstrando diariamente esse diferencial ao mercado.
SEÇÃO ESPECIAL
C O M E N T Á R I O D O G E S T O R : B A L A N Ç O D O A N O E P E R S P E C T I V A S
VI. PERSPECTIVAS PARA O ANO QUE SE INICIA
Para 2026, é inevitável antever a continuidade da volatilidade advinda do cenário macroeconômico. Diferente do ano passado, dessa vez a fonte para as incertezas, muito provavelmente, terão como epicentro o processo eleitoral, o que tende a postergar qualquer discussão a respeito da convergência da dívida publica federal. Sem endereçar esse tema de tamanha relevância, devemos seguir com taxas de juros em patamares ainda agressivos, com flexibilização gradual por parte do Banco Central, visando a reancoragem - ou talvez nem isso - das expectativas de inflação.
Sob esse direcionamento, o book de renda fixa estruturada permanece como um dos grandes diferenciais do MANA11. A capacidade de originação e estruturação, aliada a leitura de mercado e gestão ativa, oferecem fortes fundamentos para a manutenção dos resultados obtidos até então. Com a iminência do início do processo de afrouxamento monetário, e seguindo a estratégia implementada nos últimos meses, continuaremos trabalhando com um portfolio balanceado, visando a entrega de uma boa experiência, independente da direção dos ativos no mercado. Esse balanceamento conversa diretamente com a carteira atual e representatividade dos indexadores. As operações pós-fixadas oferecem um carrego importante, ao passo que estruturas indexadas a inflação protegem contra qualquer descolamento substancial das expectativas de inflação em relação a meta perseguida pela autarquia monetária, Dessa forma, em nossa visão, conseguimos capturar tanto o carrego como eventuais ganhos de capital provenientes da volatilidade de curva de juros real, impulsionando a geração de resultados extraordinários.
Adicionalmente, vale ressaltar a componente prefixada das operações baseadas em projeto. Além do nível de retorno que buscamos nesse tipo de operação (rentabilidade superior a 20% a.a.), trazemos para a carteira uma possibilidade de impulsionar ainda mais a performance do MANA11 no caso de eventuais melhoras de humor do mercado. Lastreado na capacidade analítica e entendimento imobiliário da Manatí, temos evidenciado uma assertividade muito grande na seleção dos projetos investidos, os quais tem performado acima das premissas estabelecidas inicialmente. Isso nos traz ainda mais confiança com a tese e capacidade de geração de resultados descorrelacionados para o investidor.
Com tal amplitude de alocação, acreditamos que a classe de FIIs Hedge Fund é uma das mais adequadas para este momento de mercado. Com o acesso a operações exclusivas, de ótimo risco-retorno, garantias robustas, expertise dos sócios, gestão ativa e geração de resultados extraordinários, vemos o MANA11 muito bem-posicionado para a captura de oportunidades e geração de retorno excepcionais para os investidores.
Por fim, entendemos como pertinente a manutenção do Guidance de Dividendos entre R$ 0,10 e R$ 0,12 por cota para o 1T26, independente das leituras de inflação e eventuais movimentos na taxa Selic. Essa serenidade decorre da gestão ativa e planejamento detalhista que embarcamos desde o primeiro dia das operações, visando a linearização dos resultados e aprimoramento da experiência dos investidores. Em tempo, todas as nossas operações permanecem adimplentes e em dia com suas obrigações.
Isto posto, continuaremos muito atentos as tendências de mercado, visando (i) proteção do patrimônio e (ii) consistência na distribuição de dividendos, dando continuidade ao trabalho realizado até então.
Agradecemos a confiança dos investidores, Equipe de Gestão Manatí
R E S U L T A D O O P E R A C I O N A L E B R E A K D O W N
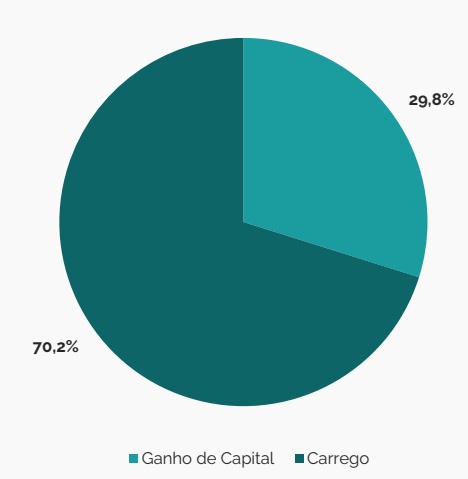
No fechamento de dezembro de 2025, divulgamos a distribuição de R$ 0,11 por cota a título de dividendo, o qual será pago no 15º dia útil do mês de janeiro. Essa distribuição representa um dividend yield anualizado de 15,2% a.a. se considerada a cota de fechamento de dezembro. Como verificado abaixo, o segmento que mais incrementou resultado para o fundo foi o investimento em CRIs, seguido pelo investimento em FIIs, Caixa e Ações. Ao longo do mês, mantivemos as posições equilibradas, conforme posicionamentos direcionais definidos nos últimos meses, e aumentamos marginalmente a posição de incorporação, por meio do FII Turmalina e da nova posição no FII Alicerce, investimento exclusivo da Manatí. Dessa forma, tem sido possível demonstrar na prática a atuação completa nas diversas estratégias de investimento, além de agilidade e dinamismo na tomada de decisão, materializando a busca constante pelos melhores resultados para os investidores do MANA11. e a defesa do patrimônio do fundo Adicionalmente, permanecemos confiantes com o retorno projetado do fundo, pautado na gestão ativa, conforme vem sendo implementada recorrentemente, com ganhos extraordinários em praticamente todos os meses desde o início. Vale ressaltar que atualmente não há nenhuma operação de alavancagem na carteira do MANA11. Para maiores detalhes, segue a abertura do resultado apurado:
| Valores em R$ | jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | POR COTA |
|---|---|---|---|---|---|---|---|
| RECEITAS | 4.199.772 | 4.169.707 | 5.144.816 | 4.173.581 | 4.331.483 | 4.200.676 | 0,112 |
| Receitas de Operações Estruturadas | 3.545.132 | 3.500.185 | 4.527.174 | 3.510.074 | 3.640.069 | 3.539.860 | 0,094 |
| Juros Remuneratórios | 3.146.132 | 3.075.426 | 4.071.147 | 3.398.840 | 3.154.915 | 3.208.468 | 0,085 |
| Correção Monetária | 398.162 | 424.759 | 456.028 | 111.234 | 690.520 | 256.225 | 0,007 |
| Resultados extraordinários | - | - | - | - | (205.366) | 75.167 | 0,002 |
| Receitas advindas de FIIs | 567.210 | 548.994 | 541.687 | 539.268 | 515.747 | 549.153 | 0,015 |
| Dividendos | 567.210 | 545.061 | 541.687 | 538.171 | 515.747 | 550.009 | 0,015 |
| Ganho de Capital | - | 3.934 | - | 1.097 | - | (855) | 0,000 |
| Receitas do livro de Ações | 15.821 | 11.473 | 7.741 | 11.473 | 63.939 | 34.120 | 0,001 |
| Remuneração do Caixa | 71.609 | 109.055 | 68.214 | 112.765 | 111.728 | 77.542 | 0,002 |
| DESPESAS | (324.573) | (324.779) | (334.937) | (335.880) | (272.983) | (317.601) | (0,008) |
|---|---|---|---|---|---|---|---|
| Taxa de Administração(1) | (296.878) | (299.887) | (288.001) | (311.278) | (248.096) | (293.095) | (0,008) |
| Despesas Operacionais | (27.695) | (24.892) | (46.936) | (24.601) | (24.887) | (24.506) | (0,001) |
| RESULTADO OPERACIONAL | 3.875.198 | 3.844.928 | 4.809.879 | 3,837,701 | 4.058.500 | 3.883.075 0,103 |
|---|---|---|---|---|---|---|
| Resultado por Cota | 0,10 | 0,10 | 0,13 | 0,10 | 0,11 | 0,10 |
| DISTRIBUIÇÃO DIVIDENDOS | ||||||
| MANA11 | ||||||
| Quantidade de Cotas | 37.536.140 | 37.536.140 | 37.536.140 | 37.536.140 | 37.536.140 | 37.536.140 |
| Rendimento/cota | 0,11 | 0,11 | 0,11 | 0,11 | 0,11 | 0,11 |
Fonte: Manatí. (1) Taxa de Administração contempla a Taxa de Gestão e a Taxa de Custódia do Fundo, conforme definido em Regulamento.
D I V I D E N D O e D I V I D E N D Y I E L D
( V A L O R E S E M R $ )
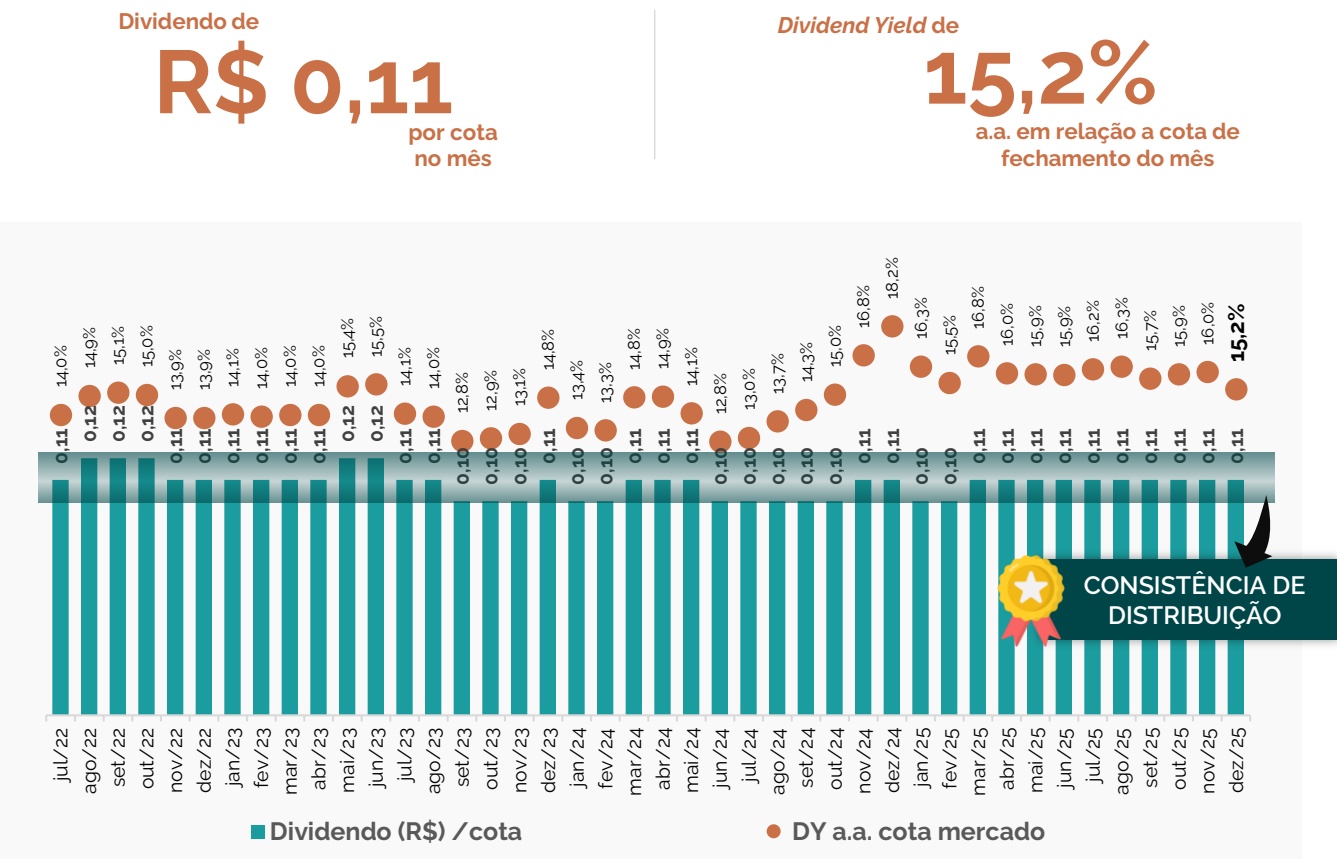
A principal fonte de resultado caixa do fundo no mês foram as alocações em operações de CRI, seguido pelos rendimentos advindos dos FIIs e a remuneração do caixa em instrumentos de liquidez. Importante ressaltar que a gestão ativa tem gerado resultado adicional aos cotistas, fruto da capacidade de originação de oportunidades, leitura de mercado e expertise de estruturação da Manatí. Além dos fluxos e dividendos recebidos dos investimentos, seguimos buscando defender o patrimônio do MANA11 através da reciclagem e giro das posições investidas no mercado secundário. Dessa forma, buscamos gerar resultado e sempre manter posição em caixa para realização de novos investimentos.
Com relação ao dividendo distribuído, divulgamos o valor de R$ 0,11 por cota, o que equivale ao dividend yield de 15,2% a.a., com base na cota de fechamento do período. Esse dividendo se encontra dentro do Guidance apresentado para o trimestre, assim como das expectativas apresentadas ao mercado previamente, seguindo o planejamento da gestão.
Ademais, vale ressaltar a consistência dos dividendos distribuídos, mesmo em períodos de Selic decrescente ou mesmo deflação, e seguiremos trabalhando para manter este nível de previsibilidade aos investidores do MANA11.
Fonte: Manatí e Broadcast.
A N Á L I S E E G U I D A N C E D E D I V I D E N D O S C O M P A R A Ç Ã O C O M B E N C H M A R K S E G U I D A N C E P R O J E T A D O
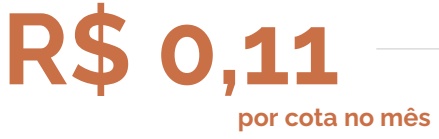
Tomando-se como referência o dividendo distribuído de R$ 0,11 por cota e o respectivo dividend yield no mês de 1,19%, quando analisado sob a perspectiva dos benchmarks do MANA11, o retorno permanece excepcional:
Dividendo de
Quando analisamos o dividendo distribuído em relação ao carrego equivalente ao CDI, líquido de imposto de renda para o mês, a rentabilidade foi:
Distribuição equivalente a
114,6% CDI
Líquido de imposto de renda no mês
Se comparamos esse mesmo Dividend Yield a inflação utilizada para atualização dos papeis indexados ao IPCA¹, o retorno foi equivalente a:
Retorno equivalente a
IPCA+10,4%
a.a. no mês
Considerando a estimativa de IPCA de 4,43% para o ano de 2025 conforme o Boletim Focus
GUIDANCE DE DIVIDENDOS CONCRETIZAÇÃO 4T2025 e PROJEÇÃO 1T2026
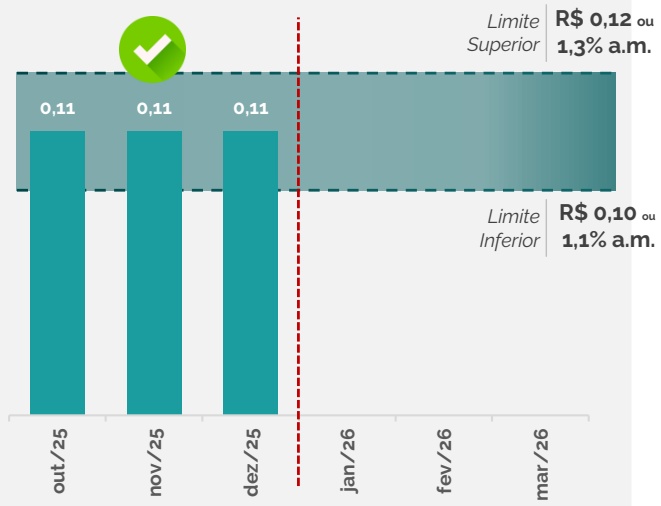
Visando a maior transparência, visibilidade e previsibilidade para o investidor, ao lado é possível encontrar o guidance de dividendos visualizado pela gestão para fins de distribuição de rendimentos aos investidores.
Encerrado o 4º trimestre, ficamos muito satisfeitos com a concretização de mais um período em linha com as projeções idealizadas pela equipe de gestão. Ao longo dos últimos três trimestres, temos mantido as distribuições em R$ 0,11/cota, no centro da banda de distribuição de dividendos percebida nos modelos de gestão.
Seguindo as melhores práticas do mercado, para o 1T2026, o Guidance de Dividendos entre R$ 0,10 e R$ 0,12 por cota segue mantido. Ademais, com base na cota atual de negociação e deságio frente ao valor patrimonial, permanecemos convictos da oportunidade que o MANA11 oferece aos investidores nestes preços, sobretudo com fechamento da curva de juros futuros.
Disclaimer: Este guidance de dividendos não deve ser interpretado como garantia de resultados ou rentabilidade futura. O desempenho passado não é indicativo de resultados futuros e os valores projetados estão sujeitos a mudanças conforme as condições de mercado e operacionais.
(1) Remuneração diz respeito exclusivamente ao carrego equivalente a carteira de CRI do fundo. Além disso, estimativas são baseadas em projeções financeiras do gestor.
A N Á L I S E D O P R E Ç O N O M E R C A D O S E C U N D Á R I O
S E N S I B I L I D A D E D A R E M U N E R A Ç Ã O D A C A R T E I R A E D Y N O S E C U N D Á R I O
O preço de fechamento do MANA11 no mercado secundário em dezembro foi de R$ 9,26, e isso remete a um deságio de 1,8% sobre o valor patrimonial. Considerando esse deságio em relação a carteira de ativos(1), seria o equivalente a adquiri-la com o retorno abaixo:
| Deságio sobre | CDI | IPCA | ||
| Cota Patrimonial: R$ 9,42 | 37% da Carteira | 63% da Carteira | ||
| R$8,96 | -4,94% | CDI + 6,75% a.a. | IPCA + 11,73% a.a. | |
| R$9,06 | -3,88% | CDI + 6,32% a.a. | IPCA + 11,38% a.a. | |
| R$9,16 | -2,82% | CDI + 5,89% a.a. | IPCA + 11,03% a.a. | |
| Cota de Mercado | R$9,26 | -1,76% | CDI + 5,45% a.a. | IPCA + 10,68% a.a. |
| R$9,36 | -0,70% | CDI + 5,02% a.a. | IPCA + 10,33% a.a. | |
| R$9,46 | 0,36% | CDI + 4.59% a.a. | IPCA + 9.98% a.a. | |
| R$9,56 | 1,42% | CDI + 4,16% a.a. | IPCA + 9,63% a.a. | |
Com este deságio, e considerando o guidance de distribuição de dividendos para o 1T2026 de R$ 0,10 a R$ 0,12 por cota, temos a tabela de sensibilidade abaixo, com potencial de 13,8% a 16,7% a.a. de dividend yield.
Inclusive, dadas as novas alocações realizadas através do book de incorporação, ainda projetamos que este patamar oferece uma oportunidade de entrada no fundo, com base no (i) deságio frente a cota patrimonial do fundo e (ii) recorrência dos resultados extraordinários gerados pela gestão e respectiva distribuição para os cotistas, sobretudo quando comparamos o MANA11 aos demais FIIs de estratégia similar.
T A B E L A D E S E N S I B I L I D A D E D E D I V I D E N D Y I E L D ( a.a. ) C O T A D E M E R C A D O V S D I V I D E N D O P O R C O T A
Dividendo Por Cota
| R$ 0,100 | R$ 0,105 | R$ 0,110 | R$ 0,115 | R$ 0,120 | ||
|---|---|---|---|---|---|---|
| R$ 9,06 | 14,1% a.a. | 14,8% a.a. | 15,6% a.a. | 16,3% a.a. | 17,1% a.a. | |
| R$ 9,11 | 14,0% a.a. | 14,7% a.a. | 15,5% a.a. | 16,2% a.a. | 17,0% a.a. | |
| R$ 9,16 | 13,9% a.a. | 14,7% a.a. | 15,4% a.a. | 16,2% a.a. | 16,9% a.a. | |
| ado | R$ 9,21 | 13,8% a.a. | 14,6% a.a. | 15,3% a.a. | 16,1% a.a. | 16,8% a.a. |
| erc | R$ 9,26 | 13,8% a.a. | 14,5% a.a. | 15,2% a.a. | 16,0% a.a. | 16,7% a.a. |
| M | R$ 9,31 | 13,7% a.a. | 14,4% a.a. | 15,1% a.a. | 15,9% a.a. | 16,6% a.a. |
| de | R$ 9,36 | 13,6% a.a. | 14,3% a.a. | 15,1% a.a. | 15,8% a.a. | 16,5% a.a. |
| ota | R$ 9,41 | 13,5% a.a. | 14,2% a.a. | 15,0% a.a. | 15,7% a.a. | 16,4% a.a. |
| C | R$ 9,46 | 13,4% a.a. | 14,2% a.a. | 14,9% a.a. | 15,6% a.a. | 16,3% a.a. |
(1) Remuneração diz respeito exclusivamente ao carrego equivalente a carteira de CRI do fundo. Além disso, estimativas são baseadas em projeções financeiras do gestor.
R E N T A B I L I D A D E D O F U N D O
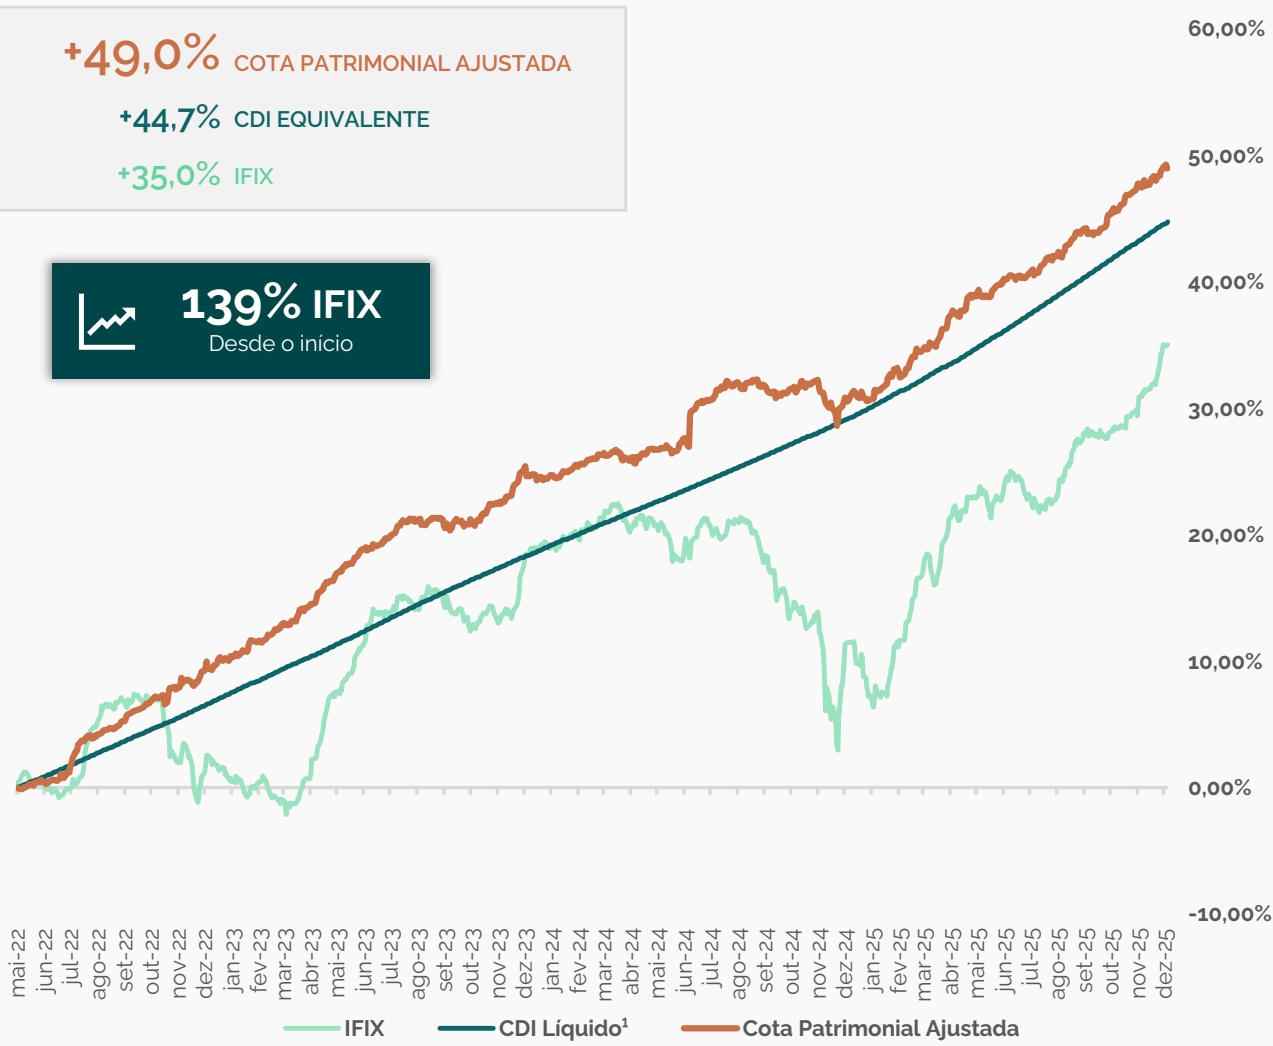
Para fins de comparação, tomamos como base o retorno acumulado do fundo versus seus principais benchmarks desde o início das operações. No caso, a cota patrimonial ajustada pelos dividendos distribuídos e líquida dos custos de emissão apresentou uma rentabilidade de +49,0%, ao passo que cota de mercado ajustada pelos dividendos distribuídos apresentou uma valorização de +38,9%. Nesse mesmo período, o Índice de Fundos de Investimentos Imobiliários, IFIX, apresentou uma valorização mais comedida, de 35,0%, e a renda fixa livre de risco, representado pelo CDI equivalente, líquido de imposto de renda com alíquota de 15%, foi de +44,7%. Em termos relativos, o fundo apresenta uma performance de 139,9% do IFIX e de 109,5% do CDI Equivalente, superando ambos os benchmarks de forma consistente
+49,0% COTA PATRIMONIAL AJUSTADA +44,7% CDI EQUIVALENTE +35,0% IFIX
M E R C A D O S E C U N D Á R I O
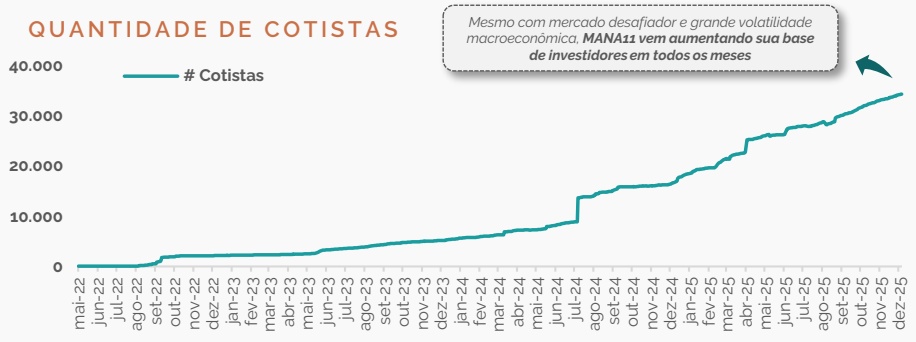
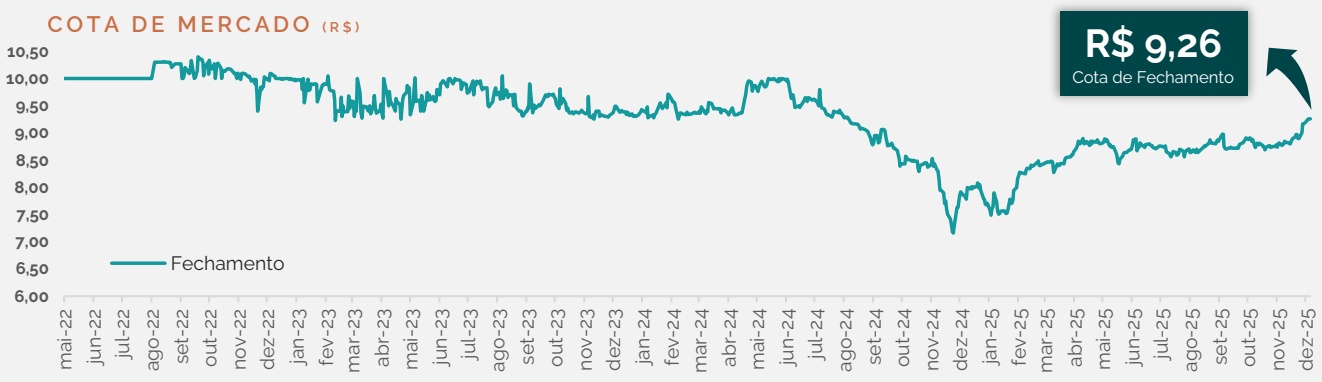
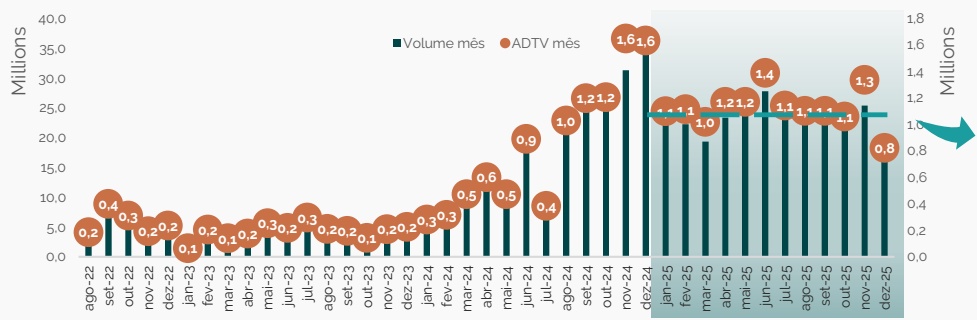
No fechamento de dezembro, a cota de mercado encerrou em R$ 9,26, o qual foi acompanhado pelo volume negociado de R$ 18,0 milhões no mês, o que equivale a uma média de negociação de R$ 822,4 mil por dia, e 5,4% de giro das cotas negociadas em relação as cotas emitidas. Adicionalmente, encerramos o mês com 34.315 cotistas, o que representa mais um aumento de 106% da base de investidores no ano, referente ao fechamento do ano anterior, o que nos deixa muito contentes, principalmente quando analisamos uma janela tão desafiadora como esses últimos tempos em termos de volatilidade macro. Permanecemos confiantes com a continuidade da pulverização do passivo e aumento da base de cotistas do MANA11, especialmente quando olhamos do ponto de partida e 1ª emissão de cotas, ocorrida em maio de 2022 e implementada de acordo com a Instrução CVM 476
V O L U M E N E G O C I A D O ( R $ M M D I R . ) E A D T V 3 0 D I A S ( e m R $ m i l h a r e s )
Fonte: Manatí, Daycoval e Broadcast.
Negociação média de
R$ 1,1mi
Por dia ao longo de 2025
A L O C A Ç Ã O D O F U N D O
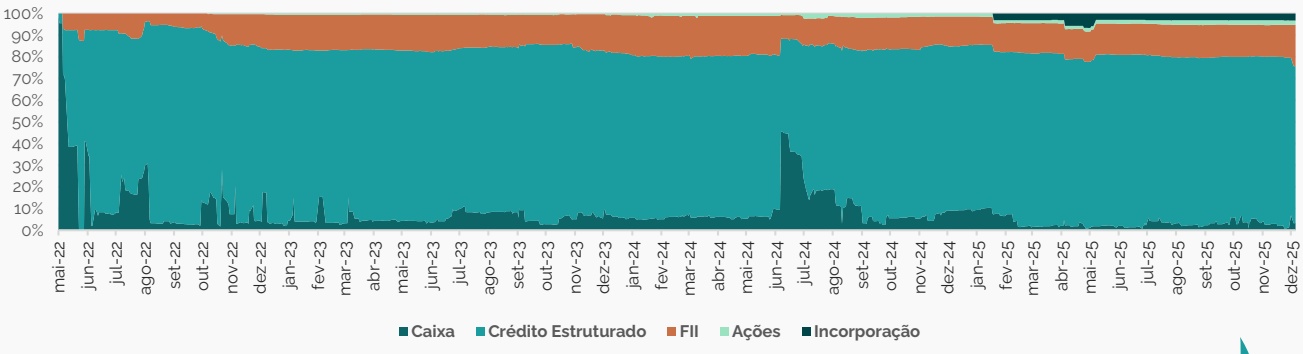
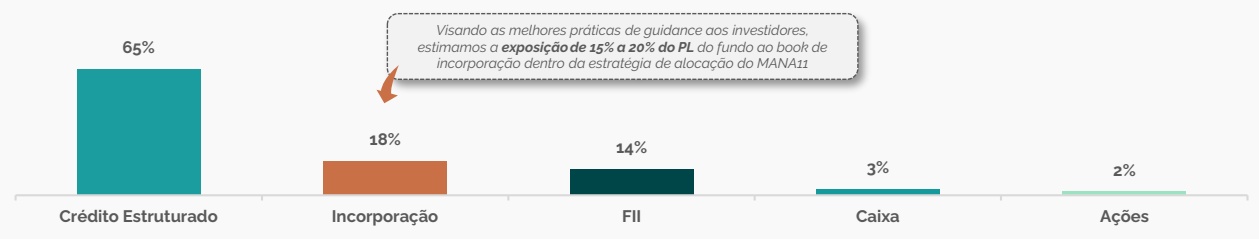
Encerramos o mês de dezembro com 98,5% dos recursos captados alocados em ativos-alvo, principalmente em alocações estratégicas advindas de originação própria, as quais estão descritas mais adiante e seguindo a tese de investimentos do MANA11 proposta inicialmente. Dando sequência no pipeline de oportunidades exclusivas e aplicando a nossa visão macro à cada uma das operações originadas pelo time Manatí, nos parece adequado o aumento marginal de operações prefixadas, as quais conversam diretamente com a estrutura de investimento em incorporação com retorno preferencial. Com isso, nosso objetivo é manter um portfolio balanceado, mas que também ofereça descorrelação à atual carteira de investimentos. Importante mencionar que, independente do posicionamento atual, a ideia é manter a gestão totalmente ativa sobre a carteira de investimentos, para busca de retornos extraordinários.
Desde o início do fundo, a combinação de alocações estratégicas, oportunísticas e táticas rendeu retornos extraordinários para o fundo e para os investidores. Conforme verificado no capítulo tocante a performance, a alocação balanceada entre ativos estratégicos e táticos permitiu a geração de resultado excedente importante em relação aos índices comparáveis. Mesmo com a volatilidade de mercado e abertura das taxas de juros, o time de gestão promoveu e segue colhendo os ganhos de capital plantados ao longo do ano com base no giro da carteira e reciclagem de ativos na busca de resultados extraordinários para composição do dividendo, materializando o mandato ativo da política de investimentos do fundo. Em relação a outros ativos como FIDC, FIP, e demais ativos elencados na Política de Investimento, seguimos atentos a oportunidades pontuais, acreditando no potencial de criação de valor para os cotistas, sempre atentos a previsibilidade na distribuição de dividendos em base mensal.
% PL do Fundo (ex-provisões)E V O L U Ç Ã O D A A L O C A Ç Ã O D O S R E C U R S O S D E S D E O I N Í C I O
% PL do Fundo (ex-provisões)A L O C A Ç Ã O P O R C L A S S E D E A T I V O
Fonte: Manatí.
D E T A L H A M E N T O B O O K D E I N C O R P O R A Ç Ã O
I N V E S T I M E N T O S R E A L I Z A D O S E M F L O R I A N Ó P O L I S
17,8% do PL
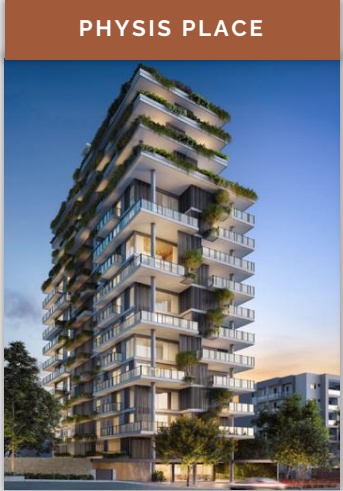
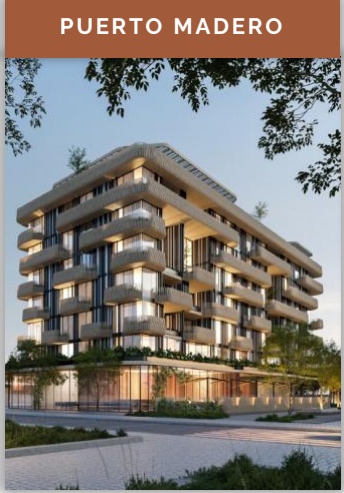
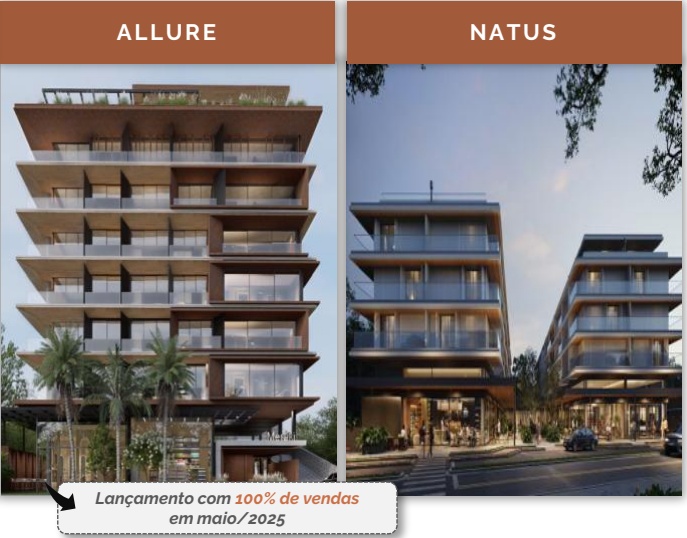
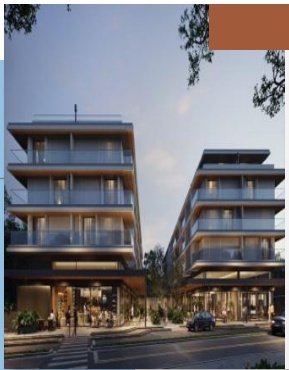
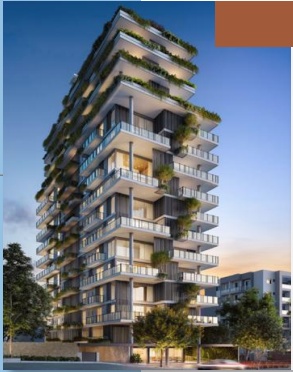
Conforme apresentado em nossos últimos relatórios, em fevereiro inauguramos a tese de desenvolvimento residencial no MANA11, com foco na incorporação de 4 projetos residenciais - Physis Place, Allure, Puerto Madero e Natus, de alto padrão localizados em Florianópolis/SC, por meio do FII Turmalina. No último mês, fizemos também o primeiro aporte em um projeto localizado em Jundiaí, no estado de São Paulo e que será apresentado em detalhes no próximo mês.
Entendendo a matriz de risco envolvida em um projeto de incorporação residencial, estruturamos cada um dos investimentos com base na estrutura de equity preferencialista, no qual o fundo é remunerado prioritariamente ao empreendedor, ou seja, o incorporador parceiro só obtém lucro no projeto após o recebimento integral do investimento realizado, acrescido da rentabilidade preestabelecida de 21,0% a.a., por parte do MANA11. Dessa forma, acreditamos capturar da melhor forma a relação risco-retorno, com uma cobertura de resultados expressiva para concretização do resultado estipulado nos projetos.
Adicionalmente, para fins de contextualização da praça de Florianópolis/SC, abaixo seguem 3 grandes pilares relacionados ao crescimento e robustez do mercado imobiliário por lá. Dos projetos abaixo, o Physis Place e o Allure já estão lançados e com percentual relevante de vendas (45% e 100% de vendas, respectivamente), ao passo que os projetos Puerto Madero e Natus estão em processo final de ajustes, com expectativa de lançamento ao longo do próximo verão, conforme planejamento delineado em conjunto com o parceiro incorporador.
A praça de Florianópolis/SC:
Mercado imobiliário pujante, impulsionado por excelente infraestrutura local, alta renda formal e turismo consolidado

Capital mais rica do Brasil¹ Florianópolis é a capital brasileira com maior renda média por habitante declarada no IRPF: R$ 4.215,00/mês

Capital mais segura do Brasil Segundo anuário de 2024 das cidades mais seguras do Brasil, elaborado pela consultoria MySide

Fonte: Manatí. (1) set/24 - Segundo o estudo “Mapa da Riqueza no Brasil”, elaborado por Marcelo Neri, diretor FGV Social
Cidade mais competitiva do Brasil Florianópolis liderou o ranking de competitividade entre 404 cidades, ficando à frente de São Paulo, Vitória e Porto Alegre
D E T A L H A M E N T O B O O K D E I N C O R P O R A Ç Ã O
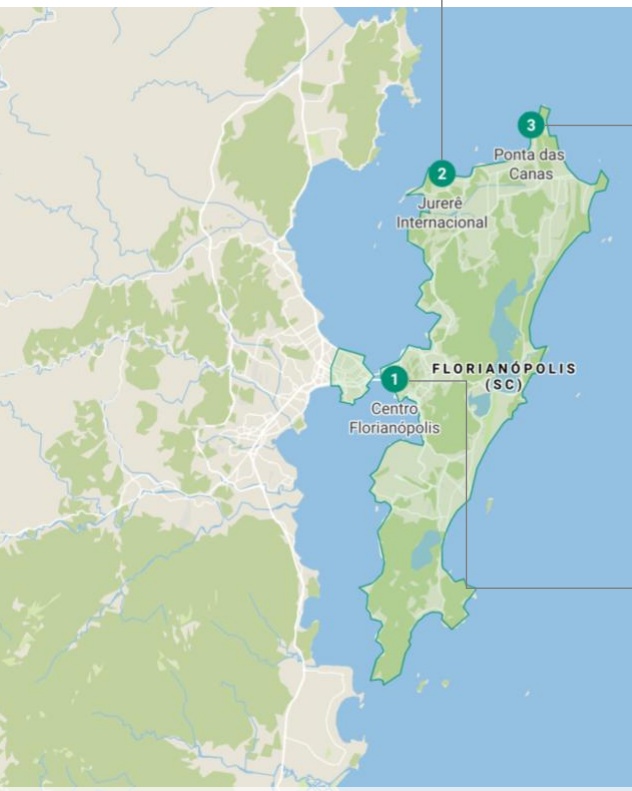
L O C A L I Z A Ç Ã O D O S P R O J E T O S I N V E S T I D O S E M F L O R I A N Ó P O L I S / S C
17,8% do PL
Todos os projetos apresentam Índices de Cobertura expressivos, trazendo margem de segurança robusta para concretização da rentabilidade-alvo, fruto da estrutura de recebimento prioritário dos lucros dos empreendimentos.
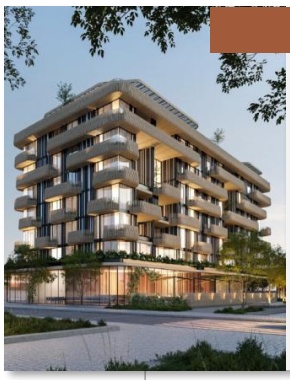
P U E R T O M A D E R O
▪ Localização: Av. dos Búzios
▪ Unidades: 55 unidades
▪ Tipologias 95 a 250 m²
▪ VGV Estimado: R$ 183,0mm
▪ Custo de Obra Estimado: R$ 59,7mm
▪ Lançamento: Jul/25
▪ Entrega: Ago/28
▪ Índice de Cobertura¹: 4,16x
▪ Status: Projeto Aprovado
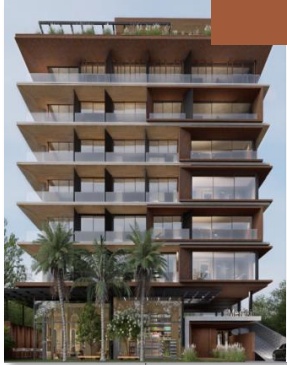
A L L U R E
▪ Localização: Rod. Maurício Sirotsky
▪ Unidades: 85 unidades
▪ Tipologias 31 a 110 m²
▪ VGV Estimado: R$ 62,9mm
▪ Custo de Obra Estimado: R$ 27,8mm
▪ Lançamento: Mai/25 | 100% vendido
▪ Entrega: Ago/28
▪ Índice de Cobertura¹: 4,04x
▪ Status: Projeto Lançado
N A T U S
▪ Localização: Av. Luiz Boiteux Piazza
▪ Unidades: 388 unidades
▪ Tipologias 51 a 131 m²
▪ VGV Estimado: R$ 377,2mm
▪ Custo de Obra Estimado: R$ 174,7mm
▪ Lançamento: Out/25
▪ Entrega: Dez/28
▪ Índice de Cobertura¹: 3,25x
▪ Status: Projeto Aprovado
P H Y S I S P L A C E
▪ Localização: R. Pres. Coutinho, 182
▪ Unidades: 43 unidades
▪ Tipologias 116 a 324 m²
▪ VGV Estimado: R$ 152,0mm
▪ Custo de Obra Estimado: R$ 46,1mm
▪ Lançamento: Mai/25 | 45% vendido
▪ Entrega: Dez/27
▪ Índice de Cobertura¹: 2,97x
▪ Status: Projeto Lançado
(1) Índice de Cobertura corresponde ao lucro total do projeto dividido pelo saldo desembolsado no projeto, acrescido da rentabilidade alvo estabelecida. Essa dinâmica ocorre em razão do caráter preferencial (prioritário) de recebimento do lucro realizado no projeto.
D E T A L H A M E N T O B O O K D E I N C O R P O R A Ç Ã O
N O V O D E S E N V O L V I M E N T O : G R A N D P U L S E J U N D I A Í
17,8% do PL
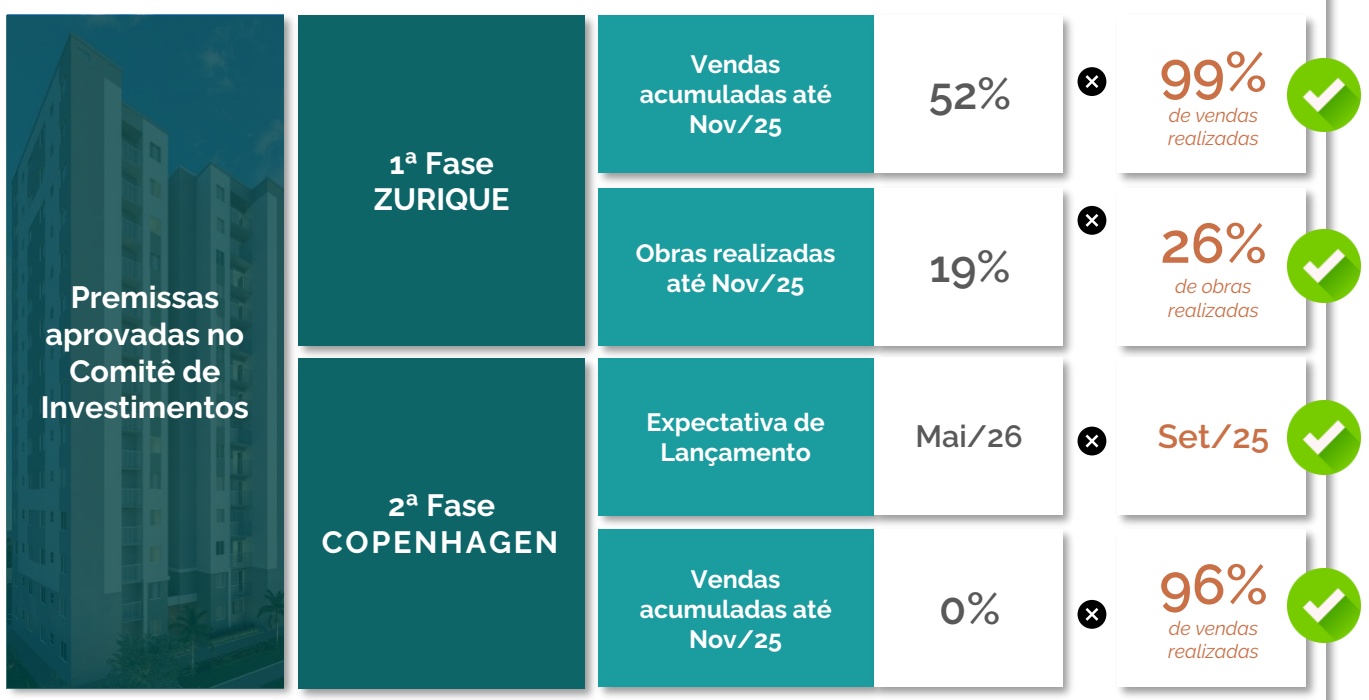
O empreendimento Grand Pulse Jundiaí é um projeto de caráter econômico, localizado na praça de Jundiaí/SP e desenvolvido pela Vic Engenharia. Esse empreendimento conta com Valor Geral de Vendas (VGV) de R$ 231 milhões e 696 unidades habitacionais, que serão desenvolvidas em fases para melhor atendimento da demanda. Isto posto, serão 3 fases de desenvolvimento (Zurique, Copenhagen e Friburgo). Além disso, o formato do investimento ocorrerá via equity preferencial, conforme os demais investimentos realizados pelo Fundo, com recebimento prioritário dos resultados gerados.
Com o absoluto sucesso de vendas das fases 1 e 2 do projeto, as quais encontram-se com 99% e 96% das unidades comercializadas praticamente no lançamento, nossa expectativa é antecipar o lançamento da 3ª fase (Residencial Friburgo). Essa análise decorre da demanda latente pelo produto e otimização dos custos referentes a execução das obras. Além disso, como gestores de recursos, reduzimos o prazo médio do nosso investimento e, consequentemente o risco envolvido, o que otimiza ainda mais a rentabilidade aos nossos investidores.
De forma objetiva, trouxemos as principais premissas definidas no âmbito do comitê de investimentos no momento do investimento. Reiterando a nossa confiança no projeto, todas as estimativas delineadas inicialmente estão sendo superadas por margem relevante, o que nos deixa ainda mais confiantes no sucesso da estratégia, do projeto em questão e da geração de resultados descorrelacionados e anticíclicos para os nossos investidores.
COM PARATIVO DE PREM ISSAS ESTI MADAS vs. REALIZADAS
Fonte: Manatí.
D E T A L H A M E N T O B O O K D E I N C O R P O R A Ç Ã O I D E N T I D A D E V I S U A L D O S P R O J E T O S R E A L I Z A D O S P E L A M A N A T Í
17,8% do PL
Com base na confiança que temos e também orgulho dos investimentos que fazemos, decidimos criar uma identidade visual da Manatí para expor cada projeto em desenvolvimento presente em nossa carteira.
Esta apresentação tem o objetivo de permitir com que cada cotista da Manatí possa visualizar, de forma concreta e tangível, o claro direcionamento de seus recursos na economia real. Além de todo esforço empregado na análise e seleção de investimentos diferenciados, o desenvolvimento da economia real e crescimento regional fruto dos nossos investimentos realizados também é um valor muito importante para a nossa empresa.
Conforme apresentado na página anterior, demos início a essa iniciativa partindo dos projetos localizados em Florianópolis/SC, e todo novo projeto que fizer parte da nossa carteira de investimentos será agregado no relatório mensal, visando criar ainda mais proximidade junto ao nosso investidor.
Sabemos que a rentabilidade dos nossos produtos é o grande denominador comum da indústria, mas enxergamos que o posicionamento e a proximidade da equipe de gestão junto aos investidores também faz parte integral da boa experiência e sucesso de todos.
Isto posto, seguiremos trabalhando e pensando em outras iniciativas que promovam essa proximidade.
Atenciosamente, Equipe Manatí
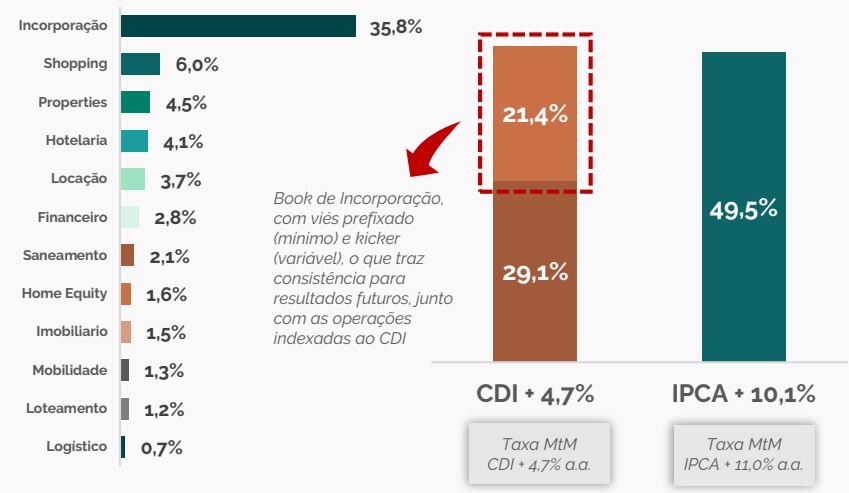
C A R T E I R A D E E S T R U T U R A D O S 65,1% do PL
Operações de CRI e LCI Estruturadas
Exposição por Setor
% do Patrimônio Líquido
Indexador e Taxa Média (a.a.)
% Portfólio de Estruturados
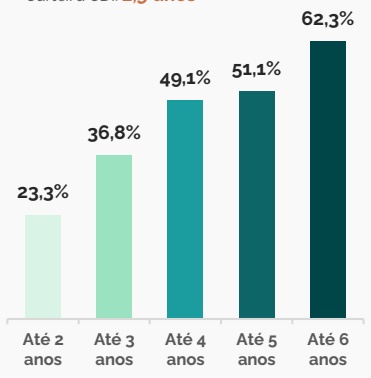
Duration Remanescente
% do Patrimônio Líquido - Cumulativo
Duration Carteira IPCA: 3,3 anos Carteira CDI: 2,5 anos
13,7% do PLC A R T E I R A D E F I I
Exposição por Segmento
% Portfólio de FII
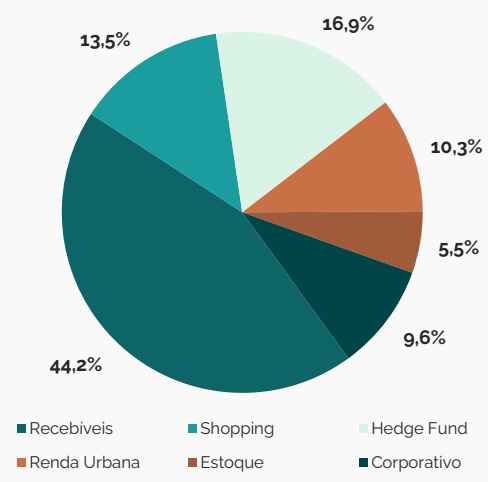
Fonte: Manatí.
Exposição por Tipo de Estratégia
% Portfólio de FII
C A R T E I R A D E A T I V O S
Segue abaixo a lista de investimentos presentes na carteira do fundo no fechamento de dezembro de 2025:
| (³) | (') | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Tipo | Emissor | Código I F | Seg mento | Estratégia | Valor | % PL | I ndexador | Tx. Aquisição | Tx. MtM | LTV |
| CR I | CR I Athena | 22 H 1630624 | Properties | Carrego | 15 491 607 | 4,38% | I PCA | 7,70% | 9 ,53% | 57% |
| CR I | CR I Pátio Rorai ma | 22 H 1579450 | Shoppi ng | Carrego | 15 350 661 | 4,34% | I PCA | 8 , 05% | 10 , 88% | 35% |
| CR I | CR I Golden Tu li p | 25H4806070 | Hotelaria | Carrego | 14 577 151 | 4, 12% | I PCA | 12 , 00% | 12 , 13% | 35% |
| CR I | CR I MAC | 24L2414794 | I ncorporação | Carrego | 13 983 120 | 3,95% | I PCA | 12 , 00% | 12 , 07% | 40% |
| CR I | CR I Bella Vitta | 25B2856621 | I ncorporação | Carrego | 13 543 491 | 3, 83% | I PCA | 11, 85% | 11, 69% | 43% |
| CR I | CR I Cata I ncorporadora | 24J2128781 | I ncorporação | Carrego | 13 001 542 | 3, 67% | I PCA | 11, 10% | 11,75% | 15% |
| CR I | CR I Lafaete | 23 L1737583 | Locação | Carrego | 12 944 598 | 3, 66% | CD I | 4,30% | 4,30% | 77% |
| CR I | CR I Vértice e Voz | 24K2221808 | I ncorporação | Carrego | 11 837 747 | 3,35% | CD I | 5,30% | 5,30% | 18% |
| CR I | CR I Via Su l | 22 E1313665 | I ncorporação | Carrego | 11 465 056 | 3, 24% | CD I | 4,75% | 4,75% | 71% |
| CR I | CR I Vista | 25F2186311 | I ncorporação | Carrego | 11 283 355 | 3, 19% | CD I | 4,75% | 4,75% | 12% |
| CR I | CR I VCA | 25J4696146 | I ncorporação | Carrego | 10 124 213 | 2 , 86% | I PCA | 11,30% | 11, 07% | 51% |
| CR I | CR I B R DU | 25J3113754 | I ncorporação | Carrego | 10 017 653 | 2 , 83% | CD I | 5, 00% | 5, 00% | 20% |
| CR I | CR I Zag ros | 24G1895078 | Fi nancei ro | Carrego | 9 739 262 | 2 ,75% | I PCA | 8 ,50% | 10 ,47% | 34% |
| CR I | CR I CBA | 24I 1189659 | I ncorporação | Carrego | 7 394 148 | 2 , 09% | CD I | 5, 00% | 5, 00% | 70% |
| CR I | CR I Sanema | 22G0701494 | Saneamento | Carrego | 7 332 665 | 2 , 07% | I PCA | 8 , 85% | 9 , 68% | 77% |
| CR I | CR I Ed ifi ca | 24K1892305 | I ncorporação | Carrego | 6 166 773 | 1,74% | CD I | 5, 00% | 5, 00% | 50% |
| CR I | CR I Itaq uera | 24C1526928 | Shoppi ng | Tático | 5 842 163 | 1, 65% | I PCA | 8 , 85% | 9 ,35% | 35% |
| CR I | CR I M RV I I | 22 E1095384 | I ncorporação | Tático | 5 612 312 | 1,59% | I PCA | 8 ,92% | 8 ,92% | n a |
| CR I | CR I Ga lleria I I | 24E1318751 | Home Eq uity | Carrego | 5 535 824 | 1,56% | I PCA | 9 ,50% | 10 , 84% | 39% |
| CR I | CR I Construtora Dez | 24G1883357 | I mobi liario | Carrego | 5 434 028 | 1,54% | I PCA | 12 , 68% | 14,77% | 60% |
| CR I | CR I FG R | 23 L1279637 | I ncorporação | Carrego | 4 509 278 | 1, 27% | I PCA | 9 ,50% | 12 , 10% | 40% |
| CR I | CR I Com porte | 23 I 1270600 | Mobi lidade | Carrego | 4 423 248 | 1, 25% | CD I | 3, 85% | 4, 14% | 50% |
| CR I | CR I Vic Engen haria | 22 F1135958 | Loteamento | Carrego | 2 700 522 | 0 ,76% | I PCA | 9 ,50% | 11, 22% | 72% |
| CR I | CR I Versi I | 24H 1933555 | I ncorporação | Carrego | 2 532 244 | 0 ,72% | CD I | 4, 00% | 4, 00% | 50% |
| CR I | CR I Marti n i Meat I PCA | 22 F0930128 | Log ístico | Carrego | 2 364 547 | 0 , 67% | I PCA | 9 ,30% | 10 , 62% | 60% |
| CR I | CR I H M Maxi Cam pi nas | 24C1796102 | I ncorporação | Carrego | 2 093 000 | 0 ,59% | CD I | 5, 00% | 5, 00% | 56% |
| CR I | CR I Teriva | 23C2831601 | Loteamento | Carrego | 1 637 131 | 0 ,46% | CD I | 3,50% | 3,49% | 57% |
| CR I | CR I GT Bu i ld i ng | 25E4343185 | I ncorporação | Carrego | 1 336 910 | 0 ,38% | CD I | 4, 00% | 4, 00% | 60% |
| CR I | CR I Long itude | 25C3273266 | I ncorporação | Carrego | 1 242 610 | 0 ,35% | CD I | 6, 00% | 6, 00% | 40% |
| CR I | LCI Mozak I | 24I 02520561 | Properties | Carrego | 476 062 | 0 , 13% | CD I | 5, 00% | 5, 00% | 50% |
| CR I | CR I Rogga | 23 D0003603 | I ncorporação | Carrego | 444 448 | 0 , 13% | CD I | 3, 29% | 3, 29% | 46% |
SUBTOTAL ESTRUTURADOS
| Tipo | Ativo | Foco | Segmento | Estratégia | Valor | % PL | Indexador | Retorno |
| FII | Turmalina B | Alta Renda | Residencial | Preferencial | 34.315-447 | 9.7% | Pré | 21,00% |
| SPE | Vic Jundiaí | Baixa Renda | Residencial | Preferencial | 16.377.614 | 4.6% | Pré | 21,00% |
| FII | Fll Alicerce | Alta Renda | Residencial | Preferencial | 12.109.140 | 3.4% | Pós | IPCA + 18% |
| SUBTOTAL INCORPORAÇÃO | 62.802.201 | 17,8% | (taxas a.a.) | |||||
| Tipo Ativo | Estratégia | Valor | % PL | |||||
| Mauá Capital Real Estate | Ticker MCRE11 | Segmento Recebiveis | Carrego | 4.454.723 | 1.3% | |||
| FlI FlI | Guardian Real Estate | GARE11 | Renda Urbana | Ganho de Capital | 4.063.193 | 1,1% | ||
| FlI | Gazit Malls | GZIT11 | Shopping | Ganho de Capital | 4.039.451 | 1,1% | ||
| FlI | Valora Hedge Fund | VGHF11 | Hedge Fund | Carrego | 3.737.758 | 1,1% | ||
| Outros | 21 Flls | 32.184.795 | 9.1% | |||||
| SUBTOTAL FII | 48.479.920 | 13,7% | ||||||
| Tipo | Ativo Allos | Ticker | Segmento | Valor 2.845.511 | % PL 0.8% | |||
| Ação | MRV | ALOS3 MRVE3 | Shopping Center | 2.217.813 | 0,6% | |||
| Ação Ação | Multiplan | MULT3 | Incorporação Shopping Center | 896.525 | 0.3% | |||
| Ação | Iguatemi | Shopping Center | 731.302 | 0,2% | ||||
| SUBTOTAL AÇÕES | IGTI11 | 6.691.151,00 | ||||||
| 1,9% | ||||||||
| CAIXA + COMPROMISSADAS | 10.695.716 | 3.0% | ||||||
| PROVISÕES | (5.293.567,13) | (1,5%) | ||||||
| Patrimônio Líquido | 353.812.791 | 100,0% | ||||||
Importante mencionar que, conforme regulamentação vigente, o fundo possui até 6 meses contados a partir do encerramento da última oferta realizada para enquadramento do portfólio conforme os limites máximos de exposição por posição previstos na ICVM 555. Isto posto, a equipe de gestão segue trabalhando para diversificação dos investimentos, porém sempre priorizando boas alocações para melhor rentabilização dos recursos dos cotistas.
Fonte: Manatí e Daycoval. (1) Loan-to-Value considera todo o pacote de garantias, como imóveis em Alienação Fiduciária, Carteira de Recebíveis e Cotas de SPE também cedidos fiduciariamente. (2) Remuneração do papel considera também pagamento de waiver fee. (3) Taxas calculadas e fornecidas pelo Banco Daycoval S.A., como administrador do fundo.
D E T A L H A M E N T O D O S A T I V O S I N V E S T I D O S
C R I C B A E M P R E E N D I M E N T O S
CRI corporativo lastreado em carteira de empreendimentos da companhia, com 70% de LTV. A CBA é uma incorporadora com produtos de alta renda e MCMV na região Sul do Brasil (Florianópolis e Cachoeira do Sul). As garantias da operação são: (i) Alienação Fiduciária de Quotas de SPEs; (ii) AF de Imóveis em desenvolvimento; (iii) CF dos Recebíveis atrelados aos empreendimentos; (iv) Fundo de Liquidez de 3 PMTs; (v) Fundo de Despesas e (vi) Aval dos Sócios.
C R I S A N E M A
CRI corporativo, respaldado no contrato de locação firmado entre a Sanema e Companhia de Águas do Alagoas. Os ativos são operados pela BRK Ambiental, vencedora da concessão de operação de distribuição de água e coleta e tratamento de esgoto na região em que residem os ativos da Sanema. As garantias da operação são: (i) AF de quotas da Sanema, (ii) CF dos recebíveis atrelados à concessão, (iii) fiança da Conasa, controladora da Sanema, e (iv) fundo de reserva.
C R I C O M P O R T E
CRI corporativo, respaldado na robustez do Grupo Comporte, que é um dos principais players de mobilidade e detentor de operações diversas de transporte, presente em mais de 689 cidades do Brasil. As garantias da operação são: (i) AF de 12 imóveis (LTV ~60%) e (ii) CF de Recebíveis com índice de cobertura mínimo de 1,3x a PMT mensal; (iii) Aval da Comporte Participações S.A. e (iv) Fundo de Reserva equivalente a 1 PMT, mantido em Patrimônio Separado da operação.
C R I M R V
CRI corporativo lastreado no reembolso de obras de diversos empreendimentos da incorporadora MRV (B3:MRVE3). A MRV é a incorporadora líder no segmento Minha Casa Minha Vida no Brasil, além de ter exposição a outras iniciativas na vertical imobiliária como properties e mercado internacional. A operação possui rating brAA- (sf) pela S&P, além de covenants financeiros.
C R I G A L L E R I A B A N K
CRI pulverizado, lastreado na cessão de 161 contratos de home equity originados e geridos pelo Galleria Bank, player relevante no segmento, tendo mais de R$20MM em originações/mês. As garantias da operação são: imóveis dados em garantia aos contratos cedidos (LTV médio da carteira ~36%), além da subordinação de 20% aportada pela própria devedora em uma série júnior.
C R I F G R I N C O R P O R A Ç Õ E S
CRI corporativo, respaldado na carteira de recebíveis do empreendimento Jardins Marselha, condomínio horizontal da FGR Incorporações, empresa de Goiás focada em loteamentos e incorporações horizontais de médio e alto padrão, com mais de 35 anos de história. As garantias da operação são: (i) AF de quotas da SPE, (ii) CF de Recebíveis, (iii) fiança dos sócios Pessoa Física e da holding e (iv) Fundo de Reserva de 6 PMTs, além de covenants financeiros.
Fonte: Manatí.
D E T A L H A M E N T O D O S A T I V O S I N V E S T I D O S
C R I V É R T I C E E V O Z
CRI de término de obra dos projetos de incorporação residencial vertical de alto padrão Vértice e Voz, localizados no bairro planejado Viva Park em Porto Belo- SC. As garantias da operação são: (i) Alienação fiduciária das quotas das SPEs; (ii) AF dos imóveis em desenvolvimento; (iii) CF dos recebíveis atrelados aos empreendimentos; (iv) Fundo de Reserva; (v) Fundo de Obras e (vi) Aval dos Sócios
C R I V I A S U L
CRI corporativo, baseado na carteira de recebíveis da incorporadora e construtora Via Sul Engenharia, empresa mineira focada no segmento econômico (Casa Verde e Amarela) com empreendimentos em mais de 50 cidades e 10 estados brasileiros. As garantias da operação são: (i) AF de participação de SPEs, (ii) aval dos sócios da empresa, (iii) CF dos recebíveis das SPEs, e (iv) Conta Reserva de 3 PMTs, além de covenants financeiros.
C R I V I C E N G E N H A R I A
CRI corporativo respaldado na carteira de recebíveis de 2 loteamentos de segmento econômico desenvolvidos pela Vic Engenharia, empresa focada em empreendimentos imobiliários para o segmento econômico. As garantias da operação são: (i) AF de participações nas SPEs, (ii) aval dos sócios da Vic Engenharia (diretos e indiretos), e fiança da Vic Engenharia, (iii) CF de recebíveis advindos dos loteamentos.
C R I L A J E S S Ã O P A U L O
CRI lastreado em contratos de compra de venda de imóveis corporativos localizados nos principais centros corporativos da cidade de São Paulo e com inquilinos instalados sob contratos atípicos de locação. O Fundo devedor da operação possui patrimônio de 34 imóveis alugados para 40 diferentes inquilinos. A operação conta com Alienação Fiduciária de Imóveis na razão de 57% e Cessão Fiduciária de Recebíveis, com Índice de Cobertura mínimo sobre PMT de 1,3x.
C R I P Á T I O R O R A I M A
CRI lastreado em recebíveis do Shopping Pátio Roraima. O Shopping é referência na capital de Boa Vista, Roraima, e a operação conta com Alienação Fiduciária de Imóvel, Loan-to-Value (LTV) de 23%, além de Cessão Fiduciária de Recebíveis, com Índice de Cobertura (IC) sobre PMT mínimo de 1,3x e Fundo de Reserva de 3 PMTs.
C R I R Ô G G A
CRI corporativo, baseado no risco de crédito da Rôgga, incorporadora e construtora atuante em um raio de até 200km de Joinville/SC, sendo hoje uma das maiores incorporadoras de Santa Catarina. As garantias da operação são: terreno beira-mar no litoral catarinense, detido pela companhia (LTV ~59%), além de covenants financeiros de solvência. O CRI possui rating brA pela S&P.
Fonte: Manatí.
D E T A L H A M E N T O D O S A T I V O S I N V E S T I D O S
C R I E M E R G E N T C O L D
emergentcold
CRI corporativo, respaldado no risco de crédito da Emergent Cold, operadora de logística refrigerada líder no mercado latinoamericano, e investida da Lineage Logistics, maior player de logística refrigerada do mundo. As garantias são: (i) 3 galpões operacionais da devedora (LTV~64%); (ii) recebíveis de contratos com empresas investment grade; (iii) Fundo de Reserva; e (iv) aval da holding da Emergent Cold Brasil, além de covenants financeiros de alavancagem.
C R I L A F A E T E
CRI corporativo com risco de crédito da Lafaete, um dos maiores players nacionais no segmento de locação de maquinário pesado e módulos habitacionais, assim como serviços de engenharia, com mais de 50 anos de experiência. As garantias da operação são: (i) AF de ativos rodantes (LTV mínimo de 110%), (ii) CF de Recebíveis de locação de máquinas e módulos (mínimo de 20% sobre o saldo devedor) e (iii) Aval dos sócios, além de covenants financeiros.
C R I E C O N
CRI corporativo, respaldado no crédito da Econ, incorporadora e construtora focada no segmento econômico na região metropolitana de São Paulo/SP. A Econ é, hoje, um dos maiores players do segmento econômico na região em que atua, já tendo entregue mais de 27 mil unidades desde sua fundação, em 2001. As garantias da operação são: (i) AF de quotas as quais o Patrimônio Líquido que totalize, no mínimo, 133% do saldo devedor; (ii) Fundo de Reserva de 1,25 milhões.
C R I M A X I C A M P I N A S
CRI de término de obras de empreendimento residencial, incorporado e construído pela HM Engenharia. As garantias da operação são: (i) AF de terreno; (ii) AF das quotas da SPE; (iii) CF de todos os recebíveis presentes e futuros do empreendimento; (iv) Aval corporativo; (v) Fundo de Reserva e (vi) Fundo de Obras, além de índices de liquidez a serem cumpridos ao longo da evolução de obras.
C R I L O N G I T U D E I N C O R P O R A D O R A
CRI Corporativo para a holding Longitude, com o respaldo adicional dos dividendos de 13 projetos de incorporação residencial vertical classificados no programa MCMV. A Longitude atua em mais de 15 cidades no interior de São Paulo, sendo uma referência regional. A operação conta com as seguintes garantias: (i) Alienação Fiduciária das cotas das SPEs; (ii) Cessão Fiduciária dos dividendos do pool de projetos; (iii) Aval dos sócios.
C R I B E M O L
CRI pulverizado, lastreado na cessão de mais de 500 contratos de home equity originados pela Bemol Serviços Financeiros, braço financeiro do Grupo Bemol, maior varejista da região Norte do país. As garantias da operação são: imóveis atrelados aos contratos cedidos (LTV médio da carteira de ~40%), além de subordinação de 20% aportada pela própria Bemol.
Fonte: Manatí.
D E T A L H A M E N T O D O S A T I V O S I N V E S T I D O S
C R I S H O P P I N G M E T R Ô I T A Q U E R A
CRI de adiantamento de aluguéis do Shopping Metrô Itaquera, localizado em São Paulo. Integrado diretamente à estação de metrô e situado em área de intenso fluxo, o shopping é um polo de consumo, com uma base de locatários diversificada e ancorada por grandes players do varejo. As garantias da operação são: (i) Alienação fiduciária do Direito de Uso Real de parcela relevante do ativo; (ii) CF dos recebíveis atrelados às áreas cedidas em AF; (iii) Aval dos Sócios.
C R I P U L V E R I Z A D O
CRI pulverizado com foco em operações de capital de giro em operações de volume financeiro e duration mais curtas. Além disso, as garantias das operações lastreadas são pautadas em imóveis performados. De forma geral, as garantias da operação são: (i) Alienação Fiduciária de imóveis performados com LTV médio de ~50%; (ii) aval dos sócios das respectivas operações; e (iii) Fundo de Reserva equivalente a pelo menos 2 PMTs de cada um dos lastros emitidos.
C R I T E R I V A U R B A N I S M O
CRI Corporativo baseado nos empreendimentos Vivejo Atibaia e Innovare Bragança Paulista. A Teriva faz parte do grupo Mauá, holding de referência nacional, tendo iniciativas nos segmentos de Incorporação, Construção, Desenvolvimento Urbano e Geração e Comercialização de Energia. A operação conta com as seguintes garantias: (i) Alienação Fiduciária das cotas das SPEs, (ii) Cessão Fiduciária dos Recebíveis (iii) Aval proporcional dos sócios da Teriva Urbanismo S.A.
C R I C O N S T R U T O R A D E Z
CRI de Financiamento de Obra de empreendimento residencial horizontal (condomínio fechado de casas), incorporado e construído pela Construtora Dez, a qual já entregou 5 empreendimentos semelhantes ao objeto alvo da operação. As garantias da operação são: (i) alienação fiduciária das unidades com LTV de ~100%; (ii) cessão fiduciária dos recebíveis; (iii) fundo de reserva de 3 PMTs e (iv) aval dos sócios.
ZAGROS
C R I Z A G H 1 1
CRI para Antecipação de Contrato de BTS, que está sendo desenvolvido por SPE controlada do fundo ZAGH11 (gerido pela Zagros). A Zagros é gestora de fundos de investimento, entre eles ZAGH11 e soma mais de R$ 1 bi de ativos sob gestão. As garantias da operação são: (i) Alienação fiduciária do imóvel objeto da operação; (ii) Alienação fiduciária das participações da SPE; (iii) Alienação fiduciária de cotas de FIIs detidas pelo ZAGH11; (iv) Fundo de Reserva.
C R I V E R S I
CRI Corporativo lastreado em projetos investidos pela Versi - empresa do setor imobiliário focada na realização e seleção de projetos para investimento. Esses investimentos cobrem o desencaixe inicial de empreendimentos, fruto de análises fundamentalistas. As garantias da operação são: (i) aval do sócio executivo e das empresas controladas; (ii) AF das SPEs investidas; (iii) fundo de despesa; (iv) fundo de reserva de 4 PMTs; (v) cash colateral, os quais perfazem o LTV de ~50%.
Fonte: Manatí.
D E T A L H A M E N T O D O S A T I V O S I N V E S T I D O S
C R I C A T A I N C O R P O R A D O R A
CRI de término de obra de condomínio fechado de lotes de alto padrão na cidade de Belém no Pará. As garantias da operação são (i) Alienação Fiduciária de Quotas da Devedora; (ii) Alienação Fiduciária de Imóvel; (iii) Cessão e Promessa de Cessão Fiduciária dos Recebíveis - que resguardam em pelo menos 2 vezes o saldo devedor da operação; (iv) Aval de todas as partes societárias envolvidas.
BellaCasa &Okada
C R I B E L L A V I T T A
CRI para antecipação de recebíveis de um loteamento na cidade de Cascavel e desenvolvido pela Bella Casa & Okada, companhia que realiza projetos de urbanismo e desenvolvimento principalmente em cidades do Paraná. As garantias da operação são: (i) CF dos Recebíveis; (ii) Aval dos sócios; (iii) Fundo de Despesas; (iv) Fundo de Reserva e índice mínimo a ser mantido de, pelo menos, 155% (VP dos Créditos Elegíveis cedidos à operação em relação ao Saldo Devedor)
L C I M O Z A K
MOZAK
Crédito corporativo respaldado no risco de crédito da Mozak, incorporadora referência no segmento de alto padrão no Rio de Janeiro. As garantias da operação são: (i) Alienação Fiduciária de três lajes comerciais em um edifício recém-inaugurado no Leblon, com LTV inicial de 50,7%; (ii) Cessão Fiduciária dos recebíveis de aluguéis dessas mesmas lajes (iii) Aval das empresas do grupo e dos acionistas a nível de pessoa física, além de covenants financeiros de solvência
C R I M A C E M P R E E N D I M E N T O S
CRI Corporativo que tem como devedora a holding MAC Empreendimentos, grupo goiano referência nacional em construção e desenvolvimento urbano. A operação conta com as seguintes garantias: (i) Alienação Fiduciária de lotes (ii) Cessão Fiduciária dos Recebíveis, presentes e futuros, de empreendimentos em fase final de construção (iii) Aval das holdings controladores e principais sócios.
Fonte: Manatí.
Com intuito de auxiliar os nossos investidores no completo entendimento dos termos empregados ao longo da nossa carta mensal, seguem as definições abaixo de conceitos chave relacionados ao mercado imobiliário e gestão de fundos:
Giro Mensal: refere ao percentual de cotas negociados no período em relação a quantidade de cotas emitidas.
Dividend Yield: relação percentual entre o dividendo distribuído aos investidores e o preço da cota do fundo.
Cota Patrimonial Ajustada: valor atualizado da cota do fundo, considerando ajustes como amortizações e dividendos distribuídos.
CDI Equivalente: custo de oportunidade da taxa básica de juros, representado pelo CDI, ajustado pela alíquota de imposto de renda, para comparação adequada a ativos de mesma situação tributária.
Gestão Ativa: estratégia de investimento em que o gestor atua de forma dinâmica na compra e venda de ativos elegíveis na política de investimento do fundo, com o objetivo de agregar valor adicional aos investidores.
IPCA: índice de Preços ao Consumidor Amplo, o qual mede a inflação oficial do Brasil.
Ganhos Extraordinários: receitas que não são provenientes dos recebimentos já programados do fundo, como lucros com a venda de ativos.
Mercado Secundário: mercado onde são negociadas as cotas de fundos imobiliários já emitidas.
Originação Própria: processo de prospecção, elaboração e aquisição direta de ativos pelo fundo, sem intermediários.
Deságio: no caso, é a diferença negativa entre o valor de mercado da cota do fundo e o valor da cota patrimonial no mesmo momento de análise.
IFIX: índice de Fundos de Investimentos Imobiliários, que mede o desempenho médio das cotas de fundos imobiliários listados na B3.
ADTV: Average Daily Trading Volume, volume médio diário de negociação em um determinado período das cotas de um fundo.
Incorporação: no contexto, refere-se a operações cujo risco é pautado em incorporadores e/ou projetos de desenvolvimento imobiliário.
Properties: no contexto, refere-se a operações cujo risco é suportado por imóveis prontos e geradores de renda por meio de locação ou arrendamento.
Estratégia de Arbitragem: tipo de investimento que busca gerar resultados por meio de diferenças de percepção entorno de um ativo. Duration: prazo médio ponderado até o recebimento de todos os fluxos de caixa de um investimento.
Loan-to-Value (LTV): razão entre o valor do financiamento e o valor de avaliação do imóvel oferecido como garantia da operação.
CRI: certificado de Recebíveis Imobiliários, um tipo de investimento lastreado em créditos imobiliários.
FII: fundo de Investimento Imobiliário.
Correção Monetária: ajuste do valor nominal de um ativo ou passivo para refletir a inflação.
CF/Cessão Fiduciária de Recebíveis: transferência do direito de recebíveis futuros como garantia de uma operação.
Fundo de Reserva: no caso, se trata de uma parcela da operação destinada a cobrir despesas extraordinárias da estrutura.
Covenants Financeiros: cláusulas contratuais que impõem condições financeiras ou limites de alavancagem predeterminados ao emissor de um título.
Rating: classificação que indica o risco de crédito de um investimento.
AF/Alienação Fiduciária de Imóveis: mecanismo de garantia em que o devedor transfere ao credor a propriedade fiduciária do imóvel. Índice de Cobertura (IC): relação entre os recebíveis operacionais apurados no âmbito do investimento/operação e suas obrigações financeiras contratuais.
Ativos Alvo: ativos elegíveis via Regulamento para investimento por parte do gestor.
Cota Patrimonial: valor total do patrimônio do fundo dividido pelo número de cotas emitidas.
Alocação Tática: classificação de investimentos de teor de curto prazo, cujo objetivo é buscar ganhos situacionais para aproveitar oportunidades de mercado.
Alocação Estratégica: classificação de investimentos de teor de longo prazo, cujo objetivo principal é materializar o retorno prospectado ao longo de um período mais dilatado de investimento.
D I S C L A I M E R
O documento ora apresentado pela Manatí Capital Management possui caráter meramente informativo e não constitui oferta, recomendação ou análise de investimento ou ativos, nem conteúdo promocional ou solicitação de compra ou venda. Recomenda-se a consulta a profissionais especializados e independentes para uma análise sobre eventuais adequações aos perfis dos investidores antes da sua decisão sobre produtos, serviços e investimentos, incluindo eventuais necessidades e questões relativas aos aspectos jurídicos inerentes aos investimentos. As informações veiculadas, os valores e as taxas são referentes às datas e às condições indicadas no material e não serão atualizadas, fazendo-se necessária atenção aos aspectos tributários aplicáveis. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira ou as necessidades individuais e particulares dos destinatários que devem ser analisadas pelos próprios investidores no momento da escolha por qualquer investimento. A escolhe por quaisquer objetivos de investimentos não constituem garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e não asseguram ou sugerem a existência de garantia de resultados ou isenção de risco para o investidor. O administrador do Fundo e o gestor da carteira não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por eles consultados. A rentabilidade obtida no passado não afiança garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador do fundo, gestor da carteira, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). Projeções não significam retornos futuros. Todos os aspectos dos investimentos, tais como objetivo, as conclusões, opiniões, sugestões de alocação, projeções e hipóteses apresentadas são uma mera estimativa e não constituem garantia ou promessa de rentabilidade e resultado ou de isenção de risco pela Manatí Capital Management. Ao investidor é recomendada a leitura cuidadosa tanto do prospecto, se houver, quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e à política de investimento do Fundo, bem como às disposições do prospecto que tratam dos fatores de risco intrínsecos.
Caso o índice comparativo de rentabilidade utilizado neste material não seja o benchmark descrito no regulamento do fundo, considere tal índice meramente como referência econômica e não como meta ou parâmetro de performance. Verifique se os fundos utilizam estratégia com derivativos como parte integrante de suas políticas de investimento. Verifique se os fundos investem em crédito privado. Os fundos apresentados podem estar expostos a significativa concentração em ativos de poucos emissores, variação cambial e outros riscos. Os riscos eventualmente mencionados neste informativo não refletem todos os riscos, cenários e possibilidades associados ao ativo. A Manatí Capital Management não se responsabiliza por erros, omissões ou pelo uso das informações contidas neste material, bem como não garante a disponibilidade, liquidação da operação, liquidez, remuneração, retorno ou preço dos produtos ativos mencionados neste material. As informações, conclusões e análises apresentadas podem sofrer alteração a qualquer momento e sem aviso prévio. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente à tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. São vedadas a cópia, a distribuição ou a reprodução total ou parcial deste material, sem a prévia e expressa concordância da Manatí Capital Management. Relação com Investidores: [email protected].
M MANAT Í
Nosso maior ativo é a nossa credibilidade
M A N A T I C M . C O M