
Relatório Gerencial MCCI11 de janeiro de 2026
Relatório Gerencial do Mauá Capital Recebíveis Imobiliários (MCCI11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 27/01/2026. No pregão de 04/11/2026, a cota do MCCI11 fechou a R$ 89,40, com P/VP de 0,94 (valor patrimonial de R$ 95,00 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,30% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 23.648.935/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/01/2026
- Data de entrega
- 27/01/2026 18:47
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Mauá Capital Recebiveis Imobiliários relatório mensal
janeiro 2026
Informações Gerais (dezembro/25) MCCI11: FII Mauá Capital Recebíveis Imobiliários
Código de negociação (Ticker) MCCI11
Patrimônio líquido R$ 1.611.852.388,13 R$ 95,04/ cota
Número de cotistas 113.465
Valor da cota a mercado R$ 91,54
Liquidez R$ 97,9 milhões (total mês) R$ 4,9 milhões (média diária)
Último dividendo R$ 1,00 / cota
Preço mercado / patrimonial 0,96
Dividend Yield anualizado¹ 13,9% a.a.
Anúncio e pagamento de dividendos 8º e 13º dia útil de cada mês, respectivamente
Data do IPO 10/12/2019
Quantidade de Cotas 16.960.024
CNPJ 23.648.935/0001-84
Público Alvo Investidores em Geral
Gestor Mauá Capital Real Estate
Taxa de Gestão 0,80% a.a. sobre o patrimônio líquido do Fundo
Taxa de Administração 0,20% a.a. sobre o patrimônio líquido do Fundo
Taxa de Performance
20% sobre o que exceder 100% do CDI
Comentário do gestor
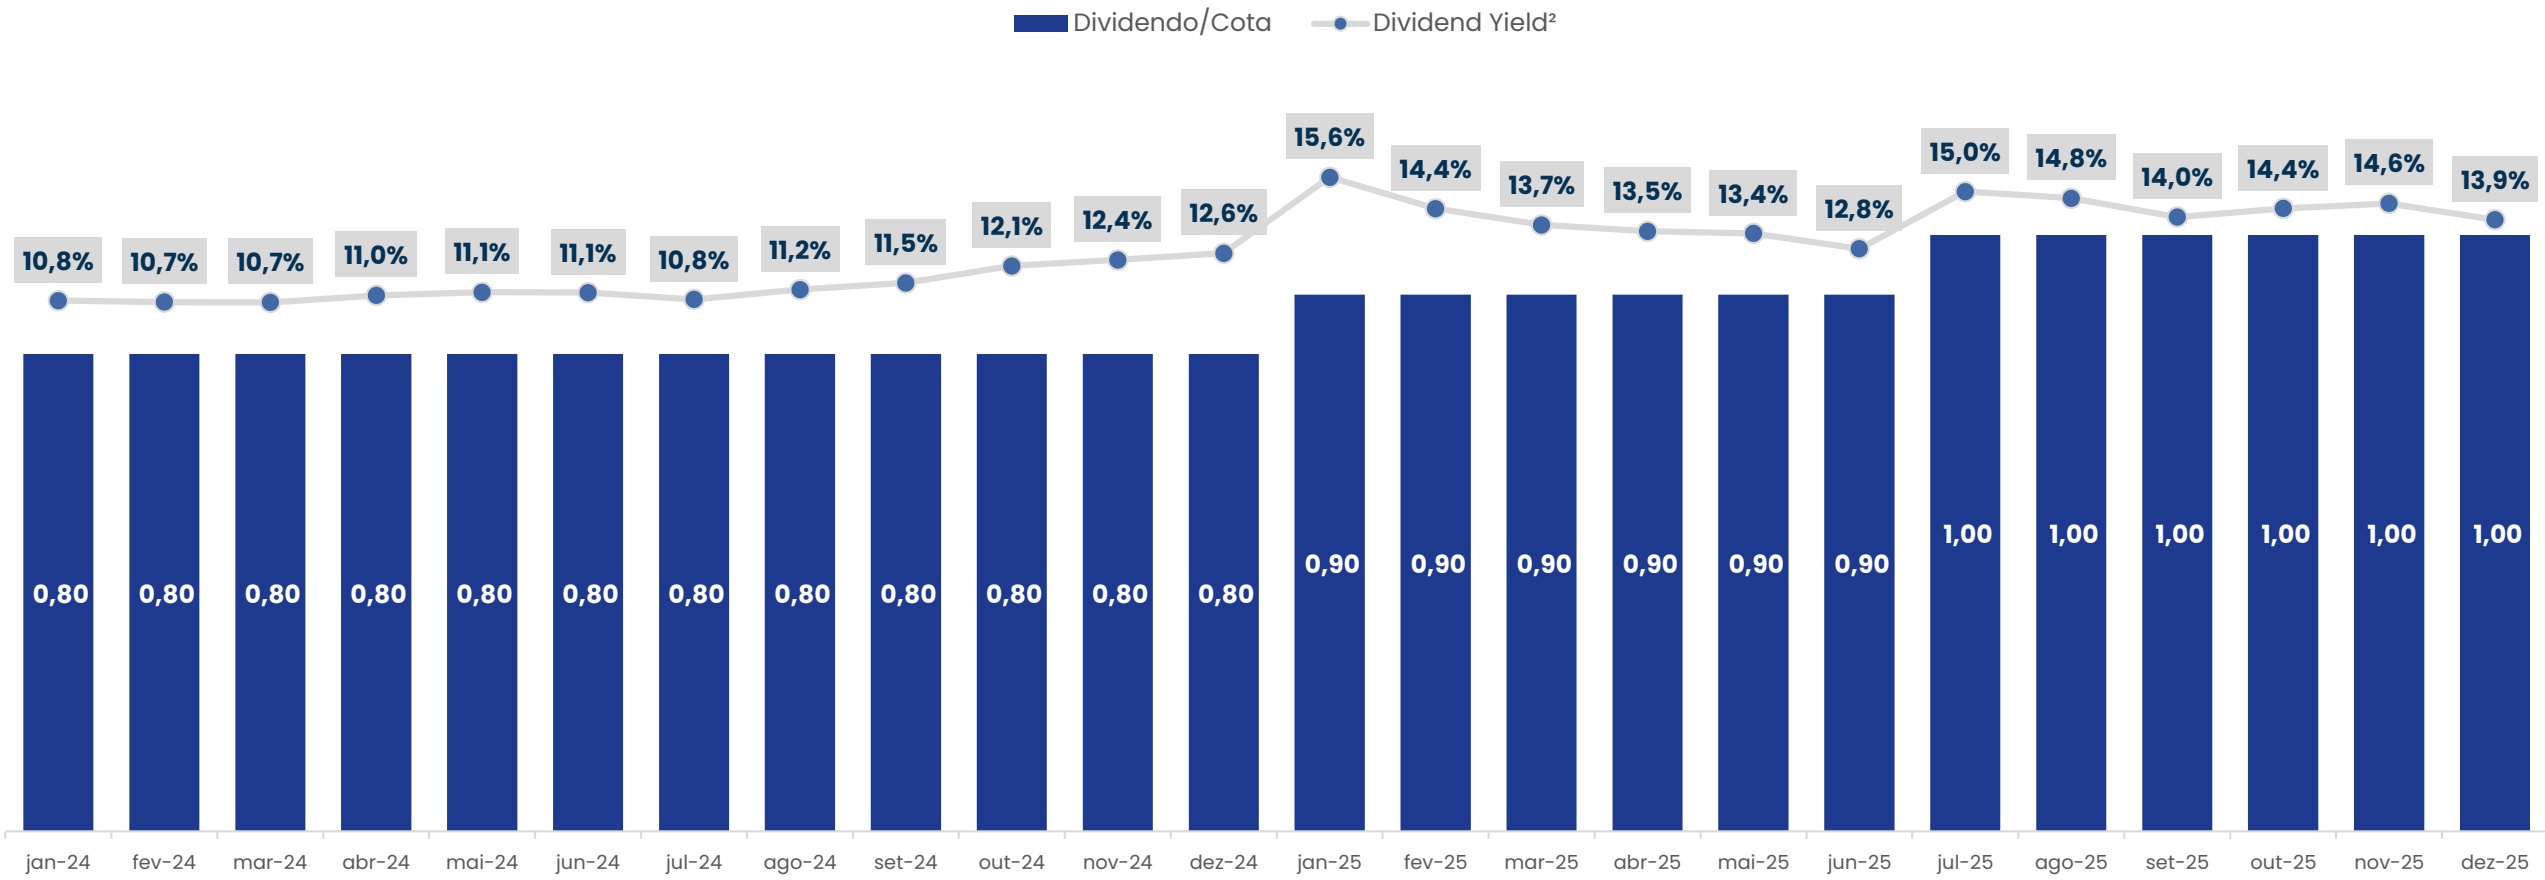
A distribuição referente ao mês de dezembro/25 (paga aos cotistas em janeiro/26) foi de R$ 1,00 por cota, equivalente a um dividend yield anualizado de 14,6%, quando considerado o preço de fechamento do mês de R$ 91,54.
Ao longo do mês, além do pré-pagamento do CRI WT Morumbi, comentado no último relatório, o Fundo recebeu o valor total referente ao saldo devedor dos CRIs Vista Faria Lima e Varejo Essencial. Os recebimentos foram motivados pelas vendas dos ativos imobiliários que lastreavam as operações.
Com os recursos advindos dos eventos acima, realizamos três novos investimentos perfazendo um total de aproximadamente R$ 228,3 milhões. Abaixo, trazemos detalhes da operação:
CRI SKR MAESTRO CARDIM – IPCA + 10,90% - R$ 30,5 milhões: CRI série sênior de financiamento a aquisição de terreno e posterior desenvolvimento de empreendimento residencial de alto padrão, localizado no bairro Bela Vista, na cidade de São Paulo/SP. A operação contempla prêmio de 1,65% sobre o montante da série sênior, incorporado ao saldo devedor e conta com um conjunto de garantias (AF do imóvel, CF dos recebíveis, AF quotas, Fundo de despesa e aval).
CRI RIVER SOUTH – IPCA + 9,00% - R$ 87,7 milhões: CRI de financiamento de obra de empreendimento misto (corporativo, residencial e lojas), localizado próximo ao cruzamento da Av. Marginal Pinheiros com a Ponte Eusébio Matoso, na cidade de São Paulo/SP, com habite-se já emitido. A operação foi originada pela Mauá Capital e totaliza R$ 100,0 milhões. O CRI conta com garantias de AF do corporativo de propriedade da devedora, CF dos recebíveis, fundo de reserva, fundo de despesa e aval de sócio. O ativo corporativo em garantia apresenta ocupação superior a 80%, com inquilino de primeira linha.
CRI EMERGENT COLD – IPCA + 10,22% - R$ 110,0 milhões: CRI que possui como garantia alienação fiduciária do galpão refrigerado multi-inquilino de 44.131 m² de ABL na cidade de Duque de Caxias/RJ. Haverá pagamento de prêmio equivalente a R$ 1,6 milhão (dividido em 6 parcelas mensais). Além da alienação fiduciária mencionada, a operação possui CF dos recebíveis, fundo de reserva equivalente a 3 meses do serviço da dívida, além dos covenants de (i) LTV Máximo de 70%; e (ii) Índice de Cobertura mínimo de 1,40x.
O MCCI11 segue alocado de maneira diversificada e em ativos resilientes e que seguem performando da maneira esperada. Informamos que 100% dos CRIs da carteira permanecem adimplentes e todas as parcelas referentes a janeiro/26, com vencimento até a data de publicação deste relatório, já foram pagas.
Reciclagem da carteira e taxa média
Considerando estas quitações antecipadas, o fundo recebeu aprox. R$ 342 milhões em capital que estava alocado a uma taxa média de IPCA + 6,8%.. Mais de 70% deste volume foi realocado em novas operações, com uma taxa média de IPCA + 9,8%.. Este processo foi realizado sem a assunção de riscos adicionais ao perfil do Fundo e aproveitando o momento de taxas de juros mais elevadas.
O resultado desta realocação é um aumento na taxa média de aquisição ponderada da carteira do MCCI11 para IPCA+8,3%.. É esta taxa que se reflete em dividendos para o investidor.
Ao todo, considerando uma janela de 2 anos, mesmo sem novas emissões no MCCI11, o trabalho da gestão na reciclagem da carteira mobilizou aprox. R$ 720 milhões em ativos (ou 44% do Fundo), resultando em um ganho de mais de 1,3% a.a. no spread médio das operações, conforme quadro abaixo:
Janeiro/2024
Janeiro/2025
Taxa Média de Aquisição IPCA + 7,0%1 a.a.

Taxa Média de Aquisição IPCA + 7,6%1 a.a.

Dezembro/2025
Taxa Média de Aquisição IPCA + 8,3%1 a.a.
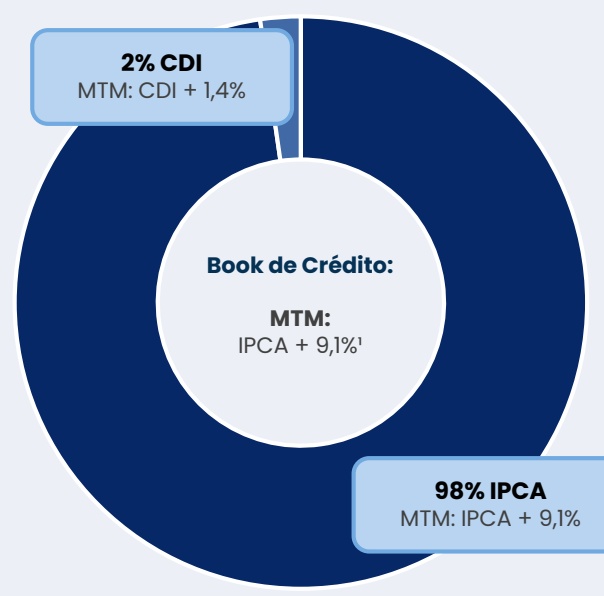
Vale apenas ressaltar que como o administrador precifica os ativos de crédito de acordo com as variações nas NTN-Bs, a taxa da carteira atual, considerando a cota patrimonial do Fundo (R$ 95,04) está em IPCA + 9,1% a.a..
Resumo do mês MCCI11: FII Mauá Capital Recebíveis Imobiliários
Taxa média e tabela de sensibilidade
A tabela abaixo apresenta o carrego da carteira e o dividend yield pago pelo MCCI11 a depender da cotação do Fundo no mercado secundário.
| Valor de Cota do MCCI11 | Taxa¹ de Carrego MCCI11 (IPCA+ % a.a.) | DividendYielda R$ 1,00/cota (% a.a.) |
|---|---|---|
| R$ 89,0 | 11,8% | 14,3% |
| R$ 90,0 | 11,4% | 14,2% |
| R$ 91,0 | 10,9% | 14,0% |
| R$ 92,0 | 10,4% | 13,9% |
| R$ 93,0 | 10,0% | 13,7% |
| R$ 95,04 (Cota Patrimonial) | 9,1% | 13,4% |
| R$ 97,35 (Cota teórica de "curva") | 8,3% | 13,0% |
A “cota teórica de curva” representa qual seria o valor por cota que resultaria em uma taxa de carrego exatamente igual à taxa média de aquisição dos ativos.
Já a “cota patrimonial” representa o valor atualizado da cota do fundo (marcação a mercado), seguindo a metodologia de precificação do administrador, que considera as variações nas taxas das NTN-Bs.
Em resumo, os ativos do MCCI11 que foram, em média, comprados a IPCA + 8,3% estão marcados a IPCA + 9,1% na cota patrimonial atual do fundo dado que observamos, na média, um aumento das taxas destas NTN-Bs (relação é inversa).
Extra: Explicação sobre a coluna “Taxa de Carrego MCCI11”: Este cálculo considera que o investidor está comprando o Fundo na respectiva cotação no mercado, mas que, no tempo, o desconto em relação à “curva” dos papéis será corrigido. Em outras palavras, esta coluna não significa que o investidor receberá esta taxa apenas como dividendos, mas sim dividendos + correção do desconto.
Guidance de distribuição de rendimentos
O aumento de taxa média do Fundo advindo do processo de reciclagem da carteira, descrito anteriormente, bem como prêmios recebidos em eventos de pré- pagamento, resultam diretamente em dividendos aos cotistas.
Por conta disso, considerando as reservas do Fundo e as projeções mais atualizadas para Selic e IPCA, será possível manter a projeção de distribuição do MCCI11 para este primeiro semestre de 2026 entre R$ 0,90/cota - R$ 1,00/cota por mês. Nossa expectativa é da manutenção deste valor pelo menos até junho/26 (valor pago aos cotistas em julho/26).
A gestão acredita ser possível manter a entrega do semestre no topo da banda, ou seja, no R$ 1,00 por cota, contudo o valor exato dependerá do comportamento realizado da inflação.
Projeção de distribuição² mensal jan/26 a jun/26
Rendimentos: R$ 0,90 e R$ 1,00 cota ao mês
Composição do resultado do mês
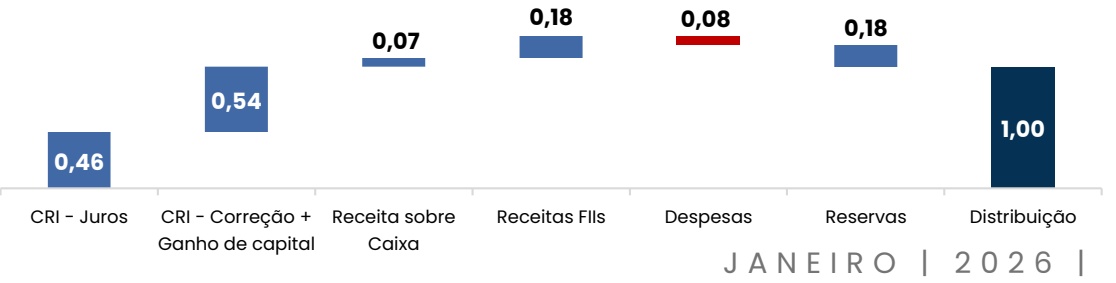
Em dezembro/25 o MCCI11 gerou R$ 1,18 por cota de resultado líquido e distribuiu R$ 1,00, seguindo o novo guidance de distribuição. Com isso, o Fundo fechou o mês com R$ 0,46/cota em reservas acumuladas que serão utilizadas nas distribuições dos próximos meses seguindo a filosofia de estabilização de valores de distribuição.
(1) Cálculo considera somente parcela alocada em CRIs e as operações indexadas ao CDI são convertidas para IPCA+.
Análise de desempenho e liquidez MCCI11: FII Mauá Capital Recebíveis Imobiliários
Rentabilidade do fundo
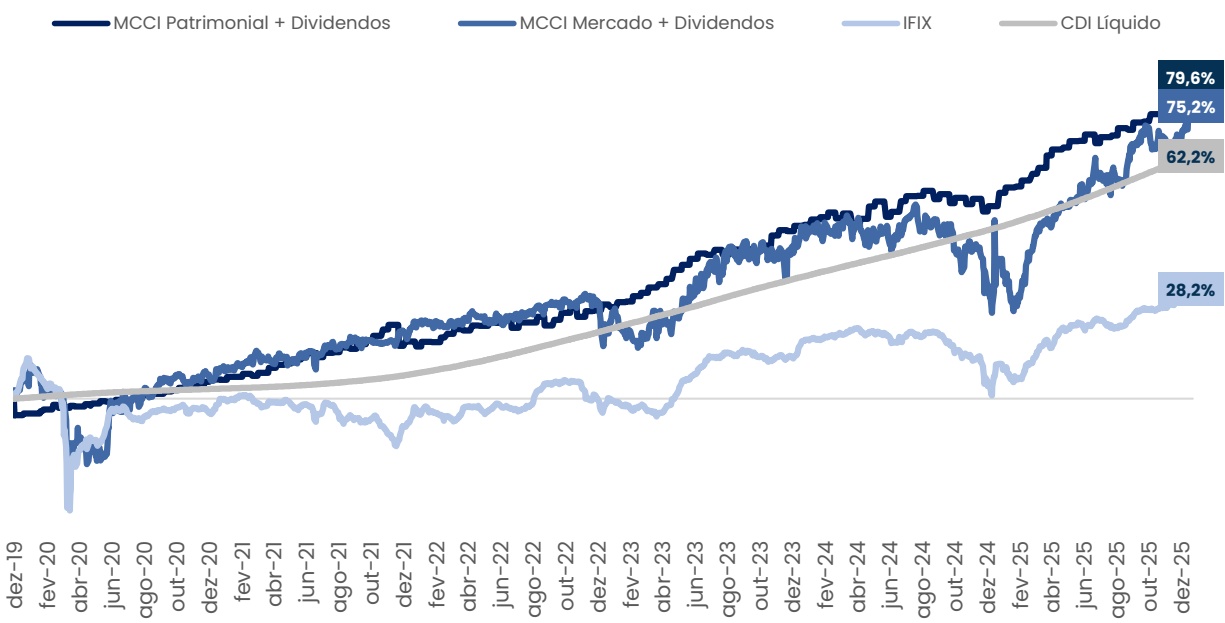
Abaixo apresentamos o gráfico de rentabilidade a mercado ajustada pelos dividendos distribuídos aos cotistas desde o início do Fundo. O MCCI apresenta performance patrimonial consistente desde o seu início, superando tanto o CDI líquido, quanto o IFIX.
| P e r f o r m a n c e | Início | 2025 | 12 Meses | 6 Meses | 3 Meses |
|---|---|---|---|---|---|
| MCCI -Mercado + Dividendos | 75,2% | 30,0% | 30,0% | 9,6% | 4,2% |
| MCCI -Patrimonial + Dividendos | 79,6% | 19,3% | 19,3% | 7,0% | 5,2% |
| IFIX | 28,2% | 21,1% | 21,1% | 8,4% | 5,2% |
| CDI Líquido (15% de alíquota) | 62,2% | 12,2% | 12,2% | 6,3% | 3,1% |
Liquidez
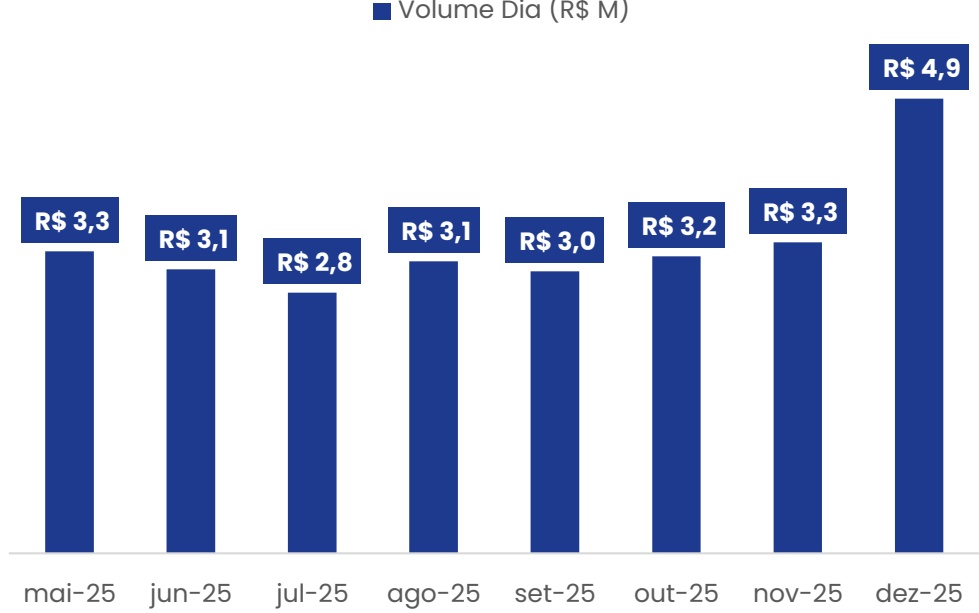
Ao longo do mês o Fundo apresentou um volume de negociação no mercado secundário de, aproximadamente, R$ 97,9 milhões, equivalente a R$ 4,9 milhões por dia. O MCCI11 faz parte de alguns índices do mercado de Fundos Imobiliários, sendo eles:
IFIX: Com peso de 1,03%
• IFIX L (fundos imobiliários com alta liquidez): com peso de 1,18%
• SUNO 30: com peso de 3,33%
Volume Dia (R$ M)
Estratégia de estabilização dos valores distribuídos mensalmente
Desde o início do Fundo adotamos a estratégia de estabilização dos valores distribuídos mensalmente pelo MCCI11. Acreditamos que a realização destes movimentos duradouros e consistentes são importantes para os investidores, à medida que permitem uma maior previsibilidade¹ nos rendimentos futuros do Fundo, concentrando assim, como cotistas, os investidores que buscam uma geração de renda estável e de longo prazo.
Receitas apuradas e despesas do fundo
O Fundo distribuiu R$ 1,00 por cota no mês. Por fim, encerramos o mês com R$ 0,46 de resultado caixa já apurado e ainda não distribuído, montante que será utilizado ao longo dos próximos meses. O resultado do mês foi positivamente impactado com o pré-pagamento das operações CRIs Varejo Essencial, WT Morumbi e Vista Faria Lima, gerando aproximadamente R$ 6,3 milhões de receitas extraordinárias.
| D E M O N S T R A T I V O D E R E S U L T A D O S | Out25(R$) | Nov25(R$) | Dez25(R$) | Dez25 (% Receitas) | Acumulado2025(R$) | Acumulado2025(% Receitas) |
|---|---|---|---|---|---|---|
| RECEITAS | ||||||
| Crédito -Juros + Prêmio | 8.619.941 | 8.288.634 | 7.872.033 | 37% | 96.341.030 | 46% |
| Crédito -Correção | 2.709.425 | 6.473.144 | 2.884.198 | 14% | 58.588.325 | 28% |
| Crédito -Ganho de Capital | 2.395.343 | 724.847 | 6.252.766 | 29% | 17.648.727 | 8% |
| Receita sobre Caixa | 482.933 | 263.704 | 1.210.314 | 6% | 8.881.418 | 4% |
| Ganho de Capital FIIs | - | - | - | 0% | 73.944 | 0% |
| Dividendos FIIs | 2.456.697 | 2.839.900 | 3.061.855 | 14% | 28.912.505 | 14% |
| TOTAL RECEITAS | 16.664.339 | 18.590.229 | 21.281.167 | 100% | 210.445.950 | 100% |
| TOTAL DESPESAS | -1.378.826 | -1.301.449 | -1.273.936 | -6% | -15.198.216 | -7% |
| RENDIMENTO FINAL | 15.285.513 | 17.288.780 | 20.007.231 | 94% | 195.247.734 | 93% |
| RENDIMENTO FINAL POR COTA | 0,90 | 1,02 | 1,18 | 11,51 | ||
| RENDIMENTO DISTRIBUÍDO | 16.960.024 | 16.960.024 | 16.960.024 | 80% | 193.344.274 | 92% |
| DISTRIBUIÇÃO POR COTA | 1,00 | 1,00 | 1,00 | 11,40 | ||
| RENTABILIDADE POR COTA(1) | 1,12% | 1,14% | 1,09% | 14,2% | ||
| RENT. POR COTA ANUALIZADA | 14,4% | 14,6% | 13,9% | 14,2% | ||
| % DO CDI BRUTO | 88% | 108% | 90% | 99% | ||
| % DO CDI LÍQUIDO(2) | 104% | 127% | 105% | 116% |
(2) CDI Líquido considera um alíquota de 15% de Imposto de Renda.
(1) A rentabilidade por cota considera o valor de fechamento da cota a mercado.
Alocação majoritária em segmentos resilientes
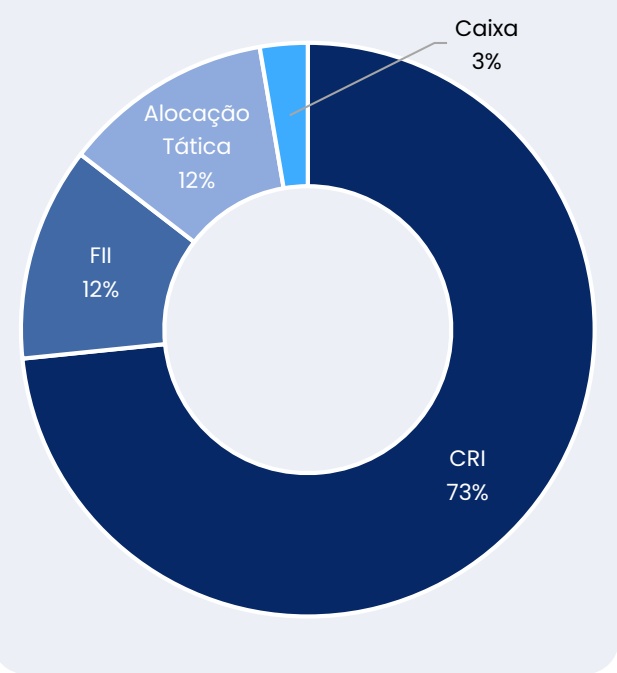
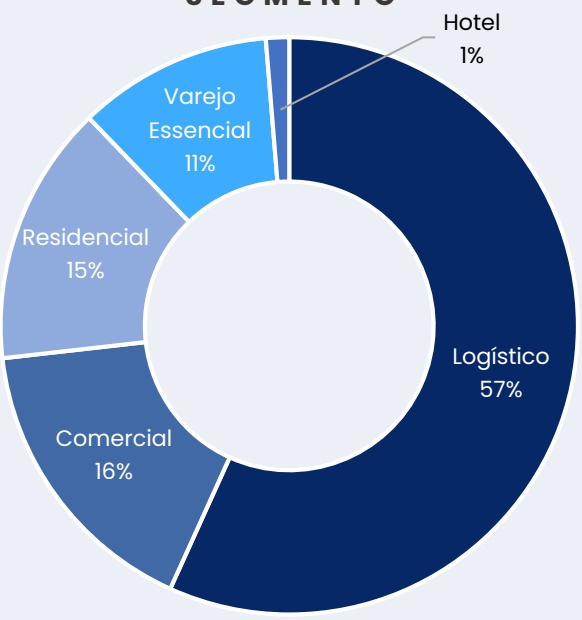
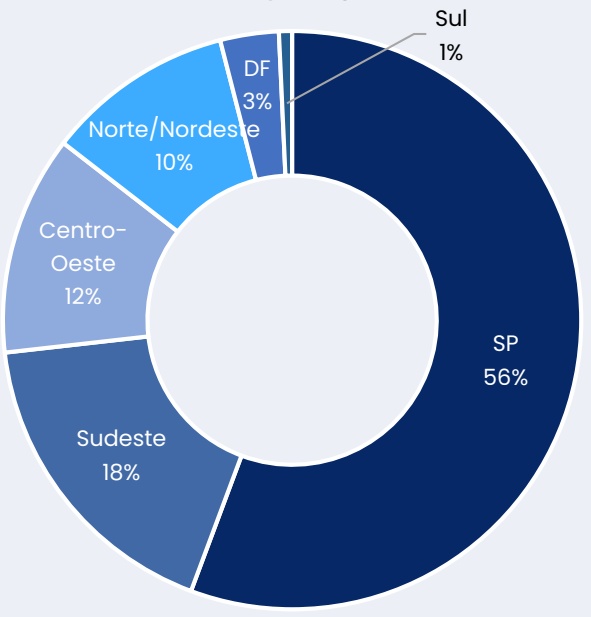
Abaixo apresentamos o portfólio do MCCI11 dividido em diversas categorias de alocação no fechamento do mês.
Entendemos que é extremamente saudável para o portfólio uma participação em diversos segmentos de Real Estate e uma diversificação geográfica das garantias que compõem a carteira do Fundo. Encerramos o mês com 97% dos recursos do Fundo alocados em ativos alvo, sendo 27 CRIs e 20 Fundos de CRI.
DISTRIBUIÇÃO POR CLASSE DE ATIVO
D I S T R I B U I Ç Ã O P O R I N D E X A D O R
BREAKDOWN PORTFÓLIO DE CRÉDITO NÃO CONSIDERA ALOCAÇÃO EM FIIS E CAIXA
D I S T R I B U I Ç Ã O P O R S E G M E N T O
D I S T R I B U I Ç Ã O P O R R E G I Ã O
Portfólio de Recebíveis (CRIs) MCCI11: FII Mauá Capital Recebíveis Imobiliários
Jiveau
Gerar tabela em Excel
CRIs que possuímos mais que 50% do papel
| Ativo | Segmento | R$ M | Tranche | LTV1 | % Sub2 | Duration (Anos) | Index | Taxa Aquisição | Originação/Estruturação | Código Cetip | Emissor | Vcto |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Newport | Logístico | 144,7 | Única | 69% | - | 3,5 | IPCA | 7,14% | Própria | 21E0514204 | Opea | mai-31 |
| EmergentCold | Logístico | 110,1 | Única | 41% | - | 5,8 | IPCA | 10,22% | Própria | 25L3365825 | Vert | dez-40 |
| River South | Comercial | 88,1 | Única | 58% | - | 2,6 | IPCA | 9,00% | Própria | 24B0014064 | Virgo | fev-29 |
| DutraLog | Logístico | 80,2 | Única | 61% | - | 3,6 | IPCA | 8,09% | Mercado | 24E1509888 | Opea | fev-34 |
| CRI Assaí | Varejo Essencial | 75,2 | Única | 63% | - | 3,9 | IPCA | 7,04% | Própria | 22H0718730 | Virgo | ago-34 |
| Superfrio | Logístico | 59,6 | Única | 69% | - | 2,4 | IPCA | 9,60% | Mercado | 21J1022783 | Opea | out-31 |
| CRI Assaí II | Varejo Essencial | 53,6 | Única | 67% | - | 5,4 | IPCA | 8,30% | Própria | 23L1437877 | Opea | dez-38 |
| Residencial Jardins | Residencial | 51,9 | Única | 53% | - | 4,4 | IPCA | 9,25% | Própria | 22I1560033 | Habitasec | set-32 |
| CRI Log II | Logístico | 49,3 | Única | 55% | - | 4,4 | IPCA | 7,20% | Própria | 22C0050625 | Virgo | fev-32 |
| Evolution | Comercial | 37,1 | Única | 44% | - | 4,1 | IPCA | 6,25% | Mercado | 19L0823309 | Habitasec | dez-34 |
| Residencial Itaim | Residencial | 37,1 | Única | 56% | - | 0,9 | IPCA | 7,85% | Própria | 20L0687995 | Habitasec | dez-26 |
| SKR Maestro Cardim | Residencial | 30,5 | Sênior | 62% | 40% | 7,0 | IPCA | 10,90% | Própria | 25L3388401 | Opea | dez-32 |
| CRI Log I | Logístico | 28,2 | Única | 55% | - | 4,4 | IPCA | 7,20% | Própria | 22A0253223 | Virgo | jan-32 |
| WT Log | Logístico | 27,2 | Única | 30% | - | 3,9 | IPCA | 8,14% | Própria | 23A0297064 | Canal | dez-35 |
| Home EquityII | Res / Com | 22,0 | Única | 50% | - | 5,0 | IPCA | 9,00% | Própria | 24E3558403 | Opea | out-44 |
| Renda Residencial | Residencial | 21,6 | Sênior | 27% | 20% | 5,2 | IPCA | 8,12% | Própria | 19K1139273 | Habitasec | ago-32 |
| Square Design | Hotel | 15,4 | Única | 21% | - | 2,4 | IPCA | 12,00% | Própria | 19L0906182 | Habitasec | dez-29 |
| Pulverizados³ | Res / Com / Lote | 13,8 | Sênior | 27% | 54% | 4,3 | IPCA | 7,04% | Própria | - | Opea | fev-39 |
| Home EquityI | Res / Com | 7,4 | Sênior | 25% | 60% | 4,0 | IPCA | 6,50% | Própria | 21D0402879 | Opea | abr-36 |
| Subtotal | - | 953,0 | - | - | - | - | - | - | - | - | - | - |
Portfólio de Recebíveis (CRIs) MCCI11: FII Mauá Capital Recebíveis Imobiliários
CRIs que possuímos menos que 50% do papel
| Ativo | Segmento | R$ M | Tranche | LTV1 | % Sub2 | Duration (Anos) | Index | Taxa Curva | Originação/Estruturação | Código Cetip | Emissor | Vcto |
| Alocação Tática 1 | - | 122,3 | - | - | - | - | CDI | 2,00% | - | - | - | - |
| Pirelli | Logístico | 85,2 | Única | 90% | - | 5,7 | IPCA | 8,00% | Mercado | 23L1538459 | Canal | dez-39 |
| Alocação Tática 2 - 68,9 - - - - IPCA 10,00% - - - - | ||||||||||||
| BRF | Logístico | 48,7 | Única | 61% | - | 5,5 | IPCA | 8,25% | Mercado | 25B2793257 | BariSec | jan-39 |
| Green Towers | Comercial | 38,3 | Única | 80% | - | 3,8 | IPCA | 8,66% | Mercado | 19L0907949 | Opea | dez-34 |
| BR Properties | Logístico | 28,4 | Única | 35% | - | 3,1 | CDI | 2,00% | Mercado | 23H1023846 | Opea | ago-31 |
| Villa XP Comercial 20,8 Única - - 8,1 IPCA 5,00% Mercado 21D0456641 Virgo abr-36 | ||||||||||||
| Localfrio | Logístico | 9,3 | Sênior | 52% | 20% | 2,9 | IPCA | 6,00% | Mercado | 19K0981679 | Virgo | dez-31 |
| FIIs de CRI - 194,7 - - - - - - - - - - | ||||||||||||
| Caixa | - | 43,3 | - | - | - | - | - | - | - | - | - | - |
| Subtotal - 659,9 - - - - - - - | ||||||||||||
| Total | - | 1.612,9 | - | 59% | - | 4,2 | - | - | - | - | - | |
Alocação em outros FIIs de CRI MCCI11: FII Mauá Capital Recebíveis Imobiliários
Visão e movimentações
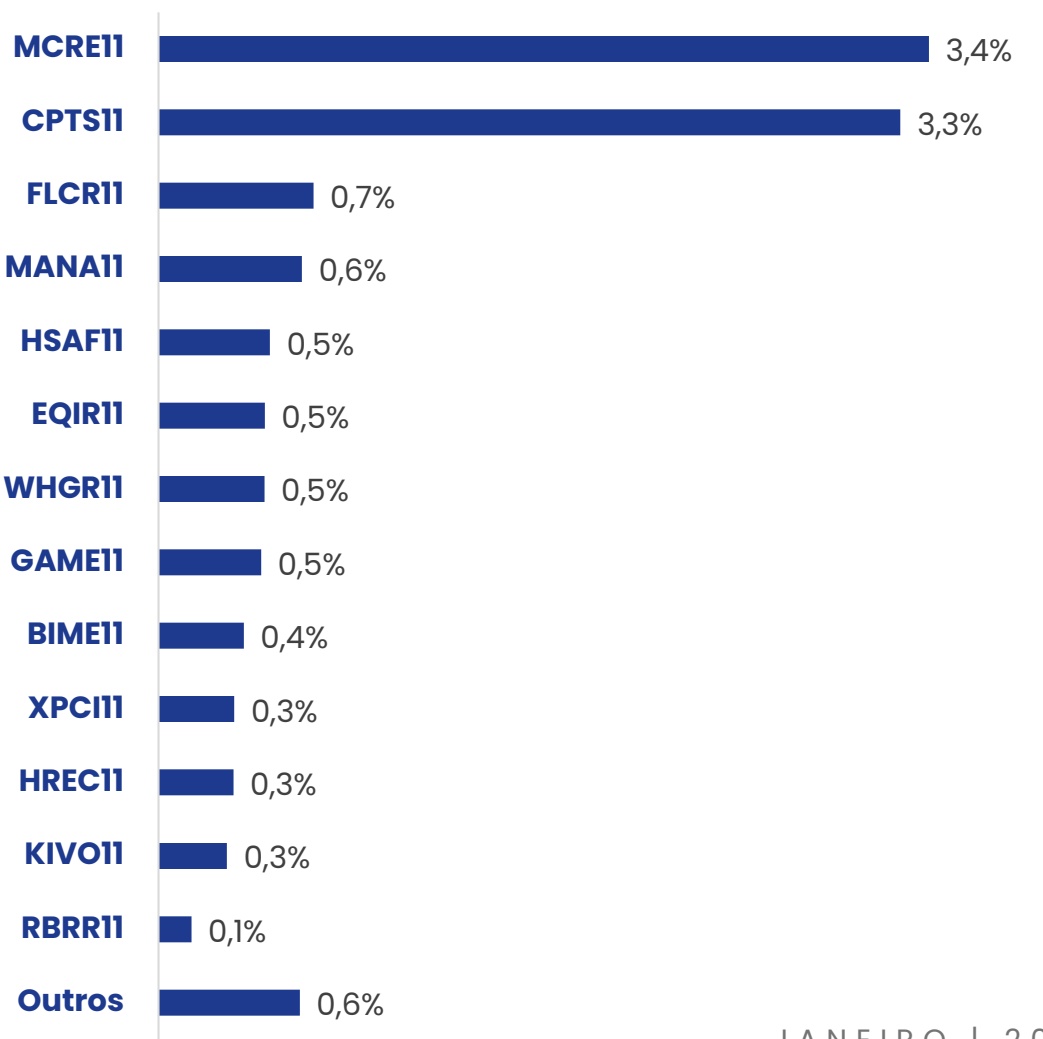
O MCCI11 fechou o mês com uma alocação de R$ 139,4 milhões (~9% dos recursos do Fundo) em FIIs de CRI de mercado e R$ 55,3 milhões (~3%) no MCRE11.
Essas alocações são feitas em ativos que julgamos possuírem boa gestão e yields atraentes frente aos respectivos riscos. É uma estratégia que permite ao MCCI11 acessar diferentes segmentos imobiliários, com uma grande pulverização de ativos.
Na média, a posição em FIIs possui um Dividend Yield de 14,7% a.a..
Ressaltamos que grande parte dessas alocações foram feitas através das ofertas destinadas a investidores profissionais, buscando oportunidades em novos fundos com gestão promissora e que ofereçam pulverização de risco e potencial upside no médio prazo.
Detalhamento por ativo
Abaixo apresentamos a composição por Fundo Imobiliário:
(% DO ATIVO TOTAL DO MCCI)
Ativos de crédito: detalhamento
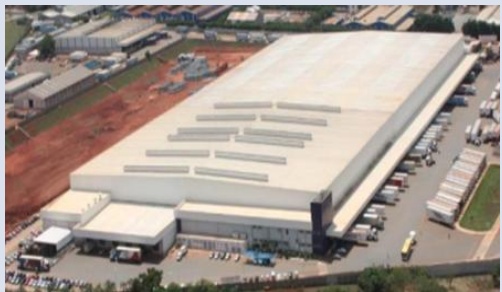
CRI NEWPORT: CRI série única com lastro no contrato de compra e venda do ativo CD Hypera (Goiânia) com 73 mil m2 de área construída e 244 mil m2 de terreno, o imóvel está totalmente locado e foi adquirido por R$ 231 milhões. A operação contém alienação fiduciária do ativo e fundo de reserva de 3 meses de juros.
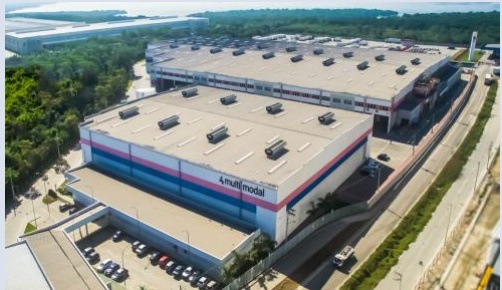
CRI EMERGENT COLD: CRI que possui como garantia alienação fiduciária do galpão refrigerado multi-inquilino de 44.131 m² de ABL na cidade de Duque de Caxias/RJ. Houve pagamento de prêmio equivalente a R$ 1,6 milhão (dividido em 6 parcelas mensais). Além da alienação fiduciária mencionada, a operação possui CF dos recebíveis, fundo de reserva equivalente a 3 meses do serviço da dívida, além dos covenants de (i) LTV Máximo de 70%; e (ii) Índice de Cobertura mínimo de 1,40x.
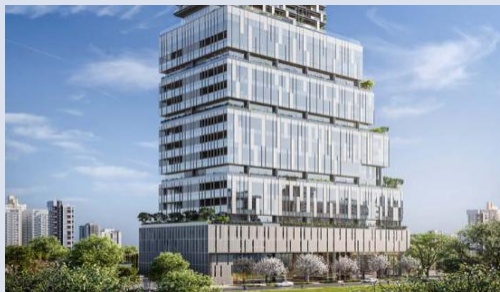
CRI RIVER SOUTH: CRI de financiamento de obra de empreendimento misto (corporativo, residencial e lojas), localizado próximo ao cruzamento da Av. Marginal Pinheiros com a Ponte Eusébio Matoso, na cidade de São Paulo/SP, com habite-se já emitido. A operação foi originada pela Mauá Capital e totaliza R$ 100,0 milhões. O CRI conta com garantias de AF do corporativo de propriedade da devedora, CF dos recebíveis, fundo de reserva, fundo de despesa e aval de sócio. O ativo corporativo em garantia apresenta ocupação superior a 80%, com inquilino de primeira linha.
Devedor
Fundo Imobiliário
Taxa
IPCA + 7,14%
% do PL 9,0%
Vencimento
28/05/2031
Código Cetip 21E0514204
Devedor
Empresa Operacional
Taxa
IPCA + 10,22%
% do PL 6,8%
Vencimento
21/12/2040
Código Cetip 25L3365825
Devedor
Taxa
Empresa Desenvolvedora
% do PL
IPCA + 9,00%
5,5%
Vencimento
16/02/2029
Código Cetip
24B0014064
Ativos de crédito: detalhamento
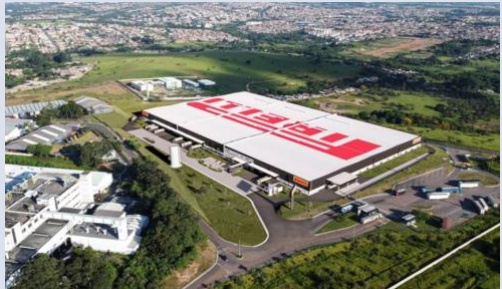
CRI PIRELLI: CRI de série única que possui como garantia alienação fiduciária do centro de distribuição logístico da Pirelli de 55.802 m² de ABL (AF do direito real de superfície) na cidade de Campinas/SP com contrato BTS de 15 anos. Além da alienação fiduciária mencionada, a operação possui fundo de reserva, seguro fiança locatícia com cobertura mínima de 18 aluguéis e fiança bancária de banco com rating nacional AAA.
CRI DUTRALOG: CRI de série única que possui como garantia alienação fiduciária de galpão logístico AAA (44.335 m² de ABL) em desenvolvimento na cidade de Guarulhos/SP. Além da alienação fiduciária do empreendimento, a operação possui cessão fiduciária dos recebíveis do ativo e fundo de despesas.
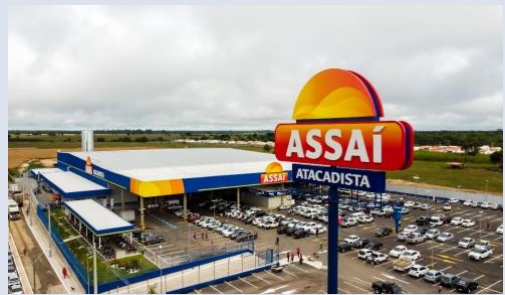
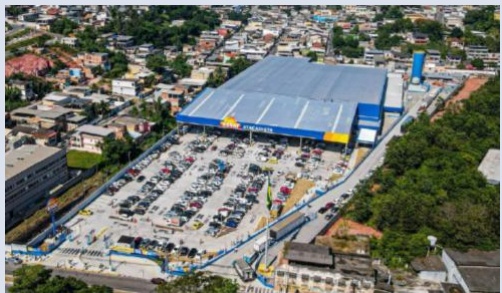
CRI ASSAÍ: CRI de série única e tem como garantia a alienação fiduciária de três imóveis: duas lojas Assaí, com contratos BTS, e o prédio corporativo Ed. Bahia Trade, que somam um valor de avaliação de R$ 162,9 milhões resultando em um LTV de 63%. Além dos ativos em alienação fiduciária, o CRI possui como lastro três contratos de locação BTS com lojas do Assaí. Por fim, a operação conta com pagamento de juros e amortizações mensais e sem carência, além de um Fundo de Reserva equivalente a 2 meses de aluguel. O CRI considera apenas variação positiva do IPCA.
Devedor
Empresa Operacional
Taxa
IPCA + 8,00%
% do PL 5,3%
Vencimento 10/09/2039
Código Cetip 23L1538459
Devedor
Fundo Imobiliário
Taxa
IPCA + 8,09%
% do PL 5,0%
Vencimento 22/02/2034
Código Cetip 24E1509888
Devedor
Fundo Imobiliário
Taxa IPCA + 7,04%
% do PL 4,7%
Vencimento
15/08/2034
Código Cetip
22H0718730
Ativos de crédito: detalhamento
CRI SUPERFRIO: CRI série única que possui como garantia a alienação fiduciária de 2 galpões refrigerados localizados em Barueri-SP e Duque de Caxias-RJ. Os dois galpões somados possuem uma área de 21.637m² e um valor total de avaliação de R$ 123,5 milhões, resultando em um LTV atual da operação de 69%. Além disso, a operação possui cessão fiduciária de diretos creditórios equivalente a 1,5 vezes o serviço da dívida mensal.
CRI ASSAÍ II: CRI de série única que possui como garantia alienação fiduciária de uma loja Assaí em Duque de Caxias/RJ, com contrato BTS de 20 anos. Além do ativo em alienação fiduciária, o CRI possui um fundo de reserva no valor equivalente a 3 parcelas mensais, fundo de despesa e fiança dos sócios da devedora. Por fim, a operação conta com pagamento de juros e amortizações mensais e sem carência.
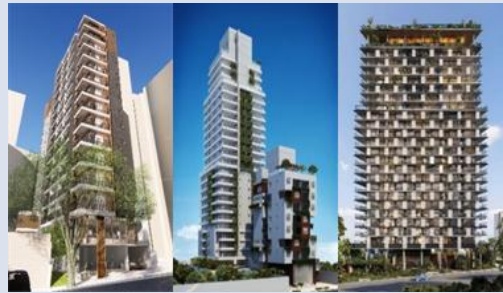
CRI RESIDENCIAL JARDINS: CRI série única que possui como garantia alienação fiduciária de unidades residenciais para locação na cidade de São Paulo e cessão fiduciária dos atuais e futuros contratos de locação para esses ativos. Além disso, a operação ainda conta com alienação fiduciária das ações da companhia proprietária das unidades citadas acima e fundo de reserva para cobertura de juros equivalente a 1 mês para os 12 primeiros meses e 3 meses após esse período.
Devedor
Empresa Operacional
Taxa IPCA + 9,60%
% do PL 3,7%
Vencimento 15/10/2031
Código Cetip 21J1022783
Devedor Empresa Patrimonialista
Taxa IPCA + 8,30%
% do PL 3,3%
Vencimento 14/12/2038
Código Cetip 23L1437877
Devedor Empresa Patrimonialista
Taxa IPCA + 9,25%
% do PL 3,2%
Vencimento 22/09/2032
Código Cetip 22I1560033
Ativos de crédito: detalhamento
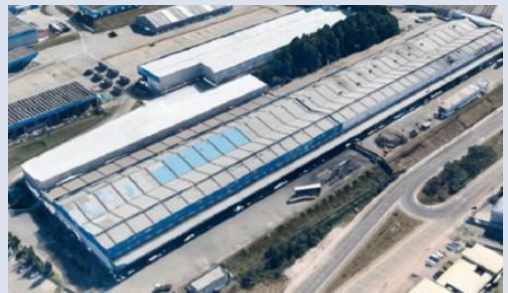
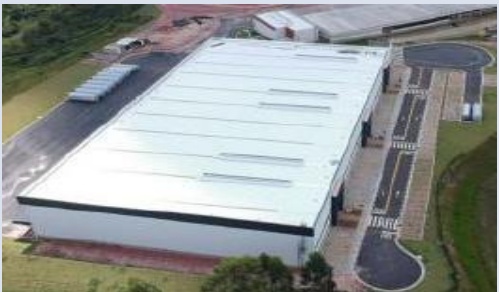
CRI LOG II: CRI de série única que possui como garantia alienação fiduciária do galpão logístico na cidade de Mauá/SP, avaliado em R$ 80,0 milhões com LTV de 55% (considerando todo o valor de emissão do CRI) e conta com 29.380 m² de ABL. A operação possui cessão fiduciária dos recebíveis, fundo de reserva e de despesas equivalente a 1 ano de despesas.
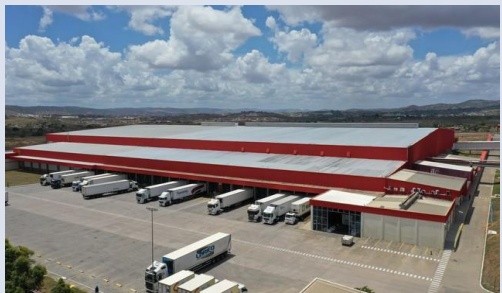
CRI BRF: CRI de série única que possui como garantia alienação fiduciária (fração ideal de 12,5%) do galpão refrigerado locado para BRF de 30.694 m² de ABL na cidade de Vitória de Santo Antão/PE com contrato atípico até o vencimento da operação. Além da alienação fiduciária mencionada, operação possui fundo de reserva, fundo de juros e fiança bancária.
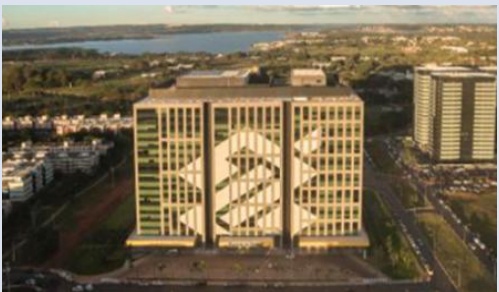
CRI GREEN TOWERS: CRI de série única que possui como garantia alienação fiduciária das cotas do FII proprietário da fração ideal correspondente a 15% da laje corporativa no edifício Green Towers, localizado em Brasília-DF e cessão do contrato de locação (Banco do Brasil). Além disso, a operação tem um fundo de reserva constituído no valor equivalente a 2 parcelas mensais do CRI.
Devedor
Taxa
% do PL
Fundo Imobiliário
Vencimento
IPCA + 7,20%
Código Cetip
Devedor
3,1%
% do PL
Taxa
Vencimento
24/02/2032
Código Cetip
22C0050625
Fundo Imobiliário
IPCA + 8,25%
3,0%
10/01/2039
25B2793257
Devedor
Taxa
% do PL
Fundo Imobiliário
IPCA + 8,66%
Vencimento
Código Cetip
2,4%
15/12/2034
19L0907949
Ativos de crédito: detalhamento
CRI EVOLUTION: CRI de série única que possui como garantia alienação fiduciária da fração correspondente a 28,7% do edifício triple A Evolution, localizado em Alphaville, Barueri – SP e cessão do contrato de locação (Elopar). Além disso, a operação tem um fundo de reserva constituído no valor equivalente a 2 parcelas mensais do CRI.
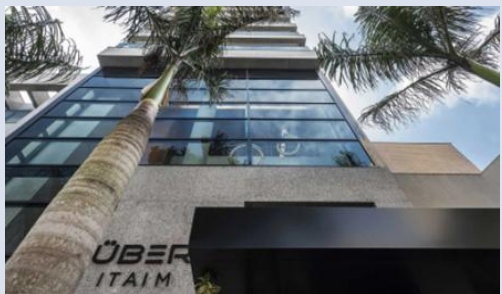
CRI RESIDENCIAL ITAIM: CRI de série única que possui como garantia alienação fiduciária de 80 unidades residenciais para locação no empreendimento Upper Itaim, localizado no bairro do Itaim Bibi na cidade de São Paulo. Além disso, possui cessão fiduciária dos contratos de locação para essas unidades e fundo de reserva para cobertura de juros equivalente a 3 meses da operação, além de alienação fiduciária das ações da proprietária das unidades.
CRI SKR MAESTRO CARDIM: CRI série sênior de financiamento a aquisição de terreno e posterior desenvolvimento de empreendimento residencial de alto padrão, localizado no bairro Bela Vista, na cidade de São Paulo/SP. A operação contempla prêmio de 1,65% sobre o montante da série sênior, incorporado ao saldo devedor e conta com um conjunto de garantias (AF do imóvel, CF dos recebíveis, AF quotas, Fundo de despesa e aval).
Devedor
Taxa
% do PL
Fundo Imobiliário
Código Cetip
Vencimento
IPCA + 6,25%
2,3%
12/12/2034
19L0823309
Devedor
Taxa
% do PL
Vencimento
Código Cetip
Empresa Patrimonialista
IPCA + 7,85%
2,3%
22/12/2026
20L0687995
Devedor
Taxa
Empresa Desenvolvedora
% do PL
IPCA + 10,90%
Vencimento
1,9%
24/12/2032
Código Cetip
25L3388401
Ativos de crédito: detalhamento
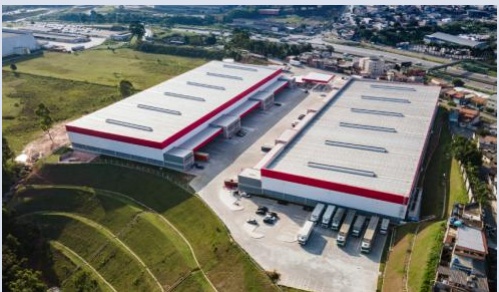
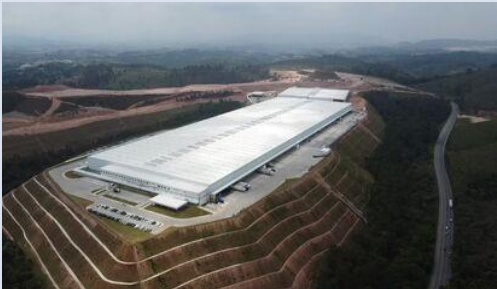
CRI BR PROPERTIES: Financiamento à empresa BR Properties S.A. com 3 imóveis em garantia, assim como os seus respectivos contratos de locação (3 galpões AAA localizados em Jarinu/SP), não há carência de juros. O CRI conta com garantias robustas, tais como: (i) Alienação Fiduciária dos Imóveis, (ii) Cessão Fiduciária dos recebíveis atuais e futuros, (iii) Fundo de reserva equivalente a 1 PMT e (iv) Fundo de despesas equivalente a 12 meses de despesas ordinárias da operação. Além disso, o CRI apresenta um índice de cobertura superior a 1,5x e LTV menor que 40%.
CRI LOG I: CRI de série única que possui como garantia alienação fiduciária do galpão logístico localizado na cidade de Guarulhos, São Paulo - SP e atualmente avaliado em R$ 76,8 milhões (LTV de 55%) e conta com 21.098 m² de ABL. A operação possui cessão fiduciária de recebíveis. Adicionalmente, temos um fundo de reserva equivalente a 3 parcelas mensais e também fundo de despesa.
CRI WT LOG: Alavancagem para empresa patrimonialista tendo a alienação fiduciária (fração ideal de 25%) de galpão logístico AAA localizado em Franco da Rocha/SP e a cessão fiduciária dos recebíveis atuais e futuros provenientes da locação do ativo como garantias. Além das garantias já mencionadas, a operação conta com: (i) aval dos sócios PF e PJ; (ii) Fundo de Reserva de 3 PMTs; e (iii) AF de quotas da SPE proprietária do empreendimento, além dos covenants de (i) LTV Máximo de 50%; e (ii) Índice de Cobertura mínimo de 1,25x.
Devedor
Empresa Desenvolvedora
Taxa
CDI + 2,00%
% do PL
1,8%
Vencimento
15/08/2031
Código Cetip 23H1023846
Devedor
Fundo Imobiliário
Taxa
IPCA + 7,20%
% do PL 1,8%
Vencimento
15/01/2032
Código Cetip
22A0253223
Devedor
Taxa
Empresa Patrimonialista
% do PL
IPCA+ 8,14%
1,7%
Vencimento
18/12/2035
Código Cetip
23A0297064
Ativos de crédito: detalhamento
CRI HOME EQUITY II: CRI série única com lastro em recebíveis de operações de Home Equity e financiamentos imobiliários, sempre com alienação fiduciária dos respectivos imóveis que estão majoritariamente localizados no estado de São Paulo. Além disso, o ativo também apresenta Fundo de Liquidez.
CRI RENDA RESIDENCIAL: CRI série sênior que possui como garantia alienação fiduciária de unidades residenciais para locação na cidade de São Paulo e cessão fiduciária dos atuais e futuros contratos de locação para esses ativos. Além disso, ainda conta com alienação fiduciária das ações da companhia proprietária das unidades citadas acima e fundo de reserva para cobertura de juros equivalente a 3 meses da operação. A subordinação do ativo é de 20%.
CRI VILLA XP: CRI de série única que possui como lastro uma debênture imobiliária emitida pela XP Investimentos, que é a devedora final da estrutura. A operação conta com rating brAAA emitido pela S&P Global.
Devedor
Diversos – 169 créditos
Taxa
% do PL
Código Cetip
Vencimento
IPCA + 9,00%
1,4%
10/10/2044
24E3558403
Devedor
Taxa
% do PL
Vencimento
Código Cetip
Empresa Patrimonialista
IPCA + 8,12%
1,3%
25/08/2032
19K1139273
Devedor
Taxa
% do PL
Empresal Operacional
IPCA + 5,00%
Vencimento
1,3%
Código Cetip
15/04/2036
21D0456641
Ativos de crédito: detalhamento
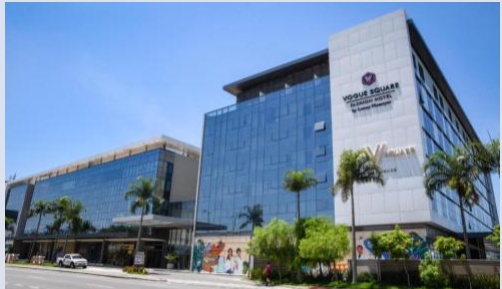
CRI SQUARE DESIGN: CRI de série única que possui como garantia alienação fiduciária de unidades do hotel 5 estrelas Square Design localizado na cidade do Rio de Janeiro e cessão fiduciária dos recebíveis oriundos do contrato de locação e administração do hotel. Além disso, a operação tem um fundo de reserva equivalente a 6 meses de juros e aval do sócio majoritário do devedor.
PULVERIZADOS: CRIs séries sêniores com lastro em recebíveis de financiamentos imobiliários, sempre com alienação fiduciária dos respectivos imóveis. Além disso, os ativos também apresentam Fundo de Liquidez. Os indicadores (Lastro/VP do CRI Sênior, Recursos Arrecadados/PMT Sênior e LTV) estão de acordo com o esperado pelo Gestor.
CRI LOCALFRIO: CRI de série sênior que possui como garantia alienação fiduciária de 2 galpões logísticos localizados em São Paulo e Itajaí/SC. Além disso, a operação conta com a cessão dos contratos de locação com a Localfrio S.A., fundo de reserva equivalente a 5 meses de parcelas mensais do CRI e aval dos sócios do devedor da operação. Atualmente a subordinação do ativo é de 20%.
Devedor
Taxa
Incorporador
% do PL
Código Cetip
IPCA + 12,00%
Vencimento
1,0%
21/12/2029
19L0906182
Devedor
Taxa
% do PL
Vencimento
Código Cetip¹
Diversos – 249 créditos
IPCA + 7,04%
0,9%
14/02/2039
Devedor
Taxa
Empresa Operacional
% do PL
IPCA + 6,00%
Vencimento
0,6%
Código Cetip
16/12/2031
19K0981679
Ativos de crédito: detalhamento
CRI HOME EQUITY I: CRI série sênior com lastro em recebíveis de operações de Home Equity e financiamentos imobiliários, sempre com alienação fiduciária dos respectivos imóveis. O CRI possuía uma subordinação inicial de 15,0% e atualmente possui 58%. Além disso, o ativo também apresenta Fundo de Liquidez.
Devedor
% do PL
Taxa
Diversos – 50 créditos
Vencimento
IPCA + 6,50%
0,5%
Código Cetip
12/04/2036
21D0402879
JiveMauá
contato JiveMauá
www.jivemaua.com.br
@jivemaua
7 endereço
Av. Brigadeiro Faria Lima, 1485 Torre Norte - 18º andar CEP: 01452-002 São Paulo | SP - Brasil