
Relatório Gerencial MCRE11 de janeiro de 2026
Relatório Gerencial do Mauá Capital Real Estate (MCRE11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 03/02/2026. No pregão de 03/11/2026, a cota do MCRE11 fechou a R$ 7,12, com P/VP de 0,72 (valor patrimonial de R$ 9,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 16,57% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,1 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 36.655.973/0001-06
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/01/2026
- Data de entrega
- 03/02/2026 14:31
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Mauá Capital Real Estate relatório mensal
janeiro 2026
Informações Gerais (dezembro/25) MCRE11: Mauá Capital Real Estate FII
Código de negociação (Ticker) MCRE11
Patrimônio líquido R$ 1.131.768.560,48 R$ 10,14/ cota
Número de cotistas 87.205
Valor da cota a mercado R$ 9,20
Liquidez R$ 98,2 milhões (total mês) R$ 4,9 milhões (média diária)
Último dividendo R$ 0,11 / cota
Preço mercado / patrimonial 0,91
Dividend Yield anualizado¹ 15,3% a.a.
Anúncio e pagamento de dividendos 11º e 16º dia útil de cada mês, respectivamente
Data do IPO 14/06/2021
Quantidade de Cotas 111.598.921
CNPJ 36.655.973/0001-06
Investidores em Geral Público Alvo
Gestor Mauá Capital Real Estate
Taxa de Gestão 1,10% a.a. sobre o patrimônio líquido do Fundo
Taxa de Administração 0,20% a.a. sobre o patrimônio líquido do Fundo
Taxa de Performance
20% sobre o que exceder IPCA + 6,00% a.a.
Comentário do gestor
A distribuição do MCRE11 referente à dezembro/25 (paga aos cotistas em janeiro/26) foi de R$ 0,11 por cota, equivalente a um dividend yield anualizado de 15,3% a.a. quando considerado o preço de fechamento do mês de R$ 9,20.
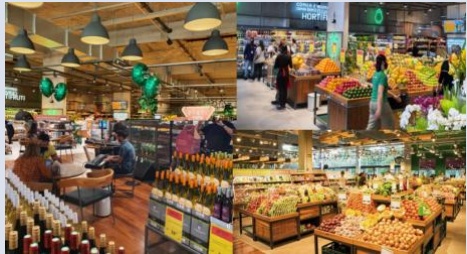
Como detalhado no relatório do mês anterior, o MCRE11 realizou a venda do portfólio de 4 lojas de varejo (supermercados) em São Paulo para o Fundo Imobiliário TRXF11. Esses ativos haviam sido adquiridos ainda na fase de desenvolvimento imobiliário, sob o modelo BTS e, uma vez prontos e locados, puderam ser alienados, gerando ganho de capital. O pagamento da transação ocorreu por meio da entrega de cotas do TRXF11, recebidas a valor patrimonial. O ganho de capital da operação, considerando esse valor patrimonial, foi de aproximadamente R$ 25 milhões (ou R$ 0,23/cota), o qual será incorporado ao valor patrimonial do MCRE11 no próximo fechamento contábil e reconhecido na DRE como resultado distribuível à medida que estas cotas forem efetivamente vendidas.
O MCRE11 segue alocado de maneira diversificada e em ativos resilientes e que seguem performando da maneira esperada. Informamos que 100% dos CRIs da carteira permanecem adimplentes e todas as parcelas referentes a janeiro/26, com vencimento até a data de publicação deste relatório, já foram pagas.
Composição do resultado do mês
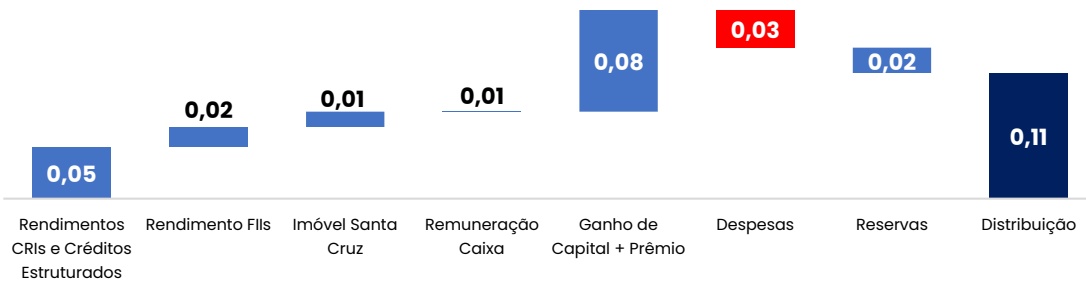
No mês o MCRE11 gerou R$ 0,13 por cota e reteve R$ 0,02 em reservas. Encerramos o mês com R$ 0,04/cota de reservas acumuladas que serão utilizadas para manter as próximas distribuições do MCRE11 dentro do seu guidance de distribuição.
Projeção de distribuição¹ mensal jan/26 a jun/26 Entre R$ 0,10 e R$ 0,11 / cota
Guidance de distribuição de rendimentos
Por ter sido feito através de um veículo indireto, o ganho de capital projetado de aprox. R$ 25 milhões gerado pela venda dos ativos de varejo apenas se materializará para o MCRE11 à medida que estas cotas de TRXF11 forem vendidas e o caixa resultante passar para o Fundo.
Mesmo assim, considerando as reservas do Fundo e as projeções mais atualizadas para Selic e IPCA, será possível manter a projeção de distribuição do MCRE11 para este primeiro semestre de 2026 entre R$ 0,10/cota - R$ 0,11/cota por mês. Nossa expectativa é da manutenção deste valor pelo menos até junho/26 (valor pago aos cotistas em julho/26).
A gestão acredita ainda ser possível manter a entrega do semestre no topo da banda, ou seja, no R$ 0,11 por cota, contudo o valor exato dependerá do comportamento realizado da inflação
Portfólio e taxa média de carrego
Por ser um FII Multiestratégia, a carteira do MCRE11 investe em diversas classes de ativos distintas. Parte relevante desta alocação, como a carteira de crédito (CRIs) por exemplo, paga juros mensais, que se refletem de forma direta nos dividendos pagos pelo Fundo todos os meses. Contudo, outra parte importante do portfólio está alocada em ativos com foco em ganho de capital futuro.
A tabela abaixo considera apenas o que chamamos de “carrego”, ou seja, o quanto percentualmente o fundo já está recebendo de lucros destas alocações mensalmente, sem considerar estes ganhos de capital potenciais.
Carrego da carteira – Dezembro/25
| Tipo de Ativo | % do Fundo | Taxa Carrego |
|---|---|---|
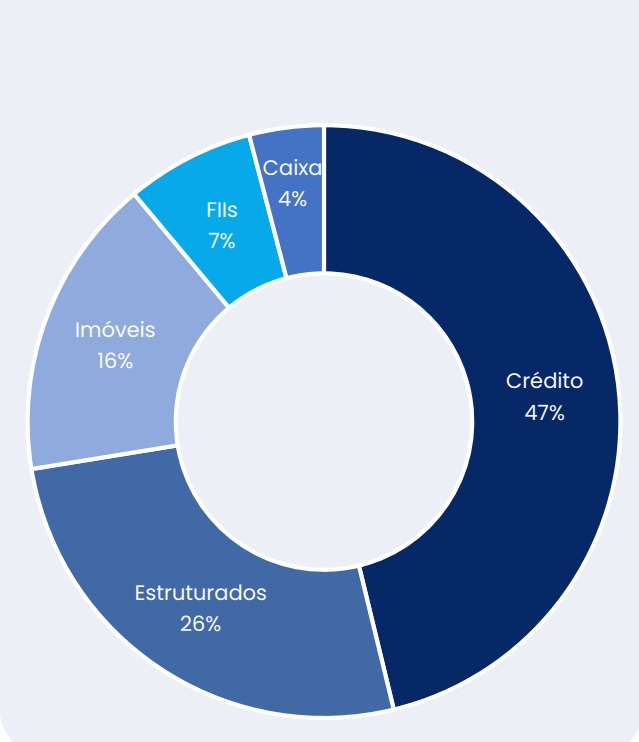
| Crédito (CRIs) | 47% | 88% IPCA + 10,6% e 12% CDI + 4,1% |
| Imóvel + Estruturados | 42% | IPCA + 8,9% a.a. (+ ganho de capital) |
| Cotas de FIIs | 7% | IPCA + 9,9% a.a. |
| Caixa | 4% | 90% CDI |
| Total | 100% | IPCA + 10,1% a.a. (+ ganho de capital) |
Metodologia: O carrego médio mostrado acima, de IPCA + 10,1% a.a. é calculado com base na taxa de aquisição para os ativos de Crédito (CRIs) e para os demais com base na cota patrimonial do atualizada.
Patamar de inflação e rendimentos
Considerando a taxa de carrego do fundo (tabela anterior), a tabela abaixo demonstra qual é a perspectiva de distribuição média de rendimentos, em R$ por cota, do Fundo a depender do nível do IPCA. Ou seja, ela não considera nenhum ganho de capital nos ativos estruturados e imóveis.
Perspectiva de distribuição de rendimentos a depender do comportamento do IPCA
| IPCA anualizado | Distribuição Média Mensal (R$ / Cota) Considerando apenas o carrego da carteira, sem ganho de capital |
|---|---|
| 8% a.a. | R$ 0,122 / cota |
| 7% a.a. | R$ 0,116/ cota |
| 6% a.a. | R$ 0,109 / cota |
| 5% a.a. | R$ 0,103 / cota |
| 4% a.a. | R$ 0,096 / cota |
| 3% a.a. | R$ 0,090 / cota |
Ganho de capital projetado
Adicionalmente a esta distribuição, seguindo as premissas da gestão para o resultado com os eventos de liquidez dos ativos estruturados e do imóvel do fundo, ao longo dos próximos 5 anos, são estimados R$ 248 milhões em resultado adicional para o MCRE11 (efeito caixa).
Ganho de Capital Projetado – Horizonte de 5 anos Ativos Estruturados + Imóvel (CD Santa Cruz)
~R$ 248 milhões (R$ 2,23 / cota) Ou média de R$ 0,04 / cota ao longo de 60 meses
Para fins de esclarecimento, este valor já está líquido dos R$ 25 milhões resultantes do ganho de capital da operação com TRXF11, ainda que o valor final em si possa vir a ser diferente dado que dependerá do preço que as cotas de TRXF11 serão efetivamente vendidas ao longo do tempo.
Estratégia de estabilização dos valores distribuídos mensalmente
Desde o início do Fundo adotamos a estratégia de estabilização dos valores distribuídos mensalmente pelo MCRE11. Acreditamos que a realização destes movimentos duradouros e consistentes são importantes para os investidores, à medida que permitem uma maior previsibilidade¹ nos rendimentos futuros do Fundo, concentrando assim, como cotistas, os investidores que buscam uma geração de renda estável e de longo prazo.
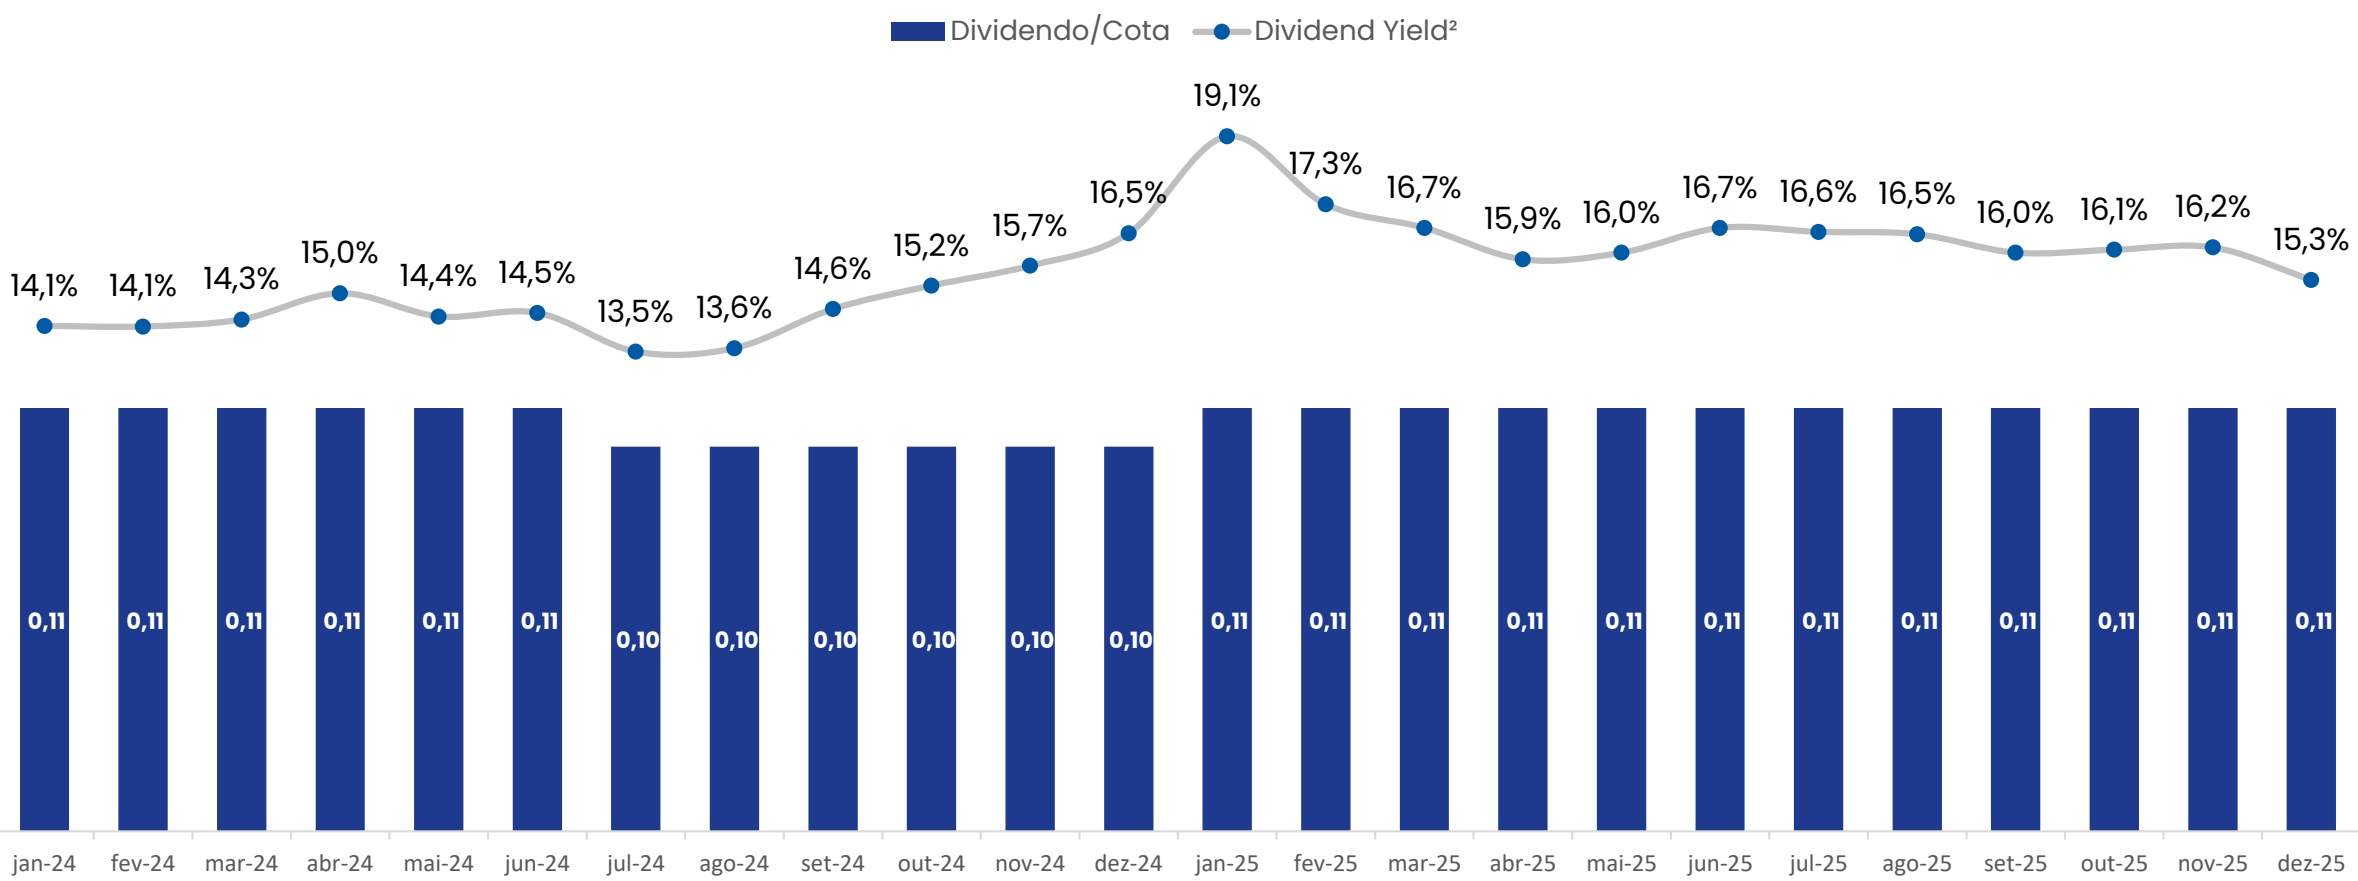
(2) Considera a cota de fechamento de cada mês.
(1) A projeção de distribuição de rendimentos não representa e nem deve ser interpretada como garantia de rentabilidade futura
Demonstrativo de resultados MCRE11: Mauá Capital Real Estate FII
Rentabilidade do fundo
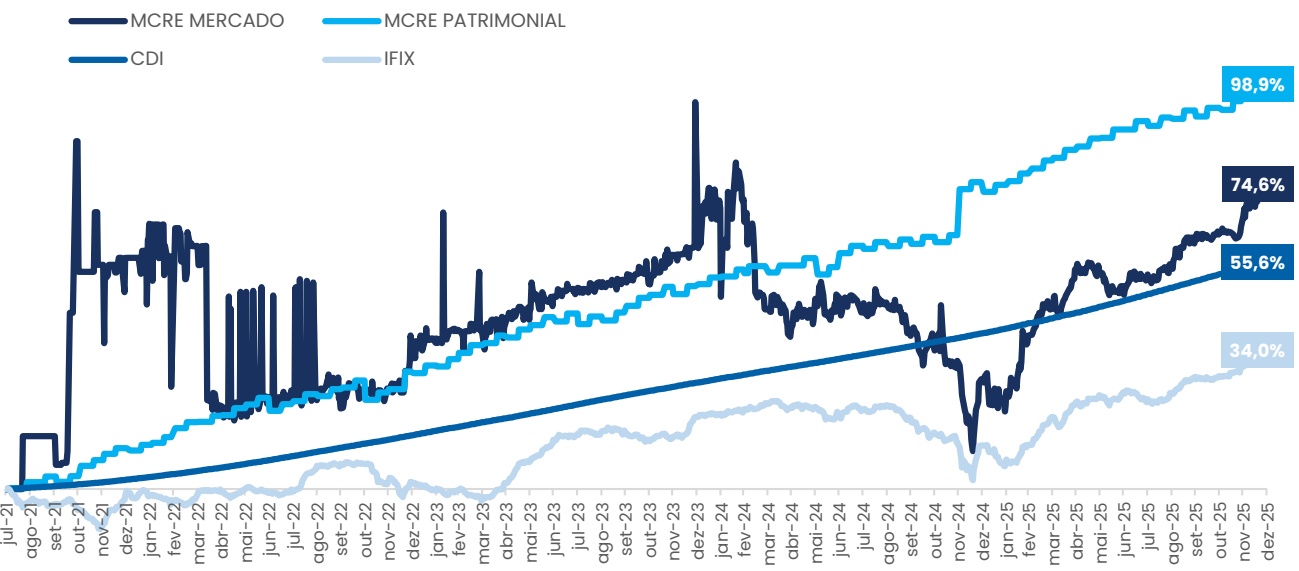
Abaixo apresentamos o gráfico de rentabilidade a mercado ajustada pelos dividendos distribuídos aos cotistas desde o início do Fundo. O MCRE11 apresenta performance patrimonial consistente desde o seu início, superando tanto o CDI líquido, quanto o IFIX.
| P e r f o r m a n c e | Início | 2025 | 12 Meses | 6 Meses | 3 Meses |
|---|---|---|---|---|---|
| MCRE -Mercado + Dividendos | 74,6% | 37,7% | 37,7% | 16,7% | 8,3% |
| MCRE -Patrimonial + Dividendos | 98,9% | 13,7% | 13,7% | 5,9% | 3,3% |
| IFIX | 34,0% | 21,1% | 21,1% | 8,4% | 5,2% |
| CDI Líquido (15% de alíquota) | 55,6% | 12,2% | 12,2% | 6,3% | 3,1% |
Liquidez
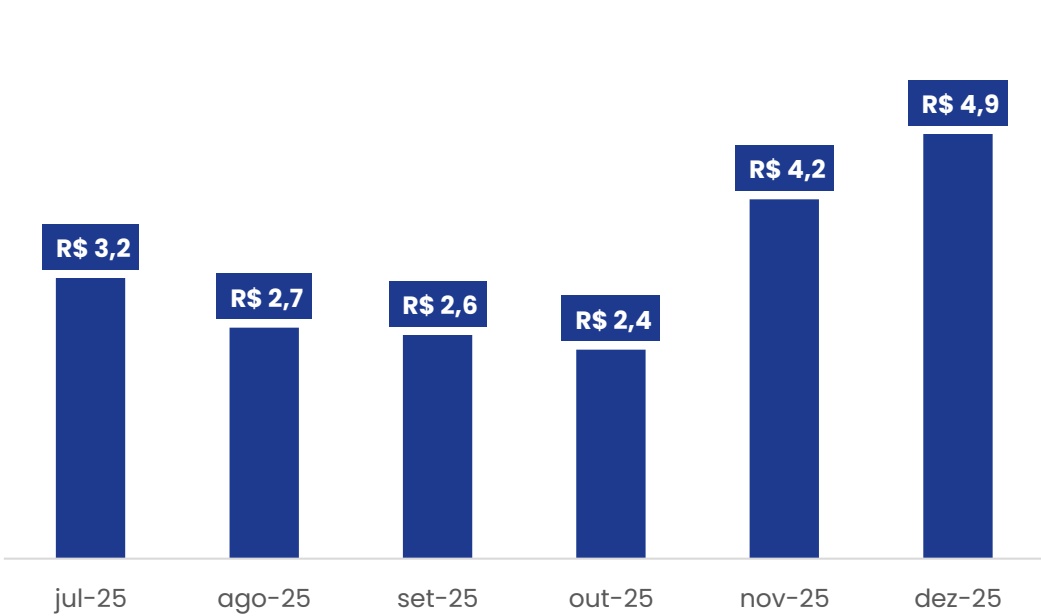
Ao longo do mês o Fundo apresentou um volume de negociação no mercado secundário de, aproximadamente, R$ 98,2 milhões, equivalente a R$ 4,9 milhões por dia.
Volume Dia (R$ M)
Resultados do mês
As receitas do Fundo somaram R$ 18,4 milhões ao longo do mês. Por fim, a distribuição foi de R$ 12,3 milhões, equivalente a R$ 0,11/cota. Houve durante o mês o efeito caixa de um valor relevante de inflação acruada em três ativos do portfólio, equivalente a aprox. R$ 9,6 milhões (R$ 0,08/cota), impactando positivamente o resultado do mês.
| D E M O N S T R A T I V O D E R E S U L T A D O S | Out25(R$) | Nov25(R$) | Dez25(R$) | Dez25 (% Receitas) | Acumulado2025(R$) | Acumulado2025(% Receitas) |
|---|---|---|---|---|---|---|
| RECEITAS | ||||||
| CRI -Juros + Prêmio | 5.878.272 | 6.070.230 | 4.584.557 | 25% | 93.749.407 | 53% |
| CRI -Correção | -399.398 | 883.770 | 505.711 | 3% | 8.503.839 | 5% |
| CRI -Ganho de Capital | - | 5.190.027 | 9.603.753 | 52% | 27.251.990 | 15% |
| Receita Imóveis | 720.610 | 690.182 | 1.502.163 | 8% | 9.931.470 | 6% |
| Rendimento FIIs | 2.789.393 | 1.850.780 | 1.906.605 | 10% | 30.054.574 | 17% |
| Receita sobre Caixa | 27.798 | 936.528 | 340.072 | 2% | 6.586.390 | 4% |
| TOTAL RECEITAS | 9.016.675 | 15.621.516 | 18.442.861 | 100% | 176.077.670 | 100% |
| Despesas | -3.437.731 | -3.459.263 | -3.681.568 | -20% | -27.171.761 | -15% |
| RENDIMENTO FINAL | 5.578.943 | 12.162.252 | 14.761.292 | 80% | 148.905.909 | 85% |
| RENDIMENTO FINAL POR COTA | 0,05 | 0,11 | 0,13 | 1,33 | ||
| RENDIMENTO DISTRIBUÍDO | 12.275.881 | 12.275.881 | 12.275.881 | 147.310.576 | ||
| DISTRIBUIÇÃO POR COTA | 0,11 | 0,11 | 0,11 | 1,32 | ||
| RENTABILIDADE POR COTA(1) | 1,1% | 1,1% | 1,1% | 13,8% | ||
| RENT. POR COTA ANUALIZADA | 13,9% | 14,0% | 13,8% | 13,8% | ||
| % DO CDI BRUTO | 86% | 104% | 89% | 97% | ||
| % DO CDI LÍQUIDO(2) | 101% | 122% | 105% | 114% |
Alocação majoritária em segmentos resilientes
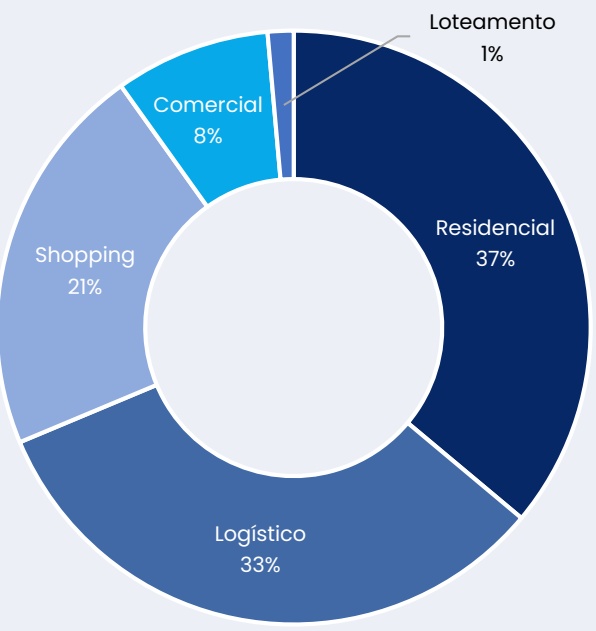
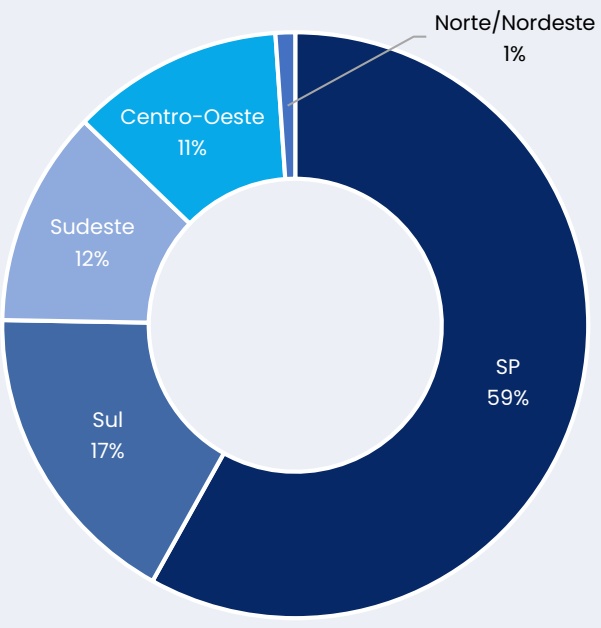
Abaixo trazemos as principais características do portfólio investido no fechamento do mês. Entendemos que é extremamente saudável para o Fundo uma participação em diversos segmentos de Real Estate e uma diversificação geográfica das garantias que compõem a carteira. Encerramos o mês com 96% dos recursos do Fundo alocados em ativos alvo, sendo 15 CRIs, 1 imóvel, 5 fundos estruturados e 17 fundos listados.
DISTRIBUIÇÃO POR CLASSE DE ATIVO
D I S T R I B U I Ç Ã O P O R I N D E X A D O R
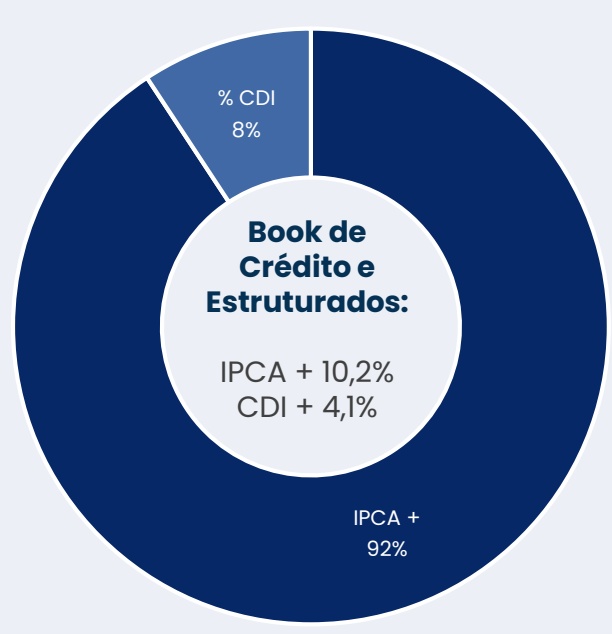
BREAKDOWN PORTFÓLIO DE CRÉDITO E ESTRUTURADOS NÃO CONSIDERA ALOCAÇÃO EM FIIS, IMÓVEIS, ALOCAÇÃO TÁTICA E CAIXA
D I S T R I B U I Ç Ã O P O R S E G M E N T O
D I S T R I B U I Ç Ã O P O R R E G I Ã O
Portfólio MCRE11: Mauá Capital Real Estate FII
Jiveauá
Gerar tabela em Excel
Tabela consolidada
| Ativo | Segmento | R$ M | Classificação | LTV¹ | Duration (Anos) | Index | Taxa Aquisição | Originação/Estruturação | Código Cetip | Securitizadora | Vcto |
| CD Santa Cruz | Logístico | 187,5 | Imóvel | - | - | - | - | - | - | - | - |
| TRXF11/Renda Urb. | Comercial | 171,0 | FII Estruturado | - | - | - | - | - | - | - | - |
| LA Shopping Shopping 138,5 CRI (Série Única) 38% 5,2 IPCA 11,3% Própria 24A2634127 / 24A2634961 Opea jan/39 | |||||||||||
| MCLO11 | Logístico | 95,4 | FII Estruturado | - | - | IPCA | 20,0%⁴ | Própria | - | - | - |
| Pulverizados² | Res / Com / Lote | 91,8 | CRI Subordinado | 95% | 2,0 | IPCA | 13,4% | Própria | - | Opea | - |
| Home Equity II | Res / Com | 65,9 | CRI (Série Única) | 50% | 5,0 | IPCA | 9,0% | Própria | 24E3558403 | Opea | out/44 |
| Vitacon | Residencial | 63,4 | CRI Sênior | 26% | 1,7 | CDI | 4,1% | Própria | 24L2728136 / 24L2728138 | Opea | abr/28 |
| IBL | Logístico | 55,1 | CRI Sênior | 70% | 5,2 | IPCA | 9,7% | Própria | 23J1450748 | Opea | out/38 |
| Business Park | Logístico | 31,4 | CRI (Série Única) | 35% | 2,7 | IPCA | 11,0% | Própria | 19L0938593 | Opea | nov/31 |
| Pulverizados II | Res / Com | 31,2 | CRI (Série Única) | 70% | 5,4 | IPCA | 11,0% | Própria | 25G2997612 | Opea | mar/40 |
| BBP | Logístico | 27,0 | CRI (Série Única) | 59% | 4,0 | IPCA | 11,0% | Própria | 23G2012305 | Opea | jul/35 |
| Mauá Prop | Residencial | 26,2 | FII Estruturado | - | - | IPCA | 15,2%⁴ | Própria | - | - | - |
| MSB Axis | Residencial | 13,4 | CRI (Série Única) | 76% | 2,8 | IPCA | 11,0% | Própria | 24D2858481 | Habitasec | abr/29 |
| Renda Residencial | Residencial | 7,6 | CRI Subordinado | 39% | 4,4 | IPCA | 15,0% | Própria | 19K1139274 | Habitasec | ago/32 |
| MMPD11 | Residencial | 3,4 | FII Estruturado | - | - | IPCA | 10,0%⁴ | Própria | - | - | - |
| Bluecap Des Log | Logístico | 1,9 | FII Estruturado | - | - | IPCA | 15,0%⁴ | Mercado | - | - | - |
| FIIs Líquidos | - | 79,6 | - | - | - | - | - | - | - | - | - |
| Caixa Total | - | 46,2 | - | - | - | - | - | - | - | ||
| Total | - | 1.136,6 | - | 55% | 3,9 | - | 10,2%³ | - | - | - | - |
Todas as taxas dos CRIs Pulverizados apresentadas acima são calculadas de acordo com premissas e projeções do Gestor no âmbito dos créditos que fazem parte desses ativos e representam melhor a expectativa de remuneração desses CRIs, frente aos impactos de inadimplência e pré-pagamento naturais das séries de CRIs dessa categoria. As taxas de emissão desses papéis, que constam nos sites dos agentes fiduciários, serão diferentes das taxas apresentadas acima, em razão de representarem as taxas da data de emissão dos respectivos CRIs.
(1) LTV = Valor da dívida/Valor das garantias. Consideramos as garantias imobiliárias e financeiras para o cálculo do LTV.
(2) Os ativos Pulverizados da carteira englobam os códigos Cetip 18F0922802, 21C0777201, 20B0985008, 21D0402922, 20H0747803 e 20H0747498.
(3) Cálculo considera somente parcela alocada em CRIs, Imóvel, Alocação Tática e Estruturados e as operações indexadas ao CDI são convertidas para IPCA+.
(4) A taxa de aquisição nos ativos Estruturados representa a expectativa de retorno visão TIR no início dos respectivos investimentos.
Detalhamento estruturados
FII TRXF11/Mauá Renda Urbana: Em dez/25, o MCRE11 vendeu um portfólio de 4 lojas de varejo (supermercados) em São Paulo para o TRXF11, gerido pela TRX Investimentos. A transação foi liquidada mediante entrega de cotas do TRXF11 a valor patrimonial. Os ativos foram originalmente adquiridos sob o modelo BTS na fase de desenvolvimento imobiliário e, após conclusão e locação, foram alienados com ganho de capital. O ganho de capital da operação, considerando esse valor patrimonial, foi de aproximadamente R$ 25 milhões (ou R$ 0,23/cota), o qual será incorporado ao valor patrimonial do MCRE11 no próximo fechamento contábil e reconhecido na DRE como resultado distribuível à medida que estas cotas forem efetivamente vendidas.
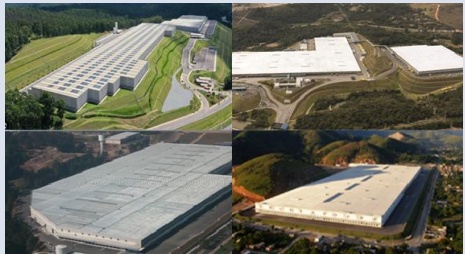
FII Mauá Capital Logística (MCLO11): FII estruturado para aquisição oportunística de quatro galpões logísticos localizados em Cajamar, Jundiaí, Ribeirão Preto e Duque de Caxias, somando uma ABL total de aproximadamente 634 mil m². Parte do retorno no investimento deverá vir na forma de “curva J”, ou seja, ao final do ciclo do investimento e desinvestimento. Contudo, ainda assim o FII paga rendimentos mensais de, aproximadamente, 12% a.a..
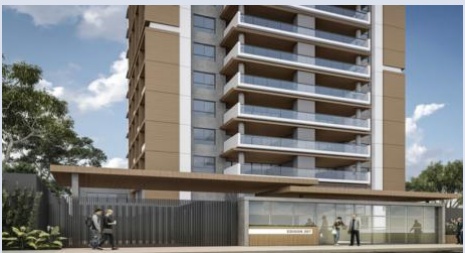
FII Mauá Capital Propriedades: FII estruturado que realizou a compra de 10 unidades residenciais de um empreendimento em desenvolvimento no bairro de Campo Belo - SP, com o objetivo de gerar ganho de capital com as vendas das unidades. O Mauá Prop. já recebeu uma renda mínima garantida de R$ 3,1 milhões referente aos primeiros 12 meses.
FII Mauá Capital MPD (MMPD11): FII de permuta residencial estruturado pela Mauá Capital, em parceria com a incorporadora MPD para desenvolvimento de projetos na cidade de São Paulo. O investimento foi realizado através da oferta inicial do Fundo em set/21.
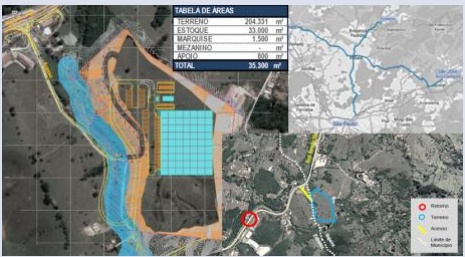
Blue Cap Desenvolvimento Logístico: FII estruturado para o desenvolvimento de um galpão logístico na região de Extrema-MG, mercado que atualmente apresenta elevada demanda logística. O investimento foi realizado através da oferta inicial do Fundo em dez/21, onde foi subscrito um volume total de R$ 3.000.000, que foi investido por meio de chamadas de capital trimestrais.
Veículo
Segmento Volume Atual% Carteira MCRE Rendimentos
Comercial R$ 170.986.493 15,1% Carrego imediato de dividendos + ganho de capital
Veículo
Segmento Volume Atual Carteira MCRE Rendimentos
Logístico
R$ 95.432.549 8,4% Carrego imediato de dividendos + ganho de capital em curva “J”
Veículo
Veículo
Segmento Volume Atual% Carteira MCRE1 Rendimentos
Residencial R$ 26.239.121 2,3% Curva “J”
Veículo
Residencial R$ 3.412.897 0,3% Curva “J”
Segmento Volume Atual% Carteira MCRE1 Rendimentos
Segmento Volume Atual% Carteira MCRE1 Rendimentos
Logístico R$ 1.924.220 0,2% Curva “J”
Ativos: FIIs líquidos MCRE11: Mauá Capital Real Estate FII
Detalhamento FIIs líquidos
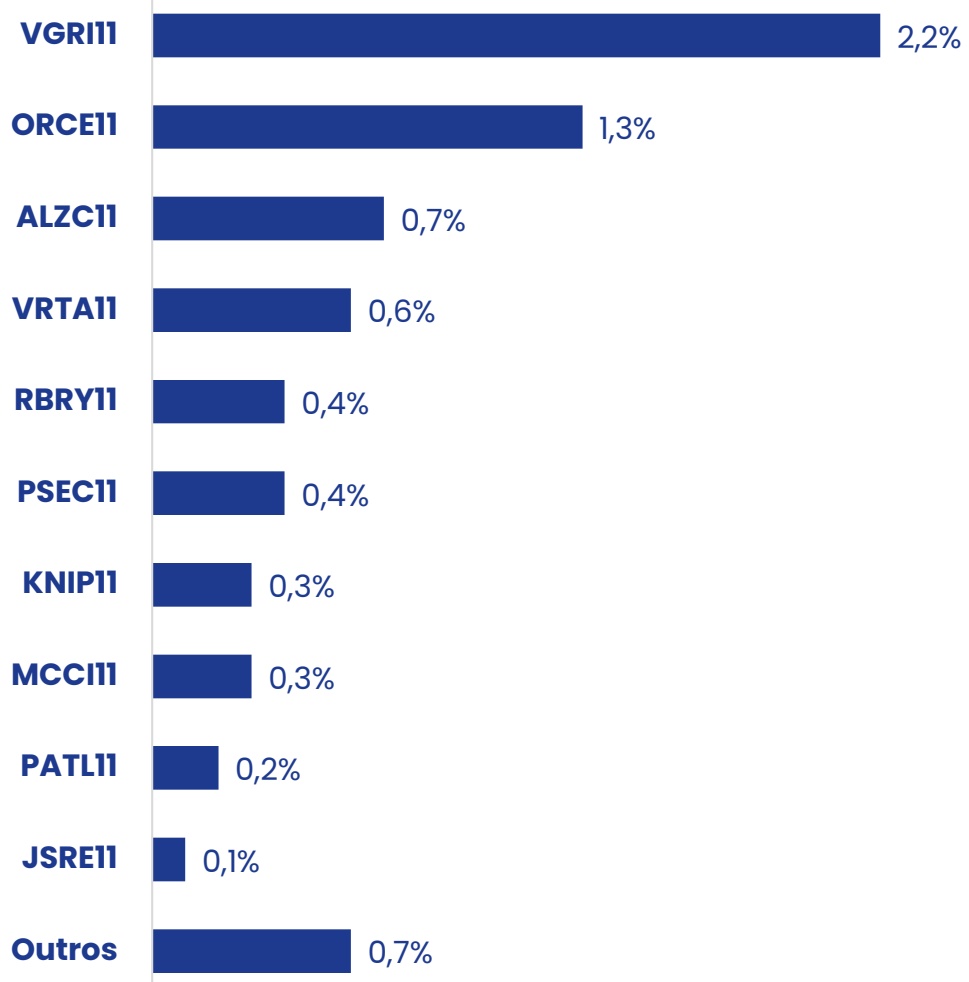
O MCRE11 fechou o mês com uma alocação de R$ 79,6 milhões (~7% dos recursos do Fundo) em FIIs líquidos.
Essas alocações são feitas em ativos que julgamos possuírem boa gestão e yields atraentes frente aos respectivos riscos. É uma estratégia que permite ao MCRE11 acessar diferentes segmentos imobiliários, com uma grande pulverização de ativos.
Na média, a posição em FIIs possui um Dividend Yield de 14,3% a.a..
Ressaltamos que grande parte dessas alocações foram feitas através das ofertas destinadas a investidores profissionais, buscando oportunidades em novos fundos com gestão promissora e que ofereçam pulverização de risco e potencial upside no médio prazo.
Detalhamento por ativo
Abaixo apresentamos a composição por Fundo Imobiliário:
(% DO ATIVO TOTAL DO MCRE11)
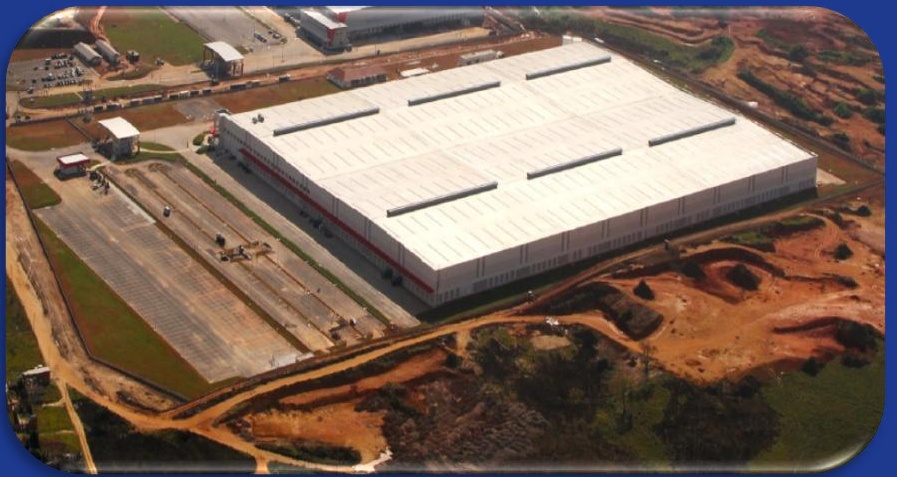
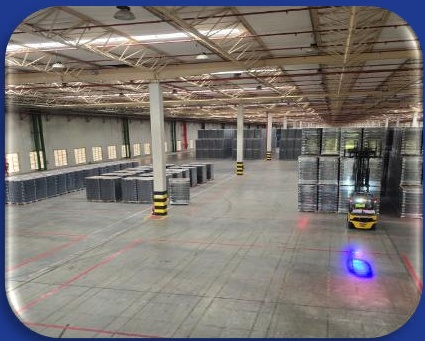
CD Santa Cruz
| área do terreno: | 365.298 m² |
|---|---|
| ABL: | 84.275 m² |
| localização: | Estrada da Lama Preta, 2.705 - Santa Cruz -RJ |
| taxa de vacância: | 0,0% |
| locatário: | Operador Logístico |
| vencimento da locação: | set/28 |
| pé-direito: | 12,90m -13,70m |
| capacidade piso: | 6 ton/m² |
| sprinklers: | Sim |
| nº docas: | 99 |
| data de entrega: | 2010 |
| classificação: | AAA |
| Tipo de contrato: | Típico |
| Setor de atuação do inquilino: | Logística |
| Índice de reajuste de contrato: | IGPM |
| Mês de reajuste de contrato: | Setembro |
Distância do galpão até o centro do Rio de Janeiro: Raio 60 km
Ativo consolidado no MCRE11 em jun/24 por aprox. R$ 89 mm. Em dez/24 foi feito novo laudo de avaliação resultando em um valor de cerca de R$ 186 mm.
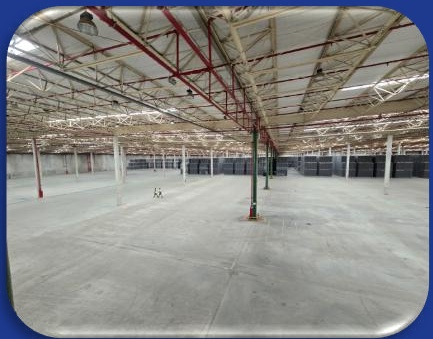
Galpão possui elevado padrão construtivo (classificação AAA)
Ativos: detalhamento
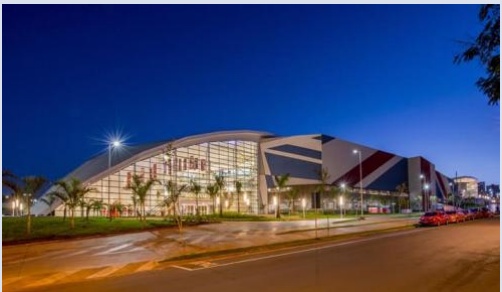
CRI LA SHOPPING: CRI com garantia em participações dos shoppings Boulevard Londrina (Londrina/PR), Boulevard Vila Velha (Vila Velha/ES) e Passeio das Águas (Goiânia/GO). A operação foi originada e estruturada pela Mauá Capital e soma um volume de R$ 140,0 milhões, sendo R$ 115,0 milhões a primeira integralização. A operação conta com garantias reais robustas: (i) Alienação Fiduciária da fração ideal dos imóveis; (ii) Cessão Fiduciária dos Recebíveis; (iii) Alienação Fiduciária de ações da Devedora; (iv) Fundo de reserva; (v) Fundo de despesas.
PULVERIZADOS: CRIs séries subordinadas com lastros em recebíveis de financiamentos imobiliários e Home Equity, sempre com alienação fiduciária dos respectivos imóveis. Além disso, os ativos também apresentam Fundo de Liquidez e Fundo de Contingência. Os indicadores (Lastro/VP do CRI Sênior, Recursos Arrecadados/PMT Sênior e LTV) estão de acordo com o esperado pelo Gestor.
CRI HOME EQUITY II: CRI série única com lastro em recebíveis de operações de Home Equity e financiamentos imobiliários, sempre com alienação fiduciária dos respectivos imóveis que estão majoritariamente localizados no estado de São Paulo. Além disso, o ativo também apresenta Fundo de Liquidez. O LTV atual da operação é de 50%.
Devedor
Fundo Imobiliário
Taxa
IPCA + 11,25%
% do PL
12,2%
Vencimento
24/01/2039
Código Cetip 24A2634127 / 24A2634961
Taxa
Diversos - 423 créditos
IPCA + 12,40%
% do PL
8,1%
Vencimento
24/11/2034
Código Cetip¹
Devedor
Taxa
Diversos - 169 créditos
% do PL
IPCA + 9,00%
5,8%
Vencimento
10/10/2044
Código Cetip
24E3558403
Ativos de crédito: detalhamento
CRI VITACON: CRI série sênior que possui como garantia alienação fiduciária de unidades residenciais nos empreendimentos Bela Cintra (pronto) e VN Lorena (em obras) na cidade de São Paulo. A operação conta com garantias robustas: (i) AF dos imóveis; (ii) Cessão Fiduciária dos Recebíveis; (iii) AF de quotas da SPE proprietária do empreendimento Lorena; (iv) Aval; (v) Fundo de obras; (vi) Fundo de juros; e (vii) Fundo de despesas.
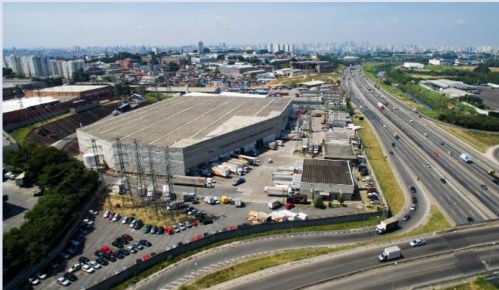
CRI IBL: CRI de série sênior com 34% de subordinação (tranches mezanino e subordinada) para o financiamento à aquisição de um galpão logístico em Guarulhos/SP. Não há carência de juros e amortização e a operação conta com as garantias: (i) Alienação fiduciária de 100% das cotas do FII proprietário do ativo; (ii) Cessão do contrato de locação (contrato atípico); (iii) Fundo de reserva de R$2,5 milhões; e (vi) Fundo de despesas. A operação apresenta um LTV de 70% e um índice de cobertura de 1,5x.
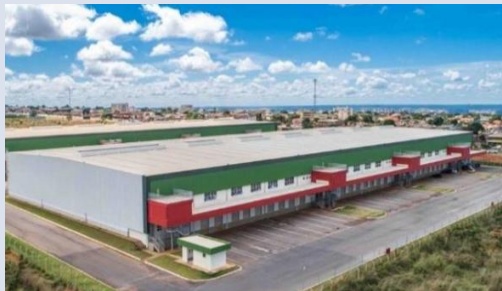
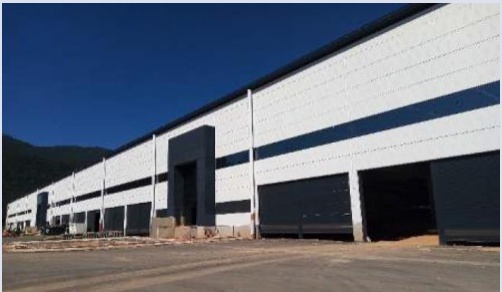
CRI BUSINESS PARK: CRI de série única que possui como garantia alienação fiduciária de galpão logístico DF Business Park classe AAA localizado no Distrito Federal e cessão dos contratos de locação (diversos locatários). Além disso, a operação possui um fundo de reserva constituído no valor equivalente a 5 parcelas mensais do CRI e fiança dos sócios proprietários. O LTV atual da operação é de 35%.
Devedor
Taxa
Incorporador
% do PL
CDI + 4,07%
Vencimento
5,6%
Código Cetip
25/04/2028
24L2728138
Devedor
Taxa
% do PL
Fundo Imobiliário
Vencimento
IPCA + 9,70%
Código Cetip
4,9%
14/10/2038
23J1450748
Devedor
Taxa
Empresa Patrimonialista
% do PL
IPCA + 10,98%
Vencimento
2,8%
27/11/2031
Código Cetip
19L0938593
Ativos de crédito: detalhamento
CRI PULVERIZADOS II: CRI série única com lastro em recebíveis de financiamentos imobiliários, sempre com alienação fiduciária dos respectivos imóveis que estão majoritariamente localizados no estado de São Paulo. Além disso, conta com um fundo de reserva equivalente a duas vezes a parcela de juros média dos próximos 12 meses da operação.
CRI BBP: Financiamento à construção de um galpão logístico em Extrema/MG com alienação fiduciária do galpão, cessão fiduciária das locações do galpão e de outros imóveis performados, o que resulta em um índice de cobertura mínimo de 1,2x. Além das garantias já mencionadas, a operação conta com as seguintes demais garantias: (i) aval dos sócios PF e PJ e (ii) Fundo de Reserva de 3 PMTs.
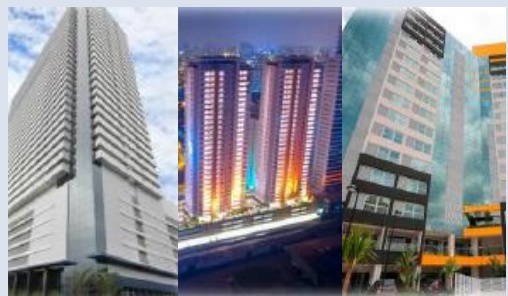
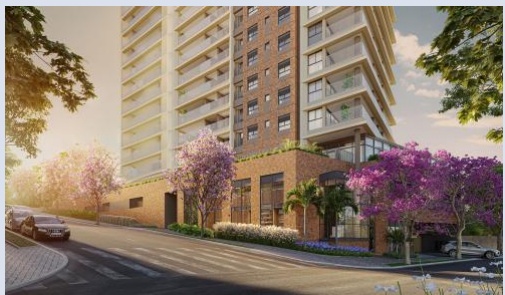
CRI MSB AXIS: CRI de série única para financiamento do empreendimento residencial Axis, no Campo Belo em São Paulo/SP. O valor total da operação foi de R$ 95,0 milhões, sendo a primeira integralização de R$ 48,4 milhões. A operação conta com garantias robustas: (i) AF do imóvel; (ii) Cessão Fiduciária dos Recebíveis; (iii) AF de quotas da SPE proprietária do empreendimento; (iv) Aval; (v) Fundo de reserva; e (vi) Fundo de despesas.
Devedor
Taxa
Diversos - 181 créditos
% do PL
IPCA + 11,00%
2,8%
Vencimento
Código Cetip
09/03/2040
Devedor
25G2997612
Taxa
% do PL
Código Cetip
Vencimento
Desenvolvedor Logístico
IPCA + 11,00%
2,4%
16/07/2035
23G2012305
Devedor
Taxa
% do PL
Incorporador
Vencimento
IPCA + 11,0%
Código Cetip
1,2%
15/04/2029
24D2858481
Ativos de crédito: detalhamento
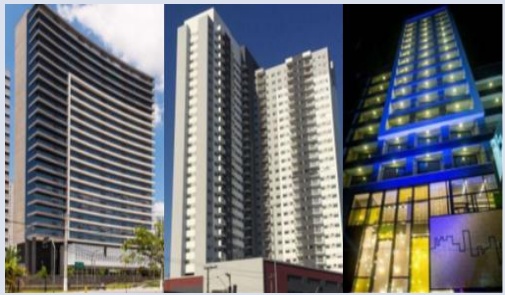
CRI RENDA RESIDENCIAL: CRI série subordinada que possui como garantia alienação fiduciária de unidades residenciais para locação na cidade de São Paulo e cessão fiduciária dos atuais e futuros contratos de locação para esses ativos. Além disso, ainda conta com alienação fiduciária das ações da companhia proprietária das unidades citadas acima e fundo de reserva para cobertura de juros equivalente a 3 meses da operação.
Devedor
% do PL
Taxa
Vencimento
0,7%
Empresa Patrimonialista
Código Cetip
IPCA + 15,00%
25/08/2032
19K1139274
JiveMauá
contato JiveMauá
www.jivemaua.com.br
@jivemaua
7 endereço
Av. Brigadeiro Faria Lima, 1485 Torre Norte - 18º andar CEP: 01452-002 São Paulo | SP - Brasil