Relatório Gerencial MXRF11 de agosto de 2026
Relatório Gerencial do Maxi Renda (MXRF11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 02/10/2026. No pregão de 04/11/2026, a cota do MXRF11 fechou a R$ 8,39, com P/VP de 0,90 (valor patrimonial de R$ 9,35 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,095 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,18% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 5,3 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- MAXI RENDA RESPONSABILIDADE LIMITADA-10,36%
- CNPJ
- 97.521.225/0001-25
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 02/10/2026 19:47
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Agosto de 2026
Destaques do Mês
R$ 0,10
Rendimento Distribuído
1,08%
Yield Mensal
13,73%
Yield Anualizado
115,88%
% do CDI no período*
| 0,90% a.a. 567.206.273 5.252.427.200 (R$ 9,2602/ cota) 1.529.305 |
|---|
| BTG Pactual Serviços Financeiros |
| XP Vista Asset Management Ltda. |
| FII TVM Gestão Ativa – TVM |
| BRMXRFCTF008 |
| MXRF11 |
| 97.521.225/0001-25 |
| 13/04/2012 |
| O Maxi Renda FII tem como objetivo auferir ganhos pela aplicação de seus recursos em ativos financeiros com lastro imobiliário, tais como CRI, Debênture, LCI, LH e cotas de FIIs, e ativos imobiliários, como imóveis comerciais e projetos imobiliários residenciais. |
* Considerando o valor de fechamento da cota no mês com gross-up de 15% de impostos.
Agosto de 2026
Comentário do Gestor
Em relação ao cenário internacional, o mercado continuou acompanhando de perto as tensões no Oriente Médio, especialmente em relação ao conflito envolvendo Estados Unidos e Irã. Apesar de uma redução dos riscos de uma escalada militar mais intensa, ainda não houve uma solução definitiva para a questão do Estreito de Hormuz, o que mantém um certo nível de cautela nos mercados globais. Nos Estados Unidos, os dados de inflação vieram mais comportados ao longo das últimas semanas, embora alguns indicadores mostram que a economia segue crescendo, mesmo que em um ritmo um pouco mais moderado.
No Brasil, os números mais recentes reforçam a percepção de que a economia começa a perder um pouco de força, algo esperado após um longo período de juros elevados. Indicadores de atividade mostraram desaceleração em alguns setores, enquanto a inflação segue apresentando melhora gradual, principalmente por conta da queda dos preços de alimentos e combustíveis, favorecida pela manutenção de subsídios governamentais, que limitaram o repasse da alta do petróleo ao consumidor. Por outro lado, os preços de serviços continuam pressionados e exigem atenção.
As expectativas de mercado, segundo o Boletim Focus publicado em 21/09/2026, a projeção para o IPCA de 2026 foi elevada para 4,92%, enquanto a expectativa para o IGP-M foi elevada para 4,73%. No acumulado em 12 meses, o IPCA registrou 4,22%, o IGP-M 2,17% e o INCC-M 5,59%. No mês, a poupança, uma das principais fontes de funding para o financiamento imobiliário no país, apresentou resgate líquido de R$ 10,57 bilhões, ante resgate líquido de R$ 7,55 bilhões no mesmo período do ano anterior.
No mercado de Fundos Imobiliários, agosto foi marcado por maior volatilidade, refletindo a combinação de juros ainda elevados, incertezas eleitorais e um ambiente externo mais desafiador. No período, os fundos de tijolo apresentaram desempenho mais heterogêneo ao longo do mês, apesar dos sólidos fundamentos dos fundos de logística e lajes corporativas, as cotações permaneceram sensíveis ao comportamento dos juros futuros e ao aumento da aversão a risco observado no mercado doméstico. Já os fundos de recebíveis continuaram se destacando pela capacidade de geração de renda, beneficiados pelo elevado nível das taxas de juros e por carteiras ainda fortemente indexadas ao CDI e à inflação.
A estratégia do Fundo busca alocar cerca de 80% do patrimônio líquido em CRIs, com foco em nomes de crédito de alta qualidade ("high grade"), carregos atrativos e potencial relevante de ganho de capital recorrente via operações no mercado secundário. Até 20% do patrimônio líquido pode ser alocado em Permutas Financeiras, que apresentam retornos expressivos — em torno de INCC + 13,00% a.a. —, além de operações estruturadas via FII com características de CRIs ou posições táticas no mercado secundário com foco em ganho de capital.
No book de CRIs, a gestão alienou parcialmente diversos CRIs com ganho de capital, adquiriu dois CRIs no mercado primário, além de novas aquisições e aumento de posições no mercado secundário, aquisições que superam R$ 530 milhões, na esteira da captação da 12ª oferta de cotas do Fundo. No book de Permutas Financeiras não houve novos investimentos. Por fim, no book de FIIs, a gestão alienou parcialmente o fundo MCLO11 com ganho de capital. Maiores detalhes nas respectivas seções a seguir no relatório. A equipe de gestão segue originando pipeline de CRIs e Permutas Financeiras, bem como vem buscando oportunidades de reciclagem de portfólio no mercado secundário, em ativos de relação risco-retorno bastante interessante.
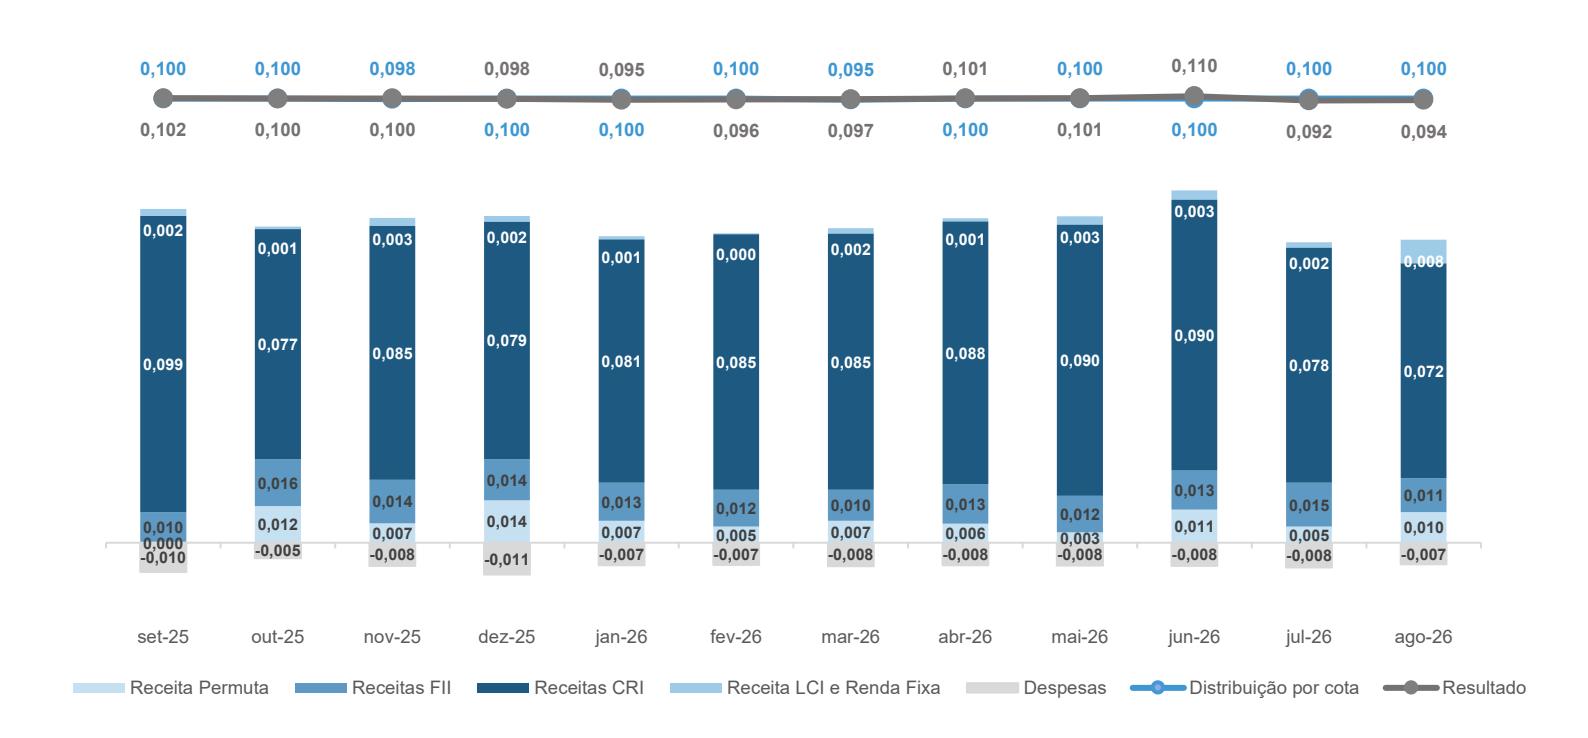
Os rendimentos auferidos segundo o regime de caixa foram de R$ 0,094 por cota, totalizando R$ 53,19 milhões , com a inflação baixa de curto prazo, por diversos meses seguidos, impactando o resultado do Fundo. Como destaque, no book de CRIs o resultado caixa foi de R$ 40,57 milhões , enquanto que, no book de FIIs, o resultado foi de R$ 6,41 milhões. No book de permutas o resultado foi de R$ 5,8 milhões . O Fundo possui uma reserva acumulada de correção monetária da ordem de R$ 19,23 milhões (R$ 0,0339/cota) .
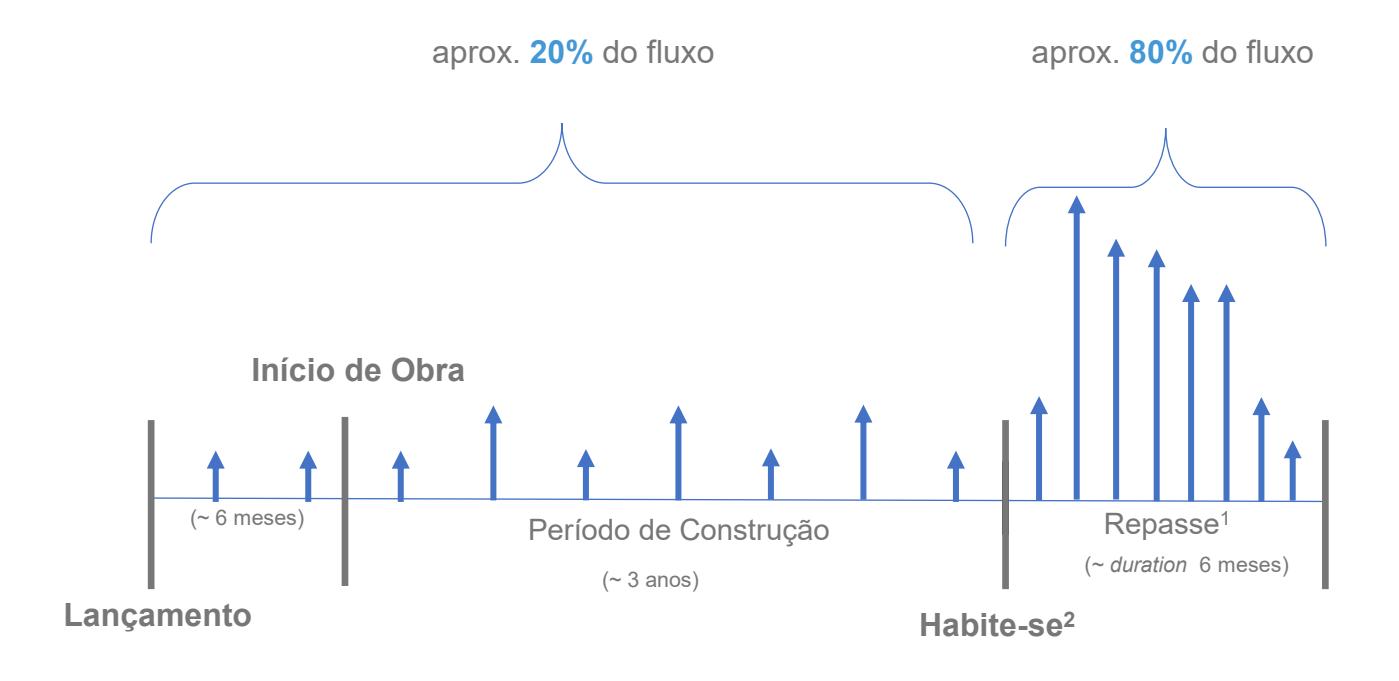
No regime de caixa, os rendimentos são distribuídos quando efetivamente transitados no caixa do Fundo, então pode haver um descasamento temporal entre os índices/taxas que remuneram os papéis e o efetivo pagamento, o qual compõe a base de distribuição do Fundo. Ademais, as permutas seguem um fluxo financeiro em que recebem grande parte do fluxo financeiro mais ao final da operação, conforme ilustrado na página 24 do presente relatório.
O Fundo finalizou sua 12ª oferta de cotas no mês de julho, com uma captação de R$ 1,0 bilhão. A equipe de gestão visa que o Fundo aumente sua diversificação, liquidez das cotas no mercado secundário e diluição de custos fixos. Ainda, entende que com captações mais fracas na classe de FIIs de papel e níveis de juros futuros em patamares muito elevados, aversão a risco no mercado de crédito, há oportunidades muito interessantes em termos de risco-retorno no momento para novos investimentos, se constituindo uma janela única de alocação.
Clique aqui para acessar a planilha de fundamentos do Maxi Renda.
Agosto de 2026
Últimos Eventos
| Julho/26 | Junho/26 | Maio/26 | Abril/26 |
|---|---|---|---|
| Relatório Mensal | Relatório Mensal | Relatório Mensal | Relatório Trimestral |
| Acesse aqui. | Acesse aqui. | Acesse aqui. | Acesse aqui. |
Resultado Financeiro e Distribuição de Rendimentos
A distribuição de R$ 0,100 por cota foi realizada em 15/09/2026 para os detentores de cotas do Fundo em 31/08/2026.
O valor distribuído representou, considerando o preço de fechamento da cota no mês (R$ 9,28), resultado equivalente a 98,50% do CDI no período, já livre de impostos, ou ainda, 115,88% do CDI com um gross-up de 15% de impostos.
| Fluxo Financeiro (Caixa) | ago/26 | 2S/2026 | 2026 | 12 meses |
|---|---|---|---|---|
| Receitas1 | 57.273.209 | 103.344.448 | 399.936.773 | 594.533.538 |
| Receita Permuta | 5.800.000 | 8.297.036 | 27.153.841 | 42.003.841 |
| Receitas FII | 6.417.160 | 13.127.889 | 47.018.140 | 71.233.639 |
| Receitas CRI | 40.576.475 | 76.598.016 | 315.732.704 | 467.808.139 |
| Receita LCI e Renda Fixa | 4.479.574 | 5.321.508 | 10.032.088 | 13.487.919 |
| Despesas2 | (4.075.360) | (7.850.836) | (28.788.552) | (43.684.084) |
| Despesas Operacionais | (4.075.360) | (7.850.836) | (28.788.552) | (43.684.084) |
| Despesas Financeiras | 0 | 0 | 0 | 0 |
| Resultado | 53.197.849 | 95.493.612 | 371.148.222 | 550.849.454 |
| Rendimento distribuído | 56.720.627 | 103.199.522 | 377.059.893 | 555.724.876 |
| Distribuição média por cota | 0,1000 | 0,1005 | 0,0995 | 0,0995 |
(1) Permuta: considera dividendos distribuídos, ganhos e perdas de capital; FII: considera rendimentos distribuídos, ganhos e perdas de capital; CRI: considera os pagamentos periódicos de juros remuneratórios e atualização monetária realizados pelos devedores, ganhos e perdas de capital; LCI e Renda Fixa: considera remuneração de LCI e demais títulos de Renda Fixa detidos pelo Fundo para gerenciamento de caixa.
(2) Operacionais: relacionadas propriamente ao Fundo, incluindo taxa de administração, assessoria técnica, imobiliária e contábil, honorários advocatícios, taxas da CVM, SELIC, CETIP e B3, Imposto de Renda sobre ganho de capital, entre outros.
Composição do Resultado Caixa por mês
Resultado Financeiro acumulado dos últimos seis meses
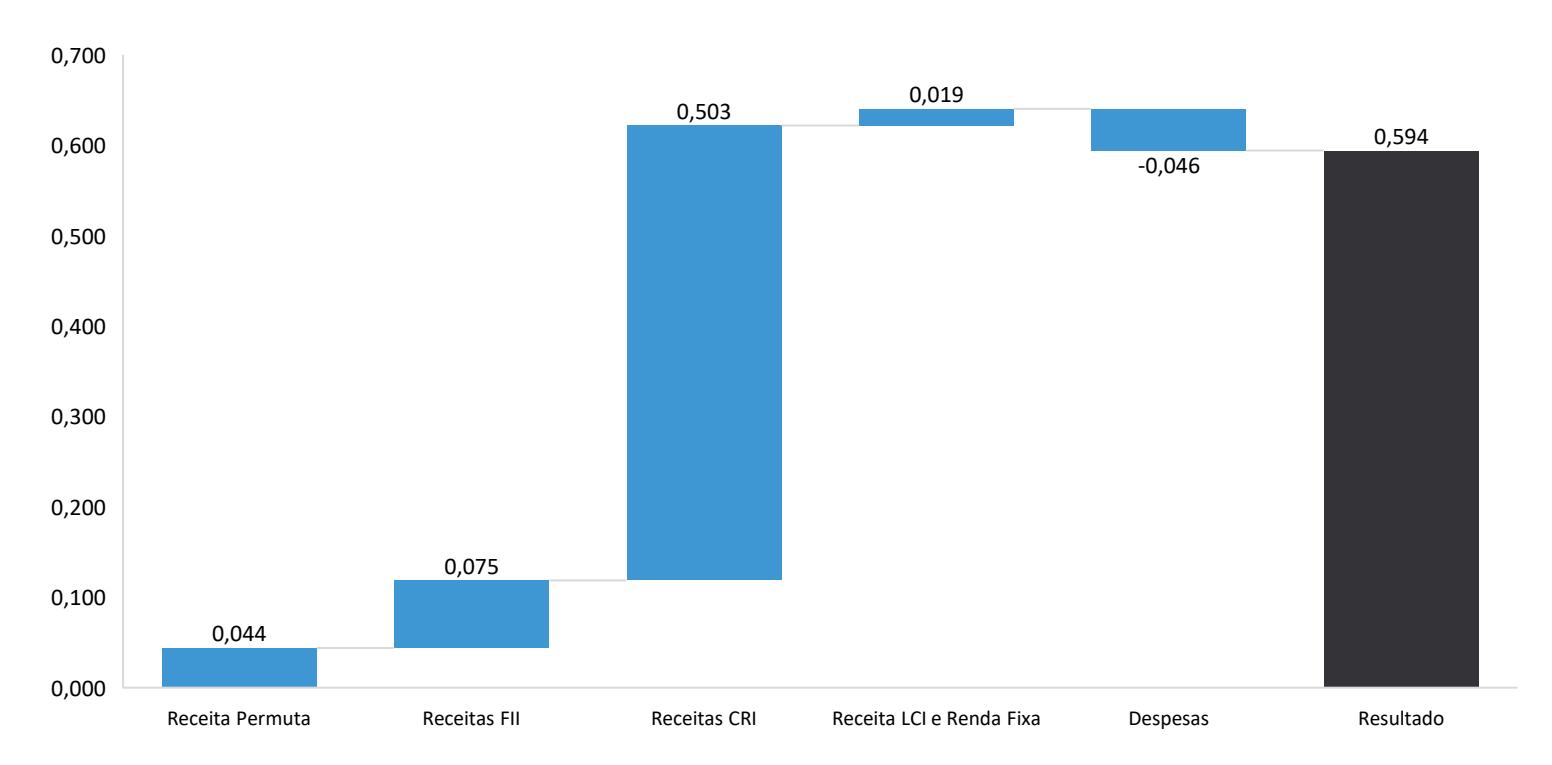
O gráfico acima demonstra a quebra do resultado acumulado nos últimos seis meses por estratégia de alocação. É importante destacar que as permutas financeiras possuem fluxo de caixa específico, em que as receitas ocorrem com mais intensidade nas datas próximas ao Habite-se dos projetos, diferentemente do book de CRIs e de FIIs.
asset management
/>
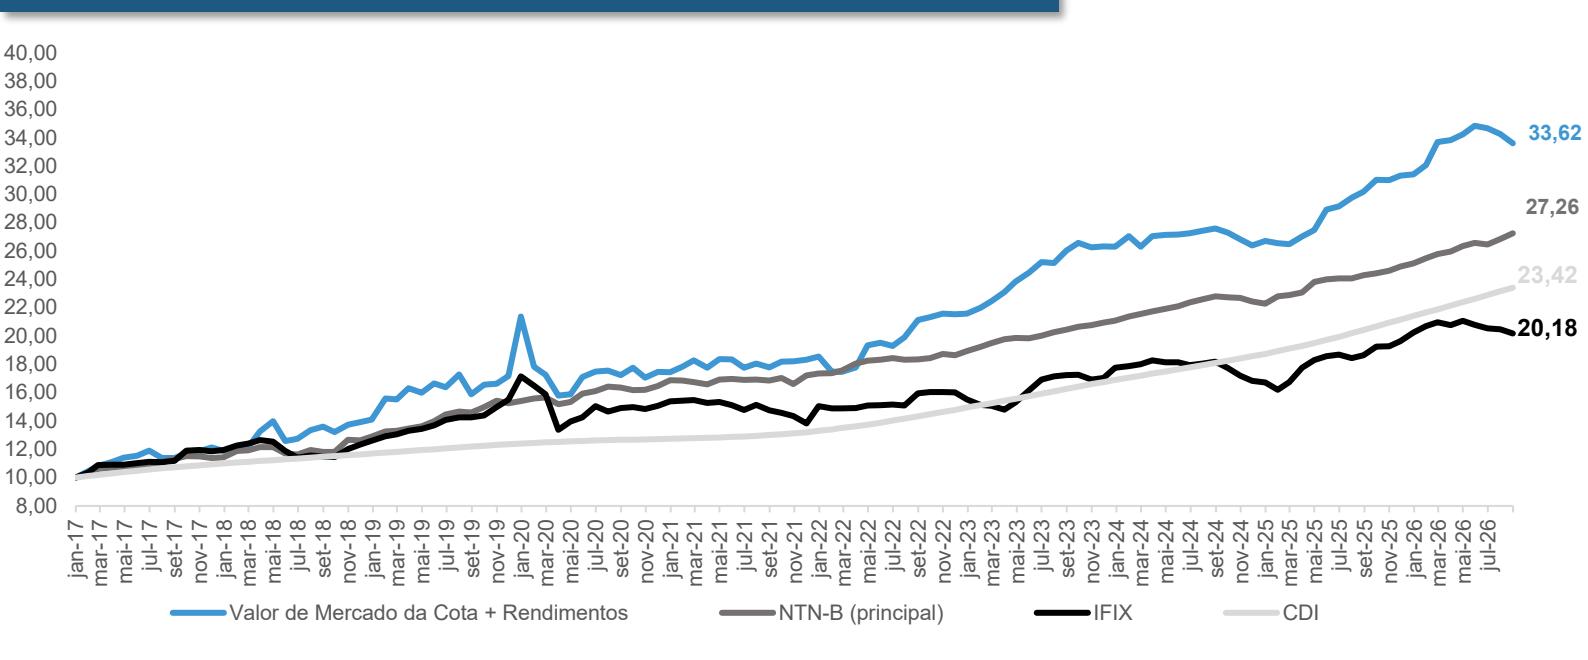
O gráfico acima compara a série histórica acumulada da Nota do Tesouro Nacional Série B (NTN-B) e do Índice de Fundos de Investimento Imobiliários (IFIX) em relação ao valor de fechamento da cota e os rendimentos distribuídos.
Taxa Interna de Retorno (TIR)
A taxa interna de retorno (TIR) bruta é calculada com base no fluxo de caixa que considera os rendimentos mensais recebidos e a variação do valor da cota no período para efeito de desinvestimento, sendo que os rendimentos são reinvestidos no próprio fluxo e não é considerada a incidência de tributação sobre o ganho de capital.
O retorno total bruto representa o somatório dos rendimentos com o ganho de capital bruto, sem considerar o reinvestimento da renda no fluxo e a tributação pertinente. Este retorno é comparado com o Benchmark do Fundo, o qual é calculado com base no retorno auferido pela aquisição hipotética de uma Nota do Tesouro Nacional Série B (NTN-B) com vencimento em 2029. É realizada também a comparação com o Índice de Fundos Imobiliários calculado pela B3 (IFIX), que indica o desempenho médio das cotações dos Fundos imobiliários negociados na Bolsa.
| Maxi Renda FII | ago/26 | 2026 | 12 meses |
|---|---|---|---|
| Valor Patrimonial da Cota | 9,26 | 9,37 | 9,38 |
| Valor Mercado da Cota | 9,28 | 9,58 | 9,77 |
| Ganho de capital bruto | -3,13% | -2,73% | -5,02% |
| TIR Bruta (% a.m.) 7 | -2,09% | 0,54% | 0,57% |
| Retorno Total Bruto | -2,09% | 3,69% | 6,17% |
| NTN-B (principal) 8 | 1,47% | 8,41% | 11,57% |
| IFIX | -1,46% | -0,33% | 4,83% |
| Diferença vs NTN-B (princ.) | -3,56% | -4,72% | -5,40% |
| Diferença vs IFIX | -0,63% | 4,02% | 1,34% |
* Média do período.
Agosto de 2026
Mercado Secundário
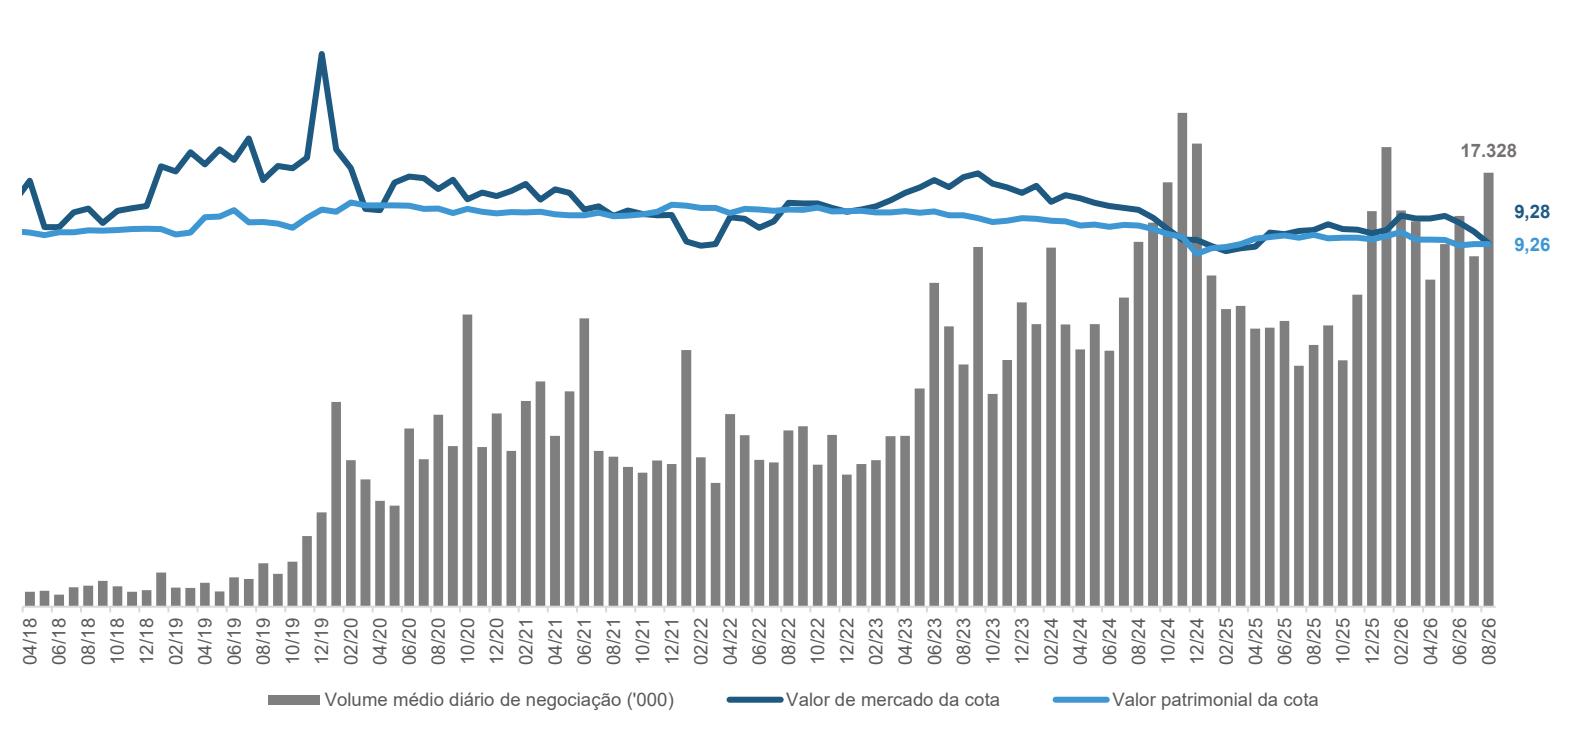
Abaixo, observa-se a representação gráfica da comparação entre a evolução histórica do valor de mercado e patrimonial da cota e o volume médio diário de negociação das cotas.
| Maxi Renda FII | ago/26 | 2S/2026 | 2026 | 12 meses |
|---|---|---|---|---|
| Presença em pregões | 100% | 100% | 100% | 100% |
| Volume negociado | 363.882.440 | 685.602.159 | 2.590.279.621 | 3.631.569.030 |
| Número de Negócios | 1.136.092 | 2.063.537 | 6.750.251 | 9.352.724 |
| Giro (% do total de cotas) | 6,89% | 12,74% | 47,31% | 66,42% |
| Valor de Mercado | 5.263.674.213 | |||
| Quantidade de cotas | 567.206.273 |
Composição do Portfolio
| 72,6% | 12,0% | 7,2% | 8,1% |
|---|---|---|---|
CRI FIIs Permutas Financeiras Caixa
| Indexador | Taxa Média de Aquisição (a.a.) Taxa Média de MtM (a.a.) | % do Book | |
|---|---|---|---|
| CDI+ | 2,32% | 2,40% | 9,05% |
| IPCA+ / INCC + | 8,63% | 9,75% | 77,85% |
| FII | - | - | 13,10% |
| Total | 100% | ||
| Spread de Crédito | |||
| (Book de CRIs + Permutas) | 262 bps* | ||
| LTV médio | 57% |
* Considerando o MtM dos CRIs
Taxas Médias & Tabela de Sensibilidade
Segue abaixo uma tabela de sensibilidade com estimativa da taxa implícita de aquisição dos CRIs e Permutas a depender dos preços no mercado secundário¹.
| Ágio/Deságio cota patrimonial | Cota mercado | Yield IPCA+ | Yield CDI+ |
|---|---|---|---|
| 0,4% | 9,30 | 9,63% | 2,25% |
| -0,1% | 9,25 | 9,78% | 2,43% |
| -0,6% | 9,20 | 9,92% | 2,61% |
| -1,2% | 9,15 | 10,06% | 2,80% |
| -1,7% | 9,10 | 10,20% | 2,98% |
| -2,3% | 9,05 | 10,34% | 3,16% |
¹Neste cálculo de sensibilidade, considera-se que ágios e deságios em relação à cota patrimonial estão uniformemente distribuí dos por todo o portfólio do Fundo. Frisa-se que tais valores são estimativas baseadas nas taxas de marcação a mercado no fechamento do mês, não devendo de forma alguma serem entendidos como promessa ou garantia de rentabilidade futura.
Certificados de Recebíveis Imobiliários (CRIs)
No mês de agosto o Fundo realizou diversas alienações parciais, dentre elas os CRIs Uberlândia Refrescos, Por do Sol, B32, FS Infra, ArcellorMittal e FGR gerando um ganho de capital total de R$ 0,65 milhão. Houve aumento das posições de diversos CRIs, com destaque para o CRI Uberlândia Refrescos em R$ 141 milhões, R$ 100 milhões do CRI Mateus TRX CDI, R$ 10 milhões do CRI JK Square e R$ 18 milhões do CRI Q2 Direcional. De novos papéis destaque para os papéis CRI Cyrela | no valor de R$ 18 milhões a uma taxa de CDI + 4,75% a.a., posição aumentada de forma relevante em setembro, CRI MPD | Figueira Leopoldo e CRI Leroy Obramax.
A equipe de gestão mantém proximidade ativa com as empresas emissoras dos ativos em carteira, acompanhando suas áreas financeiras e monitorando possíveis impactos do ambiente de juros elevados sobre seus balanços e estruturas de dívida. Entre as páginas 14 e 22, apresenta-se uma tabela detalhada dos CRIs, com as estruturas de garantia e comentários da equipe de gestão.
No mês de agosto houve aquisição de novos CRIs no mercado:
CRI Cyrela | Guerini (26D6450955) – R$ 18 milhões (Aumento de mais R$ 41 milhões em Setembro) | CDI + 4,75% a.a.: A Operação de financiamento de compra de terreno para um empreendimento lançado pela Cyrela, com forte sucesso de vendas, uma das maiores incorporadoras do Brasil. O CRI conta com Cessão fiduciária nas receitas e AF de imóvel.
CRI Leroy Obramax (24L6097789) – R$ 130 milhões | IPCA + 8,025% a.a .: A operação é resultado da securitização de contrato de locação atípico firmados com o grupo Leroy Merlin (Obramax). Operação com ampla gama de garantias, tal como alienação fiduciária, fundo de reserva e fundo de despesas.
CRI MPD Figueira Leopoldo (26H4518505) – R$ 43,9 milhões | CDI + 2,00% a.a .: A MPD atua como construtora, nos segmentos comercial, residencial, saúde, entre outros e incorporadora, em empreendimentos de médio e alto padrão, em São Paulo e Alphaville. O empreendimento de altíssimo padrão conta com um VGV vendido de mais de 60% e com estoque avaliado em mais de R$ 90 milhões, em uma das ruas mais nobres da cidade de São Paulo.
CRI Mateus (25L4153713) – R$ 100 milhões | CDI + 1,25% a.a .: O CRI é resultado de securitização de contrato de locação de imóvel BTS para o Grupo Mateus - Quarto maior varejista alimentar do País, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A operação conta com robusto pacote de garantias.
Agosto de 2026
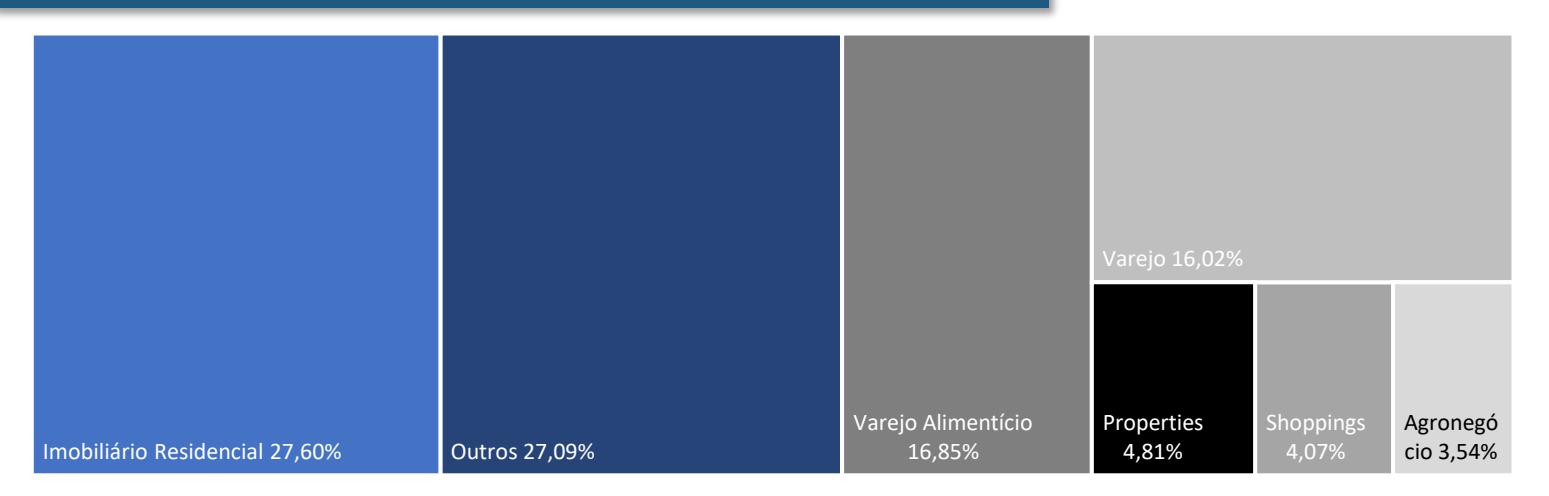
Portfólio de Certificados de Recebíveis Imobiliários (CRIs)
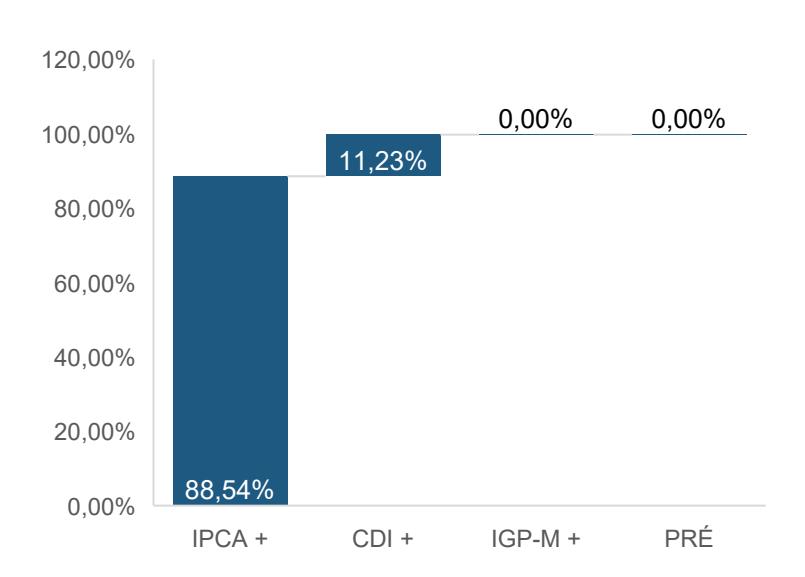
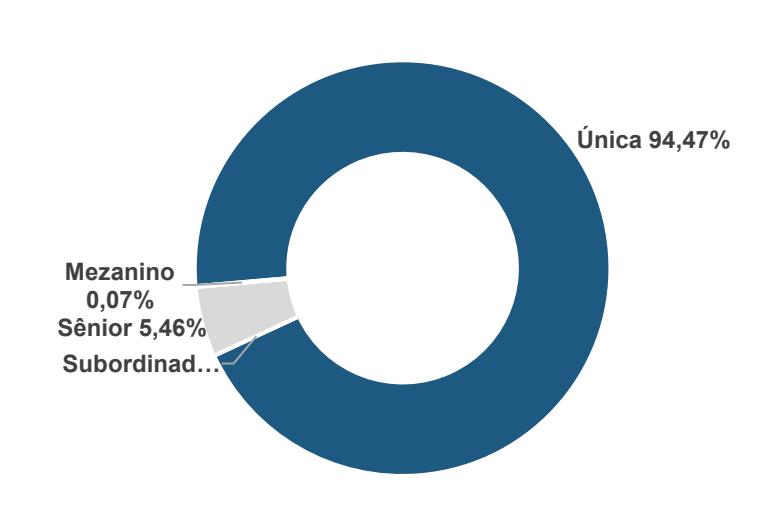
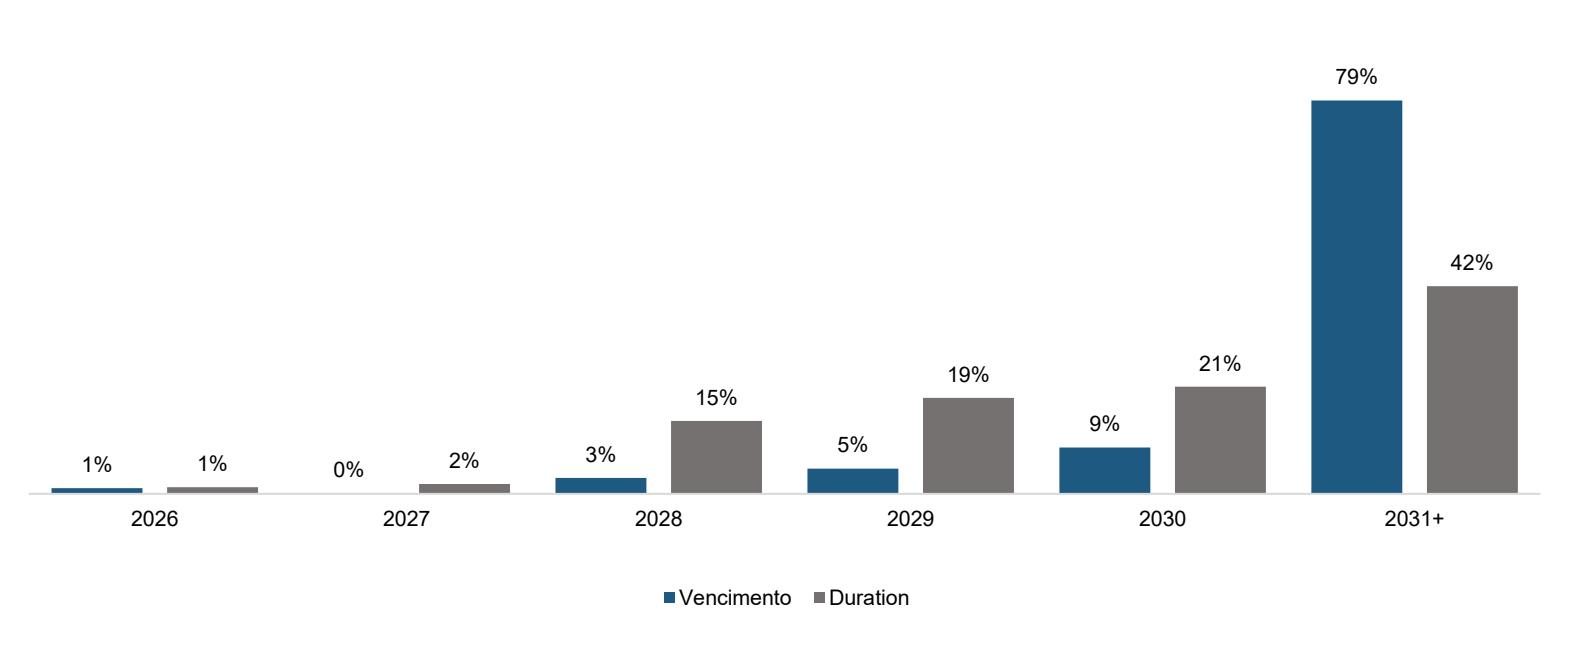
Vencimento e Duration dos CRIs
Certificados de Recebíveis Imobiliários (CRIs)
| 24L1853110 Bari Sec. 24I1345178 Opea Sec. 24L2170982 Bari Sec. 24C1526928 Opea Sec. 24L6097789 Bari Sec. 23D1515316 Opea Sec. 24J2248382 Bari Sec. 24G1557250 Riza Sec 25L4153713 Bari Sec. 24A2246360 Bari Sec. 21F0211653 Habitasec Sec. 25H1983516 Casa da Pedra Sec. 20G0800227 Opea Sec. 24E2453531 Canal Sec. 21I0605705 Vert Cia Sec. 24I2268708 Canal Sec. 20B0817201 Opea Sec. 24E3191022 Opea Sec. 25F8639014 Opea Sec. 24C1690314 Riza Sec 23H1074707 Riza Sec 25A3991496 Opea Sec. 24C1924689 Bari Sec. 23F2427206 Opea Sec. 26E4773356 Opea Sec. 21H0975635 Opea Sec. 21F0568504 Riza Sec 25L4477754 Opea Sec. 23H1539646 Bari Sec. 24B1276266 Bari Sec. 24F2269311 Riza Sec 24F2269312 Riza Sec 26H4518505 Bari Sec. 22F1357736 Opea Sec. 24I2431440 Ecoagro 24B1276213 Bari Sec. 24B1276268 Bari Sec. 20L0653519 Opea Sec. 23D1175169 Bari Sec. 26D4571142 Habitasec Sec. 25L3373552 Opea Sec. 24D0480929 Bari Sec. 24C1990828 Opea Sec. 19L0838765 Riza Sec 21G0154352 Riza Sec 19F0922610 Habitasec Sec. 23G2239867 Opea Sec. 25B2793257 Bari Sec. 22L1173045 Ecoagro 22L1314899 Opea Sec. 26G0544631 Opea Sec. 24K1682331 Opea Sec. | Uberlândia Refrescos Birmann 32 Helbor | TF - República do Líbano | 47/1 | 256.651 | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 257,55 | 2,7 | 4,90% | abr/35 | IPCA + | 7,75% | Mensal | ||||
| 359/1 | 207.795 | 159,62 | 3,4 | 3,04% | set/30 | IPCA + | 8,98% | Mensal | ||
| 43/1 | 143.378 | 140,92 | 3,5 | 2,68% | dez/31 | IPCA + | 10,80% | Mensal | ||
| Shopping Itaquera | 286/1 | 137.596 | 139,19 | 5,4 | 2,65% | mar/39 | IPCA + | 9,11% | Mensal | |
| Leroy Obramax | 70/1 | 126.105 | 119,71 | 6,6 | 2,28% | nov/45 | IPCA + | 7,75% | Mensal | |
| CSN | 136/1 | 106.482 | 110,85 | 6,4 | 2,11% | abr/42 | IPCA + | 7,84% | Mensal | |
| Mateus TRX | 36/1 | 110.472 | 109,60 | 5,7 | 2,09% | out/39 | IPCA + | 6,90% | Mensal | |
| Arcelor Mittal | 184/1 | 122.528 | 109,38 | 3,5 | 2,08% | jun/34 | IPCA + | 8,78% | Mensal | |
| Mateus TRX VI | 68/1 | 94.385 | 99,74 | 6,0 | 1,90% | nov/45 | CDI + | 1,25% | Mensal | |
| Assaí | Guarujá | 21/2 | 96.000 | 91,86 | 6,3 | 1,75% | jan/42 | IPCA + | 7,75% | Mensal | |
| Rio Ave | 1/213 | 96.003 | 88,98 | 4,5 | 1,69% | jun/36 | IPCA + | 6,00% | Mensal | |
| Nova Milano KSM | 24/2 | 81.000 | 83,86 | 4,0 | 1,60% | jul/31 | IPCA + | 10,00% | Mensal | |
| General Shopping FII – GSFI11 | 1/236 | 102.855.961 | 81,85 | 3,2 | 1,56% | jul/32 | IPCA + | 5,00% | Mensal | |
| FGR | 100/1 | 81.351 | 81,18 | 6,0 | 1,55% | jun/41 | IPCA + | 9,00% | Mensal | |
| Bem Brasil | 58/1 | 93.128 | 76,94 | 1,4 | 1,46% | set/29 | IPCA + | 5,41% | Mensal | |
| FGR II | 115/1 | 78.212 | 69,61 | 6,0 | 1,33% | set/41 | IPCA + | 9,50% | Mensal | |
| Prevent Senior | 4/136 | 73.729 | 69,12 | 4,6 | 1,32% | mar/35 | IPCA + | 5,90% | Mensal | |
| Oba II | 324/1 | 74.000 | 66,25 | 3,9 | 1,26% | jul/35 | IPCA + | 7,65% | Mensal | |
| JK Square | 459/1 | 62.899 | 62,36 | 3,2 | 1,19% | jul/30 | IPCA + | 9,04% | Mensal | |
| Porto 2 Life Sênior | 148/1 | 71.158 | 60,70 | 2,1 | 1,16% | mar/31 | IPCA + | 9,75% | Mensal | |
| Brasil Terrenos | Buriti | 107/1 | 89.722 | 60,40 | 1,8 | 1,15% | ago/30 | IPCA + | 9,00% | Mensal | |
| Mercado Livre | 362/1 | 59.970 | 59,97 | 3,1 | 1,14% | ago/36 | IPCA + | 7,75% | Mensal | |
| GPA GARE III | 32/1 | 69.170 | 57,93 | 5,4 | 1,10% | jun/41 | IPCA + | 7,50% | Mensal | |
| GPA GARE I | 168/2 | 54.237 | 56,38 | 8,6 | 1,07% | jun/43 | IPCA + | 7,25% | Mensal | |
| Cury | 598/1 | 54.820 | 53,75 | 2,2 | 1,02% | mai/31 | IPCA + | 8,64% | Mensal | |
| FEMSA Coca-Cola | 4/159 | 56.000 | 52,34 | 4,1 | 1,00% | nov/33 | IPCA + | 5,50% | Mensal | |
| Pesa/AIZ | 4/301 | 74.500 | 52,34 | 2,4 | 1,00% | set/31 | IPCA + | 7,00% | Mensal | |
| BGR Cidade Jardim FII | 286/1 | 48.205 | 51,04 | 4,8 | 0,97% | dez/32 | IPCA + | 9,20% | Mensal | |
| Assaí | Bangu | 21/1 | 55.063 | 50,00 | 6,2 | 0,95% | ago/41 | IPCA + | 7,75% | Mensal | |
| TRX Obramax Piracicaba | 27/ | 49.042 | 46,14 | 5,4 | 0,88% | fev/39 | IPCA + | 7,11% | Mensal | |
| Mitre Michigan 1 | 174/2 | 45.000 | 44,59 | 1,8 | 0,85% | set/28 | IPCA + | 10,00% | Mensal | |
| Mitre Michigan 2 | 174/1 | 45.000 | 44,56 | 1,8 | 0,85% | set/28 | IPCA + | 9,00% | Mensal | |
| MPD Leopoldo | 96/1 | 44.500 | 43,93 | 2,6 | 0,84% | ago/31 | CDI + | 1,50% | Mensal | |
| Assaí/GIC II | 24/2 | 52.616 | 43,10 | 3,6 | 0,82% | abr/34 | IPCA + | 6,75% | Mensal | |
| FS Infra | 2/1 | 46.995 | 41,54 | 2,0 | 0,79% | set/32 | IPCA + | 8,95% | Mensal | |
| TRX Obramax Suzano | 27/1 | 41.522 | 40,89 | 5,4 | 0,78% | fev/39 | IPCA + | 7,11% | Mensal | |
| TRX Leroy Merlin Salvador | 27/ | 41.639 | 39,84 | 5,4 | 0,76% | fev/39 | IPCA + | 7,11% | Mensal | |
| Dasa Diagnósticos | 4/169 | 46.650 | 39,71 | 5,7 | 0,76% | dez/35 | IPCA + | 5,23% | Mensal | |
| Mateus III | 18/1 | 38.599 | 39,25 | 6,9 | 0,75% | mai/43 | IPCA + | 7,75% | Mensal | |
| ECON | 124/1 | 39.764 | 39,21 | 2,0 | 0,75% | abr/29 | CDI + | 1,00% | Mensal | |
| Q2 Direcional | 567/1 | 35.014 | 36,55 | 3,6 | 0,70% | fev/31 | IPCA + | 10,10% | Mensal | |
| Mateus Antares | 33/1 | 39.491 | 36,09 | 7,0 | 0,69% | mai/43 | IPCA + | 7,25% | Mensal | |
| MRV Emcash | 229/1 | 57.475 | 35,79 | 1,4 | 0,68% | ago/29 | IPCA + | 11,50% | Mensal | |
| NE Cone | 4/63 | 60.471 | 35,71 | 3,1 | 0,68% | dez/34 | CDI + | 1,75% | Mensal | |
| Cemara | 4/282 | 42.300 | 34,09 | 2,6 | 0,65% | jun/36 | IPCA + | 9,00% | Mensal | |
| Outlet Premium Brasilia | 1/153 | 32.000 | 32,16 | 2,8 | 0,61% | jun/25 | CDI + | 3,00% | Mensal | |
| Outlet Premium Imigrantes | 162/1 | 28.264 | 31,47 | 4,9 | 0,60% | jul/38 | IPCA + | 9,00% | Mensal | |
| BRF Visa | 45/1 | 32.127 | 31,09 | 5,4 | 0,59% | jan/39 | IPCA + | 7,50% | Mensal | |
| FS Bio | 1/1 | 37.857 | 30,57 | 1,2 | 0,58% | jun/29 | CDI + | 2,50% | Mensal | |
| Tecnisa | 118/1 | 53.103 | 30,22 | 1,3 | 0,58% | dez/28 | CDI + | 3,75% | Mensal | |
| All Wert | 604/1 | 30.000 | 29,23 | 3,6 | 0,56% | jun/33 | IPCA + | 11,35% | Mensal | |
| Tenda PS 1 | 349/1 | 43.000 | 28,20 | 1,5 | 0,54% | nov/30 | IPCA + | 9,94% | Mensal | |
| 24C1998433 Opea Sec. | HBR Pedroso Alvarenga | 265/1 | 31.031 | 26,70 | 2,0 | 0,51% | mar/31 | CDI + | 2,00% | Mensal |
| 24C1690313 Riza Sec | Porto 2 Life Subordinada | 148/1 | 29.500 | 26,22 | 2,1 | 0,50% | mar/31 | IPCA + | 10,75% | Mensal |
| 21H0697914 Riza Sec | CPLG11 | CLRC | 4/323 | 20.378 | 21,68 | 4,4 | 0,41% | ago/36 | IPCA + | 8,20% | Mensal |
| 20K0571487 Riza Sec | BLMG11 | Casas Bahia | 4/133 | 22.595 | 19,75 | 2,6 | 0,38% | nov/30 | IPCA + | 5,34% | Mensal |
| 26D6450955 Canal Sec. | Cyrela | | 188/1 | 17.760 | 17,81 | 4,0 | 0,34% | out/33 | CDI + | 4,75% | Mensal |
| 22J0346032 Opea Sec. | Arquiplan I | 68/1 | 17.164 | 17,23 | 0,1 | 0,33% | out/26 | CDI + | 5,00% | Mensal |
| 22J1202552 Bari Sec. | 13/1 | 16.188 | 16,67 | 4,9 | 0,32% | dez/37 | IPCA + | 8,00% | Mensal |
* Os CRIs 14B0058368, 14K0050601, 15H0698161 e 11L0005713 estão vencidos.
Certificados de Recebíveis Imobiliários (CRIs)
| Código* | Securitizadora | Devedor | Emissão/ Série | Qtd. | Volume (BRL MM) | Duration (Anos) | % do PL Vencimento | Index. Taxa Emissão Periodicidade | |||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 22J0346038 | Opea Sec. | Arquiplan III | 68/3 | 15.580 | 15,64 | 0,1 | 0,30% | out/26 | CDI + | 5,00% | Mensal |
| 23I1696564 | Opea Sec. | JFL Living | 174/1 | 15.580 | 15,29 | 4,3 | 0,29% | set/35 | IPCA + | 7,50% | Mensal |
| 25I2146381 | Opea Sec. | Por do Sol | 480/1 | 15.285 | 14,15 | 4,2 | 0,27% | ago/37 | IPCA + | 10,00% | Mensal |
| 24E2538087 | Opea Sec. | MRV Flex Navi 2 | 328/1 | 21.456.518 | 11,85 | 2,8 | 0,23% | mar/33 | IPCA + | 7,87% | Mensal |
| 24K1682338 | Opea Sec. | Tenda PS 2 | 349/2 | 17.790 | 10,76 | 1,7 | 0,20% | nov/30 | CDI + | 2,70% | Mensal |
| 24I1177541 | Bari Sec. | Mateus Ilheus | 30/1 | 10.398 | 9,92 | 7,3 | 0,19% | out/44 | IPCA + | 7,50% | Mensal |
| 21K0633996 | Riza Sec | Pesa/AIZ II | 4/415 | 20.000 | 9,12 | 0,1 | 0,17% | out/26 | IPCA + | 7,50% | Mensal |
| 20H0695880 | Bari Sec. | GPA TRXF V | 1/85 | 15.252 | 8,93 | 4,0 | 0,17% | ago/35 | IPCA + | 5,00% | Mensal |
| 23F1241290 | Opea Sec. | MRV Pro Soluto | 178/2 | 33.135 | 8,19 | 1,2 | 0,16% | jun/29 | IPCA + | 9,88% | Mensal |
| 25F2094673 | Bari Sec. | Helbor Multi Renda Urbana | 51/1 | 12.001 | 8,04 | 3,5 | 0,15% | set/35 | CDI + | 2,50% | Mensal |
| 19I0737680 | Habitasec Sec. | JCC Iguatemi Fortaleza | 1/163 | 10.141 | 7,94 | 3,1 | 0,15% | set/34 | CDI + | 1,30% | Mensal |
| 21D0429192 | Riza Sec | Unitah | 4/172 | 35.000 | 7,53 | 0,3 | 0,14% | abr/27 | IPCA + | 7,50% | Mensal |
| 21F0906525 | Riza Sec | Emiliano | 4/291 | 9.216 | 7,32 | 3,2 | 0,14% | jun/33 | IPCA + | 6,47% | Mensal |
| 26B3803595 | Opea Sec. | Amy II | 581/1 | 7.000 | 7,04 | 2,7 | 0,13% | fev/31 | CDI + | 2,35% | Mensal |
| 20G0703191 | Bari Sec. | GPA TRXF IV | 1/84 | 8.695 | 6,74 | 3,9 | 0,13% | jul/35 | IPCA + | 5,00% | Mensal |
| 24L0003403 | Bari Sec. | GMAT Patria | 40/1 | 8.204 | 6,59 | 5,9 | 0,13% | dez/39 | IPCA + | 6,80% | Mensal |
| 25F2573710 | Riza Sec | Pacaembu | 287/1 | 4.992 | 5,15 | 2,8 | 0,10% | jun/30 | % CDI | 104,45% | Mensal |
| 25J2841095 | Opea Sec. | Oba BTS Rio Claro | 507/2 | 4.793 | 4,98 | 5,8 | 0,09% | ago/41 | IPCA + | 9,75% | Mensal |
| 20L0687133 | Opea Sec. | GPA RBVA II | 1/346 | 5.474.467 | 4,88 | 4,0 | 0,09% | dez/35 | IPCA + | 5,60% | Mensal |
| 20J0667658 | Opea Sec. | HF Engenharia | 1/261 | 15.000 | 4,64 | 1,0 | 0,09% | - | IPCA + | 12,00% | Mensal |
| 25J2844344 | Opea Sec. | Oba BTS Campinas | 507/4 | 3.815 | 4,00 | 5,8 | 0,08% | ago/41 | IPCA + | 9,75% | Mensal |
| 25H0243074 | Opea Sec. | Buriti II | 495/1 | 3.334 | 3,35 | 2,5 | 0,06% | ago/30 | % CDI | 105,00% | Mensal |
| 20G0703083 | Bari Sec. | Assai | GPA TRXF III | 1/84 | 5.355 | 3,02 | 3,9 | 0,06% | jul/35 | IPCA + | 5,00% | Mensal |
| 20F0689770 | Bari Sec. | Assai | GPA TRXF II | 1/82 | 7.241 | 2,79 | 4,1 | 0,05% | jun/35 | IPCA + | 5,75% | Mensal |
| 20J0837207 | Vert Cia Sec. | Creditas - Mezanino II | 27/2 | 13.702 | 2,64 | 4,7 | 0,05% | out/40 | IPCA + | 8,50% | Mensal |
| 3.768,71 | 4,04 |
* Os CRIs 14B0058368, 14K0050601, 15H0698161 e 11L0005713 estão vencidos.
Certificados de Recebíveis Imobiliários (CRIs)
Abaixo, evidenciam-se os status dos CRIs com histórico de eventos que já influenciaram os fluxos de pagamentos dos papéis previstos nas aquisições dos títulos. Toda e qualquer recuperação desses créditos gerarão fluxo adicional ao que o Fundo já vem gerando em sua recorrência.
CRI Urbplan Mezzanino (11L0005713): Em abril de 2018, a Urbplan entrou com um pedido de recuperação judicial, sendo este aprovado no mesmo mês. Desde julho de 2018, o escritório contratado tem atuado para defender os interesses dos investidores. A RJ segue tramitando normalmente, com acontecimentos pouco relevantes para a recuperação da série detida pelo Maxi Renda. Este ativo já está integralmente provisionado no Fundo. Por fim, o time de gestão segue com conversas para vender o crédito e sair do risco.
CRI AIZ/Pesa: A AIZ entrou em dificuldades financeiras diante do impacto dos juros mais altos em seu endividamento e menor demanda em geral de seus produtos com o cenário macroeconômico mais incerto e não conseguiu entregar satisfatoriamente os produtos do contrato take-or-pay com a Pesa, esta que estava pagando regularmente conforme recebia os produtos e possui um bom perfil de crédito. Os credores concederam uma carência temporária à empresa e estão negociando a venda ordenada do imóvel em garantia da operação e eventual alongamento de parte da operação não coberta por essa garantia, de forma que minimize o máximo possível qualquer impacto aos cotistas do Fundo.
CRI Arquiplan/Beside: Como anunciado à época, em julho de 2024 a incorporadora Arquiplan entrou com um pedido de Recuperação Judicial. A operação se trata do financiamento à produção do empreendimento Beside, no centro da cidade de São Paulo, com um conjunto completo de garantias formalizado ao CRI, a saber: a alienação fiduciária de todo o empreendimento, das cotas da SPE, cessão dos recebíveis das vendas e aval corporativo e dos sócios, além da blindagem jurídica do patrimônio de afetação na operação o que, inclusive, exclui totalmente a SPE dos efeitos recuperação judicial. De forma a aperfeiçoar e maximizar o valor das garantias, o time de gestão juntamente com seu time de engenharia, envidaram todos os esforços para o término das obras, de forma que a mesma se encontra concluída, sendo que à época se encontrava com avanço de 80%. A gestão nesse ínterim passou por intensas negociações com o devedor de forma a receber de forma amigável o retorno do crédito, uma vez que a garantia cobre devidamente o saldo da dívida. Como a negociação se mostrou infrutífera, a gestão seguiu para a execução formal, sendo que a propriedade foi consolidada na proporção do Fundo no CRI e a equipe de Gestão está iniciando o processo de venda das unidades.
| Código | Devedor | Volume (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 24L1853110 | Uberlândia Refrescos | 257,55 Reta | ail |
| BTS localizado em Uberlândia, distribuidora da Femsa Coca-Cola no nordeste de São Paulo com a divisa de Minas Gerais. |
| 24|1345178 | Birmann 32 | 159,62 Prop | perties |
| Operação estruturada lastreada na compra de fração ideal de edifício ícone da avenida Faria Lima, em São Paulo, por um fundo imobiliário. A operação conta com garantia robusta na forma de AF do Imóvel e Cessão Fiduciária dos recebíveis. |
| 24L2170982 | Helbor | TF - República do Líbano | 9 140,92 Res Rea | sidential al Estate | - Alienação Fiducíária do Imóvel objeto de locação do Contrato BTS | Compra do CRI que financiou a compra de um terreno em uma das regiões mais nobres de São Paulo, na qual as devedoras são a Helbor Empreendimentos S.A. e Toledo Ferrari, com garantia do terreno e dos recebíveis futuros do empreendimento. O projeto consiste em um empreendimento residencial e hotel de luxo, que levará bandeira St. Regis Hotel & Resorts. As torres residenciais possuirão 60 unidades e um VGV de R$ 1,2 bilhões de reais, o empreendimento ao todo terá R$ 1,5 bilhões de reais em VGV. |
| 24C1526928 | Shopping Itaquera | 139,19 Con | nsumer | - Aval - 60% da Cessão Fiduciária dos Recebíveis da 1a Fase do SM - 60% da AF do SMI | Inaugurado em 2007, o Shopping Metrô Itaquera, administrado pela Ancar Ivanhoe, é uma das principais referências comerciais na Zona Leste de São Paulo. O CRI foi estruturado para antecipar o pagamento da I concessão do metrô e estender o prazo do contrato até 2083. O papel contém ótima estrutura de garantias: (i) Aval dos sócios do empreendimento; (ii) Cessão fiduciária dos recebíveis do shopping e (iii) AF do direito de Uso da Concessão. |
| 24L6097789 | Leroy Obramax | 119,71 Reta | ail |
| A operação é resultado da securitização de contrato de locação atípico firmados com o grupo Leroy Merlin (Obramax). O papel contém ótima estrutura de garantias. |
| 23D1515316 | CSN | 110,85 Stee | el Industry | - AF de imóvel - Fiança CSN | Operação consiste em um contrato de locação atípico firmado com a CSN, empresa líder em seu segmento, listada no Novo Mercado da B3 e rating 'AAA(bra)' pela Fitch Ratings. O imóvel referente ao contrato de locação está localizado em Taubaté/SP, antiga fábrica da Ford. Além da excelente qualidade creditícia do devedor o CRI contém AF do imóvel, cujo LTV inicial é de 46% |
| 24J2248382 | Mateus TRX | 109,60 Foo | od Retail | - AF de Imóveis; - AF de Quotas; - Promessa de CF de Recebíveis; - Promessa de AF de Imóveis; - CF de Sobejo; - Fiança; - Fundos. | O CRI é resultado de securitização de contrato de locação de imóvel BTS para o Grupo Mateus - Quarto maior varejista alimentar do País, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A operação conta com robusto pacote de garantias. |
| 24G1557250 | Arcelor Mittal | 109,38 Stee | el Industry | - AF de Imóveis; - AF de Quotas; - Fundo de Despesas e Reserva. | O Grupo Arcelor Mittal é líder na produção de aço no Brasil e gigante global em mineração, empregando mais de 190 mil pessoas mundialmente e atendendo clientes em 160 países. |
| 25L4153713 | Mateus TRX VI | 99,74 Reta | ail |
| para o Grupo Mateus - Quarto maior varejista alimentar do Pais, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A paperação conta com robusto nacote de garantias |
| 24A2246360 | Assaí | Guarujá | 91,86 Food | od Retail |
| A operação é lastreada em um contrato de BTS firmado com o Assaí. O empreendimento, estratégico para a companhia, fica localizado em São Paulo. O CRI contém robusta estrutura de garantias, com AF de imóvel e fiança. O ativo tem prazo de 18 anos e remuneração de IPCA+ 7,75% a.a. |
Agosto de 2026
Carteira CRIs – Detalhamento dos Ativos
| Código | Devedor | Volume (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 21F0211653 | Rio Ave | 88,98 | Residential Real Estate | - Cessão Fiduciária; - Alienação Fiduciária de imóveis; - Aval dos acionistas da Rio Ave e dos acionistas na PF; - Fundo de reserva; - Fundo de despesas. | O Grupo Rio Ave atua no Nordeste do Brasil em quatro áreas de negócio: (i) Construção Civil, (ii) Locação de imóveis e desenvolvimento de BTS, (iii) Hotelaria e (iv) soluções ambientais. O CRI conta com uma robusta estrutura de garantias. |
| 25H1983516 | Nova Milano KSM | 83,86 | Logístico | - Cessão Fiduciária dos contratos de locação da Nave B - AF de cotas da SPE K200 e K300 - Fundo de Obras de 100% do SD - Fundo de Despesa e de Reserva de 2 PMTs | O ativo é lastreado em Notas Comerciais e tem como garantias a cessão fiduciária dos contratos de locação da Nave B, alienação fiduciária da Nave B (60.582 ABL) – (LTV: 65%), alienação fiduciária de cotas da SPE K200 e K300, fundo de despesas, fundo de Obras de 100% do Saldo Remanescente, fundo de Reserva de 2 PMT's e Cash Sweep do excedente após o pagamento da PMT e da taxa de gestão do FII KSM |
| 20G0800227 | General Shopping FII – GSFI11 | 81,85 | Malls | - AF das respectivas frações ideais dos objetos lastro da operação; - Cessão fiduciária dos recebíveis dos 8 empreendimentos que são lastro da operação. | Ativo é resultado da securitização de créditos imobiliários decorrentes de (i) recebíveis de contratos de compra e venda (CCV) firmados entre o FII General Shopping e 4 SPEs e (ii) recebíveis de contratos de direito aquisitivo (CDA) firmados entre o mesmo FII e outras 4 SPEs. A emissão possui rating 'brAA(sf)' atribuído pela S&P. |
| 24E2453531 | FGR | 81,18 | Residential Real Estate | -Cessão de créditos e estoque/vendas futuras do projeto Jardins Genebra; - Aval dos sócios PF; - Fundo de Reserva (2 PMTs); - Fundo de Despesas. - Alienação fiduciária de ações da SPE; | Fundada há 38 anos, a FGR dedica-se ao desenvolvimento, comercialização e construção de condomínio horizontais fechados de alto padrão, entregues com casas ou lotes residenciais. Operação conta como garantia a cessão fiduciaria da carteira de um loteamento fechado de alto padrão em Brasilia-DF. O projeto possui 443 lotes a partir de 648m² com projeto urbanístico assinado por Fernando Teixeira, arquiteto responsável pelo desenho da cidade de Palmas e paisagismo projetado pelo escritório Burle Marx. |
| 21I0605705 | Bem Brasil | 76,94 | Alimentos | - Fiança; - Fundo de Despesas. | Operação estruturada lastreada em créditos imobiliários provenientes de debêntures do grupo Bem Brasil. O CRI conta com pacote de garantias que incluem a Fiança dos sócios PF e Fundo de Despesas. |
| 24I2268708 | FGR II | 69,61 | Residential Real Estate | - Aval - Cessão Fiduciária - Alienação Fiduciária de Quotas - Fundo de Reserva - Fundo de Obras e de Obras Materiais - Fundo de Liquidez e de Despesas. | Fundada há 38 anos, a FGR dedica-se ao desenvolvimento, comercialização e construção de condomínio horizontais fechados de alto padrão, entregues com casas ou lotes residenciais. Operação conta como garantia a cessão fiduciaria da carteira de um loteamento fechado de alto padrão. |
| 20B0817201 | Prevent Senior | 69,12 | Healthcare | - Fundo de 11 PMTs para o período de retrofit; - Adicionalmente 2 PMTs durante toda a operação; - Fiança Locatícia de seguradora ou banco de primeira linha; - Coobrigação do FII cedente, que conta com cotistas de muito elevada robustez financeira; - AF do imóvel, com LTV aproximado de 70%, imóvel em região nobre e de alta procura no Rio de Janeiro - RJ. | A empresa se encontra extremamente capitalizada, aplicadora líquida e com boas margens operacionais. Adicionalmente, a robusta estrutura da operação traz o conforto necessário ao time de gestão. A operação conta ainda com um Fundo de 11 PMTs durante o período de obras, trazendo maior segurança no curto prazo. |
| 24E3191022 | Oba II | 66,25 | Food Retail | - AF de Imóvel; - Cessão fiduciária de direitos creditórios; - Fundo de Despesas e Reserva. | O Grupo Oba Hortifruti está presente em 11 cidades, com mais de 50 lojas espalhadas pelos estados de São Paulo, Goiás e no Distrito Federal. A companhia apresentou aumento de receita líquida no útlimo ano, para mais de R$ 2,5 bilhões e ótimos indicadores, como margem bruta de 40%. A boa estrutura financeira da empresa, alidada à robusta estrutura de garantias e covenants da operação, trazem conforto ao time de gestão. |
| 25F8639014 | JK Square | 62,36 | Residential Real Estate | - Cessão Fiduciária das receitas de locação; - Hipoteca em Segundo Grau com conversão em Alienação Fiduciária após a quitação do Itau - Fundo de despesas; - Aval Tellus IV Participações - Fundo de Reserva de 1 PMT's de juros - Cash Sweep dos recursos de eventual comercialização das lajes | O CRI é lastreado em laje corporativa das mais altas especificações técnicas e padrão construtivo, em região muito nobre da cidade de São Paulo, a obra foi recém entregue. |
| 24C1690314 | Porto 2 Life Sênior | 60,70 | Residential Real Estate | - Fiança GAV Holding; - Alienação Fiduciária de Quotas da SPE; - Cessão Fiduciária dos Recebíveis do projeto Porto 2 Life; - Fundos de Obra, Reserva e Despesas. | Operação lastreada nos recebíveis do projeto Porto 2 Life, da GAV Resorts - Uma das maiores operadoras de multipropriedade do país, com mais de R$ 3bi de VGV lançado. |
| Código | Devedor | Volume (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 23H1074707 | Brasil Terrenos | Buriti | 60,40 | Residential Real Estate | - AF de quotas das SPEs; - CF de recebíveis; - Fiança; - Fundos. | O CRI é lastreado em carteira de recebíveis pulverizada de empreendimentos localizados no Nordeste do pais. O Grupo Buriti é um dos maiores loteadores do Brasil e a carteira possui cobertura de mais de 600% frente ao saldo do CRI, além de AF de cotas das SPEs e fiança da Buriti. O CRI conta ainda com três covenants: (i) LTV máximo de 70%, (ii) Razão de garantia mínima de 130% e (iii) ICSD mínimo de 130% |
| 25A3991496 | Mercado Livre | 59,97 | Logístico | - AF de Imóvel; - Fundo de Despesas; - Fundo de Reserva; - Seguro patrimonial do imóvel. | Aquisição de um CD focado em distribuição e alto giro, last-mile, em construção na modalidade Built-to-suit para o Mercado Livre, com 38,4 mil m2 de ABL, com um contrato atípico de locação por 12 anos, na grande Ribeirão Preto. O MeLi é líder em comércio eletrônico e meios de pagamento na América Latina, com presença em 18 países da região e a oferta diversificada de serviços. |
| 24C1924689 | GPA GARE III | 57,93 | Food Retail | - Alienação Fiduciária dos imóveis; - Fundo de reserva; - Fundo de despesas; - Fiança. | A operação é resultado da securitização de contrato de locação atípico firmados com o grupo GPA, cujo cedente é o FII GARE11. O papel contém ótima estrutura de garantias: (i) AF de imóveis (LTV de 62%); (ii) fundo de reserva e despesa; e (iii) fiança . |
| 23F2427206 | GPA GARE I | 56,38 | Food Retail | - (i) AF de imóveis no valor de R$ 153MM, perfazendo um LTV inicial de 73%; - (ii) Cessão fiduciária; - (iii) endosso dos seguros de locação (seguro patrimonial e seguro de perda de receita). | Com um modelo de negócios multiformato e multicanal, o grupo reúne algumas das redes e marcas mais conhecidas e valiosas do varejo, como, Pão de Açúcar e Extra, além das marcas exclusivas Qualitá, Taeq e Club des Sommeliers, entre outras. Com mais de 700 lojas físicas e líderes do e-commerce alimentar no Brasil, é bastante capitalizado. A operação conta ainda com robusta garantia de AF de Imóveis, cessão fiduciária e seguro de locação. |
| 26E4773356 | Cury | 53,75 | Residencial | - AFI - Fiança - Fundo de Despesas | Operação lastreada em créditos imobiliários decorrentes da venda da totalidade das participações societárias da REC Mooca Empreendimentos Imobiliários S.A., vinculada ao desenvolvimento de empreendimento residencial na cidade de São Paulo. A conta com garantias imobiliárias e estrutura de proteção aos investidores como (i) AFI (Alienação Fiduciária de imóveis; (ii) Fundo de despesas; (iii) Fiança da Cury Construtora e Incorporadora S.A. no contrato de Compra e Venda. |
| 21H0975635 | FEMSA Coca-Cola | 52,34 | Food Retail | - Alienação Fiduciária do imóvel; - Fundo de reserva; - Seguro patrimonial. | O CRI é lastreado em contrato de locação atípico na modalidade built-to suit (BTS) com a Coca-Cola FEMSA de um empreendimento logístico localizado em Santo André, no ABC Paulista. O devedor possui grande qualidade creditícia e a operação contempla garantias bem amarradas, que trazem ainda mais conforto ao time de gestão. |
| 21F0568504 | Pesa/AIZ | 52,34 | Agribusiness | - Cessão Fiduciária de Direitos Creditórios; - Alienação Fiduciária de imóveis; - Aval dos acionistas da AIZ na PF; - Fundo de despesas. | Ativo lastreado em contratos de take or pay da AIZ – uma das maiores revendedoras de máquinas agrícolas do país – com a Pesa, revendedora de produtos da Caterpillar no sul do Brasil, com faturamento acima de R$ 1,00 bilhão no último ano. O CRI conta ainda com aval dos acionistas, cessão fiduciária dos recebíveis e AF de imóveis. |
| 25L4477754 | BGR Cidade Jardim FII | 51,04 | Residential Real Estate | - Alienação fiduciária dos imóveis - Cessão fiduciária de direitos creditórios (aluguéis e acessórios) - Fundo de reserva | Operação estruturada lastreada na compra do edifício Cidade Jardim, em São Paulo, por um fundo imobiliário. A operação conta com garantia robusta na forma de AF do Imóvel e Cessão Fiduciária dos recebíveis. |
| 23H1539646 | Assaí | Bangu | 50,00 | Food Retail | - AF de imóvel; - Fundo de reserva; - Fundo de juros; - Fiança. | A operação é lastreada em um contrato de BTS firmado com o Assaí. O empreendimento, estratégico para a companhia, fica localizado no Rio de Janeiro. O CRI contém robusta estrutura de garantias, com AF de imóvel e fiança. O ativo tem prazo de 18 anos e remuneração de IPCA+ 7,75% a.a. |
| 24B1276266 | TRX Obramax Piracicaba | 46,14 | Retail | - AF dos imóveis; - Fundo de Reserva; - Fiança | A operação é resultado da securitização de contrato de locação atípico firmados com o grupo Leroy Merlin (Obramax), cujo cedente é o FII TRXF11. O papel contém ótima estrutura de garantias: (i) AF de imóveis (LTV de 71%); (ii) fundo de reserva (3 meses de locação, com coobrigação de recomposição do cedente); e (iii) fiança da Leroy Merlin no contrato de locação. |
Agosto de 2026
| Código | Devedor | Volume (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 24F2269311 | Mitre Michigan 1 | 44,59 | Residential Real Estate | - Aval da Mitre; - AF de Quotas; - AF de Imóvel; - Cessão fiduciária dos direitos creditórios. | A companhia é listada no Novo Mercado da B3 e possui ótima qualidade creditícia, com rating AA pela S&P. A Mitre tem foco de atuação em São Paulo, com mais de R$ 5 bilhões em landbank e R$ 260 milhões em vendas líquidas no ano de 2022. |
| 24F2269312 | Mitre Michigan 2 | 44,56 | Residential Real Estate | - Aval da Mitre; - AF de Quotas; - AF de Imóvel; - Cessão fiduciária dos direitos creditórios. | A companhia é listada no Novo Mercado da B3 e possui ótima qualidade creditícia, com rating AA pela S&P. A Mitre tem foco de atuação em São Paulo, com mais de R$ 5 bilhões em landbank e R$ 260 milhões em vendas líquidas no ano de 2022. |
| 26H4518505 | MPD Leopoldo | 43,93 | 08/06/1900 | - Alienação fiduciária de 50% das quotas da Leopoldo Figueira SPE Empreendimento Imobiliário Ltda. (participação da MPD na SPE) - Cessão fiduciária dos dividendos da SPE (Cash Sweep) - Fiança da MPD Engenharia Ltda. - Aval de Mauro Piccolotto Dottori e Milton Corrêa Meyer Filho - Fundo de Reserva (1 PMT) e Fundo de Despesas | A MPD atua como construtora, nos segmentos comercial, residencial, saúde, entre outros e incorporadora, em empreendimentos de médio e alto padrão, em São Paulo e Alphaville. O empreendimento conta com um VGV vendido de mais de 60% e com estoque avaliado em mais de R$ 90 milhões. |
| 22F1357736 | Assaí/GIC II | 43,10 | Varejo Alimentício | - AF de cotas do FII Barzel | O CRI conta com lastro de uma Cédulas de Crédito Imobiliário CCIs representativas de Contratos de Locação Atípicos sendo o locatário a Sendas Distribuidora S.A. (Assaí) e o locador o Barzel Retail Fundo de Investimento Imobiliário (FII Barzel). Conta com garantias de AF de cotas do FII Barzel, detentor de até 17 imóveis que serão locados pelo Assaí Atacadista, que possui rating AAA(bra) pela Fitch. |
| 24I2431440 | FS Infra | 41,54 | Agribusiness | - Cessão Fiduciaria de Recebíveis | A FS Infra faz parte do Grupo FS Bioenergia, que é um grande produtor de etanol a base de milho do Brasil. A operação conta com garantia de cessão fiduciária de recebíveis da FS Bioenergia e fiança. O grupo possui rating AA- (em escala local) pela Fitch Ratings; |
| 24B1276213 | TRX Obramax Suzano | 40,89 | Retail | - AF dos imóveis; - Fundo de Reserva; - Fiança | A operação é resultado da securitização de contrato de locação atípico firmados com o grupo Leroy Merlin (Obramax), cujo cedente é o FII TRXF11. O papel contém ótima estrutura de garantias: (i) AF de imóveis (LTV de 71%); (ii) fundo de reserva (3 meses de locação, com coobrigação de recomposição do cedente); e (iii) fiança da Leroy Merlin no contrato de locação. |
| 24B1276268 | TRX Leroy Merlin Salvador | 39,84 | Retail | - AF dos imóveis; - Fundo de Reserva; - Fiança | A operação é resultado da securitização de contrato de locação atípico firmados com o grupo Leroy Merlin, cujo cedente é o FII TRXF11. O papel contém ótima estrutura de garantias: (i) AF de imóveis (LTV de 71%); (ii) fundo de reserva (3 meses de locação, com coobrigação de recomposição do cedente); e (iii) fiança da Leroy Merlin no contrato de locação. |
| 20L0653519 | Dasa Diagnósticos | 39,71 | Healthcare | - Alienação Fiduciária dos imóveis; - Seguro Patrimonial; - Fundo de reserva. | A operação é baseada em um contrato de SLB firmado com a Diagnósticos da América S.A. ("Dasa"), maior empresa de medicina diagnóstica do Brasil e da América Latina. A companhia é extremamente capitalizada e possui rating 'AAAsf(bra)' pela Fitch Ratings. Trazendo ainda mais conforto à operação, o CRI contempla como garantias a Alienação Fiduciária do imóvel lastro do contrato de SLB e seguro patrimonial. |
| 23D1175169 | Mateus III | 39,25 | Food Retail | - AF de imóveis - Fiança do Grupo Mateus | O Grupo Mateus é o quarto maior varejista alimentar do País, com 202 lojas físicas além dos canais digitais, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. O grupo atua por meio de um modelo multi-formato e multi-canal com presença nos setores de atacarejo varejo, eletrodomésticos e atacado. Além disso, possui rating AA(bra) pela Fitch Ratings |
| 26D4571142 | ECON | 39,21 | Residential Real Estate | - Alienação Fiduciária de ações da Econ Holding e cotas da SPE E92, no valor total de R$ 133.000.000 - Fundo de Despesas e Fundo de Reserva | A Econ Holding é um dos maiores players de construção no segmento econômico da região metropolitana de São Paulo. A Econ possui modelo negócio verticalizado, com receita líquida superior a R$ 1 bilhão e margens acima de 30%. A companhia possui ainda robusto landbank superior a R$ 8 bilhões. |
Agosto de 2026
| Código | Devedor | Volume (BRL MM) | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 25L3373552 | Q2 Direcional | 36,55 | Residencial | - Alienação Fiduciária - Cessão Fiduciária - Coobrigação - Fiança - Aval | Financiamento de incorporação vertical na cidade de São Paulo. A Construtora Direcional S.A é um importante player no mercado de empreendimentos populares e de médio padrão. Operação com ampla gama de garantias, tal como alienação fiduciária, coobrigação dos sócios e fiança. |
| 24D0480929 | Mateus Antares | 36,09 | Varejo Alimentício | - Alienação Fiduciária; - Seguro Patrimonial; - Fiança; - Fundo de Reserva. | O CRI é resultado de securitização de contrato de locação de imóvel BTS para o Grupo Mateus - Quarto maior varejista alimentar do País, com 202 lojas físicas além dos canais digitais, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A operação conta com robusto pacote de garantias, incluindo (i) Alienação Fiduciária do Imóvel, localizado em Maceió – AL; (ii) Seguro Patrimonial; (iii) Fiança e (iv) Fundo de Reserva. |
| 24C1990828 | MRV Emcash | 35,79 | Residential Real Estate | - Fundo de Reserva de Inadimplência; - Fundo de Despesas. | Cessão de carteira de recebíveis pró-soluto. A operação contém ampla cobertura de recebíveis, fundo de reserva de inadimplência e fundo de despesas. |
| 19L0838765 | NE Cone | 35,71 | Food Retail | - ICSD mínimo: 125% do valor da próxima PMT. | Papel se situa na alavancagem da compra de um imóvel por um FII muito capitalizado, com fluxo mensal muito acima da PMT do CRI. Grupo GPA é extremamente capitalizado, e tem tido até mesmo melhores números durante a atual crise. |
| 21G0154352 | Cemara | 34,09 | Residential Real Estate | - Aval da Cemara; - Fiança dos acionistas na PF; - AF das cotas da SPE; - CF dos recebíveis. | Papel lastreado em recebíveis do loteamento Residencial Sol Nascente, localizado em Bragança Paulista, interior de São Paulo. O empreendimento já se encontra em fases avançadas de infraestrutura. O CRI conta ainda com acompanhamento próximo do cronograma físico financeiro da obra e possui mecanismo de cash sweep, com os recursos oriundos de novas vendas utilizados para amortizar extraordinariamente o saldo devedor. Adicionalmente, a companhia e seus principais acionistas prestam aval à operação, trazendo ainda mais robustez para o CRI. |
| 19F0922610 | Outlet Premium Brasilia | 32,16 | Malls | - Cessão Fiduciária do NOI na participação do cedente, com ICSD de 150%; - LTV da fração do cedente, LTV de 56%; - AF das ações da SPE; - Fundo de Reserva de 1 PMT. | Fundo controlador muito capitalizado, ligado a um banco de investimentos. Ativo imobiliário premium, em região de alta renda média da população, operações com ótimos números e margens. |
| 23G2239867 | Outlet Premium Imigrantes | 31,47 | Malls | - AF de cotas da SPE (LTV de 49%); - CF de 50% do NOI do empreendimento; - Fundo de reserva de 2 PMTs; - Endosso do seguro patrimonial de 50% do empreendimento (após término de obras); - Aval da OPI Mall, César Federman e demais acionistas (até o término de obras). | O ativo é lastreado em Nota Comercial emitida pela OPI Malls. Os recursos do CRI serão utilizados para construção do empreendimento, localizado na Rodovia Imigrantes, ponto estratégico próximo ao ABC paulista. O CRI contempla ampla estrutura de garantias e taxa de remuneração atrativa |
| 25B2793257 | BRF Visa | 31,09 | Industria Alimentícia | Alienação Fiduciária de Quotas -Alienação Fiduciária de Imovel -Cessão Fiduciária de Direitos -Creditorios -Fundo de despesa e Fiança | Ativo lastreado em contrato de locação atípico contra BRF, uma das maiores empresas do setor alimentício do mundo, líder no setor da proteína animal no Brasil. Imóvel é um centro de distribuição localizado em Vitória de Santo Antão – PE. Operação tem como garantia alienação fiduciária do imóvel, fundo de reserva e fiança bancária. |
| 22L1173045 | FS Bio | 30,57 | Agribusiness | - Aval da FS Ltda e FS S.A - Contrato de Offtaker para a venda de biomassa (bambu e eucalipto) entre as empresas do grupo | Localizada no estado do Mato Grosso, a FS Bioenergia é o grupo pioneiro no país na produção de etanol a partir do milho e quarta maior produtora de etanol do Brasil, com uma capacidade anual de 1,4 bilhões de litros distribuída em duas plantas, apresentando um dos menores custos de produção do país. Além do etanol, a empresa comercializa produtos de nutrição animal derivados do milho e energia elétrica a partir de biomassa. |
| 22L1314899 | Tecnisa | 30,22 | Residential Real Estate | - Alienação Fiduciária de CEPAC; e/ou - Alienação Fiduciária de cotas; e/ou - Alienação Fiduciária de imóveis. | A Tecnisa vem no final de um processo de redução de endividamento e equalização de passivos. A companhia focou nos últimos trimestres na redução do custo de suas dívidas e no alongamento do seu passivo. A Tecnisa é listada no Novo Mercado da B3, mais alto nível de governança para ações brasileiras, e possui rating A pela Fitch Ratings. |
Agosto de 2026
Carteira CRIs – Detalhamento dos Ativos
| Código | Devedor | Volume Setor (BRL MM) | Garantias | Comentários Gestão |
|---|---|---|---|---|
| 26G0544631 | All Wert | 29,23 Residencial | - Aval da ALL WERT Incorporação e Urbanismo LTDA; - Aval Solidário dos sócios: Martin Werninghaus, João Batista Saldanha e Richard Schwambach; - Substituição e/ou recompra de contratos inadimplentes Fundo de Reserva (2 PMTs); - Fundo de Despesas. - Cessão dos Direitos Creditórios Imobiliários Performados decorrentes de Contratos de Compra e Venda de Unidades Autônomas, referentes à comercialização de Unidades Autônomas do Empreendimento, com previsão de alienação fiduciária | A All Wert é a desenvolvedora do Porto Belo Golf Resort, empreendimento de lotes de alto padrão em Porto Belo/SC. O CRI foi estruturado para refinanciamento da dívida de obra e é lastreado em recebíveis performados da venda das unidades do empreendimento |
| 24K1682331 | Tenda PS 1 | Residential 28,20 Real Estate | -Fundo de Inadimplência - Cessão de Carteira pró-soluto elegível de R$ 282 milhões (165% razão de garantia) - Fundo de Despesas | O CRI é resultado de securitização de carteira de recebíveis pro-soluto da Tenda, uma das maiores incorporadoras do país. Conta com ampla cobertura de garantias, incluindo cessão de carteira pro-soluto com 160% de Razão de Garantia na largada, Fundo de Inadimplência e Fundo de Despesas. |
| 24C1998433 | HBR Pedroso Alvarenga | Residential 26,70 Real Estate | - Alienação Fiduciária de Imóvel; - Alienação Fiduciária de Quotas; - Fundo de Despesas e Reserva. | Operação de CRI cujo devedor é a HBR Realty, empresa listada na B3, que conta com alienação fiduciária de imóvel na rua Pedroso Alvarenga, em área nobre da cidade de São Paulo, com valor de mercado de R$117MM, Alienação Fiduciária de Quotas da SPE desenvolvedora do projeto e Fundo de Reserva. |
| 24C1690313 | Porto 2 Life Subordinada | Residential 26,22 Real Estate | - Fiança GAV Holding; - Alienação Fiduciária de Quotas da SPE; - Cessão Fiduciária dos Recebíveis do projeto Porto 2 Life; - Fundos de Obra, Reserva e Despesas. | Operação lastreada nos recebíveis do projeto Porto 2 Life, da GAV Resorts - Uma das maiores operadoras de multipropriedade do país, com mais de R$ 3bi de VGV lançado. |
| 21H0697914 | CPLG11 | CLRC | 21,68 Properties | - Cessão Fiduciária de recebíveis; - Alienação Fiduciária do imóvel; - Aval dos sócios da RCP na PF. | O CRI é lastreado em contratos de locação pulverizados de um galpão localizado em Rio Claro, no interior de São Paulo. A estrutura do ativo contempla alienação fiduciária do imóvel, cessão fiduciária dos recebíveis e aval dos sócios da RCP na pessoa física. Adicionalmente, há um covenant de ICSD de 150%, ou seja, o fluxo de recebíveis oriundos dos contratos de locação devem ser 1,50x maiores do que o valor da PMT do CRI (juros + amortização). |
| 20K0571487 | BLMG11 | Casas Bahia | 19,75 Food Retail | - Alienação Fiduciária do imóvel. | Via Varejo é uma empresa brasileira especializada em eletroeletrônicos e móveis. Além de administrar o e-commerce Extra.com.br, a marca opera três grandes redes: Casas Bahia, PontoFrio e Bartira. Presente em mais de 20 estados, a rede Casas Bahia possui mais de 700 lojas e foi avaliada em R$ 800 milhões. A rede Ponto possui mais de 250 lojas e está presente nas regiões Sudeste, Sul e Centro Oeste. A empresa possui rating 'brAA(sf)' atribuído pela S&P. |
| 26D6450955 | Cyrela | Guerini | 17,81 Residencial | - Alienação fiduciária de imóvel - Alienação fiduciária de participações societárias - Cessão fiduciária de direitos creditórios - Aval dos sócios - Fundo de Reserva - Fundo de Despesas - Cash Sweep de 100% dos excedentes de caixa | Operação de CRI destinada à aquisição de participação em empreendimento residencial de grande porte em Porto Feliz (SP), desenvolvido em parceria com a Cyrela, conta com estrutura robusta de garantias. |
| 22J0346032 | Arquiplan I | Residential 17,23 Real Estate | - AF do terreno; - CF dos recebíveis do empreendimento (atuais e futuros); - AF de cotas da SPE; - Fundo de reserva; - Fundo de despesas; - Seguro de obras; - Fiança e aval da Arquiplan e dos sócios na PF. | Ativo é lastreado em desenvolvimento imobiliário da Arquiplan na capital paulista. A emissão conta, aliada a boa qualidade de crédito do devedor e da performance do projeto, com boas garantias, na visão do time de gestão. |
| 22J1202552 | Almanara | 16,67 Alimentício | - Alienação Fiduciária do imóvel em Jandira/SP - Alienação Fiduciária dos imóveis Oscar Freire - Fiança corporativa e dos sócios do grupo Almanara - Seguro Patrimonial - Seguro de Perda de Receitas - Fundo de Despesas | O CRI é lastreado nos recebíveis de um contrato de locação atípica firmado com a Almanara Restaurante e Lanchonetes Ltda., tradicional rede de restaurantes do país. A operação financia créditos decorrentes dos aluguéis de um imóvel logístico localizado em Jandira/SP. |
| 22J0346038 | Arquiplan III | Residential 15,64 Real Estate | - Aval do acionista | Ativo é lastreado em desenvolvimento imobiliário da Arquiplan na capital paulista. A emissão conta, aliada a boa qualidade de crédito do devedor e da performance do projeto, com boas garantias, na visão do time de gestão. |
gestão.
Agosto de 2026
| Código | Devedor | Volume | Setor | Garantias | Comentários Gestão |
|---|---|---|---|---|---|
| 2311696564 | JFL Living | 15,29 | Residential Real Estate | - AF de unidades com valor estimado de R$ 142MM (LTV inicial de 72%); - CF do NOI da unidades; - Aval da JFL Holding S.A. e de Jorge Felipe Lemann; - Fundo de reserva. | O CRI possui a cessão do NOI de 2 empreendimentos performados de titularidade da JFL Living. Os empreendimentos têm avaliação de R$ 142 milhões, perfazendo um LTV inicial pro CRI de 72%. Adicionalmente, o CRI conta ainda com robusta estrutura de garantias que trazem conforto ao time de gestão. |
| 25l2146381 | Por do Sol | 14,15 | Residential Real Estate | - Cessão de recebíveis presentes e futuros - AF de cotas da SPE - Aval - Fundo de reserva | Operação que consolidou os 4 CRIs da Por do Sol Urbanizações. A empresa tem um histórico sólido no desenvolvimento de loteamento no Mato Grosso e mantém relacionamento com a gestora desde 2018, com a emissão do primeiro CRI. As carteiras apresentaram performances satisfatórias e um LTV de 30% na série sênior. |
| 24E2538087 | MRV Flex Navi 2 | 11,85 | Residential Real Estate | Alienação fiduciária das unidades autônomas (a serem constituídas conforme evolução dos empreendimentos) Seguros vinculados aos contratos de venda Fundo de Reserva Regime Fiduciário sobre os direitos creditórios | Operação lastreada em recebíveis pro soluto da MRV Engenharia. A operação contém ampla cobertura de recebíveis. |
| 24K1682338 | Tenda PS 2 | 10,76 | Residential Real Estate | -Fundo de Inadimplência - Cessão de Carteira pró-soluto elegível de R$ 282 milhões (165% razão de garantia) - Fundo de Despesas | O CRI é resultado de securitização de carteira de recebíveis pro-soluto da Tenda, uma das maiores incorporadoras do país. Conta com ampla cobertura de garantias, incluindo cessão de carteira pro-soluto com 160% de Razão de Garantia na largada, Fundo de Inadimplência e Fundo de Despesas. |
| 24|1177541 | Mateus Ilheus | 9,92 | Food Retail | - AF de Imóveis; - Fiança. | O CRI é resultado de securitização de contrato de locação de imóvel BTS para o Grupo Mateus - Quarto maior vareijsta alimentar do País, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A operação conta com robusto pacote de garantias. |
| 21K0633996 | Pesa/AIZ II | 9,12 | Agribusiness | - Cessão Fiduciária de Direitos Creditórios; - Aval dos acionistas da AIZ na PF. | Ativo lastreado em contratos de take or pay da AIZ – uma das maiores revendedoras de máquinas agrícolas do país – com a Pesa, revendedora de produtos da Caterpillar no sul do Brasil, com faturamento acima de R$ 1,00 bilhão no último ano. O CRI conta ainda com aval dos acionistas e cessão fiduciária dos recebíveis. |
| 20H0695880 | GPA TRXF V | 8,93 | Food Retail | O CRI representa a 4ª tranche da operação de sale & leaseback (SLB) de 39 lojas do Grupo Pão de Açúcar (GPA) pelo FII TRXF11, fundo gerido pela TRX Investimentos. A operação de SLB faz parte do plano de desimobilização do grupo, reduzindo o grau de alavancagem da companhia e fortalecendo sua posição de caixa. O GPA, na opinião do gestor, é um dos maiores e mais sólidos conglomerados de varejo alimentar da América Latina, com operações no Brasil, Colômbia, Uruguai e Argentina. Possui rating 'AA(bra)' pela Fitch Ratings. Além da qualidade de creditícia do devedor, a robusta estrutura de garantias trazem o conforto necessário ao time de gestão. | |
| 23F1241290 | MRV Pro Soluto | 8,19 | Residential Real Estate | (i) Fundo de reserva inicial equivalente a 150% da inadimplência esperada da carteira; (ii) Obrigação de recomposição do fundo de reseva pela devedora de até 50% do volume de emissão do CRI. | Operação lastreada em recebíveis pro soluto da MRV Engenharia. A operação contém ampla cobertura de recebíveis, fundo de reserva de 150% a inadimplência esperada da carteira e obrigação de recomposição de fundo de reserva por parte da MRV. |
| 25F2094673 | Helbor Multi Renda Urbana | 8,04 | Residential Real Estate | - Cessão Fiduciária dos Diretios Creditórios; - Fundo de Reserva; - Fundo de Despesas. - AF Imovéis | Os CRIs são lastreados em CCBs imobiliárias devidas pela Helbor. A Helbor é uma empresa listada que possui 47 anos de experiência e atuação em diversas cidades brasileiras exclusivamente nas atividades de incorporação. O CRI conta com robusta estrutura de garantias: (i) AF de unidades dos Empreendimentos HelborCorporate Tower (avaliado em aproximadamente R$62,9mm) e Helbor Trilogy(avaliado em aproximadamente R$59,7mm); (ii) fundo de reserva; e (iii) fundo de despesas e (iv) CF de contratos de locação com a WeWork e Hub da Saúde. |
| 1910737680 | JCC Iguatemi Fortaleza | 7,94 | Malls |
| Ativo muito sólido e referência na região, grupo com forte posição financeira e robusta posição de caixa, aliados à ampla estrutura de garantias e mecanismos de controle, dão total conforto à equipe de gestão. A controladora fechou o ano de 2022 com melhora significativa frente a 2021, com receita líquida de R$ 124 milhões e mais de R$ 66 milhões em caixa, suficiente para para frente a todo o serviço de dívida dos próximos 12 meses. |
Agosto de 2026
| Código | Devedor | Volume Setor (BRL MM) | Garantias | Comentários Gestão |
|---|---|---|---|---|
| 21D0429192 | Unitah | 7,53 Shoppings | - Cessão Fiduciária dos recebíveis; - Fiança; - Fundo de Reserva. | A operação é lastreada em contratos de exploração comercial de certas estações de metrô de São Paulo, com taxa de remuneração de IPCA+ 7,50%. O CRI contempla alto índice de ICSD e uma robusta estrutura de garantias, incluindo cessão fiduciária dos recebíveis e fiança. |
| 21F0906525 | Emiliano | 7,32 Hotels | - Alienação Fiduciária do imóvel; - Fundo de reserva; - Fiança. | Ativo é resultado da securitização de contrato de locação atípico firmado entre a empresa J. Filgueira e a Emiliano. O imóvel fica localizado nos Jardins, região nobre de São Paulo. O CRI possui remuneração de IPCA+ 6,47% a.a. e robusta estrutura de garantias, que trazem ainda mais conforto ao time de gestão. |
| 26B3803595 | Amy II | Residential 7,04 Real Estate | - Aval - Alienação Fiduciária - Fundo de Reserva - Fundo de Despesas | Operação para reperfilamento de dívida e aquisição de terrenos pela Amy Engenharia e Empreendimentos, incorporadora de alto padrão em São Paulo. Estrutura da operação conta com garantias robustas de Aval dos sócios e Alienação Fiduciária de Imóvel corportativo triple A na Avenida Faria Lima, além dos fundos de reserva e despesas. |
| 20G0703191 | GPA TRXF IV | 6,74 Food Retail | Alienação Fiduciária de Quotas -Alienação Fiduciária de Imovel -Cessão Fiduciária de Direitos -Creditorios -Fundo de despesa e Fiança | Se trata de uma das tranches da operação de sale & leaseback, em plano de desimobilização do Grupo Pão de Açúcar, um dos conglomerados mais consolidados do setor alimentício no país. Conta com garantias de alienação fiduciária do imóvel, cessão fiduciária de recebíveis futuros, alienação de cotas da proprietária, alienação de imóveis e fiança cruzada, fundo de reserva e fundo de despesas. |
| 24L0003403 | GMAT Patria | 6,59 Food Retail | -Alienação fiduciária dos imóveis vinculados à operação - Alienação fiduciária de 100% das quotas da TR13 Empreendimentos Imobiliários - Promessa de cessão fiduciária de recebíveis - Cessão fiduciária de sobejo - Promessa de alienação fiduciária dos imóveis ainda não escriturados - Fiança corporativa do Grupo Mateus e da Rio Balsas Participações - Fundo de Reserva - Fundo de Despesas. | O CRI é resultado de securitização de contrato de locação de imóvel BTS para o Grupo Mateus - Quarto maior varejista alimentar do País, presente nos estados do Maranhão, Pará, Piauí, Tocantins, Bahia e Ceará. A operação conta com robusto pacote de garantias. |
| 25F2573710 | Pacaembu | 5,15 08/06/1900 | - Clean | CRI corporativo puro da Pacaembu Construtora, a maior construtora do MCMV faixas 1-2, com rating AAA.br. O CRI é lastreado em debêntures quirografárias e possui covenants de alavancagem. |
| 25J2841095 | Oba BTS Rio Claro | 4,98 Food Retail | - Alienação Fiduciária de imóveis - Aval - Cessão fiduciária de recebíveis | Operação estruturada para financiar a aquisição e a realização das obras do imóvel a ser locado pela Oba Hortifruti (contrato Built to Suit) em Rio Claro-SP. Oba Hortifruti é uma das maiores varejistas do Brasil, tendo posição de destaque no mercado de Hortifruti em São Paulo. |
| 20L0687133 | GPA RBVA II | 4,88 Food Retail | - Alienação Fiduciária dos imóveis; - Fundo de reserva; - Fundo de despesas; - Fiança. | Papel se situa na alavancagem da compra de um imóvel por um FII muito capitalizado, com fluxo mensal muito acima da PMT do CRI. Adicionalmente, a robusta estrutura de garantias, incluindo Alienação Fiduciária dos imóveis, trazem segurança à operação. |
| 20J0667658 | HF Engenharia | Residential 4,64 Real Estate | - Alienação Fiduciária dos imóveis; - Cessão Fiduciária dos Direitos Creditórios; - Fiança do fundador da HF Engenharia; - Fundo de Reserva; - Fundo de despesas com IPTU; - Fundo de despesas. | O empreendimento lastro da operação fica localizado em Rio Verde |
| 25J2844344 | Oba BTS Campinas | 4,00 Food Retail | - Alienação Fiduciária de imóveis - Aval - Cessão fiduciária de recebíveis | Operação estruturada para financiar a aquisição e a realização das obras do imóvel a ser locado pela Oba Hortifruti (contrato Built to Suit) em Campinas-SP. Oba Hortifruti é uma das maiores varejistas do Brasil, tendo posição de destaque no mercado de Hortifruti em São Paulo. |
Agosto de 2026
| Código | Devedor | Volume Setor (BRL MM) | Garantias | Comentários Gestão |
|---|---|---|---|---|
| 25H0243074 | Buriti II | 3,35 Residencial | Clean | O Grupo Buriti é um dos maiores loteadores do Brasil. O grupo possui rating brAA+ pela Standar & Poor's. |
| 20G0703083 | Assai | GPA TRXF III | 3,02 Food Retail | Alienação Fiduciária de Quotas -Alienação Fiduciária de Imovel -Cessão Fiduciária de Direitos -Creditorios -Fundo de despesa e Fiança | Se trata de uma das tranches da operação de sale & leaseback, em plano de desimobilização do Grupo Pão de Açúcar, um dos conglomerados mais consolidados do setor alimentício no país. Conta com garantias de alienação fiduciária do imóvel, cessão fiduciária de recebíveis futuros, alienação de cotas da proprietária, alienação de imóveis e fiança cruzada, fundo de reserva e fundo de despesas. |
| 20F0689770 | Assai | GPA TRXF II | 2,79 Food Retail | - Alienação Fiduciária dos imóveis; - Alienação Fiduciária de Cotas da SPE; - Promessa de Cessão Fiduciária de contratos de locação futura no mesmo Imóvel; - Fundo de Reserva de 2 PMTs do CRI; - Fundo de despesas do CRI. | O CRI representa a 3ª tranche da operação de sale & leaseback (SLB) de 39 lojas do Grupo Pão de Açúcar (GPA) pelo FII TRXF11, fundo gerido pela TRX Investimentos. A operação de SLB faz parte do plano de desimobilização do grupo, reduzindo o grau de alavancagem da companhia e fortalecendo sua posição de caixa. O GPA, na opinião do gestor, é um dos maiores e mais sólidos conglomerados de varejo alimentar da América Latina. |
| 20J0837207 | Creditas - Mezanino II | Residential 2,64 Real Estate | - Critério de elegibilidade da carteira; - AF das unidades, com LTV médio inferior a 40% e máximo de 60%; - Duas tranches de subordinação; - Fundo de reserva; - Apólices de seguros; - Cobertura Mínima de recebíveis com mecanismo de aceleração de amortizações. | Carteira apresenta excelente comportamento, com baixíssima inadimplência. Possui também a AF dos imóveis, com baixo LTV e em sua maioria em grandes capitais. Possui sofisticados mecanismos de aceleração de amortização para manutenção de índices mínimos de cobertura e consequente qualidade da operação, além da subordinação com a empresa. |
Agosto de 2026
Carteira FIIs
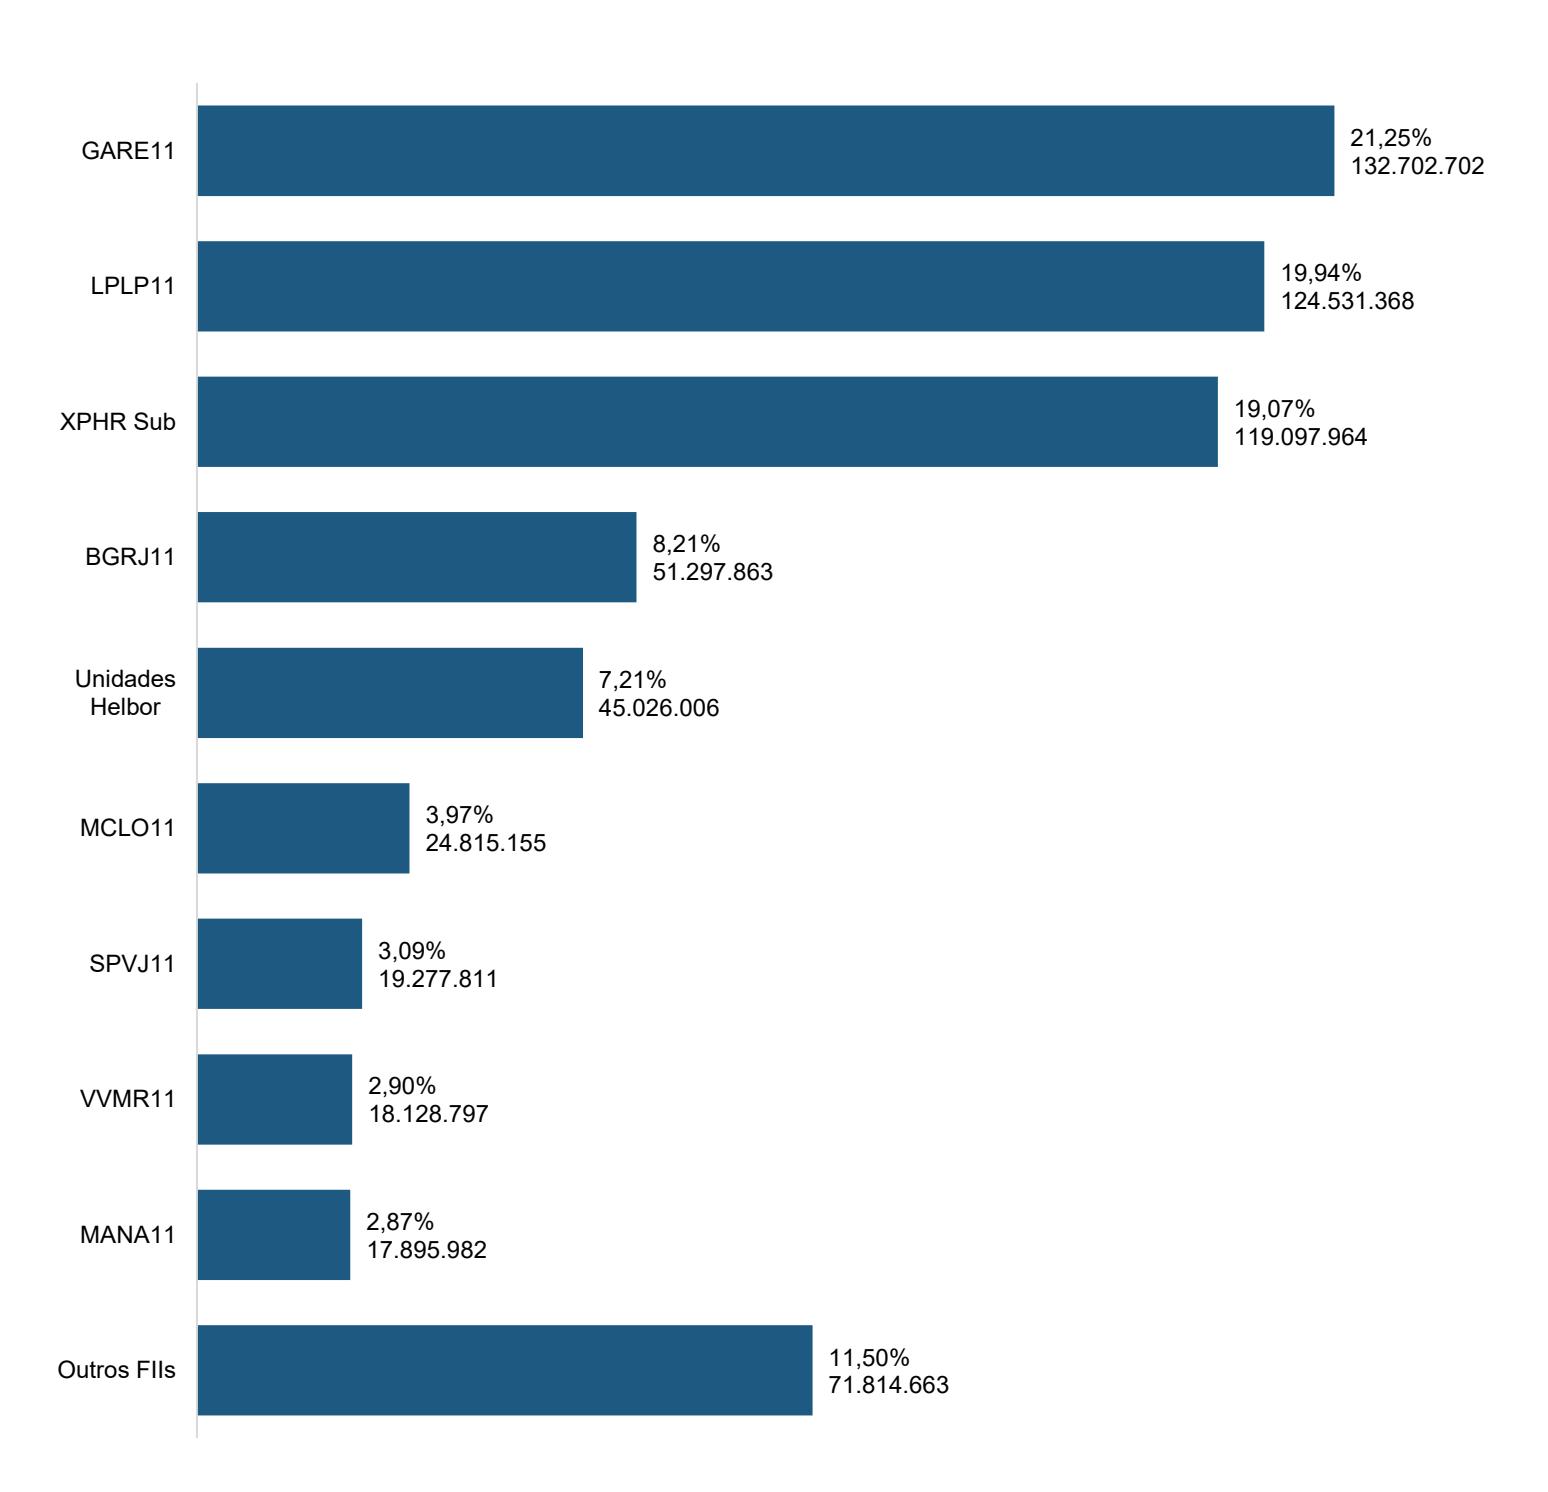
Como já abordado em relatórios anteriores, o book de FIIs do Maxi Renda representa uma estratégia de alocação tática do Fundo, bem como em operações com características de CRIs, que, por motivos de estruturação, venham em estrutura de FII. No mês de julho o fundo alienou R$ 3,5 milhões do fundo MCLO11 com ganho de capital de R$ 350 mil.
O Fundo encerrou o período com R$ 624,58 milhões em quotas de FII sob gestão.
Agosto de 2026
Permutas Financeiras
O fluxo de caixa das obras oriundas das permutas financeiras são fluxos recorrentes, mas oscilam em função da dinâmica das parcelas pagas pelos compradores das unidades. Mesmo que não sejam uniformes e mensais como a maioria dos CRIs, tais fluxos não devem ser enquadrados como esporádicos, ou não recorrentes, como ganhos de capital, visto que apenas seguem a dinâmica natural dos pagamentos pelos mutuários em empreendimentos de incorporações residenciais, uma vez que o Fundo segue o regime de caixa para a distribuição de seus rendimentos.
Em geral, das unidades autônomas dos projetos que são vendidas, 20% a 30% são recebidos pela SPE (veículo detido pelo Fundo que, por sua vez, detém as unidades autônomas do projeto) durante o período de obra e, após o Habite-se*, os 70% a 80% remanescentes são recebidos em um prazo médio de seis meses. Abaixo, pode ser observada uma demonstração da dinâmica do fluxo de caixa destes investimentos.
| Indexador | Taxa Média de Aquisição (a.a.) | Book (R$) | Duration |
|---|---|---|---|
| INCC+/IPCA+ | 13,40% | R$ 375,59 MM | 3,17 |
| Total | R$ 375,59 MM |
* Período em que os adquirentes das unidades autônomas quitam seus fluxos financeiros com a SPE detida pelo Fundo. O "Habite-se" é a formalização da conclusão da obra, momento esse que os adquirentes recebem as chaves após a quitação, "Repasse".
Agosto de 2026
Permutas Financeiras
No mês de julho houve distribuição de R$ 5,8 milhões dividido em 5 empreendimentos, sendo o Brooklin 2, Brooklin 3, Brooklin 4, Pinheiros 1 e Itaim Bibi e houve redução de capital dos empreendimentos no valor de R$ 1,3 milhão. O fluxo apresentado a seguir representa o histórico consolidado de pagamentos realizados pelas SPEs ao Fundo, bem como a projeção de dividendos e reduções de capital futuras por cota.
Vale destacar que, na estratégia de Permutas Financeiras, o Fundo atua como permutante financeiro em projetos localizados em bairros de alta qualidade na cidade de São Paulo. Na visão da gestão, a estrutura desses investimentos permite que o Fundo capture os elevados rendimentos do setor, ao mesmo tempo em que mitiga os principais riscos associados aos projetos, como estouro de obra, atrasos, embargos, reclamações de mutuários, entre outros.
Adicionalmente, tais operações contam com garantias reais robustas, incluindo o terreno, alienação fiduciária (AF) das sociedades de propósito específico (SPEs), bem como aval da incorporadora e de seus respectivos sócios. A rentabilidade histórica desse tipo de investimento é da ordem de INCC + 13% a.a., o que o torna particularmente atraente, especialmente diante da forte mitigação de riscos proporcionada por sua estruturação.
Outro ponto relevante foi a promulgação da Lei do Distrato (final de 2018), que assegura à incorporadora o direito de reter 50% do valor total pago pelo comprador em caso de desistência, reduzindo de forma significativa o risco de cancelamento de contratos por parte dos adquirentes.
| Período | Investimento | Dividendos | Red. Capital | Red. Cap. Acum. | Div. + Red. Cap. | Dividendos por |
|---|---|---|---|---|---|---|
| R$'000 | R$'000 | R$'000 | R$'000 | R$'000 | cota | |
| 2018 | (12.000,00) | 5.857,92 | - | - | 5.857,92 | 0,19 |
| 2019 | (34.257,90) | 5.985,48 | 10.250,00 | 10.250,00 | 16.235,48 | 0,08 |
| 2020 | (159.668,06) | 12.987,52 | 14.901,34 | 25.151,34 | 27.888,86 | 0,07 |
| 2021 | (133.583,27) | 22.295,63 | 35.159,05 | 60.310,39 | 57.454,68 | 0,11 |
| 2022 | - | 46.273,63 | 159.100,15 | 219.410,54 | 205.373,78 | 0,23 |
| 2023 | (166.657,09) | 47.160,24 | 60.059,65 | 279.470,19 | 107.219,88 | 0,24 |
| 2024 | (124.871,31) | 29.129,60 | 118.688,97 | 398.159,16 | 147.818,57 | 0,15 |
| 2025 | (76.463,88) | 37.691,56 | 867,00 | 399.026,16 | 38.558,56 | 0,19 |
| jun/26 | (2.588,00) | 2.100,00 | - | 406.026,16 | 2.100,00 | 0,01 |
| jul/26 | (2.341,85) | 5.497,00 | 2.495,00 | 408.521,16 | 7.992,00 | 0,03 |
| ago/26 | - | 5.800,00 | - | 408.521,16 | 5.800,00 | 0,03 |
| Fluxo Projetado | (70.071,54) | 191.835,62 | 426.279,20 | 834.800,36 | 618.114,82 | 0,96 |
| Investimento | Dividendos | Red. Capital | Div. + Red. Cap. | Dividendos por | ||
| R$'000 | R$'000 | R$'000 | R$'000 | cota | ||
| Fluxo Realizado | (799.987,67) | 237.724,86 | 408.521,16 | 646.246,03 | 1,57 | |
| Fluxo Projetado | (70.071,54) | 191.835,62 | 426.279,20 | 618.114,82 | 0,96 |
Fluxo Total (870.059,21) 429.560,49 834.800,36 1.264.360,85 2,53
* Inflação projetada para o período remanescente utilizando dados do Boletim Focus.
Agosto de 2026
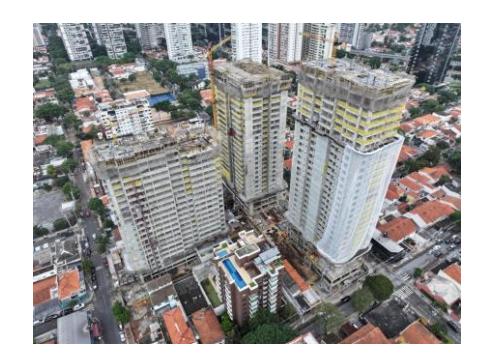
| Brooklin 2 | São Paulo – SP | 1,32% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 50,76% | ▪Capital Comprometido: | R$ 76.388.252 |
| ▪Lançamento: | Nov/23 | ▪Capital Investido: | R$ 76.388.252 |
| ▪Início da obra: | Set/24 | ▪Redução de Capital: | R$ 7.000.000 |
| ▪Entrega: | Ago/27 | ▪Dividendos Distribuídos: | R$ 56.240.048 |
| ▪Valor Geral de Vendas: | R$ 751.578.913 | ||
| ▪Vendas (%): | 85,6% | ||
| ▪Participação no Projeto: | 16% do VGV |
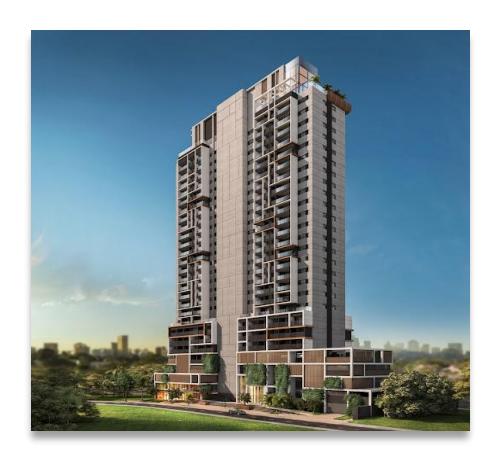
| Brooklin 4 | São Paulo – SP | 0,99% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 15,40% | ▪Capital Comprometido: | R$ 51.700.000 |
| ▪Lançamento: | Mar/25 | ▪Capital Investido: | R$ 51.700.000 |
| ▪Início da obra: | Out/25 | ▪Redução de Capital: | - |
| ▪Entrega: | Jul/28 | ▪Dividendos Distribuídos: | R$ 13.866.000 |
| ▪Valor Geral de Vendas: | R$ 291.806.013 | ||
| ▪Vendas (%): | 77,2% | ||
| ▪Participação no Projeto: | 27% do VGV | ||
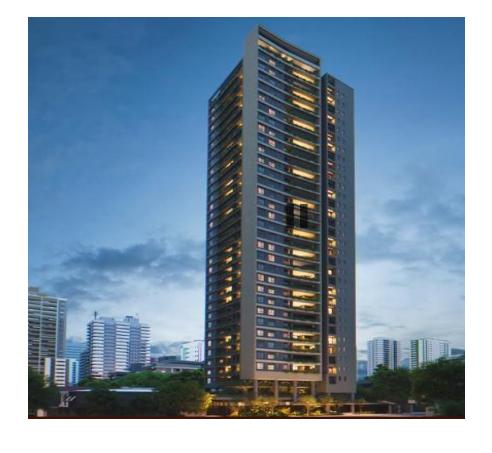
| Brooklin 3 | São Paulo – SP | 0,53% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 11,06% | ▪Capital Comprometido: | R$ 34.400.000 |
| ▪Lançamento: | Mai/25 | ▪Capital Investido: | R$ 30.987.900 |
| ▪Início da obra: | Nov/25 | ▪Redução de Capital: | R$ 0 |
| ▪Entrega: | Jan/29 | ▪Dividendos Distribuídos: | R$ 0 |
| ▪Valor Geral de Vendas: | R$ 359.374.920 | ||
| ▪Vendas (%): | 38,9% | ||
| ▪Participação no Projeto: | 49,9% do resultado | ||
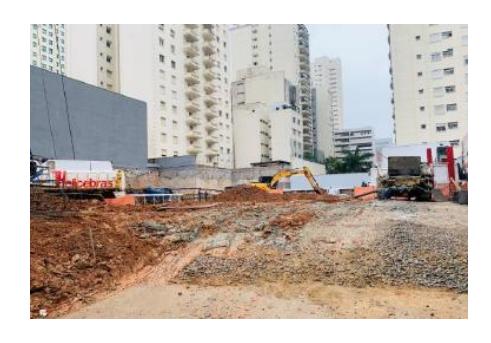
| Pinheiros 1 | São Paulo – SP | 0,56% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 31,74% | ▪Capital Comprometido: | R$ 29.323.087 |
| ▪Lançamento: | Abr/25 | ▪Capital Investido: | R$ 29.323.087 |
| ▪Início da obra: | Out/25 | ▪Redução de Capital: | R$ 0 |
| ▪Entrega: | Dez/27 | ▪Dividendos Distribuídos: | R$ 6.290.000 |
| ▪Valor Geral de Vendas: | R$ 247.957.897 | ||
| ▪Vendas (%): | 98,9% | ||
| ▪Participação no Projeto: | 20% do VGV | ||
Agosto de 2026
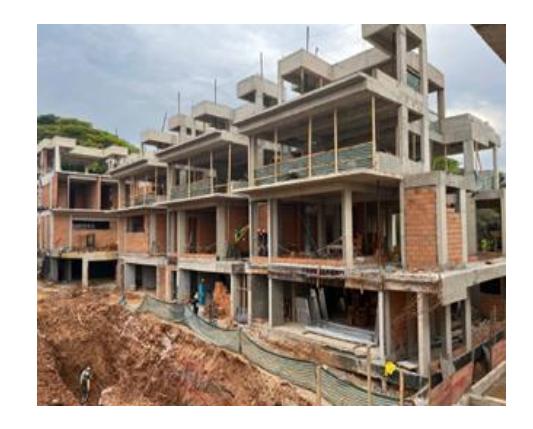
| Morumbi 1 | São Paulo – SP | 0,33% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 73,7% | ▪Capital Comprometido: | R$ 19.950.100 |
| ▪Lançamento: | Dez/21 | ▪Capital Investido: | R$ 19.950.100 |
| ▪Início da obra: | Mar/23 | ▪Redução de Capital: | R$ 2.395.000 |
| ▪Entrega: | Set/26 | ▪Dividendos Distribuídos: | R$ 3.130.000 |
| ▪Valor Geral de Vendas: | R$ 87.394.930 | ||
| ▪Vendas (%): | 30,0% | ||
| ▪Participação no Projeto: | 23% do VGV | ||
| Campo Belo 3 | São Paulo – SP | 0,44% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 0,0% | ▪Capital Comprometido: | R$ 27.028.834 |
| ▪Lançamento: | Nov/25 | ▪Capital Investido: | R$ 26.546.800 |
| ▪Início da obra: | Set/26 | ▪Redução de Capital: | R$ 2.495.000 |
| ▪Entrega: | Ago/29 | ▪Dividendos Distribuídos: | R$ 1.497.000 |
| ▪Valor Geral de Vendas: | R$ 297.285.876 | ||
| ▪Vendas (%): | 31,0% | ||
| ▪Participação no Projeto: | 49,9% do VGV | ||
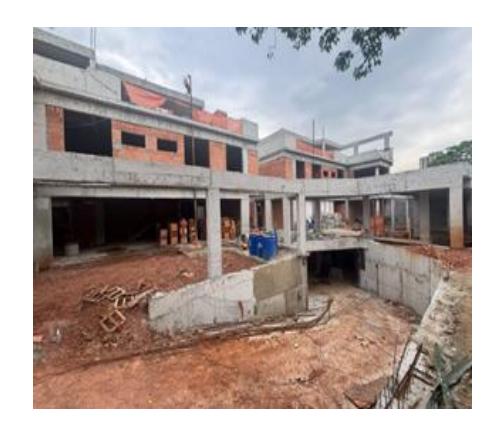
| Jardim Europa 2 | São Paulo – SP | 0,24% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 97,0% | ▪Capital Comprometido: | R$ 13.328.009 |
| ▪Lançamento: | Abr/22 | ▪Capital Investido: | R$ 13.328.009 |
| ▪Início da obra: | Mar/23 | ▪Redução de Capital: | R$ 775.000 |
| ▪Entrega: | Mar/26 | ▪Dividendos Distribuídos: | R$ 100.000 |
| ▪Valor Geral de Vendas: | R$ 48.929.854 | ||
| ▪Vendas (%): | 25,0% | ||
| ▪Participação no Projeto: | 47% do VGV | ||
| Vila Nova Conceição 2 | São Paulo – SP | 0,21% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 100,0% | ▪Capital Comprometido: | R$ 12.523.470 |
| ▪Lançamento: | Dez/21 | ▪Capital Investido: | R$ 12.523.470 |
| ▪Início da obra: | Mar/22 | ▪Redução de Capital: | R$ 1.600.000 |
| ▪Entrega: | Dez/25 | ▪Dividendos Distribuídos: | R$ 2.150.000 |
| ▪Valor Geral de Vendas: | R$ 46.416.778 | ||
| ▪Vendas (%): | 50,0% | ||
| ▪Participação no Projeto: | 45% do VGV |
Agosto de 2026
| Vila Nova Conceição 1 | São Paulo – SP | 0,49% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 100,0% | ▪Capital Comprometido: | R$ 28.844.487 |
| ▪Lançamento: | Nov/21 | ▪Capital Investido: | R$ 28.844.487 |
| ▪Início da obra: | Fev/22 | ▪Redução de Capital: | R$ 3.190.000 |
| ▪Entrega: | Dez/25 | ▪Dividendos Distribuídos: | R$ 4.067.000 |
| ▪Valor Geral de Vendas: | R$ 45.431.620 | ||
| ▪Vendas (%): | 100,0% | ||
| ▪Participação no Projeto: | 41% do VGV | ||
| Brooklin 1 | São Paulo – SP | 0,13% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 100,0% | ▪Capital Comprometido: | R$ 7.941.401 |
| ▪Lançamento: | Abr/22 | ▪Capital Investido: | R$ 7.941.401 |
| ▪Início da obra: | Set/23 | ▪Redução de Capital: | R$ 1.190.000 |
| ▪Entrega: | Mai/26 | ▪Dividendos Distribuídos: | R$ 675.000 |
| ▪Valor Geral de Vendas: | R$ 61.063.378 | ||
| ▪Vendas (%): | 54,5% | ||
| ▪Participação no Projeto: | 14% do VGV | ||
| Itaim Bibi | São Paulo – SP | 0,78% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 30,44% | ▪Capital Comprometido: | R$ 40.943.611 |
| ▪Lançamento: | jun/25 | ▪Capital Investido: | R$ 40.943.611 |
| ▪Início da obra: | dez/25 | ▪Redução de Capital: | R$ 0 |
| ▪Entrega: | abr/28 | ▪Dividendos Distribuídos: | R$ 6.435.000 |
| ▪Valor Geral de Vendas: | R$ 160.804.997 | ||
| ▪Vendas (%): | 99,3% | ||
| ▪Participação no Projeto: | 35% do VGV | ||
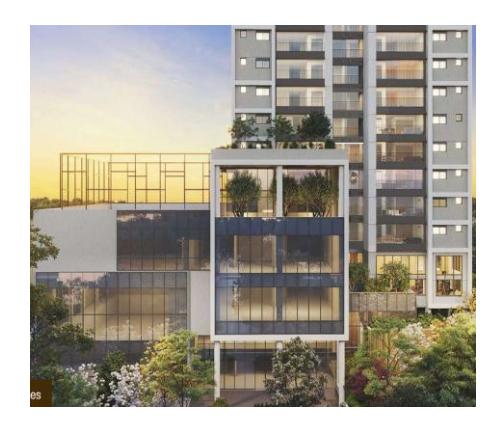
| Campo Belo 4 | São Paulo – SP | 0,28% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 0,0% | ▪Capital Comprometido: | R$ 29.666.638 |
| ▪Lançamento: | nov/25 | ▪Capital Investido: | R$ 14.611.440 |
| ▪Início da obra: | set/26 | ▪Redução de Capital: | R$ 0 |
| ▪Entrega: | nov/29 | ▪Dividendos Distribuídos: | R$ 0 |
| ▪Valor Geral de Vendas: | R$ 262.285.034 | ||
| ▪Vendas (%): | 33,3% | ||
| ▪Participação no Projeto: | 22% do VGV | ||
Agosto de 2026
| Campo Belo 5 | São Paulo – SP | 0,76% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 0,0% | ▪Capital Comprometido: | R$ 40.000.000 |
| ▪Lançamento: | out/26 | ▪Capital Investido: | R$ 40.000.000 |
| ▪Início da obra: | jun/27 | ▪Redução de Capital: | R$ 0 |
| ▪Entrega: | out/30 | ▪Dividendos Distribuídos: | R$ 0 |
| ▪Valor Geral de Vendas: | R$ 251.163.501 | ||
| ▪Vendas (%): | 0% | ||
| ▪Participação no Projeto: | 26% do VGV | ||
| Pinheiros 2 | São Paulo – SP | 0,04% do P.L | ||
|---|---|---|---|
| ▪Obras (%): | 0,0% | ▪Capital Comprometido: | R$ 50.300.000 |
| ▪Lançamento: | nov/26 | ▪Capital Investido: | R$ 1.906.850 |
| ▪Início da obra: | mai/27 | ▪Redução de Capital: | R$ 0 |
| ▪Entrega: | abr/30 | ▪Dividendos Distribuídos: | R$ 0 |
| ▪Valor Geral de Vendas: | R$ 384.102.070 | ||
| ▪Vendas (%): | 0% | ||
| ▪Participação no Projeto: | 60% do VGV | ||
Agosto de 2026
Outros Ativos
Estoque Pronto
▪Estoque pronto unidades
▪Remuneração: CDI + 5,00% ( all-in ) ▪Valor inicial: R$ 75.000.000,00
Jardim Europa 1 | São Paulo – SP
▪Uma unidade de apartamento residencial
▪Objeto de dação em pagamento do CRI Torp
▪Status: Disponível para Venda
▪Valor Contábil: R$ 3.070.000
Vila Bastos 1 | Santo André – SP
▪Uma loja comercial
▪Objeto de dação em pagamento do CRI Torp
▪Status: Disponível para Venda
▪Valor Contábil: R$ 1.240.000
Gravataí - RS
▪Fração Terreno
▪Objeto de execução do CRI Nex
▪Status: Disponível para Venda
▪Valor Contábil: R$ 5,12 milhões
Agosto de 2026
Disclaimers
ESTE MATERIAL É DE CARÁTER EXCLUSIVAMENTE INFORMATIVO E NÃO DEVE SER CONSIDERADO UMA OFERTA PARA COMPRA DE COTAS DO FUNDO. O PRESENTE MATERIAL FOI PREPARADO DE ACORDO COM INFORMAÇÕES NECESSÁRIAS AO ATENDIMENTO DAS NORMAS E MELHORES PRÁTICAS EMANADAS PELA CVM E ANBIMA. AS INFORMAÇÕES CONTIDAS NESSE MATERIAL ESTÃO EM CONSONÂNCIA COM O REGULAMENTO, PORÉM NÃO O SUBSTITUEM. LEIA O PROSPECTO E O REGULAMENTO ANTES DE INVESTIR, COM ESPECIAL ATENÇÃO PARA AS CLÁUSULAS RELATIVAS AO OBJETIVO E À POLÍTICA DE INVESTIMENTO DO FUNDO, BEM COMO DAS DISPOSIÇÕES ACERCA DOS FATORES DE RISCO A QUE O FUNDO ESTÁ EXPOSTO. ANTES DE TOMAR UMA DECISÃO DE INVESTIMENTO DE RECURSOS NO Fundo, OS INVESTIDORES DEVEM, CONSIDERANDO SUA PRÓPRIA SITUAÇÃO FINANCEIRA, SEUS OBJETIVOS DE INVESTIMENTO E O SEU PERFIL DE RISCO, AVALIAR, CUIDADOSAMENTE, TODAS AS INFORMAÇÕES DISPONÍVEIS NO PROSPECTO E NO REGULAMENTO DO FUNDO. AS EXPRESSÕES QUE ESTÃO COM PRIMEIRA LETRA MAIÚSCULA SE ENCONTRAM DEFINIDAS NO REGULAMENTO E/OU PROSPECTO DO FUNDO.
O MERCADO SECUNDÁRIO EXISTENTE NO BRASIL PARA NEGOCIAÇÃO DE COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO APRESENTA BAIXA LIQUIDEZ E NÃO HÁ NENHUMA GARANTIA DE QUE EXISTIRÁ NO FUTURO UM MERCADO PARA NEGOCIAÇÃO DAS COTAS QUE PERMITA AOS COTISTAS SUA ALIENAÇÃO, CASO ESTES DECIDAM PELO DESINVESTIMENTO. DESSA FORMA, OS COTISTAS PODEM TER DIFICULDADE EM REALIZAR A VENDA DAS SUAS COTAS NO MERCADO SECUNDÁRIO, OU OBTER PREÇOS REDUZIDOS NA VENDA DE SUAS COTAS. ADICIONALMENTE, OS FUNDOS DE INVESTIMENTO IMOBILIÁRIO SÃO CONSTITUÍDOS SOB A FORMA DE CONDOMÍNIO FECHADO, NÃO ADMITINDO O RESGATE A QUALQUER TEMPO DE SUAS COTAS.
O INVESTIMENTO DO FUNDO DE INVESTIMENTO DE QUE TRATA ESTE MATERIAL APRESENTA RISCOS PARA O INVESTIDOR. AINDA QUE A INSTITUIÇÃO ADMINISTRADORA MANTENHA SISTEMA DE GERENCIAMENTO DE RISCOS, NÃO HÁ GARANTIA DE COMPLETA ELIMINAÇÃO DA POSSIBILIDADE DE PERDAS PARA O FUNDO E PARA O INVESTIDOR.
O FUNDO DE INVESTIMENTO DE QUE TRATA ESTE MATERIAL NÃO CONTA COM GARANTIA DA INSTITUIÇÃO ADMINISTRADORA, DO GESTOR, DO CUSTODIANTE, DE QUAISQUER OUTROS TERCEIROS, DE MECANISMOS DE SEGURO OU FUNDO GARANTIDORE DE CRÉDITO - FGC. A RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA.
INSTITUIÇÃO ADMINISTRADORA: BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM CNPJ/MF nº 59.281.253/0001-23. ENDEREÇO: PRAIA DE BOTAFOGO, 501 – 5 ANDAR - PARTE - BOTAFOGO, RIO DE JANEIRO - RJ. PARA INFORMAÇÕES OU DÚVIDAS SOBRE A GESTÃO DO Fundo EM QUESTÃO ENVIE E-MAIL PARA: [email protected] OUVIDORIA BTG PACTUAL DTVM: 0800-722-0048