
Relatório Gerencial NCRI11 de setembro de 2026
Relatório Gerencial do Vinci Crédito Imobiliário (NCRI11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 21/10/2026. No pregão de 03/11/2026, a cota do NCRI11 fechou a R$ 7,55, com P/VP de 0,75 (valor patrimonial de R$ 10,02 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,06 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,10% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 39,6 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 40.041.603/0001-56
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 21/10/2026 19:03
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Vinci Crédito Imobiliário FII – NCRI11
Relatório de Desempenho Mensal
Relatório de Desempenho Mensal – Setembro 2026 | Vinci Compass
VINCI CRÉDITO IMOBILIÁRIO FII
Relatório de Desempenho Mensal
SETEMBRO 2026
Sumário
| Informações Gerais | 3 |
|---|---|
| Visão Geral do Fundo | 3 |
| Destaques | 3 |
| Comentários do Gestor | 4 |
| Cenário Macroeconômico | 4 |
| Atualizações sobre o desempenho do Fundo | 5 |
| Monitoramento de Ativos | 5 |
| Performance do Fundo | 6 |
| Resultado e Distribuição de Rendimentos | 6 |
| Estimativa de Rendimentos | 6 |
| Rentabilidade | 8 |
| Negociação do Fundo na B3 | 8 |
| Sensibilidade da Cota de Mercado | 9 |
| Carteira do Fundo | 10 |
| Carteira de Crédito | 10 |
| Glossário | 12 |
| Contato PI | 12 |
SETEMBRO 2026
Informações Gerais
Visão Geral do Fundo
Gestor
Vinci Gestora de Recursos Ltda Vinci Real Estate Gestora de Recursos Ltda.
Administrador e Escriturador
APEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A.
Início do Fundo
06/01/2023
Código de Negociação - B3
NCRI11
Tipo Anbima – foco de atuação
FII TVM Gestão Ativa
CNPJ
40.041.603/0001-56
Público-alvo
Investidores em Geral
Valor Patrimonial da Cota (30-09-26)
10.02
Valor de Mercado da Cota<sup>1</sup> (30-09-26)
8.50
Número de Cotistas (30-09-26)
1.370
Quantidade de Cotas
3.949.999
Destaques
14
CRIS EM CARTEIRA
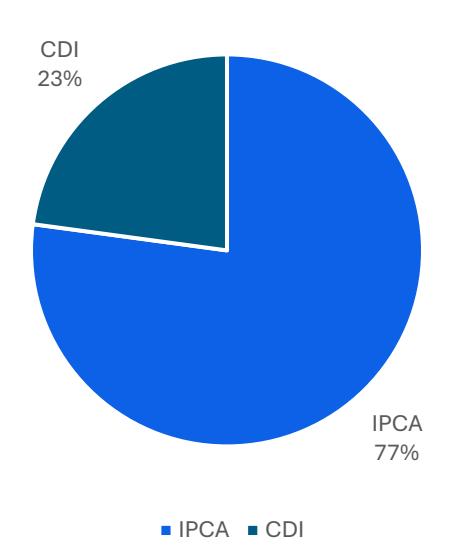
O Fundo possui 14 CRIs em carteira, dos quais 77% estão atrelados ao IPCA e 23% ao CDI, com concentração média de 6,4% do PL por emissor³.
DIVIDEND YIELD ANUALIZADO (%)
O Fundo anunciou distribuição de rendimentos de R$ 0,06/cota, o que representa um dividend yield anualizado de 8,53% a.a. calculado sobre a cota de fechamento de setembro.
ESTIMATIVA DE RENDIMENTOS (R$/cota)
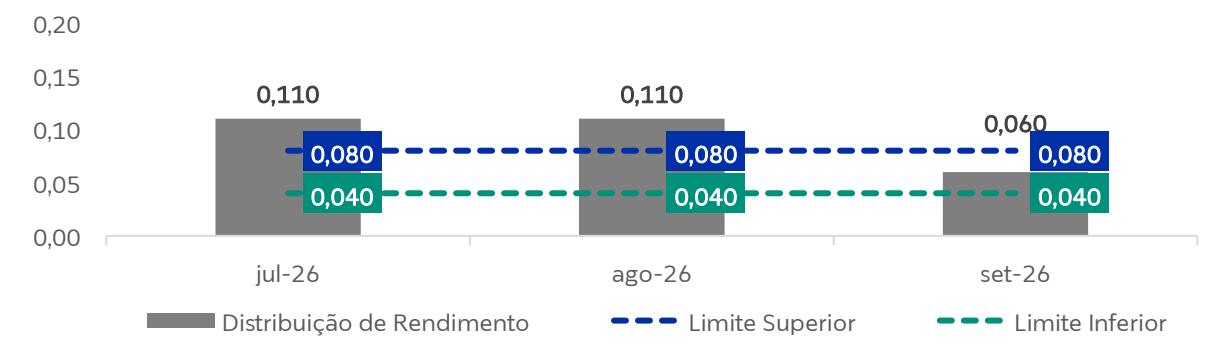
0,04-0,08
Com a previsão de recebimento dos ativos em carteira, estimamos uma distribuição de rendimentos entre R$ 0,04 e R$ 0,08/cota até setembro de 2026.
& lt;sup>1</sup> Valor da cota ex rendimentos
& lt;sup>2</sup> inclui remuneração do Gestor, Administrador e Escriturador
& lt;sup>3</sup> Calculado através de média aritmética.
A rentabilidade passada não representa qualquer espécie de garantia futura.
SETEMBRO 2026
Comentários do Gestor
Cenário Macroeconômico
Nos Estados Unidos, o cenário ficou mais difícil de interpretar, ainda que sem sinais de recessão iminente: a atividade cresce perto de 2% ao ano, mas o mercado de trabalho oscila entre leituras fracas e fortes, e o desemprego, em torno de 4,1%, convive com sinais de menor aperto, como a desaceleração salarial. A inflação segue incomodando, já que o núcleo do PCE permanece acima de 3%, pressionado pelo choque do petróleo ligado ao conflito no Irã, o que levou o Fed a subir os juros em setembro e sinalizar nova alta. Esse movimento está concentrado mais na elevação do juro real (acima de 2,8%) do que em desancoragem de expectativas, refletindo um déficit fiscal persistente de cerca de 6% do PIB.
No Brasil, o cenário passa a depender muito mais da interação entre política fiscal, eleição e câmbio do que da inflação corrente. A política monetária segue extremamente contracionista, com juro real de um ano próximo de 10%, bem acima do neutro estimado em torno de 5%. Esse aperto foi necessário porque a política fiscal estimulou a demanda em 2023 e 2024, obrigando o Banco Central a concentrar sozinho o esforço de desinflação. Desde o fim de 2024, o déficit primário convergiu para perto de zero, mas o ano eleitoral reacendeu a sazonalidade de gastos e a incerteza fiscal adiante. O ponto central é que déficit primário zero não estabiliza a dívida pública: seria necessário um superávit de 2% a 2,5% do PIB para conter uma trajetória que já subiu de cerca de 71% para perto de 82,5% do PIB. A boa notícia é a arrecadação crescente ligada ao petróleo e ao pré-sal. A grande questão é se esses recursos serão gastos, limitando o espaço de corte de juros, ou usados para reduzir a dívida, liberando o Banco Central para afrouxar a política monetária de forma mais significativa. A eleição pesa diretamente nessa equação: a média móvel das pesquisas mostra Flávio Bolsonaro ligeiramente à frente de Lula no segundo turno, com margem estreita, enquanto a avaliação do governo, na casa dos 30-35% de ótimo/bom, historicamente é insuficiente para garantir a reeleição. A atividade já desacelera, o que ajuda a inflação de serviços a ceder mesmo com desemprego baixo.
No câmbio, o quadro é mais favorável. A balança comercial acumula superávit próximo de US$ 84 bilhões, mais de 4% do PIB, sustentado por exportações de commodities resilientes às tarifas americanas, com destaque para o petróleo, que já se aproxima de US$ 70 bilhões nos últimos doze meses e pode caminhar para US$ 100 bilhões à medida que a produção avança dos atuais 4,5 milhões de barris por dia para cerca de 5,1 milhões em 2031. Diferentemente da soja, concentrada em poucos meses, o petróleo gera fluxo cambial recorrente ao longo do ano, tornando o Real estruturalmente mais resiliente. Com câmbio mais estável, atividade mais fraca e o fiscal como variável decisiva, o Brasil caminha para uma bifurcação clara. A continuidade de uma política fiscal expansionista limita o ciclo de queda de juros e o upside dos ativos locais. Já um ajuste fiscal relevante, usando parte da receita do pré-sal para reduzir a dívida, poderia destravar queda mais expressiva da Selic, valorização da bolsa e uma moeda estruturalmente mais forte.
SETEMBRO 2026
Atualizações sobre o desempenho do Fundo
No mês, o Fundo gerou um resultado caixa de R$ 0,0622/cota, resultante do fluxo de recebimentos da carteira do Fundo. No dia 30/09/2026, o Fundo anunciou uma distribuição de rendimentos no valor de R$ 0,06/cota, o que representa um dividend yield anualizado de 8,53% a.a., calculado sobre a cota de mercado de fechamento de setembro.
Monitoramento de Ativos
CRI Gafisa Oscar Freire: O CRI que tem como destinação dos recursos o financiamento ao projeto Flor do Cais, de incorporação da Gafisa, hoje encontra-se em um baixo patamar de vendas onde, considerando o fluxo de caixa do projeto vs o custo da dívida, a margem do projeto está sendo pressionada pela ausência de performance de vendas. Nesse cenário, a adimplência do CRI se mantém em função de aportes do incorporador, o que descaracteriza o risco projeto da operação e incorpora uma dotação de risco corporativo à operação. Dessa forma, estamos acompanhando junto ao incorporador a evolução das vendas, além do acompanhamento do avanço de obras, as quais seguem em linha com o cronograma inicialmente estabelecido.
Performance do Fundo
Resultado e Distribuição de Rendimentos
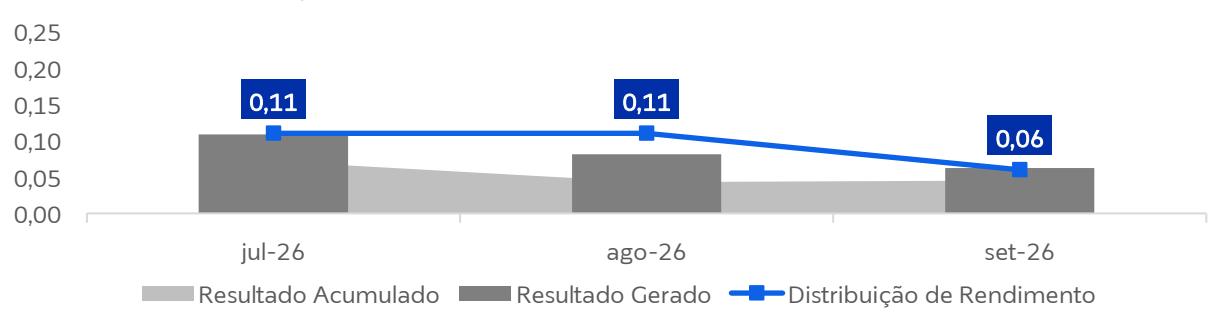
O resultado caixa do Fundo em setembro foi de R$ 320 mil, o equivalente a R$ 0,081/cota.
O Fundo encerrou o mês, após a distribuição dos rendimentos, com uma reserva de resultado não distribuído de R$ 169 mil, equivalente a R$ 0,043/cota.
| Resultado do Fundo | Setembro 26 (R$ mil) | Setembro 26 (R$/cota) | Acum. 2026 (R$/cota média mensal) |
|---|---|---|---|
| Resultado CRIs | 287 | 0,073 | 0,087 |
| Resultado Financeiro | 23 | 0,006 | 0,012 |
| Taxa de Administração | -49 | -0,013 | -0,015 |
| Administrador e Escriturador | -7 | -0,002 | -0,002 |
| Gestor | -43 | -0,011 | -0,012 |
| Outras Despesas/Receitas | -13 | -0,003 | 0,084 |
| Resultado Total | 246 | 0,062 | 0,084 |
| Rendimentos a serem distribuídos | 434 | 0,110 | 0,093 |
| Resultado Acumulado Não Distribuído-Inicial | 169 | 0,043 | |
| + Resultado Total - Rendimentos divulgados | 9 | 0,002 | |
| Resultado Acumulado Não Distribuído-Final | 178 | 0,045 |
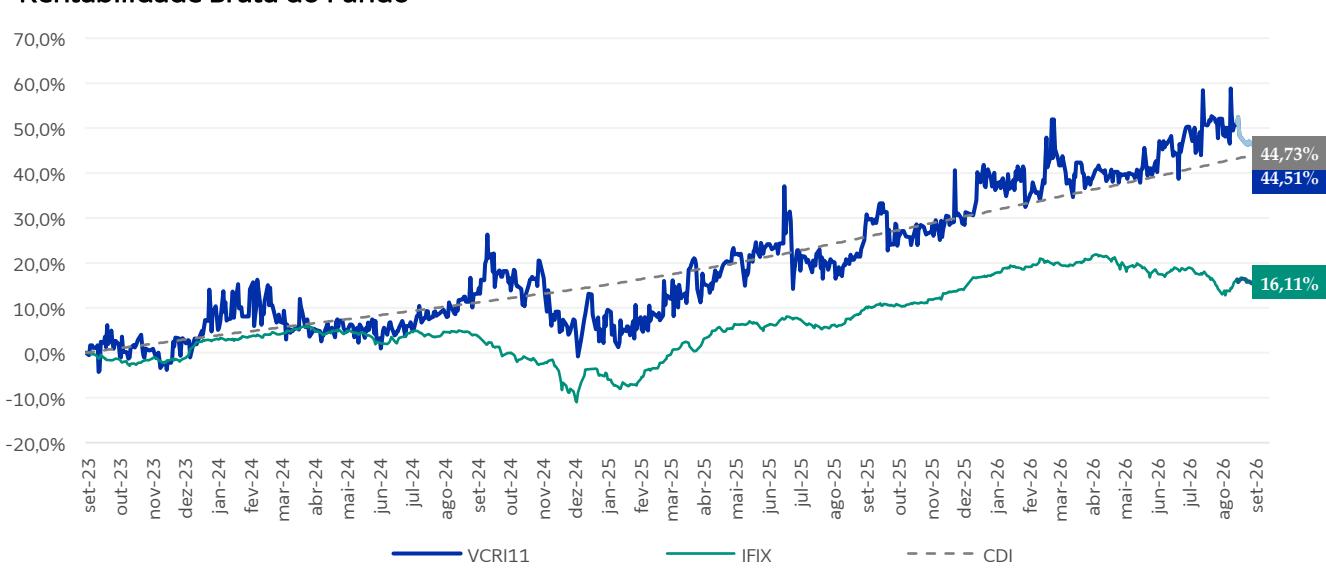
Rentabilidade Bruta do Fundo
SETEMBRO 2026
Histórico de Distribuição (R$/cota) NCRI11
Estimativa de Rendimentos
Com base no resultado caixa não distribuído e com a previsão de recebimento dos ativos em carteira, estimamos uma distribuição de rendimentos entre R$ 0,04/cota a R$ 0,08/cota até setembro de 2026, inclusive.
Estimativa de Distribuição de Rendimentos (R$/cota)
SETEMBRO 2026
Rentabilidade
| Rentabilidade | Setembro 2026 | Acumulado 2026 |
|---|---|---|
| Valor da Cota de Referência Inicial | 8,83 | 8,24 |
| Valor da Cota Final Ajustada | 8,44 | 8,44 |
| Rentabilidade (cota e rendimentos) | ||
| Variação da Cota | -4,4% | 2,4% |
| Rendimentos¹ | 0,7% | 0,0% |
| Rentabilidade do Fundo | -3,7% | 2,4% |
| IFIX² | -0,2% | -0,5% |
| CDI³ | 1,1% | 10,6% |
| Rentabilidade vs IFIX | -3,5% | 2,9% |
Fonte: Bloomberg e Gestor
A cota ajustada do Fundo encerrou o mês de setembro cotada na B3 a R$ 8,44, uma queda de 4,4% que, somado aos rendimentos distribuídos, representou uma queda de 3,7% no mês, equivalente a 0,2 ponto percentual abaixo da rentabilidade do IFIX no mesmo período.
1 Cota ajustada representa a cota ex rendimentos anunciados no último pregão do mês.
2 Considera os rendimentos declarados no período
3 Índice de Fundos de Investimento Imobiliários que indica o desempenho médio das cotações dos fundos imobiliários negociados na B3.
4 Certificado de Depósito Interbancário, taxa que lastreia as operações interbancárias.
Negociação do Fundo na B3
| Informações da B3 | Setembro 2026 |
|---|---|
| Valor de Mercado (R$ mil) | 33.575 |
| Número de Cotistas | 1.370 |
| Presença diária em Pregões | 100% |
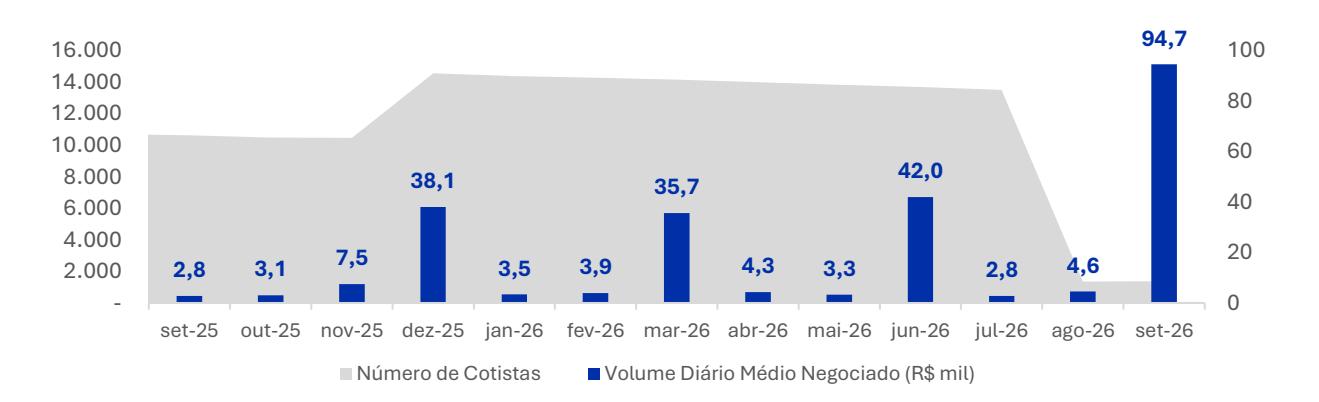
| Volume Diário Médio Negociado (R$ mil) | 94,7 |
| Giro (% de cotas negociadas no mês) | 5,8% |
O Fundo encerrou o mês de setembro com 1.370 cotistas. O valor de mercado do Fundo é de aproximadamente R$ 33,6 milhões. O volume médio diário de negociação das cotas na B3 foi de R$ 94,7 mil, o que representou um giro equivalente a 5,8% das cotas do Fundo.
Evolução de Investidores e Volume de Negociação
Sensibilidade da Cota de Mercado
A tabela abaixo representa a sensibilidade da taxa da carteira de CRI em IPCA e CDI à cota de mercado e patrimonial do Fundo.
| Preço de Mercado | Dividend Yield (% a.a.) | Carteira CRI IPCA + a.a. | Carteira CRI CDI + a.a. | |
|---|---|---|---|---|
| Cota Patrimonial | 10,02 | 7,2% | 10,4% | 2,6% |
| 9,71 | 7,4% | 10,8% | 2,7% | |
| 9,39 | 7,7% | 11,1% | 2,8% | |
| 9,07 | 7,9% | 11,5% | 2,8% | |
| 8,76 | 8,2% | 11,9% | 3,0% | |
| Cota de Fechamento | 8,44 | 8,5% | 12,4% | 3,1% |
| 8,12 | 8,9% | 12,9% | 3,2% | |
| 7,81 | 9,2% | 13,4% | 3,3% | |
| 7,49 | 9,6% | 13,9% | 3,4% |
Carteira do Fundo
O patrimônio líquido do Fundo ao final de setembro era de R$ 39,6 milhões. As alocações em CRIs totalizavam R$ 35,5 milhões, o equivalente a 91,2% do PL. As aplicações financeiras somavam R$ 4,2 milhões, que inclui fundos referenciados DI com liquidez imediata. As provisões a pagar e receber do Fundo totalizavam R$ (0,1) milhões.
| Portfolio | R$ MM | R$/cota |
|---|---|---|
| CRIs | 35,5 | 9,0 |
| Aplicações Financeiras | 4,2 | 1,1 |
| Outros | -0,1 | 0,0 |
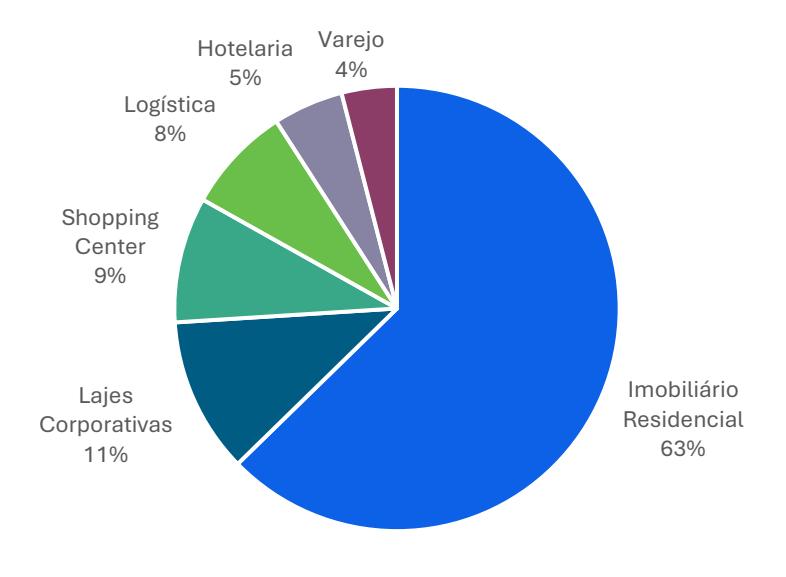
No final do mês de setembro, a carteira de CRIs do Fundo apresentava exposição de cerca de 63% em CRIs do segmento de imobiliário residencial, 11% em CRIs do segmento de lajes corporativas, 9% em CRIs do segmento de shopping center, 8% em CRIs de logística, 5% em CRIs de hotelaria e 4% em CRIs de outros segmentos, conforme gráfico abaixo. Quando olhamos a diversificação por indexador, o fundo possui 77% dos CRIs indexados ao IPCA e 23% ao CDI.
Ativos por Segmento (%) Ativos por Indexador (%)
SETEMBRO 2026
Carteira de Crédito
A alocação em operações de crédito diretamente pelo Fundo tem como objetivo o investimento em ativos com baixo risco de crédito e spreads interessantes ajustados ao risco, levando-se em consideração seus fundamentos e a solidez do pacote de garantias.
| CRI | Código B3 | Volume | % PL | Segmento | Taxa de Aquisição (%a.a.) | Taxa de Mercado (%a.a.) | Duration (anos) | Venc. |
|---|---|---|---|---|---|---|---|---|
| BRK | 21H0926710 | 2,5 | 6,3% | Logística | IPCA + 7,5% | IPCA + 10,8% | 2,1 | ago/31 |
| Gafisa OF 2ª série | 23E0884935 | 3,9 | 9,7% | Imobiliário Residencial | IPCA + 10,5% | IPCA + 13,0% | 0,6 | mai/27 |
| Gafisa OF 1ª série | 22E1273339 | 3,9 | 9,8% | Imobiliário Residencial | IPCA + 9,5% | IPCA + 13,1% | 0,6 | mai/27 |
| Maiojama | 26F3165686 | 3,9 | 9,8% | Imobiliário Residencial | IPCA + 8,25% | IPCA + 10,0% | 2,7 | nov/30 |
| Casa Shopping | 22L1125928 | 3,2 | 8,0% | Shopping Center | IPCA + 9,35% | IPCA + 9,8% | 2,6 | dez/32 |
| Grupo Mateus | 22C1362141 | 1,4 | 3,5% | Varejo | IPCA + 6,49% | IPCA + 6,5% | N.A. | jul/34 |
| MRV Flex | 24E2538087 | 2,1 | 5,2% | Imobiliário Residencial | IPCA + 7,87% | IPCA + 11,1% | 2,8 | ago/26 |
| MRV | 24I1419236 | 2,1 | 5,3% | Imobiliário Residencial | IPCA + 8,25% | IPCA + 9,4% | 2,8 | mar/33 |
| São Carlos | 22E1314836 | 4,0 | 10,1% | Lajes Corporativas | IPCA + 7,38% | IPCA + 7,4% | 1,8 | set/29 |
| Assaí | 21H1078699 | 0,6 | 1,6% | Varejo | IPCA + 5,15% | IPCA + 10,9% | 1,9 | abr/34 |
| Total IPCA | 27,5 | 69,4% | IPCA + 8,5% | IPCA + 10,4% | 1,8 | |||
| OR3 | 25D3961091 | 1,8 | 4,4% | Hotelaria | CDI + 4,00% | CDI + 5,3% | 1,5 | abr/30 |
| CRI W | 25F1530516 | 3,8 | 9,6% | Imobiliário Residencial | CDI + 2,40% | CDI + 1,0% | 4,1 | jun/35 |
| Vitacon | 19I0739560 | 1,5 | 3,7% | Imobiliário Residencial | CDI + 2,00% | CDI + 1,25% | 1,4 | set/29 |
| City | 24H2012907 | 1,0 | 2,5% | Imobiliário Residencial | CDI + 4,25% | CDI + 4,2% | 2,2 | ago/30 |
| Total CDI | 8,0 | 20,2% | CDI + 2,9% | CDI + 2,6% | 2,8 | |||
| Total Carteira | 35,5 | 91,2% | 2,0 |
Mais detalhes sobre esta carteira de crédito, como estrutura de garantias das operações, podem ser encontrados no site do fundo.
SETEMBRO 2026
Glossário
Clique aqui para acessar o glossário completo disponibilizado no site de RI.
Contato RI
www.vincifundoslistados.com
+55 (21) 2159-6222
PARA SE CADASTRAR NO MAILING, CLIQUE AQUI .
Este material foi elaborado pela Vinci Real Estate Gestora de Recursos Ltda. ("Vinci RE"), tendo caráter meramente informativo e não foi objeto de auditoria específica. Este material foi preparado com base em informações pertencentes à Vinci RE e outras informações disponíveis ao público. As informações contidas neste documento são materialmente precisas até a data a que o documento se refere. A Vinci RE usa informações de fontes conhecidas por sua confiabilidade e boa-fé, mas isto não representa nem endossa a precisão ou confiabilidade de nenhuma dessas informações e a Vinci não se responsabiliza pelo teor dessas
informações. A Vinci RE não garante as estimativas ou projeções quanto a eventos que possam ocorrer no futuro (incluindo projeções de receita, despesa, lucro líquido e desempenho de ações) contidas neste material. Os resultados reais podem variar das projeções e tais variações podem ser significativas. Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. A Vinci RE se exonera, expressamente, de toda e qualquer responsabilidade relacionada ou resultante da utilização deste material. Este material foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta de compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros relacionados. A Vinci RE não interpreta o conteúdo deste material como consultoria jurídica, contábil, fiscal ou de investimento ou como recomendação. Este material não pretende ser exaustivo ou conter todas as informações que a Vinci RE possa exigir ou ser exigida. Nenhum investimento, desinvestimento ou outras ações ou decisões financeiras devem se basear apenas nas informações contidas neste material.