
Fato Relevante PATL11 de 04/05/2026
Fato Relevante do Pátria Logística (PATL11), fundo imobiliário de logística, com entrega no FundosNet (B3) em 04/05/2026. No pregão de 11/05/2026, a cota do PATL11 fechou a R$ 64,15. O patrimônio líquido era de R$ 1,6 milhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PÁTRIA LOGÍSTICA
- CNPJ
- 35.754.164/0001-99
- Tipo
- Fato Relevante
- Assunto
- Sem assunto
- Data de referência
- 04/05/2026
- Data de entrega
- 04/05/2026 21:37
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATL11 | PATRIA LOGÍSTICA FII
FATO RELEVANTE
A VÓRTX DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIARIOS LTDA., inscrita no CNPJ/MF sob o nº 22.610.500/0001-88 (“Administradora”) e o PATRIA VBI ASSET MANAGEMENT LTDA., inscrito no CNPJ/MF sob o nº 38.300.262/0001- 44 (“Gestor”), na qualidade de, respectivamente, administradora e gestor do PATRIA LOGÍSTICA FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE LIMITADA, inscrito no CNPJ/MF sob o nº 35.754.164/0001-99 (“Fundo”), servem-se do presente para comunicar aos cotistas do Fundo e ao mercado em geral o que segue:
Conclusão da Alienação dos Imóveis do Fundo: Em continuidade ao divulgado por meio do Fato Relevante de 02 de janeiro de 2026 e conforme aprovado na Assembleia Geral Extraordinária de Cotistas do Fundo apurada em 30 de dezembro de 2025 (“Assembleia”), nesta
data, foi lavrada a Escritura Pública de Venda e Compra (“Escritura”), por meio do qual o Fundo concluiu a alienação totalidade dos imóveis do Fundo (“Alienação”) para o Patria Log - Fundo de Investimento Imobiliário – Responsabilidade Limitada, inscrito no CNPJ sob o nº 11.728.688/0001-47 (“HGLG11”).
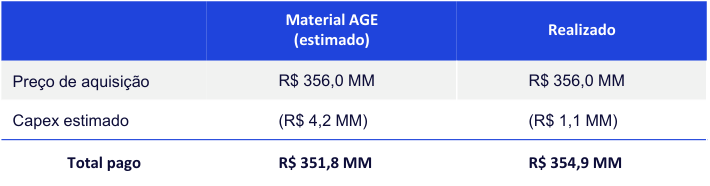
O preço total final da Alienação, após ajustes realizados nos termos divulgados e aprovados pelos cotistas na Proposta da Administradora1 , foi de R$ 354.900.000,00 (trezentos e cinquenta e quatro milhões e novecentos mil reais), o qual foi pago nesta data pelo HGLG11, mediante compensação com créditos de titularidade do HGLG11 em face do Fundo decorrente da obrigação de integralização de cotas do HGLG11 subscritas pelo Fundo no âmbito da oferta pública de distribuição primária de cotas da 11ª Emissão de Cotas do HGLG11, pelo valor de R$ 166,58/cota, totalizando 2.130.508 cotas do HGLG11.
Conforme informado na Proposta da Administradora, a Alienação previa as seguintes condições adicionais, que permanecerão vigentes pelo prazo de 6 (seis) meses da lavratura da Escritura:
(i) renda mínima garantida pelo Fundo ao HGLG11 para manutenção da premissa de rentabilidade por imóvel de acordo com as locações projetadas por imóvel que totaliza R$ 3.173.722,25 (tres milhões, cento e setenta e tres mil, setecentos e vinte e dois reais e vinte e cinco centavos); e
(ii) tail com repasse do HGLG11 para o Fundo de eventual ganho descontado de custos em alienação dos imoveis pelo HGLG11 nesse período de 6 (seis) meses (“Condições Adicionais”).
O Material de Apoio anexo traz mais detalhes sobre o preço total final da alienação e as condições adicionais explicadas acima.
Amortização Parcial e Procedimentos de Liquidação do Fundo: Com a conclusão da Alienação, os procedimentos de amortização parcial
do Fundo serão iniciados. Convidamos os cotistas a consultarem também o Material de Apoio anexo a este Fato Relevante para informações complementares aos procedimentos aqui descritos.
1 A redução do preço antes dos ajustes de R$ 356.000.000,00 (trezentos e cinquenta e seis milhões de reais) reflete uma dedução de R$ 1.100.000,00 (um milhão e cem mil reais) em razão de reparos, manutenções e investimentos necessários no Imóvel Jundiaí 2.
| GESTOR | ADMINISTRADOR E ADMINISTRADOR E |
|---|---|
| ESCRITURADOR ESCRITURADOR |
É realestatepatria.com | rireQpatria.com
Considerando os resultados líquidos obtidos com a Alienação, descontadas as despesas atreladas, e os direitos e obrigações remanescentes relativos às Condições Adicionais, que exigem que o Fundo continue existindo pelo prazo mínimo de 6 (seis) meses contados a partir da presente data, o Fundo realizará uma primeira amortização parcial de suas cotas (“Amortização Parcial”), por meio da distribuição, aos cotistas, de uma parcela composta por cotas de emissão do HGLG11 recebidas no âmbito da Alienação e outra parcela em moeda corrente nacional, que será paga aos cotistas líquida de eventual imposto de renda retido na fonte devido (“IRRF”). Como parte dos procedimentos de liquidação, para que o Fundo possua caixa para o pagamento da parcela em dinheiro e para cumprir com suas obrigações, deverá ocorrer a venda parcial de cotas do HGLG11 .
Encerramento da negociação das cotas do Fundo na B3: A partir do encerramento do pregão do dia 11 de maio de 2026 a totalidade das cotas de emissão do Fundo será bloqueada para negociação no mercado de bolsa administrado pela B3 S.A. – Brasil, Bolsa, Balcão (“B3”), devendo permanecer bloqueada até a data de liquidação do Fundo.
Período de Manifestação sobre o custo médio de aquisição das cotas: No período entre o dia 12 de maio de 2026 e 11 de junho de 2026, os cotistas do Fundo devem informar à Administradora o custo de aquisição médio das cotas de que são titulares, de forma a viabilizar o cálculo do IRRF decorrente da liquidação do Fundo (“Período de Manifestação”). Para que a Administradora, na qualidade de responsável tributária por retenções na fonte de eventuais rendimentos auferidos pelos cotistas do Fundo, possa viabilizar o adequado tratamento fiscal da Amortização Extraordinária, os cotistas deverão informar à Administradora seu respectivo custo médio de aquisição de cotas do Fundo exclusivamente através do seguinte link: https://app.pipefy.com/public/form/_0JYDiV-. A Administradora, na qualidade de responsável tributário, utilizará as informações que lhe forem fornecidas para cálculo do IRRF quando da Amortização Parcial e da amortização final das cotas do Fundo, sendo os cotistas os responsáveis pela veracidade de tais informações. Conforme Art. 18 da Lei 8.668/1993, a amortização de cotas do Fundo está sujeita à incidência de IRRF retido na fonte à alíquota de 20% (vinte por cento), a qual deve ser aplicada sobre o valor que exceder o custo de aquisição do cotista, considerada de forma proporcional no caso da Amortização Parcial. Não obstante, os fundos de investimento imobiliário (FIIs) que sejam cotistas do Fundo estarão isentos da incidência de IRRF em relação aos rendimentos auferidos em decorrência da Alienação, conforme aplicável nos termos da regulamentação vigente. Caso o valor do custo de aquisição não seja recebido pela Administradora no Período de Manifestação, a Administradora considerará o menor valor histórico de negociação do Fundo. A Administradora não será responsável, em nenhuma hipótese, perante os cotistas e/ou terceiros, por qualquer ajuste posterior e/ou restituição de valor pago decorrente de informação incorreta fornecida pelo cotista.
Após a conclusão da etapa de recebimento dos custos médios de aquisição informados pelos cotistas e do cálculo do IRRF aplicável, o valor e a composição da amortização parcial serão devidamente divulgados ao mercado por meio de Fato Relevante em 30 de junho, conforme descrito abaixo:
O cronograma estimado da Amortização Parcial e estimado da liquidação do Fundo é o seguinte:
| EVENTO | DATA |
|---|---|
| Divulgação do Termo de Apuração da Consulta Formal que aprova a liquidação do Fundo | 30/12/2025 (realizada) |
| mediante prévia alienação dos imóveis | |
| Divulgação de Fato Relevante com o cronograma de liquidação | 04/05/2026 (realizada) |
| GESTOR | ADMINISTRADOR E ADMINISTRADOR E |
|---|---|
| ESCRITURADOR ESCRITURADOR |
É realestatepatria.com | rireQpatria.com
| Encerramento da negociação das cotas do Fundo na B3 | a partir do encerramento do pregão do dia 11/05/2026 |
|---|---|
| Período para envio, pelos cotistas, do custo médio à Administradora – Período de | 12/05/2026 a 11/06/2026 |
| Manifestação | |
| Período de apuração do custo médio dos cotistas pela Administradora | 12/06/2026 a 29/06/2026 |
| Divulgação ao mercado do valor e composição da Amortização Parcial, incluindo parcela | 30/06/2026 |
| em cotas do HGLG11 | |
| Entrega das cotas HGLG11 para os cotistas do Fundo relativas à Amortização Parcial | 03/07/2026 |
| Pagamento da parcela em dinheiro da Amortização Parcial | 07/07/2026 |
A Administradora e o Gestor permanecem à disposição para prestar quaisquer esclarecimentos complementares que se façam necessários, por meio do e-mail: [email protected].
04 de maio de 2026.
Atenciosamente,
VÓRTX DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIARIOS LTDA.
PATRIA VBI ASSET MANAGEMENT LTDA.
GESTOR ADMINISTRADOR E ADMINISTRADOR E ESCRITURADOR ESCRITURADOR
é reatestatepatria.com | 4 rireQpatria.com
Material de apoio - PATL: Venda dos Imóveis e Liquidação do Fundo
PATL | Venda dos Imóveis para o HGLG
Conforme informado em 30/12/25 (clique aqui), foi aprovada em AGE a dissolução e liquidação do PATL, mediante prévia alienação do seu portfólio imobiliário para o HGLG, como parte da consolidação dos fundos de logística geridos pelo Patria. Em 04/05/26, foi concluída a venda dos imóveis do PATL ao HGLG, com pagamento mediante compensação de créditos, resultando na integralização, pelo PATL, de 2.130.508 cotas da 11ª emissão do HGLG no valor de R$ 166,58/cota (que teve como base a cota patrimonial do HGLG em 31/12/25).
Valor da Transação
O preço de aquisição dos imóveis do PATL, conforme descrito na AGE, totalizava R$ 356,0 milhões (clique aqui para acessar o Material de Apoio). Esta proposta foi realizada com base no valuation dos imóveis realizado pelo fundo comprador, o HGLG, e poderia sofrer ajustes de preço para reparos e custos efetivamente gastos com manutenção contratados ou planejados para o 1T26, os quais na data da AGE totalizavam R$ 4,2 milhões. Na data da conclusão da alienação, o valor efetivamente descontado foi de R$ 1,1 milhão, pois parte relevante (R$ 3,1 milhões) dessas manutenções e reparos foram executados e/ou arcados diretamente pelo PATL ao longo do primeiro trimestre de 2026. Dessa forma, o valor ajustado final foi de:
O pagamento dos imóveis foi realizado mediante compensação de créditos recíprocos, resultando no recebimento pelo PATL de 2.130.508 cotas de HGLG.
2
PATL | O Fundo após a Venda de Imóveis | RMG & Tail
Conforme aprovado na AGE, a operação previa a adoção de condições adicionais com vigência de 6 meses, entre as quais destacam-se:
Em benefício ao HGLG, o PATL deve garantir aproximadamente R$ 3,17 milhões (R$ 21,0/m²) mensais correspondente à receita projetada do portfólio à época da aprovação da operação. Esse montante é garantido pelo PATL, por imóvel, em situações de vacância, inadimplência superior a 30 dias ou renovações contratuais que impliquem redução da receita de locação.
Renda Mínima Garantida
(“RMG”) por 6 meses
Atualmente, a receita mensal de locação esperada do portfólio é de aproximadamente R$ 2,97 milhões (R$ 19,7/m²), já considerando: (i) a saída da SEB (Itatiaia), ocorrida em março/2026; (ii) a renovação do contrato da Multiterminais (Itatiaia), com efeitos a partir de julho/2026; bem como (iii) o encerramento do período de carência da EBEG (Jundiaí 1), previsto para agosto/2026. O desembolso médio mensal estimado previsto nos 6 meses é de aproximadamente R$ 372 mil. No entanto, como o valor poderá sofrer alterações, é previsto que o PATL mantenha patrimônio líquido mínimo estimado de aproximadamente R$ 5 milhões. Caso o valor devido e efetivamente pago seja menor, o valor remanescente será amortizado na liquidação final do PATL por ocasião da obrigação de pagamento da RMG.
Tail de 6 meses
Em benefício ao PATL, o HGLG deve garantir o repasse ao PATL de eventual ganho de capital obtido em futuras alienações dos imóveis, líquido das despesas da transação (ex. despesas de registro e ITBI). Esta estrutura foi adotada para garantir a proteção em relação ao valuation adotado. Isto é, caso o HGLG venda qualquer um dos imóveis dentro do prazo de 6 meses com um ganho líquido de custos, o HGLG deverá repassar o eventual resultado líquido positivo na venda do PATL (“Tail”).
No final desses 6 meses, estes potenciais ganhos do Tail, acrescidos de eventual saldo positivo da RMG, serão objeto de acréscimo na amortização final do Fundo.
3
PATL | Amortização Parcial e IR sobre Ganho de Capital
Com a conclusão da venda dos imóveis e a definição da RMG e do Tail, iniciaremos os procedimentos de liquidação do Fundo. Nesse sentido, o próximo passo será a amortização parcial das cotas do Fundo, que ocorrerá de forma mista, por meio da entrega de cotas do HGLG aos cotistas do PATL e do pagamento de uma parcela em dinheiro.
Sobre o valor amortizado, poderá incidir a retenção na fonte do Imposto de Renda sobre o Ganho de Capital (“IRRF”) para os cotistas, conforme a regulamentação vigente. Para viabilizar essa eventual retenção do IRRF, o PATL deverá manter aproximadamente R$ 33,1 milhões em caixa, valor equivalente à alíquota máxima potencial de IRRF (conforme detalhado abaixo). Para tanto, será necessária a venda parcial das cotas do HGLG recebidas na transação, bem como a liquidação de outras posições líquidas detidas pelo Fundo.
O cálculo do IRRF potencial parte das seguintes premissas conservadoras: (i) utilização do menor valor histórico de cota negociado do PATL como base de custo; (ii) consideração da totalidade das cotas emitidas pelo PATL, assumindo a hipótese de não envio do custo médio de aquisição por 100% dos cotistas. Ressalta-se que tais premissas são adotadas exclusivamente para fins de gestão prudencial de caixa do Fundo. Na prática, cada cotista possui um custo de aquisição próprio, que pode resultar em retenção de IRRF em valor inferior ou, eventualmente, na não incidência do imposto, caso não haja ganho de capital no caso concreto. Dessa forma, é essencial que cada cotista informe seu custo médio de aquisição ao Administrador do Fundo, a fim de permitir a correta apuração e retenção do IRRF, quando aplicável.
1 2 3 Anúncio de amortização parcial - Na transferência dos imóveis para o HGLG, Venda de ~200 mil cotas de HGLG, com cotas de HGLG e parte em dinheiro o PATL recebe 2.130.508 cotas de HGLG, liquidez prevista de ~R$ 33,1 milhões, valor do IRRF efetivo será retido pelo totalizando R$ 354,9 milhões para arcar com a potencial retenção do IRRF
Anúncio de amortização parcial - parte em cotas de HGLG e parte em dinheiro. O valor do IRRF efetivo será retido pelo administrador da parcela em dinheiro¹
| Legenda | Descrição | Valor | Fórmula | |
|---|---|---|---|---|
| A | Preço de Compra | R$ 354,9 milhões | - | |
| B | Cota Patrimonial HGLG | R$ 166,58 | - | |
| C | Quantidade de Cotas HGLG | 2.130.508 | A / B | |
| D E | Quantidade de Cotas PATL Cota Patrimonial do PATL aproximada após recebimento das cotas do HGLG | 4.991.535 R$ 73,19 | - - | O valor exato de amortização em cotas do HGLG será definido na data do anúncio da amortização parcial |
| F | Valor Mínimo de Negociação | R$ 40,02 | - | |
| G | Lucro Hipotético por cota | R$ 33,17 | E – F | |
| H | IRRF por Cota (20%) | (R$ 6,63) | -G * 20% | |
| I | IRRF total em dinheiro (20%) | (R$ 33,1 milhões) | H * D |
4
¹ Em caso de amortização parcial ou total (liquidação) o IRRF é retido na fonte pelo administrador, não sendo possível a compensação do imposto com outras operações realizadas em bolsa.
PATL | Cronograma e Próximas Etapas da Liquidação
O cronograma operacional para a amortização parcial do Fundo é composto por algumas etapas sequenciais e interdependentes, descritas a seguir:
- 1) Encerramento da negociação das cotas do Fundo na B3: A negociação das cotas do Fundo na B3 será encerrada após o fechamento do pregão do dia 11 de maio. A partir dessa data, as cotas deixarão de ser negociadas no mercado secundário;
2) Envio do custo médio de aquisição das cotas pelos cotistas: Os cotistas detentores de cotas na data de encerramento da negociação deverão informar ao Administrador do PATL o custo médio de aquisição de suas cotas no período entre 12 de maio e 11 de junho de 2026. Essa informação é essencial para o cálculo correto do Imposto de Renda Retido na Fonte (“IRRF”), eventualmente incidente sobre as amortizações, e não poderá ser alterada após o envio. Para que o Administrador, na qualidade de responsável tributário por retenções na fonte de eventuais rendimentos auferidos pelos cotistas do Fundo, possa viabilizar o adequado tratamento fiscal da Amortização Extraordinária, os cotistas deverão informar ao Administrador seu respectivo custo médio de aquisição de cotas do Fundo por meio exclusivo do link: clicando aqui. Na hipótese de o cotista não informar o custo médio dentro do prazo estabelecido, o Administrador realizará a apuração do IRRF com base no menor valor histórico de negociação das cotas do PATL na B3, conforme previsto na regulamentação aplicável. Tal procedimento pode resultar em uma retenção de IRRF superior àquela que seria devida, em razão da adoção dessa premissa conservadora;
- 3) Divulgação da amortização: Após a conclusão da etapa de recebimento dos custos médios de aquisição informados pelos cotistas e do cálculo do IRRF aplicável, o valor e a composição da amortização parcial serão devidamente divulgados ao mercado por meio de Fato Relevante.
CRONOGRAMA ESTIMADO DA LIQUIDAÇÃO DO FUNDO
| Evento | Data Estimada |
|---|---|
| Divulgação do Termo de Apuração da Consulta Formal que aprova a liquidação do Fundo mediante prévia alienação dos imóveis | 30/12/2025 (realizada) |
| Divulgação de Fato Relevante com o cronograma de liquidação | 04/05/2026 (realizada) |
| Encerramento da negociação das cotas do Fundo na B3 | a partir do encerramento do pregão do dia 11/05/2026 |
| Período para envio, pelos cotistas, do custo médio ao Administrador – Período de Manifestação | 12/05/2026 a 11/06/2026 |
| Período de apuração do custo médio dos cotistas pelo Administrador | 12/06/2026 a 29/06/2026 |
| Divulgação ao mercado do valor e composição da Amortização Parcial, incluindo parcela em cotas do HGLG11 | 30/06/2026 |
| Entrega das cotas HGLG11 para os cotistas do Fundo relativas à Amortização Parcial | 03/07/2026 |
| Pagamento da parcela em dinheiro da Amortização Parcial | 07/07/2026 |
Não deixe de enviar seu custo médio de aquisição por meio da plataforma Cuore até o dia 11 de junho de 2026
5
MAIO 2026