Relatório Gerencial PCIP11 de maio de 2026
Relatório Gerencial do Patria Crédito Imobiliário Índice de Preços (PCIP11), fundo imobiliário de papel, referente a maio de 2026, com entrega no FundosNet (B3) em 19/06/2026. No pregão de 04/11/2026, a cota do PCIP11 fechou a R$ 65,90, com P/VP de 0,70 (valor patrimonial de R$ 94,01 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,40% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 28.729.197/0001-13
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 19/06/2026 18:43
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
PCIP11 FII Patria Crédito Índice de Preços
Informações Gerais PCIP11
Objetivo do Fundo
O Fundo tem como objetivo a obtenção de renda e ganho de capital, através do investimento de, no mínimo, dois terços do seu patrimônio líquido diretamente em ativos de renda fixa de natureza Imobiliária, especificamente: (I). Certificados de Recebíveis Imobiliários “CRI”; (II). Letras Hipotecárias “LH”; (III). Letras de Crédito Imobiliário “LCI”; (IV). Letras Imobiliárias Garantidas “LIG”; (V). Cotas de fundos de investimento imobiliário “FII”; (VI). Certificados de potencial adicional de construção emitidos com base na Instrução da CVM nº 401, de 29 de dezembro de 2003 (“CEPAC”); e (VII). Cotas de fundos de investimento em direitos creditórios (“FIDC”) que tenham como política de investimento, exclusivamente, atividades permitidas aos FII e desde que estas cotas tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado, nos termos da regulamentação em vigor.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário (clique aqui).
Início das Atividades
Setembro 2019
Código de Negociação
PCIP11
CNPJ
28.729.197/0001-13
Cotas Emitidas
17.011.707
Prazo
Indeterminado
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Gestor
Patria - VBI Securities Ltda.
Administrador e Escriturador
BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total
1,0% a.a. sobre o Valor de Mercado do Fundo, sendo 0,90% repassado ao Gestor
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre - se no mailing
Fale com o time de Relações com Investidores de RE
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 157.104 | 0,92 | -1,3% |
| IFIX - Office | 15 | 15.911 | 0,78 | -3,0% |
| IFIX - Logística | 14 | 31.874 | 0,94 | -0,9% |
| IFIX - Shopping | 9 | 19.583 | 0,91 | -2,6% |
| IFIX - CRIs | 38 | 55.451 | 0,96 | -0,3% |
| IFIX - FOFs | 20 | 16.793 | 0,87 | -2,0% |
| IFIX - Renda Urbana | 4 | 11.733 | 0,95 | -0,5% |
| IFIX - Outros | 7 | 5.758 | 0,83 | -3,5% |
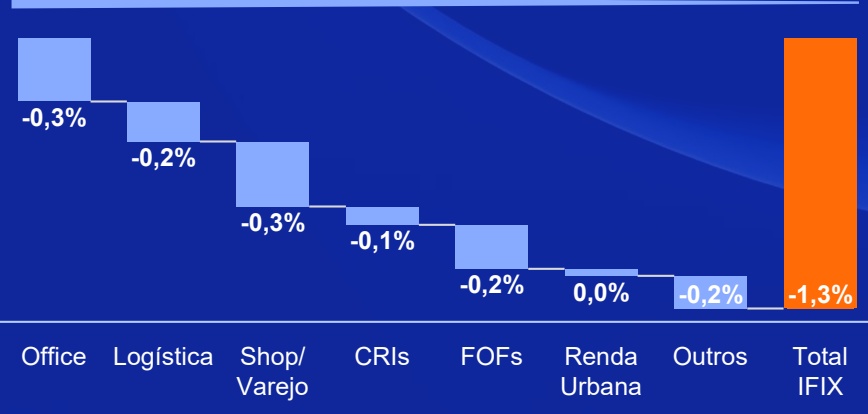
Performance Setorial Ponderada do IFIX *
PANORAMA DE MAIO/26:
Após a recuperação observada em abril, os Fundos Imobiliários voltaram a recuar em maio. O IFIX registrou variação de -1,3% no mês, embora ainda acumule alta de $2 . 7 \%$ no ano. A queda ocorreu em linha com a renda variável, pressionada pela reprecificação das curvas de juros futuros, aumento da volatilidade com a agenda política doméstica e eventos geopolíticos no exterior.
No ambiente externo, a continuidade das tensões entre EUA e Irã, com sinais mistos de arrefecimento e agravamento ao longo do mês, somada à ausência de alívio no bloqueio do Estreito de Ormuz, manteve o petróleo Brent na faixa de US$ 92 por barril, reforçando temores inflacionários globais.
Esse cenário impactou a precificação dos ativos no Brasil. As expectativas de inflação para 2026, segundo o relatório Focus, atingiram 5,1%, acima do teto da meta do Banco Central (4,5%), enquanto a inflação em 12 meses alcançou 4,4%. Diante disso, o mercado passou a discutir a possível interrupção do ciclo de cortes da Selic, com a curva de juros precificando mais dois cortes de 25 bps (100 bps no total), abaixo dos mais de 300 bps projetados anteriormente.
Como consequência, setores mais sensíveis aos juros foram penalizados pelo aumento da aversão ao risco. Entre os fundos de tijolo, Lajes Corporativas caiu -3,0%, seguido por Shoppings (-2,6%). Em contrapartida, Renda Urbana apresentou maior resiliência, com variação próxima à estabilidade (-0,5%). Nos fundos de papel, o desempenho foi relativamente melhor, com Fundos de CRI registrando queda marginal (-0,3%) devido ao suporte de inflação e juros mais elevados, enquanto Fundos de Fundos recuaram -2,0%, refletindo maior exposição à marcação a mercado.
O IFIX segue negociado a cerca de 0,92x o valor patrimonial, sem mudanças relevantes, com liquidez média diária acima de R$ 400 milhões. A volatilidade externa permanece como principal fator de risco no curto prazo.
Resumo PCIP11
| Patrimônio Líquido | * | R$ 1.580,1 milhões | R$ 92,88/cota | 0,90x |
|---|---|---|---|---|
| Valor de Mercado | * | R$ 1.422,3 milhões | R$ 83,61/cota | P/VP¹ |
Volume Médio Diário Negociado no Mês
R$ 3,1 milhões
PATRIA
Rendimento por Cota
R$ 0,89
Reserva Acumulada
R$ 0,57/cota
Número de Cotistas
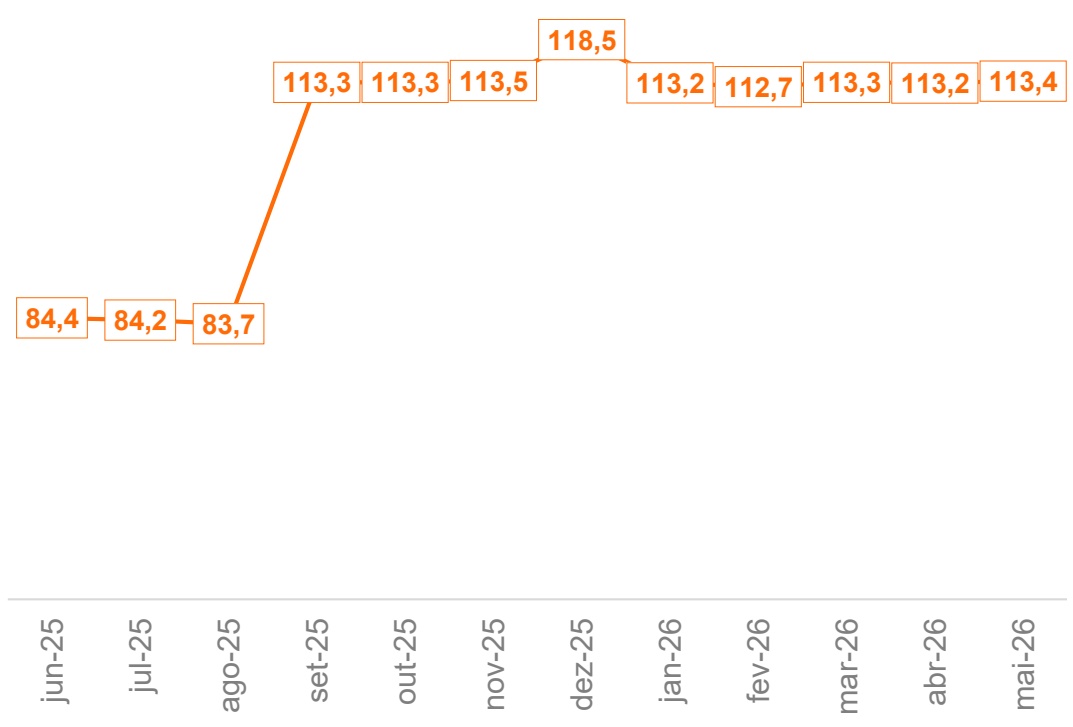
113.410
| Yield | IPCA | Yield | Prazo Médio | |||
|---|---|---|---|---|---|---|
| CRI + Op. Estrut. | % PL ³87,6% | Nominal16,2% | Ref.5,5% | (IPCA +)10,2% | (Anos)3,5 | Spread2,0% |
| FII | 7,4% | 18,2% | 5,5% | 12,1% | 3,2 | 3,7% |
| Carteira de ativos | 95,0% | 16,4% | - | 10,3% | 3,5 | 2,1% |
| Caixa | 5,0% | 11,2% | 4,8% | 6,1% | - | - |
| Portfólio | 100,0% | 16,1% | - | 10,1% | 3,3 | - |
Tabela de Sensibilidade¹
| Yield portfolio | Yield ( - ) custos | |
|---|---|---|
| Preço mercado | (IPCA +) | (IPCA +) |
| 91,11 | 10,3% | 9,2% |
| 88,61 | 10,6% | 9,5% |
| 86,11 | 10,9% | 9,8% |
| 83,61 | 11,2% | 10,1% |
| 81,11 | 11,6% | 10,5% |
| 78,61 | 11,9% | 10,8% |
| 76,11 | 12,3% | 11,2% |
Comentários da Gestão (1/3)
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
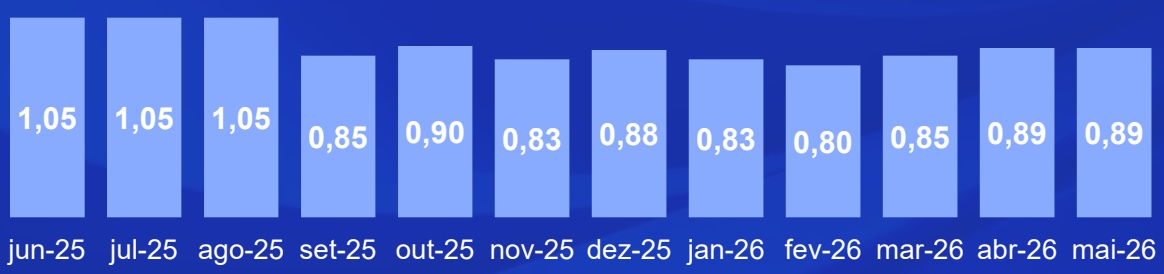
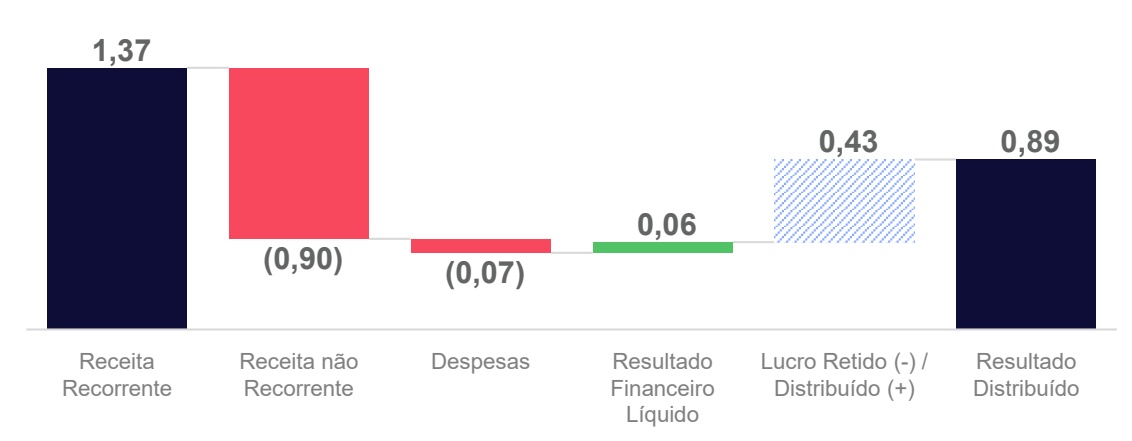
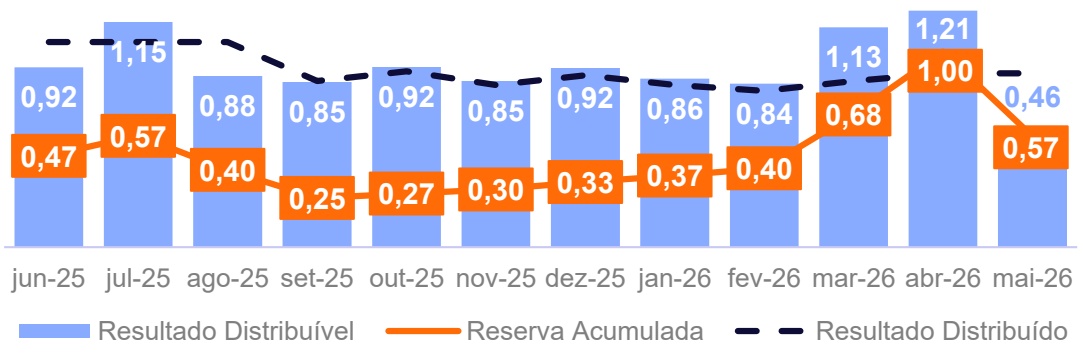
Em maio, o Fundo apresentou um resultado distribuível de R$ 0,46/cota, impactado negativamente em R$ 0,90/cota pela integralização, com deságio, de parte das séries do CRI Cortel no FII CTA, conforme detalhado abaixo. Esse deságio foi definido pelo Gestor, com base no valor recuperável do ativo, antecipando uma potencial perda associada à operação. No dia 16 de junho de 2026, foi realizada a distribuição de rendimentos no valor de R$ 0,89/cota. Em linha com a estratégia de previsibilidade e estabilidade das distribuições, foi utilizada parcialmente a reserva de lucros para neutralizar o impacto no resultado do período. Dessa forma, a reserva foi reduzida para R$ 0,57/cota ao final de maio. Importante destacar que o impacto observado já era esperado pelo time de gestão e vinha sendo considerado na política de constituição de reservas do Fundo, em linha com a estratégia adotada nos demais veículos. Adicionalmente, não antecipamos, neste momento, a necessidade de novos ajustes relevantes relacionados a essa operação, sendo a expectativa de recuperação de valor ao longo do tempo no âmbito do FII CTA.
• RESUMO DA CARTEIRA:
Encerramos o mês com 95,0% do patrimônio líquido alocado, sendo 87,6% em CRI e Operações Estruturadas com uma rentabilidade média ponderada de 16,2% a.a. (IPCA + 10,2% a.a.), prazo médio de 3,5 anos e spread médio de 2,0% a.a.. Em 29/05, o Fundo não contava com operações compromissadas.
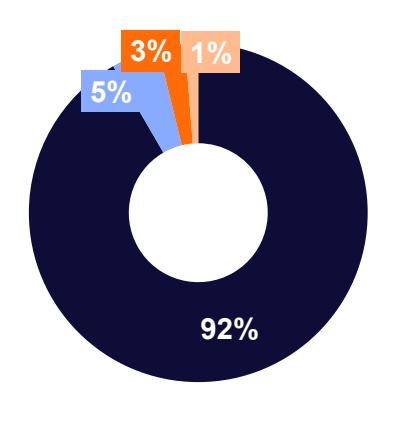
• A carteira conta com 84 CRI e 5 Operações Estruturadas, sendo 92% da carteira¹ indexados ao IPCA (IPCA + 10,0% a.a.), 5% indexados ao CDI (CDI + 5,3% a.a.), 3% ao IGPM (IGPM + 10,7% a.a.) e 1% em Pré-fixado (14,2% a.a.). Além disso, o Fundo tem uma alocação estratégica em fundos imobiliários, para saber mais clique aqui.
MOVIMENTAÇÕES DA CARTEIRA:
• Conforme mencionamos nos últimos relatórios, seguimos conduzindo uma gestão ativa da carteira de CRI com foco na reciclagem da carteira e no aproveitamento das oportunidades geradas pelas movimentações recentes. Durante o mês realizamos as seguintes movimentações; (i) zeramos a posição nos CRI Ceratti & Magni (R$ 4,3 mi) e CRI BR Properties (R$ 2,9 mi) (ii) aumentamos em R$ 6,6 milhões a posição no Brasil Incorporação FII, à taxa de IPCA + 12,5% a.a., e em R$ 131 mil no CRI Visconde, à taxa de IPCA + 13%, e; (iii) fizemos uma nova alocação de R$ 14,5 milhões no CRI Pulverizado MK IPCA, à taxa de IPCA + 10,5% (clique aqui para saber mais).
Comentários da Gestão (2/3)
• Durante o mês de maio de 2026, as posições detidas pelo Fundo nos CRI Cortel¹, CRI Cortel II Sub. B¹ e CRIs Bari¹ (todas as 13 séries objeto de reestruturação em agosto de 2025) foram integralizadas no FII CTA, veículo administrado e gerido por terceiro e do qual o Fundo é único cotista. O movimento reflete uma decisão estratégica de consolidar em um único veículo as operações que demandam maior atenção e acompanhamento, permitindo uma gestão mais centralizada e facilidade em eventuais reestruturações. Clique aqui para mais informações.
• Adicionalmente, ao longo de maio de 2026, as posições detidas pelo Fundo nos CRI Cortel¹, CRI Cortel II Sub. B¹ e CRIs Bari¹ (todas as 13 séries objeto de reestruturação em agosto de 2025) foram integralizadas no FII CTA. O movimento reflete uma decisão estratégica do Gestor de consolidar, em um único veículo, operações que demandam maior acompanhamento e atuação mais ativa, permitindo uma gestão mais centralizada e eficiente, inclusive no contexto de eventuais reestruturações. Dessa forma, o FII CTA, fundo de investimento imobiliário, administrado e gerido por terceiro, cujo único cotista é o PCIP11, foi estruturado com objetivo de concentrar as operações de maior acompanhamento do time de gestão, incluindo algumas já listadas em watchlist, permitindo melhor gerenciamento de impacto operacional e financeiro dos ativos e do resultado do fundo.
WATCHLIST:
Neste mês, não foram adicionados novos CRI no Watchlist. Vale ressaltar que os CRI em Watchlist podem, eventualmente, sofrer remarcação a critério do administrador
Comentários da Gestão (3/3)
VISÃO ESTRATÉGICA FUNDOS HIGH GRADE IPCA+
Seguimos avançando na estratégia de reorganização dos fundos de crédito imobiliário high grade sob gestão do Patria (PCIP, VCJR, RBRR e RPRI) que compartilham características semelhantes, como alocação em CRIs high grade indexados ao IPCA, garantias imobiliárias robustas e portfólios diversificados. Essa convergência estratégica cria um ambiente favorável para um potencial movimento de consolidação, com benefícios relevantes aos investidores, incluindo maior diluição de riscos, ganhos de escala, aumento de liquidez e otimização de custos, contribuindo para a formação de um fundo mais robusto e bem posicionado.
No último mês, foram reconhecidas provisões para perdas pontuais nas carteiras desses fundos, em processos conduzidos em alinhamento com os respectivos administradores, em linha com as melhores práticas de gestão e acompanhamento de crédito. Com isso, as etapas técnicas e operacionais encontram-se em fase final e, como próximos passos, a gestora pretende convocar a Assembleia Geral nas próximas semanas, dando continuidade ao processo com transparência e em conformidade com a regulamentação vigente. Reforçamos que o tema vem sendo tratado nos relatórios gerenciais desde fevereiro. Por fim, a eventual consolidação permanece condicionada à aprovação em Assembleia Geral, sendo que todos os documentos e informações relevantes serão oportunamente disponibilizados para a tomada de decisão dos cotistas.
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início | Desde o início (a.a.) |
| (Acumulado) | ||||
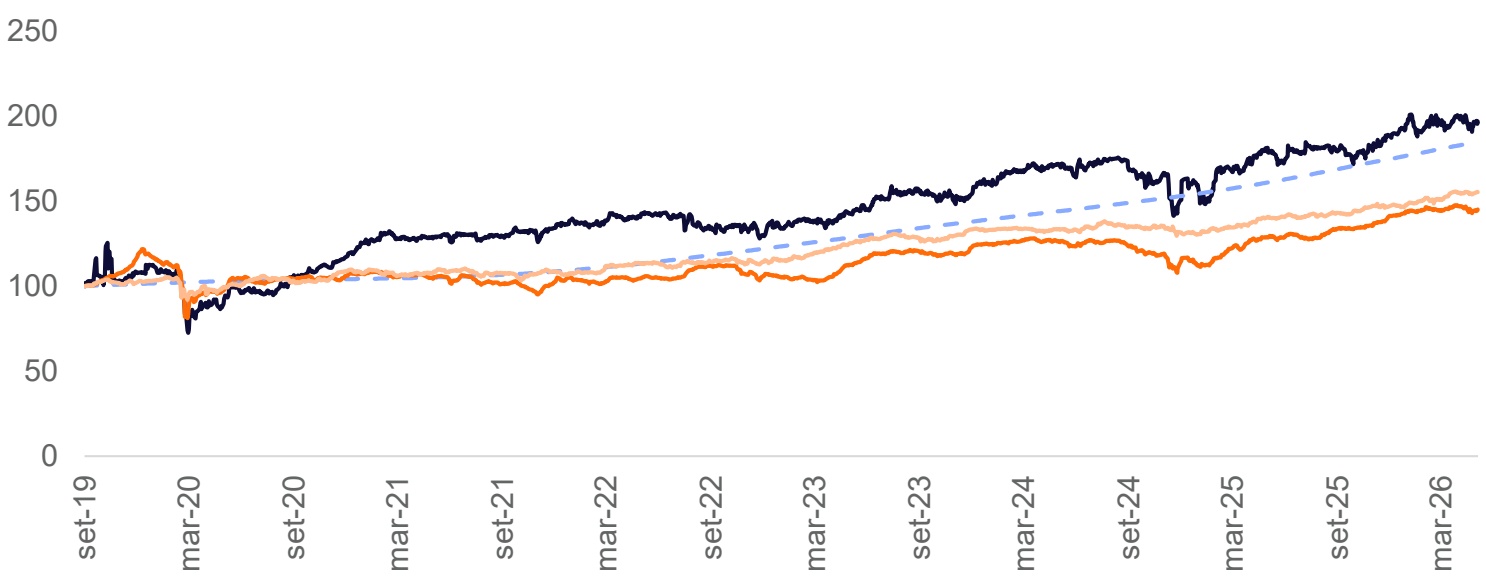
| PCIP111 | -1,4% | 3,9% | 96,7% | 10,8% |
| IFIX | -1,3% | 2,7% | 45,1% | 5,8% |
| CDI Bruto | 1,1% | 5,7% | 85,0% | 9,8% |
| IMA-B | 0,3% | 5,2% | 55,2% | 6,9% |
Distribuições por Cota
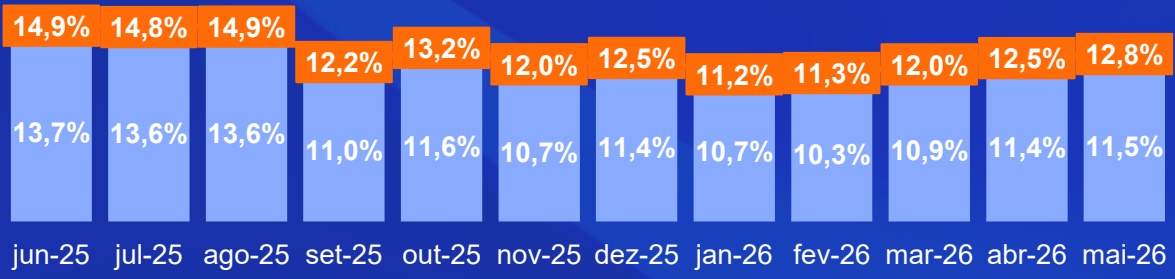
Média 12M | R$ 0,91
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Resultado
Demonstração de Resultado (R$)
| MAI-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Juros e Correção Monetária¹ | 21.964.521 | 1,29 | 86.798.739 | 170.874.549 |
| MTM - CRI* | 1.896.867 | 0,11 | 3.030.688 | 47.895.225 |
| Resultado com FII | 1.354.505 | 0,08 | 6.955.805 | 17.416.927 |
| MTM - FII* | (1.576.987) | (0,09) | (586.084) | 3.103.276 |
| Receita Extraordinária | (15.250.488) | (0,90) | (15.116.302) | (14.903.423) |
| Receitas - Total | 8.388.418 | 0,49 | 81.082.846 | 224.386.553 |
| Despesas - Total | (1.238.732) | (0,07) | (6.164.707) | (13.262.830) |
| Resultado Financeiro Líquido | 936.735 | 0,06 | 3.978.414 | 8.962.479 |
| Ajuste para Distribuição - MTM* | (319.880) | (0,02) | (2.444.605) | (50.998.501) |
| Resultado Distribuível | 7.766.541 | 0,46 | 76.451.949 | 169.087.700 |
| Resultado Distribuído | 15.140.419 | 0,89 | 72.469.872 | 166.012.596 |
Resultado do Fundo por Cota (R$)
Movimentação da Reserva Acumulada
Carteira de Ativos 1 (1/2)
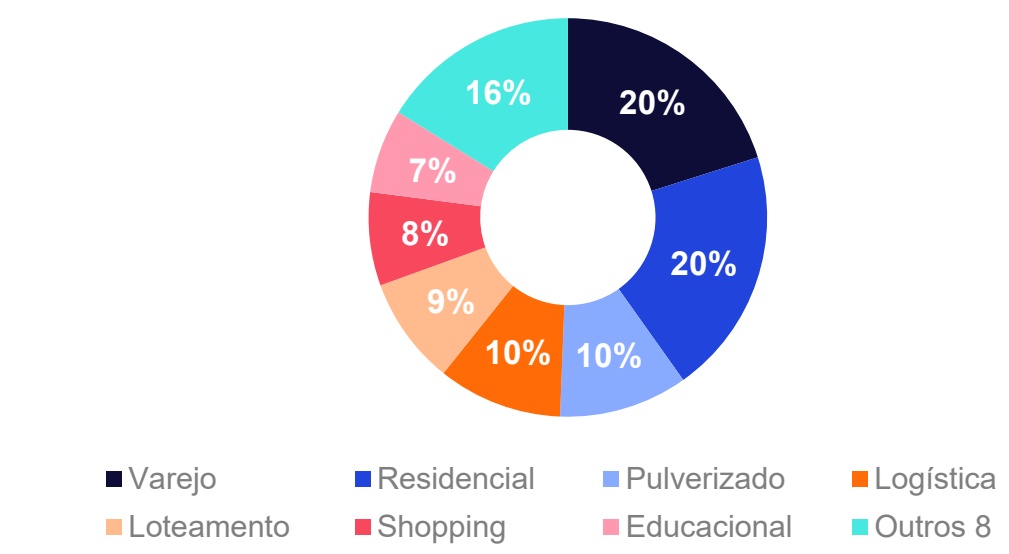
Ativos Imobiliários
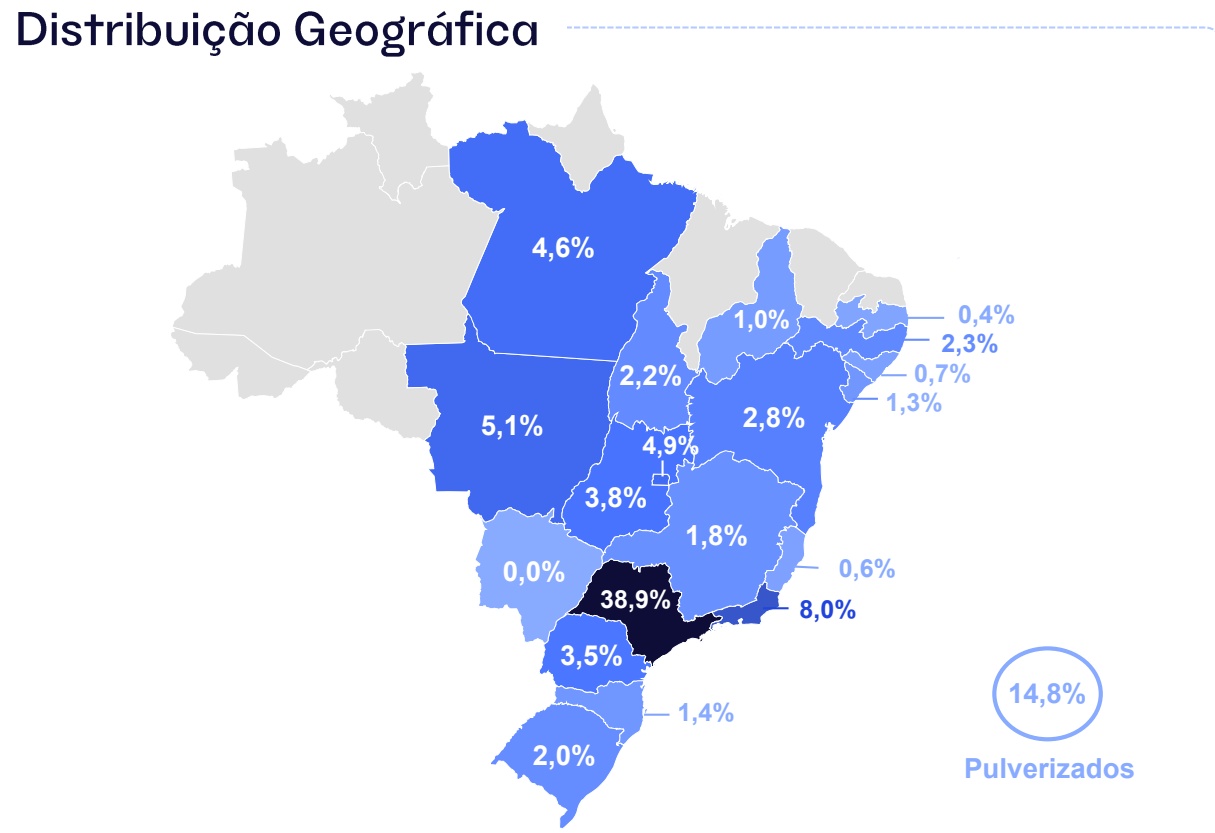
Carteira de Ativos 1(2/2)
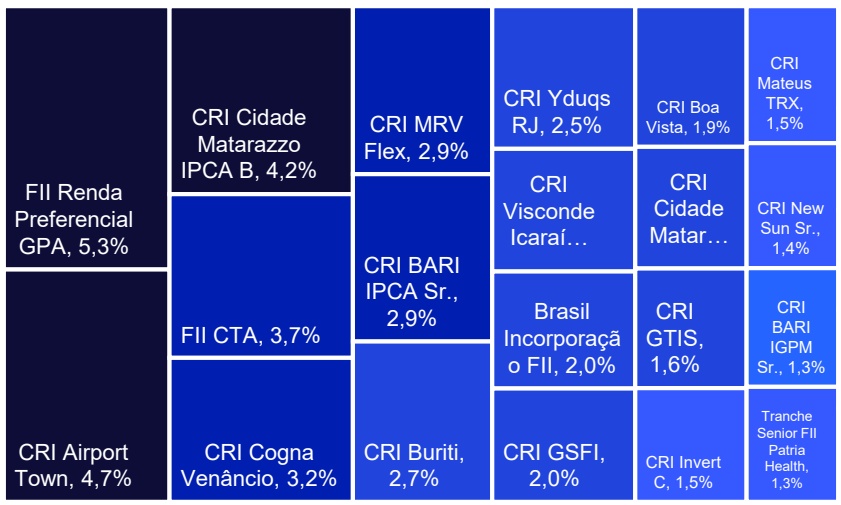
Distribuição por CRI (% do PL)
Distribuição por LTV
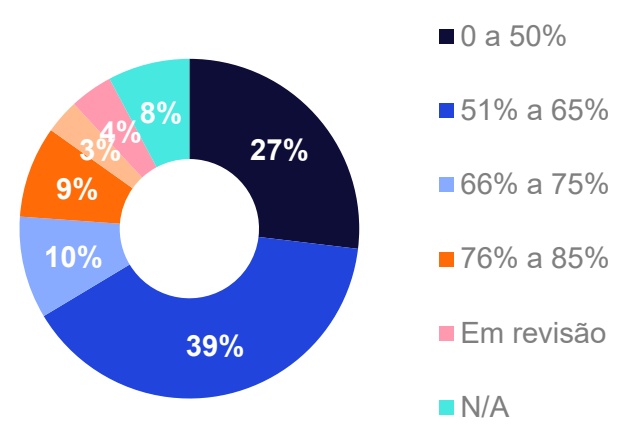
LTV Médio Ponderado de 57%
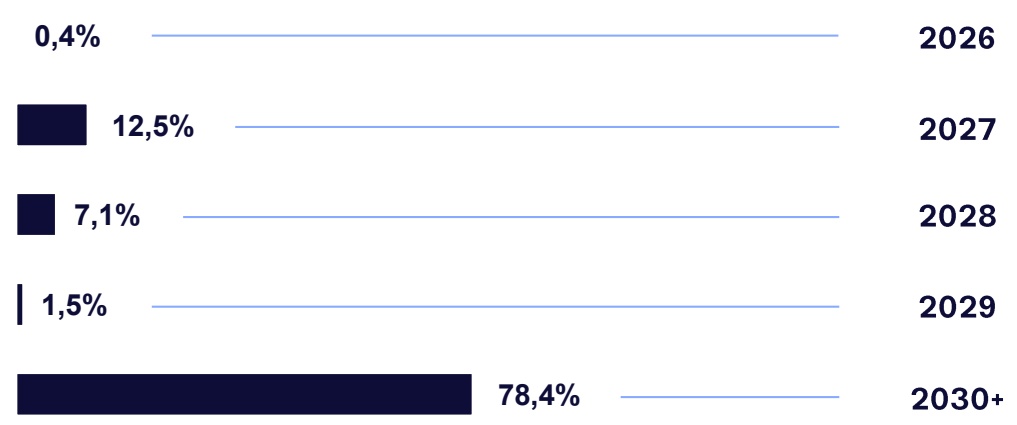
Distribuição por Vencimento
Alocação por Indexador
| Taxa MTM | Taxa Aq. | Prazo Médio |
|---|---|---|
| a.a. | a.a. | (Anos) |
| 10,0% | 8,8% | 3,8 |
| 5,3% | 5,4% | 1,2 |
| 10,7% | 9,1% | 2,6 |
| 14,2% | 14,0% | 2,1 |
Detalhamento de Ativos (1/6)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM¹(a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 1 | CRI Airport Town | 74,5 | 4,7% | Logística | SP | Riza | 21 H0976574 | IPCA | 5,5% | 6,3% | 7,3% | 6,10 | ago-41 | 61,5% | AFI, AFS, CFRA E FR |
| 2 | CRI Cidade Matarazzo IPCA B | 66,5 | 4,2% | Varejo | SP | Opea | 23J2162618 | IPCA | 9,5% | 9,5% | 11,5% | 4,46 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 3 | CRI Cogna Venâncio | 50,9 | 3,2% | Educacional | DF | Riza | 21 F0547426 | IPCA | 6,0% | 6,3% | 11,2% | 3,86 | jun-35 | 77,4% | AFI, CFRA |
| 4 | CRI MRV Flex | 45,2 | 2,9% | Residencial | Pulverizado | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 10,9% | 5,78 | jul-35 | 88,0% | Coobrigação, obrigação de constituição de AFI, FR |
| 5 | CRI BARI IPCA Sr. | 45,1 | 2,9% | Pulverizado | Pulverizado | Bari | 25H3737311 | IPCA | 8,8% | 8,8% | 8,9% | 2,82 | out-40 | 59,0% | AFI, FR |
| 6 | CRI Buriti | 43,1 | 2,7% | Loteamento | TO, PA, BA | Riza | 24L1786760 | IPCA | 9,0% | 9,1% | 9,3% | 2,36 | nov-31 | 57,1% | AFS, CFRCV, AVS E FR |
| 7 | CRI Yduqs RJ | 39,4 | 2,5% | Educacional | RJ | Bari | 23A1253566 | IPCA | 8,2% | 8,8% | 8,5% | 2,69 | fev-32 | 65,0% | AFI, CFRA, FS |
| 8 | CRI Visconde Icaraí B | 33,8 | 2,1% | Residencial | SP | Canal | 24D3311867 | IPCA | 12,6% | 13,3% | 12,4% | 1,08 | ago-27 | 65,0% | AVS, AFI, AFS, CFDC, FD, FR, FO |
| 9 | CRI GSFI | 31,3 | 2,0% | Shopping | SP, RJ, BA, GO | Opea | 20G0800227 | IPCA | 5,0% | 5,1% | 8,9% | 3,31 | jul-32 | 48,6% | AFI, CFR E FR |
| 10 | CRI Boa Vista | 30,2 | 1,9% | Shopping | PE | Opea | 20F0734290 | IPCA | 7,3% | 6,8% | 10,9% | 2,72 | jun-32 | 37,8% | AFI, CFRA, FR, FL E FS |
| 11 | CRI Cidade Matarazzo IPCA A | 26,1 | 1,7% | Varejo | SP | Opea | 22C0509668 | IPCA | 9,5% | 9,5% | 10,6% | 4,57 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 12 | CRI GTIS | 25,6 | 1,6% | Logística | SP | Opea | 21J0043571 | IPCA | 5,9% | 5,9% | 9,7% | 5,41 | mar-40 | 28,3% | AFI, CFRA E FR |
| 13 | CRI Invert C | 24,4 | 1,5% | Residencial | SP | Riza | 25F8639835 | CDI | 6,0% | 6,0% | 6,0% | 0,67 | mai-27 | Em revisão | AFI, AFS, CFRCV, FR, FO, AVS |
| 14 | CRI Mateus TRX | 24,3 | 1,5% | Varejo | PA | Bari | 24L0003403 | IPCA | 6,8% | 7,7% | 9,5% | 5,45 | ago-39 | 73,2% | AFI, AFS, CFRA, FR, FD |
| 15 | CRI New Sun Sr. | 22,1 | 1,4% | Energia | SP | Opea | 23L1276199 | IPCA | 10,0% | 10,0% | 12,5% | 5,13 | dez-39 | 53,0% | DRS, AFE, AFS, CFR, AVS E FR |
| 16 | CRI BARI IGPM Sr. | 21,1 | 1,3% | Pulverizado | Pulverizado | Bari | 25H3737685 | IGP-M | 8,8% | 8,8% | 9,9% | 2,68 | abr-38 | 61,0% | AFI, FR |
Detalhamento de Ativos (2/6)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM¹(a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 17 | CRI Figueiras do Parque | 19,9 | 1,3% | Loteamento | MT | Riza | 20A0952498 | IPCA | 9,3% | 9,5% | 13,1% | 2,98 | fev-34 | 55,7% | CFRCV, AFS, AVS E FR |
| 18 | CRI Rosewood II | 19,7 | 1,2% | Hotel | SP | Opea | 21 L0866334 | IPCA | 7,0% | 8,8% | 7,7% | 3,35 | nov-33 | 54,0% | AFI, CFRA, FR, AVAL |
| 19 | CRI BARI IPCA Sub. | 19,5 | 1,2% | Pulverizado | Pulverizado | Bari | 25H3737312 | IPCA | 10,0% | 10,0% | 10,1% | 3,03 | out-40 | 82,6% | AFI, FR |
| 20 | CRI São Benedito IP | 19,1 | 1,2% | Residencial | MT | Riza | 21C0662763 | IPCA | 6,0% | 6,2% | 10,5% | 4,06 | jun-36 | 73,0% | AFI, CFR, FR E AVS |
| 21 | CRI Catuaí A | 18,3 | 1,2% | Shopping | PR | Habitasec | 19J0713611 | IPCA | 6,0% | 6,2% | 10,1% | 5,42 | out-34 | 77,3% | AFI, AFS, CFRA, AVS E FR |
| 22 | CRI Catuaí B | 18,3 | 1,2% | Shopping | PR | Habitasec | 19J0713612 | IPCA | 6,0% | 6,2% | 10,1% | 5,42 | out-34 | 77,3% | AFI, AFS, CFRA, AVS E FR |
| 23 | CRI Carrefour | 17,3 | 1,1% | Varejo | SE | Bari | 25L2402882 | Pré-fixado | 14,0% | 14,0% | 14,2% | 2,14 | dez-28 | 43,0% | AFI, CFRA, FS |
| 24 | CRI Salinas Premium Sr | 16,6 | 1,0% | Multipropriedade | PA | Opea | 22F0636859 | IPCA | 9,0% | 9,4% | 13,3% | 0,81 | mai-28 | 19,8% | CFRCV, AFS, AVS, FR e subordinação com razão de garantia mínima de 180% para a tranche sênior |
| 25 | CRI Visconde Icaraí A | 16,2 | 1,0% | Residencial | SP | Canal | 24D3311806 | IPCA | 12,5% | 13,1% | 12,1% | 1,08 | ago-27 | 65,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 26 | CRI AXS | 16,2 | 1,0% | Energia | MG | Opea | 22K1397969 | IPCA | 11,0% | 11,0% | 10,8% | 4,38 | nov-36 | 73,0% | DRS, AFE, AFS, CFRR, FR E AVS |
| 27 | CRI BrDU | 15,4 | 1,0% | Loteamento | MT e ES | Habitasec | 18L1128777 | IPCA | 9,5% | 11,9% | 13,4% | 1,16 | jan-29 | 33,3% | CFRCV, AFS, AFI, AVS E FR |
| 28 | CRI Visconde A | 15,0 | 0,9% | Residencial | SP | Canal | 23K2202885 | IPCA | 13,0% | 13,0% | 12,5% | 0,86 | mai-27 | 75,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 29 | CRI Visconde B | 15,0 | 0,9% | Residencial | SP | Canal | 23K2203899 | IPCA | 13,0% | 13,0% | 12,5% | 0,86 | mai-27 | 75,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 30 | CRI Azzure e Jardim | 14,9 | 0,9% | Loteamento | SP, MT e GO | Opea | 21 L0905775 | IPCA | 8,8% | 8,8% | 14,8% | 2,19 | nov-33 | 65,0% | CFRCV, AFS, AVS E FR |
| 31 | CRI Hot Beach Sr | 14,9 | 0,9% | Multipropriedade | SP | Opea | 21 H1034619 | IPCA | 9,7% | 9,7% | 11,8% | 0,63 | ago-27 | 14,1% | CFRCV, AFS, AVS, FR e subordinação com razão de garantia mínima de 230% para tranche sênior |
| 32 | CRI Pulverizado MK IPCA | 14,6 | 0,9% | Residencial | Pulverizado | Leverage | 24J4831399 | IPCA | 10,5% | 10,5% | 10,5% | 9,14 | mai-50 | 63,8% | AFI, CFR, AVS, FR |
*Termos e definições no glossário (clique aqui). ²Operação Estruturada.
Detalhamento de Ativos (3/6)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM¹(a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 33 | CRI Tocantins II | 14,2 | 0,9% | Loteamento | TO | Riza | 21C0482259 | IPCA | 7,5% | 7,5% | 12,7% | 0,68 | fev-28 | 27,3% | CFRCV, AFS, AVS E FR |
| 34 | CRI Mateus | 12,9 | 0,8% | Varejo | PI | Opea | 20B0980166 | IPCA | 4,7% | 8,9% | 9,1% | 2,56 | fev-32 | n/a | AFI, CFRA, FR E FS |
| 35 | CRI Assaí/CBD | 12,2 | 0,8% | Varejo | SP | Bari | 19L0840477 | IPCA | 4,8% | 14,3% | 10,7% | 1,74 | dez-30 | 37,0% | AFI, CFRA, FR E FS |
| 36 | CRI HCC | 11,5 | 0,7% | Energia | RS | Canal | 23H1637802 | IPCA | 10,5% | 10,6% | 12,3% | 5,51 | ago-38 | 50,8% | DRS, AFE, AFS, CFR, AVS E FR |
| 37 | CRI Invert D | 10,6 | 0,7% | Residencial | SP | Riza | 25F8639834 | CDI | 6,0% | 6,0% | 6,0% | 0,61 | mai-27 | Em revisão | AFI, AFS, CFRCV, FR, FO, AVS |
| 38 | CRI FGR | 10,0 | 0,6% | Pulverizado | DF | Canal | 24E2453531 | IPCA | 9,0% | 9,1% | 9,2% | 5,98 | jun-41 | 75,0% | AFI, CFR, FR, AVAL |
| 39 | CRI BARI IGPM Sub. | 9,6 | 0,6% | Pulverizado | Pulverizado | Bari | 25H3737686 | IGP-M | 10,0% | 10,0% | 11,1% | 2,91 | abr-38 | 85,4% | AFI, FR |
| 40 | CRI Bari XV Senior - 12ª | 9,3 | 0,6% | Pulverizado | Pulverizado | Bari | 22I0099580 | IPCA | 7,8% | 10,2% | 10,2% | 2,87 | out-43 | n/a | AFI, CFR, FR |
| 41 | CRI Grupo Mateus | 9,1 | 0,6% | Varejo | AL | Bari | 23F1241818 | IPCA | 7,8% | 8,0% | 8,8% | 6,58 | mai-43 | 48,2% | AFI, CFRA, FR E FS |
| 42 | CRI Evolution | 8,9 | 0,6% | Escritório | SP | Habitasec | 19L0823309 | IPCA | 6,3% | 7,8% | 8,0% | 3,79 | dez-34 | 55,7% | AFI, CFRA, FR, AVAL |
| 43 | CRI VCA III | 8,7 | 0,5% | Loteamento | BA | Canal | 24A2518977 | IPCA | 10,3% | 12,7% | 12,4% | 3,07 | jul-34 | 58,0% | AFI, CFR, FR, AVAL |
| 44 | CRI Bari XXI Senior - 10ª | 8,4 | 0,5% | Pulverizado | Pulverizado | Bari | 23B0508037 | IPCA | 9,0% | 11,6% | 11,4% | 3,33 | out-43 | n/a | AFI, CFR, FR |
| 45 | CRI Cortel II Sub. A | 8,3 | 0,5% | Deathcare | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 4,6% | 2,77 | jul-34 | Em revisão | AFI, CFRA E FR |
| 46 | CRI Edificatto B | 8,1 | 0,5% | Residencial | MT | Canal | 24D3314465 | IPCA | 12,4% | 12,3% | 13,9% | 1,22 | out-27 | 73,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 47 | CRI Edificatto A | 8,1 | 0,5% | Residencial | MT | Canal | 24D3314338 | IPCA | 12,6% | 12,7% | 14,1% | 1,22 | out-27 | 73,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 48 | CRI Braspark | 8,0 | 0,5% | Logística | SC | Riza | 21 H0926710 | IPCA | 7,5% | 10,4% | 10,2% | 2,13 | ago-31 | 50,0% | AFI, CFRA, FR, AVAL |
Detalhamento de Ativos (4/6)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM¹(a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 49 | CRI Invert B | 7,3 | 0,5% | Residencial | SP | Riza | 23I2156604 | CDI | 4,0% | 5,2% | 4,0% | 0,68 | mai-27 | Em revisão | AFI, AFS, CFRCV, FR, FO E AVS |
| 50 | CRI Swiss Park Performado | 7,3 | 0,5% | Pulverizado | SP | Província | 24K1726028 | IPCA | 10,0% | 11,5% | 11,5% | 4,00 | nov-39 | 75,0% | AFI, CFR, FR |
| 51 | CRI REDE DOR NW | 6,8 | 0,4% | Varejo | DF e SP | Opea | 19H0235501 | IPCA | 3,9% | 7,4% | 9,2% | 2,34 | fev-31 | 56,0% | AFI |
| 52 | CRI SHOP SÃO GONÇALO | 6,8 | 0,4% | Shopping | RJ | Riza | 19L0928585 | IPCA | 5,1% | 10,0% | 10,0% | 3,74 | dez-34 | 23,0% | AFI, CFR, FS |
| 53 | CRI CORREIOS | 6,8 | 0,4% | Logística | BA | Opea | 20F0834225 | IPCA | 7,0% | 18,8% | 10,4% | 2,21 | mar-31 | 57,0% | AFI |
| 54 | CRI HBR B | 6,3 | 0,4% | Residencial | SP | Habitasec | 19G0228153 | IPCA | 6,0% | 9,1% | 8,2% | 3,61 | jul-34 | 44,0% | FS, AFI, AFA, CFDC, FR, FD |
| 55 | CRI Copagril | 6,2 | 0,4% | Logística | PR | Riza | 21 F0968888 | IPCA | 6,5% | 9,1% | 9,0% | 2,34 | jun-31 | 55,0% | AFI, CFRA, FR, AVAL |
| 56 | CRI Cortel II Sr. A | 6,1 | 0,4% | Deathcare | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 3,5% | 2,80 | jul-34 | Em revisão | AFI, CFRA E FR |
| 57 | CRI Visconde G | 5,9 | 0,4% | Residencial | SP | Canal | 23K2204391 | IPCA | 13,0% | 13,0% | 12,9% | 0,86 | mai-27 | 75,0% | AFI, AFS, CFRCV, FR, FO, AVS |
| 58 | CRI MAGAZINE LUIZA | 5,8 | 0,4% | Logística | PB | Riza | 19L0838850 | IPCA | 4,4% | 9,5% | 9,5% | 2,04 | out-30 | 68,0% | AFI, CFRA, FR, AVS |
| 59 | CRI LOCALFRIO | 5,5 | 0,4% | Logística | SP e SC | Riza | 19K0981679 | IPCA | 6,0% | 11,6% | 9,7% | 2,55 | dez-31 | 55,0% | AFS, AFI, CFRA, FS, FR, FD, ESPE |
| 60 | CRI Salinas Premium Mez | 5,5 | 0,3% | Multipropriedade | PA | Opea | 22F0636861 | IPCA | 10,0% | 10,4% | 14,4% | 0,80 | mai-28 | 26,3% | CFRCV, AFS, AVS, FR e subordinação com razão de garantia mínima de 180% para a tranche sênior |
| 61 | CRI Creditas II Carteira IV Senior B | 5,5 | 0,3% | Residencial | Pulverizado | Vert | 24J2922844 | IPCA | 9,0% | 9,0% | 9,0% | 7,96 | fev-46 | 24,0% | AFI, CFR, FR |
| 62 | CRI KeyCash Sr. | 5,4 | 0,3% | Pulverizado | Pulverizado | Riza | 24F1278543 | IPCA | 9,5% | 11,0% | 11,0% | 4,75 | mai-43 | 32,0% | AFI, CFR, FR |
| 63 | CRI Blue Asset | 5,1 | 0,3% | Pulverizado | Pulverizado | Bari | 22L1564926 | IPCA | 10,0% | 12,7% | 12,4% | 2,51 | mar-33 | 50,0% | AFI, CFR, FR |
| 64 | CRI RP GPA Sub. | 4,7 | 0,3% | Varejo | SP e RJ | Opea | 23C2830574 | IPCA | 7,5% | 7,5% | 10,6% | 6,52 | jan-38 | 39,3% | CARTA FIANÇA E DRS |
*Termos e definições no glossário (clique aqui). ²Operação Estruturada.
Detalhamento de Ativos (5/6)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM¹(a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 65 | CRI Spot | 4,1 | 0,3% | Residencial | PR | Habitasec | 20B0797175 | CDI | 5,0% | 5,0% | 7,1% | 1,71 | jun-28 | 85,0% | AFI, AFS, FR, CFRCV E CFDC |
| 66 | CRI Bari XIV Senior - 103ª | 4,0 | 0,3% | Pulverizado | Pulverizado | Bari | 22C0899517 | IPCA | 7,3% | 10,1% | 10,0% | 3,21 | out-41 | n/a | AFI, CFR, FR |
| 67 | CRI JSL B | 3,8 | 0,2% | Logística | Pulverizado | Opea | 20A0978038 | IPCA | 6,0% | 7,6% | 7,8% | 3,83 | jan-35 | 62,0% | AFI, FS, FD |
| 68 | CRI CANTO RJ | 3,8 | 0,2% | Residencial | RJ | Opea | 21 I0566602 | IPCA | 12,0% | 13,7% | 13,4% | 0,52 | dez-26 | 32,0% | AVS, AFI, AFS, CFDC, FR, FD |
| 69 | CRI DINAMO AG | 3,6 | 0,2% | Logística | SP | Opea | 20K0549411 | IPCA | 8,8% | 15,6% | 11,5% | 1,20 | nov-28 | 32,0% | AFI, CFRA, FS, FRM, CFDR |
| 70 | CRI SINAL I | 3,2 | 0,2% | Varejo | SP | Riza | 20K0568000 | IPCA | 7,5% | 12,4% | 12,2% | 2,83 | nov-32 | 48,0% | AFI, CFRA, FR e FS |
| 71 | CRI RP GPA I Sr. | 2,7 | 0,2% | Varejo | SP e RJ | Opea | 23C2829802 | IPCA | 7,0% | 7,3% | 8,9% | 3,90 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 72 | CRI Cogna Santo André | 2,4 | 0,1% | Educacional | SP | Opea | 21 D0453486 | IPCA | 6,0% | 6,0% | 12,5% | 0,57 | jul-27 | 30,0% | AFI, CFRA E FR |
| 73 | CRI RP GPA III Sr. | 2,2 | 0,1% | Varejo | SP e RJ | Opea | 23C2830001 | IPCA | 7,0% | 7,3% | 10,3% | 3,82 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 74 | CRI Toscana C | 1,8 | 0,1% | Loteamento | GO | Opea | 19G0311543 | IGP-M | 8,2% | 8,4% | 13,5% | 1,42 | jul-29 | 55,2% | CFRCV, AFS, AFI, AVS E FR |
| 75 | CRI SINAL II | 1,8 | 0,1% | Varejo | SP | Riza | 20K0866670 | IPCA | 7,0% | 12,4% | 9,0% | 2,96 | dez-32 | 47,0% | AFI, CFRA, FR e FS |
| 76 | CRI Toscana B | 1,5 | 0,1% | Loteamento | GO | Opea | 19G0311514 | IGP-M | 8,2% | 8,9% | 13,5% | 1,42 | jul-29 | 55,8% | CFRCV, AFS, AFI, AVS E FR |
| 77 | CRI Toscana A | 1,5 | 0,1% | Loteamento | GO | Opea | 19G0311435 | IGP-M | 8,2% | 8,9% | 13,5% | 1,42 | jul-29 | 55,8% | CFRCV, AFS, AFI, AVS E FR |
| 78 | CRI RP GPA II Sr. | 1,5 | 0,1% | Varejo | SP e RJ | Opea | 23C2829803 | IPCA | 7,0% | 7,3% | 10,3% | 3,82 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 79 | CRI RP GPA IV Sr. | 1,5 | 0,1% | Varejo | SP e RJ | Opea | 23C2830002 | IPCA | 7,0% | 7,3% | 11,2% | 3,76 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 80 | CRI Cogna São Bernardo | 1,5 | 0,1% | Educacional | SP | Opea | 12L0023493 | IPCA | 4,5% | 11,3% | 10,5% | 0,71 | jul-27 | 26,0% | AFI, CFRA, AVS |
*Termos e definições no glossário (clique aqui). ²Operação Estruturada.
Detalhamento de Ativos (6/6)
PATRIA
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM¹(a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 81 | CRI You II | 1,2 | 0,1% | Residencial | SP | Vert | 21 L0329277 | CDI | 4,3% | 4,1% | 3,3% | 0,39 | set-26 | 59,0% | AFA, AFI, CFR, FS |
| 82 | CRI VIVER | 1,2 | 0,1% | Residencial | SP | Canal | 23J1216116 | IPCA | 12,7% | 15,0% | 21,6% | 1,19 | out-27 | 54,0% | AFI, CFDC, FD, FO, JF, AVS |
| 83 | CRI SINAL III | 1,0 | 0,1% | Varejo | SP | Riza | 25C3754692 | CDI | 4,0% | 4,0% | 4,0% | 2,46 | mar-33 | 48,0% | AFI, CFRA, FR e FS |
| 84 | CRI Creditas I | 0,0 | 0,0% | Pulverizado | Pulverizado | Vert | 20F0755566 | IPCA | 6,6% | 8,3% | 9,4% | 4,64 | jun-40 | 36,0% | AFI |
| 85 | FII Renda Preferencial GPA | 84,4 | 5,3% | Varejo | SP e RJ | - | - | IPCA | 9,3% | 9,3% | 9,3% | 6,69 | dez-37 | 60,3% | CARTA FIANÇA E DRS |
| 86 | FII CTA | 58,0 | 3,7% | Mutiestratégia | n/a | - | - | IPCA | 0,0% | 0,0% | 0,0% | 3,00 | n/a | n/a | - |
| 87 | Brasil Incorporação FII | 32,3 | 2,0% | Residencial | GO | - | - | IPCA | 12,5% | 12,5% | 12,5% | 3,00 | dez-28 | 60,0% | - |
| 88 | Tranche Senior FII Patria Health | 20,4 | 1,3% | Saúde | SP | - | - | IPCA | 9,3% | 9,3% | 9,3% | 5,00 | dez-32 | 10,0% | - |
| 89 | Valora CRI Infra FII | 15,3 | 1,0% | Infraestrutura | MG e SC | - | - | IPCA | 8,0% | 8,0% | 8,0% | 5,00 | n/a | n/a | - |
Carteira de Ativos | FIIs
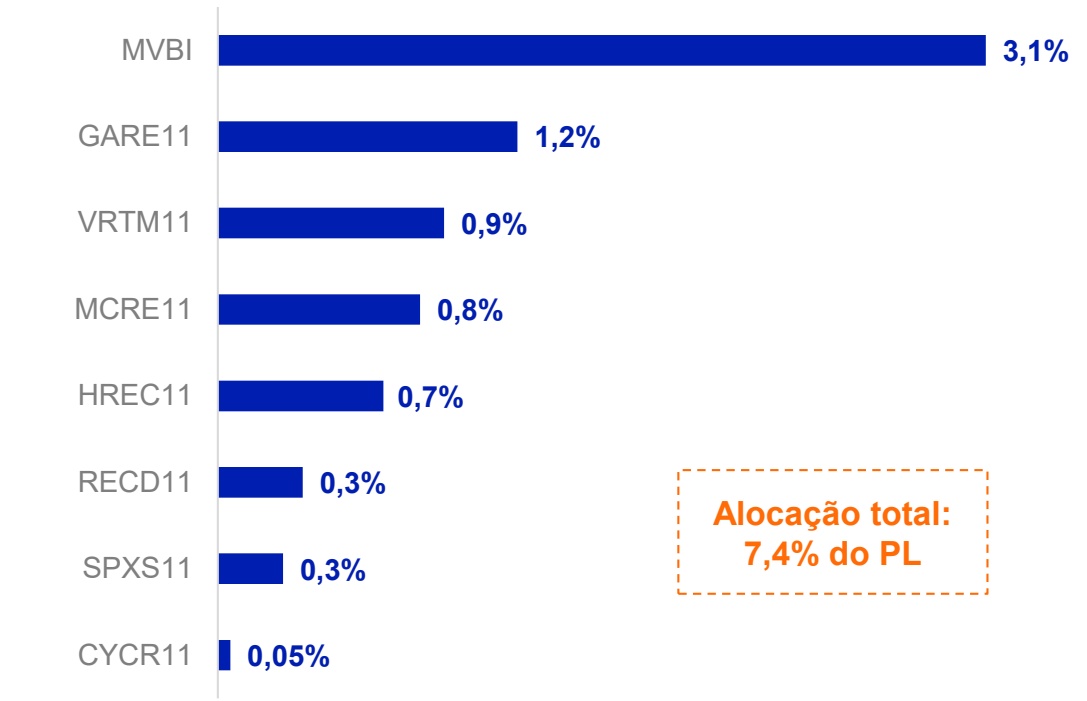
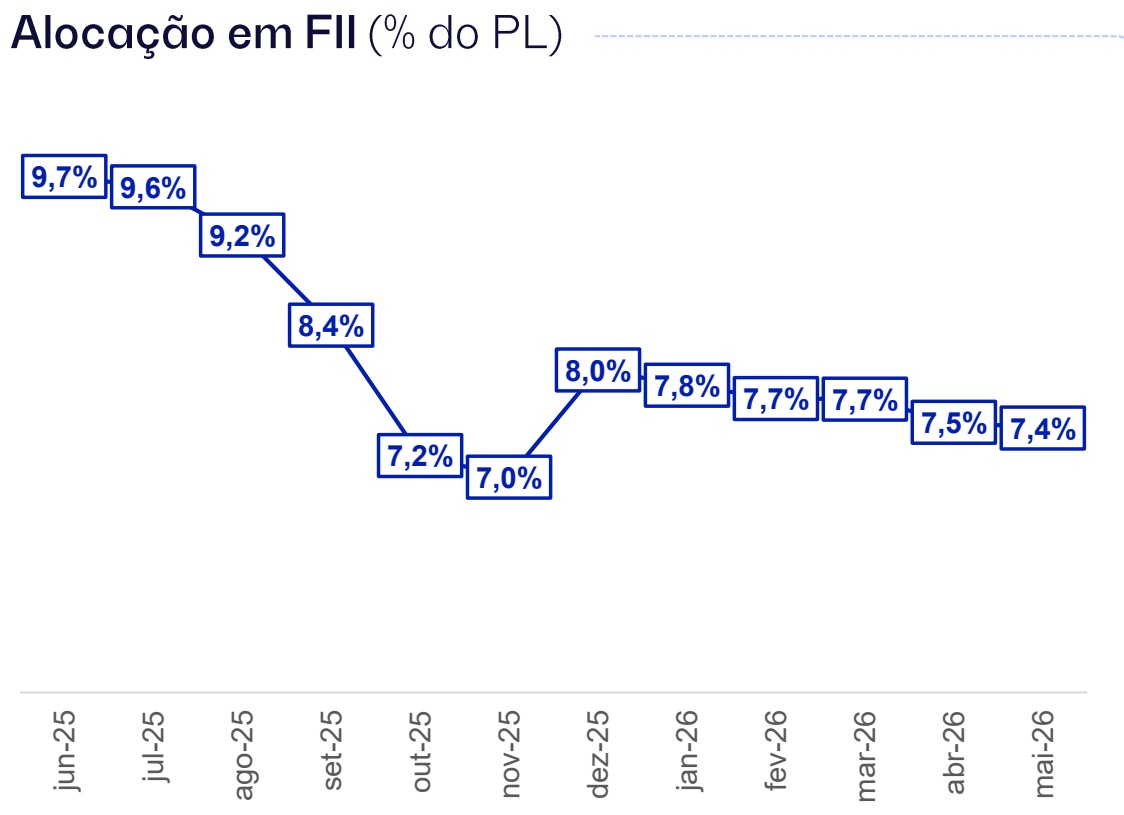
O Fundo investe oportunisticamente em FIIs de crédito desde abril de 2020, e encerrou o mês com 8 fundos imobiliários, que representam uma exposição 7,4% do patrimônio líquido
Carteira FII – Alocação (% do PL)
Novas Operações
PATRIA
CRI Pulverizado MK IPCA
Alocação de R$ 14,5 milhões no CRI Pulverizado MK IPCA, à taxa de IPCA + 10,5%. A operação financia, de forma pulverizada, obras de projetos de menor porte e utiliza uma robusta estrutura de monitoramento e de garantias para mitigar riscos, incluindo a liberação de recursos conforme reembolso por meio do Fundo de Obras individualizado para cada empreendimento. Adicionalmente, o CRI conta com as seguintes garantias: alienação fiduciária de imóveis, cessão fiduciária de recebíveis, alienação fiduciária de cotas, fundo de reserva e fundo de revolvência.
Watchlist
CRI Cortel
CRI Cortel: Emitido em dez/21, tem um volume de emissão de R$ 100 milhões (IPCA + 7,0% a.a.). O CRI conta com ampla cobertura de garantias, como alienação fiduciária, cessão de recebíveis e fundo de reserva. O Fundo possui 40% das quantidades emitidas do CRI
CRI Cortel II (Sr. e Sub.): O CRI Cortel II, que contempla duas emissões (A e B) no volume de R$ 45 milhões cada, totalizando volume de emissão de R$ 90 milhões, sendo R$ 70 milhões em séries seniores (CDI + 3,5% a.a.) e R$ 20 milhões em séries subordinadas (CDI + 4,4% a.a.). O CRI conta com ampla cobertura de garantias, como alienação fiduciária, cessão de recebíveis e fundo de reserva. O Fundo possui 15% das quantidades emitidas do CRI Cortel A Sênior, 72% das quantidades emitidas do CRI Cortel A Subordinado e 72% das quantidades emitidas do CRI Cortel B Subordinada.O grupo Cortel atua no mercado de deathcare desde 1971 e atualmente opera em 4 estados (SP, RJ, MG e AM) através de uma estrutura verticalizada composta por cemitérios e planos funerários, sendo o principal player de um segmento altamente fragmentado no Brasil.
Update: Os CRIs da Cortel encontram-se em processo de reestruturação, com o objetivo de adequar o fluxo financeiro da operação e reforçar o pacote de garantias, contemplando, entre outros pontos:
(i) Período de carência, com suspensão da Amortização Programada até outubro de 2027 e dos Juros Remuneratórios até dezembro de 2025;
(ii) Reforço de garantias, por meio da constituição de alienação fiduciária do imóvel Memorial da Colina e da totalidade das ações da Terra Santa Administradora de Cemitérios e Imóveis S.A.;
(iii) Mecanismo adicional de proteção, com previsão de novas garantias (imóveis e participações societárias) caso o LTV ao final do período de carência exceda o nível acordado;
(iv) Restrições operacionais e financeiras, incluindo limitação à distribuição de dividendos, novas dívidas e novos investimentos enquanto os índices de alavancagem não estiverem em patamares considerados saudáveis pelos investidores;
(v) Cash sweep, prevendo a utilização integral de eventuais recursos provenientes da venda de ativos para amortização extraordinária;
(vi) Aumento do nível de monitoramento, com envio recorrente de informações contábeis, financeiras e tributárias a partir de janeiro de 2026;
(vii) Ajuste de remuneração, com elevação da taxa do CRI Cortel de IPCA + 7,0% para IPCA + 7,5% a.a.
No contexto desse processo, as posições foram integralizadas, com deságio, no FII CTA — decisão tomada pelo Gestor, refletindo uma abordagem prudente ao considerar o valor recuperável da operação e antecipar potenciais perdas. Adicionalmente, as demais posições detidas pelo Fundo no CRI Cortel (22F1025672 e 22F1025673), no volume atual de R$ 14 mi, serão consolidadas no FII CTA ainda no mês de junho de 2026, a se detalhado no próximo relatório de gestão.
A alocação no FII CTA tem como objetivo centralizar a gestão desses ativos, permitindo maior foco na condução da reestruturação, ganho de eficiência no acompanhamento e melhor gestão dos impactos no resultado distribuível do Fundo, sem alteração da exposição econômica do PCIP11.
relacionadas a essa operação.
Watchlist
PATRIA
CRI Invert
O CRI Invert, emitido originalmente em jun/21, é uma operação de financiamento à construção dividida em 2 séries, B e C, com taxa de remuneração de CDI + 4,0% a.a. e CDI + 6,0% a.a., respectivamente, sendo o saldo devedor atual de R$ 124 milhões. O CRI tem o objetivo de financiar a obra de empreendimento residencial de alto padrão desenvolvido pela Gafisa no bairro de Campo Belo em São Paulo. O CRI tem como garantias (i) alienação fiduciária das cotas das SPEs, (ii) alienação fiduciária do terreno, (iii) cessão de recebíveis de contratos de compra e venda das unidades, (iv) Fundo de Obra, (v) Fundo de Reserva e (vi) Aval da Gafisa S.A.
Atualização: O CRI foi reestruturado em julho de 2025 nos seguintes termos: i) adição de novas garantias à operação (em processo de registro), ii) obrigação de aporte de equity, conforme cronograma acordado, com objetivo de garantir recursos para término de obra, iii) aprovação dos pagamentos da obra por Gerenciador independente contratado pelo CRI via conta Escrow, iv) envolvimento e reporte para prestador de serviço independente contratado pelo CRI para acompanhamento da operação. Dessa forma, a operação conta com as seguintes garantias atualmente: (i) alienação fiduciária do empreendimento-alvo e de outro empreendimento da Gafisa S.A.; (ii) alienação fiduciária das cotas da SPE desenvolvedora do empreendimento e de empresas do mesmo grupo econômico; (iii) cessão fiduciária dos recebíveis do empreendimento-alvo e de outro empreendimento desenvolvido pela Gafisa S.A.; (iv) cessão fiduciária dos recebíveis de venda de terreno de propriedade de empresas do grupo econômico da devedora; (v) fundos de reserva, juros e obra; (vi) aval da Gafisa S.A. Ainda que a reestruturação tenha sido realizada recentemente, a Companhia tem apresentado dificuldades para cumprimento das suas obrigações e se encontra em situação restritiva de liquidez, o que demanda acompanhando de perto pelo time de gestão, para sanar as pendências, caso a caso. Ao final de 2025, foi aprovado o pagamento, com os recursos do Fundo de Despesas, dos custos para registro das garantias, que ainda não foram integralmente formalizadas. Adicionalmente, o AVCB do empreendimento foi emitido no mês de abril de 2026, e os trâmites para obtenção do Habite-se estão avançados, o que temos acompanhado de perto junto aos prestadores de serviço contratados.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | CRI Invert C | 24,0 | 1,5% | Residencial | SP | Riza | 25F8639835 | CDI | 6,0% | 6,0% | 6,0% | 0,97 | mai-27 | Em revisão AFI, AFS, CFRCV, FR, FO, AVS |
| 41 | CRI Invert D | 10,4 | 0,7% | Residencial | SP | Riza | 25F8639834 | CDI | 6,0% | 6,0% | 6,0% | 0,81 | mai-27 | Em revisão AFI, AFS, CFRCV, FR, FO, AVS |
| 56 | CRI Invert B | 7,2 | 0,5% | Residencial | SP | Riza | 23I2156604 | CDI | 4,0% | 5,2% | 4,0% | 0,89 | mai-27 | Em revisão AFI, AFS, CFRCV, FR, FO E AVS |
* Termos e definições no glossário (clique aqui).
Liquidez e Passivo
| Mai-26 | 2026 | 12 Meses | |
|---|---|---|---|
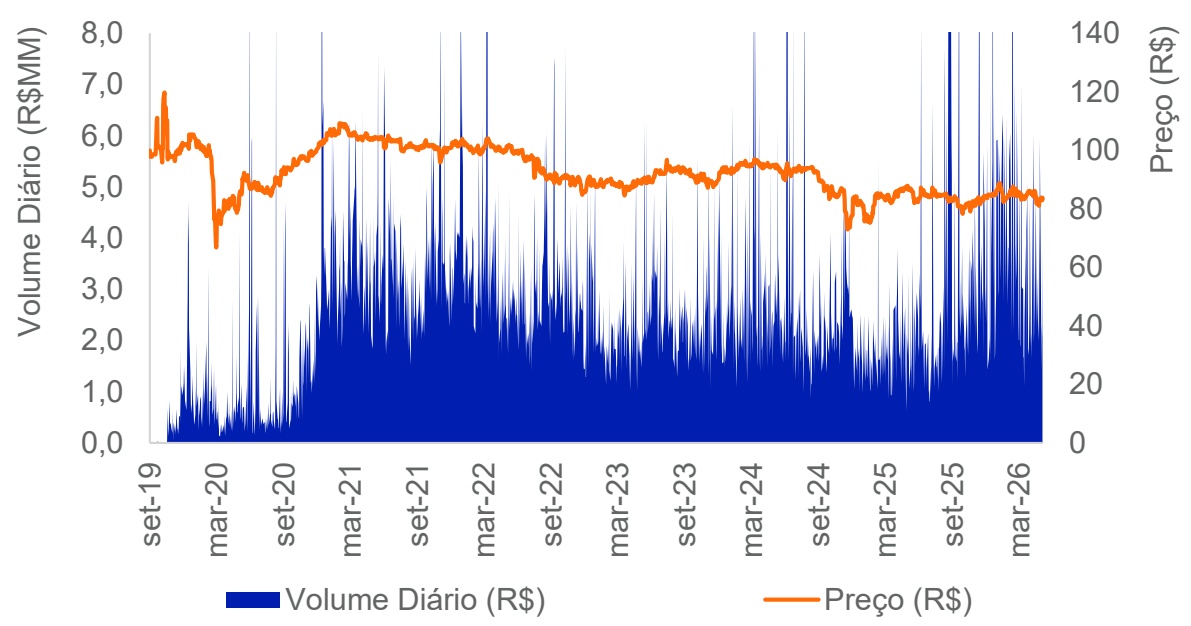
| ADTV (R$ milhões) | 3,1 | 3,7 | 3,3 |
| Giro | 2,1% | 13,0% | 30,6% |
Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da | |||||
|---|---|---|---|---|---|
| Assembleia | Ativo CRI Visconde A | Código B3 23K2202885 | # de Matérias | Voto Proferido | Resultado |
| 05-mai-26 | CRI Visconde B CRI Visconde G | 23K220389923K2204391 | 11 | Aprovar | Aprovado |
| 05-mai-26 | CRI VCA III | 24A2518977 | 1 | Aprovar | Aprovado |
| 06-mai-26 | CRI Edificatto A CRI Edificatto B | 24D331433824D3314465 | 6 | Aprovar | Aprovado |
| 08-mai-26 | CRI Visconde Icaraí A | 24D3311806 | 2 | Aprovar | Aprovado |
| 08-mai-26 | CRI New Sun | 23L1276199 | 7 | Aprovar | Aprovado |
| 21-mai-26 | CRI Visconde Icaraí | 24D3311806 | 13 | Aprovar | Aprovado |
| 22-mai-26 | CRI Cidade Matarazzo IPCA A CRI Cidade Matarazzo IPCA B | 22C050966823J2162618 | 1 | Aprovar | Aprovado |
| 22-mai-26 | CRI Visconde A CRI Visconde B CRI Visconde G | 23K220288523K220389923K2204391 | 1 | Aprovar | Aprovado |
| 26-mai-26 | CRI Viver | 23J1216116 | 1 | Aprovar | Aprovado |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 3 8 bilhões sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments