
Relatório Gerencial PCIP11 de setembro de 2026
Relatório Gerencial do Patria Crédito Imobiliário Índice de Preços (PCIP11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 21/10/2026. No pregão de 03/11/2026, a cota do PCIP11 fechou a R$ 65,14, com P/VP de 0,69 (valor patrimonial de R$ 94,01 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,57% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 28.729.197/0001-13
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 21/10/2026 18:32
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
PCIP11
FII Patria Crédito Índice de Preços
Setembro 2026
Objetivo do Fundo
O Fundo tem como objetivo a obtenção de renda e ganho de capital, através do investimento de, no mínimo, dois terços do seu patrimônio líquido diretamente em ativos de renda fixa de natureza Imobiliária, especificamente: (I). Certificados de Recebíveis Imobiliários "CRI"; (II). Letras Hipotecárias "LH"; (III). Letras de Crédito Imobiliário "LCI"; (IV). Letras Imobiliárias Garantidas "LIG"; (V). Cotas de fundos de investimento imobiliário "FII"; (VI). Certificados de potencial adicional de construção emitidos com base na Instrução da CVM nº 401, de 29 de dezembro de 2003 ("CEPAC"); e (VII). Cotas de fundos de investimento em direitos creditórios ("FIDC") que tenham como política de investimento, exclusivamente, atividades permitidas aos FII e desde que estas cotas tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado, nos termos da regulamentação em vigor.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário ( clique aqui ).
Início das Atividades
Setembro 2019
Código de Negociação
PCIP11
CNPJ
28.729.197/0001-13
Cotas Emitidas
17.011.707
Prazo
Indeterminado
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Gestor
Patria - VBI Securities Ltda.
Administrador e Escriturador
Apex Group Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total
1,0% a.a. sobre o Valor de Mercado do Fundo, sendo 0,90% repassado ao Gestor
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas

Cadastre -se no mailing

realestate.patria.com
Fale com o time de Relações com Investidores de RE

realestate .patria.com
/>
AGE | Consulta Formal | Consolidação
PCIP11
Patria Crédito Índice de Preços
Em 21 de agosto, foi convocada Assembleia Geral Extraordinária do PCIP 11 para deliberar sobre a aprovação da compra de ativos conflitados, além de outros itens de aperfeiçoamento do regulamento, como a possibilidade de recompra de cotas e o aumento do capital autorizado . A aprovação dessas matérias integra o processo de consolidação dos fundos de crédito high grade indexados ao IPCA do Patria (PCIP, RBRR, VCJR e RPRI), já anunciado nos relatórios gerenciais anteriores, no qual o PCIP figura como fundo consolidador .
Em 18 de setembro, foi concluída a votação da AGE, que teve como resultado a aprovação das matérias I, II e III. Para mais informações clique aqui . Adicionalmente, foram aprovadas as propostas de consolidação submetidas às AGEs dos fundos RPRI e VCJR . A votação da AGE do RBRR segue aberta até 23 de outubro . Os próximos passos do processo de consolidação, assim como seu calendário, serão comunicados ao mercado por meio de fato relevante e dos relatórios gerenciais subsequentes .
Clique aqui para ver o Material de Apoio na íntegra

Assembleia Geral Extraordinária
Proposta de consolidação das carteiras dos 4 fundos de Crédito High Grade de Índice de Preços do Patria Real Estate Movimento estratégico que consolida o PCIP como a segunda maior plataforma de crédito imobiliário de índice de preços do Brasil PCIP PL de R$ 4,5 Bi após consolidação RBRR VCJR RPRI PCIP R$ 1,6 Bi de PL
Cronograma
- 1. Votação da AGE em todos os fundos
- 2. Sendo aprovadas¹ as deliberações da consolidação, será iniciada uma oferta no PCIP, nos termos da regulamentação aplicável
- 3. Os ativos do RBRR, VCJR e RPRI serão adquiridos pelo PCIP, com possibilidade de compensação dos créditos do preço da venda com a obrigação de integralizar cotas a serem emitidas pelo PCIP - sob os termos descritos na AGE
- 4. Transferência de prestadores de serviços do VCJR e RPRI (Intrag para Apex)
- 5. Inicia-se o processo de amortização² dos Fundos (RBRR, VCJR e RPRI)
- 6. Cotistas enviam preço médio de aquisição para que a administradora realize o recolhimento de seu IR
- 7. Inicia-se a fase final da liquidação³ dos Fundos (RBRR, VCJR e RPRI). Cotistas recebem cotas de PCIP e parcela em dinheiro líquida do IR sobre ganho de capital, se aplicável
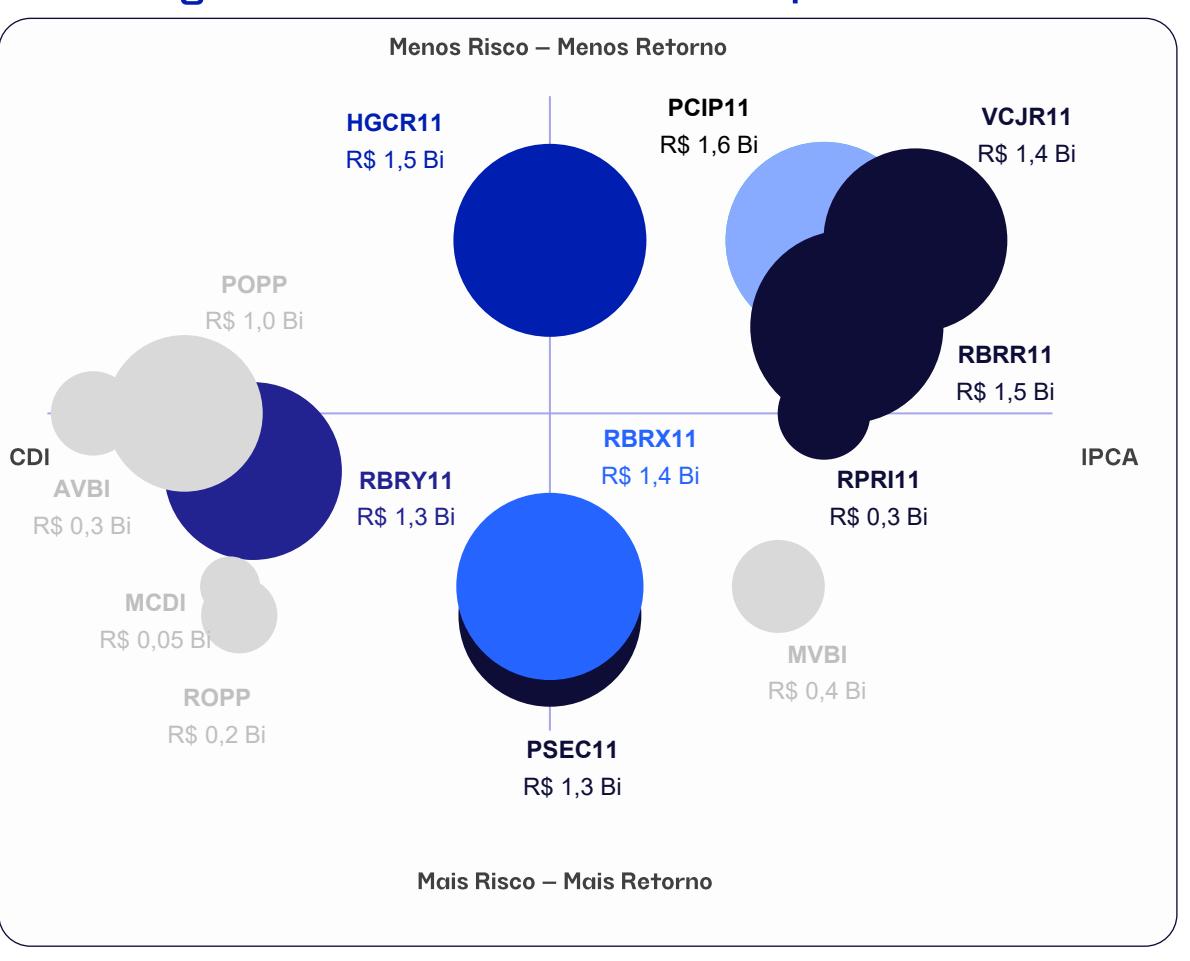
Nossa Plataforma de Crédito: mais de R$ 12 bilhões sob gestão
PATRIA
Nossos Principais Fundos
PCIP11 – High Grade Inflação +
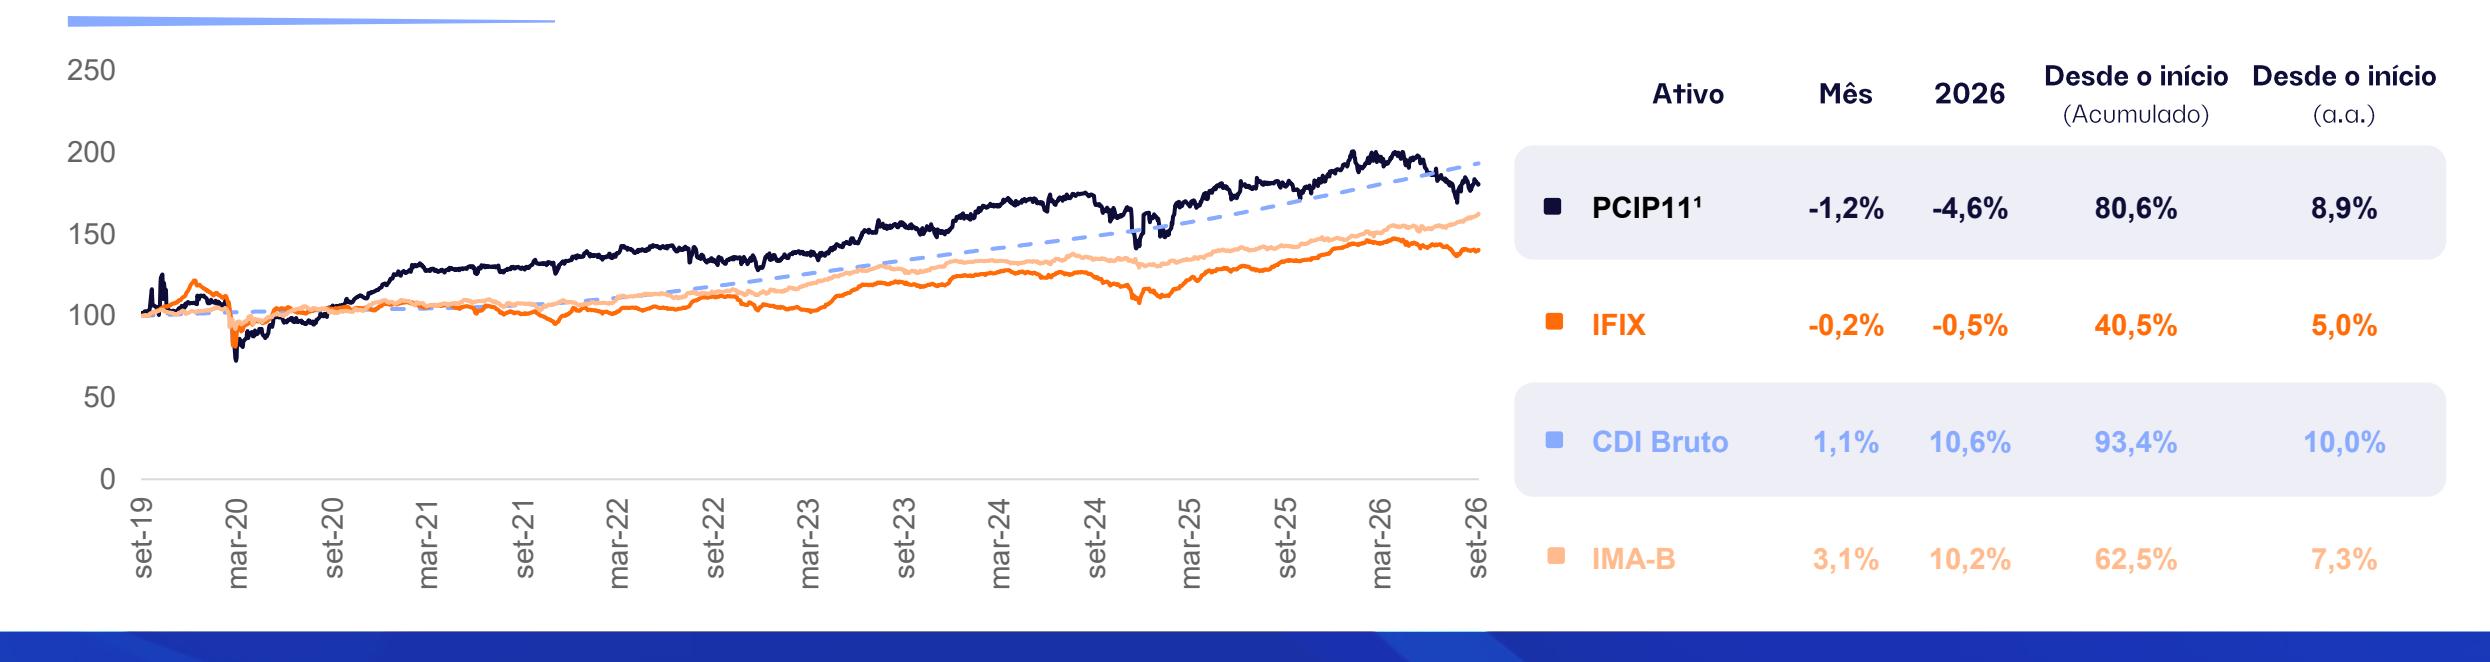
Nosso fundo high grade Inflação +. Planeja consolidar as carteiras de RBRR11, VCJR11 e RPRI11. Track record desde 2019, superando os principais benchmarks.
• HGCR11 – High Grade Misto (Inflação e CDI +)
Transita entre operações high grade indexadas a títulos de inflação e ao CDI+. Track record desde dezembro de 2009.
RBRY11 – Middle Risk CDI +
Foco em operações de crédito imobiliário indexadas ao CDI, com perfil de risco intermediário.
RBRX11 – Multiestratégia
Nosso fundo multiestratégia, combina carrego, posições oportunísticas e com foco em ganho de capital. Planeja consolidar a carteira do PSEC11.
Outros produtos (Cetipados)
Produtos exclusivos negociados em ambiente de balcão distribuídos nas diferentes plataformas (AVBI, MVBI, ROPP, POPP e MCDI)
Estratégias diversificadas com múltiplos indexadores
Resumo do Cenário de FIIs
Performance Setorial do IFIX *
| Nº de Fundos | Valor de Mercado (R$ MM)* | P/VP* | Variação Mês | |
|---|---|---|---|---|
| IFIX | 99 | 149.544 | 0,87 | -0,2% |
| IFIX - Office | 14 | 14.536 | 0,76 | 1,4% |
| IFIX - Logística | 12 | 32.610 | 0,89 | 0,6% |
| IFIX - Shopping | 9 | 18.933 | 0,86 | 0,8% |
| IFIX - CRIs | 37 | 53.132 | 0,93 | -0,8% |
| IFIX - FOFs | 17 | 14.654 | 0,85 | -0,0% |
| IFIX - Renda Urbana | 4 | 10.214 | 0,82 | -3,1% |
| IFIX - Outros | 6 | 5.464 | 0,76 | -1,3% |
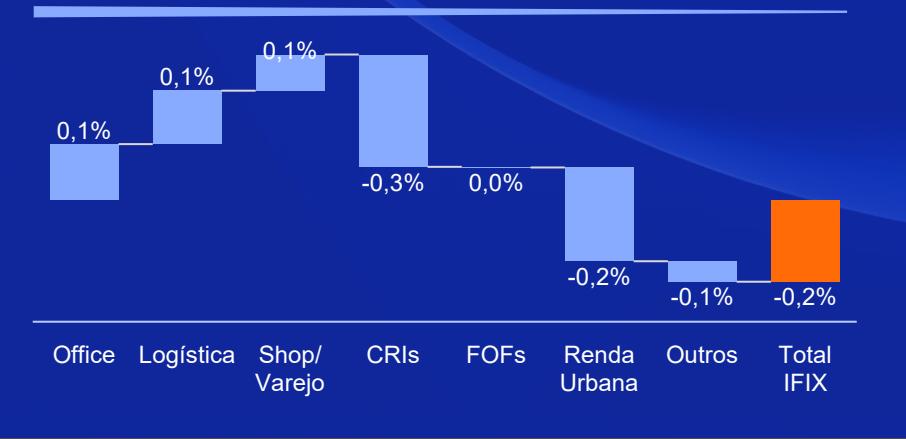
Performance Setorial Ponderada do IFIX *
PANORAMA DE SETEMBRO/26:
Em setembro, os fundos imobiliários recuaram pelo quinto mês consecutivo , com o IFIX em -0,2% . O desempenho ficou aquém do Ibovespa, que encerrou o mês com alta de 5%. Entre os fatores que direcionaram os ativos de risco no mês, destaca-se o aumento de volatilidade provocado pela agenda política local .
No cenário externo, o conflito entre EUA e Irã segue em curso e o petróleo fechou o mês acima de US$ 95/barril, mantendo a pressão sobre os bancos centrais. O Federal Reserve elevou os juros em setembro , em linha com o discurso mais duro adotado por seus membros ao longo dos últimos meses, reforçando o ambiente de cautela para os ativos de risco globais.
No cenário local, com a proximidade das eleições nacionais, a trajetória da dívida pública e os planos fiscal e econômico do próximo governo ocuparam o centro do debate. A eleição, realizada em 4 de outubro, levou a uma reprecificação generalizada dos ativos locais, com o Ibovespa avançando 8% , o real se valorizando 4,6% frente ao dólar e os juros futuros recuando 133 bps . Em setembro, o Copom reduziu a Selic para 13,75% a.a. , acumulando 125 bps de flexibilização no ciclo de cortes de 2026 , mas reiterou cautela diante das expectativas de inflação ainda desancoradas.
Os setores do IFIX apresentaram desempenho misto . Office (+1,4%), Logística (+0,6%) e Shopping (+0,8%) tiveram performance positiva, enquanto os fundos de Crédito (-0,8%), Renda Urbana (-3,1%) e Outros (-1,3%) registraram queda no período. O IFIX encerrou setembro negociando a 0,9x o valor patrimonial , com volume médio diário acima de R$ 350 milhões , refletindo uma recuperação parcial do apetite dos investidores frente aos níveis observados nos meses anteriores.
Resumo PCIP11
Patrimônio Líquido * R$ 1.599,2 milhões R$ 94,01/cota 0,78x Valor de Mercado * R$ 1.243,9 milhões R$ 73,12/cota P/VP¹
% PL ³ Yield Nominal IPCA Ref. Yield Prazo Médio (Anos) Spread CRI + Op. Estrut. 90,1% 17,1% 6,0% 10,5% 3,5 2,8% FII 7,1% 17,0% 6,0% 10,4% 4,1 2,6% Carteira de ativos 97,2% 17,1% - 10,5% 3,6 2,8% Caixa 2,8% 10,6% 6,5% 3,8% - - Portfólio 100,0% 16,9% - 10,3% 3,5 -
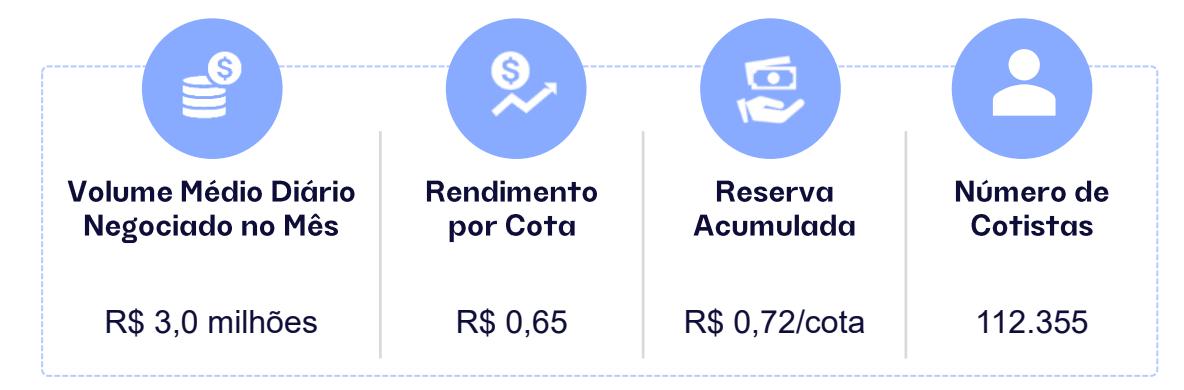
Tabela de Sensibilidade¹
| Preço mercado | Yield portfolio (IPCA +) | Yield (- ) custos (IPCA +) |
|---|---|---|
| 80,62 | 12,0% | 10,9% |
| 78,12 | 12,4% | 11,3% |
| 75,62 | 12,8% | 11,7% |
| 73,12 | 13,3% | 12,2% |
| 70,62 | 13,7% | 12,6% |
| 68,12 | 14,2% | 13,1% |
| 65,62 | 14,8% | 13,7% |
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
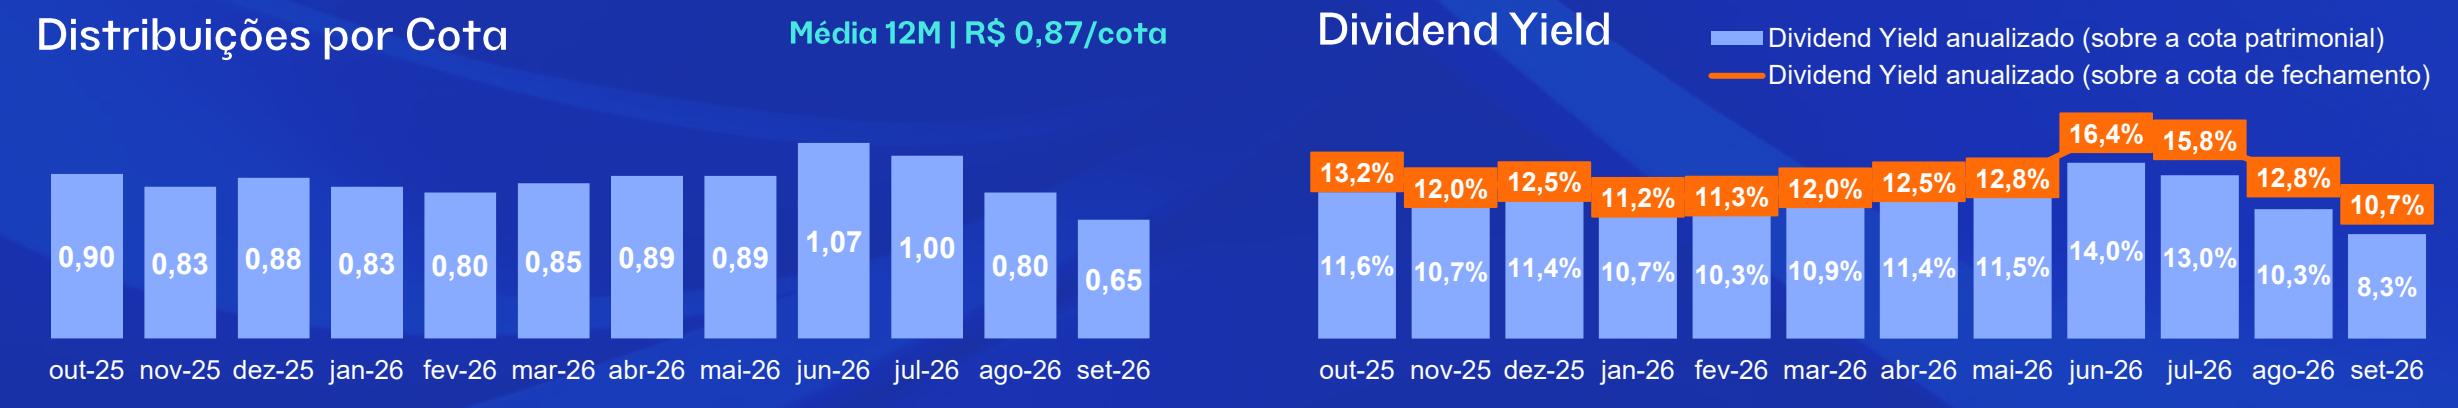
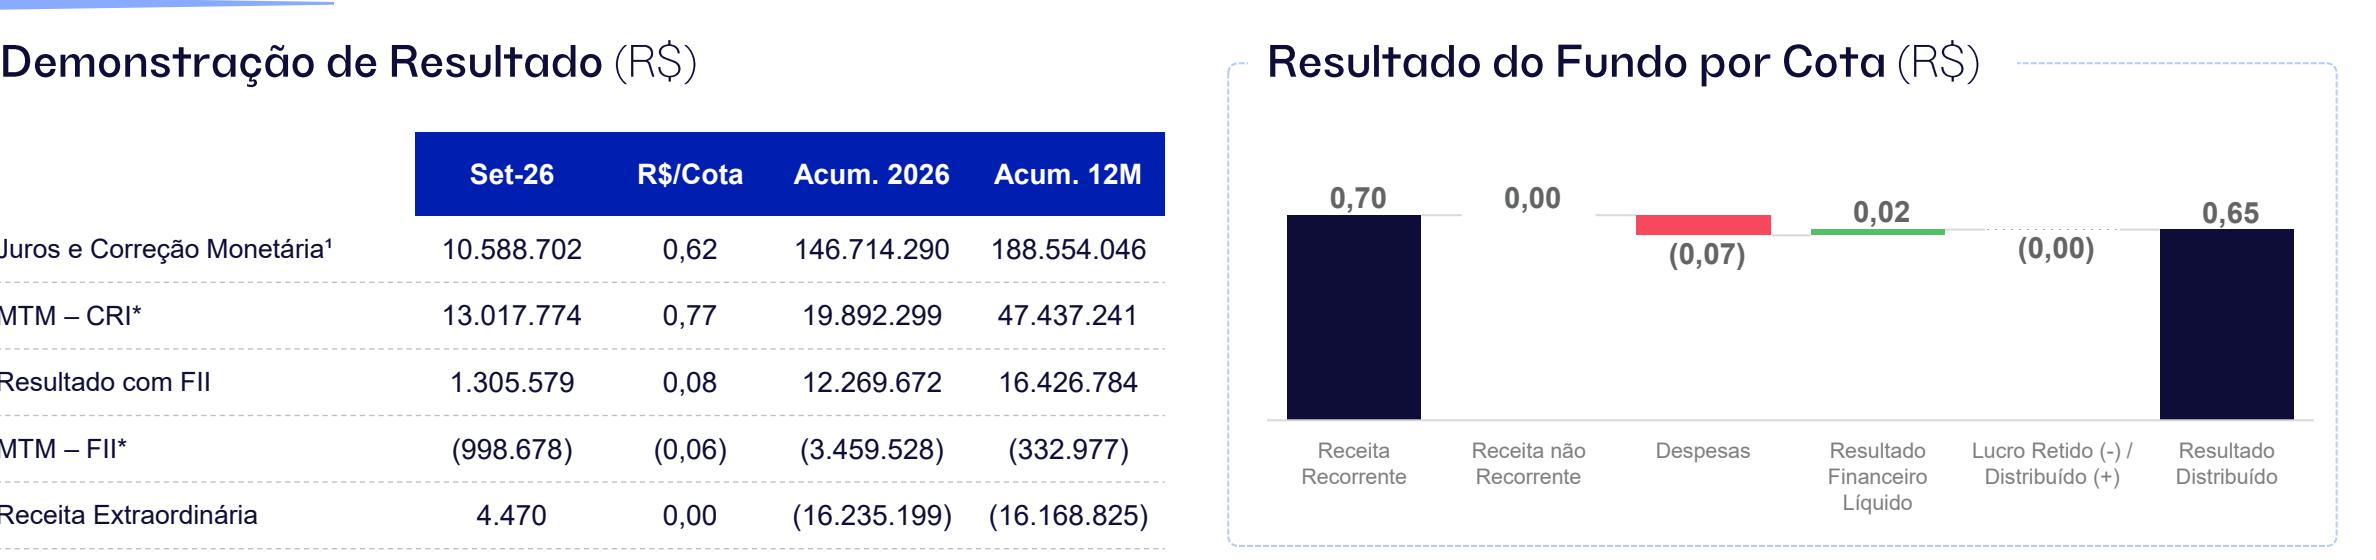
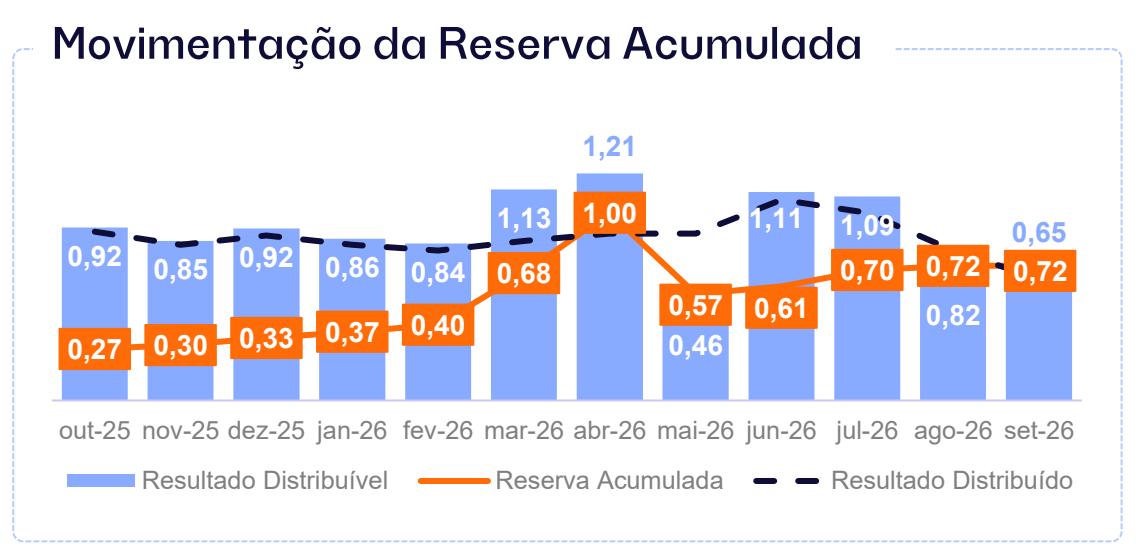
• Em setembro, o Fundo apresentou resultado distribuível de R$ 0,65/cota. O resultado do mês foi impactado pelo recuo do IPCA, que veio abaixo da média dos últimos meses, reduzindo a receita de juros e correção monetária da carteira do Fundo . Em 16 de outubro de 2026, foi realizada a distribuição de rendimentos no valor de R$ 0,65/cota , mantendo a reserva acumulada em R$ 0,72/cota ao final de setembro.
RESUMO DA CARTEIRA:
- Encerramos o mês com 97,2% do patrimônio líquido alocado , sendo 90,1% em CRI e Operações Estruturadas com uma rentabilidade média ponderada de 17,1% a.a. (IPCA + 10,5% a.a.), prazo médio de 3,6 anos e spread médio de 2,8% a.a.
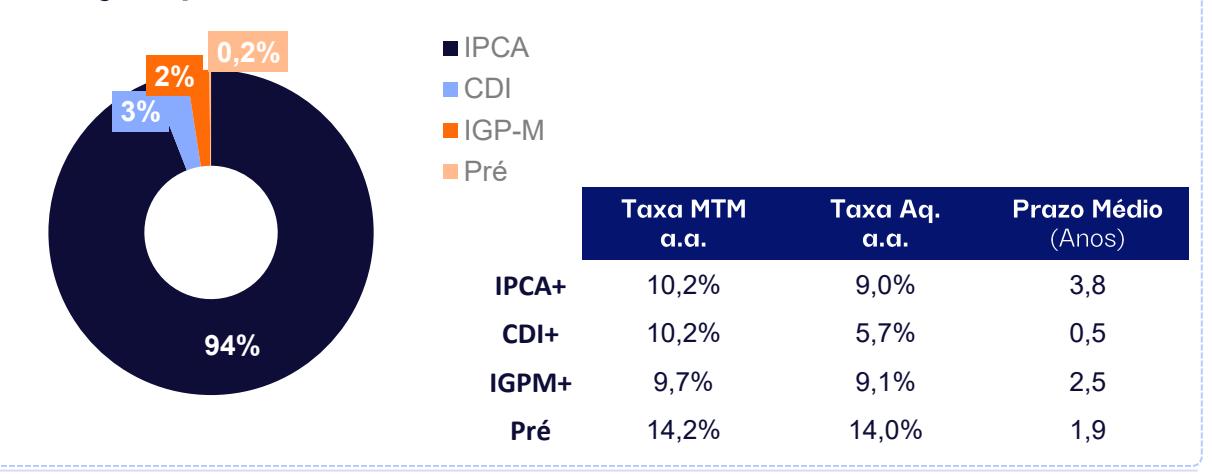
- A carteira conta com 88 CRI e 5 Operações Estruturadas, sendo 94% da carteira¹ indexados ao IPCA (IPCA + 10,2% a.a.), 3% indexados ao CDI (CDI + 10,2% a.a.), 2% ao IGPM (IGPM + 9,7% a.a.) e 0,2% em Pré-fixado (14,2% a.a.). Além disso, o Fundo tem uma alocação estratégica em fundos imobiliários, para saber mais clique aqui .
MOVIMENTAÇÕES DA CARTEIRA:
• Durante o mês, realizamos as seguintes movimentações: (i) aumento de R$ 7,8 milhões na exposição ao CRI Atacadão Barzel , à taxa de IPCA + 9,8% a.a.; (ii) aumento de R$ 5,6 milhões na exposição ao CRI Visconde Icaraí , à taxa de IPCA + 12,5% a.a.; (iii) aumento de R$ 4,3 milhões na exposição ao CRI Viconde , à taxa de IPCA + 13,0% a.a.; e (iii) redução de exposição, em R$ 15,0 milhões, no CRI Carrefour alinhada à estratégia de alocação em ativos alinhados com o perfil de risco e retorno do Fundo.
WATCHLIST:
• Neste mês, não foram adicionados novos CRI no Watchlist. Atualizações sobre estas operações estão disponíveis clicando aqui. Não obstante, ressaltamos que os CRI em Watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
Performance
Resultado
| Set-26 | R$/Cota | Acum. 2026 | Acum. 12M | |||
|---|---|---|---|---|---|---|
| Juros e Correção Monetária¹ | 10.588.702 | 0,62 | 146.714.290 | 188.554.046 | ||
| MTM – CRI* | 13.017.774 | 0,77 | 19.892.299 | 47.437.241 | ||
| Resultado com FII | 1.305.579 | 0,08 | 12.269.672 | 16.426.784 | ||
| MTM – FII* | (998.678) | (0,06) | (3.459.528) | (332.977) | ||
| Receita Extraordinária | 4.470 | 0,00 | (16.235.199) | (16.168.825) | ||
| Receitas - Total | 23.917.847 | 1,41 | 159.181.535 | 235.916.270 | ||
| Despesas - Total | (1.172.419) | (0,07) | (10.842.078) | (14.542.519) | ||
| Resultado Financeiro Líquido | 344.880 | 0,02 | 7.000.377 | 10.422.138 | ||
| Ajuste para Distribuição – MTM* | (12.019.096) | (0,71) | (16.432.772) | (47.104.264) | ||
| Resultado Distribuível | 11.071.213 | 0,65 | 138.907.062 | 184.691.625 | ||
| Resultado Distribuído | 11.057.610 | 0,65 | 132.351.080 | 176.751.636 | ||
Para acessar a Planilha de Fundamentos d o Fundo incluindo a DRE detalhada , clique aqui

Para acessar a Planilha de Fundamentos do Fundo incluindo a DRE detalhada, clique aqui
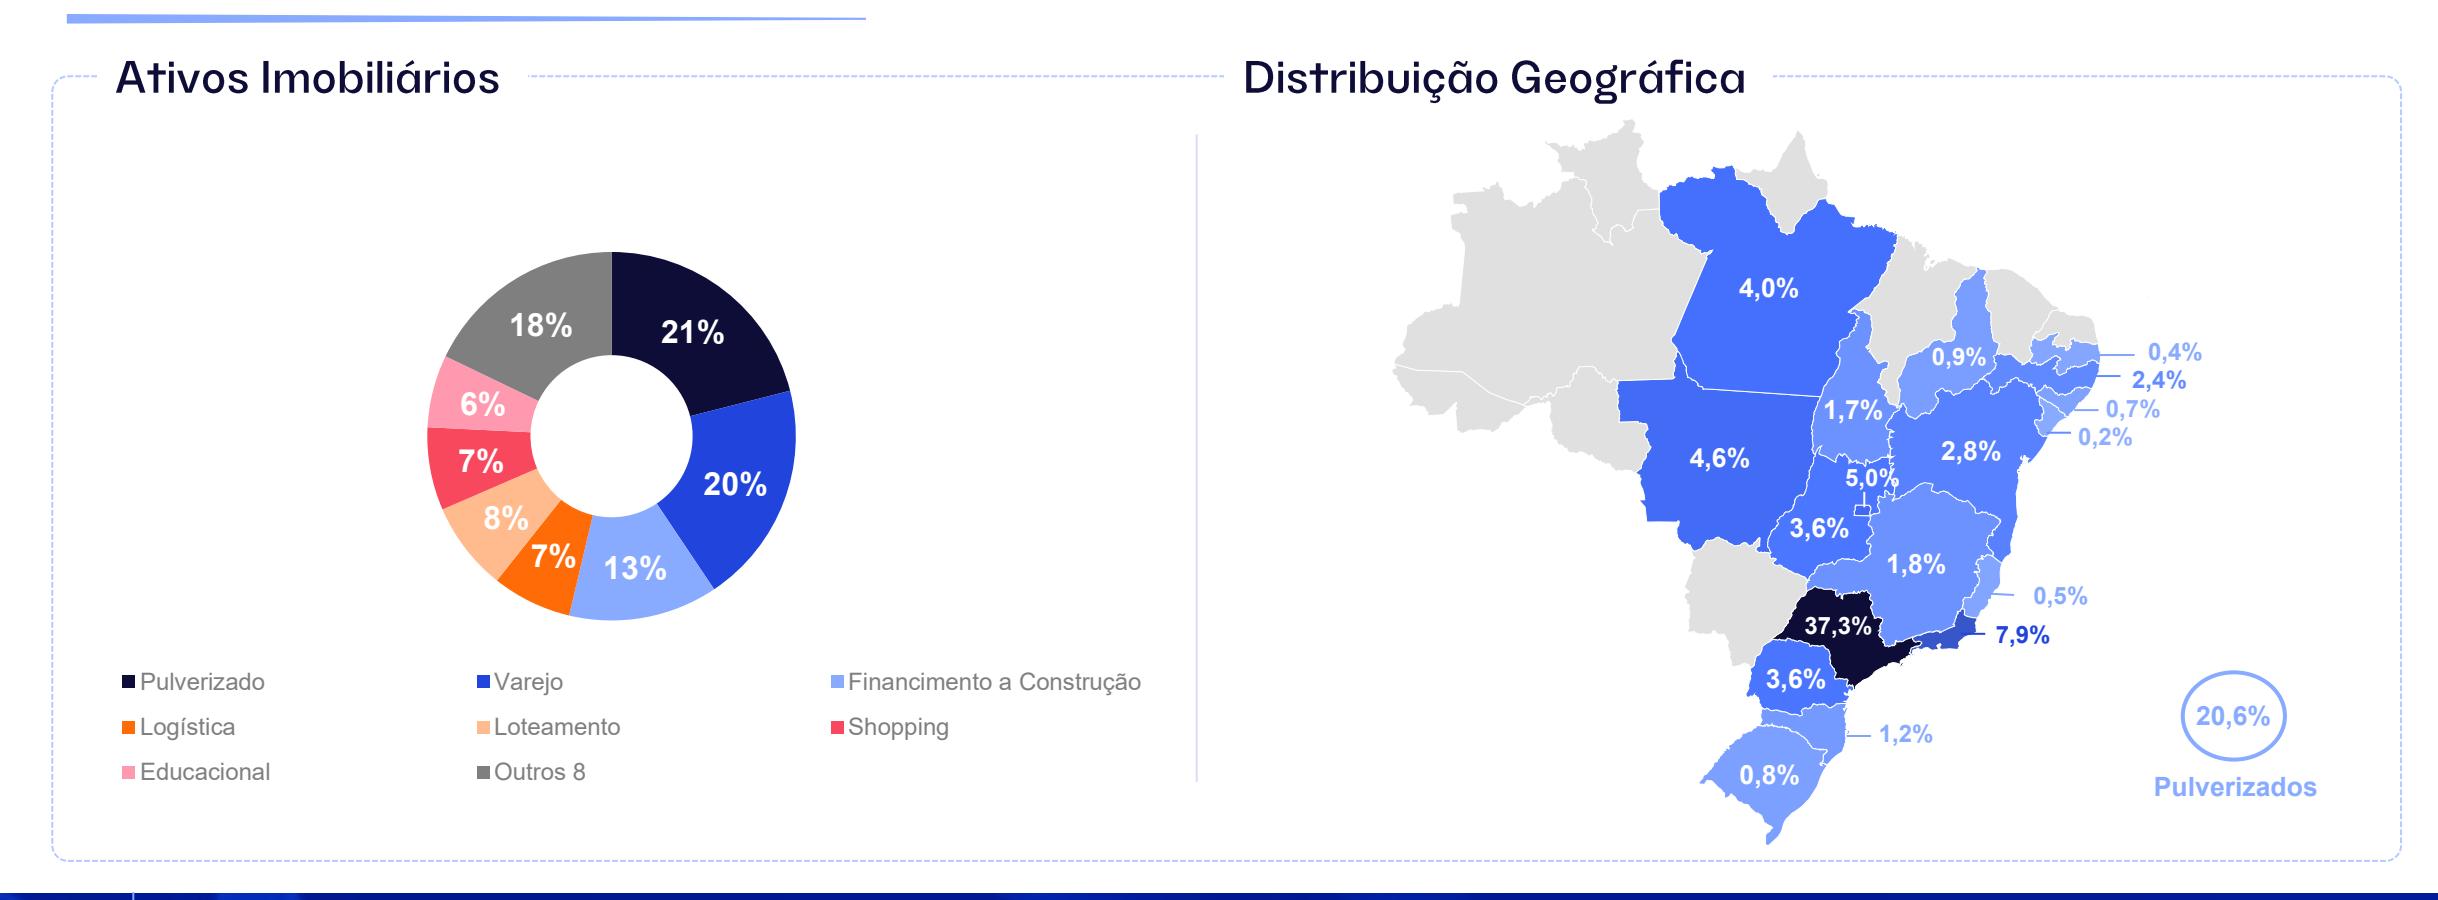
Portfólio com 88 CRI e 5 operações estruturadas, diversificado em 15 segmentos distintos, sendo as maiores exposições ao segmentos de pulverizado (21%), varejo (20%) e financiamento a construção (13%). Boa diversificação regional, com maior exposição a SP (37% da carteira de CRI).
Carteira de Ativos<sup>1</sup> (2/2)
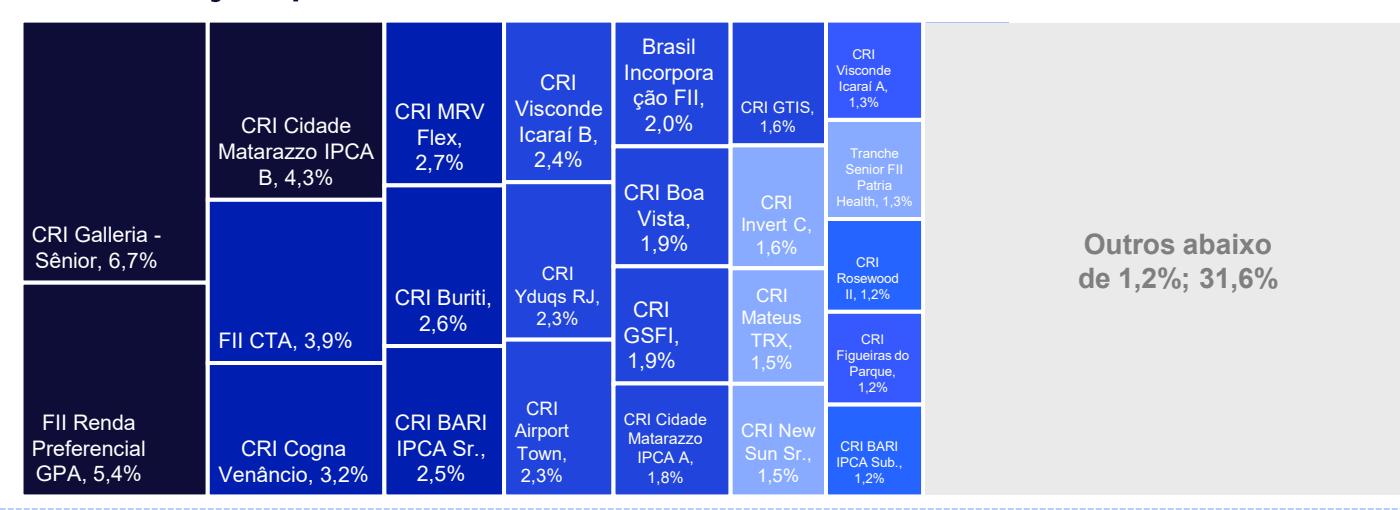
Distribuição por CRI (% do PL)
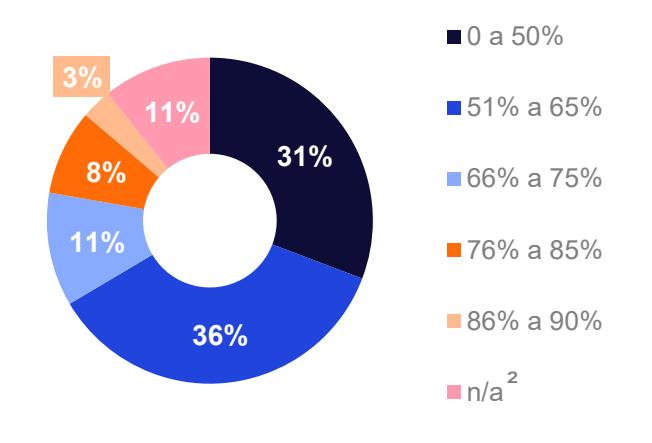
LTV Médio Ponderado de 58%
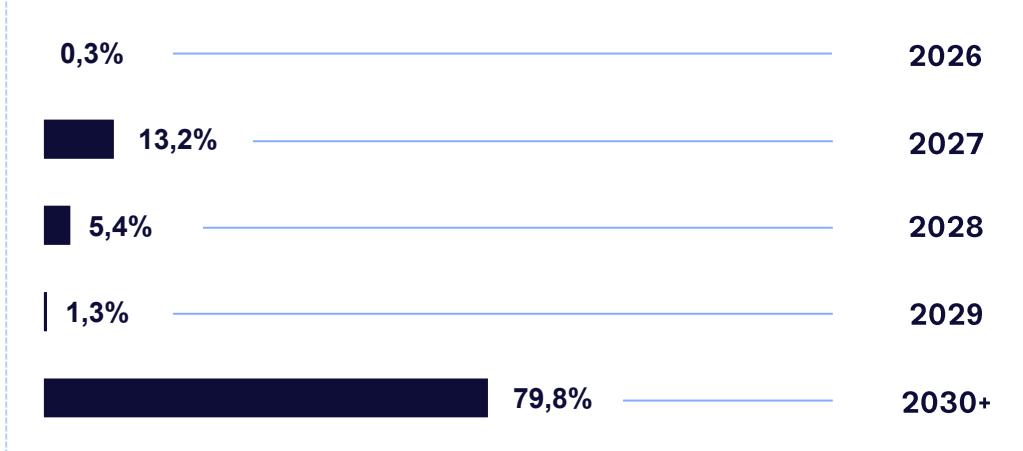
Distribuição por Vencimento
Alocação por Indexador
Detalhamento de Ativos (1/6)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Aquisição (a.a.) | Taxa MTM¹ (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Galleria - Sênior | 106,6 | 6,7% | Pulverizado | Pulverizado | Opea | 26F3683226 | IPCA | 9,9% | 9,9% | 10,9% | 6,31 | abr-41 | 50,0% | AFI |
| 2 | CRI Cidade Matarazzo IPCA B | 69,2 | 4,3% | Varejo | SP | Opea | 23J2162618 | IPCA | 9,5% | 9,5% | 11,4% | 4,52 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 3 | CRI Cogna Venâncio | 51,4 | 3,2% | Educacional | DF | Riza | 21F0547426 | IPCA | 6,0% | 6,3% | 11,0% | 3,78 | jun-35 | 77,4% | AFI, CFRA |
| 4 | CRI MRV Flex | 43,1 | 2,7% | Pulverizado | Pulverizado | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 10,9% | 5,74 | jul-35 | 88,0% | COOBRIGAÇÃO, OBRIGAÇÃO DE CONSTITUIÇÃO DE AFI, FR |
| 5 | CRI Buriti | 41,9 | 2,6% | Loteamento | TO, PA, BA | Riza | 24L1786760 | IPCA | 9,0% | 9,1% | 8,6% | 2,28 | nov-31 | 57,1% | AFS, CFRCV, AVS E FR |
| 6 | CRI BARI IPCA Sr. | 39,3 | 2,5% | Pulverizado | Pulverizado | Bari | 25H3737311 | IPCA | 8,8% | 8,8% | 9,4% | 2,80 | out-40 | 59,0% | AFI, FR |
| 7 | CRI Visconde Icaraí B | 38,6 | 2,4% | Financimento A Construção | SP | Canal | 24D3311867 | IPCA | 12,6% | 13,3% | 10,3% | 0,00 | ago-27 | 65,0% | AVS, AFI, AFS, CFDC, FD, FR, FO |
| 8 | CRI Yduqs RJ | 37,5 | 2,3% | Educacional | RJ | Bari | 23A1253566 | IPCA | 8,2% | 8,8% | 8,8% | 2,53 | fev-32 | 65,0% | AFI, CFRA, FS |
| 9 | CRI Airport Town | 37,4 | 2,3% | Logística | SP | Riza | 21H0976574 | IPCA | 7,3% | 6,3% | 8,6% | 5,77 | ago-41 | 61,5% | AFI, AFS, CFRA E FR |
| 10 | CRI Boa Vista | 30,7 | 1,9% | Shopping | PE | Opea | 20F0734290 | IPCA | 7,3% | 6,8% | 10,5% | 2,65 | jun-32 | 37,8% | AFI, CFRA, FR, FL E FS |
| 11 | CRI GSFI | 30,0 | 1,9% | Shopping | SP, RJ, BA, GO | Opea | 20G0800227 | IPCA | 5,0% | 5,1% | 8,4% | 3,16 | jul-32 | 48,6% | AFI, CFR E FR |
| 12 | CRI Cidade Matarazzo IPCA A | 28,9 | 1,8% | Varejo | SP | Opea | 22C0509668 | IPCA | 9,5% | 9,5% | 9,0% | 4,79 | jun-40 | 50,0% | AFI, CFRA, FR E FS |
| 13 | CRI GTIS | 26,0 | 1,6% | Logística | SP | Opea | 21J0043571 | IPCA | 5,9% | 5,9% | 9,6% | 5,34 | mar-40 | 28,3% | AFI, CFRA E FR |
| 14 | CRI Invert C | 25,5 | 1,6% | Financimento A Construção | SP | Riza | 25F8639835 | CDI | 6,0% | 6,0% | 11,2% | 0,40 | mai-27 | Em revisão | AFI, AFS, CFRCV, AVS, FR, FO |
| 15 | CRI Mateus TRX | 24,1 | 1,5% | Varejo | PA | Bari | 24L0003403 | IPCA | 6,8% | 7,7% | 9,6% | 5,37 | ago-39 | 73,2% | AFI, AFS, CFRA, FR, FD |
| 16 | CRI New Sun Sr. | 23,5 | 1,5% | Energia | SP | Opea | 23L1276199 | IPCA | 10,0% | 10,0% | 12,6% | 5,09 | dez-39 | 53,0% | DRS, AFE, AFS, CFR, AVS E FR |
*Termos e definições no glossário (clique aqui)
Detalhamento de Ativos (2/6)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM¹ (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | CRI Visconde Icaraí A | 21,0 | 1,3% | Financimento A Construção | SP | Canal | 24D3311806 | IPCA | 12,5% | 13,0% | 9,9% | 0,83 | ago-27 | 67,6% | AFI, AFS, CFRCV, FR, FO E AVS |
| 18 | CRI Rosewood II | 19,7 | 1,2% | Hotel | SP | Opea | 21L0866334 | IPCA | 7,0% | 8,8% | 7,1% | 3,28 | nov-33 | 54,0% | AFI, CFRA, FR, AVAL |
| 19 | CRI Figueiras do Parque | 19,7 | 1,2% | Loteamento | MT | Riza | 20A0952498 | IPCA | 9,3% | 9,5% | 12,9% | 2,94 | fev-34 | 55,7% | CFRCV, AFS, AVS E FR |
| 20 | CRI BARI IPCA Sub. | 19,4 | 1,2% | Pulverizado | Pulverizado | Bari | 25H3737312 | IPCA | 10,0% | 10,0% | 9,4% | 3,01 | out-40 | 82,6% | AFI, FR |
| 21 | CRI São Benedito IP | 19,1 | 1,2% | Financimento A Construção | MT | Riza | 21C0662763 | IPCA | 6,0% | 6,2% | 10,3% | 3,97 | jun-36 | 73,0% | AFI, CFR, FR E AVS |
| 22 | CRI Catuaí A | 18,7 | 1,2% | Shopping | PR | Habitasec | 19J0713611 | IPCA | 6,0% | 6,2% | 10,0% | 5,35 | out-34 | 77,3% | AFI, AFS, CFRA, AVS E FR |
| 23 | CRI Catuaí B | 18,7 | 1,2% | Shopping | PR | Habitasec | 19J0713612 | IPCA | 6,0% | 6,2% | 10,0% | 5,35 | out-34 | 77,3% | AFI, AFS, CFRA, AVS E FR |
| 24 | CRI BARI IGPM Sr. | 18,6 | 1,2% | Pulverizado | Pulverizado | Bari | 25H3737685 | IGP-M | 8,8% | 8,8% | 9,5% | 2,67 | abr-38 | 61,0% | AFI, FR |
| 25 | CRI AXS | 16,4 | 1,0% | Energia | MG | Opea | 22K1397969 | IPCA | 11,0% | 11,0% | 10,6% | 4,30 | nov-36 | 73,0% | DRS, AFE, AFS, CFRR, FR E AVS |
| 26 | CRI Pulverizado MK IPCA | 14,7 | 0,9% | Pulverizado | Pulverizado | Leverage | 24J4831399 | IPCA | 10,5% | 10,5% | 10,5% | 9,10 | mai-50 | 63,8% | AFI, CFR, AVS, FR |
| 27 | CRI Visconde A | 14,6 | 0,9% | Financimento A Construção | SP | Canal | 23K2202885 | IPCA | 13,0% | 13,0% | 23,0% | 0,60 | mai-27 | 75,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 28 | CRI Visconde B | 14,6 | 0,9% | Financimento A Construção | SP | Canal | 23K2203899 | IPCA | 13,0% | 13,0% | 23,0% | 0,60 | mai-27 | 75,0% | AFI, AFS, CFRCV, FR, FO E AVS |
| 29 | CRI Azzure e Jardim | 14,2 | 0,9% | Loteamento | SP, MT e GO | Opea | 21L0905775 | IPCA | 8,8% | 8,8% | 14,6% | 2,10 | nov-33 | 65,0% | CFRCV, AFS, AVS E FR |
| 30 | CRI BrDU | 13,7 | 0,9% | Loteamento | MT e ES | Habitasec | 18L1128777 | IPCA | 9,5% | 11,9% | 11,3% | 1,08 | jan-29 | 33,3% | CFRCV, AFS, AFI, AVS E FR |
| 31 | CRI Salinas Premium Sr | 13,2 | 0,8% | Multipropriedade | PA | Opea | 22F0636859 | IPCA | 9,0% | 9,4% | 16,9% | 0,71 | mai-28 | 19,8% | CFRCV, AFS, AVS, FR E SUBORDINAÇÃO COM RAZÃO DE GARANTIA MÍNIMA DE 180% PARA A TRANCHE SÊNIOR |
| 32 | CRI Swiss Park Performado | 12,9 | 0,8% | Pulverizado | SP | Província | 24K1726028 | IPCA | 10,0% | 11,5% | 11,4% | 4,22 | nov-39 | 75,0% | AFI, CFR, FR, AVS |
14 *Termos e definições no glossário ( clique aqui )
Detalhamento de Ativos (3/6)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Aquisição (a.a.) | Taxa MTM¹ (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 33 | CRI Mateus | 12,7 | 0,8% | Varejo | PI | Opea | 20B0980166 | IPCA | 4,7% | 8,9% | 8,5% | 2,42 | fev-32 | n/a | AFI, CFRA, FR E FS |
| 34 | CRI Assaí/CBD | 11,9 | 0,7% | Varejo | SP | Bari | 19L0840477 | IPCA | 4,8% | 14,3% | 8,5% | 1,61 | dez-30 | 37,0% | AFI, CFRA, FR E FS |
| 35 | CRI Visconde G | 11,8 | 0,7% | Financimento A Construção | SP | Canal | 23K2204391 | IPCA | 13,0% | 13,0% | 23,0% | 0,60 | mai-27 | 55,0% | AFI,AFS,CFRCV,FR,FO,AVS |
| 36 | CRI HCC | 11,6 | 0,7% | Energia | RS | Canal | 23H1637802 | IPCA | 10,5% | 10,6% | 12,4% | 5,50 | ago-38 | 50,8% | DRS, AFE, AFS, CFR, AVS E FR |
| 37 | CRI Hot Beach Sr | 11,2 | 0,7% | Multipropriedade | SP | Opea | 21H1034619 | IPCA | 9,7% | 9,7% | 15,2% | 0,50 | ago-27 | 14,1% | CFRCV, AFS, AVS, FR E SUBORDINAÇÃO COM RAZÃO DE GARANTIA MÍNIMA DE 230% PARA TRANCHE SÊNIOR |
| 38 | CRI Invert D | 10,9 | 0,7% | Financimento A Construção | SP | Riza | 25F8639834 | CDI | 6,0% | 6,0% | 9,9% | 0,33 | mai-27 | Em revisão | AFI, AFS, CFRCV, FR, FO, AVS |
| 39 | CRI FGR | 10,2 | 0,6% | Pulverizado | DF | Canal | 24E2453531 | IPCA | 9,0% | 9,1% | 9,1% | 5,94 | jun-41 | 75,0% | AFI, CFR, FR, AVAL |
| 40 | CRI Tocantins II | 9,8 | 0,6% | Loteamento | ТО | Riza | 21C0482259 | IPCA | 7,5% | 7,5% | 16,3% | 0,58 | fev-28 | 27,3% | CFRCV, AFS, AVS E FR |
| 41 | CRI BARI IGPM Sub. | 9,6 | 0,6% | Pulverizado | Pulverizado | Bari | 25H3737686 | IGP-M | 10,0% | 10,0% | 9,5% | 2,87 | abr-38 | 85,4% | AFI, FR |
| 42 | CRI Grupo Mateus | 9,2 | 0,6% | Varejo | AL | Bari | 23F1241818 | IPCA | 7,8% | 8,0% | 8,7% | 6,59 | mai-43 | 48,2% | AFI, CFRA, FR E FS |
| 43 | CRI Atacadão Barzel | 8,8 | 0,5% | Varejo | BA, PE, SP, PR | Opea | 23H0190135 | IPCA | 6,2% | 9,8% | 9,6% | 1,75 | ago-28 | 60,0% | AFQ |
| 44 | CRI Evolution | 8,7 | 0,5% | Escritório | SP | Habitasec | 19L0823309 | IPCA | 6,3% | 7,8% | 8,2% | 3,65 | dez-34 | 55,7% | AFI, CFRA, FR, AVAL |
| 45 | CRI VCA III | 8,7 | 0,5% | Loteamento | ВА | Canal | 24A2518977 | IPCA | 10,3% | 12,7% | 12,2% | 2,99 | jul-34 | 58,0% | AFI, CFR, FR, AVAL |
| 46 | CRI Bari XV Senior - 12ª | 8,5 | 0,5% | Pulverizado | Pulverizado | Bari | 2210099580 | IPCA | 7,8% | 10,2% | 9,7% | 2,83 | out-43 | n/a | AFI, CFR, FR |
| 47 | CRI Bari XXI Senior - 10 a | 8,0 | 0,5% | Pulverizado | Pulverizado | Bari | 23B0508037 | IPCA | 9,0% | 11,6% | 11,1% | 3,33 | out-43 | n/a | AFI, CFR, FR |
| 48 | CRI Invert B | 7,4 | 0,5% | Financimento A Construção | SP | Riza | 2312156604 | CDI | 4,0% | 5,2% | 11,1% | 0,40 | mai-27 | Em revisão | AFI, AFS, CFRCV, AVS, FR, FO |
*Termos e definições no glossário (<u>clique aqui</u>)
Detalhamento de Ativos (4/6)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Aquisição (a.a.) | Taxa MTM¹ (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 49 | CRI Visconde H | 7,0 | 0,4% | Financimento A Construção | SP | Canal | 23K2204411 | IPCA | 13,0% | 13,3% | 13,2% | 0,60 | mai-27 | 75,0% | AFI, AFS, CFRCV, FR, FO, AVS |
| 50 | CRI SHOP SÃO GONÇALO | 6,7 | 0,4% | Shopping | RJ | Riza | 19L0928585 | IPCA | 5,1% | 10,0% | 9,7% | 3,63 | dez-34 | 23,0% | AFI, CFR, FS |
| 51 | CRI Braspark | 6,6 | 0,4% | Logística | SC | Riza | 21H0926710 | IPCA | 7,5% | 10,4% | 10,8% | 2,04 | ago-31 | 50,0% | AFI, CFRA, FR, AVAL |
| 52 | CRI Edificatto B | 6,6 | 0,4% | Financimento A Construção | MT | Canal | 24D3314465 | IPCA | 12,4% | 12,3% | 12,3% | 0,81 | out-27 | 73,1% | AFI, AFS, CFRCV, FR, FO E AVS |
| 53 | CRI Edificatto A | 6,6 | 0,4% | Financimento A Construção | MT | Canal | 24D3314338 | IPCA | 12,6% | 12,7% | 12,5% | 0,81 | out-27 | 73,1% | AFI, AFS, CFRCV, FR, FO E AVS |
| 54 | CRI CORREIOS | 6,5 | 0,4% | Logística | ВА | Opea | 20F0834225 | IPCA | 7,0% | 18,8% | 9,9% | 2,07 | mar-31 | 57,0% | AFI |
| 55 | CRI REDE DOR NW | 6,5 | 0,4% | Saúde | DF e SP | Opea | 19H0235501 | IPCA | 3,9% | 7,4% | 8,1% | 2,25 | fev-31 | 56,0% | AFI |
| 56 | CRI HBR B | 6,2 | 0,4% | Escritório | SP | Habitasec | 19G0228153 | IPCA | 6,0% | 9,1% | 7,8% | 3,55 | jul-34 | 44,0% | FS, AFI, AFA, CFDC, FR, FD |
| 57 | CRI Copagril | 6,0 | 0,4% | Logística | PR | Riza | 21F0968888 | IPCA | 6,5% | 9,1% | 8,4% | 2,20 | jun-31 | 55,0% | AFI, CFRA, FR, AVAL |
| 58 | CRI MAGAZINE LUIZA | 5,5 | 0,3% | Logística | РВ | Riza | 19L0838850 | IPCA | 4,4% | 9,5% | 8,9% | 1,89 | out-30 | 68,0% | AFI, CFRA, FR, AVS |
| 59 | CRI LOCALFRIO | 5,4 | 0,3% | Logística | SP e SC | Riza | 19K0981679 | IPCA | 6,0% | 11,6% | 9,1% | 2,47 | dez-31 | 55,0% | AFS, AFI, CFRA, FS, FR, FD, ESPE |
| 60 | CRI Creditas II Carteira IV Senior B | 5,1 | 0,3% | Pulverizado | Pulverizado | Vert | 24J2922844 | IPCA | 9,0% | 9,0% | 9,0% | 7,95 | fev-46 | 24,0% | AFI, CFR, FR |
| 61 | CRI RP GPA Sub. | 4,8 | 0,3% | Varejo | SP e RJ | Opea | 23C2830574 | IPCA | 7,5% | 7,5% | 11,0% | 6,42 | jan-38 | 39,3% | CARTA FIANÇA E DRS |
| 62 | CRI Salinas Premium Mez | 4,4 | 0,3% | Multipropriedade | PA | Opea | 22F0636861 | IPCA | 10,0% | 10,4% | 18,1% | 0,71 | mai-28 | 26,3% | CFRCV, AFS, AVS, FR E SUBORDINAÇÃO COM RAZÃO DE GARANTIA MÍNIMA DE 180% PARA A TRANCHE SÊNIOR |
| 63 | CRI BR 12 Sub - Série IV 8ª Emissão | 4,2 | 0,3% | Varejo | SP, RJ e DF | Opea | 22G0282372 | IPCA | 8,9% | 8,5% | 9,2% | 0,76 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 64 | CRI Spot | 4,2 | 0,3% | Estoque | PR | Habitasec | 20B0797175 | CDI | 5,0% | 5,0% | 7,1% | 1,50 | jun-28 | 85,0% | AFI, AFS, FR, CFRCV E CFDC |
*Termos e definições no glossário (<u>clique aqui</u>)
Detalhamento de Ativos (5/6)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Aquisição (a.a.) | Taxa MTM¹ (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 65 | CRI JSL B | 3,9 | 0,2% | Logística | Pulverizado | Opea | 20A0978038 | IPCA | 6,0% | 7,6% | 7,2% | 3,78 | jan-35 | 65,6% | AFI, Fiança, FD |
| 66 | CRI CANTO RJ | 3,8 | 0,2% | Financimento A Construção | RJ | Opea | 2110566602 | IPCA | 12,0% | 13,7% | 17,0% | 0,24 | dez-26 | 32,0% | AVS, AFI, AFS, CFDC, FR, FD |
| 67 | CRI Bari XIV Senior - 103ª | 3,8 | 0,2% | Pulverizado | Pulverizado | Bari | 22C0899517 | IPCA | 7,3% | 10,1% | 9,5% | 3,21 | out-41 | n/a | AFI, CFR, FR |
| 68 | CRI Blue Asset | 3,4 | 0,2% | Pulverizado | Pulverizado | Bari | 22L1564926 | IPCA | 10,0% | 12,7% | 12,0% | 2,51 | mar-33 | 50,0% | AFI, CFR, FR |
| 69 | CRI DINAMO AG | 3,3 | 0,2% | Logística | SP | Opea | 20K0549411 | IPCA | 8,8% | 15,6% | 9,2% | 1,10 | nov-28 | 32,0% | AFI, CFRA, FS, FRM, CFDR |
| 70 | CRI SINAL I | 3,2 | 0,2% | Varejo | SP | Riza | 20K0568000 | IPCA | 7,5% | 12,4% | 12,0% | 2,71 | nov-32 | 48,0% | AFI, CFRA, FR e FS |
| 71 | CRI RP GPA I Sr. | 2,4 | 0,2% | Varejo | SP e RJ | Opea | 23C2829802 | IPCA | 7,0% | 7,3% | 11,0% | 3,72 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 72 | CRI BR 12 Sub - Série IV 13ª Emissão | 2,4 | 0,1% | Varejo | SP, RJ e DF | Opea | 22G0282333 | IPCA | 8,9% | 9,0% | 5,8% | 0,76 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 73 | CRI BR 12 Sub - Série IV 39ª Emissão | 2,3 | 0,1% | Varejo | SP, RJ e DF | Opea | 22G0282285 | IPCA | 8,9% | 11,9% | 9,0% | 0,76 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 74 | CRI Carrefour | 2,3 | 0,1% | Varejo | SE | Bari | 25L2402882 | Pré-fixado | 14,0% | 14,0% | 14,2% | 1,90 | dez-28 | 43,0% | AFI, CFR, FS |
| 75 | CRI RP GPA III Sr. | 2,0 | 0,1% | Varejo | SP e RJ | Opea | 23C2830001 | IPCA | 7,0% | 7,3% | 11,0% | 3,72 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 76 | CRI Toscana C | 1,8 | 0,1% | Loteamento | GO | Opea | 19G0311543 | IGP-M | 8,2% | 8,4% | 11,2% | 1,39 | jul-29 | 55,2% | CFRCV, AFS, AFI, AVS E FR |
| 77 | CRI Cogna Santo André | 1,7 | 0,1% | Educacional | SP | Opea | 21D0453486 | IPCA | 6,0% | 6,0% | 16,0% | 0,40 | jul-27 | 30,0% | AFI, CFRA E FR |
| 78 | CRI SINAL II | 1,7 | 0,1% | Varejo | SP | Riza | 20K0866670 | IPCA | 7,0% | 12,4% | 11,7% | 2,68 | dez-32 | 47,0% | AFI, CFRA, FR e FS |
| 79 | CRI BR 12 Sub - Série IV 14ª Emissão | 1,6 | 0,1% | Varejo | SP, RJ e DF | Opea | 22G0282305 | IPCA | 8,9% | 9,0% | 5,8% | 0,76 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 80 | CRI Toscana B | 1,5 | 0,1% | Loteamento | GO | Opea | 19G0311514 | IGP-M | 8,2% | 8,9% | 11,2% | 1,39 | jul-29 | 55,8% | CFRCV, AFS, AFI, AVS E FR |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (6/6)
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM¹ (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 81 | CRI Toscana A | 1,4 | 0,1% | Loteamento | GO | Opea | 19G0311435 | IGP-M | 8,2% | 8,9% | 11,2% | 1,32 | jul-29 | 55,8% | CFRCV, AFS, AFI, AVS E FR |
| 82 | CRI RP GPA IV Sr. | 1,3 | 0,1% | Varejo | SP e RJ | Opea | 23C2830002 | IPCA | 7,0% | 7,3% | 11,0% | 3,72 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 83 | CRI RP GPA II Sr. | 1,3 | 0,1% | Varejo | SP e RJ | Opea | 23C2829803 | IPCA | 7,0% | 7,3% | 11,0% | 3,72 | mar-35 | 34,7% | CARTA FIANÇA E DRS |
| 84 | CRI Cogna São Bernardo | 1,2 | 0,1% | Educacional | SP | Opea | 12L0023493 | IPCA | 4,5% | 11,3% | 10,5% | 0,54 | jul-27 | 26,0% | AFI, CFRA, AVS |
| 85 | CRI You II | 1,2 | 0,1% | Financimento A Construção | SP | Vert | 21L0329277 | CDI | 4,3% | 4,1% | 3,3% | 0,10 | set-26 | 59,0% | AFA, AFI, CFR, FS |
| 86 | CRI SINAL III | 1,0 | 0,1% | Varejo | SP | Riza | 25C3754692 | CDI | 4,0% | 4,0% | 4,7% | 2,30 | mar-33 | 48,0% | AFI, CFRA, FR e FS |
| 87 | CRI VIVER | 0,3 | 0,0% | Estoque | SP | Canal | 23J1216116 | IPCA | 12,7% | 15,0% | 17,5% | 0,94 | out-27 | 54,0% | AFI, CFDC, FD, FO, JF, AVS |
| 88 | CRI Creditas I | 0,0 | 0,0% | Pulverizado | Pulverizado | Vert | 20F0755566 | IPCA | 6,6% | 8,3% | 7,8% | 4,73 | jun-40 | 34,3% | AFI |
| 89 | FII Renda Preferencial GPA | 86,9 | 5,4% | Varejo | SP e RJ | n/a | n/a | IPCA | 9,3% | 9,3% | 9,3% | 6,69 | dez-37 | 60,3% | CARTA FIANÇA E DRS |
| 90 | FII CTA | 63,0 | 3,9% | Multiestratégia | n/a | n/a | n/a | IPCA | 0,0% | 0,0% | 0,0% | 3,00 | n/a | n/a | n/a |
| 91 | Brasil Incorporação FII | 32,2 | 2,0% | Estoque | GO | n/a | n/a | IPCA | 12,5% | 12,5% | 12,5% | 3,00 | dez-28 | 60,0% | n/a |
| 92 | Tranche Senior FII Patria Health | 21,0 | 1,3% | Saúde | SP | n/a | n/a | IPCA | 9,3% | 9,3% | 9,3% | 5,00 | dez-32 | 10,0% | n/a |
| 93 | Valora CRI Infra FII | 15,5 | 1,0% | Infraestrutura | MG e SC | n/a | n/a | IPCA | 8,0% | 8,0% | 8,0% | 5,00 | n/a | n/a | n/a |
TOTAL 1.441,7 90,1%
Carteira de Ativos | FIIs
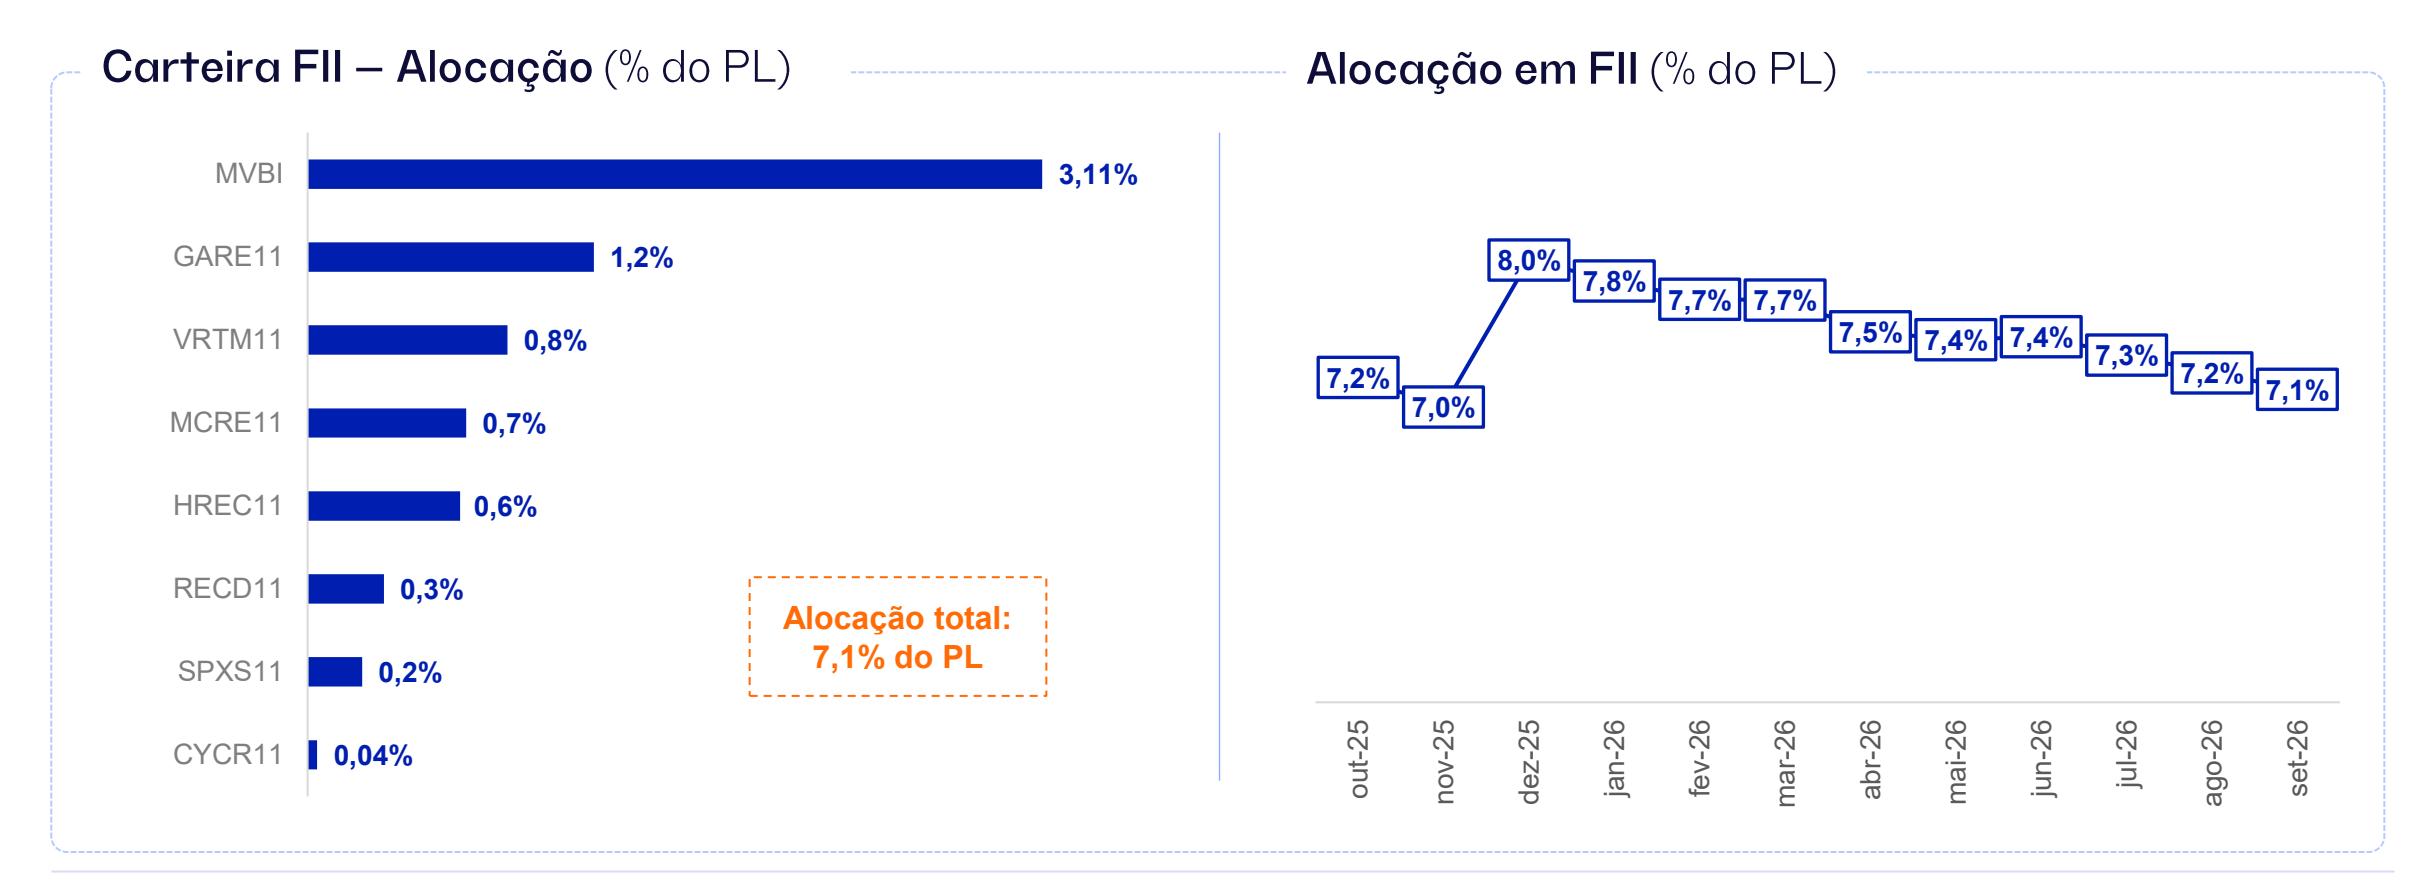
O Fundo investe oportunisticamente em FIIs de crédito desde abril de 2020, e encerrou o mês com 8 fundos imobiliários, que representam uma exposição 7,1% do patrimônio líquido.
Detalhamento de Ativos | Operações Estruturadas
FII Renda Preferencial GPA
O FII Renda Preferencial GPA foi estruturado em 2021 para viabilizar reformas, construções e adequações de lojas do GPA, por meio de operações do tipo built-to-suit (investimento sob medida) e sale-leaseback (com o GPA figurando como locatário em contratos de locação atípicos e de longo prazo, nos imóveis objeto de reforma e adequações). Atualmente conta com 9 operações em São Paulo e Rio de Janeiro . As transações foram negociadas com base no capital investido (capex) em cada loja, com o objetivo de gerar retorno equivalente a IPCA + 6,75% a.a. ou NTN-B + 250 bps , dependendo da tranche da operação. Pela estrutura contratual adotada, uma rescisão antecipada obriga o pagamento do valor total de aluguel remanescente .
As operações contam com garantias estruturadas sobre as lojas — como Direito Real de Superfície , usufruto ou comodato (mecanismos jurídicos que garantem ao fundo o direito de uso do imóvel em caso de default ) — além de, em alguns casos, previsão de fiança bancária com renovação obrigatória anual. Destaca-se a extensão mínima do prazo de garantia de 180 meses (podendo chegar a 360 meses em algumas operações), bem como a fiança bancária exigida em um total de 6 das 9 lojas da operação, cujo valor contratado atual soma R$ 57 milhões .
A gestão monitora a operação de perto, com apoio de assessoria jurídica especializada para avaliação da estrutura legal e antecipação de medidas de mitigação de risco, além de acompanhar de forma recorrente o processo de Recuperação Extrajudicial do GPA e a divulgação de seus resultados. No 2T26, o GPA apresentou evolução operacional, com expansão de margens e crescimento do EBITDA. Por outro lado, a geração de caixa continuou negativa e a dívida líquida aumentou no período, mantendo o crédito em zona de atenção até a homologação da Recuperação Extrajudicial.
A operação permanece 100% adimplente, com o fundo apresentando Dividend Yield acumulado nos últimos 12 meses de 13,3% a.a. Importante destacar que, como o fundo foi concebido como veículo de operação estruturada, o Patria não recebe taxa de gestão neste veículo.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 89 | FII Renda Preferencial GPA | 86,9 | 5,4% | Varejo | SP e RJ | n/a | VBI Renda Preferencial FII | IPCA | 9,3% | 9,3% | 9,3% | 6,69 | dez-37 | 60,3% | CARTA FIANÇA E DRS |
Watchlist
CRI Cortel
CRI Cortel: Emitido em dez/21, tem um volume de emissão de R$ 100 milhões (IPCA + 7,0% a.a.). O CRI conta com ampla cobertura de garantias, como alienação fiduciária, cessão de recebíveis e fundo de reserva. O Fundo possui 40% das quantidades emitidas do CRI.
CRI Cortel II (Sr. e Sub.): O CRI Cortel II, que contempla duas emissões (A e B) no volume de R$ 45 milhões cada, totalizando volume de emissão de R$ 90 milhões, sendo R$ 70 milhões em séries seniores (CDI + 3,5% a.a.) e R$ 20 milhões em séries subordinadas (CDI + 4,4% a.a.). O CRI conta com ampla cobertura de garantias, como alienação fiduciária, cessão de recebíveis e fundo de reserva. O Fundo possui 15% das quantidades emitidas do CRI Cortel A Sênior, 72% das quantidades emitidas do CRI Cortel A Subordinado e 72% das quantidades emitidas do CRI Cortel B Subordinada. O grupo Cortel atua no mercado de deathcare desde 1971 e atualmente opera em 4 estados (SP, RJ, MG e AM) através de uma estrutura verticalizada composta por cemitérios e planos funerários, sendo o principal player de um segmento altamente fragmentado no Brasil.
Atualização Set/26: Os CRIs Cortel encontram-se em processo de reestruturação, com o objetivo de adequar o fluxo financeiro da operação e reforçar o pacote de garantias .
Adicionalmente, o time de gestão está atualmente em tratativas para venda em definitivo da posição.
Importante ressaltar que, no contexto do processo de reestruturação, as posições foram integralizadas no FII CTA com deságio (segundo trimestre de 2026), de modo a refletir o valor recuperável dos ativos e antecipar potenciais perdas. A alocação no FII CTA¹ tem como objetivo centralizar a gestão desses ativos, permitindo maior foco na condução da reestruturação, ganho de eficiência no acompanhamento e melhor gestão dos impactos no resultado distribuível do Fundo, sem alteração da exposição econômica do PCIP11.
Nos meses de maio e junho de 2026, as posições do CRI Cortel (IPCA, CDI Sr. e CDI Sub.) foram vendidas ao FII CTA. Durante o processo, foi realizado um ajuste no spread de risco do ativo, elevando sua taxa MTM de (i) IPCA + 7,0% para IPCA + 25,3% no CRI IPCA; (ii) CDI + 3,5% para CDI + 4,0% no CRI CDI Sr. e (iii) CDI + 4,4% para CDI + 12,0% no CRI CDI Sub. O resultado do FII
Watchlist
CRI Invert
O CRI Invert, emitido originalmente em jun/21, é uma operação de financiamento à construção dividida em 2 séries, B e C, com taxa de remuneração de CDI + 4,0% a.a. e CDI + 6,0% a.a., respectivamente, sendo o saldo devedor atual de R$ 124 milhões. O CRI tem o objetivo de financiar a obra de empreendimento residencial de alto padrão desenvolvido pela Gafisa no bairro de Campo Belo em São Paulo. O CRI tem como garantias (i) alienação fiduciária das cotas das SPEs, (ii) alienação fiduciária do terreno, (iii) cessão de recebíveis de contratos de compra e venda das unidades, (iv) Fundo de Obra, (v) Fundo de Reserva e (vi) Aval da Gafisa S.A.
Atualização Set/26: O CRI foi reestruturado em julho de 2025 nos seguintes termos: i) adição de novas garantias à operação (em processo de registro), ii) obrigação de aporte de equity, conforme cronograma acordado, com objetivo de garantir recursos para término de obra, iii) aprovação dos pagamentos da obra por Gerenciador independente contratado pelo CRI via conta Escrow, iv) envolvimento e reporte para prestador de serviço independente contratado pelo CRI para acompanhamento da operação. Dessa forma, a operação conta com as seguintes garantias atualmente: (i) alienação fiduciária do empreendimento-alvo e de outro empreendimento da Gafisa S.A.; (ii) alienação fiduciária das cotas da SPE desenvolvedora do empreendimento e de empresas do mesmo grupo econômico; (iii) cessão fiduciária dos recebíveis do empreendimento-alvo e de outro empreendimento desenvolvido pela Gafisa S.A.; (iv) cessão fiduciária dos recebíveis de venda de terreno de propriedade de empresas do grupo econômico da devedora; (v) fundos de reserva, juros e obra; (vi) aval da Gafisa S.A. Ainda que a reestruturação tenha sido realizada recentemente, a Companhia tem apresentado dificuldades para cumprimento das suas obrigações e se encontra em situação restritiva de liquidez, o que demanda acompanhando de perto pelo time de gestão, para sanar as pendências, caso a caso . Ao final de 2025, foi aprovado o pagamento, com os recursos do Fundo de Despesas, dos custos para registro das garantias, que ainda não foram integralmente formalizadas. O empreendimento encontra-se com AVCB e Habite-se emitidos .
O spread de risco do CRI Invert foi ajustado em jun/26, com aumento da taxa MTM ponderada de CDI + 5,64% para CDI +
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 14 | CRI Invert C | 25,5 | 1,6% | Financimento A Construção | SP | Riza | 25F8639835 | CDI | 6,0% | 6,0% | 11,2% | 0,40 | mai-27 | Em revisão | AFI, AFS, CFRCV, AVS, FR, FO |
| 39 | CRI Invert D | 10,9 | 0,7% | Financimento A Construção | SP | Riza | 25F8639834 | CDI | 6,0% | 6,0% | 9,9% | 0,33 | mai-27 | Em revisão | AFI, AFS, CFRCV, FR, FO, AVS |
| 48 | CRI Invert B | 7,4 | 0,5% | Financimento A Construção | SP | Riza | 23I2156604 | CDI | 4,0% | 5,2% | 11,1% | 0,40 | mai-27 | Em revisão | AFI, AFS, CFRCV, AVS, FR, FO |
* Termos e definições no glossário (clique aqui ).
| set - 26 | 2026 | 12 Meses | |
|---|---|---|---|
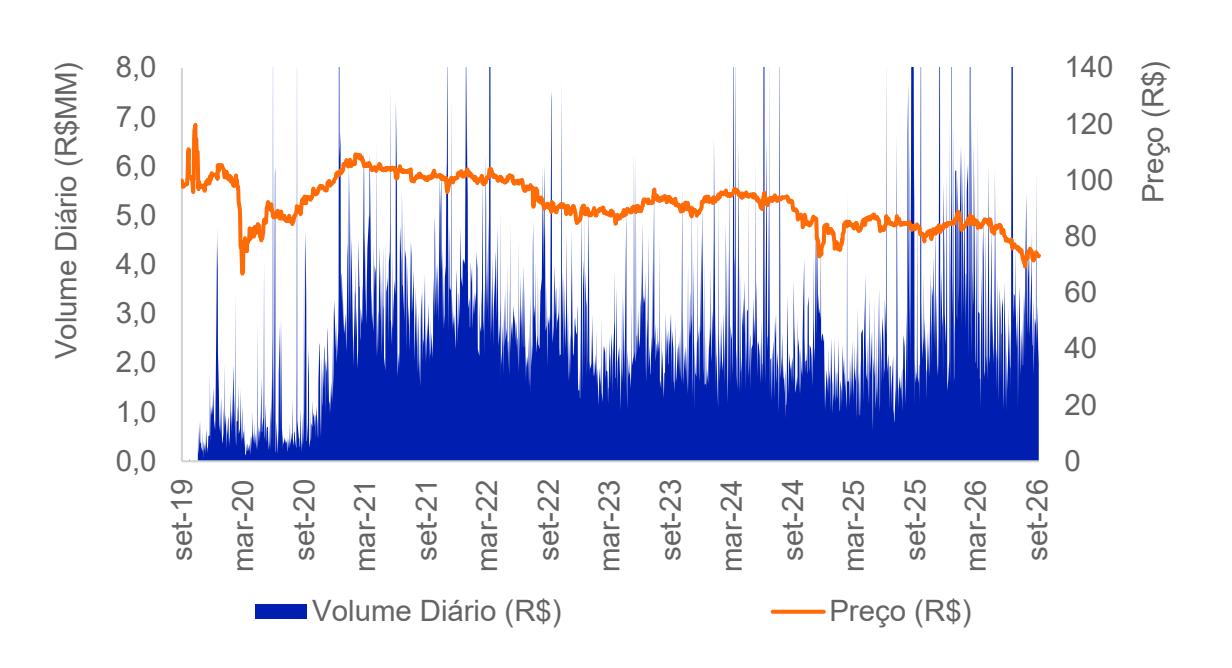
| ADTV (R$ milhões) | 3,0 | 3,4 | 3,3 |
| Giro | 0,0% | 20,1% | 26,8% |
Liquidez Número de Cotistas (em milhares)
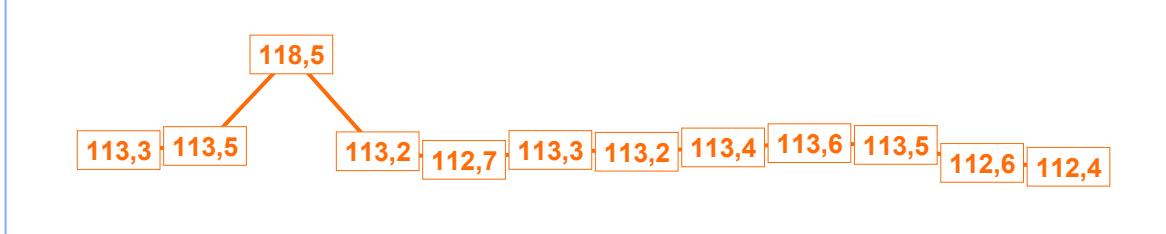
| 5 2 ut- o | 5 2 v- o n | 5 2 z- e d | 6 2 n- a j | 6 2 v- fe | 6 2 ar- m | 6 2 br- a | 6 2 ai- m | 6 2 n- u j | 6 2 ul- j | 6 2 o- g a | 6 2 et- s |
|---|
Deliberações das Assembleias do Mês
| Conclusão da Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
|---|---|---|---|---|---|
| 02-set-26 | CRI Visconde | 23K2202885 23K2203899 23K2204391 23K2204411 | 2 | Aprovar | Aprovado |
| 03-set-26 | CRI Figueiras do Parque (BRDU) | 20A0952498 | 2 | Aprovar | Aprovado |
| 16-set-26 | CRI Visconde | 23K2202885 23K2203899 23K2204391 23K2204411 | 5 | Aprovar | Aprovado |
| 23-set-26 | CRI Edificatto Terraz | 24D3314465 24D3314338 | 4 | Aprovar | Aprovado |
somos o
Gestora líder em Investimentos alternativos , com atuação global em 4 continentes .
+ de 38 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria .com realestate .patria.com
Este material foi preparado pelo Patria Investimentos ("Patria"), tem caráter meramente informativo e foi desenvolvido para uso exclusivo dos cotistas e/ou potenciais, dos Fundos Imobiliários geridos pelo Patria para fins de informação sobre as perspectivas e análises e fetuadas pela área de gestão dos Fundos mencionados. Este material não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento ou sugestão de alocação ou adoção de estratégias por pate dos destinatários. As informações se referem às datas mencionadas e não serão atualizadas. Este material projeções dados desenvolvidos internamente in outras fontes externas. O Patria não garante a veracidade das informações e dos dados, tambitos fundos e cartérias geridas pelo Patria. Este material apresenta projeções de retorno, análises e cenários feitos com base em determinadas premissas. Ainda que o Patria acredite que essas premissas sejam razoáveis e factíveis, não pedro assegurar que sejam precisas ou válidas em condições de mercado no futuro ou, ainda, que todos os fatores relevantes tenham sido considerados na determinação dessas projeções, análises e cenários. Projeções não significam retornos futuros. Os retornos projetados, as análises, os cenários e as premissas se baseiam nas condições de mercado e em cenários económicos correntes e passados, que poder a variar significativamente no futuro. As análises aqui apresentadas pretendem conter todas as informações relevantes e, dessa forma, representam uma visão limitada do mercado. O Produto Complexos de mercado e em cenários cenários cenários cenários es envalor e/ou baixa liquidez. Â medida que estes materiais contiverem declarações sobre o futuro, essas declarações sobre o futuro, essas declarações sobre o futuro, essas declarações sobre o futuro, essas declarações ou alterações nos fatores de mercado. A rentabilidade obtida no passado não representad garantia de resultados futuros. A