Relatório Gerencial PLAG11 de dezembro de 2025
Relatório Gerencial do Patria Logística Agro (PLAG11), fundo imobiliário de tijolo, referente a dezembro de 2025, com entrega no FundosNet (B3) em 30/01/2026. No pregão de 04/11/2026, a cota do PLAG11 fechou a R$ 57,40, com P/VP de 0,86 (valor patrimonial de R$ 66,75 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,68 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,86% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 364 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA LOGÍSTICA AGRO RESPONSABILIDADE LIMITADA-10,31%
- CNPJ
- 32.754.734/0001-52
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 30/01/2026 21:11
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
PLAG11 VBI Agro FII
Objetivo do Fundo
O FII VBI Agro (PLAG11) tem como política de investimento a aquisição de estruturas (imóveis) de armazenagem para a cadeia do agronegócio, conforme previsto no regulamento. Para compor seu portfólio, o fundo deve adquirir e/ou construir ativos imobiliários em quatro segmentos diferentes: Grão/Fibras; Açúcar/Álcool; Indústrias¹; Operadores logísticos².
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Novembro 2019
Código de Negociação
PLAG11
CNPJ
32.754.734/0001-52
Cotas Emitidas
5.452.634
Prazo
Indeterminado
Gestor*
Patria – VBI Asset Management Ltda.
Administrador e Escriturador *
BTG Pactual Serviços Financeiros S.A. DTVM
Taxa de Administração Total
1,0% ao ano sobre o valor do patrimônio líquido do Fundo
Público Alvo
Investidores em geral
Tipo Anbima
Tijolo Renda Gestão Ativa
Clique aqui para acessar nossas políticas
Cadastre-se no mailing
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 112 | 147.543 | 0,90 | 3,1% |
| IFIX - Office | 14 | 10.989 | 0,67 | 5,1% |
| IFIX - Logística | 14 | 27.656 | 0,94 | 1,1% |
| IFIX - Shopping | 10 | 19.008 | 0,88 | 2,5% |
| IFIX - CRIs | 43 | 59.211 | 0,91 | 3,5% |
| IFIX - FOFs | 10 | 7.229 | 0,88 | 6,5% |
| IFIX - Renda Urbana | 4 | 9.050 | 0,98 | -0,1% |
| IFIX - Outros | 17 | 14.400 | 0,90 | 4,8% |
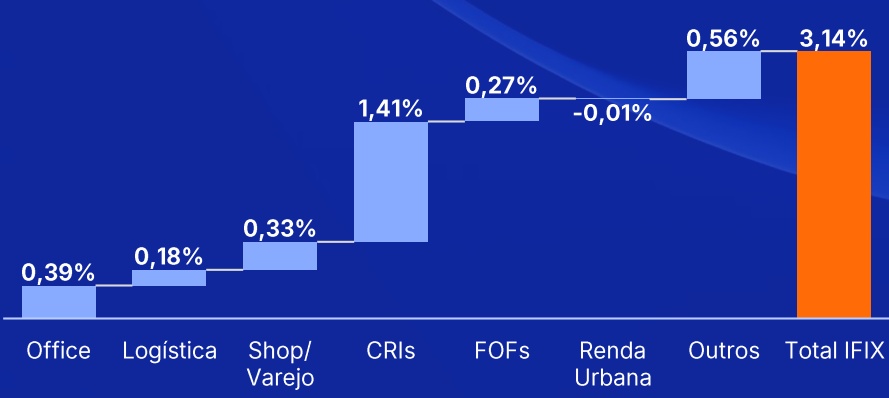
Performance Setorial Ponderada do IFIX*
PANORAMA DE DEZEMBRO/25:
O ano de 2025 terminou trazendo aos investidores de FIIs motivos claros para comemorar. Apesar da retomada da alta da Selic, que fechou em 15% a.a. (maior nível desde 2006) o IFIX valorizou +21,1% no período, equivalente a +147% do CDI. Em outras palavras, mesmo com juros elevados, prevaleceu no mercado, sobretudo no segundo semestre, a percepção de que o ciclo de aperto monetário se aproxima do fim. Esse movimento sustentou a recuperação dos FIIs, com destaque para os fundos de Tijolo¹ (+21,9%), seguidos pelos fundos de Papel² (+17,6%).
Dezembro consolidou essa tendência ao registrar o segundo melhor desempenho mensal do ano, com alta de +3,1% no IFIX (Tijolo¹ = +2,2% e Papel² = +3,4%). O último mês intensificou a trajetória positiva iniciada em agosto, quando o índice acumulou cinco meses consecutivos de alta, com outubro sendo o único abaixo de 1%.
Encerramos 2025 com juro real próximo a 10% a.a. e inflação inferior a 5%. Somando esse quadro doméstico ao início do ciclo de cortes nos EUA, iniciado em setembro, o mercado já precifica a Selic perto do pico. Embora seja cedo para definir ritmo e magnitude dos cortes em 2026 (ano eleitoral) está consolidada a percepção de fim do aperto, com possibilidade de flexibilização entre o fim do primeiro e o segundo trimestre. Nesse contexto, muitos investidores anteciparam o movimento, ampliando exposição a FIIs ainda descontados após anos de alta da taxa básica.
Vale lembrar que o IFIX é um índice de total return, incorporando variação das cotas e rendimentos. Considerando dividend yield médio de 10% a.a., a valorização efetiva das cotas foi próxima a 11%. Mesmo após forte desempenho, fundos de tijolo encerraram negociando, em média, a P/VP de 0,88x. Em segmentos específicos, os descontos são maiores: lajes corporativas giram em torno de 0,70x. Isso indica espaço para valorização adicional à medida que os cortes da Selic avancem. Soma-se a isso a resiliência dos fundamentos imobiliários, seja em vacância e preços de aluguel nos fundos de tijolo, seja nos baixos níveis de inadimplência nos fundos de papel.
Assim, a indústria de FIIs fecha 2025 com balanço positivo, tanto pelo retorno entregue quanto pela perspectiva futura, combinada a um carrego isento próximo a dois dígitos. Embora 2026 possa trazer maior volatilidade por fatores eleitorais, macroeconômicos e geopolíticos, os FIIs seguem como classe atrativa para o investidor brasileiro.
Comentários da Gestão (1/4)
Dezembro 2025
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO E RENDIMENTOS DISTRIBUÍDOS:
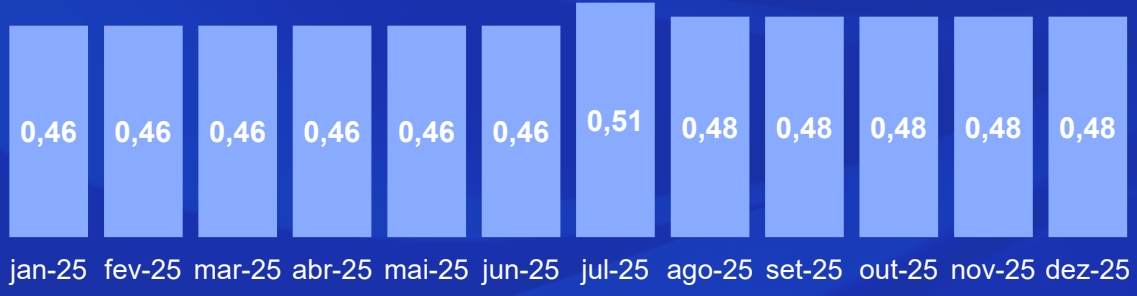
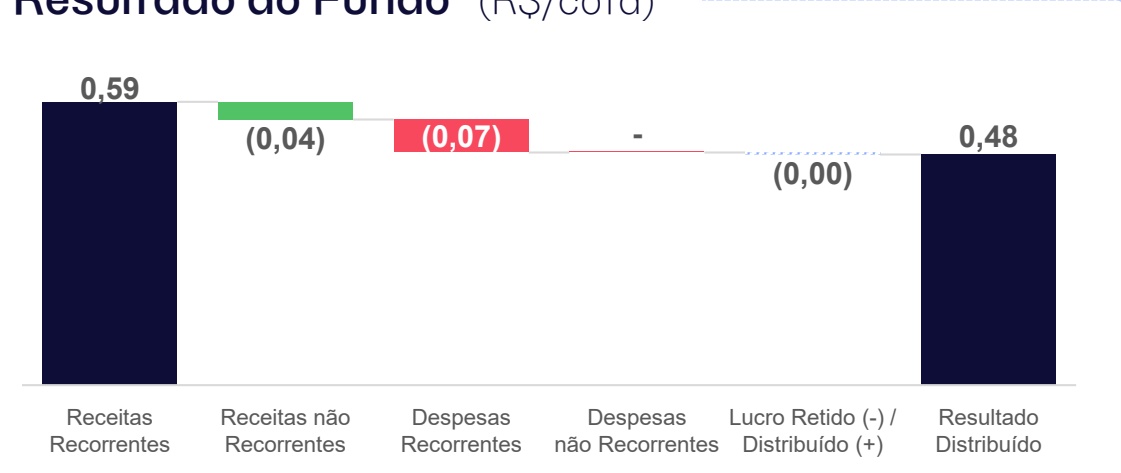
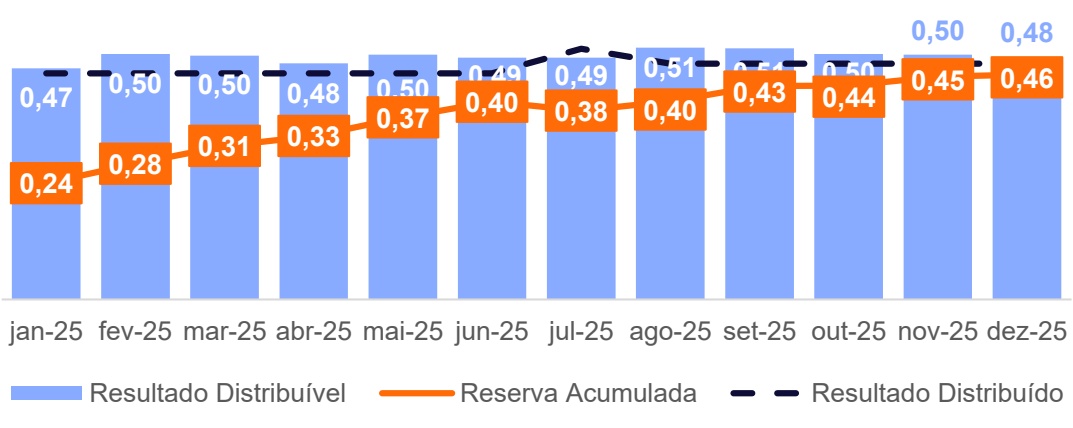
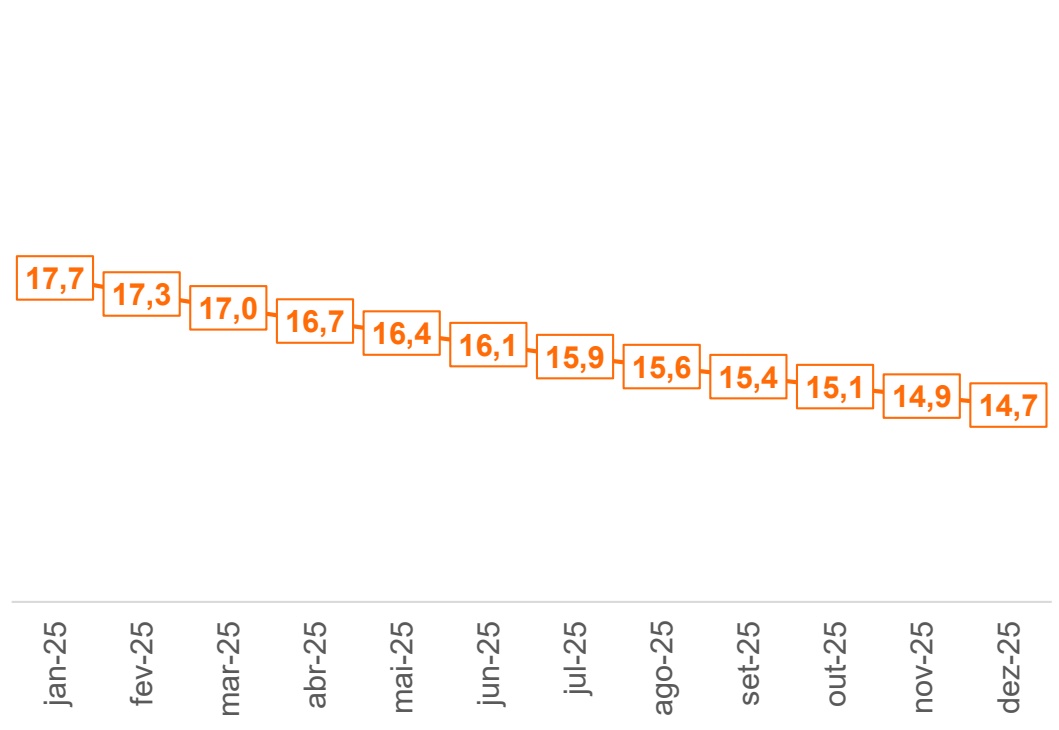
Em dezembro, o Fundo apresentou uma receita total de R$ 0,55/cota, e resultado distribuível de R$ 0,48/cota. Neste mês o fundo realizou a venda de 10 mil cotas de KNIP, fundo que estava no portfólio desde a assunção da gestão pelo Patria, com o intuito de girar a carteira e gerar caixa. Com isso, a distribuição de rendimentos foi de R$ 0,48/cota, pago no dia 08 de janeiro de 2026. Considerando o resultado distribuído neste mês, a reserva acumulada do Fundo não distribuída era de R$ 0,46/cota.
MOVIMENTAÇÕES DE LOCATÁRIOS:
• Não tivemos movimentações de locatários na competência novembro (caixa dezembro). Assim, ao final do mês, os ativos continuavam 100% locados e o prazo médio remanescente dos contratos vigentes (WALE*) é de 7,6 anos.
REAJUSTES E REVISIONAIS*:
• Não havia reajustes ou revisionais programados para o mês.
ALAVANCAGEM*:
• Em 30/12, o Fundo não possuía qualquer alavancagem ou obrigação por aquisição de imóveis.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 336,7 milhões R$ 61,75
Valor de Mercado*
Cota de Mercado*
R$ 280,8 milhões
R$ 51,50
P/VP*
ADTV*
0,83x
R$ 0,3 milhão
Dividend Yield (mercado)*
11,2% a.a.
Dividend Yield (patrimonial)*
9,3% a.a.
Comentários da Gestão (2/4)
Dezembro 2025
VENDA DE ATIVOS DO PORTFÓLIO:
Conforme Fato Relevante publicado no dia 26 de janeiro de 2026 (clique aqui), o Fundo concluiu a venda de quatro imóveis localizados no Paraná (Sabáudia, Assaí, Bela Vista do Paraíso e Cambé) todos estavam locados para a Belagricola. Esses ativos haviam sido adquiridos em 2020 e somavam um investimento total de R$ 90 milhões. A transação foi realizada por R$ 136 milhões, sendo R$ 31,2 milhões recebidos à vista e o restante a ser pago em quatro parcelas semestrais iguais, corrigidas pelo CDI, com a primeira prevista para setembro de 2026.
O preço de venda representa um ganho de aproximadamente 51% sobre o valor investido e cerca de 24% acima do laudo de 2025, resultando em lucro estimado de R$ 45,9 milhões (R$ 8,42 por cota), que será reconhecido conforme o recebimento das parcelas.
Indicadores Imobiliários
Nº de ativos
12
Capacidade Estática de Armazenagem (t)*
606.190
Vacância Física*
0,0%
Preço Médio do Portfólio (mercado)*
R$ 449/t
PATRIA
Nº de locatários
2
WALE*
7,6 anos
Vacância Financeira*
0,0%
Aluguel Médio do Portfólio X
R$ 4,63/t
Comentários da Gestão (3/4)
PANORAMA DA GESTÃO DO PLAG11 DESDE 2024
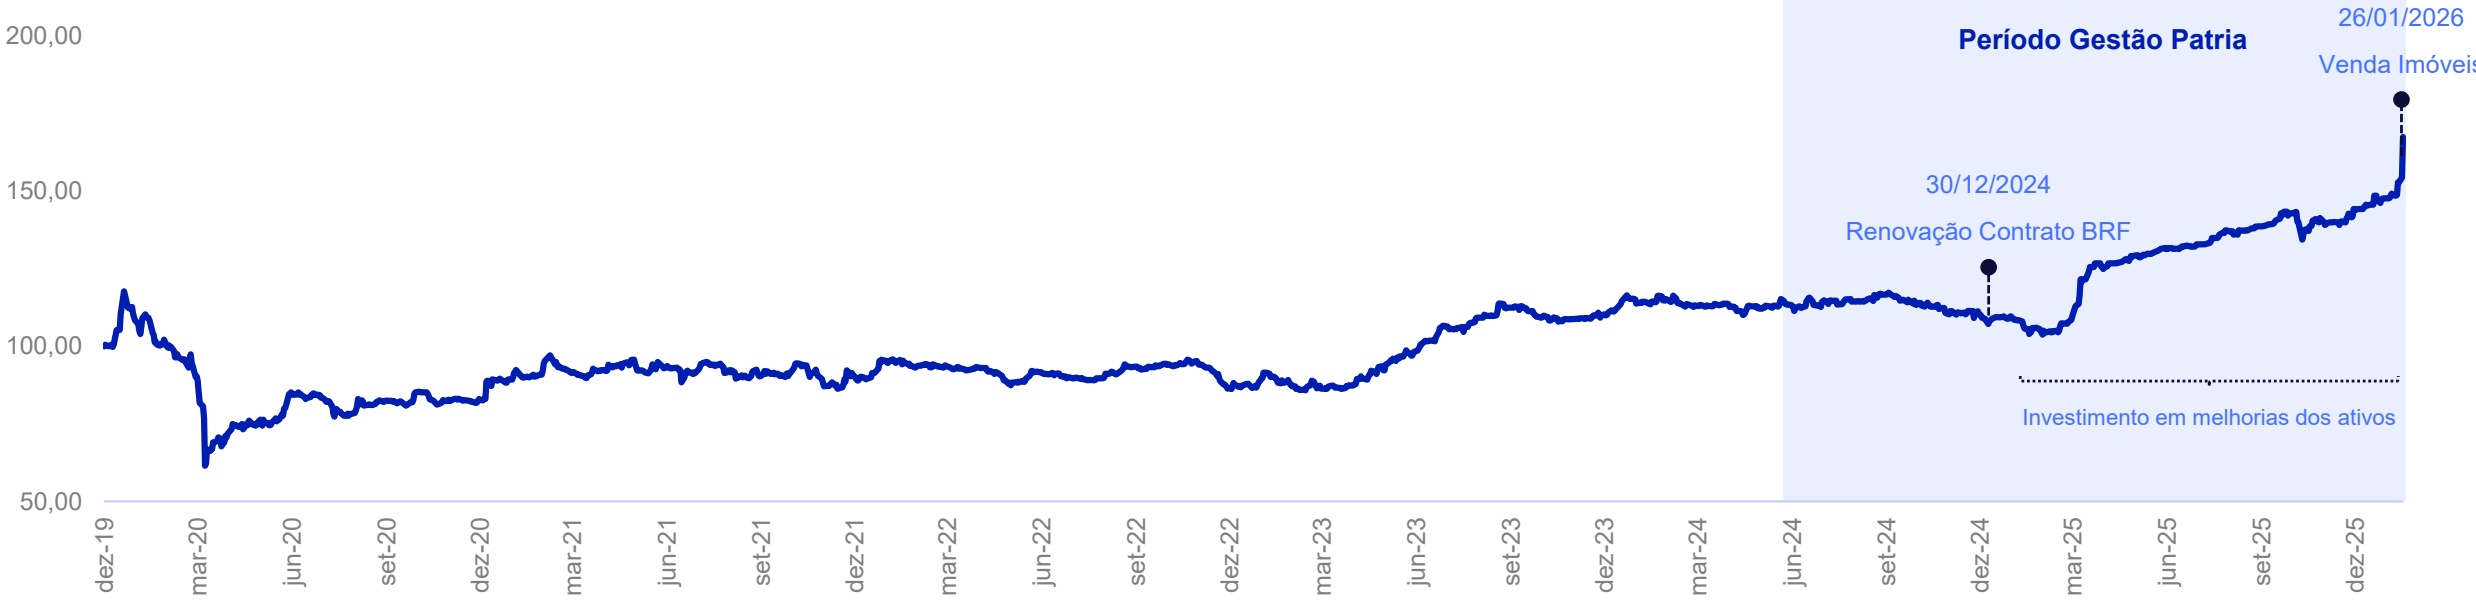
Em 19 de abril de 2024, os cotistas do PLAG11 (chamado de QAGR á época) convocaram uma Assembleia Geral Extraordinária para deliberar sobre a substituição da então gestora, Quasar Asset, pela VBI Real Estate (clique aqui). A proposta foi aprovada e, em 27 de maio de 2024, a VBI assumiu oficialmente a gestão do Fundo. Embora a VBI tenha sido posteriormente adquirida pelo Patria (que já detinha 50% da companhia desde 2022 e concluiu a aquisição integral em 2024) o time responsável pela gestão permaneceu inalterado, garantindo continuidade estratégica e preservando o conhecimento acumulado sobre o portfolio. Desde então, o Fundo passou por marcos relevantes que contribuíram para fortalecer seu perfil operacional e financeiro, além de diminuir significativamente os riscos inerentes à sua carteira. O primeiro deles ocorreu em 30 de dezembro de 2024, com a renovação de três contratos de locação da BRF, principal locatária do portfólio (clique aqui para acessar o Fato Relevante) e que representavam 35% da receita do Fundo. Na época que assumimos o Fundo, este era o principal risco da carteira. O novo acordo estendeu a permanência da companhia por mais 10 anos, com incremento de 11% na receita de locação previamente recebida. Essa renovação gerou impacto positivo de aproximadamente R$ 0,02/cota na receita do Fundo e foi bem recebida pelo mercado, de forma que, nos três meses seguintes, o retorno total¹ do PLAG11 superou 14%.
200,00
Comentários da Gestão (3/4)
PANORAMA DA GESTÃO DO PLAG11 DESDE 2024
Outro marco relevante ocorreu em 26 de janeiro de 2026, com a venda de quatro imóveis localizados no Paraná, todos locados para a Belagricola.
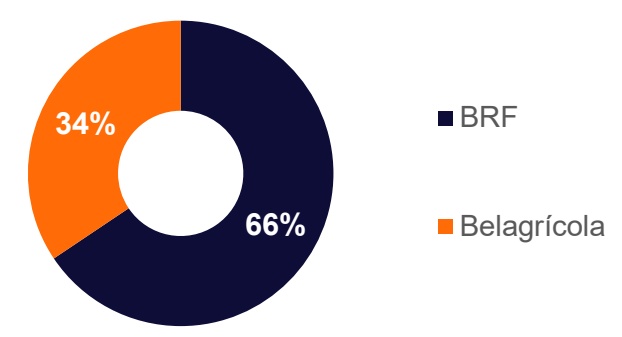
Esses ativos haviam sido adquiridos em 2020 por um total de R$ 90 milhões e foram vendidos por R$ 136 milhões. A transação representou um ganho aproximado de 51% sobre o valor investido e cerca de 24% acima do laudo de avaliação de 2025, resultando em lucro estimado de R$ 45,9 milhões (R$ 8,42/cota) a ser reconhecido conforme o recebimento das parcelas e uma TIR de 15,7% a.a.. Além do resultado financeiro expressivo, a venda zerou a exposição do Fundo ao risco de crédito da Belagricola, que conforme comunicado divulgado pela Companhia no dia 11/12, protocolou um pedido de recuperação extrajudicial a fim de repactuar as dívidas com seus principais credores, deixando o portfólio integralmente locado para a BRF, empresa com rating de crédito AAA. O mercado reagiu novamente de forma positiva, e a cota avançou 9%¹ em apenas um dia após o anúncio.
Com os recursos oriundos da venda dos ativos, a gestão planeja reinvestir em novas oportunidades no segmento e efetivar eventuais investimentos em melhorias no portfolio.
Para o próximo semestre, o rendimento do fundo deverá ser elevado do patamar atual de R$ 0,48/cota para R$ 0,65/cota.
Mais detalhes serão informados nos próximos relatórios.
Como resultado desses avanços, o PLAG11 acumula valorização¹ de 48% desde a mudança de gestão em maio de 2024 até o momento, o que representa um retorno anualizado de 27% a.a..
PATRIA
Performance
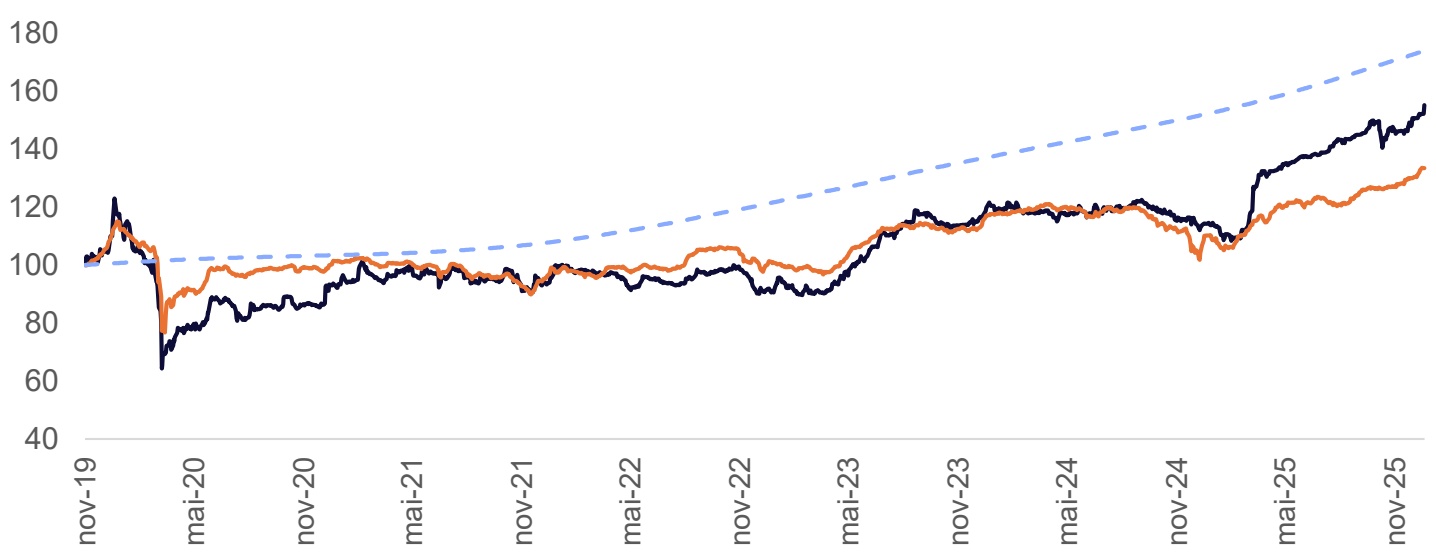
| Ativo | Mês | 2025 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| PLAG11¹ | 5,9% | 35,8% | 55,2% | 7,5% |
| IFIX | 3,1% | 21,1% | 33,5% | 4,9% |
| CDI Bruto | 1,2% | 14,3% | 73,8% | 9,5% |
Distribuições por Cota (R$)
Média 12M | R$ 0,47
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
13,5% 13,4% 11,6% 11,5% 11,4% 11,3% 12,4% 11,6% 11,3% 11,6% 11,7% 11,2% 9,1% 9,1% 9,1% 9,1% 9,1% 8,9% 9,9% 9,3% 9,3% 9,3% 9,3% 9,3% jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25
Resultado
Demonstração de Resultado (R$)
| DEZ-25 | R$/COTA | ACUM. 2025 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação* | 2.813.835 | 0,52 | 32.864.932 | 32.864.932 |
| Receitas Mobiliárias* | 399.765 | 0,07 | 2.363.786 | 2.363.786 |
| Receitas Extraordinárias | (199.169) | (0,04) | (226.091) | (226.091) |
| Receitas – Total | 3.014.431 | 0,55 | 35.002.627 | 35.002.627 |
| Despesas Imobiliárias* | (87.750) | (0,02) | (348.789) | (348.789) |
| Despesas Operacionais* | (287.335) | (0,05) | (3.955.428) | (3.955.428) |
| Despesas Financeiras* | ||||
| Despesas – Total | (375.085) | (0,07) | (4.304.217) | (4.304.217) |
| Resultado Distribuível* | 2.639.346 | 0,48 | 30.698.410 | 30.698.410 |
| Resultado Distribuído | 2.617.264 | 0,48 | 29.345.558 | 29.345.558 |
Resultado do Fundo*(R$/cota)
~~Movimentação da Reserva Acumulada (R$/cota)~~
Balanço Patrimonial
PATRIA
Carteira (em R$ milhões)
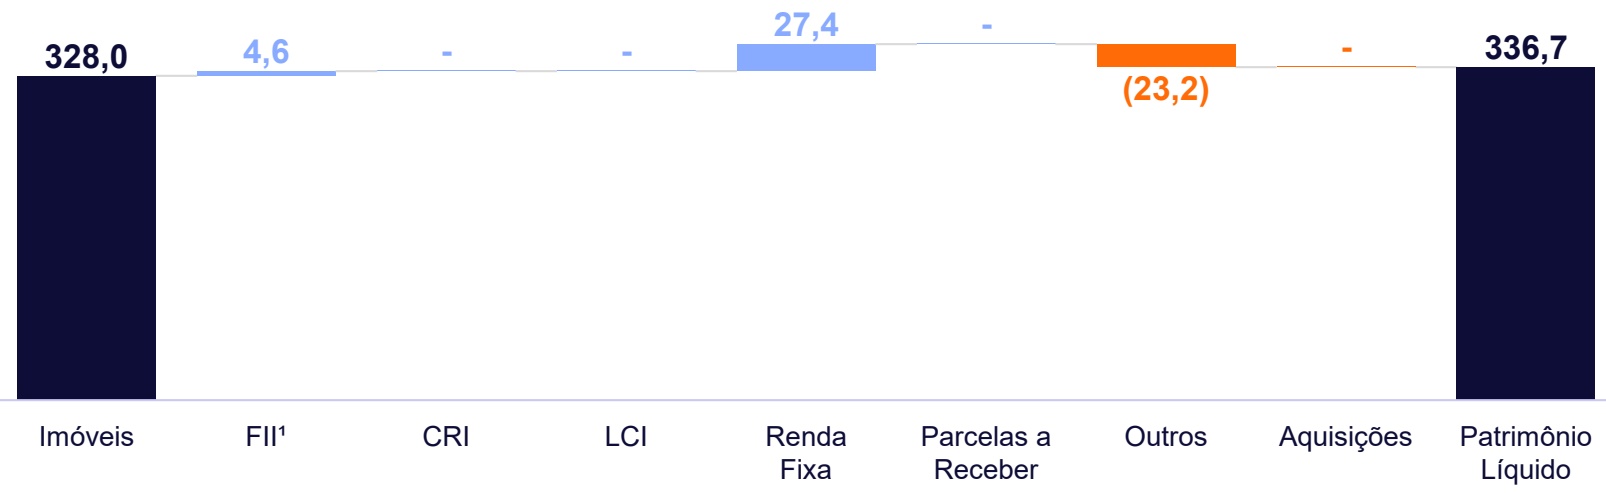
O Fundo fechou o mês com aproximadamente 90% dos ativos em imóveis, 1% em FIIs e 9% em caixa. O Fundo não possui alavancagem ou obrigações por aquisição de ativos. Destacamos que a implementação das melhorias dos ativos de Uberlândia, Jataí e Nova Ponte estão em curso e deve ser concluída em meados de 2026.
Carteira de Ativos1 (1/3)
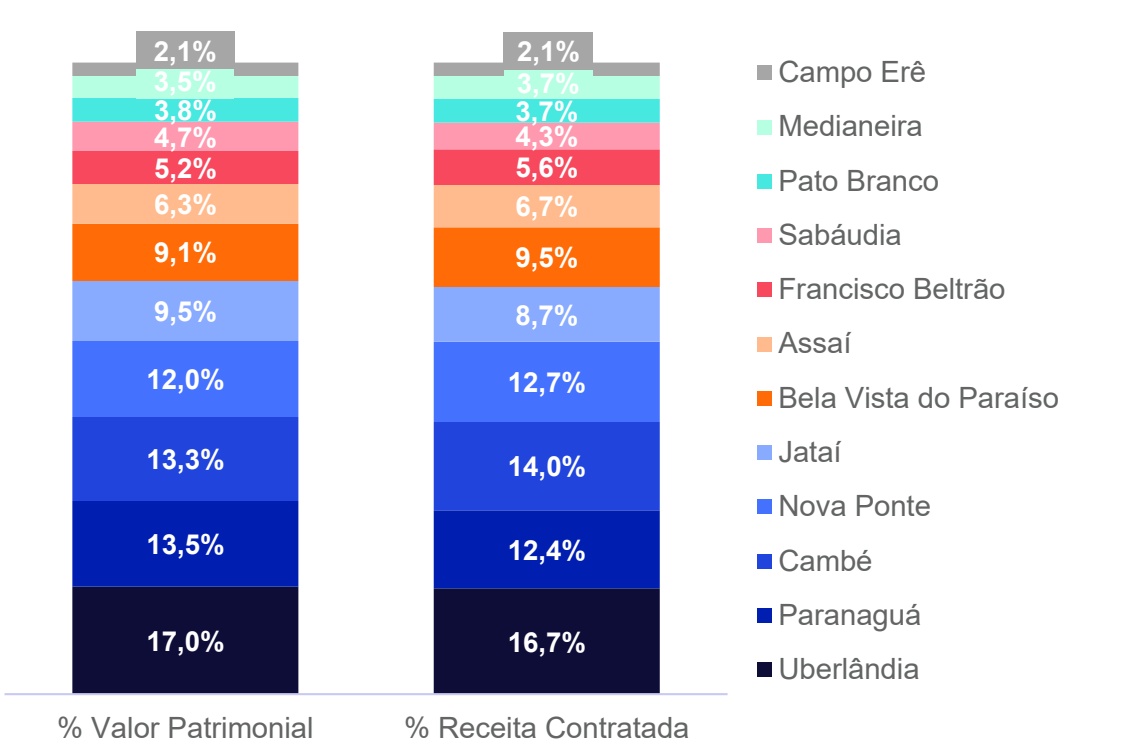
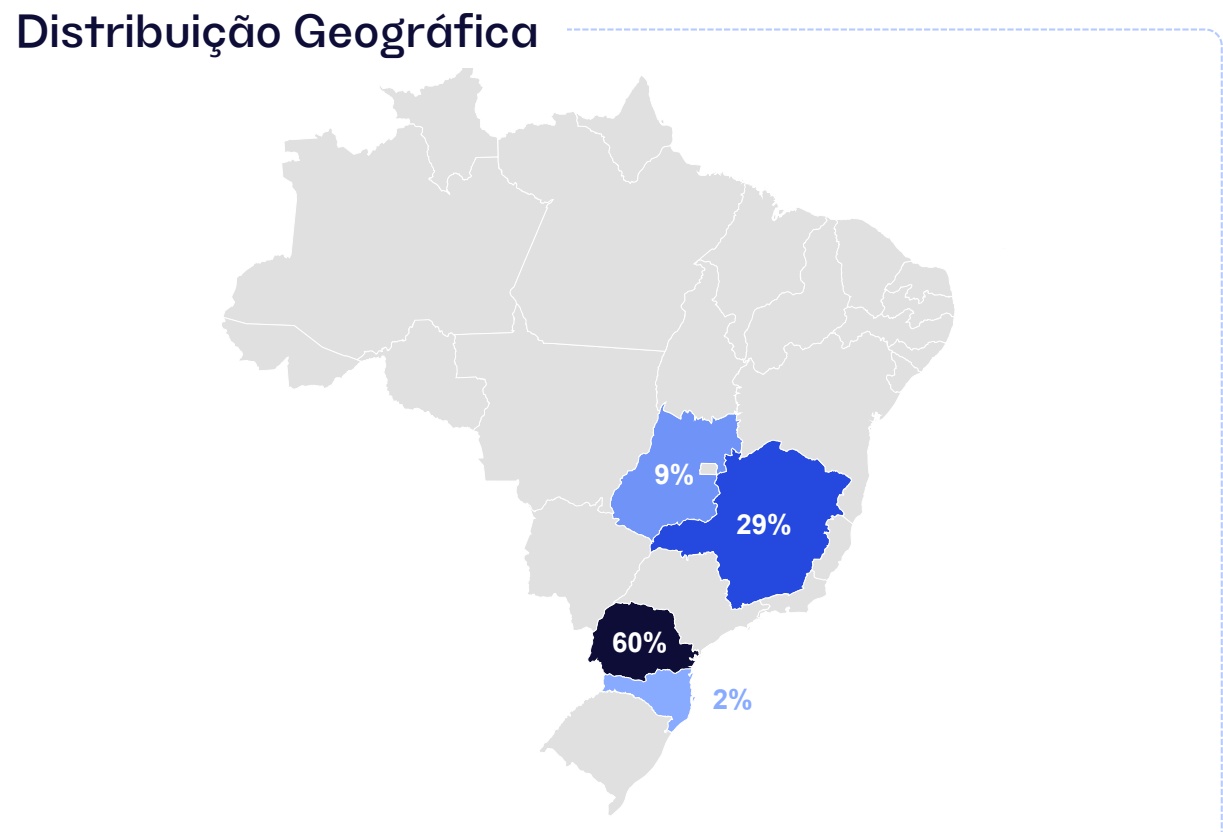
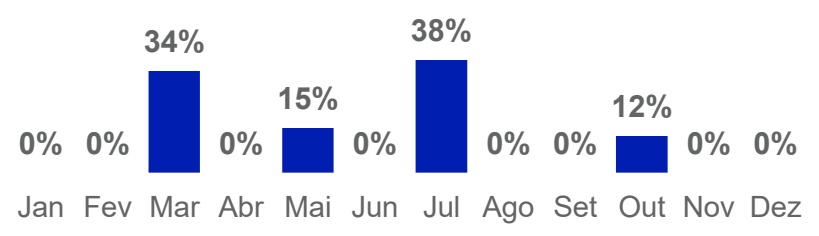
Portfólio com 12 ativos, diversificado em 4 estados e sem histórico de vacância nos últimos 12 meses
Carteira de Ativos1(2/3)
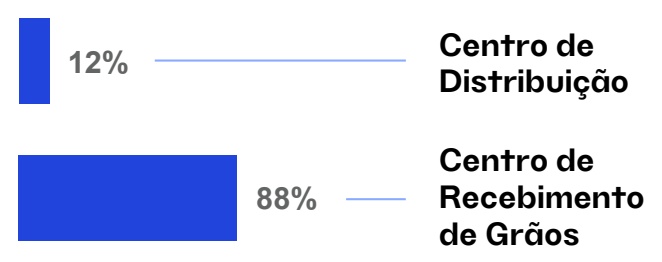
Alocação por Segmento de Locatários
Alocação por Inquilino
Mês de Reajuste
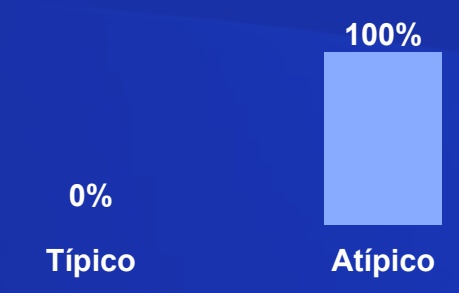
Alocação Natureza dos Contratos
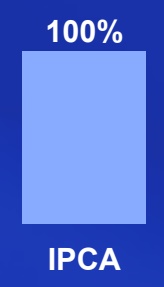
Alocação por Indexador
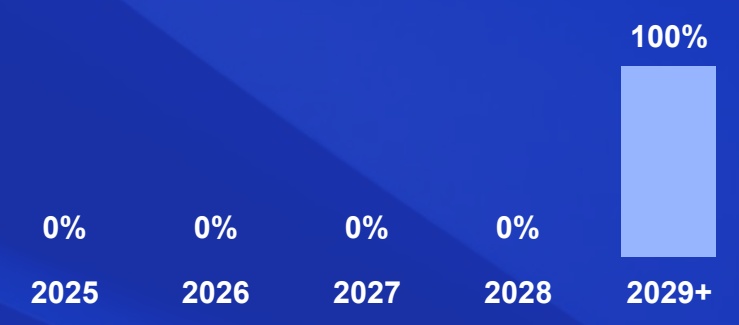
Vencimento dos Contratos
*Termos e definições no glossário (clique aqui). ¹Todas as informações desta seção referem-se à receita contratada potencial do mês. Fonte: Patria.
Carteira de Ativos1(3/3)
| # | Ativo | % Fundo* | ABL C (omn²s)*truída | ArmCaazpeancaidgaemde ( dTeon)* | Va Fcísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
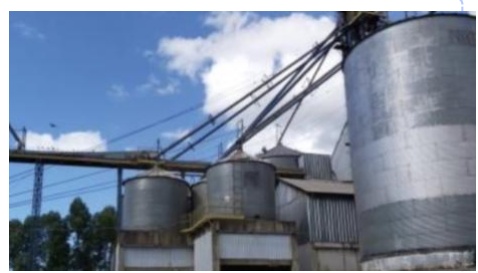
| 1 | Uberlândia | 100% | 8.387 | 130.000 | 0,0% | 8,9 | 17,0% |
| 2 | Paranaguá | 100% | 8.398 | - | 0,0% | 4,7 | 13,5% |
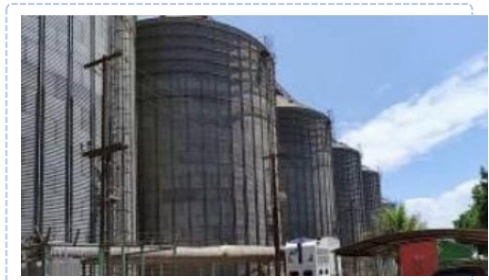
| 3 | Cambé | 100% | 14.072 | 73.400 | 0,0% | 4,1 | 13,3% |
| 4 | Nova Ponte | 100% | 1.985 | 110.000 | 0,0% | 8,9 | 12,0% |
| 5 | Jataí | 100% | 1.842 | 60.000 | 0,0% | 8,9 | 9,5% |
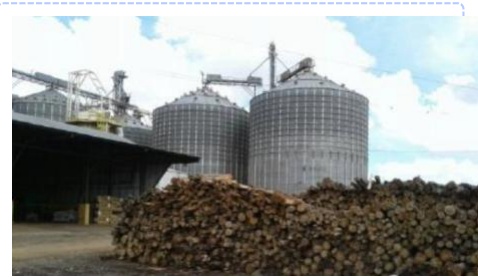
| 6 | Bela Vista do Paraíso | 100% | 12.873 | 61.800 | 0,0% | 4,1 | 9,1% |
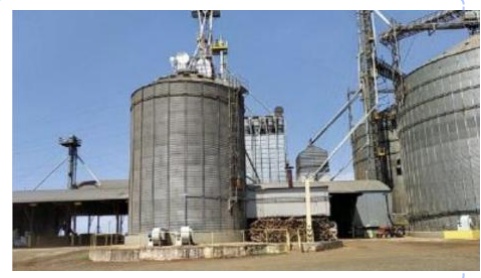
| 7 | Assaí | 100% | 8.928 | 41.400 | 0,0% | 4,1 | 6,3% |
| 8 | Francisco Beltrão | 100% | 9.112 | 23.000 | 0,0% | 14,3 | 5,2% |
| 9 | Sabáudia | 100% | 3.052 | 40.590 | 0,0% | 4,1 | 4,7% |
| 10 | Pato Branco | 100% | 3.460 | 24.000 | 0,0% | 14,3 | 3,8% |
| 11 | Medianeira | 100% | 5.934 | 24.000 | 0,0% | 14,3 | 3,5% |
| 12 | Campo Erê | 100% | 4.79482.836 | 18.000606.190 | 0,0%0,0% | 14,37,6 | 2,1%100% |
UBERLÂNDIA
CAMBÉ
BELA VISTA DO PARAÍSO
ASSAÍ
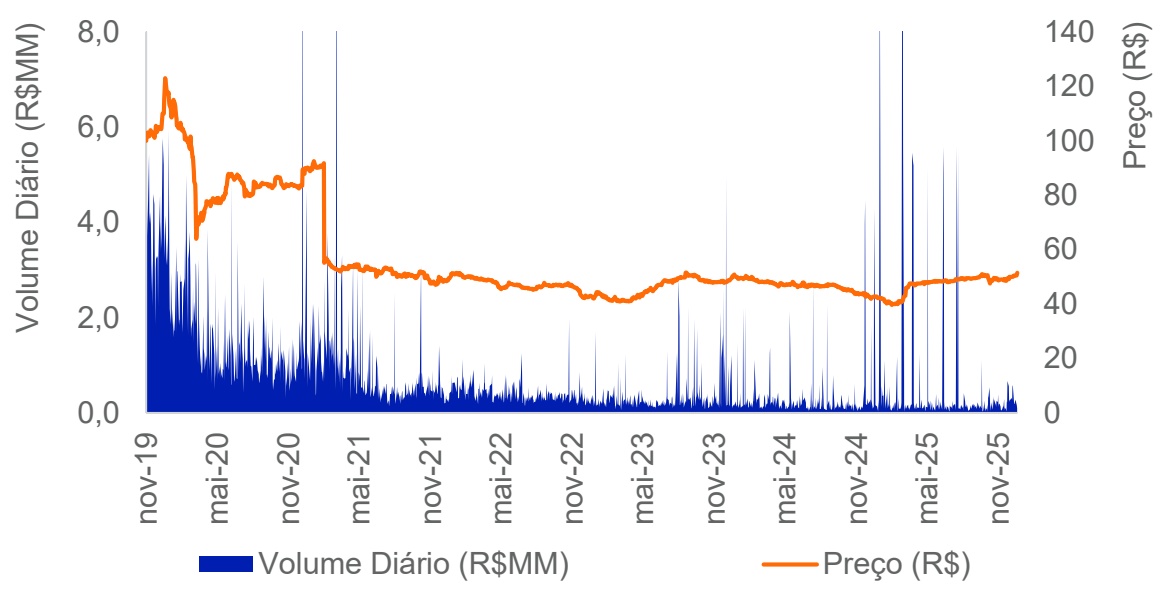
| Dez-25 | 2025 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 0,3 | 0,5 | 0,5 |
| Giro* | 2,1% | 54,0% | 54,0% |
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 35 anos de atuação em alternativos
+ de R$ 272 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 30 bilhões sob gestão
+20 FIIs listados na B3, 2 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments