
Relatório Gerencial PMIS11 de agosto de 2026
Relatório Gerencial do Paramis Hedge Fund (PMIS11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 09/09/2026. No pregão de 03/11/2026, a cota do PMIS11 fechou a R$ 7,16, com P/VP de 0,76 (valor patrimonial de R$ 9,40 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,092 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,84% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 139,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PARAMIS HEDGE FUND RESPONSABILIDADE LIMITADA-6,28%
- CNPJ
- 51.868.778/0001-58
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 09/09/2026 12:01
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PARAMÍS CAPITAL
Relatório Gerencial Paramis Hedge Fund Fundo de Investimento Imobiliário – FII Agosto 2026
Paramis Hedge Fund PMIS11
Data de Início:
06/11/2023
Início de Negociação:
CNPJ:
Investidores Alvo:
Gestor:
Administrador:
05/02/2024
Taxa de Gestão/ Administração:
Data Com:
Data de Pagamento:
Taxa de Performance:
Formador de Mercado:
51.868.778/0001-58
Público em Geral
Paramis Capital
XP Investimentos CVTM S.A.
1,10%
20% do que exceder o maior entre IPCA+3% e IPCA+Yield do IMA-B 5*
Último dia útil do mês
Até o 10º dia útil do mês
Banco Fator
OBJETIVO DO FUNDO
O objetivo do FII Paramis Hedge Fund é gerar rendimentos mensais aos cotistas aplicando em ativos financeiros de natureza imobiliária, tais como CRI, Debênture, LCI, LH e quotas de FII.
R$ 138,0 milhões Patrimônio Líquido
CDI+4,25%
Taxa Ponderada MtM da Carteira de CRIs
83,8%% Alocado em Ativos Alvo1
7,54 Cota de Mercado2
0,092 Último Dividendo
6.418 Cotistas
0,81 Cota de Mercado / Cota Patrimonial
R$ 279.536
Liquidez Diária3
1. Alocação no fechamento do mês
2. Cota de fechamento do mês
3. Média diária de negociação no mês
Comentários da Gestão
Comentário Macroeconômico
O IPCA de julho subiu 0,07% (ante 0,16% em junho), levando o acumulado em doze meses de 4,64% para 4,44%, de volta ao interior do intervalo de tolerância. A composição foi benigna— alimentação e bebidas recuaram 0,67% e combustíveis, 1,44% —, mas os serviços aceleraram de 7,13% para 7,29% e seguem como o principal ponto de resistência da cesta. Já o IPCA-15 de agosto surpreendeu com deflação de 0,40% (consenso de -0,30%), a menor leitura desde agosto de 2022, com as onze áreas pesquisadas em terreno negativo e o acumulado em doze meses cedendo de 4,52% para 4,24%.
Ainda em agosto o Copom reduziu a Selic em 0,25 p.p., para 14,00% a.a., por decisão unânime, no quarto corte consecutivo do ciclo iniciado em março, que acumula 1 ponto percentual em cinco meses. O corte estava integralmente precificado, mas o comunicado foi lido como mais duro do que o esperado, com o comitê indicando que a magnitude total do ciclo de calibração será estabelecida à luz de novas informações. Na pesquisa Focus de 31 de agosto, a mediana da Selic segue em 13,75% para o final de 2026 e 12,00% para 2027, com IPCA de 5,01% e PIB de 1,92%. Assim como os demais participantes do mercado, trabalhamos com um ciclo mais longo de juros nominais elevados.
A curva de juros doméstica voltou a ganhar inclinação. Na ponta curta, o DI jan/2027 fechou cerca de 20 bps, encerrando o mês a 13,615%, refletindo o arrefecimento da inflação, da atividade e a expectativa de novo corte em setembro. O meio da curva abriu cerca de 5 bps (jan/2029 a 14,175%) e a ponta longa, cerca de 10 bps (jan/2031 a 14,480%), em compasso com o comportamento das Treasuries e, ainda, com a incerteza eleitoral e fiscal. As pesquisas do fim do mês mostraram disputa mais acirrada, com a vantagem de Lula sobre Flávio Bolsonaro em eventual segundo turno caindo na média de 6,0 para 4,5 pontos no tracking geral. A curva a termo tem funcionado como o principal termômetro dessa incerteza, e as notícias a políticas vem aumentando a volatilidade intradiária.
No câmbio, o real devolveu parte da valorização de julho: o dólar encerrou agosto a R$ 5,18, alta de cerca de 2,2% no mês e desvalorização de 5,6% no ano. O Ibovespa recuou 0,33%, aos 177.418,78 pontos, mantendo alta de 10,11% em 2026, num mês de dois tempos — onze sessões consecutivas de queda até 18 de agosto, abaixo dos 165 mil pontos no pior momento, seguidas de nove pregões seguidos de alta.
Os dados de atividade e emprego reforçaram a tese de arrefecimento. O Novo Caged registrou abertura de apenas 58,6 mil vagas formais em julho, bem abaixo do consenso (112-115 mil) e do saldo de junho (137,0 mil), no pior julho desde 2019; no acumulado do ano, 972,2 mil vagas contra 1,229 milhão em igual período de 2025 (-20,9%). A PNAD Contínua, por outro lado, apontou desocupação de 5,3%, nova mínima histórica. O IBC-Br de junho caiu 0,64% na margem, pior que o consenso (-0,50%), e o segundo trimestre fechou com avanço de apenas 0,2% contra 1,2% no primeiro.
No universo dos FIIs, o resultado do Ifix em agosto foi de -1,5%, acumulando queda de -0,3% em 2026, Os destaques negativos do mês foram os segmentos de Renda Urbana (-6,3%), Multiestratégia (- 2,2%) e Shoppings (-2,0%).
Performance e Posicionamento
Em agosto, o resultado do fundo ficou levemente abaixo da média, com a principal linha de receita impactada sendo a de correção monetária, refletindo o IPCA mais baixo apurado em junho. Vale lembrar que os CRIs indexados à inflação carregam um delay de 1,5 a 3 meses entre a apuração do índice e seu reflexo no pagamento do papel.
Neste mês, não tivemos movimentações relevantes na carteira. Porém, o devedor do CRI Mega Moda comunicou a intenção de pré- pagar a operação integralmente em setembro. Adicionalmente, seguimos em fase final de aprovação de duas novas alocações: um CRI de cessão de recebíveis pulverizados e uma operação de financiamento de obras residencial, com mais detalhes a serem apresentados no relatório de setembro.
O CRI TPPF permanece sob acompanhamento próximo, em conjunto com a devedora, após mais um mês de desafios operacionais no terminal portuário decorrentes de fatores pontuais. Estamos negociando possíveis ajustes na operação e reforços nas garantias, incluindo a cessão de um contrato com uma empresa global de fertilizantes, que deverá proporcionar maior regularidade ao fluxo de pagamentos. Mais detalhes serão apresentados nos próximos relatórios. A operação conta com garantia real equivalente a 143,5% do saldo devedor, considerando o valor de venda forçada indicado no laudo de avaliação.
Distribuição de Dividendos
O resultado do fundo foi de R$ 0,083/cota versus uma distribuição de R$0,092/cota. Isso representa um yield mensal de 1,22%*, e equivale a 131,68%** do rendimento do CDI no mesmo período. Com isso a reserva acumulada é de R$0,087/cota.
Paramis Hedge Fund PMIS11 – Tabela de Sensibilidade
Tabela de Sensibilidade – Parte Alocada em CRIs de Carrego
| Yield IPCA+ da Carteira | Spread NTNB+ | P/VP | |
|---|---|---|---|
| 7,30 | 18,73% | 9,79% | 0,78 |
| 7,40 | 18,36% | 9,44% | 0,79 |
| 7,50 | 17,99% | 9,10% | 0,80 |
| 7,60 | 17,62% | 8,76% | 0,81 |
| 7,70 | 17,26% | 8,42% | 0,83 |
| 7,80 | 16,89% | 8,08% | 0,84 |
| 7,90 | 16,52% | 7,74% | 0,85 |
| 8,00 | 16,15% | 7,40% | 0,86 |
| 8,10 | 15,78% | 7,06% | 0,87 |
| 8,20 | 15,41% | 6,71% | 0,88 |
| 8,30 | 15,04% | 6,37% | 0,89 |
Paramis Hedge Fund PMIS11 – Demonstrativo de Resultados
DRE
| (R$ '000) | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | Acumulado 12M |
| Receitas | 1.683 | 1.598 | 1.701 | 1.661 | 1.553 | 1.485 | 1.590 | 1.878 | 1.608 | 1.619 | 1.608 | 1.420 | 19.403 |
| CRI 1.235 1.172 1.400 1.294 1.100 1.080 1.247 1.483 1.274 1.288 1.252 1.104 14.929 FII 129 130 129 130 225 184 156 148 160 156 199 173 1.919 Aplicações Financeiras 319 297 172 236 228 220 141 247 175 150 157 143 2.486 Ganho de Capital - - - - - - 46 - - 24 - - 69 | |||||||||||||
| Despesas | (134) | (141) | (164) | (155) | (210) | (167) | (156) | (179) | (187) | (161) | (189) | (190) | -2.031 |
| Taxas de Adm e Gestão (107) (113) (120) (98) (118) (103) (100) (113) (107) (106) (109) (119) -1.316 Outras Depesas (27) (27) (44) (57) (92) (64) (55) (65) (80) (55) (79) (71) -716 | |||||||||||||
| Resultado | 1.549 | 1.458 | 1.537 | 1.506 | 1.342 | 1.318 | 1.434 | 1.700 | 1.421 | 1.458 | 1.419 | 1.230 | 17.371 |
| Distribuição 1.362 1.362 1.362 1.702 1.362 1.362 1.362 1.362 1.362 1.466 1.362 1.362 16.787 Reserva 187 96 175 (197) (20) (44) 72 338 59 (8) 57 (132) 1.208* | |||||||||||||
| Resultado por Cota | 0,105 | 0,098 | 0,104 | 0,102 | 0,091 | 0,089 | 0,097 | 0,115 | 0,096 | 0,098 | 0,096 | 0,083 | 1,173 |
| Distribuição por Cota | 0,092 | 0,092 | 0,092 | 0,115 | 0,092 | 0,092 | 0,092 | 0,092 | 0,092 | 0,099 | 0,092 | 0,092 | 1,134 |
| Reserva por Cota | 0,013 | 0,006 | 0,012 | (0,013) | (0,001) | (0,003) | 0,005 | 0,023 | 0,004 | (0,001) | 0,004 | (0,009) | 0,087* |
Dividendos por Cota
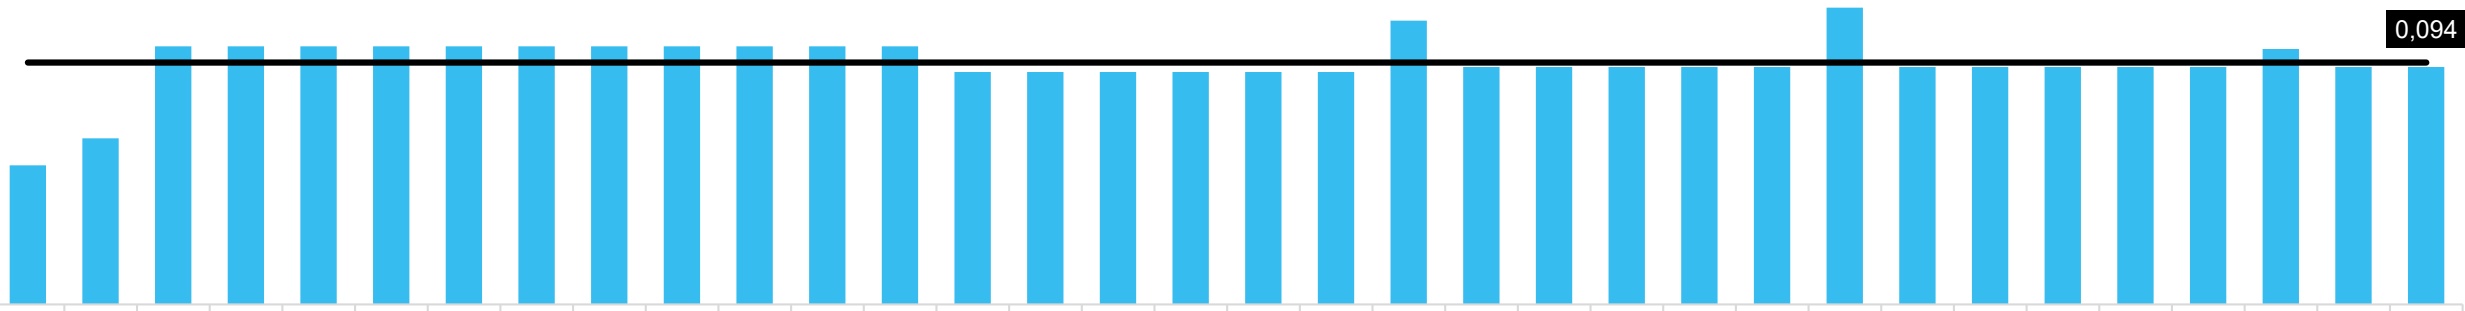
nov/23 dez/23 jan/24 fev/24 mar/24 abr/24 mai/24 jun/24 jul/24 ago/24 set/24 out/24 nov/24 dez/24 jan/25 fev/25 mar/25 abr/25 mai/25 jun/25 jul/25 ago/25 set/25 out/25 nov/25 dez/25 jan/26 fev/26 mar/26 abr/26 mai/26 jun/26 jul/26 ago/26 Rendimento Distribuído Média
Paramis Hedge Fund PMIS11 – Estratégia de Alocação
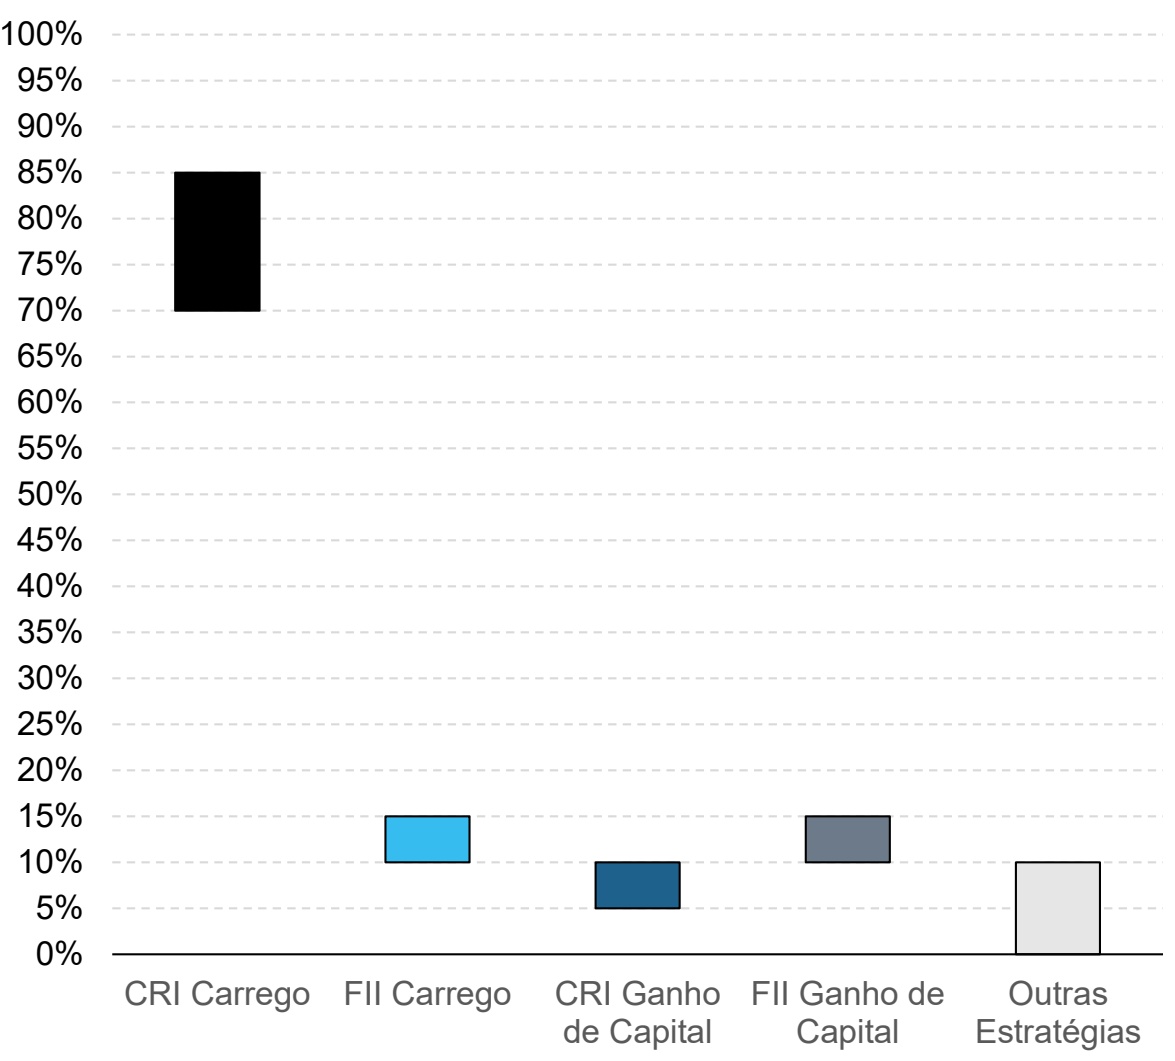
O PMIS 11 é um Hedge Fund com flexibilidade para explorar diversas classes de investimento de natureza imobiliária, de acordo com as melhores oportunidades do momento. Nossa alocação terá um foco maior em CRIs e FIIs aproveitando o momento favorável de mercado e explorando possibilidades tanto no mercado primário quanto no secundário como, por exemplo, os preços descontados de alguns FIIs que possuem carteiras sólidas e diversificadas. Como parte da estratégia, também iremos reservar fração do book para operações de CRI e FII com objetivo de ganho de capital no curto prazo. Isso implica que manteremos parcela do nosso PL em caixa deliberadamente.
CRI CARREGO
CRIs com perfil de risco majoritariamente conservador/moderado.
FII CARREGO
Fundos imobiliários que apresentam boas perspectivas de rendimentos no médio/longo prazo
CRI GANHO DE CAPITAL Papéis que apresentam potencial ganho de curto prazo
FII GANHO DE CAPITAL FIIs com desconto significativo em relação ao seu valor patrimonial, visando ganhos de curto prazo
OUTRAS ESTRATÉGIAS
Oportunidades de mercado e originação/estruturação própria envolvendo outros ativos financeiros de natureza imobiliária, tais como, Debênture, LCI, LH, cotas de SPE, entre outros.
POLÍTICA DE ALOCAÇÃO TARGET
Paramis Hedge Fund PMIS11 – Visão Geral da Carteira
Composição Atual do PL - %
| Estratégia | Ativo | Indexador | Tx. MtM Média | % PL | Duration Médio |
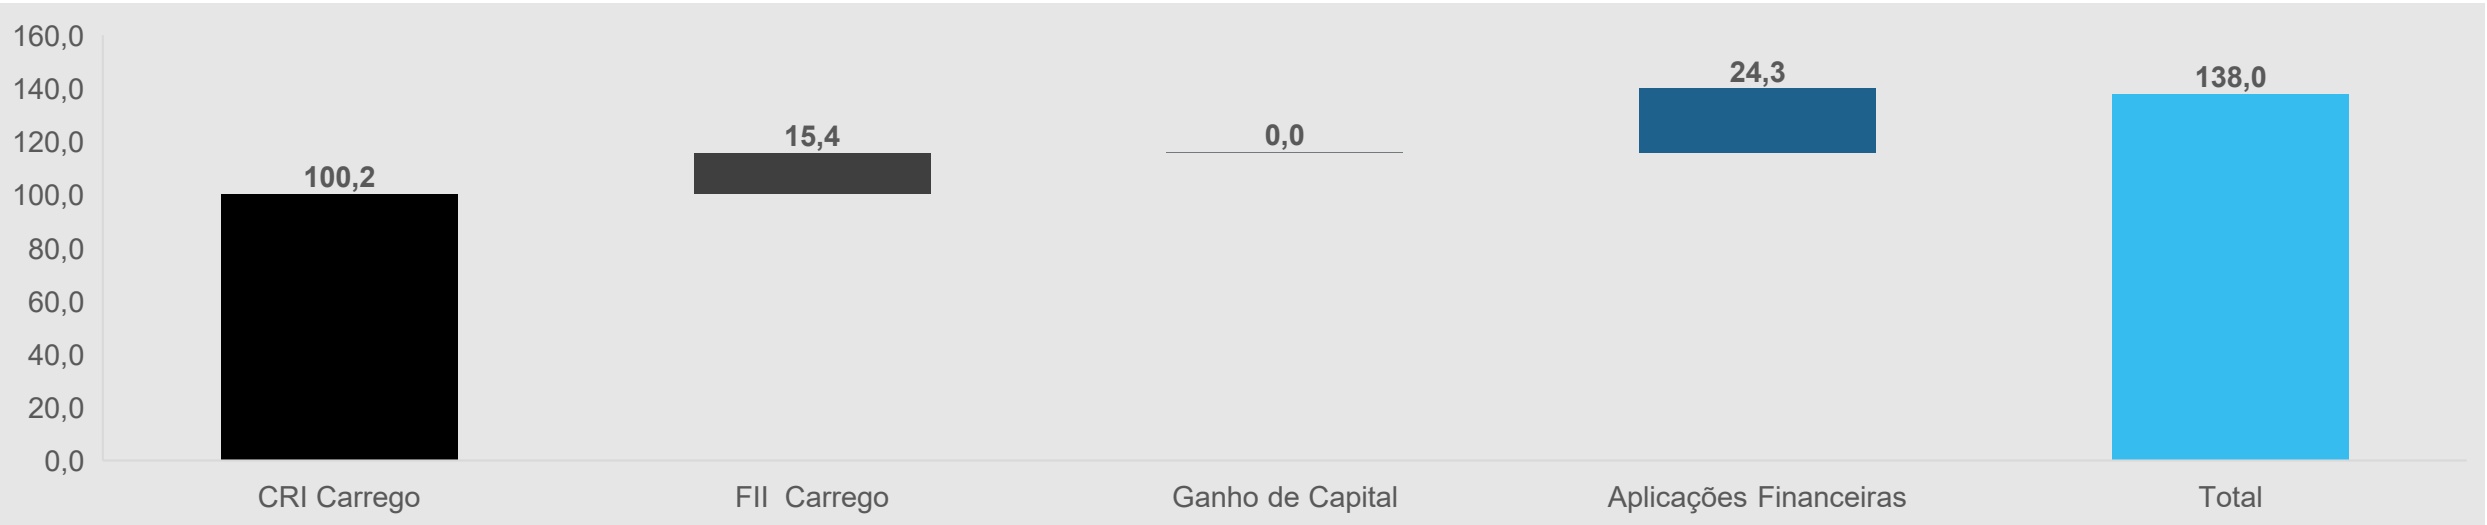
| Carrego CRI IPCA 10,6% 54,6% 3,6 Carrego CRI CDI 4,3% 17,9% 2,2 Carrego FII - - 11,2% - Ganho de Capital CRI e FII - - 0,0% - Caixa Aplicações Financeiras %CDI 100%-IR 17,6% - | |||||
| Total | 100% | ||||
Composição Atual do PL – R$ mm
Paramis Hedge Fund PMIS11 – Visão Geral da Carteira de CRI
Foco em Diversificação
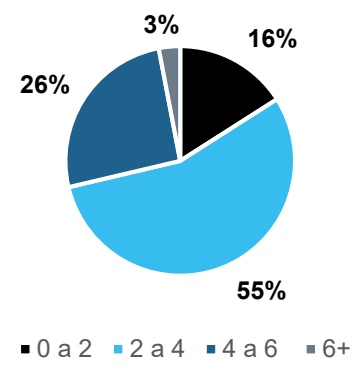
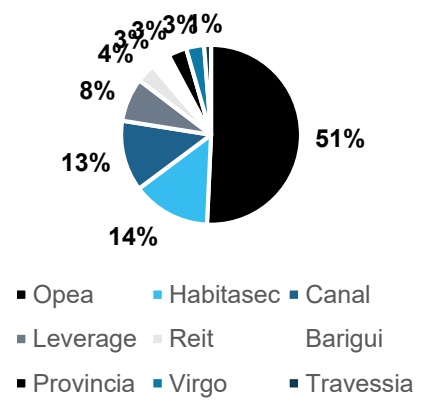
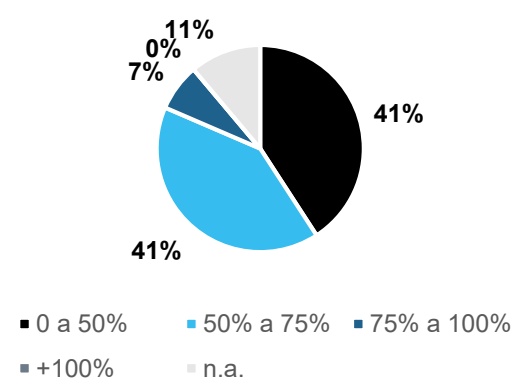
Ao total o fundo possui 34 operações, compondo uma carteira com as seguintes características:
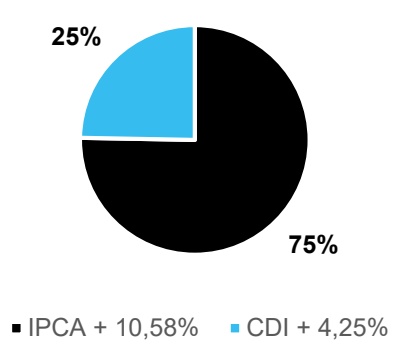
POR INDEXADOR (TAXAS MTM)
POR DURATION
POR DEVEDOR (% PL Total)
| Outros; 21,8% | Pulverizado; 17,4% | Shopping Metrô Itaquera; 5,2% | São Benedito; 3,2% | Roldão; 2,8% | Ânima; 2,8% |
| OPI Malls; 3,0% | Safer/Loyola; 2,7% | TPPF; 2,5% | |||
| Indepy; 3,5% | |||||
| Brookfield; 2,9% | Shopping Pátio Roraim… | Colmeia; 2,5% |
POR SECURITIZADORA
POR LTV
DISTRIBUIÇÃO POR SETOR (% PL Total)
| Loteamento | Lajes Corpora tivas 2,9% | Educaçã o 2,8% | |||
|---|---|---|---|---|---|
| S 6,3% | Infraestrutu ra 2,5% | Industr ial 2,2% | |||
| Residencial 22,6% | Shopping 16,7% | Varejo 8,7% | Geração Distribuída 3,8% | Home Equity 2,4% | Logísi tico... |
Paramis Hedge Fund PMIS11 – Portfólio de CRI
| # | Ativo | Código IF | Indexador | Tx. Aquisição | Tx. MTM | Vencimento | Duration | LTV | Principais Garantias | PL (R$ mm) | % PL |
|---|---|---|---|---|---|---|---|---|---|---|---|
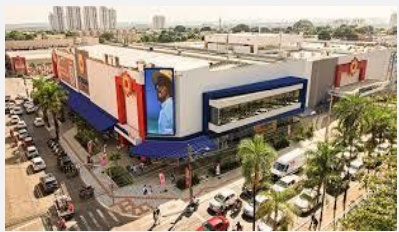
| 1 | Shopping Metrô Itaquera | 24C1526928 | IPCA+ | 9,11% | 9,48% | mar/39 | 5,3 | 35% | AF, CF e Aval | 7,1 | 5,2% |
| 2 | Outlet Premium Imigrantes | 23G2239867 | IPCA+ | 8,50% | 9,00% | jul/38 | 4,9 | 50% | AF, CF, FR, Aval e Seguros | 4,2 | 3,0% |
| 3 | Brookfield | 22G0282333 | IPCA+ | 8,50% | 9,23% | jul/27 | 0,8 | 63% | AF e CF | 4,0 | 2,9% |
| 4 | FGR | 24E2453531 | IPCA+ | 9,00% | 9,52% | jun/41 | 5,8 | 64% | AF, CF, Aval e FR | 4,0 | 2,9% |
| 5 | Roldão | 24A2579147 | IPCA+ | 8,50% | 10,11% | jan/34 | 3,3 | 42% | AF, Fiança e FR | 3,9 | 2,8% |
| 6 | Ânima | 25L4519316 | IPCA+ | 10,80% | 11,58% | dez/34 | 3,5 | 53% | AF, CF, Aval, Fiança e FR | 3,9 | 2,8% |
| 7 | Artis | 26D0303109 | IPCA+ | 12,30% | 13,10% | mar/29 | 2,2 | 60% | AF, CF, Aval e FR | 3,7 | 2,7% |
| 8 | Pátio Roraima | 22H1579450 | IPCA+ | 7,60% | 10,97% | ago/34 | 3,5 | 23% | AF, CF e FR | 3,4 | 2,5% |
| 9 | TPPF | 23A1610639 | IPCA+ | 10,84% | 12,22% | dez/32 | 2,7 | 70% | AF, CF e FR | 3,4 | 2,5% |
| 10 | Colmeia | 23I2111373 | IPCA+ | 13,00% | 12,66% | set/27 | 1,0 | 30% | AF, CF, Aval e FR | 3,4 | 2,5% |
| 11 | Shopping Jaraguá | 13F0056986 | IPCA+ | 9,45% | 8,92% | dez/35 | 4,3 | 76% | AF, CF, Aval | 3,2 | 2,4% |
| 12 | Postos Aldo | 24H0031235 | IPCA+ | 9,98% | 12,32% | ago/34 | 3,0 | 70% | AF, CF, Aval e FR | 3,2 | 2,3% |
| 13 | CSN | 23D1515316 | IPCA+ | 7,50% | 8,33% | abr/42 | 6,3 | 50% | AF e Fiança | 3,0 | 2,2% |
| 14 | Mega Moda | 22L1668408 | IPCA+ | 8,15% | 8,72% | dez/34 | 3,7 | 48% | AF, CF e Aval | 2,8 | 2,0% |
| 15 | Brasol | 23K2617033 | IPCA+ | 10,00% | 13,47% | jul/34 | 3,3 | - | AF, CF e FR | 2,7 | 2,0% |
| 16 | Assaí GIC | 22F1357736 | IPCA+ | 7,20% | 8,56% | abr/34 | 3,5 | 60% | AF | 2,6 | 1,9% |
| 17 | Elleven Energy | 23L2510336 | IPCA+ | 11,50% | 14,39% | dez/38 | 4,4 | - | AF, CF, FR e Seguros | 2,6 | 1,8% |
| 18 | FGR II | 24I2268708 | IPCA+ | 10,00% | 10,15% | set/41 | 5,9 | 22% | AF, CF, FR e Aval | 2,5 | 1,8% |
| 19 | HGRU Makro | 21 L0666509 | IPCA+ | 7,45% | 7,09% | dez/31 | 2,5 | 58% | AF e CF | 2,4 | 1,7% |
| 20 | Urba Mezanino | 23L1199759 | IPCA+ | 9,50% | 11,45% | abr/33 | 2,5 | - | CF e FR | 2,3 | 1,7% |
| 21 | CRI HGLG11 | 19A0093844 | IPCA+ | 7,50% | 10,30% | jan/31 | 2,1 | 19% | AF e CF | 2,1 | 1,5% |
| 22 | MRV Flex | 23I1230828 | IPCA+ | 9,85% | 12,76% | out/33 | 4,2 | 86% | AF e FR | 1,9 | 1,4% |
| 23 | Galleria Bank | 23K0022065 | IPCA+ | 9,43% | 11,17% | ago/38 | 2,4 | 34% | AF e Seguro | 1,8 | 1,3% |
| 24 | Galleria Bank II | 24B1404723 | IPCA+ | 9,00% | 11,11% | nov/38 | 2,9 | 32% | AF e Seguro | 1,5 | 1,1% |
| 25 | Indepy | 25K2707477 | CDI+ | 4,50% | 4,50% | nov/30 | 3,0 | 41% | AF, CF, Aval e FR | 4,8 | 3,5% |
| 26 | Apeninos | 24K2830257 | CDI+ | 6,00% | 6,02% | nov/28 | 1,8 | 68% | AF, CF, Aval e FR | 4,8 | 3,5% |
| 27 | São Benedito | 24C1693601 | CDI+ | 3,50% | 3,00% | mar/31 | 2,6 | 55% | AF, CF e Aval | 3,4 | 2,4% |
| 28 | Arqos | 25E4068927 | CDI+ | 4,00% | 4,00% | mai/29 | 2,4 | 77% | AF, CF, Aval e FR | 3,2 | 2,3% |
| 29 | Casa Shopping | 22L1125977 | CDI+ | 2,75% | 2,75% | dez/32 | 2,3 | 50% | AF, CF, Aval e FR | 2,2 | 1,6% |
| 30 | Metrocasa | 25B2974587 | CDI+ | 5,00% | 5,00% | mar/35 | 3,0 | - | CF, FR e Aval | 1,8 | 1,3% |
| 31 | MRV Pró Soluto | 22L1198360 | CDI+ | 3,00% | 2,99% | dez/27 | 1,2 | - | FR e Seguro | 1,5 | 1,1% |
| 32 | Chaincorp | 26C6324469 | CDI+ | 4,00% | 4,00% | 24/06/2028 | 1,6 | - | AF, CF, Aval, Fiança e FR | 1,2 | 0,9% |
| 33 | FII São Benedito*** | - | CDI+ | 4,25% | 4,25% | out/29 | - | 65% | AF, CF e Aval | 1,0 | 0,7% |
| 34 | FII Helbor*** IPCA | - | CDI+ | 3,50%9,40% | 3,50%10,58% | - | -3,6 | -45% | AF, CF e Aval | 0,575,4 | 0,4%54,6% |
| CDI | 4,25% | 4,25% | 2,2 | 46% | 24,7 | 17,9% | |||||
| Total | 3,3 | 45% | 100,2 | 72,6% |
Paramis Hedge Fund PMIS11 – Portfólio de FII e Caixa
| # | Fundo | Gestão | Estratégia | Setor | % PL |
|---|---|---|---|---|---|
| 1 | CPTS11 | Capitânia | Carrego | Hedge Fund | 2,7% |
| 2 | KDLG11 | Kinea | Carrego | Logística | 2,2% |
| 3 | RZTR11 | Riza | Carrego | Agro | 1,3% |
| 4 | RBRR11 | RBR | Carrego | Recebíveis | 1,0% |
| 5 | ASRF11 | Daycoval | Carrego | Lajes Corporativas | 1,0% |
| 6 | TRXF11 | TRX | Tático | Renda Urbana | 0,9% |
| 7 | TGAR11 | TG Core | Tático | Híbrido | 0,6% |
| 8 | ICRI11 | Itaú | Tático | Recebíveis | 0,4% |
| 9 | BCIA11 | Bradesco | Tático | Fof | 0,3% |
| 10 | TRBL11 | Rio Bravo | Tático | Logística | 0,3% |
| 11 | ITRI11 | Itaú | Tático | Hedge Fund | 0,3% |
| 12 | Outros FIIs | Diversos | Tático | Diversos | <0,1% |
| Total | 11,5% |
| Tipo | Estratégia | Rendimento | % PL |
|---|---|---|---|
| Fundo de Zeragem | Caixa/Liquidez | 100% CDI - IR | 9,50% |
| LFT | Caixa/Liquidez | Selic | 5,52% |
| Fundo Caixa | Caixa/Liquidez | CDI+0,2% | 0,36% |
| Compromissada | Caixa/Liquidez | 95% CDI | 3,22% |
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Casa Shopping
| Código IF: | 22L1125977 | % PL: | 1,7% |
|---|---|---|---|
| Devedor: | Casa Shopping | Taxa de Aquisição: | CDI+2,75% |
| LTV: | 50% | Duration: | 2,4 |
| Vencimento: | dez/32 | Série: | Única |
HGRU Makro
| Código IF: | 21 L0666509 | % PL: | 1,8% |
|---|---|---|---|
| Devedor: | Makro | Taxa de Aquisição: | IPCA+7,45% |
| LTV: | 58% | Duration: | 2,6 |
| Vencimento: | dez/31 | Série: | Única |
MRV Pró Soluto
| Código IF: | 22L1198360 | % PL: | 1,1% |
|---|---|---|---|
| Devedor: | MRV | Taxa de Aquisição: | CDI+3,00% |
| LTV: | - | Duration: | 1,3 |
| Vencimento: | dez/27 | Série: | Sênior |
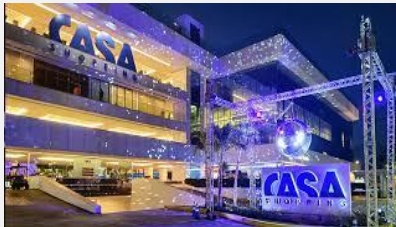
O devedor da operação é o Casa Shopping, localizado no Rio de Janeiro. A operação conta com CF dos recebíveis dos aluguéis das lojas, com obrigação de substituição de contratos caso o índice de cobertura das PMTs fique abaixo de 1,2x.
Operação para alavancar compra de 10 imóveis do Grupo Makro Atacadista (vendedor) pelo FII HGRU11 (comprador). As principais garantias são as AF dos imóveis e CF dos recebíveis de aluguéis de todos os supermercados envolvidos na transação.
Emissão lastreada em cessão de carteira pulverizada de recebíveis pró-soluto com mais de 8 mil contratos de diversos estados. A operação conta com fundo de reserva de 10% do saldo devedor, com seguro e obrigação da MRV para sua recomposição durante toda a duração do CRI.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Assaí GIC
| Código IF: | 22F1357736 | % PL: | 1,9% |
|---|---|---|---|
| Devedor: | Assaí | Taxa de Aquisição: | IPCA+7,20% |
| LTV: | 60% | Duration: | 3,5 |
| Vencimento: | abr/34 | Série: | Única |
Ânima
| Código IF: | 25L4519316 | % PL: | 2,8% |
|---|---|---|---|
| Devedor: | Ânima | Taxa de Aquisição: | IPCA+10,80% |
| LTV: | 53% | Duration: | 3,6 |
| Vencimento: | dez/34 | Série: | Única |
Mega Moda
| Código IF: | 22L1668408 | % PL: | 2,1% |
|---|---|---|---|
| Devedor: | Mega Moda | Taxa de Aquisição: | IPCA+8,15% |
| LTV: | 48% | Duration: | 3,8 |
| Vencimento: | dez/34 | Série: | Única |
CRI lastreado em contratos de locação atípicos entre o Grupo Assaí e o Barzel Retail Fundo de Investimento Imobiliário. O fundo é detentor de 17 imóveis que serão locados pelo Grupo Assaí.
Operação de cessão de recebíveis de aluguéis de dois imóveis localizados nas cidades de Guanambi e Brumado, na Bahia. Tratase de contratos atípicos locados para centros universitários da UniFG, e que contam com fiança da Ânima Holding SA (rating AA.br pela Moody's) cobrindo todo o saldo devedor do CRI.
O devedor da operação é o Mega Moda, localizado em Goiânia. A operação conta com LTV de aproximadamente 50%, além da cessão dos recebíveis de aluguéis das lojas.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Brookfield
| Código IF: | 22G0282333 | % PL: | 2,8% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+8,50% |
| LTV: | 63% | Duration: | 1,1 |
| Vencimento: | jul/27 | Série: | Subordinada |
CRI HGLG11
| Código IF: | 19A0093844 | % PL: | 1,6% |
|---|---|---|---|
| Devedor: | HGLG11 | Taxa de Aquisição: | IPCA+7,50% |
| LTV: | 19% | Duration: | 2,3 |
| Vencimento: | jan/31 | Série: | Única |
MRV Flex
| Código IF: | 23I1230828 | % PL: | 1,4% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,85% |
| LTV: | 86% | Duration: | 4,3 |
| Vencimento: | out/33 | Série: | Sênior |
Operação para alavancagem da compra de lajes corporativas detidos pela BR Properties (vendedor) pela Brookfield (comprador). Os imóveis estão localizados majoritariamente em regiões premium na cidade de São Paulo e outras capitais.
Operação lastreada por contratos de locação atípicos de dois galpões logísticos, localizados na Rodovia Fernão Dias - SP, e detidos originalmente pelo Fundo de Investimentos Imobiliários Vinci Logístico - VILG11. Em novembro de 2025, os ativos foram adquiridos pelo fundo Patria Log – Fundo De Investimento Imobiliário – Responsabilidade Limitada – HGLG11, que assumiu o papel de devedor do CRI.
Emissão lastreada na cessão de carteira de recebíveis pulverizada originada através de venda de unidades residenciais, focada em clientes de baixa renda. A operação conta com coobrigação da MRV para distratos durante o período de obras e alienação fiduciária das unidades pós habite-se.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Pátio Roraima
| Código IF: 22H1579450 | % PL: 2,5% |
|---|---|
| Shopping Pátio | Taxa de |
| Devedor: | IPCA+7,60% |
| Roraima | Aquisição: |
| LTV: 23% | Duration: 3,6 |
| Vencimento: ago/34 | Série: Única |
Colmeia
| Código B3: | 23I2111373 | % PL: | 2,0% |
|---|---|---|---|
| Devedor: | Colmeia | Taxa de Aquisição: | IPCA+13,00% |
| LTV: | 30% | Duration: | 1,1 |
| Vencimento: | Set/27 | Série: | Sênior |
FII Helbor Unidades Autônomas
| Código B3: | IDFI11 | % PL: | 0,4% |
|---|---|---|---|
| Devedor: | Helbor | Rentabilidade | CDI+3,50% |
| LTV: | - | Duration: | - |
| Vencimento: | - | Série: | - |
O devedor da operação é o Shopping Pátio Roraima, localizado em Boa Vista/RR. A operação conta com AF de fração do Shopping, além de CF dos recebíveis dos aluguéis das lojas.
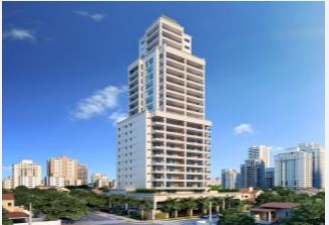
Operação estruturada originalmente para conclusão de edifício residencial de alto padrão localizado em Adrianópolis, bairro nobre de Manaus/AM. Na data da aquisição do ativo pelo fundo, o empreendimento desenvolvido pela incorporadora Colméia já estava com as obras concluídas e 61% de vendas. O CRI conta com 331% de razão de garantias sobre o saldo devedor remanescente, que incluem a AF das unidades em estoque e a CF dos recebíveis da carteira de unidades vendidas relativas ao empreendimento alvo, além de estoque pronto e recebíveis de taxa de administração da obra de outros empreendimentos da incorporadora.
FII com a estrutura similar a um CRI de estoque de unidades residenciais. O Fundo utiliza os recursos captados para adquirir unidades de empreendimentos verticais de alto padrão localizados majoritariamente na cidade de São Paulo e garantindo uma rentabilidade mensal, à título de prêmio, com aval da Helbor. Caso as unidades não sejam vendidas até uma data limite, as SPEs ainda possuem obrigação de recompra com coobrigação da Helbor.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
| Código IF: | 25E4068927 | % PL: | 1,7% |
|---|---|---|---|
| Devedor: | Arqos | Taxa de Aquisição: | CDI+4,00% |
| LTV: | 77% | Duration: | 2,5 |
| Vencimento: | mai/29 | Série: | Única |
Galleria Bank I e II
| Código IF: | 23K0022065/24B1404723 | % PL: | 2,9% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,43%/IPCA+9,00% |
| LTV: | 33% | Duration: | 2,5 e 3,0 |
| Vencimento: | ago/38 e nov/28 | Série: | Sênior |
Urba
| Código IF: | 23L1199759 | % PL: | 1,9% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,50% |
| LTV: | - | Duration: | 2,6 |
| Vencimento: | abr/33 | Série: | Mezanino |
CRI para financiamento a obras de empreendimento de alto padrão localizado na região de Alphaville/SP e desenvolvido pela incorporadora Arqos. A operação conta com as seguintes garantias: AF do imóvel objeto do empreendimento, CF dos recebíveis das vendas passadas e futuras, Aval dos sócios a ainda a AF de dois terrenos adjacentes avaliados em R$50 mm.
Cessão de carteira de recebíveis de operações de Home Equity (empréstimos com imóvel em garantia) originadas pelo Galleria Bank.
Série mezanino de CRI (50% subordinação) lastreado em créditos imobiliários orginados da venda de unidades residenciais de loteamentos desenvolvidos pela Urba, que é uma companhia de desenvolvimento urbano do grupo MRV.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Shopping Jaraguá
| Código IF: | 13F0056986 | % PL: | 2,4% | Operação cuja garantia é o Park Shopping Jaraguá do Sul,localizado em Jaraguá do Sul, SC.Em 2022, o ativo foi adquiridopelo Grupo Partage, um dos principais players do setor. Nomomento da aquisição do CRI, o histórico operacional recente temapresentado melhoras expressivas, com redução na vacância eaumento do NOI. As principais garantas da operação são a AF doShopping, CF dos recebíveis das lojas e do estacionamento, Fiançado Ġrupo Partage e AF das quotas da SPE detentora do ativo. |
| Devedor: | Shopping Jaraguá | Taxa deAquisição: | IPCA+9,45% | |
| LTV: | 76% | Duration: | 4,4 | |
| Vencimento: | dez/35 | Série: | Única |
| Código IF: | 23A1610639 | % PL: | 2,5% |
|---|---|---|---|
| Devedor: | TPPF | Taxa de Aquisição: | IPCA+10,84% |
| LTV: | 69% | Duration: | 2,8 |
| Vencimento: | dez/32 | Série: | Única |
| Código IF: | 23D1515316 | % PL: | 2,2% |
|---|---|---|---|
| Devedor: | CSN | Taxa de Aquisição: | IPCA+7,50% |
| LTV: | 50% | Duration: | 6,4 |
| Vencimento: | abr/42 | Série: | Única |
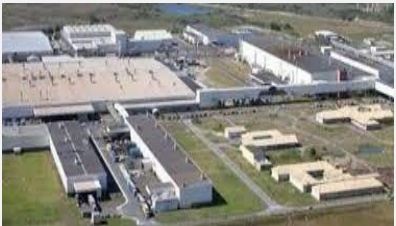
CRI para financiamento de obras de expansão do terminal portuário da Ponta do Felix (TPPF), em Paranaguá-PR. A operação conta com cessão de recebíveis de contratos Take-or-Pay firmados com empresas dos setores de cereais e de exportação de commodities.
Emissão lastreada em contrato de locação atípico com a CSN S.A. uma das maiores companhias do setor de siderurgia da América Latina. O imóvel está localizado em região industrial no interior de São Paulo.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Elleven Energy
| Código IF: | 23L2510336 | % PL: | 1,9% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+11,50% |
| LTV: | - | Duration: | 4,5 |
| Vencimento: | dez/38 | Série: | Sênior |
| Código IF: | 23K2617033 | % PL: | 2,0% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+10,00% |
| LTV: | - | Duration: | 3,4 |
| Vencimento: | jul/34 | Série: | Sênior |
Outlet Premium Imigrantes
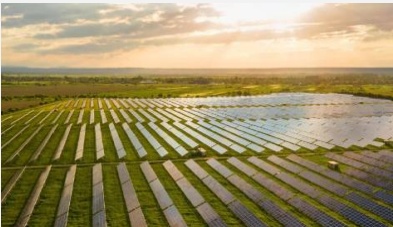
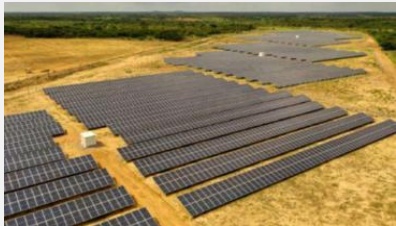
Operação para financiar desenvolvimento de 3 usinas fotovoltaicas. A operação conta com 20% de subordinação e, além das garantias usuais, como AF do direito real de uso de superfícies e fundos de reservas, obras e despesas, a operação conta com cláusula de Step-In no contrato que garante à Brasol o direito de comercializar a energia gerada em caso de default.
Operação para financiar desenvolvimento de 2 usinas fotovoltaicas. A energia será comercializada pela Matrix Energia, uma das maiores empresas do segmento de GD com faturamento de R$ 2,4bi e uma base de clientes bastante pulverizada.
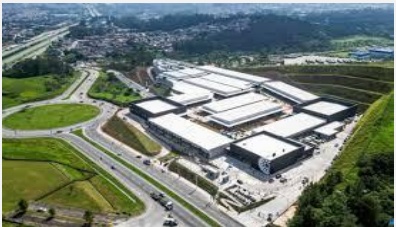
| Código IF: | 23G2239867 | % PL: | 3,1% |
|---|---|---|---|
| Taxa de | CRI para financiamento de obras de expansão do Outlet Premium | ||
| Devedor: | OPI Malls | Aquisição: | IPCA+8,50% |
| Imigrantes, localizado em São Bernardo do Campo, no ABC paulista. As obras já foram concluídas e a nova área se encontra | |||
| LTV: | 50% | Duration: | 5,0 operacional. |
| Vencimento: | jul/38 | Série: | Única |
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Apeninos
| Código IF: | 24K2830257 | % PL: | 3,5% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | CDI+6,00% |
| LTV: | 68% | Duration: | 2,0 |
| Vencimento: | Nov/28 | Série: | Única |
Roldão
| Código IF: | 24A2579147 | % PL: | 2,8% |
|---|---|---|---|
| Devedor: | Roldão | Taxa de Aquisição: | IPCA+8,50% |
| LTV: | 42% | Duration: | 3,4 |
| Vencimento: | jan/34 | Série: | Sênior |
Postos Aldo
| Código IF: | 24H0031235 | % PL: | 2,3% |
|---|---|---|---|
| Devedor: | Grupo Aldo | Taxa de Aquisição: | IPCA+9,98% |
| LTV: | 70% | Duration: | 3,1 |
| Vencimento: | Ago/34 | Série: | Única |
Operação para financiar compra de terreno para desenvolvimento de empreendimento residencial de médio alto padrão no bairro do Paraíso, em São Paulo. As principais garantias da operação são: cessão fiduciária dos recebíveis oriundos das unidades vendidas, alienação fiduciária do terreno, alienação fiduciária de quotas da SPE, promessa de alienação fiduciária de unidades residenciais do empreendimento alvo e aval dos sócios PJ e PF.
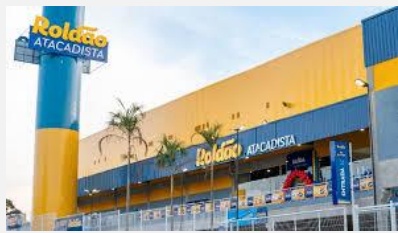
CRI para antecipação de fluxo de contrato BTS cujo inquilino é o Roldão Atacadista. O imóvel objeto da operação está localizado na cidade de São Paulo. Em maio/25 as obras foram finalizadas e a loja já está operacional. Além de AF do imóvel e da CF dos recebíveis do contrato de aluguel com o Roldão, a operação também conta com coobrigação dos cedentes e fiança dos proprietários.
O devedor da operação é o Grupo Aldo, que iniciou suas operações como posto de gasolina em 1966, e atualmente possui 17 de postos em 7 estados. Os recursos do CRI serão utilizados para a construção de quatro novas unidades, e conta como garantias a AF de imóveis com razão de 143% sobre o saldo devedor considerando o valor de liquidação forçada, além da cessão de recebíveis de contratos de aluguéis para o pagamento das PMTs mensais.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Shopping Metrô Itaquera
| Código IF: | 24C1526928 | % PL: | 5,2% |
|---|---|---|---|
| Devedor: | Shopping Metrô Itaquera | Taxa de Aquisição: | IPCA+9,11% |
| LTV: | 35% | Duration: | 5,4 |
| Vencimento: | mar/39 | Série: | Única |
São Benedito
| Código IF: | 24C1693601 | % PL: | 2,4% |
|---|---|---|---|
| Devedor: | São Benedito | Taxa de Aquisição: | CDI+3,50% |
| LTV: | 55% | Duration: | 2,7 |
| Vencimento: | mar/31 | Série: | Única |
| Código IF: | 26D0303109 | % PL: | 2,7% |
|---|---|---|---|
| Devedor: | Safer/Loyola | Taxa de Aquisição: | IPCA+12,30% |
| LTV: | - | Duration: | 2,3 |
| Vencimento: | Mar/29 | Série: | Única |
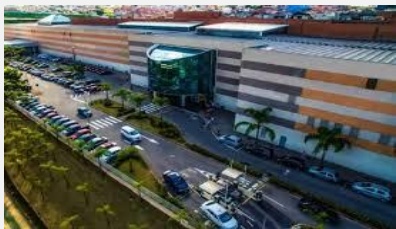
Operação para antecipar o repasse de pagamento da concessão da operação do Shopping Metro Itaquera. O SMI é uma das principais referências comerciais da zona leste da cidade de São Paulo, registrando +23 milhões de visitantes/ano. O CRI conta com cessão fiduciária dos recebíveis do Shopping, do estacionamento e da rodoviária, além da alienação fiduciária do direito de uso de superfície.
CRI emitido pela São Benedito, uma das principais incorporadoras da região Centro-Oeste do país. A operação conta com uma robusta estrutura de garantias que inclui a alienação fiduciária de dois galpões logísticos localizados em Cuiabá, além da cessão fiduciária dos recebíveis de dois empreendimentos residenciais de alto padrão localizados na mesma região.
Operação para financiamento de obras de empreendimento residencial em Salvador/BA. No momento da aquisição, o empreendimento apresentava 96% das unidades vendidas e 38% das obras realizadas.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
FGR
| Código IF: | 24E2453531 | % PL: | 2,9% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,00% |
| LTV: | 64% | Duration: | 6,0 |
| Vencimento: | Jun/41 | Série: | Única |
FGR II
| Código B3: | 24I2268708 | % PL: | 1,9% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+ 10,00% |
| LTV: | 70% | Duration: | 6,1 |
| Vencimento: | Set/41 | Série: | Única |
FII São Benedito
| Código B3: | - | % PL: | 0,7% |
|---|---|---|---|
| Devedor: | São Benedito | Taxa de Aquisição: | CDI+4,25% |
| LTV: | 65% | Duration: | - |
| Vencimento: | Out/29 | Série: | Única |
Cessão de carteira de recebíveis de loteamento realizado pela FGR Incorporações, empresa com extenso histórico no segmento de condomínios fechados com 44 empreendimentos lançados. O condomínio, localizado no Distrito Federal, já está com as obras concluídas e encontra-se 95% vendido.
Operação para término de obras de loteamento desenvolvido pela FGR Incorporações. O condomínio Jardins Berlim, localizado em Goiânia, possuirá 599 lotes e está 98% vendido. O CRI conta com cessão da carteira de recebíveis (com promessa de alienação fiduciária dos lotes individualizados) obedecendo uma razão de garantia mínima de 140% sobre o saldo devedor.
FII estruturado de forma semelhante a um CRI de estoque de unidades residenciais. O fundo emprega os recursos captados na aquisição de unidades em empreendimentos residenciais localizados em Cuiabá, e garante uma rentabilidade mensal à título de prêmio, com aval da São Benedito. Caso as unidades não sejam vendidas até uma data limite, as SPEs ainda possuem a obrigação de recompra, com a coobrigação da São Benedito.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Metrocasa
| Código B3: | 25B2974587 | % PL: | 1,3% |
|---|---|---|---|
| Devedor: | Metrocasa | Taxa de Aquisição: | CDI+5,00% |
| LTV: | - | Duration: | 3,1 |
| Vencimento: | Mar/35 | Série: | Sênior |
FII Daycoval Retrofits
Indepy
| Código B3: | 25K2707477 | % PL: | 3,5% |
|---|---|---|---|
| Devedor: | Indepy | Taxa de Aquisição: | CDI+4,50% |
| LTV: | 41% | Duration: | 3,1 |
| Vencimento: | nov/30 | Série: | Única |
Cessão de carteira de recebíveis pró-soluto de diversos empreendimentos MCMV da construtora Metrocasa, localizados principalmente no estado de São Paulo. A operação conta como principais garantias: (i) Fundo de Reserva de 6% do valor de emissão; (ii) Cota Subordinada de 36% do volume de emissão; (iii) Aval da Metrocasa e seus sócios PJ e PF.
FII negociado em bolsa de prazo determinado e focado na revitalização de um prédio residencial no bairro da Vila Mariana, em São Paulo. O projeto se encontra no início da fase de vendas e com obras avançadas, e a expectativa é de que o investimento se encerre dentro do ano de 2026, a depender da velocidade de vendas e das condições de mercado.
CRI corporativo com a Indepy, uma incorporadora residencial com atuação focada em bairros nobres de São Paulo. A operação conta com uma robusta estrutura de garantias que inclui a AF de unidades em estoque de empreendimento no bairro do Higienópolis além de um terreno em Pompéia destinado a um futuro lançamento.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
| Código B3: | 26C6324469 | % PL: | 0,9% |
|---|---|---|---|
| Taxa de | Operação destinada ao término de obras de dois empreendimentos | ||
| Devedor: | Chaincorp | Aquisição: | CDI+4,00% |
| residenciais de médio padrão no bairro Jardim São Paulo, zona norte da capital. Além das garantias usuais, o CRI conta com cota | |||
| LTV: | 74% | Duration: | 1,6subordinada como proteção adicional. |
| Vencimento: | Jun/28 | Série: | Sênior |
PARAMIS
CAPITAL
O Grupo Paramis Capital foi fundado no ano de 2007 no Rio de Janeiro por executivos do mercado financeiro e de capitais. A empresa possui como foco a estruturação de operações financeiras de equity e dívida para diversos setores, com maior foco no setor imobiliário e agro. Sua equipe é formada por profissionais com experiência no mercado de capitais e imobiliário.
Durante seus 18 anos de atuação, o Grupo já originou e estruturou mais de R$ 4,7 bilhões em operações de mercado de capitais que foram investidas principalmente por diversos players locais como family offices, asset managements, bancos e outros investidores institucionais.
+ R$ 4,7 Bilhões em Operações Realizadas
24 Estados Abrangência Nacional
18 Anos Gerando Valor
+ 100 Operações Concretizadas
+ R$ 2 Bilhões Sob Gestão em Fundos + 30 Colaboradores com presença no RJ e SP
Conheça mais sobre a Paramis e outras estratégias de gestão da casa:
https://paramis.com.br
PARAMIS CAPITAL
E-mail para contato: [email protected]
Rio de Janeiro Rua Lauro Muller, 116 Sala 3305 I Botafogo I RJ CEP 22290-972
São Paulo Rua Gomes de Carvalho, 1069 12° andar | Vila Olímpia CEP 04547-004