
Relatório Gerencial PMIS11 de fevereiro de 2026
Relatório Gerencial do Paramis Hedge Fund (PMIS11), fundo imobiliário de papel, referente a fevereiro de 2026, com entrega no FundosNet (B3) em 06/03/2026. No pregão de 03/11/2026, a cota do PMIS11 fechou a R$ 7,16, com P/VP de 0,76 (valor patrimonial de R$ 9,40 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,092 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,84% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 139,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PARAMIS HEDGE FUND RESPONSABILIDADE LIMITADA-6,28%
- CNPJ
- 51.868.778/0001-58
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/02/2026
- Data de entrega
- 06/03/2026 14:50
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PARAMÍS CAPITAL
Relatório Gerencial Paramis Hedge Fund Fundo de Investimento Imobiliário – Fevereiro 2026
Paramis Hedge Fund PMIS11
Data de Início:
06/11/2023
Início de Negociação:
CNPJ:
Investidores Alvo:
Gestor:

Administrador:
Taxa de Gestão/ Administração:
Taxa de Performance:
Data Com:
Data de Pagamento:
Formador de Mercado:
05/02/2024
51.868.778/0001-58
Público em Geral
Paramis Capital
XP Investimentos CVTM S.A.
1,10%
20% do que exceder o maior entre IPCA+3% e IPCA+Yield do IMA-B 5*
Último dia útil do mês
Até o 10º dia útil do mês
Banco Fator
OBJETIVO DO FUNDO
O objetivo do FII Paramis Hedge Fund é gerar rendimentos mensais aos cotistas aplicando em ativos financeiros de natureza imobiliária, tais como CRI, Debênture, LCI, LH e quotas de FII.
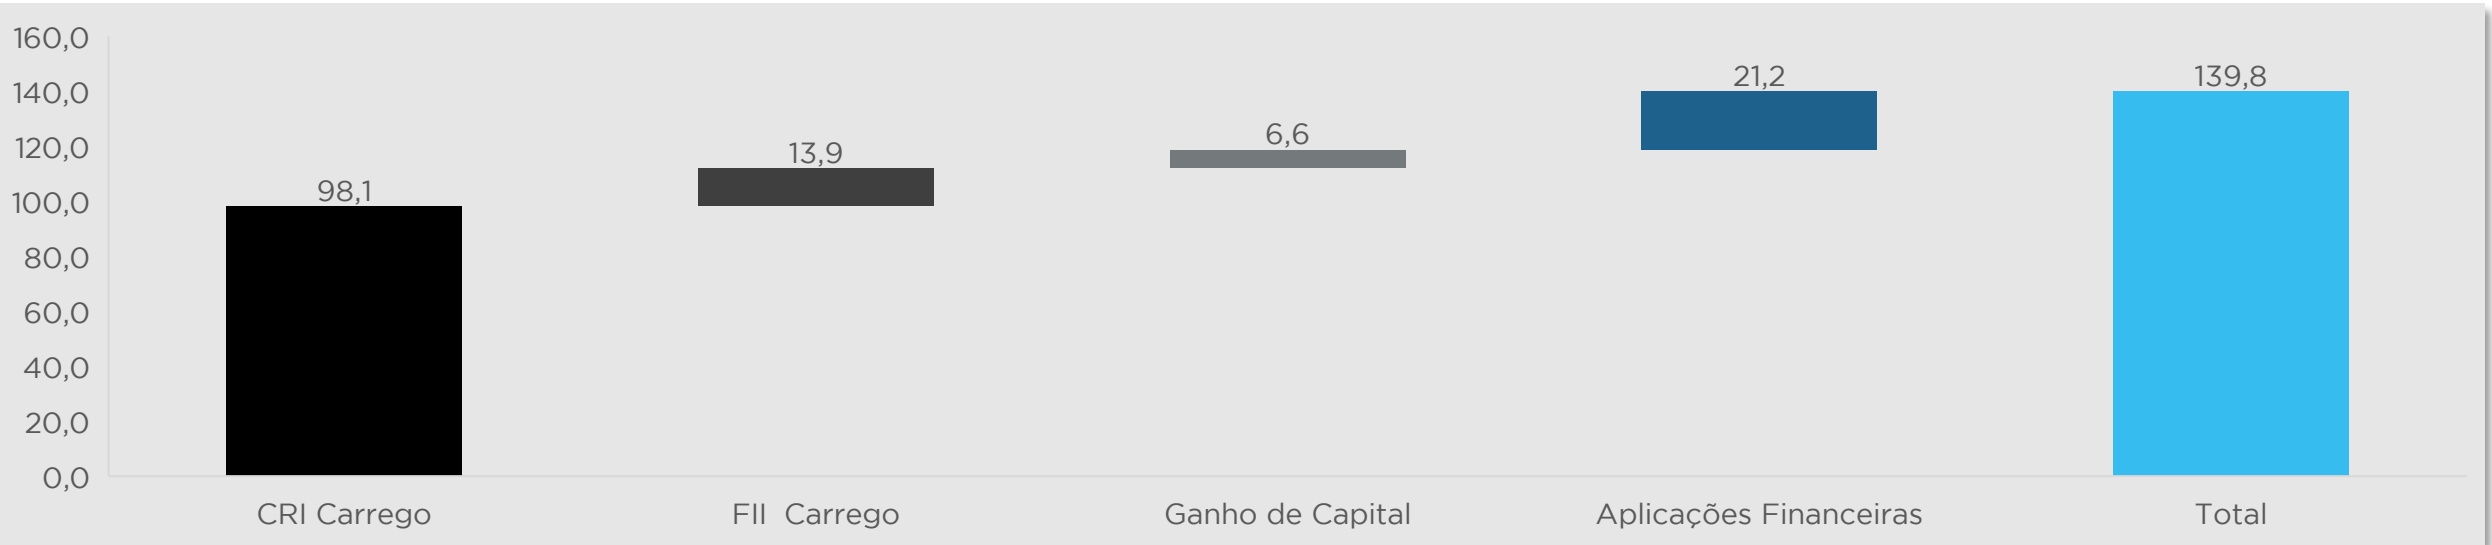
R$ 139,8 milhões Patrimônio Líquido
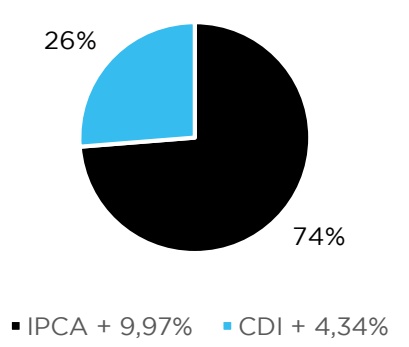
IPCA+9,95%
CDI+4,34%
a Ponderada MtM da Carteira de CRIs
80,1%
% Alocado em Ativos Alvo1
6.702 Cotistas
8,32 Cota de Mercado2
0,092 Último Dividendo
0,88 Cota de Mercado / Cota Patrimonial
R$ 236.682
Liquidez Diária3
1. Alocação no fechamento do mês
2. Cota de fechamento do mês
3. Média diária de negociação no mês
Comentários da Gestão
Comentário Macroeconômico
Em fevereiro, incertezas geopolíticas geraram volatilidade nos mercados globais enquanto dados robustos da economia norteamericana reduziram as expectativas de cortes de juros no curto prazo nos EUA.
Também ao final de fevereiro, a Suprema Corte americana decidiu pela ilegalidade do tarifaço imposto pelo governo Trump em 2025. O poder executivo, entretanto, publicou novas medidas tarifárias, ainda que de cunho menos discriminatório, impondo uma tarifa geral de 10% por 150 dias. Concomitantemente, os efeitos do repasse dessas tarifas nos preços de bens de consumo, até então reduzido, começou a ser percebido nos números da inflação americana ao consumidor de janeiro.
No Brasil, a curva de juros no mês apresentou leve alta ao longo de todos os vértices, reagindo às expectativas em relação às políticas monetárias doméstica e externa. O risco fiscal segue como principal fator de ancoragem das taxas de longo prazo, somada à volatilidade adicionada pelo ano eleitoral, num ambiente de inflação de serviços ainda persistente.
O fluxo cambial em fev/26 continuou positivo, com entrada de US$ 3,3 bilhões até dia 20, após entrada de US$ 5,5 bilhões em jan/26 (recorde para o mês em mais de uma década), levando a cotação do dólar a cair 1,54% no mês (cotação do US$ ptax venda a R$ 5,1495).
O IPCA avançou 0,33% em janeiro/26 (0,33% também em dez/25) com alta acumulada de 4,44% em dose meses (4,26% em dez/25), em linha com as expectativas, mas com pressão em serviços e combustíveis. O IPCA-15 de fevereiro surpreendeu para cima, fechando em 0,84%, puxado por mensalidades escolares, passagens aéreas e combustíveis. Apesar da surpresa, em parte explicada por fatores sazonais, a inflação acumulada em 12 meses foi a 4,10% (ante 4,44% no mês anterior) e não chegou a alterar as expectativas de cortes de juros no curto prazo.
O mercado de trabalho, medido pelo CAGED, registrou abertura de 112 mil vagas, superando as projeções, ainda que em forte queda em relação a jan/25, sendo certo que o saldo de vagas acumulado em doze meses é o menor desde mar/21, sinalizando continuada moderação da atividade econômica.
No conjunto, os dados econômicos recentes deram força à corrente de economistas que defende que já há condições para o início do ciclo de cortes de juros, tese essa que restou também refletida nas atas da última reunião do COPOM. Ade curva de juros fechou o mês indicando um corte de 50 bps na próxima reunião (março) e a SELIC chegando a 12% no final. Subsequentemente, com o evento do ataque ao Irã, a probabilidade de um corte de apenas 25 bps em março ganhou alguma força, mas o corte de 50 bps ainda continuava como o mais provável.
No universo dos FIIs, o resultado do Ifix em fevereiro foi de +1,3% acumulando 3,6% em 2026, Os destaques do mês foram os segmentos de Shoppings (+2,3%), Logísticos (+2,2%) e FoF (+1,8%).
Performance e Posicionamento
No mês, o resultado do fundo foi levemente abaixo dos meses anteriores. As principais causas para essa redução foram o efeito da inflação mais branda de dezembro nos papéis corrigidos por IPCA e o menor número de dias úteis em fevereiro
No mês, ocorreram as seguintes movimentações na carteira:
Aquisição de R$ 3,24mm do CRI Colmeia. A operação foi estruturada originalmente para conclusão de edifício residencial de alto padrão localizado em Adrianópolis, bairro nobre de Manaus/AM. Na data da aquisição do ativo pelo fundo, o empreendimento desenvolvido pela incorporadora Colméia já estava com as obras concluídas e 61% de vendas. O CRI conta com 331% de razão de garantias sobre o saldo devedor remanescente que incluem a AF das unidades em estoque e a CF dos recebíveis da carteira de unidades vendidas relativas ao empreendimento alvo, além de estoque pronto e recebíveis de taxa de administração da obra de outros empreendimentos da incorporadora.
Alocamos uma posição tática em TRBL11 antecipando a possibilidade valorização das cotas de mercado com a locação do galpão de Contagem que se encontrava vago e que representava aproximadamente 33% da receita potencial do fundo. A vacância desse ativo vinha pressionando a percepção de risco e contribuindo para que o fundo negociasse com desconto em relação aos seus pares. Com a confirmação da locação do imóvel para a Shopee, entendemos que o evento tende a destravar valor, à medida que o mercado incorpore a melhora esperada na geração de renda e na previsibilidade do fluxo de caixa do portfólio..
Zeramos a posição no FII RBRX11, terminando a operação com uma TIR equivalente a IPCA+9,0% no período.
Por fim, também seguimos monitorando oportunidades no mercado secundário de FIIs, incluindo no segmento de FIIs de tijolo, o qual não possuímos na carteira hoje e que apresenta boas oportunidades de FIIs descontados visando ganho de capital em um potencial cenário de fechamento das curvas de juros.
Distribuição de Dividendos
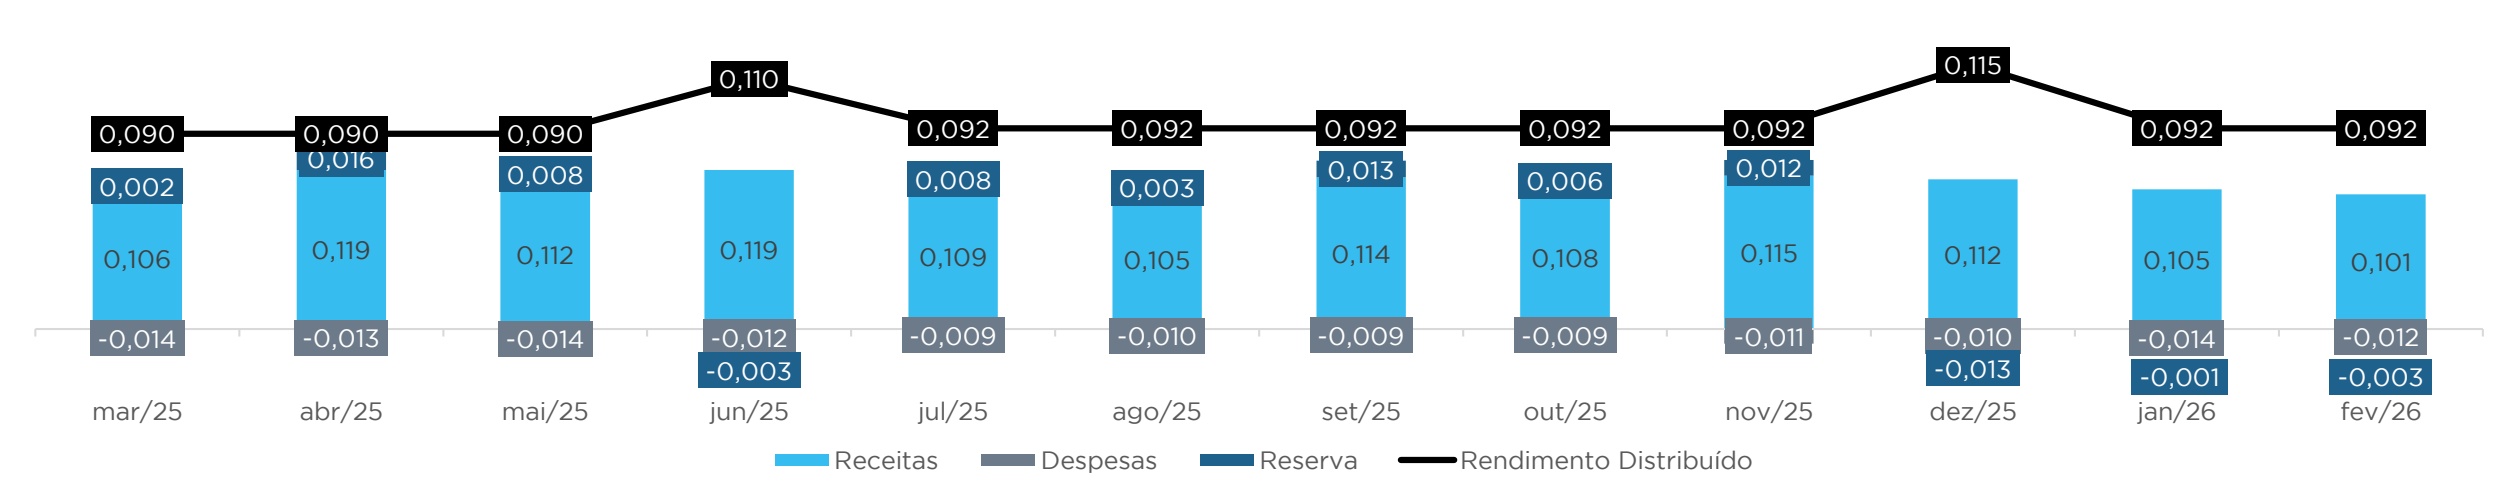
O resultado do fundo foi de R$ 0,089/cota versus uma distribuição de R$0,092/cota. Isso representa um yield mensal de 1,11%*, e equivale a 129,03%** do rendimento do CDI no mesmo período
Paramis Hedge Fund PMIS11 – Tabela de Sensibilidade
Tabela de Sensibilidade – Parte Alocada em CRIs de Carrego
| Yield IPCA+ da Carteira | Spread NTNB+ | P/VP | |
|---|---|---|---|
| 7,80 | 15,90% | 7,76% | 0,83 |
| 7,90 | 15,55% | 7,44% | 0,84 |
| 8,00 | 15,20% | 7,11% | 0,85 |
| 8,10 | 14,85% | 6,79% | 0,86 |
| 8,20 | 14,50% | 6,46% | 0,87 |
| 8,30 | 14,15% | 6,14% | 0,88 |
| 8,40 | 13,81% | 5,81% | 0,89 |
| 8,50 | 13,46% | 5,49% | 0,90 |
| 8,60 | 13,11% | 5,16% | 0,91 |
| 8,70 | 12,76% | 4,84% | 0,92 |
| 8,80 | 12,41% | 4,51% | 0,93 |
Paramis Hedge Fund PMIS11 – Demonstrativo de Resultados
| (R$ '000) | mar/25 | abr/25 | mai/25 | jun/25 | jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | Acumulado |
| Receitas | 1.572 | 1.767 | 1.660 | 1.766 | 1.608 | 1.551 | 1.683 | 1.598 | 1.701 | 1.661 | 1.553 | 1.497 | 42.110 |
| CRI 1.289 1.508 1.408 1.458 1.311 1.270 1.235 1.172 1.400 1.294 1.100 1.131 31.627 FII 148 159 164 150 140 132 129 130 129 130 225 144 3.913 Aplicações Financeiras 123 48 65 52 158 148 319 297 172 236 228 221 5.274 Ganho de Capital 12 53 23 107 0 1 - - - - - - 1.296 | |||||||||||||
| Despesas | (209) | (191) | (213) | (176) | (134) | (152) | (134) | (141) | (164) | (155) | (210) | (173) | -4.512 |
| Taxas de Adm e Gestão (120) (115) (122) (111) (107) (123) (107) (113) (120) (98) (118) (103) -3.137 Outras Depesas (89) (76) (91) (65) (27) (29) (27) (27) (44) (57) (92) (70) -1.374 | |||||||||||||
| Resultado | 1.363 | 1.576 | 1.447 | 1.590 | 1.474 | 1.399 | 1.549 | 1.458 | 1.537 | 1.506 | 1.342 | 1.324 | 37.598 |
| Distribuição 1.332 1.332 1.332 1.628 1.362 1.362 1.362 1.362 1.362 1.702 1.362 1.362 36.790 Reserva 31 244 114 (38) 112 38 187 96 175 (197) (20) (38) 827 | |||||||||||||
| Resultado por Cota | 0,092 | 0,106 | 0,098 | 0,107 | 0,100 | 0,095 | 0,105 | 0,098 | 0,104 | 0,102 | 0,091 | 0,089 | 2,677 |
| Distribuição por Cota | 0,090 | 0,090 | 0,090 | 0,110 | 0,092 | 0,092 | 0,092 | 0,092 | 0,092 | 0,115 | 0,092 | 0,092 | 2,627 |
| Reserva por Cota | 0,002 | 0,016 | 0,008 | (0,003) | 0,008 | 0,003 | 0,013 | 0,006 | 0,012 | (0,013) | (0,001) | (0,003) | 0,061* |
Resultado por Cota
Paramis Hedge Fund PMIS11 – Estratégia de Alocação
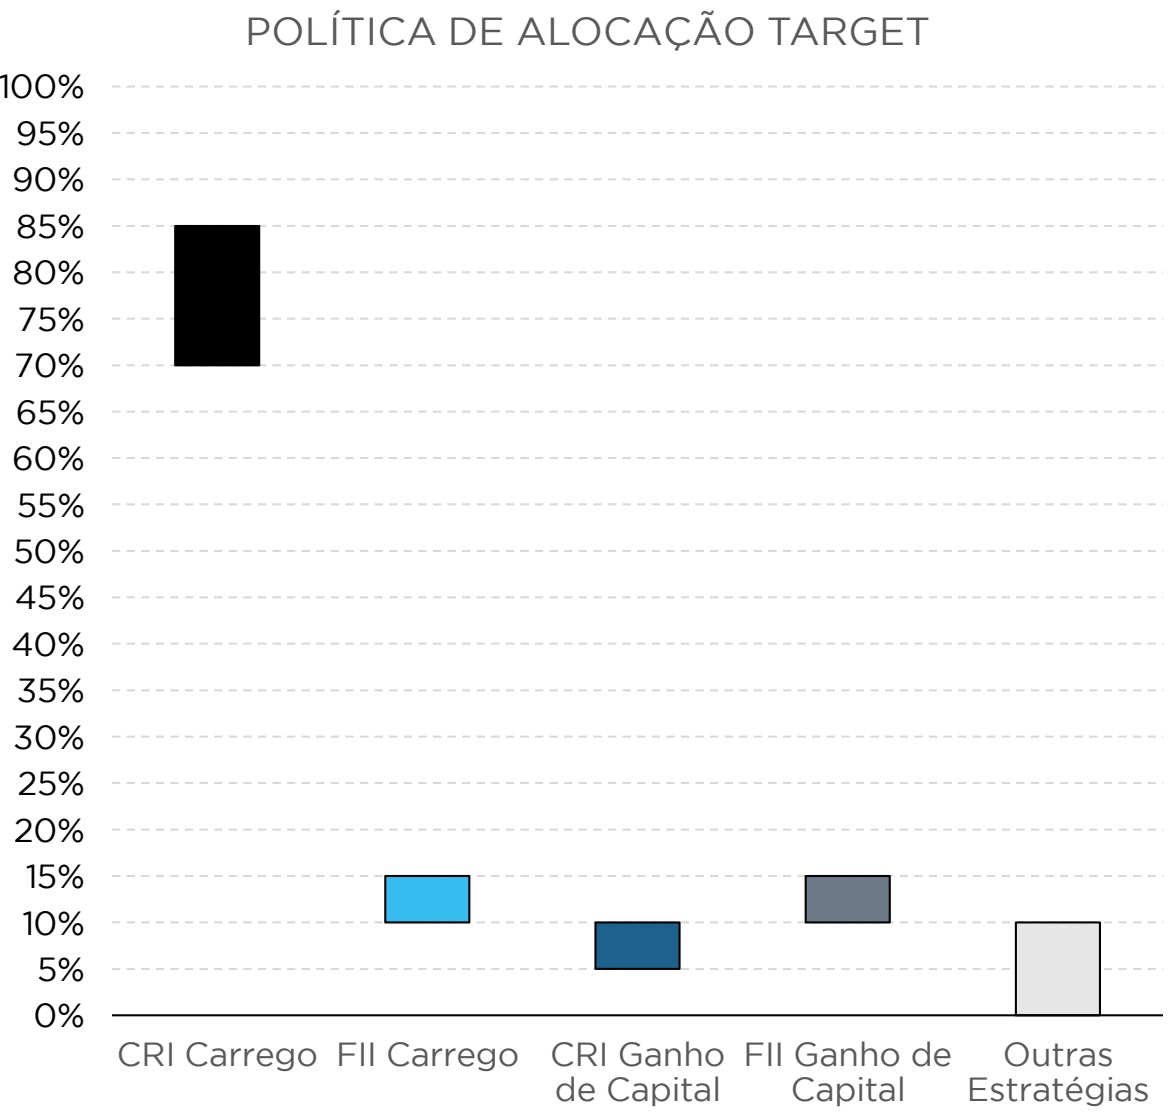
O PMIS 11 é um Hedge Fund com flexibilidade para explorar diversas classes de investimento de natureza imobiliária, de acordo com as melhores oportunidades do momento. Nossa alocação terá um foco maior em CRIs e FIIs aproveitando o momento favorável de mercado e explorando possibilidades tanto no mercado primário quanto no secundário como, por exemplo, os preços descontados de alguns FIIs que possuem carteiras sólidas e diversificadas. Como parte da estratégia, também iremos reservar fração do book para operações de CRI e FII com objetivo de ganho de capital no curto prazo. Isso implica que manteremos parcela do nosso PL em caixa deliberadamente.
CRI CARREGO CRIs com perfil de risco majoritariamente conservador/moderado.
FII CARREGO
Fundos imobiliários que apresentam boas perspectivas de rendimentos no médio/longo prazo
CRI GANHO DE CAPITAL Papéis que apresentam potencial ganho de curto prazo
FII GANHO DE CAPITAL
FIIs com desconto significativo em relação ao seu valor patrimonial, visando ganhos de curto prazo
OUTRAS ESTRATÉGIAS
Oportunidades de mercado e originação/estruturação própria envolvendo outros ativos financeiros de natureza imobiliária, tais como, Debênture, LCI, LH, cotas de SPE, entre outros.
POLÍTICA DE ALOCAÇÃO TARGET
Paramis Hedge Fund PMIS11 – Visão Geral da Carteira
Composição Atual do PL - %
| Estratégia | Ativo | Indexador | Tx. MtM Média | % PL | Duration Médio |
| Carrego CRI IPCA 10,0% 52,4% 3,9 Carrego CRI CDI 4,3% 17,8% 1,9 Carrego FII - - 10,0% - Ganho de Capital CRI e FII - - 4,7% - Caixa Aplicações Financeiras %CDI 100%-IR 15,2% - | |||||
| Total | 100% | ||||
Composição Atual do PL – R$ mm
Paramis Hedge Fund PMIS11 – Visão Geral da Carteira de CRI
Foco em Diversificação
Ao total o fundo possui 34 operações, compondo uma carteira com as seguintes características:
POR INDEXADOR (TAXAS MTM)
POR DURATION
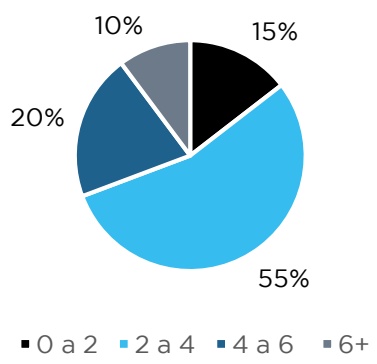
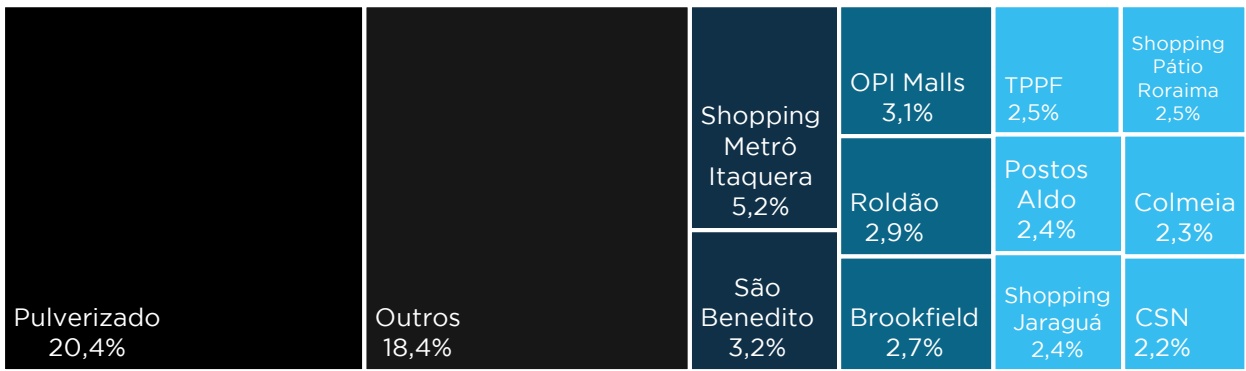
POR DEVEDOR (% PL Total)
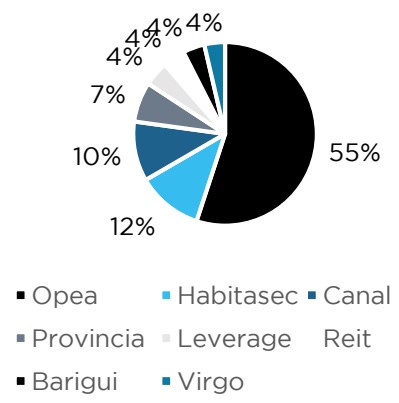
POR SECURITIZADORA
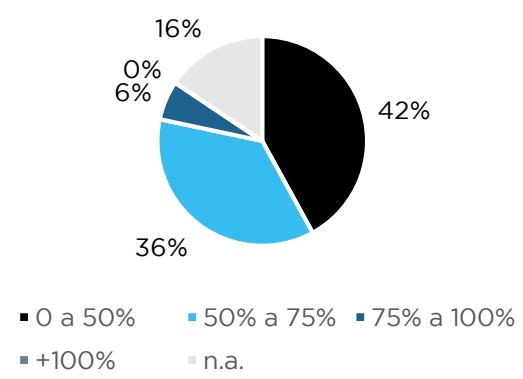
POR LTV
DISTRIBUIÇÃO POR SETOR (% PL Total)
Paramis Hedge Fund PMIS11 – Portfólio de CRI
| # | Ativo | Código IF | Indexador | Tx. Aquisição | Tx. MTM | Vencimento | Duration | LTV | Principais Garantias | PL (R$ mm) | % PL |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Shopping Metrô Itaquera | 24C1526928 | IPCA+ | 9,11% | 8,83% | mar/39 | 5,6 | 35% | AF, CF e Aval | 7,2 | 5,2% |
| 2 | Outlet Premium Imigrantes | 23G2239867 | IPCA+ | 8,50% | 8,07% | jul/38 | 5,2 | 50% | AF, CF, FR, Aval e Seguros | 4,4 | 3,1% |
| 3 | FGR | 24E2453531 | IPCA+ | 9,00% | 8,93% | jun/41 | 6,1 | 64% | AF, CF, Aval e FR | 4,0 | 2,9% |
| 4 | Roldão | 24A2579147 | IPCA+ | 8,50% | 9,45% | jan/34 | 3,6 | 42% | AF, Fiança e FR | 4,0 | 2,9% |
| 5 | Brookfield | 22G0282333 | IPCA+ | 8,50% | 9,98% | jul/27 | 1,3 | 63% | AF e CF | 3,8 | 2,7% |
| 6 | TPPF | 23A1610639 | IPCA+ | 10,84% | 11,56% | dez/32 | 2,9 | 70% | AF, CF e FR | 3,6 | 2,5% |
| 7 | Pátio Roraima | 22H1579450 | IPCA+ | 7,60% | 10,32% | ago/34 | 3,7 | 23% | AF, CF e FR | 3,5 | 2,5% |
| 8 | Postos Aldo | 24H0031235 | IPCA+ | 9,98% | 11,65% | ago/34 | 3,2 | 70% | AF, CF, Aval e FR | 3,3 | 2,4% |
| 9 | Shopping Jaraguá | 13F0056986 | IPCA+ | 9,45% | 8,31% | dez/35 | 4,6 | 76% | AF, CF, Aval | 3,3 | 2,4% |
| 10 | Colmeia | 23I2111373 | IPCA+ | 13,00% | 12,85% | set/27 | 1,4 | 30% | AF, CF, Aval e FR | 3,2 | 2,3% |
| 11 | CSN | 23D1515316 | IPCA+ | 7,50% | 7,50% | abr/42 | 6,6 | 50% | AF e Fiança | 3,1 | 2,2% |
| 12 | Brasol | 23K2617033 | IPCA+ | 10,00% | 12,14% | jul/34 | 3,5 | - | AF, CF e FR | 3,0 | 2,1% |
| 13 | Urba Mezanino | 23L1199759 | IPCA+ | 9,50% | 10,87% | abr/33 | 2,6 | - | CF e FR | 2,9 | 2,1% |
| 14 | Mega Moda | 22L1668408 | IPCA+ | 8,15% | 8,18% | dez/34 | 4,0 | 48% | AF, CF e Aval | 2,9 | 2,1% |
| 15 | FGR II | 24I2268708 | IPCA+ | 10,00% | 9,55% | set/41 | 6,2 | 22% | AF, CF, FR e Aval | 2,7 | 1,9% |
| 16 | Assaí GIC | 22F1357736 | IPCA+ | 7,20% | 7,65% | abr/34 | 3,7 | 60% | AF | 2,7 | 1,9% |
| 17 | Elleven Energy | 23L2510336 | IPCA+ | 11,50% | 13,76% | dez/38 | 4,6 | - | AF, CF, FR e Seguros | 2,7 | 1,9% |
| 18 | HGRU Makro | 21L0666509 | IPCA+ | 7,45% | 7,66% | dez/31 | 2,7 | 58% | AF e CF | 2,5 | 1,8% |
| 19 | Galleria Bank II | 24B1404723 | IPCA+ | 9,00% | 10,48% | nov/38 | 3,1 | 32% | AF e Seguro | 2,3 | 1,7% |
| 20 | CRI HGLG11 | 19A0093844 | IPCA+ | 7,50% | 9,72% | jan/31 | 2,4 | 19% | AF e CF | 2,3 | 1,6% |
| 21 | Galleria Bank | 23K0022065 | IPCA+ | 9,43% | 10,59% | ago/38 | 2,6 | 34% | AF e Seguro | 2,1 | 1,5% |
| 22 | MRV Flex | 23I1230828 | IPCA+ | 9,85% | 12,42% | out/33 | 4,4 | 86% | AF e FR | 2,0 | 1,4% |
| 23 | Cashme Mezanino | 23J1263506 | IPCA+ | 10,00% | 13,18% | out/30 | 0,8 | 57% | AF e Aval | 1,7 | 1,2% |
| 24 | Cashme Sênior | 23J1255114 | IPCA+ | 7,86% | 9,87% | out/30 | 0,7 | 29% | AF e Aval | 0,3 | 0,2% |
| 25 | Apeninos | 24K2830257 | CDI+ | 6,00% | 6,02% | nov/28 | 2,2 | 68% | AF, CF, Aval e FR | 5,0 | 3,6% |
| 26 | São Benedito | 24C1693601 | CDI+ | 3,50% | 3,50% | mar/31 | 2,9 | 55% | AF, CF e Aval | 3,5 | 2,5% |
| 27 | FII Helbor*** | - | CDI+ | 3,50% | 3,50% | - | - | - | AF, CF e Aval | 2,8 | 2,0% |
| 28 | Planova | 24D3470125 | CDI+ | 5,00% | 5,06% | abr/26 | 0,1 | - | CF, Fiança e FR | 2,5 | 1,8% |
| 29 | Indepy | 25K2707477 | CDI+ | 4,50% | 4,50% | nov/30 | 3,3 | 41% | AF, CF, Aval e FR | 2,4 | 1,7% |
| 30 | Casa Shopping | 22L1125977 | CDI+ | 2,75% | 2,75% | dez/32 | 2,5 | 50% | AF, CF, Aval e FR | 2,4 | 1,7% |
| 31 | Metrocasa | 25B2974587 | CDI+ | 5,00% | 5,00% | mar/35 | 3,2 | - | CF, FR e Aval | 2,0 | 1,4% |
| 32 | MRV Pró Soluto | 22L1198360 | CDI+ | 3,00% | 2,99% | dez/27 | 1,6 | - | FR e Seguro | 1,6 | 1,2% |
| 33 | Arqos | 25E4068927 | CDI+ | 4,00% | 4,00% | mai/29 | 2,7 | 77% | AF, CF, Aval e FR | 1,5 | 1,1% |
| 34 | FII São Benedito*** IPCA CDI Total | - | CDI+ | 4,25%9,00%4,33% | 4,25%9,97%4,34% | out/29 | -4,02,03,5 | 65%44%38%42% | AF, CF e Aval | 1,170,225,095,2 | 0,8%50,3%17,9%68,3% |
Paramis Hedge Fund PMIS11 – Portfólio de FII e Caixa
| # | Fundo | Gestão | Estratégia | Setor | % PL |
|---|---|---|---|---|---|
| 1 | CPTS11 | Capitânia | Carrego | Hedge Fund | 2,9% |
| 2 | RZTR11 | Riza | Carrego | Agro | 1,4% |
| 3 | RBRR11 | RBR | Carrego | Recebíveis | 1,1% |
| 4 | TGAR11 | TG Core | Tático | Híbrido | 0,9% |
| 5 | ASRF11 | Daycoval | Ganho de Capital | Lajes Corporativas | 0,9% |
| 6 | TRXF11 | TRX | Tático | Renda Urbana | 0,9% |
| 7 | TRBL11 | Rio Bravo | Tático | Logística | 0,4% |
| 8 | ICRI11 | Itaú | Tático | Recebíveis | 0,4% |
| 9 | BCIA11 | Bradesco | Tático | Fof | 0,4% |
| 10 | ITRI11 | Itaú | Tático | Hedge Fund | 0,3% |
| 11 | MCCI11 | Mauá | Tático | Recebíveis | 0,2% |
| 12 | Outros FIIs | Diversos | Tático | Diversos | <0,1% |
| Total | 8,6% |
| Tipo | Estratégia | Rendimento | PL (R$ mm) | % PL |
|---|---|---|---|---|
| Fundo de Zeragem | Caixa/Liquidez | 100% CDI - IR | 16,18 | 11,57% |
| LFT | Caixa/Liquidez | Selic | 0,00 | 0,00% |
| Fundo Caixa | Caixa/Liquidez | CDI+0,2% | 0,47 | 0,34% |
| Compromissada | Caixa/Liquidez | 95% CDI | 4,57 | 3,27% |
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
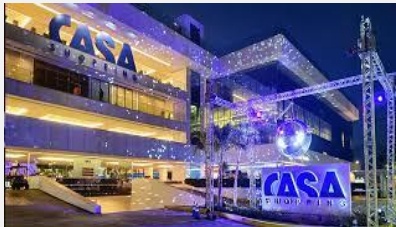
Casa Shopping
| Código IF: | 22L1125977 | % PL: | 1,8% |
|---|---|---|---|
| Devedor: | Casa Shopping | Taxa de Aquisição: | CDI+2,75% |
| LTV: | 50% | Duration: | 2,6 |
| Vencimento: | dez/32 | Série: | Única |
HGRU Makro
| Código IF: | 21L0666509 | % PL: | 1,9% |
|---|---|---|---|
| Devedor: | Makro | Taxa de Aquisição: | IPCA+7,45% |
| LTV: | 58% | Duration: | 2,8 |
| Vencimento: | dez/31 | Série: | Única |
MRV Pró Soluto
| Código IF: | 22L1198360 | % PL: | 1,3% |
|---|---|---|---|
| Devedor: | MRV | Taxa de Aquisição: | CDI+3,00% |
| LTV: | - | Duration: | 1,8 |
| Vencimento: | dez/27 | Série: | Sênior |
O devedor da operação é o Casa Shopping, localizado no Rio de Janeiro. A operação conta com CF dos recebíveis dos aluguéis das lojas, com obrigação de substituição de contratos caso o índice de cobertura das PMTs fique abaixo de 1,2x.
Operação para alavancar compra de 10 imóveis do Grupo Makro Atacadista (vendedor) pelo FII HGRU11 (comprador). As principais garantias são as AF dos imóveis e CF dos recebíveis de aluguéis de todos os supermercados envolvidos na transação.
Emissão lastreada em cessão de carteira pulverizada de recebíveis pró-soluto com mais de 8 mil contratos de diversos estados. A operação conta com fundo de reserva de 10% do saldo devedor, com seguro e obrigação da MRV para sua recomposição durante toda a duração do CRI.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Assaí GIC
| Código IF: | 22F1357736 | % PL: | 1,9% |
|---|---|---|---|
| Devedor: | Assaí | Taxa de Aquisição: | IPCA+7,20% |
| LTV: | 60% | Duration: | 3,8 |
| Vencimento: | abr/34 | Série: | Única |
Cashme (Sênior e Mezanino)
| Código IF: | 23J1255114/23J1263506 | % PL: | 1,5% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+7,86%/10,00% |
| LTV: | 29% | Duration: | 0,7 e 1,0 |
| Vencimento: | out/30 | Série: | Sênior e Meza. |
Mega Moda
| Código IF: | 22L1668408 | % PL: | 2,1% |
|---|---|---|---|
| Devedor: | Mega Moda | Taxa de Aquisição: | IPCA+8,15% |
| LTV: | 48% | Duration: | 4,1 |
| Vencimento: | dez/34 | Série: | Única |
CRI lastreado em contratos de locação atípicos entre o Grupo Assaí e o Barzel Retail Fundo de Investimento Imobiliário. O fundo é detentor de 17 imóveis que serão locados pelo Grupo Assaí.
Operação lastreada em carteira de recebíveis cedida pela Cashme, fintech do grupo Cyrela focado em operações de Home Equity (empréstimos com imóvel em garantia).
O devedor da operação é o Mega Moda, localizado em Goiânia. A operação conta com LTV de aproximadamente 50%, além da cessão dos recebíveis de aluguéis das lojas.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Brookfield
| Código IF: | 22G0282333 | % PL: | 2,7% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+8,50% |
| LTV: | 63% | Duration: | 1,5 |
| Vencimento: | jul/27 | Série: | Subordinada |
CRI HGLG11
| Código IF: | 19A0093844 | % PL: | 1,7% |
|---|---|---|---|
| Devedor: | HGLG11 | Taxa de Aquisição: | IPCA+7,50% |
| LTV: | 19% | Duration: | 2,5 |
| Vencimento: | jan/31 | Série: | Única |
MRV Flex
| Código IF: | 23I1230828 | % PL: | 1,4% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,85% |
| LTV: | 86% | Duration: | 4,5 |
| Vencimento: | out/33 | Série: | Sênior |
Operação para alavancagem da compra de lajes corporativas detidos pela BR Properties (vendedor) pela Brookfield (comprador). Os imóveis estão localizados majoritariamente em regiões premium na cidade de São Paulo e outras capitais.
Operação lastreada por contratos de locação atípicos de dois galpões logísticos, localizados na Rodovia Fernão Dias - SP, e detidos originalmente pelo Fundo de Investimentos Imobiliários Vinci Logístico - VILG11. Em novembro de 2025, os ativos foram adquiridos pelo fundo Patria Log – Fundo De Investimento Imobiliário – Responsabilidade Limitada – HGLG11, que assumiu o papel de devedor do CRI.
Emissão lastreada na cessão de carteira de recebíveis pulverizada originada através de venda de unidades residenciais, focada em clientes de baixa renda. A operação conta com coobrigação da MRV para distratos durante o período de obras e alienação fiduciária das unidades pós habite-se.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Pátio Roraima
| Código IF: | 22H1579450 | % PL: | 2,5% |
|---|---|---|---|
| Devedor: | Shopping Pátio Roraima | Taxa de Aquisição: | IPCA+7,60% |
| LTV: | 23% | Duration: | 3,8 |
| Vencimento: | ago/34 | Série: | Única |
Fazenda da Grama
| Código IF: | 22L1668361 | % PL: | 1,2% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | CDI+3,63% |
| LTV: | 43% | Duration: | 0,1 |
| Vencimento: | dez/25 | Série: | Única |
FII Helbor Unidades Autônomas
O devedor da operação é o Shopping Pátio Roraima localizado em Boa Vista/RR. A operação conta com AF de fração do Shopping, além de CF dos recebíveis dos aluguéis das lojas.
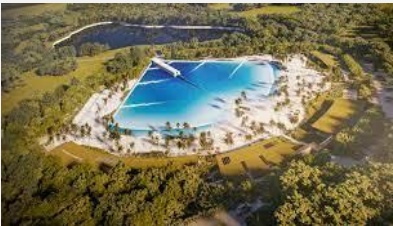
Operação para financiar a construção de 13 casas de alto padrão localizadas no condomínio Fazenda da Grama. Como garantia temos a alienação fiduciária dos lotes, cessão fiduciária dos recebíveis e aval dos acionistas. O empreendimento está localizado no interior de São Paulo, e conta com amplas opções de lazer de alto padrão como piscina de ondas, clube de golf, hípica, SPA e quadras de tênis. As obras foram 100% conclúidas.
| Código B3: | IDFI11 | % PL: | 2,1% | Fll com a estrutura similar a um CRI de estoque de unidades residenciais. O Fundo utiliza os recursos captados para | |
| Devedor: | Helbor | Rentabilidade | adquirir unidades de empreendimentos verticais de alto CDI+3,50% padrão localizados majoritariamente na cidade de São Paulo e garantindo uma rentabilidade mensal, à título de prêmio, | ||
| LTV: Vencimento: | Duration: Série: | com aval da Helbor. Caso as unidades não sejam vendidas até uma data limite, as SPEs ainda possuem obrigação de |
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
| Código IF: | 25E4068927 | % PL: | 0,8% |
|---|---|---|---|
| Devedor: | Arqos | Taxa de Aquisição: | CDI+4,00% |
| LTV: | 77% | Duration: | 2,8 |
| Vencimento: | mai/29 | Série: | Única |
Galleria Bank I e II
| Código IF: | 23K0022065/24B1404723 | % PL: | 3,6% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,43%/IPCA+9,00% |
| LTV: | 33% | Duration: | 2,7 e 3,2 |
| Vencimento: | ago/38 e nov/28 | Série: | Sênior |
Urba
| Código IF: | 23L1199759 | % PL: | 2,5% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,50% |
| LTV: | - | Duration: | 2,6 |
| Vencimento: | abr/33 | Série: | Mezanino |
CRI para financiamento a obras de empreendimento de alto padrão localizado na região de Alphaville/SP e desenvolvido pela incorporadora Arqos. A operação conta com as seguintes garantias: AF do imóvel objeto do empreendimento, CF dos recebíveis das vendas passadas e futuras, Aval dos sócios a ainda a AF de dois terrenos adjacentes avaliados em R$50 mm.
Cessão de carteira de recebíveis de operações de Home Equity (empréstimos com imóvel em garantia) originadas pelo Galleria Bank.
Série mezanino de CRI (50% subordinação) lastreado em créditos imobiliários orginados da venda de unidades residenciais de loteamentos desenvolvidos pela Urba, que é uma companhia de desenvolvimento urbano do grupo MRV.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Shopping Jaraguá
| Código IF: | 13F0056986 | % PL: | 2,4% | Operação cuja garantia é o Park Shopping Jaraguá do Sul, localizado em Jaraguá do Sul, SC.Em 2022, o ativo foi adquirido pelo Grupo Partage, um dos principais players do setor. No momento da aquisição do CRI, o histórico operacional recente tem apresentado melhoras expressivas, com redução na vacância e aumento do NOl. As principais |
| Devedor: | Shopping Jaraguá | Taxa de Aquisição: | IPCA+9,45% | |
| LTV: | 76% | Duration: | 4,7 | |
| Vencimento: | dez/35 | Série: | Única | garantas da operação são a AF do Shopping, CF dos recebíveis das lojas e do estacionamento, Fiança do Grupo Partage e AF das quotas da SPE detentora do ativo. |
| Código IF: | 23A1610639 | % PL: | 2,6% |
|---|---|---|---|
| Devedor: | TPPF | Taxa de Aquisição: | IPCA+10,84% |
| LTV: | 69% | Duration: | 3,0 |
| Vencimento: | dez/32 | Série: | Única |
| Código IF: | 23D1515316 | % PL: | 2,2% |
|---|---|---|---|
| Devedor: | CSN | Taxa de Aquisição: | IPCA+7,50% |
| LTV: | 50% | Duration: | 6,7 |
| Vencimento: | abr/42 | Série: | Única |
CRI para financiamento de obras de expansão do terminal portuário da Ponta do Felix (TPPF), em Paranaguá-PR. A operação conta com cessão de recebíveis de contratos Take-or-Pay firmados com empresas dos setores de cereais e de exportação de commodities.
Emissão lastreada em contrato de locação atípico com a CSN S.A. uma das maiores companhias do setor de siderurgia da América Latina. O imóvel está localizado em região industrial no interior de São Paulo.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Elleven Energy
| Código IF: | 23L2510336 | % PL: | 1,9% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+11,50% |
| LTV: | - | Duration: | 4,6 |
| Vencimento: | dez/38 | Série: | Sênior |
| Código IF: | 23K2617033 | % PL: | 2,1% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+10,00% |
| LTV: | - | Duration: | 3,7 |
| Vencimento: | jul/34 | Série: | Sênior |
Outlet Premium Imigrantes
| Código IF: | 23G2239867 | % PL: | 2,9% |
|---|---|---|---|
| Devedor: | OPI Malls | Taxa de Aquisição: | IPCA+8,50% |
| LTV: | 50% | Duration: | 5,1 |
| Vencimento: | jul/38 | Série: | Única |
Operação para financiar desenvolvimento de 2 usinas fotovoltaicas. A energia será comercializada pela Matrix Energia, uma das maiores empresas do segmento de GD com faturamento de R$ 2,4bi e uma base de clientes bastante pulverizada.
Operação para financiar desenvolvimento de 3 usinas fotovoltaicas. A operação conta com 20% de subordinação e, além das garantias usuais, como AF do direito real de uso de superfícies e fundos de reservas, obras e despesas, a operação conta com cláusula de Step-In no contrato que garante à Brasol o direito de comercializar a energia gerada em caso de default.
CRI para financiamento de obras de expansão do Outlet Premium Imigrantes, localizado em São Bernardo do Campo, no ABC paulista. As obras já foram concluídas e a nova área se encontra operacional.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Apeninos
| Código IF: | 24K2830257 | % PL: | 3,6% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | CDI+6,00% |
| LTV: | 68% | Duration: | 2,3 |
| Vencimento: | Nov/28 | Série: | Única |
Roldão
| Código IF: | 24A2579147 | % PL: | 2,9% |
|---|---|---|---|
| Devedor: | Roldão | Taxa de Aquisição: | IPCA+8,50% |
| LTV: | 42% | Duration: | 3,7 |
| Vencimento: | jan/34 | Série: | Sênior |
Postos Aldo
| Código IF: | 24H0031235 | % PL: | 2,4% |
|---|---|---|---|
| Devedor: | Grupo Aldo | Taxa de Aquisição: | IPCA+9,98% |
| LTV: | 70% | Duration: | 3,3 |
| Vencimento: | Ago/34 | Série: | Única |
Operação para financiar compra de terreno para desenvolvimento de empreendimento residencial de médio alto padrão no bairro do Paraíso, em São Paulo. As principais garantias da operação são: cessão fiduciária dos recebíveis oriundos das unidades vendidas, alienação fiduciária do terreno, alienação fiduciária de quotas da SPE, promessa de alienação fiduciária de unidades residenciais do empreendimento alvo e aval dos sócios PJ e PF.
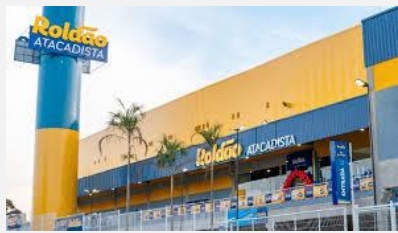
CRI para antecipação de fluxo de contrato BTS cujo inquilino é o Roldão Atacadista. O imóvel objeto da operação está localizado na cidade de São Paulo. Em maio/25 as obras foram finalizadas e a loja já está operacional. Além de AF do imóvel e da CF dos recebíveis do contrato de aluguel com o Roldão, a operação também conta com coobrigação dos cedentes e fiança dos proprietários.
O devedor da operação é o Grupo Aldo, que iniciou suas operações como posto de gasolina em 1966, e atualmente possui 17 de postos em 7 estados. Os recursos do CRI serão utilizados para a construção de quatro novas unidades, e conta como garantias a AF de imóveis com razão de 143% sobre o saldo devedor considerando o valor de liquidação forçada, além da cessão de recebíveis de contratos de aluguéis para o pagamento das PMTs mensais.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
Shopping Metrô Itaquera
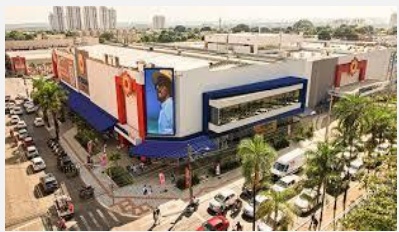
| Código IF: | 24C1526928 | % PL: | 5,2% | Operação para antecipar o repasse de pagamento daconcessão da operação do Shopping Metro Itaquera. O SMIé uma das principais referências comerciais da zona leste dacidade de São Paulo, registrando +23 milhões devisitantes/ano. O CRI conta com cessão fiduciária dosrecebíveis do Shopping, do estacionamento e da rodoviária,além da alienação fiduciária do direito de uso de superfície. |
| Devedor: | Shopping MetrôItaquera | Taxa deAquisição: | IPCA+9,11% | |
| LTV: | 35% | Duration: | 5,7 | |
| Vencimento: | mar/39 | Série: | Única |
São Benedito
| Código IF: | 24C1693601 | % PL: | 2,7% |
|---|---|---|---|
| Devedor: | São Benedito | Taxa de Aquisição: | CDI+3,50% |
| LTV: | 55% | Duration: | 3,0 |
| Vencimento: | mar/31 | Série: | Única |
CRI emitido pela São Benedito, uma das principais incorporadoras da região Centro-Oeste do país. A operação conta com uma robusta estrutura de garantias que inclui a alienação fiduciária de dois galpões logísticos localizados em Cuiabá, além da cessão fiduciária dos recebíveis de dois empreendimentos residenciais de alto padrão localizados na mesma região.
Planova
| Código IF: | 24D3470125 | % PL: | 1,8% |
|---|---|---|---|
| Devedor: | Planova | Taxa de Aquisição: | CDI+5,00% |
| LTV: | - | Duration: | 0,3 |
| Vencimento: | abr/26 | Série: | Sênior |
A Planova é uma construtora fundada em 1975 e possui mais de 470 obras realizadas nos setores de Infraestrutura Hospitalar, Linhas de Transmissão, entre outros. A operação é para financiamento de projeto e conta como principal garantia a cessão fiduciária de contrato de construção de linha de transmissão celebrado com a Engie.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
| Código IF: | 24E2453531 | % PL: | 2,9% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+9,00% |
| LTV: | 64% | Duration: | 6,2 |
| Vencimento: | Jun/41 | Série: | Única |
FGR II
| Código B3: | 24I2268708 | % PL: | 2,1% |
|---|---|---|---|
| Devedor: | Pulverizado | Taxa de Aquisição: | IPCA+ 10,00% |
| LTV: | 70% | Duration: | 6,4 |
| Vencimento: | Set/41 | Série: | Única |
FII São Benedito
Operação para término de obras de loteamento desenvolvido pela FGR Incorporações. O condomínio Jardins Berlim, localizado em Goiânia, possuirá 599 lotes e está 98% vendido. O CRI conta com cessão da carteira de recebíveis (com promessa de alienação fiduciária dos lotes individualizados) obedecendo uma razão de garantia mínima de 140% sobre o saldo devedor.
Cessão de carteira de recebíveis de loteamento realizado pela FGR Incorporações, empresa com extenso histórico no segmento de condomínios fechados com 44 empreendimentos lançados. O condomínio, localizado no Distrito Federal, já está com as obras concluídas e encontra-se 95% vendido.
| Código B3: | % PL: | 0,8% | Fll estruturado de forma semelhante a um CRI de estoquede unidades residenciais. O fundo emprega os recursoscaptados na aquisição de unidades em empreendimentosresidenciais localizados em Cuiabá, e garante umarentabilidade mensal à título de prêmio, com aval da SãoBenedito. Caso as unidades não sejam vendidas até umadata limite, as SPEs ainda possuem a obrigação derecompra, com a coobrigação da São Benedito. | |
| Devedor: | São Benedito | Taxa deAquisição: | CDI+4,25% | |
| LTV: | 65% | Duration: | ||
| Vencimento: | Out/29 | Série: | Única |
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
| Código B3: | 25B2974587 | % PL: | |
|---|---|---|---|
| Devedor: | Metrocasa | Taxa deAquisição: | CDI+5,00% |
| LTV: | Duration: | 3,1 | |
| Vencimento: | Mar/35 | Série: | Sênior |
FII Daycoval Retrofits
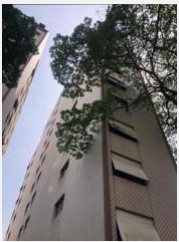
| Código B3: | ASRF11 | 0,94% | Fll negociado em bolsa de prazo determinado e focado na revitalização de um prédio residencial no bairro da Vila Mariana, em São Paulo. O projeto se encontra no início da fase de vendas e com obras avançadas, e a expectativa é de que o investimento se encerre dentro do ano de 2026, a depender da velocidade de vendas e das condições de mercado. | |
|---|---|---|---|---|
Indepy
| Código B3: | 25K2707477 | % PL: | 1,7% |
|---|---|---|---|
| Devedor: | Indepy | Taxa de Aquisição: | CDI+4,50% |
| LTV: | 41% | Duration: | 3,3 |
| Vencimento: | nov/30 | Série: | Única |
CRI corporativo com a Indepy, uma incorporadora residencial com atuação focada em bairros nobres de São Paulo. A operação conta com uma robusta estrutura de garantias que inclui a AF de unidades em estoque de empreendimento no bairro do Higienópolis além de um terreno em Pompéia destinado a um futuro lançamento.
Paramis Hedge Fund PMIS11 – Detalhamento dos Ativos
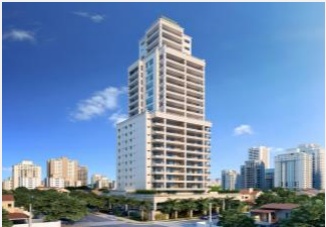
| Código B3: | 23I2111373 | % PL: | 2,4% | Operação estruturada originalmente para conclusão de edifício residencial |
|---|---|---|---|---|
| Taxa de | de alto padrão localizado em Adrianópolis, bairro nobre de Manaus/AM. Na data da aquisição do ativo pelo fundo, o empreendimento desenvolvido | |||
| Devedor: | Colmeia | Aquisição: | IPCA+13,00% | pela incorporadora Colméia já estava com as obras concluídas e 61% de vendas. O CRI conta com 331% de razão de garantias sobre o saldo |
| LTV: | 30% | Duration: | 1,4 | devedor remanescente, que incluem a AF das unidades em estoque e a CF dos recebíveis da carteira de unidades vendidas relativas ao empreendimento alvo, além de estoque pronto e recebíveis de taxa de |
| Vencimento: | Set/27 | Série: | Sênior | administração da obra de outros empreendimentos da incorporadora. |
PARAMIS CAPITAL
O Grupo Paramis Capital foi fundado no ano de 2007 no Rio de Janeiro por executivos do mercado financeiro e de capitais. A empresa possui como foco a estruturação de operações financeiras de equity e dívida para diversos setores, com maior foco no setor imobiliário e agro. Sua equipe é formada por profissionais com experiência no mercado de capitais e imobiliário.
Durante seus 18 anos de atuação, o Grupo já originou e estruturou mais de R$ 4,7 bilhões em operações de mercado de capitais que foram investidas principalmente por diversos players locais como family offices, asset managements, bancos e outros investidores institucionais.
+ R$ 4,7 Bilhões em Operações Realizadas
24 Estados Abrangência Nacional
18 Anos Gerando Valor
+ 100 Operações Concretizadas
+ R$ 2 Bilhões Sob Gestão em Fundos + 30 Colaboradores com presença no RJ e SP
Conheça mais sobre a Paramis e outras estratégias de gestão da casa:
https://paramis.com.br
PARAMIS CAPITAL
E-mail para contato: [email protected]
Rio de Janeiro Rua Lauro Muller, 116 Sala 3305 I Botafogo I RJ CEP 22290-972
São Paulo Rua Gomes de Carvalho, 1069 12° andar | Vila Olímpia CEP 04547-004