
Relatório Gerencial PORD11 de junho de 2026
Relatório Gerencial do Polo Crédito Imobiliário (PORD11), fundo imobiliário de papel, referente a junho de 2026, com entrega no FundosNet (B3) em 17/07/2026. No pregão de 03/11/2026, a cota do PORD11 fechou a R$ 7,88, com P/VP de 0,82 (valor patrimonial de R$ 9,60 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,0935 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,02% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 357,8 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.156.502/0001-09
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 17/07/2026 10:08
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
CARTA MENSAL
Junho/2026
PORD11 Polo Crédito Imobiliário FII
POLO CRÉDITO IMOBILIÁRIO FII
Código de negociação:
PORD11
Junho/2026
VALOR DE MERCADO DO FUNDO R$315,0 MM
COTA MERCADO
R$8,45
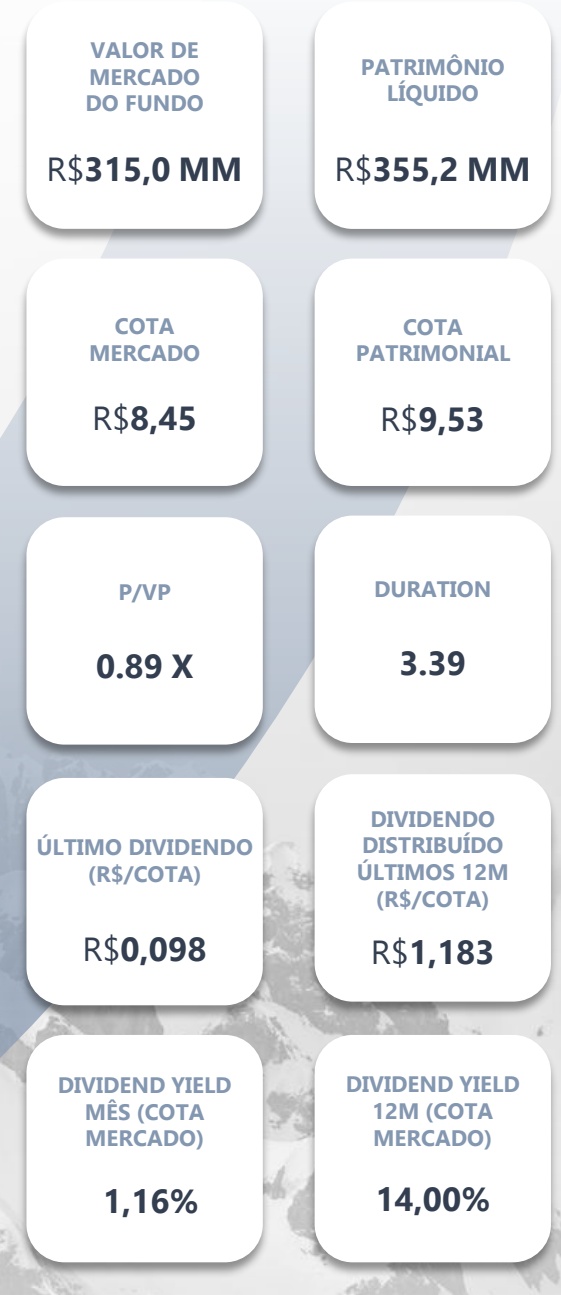
P/VP 0.89 X
ÚLTIMO DIVIDENDO (R$/COTA) R$0,098
DIVIDEND YIELD MÊS (COTA MERCADO) 1,16%
PATRIMÔNIO LÍQUIDO
R$355,2 MM
COTA PATRIMONIAL
R$9,53
DURATION 3.39
DIVIDENDO DISTRIBUÍDO ÚLTIMOS 12M (R$/COTA) R$1,183
DIVIDEND YIELD 12M (COTA MERCADO) 14,00%
Distribuição de Dividendos
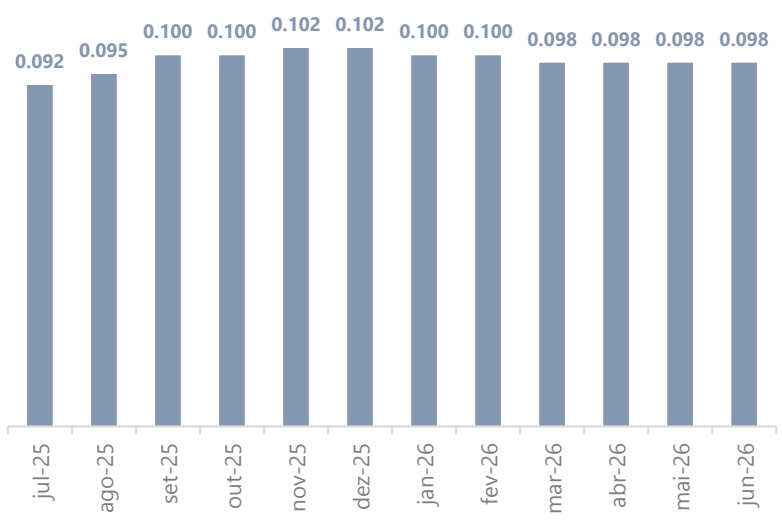
O fundo realizou distribuição de R$ 0,098 por cota referente à competência de Junho/26. Nos últimos doze meses, a distribuição somou R$ 1,18 por cota, equivalente a um dividend yield de 14,00% ao ano (cota base R$ 8,45) ou IPCA + 9,20% (IPCA + 11,57% com o Gross Up de IR) considerando um duration de 3 anos. Esse dividend yield foi calculado com base na variação acumulada do IPCA (abril/26). Vale destacar que o Fundo possui R$ 0,026 por cota de inflação acumulada ainda não distribuídos.
Junho/2026
Panorama Macro
No cenário internacional, o conflito no Oriente Médio seguiu como o principal condutor dos mercados. O alívio com o memorando de entendimento firmado entre EUA e Irã em meados de junho se revelou temporário, e as hostilidades voltaram a escalar em julho, o que provocou novo aumento brusco do petróleo. Nos EUA, a inflação de junho trouxe alívio pontual, com o índice cheio recuando 0,4% m/m, levando a taxa em 12 meses de 4,2% para 3,5%, abaixo do consenso de 3,8%, enquanto o núcleo ficou praticamente estável, com o acumulado em 2,6% a/a. No entanto, a melhora foi majoritariamente explicada pela queda dos preços de energia em junho, que tende a se reverter nas próximas leituras. Nesse contexto, o FOMC manteve os juros na faixa de 3,50% a 3,75% na reunião de junho, e a ata divulgada em julho revelou um comitê dividido, com nove dos dezoito participantes projetando ao menos uma alta de juros até o fim de 2026. O mercado atribui maior probabilidade à manutenção na reunião de julho, com as apostas de aperto monetário migrando para o último trimestre do ano.
No cenário doméstico, a atividade econômica continuou mostrando moderação gradual no ritmo de crescimento. Apesar de o desemprego ter se mantido próximo à mínima histórica, houve arrefecimento na criação líquida de postos de trabalho e nos ganhos salariais. Em paralelo, indicadores do varejo e de serviços tiveram contração nos dados mais recentes, corroborando com o cenário de desaceleração do consumo das famílias. Após a última reunião do Copom, a ata reforçou o tom de cautela, citando os riscos associados ao conflito entre EUA e Irã e às tarifas americanas sobre os exportadores brasileiros, deixando a decisão de agosto condicionada ao comportamento do câmbio e da atividade econômica. Nesse contexto, as leituras dos dados mais recentes corroboram com um corte adicional de 25 bps em agosto.
O IPCA de junho ficou em $+0,16\%\ m/m ,$ bem abaixo da mediana das estimativas de mercado (+0,31%). Com o resultado, a inflação acumulada em 12 meses desacelerou de +4,72% para +4,64% a/a, revertendo parte da piora observada em maio, mas ainda acima do teto do intervalo de tolerância da meta. A surpresa baixista decorreu sobretudo de componentes voláteis, com destaque para a deflação de alimentos e a queda dos combustíveis, enquanto energia elétrica residencial e serviços seguiram pressionando o índice.
Panorama Macro
A composição tornou a trazer sinais mais benignos, com a média dos núcleos desacelerando e os serviços subjacentes arrefecendo na margem. Ainda assim, a inflação de serviços permanece próxima de 6% em 12 meses, com os itens mais intensivos em mão de obra acelerando. A leitura de junho, portanto, deve dar algum fôlego para a continuidade do ciclo de cortes, mas ainda é insuficiente para indicar uma desinflação que caracterize progresso relevante quanto à convergência ao centro da meta, o que deve manter as reduções da Selic limitadas em quantidade e magnitude ao longo de 2026.
Comentários da Gestão
Ao longo de junho e julho, seguimos aproveitando oportunidades no mercado secundário, incrementando posições em emissores que já temos em carteira. No total, liquidamos cerca de 4% do PL nesses movimentos.
No front de novas alocações, estamos em estágio avançado de estruturação de duas operações proprietárias, ambas com novos emissores, que devem ser concluídas ao longo de agosto e consumiriam juntas aproximadamente 8% do PL do Fundo. Como mencionamos em cartas anteriores, operações de estruturação proprietária demandam um tempo de análise maior, mas entregam uma relação de riscoretorno muito interessante.
O pipeline segue aquecido e com operações interessantes em análise. Nosso critério de seleção permanece rigoroso. O que guia as alocações é sempre a relação de risco-retorno, não o volume disponível para alocar.
Agradecemos a confiança.
Equipe Polo Capital.
Análise de Sensibilidade
As tabelas abaixo simulam o retorno médio, exclusivamente, da carteira de CRI precificada a mercado (“MTM”) em relação a determinados preços de valor de mercado da cota do fundo e do equivalente à cota patrimonial do fechamento do mês. Os valores apresentados não representam promessa, garantia de rentabilidade ou isenções de risco para o cotista.
CARTEIRA COMPLETA DE CRI*
| Carrego equivalente em IPCA+ | Carrego equivalente em CDI+ | |||
| Preço de | Carteira CRI | Carteira CRI | Carteira CRI | Carteira CRI |
| Mercado | - Tx Adm. | - Tx Adm. | ||
| R$ 8.15 | 17.10% | 16.16% | 8.20% | 7.32% |
| R$ 8.20 | 16.89% | 15.95% | 8.00% | 7.13% |
| R$ 8.25 | 16.68% | 15.74% | 7.81% | 6.94% |
| R$ 8.30 | 16.47% | 15.54% | 7.62% | 6.75% |
| R$ 8.35 | 16.27% | 15.33% | 7.42% | 6.56% |
| R$ 8.40 | 16.06% | 15.13% | 7.24% | 6.37% |
| Valor da cota a Mercado em 30/Junho R$ 8.45 | 15.86% | 14.93% | 7.05% | 6.19% |
| R$ 8.50 | 15.66% | 14.73% | 6.86% | 6.00% |
| R$ 8.55 | 15.46% | 14.53% | 6.68% | 5.82% |
| R$ 8.60 | 15.26% | 14.33% | 6.49% | 5.64% |
| R$ 8.65 | 15.06% | 14.14% | 6.31% | 5.46% |
| R$ 8.70 | 14.87% | 13.94% | 6.13% | 5.28% |
| R$ 8.75 | 14.67%Carrego | 13.75%equivalente na cota p | 5.95%atrimonial | 5.10% |
| R$ 9.53 | 11.84% | 10.94% | 3.33% | 2.43% |
*As informações acima representam apenas a rentabilidade da carteira de CRIs, desconsiderando o percentual do fundo alocado em caixa, FII ou em outros ativos.
Rendimentos Mensais (últimos 12m)
Indexação da carteira de CRI
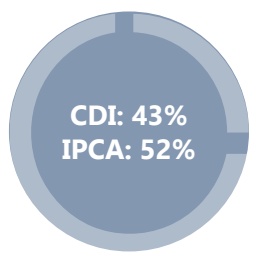
Indexação da Carteira
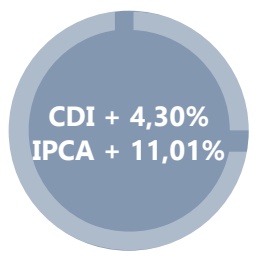
MTM Médio por indexador (a.a)
Performance
Demonstrativo de Resultados
| DEMONSTRATIVO DE RESULTADOS | Junho-26 | Abr-26 | Mar-26 | Acum. 2026 | 6M | 12M |
|---|---|---|---|---|---|---|
| Resultado Ativos | ||||||
| CRI - Juros | 2,480,235 | 3,283,843 | 3,476,324 | 16,443,208 | 16,443,208 | 32,754,201 |
| Ganhos Realizados FII | 360,251 | 351,137 | 304,925 | 1,922,053 | 1,922,053 | 4,754,869 |
| Debêntures - Juros | 452,723 | 452,723 | 1,259,827 | |||
| Adiantamento de Operações | ||||||
| Total Ativos | 2,840,486 | 3,634,980 | 3,781,249 | 19,772,274 | 18,817,984 | 38,768,897 |
| Resultado Financeiro | ||||||
| Receitas Financeiras | 1,026,495 | 1,055,878 | 974,822 | 5,913,593 | 5,913,593 | 11,777,455 |
| Despesas Financeiras | ||||||
| Total Financeiro | 1,026,495 | 1,055,878 | 974,822 | 5,913,593 | 5,913,593 | 11,777,455 |
| Despesas do Fundo | (600,560) | (620,521) | (609,914) | (3,734,040) | (3,734,040) | (7,370,084) |
| Resultado Total | 3,266,421 | 4,070,336 | 4,146,158 | 21,951,827 | 20,997,538 | 43,176,267 |
| Rendimento Distribuído | 3,653,808 | 3,653,808 | 3,653,808 | 22,071,980 | 22,071,980 | 44,106,676 |
| Rendimento/Cota Total | 0.098 | 0.098 | 0.098 | 0.592 | 0.592 | 1.183 |
| Resultado Acumulado Não distribuído Inicial | 396,113 | As distribuições anteriores foram normalizadas após o desdobramento das cotas ocorrido em março/2024. | ||||
| + Resultado Total - Rendimentos distribuídos | -387,387 | |||||
| Resultado Acumulado Não distribuído Final | 8,727 |
Performance Acumulada
| Junho | 2026 | INÍCIO | |
|---|---|---|---|
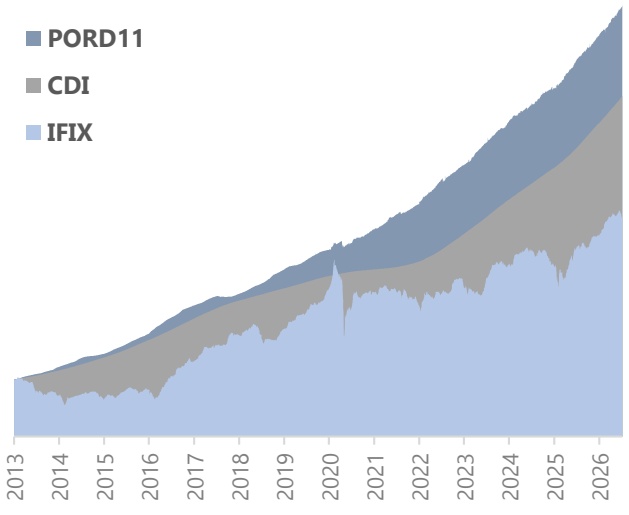
| FUNDO | 0,81% | 6,23% | 350,94% |
| Benchmark¹ | 0,68% | 3,77% | 216,54% |
Rentabilidade Efetiva vs IFIX
Histórico Distribuição por cota
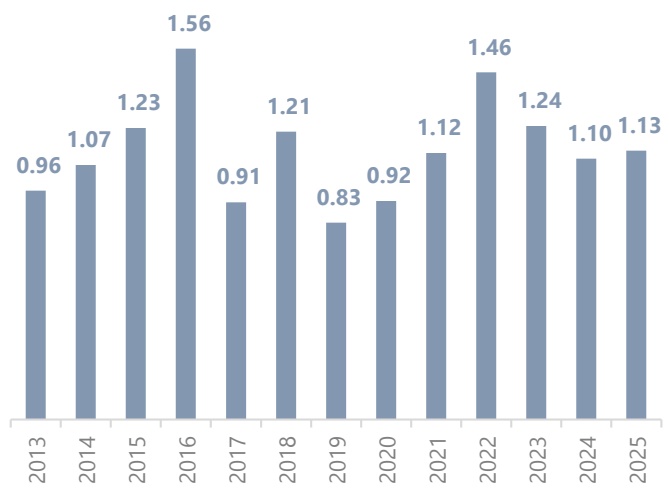
ocorrido em março/2024
Junho/2026
Ativos em carteira
| Ativo | Código | Tipo | Tranche | Devedor / Cedente | % PL | Indexador | Taxa Emissão | Taxa MTM | Vencimento |
|---|---|---|---|---|---|---|---|---|---|
| CRI Coteminas | 21G0785091 | Corporativo | Única | Coteminas S.A. | 7.4% | IPCA | 9.25% a.a. | 13.35% a.a. | jul'31 |
| CRI OPY Health | 21 H0888186 | Corporativo | Única | ONM Health S.A. | 4.9% | IPCA | 7.36% a.a. | 8.93% a.a. | ago'31 |
| CRI Arena MRV | 21 L0823062 | Corporativo | Única | Arena MRV | 4.3% | CDI+ | 5.00% a.a. | 5.63% a.a. | set'29 |
| CRI Cetilpark Senior | 24F1236375 | Corporativo | Sênior | Cetilpark Residence Inc. Imob. SPE Ltda. | 4.1% | CDI+ | 5.20% a.a. | 5.20% a.a. | jun'29 |
| CRI - Pro Soluto Sub CDI+ | 23L1438691 | Pulverizado | Mezanino | Pulverizado | 4.0% | CDI+ | 3.50% a.a. | 4.50% a.a. | mar'32 |
| CRI SINART | 25E3766887 | Corporativo | Única | NTRS Novo Terminal Rodoviário de Salvador SPE Ltda. | 3.1% | IPCA | 10.50% a.a. | 10.69% a.a. | mai'37 |
| CRI Ânima | 22L1465644 | Corporativo | Sênior | Ânima Holding S.A. | 3.0% | CDI+ | 1.65% a.a. | 1.35% a.a. | dez'29 |
| CRI Zircon | 25I3552761 | Pulverizado | Única | Pulverizado | 2.7% | CDI+ | 4.00% a.a. | 4.00% a.a. | jun'31 |
| CRI - Pontte 1 | 25C2809326 | Pulverizado | Sênior | Pulverizado | 2.7% | IPCA | 9.50% a.a. | 10.01% a.a. | nov'44 |
| CRI Pátio Malzoni | 21I0931497 | Corporativo | Única | BCLA11 | 2.3% | IPCA | 5.92% a.a. | 8.15% a.a. | set'31 |
| CRI São Carlos | 22E1314836 | Corporativo | Única | São Carlos Empreendimentos e Participação S.A. | 2.0% | IPCA | 7.38% a.a. | 10.90% a.a. | set'29 |
| CRI Allegra II | 25L3133633 | Corporativo | Subordinada | Allegra Pacaembu SPE S.A. | 1.9% | CDI+ | 4.00% a.a. | 4.00% a.a. | dec'35 |
| CRI Hapvida | 21 K0001812 | Corporativo | Única | Hapvida Participações e Investimentos | 1.7% | IPCA | 5.75% a.a. | 15.53% a.a. | dez'31 |
| CRI Bralar | 26C3493147 | Corporativo | Sênior | Probase Construtora Ltda. | 1.6% | CDI+ | 6.00% a.a. | 6.00% a.a. | mar'32 |
| CRI - Pro Soluto II CDI+ | 24K1682338 | Pulverizado | Única | Pulverizado | 1.6% | CDI+ | 2.70% a.a. | 2.69% a.a. | nov'30 |
| CRI - Pontte 3 | 26C4223640 | Pulverizado | Sênior | Pulverizado | 1.5% | IPCA | 9.48% a.a. | 10.02% a.a. | out'45 |
| CRI Patrimar III | 23J1333602 | Corporativo | Única | Patrimar Engenharia S.A. | 1.5% | CDI+ | 2.00% a.a. | 4.24% a.a. | out'28 |
| CRI - Pro Soluto Sr IPCA+ | 23L1438568 | Pulverizado | Sênior | Pulverizado | 1.5% | IPCA | 7.90% a.a. | 13.00% a.a. | dez'27 |
| CRI Pulverizado 414 | 21 H1002745 | Pulverizado | Sênior | Pulverizado | 1.4% | IPCA | 6.50% a.a. | 9.55% a.a. | ago'31 |
Junho/2026
Ativos em carteira
| Ativo | Código | Tipo | Tranche | Devedor / Cedente | % PL | Indexador | Taxa Emissão | Taxa MTM | Vencimento |
|---|---|---|---|---|---|---|---|---|---|
| CRI Alphaville | 21G0856704 | Corporativo | Única | Alphaville Urbanismo S.A | 0.9% | IPCA | 7.50% a.a. | 13.37% a.a. | jul'27 |
| CRI Novo Mundo | 22E1313091 | Corporativo | Única | Novo Mundo S.A. | 0.9% | IPCA | 8.77% a.a. | 0.00% a.a. | jun'28 |
| CRI Pulverizado 415 | 21 H1029266 | Pulverizado | Mezanino | Pulverizado | 0.8% | IGPM | 7.75% a.a. | 10.46% a.a. | jul'53 |
| CRI Mamma Jamma | 22K1159009 | Corporativo | Sênior | G. Noz Empreendimentos Ltda. | 0.8% | CDI+ | 5.00% a.a. | 7.62% a.a. | out'27 |
| CRI Solfacil | 24A2984294 | Pulverizado | Sênior | Pulverizado | 0.6% | PRE | 12.74% a.a. | 16.40% a.a. | jan'32 |
| CRI Chaincorp | 26C6324469 | Corporativo | Sênior | Chaincorp Empreendimentos e Participações Ltda. | 0.6% | CDI+ | 4.00% a.a. | 4.00% a.a. | out'28 |
| CRI - Pontte 2 | 25G5830819 | Pulverizado | Sênior | Pulverizado | 0.6% | IPCA | 9.49% a.a. | 10.03% a.a. | jun'45 |
| KLAS12 | KLAS12 | Corporativo | Única | Kallas Incorporações | 0.5% | CDI+ | 2.80% a.a. | 3.37% a.a. | ago'26 |
| CRI Corporativo Única | 20G0754279 | Corporativo | Única | Módena e Cipel | 0.4% | CDI+ | 7.00% a.a. | 0.00% a.a. | jul'25 |
| CRI Smart Fit II | 22J0344571 | Corporativo | Única | Corporativo | 0.3% | IPCA | 7.37% a.a. | 9.13% a.a. | out'29 |
| CRI Dasa | 22J0305579 | Corporativo | Única | Diagnósticos da América S.A . | 0.3% | CDI+ | 0.80% a.a. | 5.05% a.a. | out'27 |
| CRI - BRZ | 21 B0695075 | Pulverizado | Sênior | Pulverizado | 0.3% | IGPM | 8.00% a.a. | 11.42% a.a. | set'30 |
| CRI Hapvida II | 22K0934871 | Corporativo | Única | Hapvida Participações e Investimentos | 0.3% | CDI+ | 0.75% a.a. | 6.66% a.a. | dez'31 |
| CRI Solfacil III | 25E3532722 | Pulverizado | Sênior | Pulverizado | 0.2% | PRE | 16.50% a.a. | 16.50% a.a. | mai'33 |
| CRI Direcional pro soluto II | 21 L0730011 | Pulverizado | Única | Pulverizado | 0.2% | CDI+ | 3.50% a.a. | 1.40% a.a. | jul'28 |
| CRI Pulverizado 62 | 18F0925002 | Pulverizado | Sênior | Pulverizado | 0.2% | IPCA | 8.00% a.a. | 14.58% a.a. | set'30 |
| CRI Movida II | 23J1127308 | Corporativo | Única | Movida Participações S.A. | 0.1% | CDI+ | 1.45% a.a. | 4.17% a.a. | out'28 |
| CRI Pulverizado 02 | 15D0540147 | Pulverizado | Sênior | Pulverizado | 0.0% | IGPM | 8.00% a.a. | 0.00% a.a. | ago'26 |
| CRI Movida I - Sr 3 | 23F1519397 | Corporativo | Única | Movida Participações S.A. | 0.0% | IPCA | 7.00% a.a. | 13.71% a.a. | jun'28 |
| CRI Movida I - Sr 2 | 23F1514014 | Corporativo | Única | Movida Participações S.A. | 0.0% | CDI+ | 1.50% a.a. | 3.44% a.a. | jun'28 |
| FII | Ticker | Segmento | % PL | Financeiro |
|---|---|---|---|---|
| FII MOEMA | N/A* | Laje Corporativa | 9.26% | 32,973 |
| FII OURILOG | OULG11 | Logística | 0.21% | 734 |
* O FII Moema não é negociado na Bolsa.
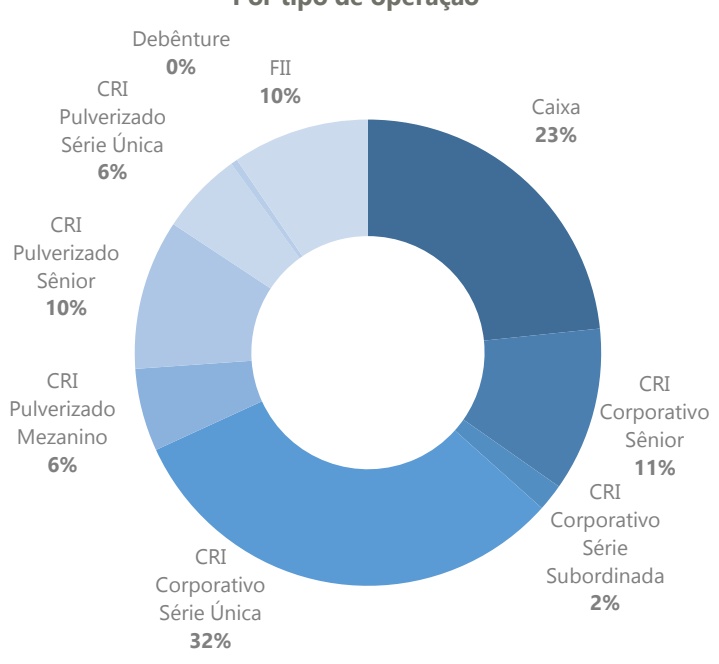
Composição do Portfólio
da Carteira (%PL)
Por tipo de operação
Indexação e MTM
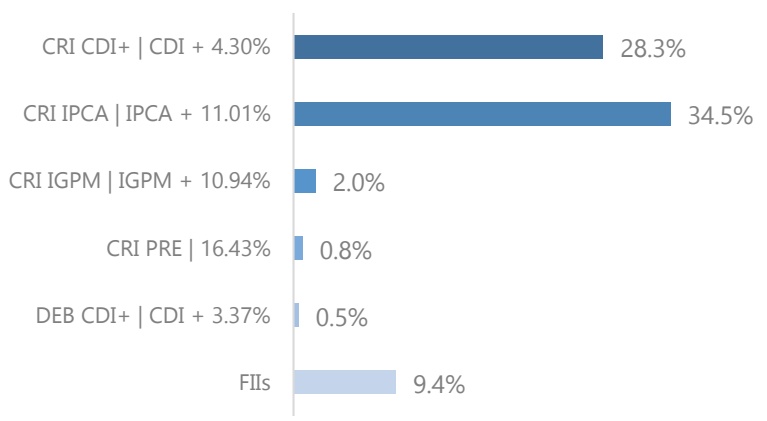
Carteira de CRI´S
Por segmento
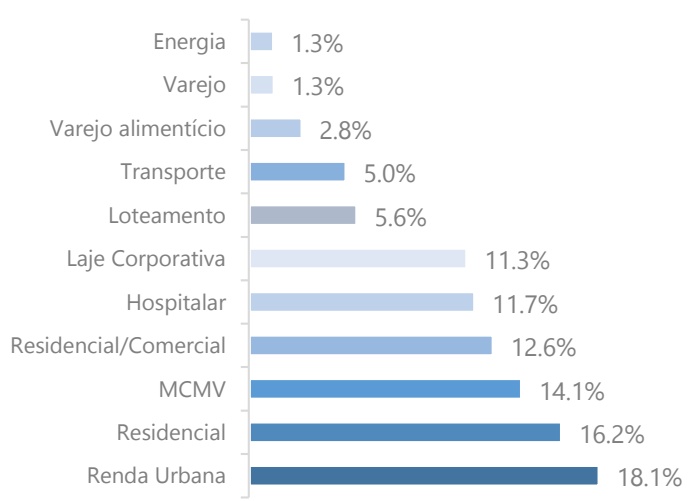
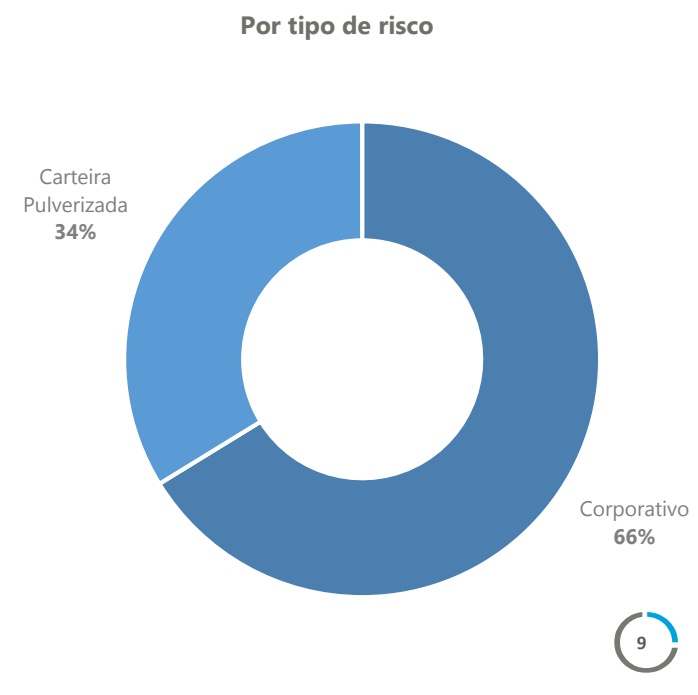
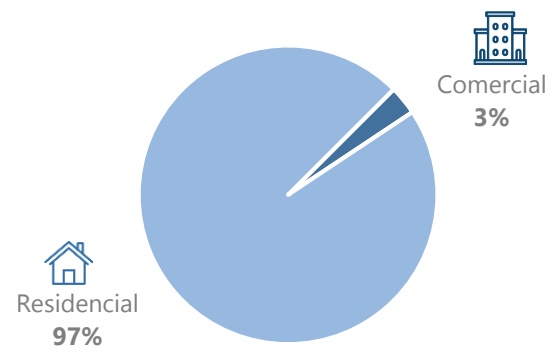
Composição do Portfólio
CRI Pulverizado – Tipologia dos Imóveis
CRI Corporativo – Tipo de Garantia
| AF/hipoteca de imóveis | AF de ações/cotas | Cessão de recebíveis/ dividendos | Aval/fiança | Fundo de reserva | Subordinação | |
|---|---|---|---|---|---|---|
| Allegra | V | √ | V | V | ||
| Alphaville | V | V | V | |||
| Ânima | ||||||
| Arena MRV | L | √ | V | |||
| Assaí Sendas | ||||||
| Bralar | V | V | V | |||
| Cetilpark | V | L | V | V | V | |
| Chaincorp | V | V | V | V | V | |
| Coteminas | V | V | V | V | ||
| Dasa | ||||||
| Hapvida | ||||||
| Hapvida II | V | V | ||||
| Mamma Jamma | V | V | V | |||
| Módena | V | √ | V | |||
| Movida | ||||||
| Novo Mundo | 7 | V | ||||
| OPY | V | V | ||||
| Pátio Malzoni | V | |||||
| Patrimar III | ||||||
| Pontte IV | V | L | V | |||
| São Carlos | ||||||
| Sinart | L | √ | V | |||
| Smartfit II | ||||||
| You.Inc | V | L | √ | V | L | |
CRI Corporativo

Taxa CDI + 4.00% a.a.

Vencimento Dec/2035

Amortização Mensal

Garantias
• Cessão Fiduciária de Recebíveis
AF – Cotas/Ações
• Fundo de Reserva
Aval/Fiança
CRI Corporativo
CRI Alphaville

Taxa IPCA + 7.50% a.a.

Vencimento Jul/2027

Amortização Mensal

Garantias
• Cessão Fiduciária de Recebíveis
• Fundo de Reserva
CRI Corporativo
CRI Ânima

Taxa CDI + 1.65% a.a.

Vencimento Dez/2027

Amortização Bullet

Garantias • Clean – Risco Balanço Ânima
AllegraPacaembu CONCESSIONÁRIA
Comentários
A operação tem como objetivo financiar a conclusão das obras da concessionária Allegra Pacaembu que não só renovará o estádio municipal e o complexo poliesportivo contíguo, como também efetuará a construção de hotel, áreas comerciais, centro de convenções e arena de e-sports, elevando o empreendimento a uma categoria multiuso com diversas fontes de receita.
Comentários
aiphaville
A Alphaville foi fundada em 1973 e atua no segmento de loteamentos, sendo uma das maiores do Brasil no setor.
Possui empreendimentos em 23 estados do Brasil e sua holding é companhia de capital aberto listada na B3.
ănima
Comentários
A Ânima Holding é uma companhia de capital aberto com atuação relevante no setor educacional brasileiro. Como holding, controla diversas instituições e subsidiárias, operando uma ampla rede de ensino no país. Entre as marcas do grupo, destaca-se a Inspirali Educação, no segmento de medicina
CRI Corporativo

Taxa CDI + 5.25% a.a.

Vencimento Set/2029

Amortização Mensal

Garantias
• Cessão Fiduciária de Recebíveis
• Fundo de Reserva
Alienação Fiduciária de Cotas.
Comentários
CRI Corporativo
A Arena Vencer Complexo Esportivo Multiuso SPE Ltda. tem como cotista o AVM Fundo de Investimento Imobiliário que é administrado pelo Inter DTVM. A Cia foi criada para gerir o complexo esportivo e de eventos ARENA MRV, que está localizado em Belo Horizonte/MG.
CRI Corporativo
/>
Taxa IPCA + 5.1531% a.a.

Vencimento Out/2028

Amortização Bullet

Garantias • Clean – Risco Balanço Assaí
Comentários
O Assaí foi fundado em 1974. A empresa atua no setor de varejo alimentar – com foco no Atacarejo no modelo cash &. É uma das principais marcas do BR no Atacarejo, com mais de 300 lojas físicas distribuídas pelo país.

Taxa CDI + 6.00% a.a.

Vencimento Mar/2032

Amortização Mensal

Garantias
• Alienação Fiduciária de Imóvel
• Cessão Fiduciária de Recebíveis
• Aval
• Fundo de Reserva
Comentários
A Bralar é uma empresa familiar fundada em 1979 que atua na incorporação vertical no segmento MCMV, com foco no faixa 2 e 3 e nas regiões do interior de SP e MG.
CRI Corporativo
Categoria
/>
Taxa CDI + 5.20% a.a.

Vencimento Jun/2029

Amortização Irregular (Cash Sweep)

Garantias
• AF - Imóveis
Cessão Fiduciária de Recebíveis
• Fundo de Reserva
• Aval/Fiança
• Subordinação

Taxa IPCA + 9.25% a.a.

Vencimento Jul/2031

Amortização Mensal

Garantias
Alienação Fiduciária de Imóvel
• Cessão Fiduciária de Recebíveis
• Fiança
• Fundo de Liquidez
/>
Taxa CDI + 4.00% a.a.

Vencimento Jun/2028

Amortização Bullet

Garantias
• AF de Imóvel • Cessão Fiduciária de Recebíveis
• AF de Cotas
• Subordinação
• Aval
Comentários
• Fundo de Reserva
Comentários
CRI para venda de estoque residencial em Blumenau. A operação conta com de vendas, com de LTV <50% em unidades prontas e recebíveis. O LTV é baseado no preço de vendas dos últimos seis meses das unidades em estoque. Além disso, conta com alienação fiduciária de imóvel fora do empreendimento com valor de venda forçada aproximado de R$18 milhões, fiança do sócio e subordinação.
A Coteminas foi fundada em 1967 em Minas Gerais e atua no segmento têxtil (Cama, Mesa e Banho) no Brasil e no exterior. A operação tem como lastro a antecipação de aluguéis terceiros em imóvel não operacional da empresa em São Gonçalo do Amarante/RN. Conta também com alienação fiduciária do imóvel com um LTV mínimo 50% atestado em laudo.
Comentários
A operação de Chaincorp consiste no financiamento de dois empreendimentos imobiliários localizados na capital de São Paulo, ambos em estágio avançado de comercialização - com vendas superiores a 60% - e já em execução de obras, com evolução física acima de 20%.
O desembolso será estruturado em tranches, liberadas conforme o andamento da construção, atingindo uma exposição máxima de R$ 7 milhões, o equivalente a aproximadamente 2% do PORD.
CRI Corporativo

Taxa CDI + 0.80% a.a.

Vencimento Out/2027

Amortização Bullet

Garantias • Clean – Risco Balanço Dasa
CRI Corporativo

Taxa IPCA + 5.75% a.a.
Dasa é a maior rede de laboratórios e análises clínicas do país. Com uma agenda forte de desalavancagem, no ano passado estruturou uma jointventure com a Amil que permitiu uma redução da dívida e maior foco no seu negócio de Diagnósticos. Desde então os resultados vem melhorando paulatinamente.

Vencimento Dez/2031
Amortização Semestral

Garantias • Clean – Risco Balanço Hapvida
CRI Corporativo

Taxa CDI + 0.75% a.a.

Vencimento Dez/2031

Amortização Mensal
DASA

Garantias • Clean – Risco Balanço Hapvida
Comentários
Comentários
hapvida
A Hapvida é a maior provedora de plano de saúde verticalizada do país. Possui 17.3% de market share e mais de 6.9 milhões de beneficiários. Atualmente a companhia conta com uma rede própria de 85 hospitais, mais de 340 centros clínicos, além de 77 prontos socorros e aproximadamente 300 laboratórios.
hapvida
Comentários
A Hapvida é a maior provedora de plano de saúde verticalizada do país. Possui 17.3% de market share e mais de 6.9 milhões de beneficiários. Atualmente a companhia conta com uma rede própria de 85 hospitais, mais de 340 centros clínicos, além de 77 prontos socorros e aproximadamente 300 laboratórios.
CRI Corporativo

Taxa CDI + 5.00% a.a.

Vencimento Out/2027

Amortização Mensal

Garantias
• Cessão Fiduciária de Recebíveis
• Fundo de Reserva
• Aval/Fiança
• Subordinação
CRI Pulverizado
CRI MRV Flex II SCRI Marca Brasil

Taxa IPCA + 14.98.00% a.a.

Vencimento Mai/2029

Amortização Mensal

Garantias
Alienação Fiduciária de Imóvel
• Cessão Fiduciária de Recebíveis
• Aval
Fundo de Reserva
CRI Corporativo

Taxa CDI + 7.00% a.a.

Vencimento Mar/2026

Amortização Mensal

Garantias
• Alienação Fiduciária de Imóvel
• Cessão Fiduciária de Recebíveis
• Aval
• Fundo de Reserva
• Fundo de Obra
MAMMA JAMMA ★ PIZZERIA RUSTICA ★
Comentários
Inaugurada em 2009 no bairro do Jardim Botânico, zona sul do Rio de Janeiro, a Mamma Jamma conta hoje com mais de dez restaurantes. A rede tem como carro chefe a sua pizza e também opera com outras vertentes de matriz italiana de forma a expandir o cardápio para outras ocasiões de consumo. O CRI tem como objetivo financiar a abertura de 5 novos restaurantes, inclusive fora do estado do Rio de Janeiro.
Comentários
Marca Brasil é uma incorporadora com atuação em três segmentos: comercial, residencial e loteamento; e uma trajetória consolidada no mercado imobiliário mineiro, com mais de 50 empreendimentos entregues, todos localizados no estado de Minas Gerais. A operação é lastreada por uma carteira de recebíveis de loteamentos já performados, com LTV médio de 82%. Como reforço às garantias, a estrutura conta ainda com alienação fiduciária de 13 unidades entregues e um fundo de reserva equivalente a 4 PMTs. Em conjunto, as garantias representam um de aproximadamente 160% do saldo devedor.
Comentários
A Módena e a Cipel são construtoras e incorporadoras com mais de 30 anos de mercado focadas em imóveis residenciais, dentro do SFH, com raio de atuação de até 100 km de São Paulo Capital.
CRI Corporativo

Taxa CDI + 1,50% a.a.

Vencimento Jul/2028

Amortização Bullet

Garantias • Clean
CRI Corporativo

Taxa IPCA + 7,00% a.a.

Vencimento Jul/2028

Amortização Bullet

Garantias • Clean
CRI Corporativo

Taxa CDI + 1,45% a.a.

Vencimento Out/2028

Amortização Bullet

Garantias • Clean
Comentários
A Movida é uma empresa sediada no Brasil que atua no segmento de aluguel de carros e gestão de frotas, sendo a segunda maior do país. A companhia divide seus negócios em três segmentos: a divisão de aluguel de veículos no varejo; a divisão de aluguel de frotas para empresas por períodos de longo prazo; e a divisão de Seminovos, responsável pela venda de veículos anteriormente utilizados em suas operações de locação.
Comentários
A Movida é uma empresa sediada no Brasil que atua no segmento de aluguel de carros e gestão de frotas, sendo a segunda maior do país. A companhia divide seus negócios em três segmentos: a divisão de aluguel de veículos no varejo; a divisão de aluguel de frotas para empresas por períodos de longo prazo; e a divisão de Seminovos, responsável pela venda de veículos anteriormente utilizados em suas operações de locação.
Comentários
A Movida é uma empresa sediada no Brasil que atua no segmento de aluguel de carros e gestão de frotas, sendo a segunda maior do país. A companhia divide seus negócios em três segmentos: a divisão de aluguel de veículos no varejo; a divisão de aluguel de frotas para empresas por períodos de longo prazo; e a divisão de Seminovos, responsável pela venda de veículos anteriormente utilizados em suas operações de locação.
CRI Pulverizado
/>
Taxa IPCA + 8.25% a.a.

Vencimento Mar/2031

Amortização Mensal

Garantias
• Alienação Fiduciária de Imóvel
• Fundo de Reserva
• Coobrigação parcial
• Subordinação
CRI Corporativo
CRI Novo Mundo

Taxa IPCA + 8.7694% a.a.

Vencimento Jun/2028
A operação consiste da aquisição de carteira de recebíveis imobiliários de propriedade da MRV referente a venda de unidades residenciais, em especial, da linha Sensia, pela incorporadora para clientes de média renda. É uma cessão definitiva de créditos com coobrigação da MRV para distratos durante o período de construção dos empreendimentos e com alienação fiduciária das unidades após o habite-se.

Amortização Mensal

Garantias • Aval/Fiança
• Cessão Fiduciária de Recebíveis
CRI Corporativo
CRI Opy Health
/>
Taxa IPCA + 7.3557% a.a.

Vencimento Ago/2031

Amortização Customizada

Garantias
• Alienação Fiduciária de Ações
• Cessão Fiduciária de Recebíveis
• Fiança
Comentários
Fundo de Reserva
Comentários
novo mundo•com
A Novo Mundo é uma empresa varejista fundada em 1956.
Possui, aproximadamente, 143 lojas, localizadas nas regiões Centro-Oeste, Norte e Nordeste. Além disso conta com site e aplicativo com ~790 sellers. Atendendo ~3500 cidades do Brasil.
Comentários
Controlada pelo BTG Pactual, a OPY é responsável pelo suporte administrativo e operacional de três concessões de hospitais, em Belo Horizonte, Manaus e Goiânia.
A ONM Health é detentora da concessão administrativa para a implantação do Hospital Metropolitano Dr. Célio de Castro (HMDCC) em Belo Horizonte. A parceria público privada, estabelecida com a OPY Health em janeiro de 2020, tem prazo de 20 anos (até 2035), podendo ser estendida por mais 15 anos.
CRI CorporativoCRI ivo
CRI Pontte IVPátio Malzoni

Taxa IPCA + 9.49% a.aI 5.92% a.a.

Vencimentoi Jun/2045Set 31

Amortizaçãoi Mensall

Garantiasias •• Alienação Fiduciária Alienação Fiduciária de Imóvelde I l
• Cessão Fiduciária de Recebíveis
Comentários
A Pontte é uma Fintech especializadA operação consistiu de um empréstimos pessoais com garantfinanciamento para a aquisição de imóveis (home equity) com 6 lajes corporativas do edifício majoritariamente residencial, Pátio Victor Malzoni, que diversificação geográfica e um catualmente estão locadas para o rigoroso de seleção de créditos.Google, Casa dos Ventos e Planner. O devedor é o FII BlueMacaw Catuaí (BLCA11).
CRI Corporativo

Taxa CDI + 2.00% a.a.

Vencimento Out/2028

Amortização Anual

Garantias • Clean – Risco Balanço Patrimar
Comentários

A Patrimar é uma incorporadora e construtora com controle familiar fundada em 1963. A companhia tem foco no segmento residencial vertical, atuando tanto no alto/médio padrão quanto no MCMV.
CRI Corporativo

Taxa IPCA + 9.50% a.a

Vencimento Nov/2044

Amortização Mensal

Garantias
Alienação Fiduciária de Imóvel
• Subordinação
Fundo de Reserva
Comentários
A Pontte é uma Fintech especializada em empréstimos pessoais com garantia em imóveis (home equity) com perfil majoritariamente residencial, ampla diversificação geográfica e um critério rigoroso de seleção de créditos.
CRI CorporativoCRI ivo

Taxa IPCA + 9.49% a.aI . .a

Vencimentoi Jun/2045

Amortizaçãoi Mensall

Garantiasias •• Alienação Fiduciária Alienação Fiduciária de Imóvelde I l
•• Subordinaçãoi
CRI Corporativo Pulverizado

Taxa IPCA + 9.48% a.a

Vencimento Out/2045

Amortização Mensal

Garantias • Alienação Fiduciária de Imóvel • Subordinação • Fundo de Reserva
CRI Corporativo

Taxa IPCA + 7.3826% a.a.

Vencimento Set/2029

Amortização Mensal

Garantias • Clean – Risco Balanço São Carlos
ComentáriosComentários
Pontte
A Pontte é uma Fintech especializada em empréstimos pessoais com garantia emempréstimos pessoais com garantia em imóveis (home equity) com perfil majoritariamente residencial, ampla diversificação geográfica e um critério e um rigoroso de seleção de créditos.
Pontte
Comentários
A Pontte é uma Fintech especializada em empréstimos pessoais com garantia em imóveis (home equity) com perfil majoritariamente residencial, ampla diversificação geográfica e um critério rigoroso de seleção de créditos.
Comentários
A São Carlos é uma holding imobiliária com mais de 20 anos de atuação em diferentes frentes do segmento de prédios comerciais. É uma das principais companhias de investimento e administração de imóveis do Brasil. Seu portfólio reúne edifícios corporativos e centros de conveniência, com ativos localizados, principalmente, nos Estados de São Paulo e Rio de Janeiro.
CRI Corporativo

Taxa IPCA + 10.50% a.a.


Vencimento Mai/2037
Amortização Mensal

Garantias
Cessão Fiduciária de Recebíveis
• Cessão Fiduciária de Aluguéis
• AF de cotas da SPE
• Fundo de Reserva
• Aval dos sócios
sinart
CRI Corporativo
CRI Smart Fit II

Taxa IPCA + 7.3679% a.a.

CRI Corporativo
Vencimento Out/2029

Amortização Semestral

Garantias • Clean – Risco Balanço Smartfit
Comentários

Taxa CDI + 4.25% a.a.

Vencimento Nov/2026

Amortização Irregular (Cash Sweep)
Comentários

Garantias
• AF - Imóveis • Cessão Fiduciária de Recebíveis
AF – Cotas/Ações
Fundo de Reserva
Aval/Fiança
Comentários
A Sinart é uma das maiores operadoras de terminais rodoviários do país, com presença em mais de 15 estados brasileiros com fluxo anual de passageiros superando os 80 milhões. A nova emissão será na subsidiaria do novo terminal rodoviário de Salvador para financiar o termino de obra.
Com as primeiras academias abertas no Brasil em 2009, a Smart Fit é a líder do mercado de academias na América Latina, a quarta maior rede do mundo em número de clientes. Com presença em quatorze países da América Latina, a companhia detém liderança no Brasil, México, Colômbia, Chile e Peru. O CRI foi adquirido pela carteira do Fundo a CDI + 1.80% a.a.
A You.Inc é um dos principais players em apartamentos inteligentes premium na cidade de São Paulo e tem como objetivo oferecer soluções de moradia e mobilidade urbana para os clientes.
CRI Corporativo

Taxa de emissão CDI + 4.00% a.a.
Vencimento Jun/2031

Amortização Mensal

Garantias

• Alienação Fiduciária de Imóvel
• Cessão Fiduciária de Recebíveis
Aval dos sócios
• Fundo de Reserva
Comentários
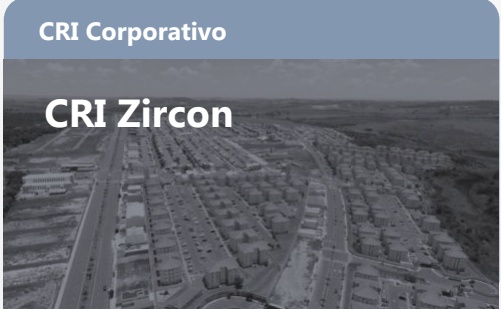
A emissão foi realizada pela Zircon, subsidiária do grupo Zarin. Fundado em 2008, o Grupo Zarin atua em diversas frentes do mercado imobiliário, incluindo loteamento, incorporação (vertical e horizontal) e galpões logísticos, e possui um vasto histórico de empreendimentos entregues. A emissão na Zircon tem como finalidade o reperfilamento da dívida da empresa.
Debênture Corporativa
Debênture KLAS12

Taxa CDI + 2.80% a.a.

Vencimento Ago/2026

Amortização Mensal

Garantias • Clean – Risco Balanço Kallas
Debênture Corporativa
/>
Comentários
Taxa IPCA + 8.50% a.a.

Vencimento Dez/2028

Amortização Mensal

O Grupo Kallas foi fundado em 1983 pelo engenheiro Emílio Kallas. A empresa atua como incorporadora e construtora, desenvolvendo empreendimentos residenciais, com presença tanto no MCMV quanto no médio e alto padrão.
Garantias
• Imóvel
• Opção de Venda no final do contrato
• Fluxo de Aluguel
Comentários
O FII Moema tem como único ativo um imóvel em área nobre de São Paulo. A Operação é um sale and leaseback e o que garante a rentabilidade contratada são os fluxos de pagamentos de alugueis. No final do prazo da operação temos uma opção de venda do imóvel descontando o valor dos alugueis recebidos no período.

ESTRATÉGIA CORE CRIs Pulverizados Breve descrição
A estratégia de CRIs pulverizados busca exposição a portfólios diversificados de crédito imobiliário. O lastro dos CRIs são conjuntos de CCIs representativas do financiamento obtido por adquirentes de unidades imobiliárias. Esses portfólios são adquiridos de diversas incorporadoras, sendo que ocasionalmente também de outros cedentes.
O Fundo busca estruturas que tragam alguma combinação das seguintes características:
• Alienação fiduciária do imóvel objeto do financiamento;
• Coobrigação da cedente e/ou put-back;
• Proteção contra pré-pagamento;
• Subordinação, seja via cota subordinada e/ou via excesso de spread na cessão;
• Pool de ativos com boa razão de garantia;
• Pool de ativos com bom histórico de crédito;
• Pool de ativos atrelados a empreendimento com bom histórico de vendas e liquidez;
● Pool de ativos majoritariamente composto por imóveis residenciais;
• Fundo de reserva e/ou fundo de despesas.

ESTRATÉGIA CORE CRIs Corporativos Breve descrição
A estratégia de CRIs corporativos busca exposição a companhias e/ou estruturas que contem com boa previsibilidade de receita, conferindo alta capacidade de pagamento em cenários diversos. Além da análise dos balanços das empresas, é importante observar sua estrutura acionária e a governança.
• O Fundo busca estruturas que tragam alguma combinação das seguintes garantias/condições:
Alienação Fiduciária (AF) de imóvel, preferencialmente não-operacional;
• Alienação Fiduciária (AF) de ações;
• Cessão de recebíveis;
• Aval ou fiança dos sócios e/ou de outras empresas coligadas;
• Subordinação, se aplicável;
• Fundo de reserva e fundo de despesas;
• Covenants de alavancagem;
• Covenants de arrecadação mínima de recebíveis;
Os CRIs corporativos são instrumentos interessantes para as companhias tomadoras de recursos pois, em muitos casos, conseguem oferecer um prazo mais longo do que outras alternativas de financiamento.
Dados Gerais do Fundo
Periodicidade dos Dividendos Mensal Número de cotistas* 45.671 Patrimônio Líquido* R$ 355.170.341,91 Quantidade de cotas 37.283.750 Público alvo Investidores em Geral Pagamento de Dividendos 5º dia útil Categoria ANBIMA Fundos de Investimento Imobiliário Taxa de Administração 0.9% a.a. Taxa de Performance 15.0% do que exceder o Yield diário do IMA-B divulgado pela ANBIMA Data de pagamento da venda das cotas D+2 na Bovespa Valor Patrimonial da Cota* 9,53 Valor de Mercado da Cota* 8,45 Administrador Oliveira Trust DTVM S.A. Custodiante Oliveira Trust DTVM S.A Auditor KPMG Auditores Independentes Gestor Polo Capital Gestão de Recursos Ltda. Início da 1ª distribuição 29 nov. 2012 Encerramento da 1ª distribuição 12 dez. 2012 Início da 2ª distribuição 14 fev. 2020 Encerramento da 2ª distribuição 23 mar. 2020 Início da 3ª distribuição 25 mai. 2021 Encerramento da 3ª distribuição 23 jun. 2021
(*) Fechamento do último mês calendário
www.polocapital.com