
Relatório Gerencial PSEC11 de setembro de 2026
Relatório Gerencial do Patria Securities (PSEC11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 21/10/2026. No pregão de 03/11/2026, a cota do PSEC11 fechou a R$ 43,00, com P/VP de 0,61 (valor patrimonial de R$ 70,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,58% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA SECURITIES RESPONSABILIDADE LIMITADA-19,48%
- CNPJ
- 35.507.457/0001-71
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 21/10/2026 18:35
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
PSEC11
Patria Securities FII
Setembro 2026
Informações Gerais PSEC11
PATRIA
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em cotas de outros fundos de investimento imobiliário e complementarmente, em: (i) ações ou cotas de sociedades, (ii) cotas de fundos de investimento em participações ou de fundos de investimento em ações (iii) certificados de recebíveis imobiliários e cotas de fundos de investimento em direitos creditórios; (iv) letras hipotecárias, (v) letras de crédito imobiliário e (vi) letras imobiliárias garantidas, desde que todos estes fundos e veículos de investimento tenham como propósito único atividades permitidas aos fundos imobiliários.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Fevereiro 2020
Código de Negociação
PSFC11
CNPJ
35 507 457/0001-71
Cotas Emitidas
18.399.378
Prazo
Indeterminado
Tipo Anbima
Papel Fundos Gestão Ativa
Gestor*
Pátria - VBI Securities Ltda.
Administrador e Escriturador*
Apex Group Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total*
0,925% a.a. sobre o Valor de Mercado do Fundo
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IFIX
Público Alvo
Investidores em geral
Acesse a cota diária do Fundo

Clique aqui para acessar nossas políticas

Cadastre-se no mailing
Fale com o time de Relações com Investidores de RE

/>
* Termos e definições no glossário (clique aqui).
AGE | Consulta Formal | Consolidação
PSEC
Patria Securities FII
Em 30 de setembro, foi convocada Assembleia Geral Extraordinária para deliberar sobre a proposta de venda da totalidade dos ativos do PSEC11 ao RBRX11, seguida da liquidação do PSEC11. A operação prevê a alienação integral dos ativos da carteira, com amortização aos cotistas realizada em dinheiro e/ou em cotas do RBRX11.
A votação ficará aberta até 21 de outubro. Não deixe de participar desta importante deliberação para o futuro do Fundo. Em caso de dúvidas sobre a proposta ou sobre o processo de votação, nossa equipe de Relações com Investidores permanece à disposição pelo e-mail [email protected] .
Para mais informações sobre a AGE, consulte os documentos da Carta Consulta e da Proposta do Administrador.
Clique aqui para ver o Material de Apoio na íntegra

Consolidação das Carteiras dos Fundos de Multiestratégia
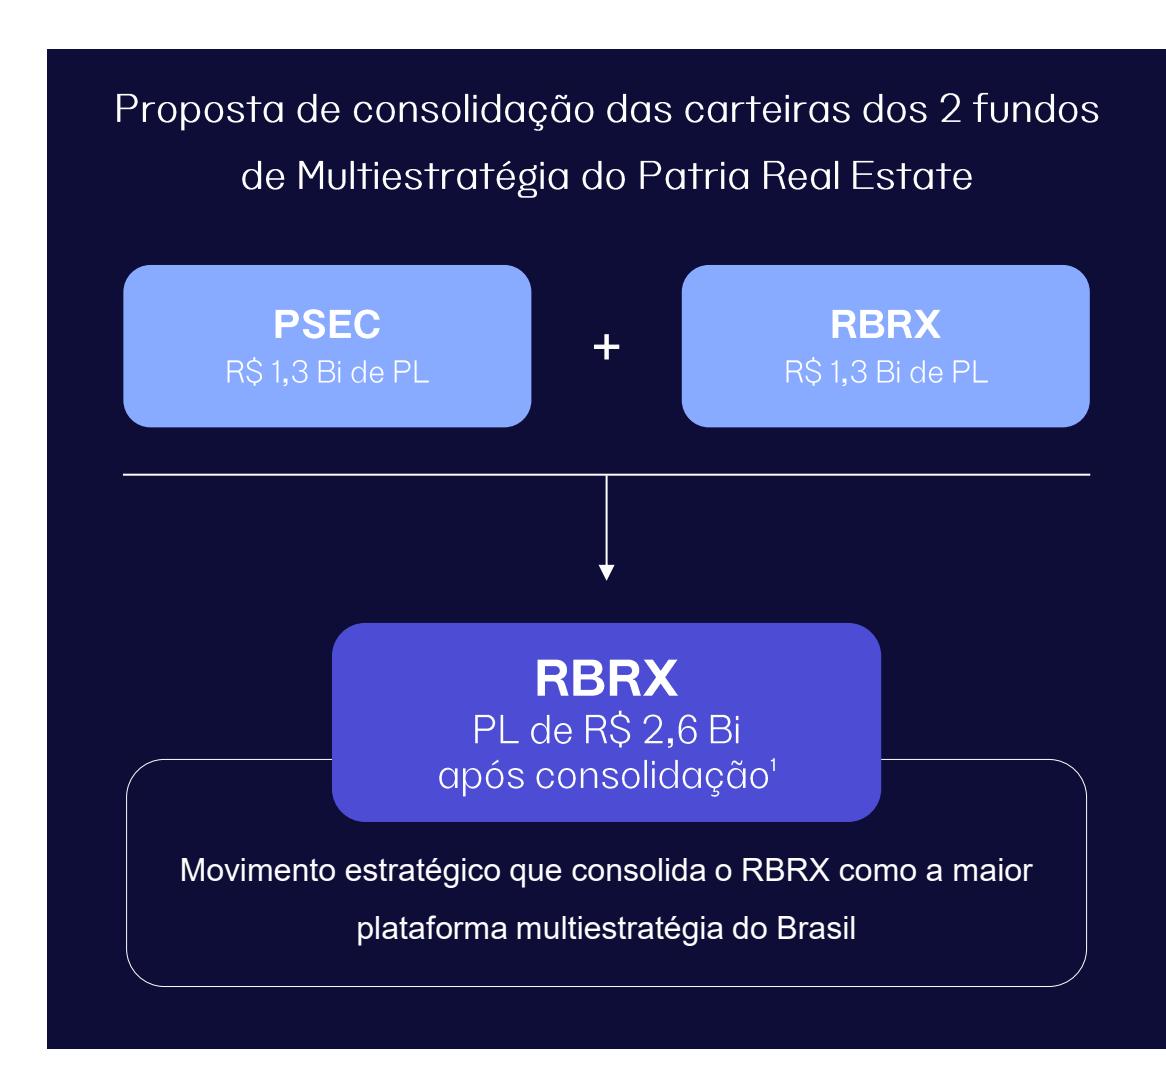
Deliberação sobre a consolidação na AGE
1
PSEC
• Aprovar a dissolução e liquidação do Fundo, mediante a prévia alienação da totalidade dos ativos integrantes de sua carteira ao RBRX com amortização em dinheiro e/ou em cotas do RBRX
Resumo do Cenário de FIIs
Performance Setorial do IFIX *
| Nº de Fundos | Valor de Mercado (R$ MM)* | P/VP* | Variação Mês | |
|---|---|---|---|---|
| IFIX | 99 | 149.544 | 0,87 | -0,2% |
| IFIX - Office | 14 | 14.536 | 0,76 | 1,4% |
| IFIX - Logística | 12 | 32.610 | 0,89 | 0,6% |
| IFIX - Shopping | 9 | 18.933 | 0,86 | 0,8% |
| IFIX - CRIs | 37 | 53.132 | 0,93 | -0,8% |
| IFIX - FOFs | 17 | 14.654 | 0,85 | -0,0% |
| IFIX - Renda Urbana | 4 | 10.214 | 0,82 | -3,1% |
| IFIX - Outros | 6 | 5.464 | 0,76 | -1,3% |
Performance Setorial Ponderada do IFIX *
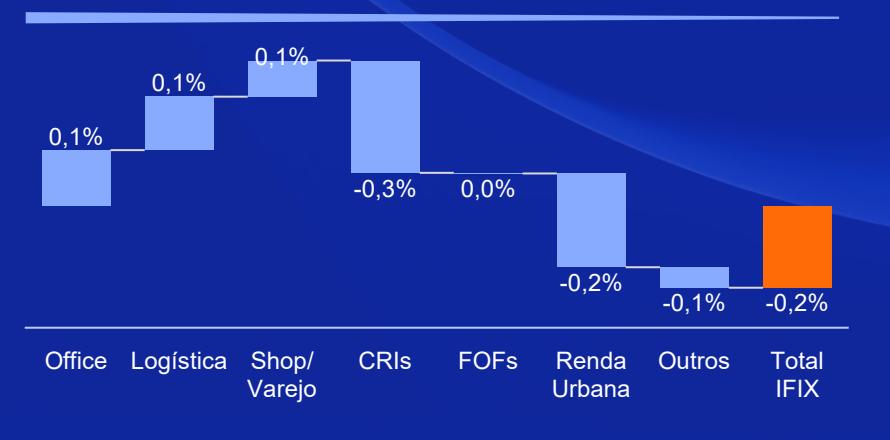
PANORAMA DE SETEMBRO/26:
Em setembro, os fundos imobiliários recuaram pelo quinto mês consecutivo , com o IFIX em -0,2% . O desempenho ficou aquém do Ibovespa, que encerrou o mês com alta de 5%. Entre os fatores que direcionaram os ativos de risco no mês, destaca-se o aumento de volatilidade provocado pela agenda política local .
No cenário externo, o conflito entre EUA e Irã segue em curso e o petróleo fechou o mês acima de US$ 95/barril, mantendo a pressão sobre os bancos centrais. O Federal Reserve elevou os juros em setembro , em linha com o discurso mais duro adotado por seus membros ao longo dos últimos meses, reforçando o ambiente de cautela para os ativos de risco globais.
No cenário local, com a proximidade das eleições nacionais, a trajetória da dívida pública e os planos fiscal e econômico do próximo governo ocuparam o centro do debate. A eleição, realizada em 4 de outubro, levou a uma reprecificação generalizada dos ativos locais, com o Ibovespa avançando 8% , o real se valorizando 4,6% frente ao dólar e os juros futuros recuando 133 bps . Em setembro, o Copom reduziu a Selic para 13,75% a.a. , acumulando 125 bps de flexibilização no ciclo de cortes de 2026 , mas reiterou cautela diante das expectativas de inflação ainda desancoradas.
Os setores do IFIX apresentaram desempenho misto . Office (+1,4%), Logística (+0,6%) e Shopping (+0,8%) tiveram performance positiva, enquanto os fundos de Crédito (-0,8%), Renda Urbana (-3,1%) e Outros (-1,3%) registraram queda no período. O IFIX encerrou setembro negociando a 0,9x o valor patrimonial , com volume médio diário acima de R$ 350 milhões , refletindo uma recuperação parcial do apetite dos investidores frente aos níveis observados nos meses anteriores.
Resumo da Estratégia (1/2)
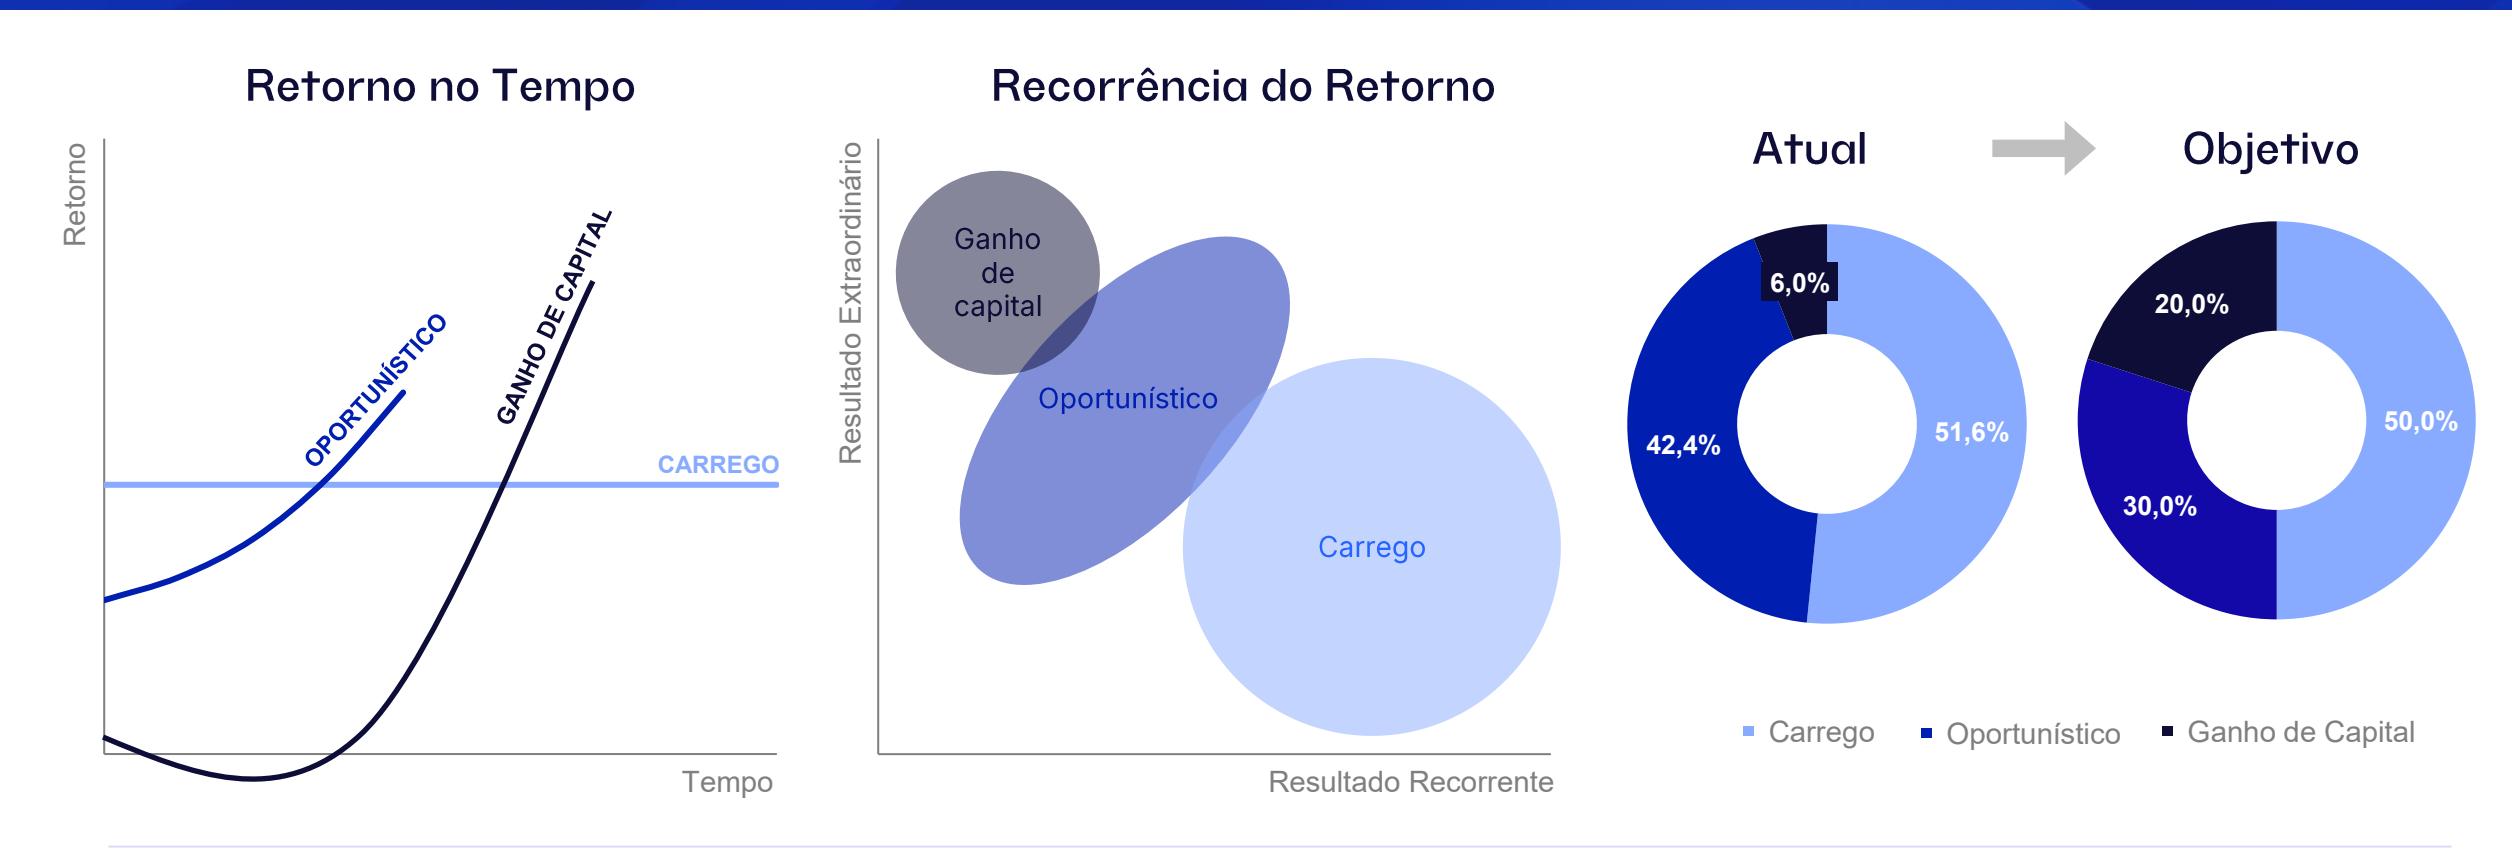
O Fundo busca investir em 3 estratégias diferentes:
OBJETIVO :
Renda com retornos recorrentes, previsíveis e de menor volatilidade: a base dos dividendos do fundo.
PRINCIPAIS VEÍCULOS :
CRIs, FIIs, Títulos Públicos, Caixa
EXEMPLOS:
- CRI Dall : operação de financiamento à construção com retorno recorrente mensal com taxa de CDI + 4,5%
- FII Estoque Centro-Oeste : operação estruturada para aquisição de unidades em estoque, com resultado recorrente de CDI +3,5%
A base dos dividendos do fundo Captura de assimetrias de mercado Retorno concentrado na saída
OBJETIVO :
Meio-termo entre as estratégias de Carrego e Ganho de Capital, conciliando retornos recorrentes com possibilidade de ganho de capital na saída
PRINCIPAIS VEÍCULOS :
FIIs, Imóveis, Ações
EXEMPLOS:
- TEPP11 : fundo imobiliário de escritórios, listado em bolsa, com Dividend Yield médio de 11-12%
- Prime Hotels FII : fundo imobiliário private placement contendo quartos de hotel gerando receita por diárias e potencial de venda futura dos quartos
CARREGO OPORTUNÍSTICO GANHO DE CAPITAL
OBJETIVO :
Teses de desenvolvimento "Curva J" com forte desembolso inicial e retorno concentrado na saída, gerando resultados extraordinários
PRINCIPAIS VEÍCULOS :
FII, SPE, Imóveis
EXEMPLOS:
▪ FII Nova I : fundo para desenvolvimento de condomínio residencial de casas para funcionários da Vale no Canaã dos Carajás (PA)
Resumo da Estratégia (2/2)
Ao longo dos últimos meses, temos trabalhado na reorganização da plataforma de fundos multiestratégia sob gestão do Patria, avaliando um movimento de consolidação entre o RBRX e o PSEC . Ambos os fundos vêm convergindo para uma mesma direção de portfólio: uma alocação de aproximadamente 50% em ativos que gerem uma renda recorrente para o fundo, como CRIs e títulos públicos, complementada por uma parcela de cerca de 20% em ativos de ganho de capital (com retorno em "curva J") e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, ou em originação primária com ganhos incrementais.
* Termos e definições no glossário ( clique aqui ). 8
Resumo PSEC11
| o* Patrimônio Líquid | R$ 1.292,8 milhões | R$ 70,26/cota | 0,73x P/VP¹ | ||
|---|---|---|---|---|---|
| * Valor de Mercado | R$ 940,6 milhões | R$ 51,12/cota | |||
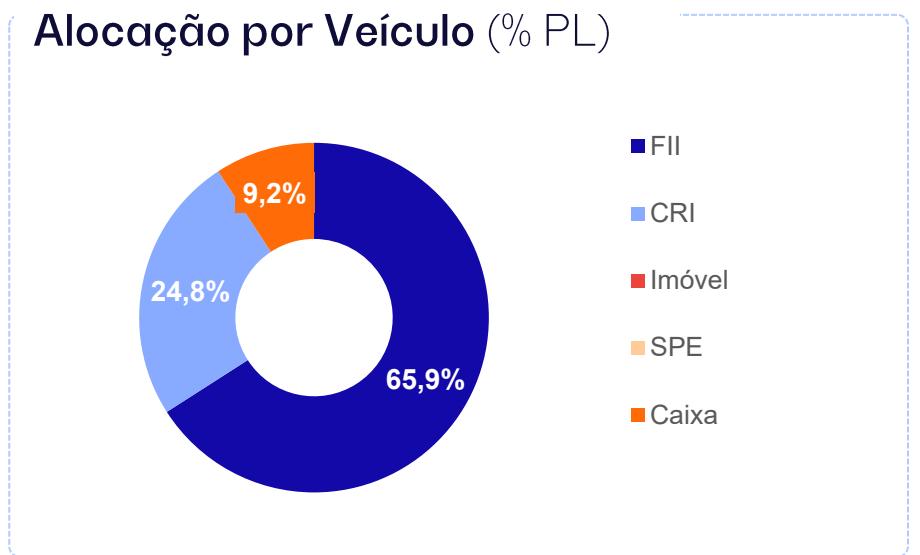
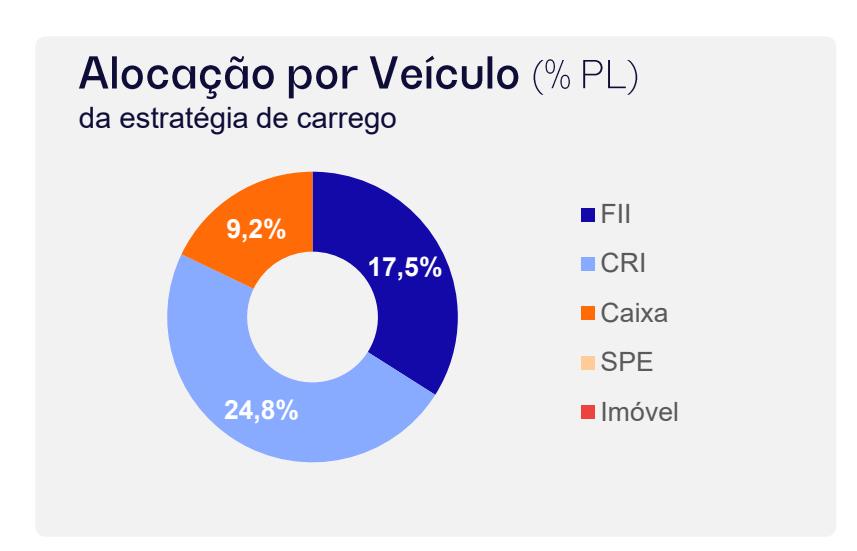
| FII (% do PL) CRI (% do PL) | 65,9% 24,8% | R$ 852,3 milhões R$ 321,1 milhões | |||
| Imóveis (% do PL) | - | - | |||
| SPE (% do PL) | - | - | |||
| Caixa Líquido (% do PL) | 9,2% | R$ 119,4 milhões | |||
| Volume Médio Diário Negociado no Mês | Rendimento por Cota | Reserva Acumulada | Número de Cotistas | ||
| R$ 1,3 milhões | R$ 0,60 | R$ 0,06/cota | 79.431 | ||
COMENTÁRIO DA GESTÃO
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
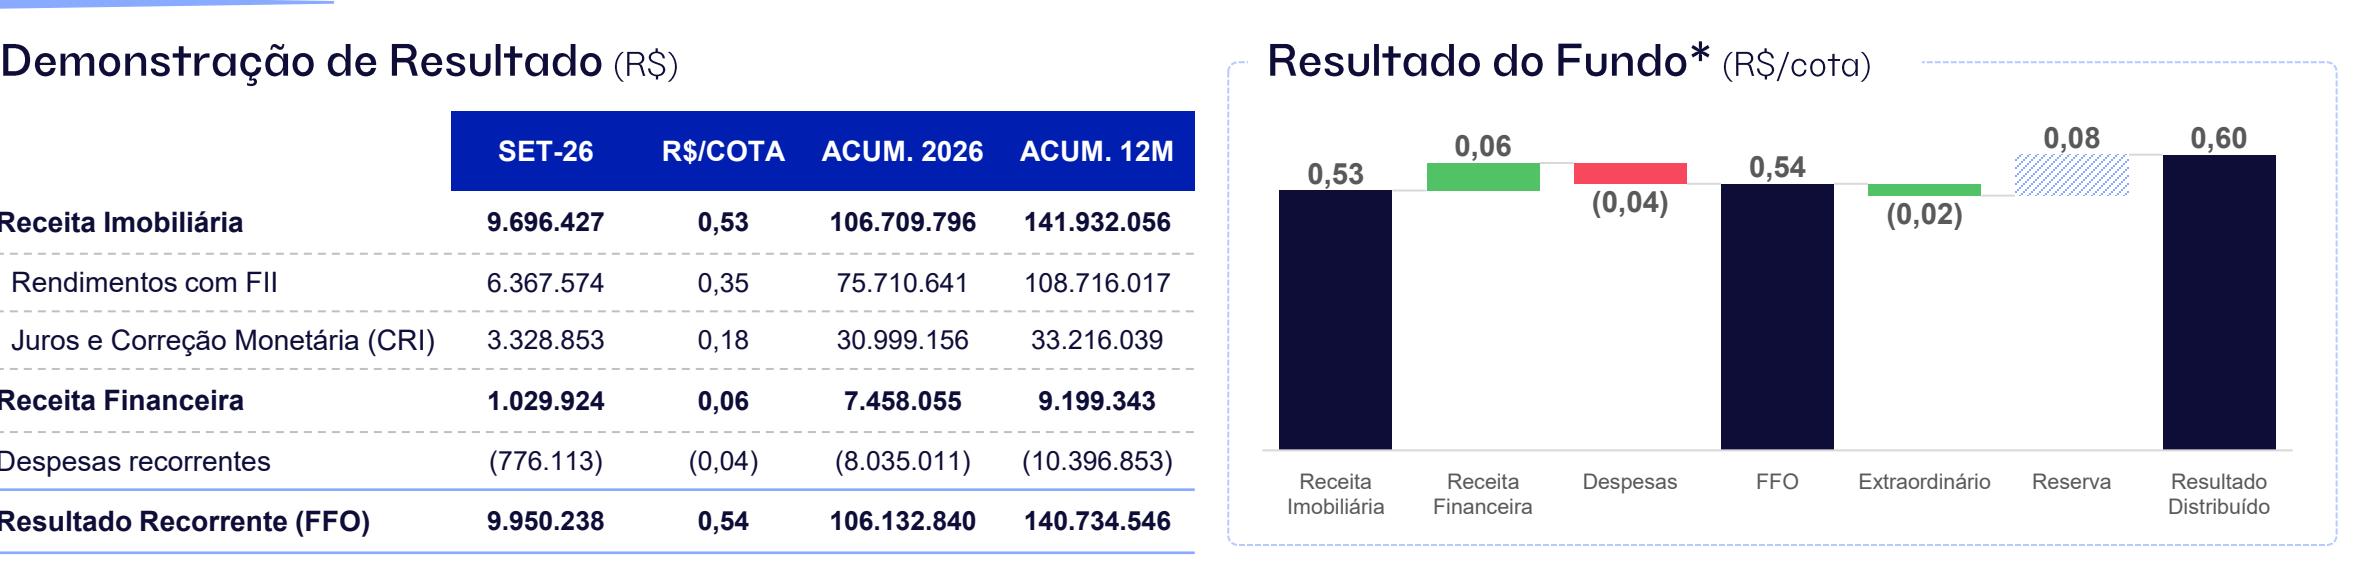
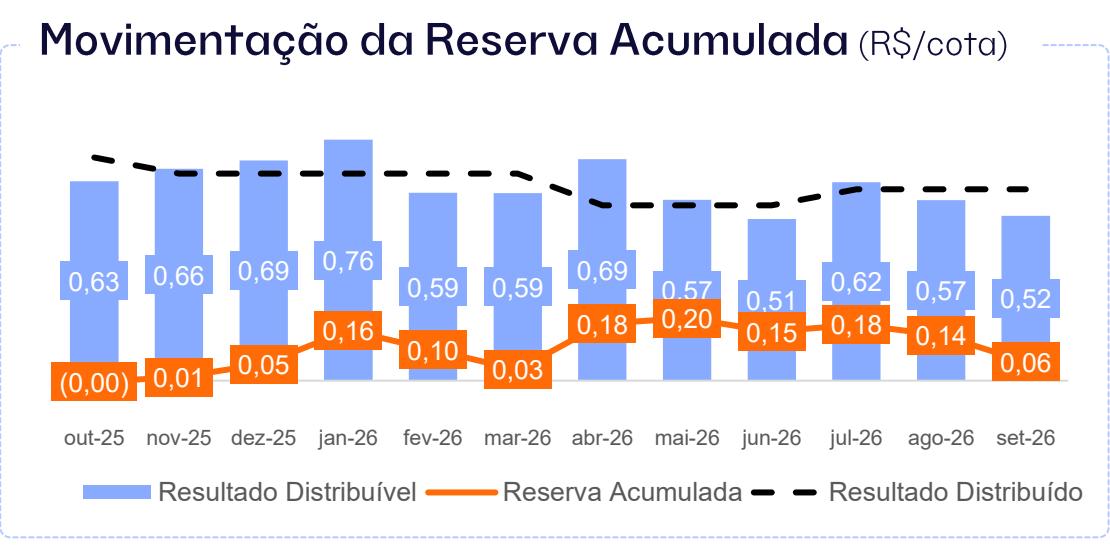
Em setembro, o Fundo apresentou resultado recorrente (FFO) de R$ 0,54/cota . Os rendimentos de FIIs contribuíram com R$ 0,35/cota (ante R$ 0,41/cota em agosto). Os investimentos em CRIs contribuíram com R$ 0,18/cota de juros e correção monetária (ante R$ 0,19/cota em agosto), refletindo a menor variação do CDI e do IPCA dos últimos meses sobre a parcela indexada a esses índices. As aplicações de caixa geraram R$ 0,06/cota (ante R$ 0,07/cota) e as despesas recorrentes foram de R$ 0,04/cota. O resultado foi impactado extraordinariamente, de forma negativa, em R$ 0,02/cota pela venda de FIIs para o rebalanceamento da carteira. Com isso, o resultado final do mês foi de R$ 0,52/cota . O Fundo manteve a distribuição de R$ 0,60/cota, utilizando R$ 0,08/cota da reserva de resultados, que encerrou setembro em R$ 0,06/cot a. Dessa forma, mantendo-se em linha com o guidance apresentado para o 3T26.
RESUMO DA CARTEIRA
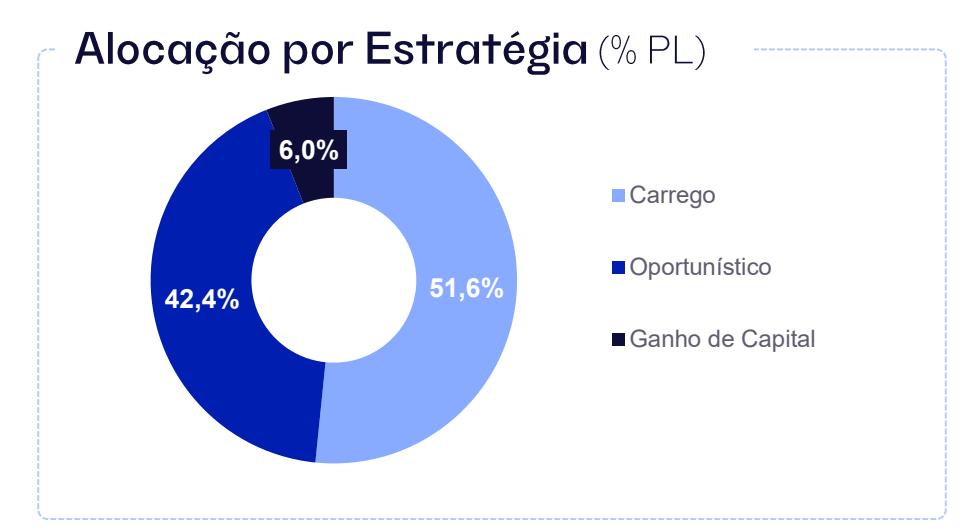
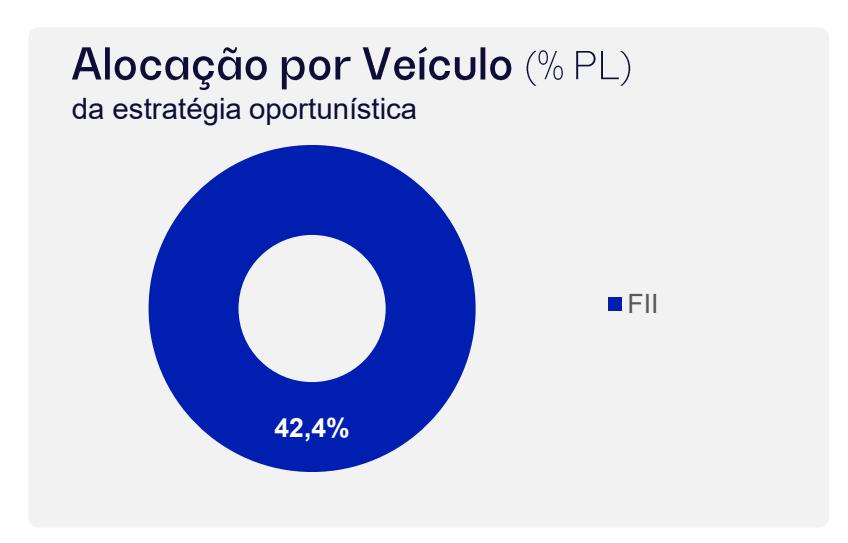
Seguimos reduzindo a exposição à estratégia oportunística por meio da venda gradual de FIIs : em setembro, ela correspondeu a 42,4% do PL (42,8% em agosto), enquanto a estratégia de carrego avançou para 51,6% (51,2% em agosto). O patrimônio líquido voltou a crescer em setembro, encerrando o mês em R$ 1.292,8 milhões (R$ 70,26/cota), alta de R$ 1,2 milhão (+0,09%) em relação a agosto (R$ 1.291,6 milhões; R$ 70,20/cota), em razão do aumento do MTM de CRIs, em especial, o Galleria A Meza (+R$ 1,0 milhão).
Resumo PSEC11
Na carteira de FIIs, o Fundo encerrou a posição em CNES11 e reduziu as exposições em ALZC11, ZAVC11, ZAVI11, HREC11, IBCR11, MGHT11 e INDE11, totalizando cerca de R$ 2 milhões em desinvestimentos no mês. Dado o momento de mercado e a insegurança do cenário nacional, o volume de vendas foi menor que o dos meses anteriores . Com isso, a carteira encerrou setembro com 68 posições , ante 69 em agosto e 118 no início do processo, avançando em direção à meta de 40 a 50 posições ao final do ano . Na frente de crédito, o Fundo alocou R$ 2,3 milhões no CRI Barzel I (varejo; IPCA + 9,8% a.a.) e ampliou a exposição em R$ 4,1 milhões no CRI Gav Jeri (IPCA + 11,00% a.a.) e em R$ 9,0 milhões no CRI Cone Refri (IPCA + 11,50% a.a.).
PORTFÓLIO & PERSPECTIVAS :
Setembro marcou o terceiro mês de aplicação do guidance de distribuição de R$ 0,60/cota, patamar que projetamos manter também para o próximo mês¹ .O Fundo encerrou setembro com R$ 119,4 milhões em caixa líquido (9,2% do PL), montante formado principalmente após a alienação da posição em TRXF11 e que permanece disponível para alocação em novos CRIs e oportunidades de ganho de capital . Para outubro, está previsto um aporte no Fundo de Desenvolvimento Logístico, investimento que deverá representar um importante vetor da estratégia de ganho de capital nos próximos trimestres. Após a conclusão da operação, apresentaremos mais detalhes sobre a tese e suas perspectivas de retorno.
Com as oscilações de mercado de curto prazo, devido aos resultados de primeiro turno e expectativas para o segundo turno, devemos realizar movimentos táticos de curto prazo de maneira pontual, buscando capturar oportunidades geradas pelos ajustes de preços no mercado secundário. Entretanto, nossa estratégia macro de portfólio segue inalterada, com alocação de pelo menos 50% em Carrego e contínua evolução do FFO, assim como novos investimentos em teses de Ganho de Capital.
Conforme informado, em 30 de setembro, foi convocada a AGE para deliberar sobre a proposta de venda da totalidade dos ativos do PSEC11 ao RBRX11, seguida da liquidação do Fundo, com amortização aos cotistas em dinheiro e/ou em cotas do RBRX11. Este é um marco relevante na trajetória da estratégia e estamos confiantes com as chances de aprovação da assembleia.
Performance
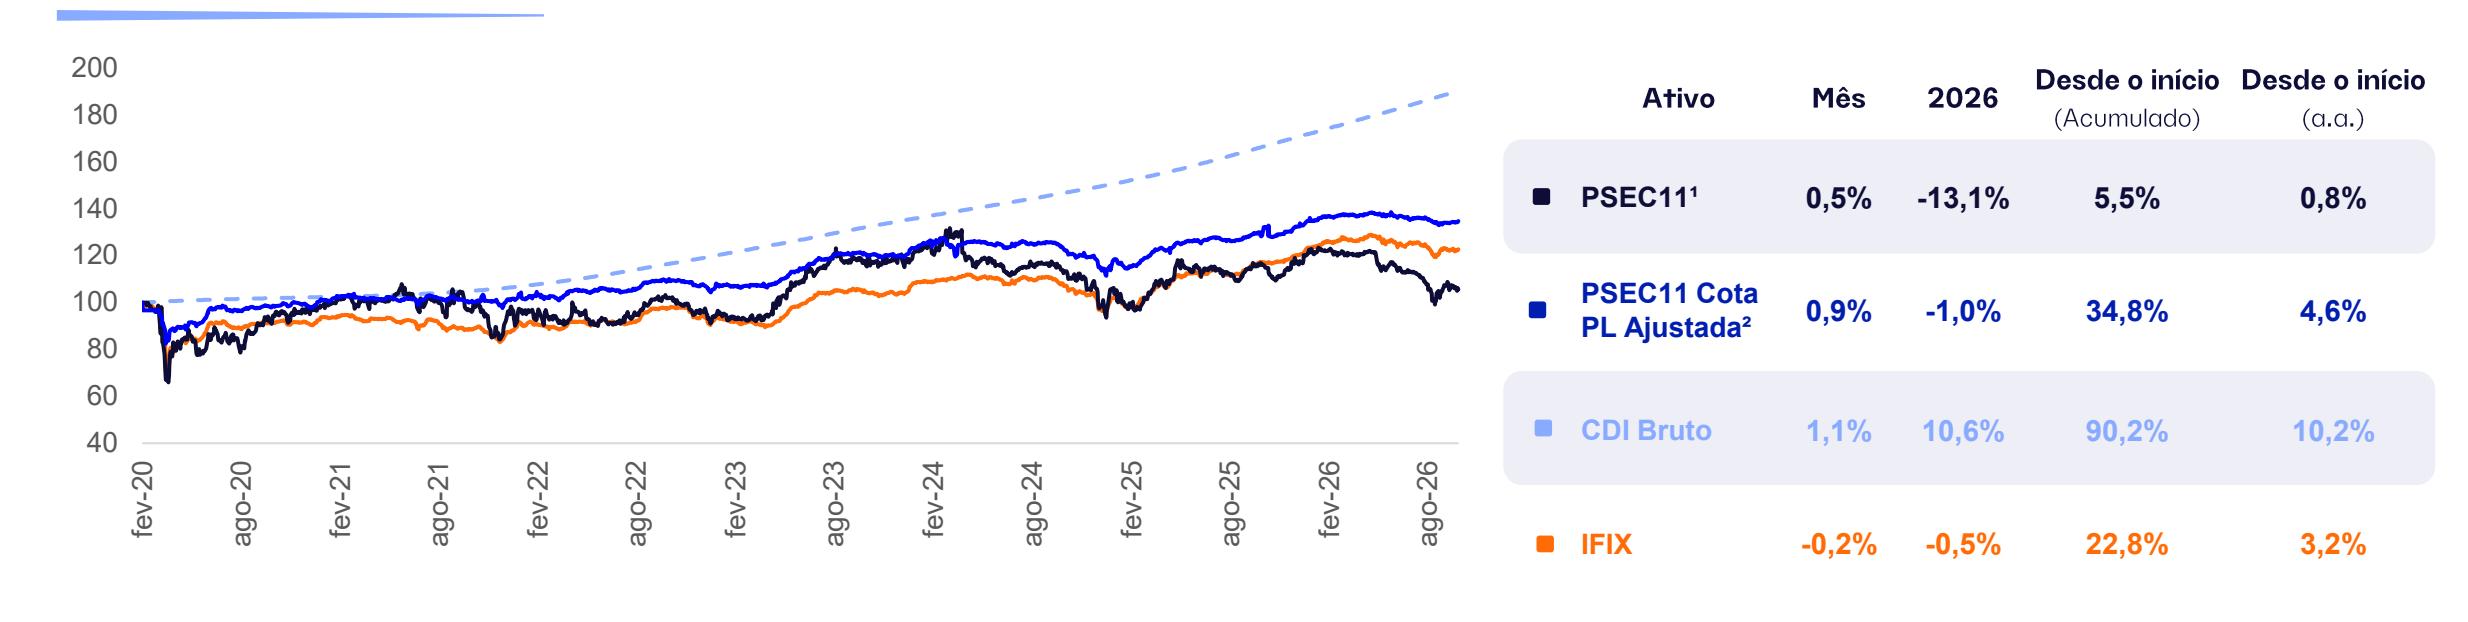
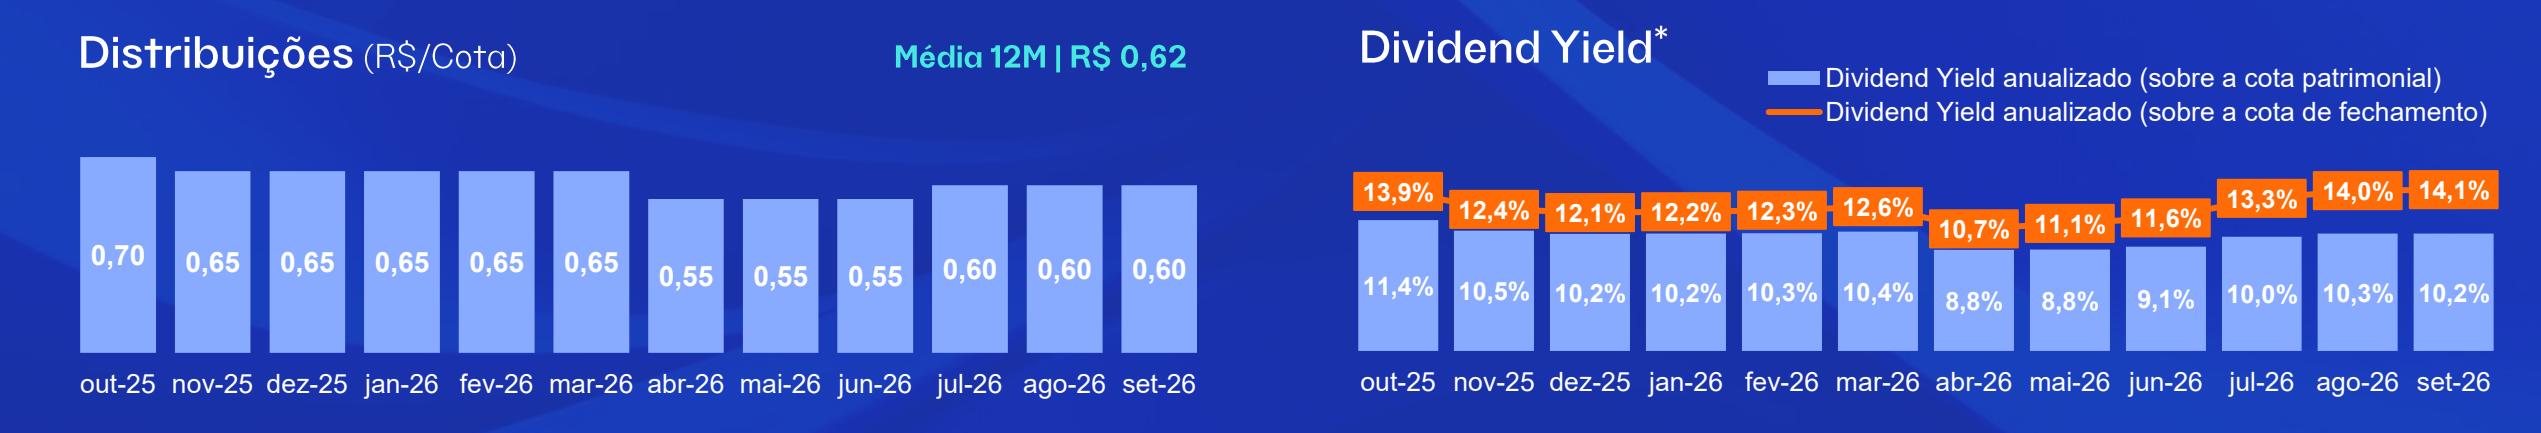
* Termos e definições no glossário (clique aqui) . ¹Valor da cota ajustada por rendimento, considera também reinvestimentos. Os indicadores dos gráficos consideram a metodologia da base 100 desde o início das negociações das cotas do Fundo em bolsa.; 11 ²Valor da cota patrimonial ajustada por rendimento. Fonte: Patria e Economatica.
Resultado
| SET-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Receita Imobiliária | 9.696.427 | 0,53 | 106.709.796 | 141.932.056 |
| Rendimentos com FII | 6.367.574 | 0,35 | 75.710.641 | 108.716.017 |
| Juros e Correção Monetária (CRI) | 3.328.853 | 0,18 | 30.999.156 | 33.216.039 |
| Receita Financeira | 1.029.924 | 0,06 | 7.458.055 | 9.199.343 |
| Despesas recorrentes | (776.113) | (0,04) | (8.035.011) | (10.396.853) |
| Resultado Recorrente (FFO) | 9.950.238 | 0,54 | 106.132.840 | 140.734.546 |
| Receita Extraordinária¹ | (435.478) | (0,02) | (6.634.975) | (4.780.109) |
| Venda de Imóvel | 0 | 0,00 | 0 | 0 |
| Venda de FII | (444.219) | (0,02) | (8.268.399) | (7.030.550) |
| Venda de CRI | 8.741 | 0,00 | 1.660.936 | 2.414.835 |
| Despesas não recorrentes | 0 | 0,00 | (27.511) | (164.395) |
| Resultado Final | 9.514.760 | 0,52 | 99.497.865 | 135.954.437 |
| Resultado Distribuído | 11.039.627 | 0,60 | 99.356.641 | 136.155.397 |
| Reserva Final | 1.094.021 | 0,06 | 21.981.323 | 23.058.583 |
Resumo da Carteira
24,5% a.a. TIR esperada
Números por Estratégia Carrego Oportunístico Ganho de Capital 50 58 #Ativos 3 #Ativos R$ 667,3 R$ 547,9 milhões R$ 77,6 milhões
9,6% Dividend Yield
| Carrego | Oportunístico | Ganho de Capital | |
|---|---|---|---|
| FII | 226,8 | 547,9 | 77,6 |
| 17,5% | 42,4% | 6,0% | |
| CRI | 321,1 | - | - |
| 24,84% | - | - | |
| Imóvel | - | - | - |
| - | - | - | |
| SPE | - | - | - |
| - | - | - | |
| Caixa | 119,4 | - | - |
| 9,2% | - | - |
*Termos e definições no glossário ( clique aqui ). 13
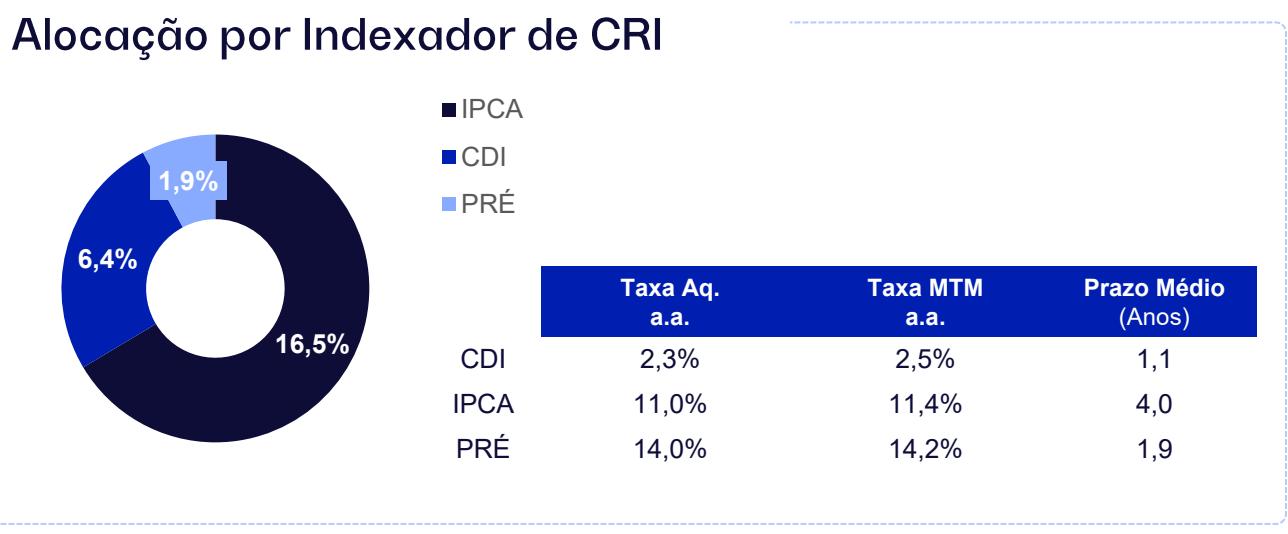
CDI + 4,0% IPCA + 11,4%
Carteira de Ativos | Carrego (1/2)
Carteira de Ativos | Carrego (2/2)
Carteira de Ativos | Oportunístico
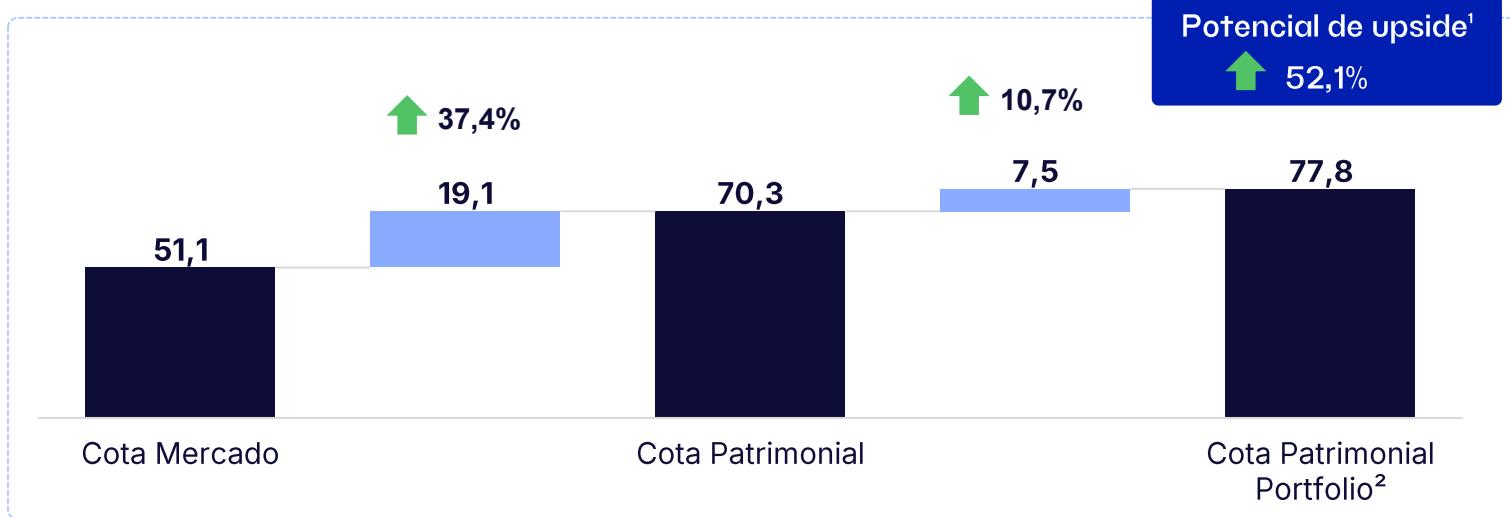
* Termos e definições no glossário (clique aqui). ¹Considera a última cota patrimonial dos FIIs do portfólio divulgada; ²Considera a valorização das cotas de FII do portfólio aos seus valores patrimoniais assim como a valorização da cota de mercado do Fundo para a sua patrimonial.
Carteira de Ativos | Ganho de Capital
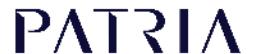
| Ativo | VeÍculo | Segmento | % PL | Montante (R$ milhões) | ||
|---|---|---|---|---|---|---|
| FII 6,0% | 1 | NOVA I FII | FII | Residencial | 5,1% | R$ 65,6 |
| 2 | INDE11 | FII | Residencial | 0,5% | R$ 5,8 | |
| 3 | FII PERMUTA LOTE 5 | FII | Residencial | 0,5% | R$ 6,2 |
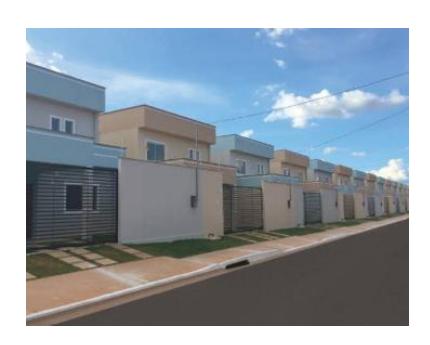
Condomínio de casas em Canaã dos Carajás (PA), destinado aos funcionários da Vale no maior projeto de mineração da empresa.
Fase: Final
Retorno Inicial Projetado: 25,0% a.a.
Desenvolvimentos de 2 projetos residenciais em áreas nobres de São Paulo, em Moema e Jardins, em status de aprovação na prefeitura
Fase: Inicial
Retorno Inicial Projetado: IPCA + 18% a.a.
FII Nova I (5,1 % PL) INDE11 (0,5 % PL) FII Permuta Lote 5 Meza (0,5 % PL)
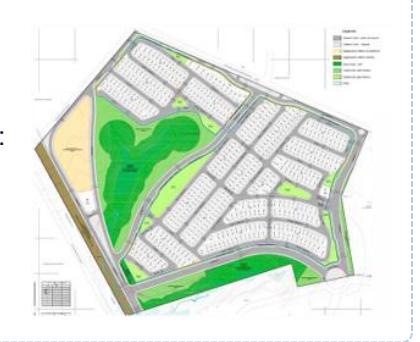
Estrutura de permuta financeira montada para desenvolvimento de empreendimento imobiliário em cinco loteamentos em Campinas
Fase: Inicial
Retorno Inicial Projetado: IPCA + 15% a.a.
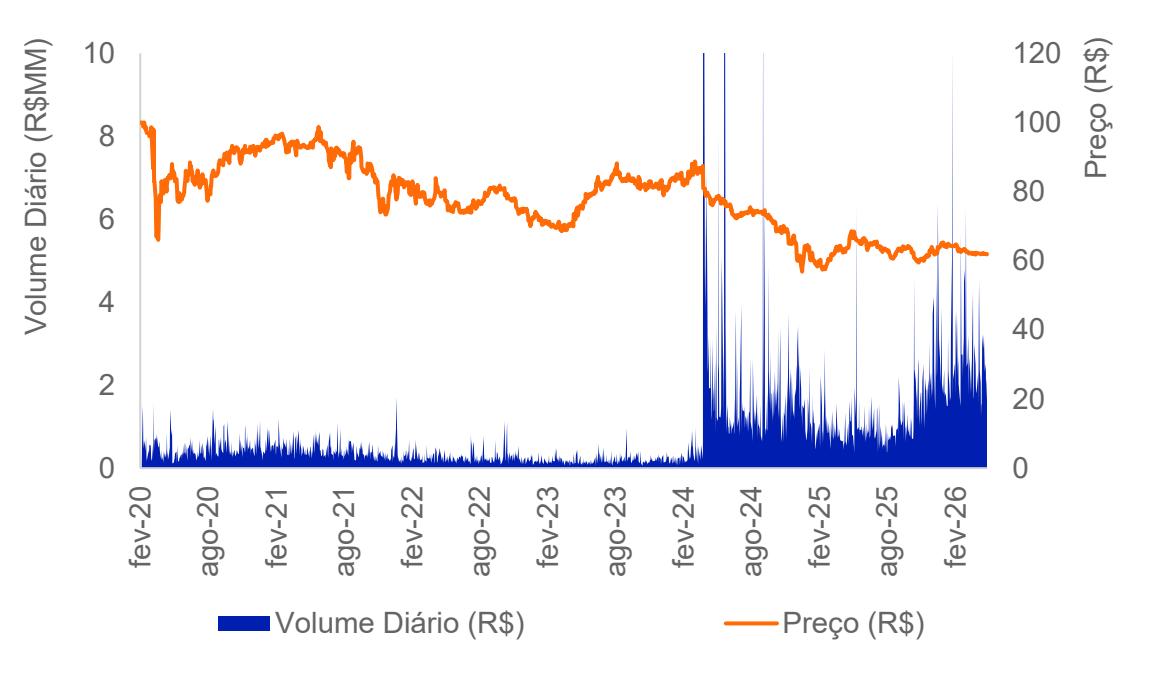
| Set - 26 | 2026 | 12 meses | |
|---|---|---|---|
| ADTV (R$ Milhões) | 1,3 | 2,5 | 2,4 |
| Giro | 3,0% | 42,4% | 58,3% |
Liquidez Número de Cotistas (em milhares)
Real Estate Anexos
Detalhamento | Carrego (1/3)
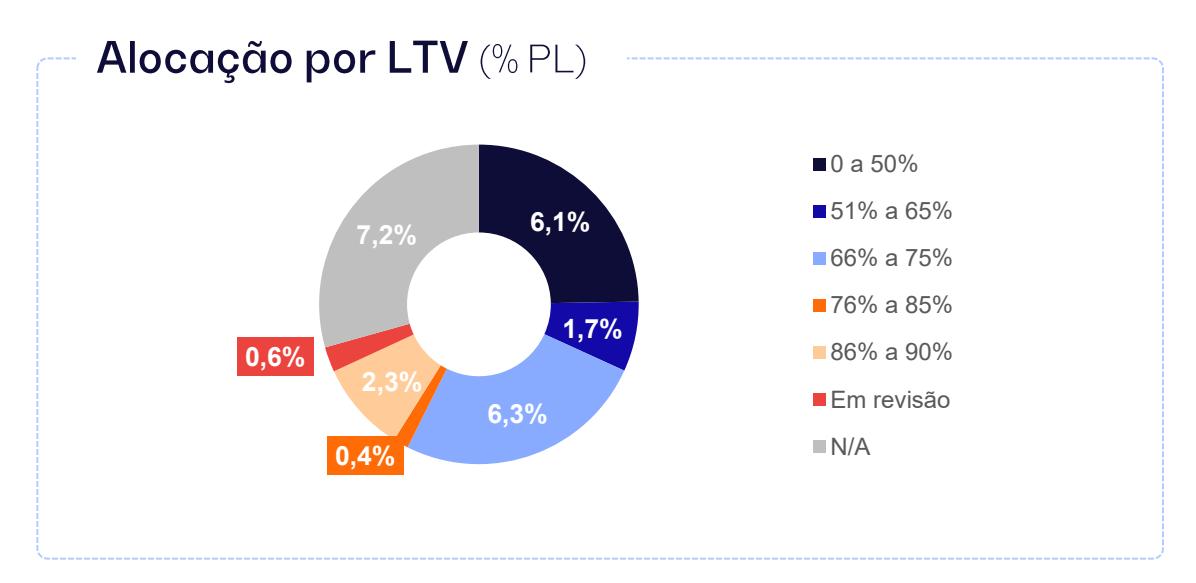
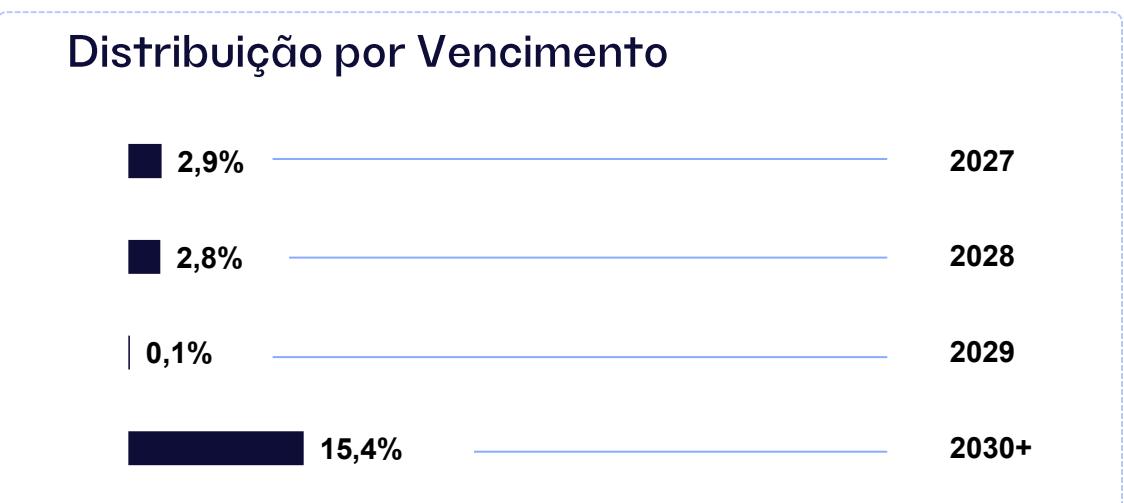
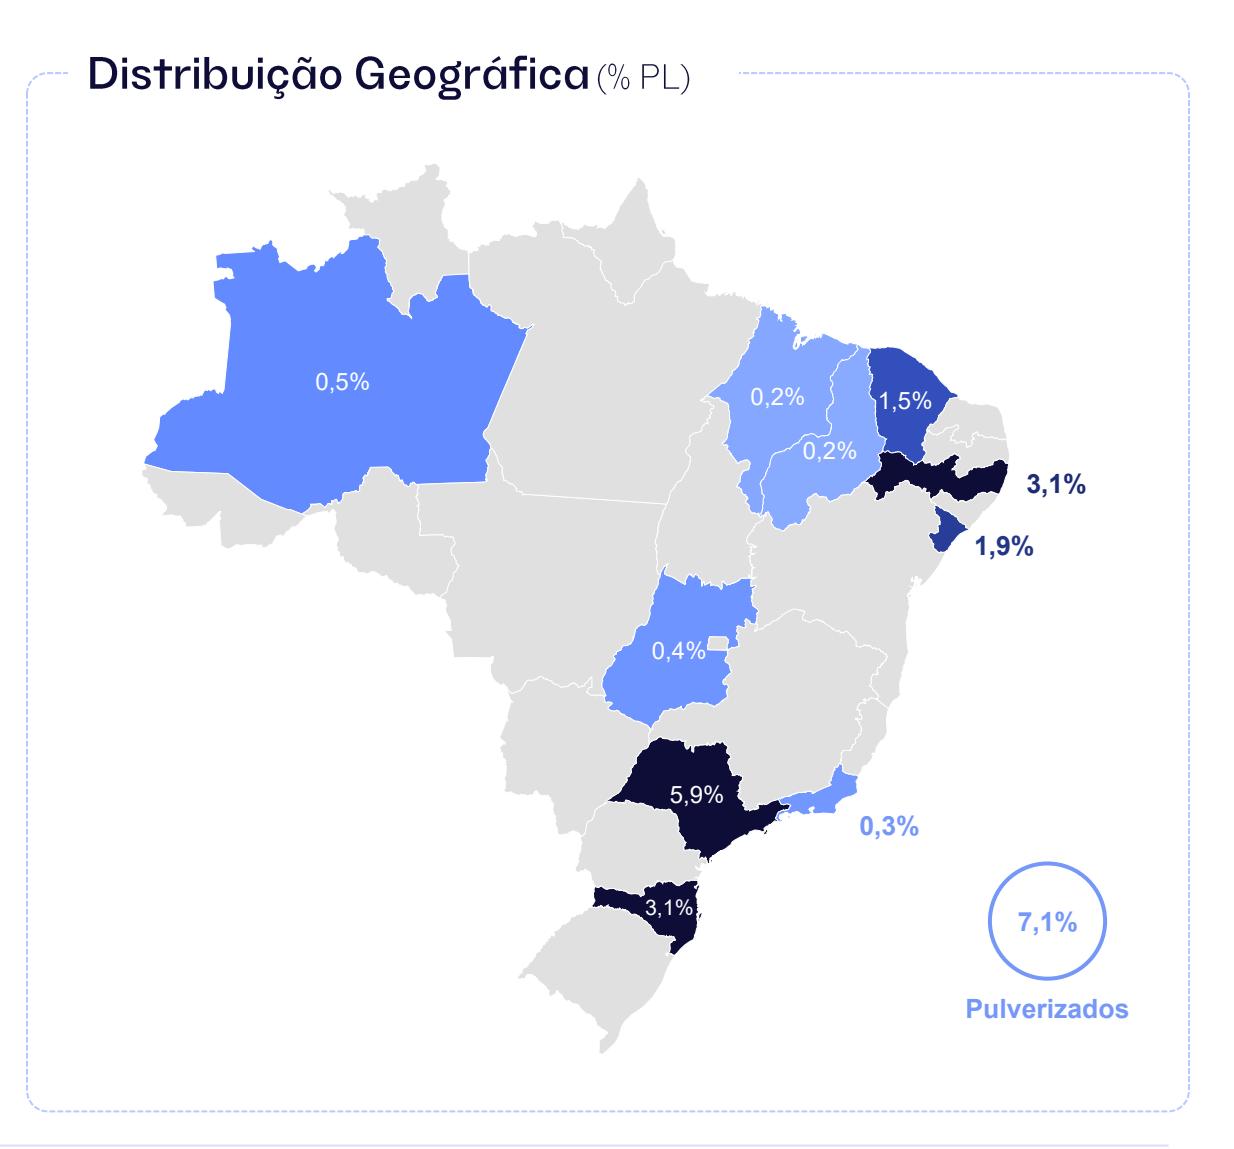
| # ` | /eículo | o Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Região | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
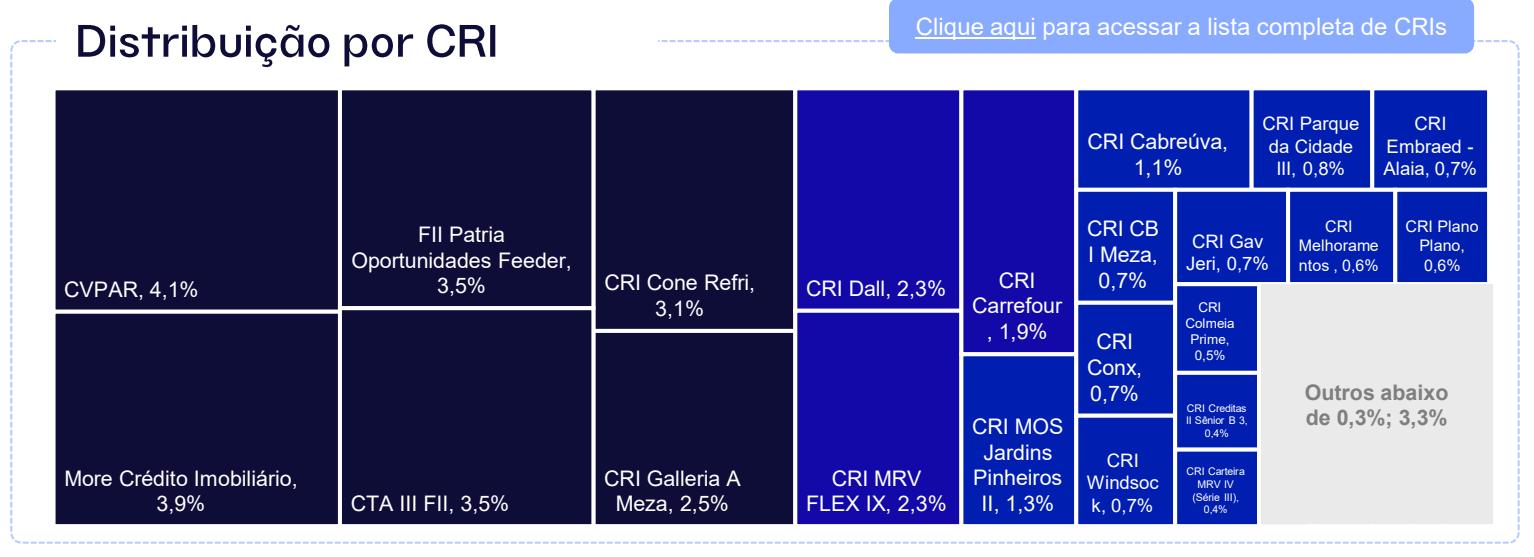
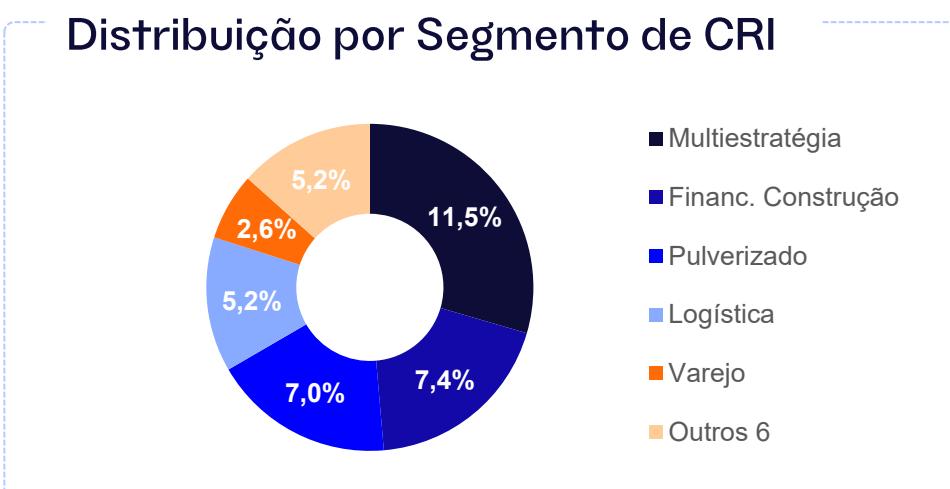
| 1 | CRI | CRI Cone Refri | 40,1 | 3,1% | Logística | 36.092 | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 11,1% | 3,4 | dez-30 | 71% | AVS, AFI, AFS, CFDC |
| 2 | CRI | CRI Galleria A Meza | 32,3 | 2,5% | Pulverizado | 30.711.646 | Diversos | Província | 26F3751905 | IPCA | 12,0% | 12,0% | 11,2% | 6,1 | abr-41 | - | AFI, Apólices de Seguro |
| 3 | CRI | CRI Dall | 30,3 | 2,3% | Financ. Construção | 30.675 | sc | Opea | 26F3253367 | CDI | 4,5% | 4,5% | 5,1% | 3,2 | jun-31 | 25% | AFI, CFDC, FR, FD, AVS, AFS, FO |
| 4 | CRI | CRI MRV FLEX IX | 29,3 | 2,3% | Pulverizado | 30.615 | Diversos | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 10,7% | 5,7 | jul-35 | 88% | AFI, FR, FD |
| 5 | CRI | CRI Carrefour | 25,0 | 1,9% | Varejo | 24.940 | SE | Bari Sec. | 25L2402882 | PRÉ | 14,0% | 14,0% | 14,2% | 1,9 | dez-28 | 70% | AFI, CFRA, FS |
| 6 | CRI | CRI MOS Jardins Pinheiros II | 16,2 | 1,3% | Financ. Construção | 18.205 | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 5,0% | 0,7 | jun-27 | 66% | AFI, AFS, CFDC, FS, FD, FR |
| 7 | CRI | CRI Cabreúva | 14,6 | 1,1% | Logística | 19.208 | SP | Vert | 21D0698165 | IPCA | 7,3% | 7,3% | 9,1% | 3,8 | mar-36 | 24% | AFI, CFDC |
| 8 | CRI | CRI Parque da Cidade III | 10,0 | 0,8% | Office | 10.000 | SP | Opea | 22K1202808 | CDI | 2,0% | 2,0% | 2,0% | 1,0 | nov-27 | - | AFI, CFDC, FR |
| 9 | CRI | CRI Embraed - Alaia | 9,7 | 0,7% | Financ. Construção | 9.895 | SC | Virgo | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 2,8 | jul-30 | 26% | AFS, CF, FR, AVS |
| 10 | CRI | CRI CB I Meza | 9,2 | 0,7% | Pulverizado | 10.199 | Pulveriza do | Vert | 23L2243789 | IPCA | 14,3% | 14,4% | 13,6% | 2,9 | dez-33 | - | AFI, CFR, FR |
| 11 | CRI | CRI Conx | 9,1 | 0,7% | Financ. Construção | 9.898 | SP | Opea | 24D3160353 | CDI | 4,8% | 4,8% | 4,7% | 1,4 | abr-28 | 59% | AFI, CF, FR, AVS |
| 12 | CRI | CRI Windsock | 8,9 | 0,7% | Logística | 8.500 | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 11,4% | 3,3 | abr-32 | 31% | AFA, CFDC, FD, FO, FR, FJ |
| 13 | CRI | CRI Gav Jeri | 8,7 | 0,7% | Multipropriedade | 8.325 | CE | Opea | 26B3785726 | IPCA | 11,0% | 11,0% | 10,1% | 2,3 | jan-33 | n/a | AFQ, CFR, AVS, FR, FD |
| 14 | CRI | CRI Melhoramentos | 8,3 | 0,6% | Financ. Construção | 8.444 | SP | Opea | 2110892057 | IPCA | 8,1% | 8,1% | 12,8% | 2,0 | out-31 | - | AFI, Coobrigação, CFRCV, FD |
| 15 | CRI | CRI Plano Plano | 7,3 | 0,6% | Financ. Construção | 7.251 | SP | Opea | 25F2921596 | IPCA | 8,7% | 8,7% | 8,7% | 1,6 | mar-30 | n/a | AFI e Coobrigação |
| 16 | CRI | CRI Colmeia Prime | 6,1 | 0,5% | Financ. Construção | 11.495 | AM | Canal | 2312111365 | IPCA | 13,0% | 13,0% | 37,8% | 0,9 | set-27 | - | AFI, AFS, AFA, CFDC, FD, FR, FO, FS |
Detalhamento | Carrego (2/3)
| #c | Veículo | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Região | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | CRI | CRI Creditas II Sênior B 3 | 5,3 | 0,4% | Pulverizado | 7.694 | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,2% | 9,2% | 7,8 | jan-46 | 46% | AFI |
| 18 | CRI | CRI Carteira MRV IV (Série III) | 5,2 | 0,4% | Pulverizado | 6.166 | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 11,2% | 10,4% | 4,8 | ago-35 | 60% | AFI, CF, FR |
| 19 | CRI | CRI Plano e Plano | 5,1 | 0,4% | Financ. Construção | 5.160 | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,8% | 8,8% | 1,6 | mar-30 | 24% | AFI, CF, FR, AVS |
| 20 | CRI | CRI Athon | 4,6 | 0,4% | Energia | 5.909 | RJ, MA | Opea | 21G0864339 | IPCA | 6,5% | 8,3% | 10,1% | 3,0 | ago-33 | - | AFE, AFS, FS, CFRCV, FR, FD |
| 21 | CRI | CRI Manhattan II | 3,9 | 0,3% | Financ. Construção | 4.000 | CE, PI | Habita Sec. | 20L0870667 | IPCA | 12,0% | 19,5% | 2,5% | 1,9 | ago-26 | - | AFI, CFRCV, Hipoteca, Fiança, FR, FD |
| 22 | CRI | CRI Creditas II Sênior B 4 | 3,8 | 0,3% | Pulverizado | 5.250 | Diversos | Vert | 24J2922844 | IPCA | 9,0% | 9,2% | 8,9% | 7,9 | fev-46 | 24% | AFI |
| 23 | CRI | CRI Elleven Sub. | 3,7 | 0,3% | Energia | 4.070 | GO | Opea | 23L2510335 | IPCA | 13,0% | 13,0% | 14,4% | 3,5 | dez-38 | 82% | DRS, AFE, AFS, AVS, CFRCA, FR, FO, FD |
| 24 | CRI | CRI Medabil Sênior | 3,4 | 0,3% | Logística | 6.429 | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 11,1% | 4,3 | jan-37 | Em revisão | AFI, CFRCV, FR, FD |
| 25 | CRI | CRI Brookfield 12 Sub II | 2,5 | 0,2% | Varejo | 2.094 | SP/RJ | Vortx | 22G0282333 | IPCA | 8,9% | 8,9% | 5,8% | 0,8 | jul-27 | 63% | AF, CF |
| 26 | CRI | CRI Carrefour Barzel | 2,3 | 0,2% | Varejo | 2.142 | Diversos | Opea | 23H0190135 | IPCA | 6,2% | 9,8% | 9,4% | 1,8 | ago-28 | 49% | AFI, AFS |
| 27 | CRI | CRI Creditas II Carteira III Meza A | 2,2 | 0,2% | Pulverizado | 3.958 | Diversos | Vert | 24I1780476 | IPCA | 11,5% | 11,8% | 11,4% | 6,9 | jan-46 | 53% | AFI, CF, FR |
| 28 | CRI | CRI Cortel II Sr. B | 2,2 | 0,2% | Deathcare | 1.944.000 | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 5,8% | 2,5 | jul-33 | Em revisão | AFI, FR, FD e AVS. |
| 29 | CRI | CRI Matarazzo IV | 1,9 | 0,1% | Varejo | 1.910 | SP | Opea | 24K1488063 | CDI | 5,0% | 5,0% | 4,9% | 1,7 | out-29 | 52% | AFI, CFR, FS, FD, FR, FL |
| 30 | CRI | CRI Brookfield 12 Sub III | 1,6 | 0,1% | Varejo | 1.335 | SP/RJ | Vortx | 22G0282305 | IPCA | 8,9% | 8,9% | 5,8% | 0,8 | jul-27 | 63% | AF, CF |
| 31 | CRI | CRI Cortel II Sr. A | 1,3 | 0,1% | Deathcare | 1.131.569 | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 5,5% | 2,7 | jul-34 | Em revisão | AFI, FR, FD e AVS. |
| 32 | CRI | CRI Creditas II Carteira IV Meza A | 1,3 | 0,1% | Pulverizado | 2.250 | Diversos | Vert | 24J2921734 | IPCA | 11,5% | 11,7% | 11,5% | 6,9 | fev-46 | 46% | AFI, CF, FR |
Detalhamento | Carrego (3/3)
| #c | Veículo | o Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Região | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 33 | CRI | CRI New Sun Sub. | 1,2 | 0,1% | Energia | 1.065 | SP | Virgo | 23L1276227 | IPCA | 19,1% | 19,1% | 20,3% | 3,9 | dez-39 | 80% | DRS, AFE, AFS, CFRA, FR e FS. |
| 34 | CRI | CRI Rede D'or santa Helena | 1,2 | 0,1% | Saúde | 5.000 | GO | Opea | 17H0164854 | IPCA | 6,3% | 6,3% | 9,2% | 0,6 | nov-27 | - | AFI |
| 35 | CRI | CRI Wimo Sênior | 0,7 | 0,1% | Pulverizado | 3.010 | Diversos | Virgo | 21D0779652 | IPCA | 7,5% | 9,4% | 9,2% | 3,8 | jan-36 | - | AFI, FR, FD |
| 36 | CRI | CRI BIT Barueri | 0,7 | 0,1% | Pulverizado | 665 | SP | Habita Sec. | 22J2609554 | CDI | 5,5% | 5,5% | 4,3% | 0,1 | out-26 | - | AFI, AFS, CFRCV, FR, FO, FD |
| 37 | CRI | CRI Wimo IV | 0,6 | 0,0% | Pulverizado | 1.545 | Diversos | Virgo | 22B0914263 | IPCA | 8,0% | 8,7% | 11,3% | 4,1 | jan-37 | - | AFI, FR, FD |
| 38 | CRI | CRI Cortel II Sub. B | 0,6 | 0,0% | Deathcare | 556.000 | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 11,0% | 2,3 | jul-33 | Em revisão | AFI, FR, FD e AVS. |
| 39 | CRI | CRI Cortel II Sub. A | 0,6 | 0,0% | Deathcare | 556.000 | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 11,0% | 2,5 | jul-34 | Em revisão | AFI, FR, FD e AVS. |
| 40 | CRI | CRI MOS Jardins Pinheiros | 0,2 | 0,0% | Financ. Construção | 9.897 | SP | Opea | 22L1575688 | CDI | 5,0% | 4,9% | 4,9% | 0,4 | jun-27 | 66% | AFI, AFS, CFDC, FS, FD, FR |
| 41 | CRI | CRI Medabil Sub | 0,0 | 0,0% | Logística | 2.300 | RS | Virgo | 22A0423267 | IPCA | 10,5% | 0,0% | 0,0% | 10,5 | jan-37 | Em revisão | AFI, CFRCV, FR, FD |
| # | Veículo | Ativo | MontanteMTM (R$ mm) | % PL | Segmento | Dividend Yield |
|---|---|---|---|---|---|---|
| 42 | Caixa | ITAU TOP RF Referenciado DI | 119,4 | 9,2% | - | 11,5% |
| 43 | FII | CVPAR | 52,4 | 4,1% | Multiestratégia | 11,8% |
| 44 | FII | More Crédito Imobiliário | 50,3 | 3,9% | Multiestratégia | 16,6% |
| 45 | FII | FII Patria Oportunidades Feeder | 45,7 | 3,5% | Multiestratégia | 20,4% |
| 46 | FII | CTA III FII | 45,2 | 3,5% | - | - |
| 47 | FII | FII Estoque Centro-Oeste¹ | 13,1 | 1,0% | Estoque | 19,5% |
| 48 | FII | FII Core Residencial 1 | 11,7 | 0,9% | Estoque | 23,4% |
| 49 | FII | FII Vertente Desenvolvimento | 7,5 | 0,6% | Estoque | 16,8% |
| 50 | FII | FII São Benedito | 0,9 | 0,1% | Estoque | 19,9% |
Detalhamento | Oportunístico (1/2)
| / / . | PΛ | T ? | Λ |
|---|
| # | Veículo | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Dividend Yield |
|---|---|---|---|---|---|---|
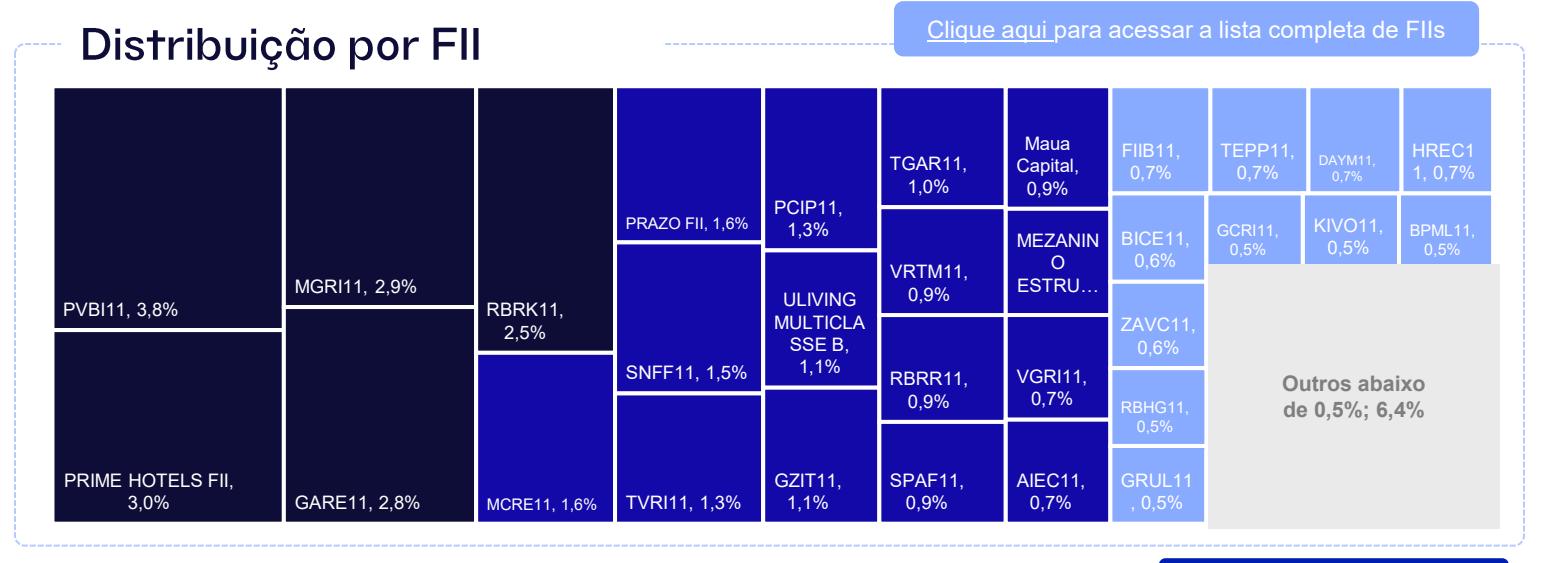
| 1 | FII | PVBI11 | 49,1 | 3,8% | Lajes Corporativas | 7,6% |
| 2 | FII | PRIME HOTELS FII | 38,9 | 3,0% | Hoteis | 0,0% |
| 3 | FII | MGRI11 | 36,9 | 2,9% | Saúde | 0,0% |
| 4 | FII | GARE11 | 36,2 | 2,8% | Logístico | 11,8% |
| 5 | FII | RBRK11 | 32,2 | 2,5% | Lajes Corporativas | 0,0% |
| 6 | FII | MCRE11 | 20,6 | 1,6% | Fundo de CRI | 17,0% |
| 7 | FII | PRAZO FII | 20,1 | 1,6% | Shoppings | 0,0% |
| 8 | FII | SNFF11 | 19,4 | 1,5% | FoF | 14,9% |
| 9 | FII | TVRI11 | 16,8 | 1,3% | Renda Urbana | 14,3% |
| 10 | FII | PCIP11 | 16,6 | 1,3% | Fundo de CRI | 14,5% |
| 11 | FII | ULIVING MULTICLASSE B | 13,9 | 1,1% | Residencial | 0,0% |
| 12 | FII | GZIT11 | 13,7 | 1,1% | Shoppings | 17,7% |
| 13 | FII | TGAR11 | 13,3 | 1,0% | Residencial | 21,6% |
| 14 | FII | VRTM11 | 11,8 | 0,9% | FoF | 16,0% |
| 15 | FII | RBRR11 | 11,8 | 0,9% | Fundo de CRI | 14,4% |
| 16 | FII | SPAF11 | 11,2 | 0,9% | Shoppings | 9,4% |
| # | Veículo | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Dividend Yield |
|---|---|---|---|---|---|---|
| 17 | FII | Maua Capital | 11,2 | 0,9% | Logístico | 8,6% |
| 18 | FII | MEZANINO ESTRUTURADO FII | 9,6 | 0,7% | Logístico | 0,0% |
| 19 | FII | VGRI11 | 9,5 | 0,7% | Lajes Corporativas | 20,1% |
| 20 | FII | AIEC11 | 9,5 | 0,7% | Lajes Corporativas | 6,3% |
| 21 | FII | FIIB11 | 9,3 | 0,7% | Logístico | 8,5% |
| 22 | FII | TEPP11 | 9,2 | 0,7% | Lajes Corporativas | 25,6% |
| 23 | FII | DAYM11 | 8,7 | 0,7% | Lajes Corporativas | 10,8% |
| 24 | FII | HREC11 | 8,6 | 0,7% | Fundo de CRI | 12,7% |
| 25 | FII | BICE11 | 7,3 | 0,6% | Fundo de CRI | 16,4% |
| 26 | FII | ZAVC11 | 7,2 | 0,6% | Fundo de CRI | 16,7% |
| 27 | FII | RBHG11 | 6,5 | 0,5% | Fundo de CRI | 16,4% |
| 28 | FII | GRUL11 | 6,5 | 0,5% | Logístico | 11,8% |
| 29 | FII | GCRI11 | 6,3 | 0,5% | Fundo de CRI | 14,8% |
| 30 | FII | KIVO11 | 6,3 | 0,5% | Fundo de CRI | 19,9% |
| 31 | FII | BPML11 | 6,1 | 0,5% | Shoppings | 12,4% |
| 32 | FII | VCJR11 | 5,9 | 0,5% | Fundo de CRI | 16,9% |
Detalhamento | Oportunístico (2/2)
| P/ | \T | 3 | / | 1 |
|---|---|---|---|---|
| # | Veículo | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Dividend Yield |
|---|---|---|---|---|---|---|
| 33 | FII | EQIR11 | 5,5 | 0,4% | Fundo de CRI | 14,6% |
| 34 | FII | HGLG11 | 4,5 | 0,3% | Logístico | 4,5% |
| 35 | FII | SPVJ11 | 4,4 | 0,3% | Renda Urbana | 7,2% |
| 36 | FII | NEWL11 | 4,3 | 0,3% | Logístico | 11,3% |
| 37 | FII | NAVT11 | 4,1 | 0,3% | FoF | 17,5% |
| 38 | FII | APTO11 | 3,8 | 0,3% | Residencial | 12,7% |
| 39 | FII | MMVE11 | 3,5 | 0,3% | Residencial | 0,0% |
| 40 | FII | ZAVI11 | 3,5 | 0,3% | Renda Urbana | 13,9% |
| 41 | FII | VRTA11 | 3,4 | 0,3% | Fundo de CRI | 14,1% |
| 42 | FII | RBFM11 | 2,9 | 0,2% | FOF | 30,7% |
| 43 | FII | FLCR11 | 2,8 | 0,2% | Fundo de CRI | 14,2% |
| 44 | FII | JFLL11 | 2,5 | 0,2% | Residencial | 7,9% |
| 45 | FII | WHGR11 | 2,4 | 0,2% | Fundo de CRI | 14,4% |
| 46 | FII | ABCP11 | 1,8 | 0,1% | Shoppings | 9,2% |
| 47 | FII | IBCR11 | 1,4 | 0,1% | Fundo de CRI | 15,2% |
| 48 | FII | ROOF11 | 1,2 | 0,1% | Residencial | 0,0% |
| # | Veículo | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Dividend Yield | |
|---|---|---|---|---|---|---|---|
| 49 | FII | URPR11 | 1,1 | 0,1% | Fundo de CRI | 9,8% | |
| 50 | FII | MGHT11 | 0,9 | 0,1% | Hoteis | 0,0% | |
| 51 | FII | ROMA FII | 0,9 | 0,1% | Residencial | 0,0% | |
| 52 | FII | BLCA11 | 0,7 | 0,1% | Lajes Corporativas | 10,6% | |
| 53 | FII | VSLH11 | 0,7 | 0,1% | Fundo de CRI | 19,8% | |
| 54 | FII | RPRI11 | 0,5 | 0,0% | Fundo de CRI | 16,8% | |
| 55 | FII | ALZC11 | 0,2 | 0,0% | Fundo de CRI | 16,3% | |
| 56 | FII | YUFI11 | 0,1 | 0,0% | Residencial | 0,0% | |
| 57 | FII | VBI Renda Preferencial FII | 0,1 | 0,0% | Fundo de CRI | 11,2% | |
| 58 | FII | CNES11 | 0,0 | 0,0% | Lajes Corporativas | 4,4% | |
Watchlist
CRI Cortel
CRI Cortel II (Sr. e Sub.): O CRI Cortel II, emitido em jun/22, em 2 séries (A e B), cada uma com volume de R$ 45 milhões, totalizando volume de emissão de R$ 90 milhões, sendo R$ 70 milhões em séries seniores (CDI + 3,5% a.a.) e R$ 20 milhões em séries subordinadas (CDI + 4,4% a.a.). O CRI conta com ampla cobertura de garantias, como alienação fiduciária, cessão de recebíveis e fundo de reserva. O grupo Cortel atua no mercado de deathcare desde 1971 e atualmente opera em 4 estados (SP, RJ, MG e AM) através de uma estrutura verticalizada composta por cemitérios e planos funerários. O grupo é o principal player de um segmento altamente fragmentado no Brasil. O Fundo possui R$ 4,7 milhões de exposição no CRI, sendo R$ 3,5 milhões na série sênior (0,3% do PL) e R$ 1,2 milhão nas séries subordinadas (0,1% do PL).
Atualização Set/26: Os CRIs Cortel encontram-se em processo de reestruturação, com o objetivo de adequar o fluxo financeiro da operação e reforçar o pacote de garantias. Adicionalmente, o time de gestão está atualmente em tratativas para venda em definitivo da posição.
Em junho, houve ajuste, pelo administrador, no spread de risco do CRI Cortel (sênior), com aumento da taxa MTM, em função das premissas de risco da operação, especialmente quanto à deterioração de crédito da devedora, impactando negativamente o patrimônio líquido do Fundo em R$ 0,017/cota.
| # | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | Taxa Emissão (a.a.) | Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 28 CRI | Cortel II Sr. B | 2,2 | 0,2% | Deathcare | 1.944.000 | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 5,8% | 2,5 | jul-33 | AFI, FR, FD e AVS. |
| 31 CRI | Cortel II Sr. A | 1,3 | 0,1% | Deathcare | 1.131.569 | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 5,5% | 2,7 | jul-34 | AFI, FR, FD e AVS. |
| 38 CRI | Cortel II Sub. B | 0,6 | 0,0% | Deathcare | 556.000 | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 11,0% | 2,3 | jul-33 | AFI, FR, FD e AVS. |
| 39 CRI | Cortel II Sub. A | 0,6 | 0,0% | Deathcare | 556.000 | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 11,0% | 2,5 | jul-34 | AFI, FR, FD e AVS. |
Watchlist
CRI Medabil
O CRI Medabil, emitido em 28/01/2022, tem um volume de emissão de R$ 20,6 milhões (IPCA + 8,0% a.a.). O saldo devedor atual é de RS 11,8 milhões, dos quais o Fundo possui R$ 3,3 milhões (0,2% do PL).
No relatório de maio/24 foi informado que: (i) a Medabil estava em recuperação judicial, (ii) que, devido à recuperação judicial, a Medabil estava sem pagar aluguel, e (iii) que estavam em curso os trâmites necessários para a liberação do seguro fiança da operação. Com relação aos pontos acima, atualizamos que em setembro/24 foi recebido o primeiro pagamento da seguradora (referente aos valores acumulados em atraso até o momento) e que, desde então, mensalmente, foram realizados os trâmites necessários para que os novos aluguéis em atraso fossem cobertos pela seguradora. Em novembro/25, as partes envolvidas acordaram o pagamento integral do saldo devido pela seguradora, quitando a totalidade da parte por ela devida. Adicionalmente, foi pactuado com a devedora um desconto no valor do aluguel, com início em 2025 e redução gradual ao longo de 5 anos, até a estabilização nos valores originalmente contratados.
Atualização Set/26: Atualmente, a empresa encontra-se adimplente no pagamento dos aluguéis. Quanto ao CRI, informamos que a operação encontra-se adimplente, conforme previsto nos documentos da operação.
| # | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | Taxa Emissão (a.a.) | Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 26 | CRI Me | dabil Sênior | 3,4 | 0,3% | Logística | 6.429 | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 11,1% | 4,3 | jan-37 | AFI, CFRCV, FR, FD |
somos o
Gestora líder em Investimentos alternativos , com atuação global em 4 continentes .
+ de 38 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria .com realestate .patria.com

/patria-investments-brasil

@patriainvestments
@patriainvestments


realestate.patria.com
Este material foi preparado pelo Pátria Investimentos ("Pátria"), tem caráter meramente informativo e foi desenvolvido para uso exclusivo dos cotistas e/ou potenciais, dos Fundos Imobiliários geridos pelo Pátria para fins de informação sobre as perspectivas e análises efetuadas pela área de gestão dos Fundos mencionados. Este material não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento ou sugestão de alocação ou adoção de estratégias por para dos destinatários. So. Os centrações públicas, dados desenvolvidos internamente e outras fontes externas. O Pátria não garante a veracidade das informações e dos dados, tampouco garante que estejam livres de reformações públicas, dados desenvolvidos internamente e outras fontes externas. O Pátria não garante a veracidade das informações e dos dados, tampouco garante que estejam livres de reformo, análises e cenários feitos com base em determinadas premissas. Ainda que o Pátria acredite que essas premissas sejam razoáveis e factiveis, não pode assegurar que sejam precisaa ou válidas em condições de mercado no futuro ou, ainda, que todos os fatores relevantes tenham sido considerados na determinação dessas projeções, análises e cenários. Projeções não significam retornos futuros. Os retornos projetados, as análises, os cenários e as premissas se baseiam nas condições de mercado e em cenários confinicos correntes e passados, que poderá apresentado pode ser considerado "Produto Comptem a determinação de seu valor e/ou baixa liquidez. Á medida que estes materiais contiverem declarações sobre o futuro, essas declarações irão referir-se a perspectivas futuras e estarão sujeitas a uma série de inscos e incertezas, não constituindo, nos retornos projetados, ou alterações nos fatores de mercado. A rentabilidade obtida no passado não representa garantia de resultados futuros. A rentabilidade diviugada não é líquida de impostos. Fundos de investimento não cont