Relatório Gerencial PSEC11 de julho de 2026
Relatório Gerencial do Patria Securities (PSEC11), fundo imobiliário de fundos (FoF), referente a julho de 2026, com entrega no FundosNet (B3) em 21/08/2026. No pregão de 04/11/2026, a cota do PSEC11 fechou a R$ 43,80, com P/VP de 0,62 (valor patrimonial de R$ 70,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,30% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA SECURITIES RESPONSABILIDADE LIMITADA-18,36%
- CNPJ
- 35.507.457/0001-71
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 21/08/2026 08:33
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial PSEC11 Patria Securities FII
Informações Gerais PSEC11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em cotas de outros fundos de investimento imobiliário e complementarmente, em: (i) ações ou cotas de sociedades, (ii) cotas de fundos de investimento em participações ou de fundos de investimento em ações (iii) certificados de recebíveis imobiliários e cotas de fundos de investimento em direitos creditórios; (iv) letras hipotecárias, (v) letras de crédito imobiliário e (vi) letras imobiliárias garantidas, desde que todos estes fundos e veículos de investimento tenham como propósito único atividades permitidas aos fundos imobiliários.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
1Início das Atividades
Fevereiro 2020
Código de Negociação
PSEC11
CNPJ
35.507.457/0001-71
Cotas Emitidas
18.399.378
Prazo
Indeterminado
Tipo Anbima
Papel Fundos Gestão Ativa
Gestor*
Pátria - VBI Securities Ltda.
Administrador e Escriturador *
Apex Group Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total*
0,925% a.a. sobre o Valor de Mercado1,2 do Fundo, sendo 0,80% repassado ao Gestor
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IFIX
Público Alvo
Investidores em geral
Cadastre - se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 106 | 153.952 | 0,90 | -0,3% |
| IFIX - Office | 15 | 15.260 | 0,75 | -0,3% |
| IFIX - Logística | 13 | 32.173 | 0,90 | -0,2% |
| IFIX - Shopping | 9 | 19.515 | 0,88 | -0,3% |
| IFIX - CRIs | 38 | 53.994 | 0,96 | -0,0% |
| IFIX - FOFs | 20 | 16.054 | 0,86 | -0,8% |
| IFIX - Renda Urbana | 4 | 11.548 | 0,94 | -0,9% |
| IFIX - Outros | 7 | 5.408 | 0,79 | -1,0% |
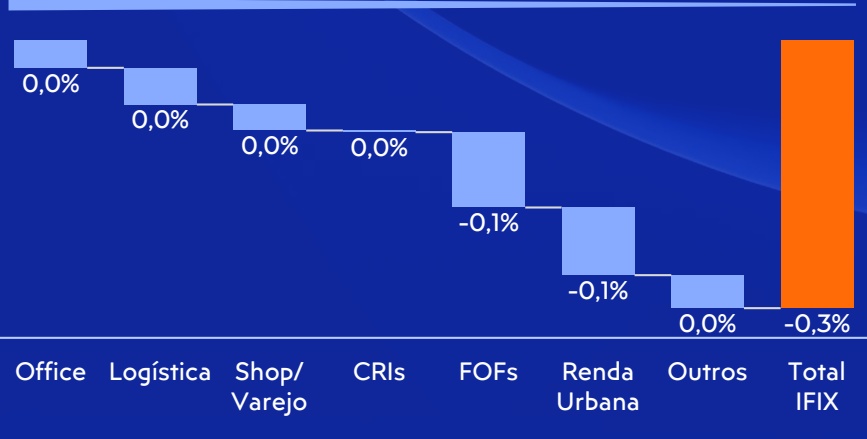
Performance Setorial Ponderada do IFIX *
PANORAMA DE JULHO/26:
Em julho, os fundos imobiliários recuaram pelo terceiro mês consecutivo. O IFIX caiu 0,31%, acumulando alta de 1,1% no ano. Entre os principais fatores que pressionaram os ativos de risco em Julho, destacam-se o conflito no oriente médio e o aumento de volatilidade provocada pela agenda política local.
No cenário externo, a retomada das hostilidades devolveu prêmio de risco ao petróleo, que voltou a ser negociado em torno de US$ 84/barril. Na direção oposta, a segunda reunião do Federal Reserve sob o comando de Kevin Warsh surpreendeu parte do mercado ao manter a taxa básica estável, provocando reprecificação da curva de juros americana.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de julho, acumulando 100 bps de flexibilização no ciclo. O comitê destacou a desancoragem das expectativas e manteve na mesa tanto um novo corte quanto uma pausa na próxima reunião. As expectativas para 2026 apuradas pelo Relatório Focus seguem em 5,03%, acima do teto da meta de 4,5%, e o IPCA acumulado em 12 meses atingiu 4,64%
As quedas foram generalizadas entre os setores em um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-0,2%), Shoppings (-0,3%) e Office (-0,3%) contribuíram com aproximadamente -0,1% cada, enquanto Renda Urbana (-0,9%) e "Outros" (- 1,0%) apresentaram as maiores quedas em retorno. Entre os fundos de papel, CRIs (-0,0%) e FoFs (-0,8%) tiveram contribuição marginal. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, desconto adicional em relação ao mês anterior, com volume médio diário acima de R$ 332 milhões. Dada a proximidade das eleições, a trajetória da política fiscal e a contínua desancoragem da inflação passam a ser os principais riscos de curto prazo.
Resumo da Estratégia (1/2)
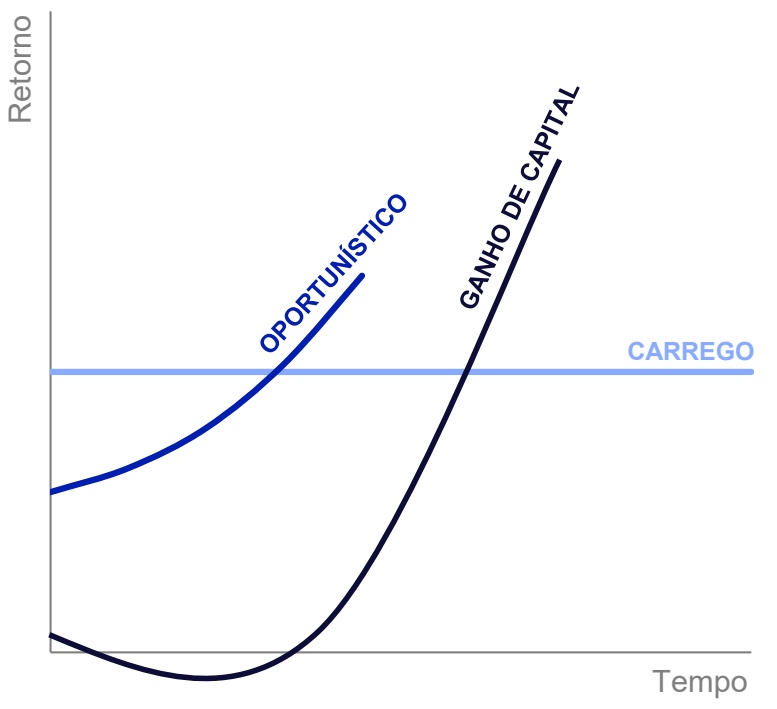
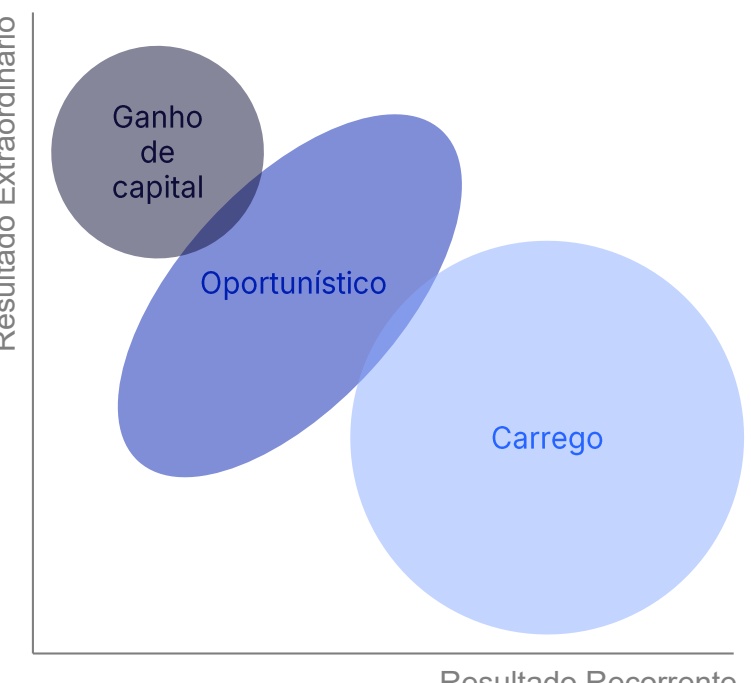
O Fundo busca investir em 3 estratégias diferentes:
CARREGO A base dos dividendos do fundo
OPORTUNÍSTICO Captura de assimetrias de mercado
OBJETIVO:
Renda com retornos recorrentes, previsíveis e de menor volatilidade: a base dos dividendos do fundo.
PRINCIPAIS VEÍCULOS:
CRIs, FIIs, Títulos Públicos, Caixa
GANHO DE CAPITAL Retorno concentrado na saída
Meio-termo entre as estratégias de Carrego e Ganho de Capital, conciliando retornos recorrentes com possibilidade de ganho de capital na saída
PRINCIPAIS VEÍCULOS:
OBJETIVO:
FIIs, Imóveis, Ações
OBJETIVO:
Teses de desenvolvimento “Curva J” com forte desembolso inicial e retorno concentrado na saída, gerando resultados extraordinários
PRINCIPAIS VEÍCULOS:
FII, SPE, Imóveis
EXEMPLOS:
CRI Dall: operação de financiamento à construção com retorno recorrente mensal com taxa de CDI + 4,5%
FII Estoque Centro-Oeste: operação estruturada para aquisição de unidades em estoque, com resultado recorrente de CDI +3,5%
EXEMPLOS:
▪ TEPP11: fundo imobiliário de escritórios, listado em bolsa, com Dividend Yield médio de 11-12%
▪ Prime Hotels FII: fundo imobiliário private placement contendo quartos de hotel gerando receita por diárias e potencial de venda futura dos quartos
EXEMPLOS:
FII Nova I: fundo para desenvolvimento de condomínio residencial de casas para funcionários da Vale no Canaã dos Carajás (PA)
Resumo da Estratégia (2/2)
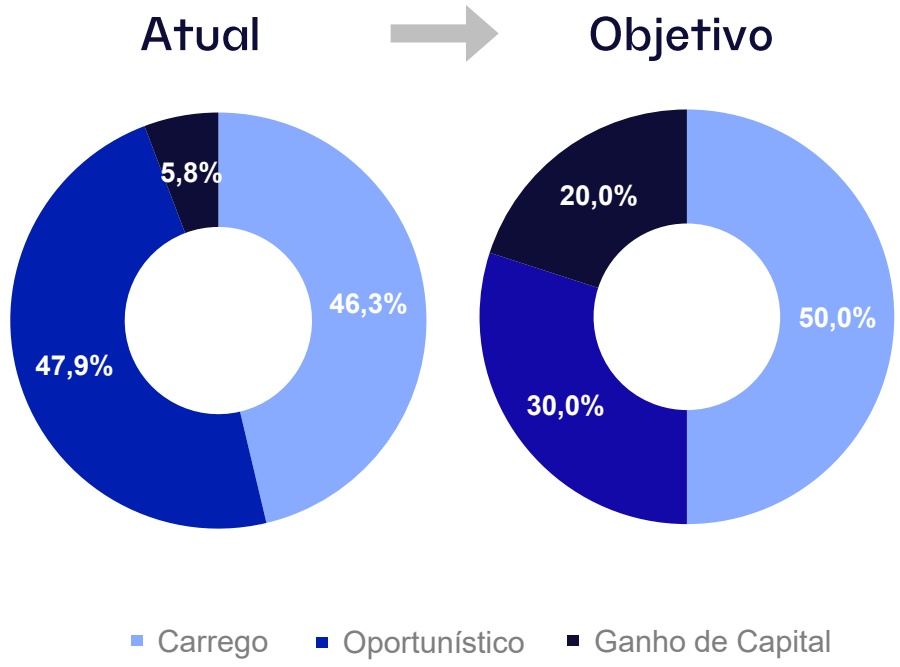
Ao longo dos últimos meses, temos trabalhado na reorganização da plataforma de fundos multiestratégia sob gestão do Patria, avaliando um movimento de consolidação entre o RBRX e o PSEC. Ambos os fundos vêm convergindo para uma mesma direção de portfólio: uma alocação de aproximadamente 50% em ativos que gerem uma renda recorrente para o fundo, como CRIs e títulos públicos, complementada por uma parcela de cerca de 20% em ativos de ganho de capital (com retorno em “curva J”) e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, ou em originação primária com ganhos incrementais.
Retorno no Tempo
Recorrência do Retorno
Resumo PSEC11
Patrimônio Líquid o*
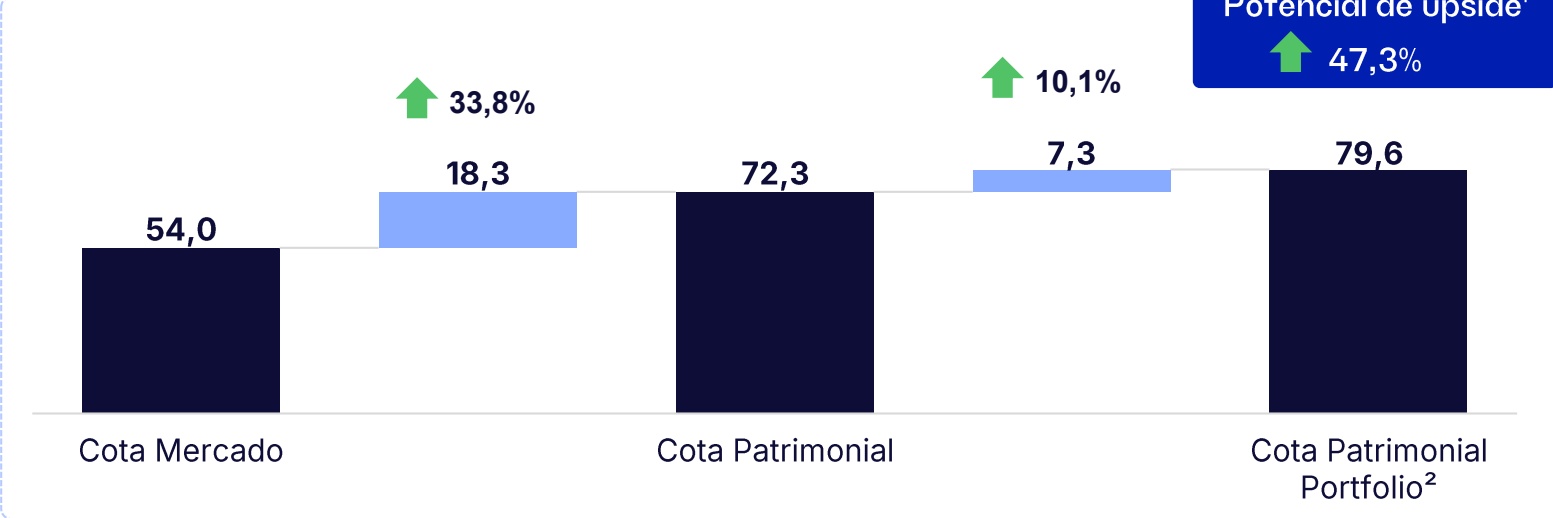
Valor de Mercado *
R$ 1.330,1 milhões
R$ 993,9 milhões
R$ 72,29/cota
R$ 54,02/cota
0,75x P/VP¹
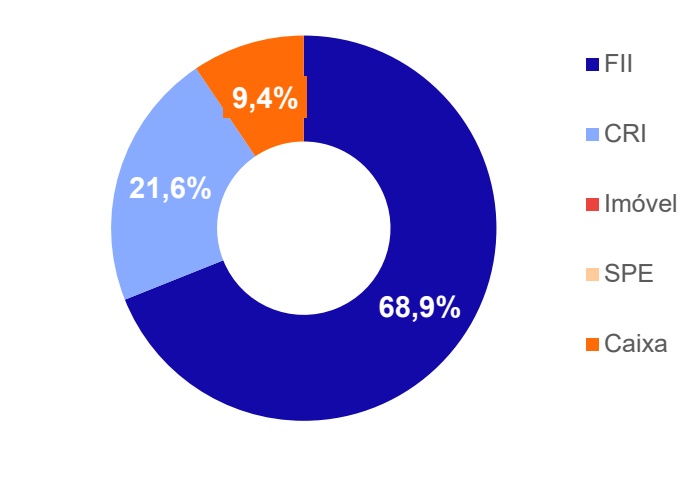
| FII (% do PL) | 68,9% | R$ 917,1 milhões |
|---|---|---|
| CRI (% do PL) | 21,6% | R$ 287,4 milhões |
| Imóveis (% do PL) | 0,0% | R$ 0,0 milhões |
| SPE (% do PL) | 0,0% | R$ 0,0 milhões |
| Caixa Líquido (% do PL) | 9,4% | R$ 125,6 milhões |
Volume Médio Diário Negociado no Mês
R$ 1,8 milhões
Rendimento por Cota
R$ 0,60
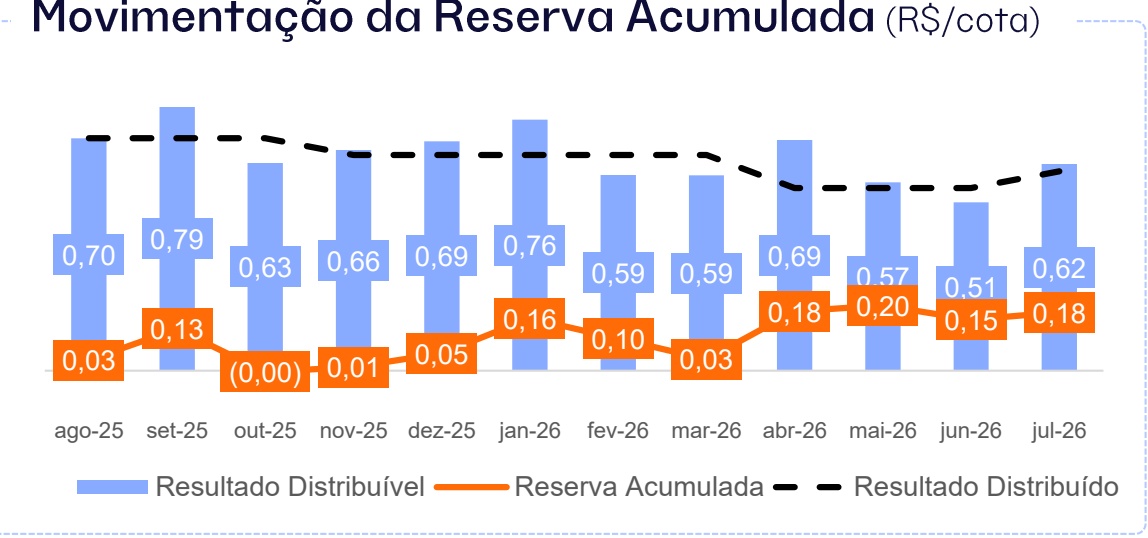
Reserva Acumulada
R$ 0,18/cota
Número de Cotistas
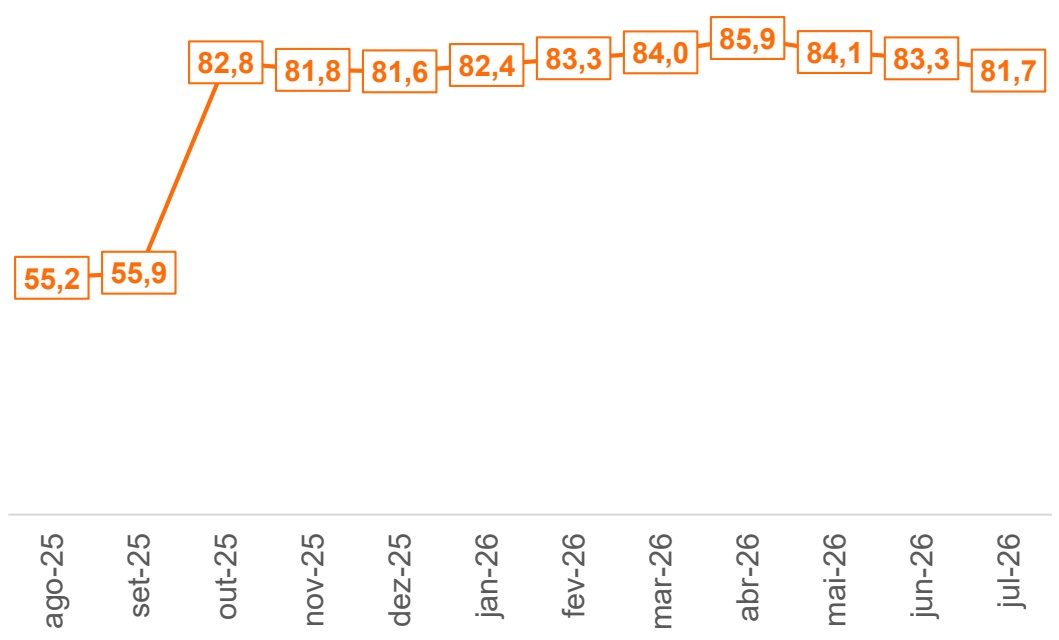
81.706
COMENTÁRIO DA GESTÃO
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
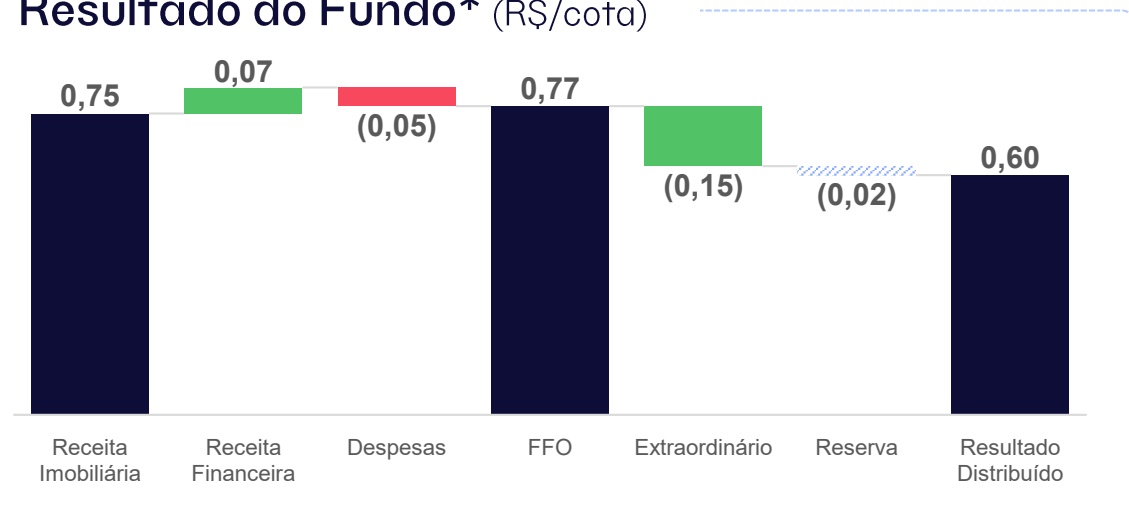
Em julho, o Fundo apresentou resultado recorrente (FFO) de R$ 0,77/cota (R$ 14,2 milhões). Os rendimentos de FIIs contribuíram com R$ 0,53/cota (R$ 9,7 milhões), os investimentos em CRIs com R$ 0,23/cota (R$ 4,1 milhões) de juros e correção monetária, e as aplicações de caixa com R$ 0,07/cota (R$ 1,2 milhões), deduzidas despesas recorrentes de R$ 0,05/cota. Em sentido oposto, o principal impacto extraordinário do período decorreu novamente das vendas de FIIs realizadas no mês, com efeito negativo de R$ 0,15/cota (R$ 2,7 milhões), custo tático de curto prazo inerente ao processo de rotação da carteira e ao reposicionamento em crédito. Com isso, o resultado final do mês foi de R$ 0,62/cota (R$ 11,4 milhões), e anunciamos a distribuição de R$ 0,60/cota (R$ 11,0 milhões), paga em 17 de agosto, com acréscimo de R$ 0,02/cota à reserva de resultados, que encerrou julho em R$ 0,18/cota (R$ 3,2 milhões).
RESUMO DA CARTEIRA
Seguimos avançando na implementação do direcionamento estratégico do Fundo, com foco na elevação estrutural da exposição a crédito, que caminha para representar aproximadamente 50% do portfólio em carrego (retorno recorrente). Ao longo do tempo, e de maneira gradual, pretendemos incorporar também investimentos de Curva J, como teses de desenvolvimento e equity preferencial, que em um portfólio já estabilizado podem alcançar algo próximo de 20% do PL, complementados por estratégias oportunísticas no mercado secundário ou em originação primária com potencial de ganhos incrementais.
Resumo PSEC11
Nesse sentido, e reforçando a estratégia de elevação estrutural da exposição a crédito, seguimos com as vendas graduais de FIIs listados, conforme temos comunicado nos últimos meses. Na carteira de FIIs, mantivemos a disciplina na simplificação do portfólio, encerrando julho com 74 posições (ante 78 em junho e 118 no início do processo), avançando de forma consistente em direção à meta de 40 a 50 posições ao final do ano. Desde março, destravamos aproximadamente R$ 270 milhões em caixa, que vêm sendo progressivamente reposicionados em operações de crédito com maior carrego. Com isso, o Fundo encerrou julho com 31,0% do PL alocados em caixa e CRIs de forma direta (21,6% em CRIs e 9,4% em caixa), patamar superior ao do mês anterior e coerente com a trajetória rumo ao nível-alvo de crédito na carteira. Entre as movimentações do mês, reforçamos a posição no CRI Cone Refri, com aporte adicional de R$ 10,3 milhões em operação já presente na carteira, indexada ao IPCA + 11,5% a.a., com vencimento em dezembro de 2030 e garantias compostas por alienação fiduciária de imóvel, alienação fiduciária de cotas, cessão fiduciária de direitos creditórios e aval dos sócios. Na carteira de FIIs, reduzimos a exposição em MCLO11 (R$ 11,3 milhões) e zeramos integralmente a posição em XPML11 (R$ 12,0 milhões), em linha com o processo de rotação. Como contraponto, realizamos aporte de R$ 18,9 milhões no MGRI, destinado à quitação da última parcela do ativo Hospital da Bahia, locado à DASA. No consolidado do mês, a exposição a FIIs recuou R$ 25,0 milhões (considerando vendas e marcação a mercado), enquanto a posição em CRIs avançou R$ 5,7 milhões e o caixa cresceu R$ 4,3 milhões.
PORTFOLIO & PERSPECTIVAS :
Julho marca o primeiro mês de aplicação do guidance de dividendos de R$ 0,60/cota anunciado para o terceiro trimestre de 2026¹, e o Fundo entregou exatamente esse patamar, com resultado final de R$ 0,62/cota, superior à distribuição, permitindo ainda a recomposição parcial da reserva de resultados. Trata-se de uma evidência concreta de que a rotação disciplinada da carteira de FIIs e a elevação consistente da exposição a crédito vêm se traduzindo no fortalecimento estrutural da geração de resultados recorrentes, e reforçamos, portanto, o guidance para o restante do trimestre.
Seguiremos com o movimento estratégico de reposicionamento do Fundo, reafirmando seu caráter multiestratégia e dando continuidade às vendas graduais de FIIs listados e à realocação de capital para operações de crédito com maior carrego. Manteremos a comunicação transparente sobre a evolução do portfólio e seus respectivos impactos no resultado, à medida que avançamos na consolidação de uma carteira com maior previsibilidade e recorrência de fluxos.
Resumo PSEC11
VISÃO ESTRATÉGICA FUNDOS MULTIESTRATÉGIA:
Ao longo dos últimos meses, temos aprofundado o trabalho de reorganização da nossa plataforma de fundos multiestratégia sob gestão do Pátria, avaliando um movimento de consolidação entre o RBRX e o PSEC. Ambos os fundos vêm convergindo para uma mesma direção de portfólio: uma alocação de aproximadamente 50% em CRIs de forma direta, complementada por uma parcela de cerca de 20% em ativos de curva J (teses de desenvolvimento e equity preferencial) e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, seja em originação primária com ganhos incrementais.
Nesse contexto, o RBRX já se encontra mais aderente ao portfólio-alvo e conta com um mandato mais amplo que o do PSEC, o que o posiciona naturalmente como veículo consolidador da estratégia. A proximidade de tese entre os dois fundos cria um terreno favorável a uma consolidação, com benefícios concretos aos investidores de ambos os lados. Entre os potenciais ganhos, destacam-se:
Escala e liderança de mercado: o fundo resultante praticamente dobraria de patrimônio líquido, ultrapassando R$ 2,7 bilhões e passando a ser o maior fundo do setor multiestratégia por PL, com maior eficiência de portfólio e diferencial competitivo relevante na negociação de novas oportunidades;
Redução de riscos: maior diluição das concentrações relevantes por ativo, devedor e tese, resultando em um portfólio mais equilibrado;
Elevação da liquidez no secundário: com estimativa de aproximadamente dobrar o volume negociado, contribuindo para menor volatilidade da cota.
Em conjunto, esses fatores contribuem para a criação de um fundo mais robusto e melhor posicionado no universo multiestratégia. Uma eventual consolidação entre RBRX e PSEC será conduzida de forma transparente, com comunicações com a devida antecedência e com a diretriz de beneficiar os cotistas de cada fundo, com potencia execução ao longo do segundo semestre de 2026, sujeita às aprovações nas assembleias cabíveis. Nosso foco neste momento é assegurar que cada fundo esteja organizado com o valor patrimonial refletindo as devidas marcações a mercado dos ativos.
Seguimos comprometidos em fortalecer nossa plataforma de fundos multiestratégia, buscando capturar oportunidades voltadas à geração de valor sustentável, robustez e rentabilidade adequada para todos os cotistas.
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) | |
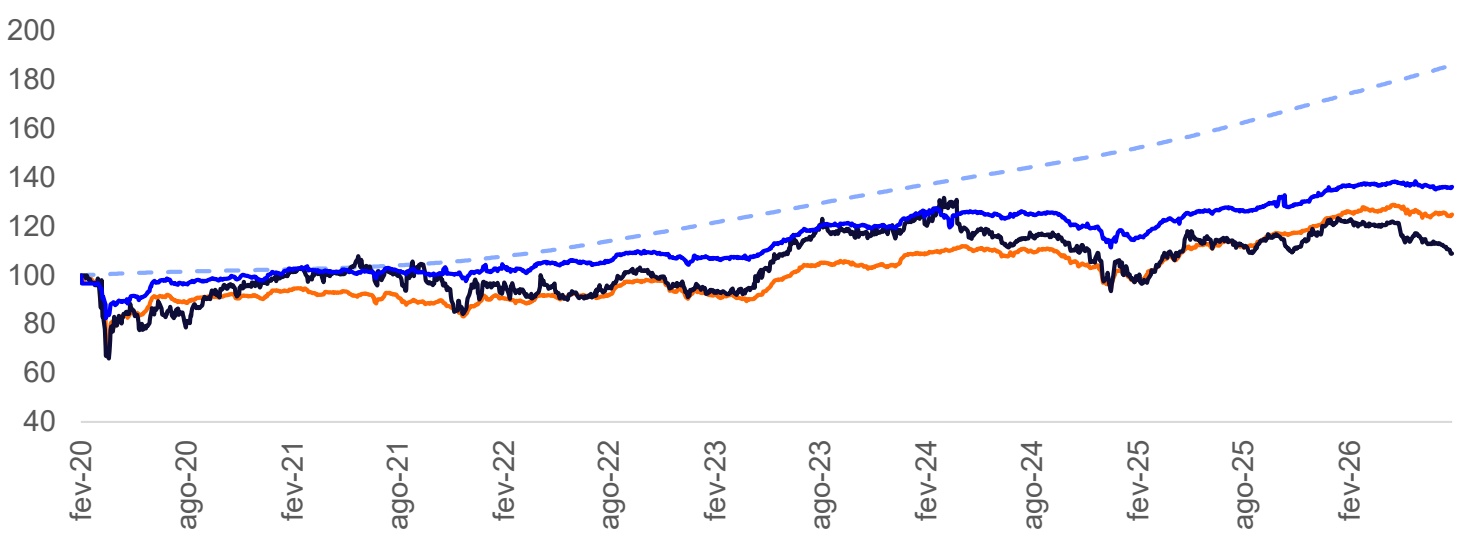
| PSEC111 | -4,0% | -10,2% | 9,0% | 1,3% | |
| PSEC11 Cota | 0,5% | 0,1% | 36,2% | 4,9% | |
| PL Ajustada² | |||||
| CDI Bruto | 1,2% | 8,2% | 86,1% | 10,2% | |
| IFIX | -0,3% | 1,1% | 24,8% | ||
Distribuições (R$/Cota)
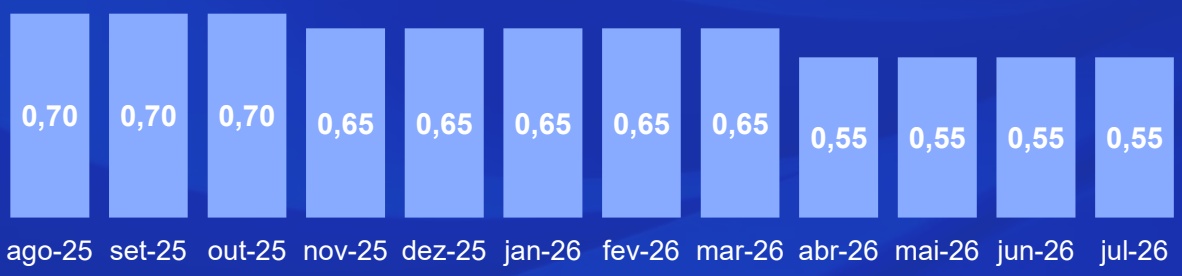
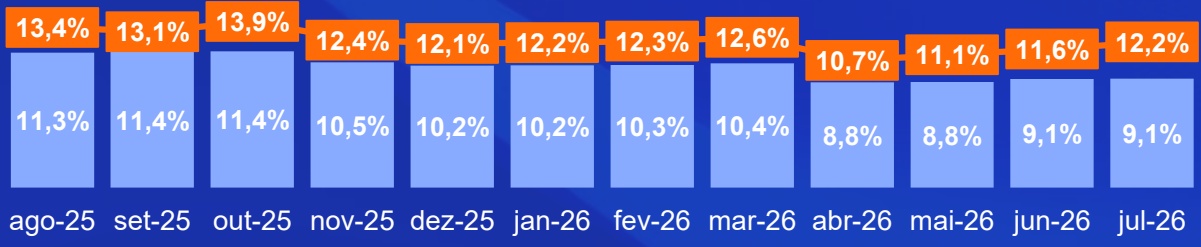
Média 12M | R$ 0,63
Dividend Yield *
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Resultado
Demonstração de Resultado (R$)
| JUL-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Receita Imobiliária | 13.880.860 | 0,75 | 85.893.461 | 134.919.660 |
| Rendimentos com FII | 9.705.677 | 0,53 | 61.730.531 | 107.539.349 |
| Juros e Correção Monetária (CRI) | 4.175.183 | 0,23 | 24.162.930 | 27.380.311 |
| Receita Financeira | 1.204.624 | 0,07 | 5.176.366 | 7.249.494 |
| Despesas recorrentes | (855.641) | (0,05) | (6.332.642) | (9.817.685) |
| Resultado Recorrente (FFO) | 14.229.842 | 0,77 | 84.737.185 | 132.351.469 |
| Receita Extraordinária¹ | (2.776.082) | (0,15) | (5.175.935) | (980.012) |
| Venda de Imóvel | 0 | 0,00 | 0 | 0 |
| Venda de FII | (2.744.800) | (0,15) | (6.754.396) | (3.132.708) |
| Venda de CRI | (5.045) | (0,00) | 1.605.971 | 2.359.870 |
| Despesas não recorrentes | (26.236) | (0,00) | (27.511) | (207.174) |
| Resultado Final | 11.453.761 | 0,62 | 79.561.250 | 131.371.457 |
| Resultado Distribuído | 11.039.627 | 0,60 | 77.277.388 | 128.462.560 |
| Reserva Final | 3.236.659 | 0,18 | 18.268.415 | 20.970.188 |
Clique Aqui para mais informações sobre o Fundo

Resultado do Fundo* (R$/cota)
Movimentação da Reserva Acumulada (R$/cota)
Resumo da Carteira
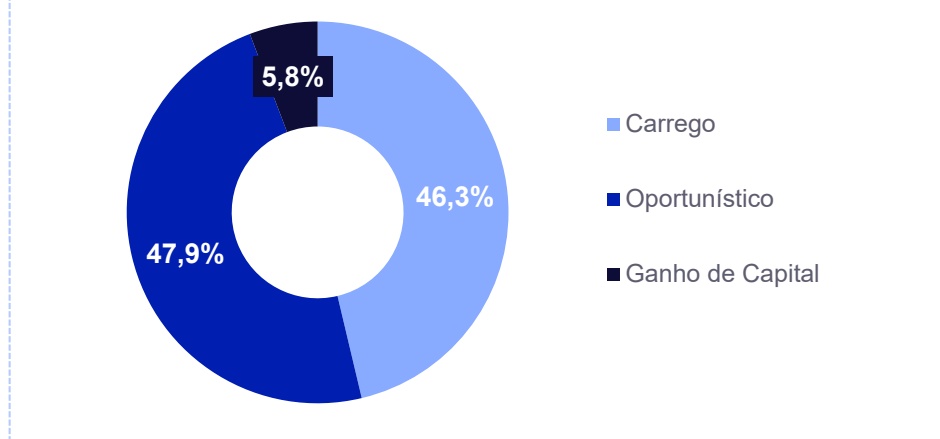
Alocação por Estratégia (% PL)
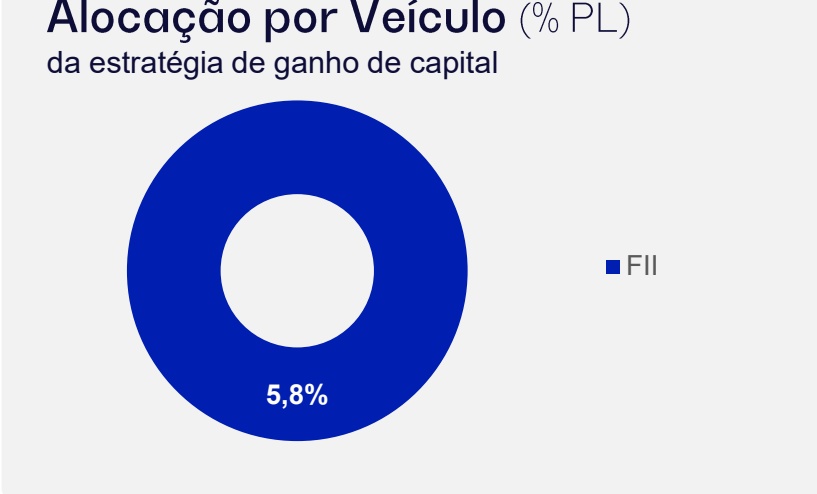
Alocação por Veículo (% PL)
Números por Estratégia
Carrego
64 #Ativos
R$ 615,7 milhões
Oportunístico
CDI + 11,7% IPCA + 4,0%
3 #Ativos
R$ 635,7 milhões
9,1% Dividend Yield
Ganho de Capital
45 #Ativos
R$ 76,9 milhões
24,4% a.a. TIR esperada
| Carrego | Oportunístico | Ganho de Capital |
|---|---|---|
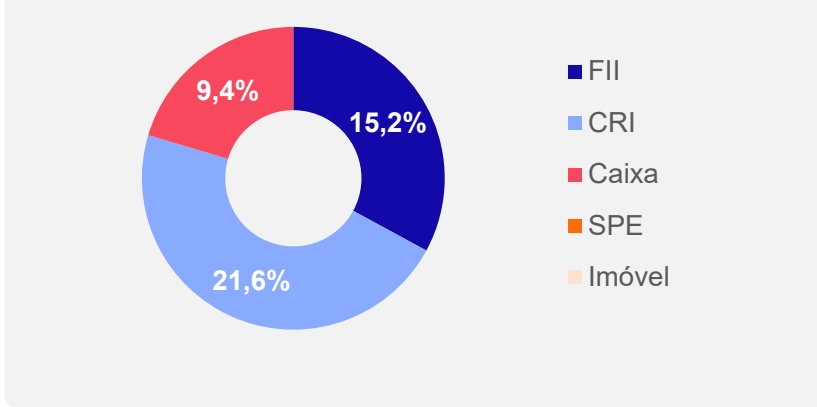
| 202,7 | 637,5 | 76,9 |
| FII | ||
| 15,2% | 47,9% | 5,8% |
| 287,4 | - | - |
| CRI | ||
| 21,61% | - | - |
| - | - | - |
| Imóvel | ||
| - | - | - |
| - | - | - |
| SPE | ||
| - | - | - |
| 125,6 | - | - |
| Caixa | ||
| 9,4% | - | - |
Carteira de Ativos | Carrego (1/2)
PATRIA
Alocação por Veículo (% PL ) da estratégia de carrego
Distribuição por CRI
Clique aqui para acessar a lista completa de CRIs
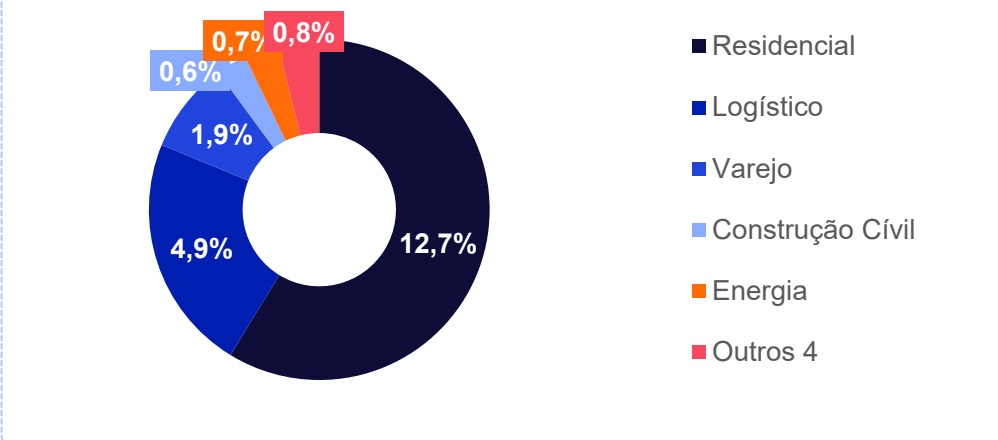
Distribuição por Segmento de CRI
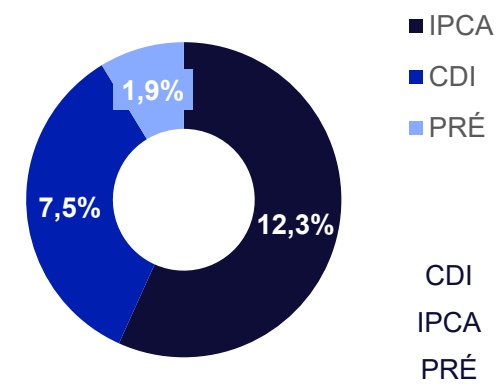
Alocação por Indexador de CRI
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| CDI | 3,9% | 4,0% | 2,4 |
| IPCA | 10,6% | 11,7% | 3,7 |
| PRÉ | 14,7% | 14,8% | 2,2 |
Carteira de Ativos | Carrego (2/2)
Alocação por LTV (% PL )
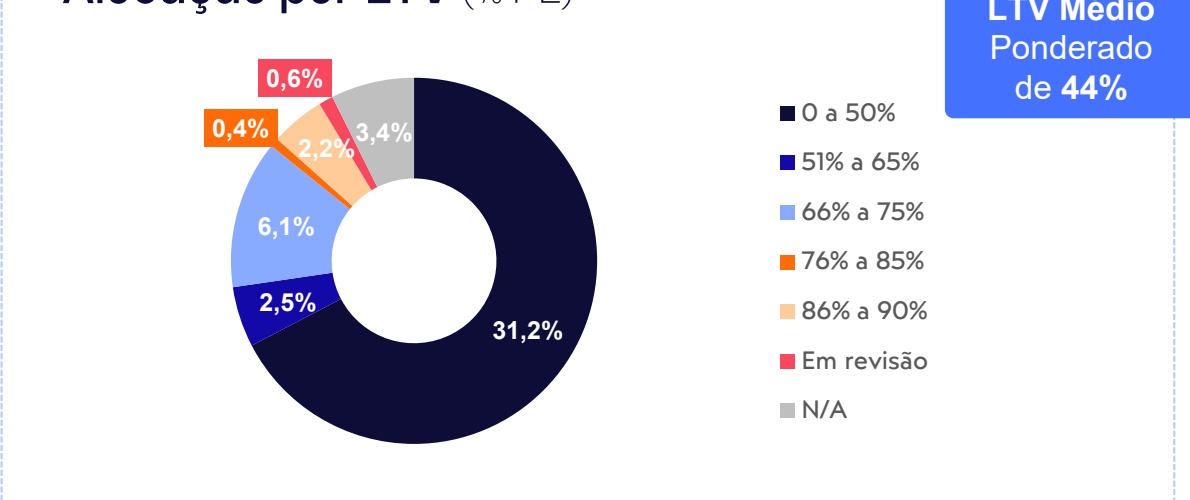
LTV Médio Ponderado de 44%
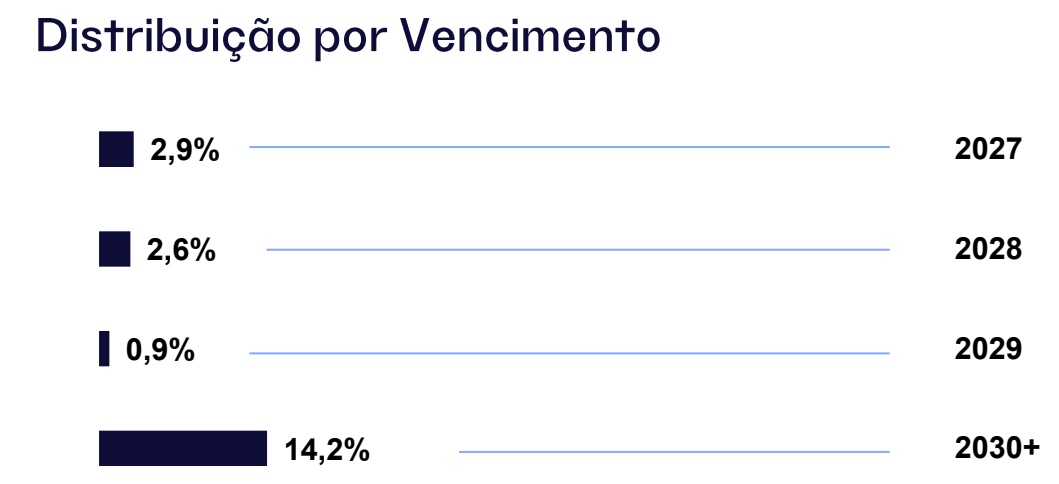
Distribuição Geográfica
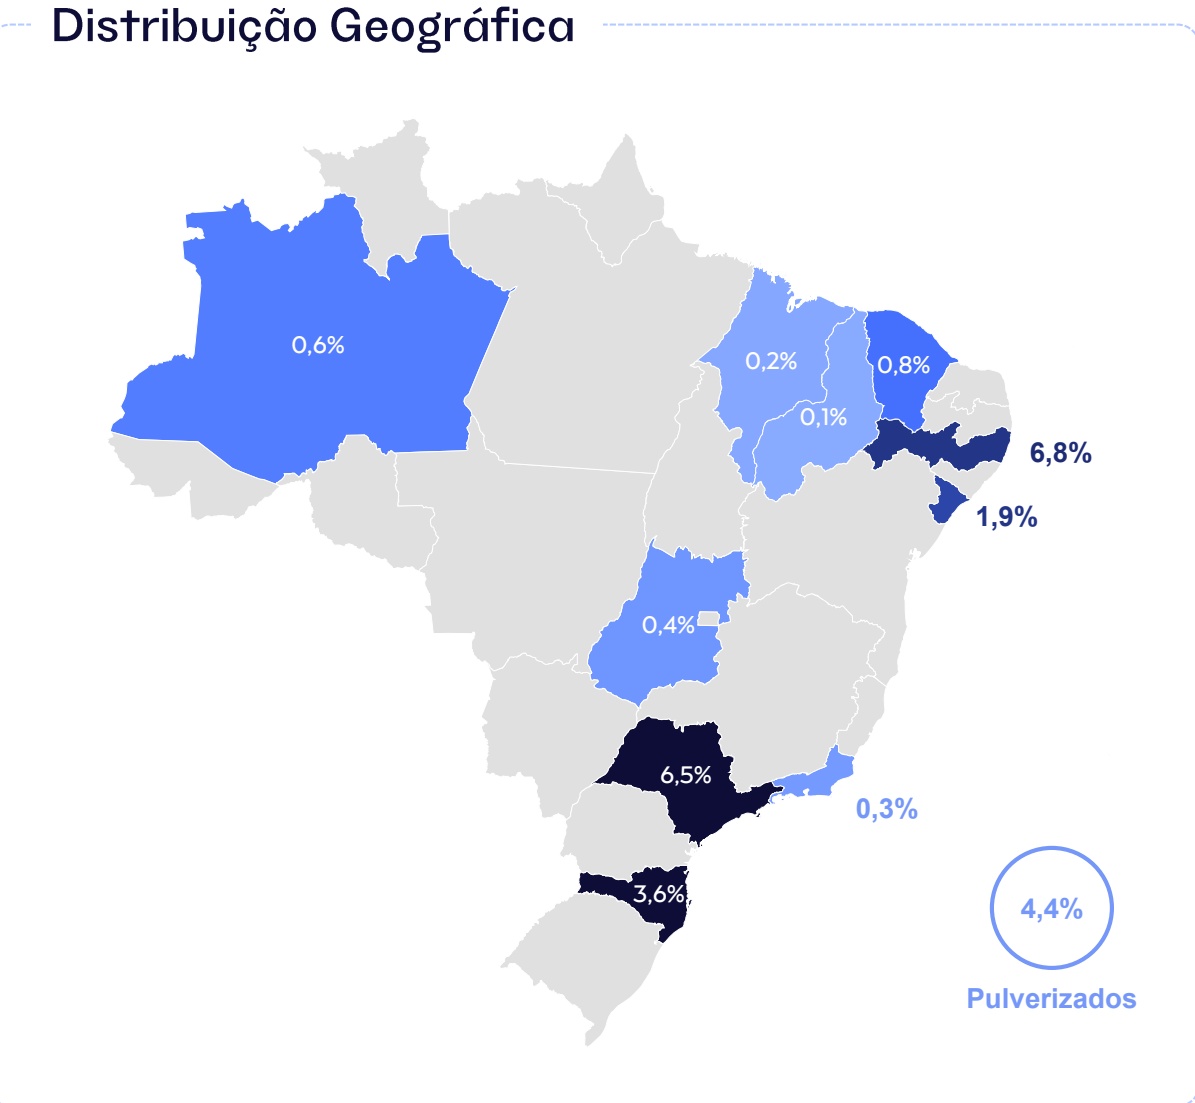
Carteira de Ativos | Oportunístico
PATRIA
Alocação por Veículo (% PL ) da estratégia oportunística
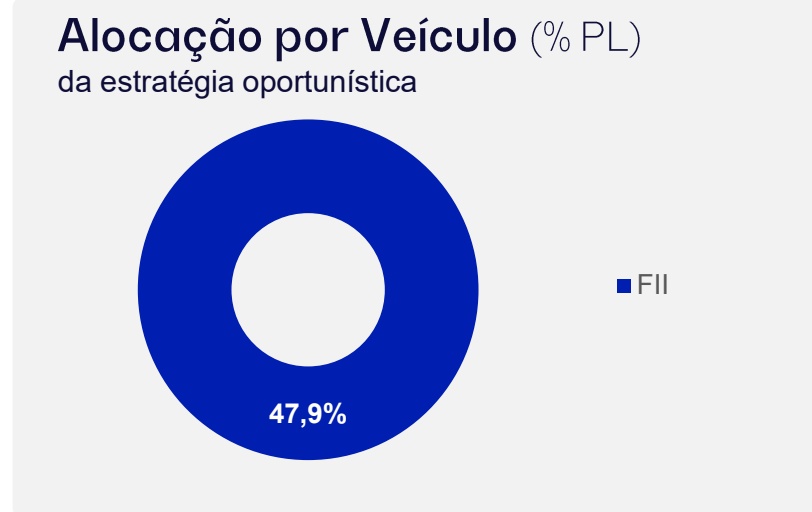
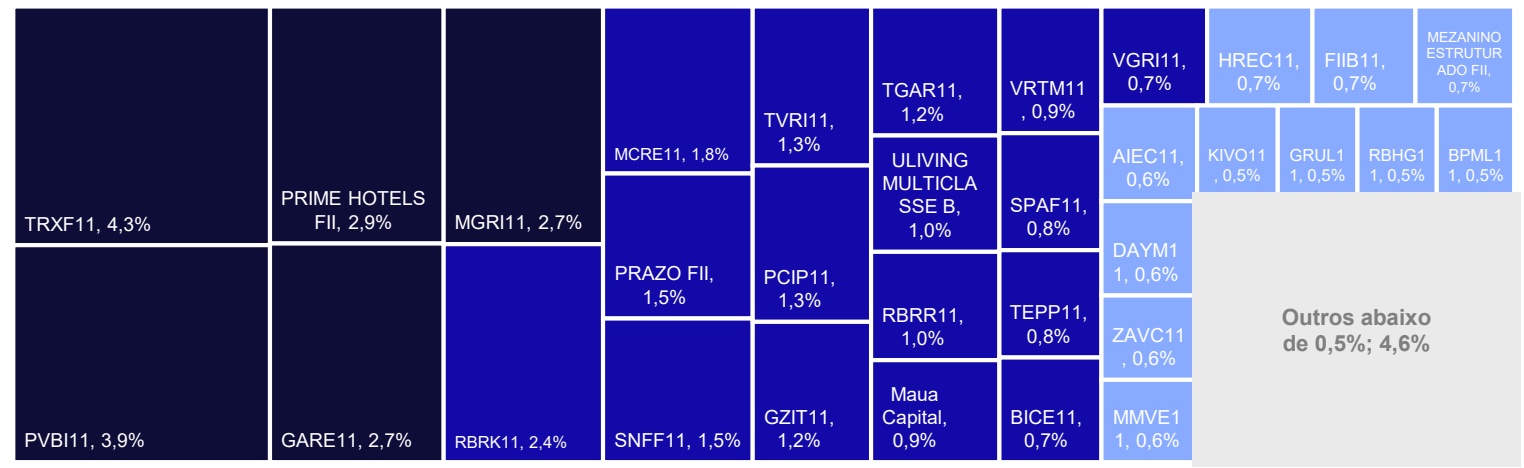
Distribuição por FII
Clique aqui para acessar a lista completa de FIIs
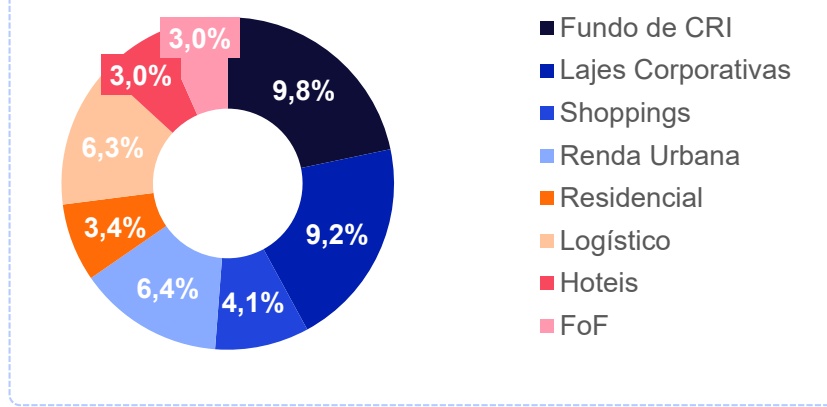
Distribuição por Segmento
Potencial de upside¹ 47,3 %
Carteira de Ativos | Ganho de Capital
| Montante | |||||
|---|---|---|---|---|---|
| 1 | Ativo NOVA I FII | Veiculo FII | Segmento Residencial | % PL4,7% | (R$ milhões) R$ 62,3 |
| 2 | INDE11 | FII | Residencial | 0,6% | R$ 7,8 |
| 3 | FII PERMUTA LOTE 5 | FII | Residencial | 0,5% | R$ 6,0 |
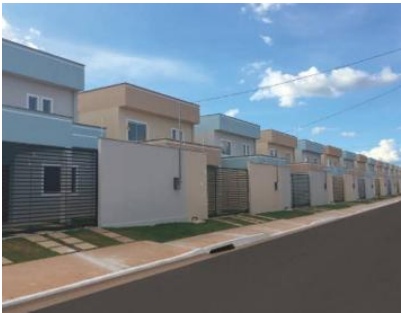
FII Nova I (4,7 % PL)
Condomínio de casas em Canaã dos Carajás (PA), destinado aos funcionários da Vale no maior projeto de mineração da empresa.
Fase: Final
Retorno Inicial Projetado: 25,0% a.a.
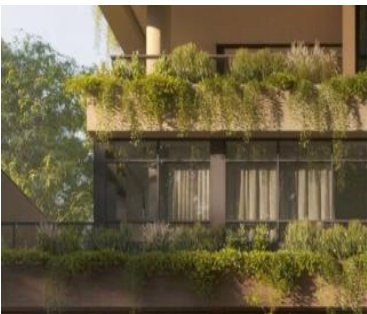
INDE11 (0,6 % PL)
Desenvolvimentos de 2 projetos residenciais em áreas nobres de São Paulo, em Moema e Jardins, em status de aprovação na prefeitura
Fase: Inicial
Retorno Inicial Projetado: IPCA + 18% a.a.
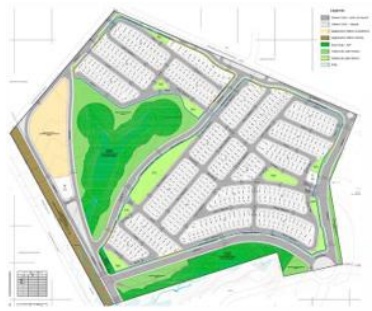
FII Permuta Lote 5 Meza (0,5 % PL)
Estrutura de permuta financeira montada para desenvolvimento de empreendimento imobiliário em cinco loteamentos em Campinas
Fase: Inicial
Retorno Inicial Projetado: IPCA + 15% a.a.
Liquidez e Passivo
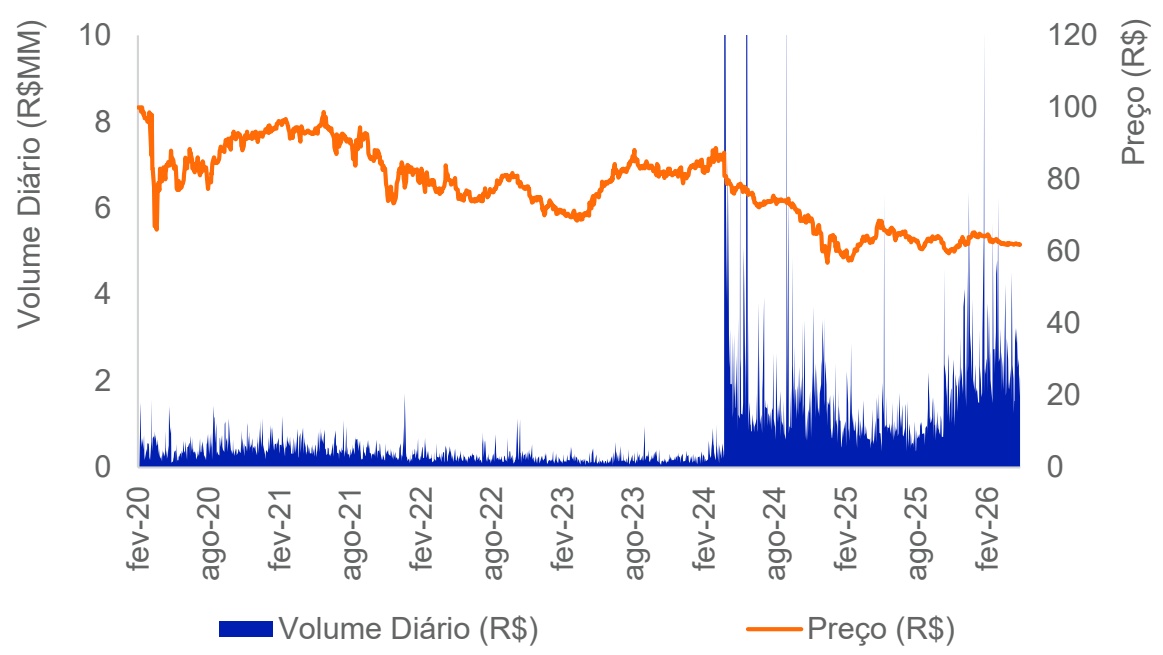
| Jul -26 | 2026 | 12 meses | |
|---|---|---|---|
| ADTV (R$ Milhões) | 1,8 | 2,7 | 2,2 |
| Giro | 22,6% | 53,6% | 71,0% |
Número de Cotistas (em milhares)
PATRIA
Anexos
Detalhamento | Carrego (1/3)
| #1 | Veículo Ativo CRI CRI Dall | Montante MTM (R$ mm)37,80 | % PL2,8% | Segmento Residencial | Quantidade37.540 | Região SC | Emissor Opea | Código B3 I 26F3253367 | ndexador CDI | Taxa de Emissão (a.a.)4,5% | Taxa de Aquisição (a.a.)4,5% | Taxa MTM (a.a.)4,5% | Prazo Médio3,3 | Vencimentojun-31 | LTV25% | Garantias AFI, CFDC, FR, FD, AVS, AFS, FO |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2 | CRI CRI MRV FLEX IX | 29,53 | 2,2% | Residencial | 30.615 | Diversos | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 11,5% | 5,7 | jul-35 | 88% | AFI, FR, FD |
| 3 | CRI CRI Carrefour | 25,02 | 1,9% | Varejo | 24.940 | SE | Bari Sec. | 25L2402882 | PRÉ | 14,0% | 14,0% | 14,2% | 2,0 | dez-28 | 70% | AFI, CFRA, FS |
| 4 | CRI CRI Cone Refri | 30,50 | 2,3% | Logístico | 28.613 | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 12,1% | 3,5 | dez-30 | 71% | AVS, AFI, AFS, CFDC |
| 5 | CRI MOS Jardins Pinheiros CRI II | 18,26 | 1,4% | Residencial | 18.205 | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 4,9% | 0,6 | jun-27 | 66% | AFI, AFS, CFDC, FS, FD, FR |
| 6 | CRI CRI Cabreúva | 14,45 | 1,1% | Logístico | 19.208 | SP | Vert | 21 D0698165 | IPCA | 5,0% | 5,0% | 9,7% | 3,8 | mar-36 | 24% | AFI, CFDC |
| 7 | CRI CRI Matarazzo IV | 11,51 | 0,9% | Residencial | 11.500 | SP | Opea | 24K1488063 | CDI | 5,0% | 5,0% | 5,0% | 1,8 | out-29 | 52% | AFI, CFR, FS, FD, FR, FL |
| 8 | CRI CRI Embraed - Alaia | 9,69 | 0,7% | Residencial | 9.895 | SC | Virgo | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 2,9 | jul-30 | 26% | AFS, CF, FR, AVS |
| 9 | CRI CRI Conx | 9,95 | 0,7% | Residencial | 9.898 | SP | Opea | 24D3160353 | CDI | 4,8% | 4,8% | 4,8% | 1,5 | abr-28 | 59% | AFI, CF, FR, AVS |
| 10 | CRI CRI CB I Meza | 9,09 | 0,7% | Residencial | 10.199 | Diversos | Vert | 23L2243789 | IPCA | 14,3% | 14,4% | 14,8% | 2,9 | dez-33 | - | AFI, CFR, FR |
| 11 | CRI CRI Windsock | 8,74 | 0,7% | Logístico | 8.500 | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 12,0% | 3,4 | abr-32 | 31% | AFA, CFDC, FD, FO, FR, FJ |
| 12 | CRI CRI Colmeia Prime | 8,55 | 0,6% | Residencial | 11.495 | AM | Canal | 23I2111365 | IPCA | 13,0% | 13,0% | 15,7% | 1,0 | set-27 | - | AFI, AFS, AFA, CFDC, FD, FR, FO, FS |
| 13 | CRI CRI Melhoramentos | 8,34 | 0,6% | Construção Cívil | 8.444 | SP | True Sec. | 21 I0892057 | IPCA | 8,1% | 8,1% | 14,4% | 2,0 | out-31 | - | AFI, Coobrigação, CFRCV, FD |
| 14 | CRI CRI Plano Plano | 7,56 | 0,6% | Logístico | 7.251 | SP | Opea | 25F2921596 | IPCA | 8,7% | 8,7% | 9,0% | 1,7 | mar-30 | n/a | AFI e Coobrigação |
| 15 | CRI CRI MOS Jardins Pinheiros | 6,86 | 0,5% | Residencial | 9.897 | SP | Opea | 22L1575688 | CDI | 5,0% | 4,9% | 4,9% | 0,6 | jun-27 | 66% | AFI, AFS, CFDC, FS, FD, FR |
| 16 | CRI CRI Creditas II Sênior B 3 | 5,32 | 0,4% | Residencial | 7.694 | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,2% | 9,6% | 7,7 | jan-46 | 46% | AFI |
*Termos e definições no glossário (clique aqui).
Detalhamento | Carrego (2/3)
| #c | Veículo Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Região | Emissor | Código B3 I | ndexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | CRI CRI Plano e Plano | 5,18 | 0,4% | Residencial | 5.160 | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,8% | 9,9% | 1,7 | mar-30 | 24% | AFI, CF, FR, AVS |
| 18 | CRI Carteira MRV IV (Série CRI III) | 5,03 | 0,4% | Residencial | 6.166 | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 11,2% | 11,5% | 4,8 | ago-35 | 60% | AFI, CF, FR |
| 19 | CRI CRI Athon | 4,62 | 0,3% | Energia | 5.909 | RJ, MA | True Sec. | 21G0864339 | IPCA | 6,5% | 8,3% | 10,9% | 3,0 | ago-33 | - | AFE, AFS, FS, CFRCV, FR, FD |
| 20 | CRI CRI Creditas II Sênior B 4 | 3,80 | 0,3% | Residencial | 5.250 | Diversos | Vert | 24J2922844 | IPCA | 9,0% | 9,2% | 9,6% | 7,8 | fev-46 | 24% | AFI |
| 21 | CRI CRI Manhattan II | 3,77 | 0,3% | Residencial | 4.000 | CE, PI | Habita Sec. | 20L0870667 | IPCA | 12,0% | 19,5% | 8,7% | 0,0 | ago-26 | - | AFI, CFRCV, Hipoteca, Fiança, FR, FD |
| 22 | CRI CRI Elleven Sub. | 3,62 | 0,3% | Energia | 4.070 | GO | Opea | 23L2510335 | IPCA | 13,0% | 10,1% | 10,5% | 3,5 | dez-38 | 82% | DRS, AFE, AFS, AVS, CFRCA, FR, FO, FD |
| 23 | CRI CRI Medabil Sênior | 3,33 | 0,3% | Logístico | 6.429 | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 12,3% | 4,3 | jan-37 | Em revisão | AFI, CFRCV, FR, FD |
| 24 | CRI CRI Brookfield 12 Sub II | 2,47 | 0,2% | Office | 2.094 | SP/RJ | Vortx | 22G0282333 | IPCA | 8,9% | 8,9% | 8,3% | 0,9 | jul-27 | 63% | AF, CF |
| 25 | CRI Creditas II Carteira III CRI Meza A | 2,40 | 0,2% | Residencial | 3.958 | Diversos | Vert | 24I1780476 | IPCA | 11,5% | 11,8% | 12,2% | 6,8 | jan-46 | 53% | AFI, CF, FR |
| 26 | CRI CRI Cortel II Sr. B | 2,15 | 0,2% | Death Care | 1.944.000 | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 5,8% | 2,5 | jul-33 | Em revisão | AFI, FR, FD e AVS. |
| 27 | CRI CRI Brookfield 12 Sub III | 1,57 | 0,1% | Office | 1.335 | SP/RJ | Vortx | 22G0282305 | IPCA | 8,9% | 8,9% | 8,3% | 0,9 | jul-27 | 63% | AF, CF |
| 28 | CRI CRI Rede D'or santa Helena | 1,34 | 0,1% | Hospital | 5.000 | GO | Opea | 17H0164854 | IPCA | 6,3% | 6,3% | 11,6% | 0,6 | nov-27 | - | AFI |
| 29 | CRI Creditas II Carteira IV CRI Meza A | 1,36 | 0,1% | Residencial | 2.250 | Diversos | Vert | 24J2921734 | IPCA | 11,5% | 11,7% | 12,2% | 6,8 | fev-46 | 46% | AFI, CF, FR |
| 30 | CRI CRI Cortel II Sr. A | 1,26 | 0,1% | Death Care | 1.131.569 | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 5,5% | 2,7 | jul-34 | Em revisão | AFI, FR, FD e AVS. |
| 31 | CRI CRI New Sun Sub. | 1,17 | 0,1% | Energia | 1.065 | SP | Virgo | 23L1276227 | IPCA | 19,1% | 19,1% | 22,0% | 3,8 | dez-39 | 80% | DRS, AFE, AFS, CFRA, FR e FS. |
| 32 | CRI CRI Wimo Sênior | 0,74 | 0,1% | Home Equity | 3.010 | Diversos | Virgo | 21 D0779652 | IPCA | 7,5% | 9,4% | 9,5% | 3,8 | jan-36 | - | AFI, FR, FD |
*Termos e definições no glossário (clique aqui).
Detalhamento | Carrego (3 /3)
| Montante Taxa de Taxa de Taxa% PL Prazo#c VeículoAtivoMTMSegmentoQuantidadeRegiãoEmissorCódigo B3EmissãoAquisiçãoMTM Vencimento LTV GarantiasMédio(R$ mm) (a.a.) (a.a.) (a.a.) | |||||||||||||||||
| 33 | CRI | CRI BIT Barueri | 0,67 | 0,1% | Residencial | 665 | SP | Habita Sec. | 22J2609554 | CDI | 5,5% | 5,5% | 2,9% | 0,2 | out-26 | AFI, AFS, CFRCV, FR, FO,FD | |
| 34 | CRI | CRI Wimo IV | 0,60 | 0,0% | Home Equity | 1.545 | Diversos | Virgo | 22B0914263 | IPCA | 8,0% | 8,7% | 11,5% | 4,2 | jan-37 | AFI, FR, FD | |
| 35 | CRI | CRI Cortel II Sub. B | 0,56 | 0,0% | Death Care | 556.000 | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 11,4% | 2,3 | jul-33 | Emrevisão | AFI, FR, FD e AVS. |
| 36 | CRI | CRI Cortel II Sub. A | 0,56 | 0,0% | Death Care | 556.000 | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 11,4% | 2,5 | jul-34 | Emrevisão | AFI, FR, FD e AVS. |
| # | Veículo | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Dividend Yield |
|---|---|---|---|---|---|---|
| 37 | CRI | FII Estoque Centro-Oeste | 15,21 | 1,1% | Residencial | 19,50% |
| 38 | CRI | FII Guardian Core Residencial | 31,19 | 2,3% | Residencial | 23,41% |
| 39 | CRI | FII São Benedito | 0,92 | 0,1% | Residencial | 19,90% |
| 40 | CRI | FII Patria Oportunidades Feeder | 45,99 | 3,5% | Multisetores | 20,40% |
| 41 | CRI | FII Vertente Desenvolvimento | 7,54 | 0,6% | Residencial | 16,80% |
| 42 | CRI | CVPAR | 52,43 | 3,9% | Residencial | 11,80% |
| 43 | CRI | More Crédito Imobiliário | 49,40 | 3,7% | Residencial | 16,60% |
Detalhamento | Oportunístico (1/2)
| Montante | ||||||
|---|---|---|---|---|---|---|
| # | Veículo | Ativo | MTM (R$ mm) | % PL | Segmento | Dividend Yield |
| 1 | FII | TRXF11 | 57,2 | 4,3% | Renda Urbana | 13,0% |
| 2 | FII | PVBI11 | 51,9 | 3,9% | Lajes Corporativas | 7,4% |
| 3 | FII | PRIME HOTELS FII | 38,4 | 2,9% | Hoteis | 9,1% |
| 4 | FII | GARE11 | 35,4 | 2,7% | Logístico | 12,1% |
| 5 | FII | MGRI11 | 35,3 | 2,7% | Saúde | 0,0% |
| 6 | FII | RBRK11 | 32,4 | 2,4% | Lajes Corporativas | 0,0% |
| 7 | FII | MCRE11 | 23,3 | 1,8% | Fundo de CRI | 15,3% |
| 8 | FII | PRAZO FII | 20,2 | 1,5% | Shoppings | 0,0% |
| 9 | FII | SNFF11 | 20,0 | 1,5% | FoF | 14,0% |
| 10 | FII | TVRI11 | 17,6 | 1,3% | Renda Urbana | 13,6% |
| 11 | FII | PCIP11 | 17,3 | 1,3% | Fundo de CRI | 13,9% |
| 12 | FII | GZIT11 | 15,5 | 1,2% | Shoppings | 17,8% |
| 13 | FII | TGAR11 | 15,4 | 1,2% | Residencial | 19,8% |
| 14 | FII | ULIVING MULTICLASSE B | 13,9 | 1,0% | Residencial | 0,0% |
| 15 | FII | RBRR11 | 12,9 | 1,0% | Fundo de CRI | 13,1% |
| 16 | FII | Maua Capital | 12,2 | 0,9% | Logístico | 8,6% |
*Termos e definições no glossário (clique aqui).
PATRIA
| Montante | ||||||
|---|---|---|---|---|---|---|
| # | Veículo | Ativo | MTM (R$ mm) | % PL | Segmento | Dividend Yield |
| 17 | FII | VRTM11 | 12,1 | 0,9% | FoF | 15,6% |
| 18 | FII | SPAF11 | 11,2 | 0,8% | Shoppings | 10,6% |
| 19 | FII | TEPP11 | 10,2 | 0,8% | Lajes Corporativas | 13,3% |
| 20 | FII | BICE11 | 10,0 | 0,7% | Fundo de CRI | 12,1% |
| 21 | FII | VGRI11 | 9,7 | 0,7% | Lajes Corporativas | 21,2% |
| 22 | FII | HREC11 | 9,7 | 0,7% | Fundo de CRI | 12,4% |
| 23 | FII | FIIB11 | 9,5 | 0,7% | Logístico | 17,1% |
| 24 | FII | MEZANINO ESTRUTURADO FII | 9,1 | 0,7% | Logístico | 0,0% |
| 25 | FII | AIEC11 | 8,5 | 0,6% | Lajes Corporativas | 6,8% |
| 26 | FII | DAYM11 | 8,4 | 0,6% | Lajes Corporativas | 10,9% |
| 27 | FII | ZAVC11 | 7,5 | 0,6% | Fundo de CRI | 16,1% |
| 28 | FII | MMVE11 | 7,3 | 0,6% | Residencial | 0,0% |
| 29 | FII | KIVO11 | 6,8 | 0,5% | Fundo de CRI | 18,5% |
| 30 | FII | GRUL11 | 6,7 | 0,5% | Logístico | 11,5% |
| 31 | FII | RBHG11 | 6,6 | 0,5% | Fundo de CRI | 16,1% |
| 32 | FII | BPML11 | 6,5 | 0,5% | Shoppings | 13,1% |
Detalhamento | Oportunístico (2/2)
| Montante | ||||||
|---|---|---|---|---|---|---|
| # | Veículo | Ativo | MTM (R$ mm) | % PL | Segmento | Dividend Yield |
| 33 | FII | VCJR11 | 6,3 | 0,5% | Fundo de CRI | 15,7% |
| 34 | FII | GCRI11 | 6,1 | 0,5% | Fundo de CRI | 15,4% |
| 35 | FII | EQIR11 | 5,6 | 0,4% | Fundo de CRI | 14,5% |
| 36 | FII | NAVT11 | 4,8 | 0,4% | FoF | 14,5% |
| 37 | FII | HGLG11 | 4,5 | 0,3% | Logístico | 9,0% |
| 38 | FII | SPVJ11 | 4,4 | 0,3% | Renda Urbana | 7,2% |
| 39 | FII | NEWL11 | 4,4 | 0,3% | Logístico | 11,4% |
| 40 | FII | FLCR11 | 4,1 | 0,3% | Fundo de CRI | 13,9% |
| 41 | FII | APTO11 | 4,0 | 0,3% | Residencial | 12,6% |
| 42 | FII | ZAVI11 | 3,8 | 0,3% | Renda Urbana | 13,9% |
| 43 | FII | HGCR11 | 3,5 | 0,3% | Fundo de CRI | 12,5% |
| 44 | FII | VRTA11 | 3,4 | 0,3% | Fundo de CRI | 14,0% |
| 45 | FII | RBFM11 | 3,1 | 0,2% | FOF | 12,4% |
| 46 | FII | JFLL11 | 2,7 | 0,2% | Residencial | 16,1% |
| 47 | FII | WHGR11 | 2,6 | 0,2% | Fundo de CRI | 13,3% |
| 48 | FII | ALZR11 | 2,2 | 0,2% | Renda Urbana | 10,0% |
PATRIA
| Montante | ||||||
|---|---|---|---|---|---|---|
| # | Veículo | Ativo | MTM (R$ mm) | % PL | Segmento | Dividend Yield |
| 49 | FII | ABCP11 | 1,7 | 0,1% | Shoppings | 9,6% |
| 50 | FII | MCLO11 | 1,7 | 0,1% | Logístico | 9,9% |
| 51 | FII | ROOF11 | 1,4 | 0,1% | Residencial | 0,0% |
| 52 | FII | IBCR11 | 1,3 | 0,1% | Fundo de CRI | 19,2% |
| 53 | FII | URPR11 | 1,1 | 0,1% | Fundo de CRI | 21,0% |
| 54 | FII | MGHT11 | 0,9 | 0,1% | Hoteis | 0,0% |
| 55 | FII | ALZC11 | 0,9 | 0,1% | Fundo de CRI | 16,4% |
| 56 | FII | ROMA FII | 0,9 | 0,1% | Residencial | 0,0% |
| 57 | FII | VSLH11 | 0,8 | 0,1% | Fundo de CRI | 18,8% |
| 58 | FII | BLCA11 | 0,7 | 0,1% | Lajes Corporativas | 7,0% |
| 59 | FII | RPRI11 | 0,6 | 0,0% | Fundo de CRI | 15,4% |
| 60 | FII | CNES11 | 0,6 | 0,0% | Lajes Corporativas | 7,9% |
| 61 | FII | EDGA11 | 0,2 | 0,0% | Lajes Corporativas | 10,4% |
| 62 | FII | YUFI11 | 0,1 | 0,0% | Residencial | 0,0% |
| 63 | FII | VBI Renda Preferencial FII | 0,1 | 0,0% | Fundo de CRI | 0,0% |
| 64 | FII | AFHI11 | 0,0 | 0,0% | Fundo de CRI | 12,8% |
Watchlist
PATRIA
CRI Cortel
CRI Cortel II (Sr. e Sub.): O CRI Cortel II, emitido em jun/22, em 2 séries (A e B), cada uma com volume de R$ 45 milhões, totalizando volume de emissão de R$ 90 milhões, sendo R$ 70 milhões em séries seniores (CDI + 3,5% a.a.) e R$ 20 milhões em séries subordinadas (CDI + 4,4% a.a.). O CRI conta com ampla cobertura de garantias, como alienação fiduciária, cessão de recebíveis e fundo de reserva. O grupo Cortel atua no mercado de deathcare desde 1971 e atualmente opera em 4 estados (SP, RJ, MG e AM) através de uma estrutura verticalizada composta por cemitérios e planos funerários. O grupo é o principal player de um segmento altamente fragmentado no Brasil. O Fundo possui R$ 4,1 milhões de exposição no CRI, sendo R$ 3,0 milhões na série sênior (0,2% do PL) e R$ 1,1 milhão nas séries subordinadas (0,1% do PL).
Update: O CRI está em reestruturação, para prever os seguintes termos: (i) carência no pagamento de Amortização e Juros Remuneratórios durante o período de carência, que será vigente até outubro de 2027 para a Amortização Programada e até dezembro de 2025 para os Juros Remuneratórios (“Período de Carência”), (ii) o reforço de garantia, através da constituição de alienação fiduciária em garantia do imóvel Memorial da Colina e da integralidade das ações detidas pela Terra Santa Administradora de Cemitérios e Imóveis S.A., e a (iii) possibilidade de, caso o índice LTV, ao final do Período de Carência, exceda o índice LTV a ser acordado entre as partes, outorgar nova alienação fiduciária em garantia de outros imóveis e da integralidade da participação societária das respectivas sociedades detentoras ou possuidoras de tais imóveis. Além disso, (iv) limitação de distribuição de dividendos, de novos endividamentos e de novos investimentos enquanto a relação Dívida/EBITDA não seja saudável, a critério dos investidores; previsão que, (v) no caso de alienações de ativos pela companhia, utilização da integralidade dos recursos para a realização de Amortização Extraordinária; (vi) incremento do monitoramento da operação a partir de janeiro de 2026, por meio do envio de relatórios contábeis, tributários e financeiros pela companhia; (vii) alteração dos Juros Remuneratórios do CRI Cortel, de IPCA + 7,0% para IPCA + 7,5%.
Em junho, houve ajuste, pelo administrador, no spread de risco do CRI Cortel (sênior), com aumento da taxa MTM, em função das premissas de risco da operação, especialmente quanto à deterioração de crédito da devedora, impactando negativamente o patrimônio líquido do Fundo em R$ 0,017/cota
| # Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Estado | Emissor | Código B3 | T Indexador | axa Emissão (a.a.) | Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 26 CRI Cortel II Sr. B | 2,2 | 0,2% | Death Care | 1.944.000 | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 5,8% | 2,5 | jul-33 | AFI, FR, FD e AVS. |
| 30 CRI Cortel II Sr. A | 1,3 | 0,1% | Death Care | 1.131.569 | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 5,5% | 2,7 | jul-34 | AFI, FR, FD e AVS. |
| 35 CRI Cortel II Sub. B | 0,6 | 0,0% | Death Care | 556.000 | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 11,4% | 2,3 | jul-33 | AFI, FR, FD e AVS. |
| 36 CRI Cortel II Sub. A | 0,6 | 0,0% | Death Care | 556.000 | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 11,4% | 2,5 | jul-34 | AFI, FR, FD e AVS. |
CRI Medabil
O CRI Medabil, emitido em 28/01/2022, tem um volume de emissão de R$ 20,6 milhões (IPCA + 8,0% a.a.). O saldo devedor atual é de RS 11,8 milhões, dos quais o Fundo possui R$ 3,3 milhões (0,2% do PL).
No relatório de maio/24 foi informado que: (i) a Medabil estava em recuperação judicial, (ii) que devido à recuperação judicial, a Medabil estava sem pagar aluguel, e que (iii) que estavam em vias os trâmites necessários para a liberação do seguro fiança da operação. Com relação aos pontos acima, atualizamos que em setembro/24 foi recebido o primeiro pagamento da seguradora (referente aos valores acumulados em atraso até o momento) e que, desde então, mensalmente, estão sendo realizados os trâmites necessários para que os novos aluguéis em atraso sejam cobertos pela seguradora. Quanto ao CRI, informamos que hoje a operação encontra-se adimplente, com os valores do seguro sendo utilizados para pagamento do CRI, conforme previsto nos documentos da operação.
| Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | (a.a.) | Taxa Emissão Taxa Aquisição (a..) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 23 CRI Medabil Sênior | 3,3 | 0,3% | Logístico | 6.429 | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 12,3% | 4,3 | jan-37 | AFI, CFRCV, FR, FD |
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria - investments - brasil

@patriainvestments
@patriainvestments