Relatório Gerencial PSEC11 de maio de 2026
Relatório Gerencial do Patria Securities (PSEC11), fundo imobiliário de fundos (FoF), referente a maio de 2026, com entrega no FundosNet (B3) em 19/06/2026. No pregão de 03/11/2026, a cota do PSEC11 fechou a R$ 43,00, com P/VP de 0,61 (valor patrimonial de R$ 70,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,58% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA SECURITIES RESPONSABILIDADE LIMITADA-19,48%
- CNPJ
- 35.507.457/0001-71
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 19/06/2026 18:39
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial PSEC11 Patria Securities FII
Informações Gerais PSEC11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em cotas de outros fundos de investimento imobiliário e complementarmente, em: (i) ações ou cotas de sociedades, (ii) cotas de fundos de investimento em participações ou de fundos de investimento em ações (iii) certificados de recebíveis imobiliários e cotas de fundos de investimento em direitos creditórios; (iv) letras hipotecárias, (v) letras de crédito imobiliário e (vi) letras imobiliárias garantidas, desde que todos estes fundos e veículos de investimento tenham como propósito único atividades permitidas aos fundos imobiliários.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
1Início das Atividades
Fevereiro 2020
Código de Negociação
PSEC11
CNPJ
35.507.457/0001-71
Cotas Emitidas
18.399.378
Prazo
Indeterminado
Tipo Anbima
Papel Fundos Gestão Ativa
Gestor*
Pátria - VBI Securities Ltda.
Administrador e Escriturador*
BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total*
0,925% a.a. sobre o Valor de Mercado1,2 do Fundo, sendo 0,80% repassado ao Gestor
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IFIX
Público Alvo
Investidores em geral
Cadastre - se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 157.104 | 0,92 | -1,3% |
| IFIX - Office | 15 | 15.911 | 0,78 | -3,0% |
| IFIX - Logística | 14 | 31.874 | 0,94 | -0,9% |
| IFIX - Shopping | 9 | 19.583 | 0,91 | -2,6% |
| IFIX - CRIs | 38 | 55.451 | 0,96 | -0,3% |
| IFIX - FOFs | 20 | 16.793 | 0,87 | -2,0% |
| IFIX - Renda Urbana | 4 | 11.733 | 0,95 | -0,5% |
| IFIX - Outros | 7 | 5.758 | 0,83 | -3,5% |
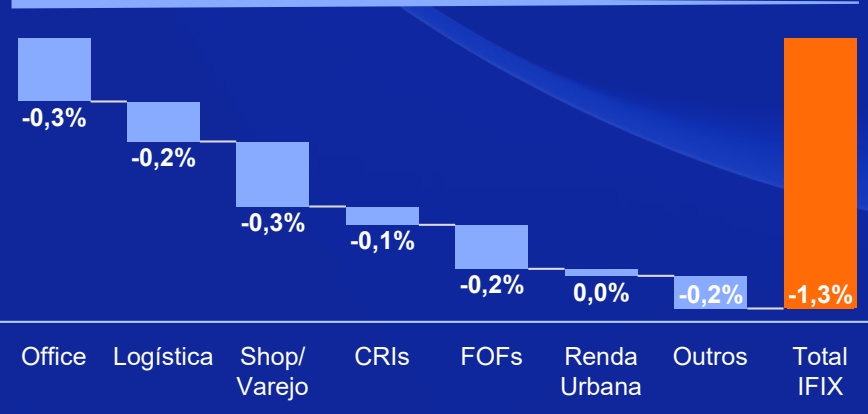
Performance Setorial Ponderada do IFIX *
PANORAMA DE MAIO/26:
Após a recuperação observada em abril, os Fundos Imobiliários voltaram a recuar em maio. O IFIX registrou variação de -1,3% no mês, embora ainda acumule alta de $2 . 7 \%$ no ano. A queda ocorreu em linha com a renda variável, pressionada pela reprecificação das curvas de juros futuros, aumento da volatilidade com a agenda política doméstica e eventos geopolíticos no exterior.
No ambiente externo, a continuidade das tensões entre EUA e Irã, com sinais mistos de arrefecimento e agravamento ao longo do mês, somada à ausência de alívio no bloqueio do Estreito de Ormuz, manteve o petróleo Brent na faixa de US$ 92 por barril, reforçando temores inflacionários globais.
Esse cenário impactou a precificação dos ativos no Brasil. As expectativas de inflação para 2026, segundo o relatório Focus, atingiram 5,1%, acima do teto da meta do Banco Central (4,5%), enquanto a inflação em 12 meses alcançou 4,4%. Diante disso, o mercado passou a discutir a possível interrupção do ciclo de cortes da Selic, com a curva de juros precificando mais dois cortes de 25 bps (100 bps no total), abaixo dos mais de 300 bps projetados anteriormente.
Como consequência, setores mais sensíveis aos juros foram penalizados pelo aumento da aversão ao risco. Entre os fundos de tijolo, Lajes Corporativas caiu -3,0%, seguido por Shoppings (-2,6%). Em contrapartida, Renda Urbana apresentou maior resiliência, com variação próxima à estabilidade (-0,5%). Nos fundos de papel, o desempenho foi relativamente melhor, com Fundos de CRI registrando queda marginal (-0,3%) devido ao suporte de inflação e juros mais elevados, enquanto Fundos de Fundos recuaram -2,0%, refletindo maior exposição à marcação a mercado.
O IFIX segue negociado a cerca de 0,92x o valor patrimonial, sem mudanças relevantes, com liquidez média diária acima de R$ 400 milhões. A volatilidade externa permanece como principal fator de risco no curto prazo.
Resumo PSEC11
Patrimônio Líquid o*
Valor de Mercado *
R$ 1.373,8 milhões R$ 74,66/cota
0,79x P/VP¹
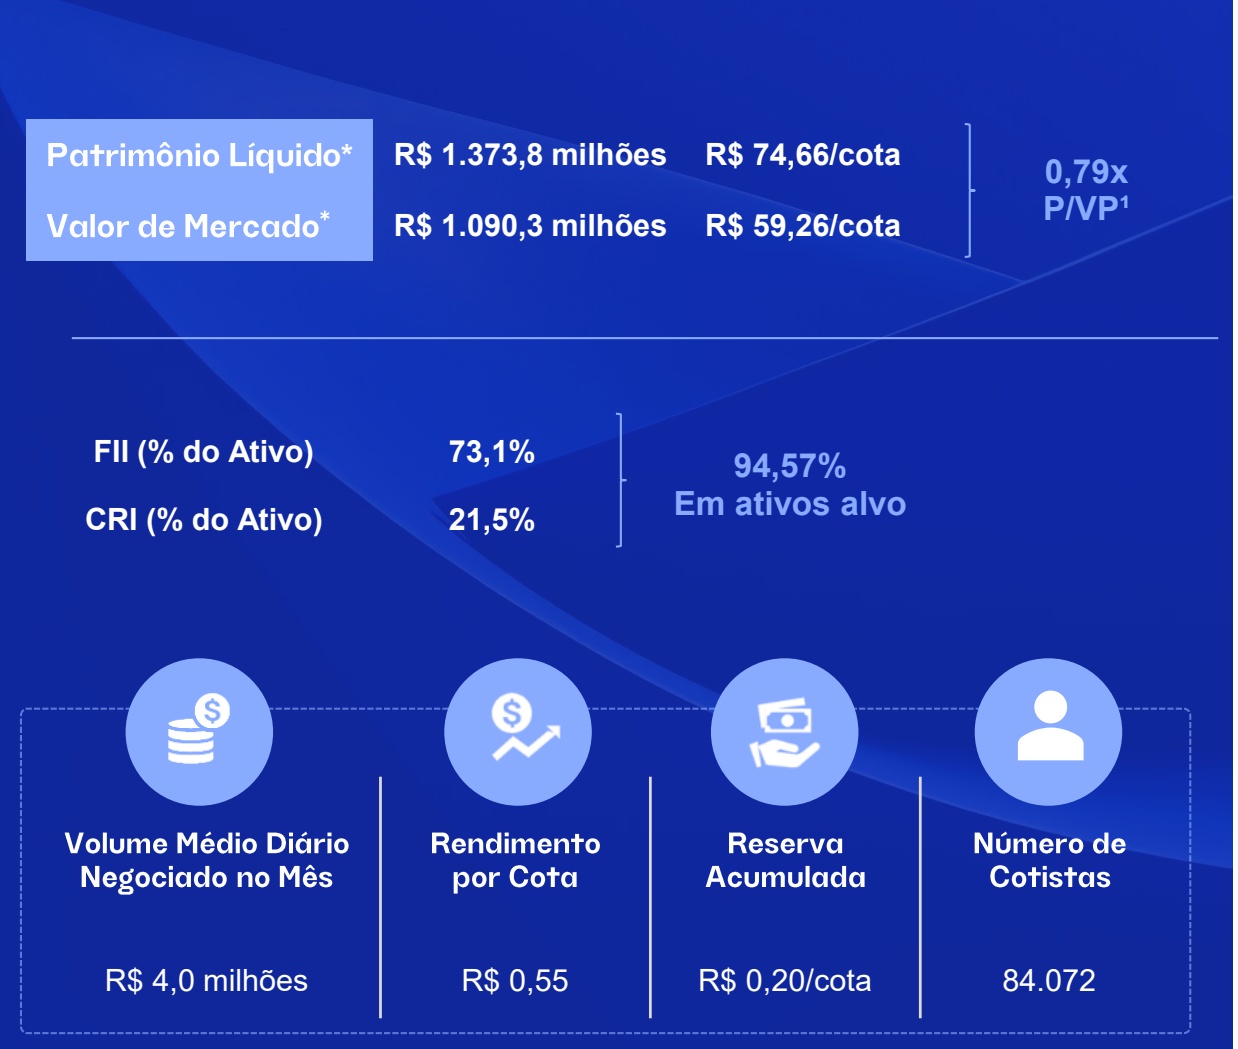
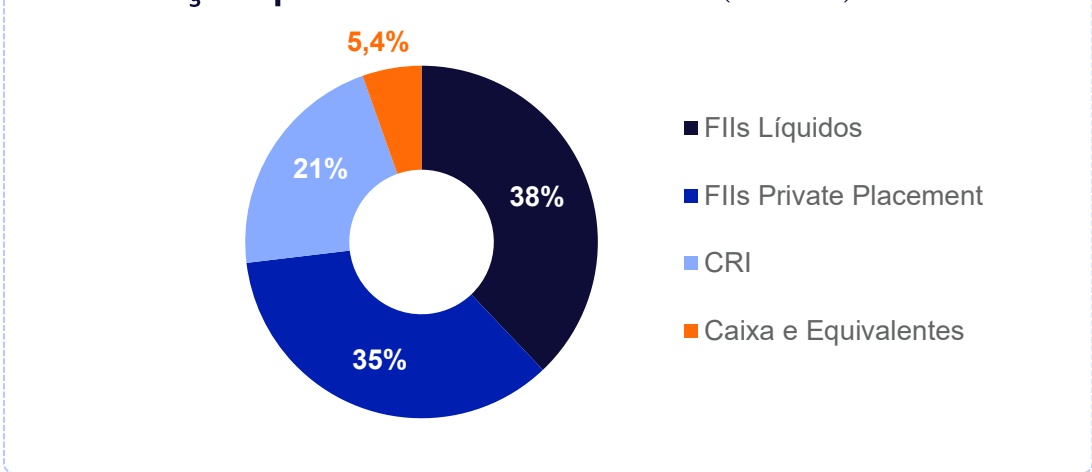
FII (% do Ativo)
CRI (% do Ativo)
73,1%
21,5%
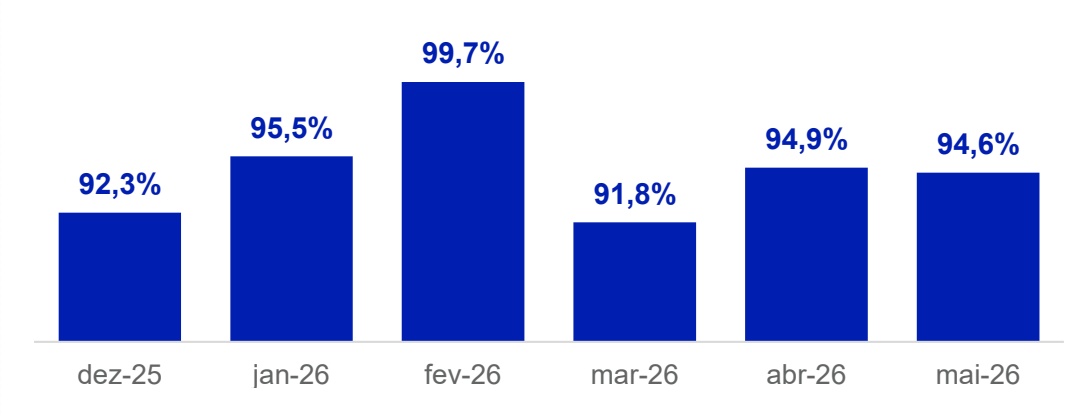
94,57% Em ativos alvo
Volume Médio Diário Negociado no Mês
Rendimento por Cota
Reserva Acumulada
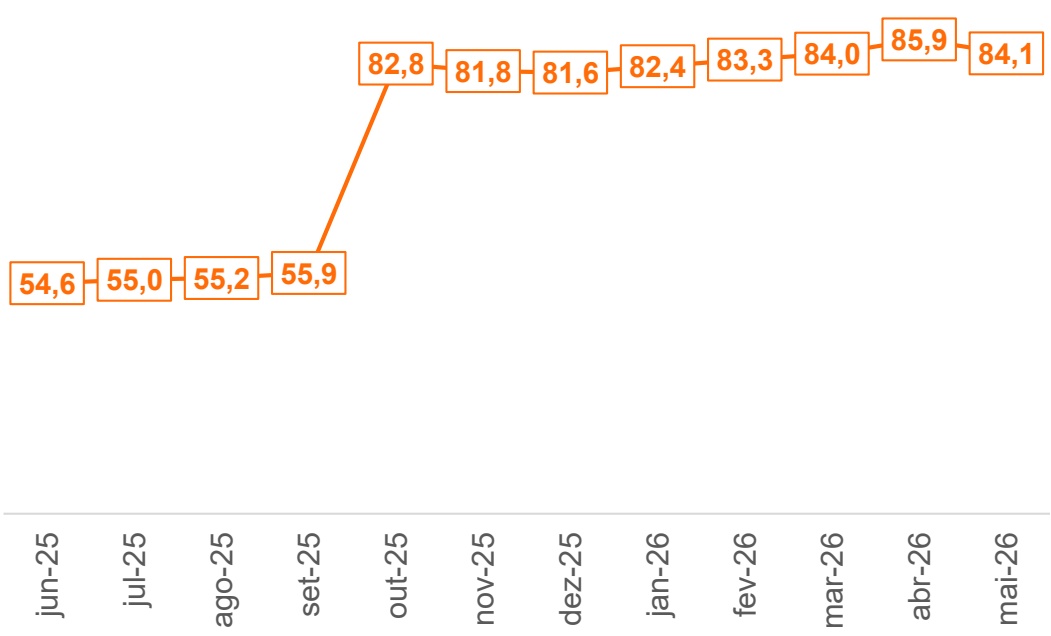
Número de Cotistas
R$ 4,0 milhões
R$ 0,55
R$ 0,20/cota
84.072
PATRIA
COMENTÁRIO DA GESTÃO
Em maio de 2026, demos sequência ao reposicionamento estratégico do portfólio, mantendo o foco na ampliação da exposição a CRIs diretos e na redução gradual da carteira de FIIs listados. Diferentemente de abril, quando concentramos um volume relevante de novas alocações, maio foi um mês de construção de teses: dedicamo-nos à estruturação de novas operações de crédito que serão incorporadas nos próximos meses, todas alinhadas ao perfil de risco atual da carteira. O movimento segue plenamente aderente ao plano estratégico comunicado anteriormente, de elevação estrutural da alocação em crédito como vetor de maior recorrência e previsibilidade dos resultados do fundo.
No que diz respeito à carteira de FIIs, mantivemos a disciplina na simplificação do portfólio, avançando de forma gradual em direção à meta de 40 a 50 posições em FIIs ao final do ano, atualmente estamos com 80 posições, sendo inicialmente de 118 posições.
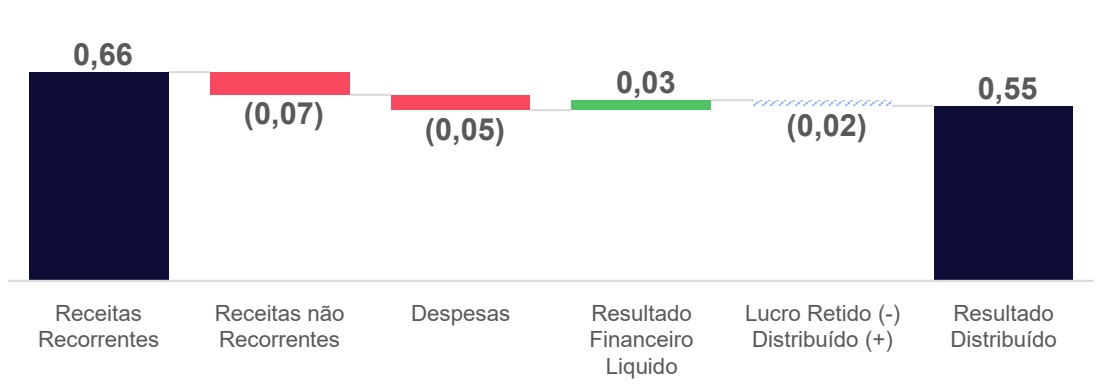
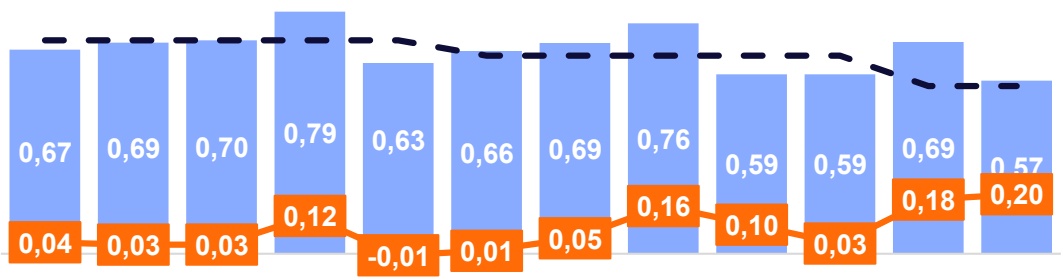
Justamente nesse ponto fica evidente o benefício do reposicionamento em andamento: mesmo em um mês de queda dos ativos, o resultado distribuível atingiu R$ 0,57/cota, sustentado pela carteira de CRIs, que representa 21,5% do ativo e contribuiu novamente com R$ 0,23/cota de juros e correção monetária. Com a distribuição mantida em R$ 0,55/cota, a reserva acumulada do fundo evoluiu de R$ 0,18/cota para R$ 0,20/cota, reforçando o conforto do fundo para sustentar o atual patamar de distribuição ao longo do processo de transição.
PORTFOLIO & PERSPECTIVAS :
Maio foi um mês de preparação e estruturação. Embora não tenhamos realizado novas alocações relevantes no período, seguimos trabalhando na originação e na construção de novas operações de CRIs, com perfil de risco e carrego em linha com a estratégia da carteira. Esperamos concretizar alocações relevantes em crédito até julho de 2026, dando continuidade ao processo iniciado em abril. Como já comunicado, é possível que ocorram prejuízos pontuais adicionais na venda de FIIs ao longo dos próximos meses, efeito que entendemos como custo tático de curto prazo e justificável, na medida em que fortalece de forma duradoura a capacidade de geração de caixa do fundo.
O dividendo se mantém em R$ 0,55/cota, conforme comunicado anteriormente, patamar que deverá prevalecer ao menos até junho de 2026, alinhando a distribuição ao resultado recorrente durante a fase mais ativa de rotação da carteira. A recomposição da reserva acumulada para R$ 0,20/cota reforça a capacidade do fundo de sustentar esse patamar com tranquilidade. Concluída a etapa atual de transição e uma vez consolidado um nível mais elevado e sustentável de geração de caixa, reavaliaremos o dividendo ao longo do segundo semestre de 2026, com expectativa de elevação do patamar de distribuição.
Seguimos convictos de que a maior exposição a CRIs, ativos que oferecem maior previsibilidade de fluxos e carrego, resulta em uma relação risco-retorno mais equilibrada e resiliente, como o desempenho de maio voltou a demonstrar. Nesse sentido, mantemos a projeção de alcançar, até o final do ano, uma alocação total entre 40% e 50% em crédito, reforçando o objetivo de aumentar a recorrência dos resultados e a estabilidade dos rendimentos ao cotista.
Comentário da Gestão
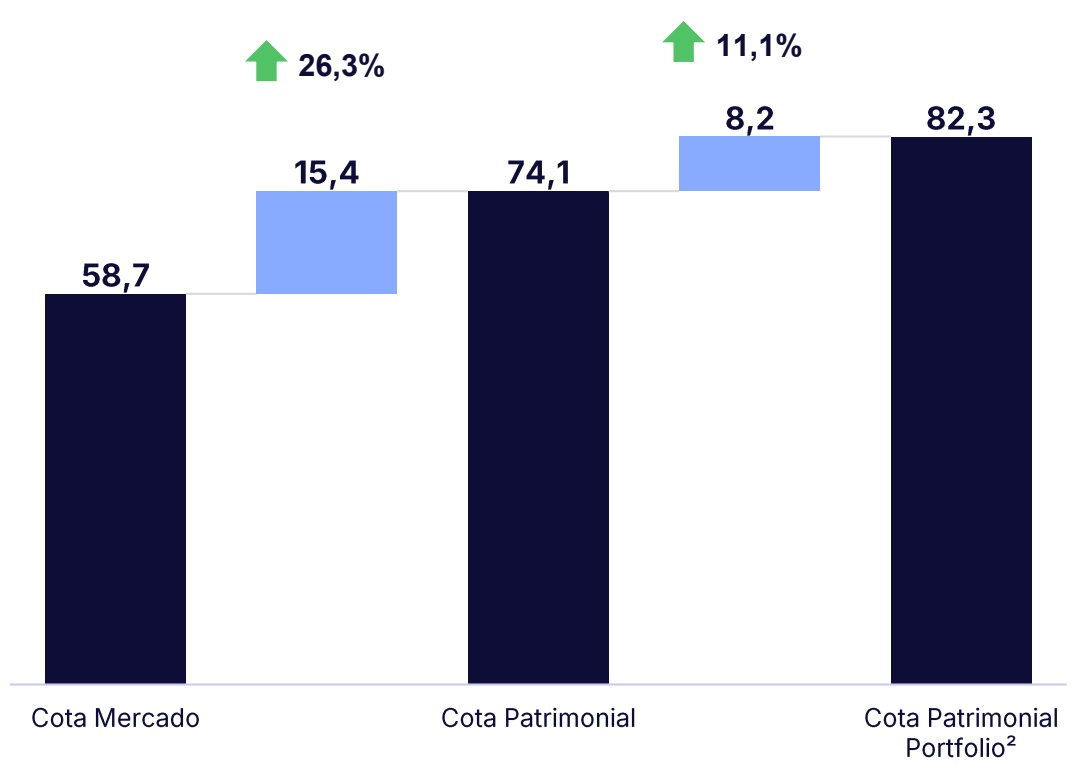
Potencial de Upside
Potencial de upside¹ 40 ,3 %
Atribuição de Performance Acumulada
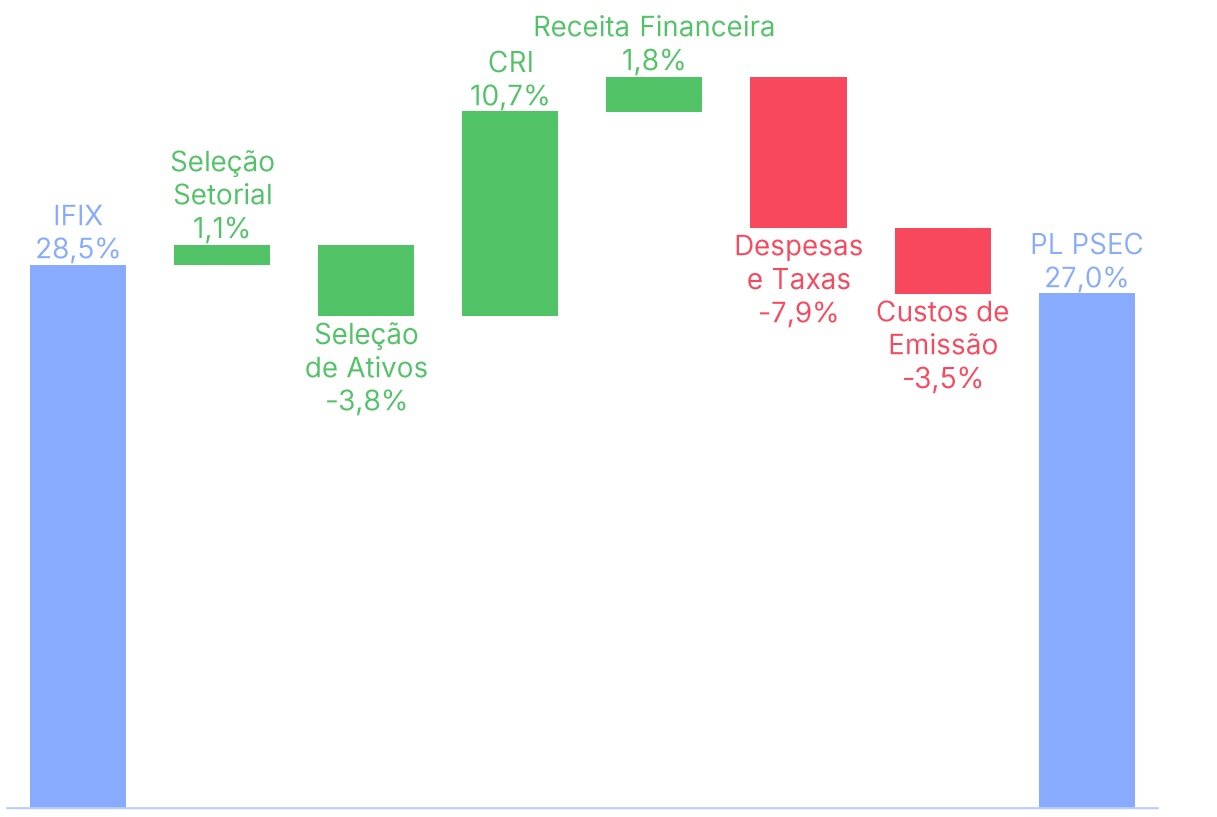
Performance
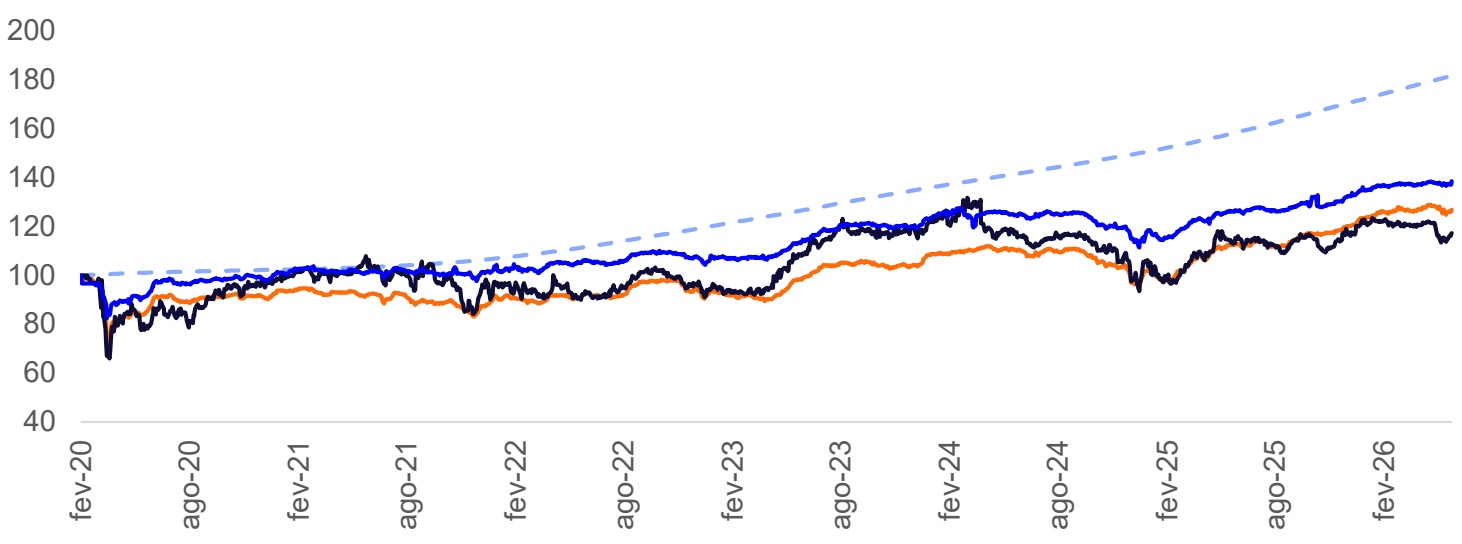
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) | |
| PSEC111 | -3,3% | -3,4% | 17,3% | 2,6% | |
| PSEC11 Cota PL Ajustada² | 0,5% | 1,9% | 38,6% | 5,4% | |
| CDI Bruto | 1,1% | 5,7% | 81,8% | 10,0% | |
| IFIX | -1,3% | 2,7% | 26,8% | 3,9% | |
Distribuições (R$/Cota)
Média 12M | R$ 0,67
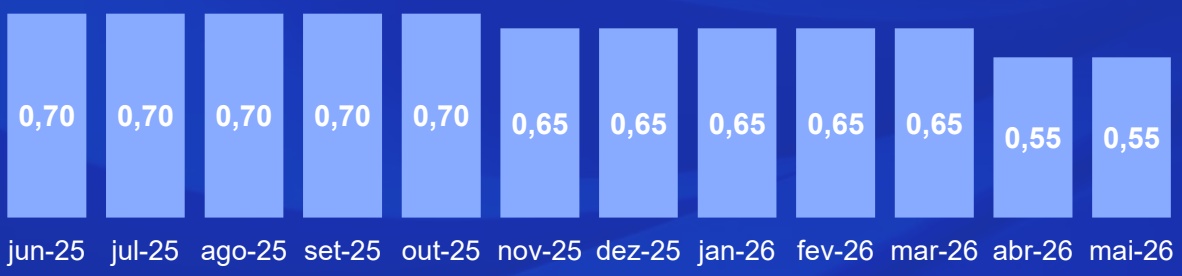
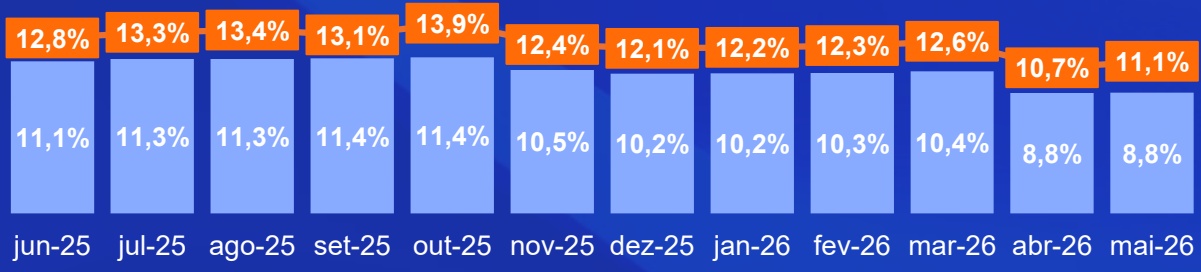
Dividend Yield *
Resultado
Demonstração de Resultado (R$)
| MAI-26 | R$/cota | Acum. 2026 | Acum. 12M | |
|---|---|---|---|---|
| Rendimentos com FII | 7.786.364 | 0,42 | 44.608.693 | 104.301.347 |
| MTM FII | (12.697.606) | (0,69) | (971.638) | 11.826.694 |
| Juros e Correção Monetária (CRI) | 4.283.722 | 0,23 | 15.573.183 | 20.710.564 |
| MTM CRI | (739.885) | (0,04) | (1.837.912) | (1.872.534) |
| Receita Extraordinária¹ | (1.303.031) | (0,07) | (28.930) | 3.872.058 |
| Receitas - Total | (2.670.436) | (0,15) | 57.343.396 | 138.838.128 |
| Despesas - Total | (897.629) | (0,05) | (4.647.331) | (9.547.021) |
| Resultado Operacional | (3.568.064) | (0,19) | 52.696.065 | 129.291.108 |
| Resultado Financeiro Líquido | 573.754 | 0,03 | 3.272.327 | 5.240.619 |
| Ajuste para Distribuição - MTM | 13.437.491 | 0,73 | 2.809.550 | (9.954.159) |
| Resultado Distribuível | 10.443.181 | 0,57 | 58.777.942 | 124.577.567 |
| Resultado Distribuído | 10.119.658 | 0,55 | 56.118.103 | 121.689.693 |
Resultado do Fundo* (R$/cota)
Para acessar a Planilha de Fundamentos do Fundo incluindo a DRE detalhada, clique aqui
Movimentação da Reserva Acumulada (R$/cota)
Carteira de Ativos
Alocação por Ativo Imobiliário (% Ativo)
Alocação em Ativos Alvo (% Ativo)
Exposição por Setor (% Ativos Alvo)¹
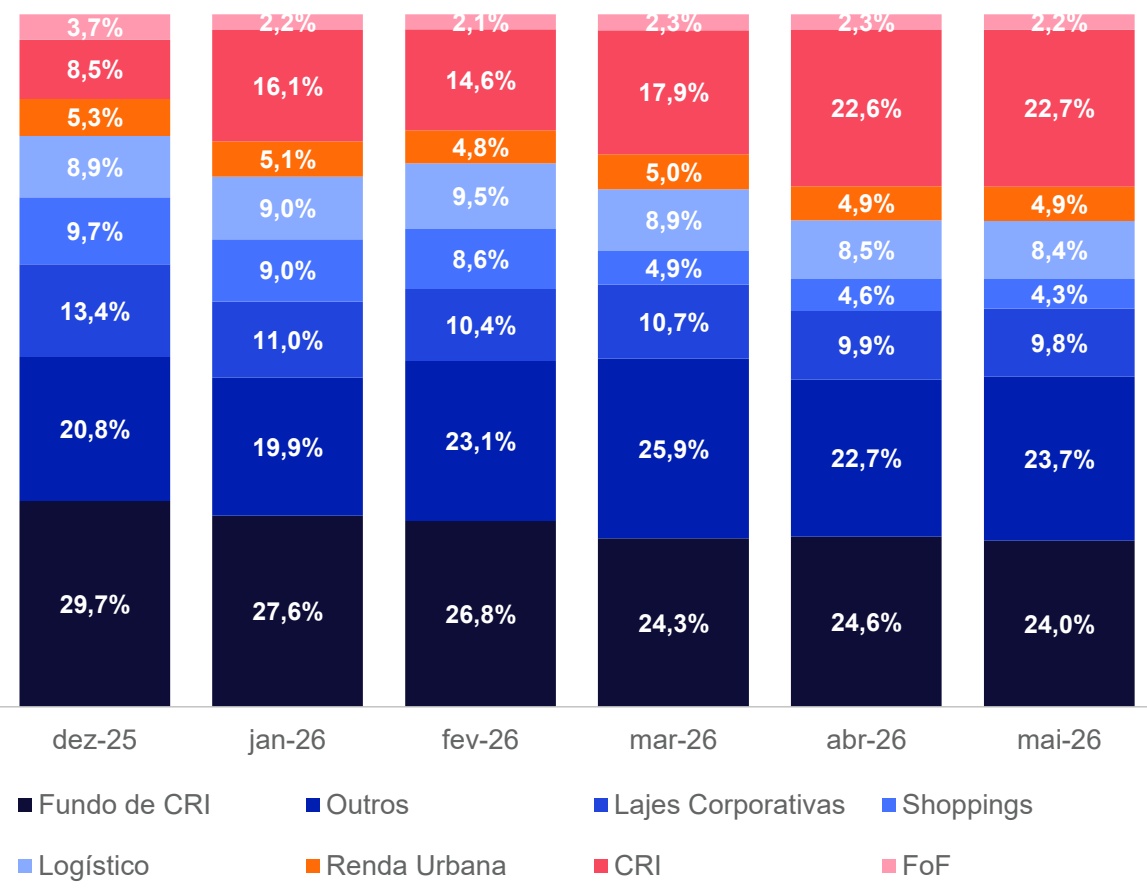
Carteira de Ativos | FIIs
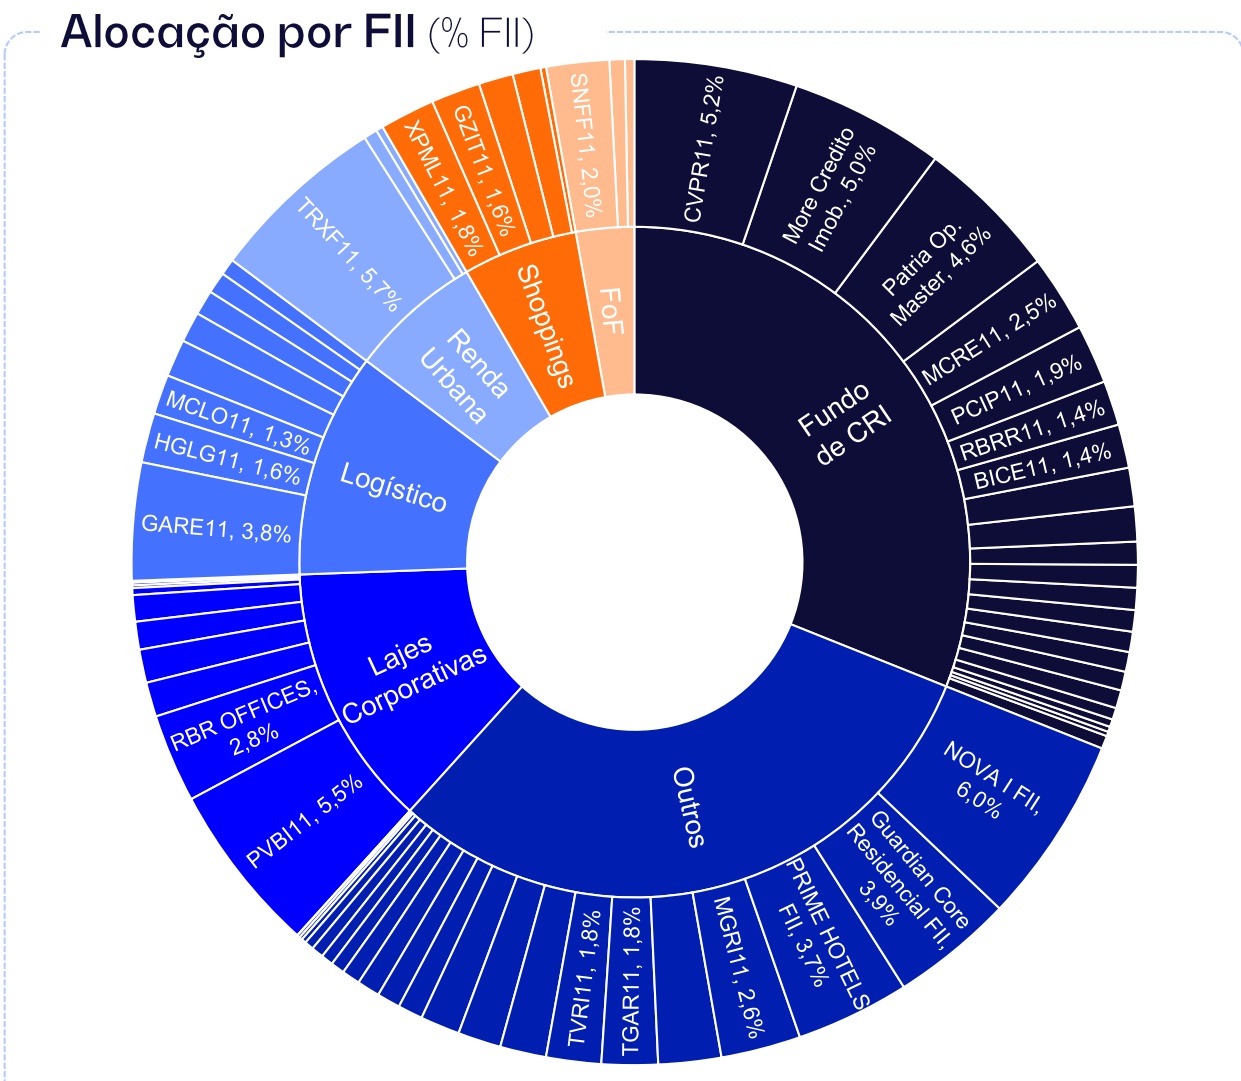
Para mais detalhes sobre as posições da carteira, acesse a planilha de fundamentos do Fundo.
PATRIA
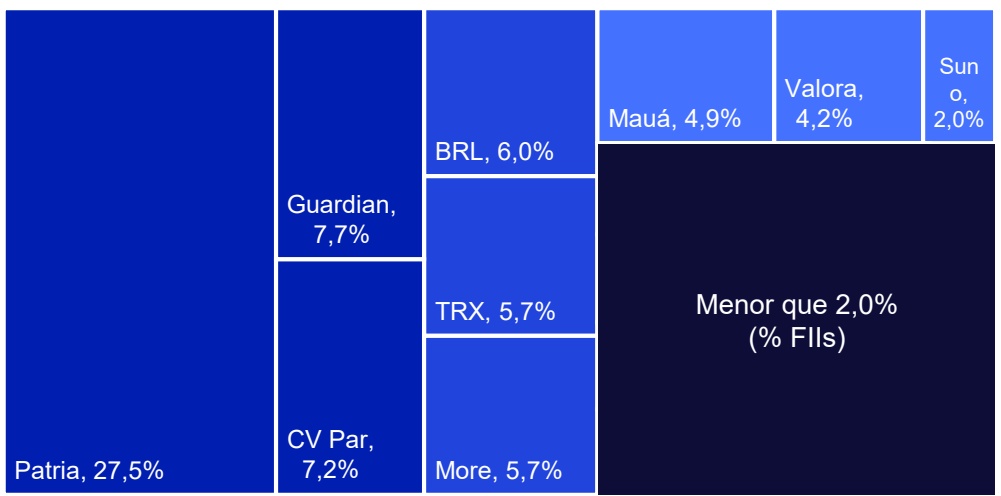
Exposição por Gestor (% FII)
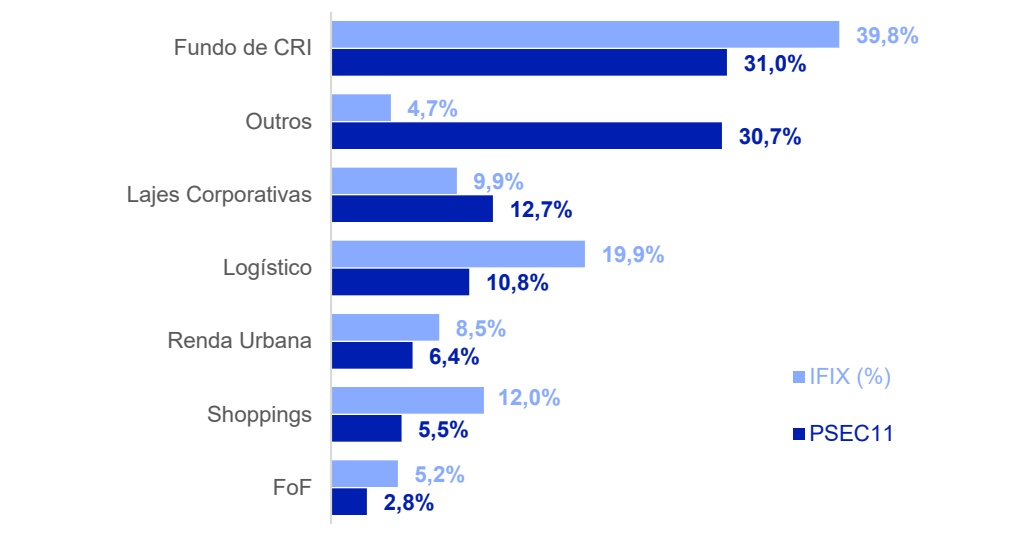
Alocação por Setor vs. IFIX (% FII)
Carteira de Ativos | CRI
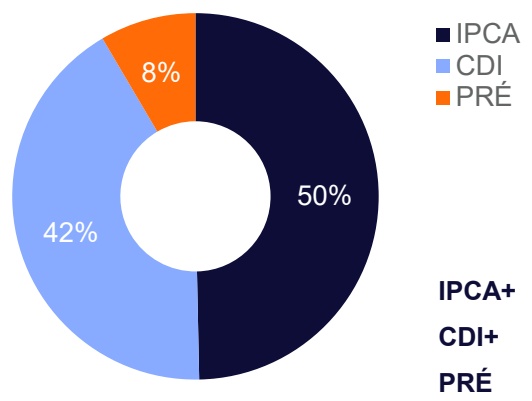
Distribuição por Indexador (% CRI)
PATRIA
| Taxa Aquisição | Taxa MTM | Prazo Médio |
|---|---|---|
| a.a. | a.a. | (Anos) |
| 10,4% | 11,1% | 4,3 |
| 3,3% | 3,3% | 4,2 |
| 14,0% | 14,0% | 2,2 |
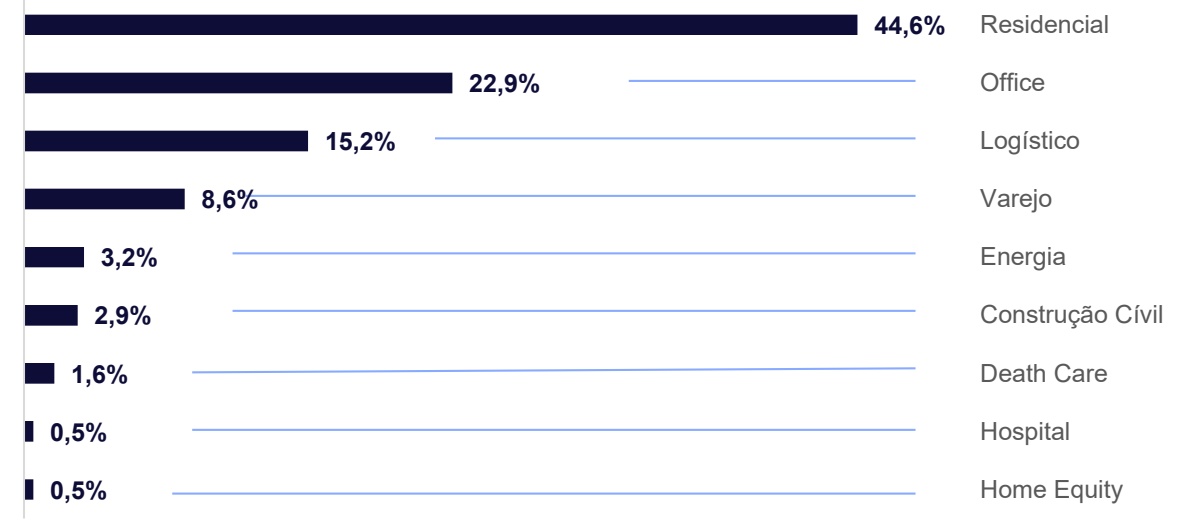
Exposição por Setor (% CRI)
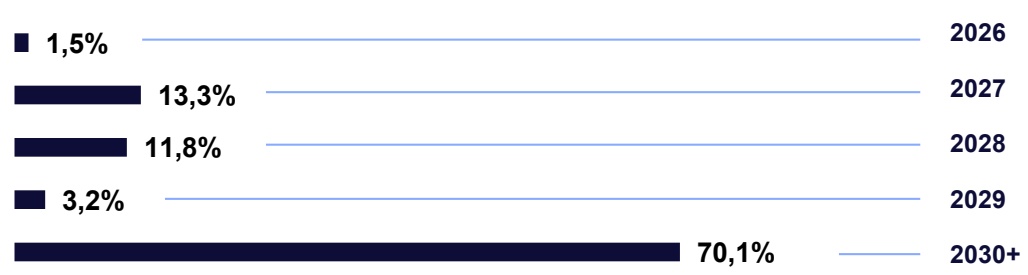
Distribuição por Vencimento (% CRI)
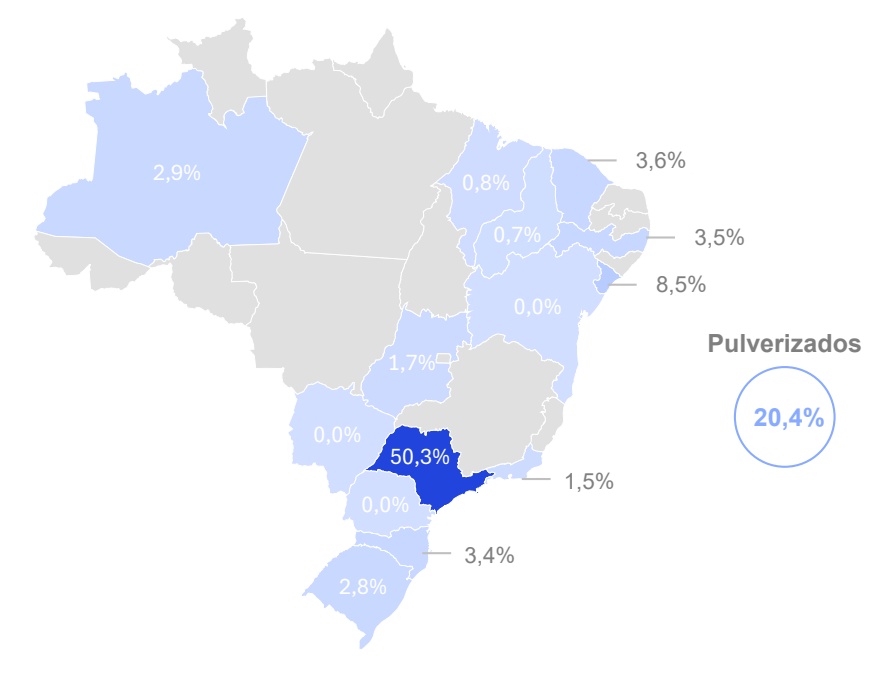
Exposição por CRI (% CRI)
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (1/2)
| # | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Região | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI WTC | 63,6 | 4,6% | Office | SP | Opea | 24J2347143 | CDI | 2,0% | 2,0% | 2,0% | 6,1 | out-34 | AFI, AFS, FD, FR, CFR, CFRA |
| 2 | CRI MRV FLEX IX | 30,8 | 2,2% | Residencial | Diversos | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 11,1% | 5,8 | jul-35 | AFI, FR, FD |
| 3 | CRI Carrefour | 25,0 | 1,8% | Varejo | SE | Bari Sec. | 25L2402882 | PRÉ | 14,0% | 14,0% | 14,0% | 2,2 | dez-28 | AFI, CFRA, FS |
| 4 | CRI MOS Jardins Pinheiros II | 18,2 | 1,3% | Residencial | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 4,9% | 0,7 | jun-27 | AFI, AFS, CFDC, FS, FD, FR |
| 5 | CRI Cabreúva | 14,7 | 1,1% | Logístico | SP | Vert | 21 D0698165 | IPCA | 5,0% | 5,0% | 9,2% | 3,9 | mar-36 | AFI, CFDC |
| 6 | CRI Cone Refri | 10,4 | 0,8% | Logístico | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 11,8% | 3,6 | dez-30 | AVS, AFI, AFS, CFDC |
| 7 | CRI Conx | 9,9 | 0,7% | Residencial | SP | Opea | 24D3160353 | CDI | 4,8% | 4,8% | 4,8% | 1,8 | abr-28 | AFI, CF, FR, AVS |
| 8 | CRI Embraed - Alaia | 9,9 | 0,7% | Residencial | SC | Virgo | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 3,8 | jul-30 | AFS, CF, FR, AVS |
| 9 | CRI Matarazzo IV | 9,5 | 0,7% | Residencial | SP | Opea | 24K1488063 | CDI | 5,0% | 5,0% | 5,0% | 3,9 | out-29 | AFI, CFR, FS, FD, FR, FL |
| 10 | CRI CB I Meza | 9,2 | 0,7% | Residencial | Diversos | Vert | 23L2243789 | IPCA | 14,3% | 14,4% | 14,4% | 5,9 | dez-33 | AFI, CFR, FR |
| 11 | CRI Colmeia Prime | 8,7 | 0,6% | Residencial | AM | Canal | 23I2111365 | IPCA | 13,0% | 13,0% | 15,5% | 1,2 | set-27 | AFI, AFS, AFA, CFDC, FD, FR, FO, FS |
| 12 | CRI Windsock | 8,7 | 0,6% | Logístico | CE | Opea | 25D5062397 | IPCA | 9,0% | 9,1% | 9,2% | 3,8 | abr-32 | AFA, CFDC, FD, FO, FR, FJ |
| 13 | CRI Melhoramentos | 8,5 | 0,6% | Construção Cívil | SP | True Sec. | 21 I0892057 | IPCA | 8,1% | 8,1% | 14,0% | 2,1 | out-31 | AFI, Coobrigação, CFRCV, FD |
| 14 | CRI Plano Plano | 7,7 | 0,6% | Logístico | SP | Opea | 25F2921596 | IPCA | 8,7% | 8,7% | 8,5% | 5,9 | mar-30 | AFI e Coobrigação |
| 15 | CRI MOS Jardins Pinheiros | 6,9 | 0,5% | Residencial | SP | Opea | 22L1575688 | CDI | 5,0% | 4,9% | 4,9% | 0,8 | jun-27 | AFI, AFS, CFDC, FS, FD, FR |
| 16 | CRI Creditas II Sênior B 3 | 5,7 | 0,4% | Residencial | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,2% | 9,2% | 7,9 | jan-46 | AFI |
| 17 | CRI Plano e Plano | 5,4 | 0,4% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,8% | 9,6% | 1,8 | mar-30 | AFI, CF, FR, AVS |
| 18 | CRI Carteira MRV IV (Série III) | 5,1 | 0,4% | Residencial | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 11,2% | 11,2% | 4,8 | ago-35 | AFI, CF, FR |
| 19 | CRI Athon | 4,7 | 0,3% | Energia | RJ, MA | True Sec. | 21G0864339 | IPCA | 6,5% | 8,3% | 10,7% | 3,1 | ago-33 | AFE, AFS, FS, CFRCV, FR, FD |
Detalhamento de CRI (2/2)
| # | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Região | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) Aquisição (a.a.) | Taxa de | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 20 | CRI Creditas II Sênior B 4 | 4,0 | 0,3% | Residencial | Diversos | Vert | 24J2922844 | IPCA | 9,0% | 9,2% | 9,2% | 8,0 | fev-46 | AFI |
| 21 | CRI Manhattan II | 3,7 | 0,3% | Residencial | CE, PI | Habita Sec. | .20L0870667 | IPCA | 12,0% | 19,5% | 4,6% | 0,2 | ago-26 | AFI, CFRCV, Hipoteca, Fiança, FR, FD |
| 22 | CRI Elleven Sub. | 3,6 | 0,3% | Energia | GO | Opea | 23L2510335 | IPCA | 13,0% | 13,1% | 15,3% | 4,3 | dez-38 | DRS, AFE, AFS, AVS, CFRCA, FR, FO, FD |
| 23 | CRI Medabil Sênior | 3,3 | 0,2% | Logístico | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 11,8% | 4,5 | jan-37 | AFI, CFRCV, FR, FD |
| 24 | CRI Creditas II Carteira III Meza A | 2,4 | 0,2% | Residencial | Diversos | Vert | 2411780476 | IPCA | 11,5% | 11,8% | 11,8% | 6,9 | jan-46 | AFI, CF, FR |
| 25 | CRI Brookfield 12 Sub II | 2,5 | 0,2% | Office | SP/RJ | Vortx | 22G0282333 | IPCA | 8,9% | 8,9% | 8,2% | 1,1 | jul-27 | AF, CF |
| 26 | CRI Cortel II Sr. B | 2,2 | 0,2% | Death Care | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 3,5% | 3,3 | jul-33 | AFI, FR, FD e AVS. |
| 27 | CRI Brookfield 12 Sub III | 1,6 | 0,1% | Office | SP/RJ | Vortx | 22G0282305 | IPCA | 8,9% | 8,9% | 8,2% | 1,1 | jul-27 | AF, CF |
| 28 | CRI Rede D'or santa Helena | 1,5 | 0,1% | Hospital | GO | Opea | 17H0164854 | IPCA | 6,3% | 6,3% | 9,8% | 0,7 | nov-27 | AFI |
| 29 | CRI Creditas II Carteira IV Meza A | 1,4 | 0,1% | Residencial | Diversos | Vert | 24J2921734 | IPCA | 11,5% | 11,7% | 11,8% | 6,9 | fev-46 | AFI, CF, FR |
| 30 | CRI Cortel II Sr. A | 1,3 | 0,1% | Death Care | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 3,5% | 3,7 | jul-34 | AFI, FR, FD e AVS. |
| 31 | CRI New Sun Sub. | 1,1 | 0,1% | Energia | SP | Virgo | 23L1276227 | IPCA | 19,1% | 19,1% | 20,8% | 3,8 | dez-39 | DRS, AFE, AFS, CFRA, FR e FS. |
| 32 | CRI Wimo Sênior | 0,8 | 0,1% | Home Equity | Diversos | Virgo | 21D0779652 | IPCA | 7,5% | 9,4% | 10,7% | 3,9 | jan-36 | AFI, FR, FD |
| 33 | CRI BIT Barueri | 0,7 | 0,0% | Residencial | SP | Habita Sec. | 22J2609554 | CDI | 5,5% | 5,5% | 5,5% | 0,6 | out-26 | AFI, AFS, CFRCV, FR, FO, FD |
| 34 | CRI Wimo IV | 0,7 | 0,0% | Home Equity | Diversos | Virgo | 22B0914263 | IPCA | 8,0% | 8,7% | 11,2% | 4,2 | jan-37 | AFI, FR, FD |
| 35 | CRI Cortel II Sub. A | 0,6 | 0,0% | Death Care | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 4,6% | 3,6 | jul-34 | AFI, FR, FD e AVS. |
| 36 | CRI Cortel II Sub. B | 0,6 | 0,0% | Death Care | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 4,2% | 3,2 | jul-33 | AFI, FR, FD e AVS. |
| 37 | CRI TRX GPA | 0,4 | 0,0% | Varejo | SP, BA, MS e Pi | Bari Sec. | 20E0031084 | IPCA | 5,8% | 6,3% | 8,2% | 4,0 | mai-35 | AFI, AFS, CFRCA, FR, FD, FS. |
| 38 | CRI Medabil Sub | 0,0 | 0,0% | Logístico | RS | Virgo | 22A0423267 | IPCA | 10,5% | 0,0% | 0,0% | 0,0 | jan-37 | AFI, CFRCV, FR, FD |
*Termos e definições no glossário (clique aqui).
Liquidez e Passivo
Liquidez
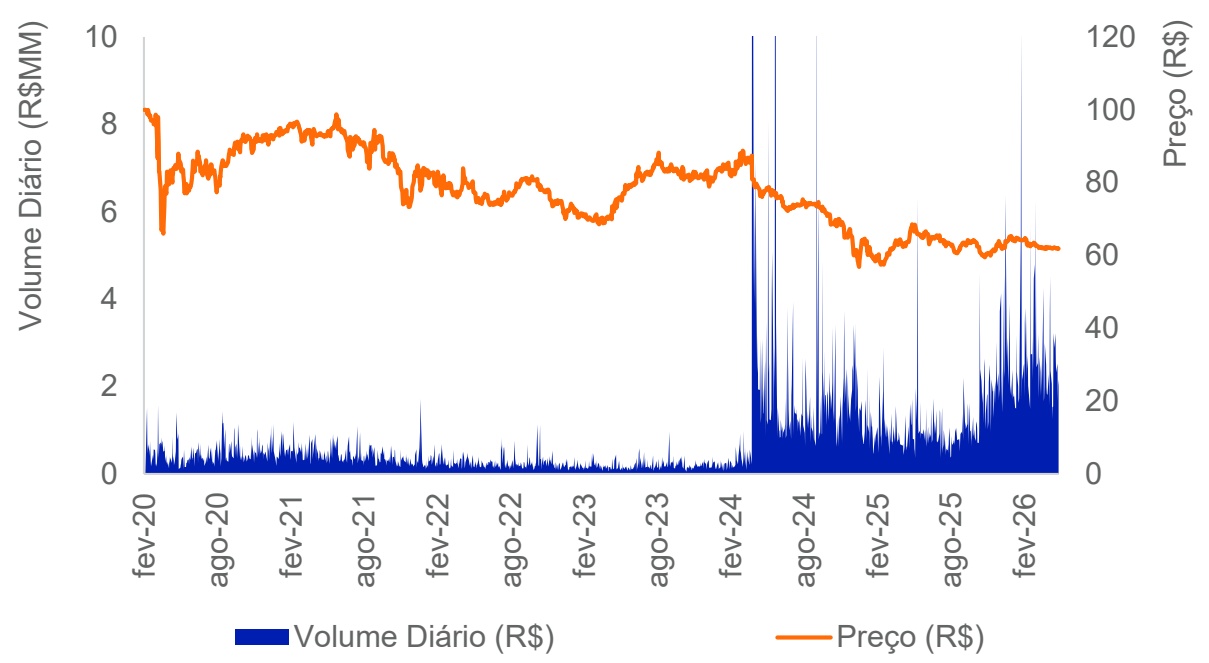
| Mai-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões) | 4,0 | 2,9 | 2,0 |
| Giro | 7,4% | 25,6% | 48,7% |
Número de Cotistas (em milhares)
Watchlist
PATRIA
CRI Cortel
CRI Cortel II (Sr. e Sub.): O CRI Cortel II, emitido em jun/22, em 2 séries (A e B), cada uma com volume de R$ 45 milhões, totalizando volume de emissão de R$ 90 milhões, sendo R$ 70 milhões em séries seniores (CDI + 3,5% a.a.) e R$ 20 milhões em séries subordinadas (CDI + 4,4% a.a.). O CRI conta com ampla cobertura de garantias, como alienação fiduciária, cessão de recebíveis e fundo de reserva. O grupo Cortel atua no mercado de deathcare desde 1971 e atualmente opera em 4 estados (SP, RJ, MG e AM) através de uma estrutura verticalizada composta por cemitérios e planos funerários. O grupo é o principal player de um segmento altamente fragmentado no Brasil. O Fundo possui R$ 4,7 milhões de exposição no CRI, sendo R$ 3,5 milhões na série sênior (0,2% do PL) e R$ 1,3 milhões nas séries subordinadas (0,1% do PL).
Update: O CRI está em reestruturação, para prever os seguintes termos: (i) carência no pagamento de Amortização e Juros Remuneratórios durante o período de carência, que será vigente até outubro de 2027 para a Amortização Programada e até dezembro de 2025 para os Juros Remuneratórios (“Período de Carência”), (ii) o reforço de garantia, através da constituição de alienação fiduciária em garantia do imóvel Memorial da Colina e da integralidade das ações detidas pela Terra Santa Administradora de Cemitérios e Imóveis S.A., e a (iii) possibilidade de, caso o índice LTV, ao final do Período de Carência, exceda o índice LTV a ser acordado entre as partes, outorgar nova alienação fiduciária em garantia de outros imóveis e da integralidade da participação societária das respectivas sociedades detentoras ou possuidoras de tais imóveis. Além disso, (iv) limitação de distribuição de dividendos, de novos endividamentos e de novos investimentos enquanto a relação Dívida/EBTIDA não seja saudável, a critério dos investidores; previsão que, (v) no caso de alienações de ativos pela companhia, utilização da integralidade dos recursos para a realização de Amortização Extraordinária; (vi) incremento do monitoramento da operação a partir de janeiro de 2026, por meio do envio de relatórios contábeis, tributários e financeiros pela companhia; (vii) alteração dos Juros Remuneratórios do CRI Cortel, de IPCA + 7,0% para IPCA + 7,5%.
| M # Ativo | ontante MTM (R$ mm) | % PL | Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | Taxa Emissão (a.a.) | Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 25 CRI Cortel II Sr. B | 2,2 | 0,2% | Death Care | 1.944.000 | RS | Opea | 22F1025725 | CDI | 3,50% | 3,5% | 3,5% | 3,3 | jul/33 | AFI, FR, FD e AVS. |
| 29 CRI Cortel II Sr. A | 1,3 | 0,1% | Death Care | 1.131.569 | RS | Opea | 22F1025672 | CDI | 3,50% | 3,5% | 3,5% | 3,7 | jul/34 | AFI, FR, FD e AVS. |
| 34 CRI Cortel II Sub. A | 0,6 | 0,0% | Death Care | 556.000 | RS | Opea | 22F1025673 | CDI | 4,61% | 4,6% | 4,6% | 3,6 | jul/34 | AFI, FR, FD e AVS. |
| 35 CRI Cortel II Sub. B | 0,6 | 0,0% | Death Care | 556.000 | RS | Opea | 22F1025727 | CDI | 4,17% | 4,6% | 4,2% | 3,2 | jul/33 | AFI, FR, FD e AVS. |
CRI Medabil
O CRI Medabil, emitido em 28/01/2022, tem um volume de emissão de R$ 20,6 milhões (IPCA + 8,0% a.a.). O saldo devedor atual é de RS 11,8 milhões, dos quais o Fundo possui R$ 3,3 milhões (0,2% do PL).
No relatório de maio/24 foi informado que: (i) a Medabil estava em recuperação judicial, (ii) que devido à recuperação judicial, a Medabil estava sem pagar aluguel, e que (iii) que estavam em vias os trâmites necessários para a liberação do seguro fiança da operação. Com relação aos pontos acima, atualizamos que em setembro/24 foi recebido o primeiro pagamento da seguradora (referente aos valores acumulados em atraso até o momento) e que, desde então, mensalmente, estão sendo realizados os trâmites necessários para que os novos aluguéis em atraso sejam cobertos pela seguradora. Quanto ao CRI, informamos que hoje a operação encontra-se adimplente, com os valores do seguro sendo utilizados para pagamento do CRI, conforme previsto nos documentos da operação.
| Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | Taxa Emissão Taxa Aquisição (a.a.) | (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI Medabil Sênior 22 | 3,3 | 0,2% | Logístico | 6.429 | RS | Virgo | 22A0414381 | IPCA | 8,00% | 10,4% | 11,8% | 4,5 | jan/37 | AFI, CFRCV, FR, FD |
Deliberações das Assembleias do Mês
| Conclusão da Ativo Voto Proferido Assembleia 14-May-26 SNFF11 (i) Aprovar | Resultado da Matéria (i) Aprovar |
|---|---|
| (i) Aprovar | (i) Aprovar |
| (ii) Aprovar | (ii) Aprovar |
| (iii) Aprovar | (iii) Aprovar |
| 27-May-26 ALZR11 | |
| (iv) Aprovar | (iv) Aprovar |
| (v) Aprovar | (v) Aprovar |
| (vi) Aprovar | (vi) Aprovar |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria - investments - brasil

@patriainvestments
@patriainvestments