Relatório Gerencial PSEC11 de março de 2026
Relatório Gerencial do Patria Securities (PSEC11), fundo imobiliário de fundos (FoF), referente a março de 2026, com entrega no FundosNet (B3) em 30/04/2026. No pregão de 03/11/2026, a cota do PSEC11 fechou a R$ 43,00, com P/VP de 0,61 (valor patrimonial de R$ 70,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,58% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA SECURITIES RESPONSABILIDADE LIMITADA-19,48%
- CNPJ
- 35.507.457/0001-71
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 30/04/2026 19:05
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial PSEC11 Patria Securities FII
Informações Gerais PSEC11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em cotas de outros fundos de investimento imobiliário e complementarmente, em: (i) ações ou cotas de sociedades, (ii) cotas de fundos de investimento em participações ou de fundos de investimento em ações (iii) certificados de recebíveis imobiliários e cotas de fundos de investimento em direitos creditórios; (iv) letras hipotecárias, (v) letras de crédito imobiliário e (vi) letras imobiliárias garantidas, desde que todos estes fundos e veículos de investimento tenham como propósito único atividades permitidas aos fundos imobiliários.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
1Início das Atividades
Fevereiro 2020
Código de Negociação
PSEC11
CNPJ
35.507.457/0001-71
Cotas Emitidas
18.399.378
Prazo
Indeterminado
Tipo Anbima
Papel Fundos Gestão Ativa
Gestor*
Pátria - VBI Securities Ltda.
Administrador e Escriturador*
BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total*
0,925% a.a. sobre o Valor de Mercado1,2 do Fundo, sendo 0,80% repassado ao Gestor
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IFIX
Público Alvo
Investidores em geral
Cadastre - se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 155.965 | 0,89 | -1,1% |
| IFIX - Office | 16 | 16.815 | 0,75 | -1,7% |
| IFIX - Logística | 17 | 31.448 | 0,94 | -1,2% |
| IFIX - Shopping | 9 | 19.011 | 0,89 | -1,4% |
| IFIX - CRIs | 38 | 53.601 | 0,91 | -0,4% |
| IFIX - FOFs | 21 | 17.360 | 0,88 | -1,0% |
| IFIX - Renda Urbana | 5 | 12.044 | 0,94 | -0,1% |
| IFIX - Outros | 7 | 5.686 | 0,76 | -4,5% |
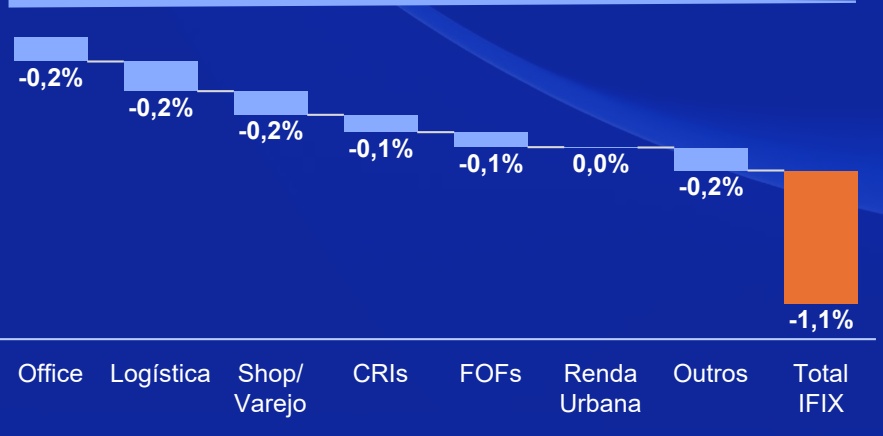
Performance Setorial Ponderada do IFIX *
PANORAMA DE MARÇO/26:
Após sete meses consecutivos de alta, o mercado de Fundos Imobiliários registrou sua primeira retração desde julho de 2025. O IFIX recuou 1,1% no período, interrompendo a sequência de valorização que havia levado o índice à sua máxima histórica em fevereiro. O movimento reflete a forte deterioração do cenário externo, com a escalada do conflito no Oriente Médio dominando a dinâmica dos mercados globais.
No fim de fevereiro, Estados Unidos e Israel lançaram ataques coordenados contra o Irã, desencadeando uma retaliação que resultou no fechamento do Estreito de Ormuz, rota por onde transita aproximadamente um quinto do petróleo mundial. O barril de Brent disparou de US$ 70 para patamares superiores a US$ 100, acumulando alta de mais de 40%. O choque energético reacendeu temores inflacionários e provocou reprecificação dos ativos de risco. No Brasil, a curva de juros futuros abriu de forma consistente, com as taxas saindo de 12,5% para acima de 14% em menos de um mês, e as projeções de inflação no Boletim Focus subiram de 4,17% para 4,31%. No fim de março, EUA e Irã iniciaram negociações mediadas pelo Paquistão, resultando em um cessar-fogo de duas semanas no início de abril. A trégua aliviou parcialmente os mercados, mas as conversas em Islamabad terminaram sem acordo definitivo, mantendo a incerteza sobre o desfecho do conflito.
Setorialmente, o movimento de aversão ao risco penalizou os segmentos mais sensíveis a juros. Lajes corporativas lideraram as perdas com queda de 1,7%, seguidas por shopping centers (-1,4%) e logística (-1,2%). Os Fundos de Fundos recuaram 1,0%, refletindo a maior sensibilidade às oscilações de mercado. Em contrapartida, os fundos de CRIs apresentaram retração mais contida, de 0,4%, sustentados pelo carrego favorável em um cenário de inflação pressionada e juros elevados. Renda Urbana mostrou resiliência com variação próxima à estabilidade (-0,1%). A volatilidade potencial permanece elevada, mas os descontos ainda presentes no mercado secundário, com o IFIX negociando a 0,89x o valor patrimonial, aliados aos fundamentos operacionais sólidos dos ativos, sustentam perspectivas construtivas para os fundos imobiliários no médio prazo.
Resumo PSEC11
Patrimônio Líquid o* R$ 1.379,4 milhões R$ 74,97/cota
Valor de Mercado
0,83x P/VP¹
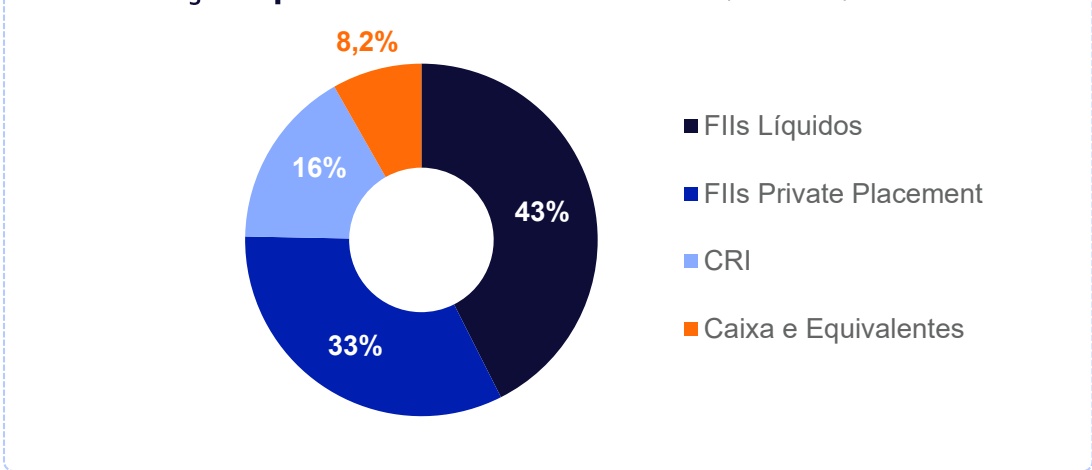
FII (% do Ativo)
CRI (% do Ativo)
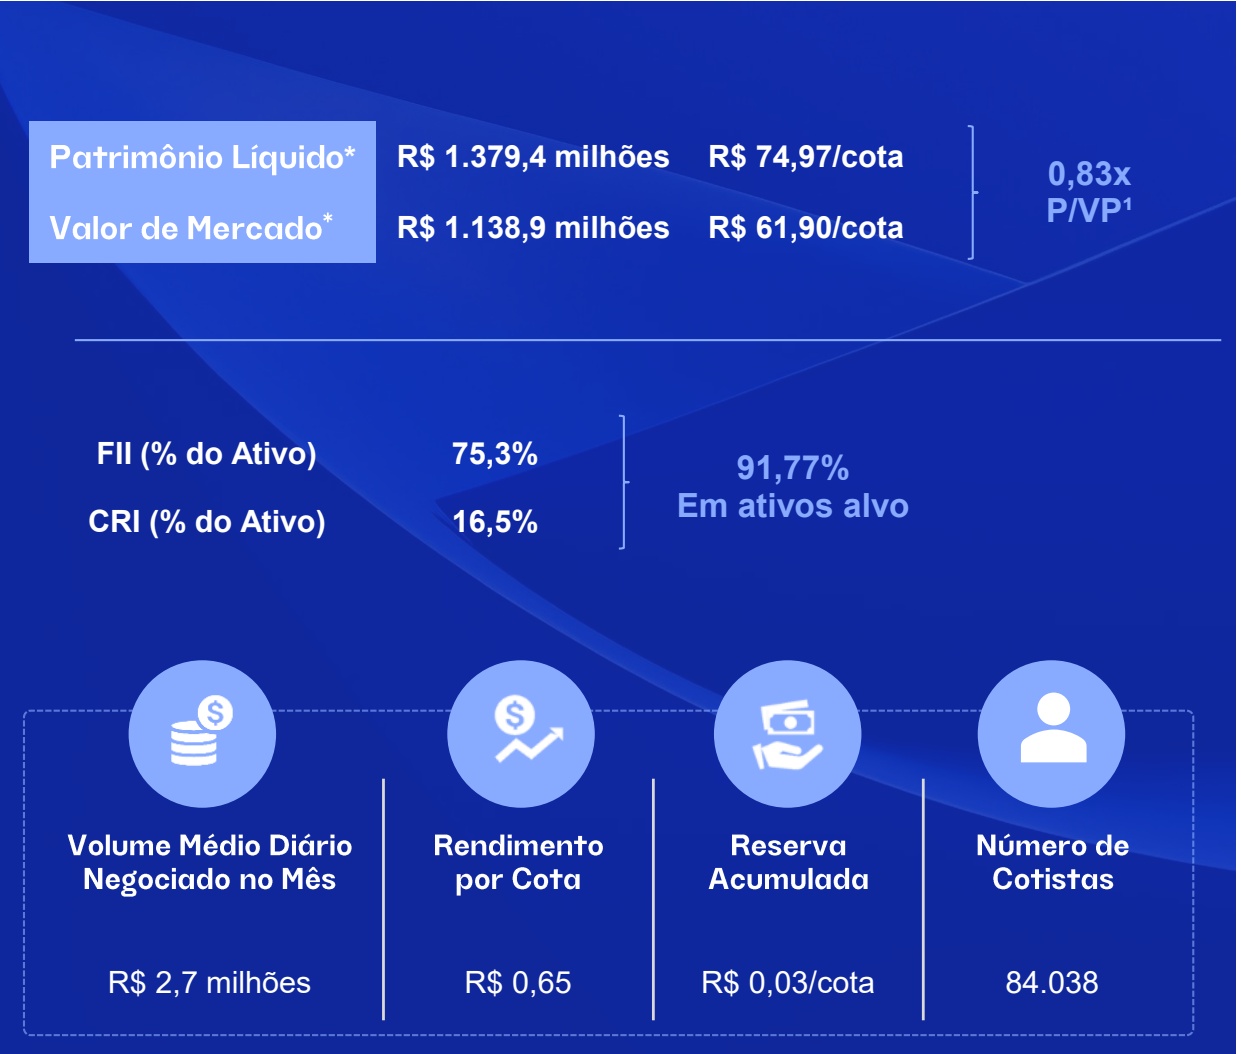
75,3%
16,5%
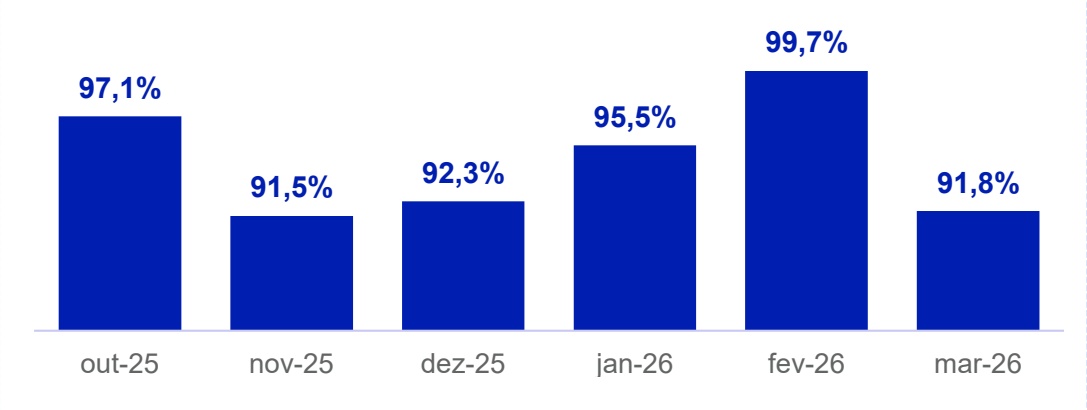
91,77% Em ativos alvo
Volume Médio Diário Negociado no Mês
R$ 2,7 milhões
R$ 0,65
R$ 0,03/cota
84.038
COMENTÁRIO DA GESTÃO
Em março de 2026, avançamos de forma relevante na estratégia de simplificação do portfólio e reposicionamento em crédito, com foco no aumento do carrego recorrente e na melhora da previsibilidade dos resultados do fundo. Ao longo do mês, intensificamos a redução de exposição a FIIs listados não estratégicos e direcionamos os recursos de forma oportunística para CRIs, reforçando o pilar de geração de renda da carteira em um ambiente ainda marcado por elevada volatilidade.
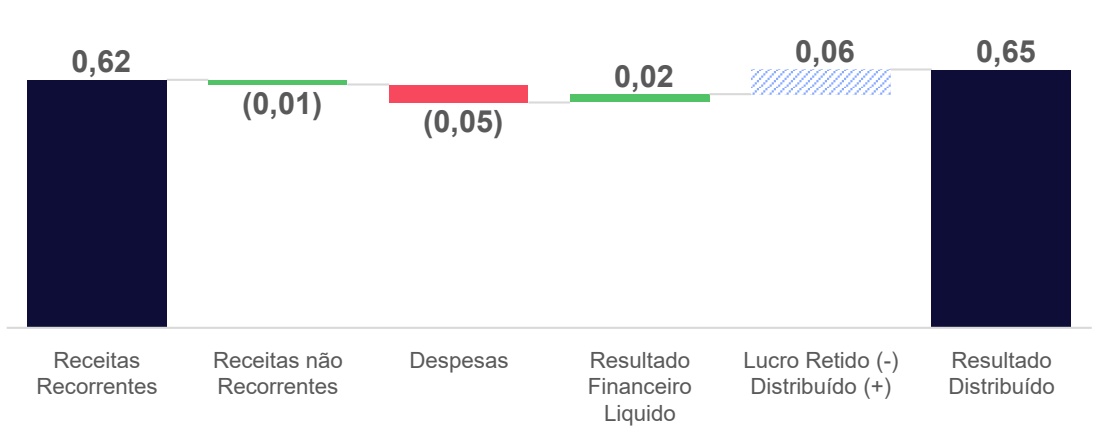
Como parte desse movimento, vendemos mais de R$ 140 milhões em cotas de FIIs, equivalente a aproximadamente 10% do patrimônio líquido do fundo. As vendas foram realizadas com impacto negativo de R$ 0,05/cota. Esse efeito, contudo, foi substancialmente compensado por receitas extraordinárias provenientes da carteira de CRIs, resultando em um impacto líquido negativo de apenas R$ 0,01/cota no resultado do mês.
Avançamos também no processo de simplificação da carteira, com a redução de mais 9 posições em março, atingindo 83 FIIs em carteira. Iniciamos esse processo com 118 posições totais e mantemos a expectativa de encerrar o ano entre 40 e 50 posições. Um portfólio mais enxuto, com ganhos relevantes em eficiência de gestão, clareza estratégica e capacidade de monitoramento dos ativos.
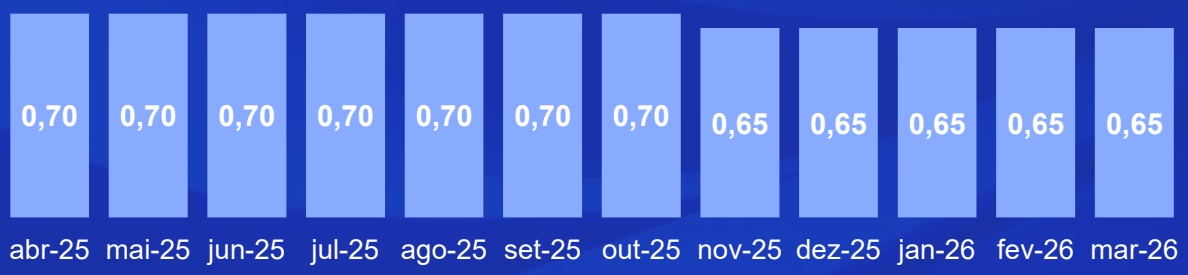
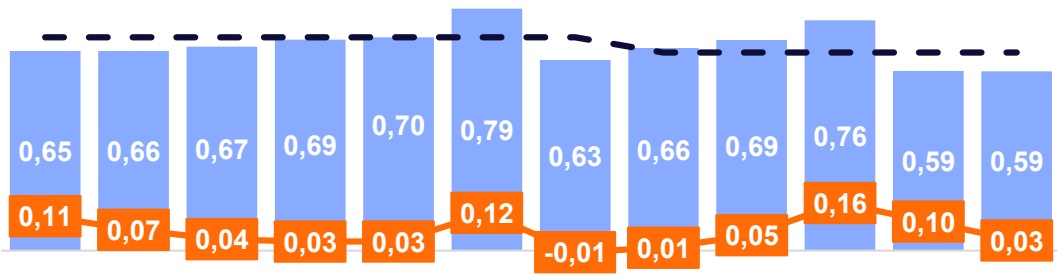
No que diz respeito ao resultado, conforme evidenciado nos meses anteriores, o fundo vinha utilizando parte de sua reserva acumulada para complementar o dividendo distribuído de R$0,65/cota. O resultado recorrente está atualmente próximo de R$ 0,60/cota.
PORTFOLIO & PERSPECTIVAS :
O movimento realizado em março representa mais um avanço concreto no reposicionamento estratégico do portfólio, que vem sendo conduzido por meio da redução gradual da exposição a FIIs listados e da realocação desses recursos em ativos de crédito imobiliário. Para acelerar esse processo de transição, é possível que incorram prejuízos pontuais adicionais na venda de FIIs ao longo dos próximos meses. Entendemos esse efeito como um custo tático de curto prazo, justificável na medida em que contribui para a elevação estrutural do patamar de FFO do fundo, fortalecendo de forma duradoura sua capacidade de geração de caixa.
Nesse contexto, comunicamos o ajuste temporário do dividendo para R$ 0,55/cota, patamar que deverá prevalecer, ao menos, até junho de 2026. Essa decisão tem como objetivo alinhar a distribuição de rendimentos ao resultado recorrente durante a fase mais ativa de rotação da carteira. Concluída essa etapa e uma vez consolidado um patamar mais elevado e sustentável de geração de caixa, reavaliaremos o dividendo ao longo do segundo semestre de 2026, com a expectativa de elevação do patamar de distribuição, refletindo os ajustes estruturais realizados no portfólio.
Seguimos convictos de que a maior exposição a CRIs, ativos que oferecem maior previsibilidade de fluxos e carrego, resulta em uma relação risco-retorno mais equilibrada e resiliente para o fundo. Nesse sentido, projetamos alcançar, até o final do ano, uma alocação total entre 40% e 50% em crédito, reforçando o objetivo de aumentar a recorrência dos resultados e a estabilidade dos rendimentos ao cotista
Comentário da Gestão
Potencial de Upside
Potencial de upside¹ 30,2 %
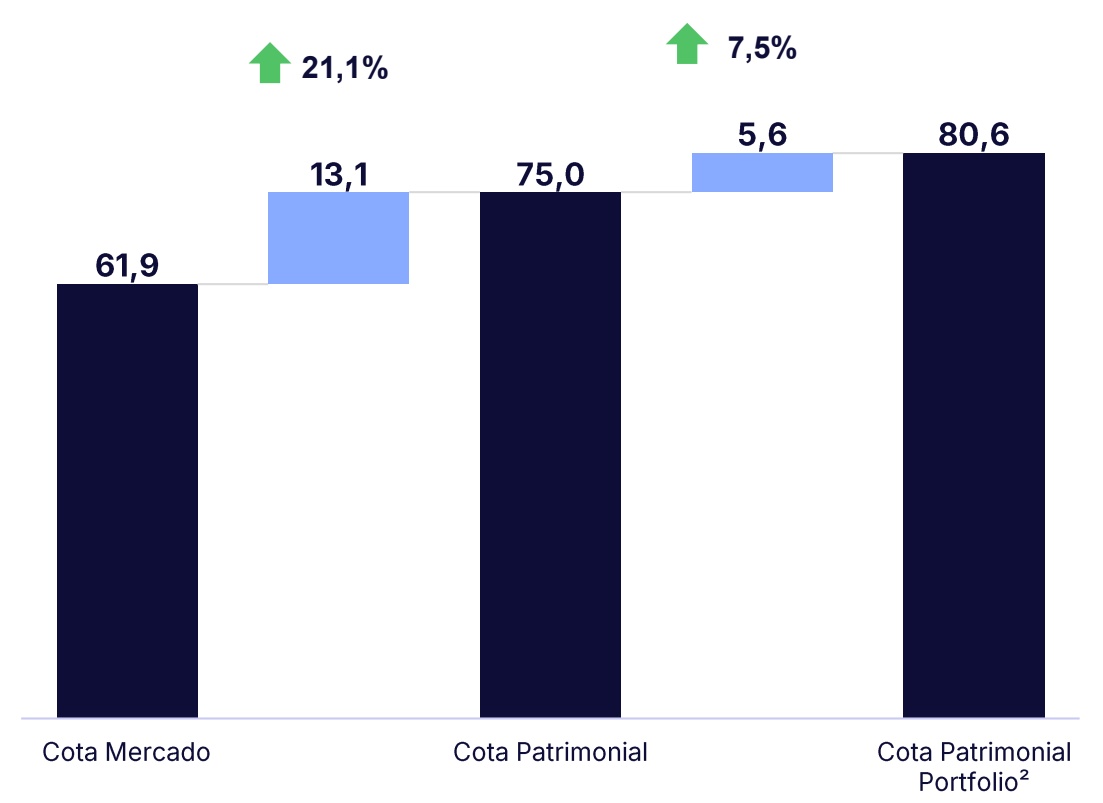
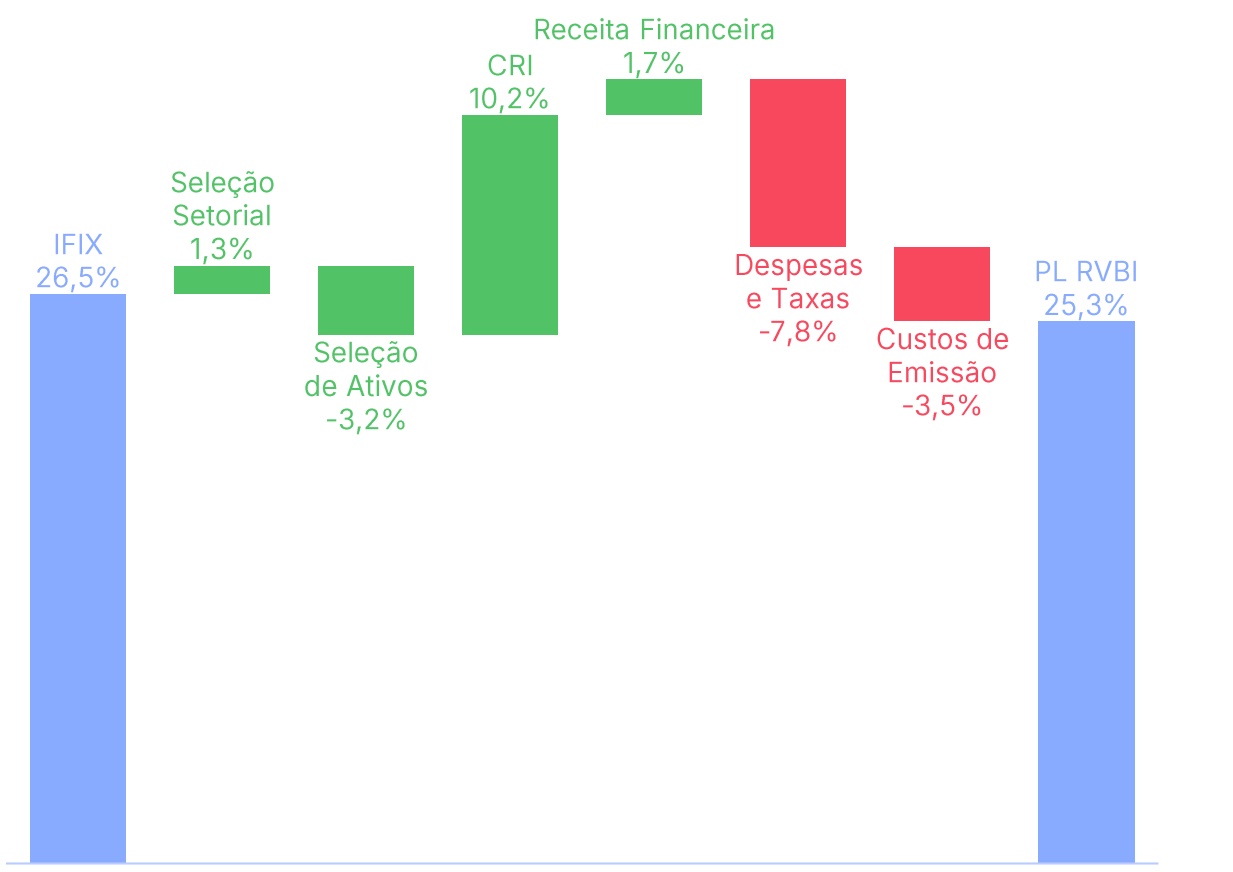
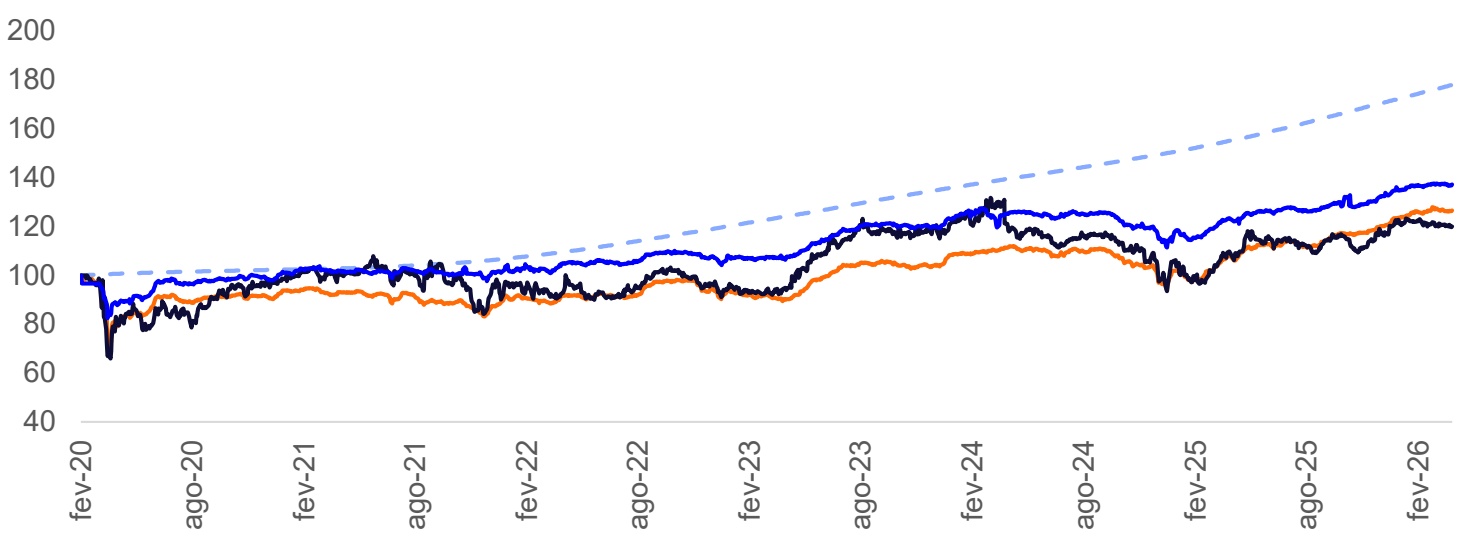
Atribuição de Performance Acumulada
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) | |
| PSEC111 | -1,5% | -1,1% | 20,0% | 3,0% | |
| PSEC11 Cota PL Ajustada² | -0,3% | 0,8% | 37,1% | 5,3% | |
| CDI Bruto | 1,2% | 3,5% | 78,0% | 9,9% | |
| IFIX | -1,1% | 2,5% | 26,5% | 3,9% | |
Distribuições (R$/Cota)
Média 12M | R$ 0,68
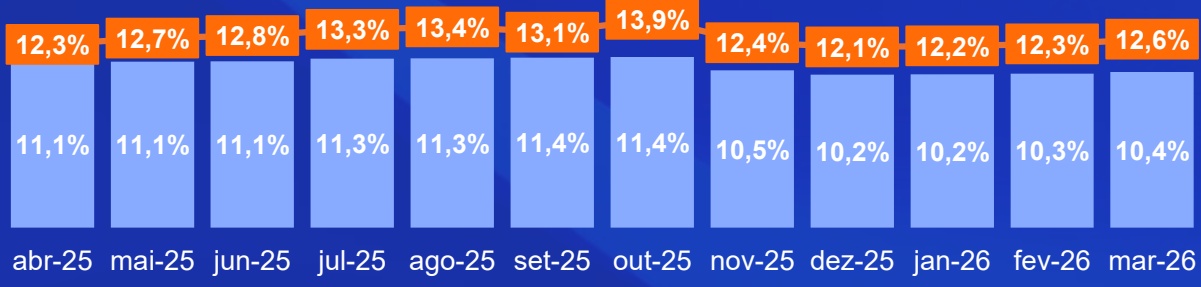
Dividend Yield *
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Resultado
Demonstração de Resultado (R$)
| MAR-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Rendimentos com FII | 8.577.630 | 0,47 | 27.861.141 | 99.665.261 |
| MTM FII | (14.387.827) | (0,78) | 15.333.156 | 33.918.301 |
| Juros e Correção Monetária (CRI) | 2.907.425 | 0,16 | 7.073.569 | 14.498.505 |
| MTM CRI | (312.857) | (0,02) | 716.687 | 3.115.302 |
| Receita Extraordinária¹ | (217.916) | (0,01) | 1.259.469 | 5.069.847 |
| Receitas - Total | (3.433.544) | (0,19) | 52.244.022 | 156.267.216 |
| Despesas - Total | (839.233) | (0,05) | (2.762.151) | (8.718.283) |
| Resultado Operacional | (4.272.777) | (0,23) | 49.481.871 | 147.548.934 |
| Resultado Financeiro Líquido | 394.184 | 0,02 | 2.130.056 | 4.311.124 |
| Ajuste para Distribuição - MTM | 14.700.683 | 0,80 | (16.049.842) | (37.033.603) |
| Resultado Distribuível | 10.822.091 | 0,59 | 35.562.085 | 114.826.455 |
| Resultado Distribuído | 11.959.596 | 0,65 | 35.878.787 | 115.836.794 |
Resultado do Fundo* (R$/cota)
Para acessar a Planilha de Fundamentos do Fundo incluindo a DRE detalhada, clique aqui
Movimentação da Reserva Acumulada (R$/cota)
Carteira de Ativos
Alocação por Ativo Imobiliário (% Ativo)
Alocação em Ativos Alvo (% Ativo)
Exposição por Setor (% Ativos Alvo)¹
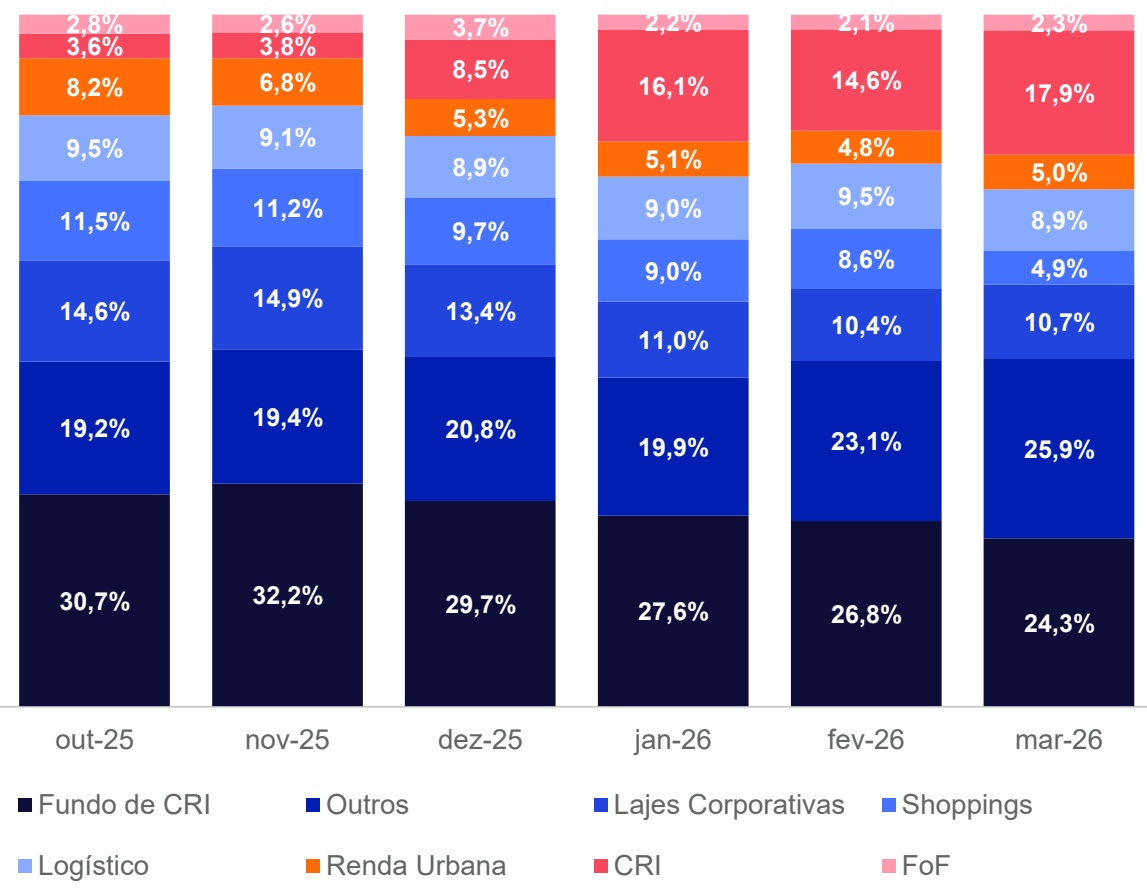
Carteira de Ativos | FIIs
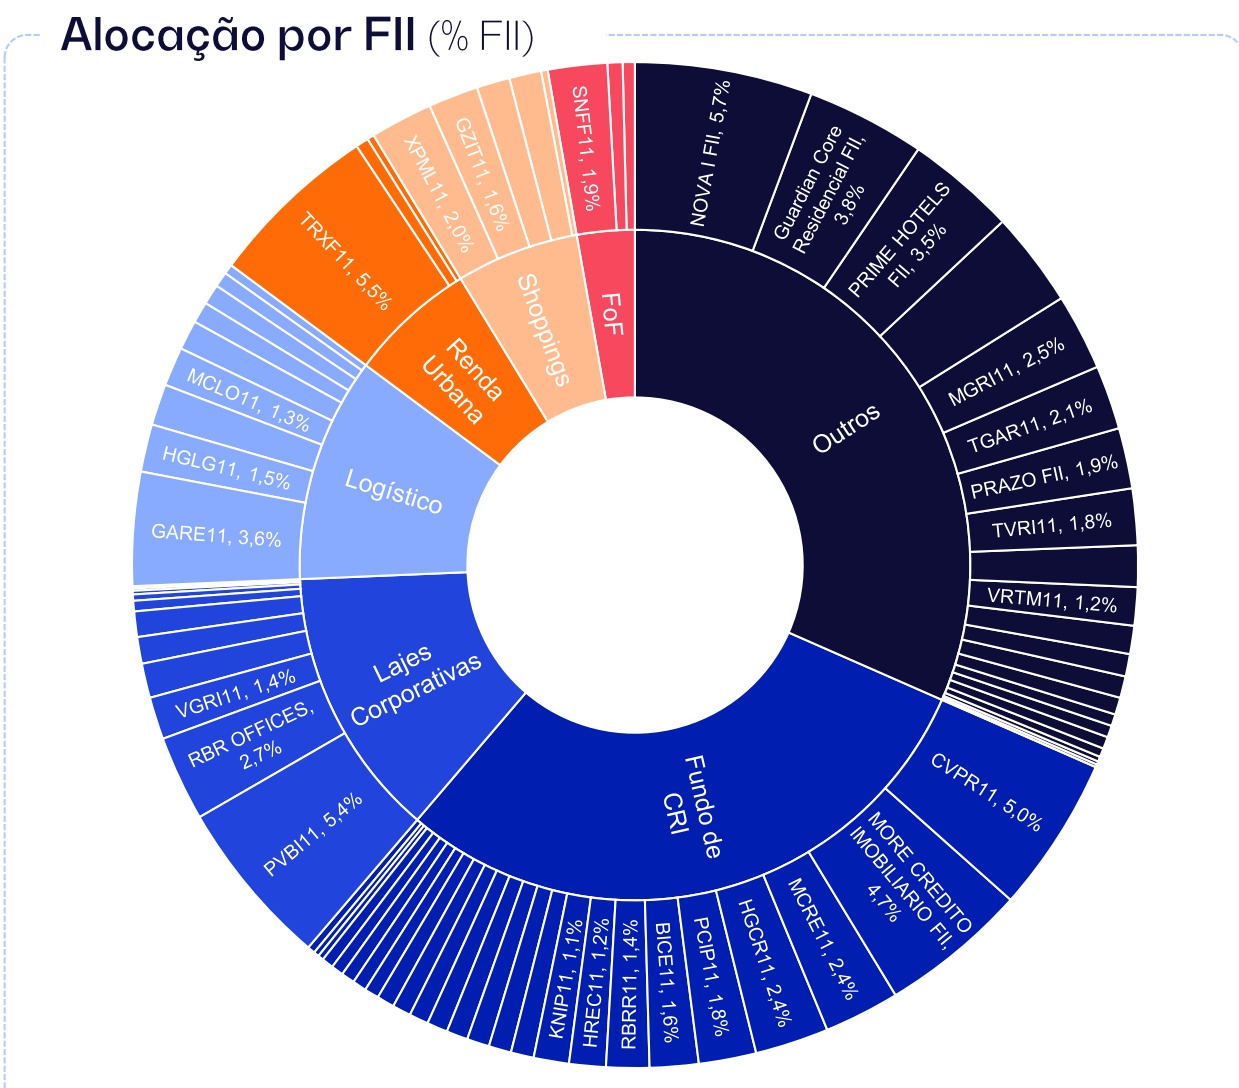
Para mais detalhes sobre as posições da carteira, acesse a planilha de fundamentos do Fundo.
PATRIA
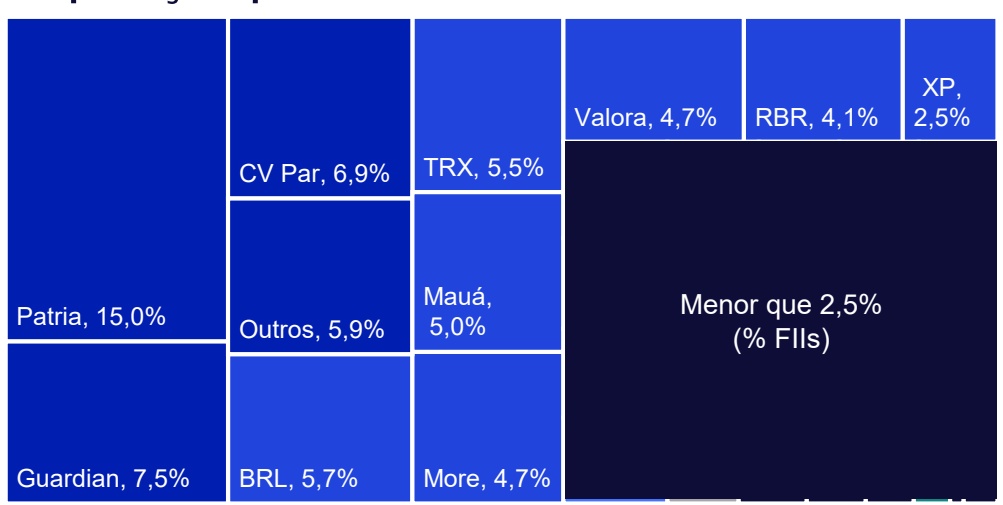
Exposição por Gestor (% FII)
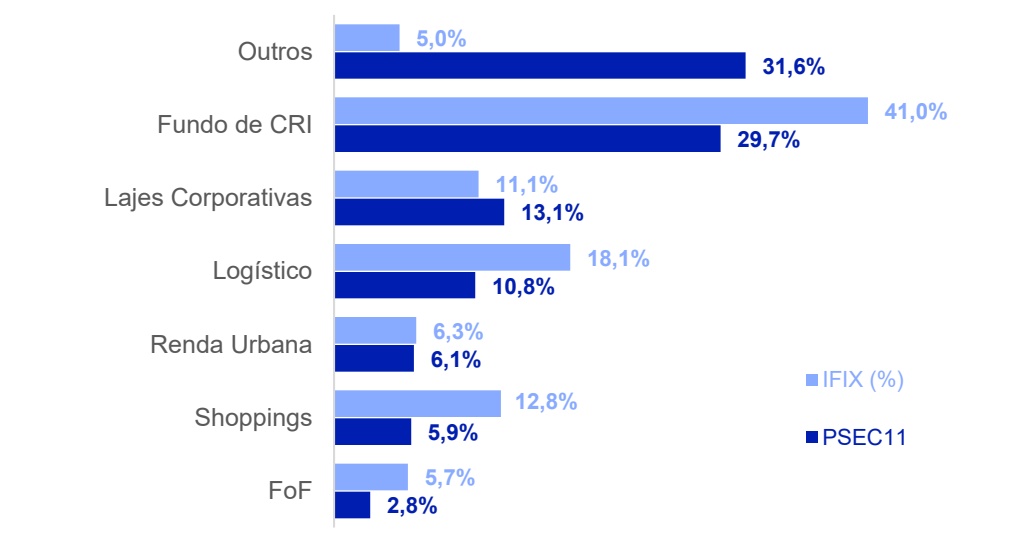
Alocação por Setor vs. IFIX (% FII)
Carteira de Ativos | CRI
Distribuição por Indexador (% CRI)
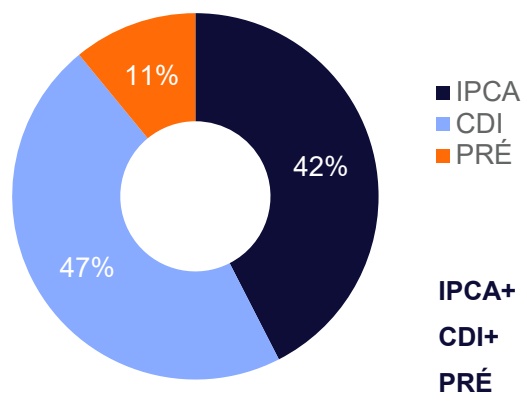
Distribuição por Vencimento (% CRI)
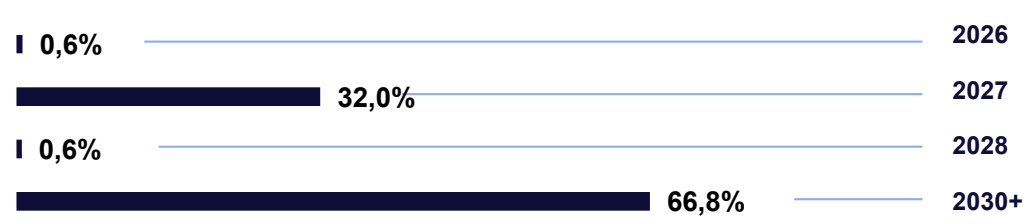
| Taxa Aquisição | Taxa MTM | Prazo Médio |
|---|---|---|
| a.a. | a.a. | (Anos) |
| 10,9% | 10,6% | 4,2 |
| 3,0% | 3,0% | 5,4 |
| 14,0% | 14,0% | 3,8 |
Exposição por Setor (% CRI)
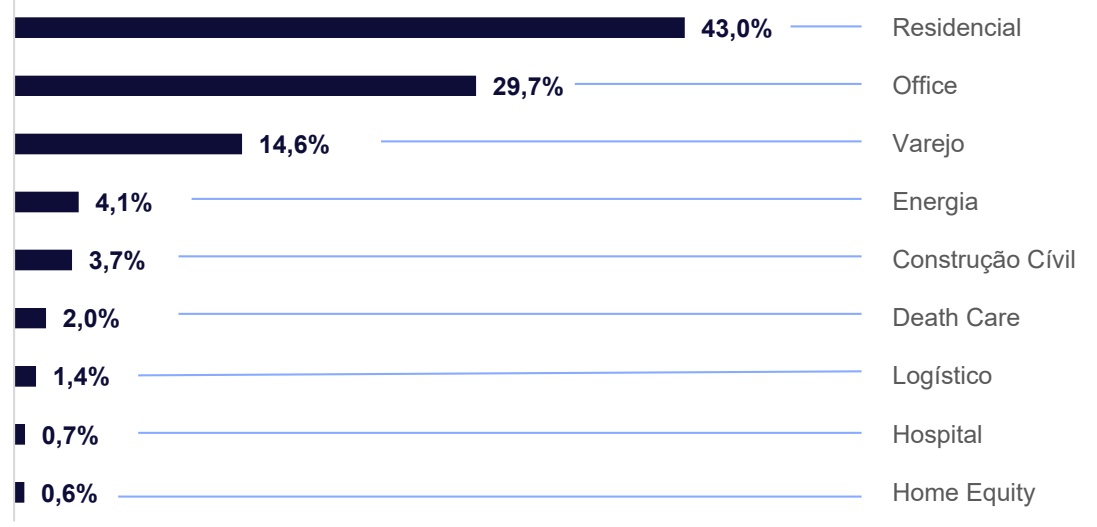
Exposição por CRI (% CRI)
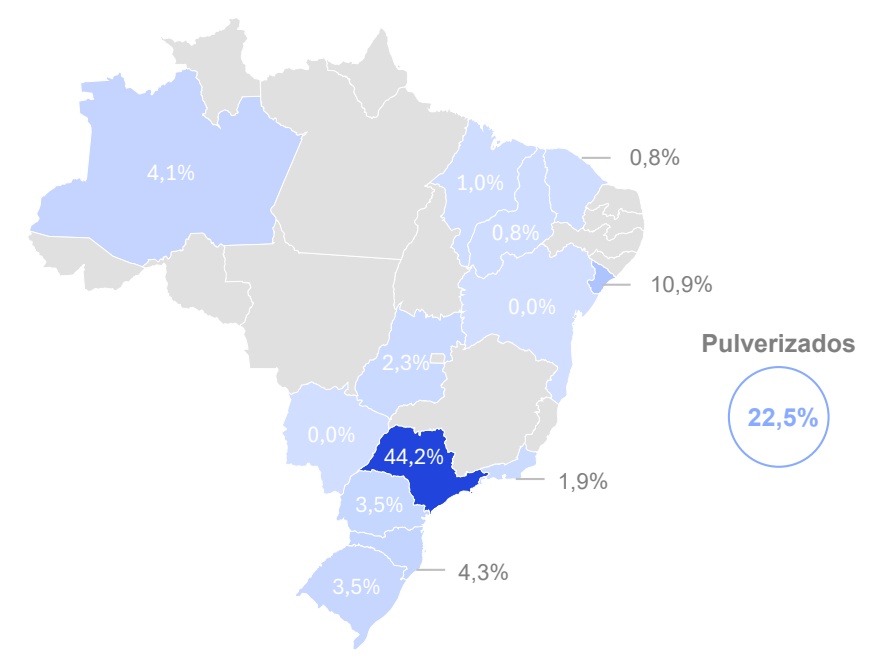
Detalhamento de CRI (1/2)
| Montante | Taxa de | Taxa de | Taxa | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | Região | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
| 1 | CRI WTC | 64,0 | 4,6% | Office | SP | Opea | 24J2347143 | CDI | 2,0% | 2,0% | 2,0% | 6,2 | out-34 | AFI, AFS, FD, FR, CFR, CFRA |
| 2 | CRI MRV FLEX IX | 30,9 | 2,2% | Residencial | Diversos | Opea | 26C4863993 | IPCA | 11,2% | 11,2% | 11,2% | 5,9 | jul-35 | AFI, FR, FD |
| 3 | CRI Carrefour | 25,1 | 1,8% | Varejo | SE | Bari Sec. | 25L2402882 | PRÉ | 14,0% | 14,0% | 14,0% | 3,8 | dez-28 | AFI, CFRA, FS |
| 4 | CRI Conx | 9,9 | 0,7% | Residencial | SP | Opea | 24D3160353 | CDI | 4,8% | 4,8% | 4,8% | 2,0 | abr-28 | AFI, CF, FR, AVS |
| 5 | CRI Embraed - Alaia | 9,9 | 0,7% | Residencial | SC | Virgo | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 8,1 | jul-30 | AFS, CF, FR, AVS |
| 6 | CRI Matarazzo IV | 9,5 | 0,7% | Residencial | SP | Opea | 24K1488063 | CDI | 5,0% | 5,0% | 5,0% | 3,9 | out-29 | AFI, CFR, FS, FD, FR, FL |
| 7 | CRI Colmeia Prime | 9,4 | 0,7% | Residencial | AM | Canal | 23I2111365 | IPCA | 13,0% | 13,0% | 9,0% | 1,3 | set-27 | AFI, AFS, AFA, CFDC, FD, FR, FO, FS |
| 8 | CRI Melhoramentos | 8,5 | 0,6% | Construção Civil | SP | True Sec. | 21 I0892057 | IPCA | 8,1% | 8,1% | 14,0% | 2,2 | out-31 | AFI, Coobrigação, CFRCV, FD |
| 9 | CRI Primato | 8,1 | 0,6% | Varejo | PR | Bari Sec. | 22C0750182 | CDI | 4,5% | 4,8% | 4,0% | 3,8 | abr-32 | AFI, CFRCV, FS, FR |
| 10 | CRI Creditas II Sênior B 3 | 5,8 | 0,4% | Residencial | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,2% | 9,2% | 7,9 | jan-46 | AFI |
| 11 | CRI Plano e Plano | 5,5 | 0,4% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,8% | 7,7% | 1,8 | mar-30 | AFI, CF, FR, AVS |
| 12 | CRI Carteira MRV IV (Série III) | 5,2 | 0,4% | Residencial | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 11,2% | 11,2% | 4,9 | ago-35 | AFI, CF, FR |
| 13 | CRI Athon | 4,7 | 0,3% | Energia | RJ, MA | True Sec. | 21G0864339 | IPCA | 6,5% | 8,3% | 10,7% | 3,1 | ago-33 | AFE, AFS, FS, CFRCV, FR, FD |
| 14 | CRI Creditas II Sênior B 4 | 4,1 | 0,3% | Residencial | Diversos | Vert | 24J2922844 | IPCA | 9,0% | 9,2% | 9,2% | 8,1 | fev-46 | AFI |
| 15 | CRI Manhattan II | 3,7 | 0,3% | Residencial | CE, PI | Habita Sec. | 20L0870667 | IPCA | 12,0% | 19,5% | 3,5% | 0,4 | ago-26 | AFI, CFRCV, Hipoteca, Fiança, FR, FD |
| 16 | CRI Elleven Sub. | 3,7 | 0,3% | Energia | GO | Opea | 23L2510335 | IPCA | 13,0% | 13,1% | 15,2% | 4,5 | dez-38 | DRS, AFE, AFS, AVS, CFRCA, FR, FO, FD |
| 17 | CRI Medabil Sênior | 3,2 | 0,2% | Logístico | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 11,7% | 4,7 | jan-37 | AFI, CFRCV, FR, FD |
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (2/2)
| #18 | Ativo CRI Creditas II Carteira III Meza A | Montante MTM (R$ mm)2,5 | %/PL0,2% | Segmento Residencial | Região Diversos | Emissor Vert | Código B3 24I1780476 | Indexador IPCA | Taxa de Emissão (a.a.)11,5% | Taxa de Aquisição (a.a.)11,8% | Taxa MTM (a.a.)11,9% | Prazo Médio3,5 | Vencimentojan-46 | Garantias AFI, CF, FR |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 19 | CRI Brookfield 12 Sub II | 2,4 | 0,2% | Office | SP/RJ | Vortx | 22G0282333 | IPCA | 8,9% | 8,9% | 8,2% | 1,2 | jul-27 | AF, CF |
| 20 | CRI Cortel II Sr. B | 2,2 | 0,2% | Death Care | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 3,5% | 1,4 | jul-33 | AFI, FR, FD e AVS. |
| 21 | CRI Rede D'or santa Helena | 1,6 | 0,1% | Hospital | GO | Opea | 17H0164854 | IPCA | 6,3% | 6,3% | 9,5% | 0,8 | nov-27 | AFI |
| 22 | CRI Brookfield 12 Sub III | 1,5 | 0,1% | Office | SP/RJ | Vortx | 22G0282305 | IPCA | 8,9% | 8,9% | 8,2% | 1,2 | jul-27 | AF, CF |
| 23 | CRI Creditas II Carteira IV Meza A | 1,4 | 0,1% | Residencial | Diversos | Vert | 24J2921734 | IPCA | 11,5% | 11,7% | 11,8% | 7,1 | fev-46 | AFI, CF, FR |
| 24 | CRI Cortel II Sr. A | 1,3 | 0,1% | Death Care | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 3,5% | 3,9 | jul-34 | AFI, FR, FD e AVS. |
| 25 | CRI New Sun Sub. | 1,1 | 0,1% | Energia | SP | Virgo | 23L1276227 | IPCA | 19,1% | 19,1% | 14,9% | 3,9 | dez-39 | DRS, AFE, AFS, CFRA, FR e FS. |
| 26 | CRI Wimo Sênior | 0,8 | 0,1% | Home Equity | Diversos | Virgo | 21 D0779652 | IPCA | 7,5% | 9,4% | 10,7% | 4,0 | jan-36 | AFI, FR, FD |
| 27 | CRI BIT Barueri | 0,7 | 0,1% | Residencial | SP | Habita Sec. | 22J2609554 | CDI | 5,5% | 5,5% | 5,5% | 0,6 | out-26 | AFI, AFS, CFRCV, FR, FO, FD |
| 28 | CRI Wimo IV | 0,7 | 0,1% | Home Equity | Diversos | Virgo | 22B0914263 | IPCA | 8,0% | 8,7% | 11,1% | 4,5 | jan-37 | AFI, FR, FD |
| 29 | CRI Cortel II Sub. A | 0,6 | 0,1% | Death Care | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 4,6% | 3,8 | jul-34 | AFI, FR, FD e AVS. |
| 30 | CRI Cortel II Sub. B | 0,6 | 0,0% | Death Care | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 4,2% | 3,4 | jul-33 | AFI, FR, FD e AVS. |
| 31 | CRI TRX GPA | 0,4 | 0,0% | Varejo | SP, BA, MS e PI | Bari Sec. | 20E0031084 | IPCA | 5,8% | 6,3% | 8,2% | 4,2 | mai-35 | AFI, AFS, CFRCA, FR, FD, FS. |
| 32 | CRI Medabil Sub | 0,0 | 0,0% | Logístico | RS | Virgo | 22A0423267 | IPCA | 10,5% | 0,0% | 0,0% | 0,0 | jan-37 | AFI, CFRCV, FR, FD |
*Termos e definições no glossário (clique aqui).
Liquidez e Passivo
Liquidez
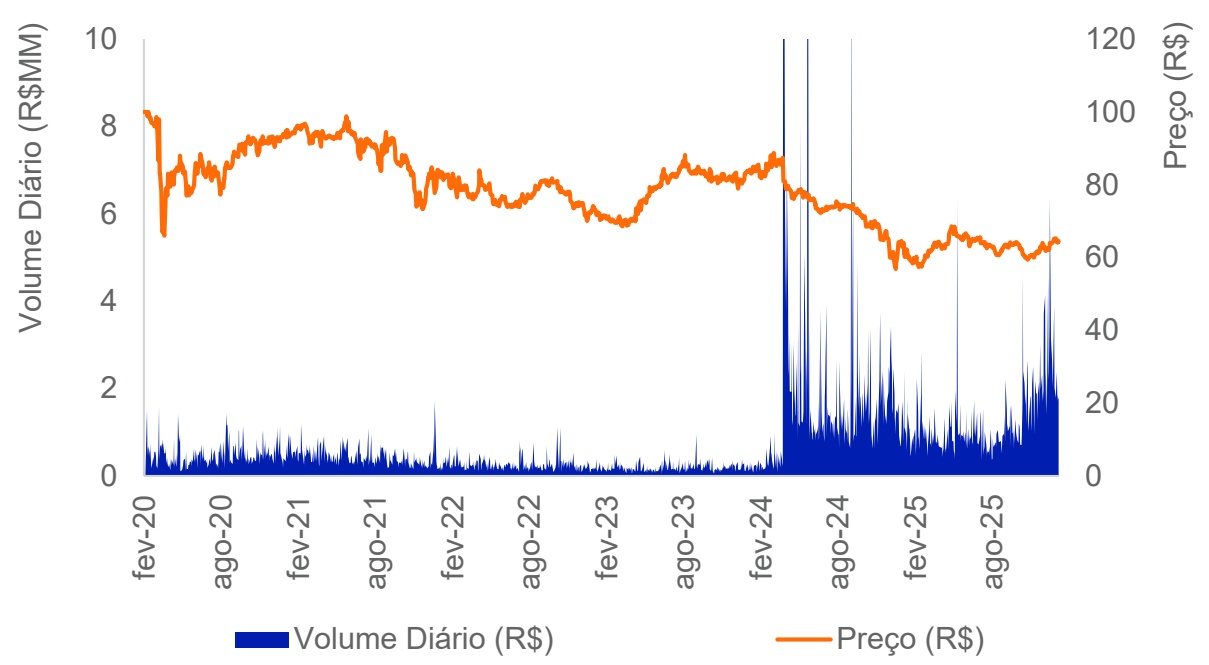
| Mar -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões) | 2,7 | 2,7 | 1,7 |
| Giro | 5,2% | 14,1% | 43,2% |
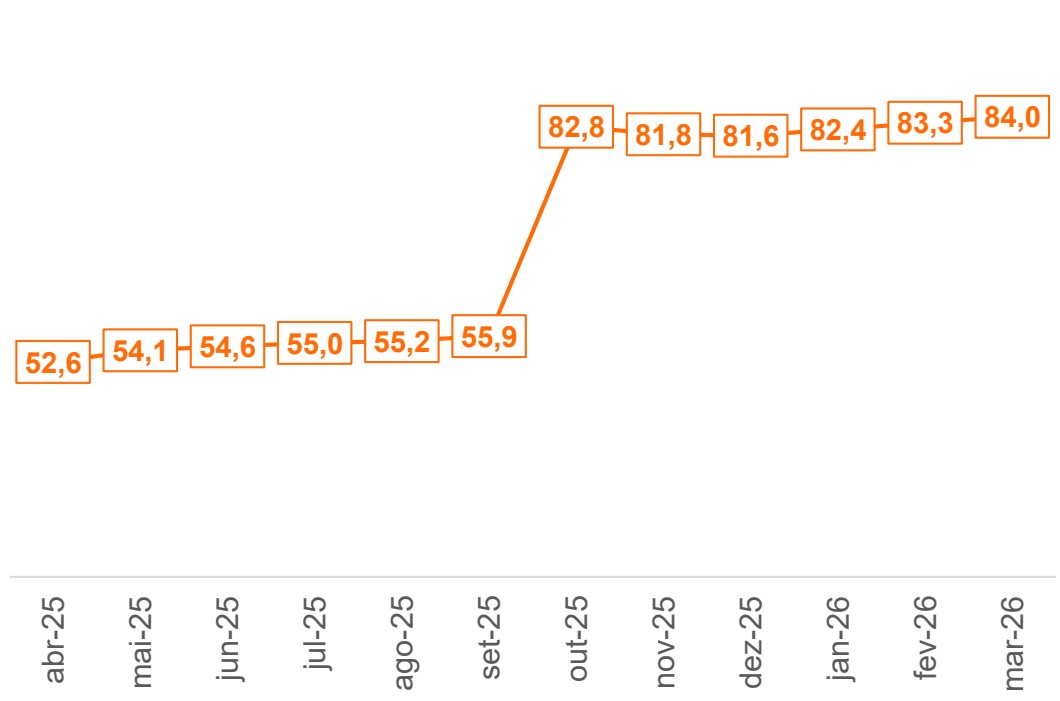
Número de Cotistas (em milhares)
Watchlist
CRI Medabil
O CRI Medabil, emitido em 28/01/2022, tem um volume de emissão de R$ 20,6 milhões (IPCA + 8,0 a.a.). O saldo devedor atual é de RS 15,2 milhões, dos quais o Fundo possui R$ 3,2 milhões (0,2% do PL).
No relatório de maio/24 foi informado que: (i) a Medabil estava em recuperação judicial, (ii) que devido à recuperação judicial, a Medabil estava sem pagar aluguel, e que (iii) que estavam em vias os trâmites necessários para a liberação do seguro fiança da operação. Com relação aos pontos acima, atualizamos que em setembro/24 foi recebido o primeiro pagamento da seguradora (referente aos valores acumulados em atraso até o momento) e que, desde então, mensalmente, estão sendo realizados os trâmites necessários para que os novos aluguéis em atraso sejam cobertos pela seguradora. Quanto ao CRI, informamos que hoje a operação encontra-se adimplente, com os valores do seguro sendo utilizados para pagamento do CRI, conforme previsto nos documentos da operação.
Todas as operações do Watchlist seguem com as PMTs adimplentes e boas garantias. A equipe de gestão está realizando o acompanhamento próximo aos devedores para que as operações sigam saudáveis e adimplentes.
| Ativo | Montante MTM (R$ mm) | %/PL Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | (a..) | Taxa Emissão Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI Medabil Sênior 16 | 3,2 | 0,2% Logístico | 6429 | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 11,7% | 4,7 | jan-37 | AFI, CFRCV, FR, FD |
Deliberações das Assembleias do Mês
| Conclusão da Assembleia | Ativo | Voto Proferido | Resultado da Matéria |
|---|---|---|---|
| 02/mar/26 | GGRC11 | (i) Aprovar (ii) Aprovar (iii) Aprovar (iv) Aprovar (v) Aprovar | (i) Aprovar (ii) Aprovar (iii) Aprovar (iv) Aprovar |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria - investments - brasil

@patriainvestments
@patriainvestments