Relatório Gerencial PSEC11 de fevereiro de 2026
Relatório Gerencial do Patria Securities (PSEC11), fundo imobiliário de fundos (FoF), referente a fevereiro de 2026, com entrega no FundosNet (B3) em 24/03/2026. No pregão de 03/11/2026, a cota do PSEC11 fechou a R$ 43,00, com P/VP de 0,61 (valor patrimonial de R$ 70,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,58% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA SECURITIES RESPONSABILIDADE LIMITADA-19,48%
- CNPJ
- 35.507.457/0001-71
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/02/2026
- Data de entrega
- 24/03/2026 19:20
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial PSEC11 Patria Securities FII
Informações Gerais PSEC11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em cotas de outros fundos de investimento imobiliário e complementarmente, em: (i) ações ou cotas de sociedades, (ii) cotas de fundos de investimento em participações ou de fundos de investimento em ações (iii) certificados de recebíveis imobiliários e cotas de fundos de investimento em direitos creditórios; (iv) letras hipotecárias, (v) letras de crédito imobiliário e (vi) letras imobiliárias garantidas, desde que todos estes fundos e veículos de investimento tenham como propósito único atividades permitidas aos fundos imobiliários.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
1Início das Atividades
Fevereiro 2020
Código de Negociação
PSEC11
CNPJ
35.507.457/0001-71
Cotas Emitidas
18.399.378
Prazo
Indeterminado
Tipo Anbima
Papel Fundos Gestão Ativa
Gestor*
Pátria - VBI Securities Ltda.
Administrador e Escriturador *
BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total*
0,925% a.a. sobre o Valor de Mercado1,2 do Fundo, sendo 0,80% repassado ao Gestor
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IFIX
Público Alvo
Investidores em geral
Cadastre - se no mailing
Resumo do Cenário de FIIs
PATRIA
PANORAMA DE FEVEREIRO/26:
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 156.779 | 0,91 | 1,3% |
| IFIX - Office | 14 | 11.815 | 0,70 | 3,8% |
| IFIX - Logística | 14 | 30.012 | 0,95 | 0,8% |
| IFIX - Shopping | 9 | 19.290 | 0,91 | 2,4% |
| IFIX - CRIs | 42 | 61.268 | 0,92 | 2,7% |
| IFIX - FOFs | 9 | 7.365 | 0,90 | 5,5% |
| IFIX - Renda Urbana | 4 | 11.721 | 0,95 | 0,2% |
| IFIX - Outros | 21 | 15.308 | 0,91 | 1,1% |
Performance Setorial Ponderada do IFIX *
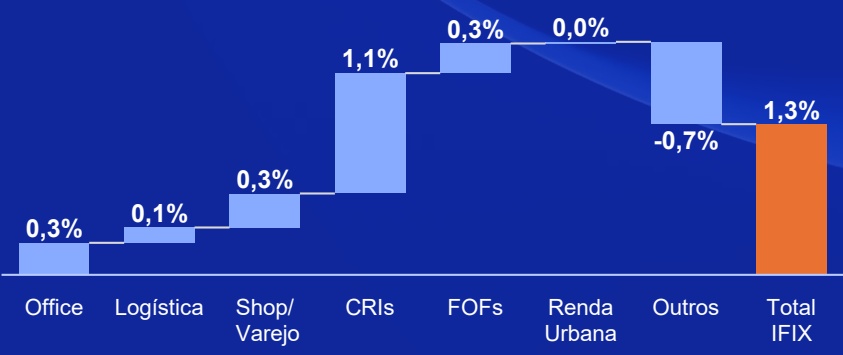
Após o movimento positivo de janeiro, o mercado de Fundos Imobiliários manteve trajetória de valorização em fevereiro, registrando o sétimo mês seguido de alta. O IFIX avançou +1,3% no período, renovando sua máxima histórica. O desempenho reflete a percepção de que o ciclo de aperto monetário já produziu seus principais efeitos, permitindo ao mercado antecipar o início da flexibilização. A curva de juros já precifica o primeiro corte da Selic para abril de 2026.
O movimento ocorreu em linha com o forte fluxo observado na renda variável brasileira. Impulsionado por entrada relevante de capital estrangeiro, o Ibovespa acumula alta próxima de 17% no ano, com alocação concentrada nas blue chips domésticas. No mercado de FIIs, o fluxo segue majoritariamente local e gradual, com liquidez média diária acima de R$ 400 milhões.
Setorialmente, persiste o processo de reprecificação de ativos negociados com descontos frente ao valor patrimonial. Os fundos de CRI registraram valorização média de +2,7%, sustentados pelo carrego. Também se destacou a recuperação dos fundos FOF e Multiestratégia, com alta de +5,5%, reduzindo parte dos descontos. Entre os fundos de tijolo, lajes corporativas e shopping centers avançaram +3,8% e +2,4%. No cenário internacional, tensões geopolíticas envolvendo o Irã ganharam destaque. A região é estratégica para o mercado global de energia, já que mais de 20% da oferta mundial de petróleo passa pelo Estreito de Ormuz. Como reflexo, o barril ultrapassou US$ 100, acumulando alta superior a 40% e elevando riscos inflacionários no curto prazo.
Esse ambiente levou à abertura da curva de juros brasileira, com as taxas de 10 anos novamente próximas de 14%. Como consequência, o mercado revisou expectativas para o ritmo de cortes da Selic, antes estimados em 50 bps por reunião, passando a considerar um ciclo mais moderado, entre 25 bps e 50 bps.
Em síntese, fevereiro manteve a trajetória positiva do início do ano, embora com maior cautela no ambiente macroeconômico. Apesar da volatilidade potencial, os fundamentos operacionais dos ativos imobiliários permanecem sólidos e, somados aos descontos ainda presentes no mercado secundário, sustentam perspectivas construtivas para os fundos imobiliários ao longo de 2026.
Resumo PSEC11
Patrimônio Líquid o* R$ 1.395,2 milhões R$ 75,83/cota
Valor de Mercado * R$ 1.168,2 milhões R$ 63,49/cota
0,84x P/VP¹
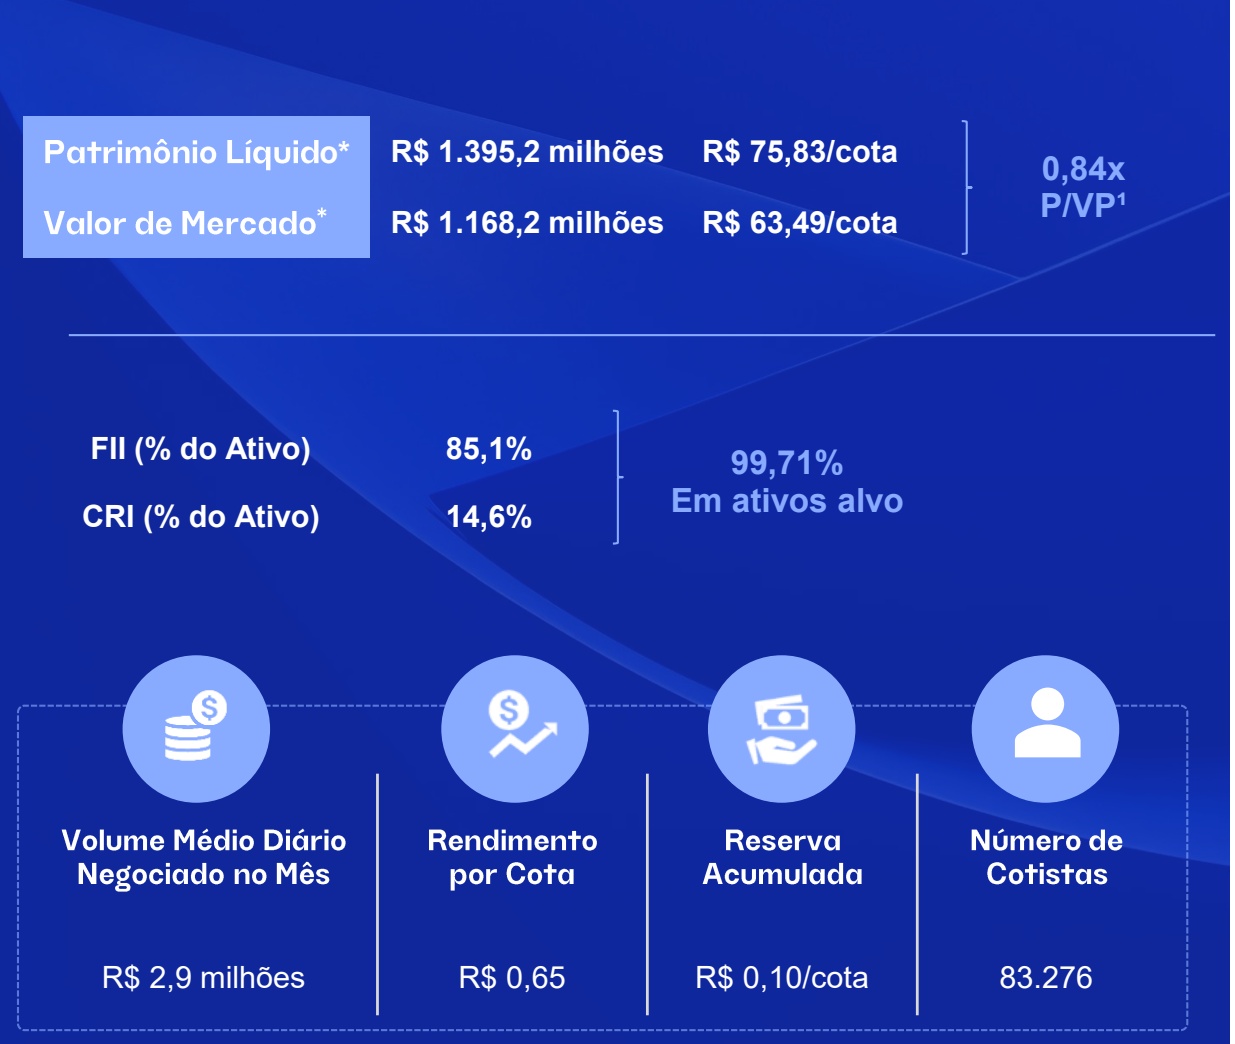
FII (% do Ativo)
CRI (% do Ativo)
85,1%
14,6%
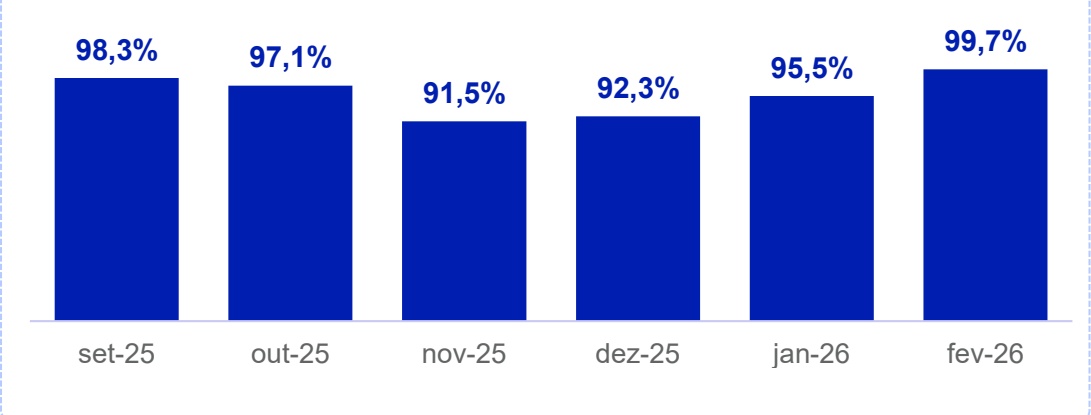
99,71% Em ativos alvo
Volume Médio Diário Negociado no Mês
Rendimento por Cota
Reserva Acumulada
Número de Cotistas
R$ 2,9 milhões
R$ 0,65
R$ 0,10/cota
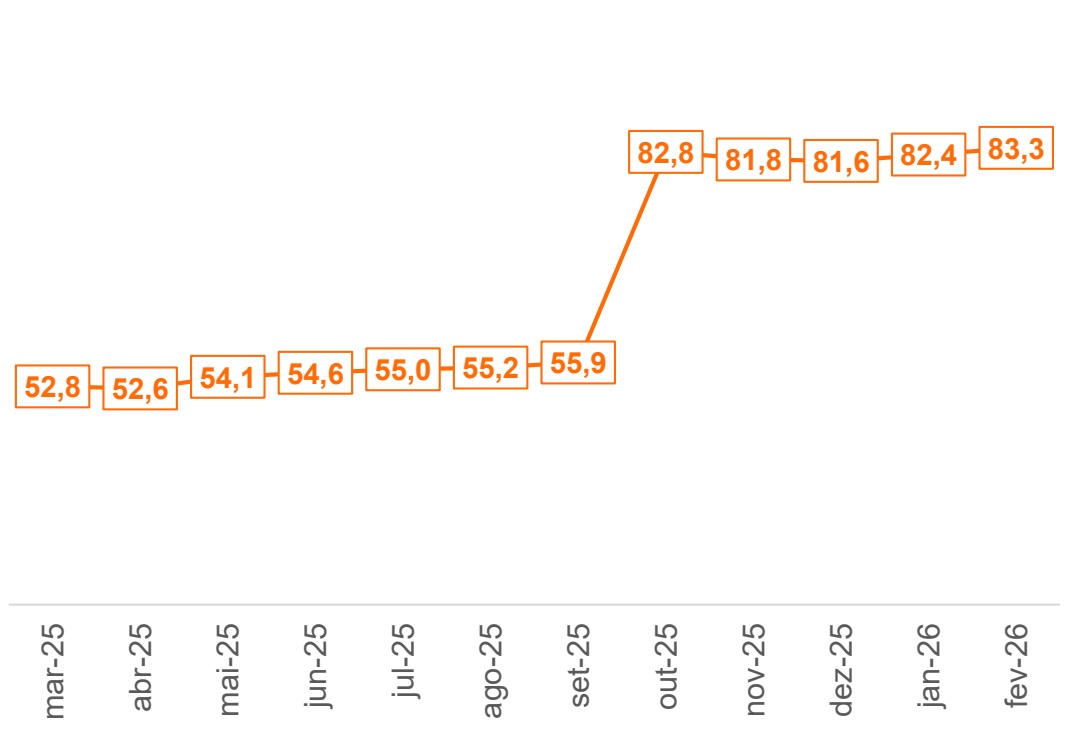
83.276
COMENTÁRIO DA GESTÃO
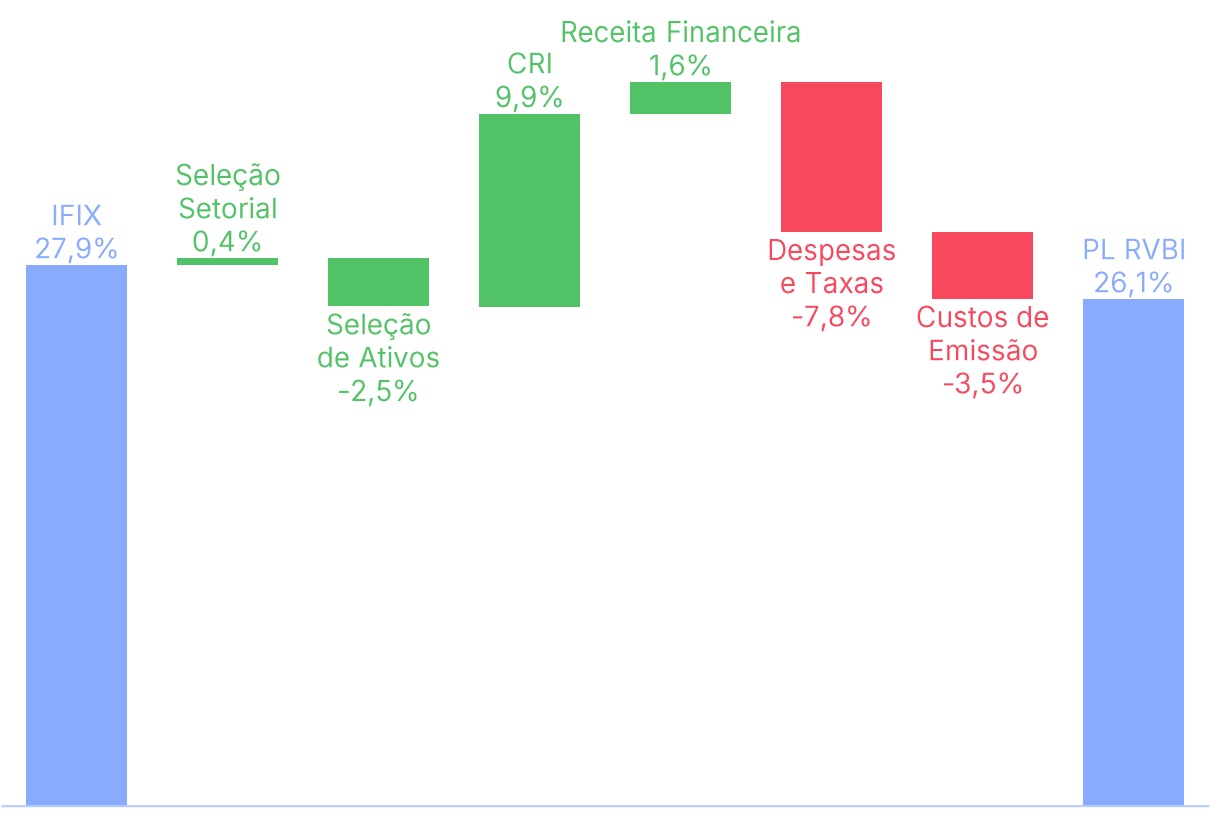
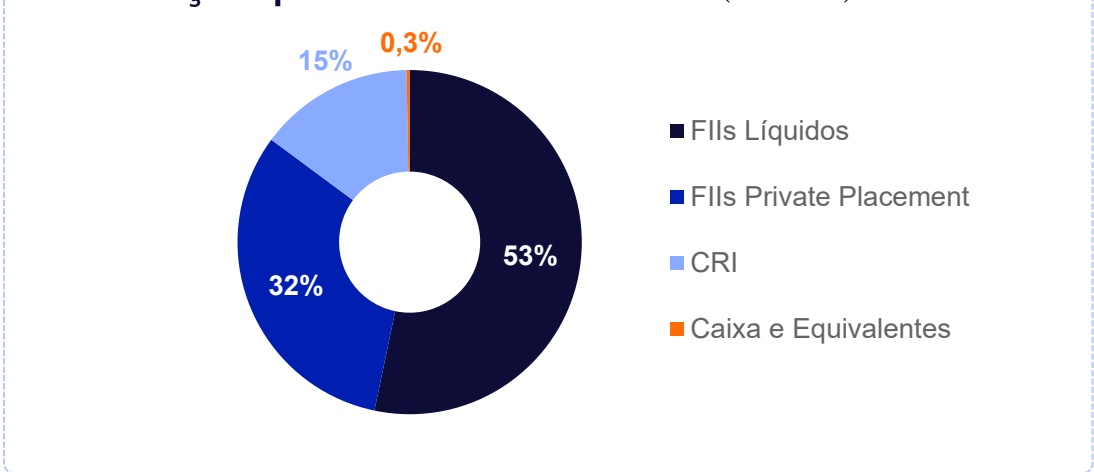
Em fevereiro de 2026, nosso portfólio apresentou retorno patrimonial de +0,5% vs. +1,3% do IFIX, enquanto as cotas no secundário não registraram variação no mês (0,0%). Em nossa leitura, a performance patrimonial abaixo do benchmark se explica parcialmente pelo fato de 47% de nossa carteira estar alocada em ativos de menor liquidez (CRI + FIIs Private Placement) que não têm sua precificação atrelada à marcação a mercado de bolsa. Neste sentido, é importante destacar que estes ativos de menor liquidez têm como objetivo entregar maior previsibilidade de renda e menor volatilidade ao cotista, compondo a estratégia do fundo de aumentar o carrego recorrente enquanto aguarda a maturação das teses de FIIs com maior potencial de valorização.
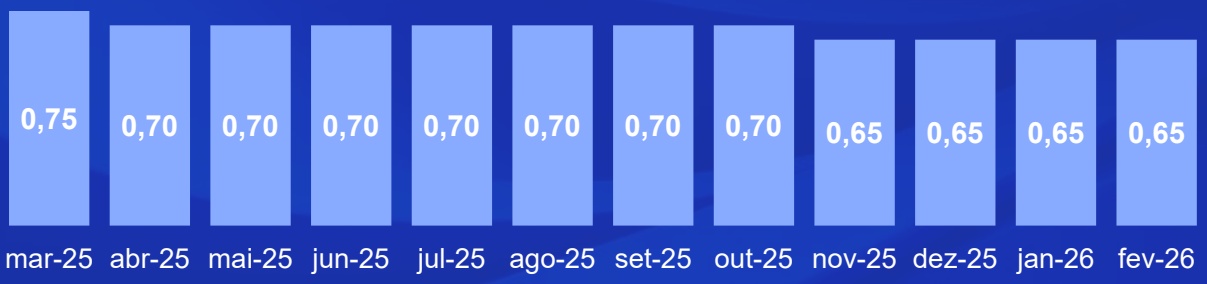
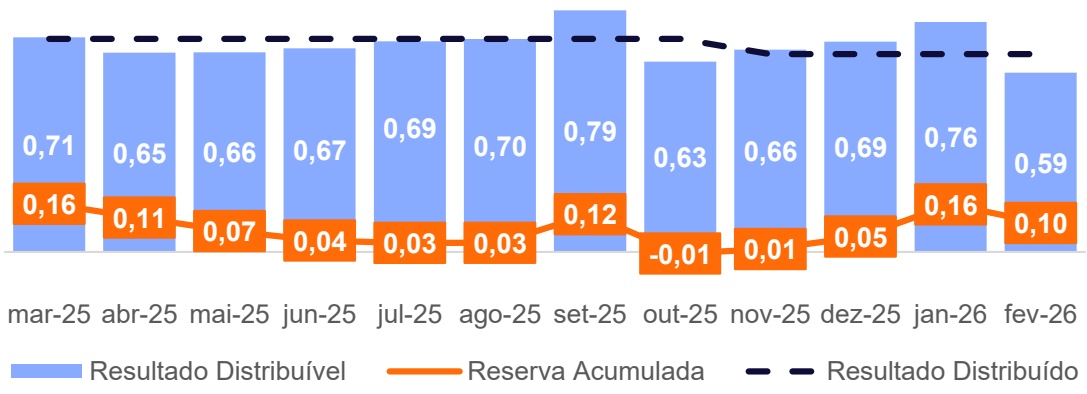
Com base no resultado do último mês, foram anunciados R$ 0,65/cota em rendimentos, mantendo o mesmo valor distribuído nos últimos quatro meses, encerrando o mês com R$ 0,10/cota em reserva de lucros. Acerca das principais movimentações de fevereiro, seguimos avançando no processo de simplificação e racionalização da carteira, com continuidade da redução de posições em FIIs listados e incremento da alocação em CRI. A carteira de CRI encerrou o mês representando 15% do ativo, com carrego médio de IPCA + 10,5% a.a. e CDI + 2,8% a.a., reforçando o aumento da renda recorrente do fundo. Ao todo, desde a consolidação com HGFF e BPFF em setembro/25, já foram vendidos mais de R$ 318 milhões em cotas de FII, reduzindo o número de posições das 118 que detínhamos ao final de setembro para as 92 atuais.
PORTFOLIO:
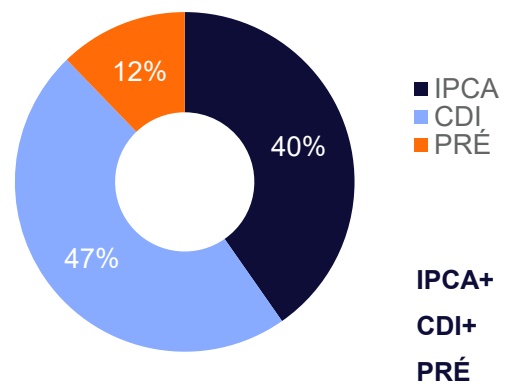
As movimentações de fevereiro seguem o mesmo vetor estratégico dos meses anteriores: redução gradual da exposição a FIIs listados não estratégicos e aumento da alocação em CRI, visando elevar o carrego da carteira e reduzir a volatilidade dos rendimentos distribuídos ao cotista. A carteira de CRI encerrou o mês com 31 operações e montante total de R$ 205,1 milhões (14,7% do PL), com distribuição entre IPCA (40%), CDI (47%) e pré-fixado (12%), e taxa média de aquisição de IPCA + 10,5% a.a., CDI + 2,8% a.a. e 14,0% a.a. pré. As novas alocações em CRI têm sido selecionadas com foco em operações que ofereçam spreads entre 300 e 400 bps acima dos índices de referência, nível que consideramos adequado para remunerar o risco de crédito e que deverá impactar positivamente o carrego do fundo ao longo dos próximos trimestres.
PERSPECTIVAS:
O movimento de fevereiro reforça os dois pilares centrais da nossa estratégia para o momento atual do fundo: i) simplificar a carteira e reduzir a exposição a FIIs listados que não sejam estratégicos, e ii) aumentar a alocação em CRI como forma de elevar a renda recorrente e trazer maior estabilidade ao portfólio. Nesse sentido, os CRIs cumprem papel estratégico relevante em um ambiente que tende a ser volátil ao longo de 2026, marcado pela incerteza sobre o ritmo de cortes da Selic, pela abertura da curva longa de juros e pelo ciclo eleitoral no final do ano. Já os FIIs estratégicos da carteira, ainda negociados com desconto relevante frente ao valor patrimonial, estão posicionados para capturar o potencial de valorização à medida que o cenário macroeconômico se normalize. Assim, as duas frentes se complementam: os CRIs entregam carrego e previsibilidade no curto prazo, enquanto os FIIs estratégicos sustentam o potencial de ganho de capital no médio prazo, compondo uma carteira equilibrada para navegar o ano à frente.
Comentário da Gestão
Potencial de Upside
Potencial de upside¹ 23,5 %
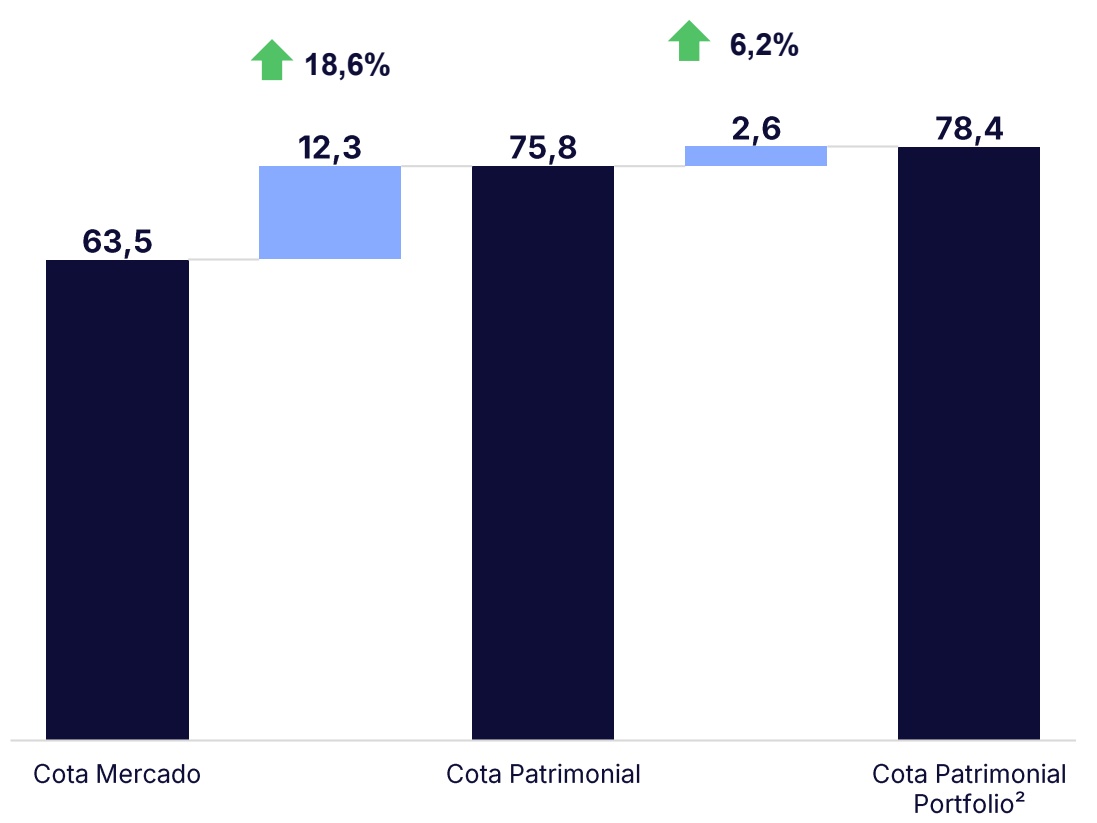
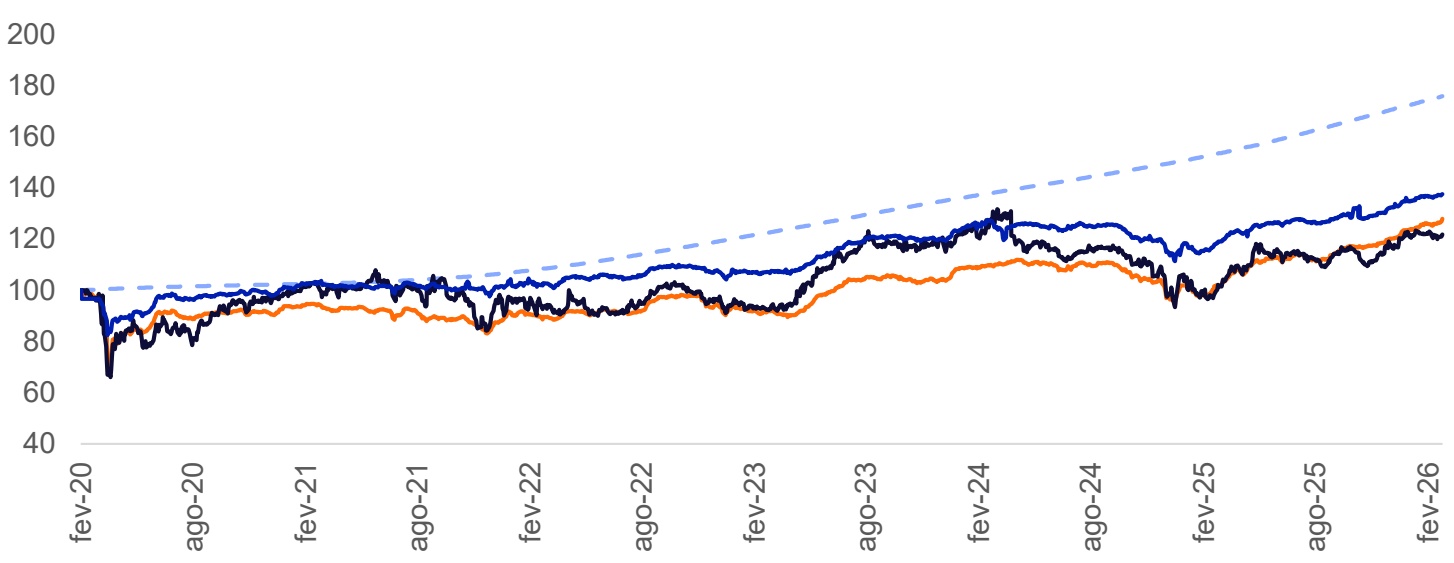
Atribuição de Performance Acumulada
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) | |
| PSEC111 | 0,0% | 0,4% | 21,8% | 3,3% | |
| PSEC11 Cota PL Ajustada² | 0,5% | 1,1% | 37,5% | 5,5% | |
| CDI Bruto | 1,0% | 2,2% | 75,8% | 9,9% | |
| IFIX | 1,3% | 3,6% | 27,9% | 4,2% | |
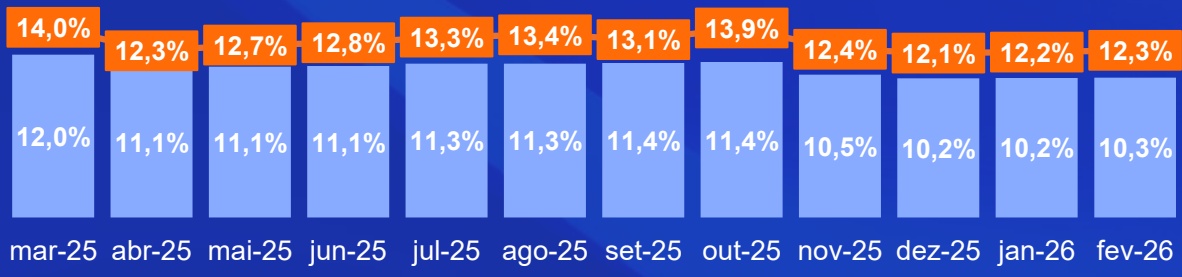
Distribuições (R$/Cota)
Média 12M | R$ 0,69
Dividend Yield *
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Resultado
Demonstração de Resultado (R$)
| FEV-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
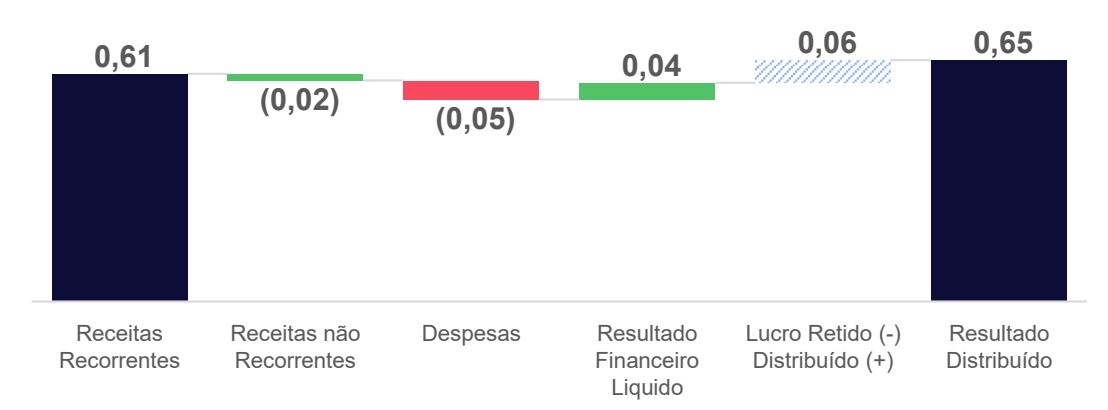
| Rendimentos com FII | 9.028.200 | 0,49 | 19.283.512 | 97.005.254 |
| MTM FII | 10.452.478 | 0,57 | 29.720.982 | 69.896.468 |
| Juros e Correção Monetária (CRI) | 2.256.880 | 0,12 | 4.166.144 | 13.385.525 |
| MTM CRI | 38.000 | 0,00 | 1.029.543 | 2.499.178 |
| Receita Extraordinária¹ | (323.497) | (0,02) | 1.477.384 | 5.206.249 |
| Receitas - Total | 21.452.062 | 1,17 | 55.677.566 | 187.992.674 |
| Despesas - Total | (951.516) | (0,05) | (1.922.918) | (8.335.279) |
| Resultado Operacional | 20.500.547 | 1,11 | 53.754.648 | 179.657.395 |
| Resultado Financeiro Líquido | 825.343 | 0,04 | 1.735.872 | 3.992.199 |
| Ajuste para Distribuição - MTM | (10.490.478) | (0,57) | (30.750.525) | (72.395.646) |
| Resultado Distribuível | 10.835.412 | 0,59 | 24.739.994 | 111.253.948 |
| Resultado Distribuído | 11.959.596 | 0,65 | 23.919.191 | 111.070.406 |
Para acessar a Planilha de Fundamentos do Fundo incluindo a DRE detalhada, clique aqui
Resultado do Fundo* (R$/cota)
Movimentação da Reserva Acumulada (R$/cota)
Carteira de Ativos
Alocação por Ativo Imobiliário (% Ativo)
Alocação em Ativos Alvo (% Ativo)
Exposição por Setor (% Ativos Alvo)¹
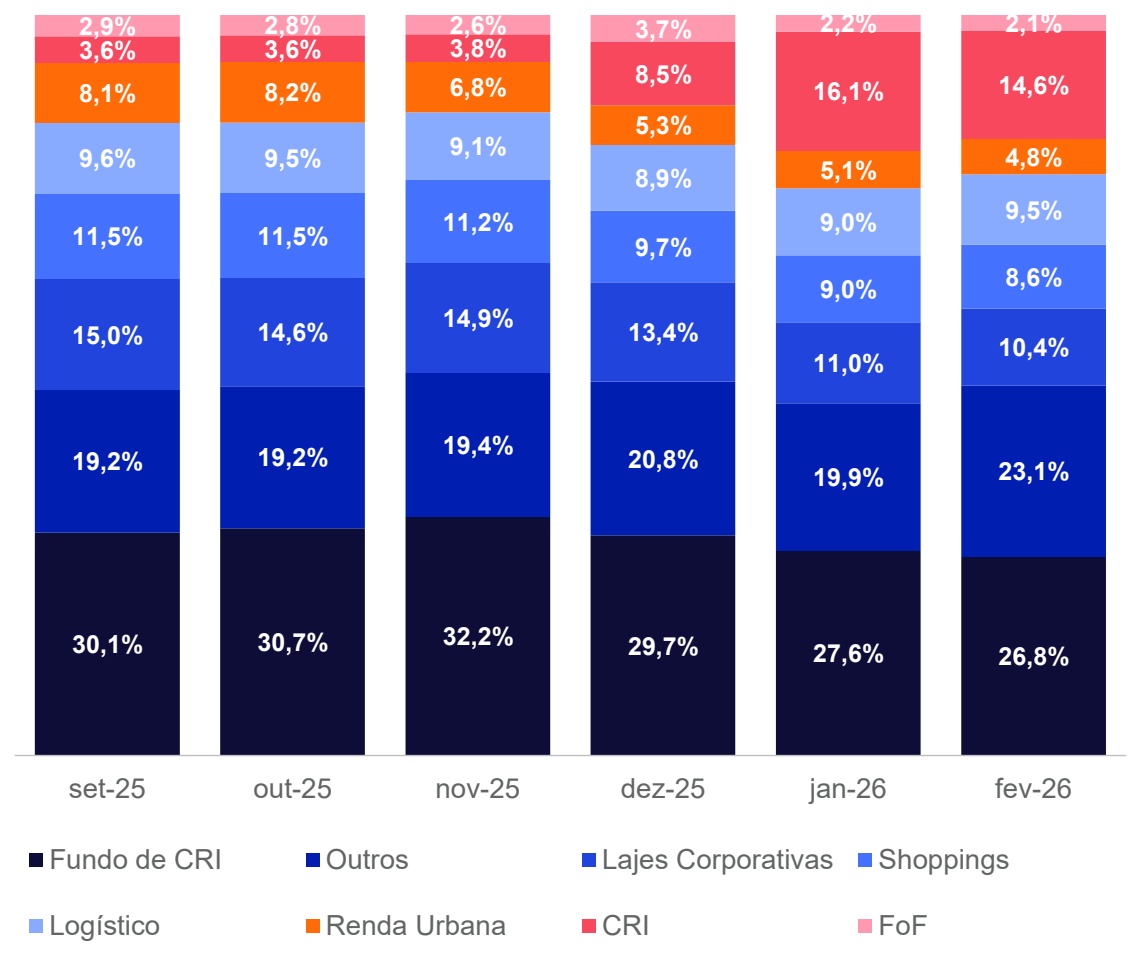
Carteira de Ativos | FIIs
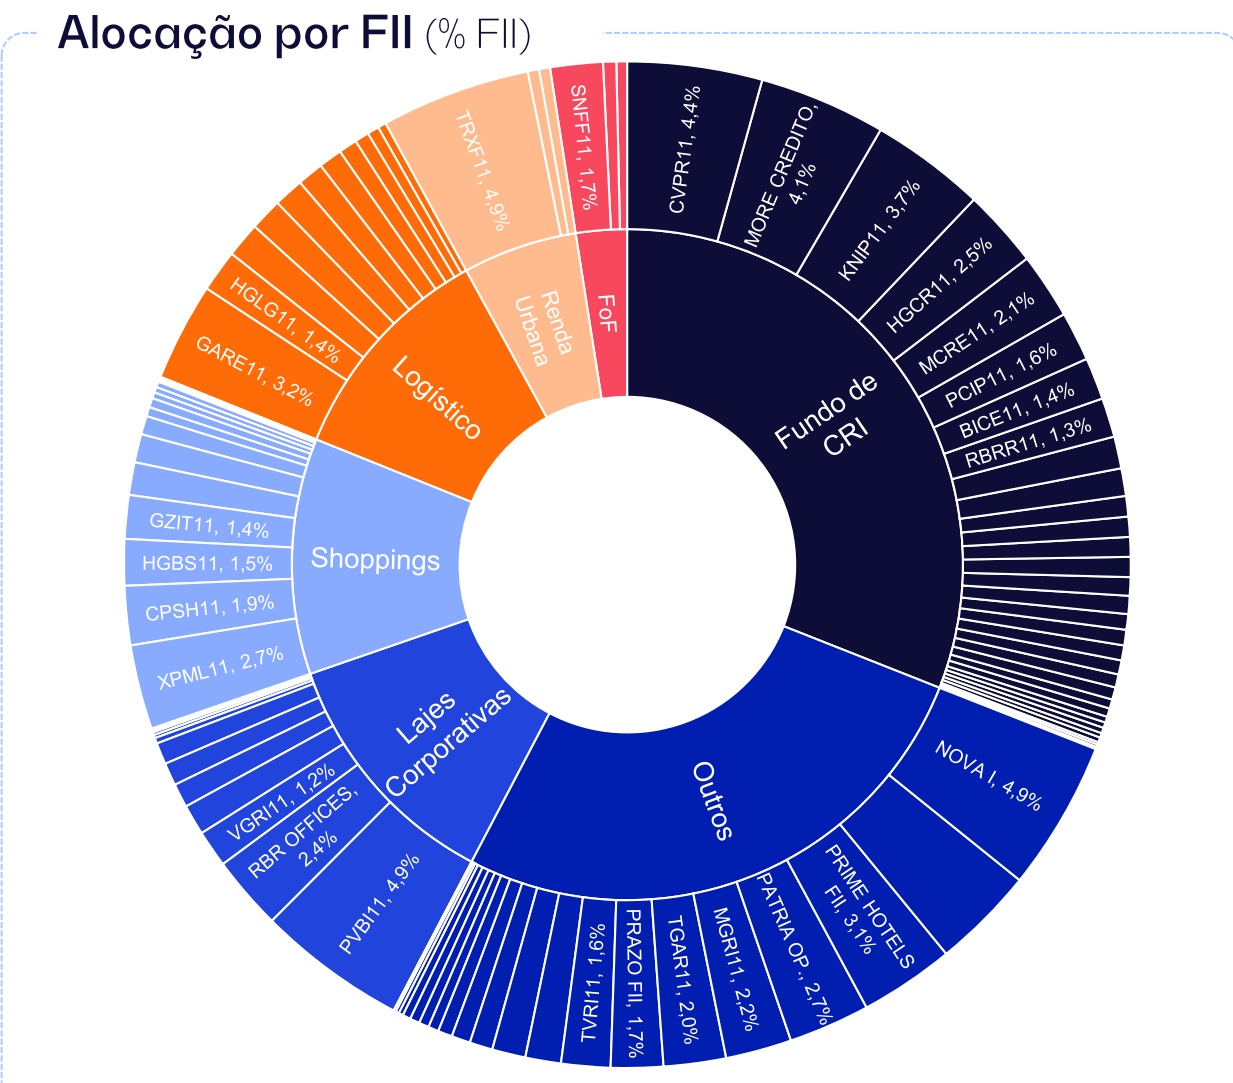
Para mais detalhes sobre as posições da carteira, acesse a planilha de fundamentos do Fundo.
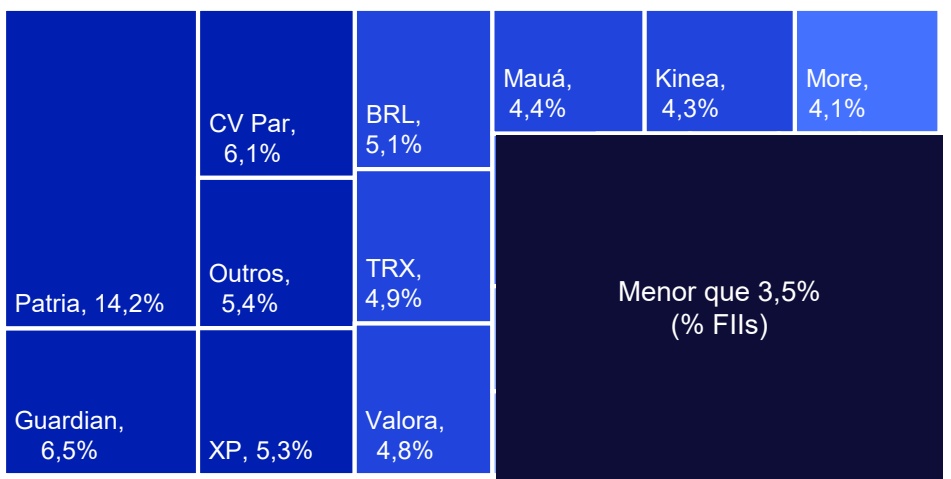
Exposição por Gestor (% FII)
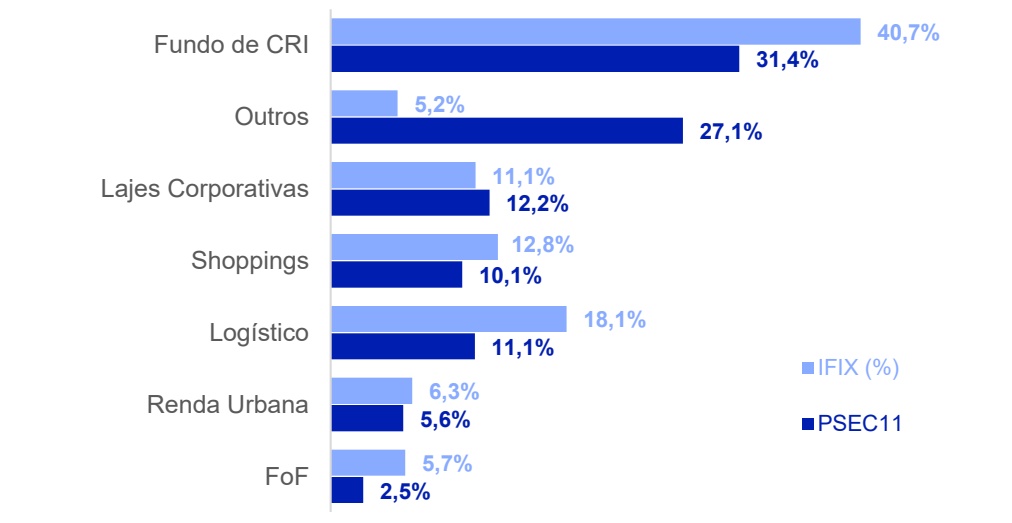
Alocação por Setor vs. IFIX (% FII)
Carteira de Ativos | CRI
Distribuição por Indexador (% CRI)
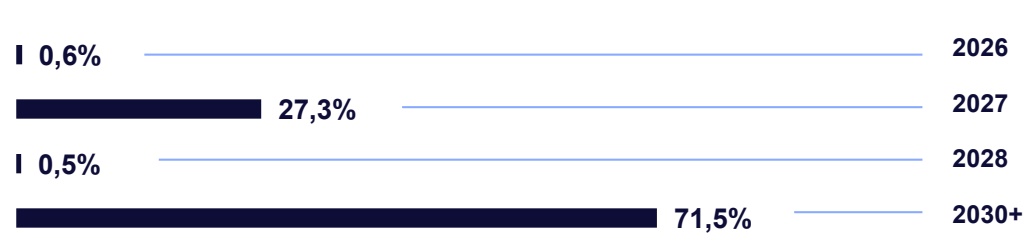
Distribuição por Vencimento (% CRI)
| Taxa Aquisição | Taxa MTM | Prazo Médio |
|---|---|---|
| a.a. | a.a. | (Anos) |
| 10,5% | 10,4% | 3,6 |
| 2,8% | 2,8% | 5,3 |
| 14,0% | 14,0% | 2,3 |
Exposição por Setor (% CRI)
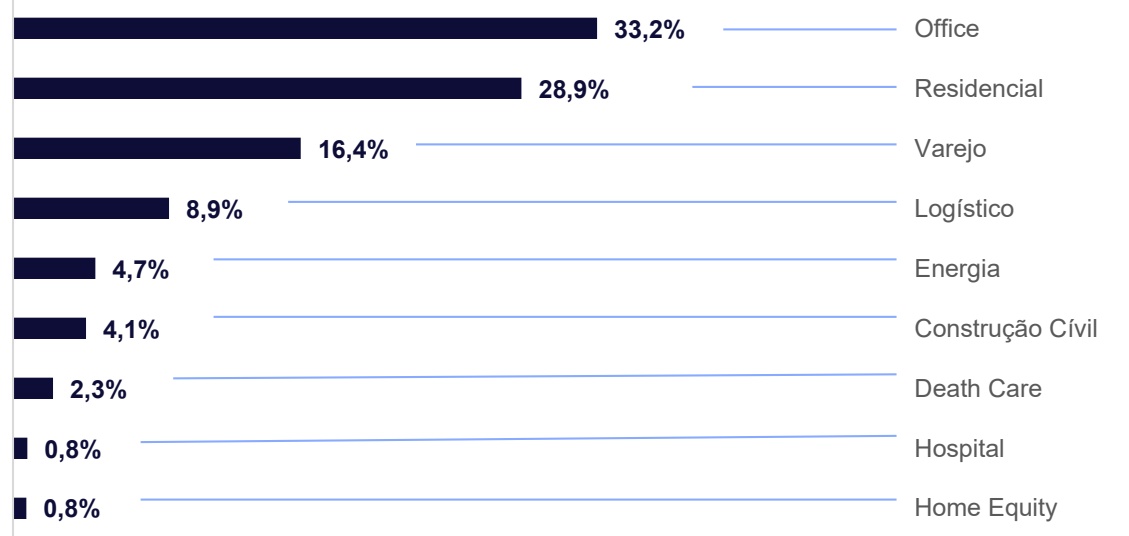
Exposição por CRI (% CRI)
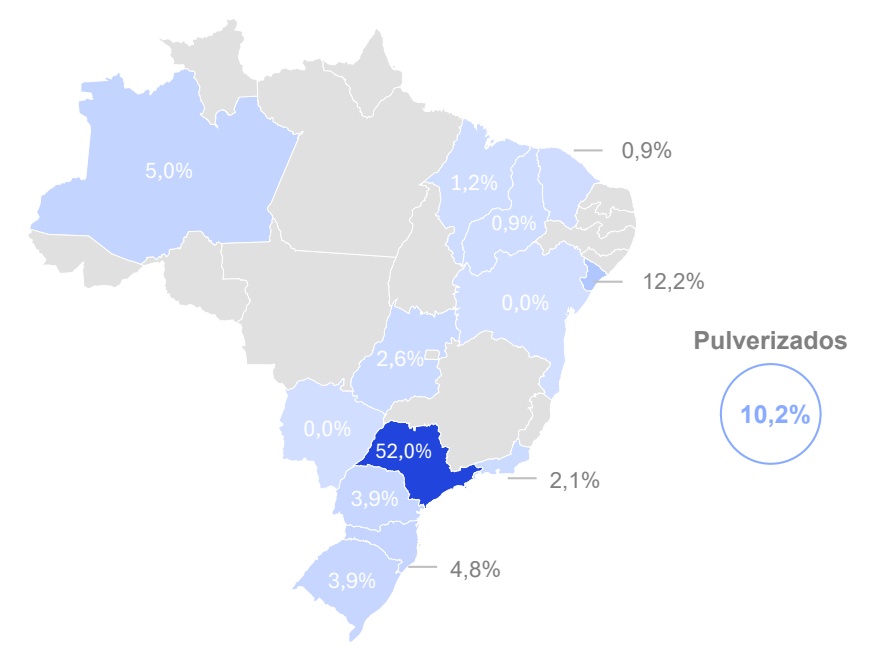
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (1/2)
| Montante | Taxa de | Taxa de | Taxa | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | Região | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
| 1 | CRI WTC | 64,1 | 4,6% | Office | SP | Opea | 24J2347143 | CDI | 2,0% | 2,0% | 2,0% | 6,3 | out-34 | AFI, AFS, FD, FR, CFR, CFRA |
| 2 | CRI Carrefour | 25,1 | 1,8% | Varejo | SE | Bari Sec | 25L2402882 | PRÉ | 14,0% | 14,0% | 14,0% | 2,3 | dez-28 | AFI, CFRA, FS |
| 3 | CRI Cabreúva | 14,9 | 1,1% | Logístico | SP | Vert | 21 D0698165 | IPCA | 5,0% | 9,3% | 9,1% | 3,9 | mar-36 | AFI, CF, FR |
| 4 | CRI Colmeia Prime | 10,3 | 0,7% | Residencial | AM | Canal | 23I2111365 | IPCA | 13,0% | 13,0% | 9,6% | 1,4 | set-27 | AFI, AFS, AFA, CFDC, FD, FR, FO, FS |
| 5 | CRI Conx | 9,9 | 0,7% | Residencial | SP | Opea | 24D3160353 | CDI | 4,8% | 4,8% | 4,8% | 2,0 | abr-28 | AFI, CF, FR, AVS |
| 6 | CRI Embraed - Alaia | 9,9 | 0,7% | Residencial | SC | Virgo | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 4,0 | jul-30 | AFS, CF, FR, AVS |
| 7 | CRI Melhoramentos | 8,5 | 0,6% | Construção Cívil | SP | True Sec. | 21 I0892057 | IPCA | 8,1% | 8,1% | 14,2% | 2,1 | out-31 | AFI, Coobrigação, CFRCV, FD |
| 8 | CRI Primato | 8,1 | 0,6% | Varejo | PR | Bari Sec | 22C0750182 | CDI | 4,5% | 4,8% | 4,0% | 3,8 | abr-32 | AFI, CFRCV, FS, FR |
| 9 | CRI Creditas II Sênior B 3 | 6,0 | 0,4% | Residencial | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,2% | 9,1% | 8,0 | jan-46 | AFI |
| 10 | CRI Plano e Plano | 5,4 | 0,4% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,8% | 8,0% | 1,9 | mar-30 | AFI, CF, FR, AVS |
| 11 | CRI Carteira MRV IV (Série III) | 5,2 | 0,4% | Residencial | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 11,2% | 11,0% | 5,0 | ago-35 | AFI, CF, FR |
| 12 | CRI Athon | 4,8 | 0,3% | Energia | RJ, MA | True Sec. | 21G0864339 | IPCA | 6,5% | 8,3% | 10,6% | 3,2 | ago-33 | AFE, AFS, FS, CFRCV, FR, FD |
| 13 | CRI Creditas II Sênior B 4 | 4,2 | 0,3% | Residencial | Diversos | Vert | 24J2922844 | IPCA | 9,0% | 9,2% | 9,1% | 8,1 | fev-46 | AFI |
| 14 | CRI Elleven Sub. | 3,7 | 0,3% | Energia | GO | Opea | 23L2510335 | IPCA | 13,0% | 13,1% | 15,1% | 4,3 | dez-38 | DRS, AFE, AFS, AVS, CFRCA, FR, FO, FD |
| 15 | CRI Manhattan II | 3,7 | 0,3% | Residencial | CE, PI | Habita Sec. | 20L0870667 | IPCA | 12,0% | 19,5% | 4,8% | 0,5 | ago-26 | AFI, CFRCV, Hipoteca, Fiança, FR, FD |
| 16 | CRI Medabil Sênior | 3,2 | 0,2% | Logístico | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 11,6% | 3,8 | jan-37 | AFI, CFRCV, FR, FD |
| 17 | CRI Creditas II Carteira III Meza A | 2,6 | 0,2% | Residencial | Diversos | Vert | 24I1780476 | IPCA | 11,5% | 11,8% | 11,7% | 7,0 | jan-46 | AFI, CF, FR |
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (2/2)
| Montante | Taxa de | Taxa de | Taxa | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | Região | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
| 18 | CRI Brookfield 12 Sub II | 2,4 | 0,2% | Office | SP/RJ | Vortx | 22G0282333 | IPCA | 8,9% | 8,9% | 8,8% | 1,3 | jul-27 | AF, CF |
| 19 | CRI Cortel II Sr. B | 2,2 | 0,2% | Death Care | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 3,5% | 3,5 | jul-33 | AFI, FR, FD e AVS. |
| 20 | CRI Rede D'or santa Helena | 1,7 | 0,1% | Hospital | GO | Opea | 17H0164854 | IPCA | 6,3% | 6,3% | 10,7% | 0,8 | nov-27 | AFI |
| 21 | CRI Brookfield 12 Sub III | 1,5 | 0,1% | Office | SP/RJ | Vortx | 22G0282305 | IPCA | 8,9% | 8,9% | 8,8% | 1,3 | jul-27 | AF, CF |
| 22 | CRI Creditas II Carteira IV Meza A | 1,5 | 0,1% | Residencial | Diversos | Vert | 24J2921734 | IPCA | 11,5% | 11,7% | 11,7% | 7,1 | fev-46 | AFI, CF, FR |
| 23 | CRI Cortel II Sr. A | 1,3 | 0,1% | Death Care | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 3,5% | 4,0 | jul-34 | AFI, FR, FD e AVS. |
| 24 | CRI New Sun Sub. | 1,1 | 0,1% | Energia | SP | Virgo | 23L1276227 | IPCA | 19,1% | 19,1% | 24,0% | 3,7 | dez-39 | DRS, AFE, AFS, CFRA, FR e FS. |
| 25 | CRI Wimo Sênior | 0,9 | 0,1% | Home Equity | Diversos | Virgo | 21 D0779652 | IPCA | 7,5% | 9,4% | 10,6% | 3,9 | jan-36 | AFI, FR, FD |
| 26 | CRI Wimo IV | 0,7 | 0,0% | Home Equity | Diversos | Virgo | 22B0914263 | IPCA | 8,0% | 8,7% | 11,0% | 4,3 | jan-37 | AFI, FR, FD |
| 27 | CRI BIT Barueri | 0,7 | 0,0% | Residencial | SP | Habita Sec. | 22J2609554 | CDI | 5,5% | 5,5% | 5,5% | 0,6 | out-26 | AFI, AFS, CFRCV, FR, FO, FD |
| 28 | CRI Cortel II Sub. A | 0,6 | 0,0% | Death Care | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 4,6% | 3,9 | jul-34 | AFI, FR, FD e AVS. |
| 29 | CRI Cortel II Sub. B | 0,6 | 0,0% | Death Care | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 4,2% | 3,4 | jul-33 | AFI, FR, FD e AVS. |
| 30 | CRI TRX GPA | 0,4 | 0,0% | Varejo | SP, BA, MS e PI | Bari Sec. | 20E0031084 | IPCA | 5,8% | 6,3% | 8,1% | 4,0 | mai-35 | AFI, AFS, CFRCA, FR, FD, FS. |
| 31 | CRI Medabil Sub TOTAL | 0,0205,1 | 0,0%14,7% | Logístico | RS | Virgo | 22A0423267 | IPCA | 10,5% | 0,0% | 0,0% | 3,8 | jan-37 | AFI, CFRCV, FR, FD |
Liquidez e Passivo
Liquidez
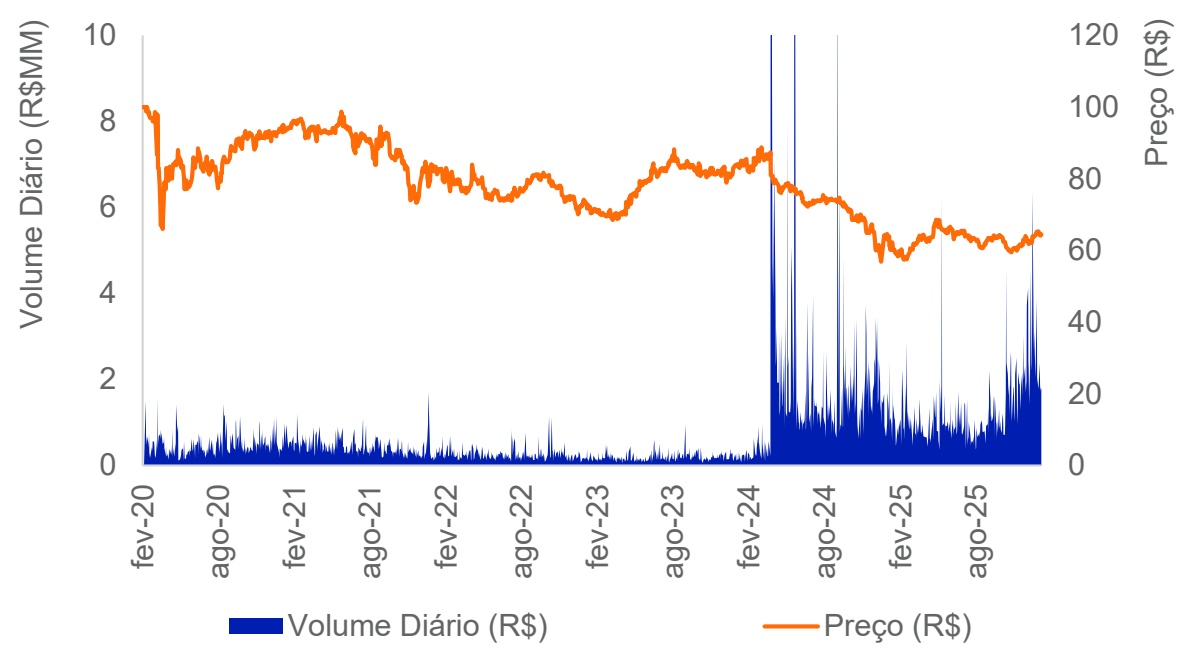
| Fev -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões) | 2,9 | 2,7 | 1,5 |
| Giro | 4,4% | 8,9% | 40,6% |
Número de Cotistas (em milhares)
Watchlist
CRI Medabil
O CRI Medabil, emitido em 28/01/2022, tem um volume de emissão de R$ 20,6 milhões (IPCA + 8,0 a.a.). O saldo devedor atual é de RS 15,2 milhões, dos quais o Fundo possui R$ 3,2 milhões (0,2% do PL).
No relatório de maio/24 foi informado que: (i) a Medabil estava em recuperação judicial, (ii) que devido à recuperação judicial, a Medabil estava sem pagar aluguel, e que (iii) que estavam em vias os tramites necessários para a liberação do seguro fiança da operação. Com relação aos pontos acima, atualizamos que em setembro/24 foi recebido o primeiro pagamento da seguradora (referente aos valores acumulados em atraso até o momento) e que, desde então, mensalmente, estão sendo realizados os tramites necessários para que os novos alugueis em atraso sejam cobertos pela seguradora. Quanto ao CRI, informamos que hoje a operação encontra-se adimplente, com os valores do seguro sendo utilizados para pagamento do CRI, conforme previsto nos documentos da operação.
Todas as operações do Watchlist seguem com as PMTs adimplentes e boas garantias. A equipe de gestão está realizando o acompanhamento próximo aos devedores para que as operações sigam saudáveis e adimplentes.
| Ativo | Montante MTM (R$ mm) | %/PL Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | (a..) | Taxa Emissão Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI Medabil Sênior 16 | 3,2 | 0,2% Logístico | 6429 | RS | Virgo | 22A0414381 | IPCA | 8,00% | 10,4% | 11,6% | 3,8 | jan/37 | AFI, CFRCV, FR, FD |
Deliberações das Assembleias do Mês
| Conclusão da | |||
|---|---|---|---|
| Assembleia | Ativo | Voto Proferido | Resultado da Matéria |
| 26/fev/26 | XPIN11 | (i) Aprovar | (i) Aprovar |
| 24/fev/26 | ROMA FII | (i) Aprovar | (i) Aprovar |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria - investments - brasil

@patriainvestments
@patriainvestments