Relatório Gerencial PSEC11 de janeiro de 2026
Relatório Gerencial do Patria Securities (PSEC11), fundo imobiliário de fundos (FoF), referente a janeiro de 2026, com entrega no FundosNet (B3) em 27/02/2026. No pregão de 03/11/2026, a cota do PSEC11 fechou a R$ 43,00, com P/VP de 0,61 (valor patrimonial de R$ 70,26 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,58% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA SECURITIES RESPONSABILIDADE LIMITADA-19,48%
- CNPJ
- 35.507.457/0001-71
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/01/2026
- Data de entrega
- 27/02/2026 19:00
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial PSEC11 Patria Securities FII
Informações Gerais PSEC11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em cotas de outros fundos de investimento imobiliário e complementarmente, em: (i) ações ou cotas de sociedades, (ii) cotas de fundos de investimento em participações ou de fundos de investimento em ações (iii) certificados de recebíveis imobiliários e cotas de fundos de investimento em direitos creditórios; (iv) letras hipotecárias, (v) letras de crédito imobiliário e (vi) letras imobiliárias garantidas, desde que todos estes fundos e veículos de investimento tenham como propósito único atividades permitidas aos fundos imobiliários.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
1Início das Atividades
Fevereiro 2020
Código de Negociação
PSEC11
CNPJ
35.507.457/0001-71
Cotas Emitidas
18.399.378
Prazo
Indeterminado
Tipo Anbima
Papel Fundos Gestão Ativa
Gestor*
Pátria - VBI Securities Ltda.
Administrador e Escriturador *
BRL Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Taxa de Administração Total*
0,925% a.a. sobre o Valor de Mercado1,2 do Fundo, sendo 0,80% repassado ao Gestor
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IFIX
Público Alvo
Investidores em geral
Cadastre - se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 152.710 | 0,91 | 2,3% |
| IFIX - Office | 14 | 11.815 | 0,71 | 3,8% |
| IFIX - Logística | 14 | 29.711 | 0,94 | 0,8% |
| IFIX - Shopping | 9 | 19.033 | 0,90 | 2,4% |
| IFIX - CRIs | 42 | 60.547 | 0,93 | 2,7% |
| IFIX - FOFs | 9 | 7.351 | 0,90 | 5,5% |
| IFIX - Renda Urbana | 4 | 8.974 | 0,96 | 0,2% |
| IFIX - Outros | 21 | 15.280 | 0,91 | 1,1% |
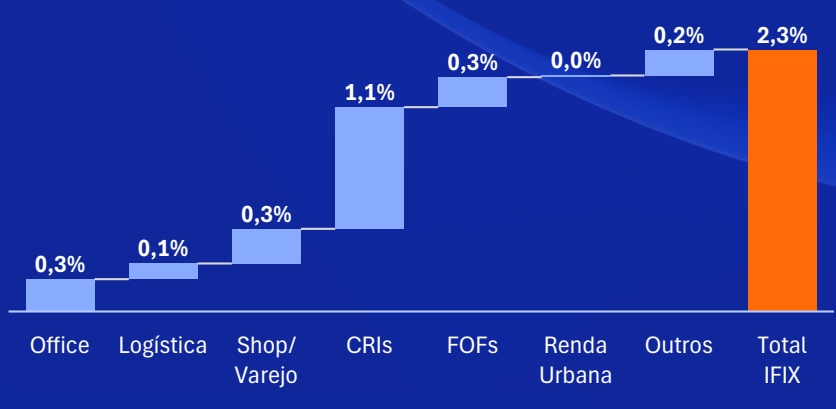
Performance Setorial Ponderada do IFIX *
PANORAMA DE JANEIRO/26:
Dando continuidade ao otimismo observado no final de 2025, o mercado de Fundos Imobiliários iniciou 2026 com robustez, registrando o sexto mês consecutivo de alta. O IFIX encerrou janeiro com valorização de +2,3%, renovando sua máxima histórica. O movimento reflete a percepção de que o aperto monetário cumpriu seu papel, permitindo que o mercado antecipe o início do ciclo de cortes da Selic, já precificado para tão cedo quanto março ou o segundo trimestre.
O desempenho do mês foi sustentado por um alinhamento favorável entre os cenários doméstico e internacional. No front interno, o IPCA de dezembro trouxe o alívio aguardado: a inflação encerrou 2025 em 4,26%, dentro da meta. Embora a inflação de serviços (5,95%) ainda demande cautela e o mercado de trabalho siga aquecido, a desinflação valida a mudança de postura do Banco Central. Paralelamente, os dados de atividade indicaram que a economia vem perdendo tração em resposta aos juros de 15% a.a., reforçando a necessidade de afrouxamento monetário.
Externamente, o mês foi marcado pela retomada do apetite ao risco global. O afrouxamento monetário nos Estados Unidos e o enfraquecimento do dólar redirecionaram capital estrangeiro para mercados emergentes, beneficiando o Brasil. Esse movimento contribuiu para o fechamento da curva de juros futura e para a valorização do Real, mesmo diante de tensões geopolíticas como a operação militar dos EUA na Venezuela.
Setorialmente, observamos uma dinâmica de “caça aos descontos”. Fundos de Papel avançaram +2,5%, mantendo a atratividade do carrego, com destaque para FOFs e Multiestratégia. Esses segmentos, que começaram o ano com descontos patrimoniais elevados, foram os mais sensíveis ao fechamento da curva de juros e lideraram semanas de alta. Já os Fundos de Tijolo subiram de forma mais tímida (+1,6%), com dispersão entre Lajes, Shoppings e o segmento Logístico, que ficou atrás devido a spreads comprimidos.
Em suma, janeiro confirmou que a janela de oportunidade nos FIIs permanece aberta. A combinação de inflação controlada, câmbio favorável e iminência do corte de juros sustenta uma visão construtiva para a classe, especialmente nos ativos ainda negociados com desconto patrimonial, embora 2026 possa apresentar volatilidade em meio ao calendário eleitoral e à dinâmica fiscal.
Resumo PSEC11
Patrimônio Líquid o* R$ 1.400,2 milhões R$ 76,10/cota
Valor de Mercado * R$ 1.180,7 milhões R$ 64,17/cota
0,84x P/VP¹
FII (% do Ativo)
CRI (% do Ativo)
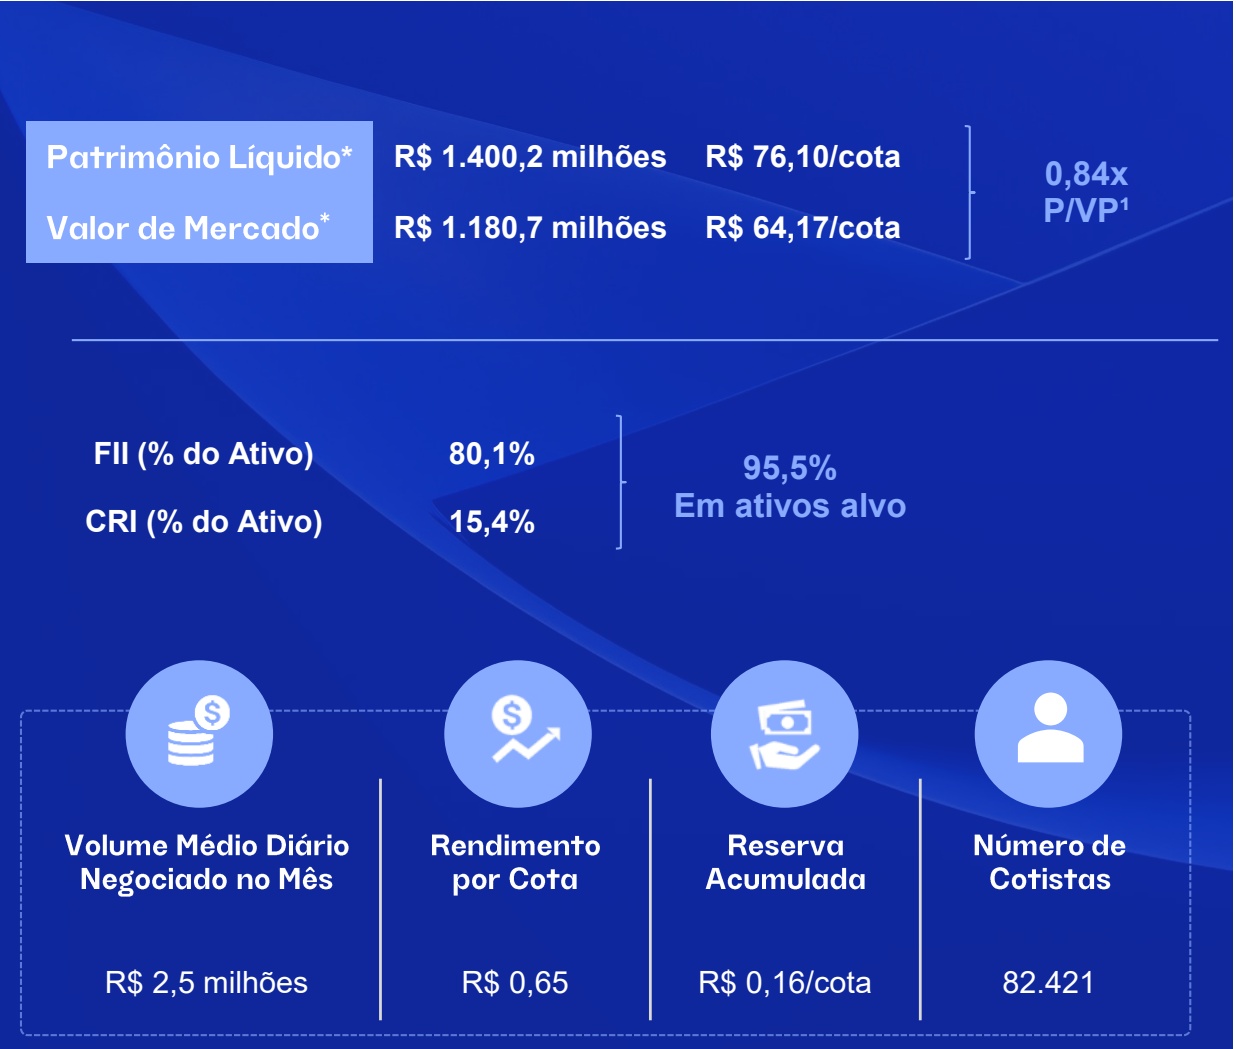
15,4%
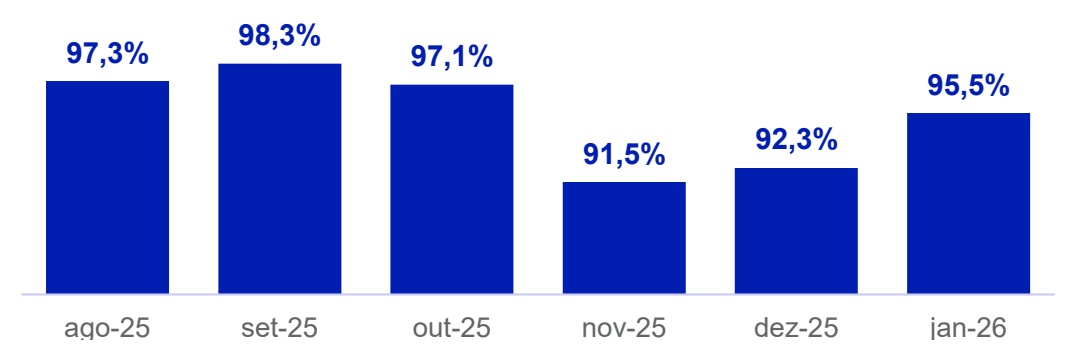
95,5% Em ativos alvo
Volume Médio Diário Negociado no Mês
R$ 2,5 milhões
R$ 0,65
R$ 0,16/cota
82.421
PATRIA
COMENTÁRIO DA GESTÃO
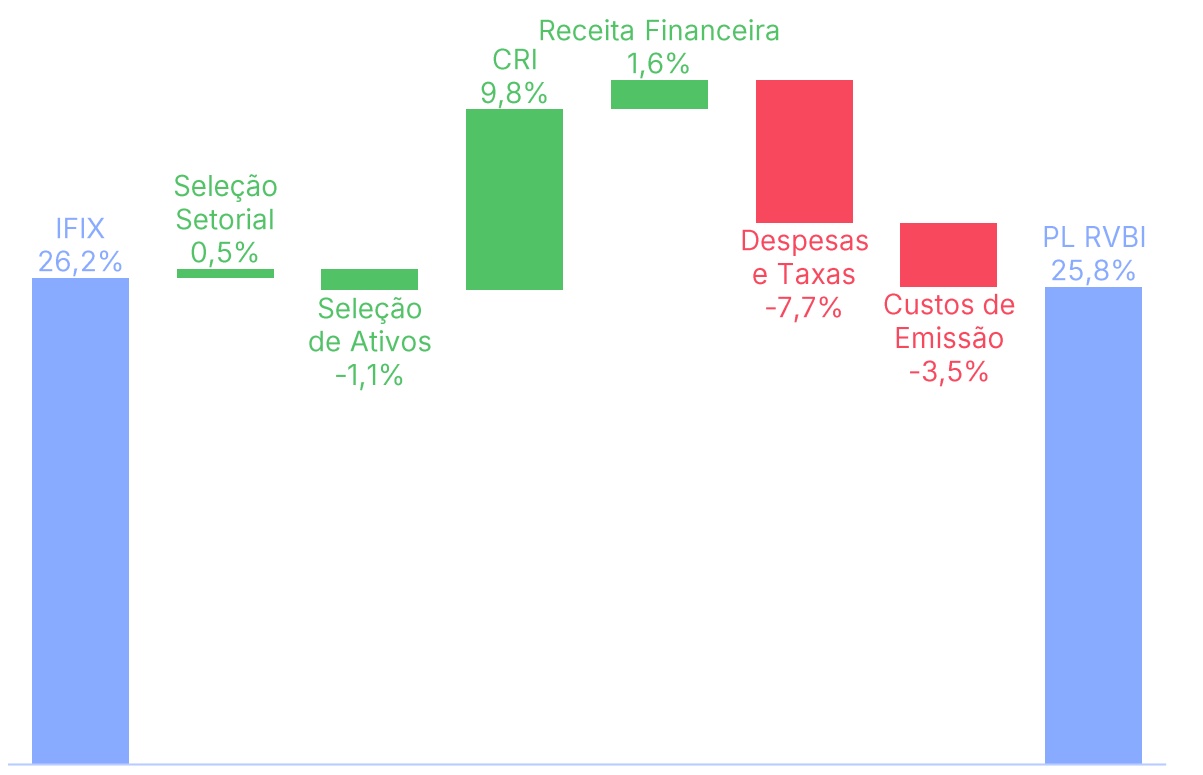
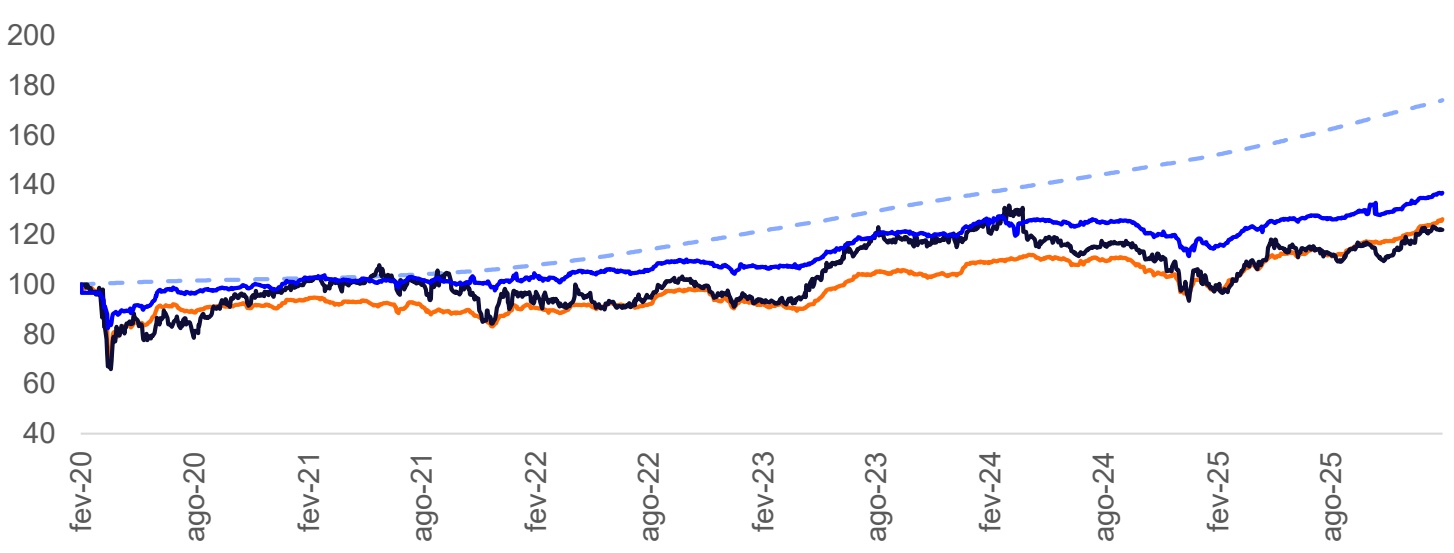
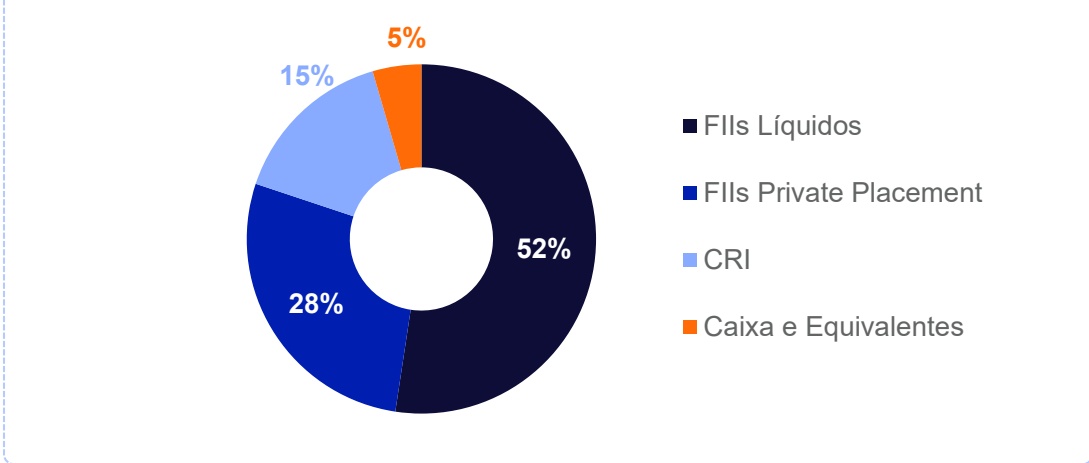
No primeiro mês de 2026 nosso portfólio apresentou retorno patrimonial de +1,5% vs. +2,3% do IFIX, enquanto as cotas no secundário variaram positivamente em +0,4%. Em nossa leitura, a performance patrimonial abaixo do benchmark se explica parcialmente pelo fato de 43% de nossa carteira estar alocada em ativos de menor liquidez (CRI + FIIs Private Placement) que não tem sua precificação atrelada à marcação a mercado de bolsa, a exemplo do nosso portfólio de FIIs líquidos (52% do PL). Assim, considerando apenas a porção liquida de nossa carteira, o retorno teria sido de aproximadamente +2,8%, superando assim o IFIX. Neste sentido, importante relembrar que estes ativos de menor liquidez tem como objetivo entregar resultado acima do mercado em recortes temporais mais amplos, o que pode ser mensurado, por exemplo, pela nossa performance acumulada desde o início do fundo em fevereiro de 2020. Neste período, o retorno acumulado do PSEC é de +36,9% vs. 26,2% do IFIX (pág. 7), ou seja, o retorno acumulado é de 140% do benchmark.
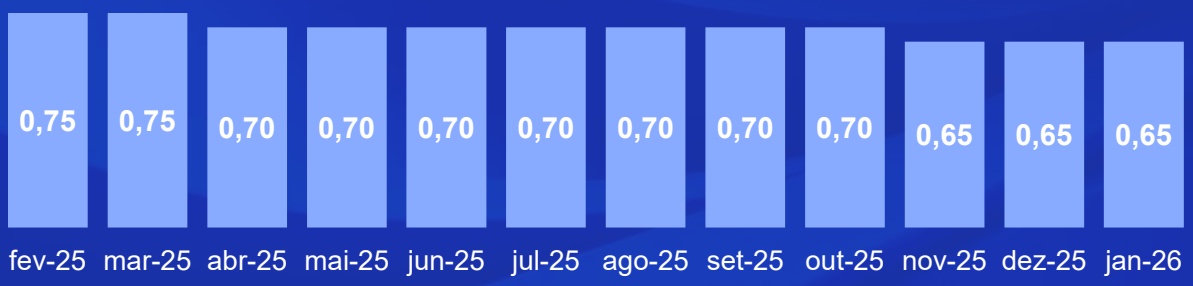
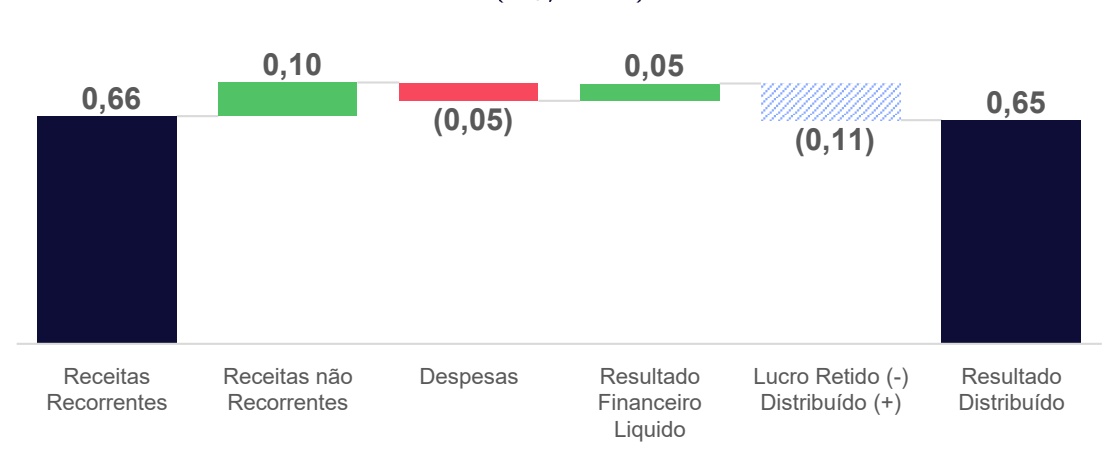
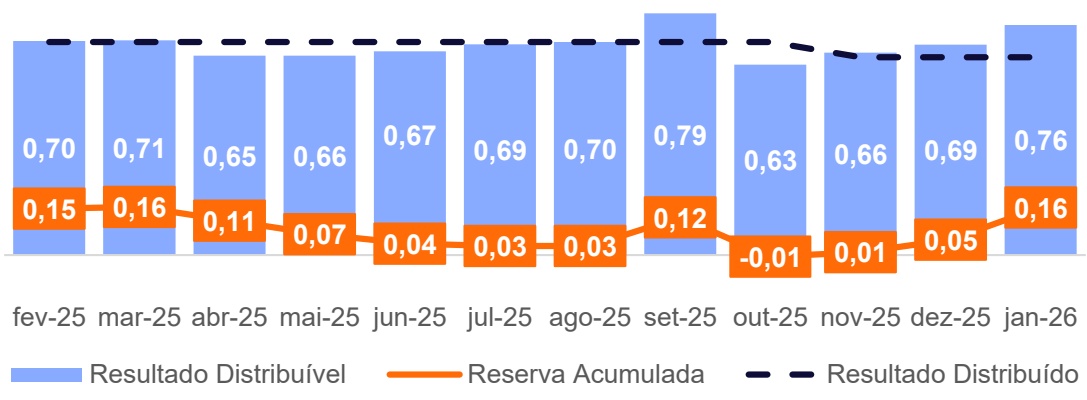
Com base no resultado do último mês foram anunciados R$ 0,65/cota em rendimentos, mantendo o mesmo valor distribuído em dezembro, encerrando o mês com R$ 0,11/cota em reserva de lucros, além de R$ 0,33/cota como ganho de capital não-realizado em cotas de FIIs.
Acerca das principais movimentações de janeiro, seguimos avançando no processo de simplificação e racionalização da carteira, com a venda de R$ 102 milhões (7% do PL) em cotas de FII. Ao todo, em 4 meses pós-consolidação, vendemos R$ 318 milhões em cotas de FII (16% do PL), reduzindo as 118 posições em FIIs que detínhamos ao final de setembro com a consolidação de HGFF e BPFF para as 92 atuais.
PORTFOLIO:
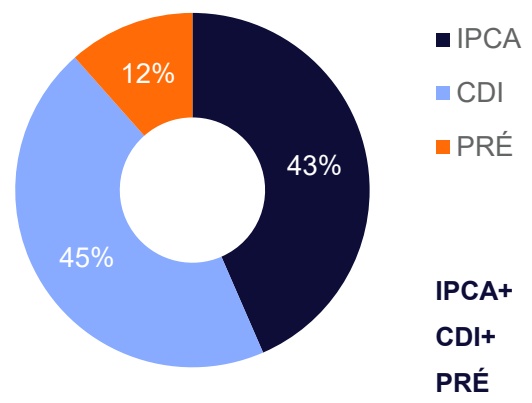
Sobre as movimentações de portfólio, a destinação da venda dos cerca de R$ 102 milhões vendidos foi a aquisição de CRI, praticamente dobrando a participação desta estratégias na carteira (de 8,0% para 15,5%). Ao todo foram 11 CRI, sendo eles: Brookfield, Cabreuva, Carrefour, MRV IV, Colmeira, Conx, Creditas Senior, Creditas Mezanino, Edificatto, Embraed e Plano & Plano (deatlhes nas páginas 12 e 13). Com isso, nossa carteira de CRI passou para um carrego médio de IPCA+10,8% (43% do portfólio), CDI+2,8% (45% do portfólio) e 12% pré-fixada em 14% a.a.. Em linha com a estratégia de aumentar o peso do portfólio de CRI na carteira visando melhor carrego e otimização do fundo. Importante destacar ainda que todos estes CRI estão também presentes nos demais fundos de CRI do Patria.
PERSPECTIVAS:
O movimento de janeiro segue o pilar da nossa estratégia para o momento atual do fundo de i) simplificar a carteira e reduzir a exposição à FIIs listados que não sejam estratégicos da carteira e ii) aumentar a alocação em CRI para aumentar a renda recorrente do fundo visando dar tempo para maturação das teses de FIIs que tem bom potencial de ganho de capital, aumentando o potencial dos dividendos e reduzindo a volatilidade para o investidor, a exemplo do movimento realizado nos últimos meses.
Comentário da Gestão
Potencial de Upside
Potencial de upside¹ 25,9 %
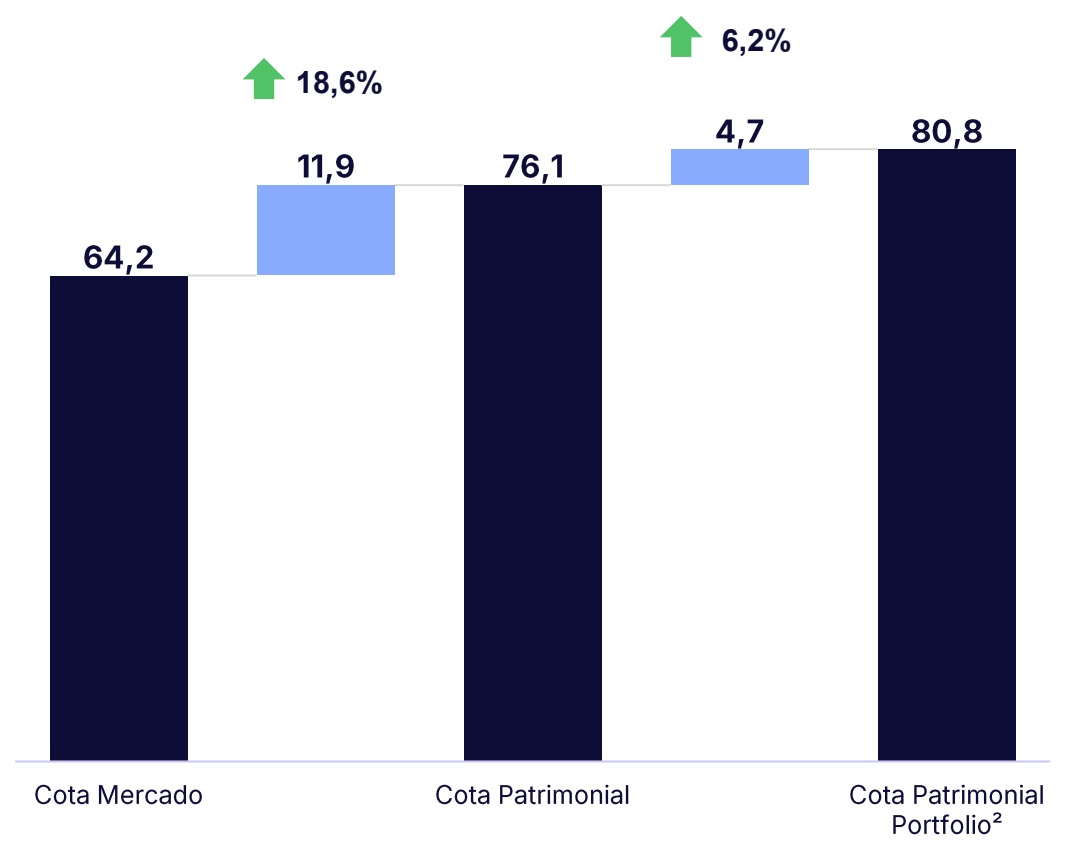
Atribuição de Performance Acumulada
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) | |
| PSEC111 | 0,4% | 0,4% | 21,9% | 3,4% | |
| PSEC11 Cota PL Ajustada² | 1,5% | 1,5% | 36,9% | 5,4% | |
| CDI Bruto | 1,2% | 1,2% | 74,1% | 9,8% | |
| IFIX | 2,3% | 2,3% | 26,2% | 4,0% | |
Distribuições (R$/Cota)
Média 12M | R$ 0,70
Dividend Yield *
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
15,0% 14,0% 12,3% 12,7% 12,8% 13,3% 13,4% 13,1% 13,9% 12,4% 12,1% 12,2% 12,3% 12,0% 11,1% 11,1% 11,1% 11,3% 11,3% 11,4% 11,4% 10,5% 10,3% 10,2% fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26
Resultado
Demonstração de Resultado (R$)
| JAN-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Rendimentos com FII | 10.255.312 | 0,56 | 10.255.312 | 94.295.185 |
| MTM FII | 19.268.504 | 1,05 | 19.268.504 | 75.721.473 |
| Juros e Correção Monetária (CRI) | 1.909.264 | 0,10 | 1.909.264 | 12.501.627 |
| MTM CRI | 991.543 | 0,05 | 991.543 | 2.155.753 |
| Receita Extraordinária¹ | 1.800.881 | 0,10 | 1.800.881 | 5.529.746 |
| Receitas - Total | 34.225.503 | 1,86 | 34.225.503 | 190.203.783 |
| Despesas - Total | (971.402) | (0,05) | (971.402) | (7.921.414) |
| Resultado Operacional | 33.254.101 | 1,81 | 33.254.101 | 182.282.369 |
| Resultado Financeiro Líquido | 910.528 | 0,05 | 910.528 | 3.236.940 |
| Ajuste para Distribuição - MTM | (20.260.047) | (1,10) | (20.260.047) | (77.877.225) |
| Resultado Distribuível | 13.904.583 | 0,76 | 13.904.583 | 107.642.084 |
| Resultado Distribuído | 11.959.596 | 0,65 | 11.959.596 | 106.304.019 |
Para acessar a Planilha de Fundamentos do Fundo incluindo a DRE detalhada, clique aqui
Resultado do Fundo* (R$/cota)
Movimentação da Reserva Acumulada (R$/cota)
Carteira de Ativos
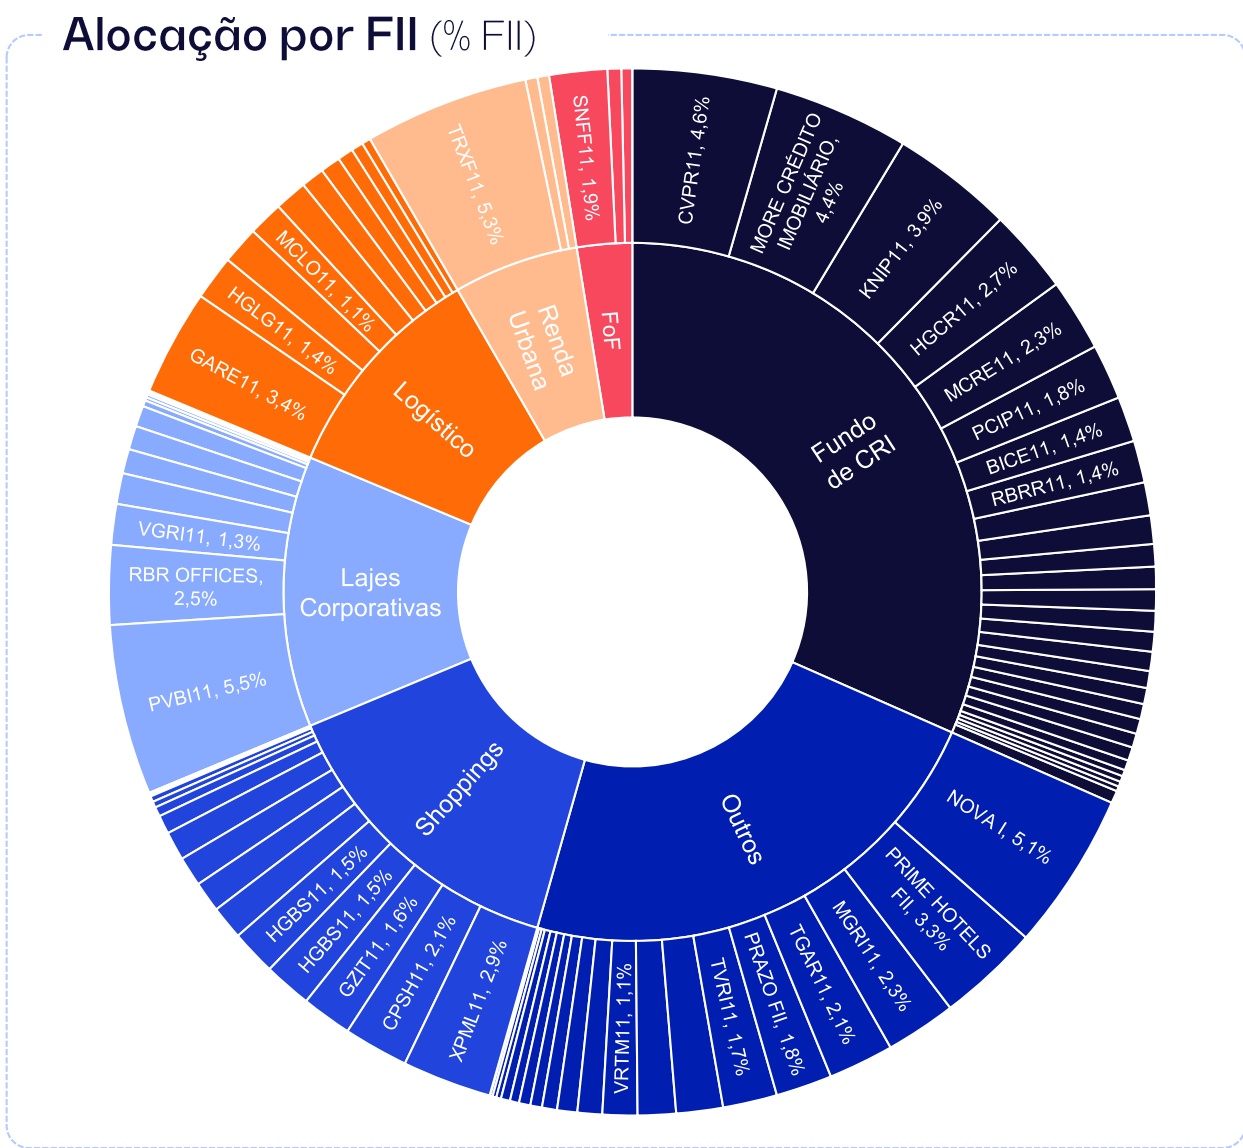
Alocação por Ativo Imobiliário (% Ativo)
Alocação em Ativos Alvo (% Ativo)
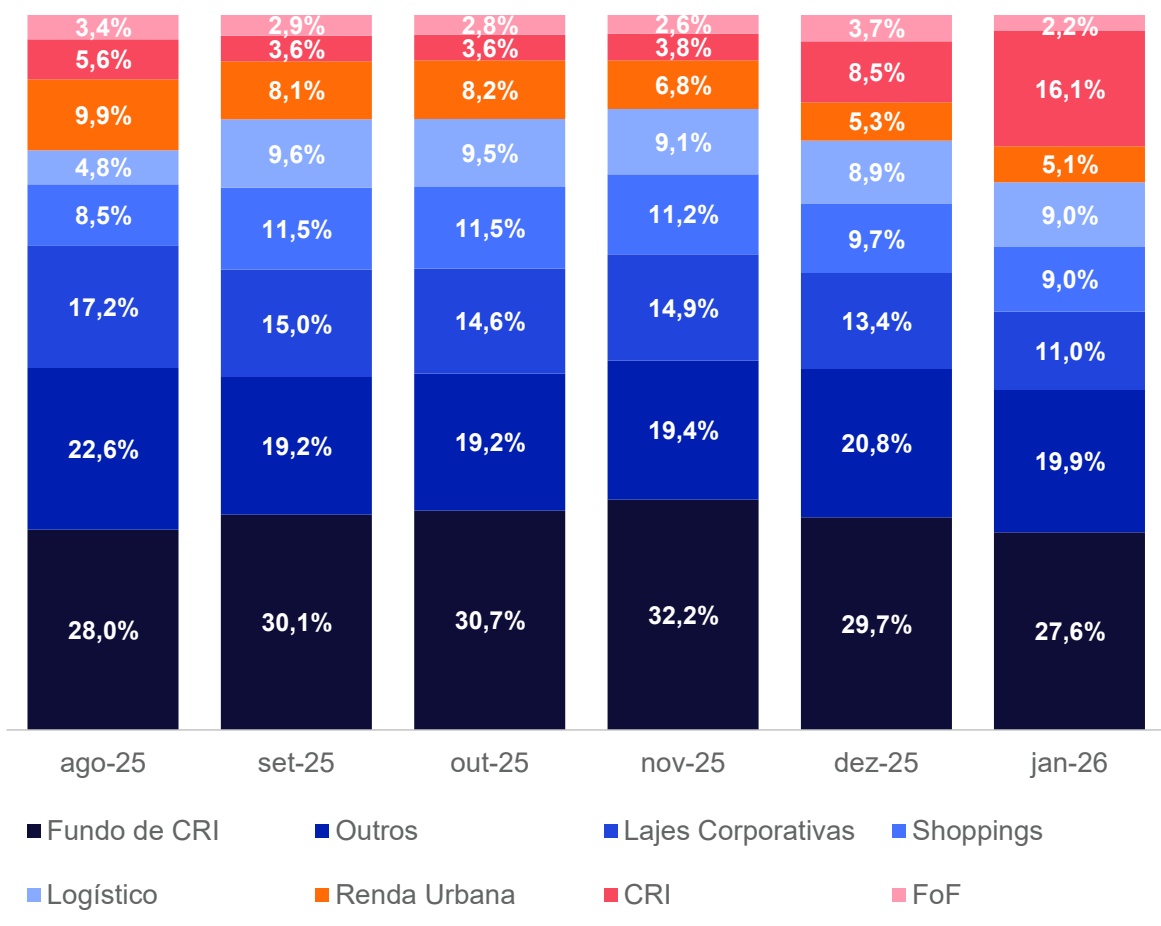
Exposição por Setor (% Ativos Alvo)¹
Carteira de Ativos | FIIs (80%)
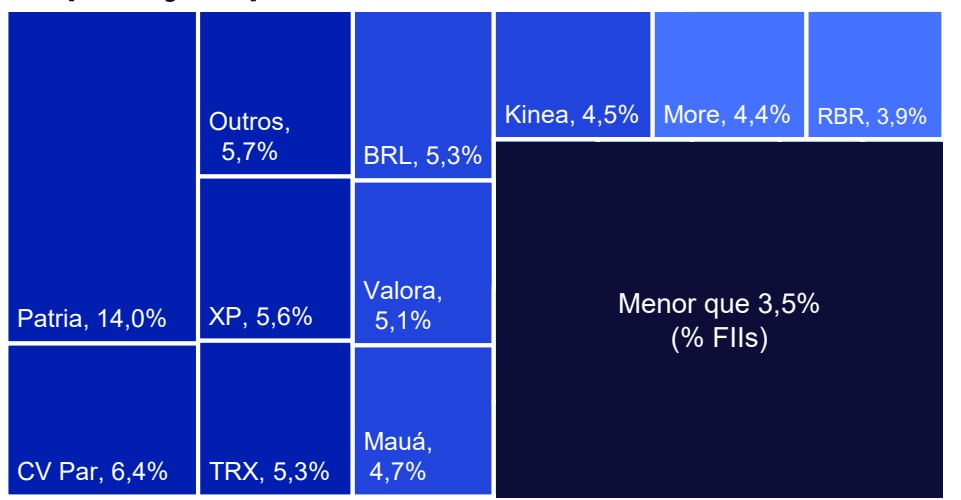
Exposição por Gestor (% FII)
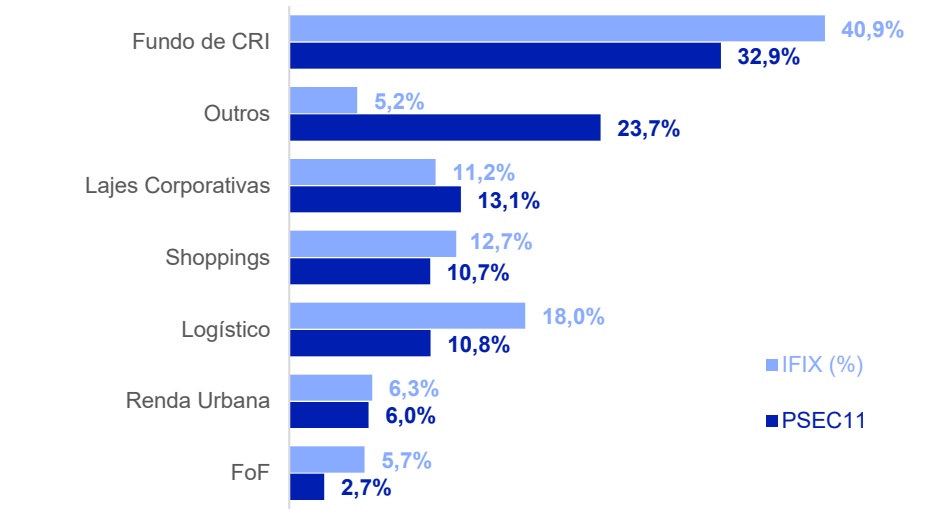
Alocação por Setor vs. IFIX (% FII)
Carteira de Ativos | CRI (15%)
Distribuição por Indexador (% CRI)
| Taxa Aquisição | Taxa MTM | Prazo Médio |
|---|---|---|
| a.a. | a.a. | (Anos) |
| 10,8% | 10,7% | 3,7 |
| 2,8% | 2,7% | 1,9 |
| 14,0% | 14,0% | 2,4 |
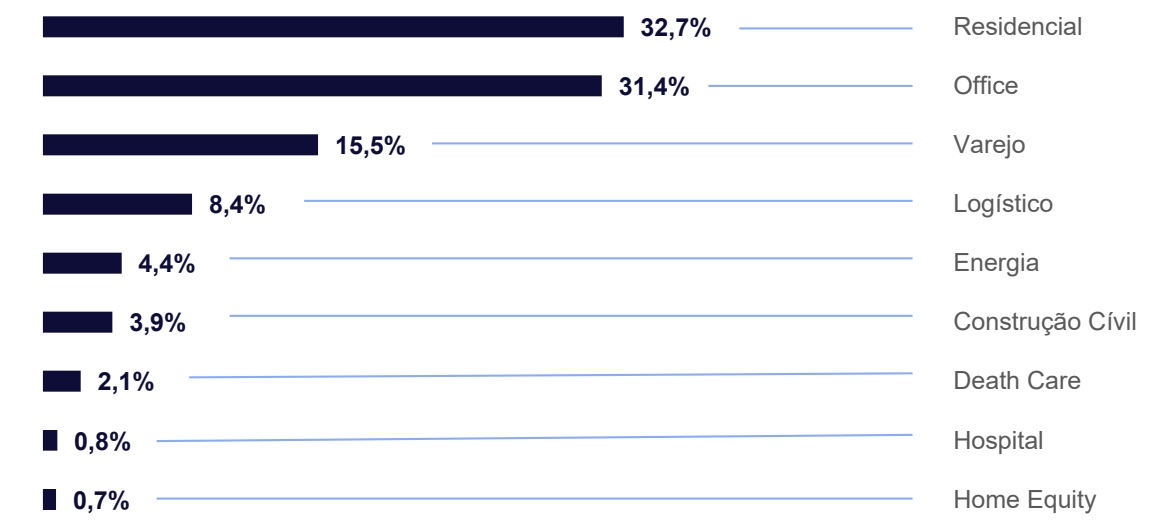
Exposição por Setor (% CRI)
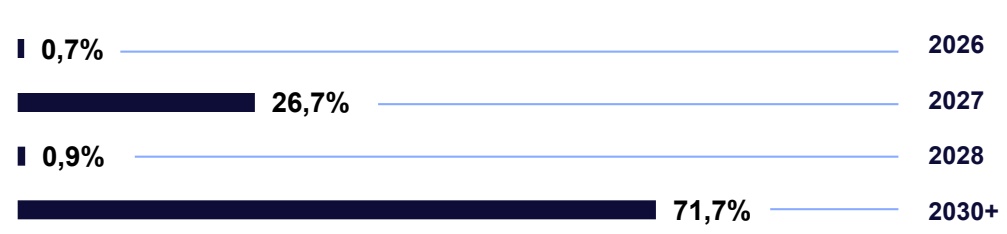
Distribuição por Vencimento (% CRI)
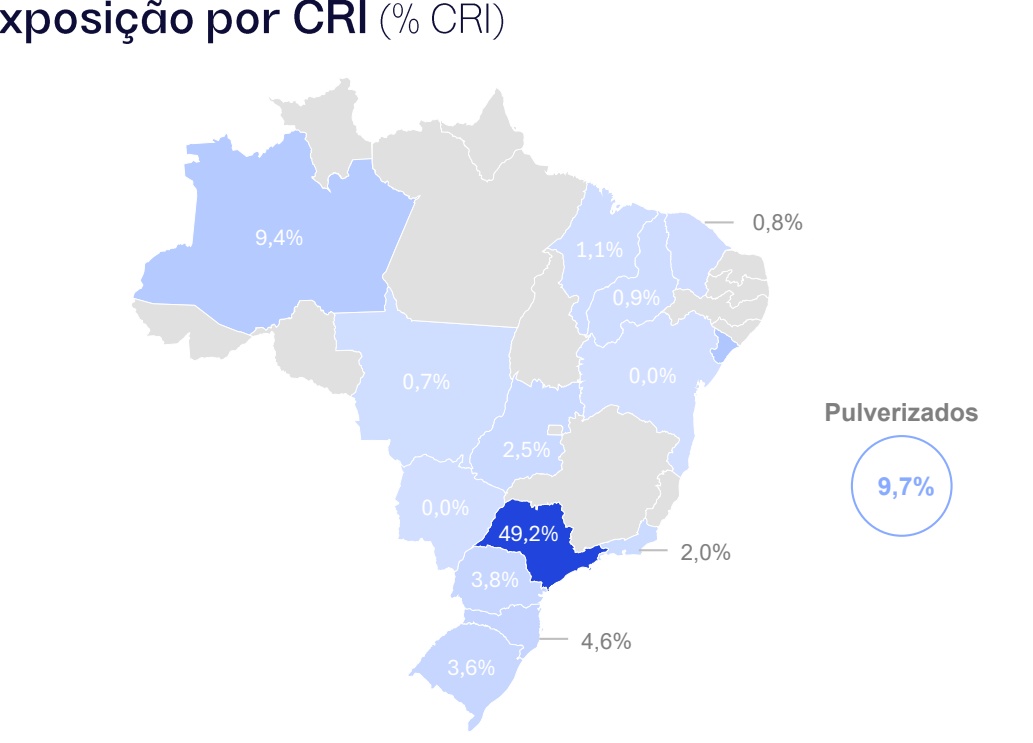
Exposição por CRI (% CRI)
Detalhamento de CRI (1/2)
| Montante | Taxa de | Taxa de | Taxa | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | Região | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
| 1 | CRI WTC | 64,4 | 4,6% | Office | SP | Opea | 24J2347143 | CDI | 2,0% | 2,0% | 2,0% | 1,3 | out-34 | AFI, AFS, FD, FR, CFR, CFRA |
| 2 | CRI Carrefour | 25,1 | 1,8% | Varejo | SE | Bari Sec | 25L2402882 | PRÉ | 14,0% | 14,0% | 14,0% | 2,4 | dez-28 | AFI, CFRA, FS |
| 3 | CRI Cabreúva | 15,0 | 1,1% | Logístico | SP | Vert | 21 D0698165 | IPCA | 5,0% | 9,2% | 9,2% | 4,6 | mar-36 | AFI, CF, FR |
| 4 | CRI Colmeia Prime | 12,3 | 0,9% | Residencial | AM | Canal | 23I2111365 | IPCA | 13,0% | 13,0% | 11,4% | 1,4 | set-27 | AFI, AFS, AFA, CFDC, FD, FR, FO, FS |
| 5 | CRI Conx | 9,9 | 0,7% | Residencial | SP | Opea | 24D3160353 | CDI | 4,8% | 4,8% | 4,8% | 2,0 | abr-28 | AFI, CF, FR, AVS |
| 6 | CRI Embraed - Alaia | 9,9 | 0,7% | Residencial | SC | Virgo | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 3,0 | jul-30 | AFS, CF, FR, AVS |
| 7 | CRI Melhoramentos | 8,5 | 0,6% | Construção Cívil | SP | True Sec. | 21 I0892057 | IPCA | 8,1% | 8,1% | 14,2% | 2,2 | out-31 | AFI, Coobrigação, CFRCV, FD |
| 8 | CRI Colmeia Prime II | 8,2 | 0,6% | Residencial | AM | Canal | 23I2111373 | IPCA | 13,0% | 13,0% | 11,4% | 1,4 | set-27 | AFI, AFS, AFA, CFDC, FD, FR, FO, FS |
| 9 | CRI Primato | 8,2 | 0,6% | Varejo | PR | Bari Sec | 22C0750182 | CDI | 4,5% | 4,8% | 4,0% | 3,9 | abr-32 | AFI, CFRCV, FS, FR |
| 10 | CRI Creditas II Sênior B 3 | 6,0 | 0,4% | Residencial | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,2% | 9,2% | 8,9 | jan-46 | AFI |
| 11 | CRI Plano e Plano | 5,3 | 0,4% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,8% | 10,0% | 2,1 | mar-30 | AFI, CF, FR, AVS |
| 12 | CRI Carteira MRV IV (Série III) | 5,2 | 0,4% | Residencial | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 11,2% | 11,2% | 5,4 | ago-35 | AFI, CF, FR |
| 13 | CRI Athon | 4,8 | 0,3% | Energia | RJ, MA | True Sec. | 21G0864339 | IPCA | 6,5% | 8,3% | 10,6% | 3,2 | ago-33 | AFE, AFS, FS, CFRCV, FR, FD |
| 14 | CRI Creditas II Sênior B 4 | 4,2 | 0,3% | Residencial | Diversos | Vert | 24J2922844 | IPCA | 9,0% | 9,2% | 9,2% | 8,9 | fev-46 | AFI |
| 15 | CRI Elleven Sub. | 3,8 | 0,3% | Energia | GO | Opea | 23L2510335 | IPCA | 13,0% | 13,1% | 15,1% | 4,3 | dez-38 | DRS, AFE, AFS, AVS, CFRCA, FR, FO, FD |
| 16 | CRI Manhattan II | 3,7 | 0,3% | Residencial | CE, PI | Habita Sec. | 20L0870667 | IPCA | 12,0% | 19,5% | 4,8% | 0,3 | ago-26 | AFI, CFRCV, Hipoteca, Fiança, FR, FD |
| 17 | CRI Medabil Sênior | 3,2 | 0,2% | Logístico | RS | Virgo | 22A0414381 | IPCA | 8,0% | 10,4% | 11,6% | 4,4 | jan-37 | AFI, CFRCV, FR, FD |
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (2/2)
| #18 | Ativo CRI Creditas II Carteira III Meza A | Montante MTM (R$ mm)2,6 | %/PL0,2% | Segmento Residencial | Região Diversos | Emissor Vert | Código B3 24I1780476 | Indexador IPCA | Taxa de Emissão (a.a.)11,5% | Taxa de Aquisição (a.a.)11,8% | Taxa MTM (a.a.)11,7% | Prazo Médio8,9 | Vencimentojan-46 | Garantias AFI, CF, FR |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 19 | CRI Brookfield 12 Sub II | 2,4 | 0,2% | Office | SP/RJ | Vortx | 22G0282333 | IPCA | 8,9% | 8,9% | 8,7% | 1,5 | jul-27 | AF, CF |
| 20 | CRI Cortel II Sr. B | 2,1 | 0,2% | Death Care | RS | Opea | 22F1025725 | CDI | 3,5% | 3,5% | 3,5% | 3,6 | jul-33 | AFI, FR, FD e AVS. |
| 21 | CRI Rede D'or santa Helena | 1,7 | 0,1% | Hospital | GO | Opea | 17H0164854 | IPCA | 6,3% | 6,3% | 10,5% | 0,9 | nov-27 | AFI |
| 22 | CRI Brookfield 12 Sub III | 1,5 | 0,1% | Office | SP/RJ | Vortx | 22G0282305 | IPCA | 8,9% | 8,9% | 8,7% | 1,5 | jul-27 | AF, CF |
| 23 | CRI Creditas II Carteira IV Meza A | 1,5 | 0,1% | Residencial | Diversos | Vert | 24J2921734 | IPCA | 11,5% | 11,7% | 0,0% | 8,9 | fev-46 | AFI, CF, FR |
| 24 | CRI Cortel II Sr. A | 1,3 | 0,1% | Death Care | RS | Opea | 22F1025672 | CDI | 3,5% | 3,5% | 3,5% | 4,0 | jul-34 | AFI, FR, FD e AVS. |
| 25 | CRI New Sun Sub. | 1,1 | 0,1% | Energia | SP | Virgo | 23L1276227 | IPCA | 19,1% | 19,1% | 23,9% | 3,7 | dez-39 | DRS, AFE, AFS, CFRA, FR e FS. |
| 26 | CRI Wimo Sênior | 0,9 | 0,1% | Home Equity | Diversos | Virgo | 21 D0779652 | IPCA | 7,5% | 9,4% | 10,6% | 3,9 | jan-36 | AFI, FR, FD |
| 27 | CRI Wimo IV | 0,7 | 0,1% | Home Equity | Diversos | Virgo | 22B0914263 | IPCA | 8,0% | 8,7% | 11,0% | 4,3 | jan-37 | AFI, FR, FD |
| 28 | CRI Edificatto A | 0,7 | 0,1% | Residencial | MT | Canal | 24D3314338 | IPCA | 12,6% | 12,6% | 15,0% | 1,5 | out-27 | AFI, AFS, CFRCV, FR, FO, AVS |
| 29 | CRI Edificatto B | 0,7 | 0,1% | Residencial | MT | Canal | 24D3314465 | IPCA | 12,4% | 12,4% | 14,8% | 1,5 | out-27 | AFI, AFS, CFRCV, FR, FO, AVS |
| 30 | CRI BIT Barueri | 0,7 | 0,0% | Residencial | SP | Habita Sec. | 22J2609554 | CDI | 5,5% | 5,5% | 5,5% | 0,8 | out-26 | AFI, AFS, CFRCV, FR, FO, FD |
| 31 | CRI Cortel II Sub. A | 0,6 | 0,0% | Death Care | RS | Opea | 22F1025673 | CDI | 4,6% | 4,6% | 4,6% | 4,0 | jul-34 | AFI, FR, FD e AVS. |
| 32 | CRI Cortel II Sub. B | 0,6 | 0,0% | Death Care | RS | Opea | 22F1025727 | CDI | 4,2% | 4,6% | 4,2% | 3,5 | jul-33 | AFI, FR, FD e AVS. |
| 33 | CRI TRX GPA | 0,4 | 0,0% | Varejo | SP, BA, MS e PI | Bari Sec. | 20E0031084 | IPCA | 5,8% | 6,3% | 8,1% | 4,2 | mai-35 | AFI, AFS, CFRCA, FR, FD, FS. |
| 34 | CRI Medabil Sub | 0,0 | 0,0% | Logístico | RS | Virgo | 22A0423267 | IPCA | 10,5% | 0,0% | 0,0% | 4,4 | jan-37 | AFI, CFRCV, FR, FD |
*Termos e definições no glossário (clique aqui).
Liquidez e Passivo
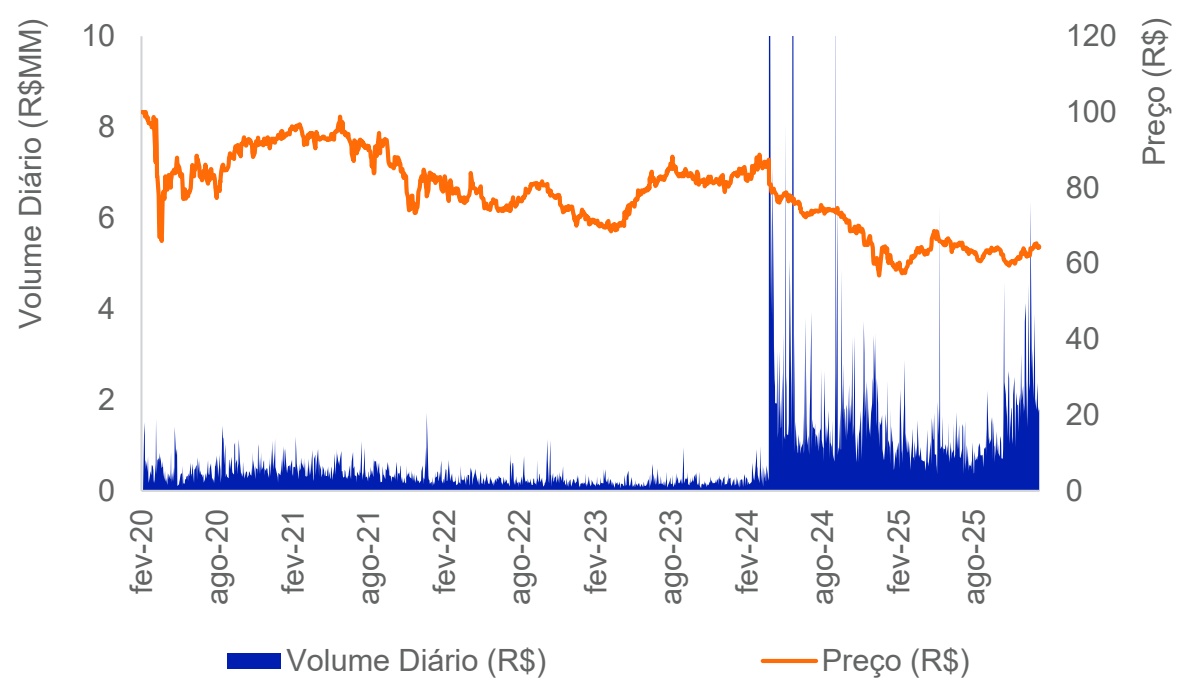
Liquidez
| Jan -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões) | 2,5 | 2,5 | 1,4 |
| Giro | 4,5% | 4,5% | 40,1% |
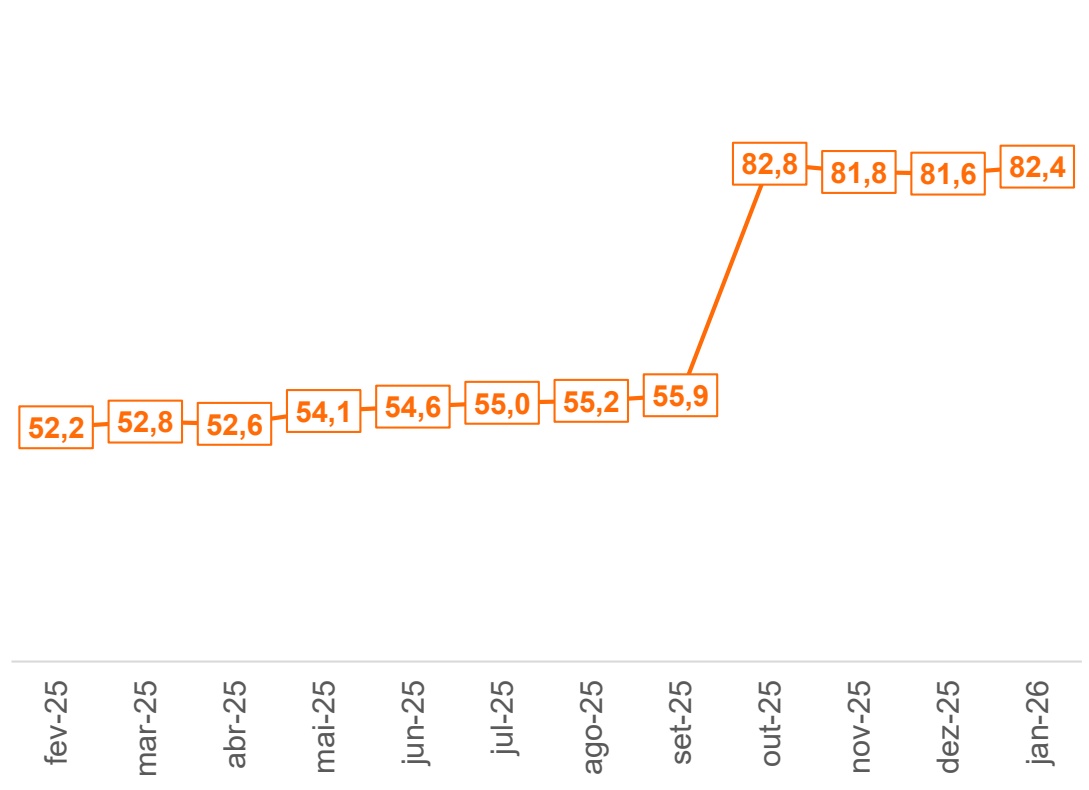
Número de Cotistas (em milhares)
Watchlist
CRI Medabil
O CRI Medabil, emitido em 28/01/2022, tem um volume de emissão de R$ 20,6 milhões (IPCA + 8,0 a.a.). O saldo devedor atual é de RS 15,2 milhões, dos quais o Fundo possui R$ 3,2 milhões (0,2% do PL).
No relatório de maio/24 foi informado que: (i) a Medabil estava em recuperação judicial, (ii) que devido à recuperação judicial, a Medabil estava sem pagar aluguel, e que (iii) que estavam em vias os tramites necessários para a liberação do seguro fiança da operação. Com relação aos pontos acima, atualizamos que em setembro/24 foi recebido o primeiro pagamento da seguradora (referente aos valores acumulados em atraso até o momento) e que, desde então, mensalmente, estão sendo realizados os tramites necessários para que os novos alugueis em atraso sejam cobertos pela seguradora. Quanto ao CRI, informamos que hoje a operação encontra-se adimplente, com os valores do seguro sendo utilizados para pagamento do CRI, conforme previsto nos documentos da operação.
Todas as operações do Watchlist seguem com as PMTs adimplentes e boas garantias. A equipe de gestão está realizando o acompanhamento próximo aos devedores para que as operações sigam saudáveis e adimplentes.
| Ativo | Montante MTM (R$ mm) | %/PL Segmento | Quantidade | Estado | Emissor | Código B3 | Indexador | (a..) | Taxa Emissão Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI Medabil Sênior 17 | 3,2 | 0,2% Logístico | 6429 | RS | Virgo | 22A0414381 | IPCA | 8,00% | 10,4% | 11,6% | 4,4 | jan/37 | AFI, CFRCV, FR, FD |
Deliberações das Assembleias do Mês
| Conclusão da | |||
|---|---|---|---|
| Assembleia | Ativo | Voto Proferido | Resultado da Matéria |
| 07/jan/26 | MEZANINO | (i) Aprovar | (i) Aprovar |
| 09/jan/26 | AIEC11 | (i) Aprovar | (i) Aprovar |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria - investments - brasil

@patriainvestments
@patriainvestments