Relatório Gerencial PVBI11 de junho de 2026
Relatório Gerencial do VBI Prime Properties (PVBI11), fundo imobiliário de lajes corporativas, referente a junho de 2026, com entrega no FundosNet (B3) em 22/07/2026. No pregão de 03/11/2026, a cota do PVBI11 fechou a R$ 56,30, com P/VP de 0,54 (valor patrimonial de R$ 104,80 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,37 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 8,72% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,8 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VBI PRIME PROPERTIES RESPONSABILIDADE LIMITADA-15,97%
- CNPJ
- 35.652.102/0001-76
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 22/07/2026 18:38
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
PVBI11 FII VBI Prime Properties
Objetivo do Fundo
O Fundo tem como objetivo a obtenção de renda e ganho de capital, através do investimento de, no mínimo, dois terços do seu patrimônio líquido diretamente em imóveis (“Imóveis Alvo”), direitos reais sobre imóveis relacionados e/ou destinados ao segmento corporativo ou comercial, bem como indiretamente nos Imóveis Alvo mediante a aquisição de ações ou cotas de sociedades de propósito específico (“SPE”), cotas de Fundos de Investimento Imobiliário e cotas de Fundos de Investimento em Participações.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Julho 2020
Código de Negociação
PVBI11
Cotas Emitidas
27.130.067
Prazo
Indeterminado
Tipo Anbima
Tijolo Renda Gestão Ativa
Gestor*
Patria – VBI Asset Management Ltda.
Administrador e Escriturador*
BTG Pactual Serviços Financeiros S.A. DTVM
Taxa de Administração Total*
Até 1,0% a.a. sobre o Valor de Mercado¹ do Fundo, sendo 0,80% repassado ao Gestor
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre-se no mailing
Fale com o time de Relações com Investidores de RE
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 155.862 | 0,90 | -1,2% |
| IFIX - Office | 15 | 15.444 | 0,75 | -2,3% |
| IFIX - Logística | 14 | 32.983 | 0,92 | -1,8% |
| IFIX - Shopping | 9 | 19.358 | 0,89 | -1,8% |
| IFIX - CRIs | 38 | 54.588 | 0,96 | -0,4% |
| IFIX - FOFs | 20 | 16.277 | 0,86 | -1,9% |
| IFIX - Renda Urbana | 4 | 11.675 | 0,95 | 0,6% |
| IFIX - Outros | 7 | 5.535 | 0,80 | -2,6% |
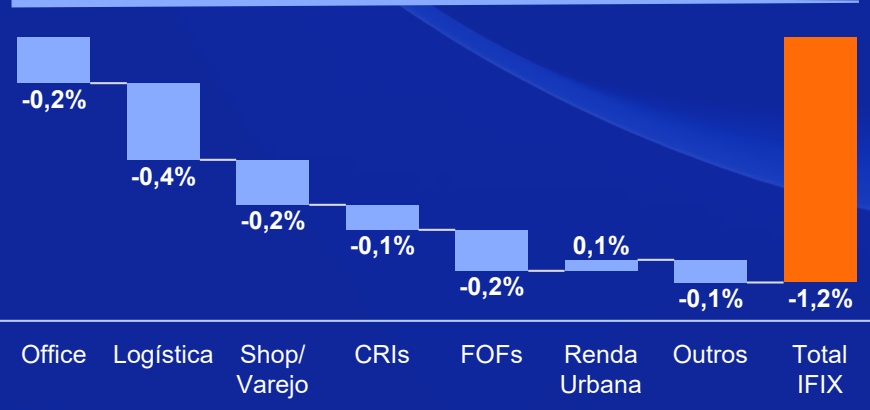
Performance Setorial Ponderada do IFIX*
PANORAMA DE JUNHO/26:
Em junho os fundos imobiliários recuaram novamente, em linha com o movimento de maio. O IFIX registrou queda de 1,21%, fechando o primeiro semestre com alta de 1,46%. A variação de junho acompanhou a elevação dos juros reais ao longo das curvas da NTN-B, somada ao aumento da volatilidade provocado pela agenda política local.
No cenário externo, houve redução das tensões entre Estados Unidos e Irã, com a assinatura do acordo de paz e a reabertura do Estreito de Ormuz. O petróleo devolveu o prêmio de risco e voltou a ser negociado próximo ao nível pré- guerra, em torno de US$ 70/barril. Na direção oposta, a reunião do Federal Reserve indicou uma postura mais dura no combate à inflação, levando o mercado a precificar juros mais altos nos EUA nos próximos anos, um vetor de aperto das condições financeiras globais que também alcança a curva de juros brasileira.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de junho, acumulando 75 bps de flexibilização no ciclo. O comitê destacou sinais de arrefecimento da atividade econômica e sinalizou a possibilidade de novo corte na próxima reunião, embora com parcimônia, dado o quadro inflacionário ainda desafiador.
As quedas foram generalizadas entre os setores, refletindo um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-1,8%) liderou as perdas com contribuição negativa de 0,4% para o índice, seguido por Shoppings (-1,8%), Office (-2,3%) e "Outros" (-2,6%), enquanto Renda Urbana (+0,6%) foi o único destaque positivo. Ressaltamos a saúde operacional do setor de Real Estate, com vacância de lajes corporativas em mínimos históricos e avanços nas vendas de shoppings e na expansão logística. Entre os fundos de papel, CRIs (-0,4%) e FoFs (-1,9%) contribuíram com $0 , 1 \% \mathrm { ~ e ~ } \: 0 , 2 \%$ de queda respectivamente. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, com volume médio diário acima de R$ 350 milhões. Com o início do segundo semestre do ano eleitoral, a trajetória da política fiscal e a inflação acima da meta passam a ser os principais riscos de curto prazo.
Comentários da Gestão (1/2) Junho 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
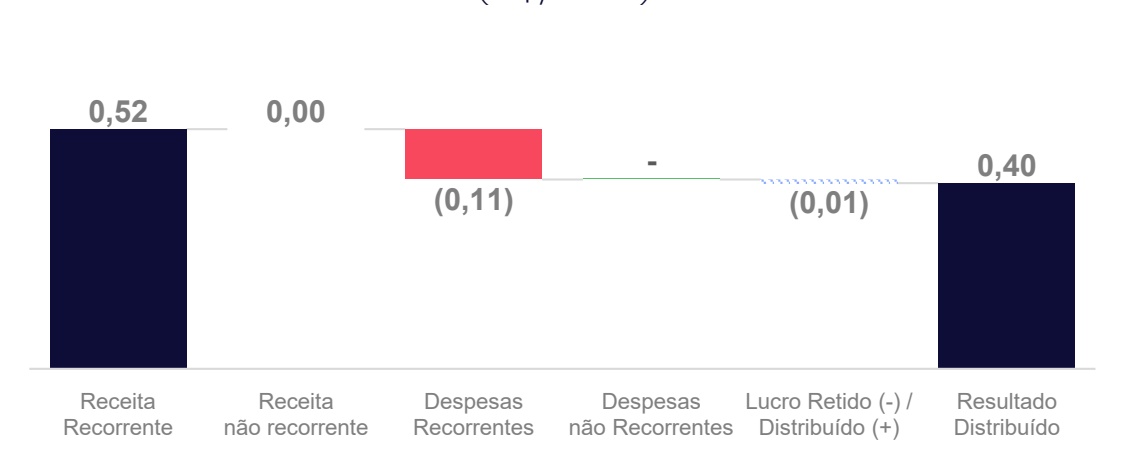
Em junho, o Fundo apresentou uma receita total de R$ 0,52/cota, gerando um resultado distribuível de R$ 0,41/cota, sem impactos não recorrentes.
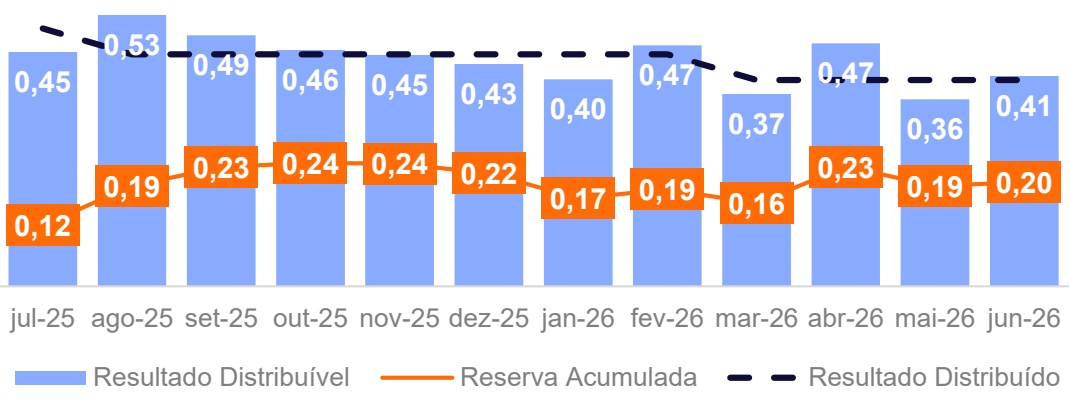
No mês, o rendimento anunciado foi de R$ 0,40/cota, pago em 07 de julho de 2026. Para o próximo semestre, a expectativa é de redução da distribuição para o patamar de R$ 0,37/cota, refletindo as projação de vacância anunciada em nossos últimos relatórios. Apesar desse cenário, as novas alocações previstas devem contribuir para uma retomada gradual da receita imobiliária a medida que as carências cessem. Essa projeção poderá ser revisada ao longo do período, caso os resultados superem as expectativas atuais. Vale ressaltar que ao final do período, o Fundo apresentava uma reserva acumulada de R$ 0,20/cota.
MOVIMENTAÇÕES DE LOCATÁRIOS:
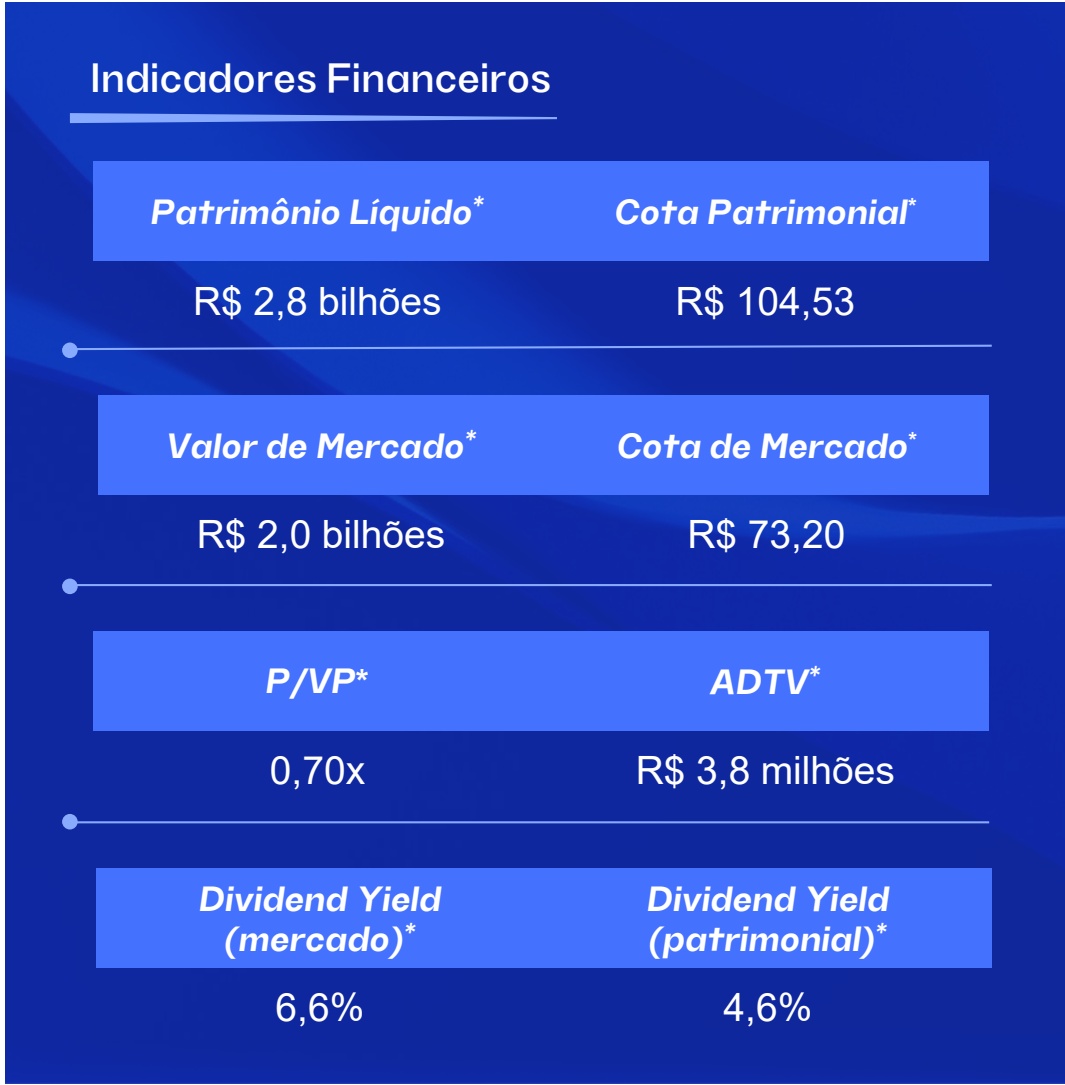
Na competência de maio, registramos a redução da área locável da Brazil Warrant no ativo FL4440. Com isso, a vacância física aumentou de 17,1% para 19,0% e a financeira aumentou de 18,9% para 25,5%, também impactada pelo ajuste de metodologia descrito na nota¹.
Em junho, concluímos uma importante locação no Fundo, com a nova locação de mais de 4 mil m² com a EQI no Edifício FL 4440. Considerando essas movimentações, bem como aquelas já anunciadas em relatórios anteriores, projetamos redução da vacância física do ativo FL4440 de 40,4% para 29,1%.
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Comentários da Gestão (1/2) Junho 2026
• A vacância física projetada do Fundo considerando todas as movimentações é de 21,8% a partir de jul/26. Para mais detalhes, clique aqui.
REAJUSTES E REVISIONAIS*:
• Na competência de maio, foram realizados reajustes em 376 m² de ABL do portfólio do Fundo, decorrentes de atualizações periódicas de inflação, que adicionaram aprox. R$ 9 mil à receita recorrente do Fundo.
ALAVANCAGEM:
Em 30/06, o Fundo não possuía qualquer alavancagem, obrigação por aquisição de imóveis ou endividamento financeiro.
REAVALIAÇÃO DOS ATIVOS:
Com o encerramento do ano fiscal, os ativos imobiliários do Fundo foram avaliados a valor de mercado (valor justo), conforme exigido pela ICVM nº 516. A avaliação foi realizada em junho de 2026 pela Cushman & Wakefield. O resultado apontou uma desvalorização de 3,25% em relação aos valores contábeis de maio, refletindo uma redução de 2,47% no patrimônio líquido do Fundo em 30 de junho de 2026.
A valoração dos imóveis é feita através do método de fluxo de caixa descontado. Este método projeta as receitas e despesas esperadas para cada imóvel em um prazo de 10 anos e, no último ano, considera a venda imóvel a uma taxa de capitalização, este fluxo é trazido à valor presente por uma taxa de desconto adotada.
Comentários da Gestão (3/3)
A projeção de receitas e despesas leva em consideração os contratos vigentes e suas datas críticas, o valor de mercado de locação auferida por elementos comparativos e projeções de crescimento ou diminuição das receitas de acordo com o mercado, probabilidades de renovação ou vacância, investimento entre outros. A seguir, apresentamos os ativos avaliados, organizados por ordem decrescente de variação do laudo:
Union: a redução da vacância do edifício o que fez com que o impacto na absorção e na avaliação do ativo fosse positiva.
▪ Park Tower: elevação dos valores de locação praticados na região influenciaram o fluxo projetado, impactando positivamente na avaliação do ativo.
The One: piora na percepção do valor do ativo e a depreciação de áreas comuns, impactaram negativamente na avaliação do edifício.
▪ FL4440: redução em seu valor de avaliação em razão da desocupação de determinados espaços por locatários, resultando em aumento da vacância.
| Imóvel | Valores Maio/26 (R$MM) | Valores Junho/26 (R$MM) | R$/m²Jun-26 | % var. |
|---|---|---|---|---|
| Union FL | 202,4 | 225,5 | 44.720,5 | 11,40% |
| Park Tower | 531,5 | 559,4 | 25.038,2 | 5,24% |
| VOC | 258,3 | 255,5 | 21.520,8 | -1,07% |
| Vera Cruz | 317,9 | 310,6 | 43.123,7 | -2,30% |
| CJ | 327,3 | 319,3 | 46.593,7 | -2,46% |
| The One | 263,6 | 244,4 | 31.174,9 | -7,27% |
| FL4440 | 955,4 | 848,8 | 38.387,4 | -11,15% |
| Total | 2.856,4 | 2.763,5 | 35.328,9 | -3,25% |
Performance
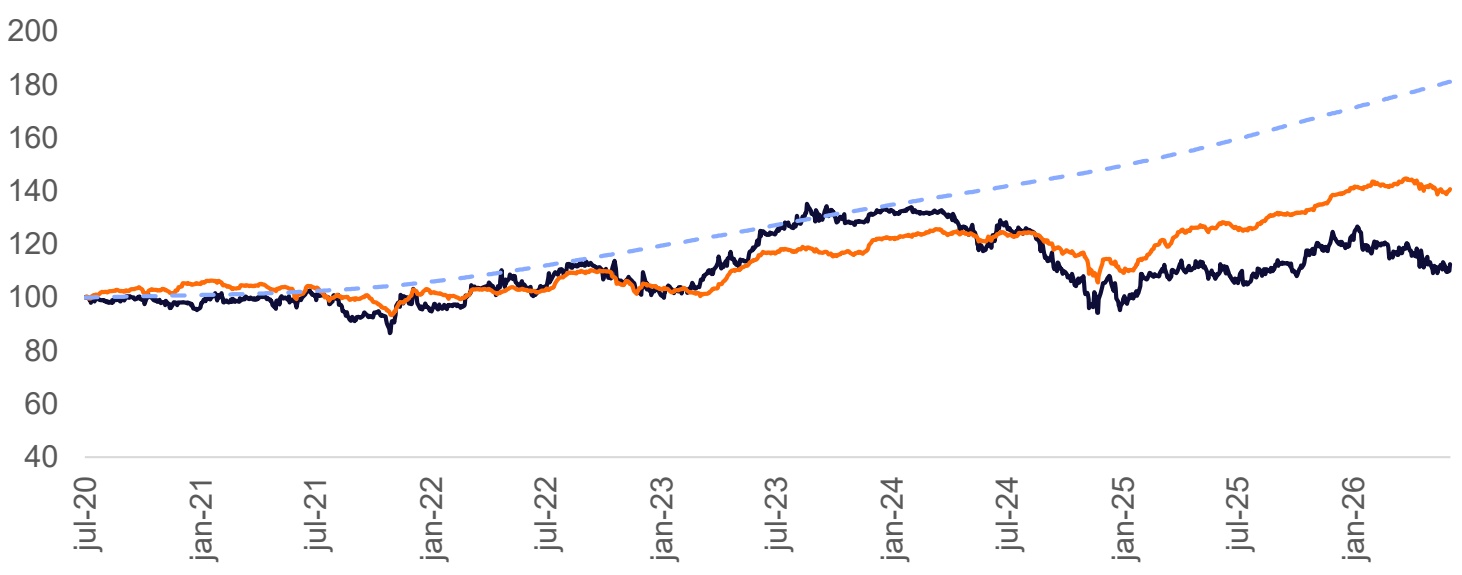
Distribuições por Cota (R$)
Média 12M | R$ 0,44
0,50 0,45 0,45 0,45 0,45 0,45 0,45 0,45 0,40 0,40 0,40 0,40 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| PVBI11 | -0,7% | -7,8% | 12,6% | 2,0% |
| IFIX | -1,2% | 1,5% | 40,7% | 6,0% |
| CDI Bruto | 1,1% | 6,9% | 81,1% | 10,7% |
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
8,1% 7,1% 6,9% 7,3% 6,8% 6,6% 6,5% 6,9% 6,3% 6,3% 6,5% 6,6% 5,6% 5,0% 5,0% 5,0% 5,0% 5,0% 5,0% 5,0% 4,5% 4,5% 4,5% 4,6% jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26
Resultado
Demonstração de Resultado
| Jun-26 | R$/cota | Acum. 2026 | Acum. 12M | |
|---|---|---|---|---|
| Receita de Locação | 13.720.772 | 0,51 | 81.533.860 | 166.803.848 |
| Receitas Mobiliárias* | 303.389 | 0,01 | 1.637.084 | 4.920.281 |
| Receitas Extraordinárias | 5.501 | 0,00 | 2.705.476 | 6.273.843 |
| Receitas - Total | 14.029.662 | 0,52 | 85.876.420 | 177.997.971 |
| Despesas Imobiliárias* | (821.875) | (0,03) | (6.108.159) | (10.163.439) |
| Despesas Operacionais* | (2.135.167) | (0,08) | (12.394.149) | (24.356.411) |
| Despesas Financeiras* | ||||
| Despesas - Total | (2.957.042) | (0,11) | (18.502.308) | (34.519.850) |
| Resultado Distribuível | 11.072.620 | 0,41 | 67.374.111 | 143.478.121 |
| Resultado Distribuído | 10.852.027 | 0,40 | 67.825.168 | 142.432.852 |
PATRIA
~~Resultado do Fundo (R$/cota)~~
~~Movimentação da Reserva Acumulada (R$/cota)~~
Balanço Patrimonial
PATRIA
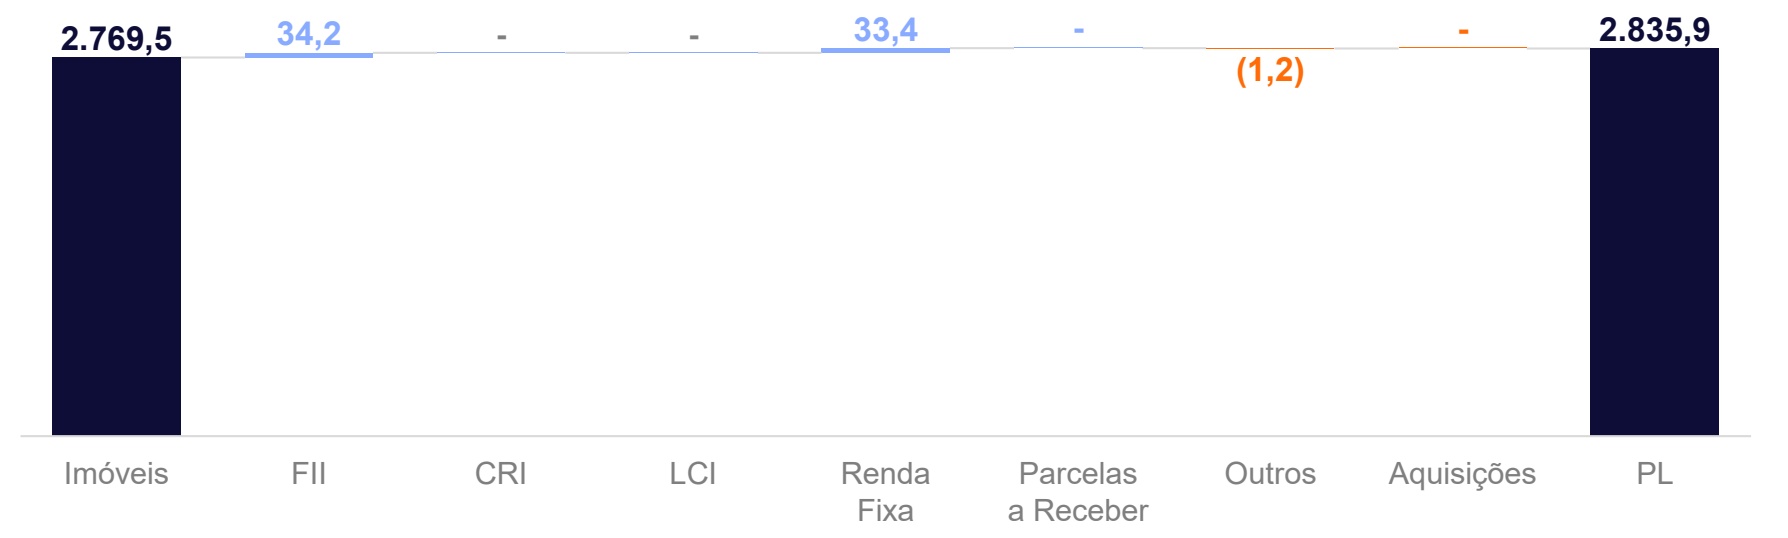
Carteira (em R$ milhões)
Considerando os 49,5% do ativo FL 4440 que foi adquirido pelo Fundo através de um FII, o fundo totaliza 98% do PL em Imóveis. As demais posições de Fundos Imobiliários detidas pelo Fundo são posições táticas e representam aproximadamente 1,0% do PL.
Cabe destacar que, em junho, foi realizada a reavaliação dos ativos do Fundo, resultando em impactos no patrimônio líquido, conforme detalhado no relatório (clique aqui).
Carteira de Ativos1 (1/4)
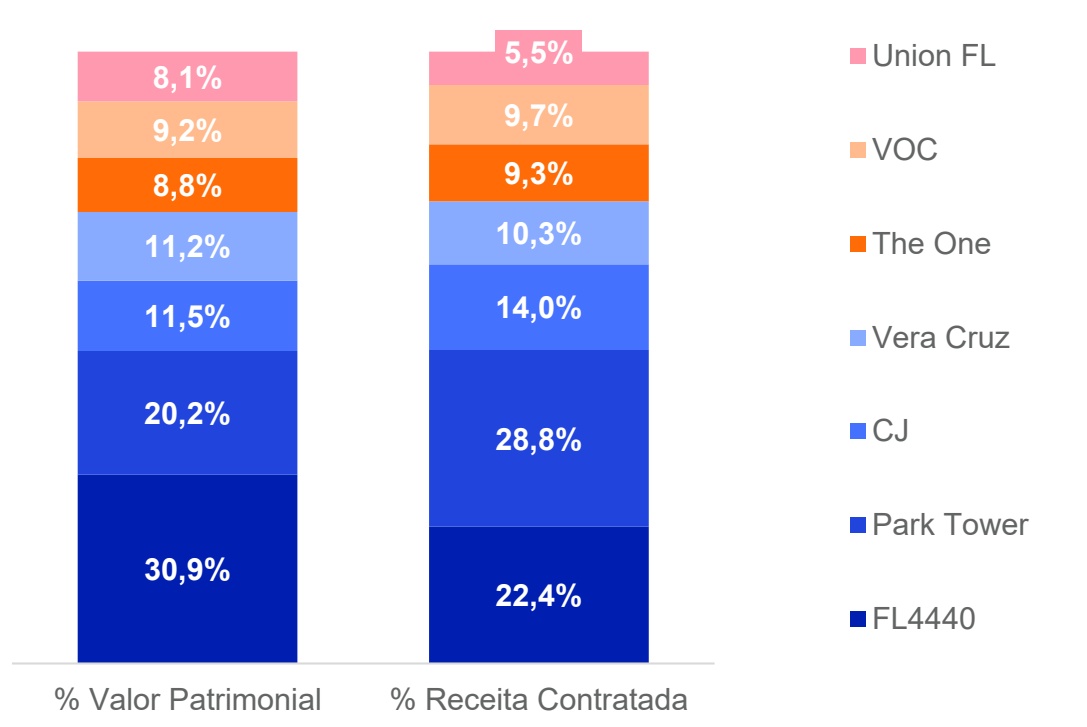
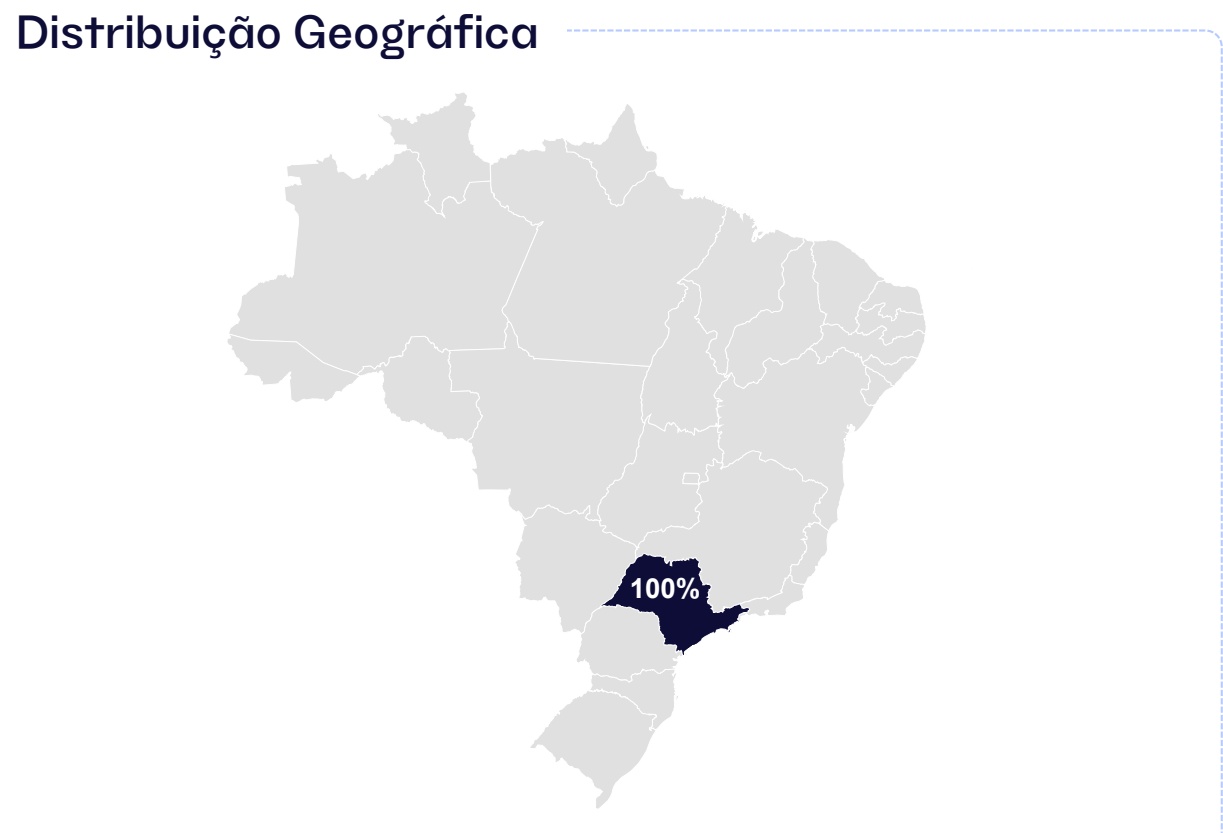
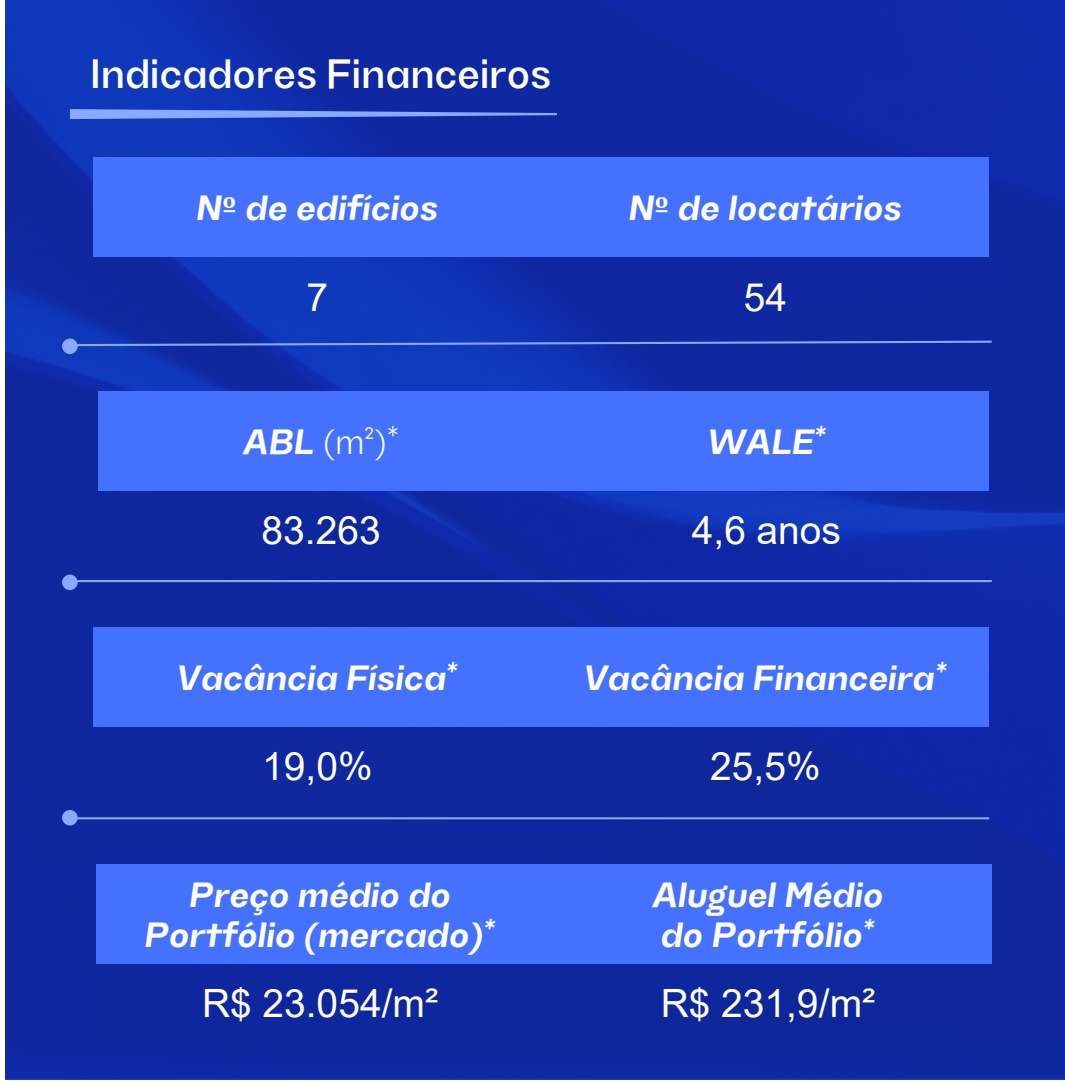
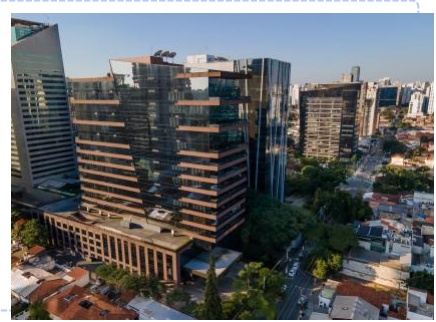
Portfólio com 7 ativos, concentrados na região metropolitana de SP e mais de 83 mil m² de ABL
Carteira de Ativos1(2/4)
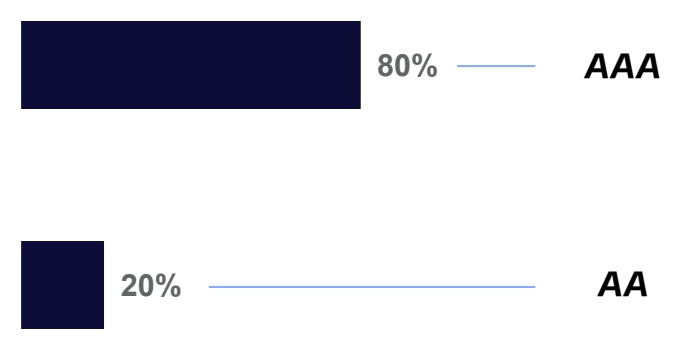
Alocação por Classe
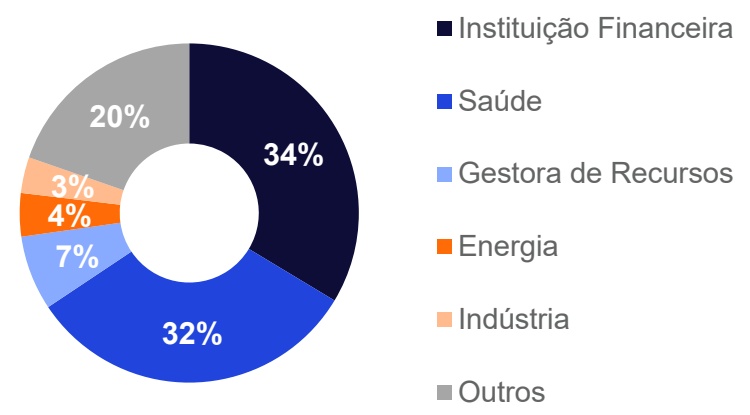
Alocação por Segmento de Locatários
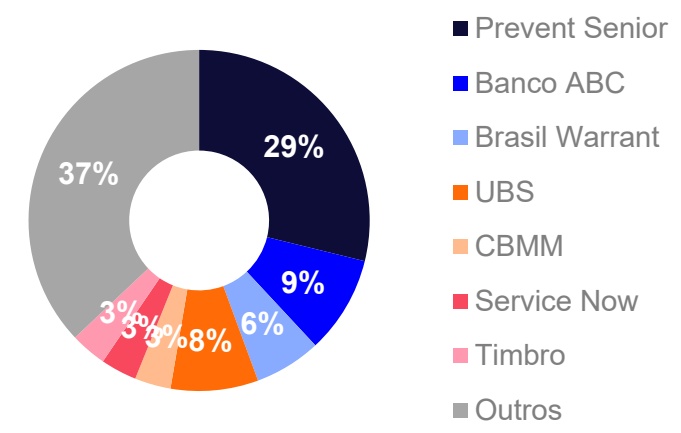
Alocação por Inquilino
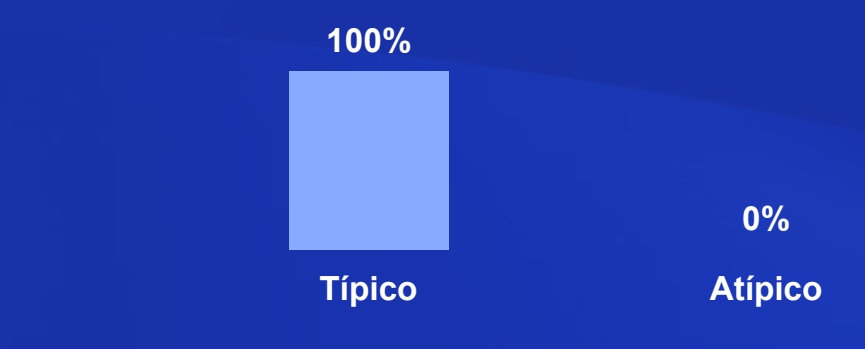
Alocação Natureza dos Contratos
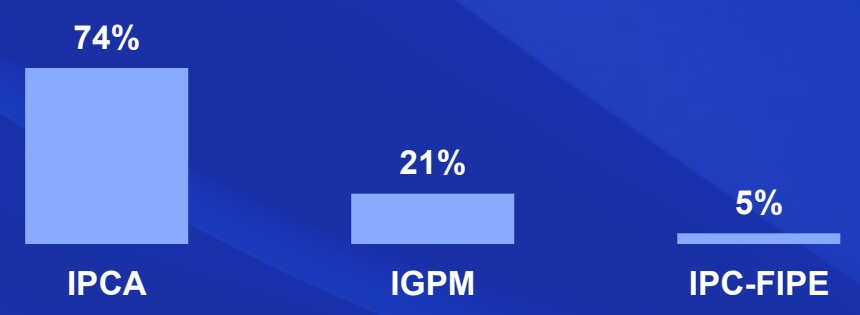
Alocação por Indexador
Carteira de Ativos1(3/4)
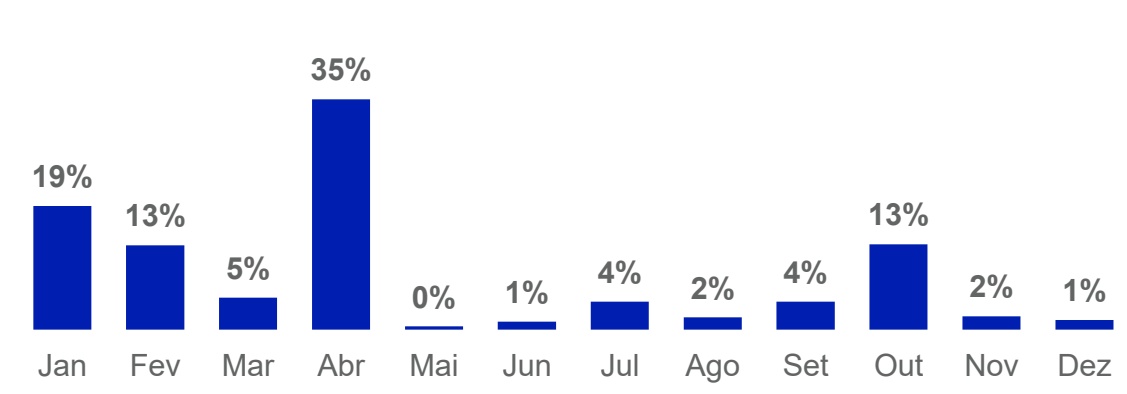
Mês de Reajuste
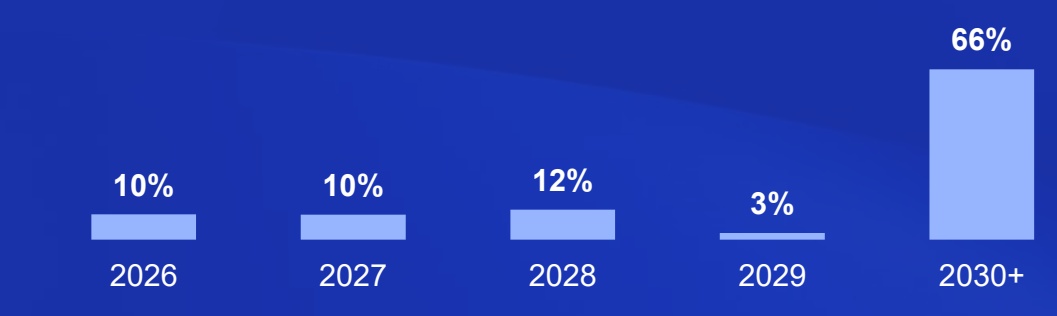
Concentração das Revisionais
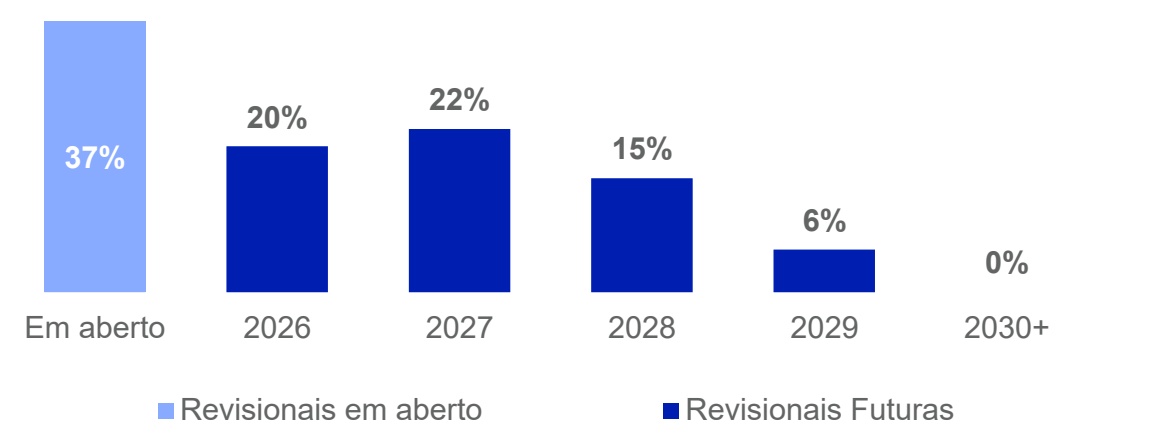
Vencimento dos Contratos
Histórico de Vacância
Vacância Física Vacância Financeira
25,5% 21,5% 18,0% 17,7% 17,7% 17,6% 17,6% 17,7% 17,3% 20,0% 19,9% 18,9% 19,6% 16,8% 16,5% 16,5% 16,5% 16,5% 17,3% 16,5% 18,7% 18,5% 17,1% 19,0%
jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-262
Carteira de Ativos1(4/4)
| # | Ativo | Classe | % Fundo* | pelAoB FLun ddetoid (mo ²)* | Va Fcísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 1 | FL4440 | AAA | 100% | 22.112 | 40,4% | 2,0 | 30,9% |
| 2 | Park Tower | AAA | 100% | 22.340 | 0,0% | 7,8 | 20,2% |
| 3 | CJ | AAA | 48% | 6.852 | 0,0% | 4,7 | 11,5% |
| 4 | Vera Cruz | AA | 36% | 7.202 | 25,0% | 4,4 | 11,2% |
| 5 | The One | AA | 58% | 7.841 | 16,9% | 2,3 | 8,8% |
| 6 | VOC | AAA | 61% | 11.874 | 11,3% | 2,8 | 9,2% |
| 7 | Union FL | AAA | 50% | 5.042 | 47,2% | 4,8 | 8,1% |
| Total | 83.263 | 19,0% | 4,6 | 100% |
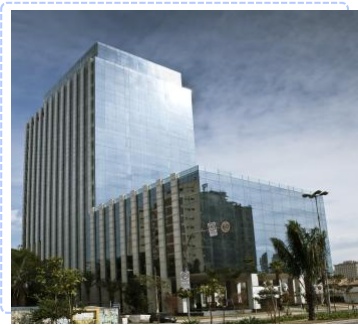
FL4440
PARK TOWER
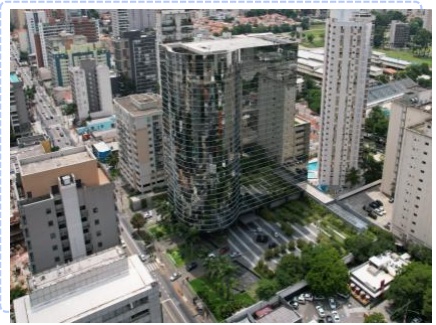
CIDADE JARDIM
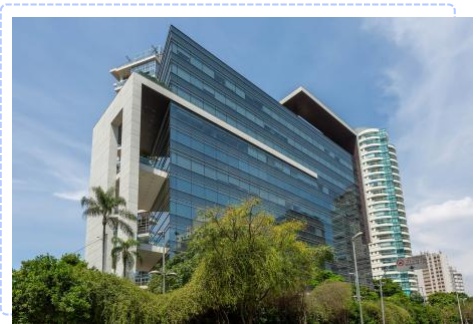
THE ONE
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
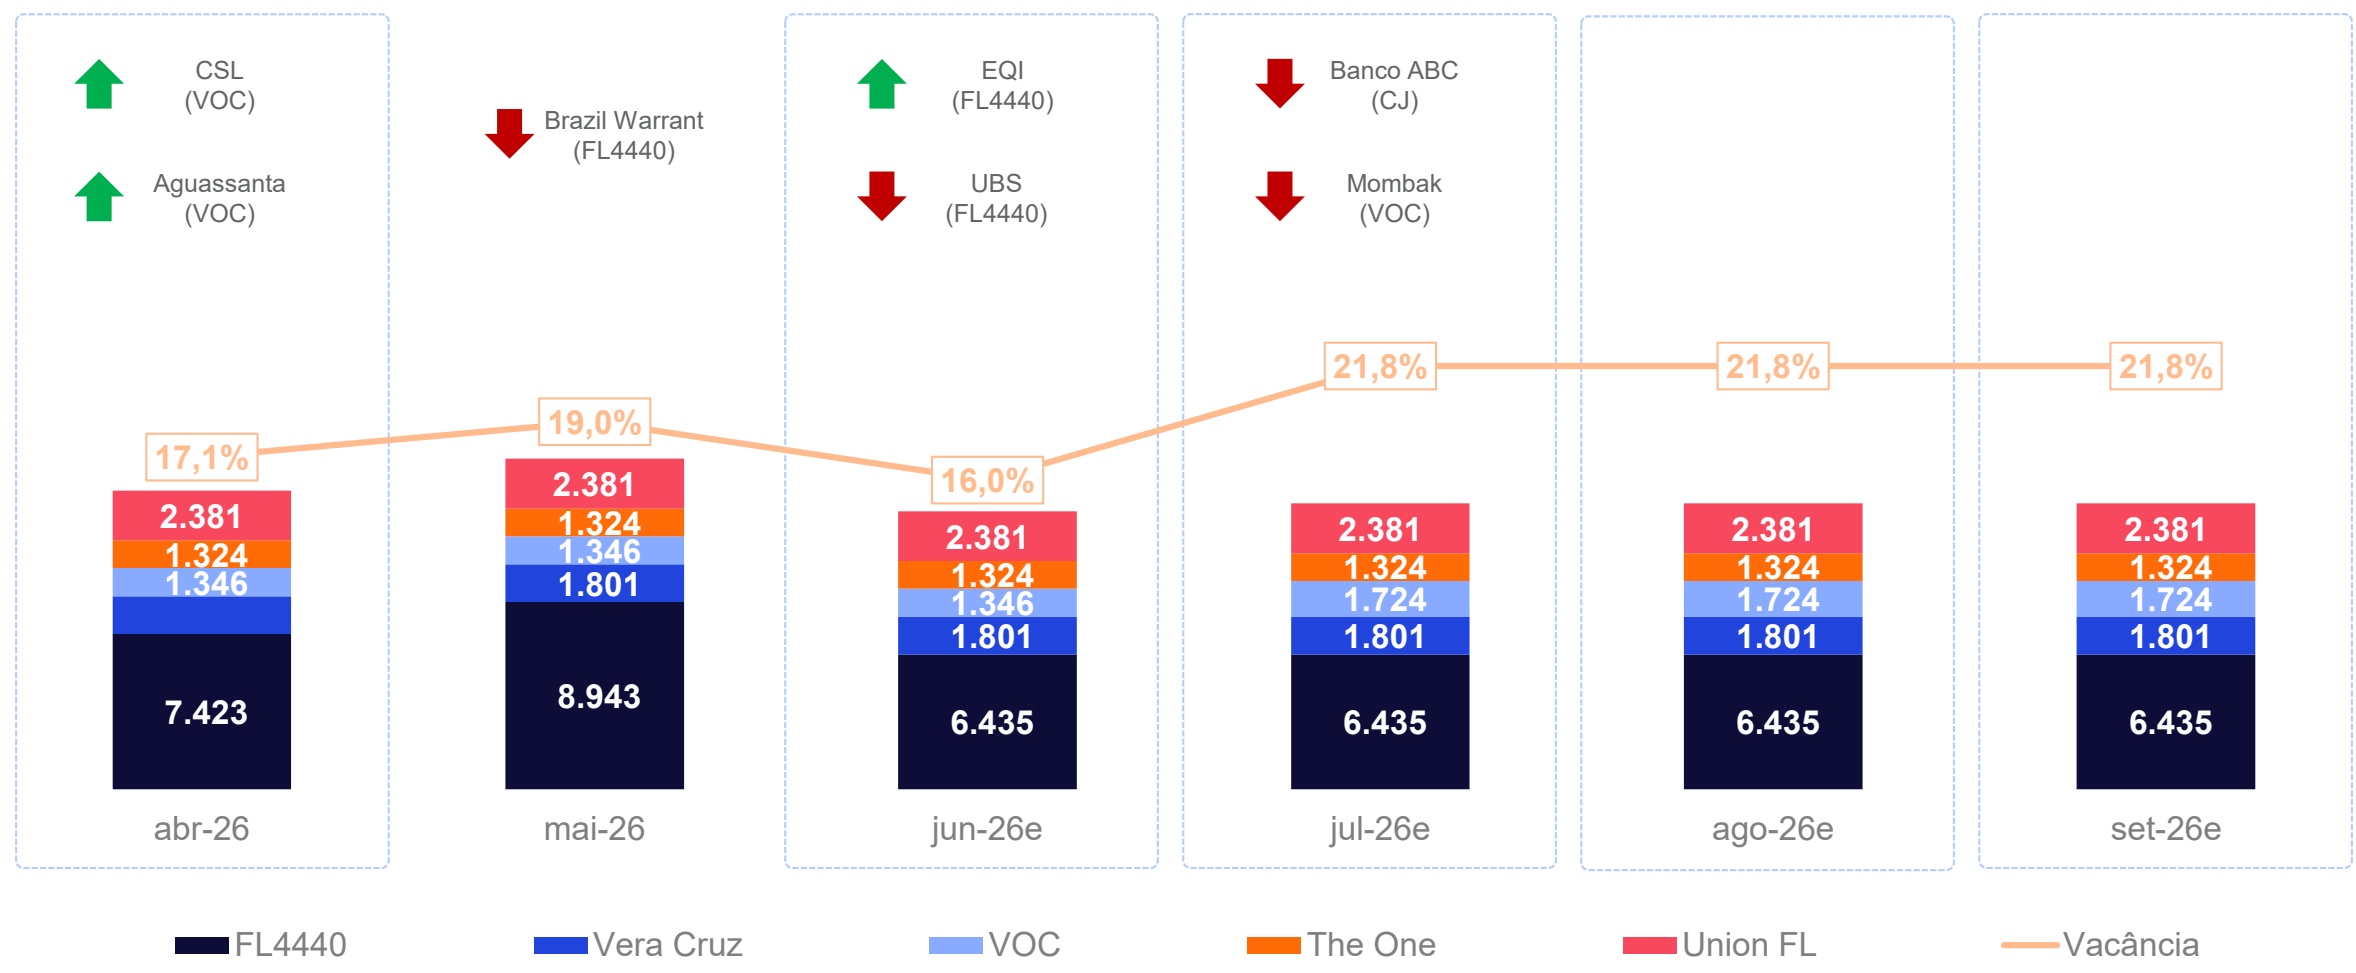
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
PATRIA
Upside de Receita Imobiliária por Cota
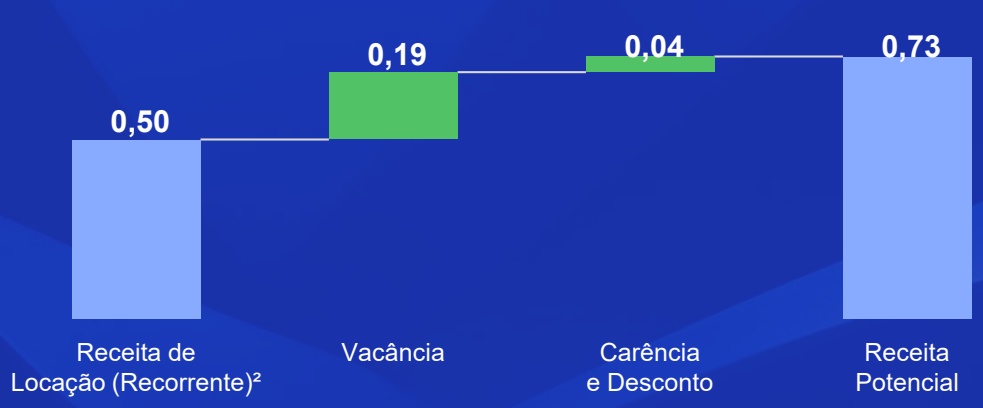
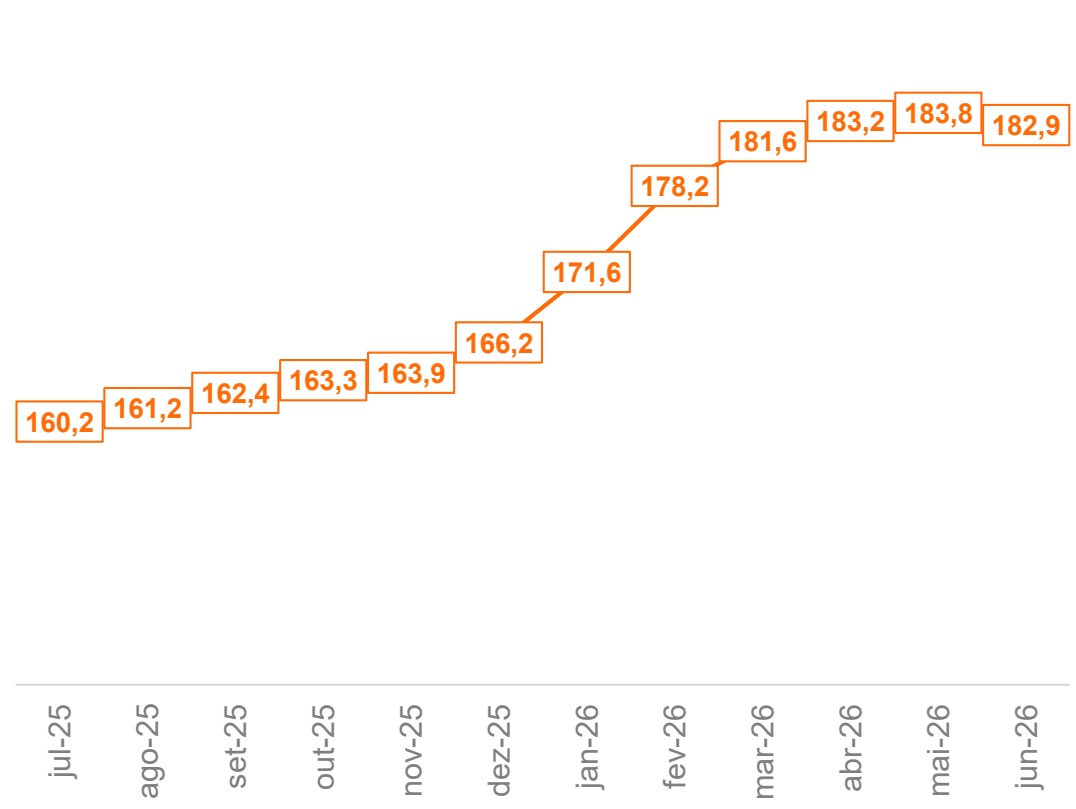
Funil de Locação - ABL (m²)
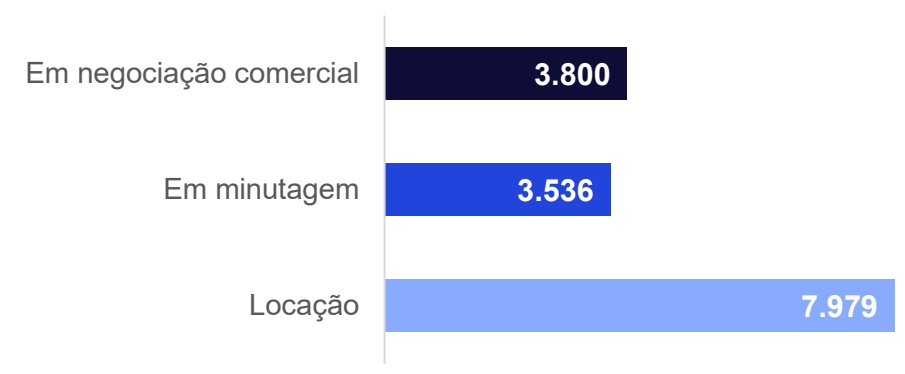
Resumo da Estratégia Comercial
No FL 4440, concluímos, na competência de maio, a devolução de dois conjuntos anteriormente ocupados pela Brazil Warrant, etapa já prevista após a expansão realizada pela companhia no edifício ao longo do último ano. O processo foi conduzido de forma alinhada ao planejamento comercial do ativo e sem impactos relevantes para sua estratégia de ocupação.
Em contrapartida, o empreendimento registrou um importante avanço comercial com a assinatura da locação para a EQI, em uma operação que contempla aproximadamente 4.040 m² e figura entre as maiores transações de escritórios realizadas na região da Faria Lima neste ano. A negociação reforça o posicionamento competitivo do ativo no mercado e promove uma redução expressiva da vacância.
No Edifício Vera Cruz II, seguimos com a formalização da locação da última laje disponível, atualmente em fase final de negociação contratual.
Já no Edifício Cidade Jardim, continuamos avançando em discussões estratégicas com potenciais ocupantes para as áreas em processo de devolução pelo Banco ABC. A perspectiva é que essas tratativas evoluam para acordos de pré-locação nos próximos meses, contribuindo para uma transição mais eficiente das áreas e
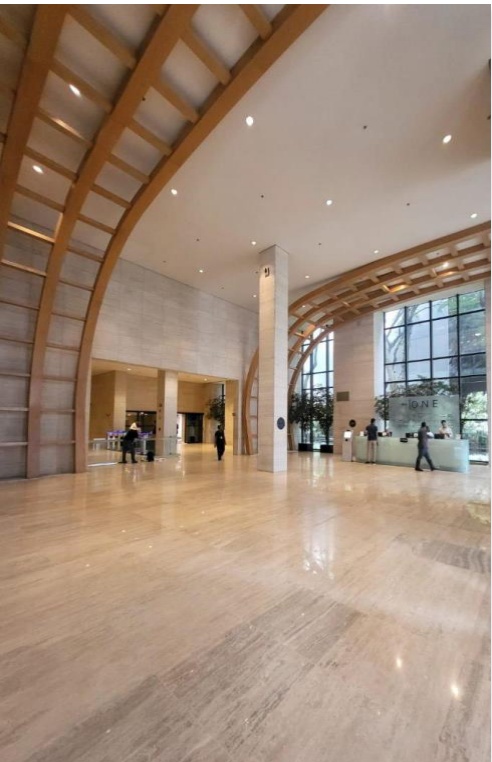
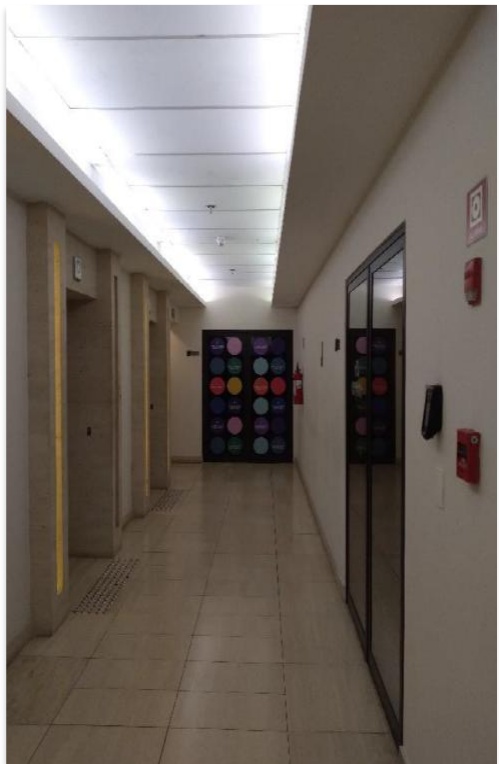
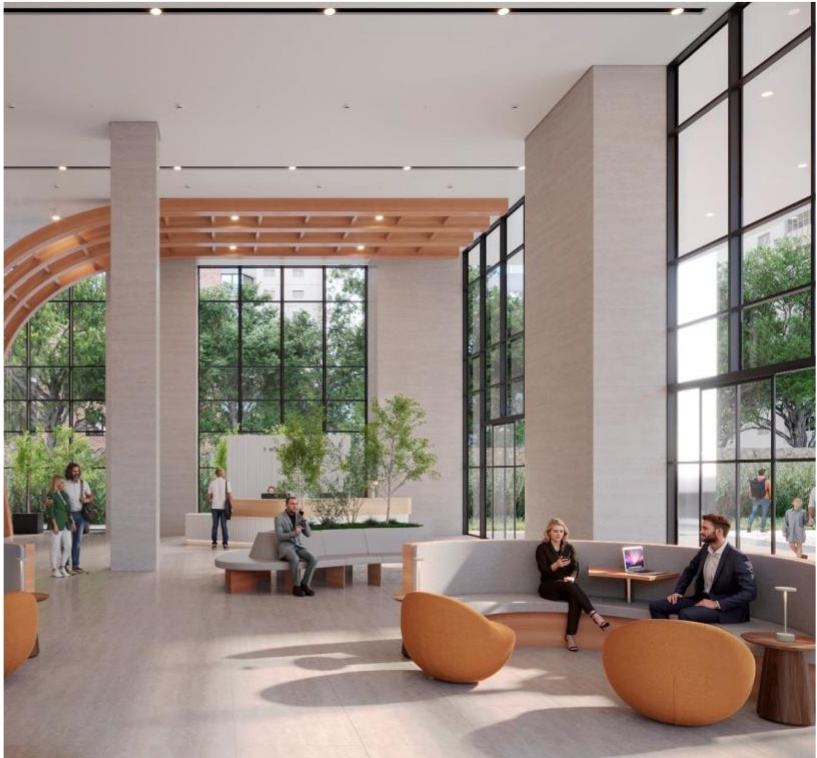
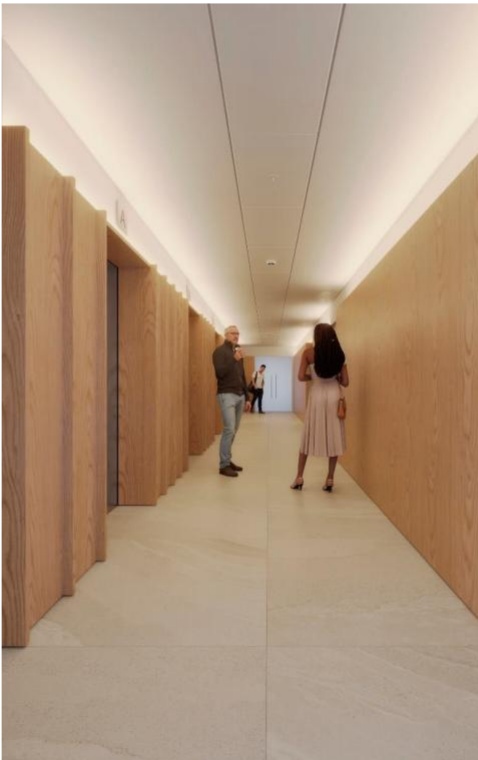
Em maio, aprovamos a estratégia de renovação das áreas comuns do The One. As obras têm início em junho e contemplam o retrofit do lobby do térreo, incluindo novo balcão de recepção, reconfiguração do layout de espera, iluminação e paisagismo, além da revitalização dos halls de elevadores de todos os andares, com foco na modernização do edifício
Antes
Projeto
Liquidez e Passivo
| Jun-26 | 2026 | 12 Meses | |
|---|---|---|---|
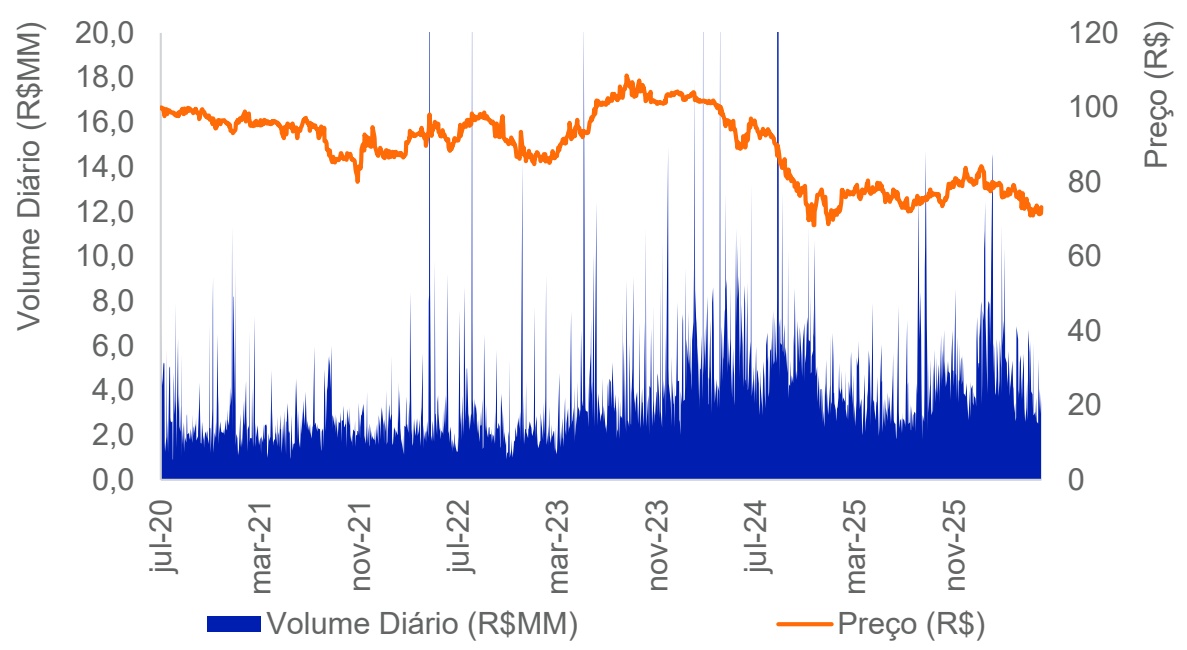
| ADTV (R$ Milhões)* | 3,8 | 5,1 | 4,8 |
| Giro* | 4,1% | 29,7% | 56,9% |
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments