Relatório Gerencial PVBI11 de fevereiro de 2026
Relatório Gerencial do VBI Prime Properties (PVBI11), fundo imobiliário de lajes corporativas, referente a fevereiro de 2026, com entrega no FundosNet (B3) em 24/03/2026. No pregão de 03/11/2026, a cota do PVBI11 fechou a R$ 56,30, com P/VP de 0,54 (valor patrimonial de R$ 104,80 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,37 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 8,72% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,8 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VBI PRIME PROPERTIES RESPONSABILIDADE LIMITADA-15,97%
- CNPJ
- 35.652.102/0001-76
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 24/03/2026 19:07
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
PVBI11 FII VBI Prime Properties
Informações Gerais PVBI11
Objetivo do Fundo
O Fundo tem como objetivo a obtenção de renda e ganho de capital, através do investimento de, no mínimo, dois terços do seu patrimônio líquido diretamente em imóveis (“Imóveis Alvo”), direitos reais sobre imóveis relacionados e/ou destinados ao segmento corporativo ou comercial, bem como indiretamente nos Imóveis Alvo mediante a aquisição de ações ou cotas de sociedades de propósito específico (“SPE”), cotas de Fundos de Investimento Imobiliário e cotas de Fundos de Investimento em Participações.
PATRIA
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Julho 2020
Código de Negociação PVBI11
Cotas Emitidas
27.130.067
Prazo
Indeterminado
Tipo Anbima
Tijolo Renda Gestão Ativa
Gestor*
Patria – VBI Asset Management Ltda.
Administrador e Escriturador*
BTG Pactual Serviços Financeiros S.A. DTVM
Taxa de Administração Total*
Até 1,0% a.a. sobre o Valor de Mercado¹ do Fundo, sendo 0,80% repassado ao Gestor
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre-se no mailing
Fale com o time de Relações com Investidores de RE
Resumo do Cenário de FIIs
PATRIA
PANORAMA DE FEVEREIRO/26:
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 156.779 | 0,91 | 1,3% |
| IFIX - Office | 14 | 11.815 | 0,70 | 3,8% |
| IFIX - Logística | 14 | 30.012 | 0,95 | 0,8% |
| IFIX - Shopping | 9 | 19.290 | 0,91 | 2,4% |
| IFIX - CRIs | 42 | 61.268 | 0,92 | 2,7% |
| IFIX - FOFs | 9 | 7.365 | 0,90 | 5,5% |
| IFIX - Renda Urbana | 4 | 11.721 | 0,95 | 0,2% |
| IFIX - Outros | 21 | 15.308 | 0,91 | 1,1% |
Performance Setorial Ponderada do IFIX*
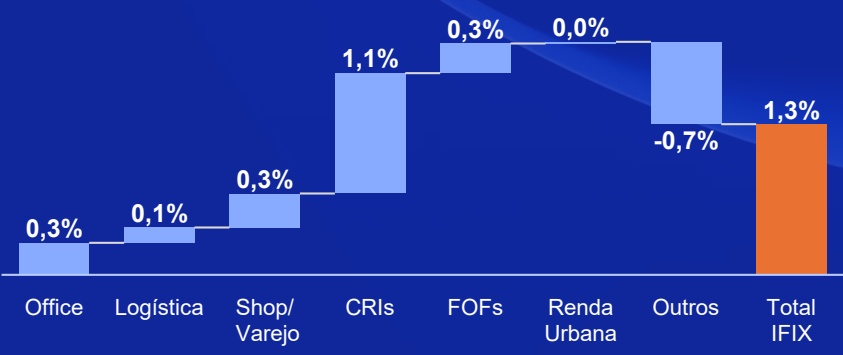
Após o movimento positivo de janeiro, o mercado de Fundos Imobiliários manteve trajetória de valorização em fevereiro, registrando o sétimo mês seguido de alta. O IFIX avançou +1,3% no período, renovando sua máxima histórica. O desempenho reflete a percepção de que o ciclo de aperto monetário já produziu seus principais efeitos, permitindo ao mercado antecipar o início da flexibilização. A curva de juros já precifica o primeiro corte da Selic para abril de 2026.
O movimento ocorreu em linha com o forte fluxo observado na renda variável brasileira. Impulsionado por entrada relevante de capital estrangeiro, o Ibovespa acumula alta próxima de 17% no ano, com alocação concentrada nas blue chips domésticas. No mercado de FIIs, o fluxo segue majoritariamente local e gradual, com liquidez média diária acima de R$ 400 milhões.
Setorialmente, persiste o processo de reprecificação de ativos negociados com descontos frente ao valor patrimonial. Os fundos de CRI registraram valorização média de +2,7%, sustentados pelo carrego. Também se destacou a recuperação dos fundos FOF e Multiestratégia, com alta de +5,5%, reduzindo parte dos descontos. Entre os fundos de tijolo, lajes corporativas e shopping centers avançaram +3,8% e +2,4%. No cenário internacional, tensões geopolíticas envolvendo o Irã ganharam destaque. A região é estratégica para o mercado global de energia, já que mais de 20% da oferta mundial de petróleo passa pelo Estreito de Ormuz. Como reflexo, o barril ultrapassou US$ 100, acumulando alta superior a 40% e elevando riscos inflacionários no curto prazo.
Esse ambiente levou à abertura da curva de juros brasileira, com as taxas de 10 anos novamente próximas de 14%. Como consequência, o mercado revisou expectativas para o ritmo de cortes da Selic, antes estimados em 50 bps por reunião, passando a considerar um ciclo mais moderado, entre 25 bps e 50 bps.
Em síntese, fevereiro manteve a trajetória positiva do início do ano, embora com maior cautela no ambiente macroeconômico. Apesar da volatilidade potencial, os fundamentos operacionais dos ativos imobiliários permanecem sólidos e, somados aos descontos ainda presentes no mercado secundário, sustentam perspectivas construtivas para os fundos imobiliários ao longo de 2026.
Comentários da Gestão (1/2)
Fevereiro 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
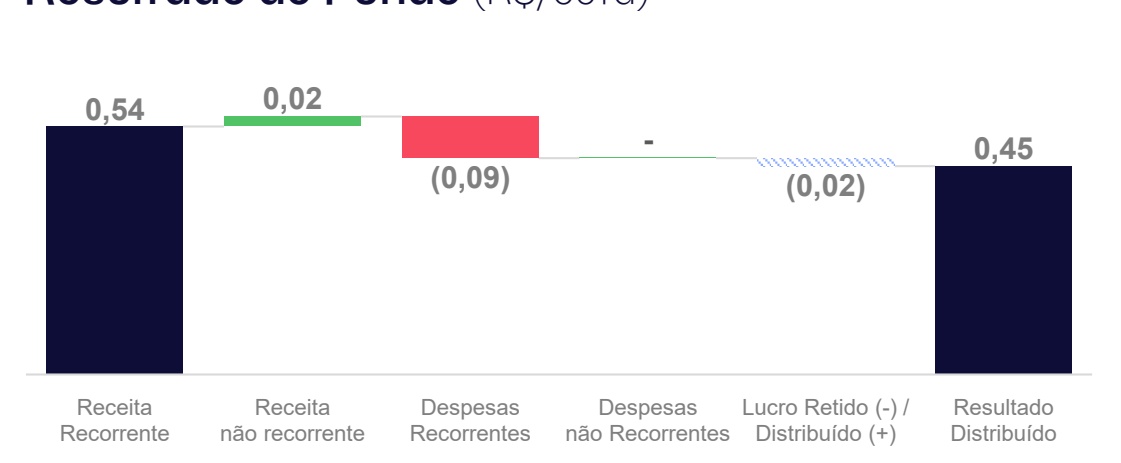
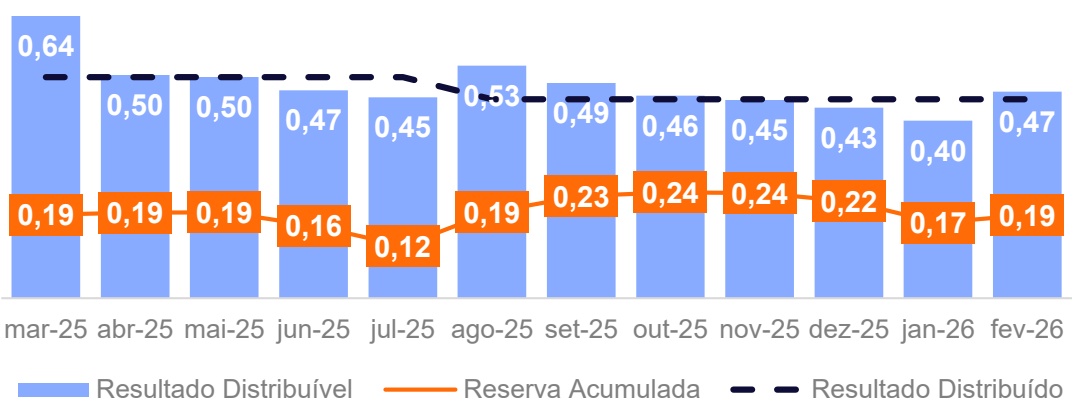
• Em fevereiro, o Fundo apresentou uma receita total de R$ 0,56/cota, o que levou a um resultado de R$ 0,47/cota. Neste mês, resultado do Fundo foi impactado de maneira não recorrente pela multa de rescisão da Cascione (R$ 0,02/cota).
O rendimento anunciado foi de R$ 0,45/cota, em linha com os últimos meses. O pagamento ocorreu no dia 06 de março de 2026. Conforme antecipado no último relatório, a saída do Banco ABC e as demais desocupações mapeadas geram pressão adicional sobre fluxo de recebimentos do Fundo. Embora estejamos avançando em tratativas que podem melhorar esse cenário ao longo do ano, entendemos ser prudente manter uma postura conservadora neste momento. Diante disso, nossa expectativa é de que a distribuição seja ajustada já no próximo mês, para um patamar próximo de R$ 0,40/cota até o final do semestre.
MOVIMENTAÇÕES DE LOCATÁRIOS:
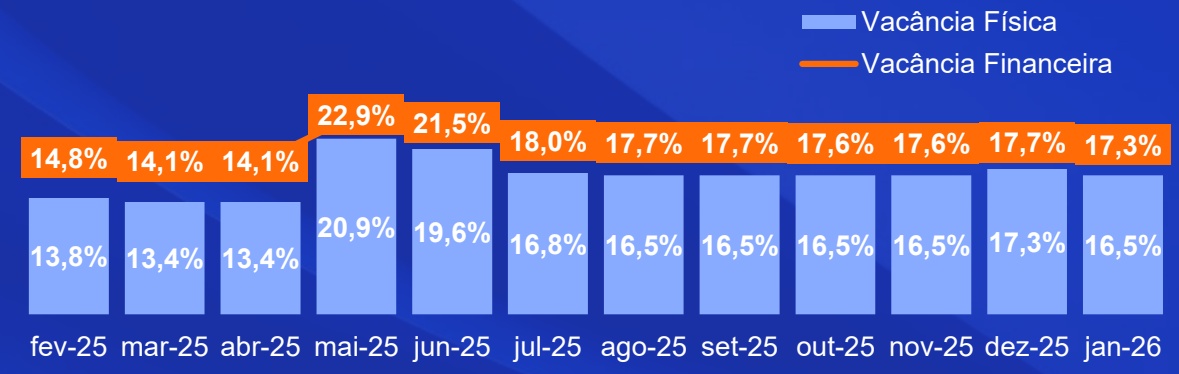
• Na competência janeiro, tivemos as seguintes movimentações: (i) no ativo Union FL, as entradas de Paralaxe, Veritas, Zagros e Lakeshore. Desta forma, a vacância caiu para 16,5% (física) e 17,3% (financeira). Durante o mês, concluímos uma nova locação no ativo VOC: a Mombak (378 m²), com previsão de entrada em março/26. Ainda, o UBS, que atualmente ocupa 5.398 m² no ativo FL4440, notificou que não renovará o contrato de locação de parte deste espaço (1.531 m² - cerca de 28% da área atual). Para os 3.867 m² remanescentes, seguimos para a etapa de minuta de renovação, assegurando a manutenção de maior parte da ocupação. A desocupação parcial deverá ocorrer em junho/26.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 2,9 bilhões
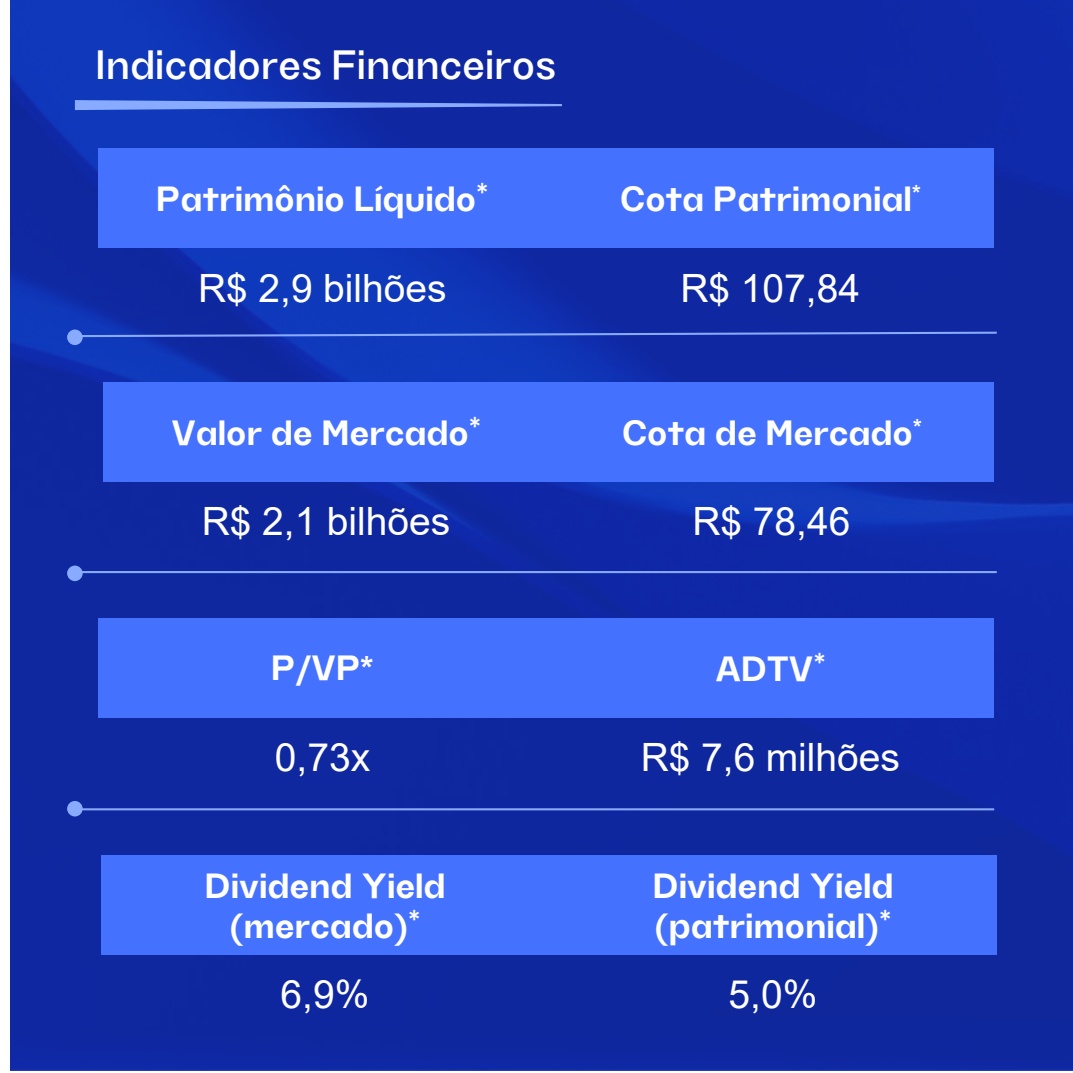
R$ 107,84
Valor de Mercado*
R$ 2,1 bilhões
Cota de Mercado*
R$ 78,46
P/VP*
ADTV*
0,73x
R$ 7,6 milhões
Dividend Yield (mercado)*
6,9%
Dividend Yield (patrimonial)*
5,0%
Comentários da Gestão (2/2)
Fevereiro 2026
Considerando as movimentações citadas e aquelas anunciadas em relatórios anteriores, projetamos uma vacância de 25,5% em julho/26. Para mais detalhes sobre essas movimentações, clique aqui.
REAJUSTES E REVISIONAIS*:
• Durante o mês, foram realizados reajustes em 6.425 m² de ABL do portfólio do Fundo.
ALAVANCAGEM:
• Em 27/02, o Fundo não possuía qualquer alavancagem ou obrigação por aquisição de imóveis.
Indicadores Imobiliários
PATRIA
Nº de edifícios
ABL (m²)*
83.263
Vacância Física*
Nº de locatários
16,5%
52
WALE*
4,7 anos
Vacância Financeira*
Preço médio do Portfólio (mercado)*
R$ 24.720/m²
17,3%
Aluguel Médio do Portfólio*
R$ 227,5/m²
Performance
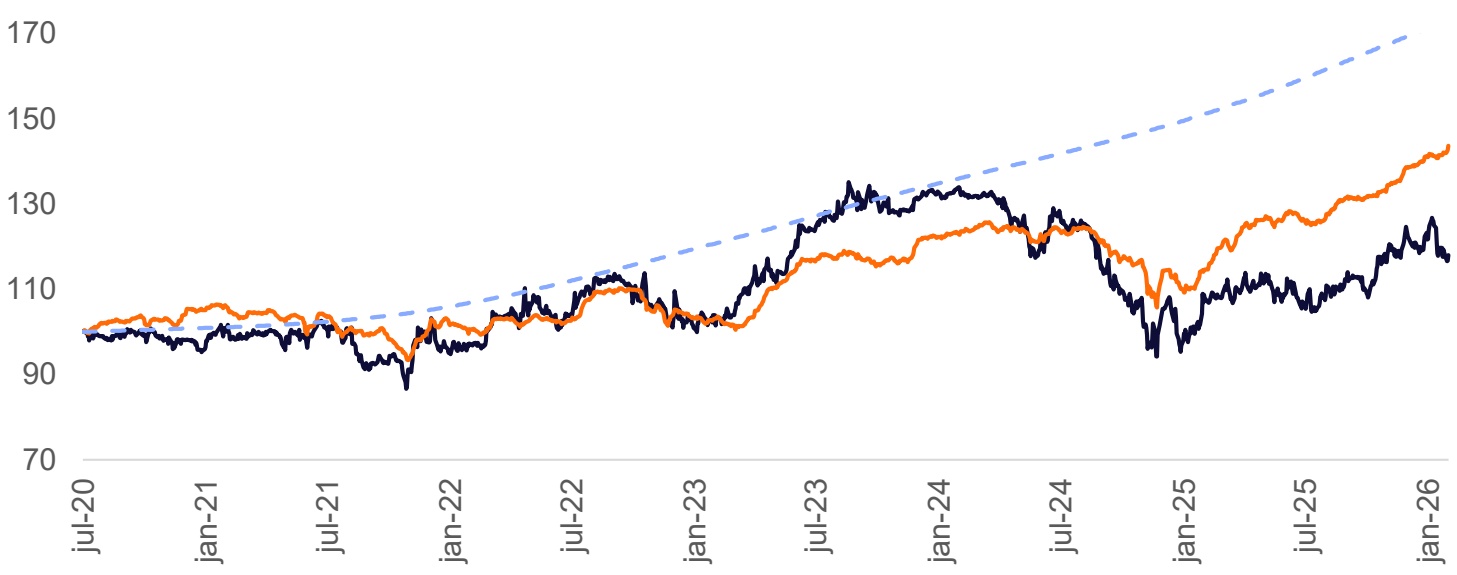
Distribuições por Cota (R$)
Média 12M | R$ 0,47
0,50 0,50 0,50 0,50 0,50 0,45 0,45 0,45 0,45 0,45 0,45 0,45 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| PVBI11 | -5,5% | -3,3% | 18,1% | 3,1% |
| IFIX | 1,3% | 3,6% | 43,7% | 6,8% |
| CDI Bruto | 1,0% | 2,2% | 73,2% | 10,5% |
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
7,6% 7,5% 7,5% 7,9% 8,1% 7,1% 6,9% 7,3% 6,8% 6,6% 6,5% 6,9% 5,7% 5,7% 5,7% 5,6% 5,6% 5,0% 5,0% 5,0% 5,0% 5,0% 5,0% 5,0% mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26
Resultado
Demonstração de Resultado
| FEV-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação | 14.089.599 | 0,52 | 27.885.615 | 174.776.152 |
| Receitas Mobiliárias* | 430.742 | 0,02 | 492.227 | 5.316.414 |
| Receitas Extraordinárias | 594.564 | 0,02 | 606.544 | 8.831.346 |
| Receitas - Total | 15.114.906 | 0,56 | 28.984.386 | 188.923.913 |
| Despesas Imobiliárias* | (497.874) | (0,02) | (1.610.183) | (7.840.023) |
| Despesas Operacionais* | (1.940.189) | (0,07) | (3.799.501) | (24.071.650) |
| Despesas Financeiras* | ||||
| Despesas - Total | (2.438.063) | (0,09) | (5.409.684) | (31.911.674) |
| Resultado Distribuível | 12.676.842 | 0,47 | 23.574.702 | 157.012.239 |
| Resultado Distribuído | 12.208.530 | 0,45 | 24.417.060 | 153.284.879 |
~~Resultado do Fundo (R$/cota)~~
~~Movimentação da Reserva Acumulada (R$/cota)~~
Balanço Patrimonial
PATRIA
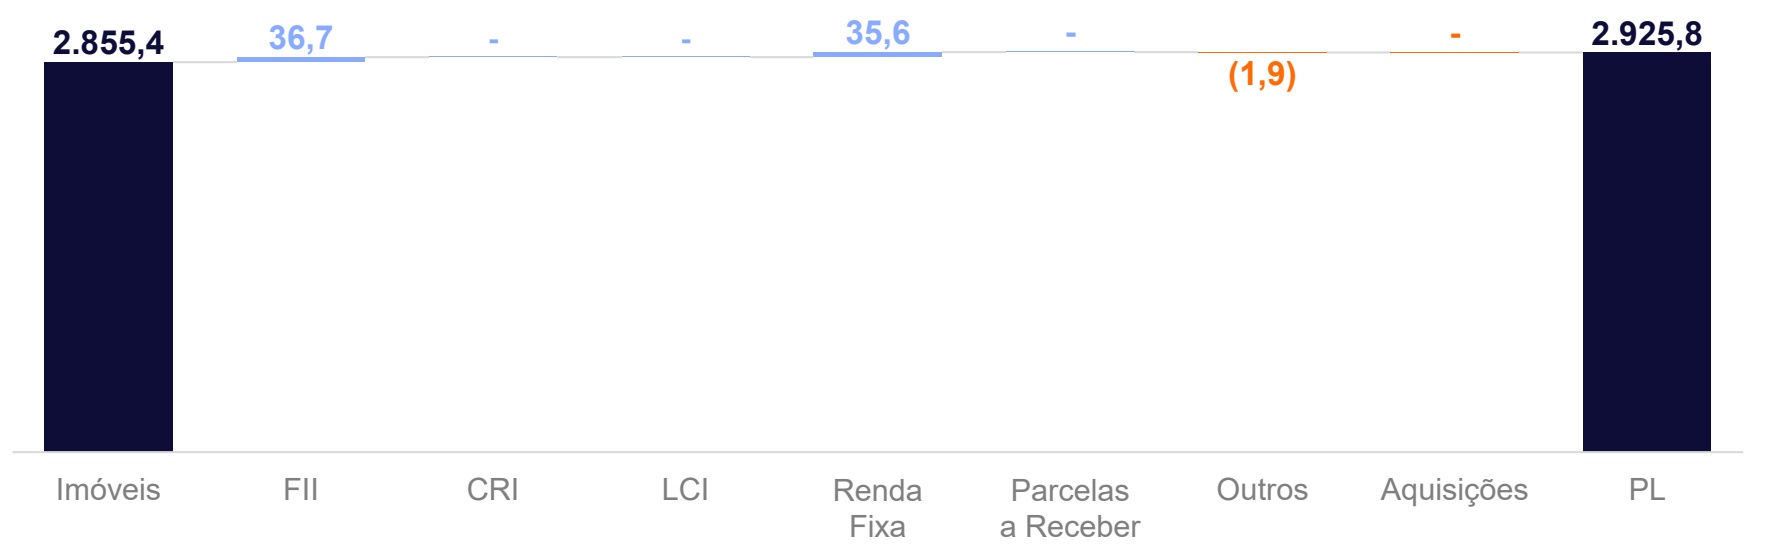
Carteira (em R$ milhões)
Considerando os 49,5% do ativo FL 4440 que foi adquirido pelo Fundo através de um FII, o fundo totaliza 97% do PL em Imóveis. As demais posições de Fundos Imobiliários detidas pelo Fundo são posições táticas e representam aproximadamente 1,0% do PL.
Carteira de Ativos1 (1/4)
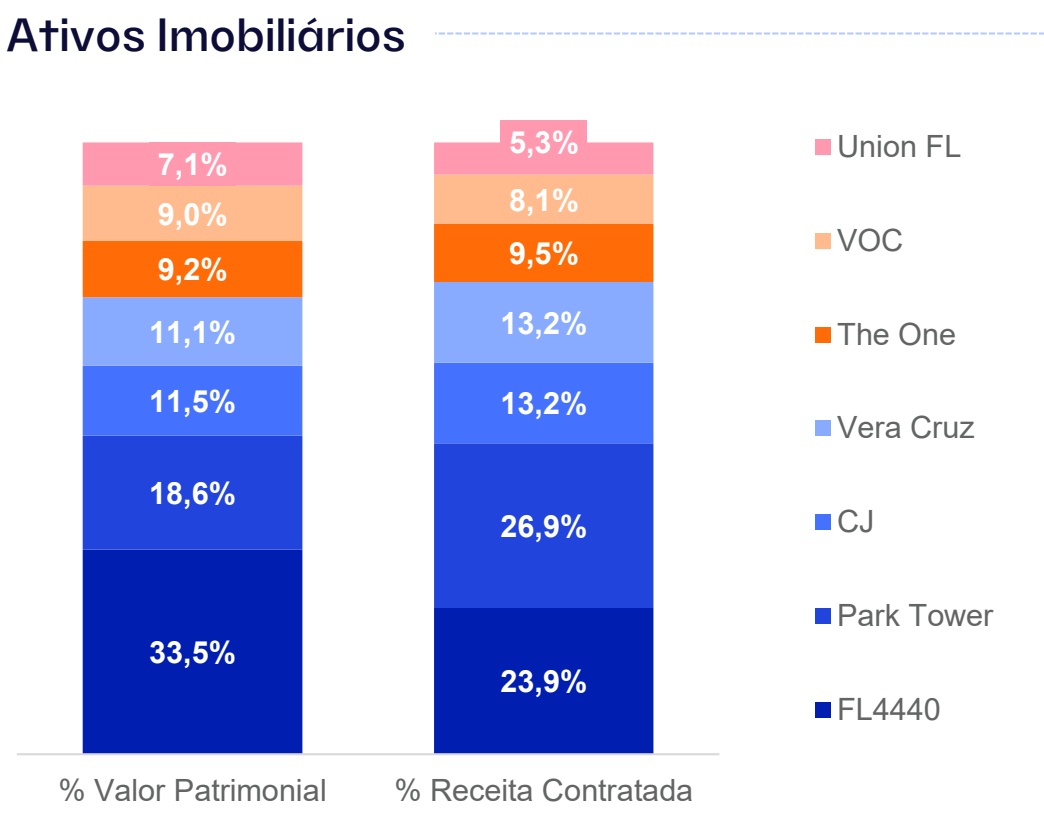
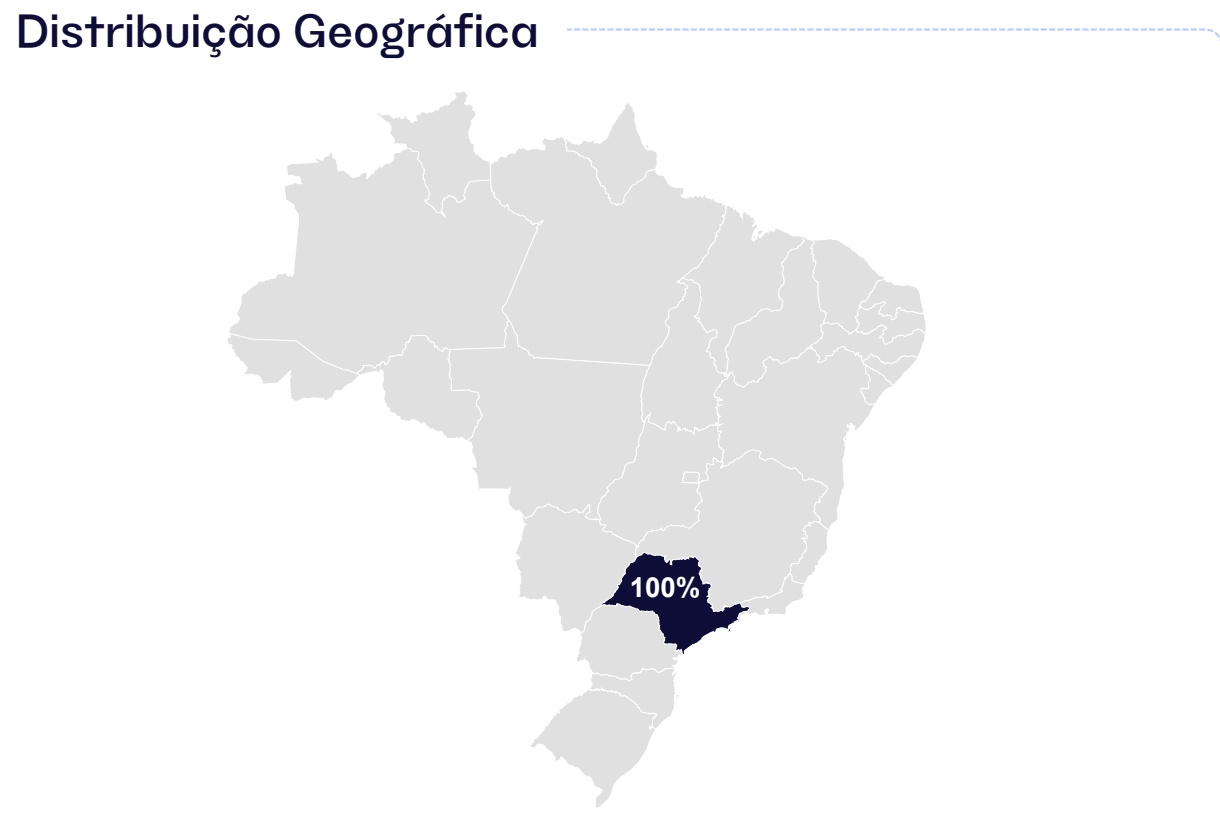
Portfólio com 7 ativos, concentrados na região metropolitana de SP e mais de 83 mil m² de ABL
Carteira de Ativos1(2/4)
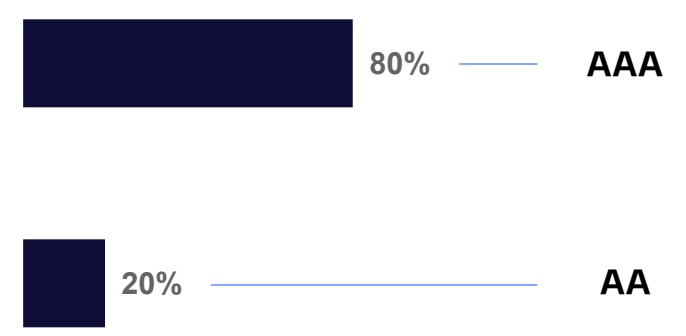
Alocação por Classe
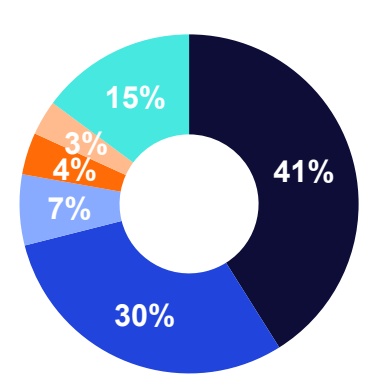
Alocação por Segmento de Locatários
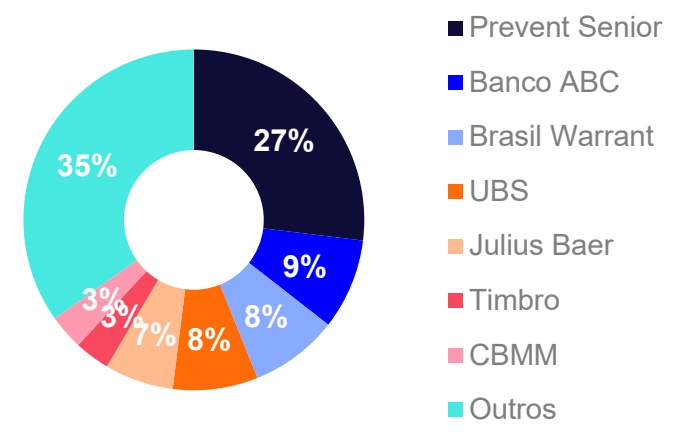
Alocação por Inquilino
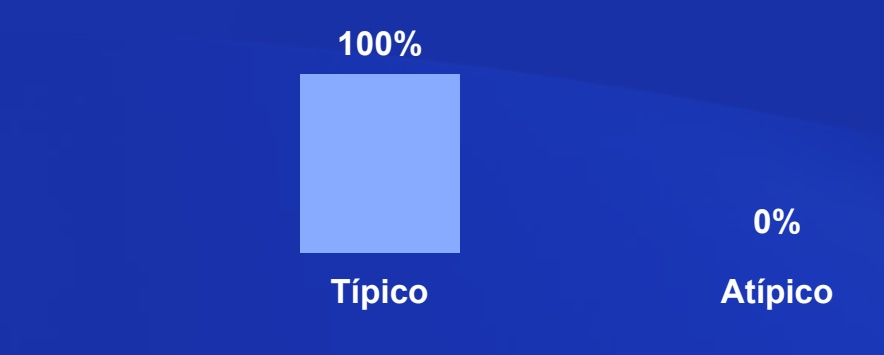
Alocação Natureza dos Contratos
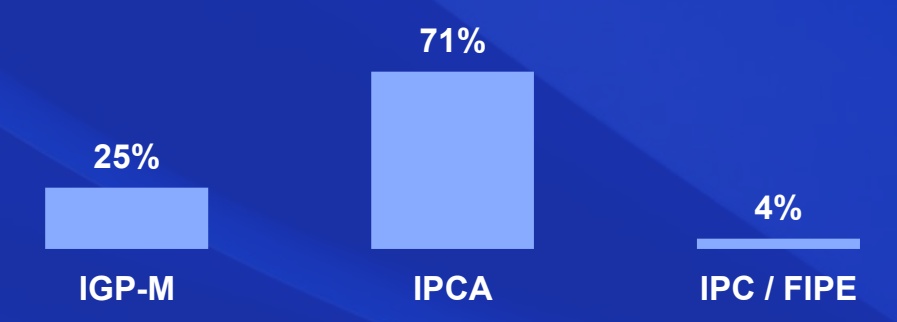
Alocação por Indexador
Carteira de Ativos1(3/4)
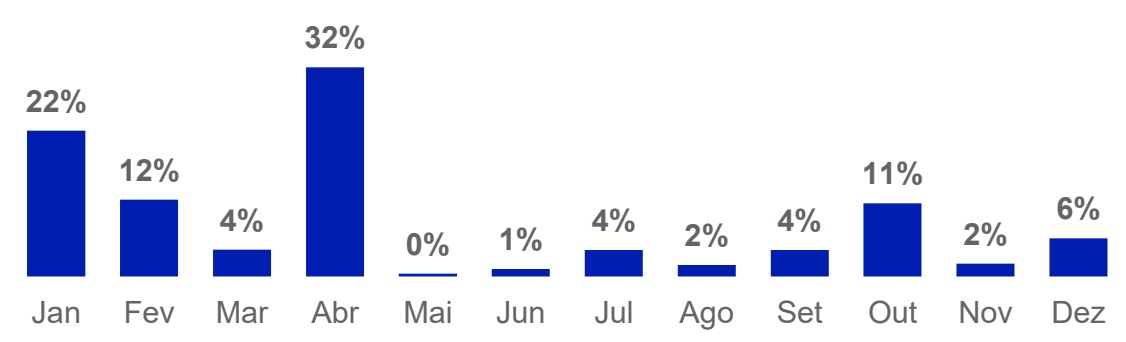
Mês de Reajuste
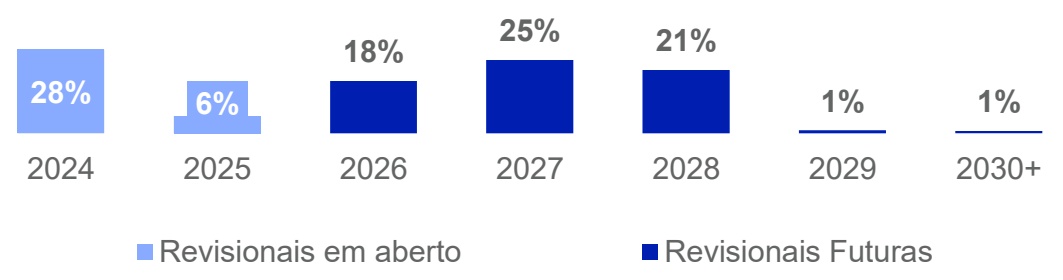
Concentração das Revisionais
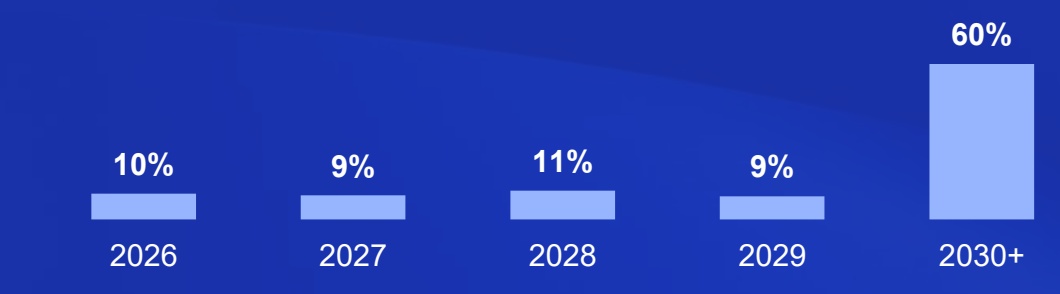
Vencimento dos Contratos
Histórico de Vacância
Carteira de Ativos1(4/4)
| # | Ativo | Classe | % Fundo* | pelAoB FLun ddeotid (mo ²)* | V Faícsâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 1 | FL4440 | AAA | 100% | 22.112 | 33,6% | 2,4 | 33,5% |
| 2 | Park Tower | AAA | 100% | 22.340 | 0,0% | 8,1 | 18,6% |
| 3 | CJ | AAA | 48% | 6.852 | 0,0% | 5,1 | 11,5% |
| 4 | Vera Cruz | AA | 36% | 7.202 | 0,0% | 3,7 | 11,1% |
| 5 | The One | AA | 58% | 7.841 | 13,7% | 2,6 | 9,2% |
| 6 | VOC | AAA | 61% | 11.874 | 24,0% | 2,7 | 9,0% |
| 7 | Union FL | AAA | 50% | 5.042 | 47,2% | 5,1 | 7,1% |
| Total | 83.263 | 16,5% | 4,7 | 100% |
FL4440
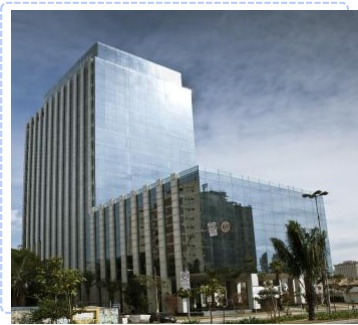
PARK TOWER
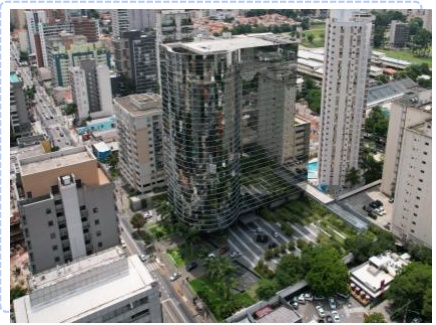
CIDADE JARDIM
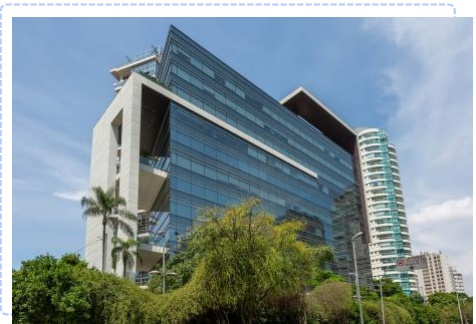
THE ONE
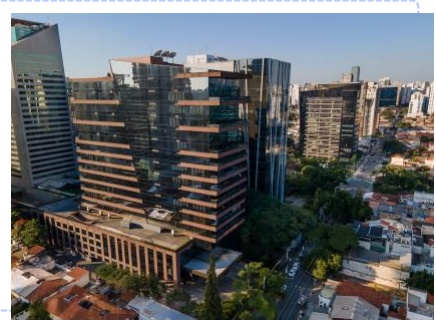
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Além das movimentações abaixo, temos mapeadas a devolução parcial do UBS no ativo FL4440 (prevista para junho/26) e a saída do Banco ABC no ativo CJ (prevista para julho/26), o que elevará a vacância física para 25,5%.
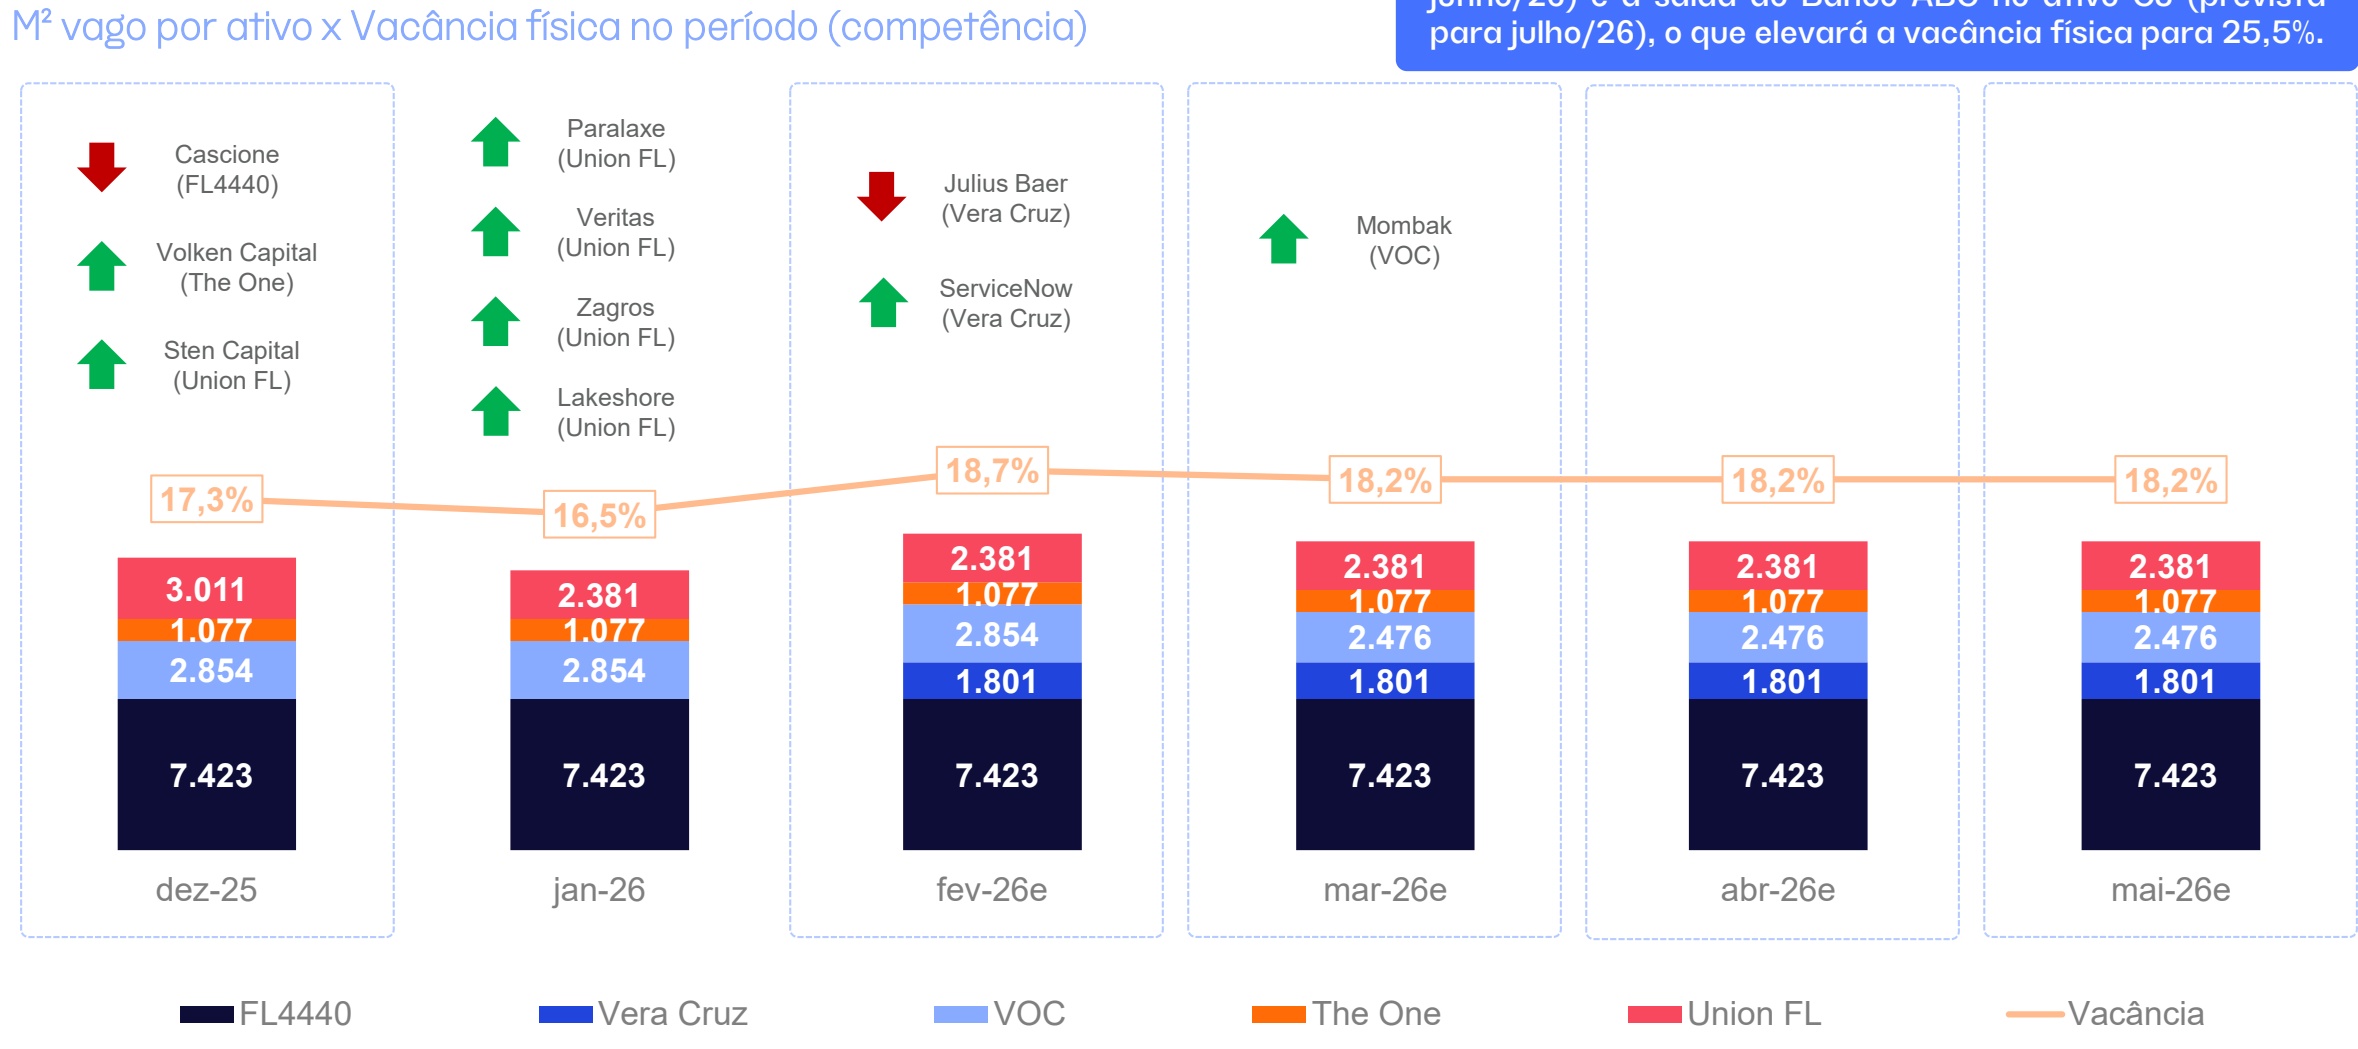
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
PATRIA
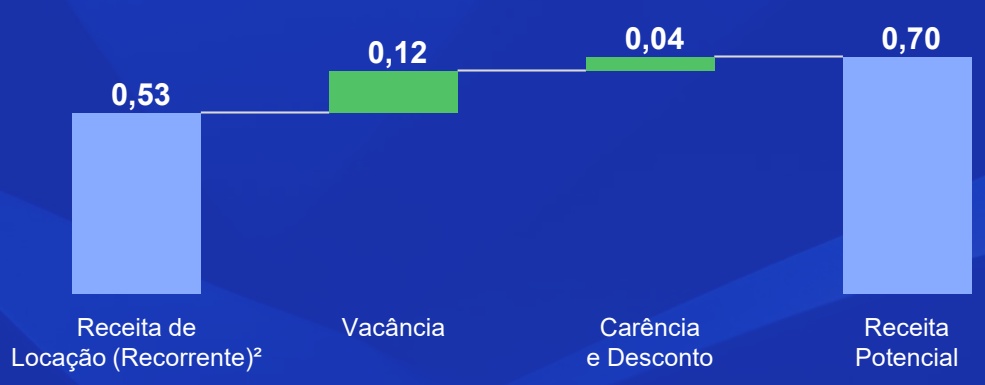
Upside de Receita Imobiliária por Cota
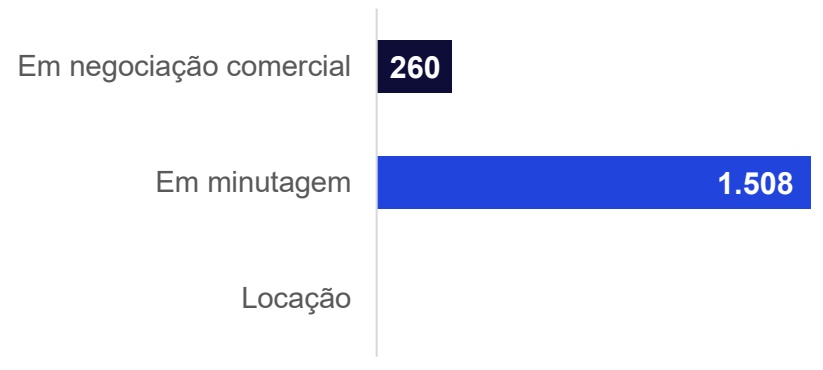
Funil de Locação - ABL (m²)
Resumo da Estratégia Comercial
Em fevereiro, avançamos de forma consistente na estratégia de mitigação da vacância do portfólio, com progressos relevantes nas frentes comerciais em andamento.
No VOC, evoluímos nas minutas de três novas locações, somando cerca de 1.300 m², e seguimos com bom nível de interesse por áreas prontas, ampliando o pipeline comercial. No Union, seguimos avançando em negociações para novas locações, incluindo tratativas em estágio mais maduro para a cobertura e para novos andares da zona baixa, o que deve contribuir para reduzir a vacância nos próximos meses.
Apesar do início positivo, recebemos a comunicação da saída do Banco ABC no CJ, prevista para julho/26. Embora seja uma área relevante, já iniciamos a comercialização e contamos com sondagens iniciais, incluindo um estudo avançado para a locação do 2º andar, mantendo perspectivas favoráveis para o ativo.
No FL 4440, avançamos na renovação dos andares ocupados pelo UBS e realizamos intervenções internas nos andares a serem devolvidos, elevando a qualidade das visitas e o potencial de locação das áreas vagas.
Para 2026, o cenário combina oportunidades e desafios, especialmente na ocupação das áreas ainda disponíveis. Seguiremos focados em acelerar negociações, ampliar demanda e reforçar a atratividade dos ativos, buscando consolidar a carteira e garantir maior estabilidade operacional ao longo do ano.
Liquidez e Passivo
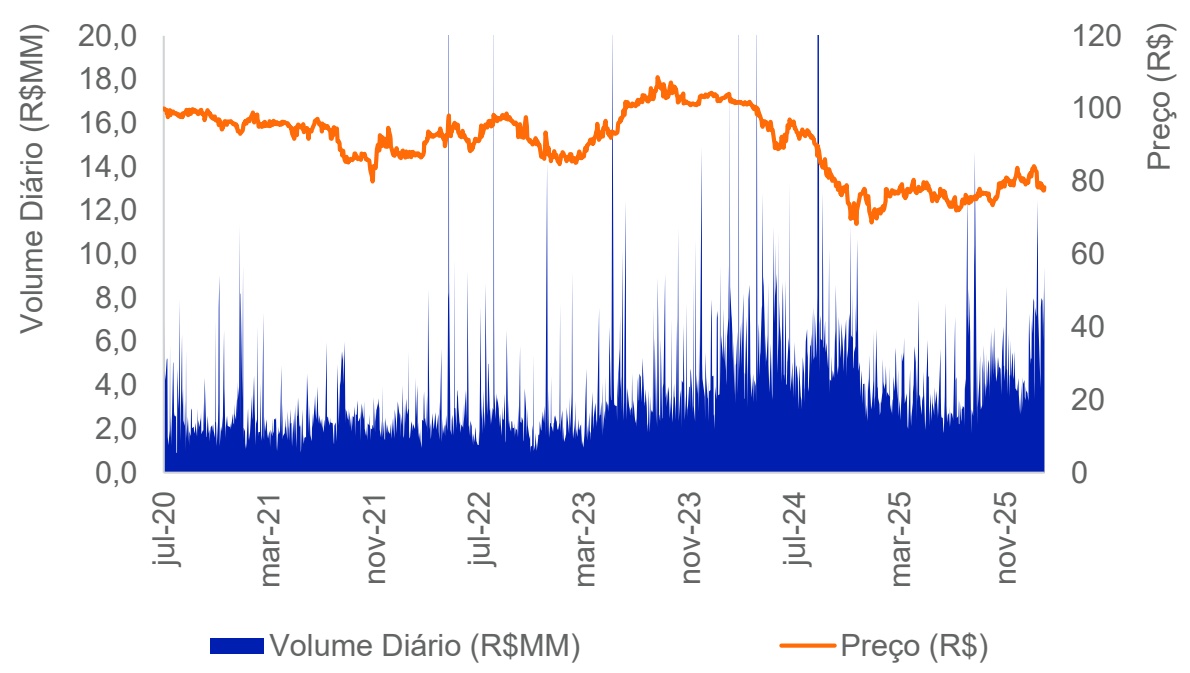
| Fev-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 7,6 | 5,9 | 4,4 |
| Giro* | 6,3% | 10,5% | 51,6% |
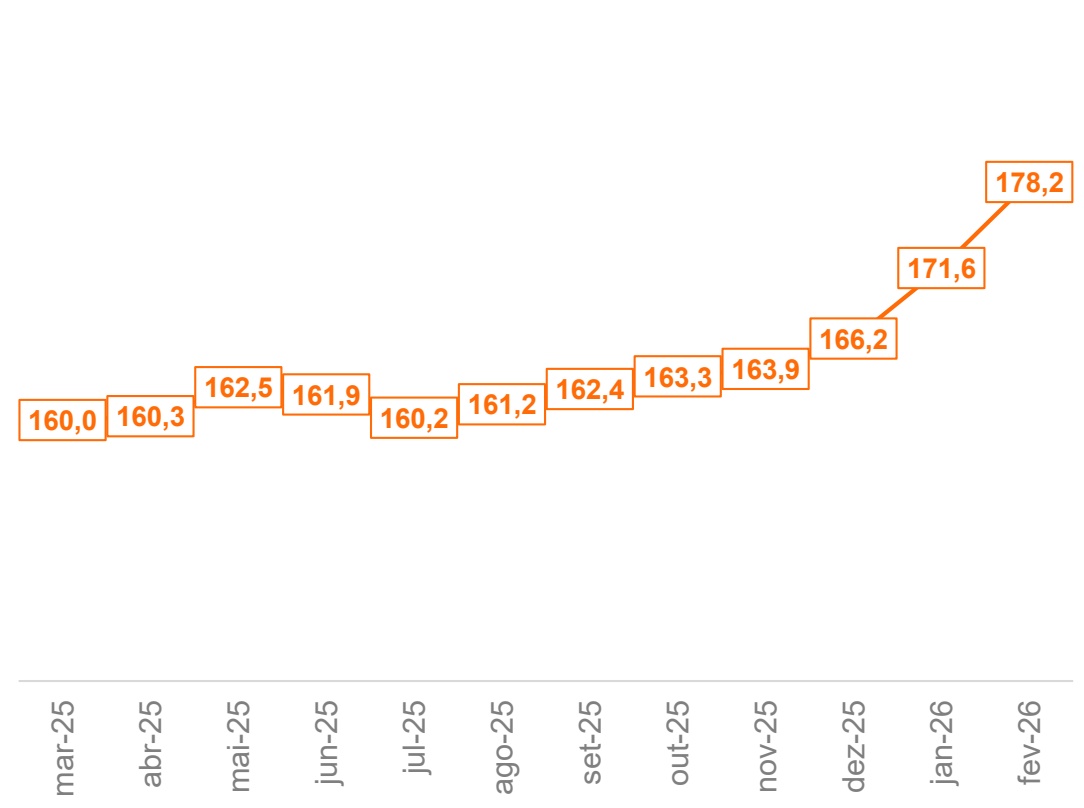
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments