
Relatório Gerencial RBFM11 de abril de 2026
Relatório Gerencial do Rio Bravo Multiestratégia (RBFM11), fundo imobiliário de fundos (FoF), sobre Relatório Gerencial - Abr/26, referente a abril de 2026, com entrega no FundosNet (B3) em 13/05/2026. No pregão de 04/11/2026, a cota do RBFM11 fechou a R$ 8,99, com P/VP de 0,74 (valor patrimonial de R$ 12,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,108 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,99% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 227,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.329.029/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial - Abr/26
- Data de referência
- 30/04/2026
- Data de entrega
- 13/05/2026 22:21
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial RBFM11
Rio Bravo Multiestratégia Fundo de Investimento Imobiliário de Responsabilidade Limitada
ABRIL 26
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Tese de Investimento 03
- Principais Números 05
- Mensagem do Gestor ao Investidor 07
- Guidance e Movimentações 11
- Perspectiva de Upside 12
- Resultados e Distribuição 13
- Desempenho da Cota e Volume 15
- Rentabilidade 15
- Carteira do Fundo 18
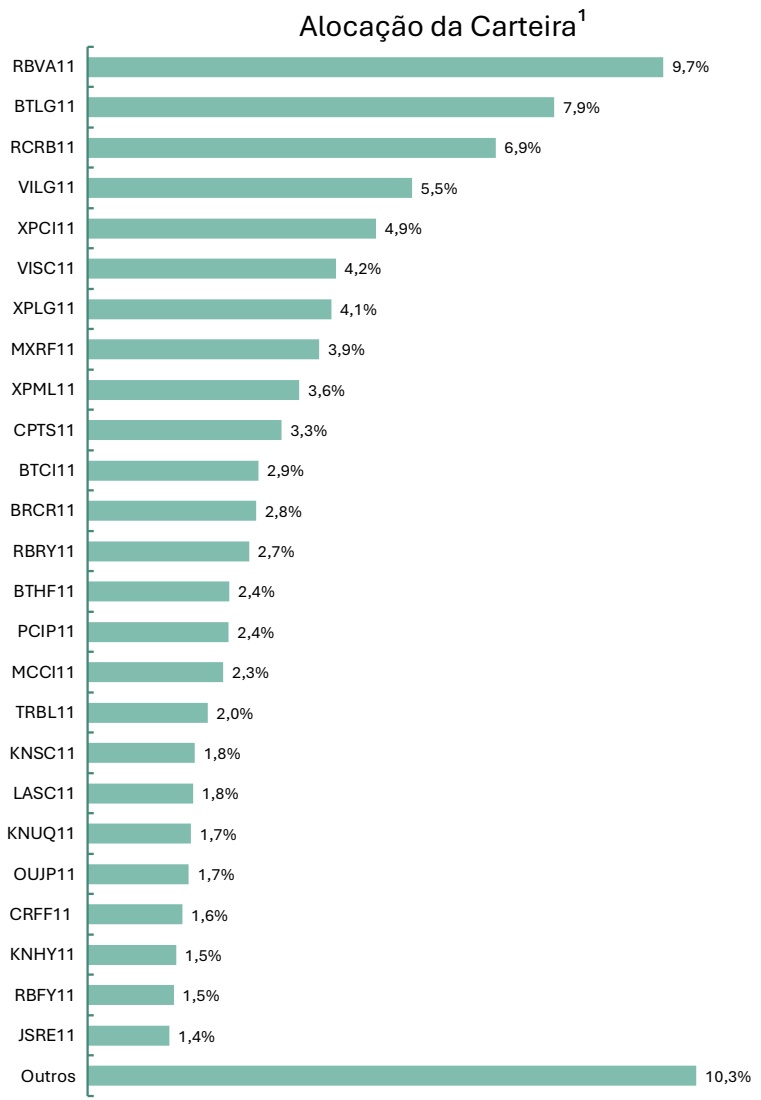
- Alocação da Carteira 18
- Anexo 20
- Planilha de Fundamentos
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 17.329.029/0001-14
PERFIL DE GESTÃO • Ativa
GESTOR • Rio Bravo Investimentos
ADMINISTRADOR e ESCRITURADOR • Rio Bravo
Investimentos
TAXA DE ADMINISTRAÇÃO E GESTÃO • 0,78%
a.a. sobre o Valor de Mercado (Mín. Mensal R$ 35.000 - reajustada anualmente pela variação positiva do IGP-M)
TAXA DE PERFORMANCE • 20% sobre o que
exceder IPCA + Média do Yield IMA-B 5
PATRIMÔNIO LÍQUIDO • R$ 245.586.362,91 (ref. abril)
INÍCIO DO FUNDO • 06/05/2013
QUANTIDADE DE COTAS • 18.746.075
QUANTIDADE DE EMISSÕES REALIZADAS • 3
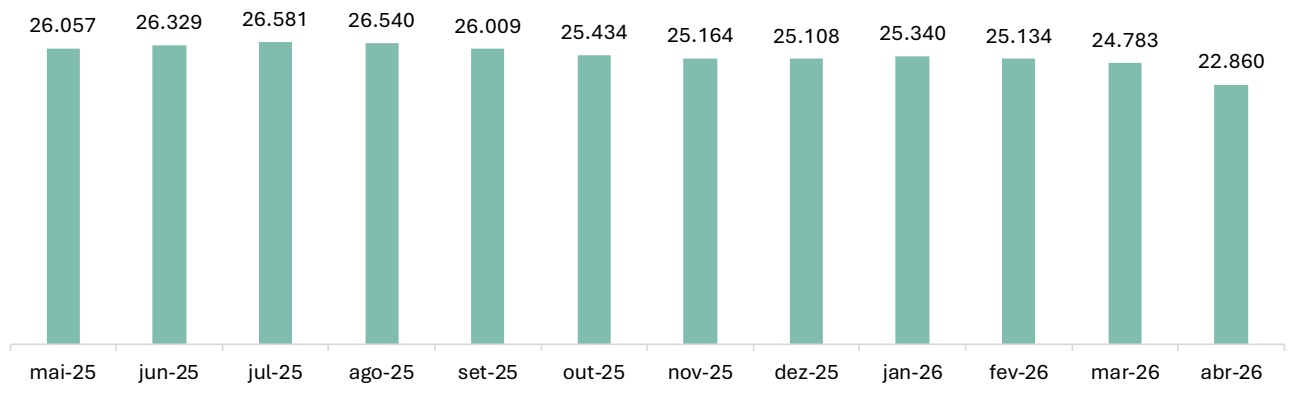
NÚMERO DE COTISTAS • 22.860 (ref. abril)
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CONHEÇA A RIO BRAVO
RELATÓRIO EM VÍDEO
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para: C

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
Tese de Investimento
O RBFM11 é um fundo com DNA fundamentalista que investe em um portfólio diversificado de fundos imobiliários com foco em geração de renda.
PORTFÓLIO DIVERSIFICADO E DE ALTA QUALIDADE
Portfólio de fundos e outros ativos imobiliários
criteriosamente
selecionado capaz de
gerar renda recorrente no
longo prazo com nível
moderado de risco.
INVESTIMENTOS EM 3 ESTRATÉGIAS DIFERENTES
Posições estratégicas - foco
Estratégia tática - objetivo
de auferir ganho de capital em curto/médio;
Estratégia high yield -
posições com um maior
retorno e,
consequentemente, um
maior risco.
GESTÃO ATIVA E QUALIFICADA
A Rio Bravo conta com mais de 20 anos de atuação no mercado de FIIs.
Track Record em Fundos de Fundos Imobiliários de mais de 10 anos.
UM MUNDO DE INVESTIMENTOS PARA VOCÊ EXPLORAR
Corporativo
Rio Bravo Renda Corporativa RCRB11
Fundo imobiliário de lajes corporativas nos principais eixos comerciais de São Paulo.
Residencial
Varejo
Investimento para renda em ativos residenciais de excelente localização.
Fundo imobiliário de varejo de rua com diversificação nacional.
Rio Bravo Renda Varejo RBVA11
Rio Bravo Renda Residencial RBRS11
Logístico
FIl Tellus Rio Bravo Renda Logística TRBL11
Fundo imobiliário logístico com presença nas principais regiões metropolitanas do país.
Multiestratégia
Rio Bravo Multiestratégia Imobiliária RBFM11
Fundo Multiestratégia imobiliária focado em geração de renda de longo prazo.
IMOBILIÁRIO
CRÉDITO
Crédito Imobiliário
Rio Bravo Crédito Imobiliário High Yield RBHY11
Portfólio de CRIs com foco em papéis de risco de crédito arrojado.
Rio Bravo Crédito Imobiliário High Grade RBHG11
Portfólio de CRIs com foco em papéis de menor risco de crédito.
Rio Bravo Hedge Fund (Cetipado)
Portfólio de CRIs e FIDCs com foco em papéis de risco de crédito arrojado.
Crédito para Infraestrutura
Rio Bravo ESG IS FIC Fl-Infra RBIF11
Investimentos em infraestrutura com um portfólio diversificado e enfoque em ESG.
PRINCIPAIS NÚMEROS
R$ 13,10 Cota Patrimonial
634.041
Volume médio diário negociado (R$)
R$ 10,77 Fechamento do Mês
R$ 245,59 milhões Patrimônio Líquido
12,03% Dividend Yield¹ anualizado
milhões Valor de Mercado
0,82 P/VP
19,8% Retorno dos últimos 12 meses² (Cota Patrimonial)
19,6% Retorno dos últimos 12 meses³ (Cota a Mercado)
²Considera cota patrimonial ajustada. Considera cota patrimonial ajustada.
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês).
MENSAGEM DO GESTOR AO INVESTIDOR
O Informe de Rendimentos de 2025 já está disponível!
Os informes de rendimentos para declaração do Imposto de Renda do fundo RBFM11 já está disponível para os investidores.
O investidor deve acessar o Portal do Investidor e seguir os passos de identificação para login.
• PORTAL DO INVESTIDOR: acesse portal.riobravo.com.br ou clique aqui.
Os cotistas receberam um e-mail do endereço [email protected] com as orientações para acesso. Mesmo que já tenha um acesso criado, será preciso reativá-lo com a criação de nova senha em razão de atualizações na plataforma.
Informações adicionais:
O investidor também pode acessar o Informe de Rendimentos diretamente pelo Atendimento Digital da Rio Bravo.
ATENDIMENTO DIGITAL: acesse www.riobravo.com.br/chat ou clique aqui
O Informe de Rendimentos é disponibilizado exclusivamente em formato digital.
Utilizamos os dados registrados na corretora para envio das comunicações. Recomendamos manter seus dados cadastrais sempre atualizados junto a sua custódia.
Para a sua segurança, o acesso ao documento é protegido.
Pessoa Física: utilize os 5 últimos números do CPF. Exemplo: XXX.XXX.123-45
Pessoa Jurídica: utilize os 5 primeiros números do CNPJ. Exemplo: 12.345.XXX/XXXX-XX
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
O mês de abril seguiu marcado por um ambiente de maior incerteza, refletindo a continuidade do conflito no Oriente Médio. O Copom optou por realizar um corte de 25bps na Selic, reduzindo-a para 14,5% a.a., em linha com as expectativas do mercado. O comitê destacou a necessidade de cautela diante da incerteza sobre a profundidade e duração dos conflitos, reiterando que a magnitude e o ritmo ciclo de calibração da política monetária serão definidos ao longo do tempo, à medida que novas informações forem incorporadas às suas análises.
A inflação de março apresentou um avanço de 0,88%, acima das expectativas de mercado. O avanço no mês teve influência, em grande parte, da alta do preço dos combustíveis, diante da escalada do preço do petróleo em meio ao conflito externo. A continuidade das tensões no Oriente Médio desencadeou, pelo segundo mês consecutivo, revisões altistas nas projeções de inflação para 2026 e os anos subsequentes. Ao final de abril, o Boletim Focus passou a indicar um IPCA de 4,98% para 2026, ante 4,31% ao final de março.
No campo fiscal, o governo anunciou um projeto de lei complementar (PLP) com o objetivo de mitigar a alta dos combustíveis, prevendo a isenção de impostos federais (PIS/Cofins) sobre a gasolina e etanol. A medida permite que a renúncia de receita seja compensada por uma arrecadação extra advinda da valorização do preço do petróleo, o que configura uma exceção à Lei de Responsabilidade Fiscal (LRF). O PLP não foi bem recebido pelo mercado, diante das incertezas quanto à materialização dessas receitas extraordinárias e dos riscos adicionais para o quadro fiscal, especialmente em meio ao contexto já desafiador para a sustentabilidade das contas públicas.
Atividade econômica e mercado de trabalho
O IBC-Br, indicador considerado como uma prévia do PIB, registrou um crescimento acima das expectativas do mercado em fevereiro, de 0,6%. A projeção do PIB pelo Focus se manteve para 2026 (1,85%) e foi revisada para baixo para 2027 (1,75%), apontando um cenário esperado de arrefecimento da atividade em comparação aos anos anteriores.
A taxa de desemprego subiu para 6,1% no trimestre encerrado em março, ante 5,8% no trimestre encerrado em fevereiro. Apesar do avanço, o dado ainda é o menor para o período desde o início da série histórica da Pnad Contínua, sinalizando que o mercado de trabalho segue aquecido.
Cenário Externo
Em abril, o conflito no Oriente Médio se escalou, em meio ao fracasso das negociações por um cessar-fogo entre os Estados Unidos e o Irã. A proposta iraniana previa o fim do conflito e a reabertura do Estreito de Ormuz em troca da suspensão do bloqueio naval norte-americano e do adiamento das discussões sobre o programa nuclear iraniano – termos que foram rejeitados pelo governo dos EUA. Diante da não resolução do conflito, a cotação do preço do petróleo encerrou o mês de abril próximo aos US$120,0 por barril, maior nível dos últimos quatro anos.
A inflação nos Estados Unidos apresentou uma aceleração em março, impulsionada pela disparada nos preços de energia. O CPI (Índice de Preços ao Consumidor) registrou alta de 3,3% nos últimos 12 meses, sendo o maior nível dos últimos dois anos. Em meio a esse contexto, o Fed manteve os juros entre 3,50% e 3,75% a.a., indicando uma postura conservadora diante dos desdobramentos do conflito externo.
O mercado de trabalho nos EUA demonstrou aceleração em março, em contraste aos números dos últimos meses que apontavam um arrefecimento. O Payroll (relatório de emprego não agrícola) registrou a criação de 178 mil vagas de trabalho, superando as projeções do mercado. A taxa de desemprego se manteve estável em 4,3%.
MENSAGEM DO GESTOR AO INVESTIDOR
Mercado de Fundos Imobiliários
Em abril, o IFIX apresentou um retorno de 1,53%, acumulando uma alta no ano de 4,10%. No mês, os segmentos que mais contribuíram para a alta do índice foram os fundos de shopping e os fundos de CRI.
Retorno do IFIX por setor - Abril 2026
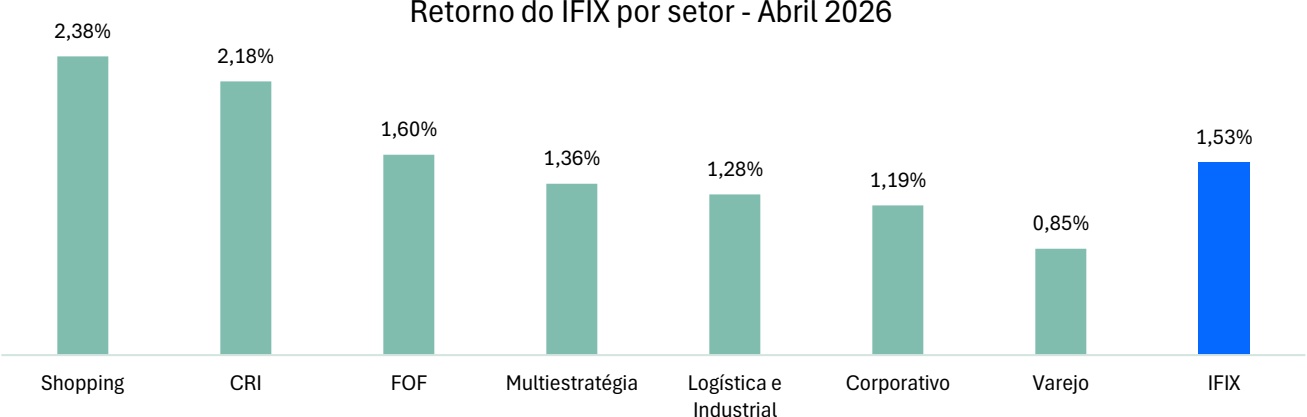
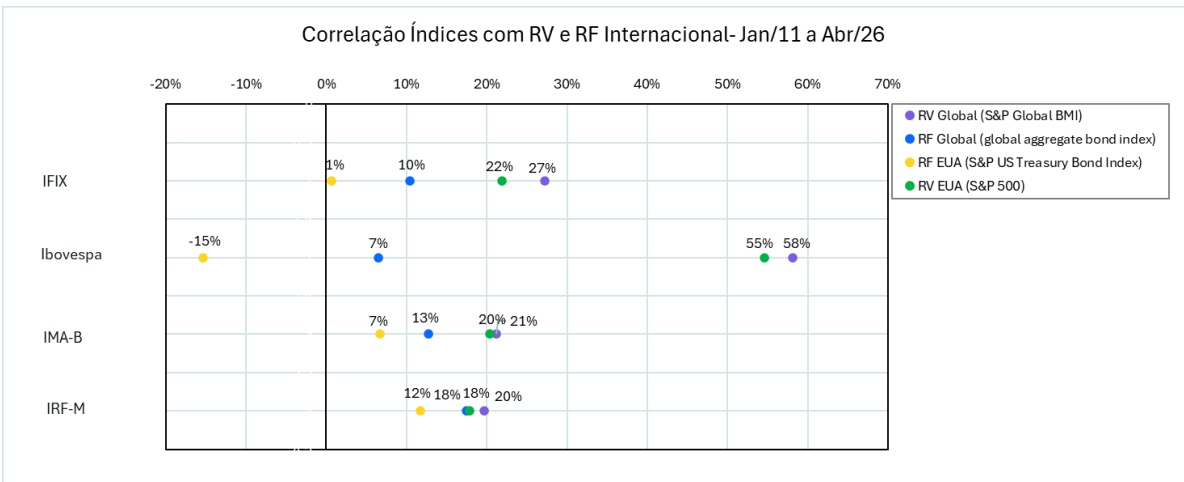
Mesmo em um ambiente ainda marcado por incertezas e cautela por parte dos investidores, em meio ao conflito no Oriente Médio, os fundos imobiliários encerraram o mês com uma alta significativa. Historicamente, os FIIs apresentam uma correlação baixa com ativos internacionais de renda variável e de renda fixa, o que torna a classe atrativa para a composição de uma carteira em um momento de maior estresse. Abaixo, compartilhamos um estudo da correlação de principais índices brasileiros comparados à índices internacionais de renda fixa e renda variável:
| Correlação Índices com RV e RF Internacional - Jan/11 a Abr/26 (excluindo intervalo padêmico de Mar/20 a Jun/20) | |||||||||
| IFIX | -10% -20% | 0% | 20% 10% | 30% | 40% | 50% 60% | |||
| 3% 7% 11% | RV Global (S&P Global BMI) RF Global (global aggregate bond index) | ||||||||
| -3% | ● ● | ● | RF EUA (S&P US Treasury Bond Index) | ||||||
| -14% | |||||||||
| ● | 7% • | 45% 50% ● | ● | ||||||
| Ibovespa IMA-B | |||||||||
| 8%10%11%12% C | |||||||||
| 12%12% 17% 18% O | |||||||||
| IRF-M | |||||||||
MENSAGEM DO GESTOR AO INVESTIDOR
A baixa correlação está diretamente relacionada à estrutura dos fundos imobiliários, que tem como seus principais motores de desempenho fatores associados à economia doméstica, como por exemplo ocupação dos imóveis e preço de locação. Por possuírem imóveis ou créditos lastreados em imóveis (no caso dos FIIs de CRI), os FIIs oferecem exposição a ativos tangíveis, em grande parte com geração de renda corrigida por índices inflacionários. Isso diminui a sensibilidade da classe à choques externos, que por muitas vezes acabam impactando a operação direta de determinados setores da economia.
Performance Mercado Imobiliário 1T26
Continuamos observando indicadores positivos da performance do mercado imobiliário, o que reforça a sustentabilidade do resultado dos fundos imobiliários. O segmento corporativo de alto padrão (A - AAA) em São Paulo registrou uma queda na taxa de vacância, que passou de 14,44% no 4T25 para 13,33% no 1T26, segundo dados preliminares da Buildings. Trata-se do menor nível de vacância dos últimos 13 anos, o que torna o cenário benéfico para os proprietários de imóveis barganharem aumentos no valor de locação. O segmento logístico também registrou queda na taxa de vacância, que atingiu o menor nível histórico no 1T26, de 6,51%. A média de preço pedido de galpões logísticos apresentou uma alta de +10,6% no 1T26 comparado ao 1T25, bastante superior à inflação do período.
MENSAGEM DO GESTOR AO INVESTIDOR
Rio Bravo Multiestratégia Imobiliária
Performance do Fundo no mês
Em abril, o RBFM11 apresentou um retorno de -1,57%, considerando a valorização da cota mercado ajustada aos dividendos. A performance da cota patrimonial ajustada aos dividendos foi de 1,31% no mês, enquanto a performance do IFIX foi de 1,53%. No ano, o RBFM11 acumula uma performance de 4,45%, superando o retorno do IFIX de 4,10%.
Atribuição da Performance Mensal por Segmento (% PL)
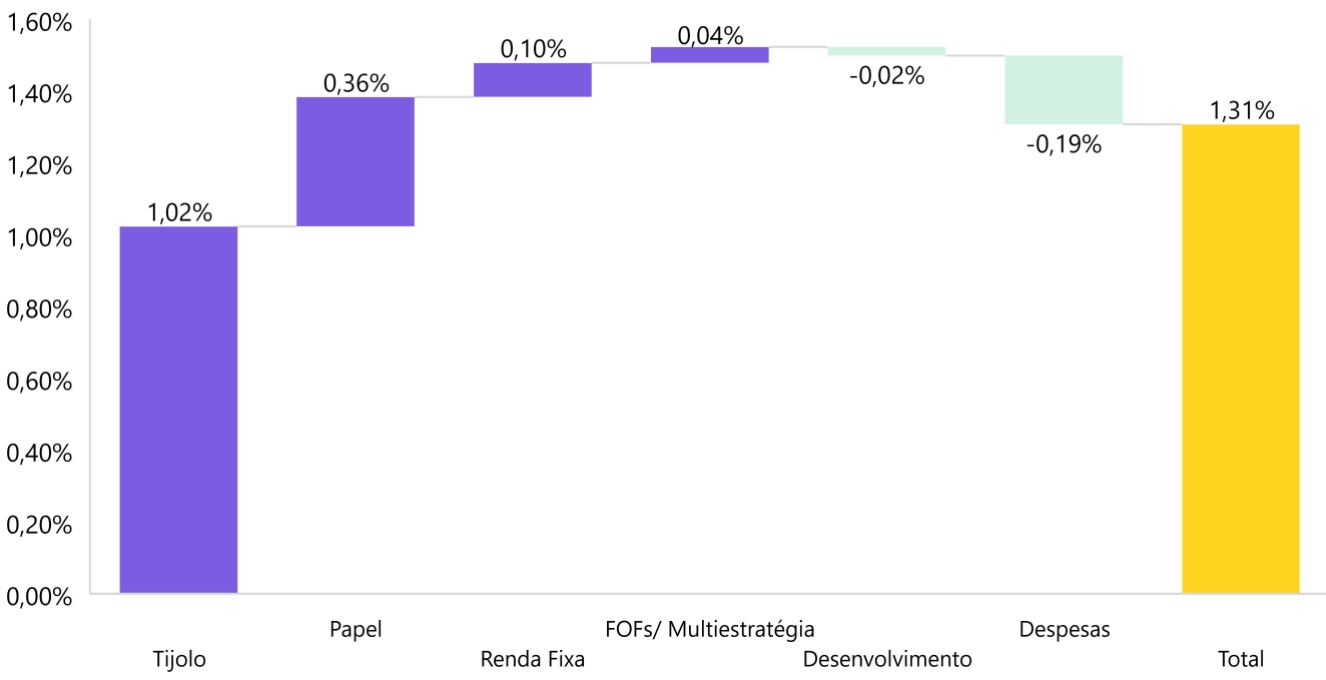
Papel: A apreciação foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA, que contribuíram para uma alta de +0,45% na carteira vs -0,09% dos FIIs de CRI mais indexados ao CDI. Os principais destaques foram BTCI11 (+0,10%) e MCCI11 (+0,09%).
Tijolo: O retorno foi impactado principalmente pelos FIIs de logística (+0,46%) e os FIIs de varejo (+0,35%). Os FIIs que apresentaram as maiores altas foram VILG11 (+0,28%) e XPML11 (+0,16%).
FOFs/FII Multiestratégia: Os FIIs multiestratégia contribuíram para uma alta de 0,06% da carteira, enquanto os FOFs apresentaram um retorno de -0,01%. O principal destaque positivo foi o BTHF11 (+0,06%).
Desenvolvimento: A queda de -0,02% do segmento foi impactada pelo retorno de TGAR11.
Movimentações realizadas no mês
Em abril, realizamos um desinvestimento de R$2,3MM de XP Malls (XPML11) e mantivemos o montante em caixa para a alocação em novas operações, que serão divulgadas em breve.
Além disso, no mês passamos a ter uma exposição em TRX Real Estate (TRXF11) de R$2,0MM, decorrente da amortização de Vinci Imóveis Urbanos (VIUR11), que foi realizada em cotas de TRXF11. O FII VIUR11 havia realizado uma venda de grande parte de seus imóveis para o TRXF11, recebendo como compensação cotas de TRXF11. Em abril, o VIUR11 realizou a entrega das cotas de TRXF11 aos seus cotistas, de forma que a posição passou a representar 0,65% PL do RBFM11.
MENSAGEM DO GESTOR AO INVESTIDOR
Resultado e Distribuição de dividendos do Fundo no mês
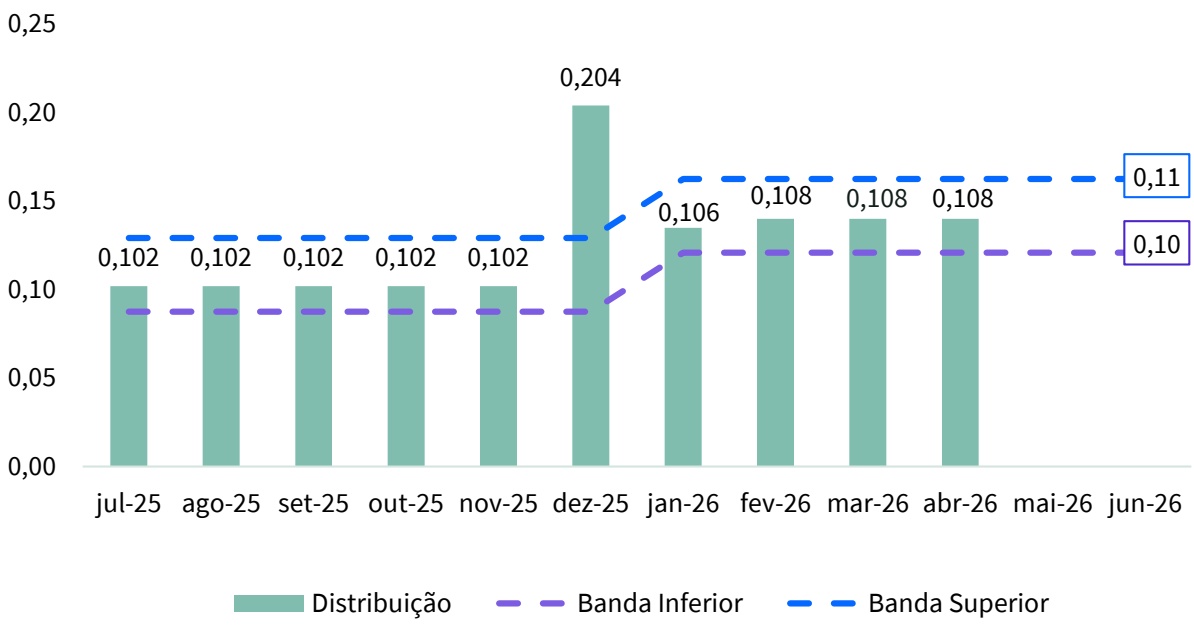
No mês, o resultado do Fundo foi de R$0,109/cota , e a distribuição anunciada foi de R$0,108/cota, o que corresponde a um dividend yield de 12% a.a.. O fundo conta com uma reserva de resultado de R$0,018/cota no semestre e R$0,23/cota desde o início da gestão Rio Bravo, o que gera conforto para as distribuições futuras.
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
Guidance de Distribuição de Rendimentos
Abaixo, divulgamos o guidance de rendimentos para o primeiro semestre de 2026. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
Guidance de Distribuição
PERSPECTIVA DE UPSIDE - DUPLO DESCONTO
Atualmente, o RBFM11 negocia com um "duplo desconto" no mercado secundário. O que isso significa?
O patrimônio líquido do RBFM11 reflete a marcação a mercado das cotas de FIIs que o fundo tem em sua carteira. Parcela destas cotas investidas negociam com deságio no mercado secundário em relação aos seus respectivos valores patrimoniais. A cota mercado do RBFM11, por sua vez, também negocia com desconto em relação ao seu valor patrimonial.
Logo, há uma oportunidade de upside duplo¹ da cota RBFM11, sendo o primeiro sendo capturado pela valorização das cotas investidas e o segundo pela valorização da própria cota mercado do RBFM11.
Potencial de upside
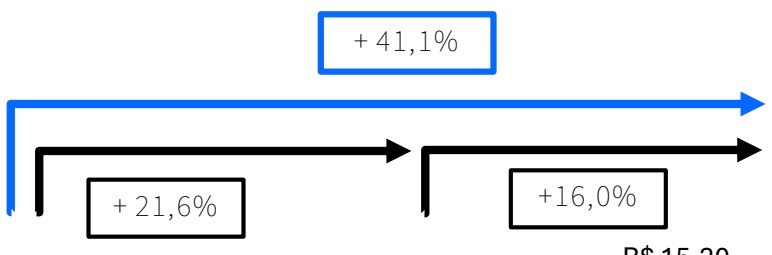
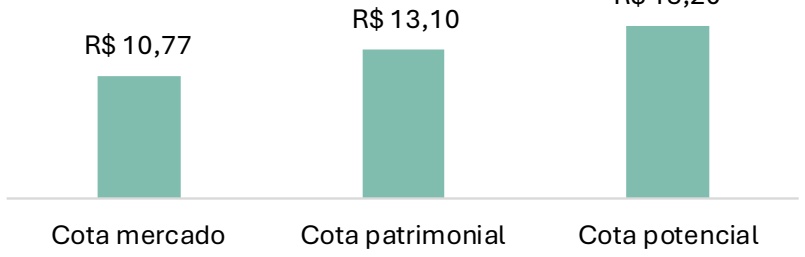
A cota patrimonial do RBFM reflete a cotação à mercado dos FIIs que compõem o portfólio.
Considera a valorização das cotas de FII do portfólio aos seus valores patrimoniais + valorização da cota mercado do RBFM para a sua patrimonial.
COMPOSIÇÃO DO DESÁGIO
| Segmento | Deságio RBFM11 (Cota Deságio do Setor Investido Upside Potencial Mercado) |
|---|---|
| Tijolo | 38,0% -17,1% -17,8% |
| -11,8% FOFs/ Multiestratégia | 31,7% -17,8% |
| Papel | -5,4% -17,8% |
| Carteira -13,8% | 24,2% 41,1% -17,8% |
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
RESULTADOS E DISTRIBUIÇÃO
| DRE | fev/26 | mar/26 | abr/26 | Acumulado no 1º semestre | Acumulado no ano |
| Rendimentos de FIl | 2.142.240 | 2.020.330 | 2.062.859 | 8.354.037 | 8.354.037 |
| Alienação de Cotas de FII (Bruto) | 37.991 | - 49.971 | 4.112 | 108.475 | 108.475 |
| Receitas Financeiras | 135.581 | 153.353 | 137.037 | 551.738 | 551.738 |
| Outras Receitas | |||||
| Despesas | -149.681 | -155.052 | -168.163 | -623.756 | -623.756 |
| Resultado¹ | 2.166.131 | 1.968.660 | 2.035.844 | 8.390.494 | 8.390.494 |
| Rendimentos Distribuídos | 2.024.576 | 2.024.576 | 2.024.576 | 8.060.812 | 8.060.812 |
| Resultado por Cota | 0,116 | 0,105 | 0,109 | 0,448 | 0,448 |
| Rendimento por Cota | 0,108 | 0,108 | 0,108 | 0,430 | 0,430 |
| Resultado Acumulado² | 0,018 | 0,018 | |||
Composição de Resultado nos Últimos 12 Meses
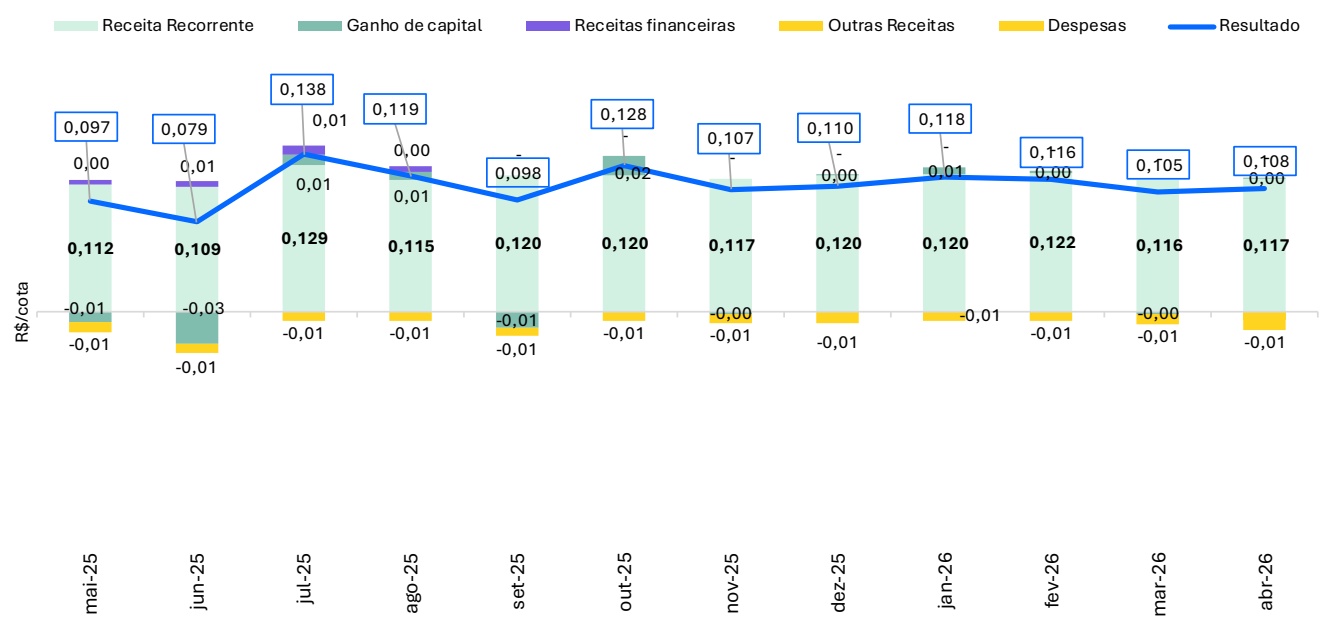
¹ Resultado apresentado em regime de caixa e não auditado.³ Resultado acumulado do período.
RESULTADOS E DISTRIBUIÇÃO
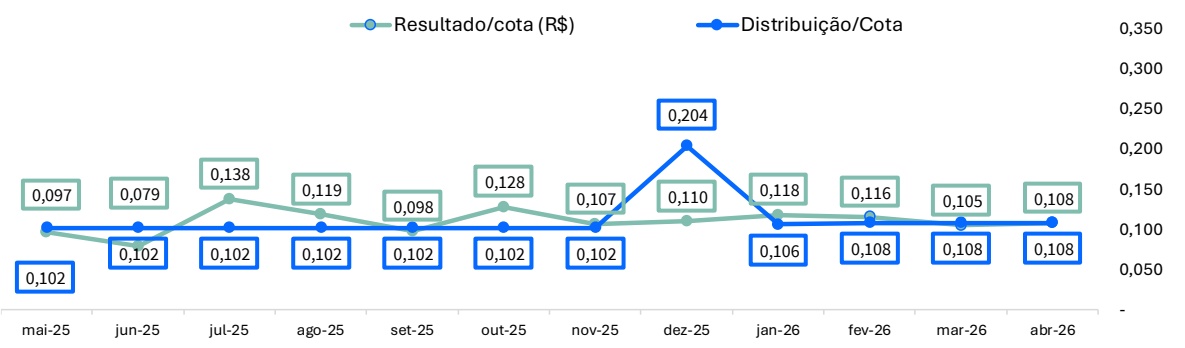
Distribuição por cota R$ 0,108 (Anunciado: 30/04 Pago: 15/05)
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,100 | 0,100 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,104 |
| 2025 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,204 |
| 2026 | 0,106 | 0,108 | 0,108 | 0,108 | ||||||||
| Δ | 3,9% | 5,9% | 5,9% | 5,9% |
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidadede pagamentos aos investidores.
A distribuição do Fundo é mensal, com pagamentos no 10º dia útil do mês subsequente ao resultado de referência. Farão jus aos rendimentos os detentores da cota no dia da divulgação da distribuição de rendimentos, no último dia útil do mês.
Ganho de capital não realizado por cota
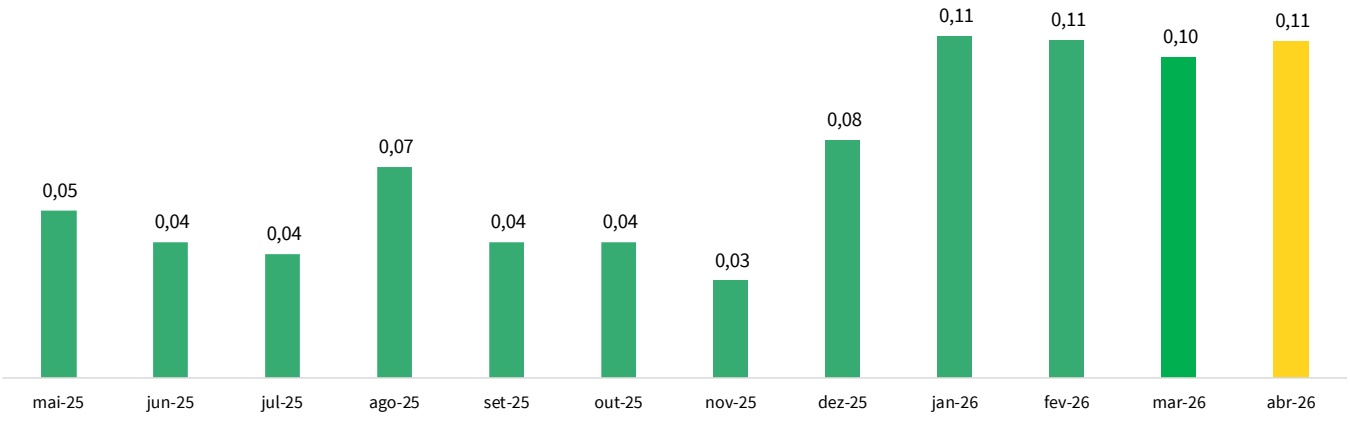
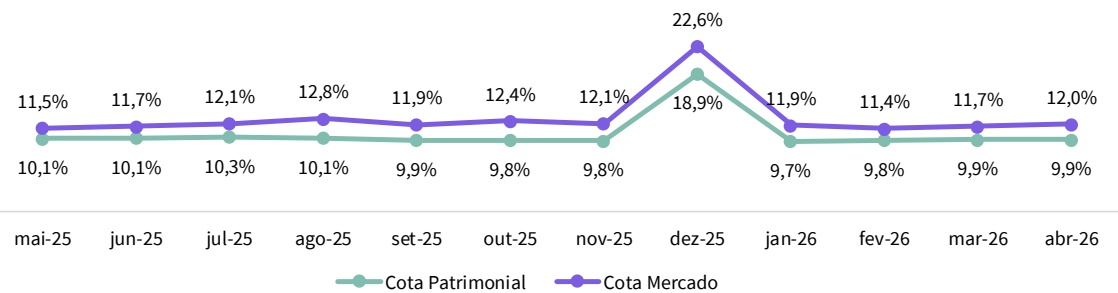
Dividend Yield Anualizado de 12,0% na cota mercado
DESEMPENHO DA COTA E VOLUME
Rentabilidade Gestão Rio Bravo (Set 2019)
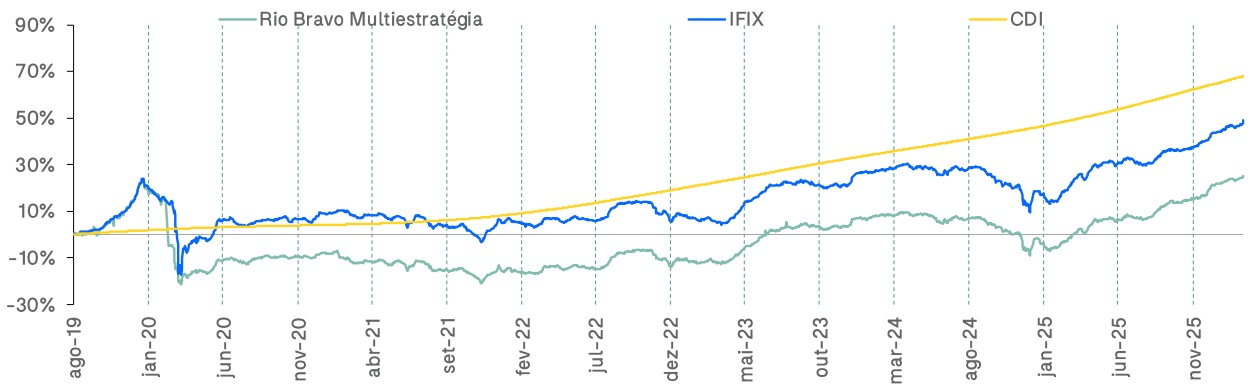
R e n t a b i l i d a d e p a s s a d a n ã o r e p r e s e n t a g a r a n t i a d e r e n t a b i l i d a d e f u t u r a . P e r í o d o d o c o m p a r a t i v o : ú l t i m o d i a ú t i l d e a g o s t o / 2 0 1 9 a t é o d i a ú t i l d e a b r i l / 2 0 2 6 .
| Rentabilidade | Abr/26 | Acumulado 2025 | 12 meses |
|---|---|---|---|
| Cota Patrimonial inicial | 13,04 | 12,96 | 12,16 |
| Cota Patrimonial final | 13,10 | 13,10 | 13,10 |
| RBFM11 -Patrimonial ajustada aos dividendos | 1,31% | 4,45% | 19,85% |
| IFIX | 1,53% | 4,10% | 15,16% |
| CDI (Líquido de IR 15%) | 0,93% | 3,86% | 12,60% |
| Rentabilidade | 2ª Emissão | 3ª Emissão |
|---|---|---|
| Rentabilidade Patrimonial | 45,00% | 41,31% |
| Rentabilidade IFIX | 35,44% | 35,88% |
| Alfa | 9,6% | 5,4% |
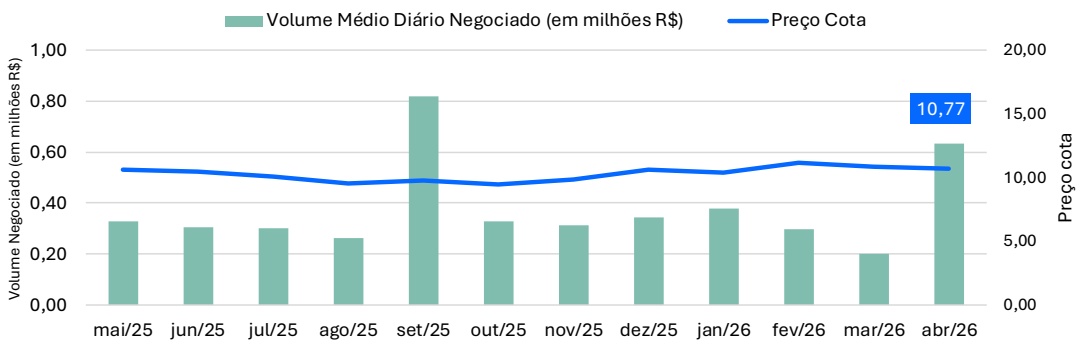
Volume médio diário negociado de 0,63 (Em milhões R$)
Número de cotistas
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 70,78%, contra 49,59% do IFIX, desde o início da gestão Rio Bravo.
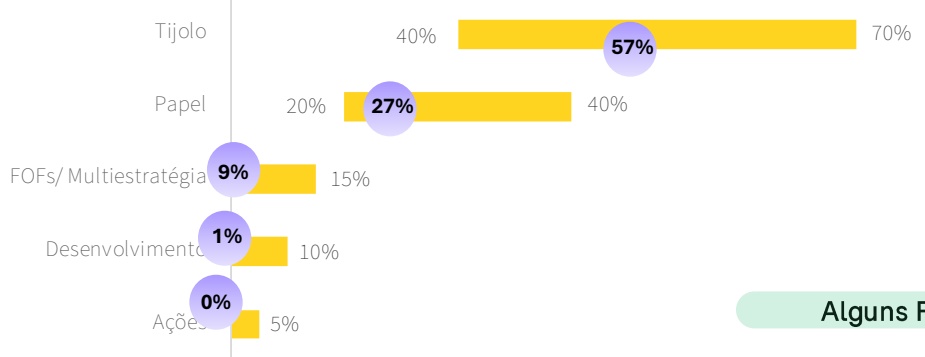
Alguns Flls da carteira
Tijolo
Ativos imobiliários físicos, como lajes corporativas, galpões logísticos, shoppings e imóveis de varejo.
• Portfólios bem localizados, em regiões consolidadas
Papel (CRIs e Flls de CRI)
• Portfólios com operações de crédito com sólidos devedores e estruturas robustas de garantias.
• Foco em carteiras High Grade/Middle indexadas ao IPCA ou CDI
FOF e Multiestratégias
• Cotas de Flls com portfólios diversificados, combinando diferentes segmentos e estratégias (tijolo e papel).
Desenvolvimento
•Investimentos em ativos em desenvolvimento, visando posterior venda e captura de ganho de capital.
Ações
• Investimentos em ações de companhias imobiliárias listadas, como administradoras e proprietárias de shoppings, construtoras e incorporadoras, buscando ganho de capital.
CARTEIRA DO FUNDO
Alocação da carteira (% PL)
Alocação da Carteira (% PL)
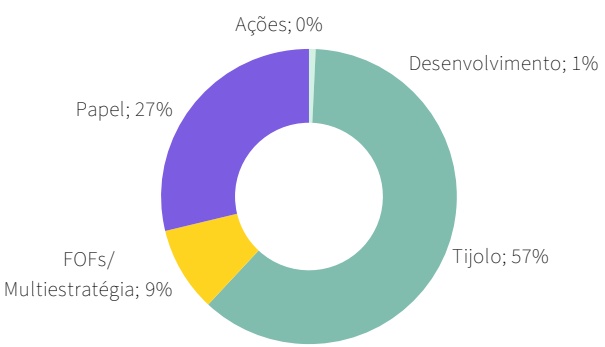
| Tipologia do Ativo | Segmento | % PL |
|---|---|---|
| - | Tijolo | 57% |
| Cotas de FII | Logística e Industrial | 23% |
| Cotas de FII | Varejo | 11% |
| Cotas de FII | Shopping | 10% |
| Cotas de FII | Corporativo (Multiativo) | 13% |
| Cotas de FII | Residencial | 2% |
| Cotas de FII | Corporativo (Monoativo) | 0% |
| - | Papel | 27% |
| Cotas de FII | CRI-IPCA | 22% |
| Cotas de FII | CRI-CDI | 5% |
| - | FOFs/ M ultiestratégia | 9% |
| Cotas de FII | FOF | 3% |
| Cotas de FII | Multiestratégia | 6% |
| Cotas de FII | Desenvolvimento | 1% |
| - | Ações | 0% |
Alocação Carteia RBFM11 x Carteira IFIX
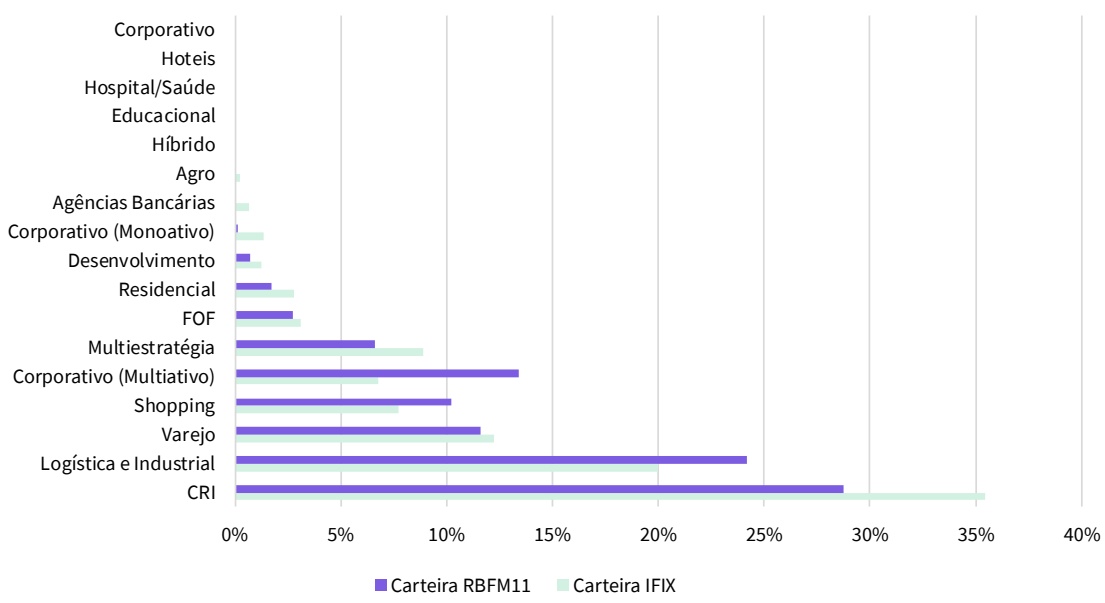
¹Considera o percentual do Patrimônio Líquido do Fundo.
²Considera o percentual de alocação em FIIs e renda fixa.
CARTEIRA DO FUNDO
Target de Alocação por Estratégia²
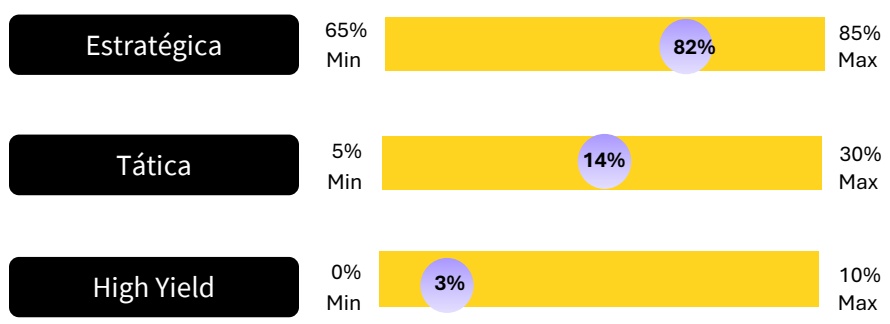
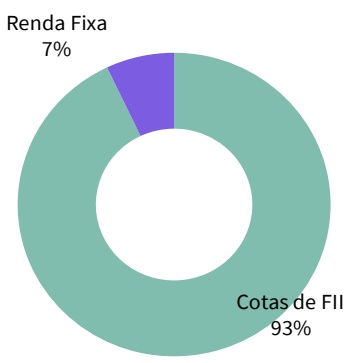
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
CARTEIRA DO FUNDO
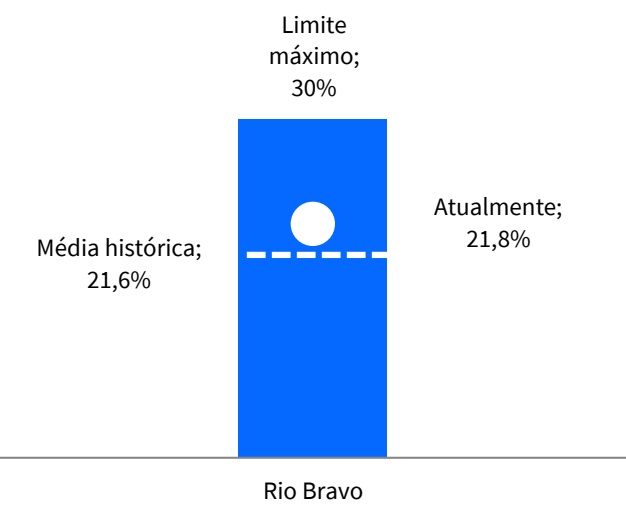
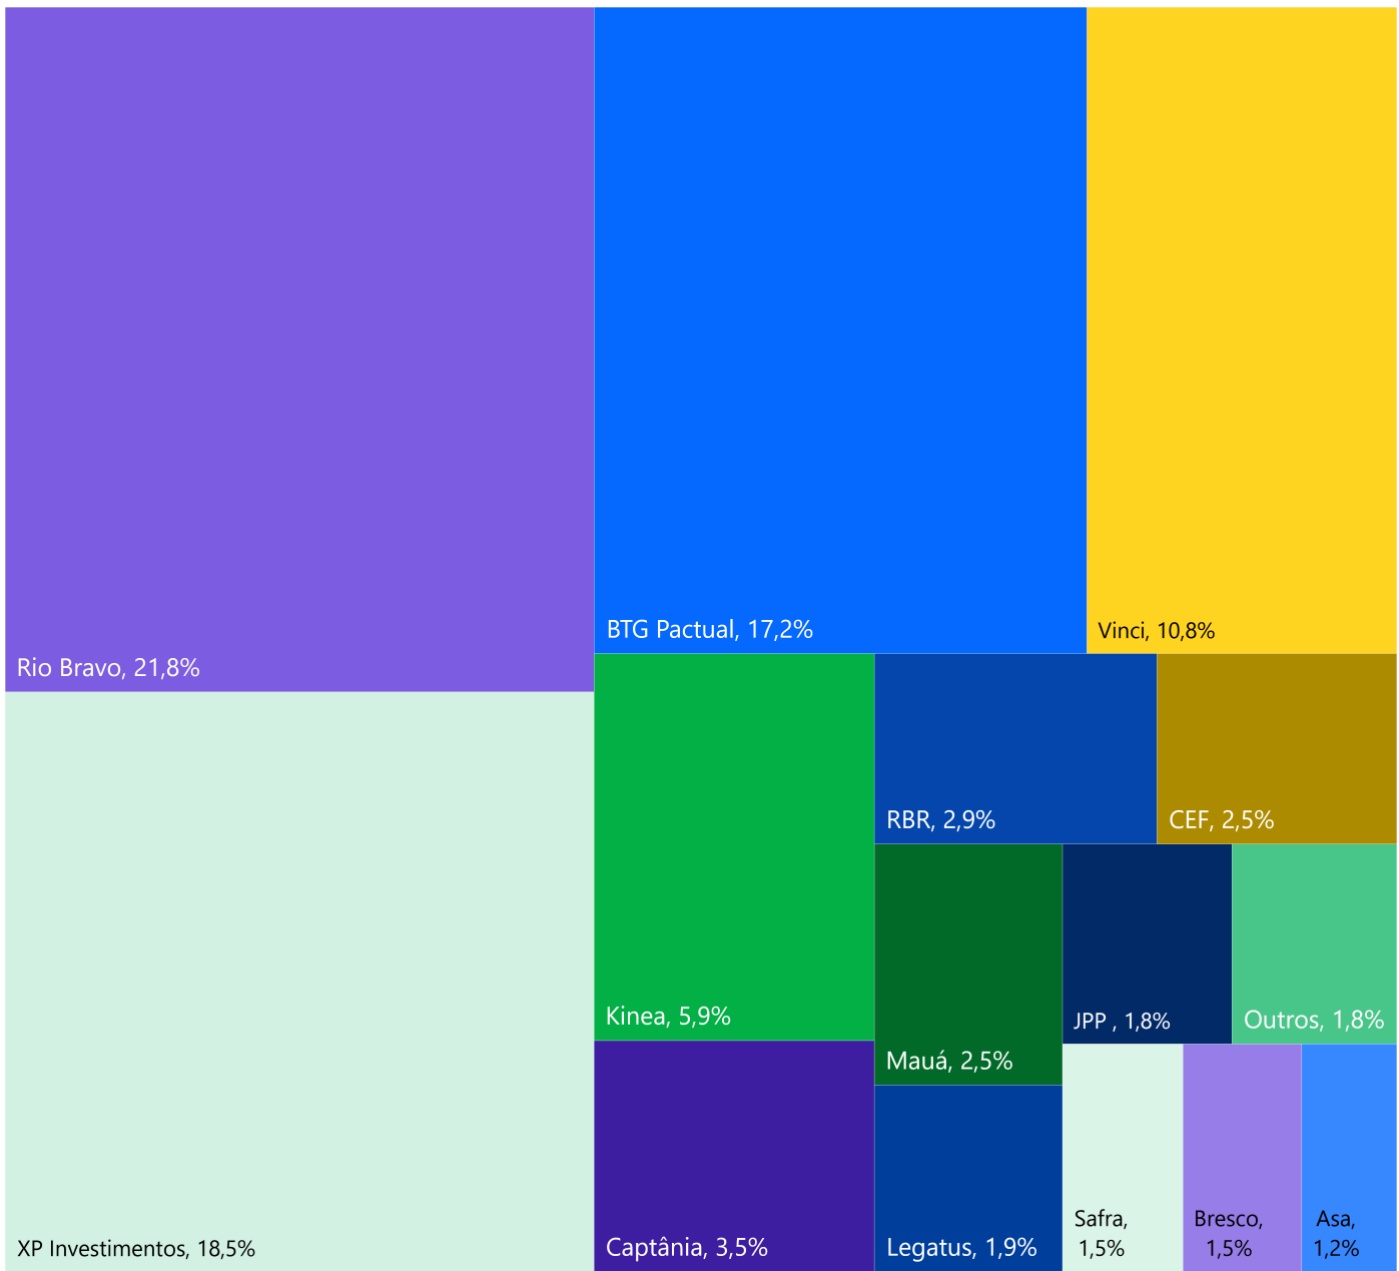
Em 31 de julho de 2019, por meio de quórum qualificado, foi aprovada a aquisição ou alienação no mercado secundário, bem como a subscrição no mercado primário de Cotas de Fundos de investimento geridos ou administrados pela Rio Bravo.
Com o objetivo de trazer uma maior clareza para os investidores quanto aos critérios máximos que foram estabelecidos, a gestão do Rio Bravo Fundo de Fundos decidiu por deixar mais evidente para os cotistas tais concentrações e os limites máximos que foram definidos.
Anexo
DESEMPENHO DA COTA PATRIMONIAL AJUSTADA AOS DIVIDENDOS
| JAN | FEV* | MAR | ABR | MAI | J U N | J U L | AGO | S ET | O UT | N OV | D EZ | Ano | ||
| Patri mon ia l | 3 66%, | 19 00%, | 12 77%, | 1 83%, | 1 76%, | 4 09%, | 1 75%, | 2 36%, | 0 21%, | 0 72%, | 1 23%, | 1 20%, | 24 75%, | |
| 2020 | I FIX | 3 76%, | 3 69%, | 15 85%, | 4 39%, | 2 08%, | 5 59%, | 2 61%, | 1 79%, | 0 46%, | 1 01%, | 1 51%, | 2 19%, | 10 24%, |
| ∆ Benchmark | 0 1 0%, | 15 31 %, | 3 0 7%, | 2 5 7%, | 0 31 %, | 1 50%, | 0 85%, | 0 5 7%, | 0 25%, | 0 28%, | 0 28%, | 0 99%, | 14 51 %, | |
| 31/12/2020 | 29/01/2021JAN | 26/02/2021FEV | 31/03/2021MAR | 30/04/2021ABR | 31/05/2021MAI | 30/06/2021J U N | 30/07/2021J U L | 31/08/2021AGO | 30/09/2021S ET | 29/10/2021O UT | 30/1 1/2021N OV | 31/12/2021D EZ | 31/12/2021A | |
| Patri mon ia l | 0 52%, | 2 80%, | 1 50%, | 0 55%, | 1 37%, | 2 29%, | 3 1 1%, | 3 76%, | 0 04%, | 1 47%, | 3 83%, | 7 68%, | no5 62%, | |
| 2021 | I FIX | 0 32%, | 0 25%, | 1 38%, | 0 51%, | 1 56%, | 2 19%, | 2 51%, | 2 63%, | 1 24%, | 1 47%, | 3 64%, | 8 78%, | 2 28%, |
| ∆ Benchmark | 0 1 9%, | 3 04%, | 0 12%, | 0 04%, | 0 1 9%, | 0 1 0%, | 0 59%, | 1 13%, | 1 20%, | 0 00%, | 0 20%, | 1 1 0%, | 3 35%, | |
| 31/12/2021 | 31/01/2022JAN | 25/02/2022FEV | 31/03/2022MAR | 29/04/2022ABR | 31/05/2022MAI | 30/06/2022J U N | 29/07/2022J U L | 31/08/2022AGO | 30/09/2022S ET | 31/10/2022O UT | 30/1 1/2022N OV | 30/12/2022D EZ | 30/12/2022A | |
| Patri mon ia l | 2 58%, | 0 96%, | 1 58%, | 1 93%, | 0 06%, | 1 20%, | 0 46%, | 7 15%, | 1 25%, | 0 04%, | 4 18%, | 0 55%, | no3 51%, | |
| 2022 | I FIX | 0 99%, | 1 29%, | 1 42%, | 1 19%, | 0 26%, | 0 88%, | 0 66%, | 5 76%, | 0 49%, | 0 02%, | 4 15%, | 0 00%, | 2 22%, |
| ∆ Benchmark | 1 59%, | 0 32%, | 0 1 6%, | 0 74%, | 0 33%, | 0 32%, | 0 20%, | 1 39%, | 0 76%, | 0 0 7%, | 0 03%, | 0 55%, | 1 29%, | |
| 30/12/2022 | 31/01/2023JAN | 28/02/2023FEV | 31/03/2023MAR | 28/04/2023ABR | 31/05/2023MAI | 30/06/2023J U N | 31/07/2023J U L | 31/08/2023AGO | 29/09/2023S ET | 31/10/2023O UT | 30/1 1/2023N OV | 29/12/2023D EZ | 29/12/2023A | |
| Patri mon ia l | 1 45%, | 0 03%, | 0 16%, | 3 28%, | 5 16%, | 4 81%, | 2 18%, | 0 68%, | 0 83%, | 1 67%, | 0 82%, | 3 45%, | no19 12%, | |
| 2023 | I FIX | 1 60%, | 0 45%, | 1 69%, | 3 52%, | 5 43%, | 4 71%, | 1 33%, | 0 49%, | 0 20%, | 1 97%, | 0 66%, | 4 25%, | 15 50%, |
| ∆ Benchmark | 0 1 6%, | 0 43%, | 1 53%, | 0 24%, | 0 2 7%, | 0 1 0%, | 0 85%, | 0 1 9%, | 0 63%, | 0 30%, | 0 1 6%, | 0 80%, | 3 62%, | |
| 29/12/2023 | 31/01/2024JAN | 29/02/2024FEV | 28/03/2024MAR | 30/04/2024ABR | 31/05/2024MAI | 28/06/2024J U N | 31/07/2024J U L | 30/08/2024AGO | 30/09/2024S ET | 31/10/2024O UT | 29/1 1/2024N OV | 30/12/2024D EZ | 30/12/2024A | |
| Patri mon ia l | 0 50%, | 0 98%, | 0 70%, | 0 74%, | 0 37%, | 1 26%, | 0 04%, | 0 69%, | 2 25%, | 2 77%, | 2 09%, | 1 78%, | no8 21%, | |
| 2024 | I FIX | 0 67%, | 0 79%, | 1 43%, | 0 77%, | 0 02%, | 1 04%, | 0 52%, | 0 86%, | 2 58%, | 3 06%, | 2 1 1%, | 0 67%, | 5 89%, |
| ∆ Benchmark | 0 1 7%, | 0 1 8%, | 0 74%, | 0 04%, | 0 38%, | 0 23%, | 0 56%, | 0 1 6%, | 0 33%, | 0 29%, | 0 01 %, | 1 1 1 %, | 2 32%, | |
| 30/12/2024 | 31/01/2025JAN | 28/02/2025FEV | 31/03/2025MAR | 30/04/2025ABR | 30/05/2025MAI | 30/06/2025J U N | 31/07/2025J U L | 31/08/2025AGO | 30/09/2025S ET | 31/10/2025O UT | 28/1 1/2025N OV | 30/12/2025D EZ | 31/12/2025A | |
| Patri mon ia l | 3 82%, | 2 63%, | 5 56%, | 4 1 1%, | 1 01%, | 0 40%, | 0 75%, | 2 17%, | 3 61%, | 1 03%, | 0 84%, | 4 85%, | no23 48%, | |
| 2025 | I FIX | 3 07%, | 3 34%, | 6 14%, | 3 01%, | 1 44%, | 0 63%, | 1 36%, | 1 16%, | 3 25%, | 0 12%, | 1 86%, | 3 14%, | 21 15%, |
| ∆ Benchmark | 0 75%, | 0 70%, | 0 58%, | 1 1 0%, | 0 43%, | 0 24%, | 0 61 %, | 1 01 %, | 0 36%, | 0 91 %, | 1 02%, | 1 71 %, | 2 33%, | |
| 31/12/2025 | 30/01/2026JAN | 27/02/2026FEV | 31/03/2026MAR | 30/04/2026ABR | MAI | J U N | J U L | AGO | S ET | O UT | N OV | D EZ | 30/04/2026A | |
| Patri mon ia l | 2 26%, | 0 93%, | 0 10%, | 1 30%, | no4 45%, | |||||||||
| 2026 | I FIX | 2 27%, | 1 32%, | 1 06%, | 1 53%, | 4 10%, | ||||||||
| ∆ Benchmark | 0 01 %, | 0 39%, | 0 96%, | 0 23%, | 0 36%, |
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 70,78%, contra 49,59% do IFIX, desde o início da gestão Rio Bravo.
Você ainda não segue a Nossa página no YouTube ?
Confira a visão dos nossos gestores sobre os resultados do mês no nosso canal no YouTube.
Você vai encontrar análises completas, insights e destaques que complementam o relatório gerencial.
Clique, assista e fique por dentro das principais atualizações e decisões estratégicas da Gestão.
RIO BRAVO
Aqui, o futuro é concreto.
RIO BRAVO
riobravo.com.br
Av. Chedid Jafet, 222 - Bloco B, 3o andar, CJ.32 04551-065, São Paulo - SP - Brasil +55 11 3509 6600 | +55 11 2107 6600
回f in
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos. • Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos. • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. • Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido. • A Rio Bravo Investimentos DTVM Ltda. não se responsabiliza por quaisquer decisões tomadas tendo como base os dados neste site. • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva da Rio Bravo, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual da Rio Bravo. • Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento da Rio Bravo, sob pena de se tratar clara infração aos direitos de propriedade da Rio Bravo, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • A Rio Bravo não é responsável por qualquer utilização não autorizada do material e das informações aqui dispostas.
SAC / Ouvidoria: 0800 722 9910 | [email protected].