
Relatório Gerencial RBFM11 de maio de 2026
Relatório Gerencial do Rio Bravo Multiestratégia (RBFM11), fundo imobiliário de fundos (FoF), referente a maio de 2026, com entrega no FundosNet (B3) em 15/06/2026. No pregão de 03/11/2026, a cota do RBFM11 fechou a R$ 8,92, com P/VP de 0,73 (valor patrimonial de R$ 12,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,108 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,09% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 227,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.329.029/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/05/2026
- Data de entrega
- 15/06/2026 17:38
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial RBFM11
Rio Bravo Multiestratégia Fundo de Investimento Imobiliário de Responsabilidade Limitada
MAIO 26
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Tese de Investimento 03
- Principais Números 05
- Mensagem do Gestor ao Investidor 06
- Guidance e Movimentações 11
- Perspectiva de Upside 12
- Resultados e Distribuição 13
- Desempenho da Cota e Volume 15
- Rentabilidade 15
- Carteira do Fundo 17
- Alocação da Carteira 18
- Anexo 21
- Planilha de Fundamentos
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 17.329.029/0001-14
PERFIL DE GESTÃO • Ativa
GESTOR • Rio Bravo Investimentos
ADMINISTRADOR e ESCRITURADOR • Rio Bravo Investimentos
TAXA DE ADMINISTRAÇÃO E GESTÃO • 0,78%
a.a. sobre o Valor de Mercado (Mín. Mensal R$ 35.000 - reajustada anualmente pela variação positiva do IGP-M)
TAXA DE PERFORMANCE • 20% sobre o que
exceder IPCA + Média do Yield IMA-B 5
PATRIMÔNIO LÍQUIDO • R$ 240.895.325,60 (ref.
maio)
INÍCIO DO FUNDO • 06/05/2013
QUANTIDADE DE COTAS • 18.746.075
QUANTIDADE DE EMISSÕES REALIZADAS • 3
CLIQUE E ACESSE
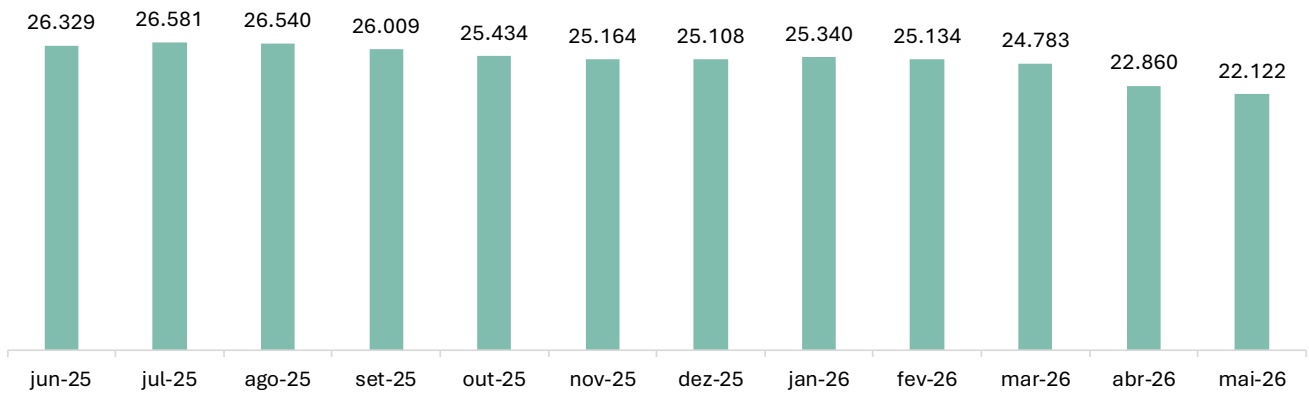
NÚMERO DE COTISTAS • 22.122
REGULAMENTO DO FUNDO
CONHEÇA A RIO BRAVO
RELATÓRIO EM VÍDEO
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para: C

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
Tese de Investimento
O RBFM11 é um fundo com DNA fundamentalista que investe em um portfólio diversificado de fundos imobiliários com foco em geração de renda.
PORTFÓLIO DIVERSIFICADO E DE ALTA QUALIDADE
Portfólio de fundos e outros ativos imobiliários
criteriosamente
selecionado capaz de
gerar renda recorrente no
longo prazo com nível
moderado de risco.
INVESTIMENTOS EM 3 ESTRATÉGIAS DIFERENTES
Posições estratégicas - foco
Estratégia tática - objetivo
de auferir ganho de capital em curto/médio;
Estratégia high yield -
posições com um maior
retorno e,
consequentemente, um
maior risco.
GESTÃO ATIVA E QUALIFICADA
A Rio Bravo conta com mais de 20 anos de atuação no mercado de FIIs.
Track Record em Fundos de Fundos Imobiliários de mais de 10 anos.
UM MUNDO DE INVESTIMENTOS PARA VOCÊ EXPLORAR
Corporativo
Rio Bravo Renda Corporativa RCRB11
Fundo imobiliário de lajes corporativas nos principais eixos comerciais de São Paulo.
Residencial
Fundo imobiliário de varejo de rua com diversificação nacional.
Varejo
Rio Bravo Renda Residencial RBRS11
Investimento para renda em ativos residenciais de excelente localização.
Rio Bravo Renda Varejo RBVA11
IMOBILIÁRIO
Logístico
FII Tellus Rio Bravo Renda Logística TRBL11
Fundo imobiliário logístico com presença nas principais regiões metropolitanas do país.
Multiestratégia
Rio Bravo Multiestratégia Imobiliária RBFM11
Fundo Multiestratégia imobiliária focado em geração de renda de longo prazo.
CRÉDITO
Crédito Imobiliário
Rio Bravo Crédito Imobiliário High Yield RBHY11
Portfólio de CRIs com foco em papéis de risco de crédito arrojado.
Rio Bravo Crédito Imobiliário High Grade RBHG11
Portfólio de CRIs com foco em papéis de menor risco de crédito.
Rio Bravo Hedge Fund (Cetipado)
Portfólio de CRIs e FIDCs com foco em papéis de risco de crédito arrojado.
Crédito para Infraestrutura
Rio Bravo ESG IS FIC FI-Infra RBIF11
Investimentos em infraestrutura com um portfólio diversificado e enfoque em ESG.
PRINCIPAIS NÚMEROS
R$ 12,85 Cota Patrimonial
422.605
Volume médio diário negociado (R$)
R$ 10,64 Fechamento do Mês
R$ 240,90 milhões Patrimônio Líquido
12,18% Dividend Yield¹ anualizado
R$ 199,46 milhões Valor de Mercado
0,83 P/VP
18,1% Retorno dos últimos 12 meses² (Cota Patrimonial)
15,2% Retorno dos últimos 12 meses³ (Cota a Mercado)
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês). ²Considera cota patrimonial ajustada.
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
Em maio, a continuidade das tensões no Oriente Médio desencadeou mais uma rodada de revisões nas projeções inflacionárias pelo BC, de forma que o Boletim Focus passou a apontar um IPCA de 5,09% para 2026 e 4,02% para 2027. A inflação de abril registrou alta de 0,67%, com destaque para a pressão exercida pelo grupo de alimentos e bebidas. A aceleração dos preços dos alimentos refletiu o aumento dos custos de produção, impulsionado pela elevação dos preços dos fertilizantes e do petróleo, que também encarece os fretes e a logística de distribuição. O IPCA-15 de maio também apresentou composição qualitativamente menos favorável, o que sugere uma maior perda de tração do processo desinflacionário observado nos meses anteriores ao início do conflito entre Estados Unidos e Irã.
Além da deterioração do cenário inflacionário, os mercados também foram impactados pelo noticiário político ao longo do mês, especialmente diante das notícias envolvendo o candidato da oposição, Flávio Bolsonaro. Como consequência, observou-se abertura da curva de juros futuros, valorização do dólar frente ao real e desvalorização generalizada dos ativos de risco, incluindo os fundos imobiliários.
No campo fiscal, o resultado primário de abril surpreendeu positivamente ao registrar um superávit de R$ 25,2 bilhões. Apesar disso, o resultado não altera a avaliação do mercado de uma fragilidade estrutural das contas públicas. A dívida bruta permanece em patamar elevado e apresentou um avanço no mês, atingindo 80,4% do PIB. Além disso, o processo de consolidação fiscal segue excessivamente dependente do aumento de receitas e medidas extraordinárias, sem avanços significativos pelo lado das despesas.
Atividade econômica e mercado de trabalho
O PIB brasileiro registrou crescimento de 1,1% no primeiro trimestre de 2026 em relação ao trimestre imediatamente anterior, evidenciando uma aceleração da atividade econômica no início do ano. O resultado foi sustentado principalmente pela recuperação da indústria, que avançou 1,0%, e pela expansão do consumo das famílias, também de 1,0%, refletindo os efeitos das políticas de estímulo à demanda.
No mercado de trabalho, a taxa de desemprego recuou para 5,8% no trimestre encerrado em abril, enquanto o rendimento médio real registrou crescimento de 5,4% na comparação anual. Em conjunto, os indicadores reforçam o diagnóstico de um mercado de trabalho ainda aquecido, cenário que tende a sustentar pressões sobre a inflação de serviços.
Cenário Externo
Em maio, o conflito no Oriente Médio permaneceu em aberto, o que gerou volatilidade nos mercados. As negociações entre EUA e Irã seguem marcadas por divergências, tendo como principais impasses o programa nuclear iraniano, o apoio do Teerã ao Hezbollah no Líbano e as demandas do governo iraniano pelo desbloqueio dos ativos mantidos no exterior e alívio das sanções econômicas.
Apesar dos esforços diplomáticos e do cessar-fogo, a ausência de consenso sobre temas considerados estratégicos por ambas as partes reforça a percepção de que um acordo ainda enfrenta obstáculos. Nesse contexto, os riscos de pressões sobre os preços de energia seguem presentes, o que pode exercer impactos sobre a dinâmica inflacionária global e condução da política monetária pelas principais economias.
Com relação a inflação nos EUA, tanto o CPI (Índice de Preços ao Consumidor) quanto o PPI (Índice de Preços ao Produtor) vieram acima das expectativas do mercado em abril, registrando altas de 0,6% e 1,4%, respectivamente. Nesse contexto, o Fed adotou um tom mais cauteloso e menos favorável ao afrouxamento monetário, com a ata da reunião de abril indicando uma redução do apoio dos membros do comitê a eventuais cortes de juros nos próximos meses.
MENSAGEM DO GESTOR AO INVESTIDOR
Mercado de Fundos Imobiliários
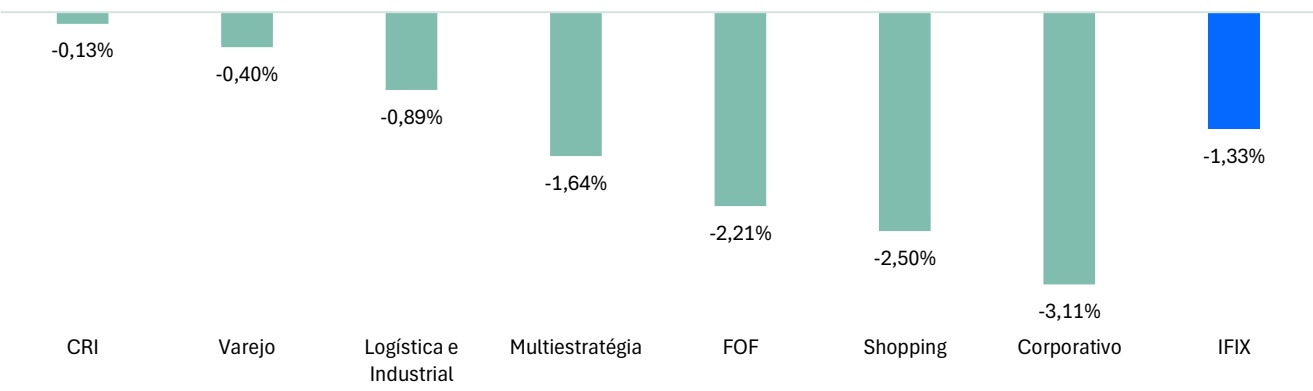
Em maio, o IFIX recuou 1,33%, passando a acumular um retorno no ano de 2,71%. No mês, os segmentos que mais impactaram a performance do índice foram os FIIs corporativos e os FIIs de shopping.
Retorno do IFIX por setor - Maio 2026
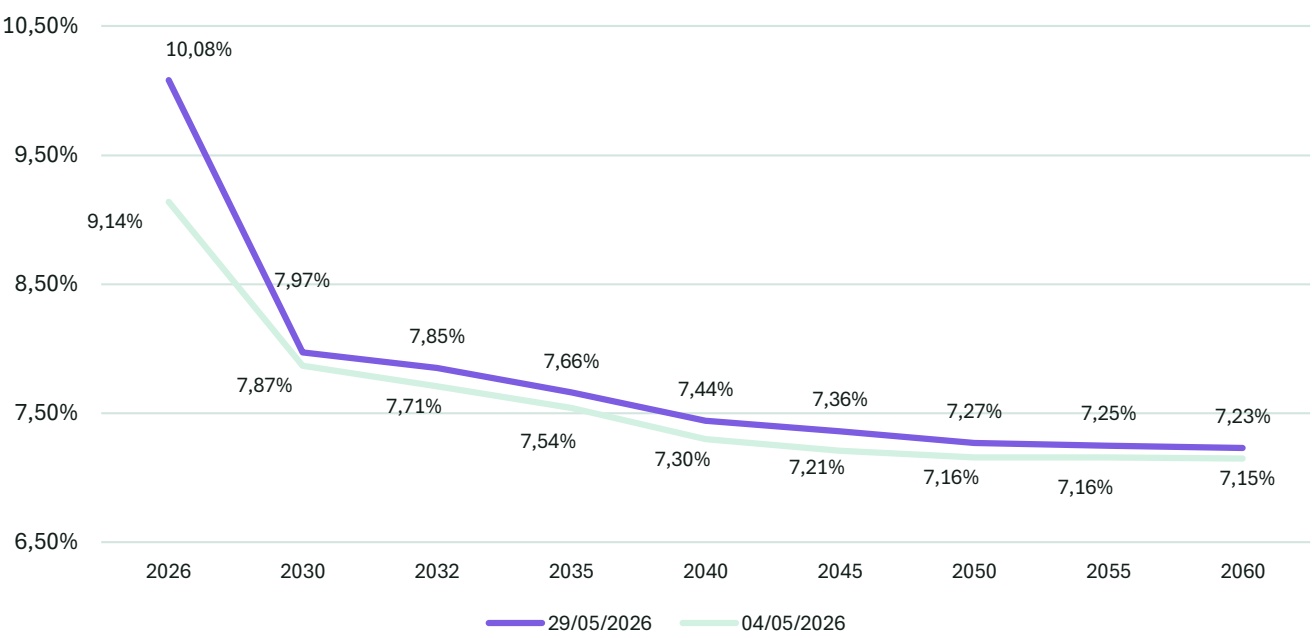
A deterioração das expectativas inflacionárias e o aumento das incertezas em relação ao cenário eleitoral brasileiro foram os principais fatores que impactaram a performance dos FIIs ao longo do mês. A curva de juros real (NTN-Bs - títulos do Tesouro IPCA+) apresentou uma abertura, de forma que a taxa da NTN-B com vencimento em 2035 passou para IPCA + 7,66%. A abertura da curva de juros comprime o prêmio de risco para se investir em FIIs, o que normalmente ocasiona uma queda dos fundos imobiliários, sobretudo dos segmentos mais sensíveis ao juro futuro.
Cupom Tesouro IPCA+ com juros semestrais
MENSAGEM DO GESTOR AO INVESTIDOR
Com a abertura da curva de juros e a queda dos FIIs, o prêmio de risco – medido pela diferença entre o dividend yield do IFIX e o cupom da NTN-B com vencimento em 2035 – passou para 4,3% ao final de maio. Os fundos imobiliários passaram a negociar com um desconto de 11%, em média. Abaixo, compartilhamos um monitoramento de alguns principais indicadores do segmento do IFIX em maio de 2026 vs a média dos últimos dez anos:
| P/BV | Dividend Yield | Spread DY vs NTN-B 2035 | ||||
| mai-26 | Média 10Y | mai-26 | Média 10Y | mai-26 | 10Y | |
| IFIX | 0,89 | 0,96 | 12,0% | 9,3% | 4,3% | 1,6% |
| Logística e Industrial | 0,97 | 0,99 | 9,6% | 8,0% | 1,9% | 0,4% |
| Varejo | 0,92 | 1,03 | 11,6% | 9,6% | 3,9% | 2,0% |
| CRI | 0,91 | 0,98 | 13,3% | 10,8% | 5,6% | 3,2% |
| Shopping | 0,89 | 0,95 | 10,7% | 7,3% | 3,0% | -0,4% |
| Multiestratégia | 0,87 | 0,92 | 13,2% | 11,1% | 5,6% | 3,5% |
| FOF | 0,83 | 0,93 | 11,8% | 9,4% | 4,1% | 1,8% |
| Corporativo | 0,67 | 0,84 | 10,8% | 8,7% | 3,1% | 1,0% |
A tabela acima demonstra um potencial de apreciação relevante do IFIX e de seus diferentes segmentos imobiliários, com a convergência do nível de desconto dos fundos, seus dividend yields e spreads para a média dos últimos dez anos. Em um cenário de fechamento da curva de juros real, o potencial de apreciação é ainda maior, uma vez que o valor patrimonial dos FIIs também costuma a apresentar uma valorização. Abaixo, explicamos melhor como o valor patrimonial dos fundos pode variar de acordo com uma redução do juro futuro:
. FIIs de Tijolo: O valor patrimonial (VP) dos FIIs de tijolo reflete o valor dos imóveis que ele possui. Esses imóveis são reavaliados todo ano por uma companhia especializada independente, que utiliza, em muitos casos, o método de fluxo de caixa descontado para se determinar o valor justo do imóvel. Nesse método, a companhia projeta o fluxo de caixa do imóvel por um período específico (ex: 10 anos) e traz o fluxo a valor presente por uma taxa de desconto. Quando há uma redução do juro futuro, a taxa de desconto utilizada para se determinar o valor do imóvel comprime, o que ocasiona uma valorização do valor do imóvel. Isso, consequentemente, aumenta o VP do FII de tijolo.
II. FIIs de Papel: O valor patrimonial dos FIIs de papel reflete o valor de mercado dos CRIs que ele possui. A metodologia de marcação a mercado dos CRIs normalmente varia conforme a sua liquidez. Os CRIs mais líquidos costumam ter a marcação a mercado baseada nos preços transacionados no mercado, enquanto os CRIs menos líquidos são normalmente precificados levando em consideração o spread (diferença) da taxa do CRI frente a NTN-B com o vencimento mais próximo à duration do CRI. Nesses casos, quando o cupom da NTN-B comprime, o preço do CRI aumenta (considerando que há uma manutenção do spread da operação, ou seja, não há uma deterioração do risco de crédito da devedora do CRI). Isso, consequentemente, aumenta o VP do FII de papel.
III. Fundo de Fundos Imobiliários: O valor patrimonial dos FOFs reflete o valor de mercado dos FIIs que ele possui. Com a redução do juro futuro, há um aumento do prêmio de risco para se investir em FIIs, o que normalmente ocasiona uma valorização da cotação dos FIIs. Isso, consequentemente, aumenta o VP do FOF.
Em nossa visão, o momento continua oportuno para a alocação em FIIs com portfólios de qualidade e uma gestão especializada, visando o médio e longo prazo. Ainda há espaço para a alocação visando ganho de capital, uma vez que os fundos seguem descontados e a curva de juros futuro está nas máximas dos últimos 10 anos. Fundos com bons fundamentos, ativos prime e com estruturas de capital saudáveis (níveis de endividamento e custo da dívida baixos) devem atravessar o momento atual com maior tranquilidade, com distribuições recorrentes e potencial de ganho futuro.
MENSAGEM DO GESTOR AO INVESTIDOR
Rio Bravo Multiestratégia Imobiliária
Performance do Fundo no mês
Em maio, o RBFM11 apresentou um retorno de -0,21%, considerando a valorização da cota mercado ajustada aos dividendos. A performance da cota patrimonial ajustada aos dividendos foi de -1,09% no mês, enquanto a performance do IFIX foi de -1,33%. No ano, o RBFM11 acumula uma performance de 3,32%, superando o retorno do IFIX de 2,71%.
Atribuição da Performance Mensal por Segmento (% PL)
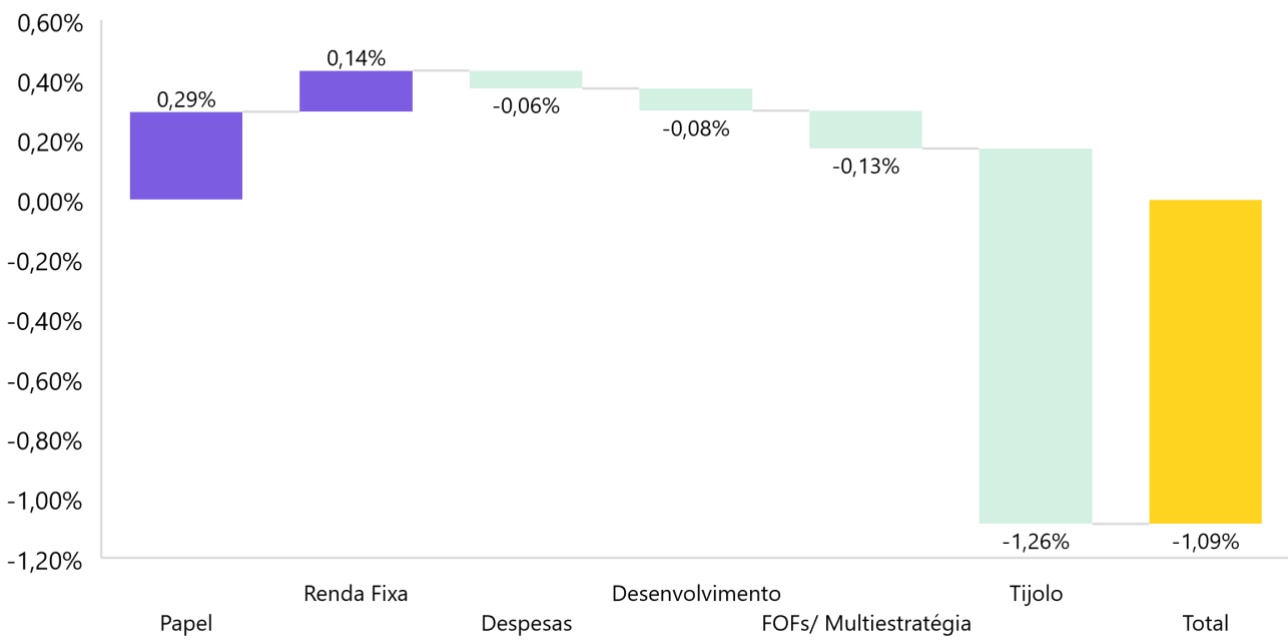
Papel: A apreciação foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA, que contribuíram para uma alta de +0,23% na carteira vs 0,06% dos FIIs de CRI mais indexados ao CDI. Os principais destaques foram XPCI11 (+0,10%) e MXRF11 (+0,06%).
Tijolo: A queda no mês foi majoritariamente impactada pelos FIIs de logística (-0,65%) e varejo (-0,28%). Os FIIs que apresentaram as maiores quedas foram VILG11 (-0,34%) e RBVA11 (-0,22%).
FOFs/FII Multiestratégia: Os FOFs e FIIs multiestratégia apresentaram uma queda no mês, de forma que os FOFs contribuíram para uma queda de -0,02% da carteira e os FIIs multiestratégia contribuíram para uma queda de - 0,10%. O CPTS11 foi o que mais impactou o segmento (-0,08%).
Desenvolvimento: A queda de -0,08% do segmento foi impactada pelo retorno de TGAR11.
Movimentações realizadas no mês
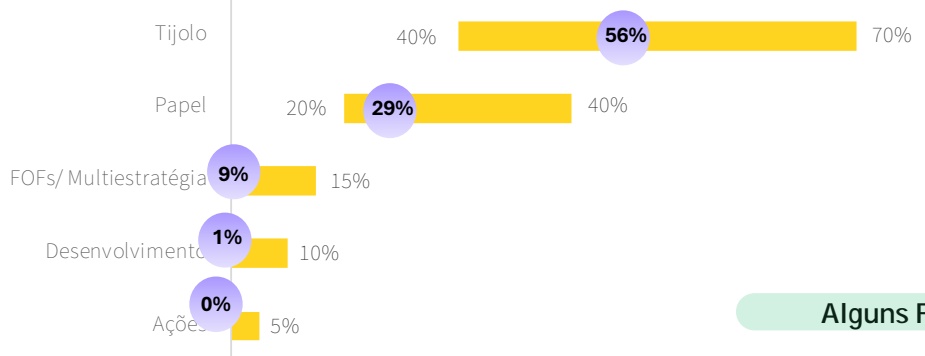
Em maio, vendemos R$500k de XPML11, que passou a representar 3,30%PL. Realizamos uma alocação de R$3,5MM ou 1,5% PL no CRI FGR, aumentando a exposição do RBFM11 ao segmento de recebíveis imobiliários para 29%PL. A alocação foi realizada a uma taxa de aquisição de IPCA + 10,3% a.a., patamar que consideramos atrativo diante da robustez da operação. Abaixo, compartilhamos maiores detalhes:
MENSAGEM DO GESTOR AO INVESTIDOR
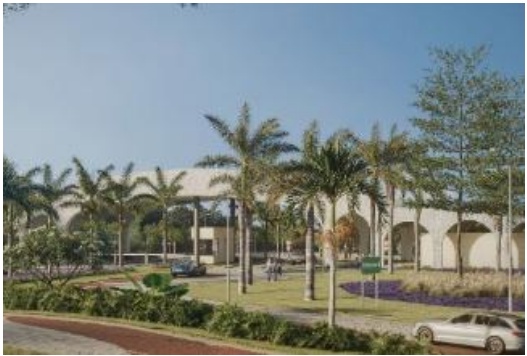
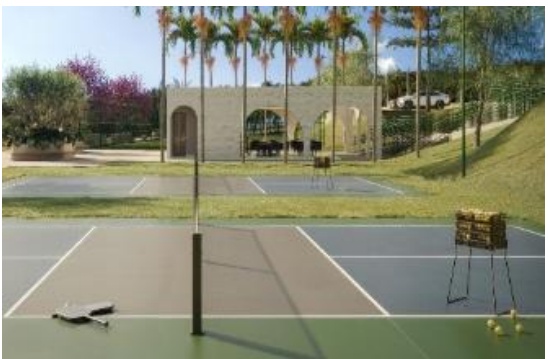
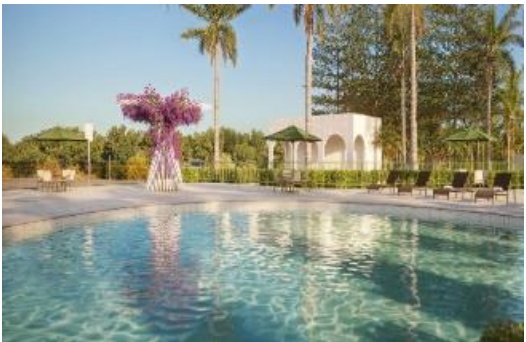
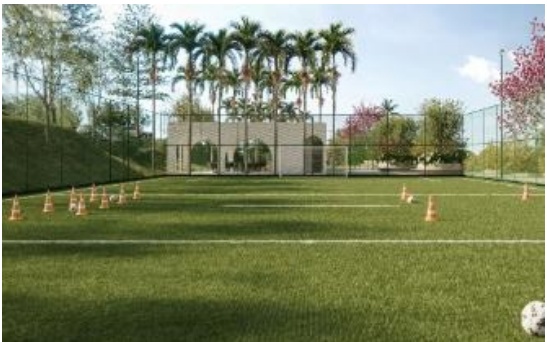
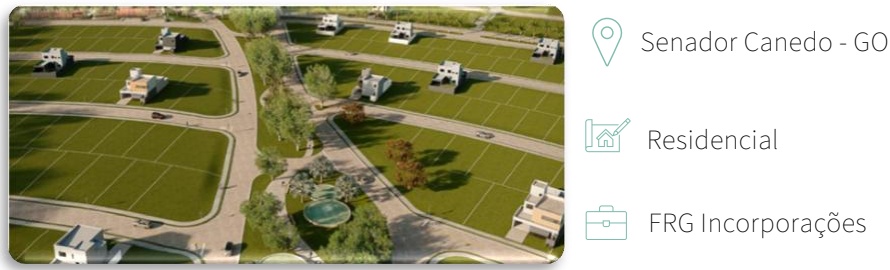
CRI FGR: Operação com risco de crédito vinculado a uma carteira de recebíveis oriundas da venda de casas de alto padrão de um condomínio fechado denominado “Jardins Grécia”, em Senador Canedo, município próximo a Goiânia. O empreendimento será desenvolvido pela FGR Incorporações, incorporadora que atua há 40 anos na criação, venda e construção de condomínios horizontais de alto padrão, reconhecida pela forte atuação no Centro-Oeste. Mais informações sobre o empreendimento podem ser acessadas no site: https://fgr.com.br/condominio/Jardins-grecia
Os recursos do CRI serão utilizados para o financiamento à obra do empreendimento, que está em fase inicial. O empreendimento já está 99% vendido, contando com um fluxo de recebíveis robusto ao longo de toda a operação. O CRI conta com uma série de garantias, como alienação fiduciária das cotas da SPE do projeto, cessão fiduciária dos recebíveis atuais e futuros do projeto, aval da FGR Incorporações e de seus sócios, fundo de despesas, fundo de reserva e fundo de juros. Além disso, a operação conta com os seguintes covenants de cobertura:
Índice de Cobertura: VP Recebíveis Elegiveis (Prazo do CRI 180 meses) ≥ 120% e Índice de Fluxo: VP Recebíveis Elegiveis (Prazo da Carteira Total) ≥ 145% Saldo Devedor do CRI - F.R. Saldo Devedor do CRI – F.R.
A taxa da operação é IPCA + 10,0% a.a., mas realizamos a alocação a uma taxa de aquisição de IPCA + 10,3% a.a., conferindo ao RBFM11 uma rentabilidade mais interessante.
Imagens do Projeto do Condomínio Jardins Grécia:
MENSAGEM DO GESTOR AO INVESTIDOR
Resultado e Distribuição de dividendos do Fundo no mês
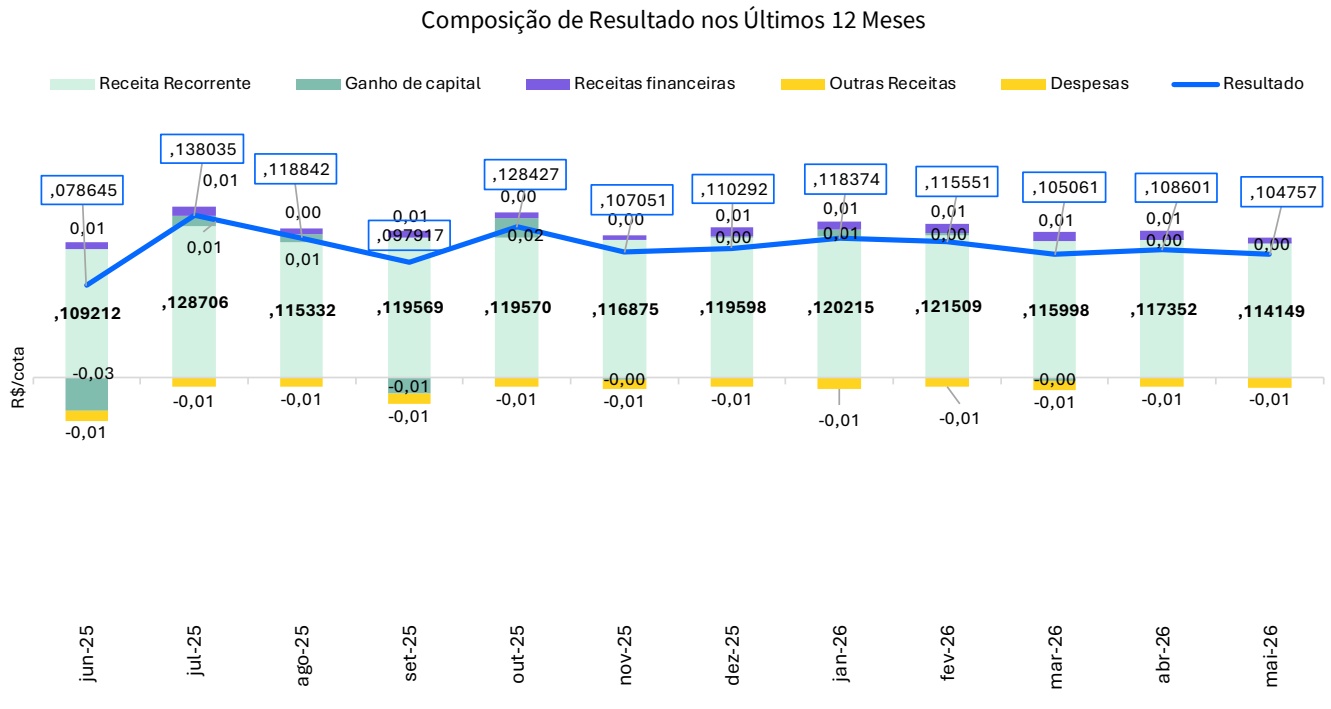
No mês, o resultado do Fundo foi de R$ 0,105/cota, e a distribuição anunciada foi de R$ 0,108/cota, o que corresponde a um dividend yield de 12% a.a.. O fundo conta com uma reserva de resultado de R$ 0,14/cota no semestre e R$0,23/cota desde o início da gestão Rio Bravo, o que gera conforto para as distribuições futuras.
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
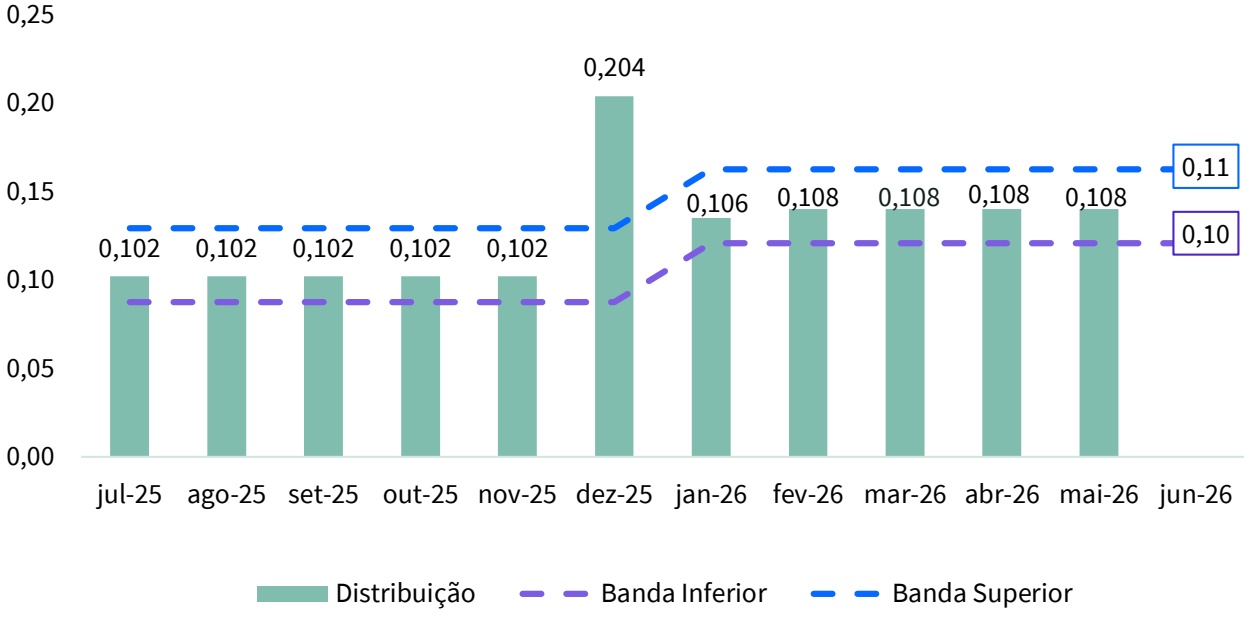
Guidance de Distribuição de Rendimentos
Abaixo, divulgamos o guidance de rendimentos para o primeiro semestre de 2026. É importante ressaltar que o guidance não configura promessaou garantia de rentabilidade futura.
Guidance de Distribuição
PERSPECTIVA DE UPSIDE DUPLO DESCONTO
Atualmente, o RBFM11 negocia com um "duplo desconto" no mercado secundário. O que isso significa?
O patrimônio líquido do RBFM11 reflete a marcação a mercado das cotas de FIIs que o fundo tem em sua carteira. Parcela destas cotas investidas negociam com deságio no mercado secundário em relação aos seus respectivos valores patrimoniais. A cota mercado do RBFM11, por sua vez, também negocia com desconto em relação ao seu valor patrimonial.
Logo, há uma oportunidade de upside duplo¹ da cota RBFM11, sendo o primeiro sendo capturado pela valorização das cotas investidas e o segundo pela valorização da própria cota mercado do RBFM11.
Potencial de upside
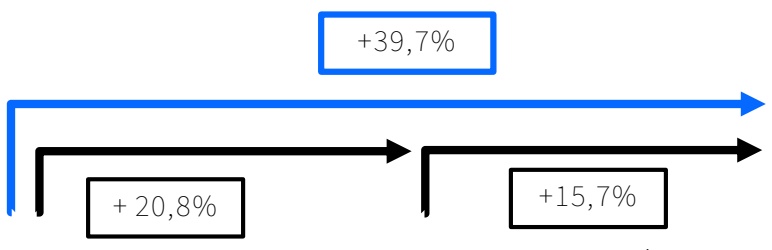
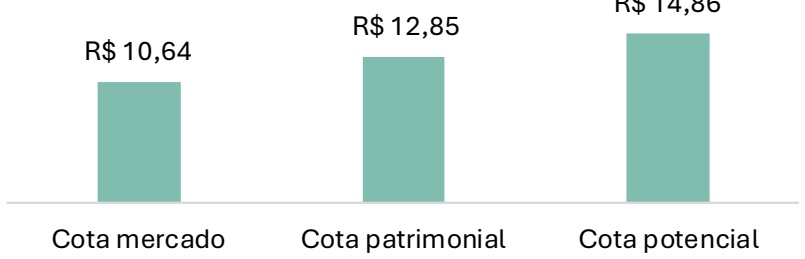
A cota patrimonial do RBFM reflete a cotação à mercado dos FIIs que compõem o portfólio.
Considera a valorização das cotas de FII do portfólio aos seus valores patrimoniais + valorização da cota mercado do RBFM para a sua patrimonial.
COMPOSIÇÃO DO DESÁGIO
| Segmento | Deságio RBFM11 (Cota Deságio do Setor Investido Upside Potencial Mercado) |
|---|---|
| Tijolo | 38,7% -18,4% -17,2% |
| -13,9% FOFs/ Multiestratégia | -17,2% 33,5% |
| Papel | -5,9% -17,2% |
| Carteira | 24,1% -17,2% -13,5% 39,7% |
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
RESULTADOS E DISTRIBUIÇÃO
| DRE | mar/26 | abr/26 | mai/26 | Acumulado no 1º semestre | Acumulado no ano |
|---|---|---|---|---|---|
| Rendimentos de FII | 2.020.330 | 2.062.859 | 2.040.749 | 10.394.786 | 10.394.786 |
| Alienação de Cotas de FII (Bruto) | -49.971 | 4.112 | 3.998 | 112.473 | 112.473 |
| Receitas Financeiras | 153.353 | 137.037 | 89.536 | 641.274 | 641.274 |
| CRI | 9.565 | 9.565 | 9.565 | ||
| Outras Receitas | - | - | - | - | - |
| Despesas | -155.052 | -168.163 | -180.067 | -803.823 | -803.823 |
| Resultado¹ | 1.968.660 | 2.035.844 | 1.963.781 | 10.354.275 | 10.354.275 |
| Rendimentos Distribuídos | 2.024.576 | 2.024.576 | 2.024.576 | 10.085.388 | 10.085.388 |
| Resultado por Cota | 0,105 | 0,109 | 0,105 | 0,552 | 0,552 |
| Rendimento por Cota | 0,108 | 0,108 | 0,108 | 0,538 | 0,538 |
| Resultado Acumulado² | 0,014 | 0,014 |
¹ Resultado apresentado em regime de caixa e não auditado.³ Resultado acumulado do período.
RESULTADOS E DISTRIBUIÇÃO
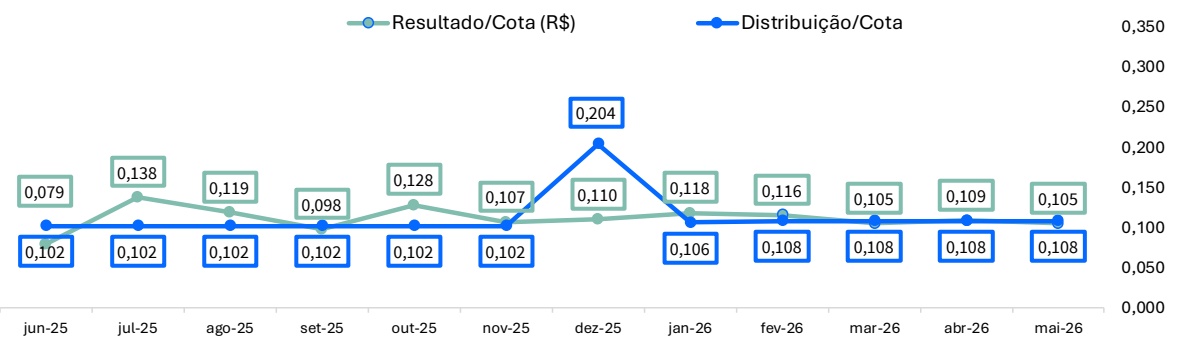
Distribuição por cota R$ 0,108 (Anunciado: 29/05 Pago: 15/06)
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,100 | 0,100 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,104 |
| 2025 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,204 |
| 2026 | 0,106 | 0,108 | 0,108 | 0,108 | 0,108 | |||||||
| Δ | 3,9% | 5,9% | 5,9% | 5,9% | 5,9% |
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores.
A distribuição do Fundo é mensal, com pagamentos no 10º dia útil do mês subsequente ao resultado de referência. Farão jus aos rendimentos os detentores da cota no dia da divulgação da distribuição de rendimentos, no último dia útil do mês.
Ganho de capital não realizado por cota
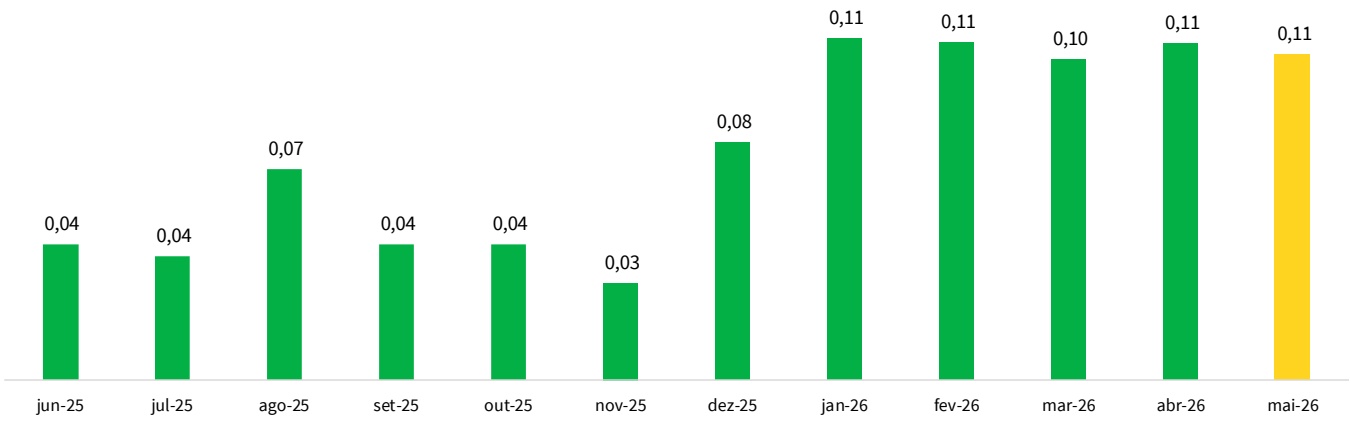
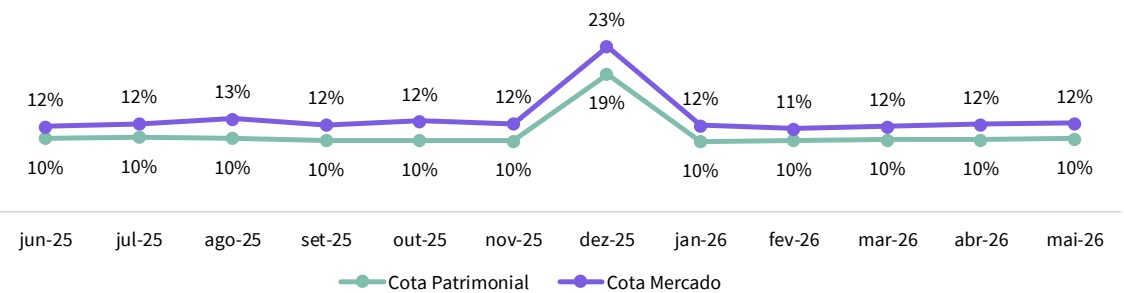
Dividend Yield Anualizado de 12,0% na cota mercado
DESEMPENHO DA COTA E VOLUME
Rentabilidade Gestão Rio Bravo (Set 2019)
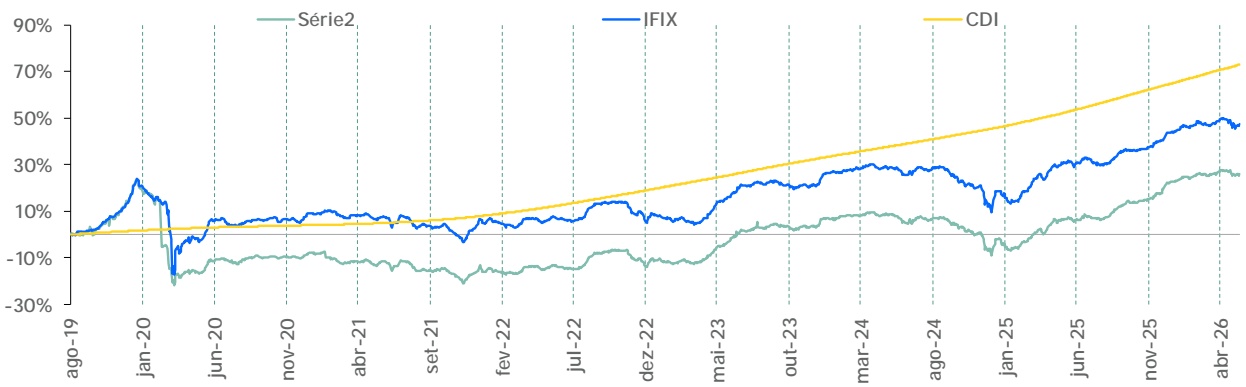
R e n t a b i l i d a d e p a s s a d a n ã o r e p r e s e n t a g a r a n t i a d e r e n t a b i l i d a d e f u t u r a . P e r í o d o d o c o m p a r a t i v o : ú l t i m o d i a ú t i l d e a g o s t o / 2 0 1 9 a t é o d i a ú t i l d e m a i o / 2 0 2 6 .
| Rentabilidade | Mai/26 | Acumulado 2025 | 12 meses |
|---|---|---|---|
| Cota Patrimonial inicial | 13,10 | 12,96 | 12,20 |
| Cota Patrimonial final | 12,85 | 12,85 | 12,85 |
| RBFM11 - Patrimonial ajustada aos dividendos | -1,09% | 3,32% | 18,14% |
| IFIX | -1,33% | 2,71% | 12,52% |
| CDI (Líquido de IR 15%) | 0,91% | 4,81% | 12,59% |
| Rentabilidade | 2ª Emissão | 3ª Emissão |
|---|---|---|
| Rentabilidade Patrimonial | 43,42% | 39,77% |
| Rentabilidade IFIX | 33,63% | 34,07% |
| Alfa | 9,8% | 5,7% |
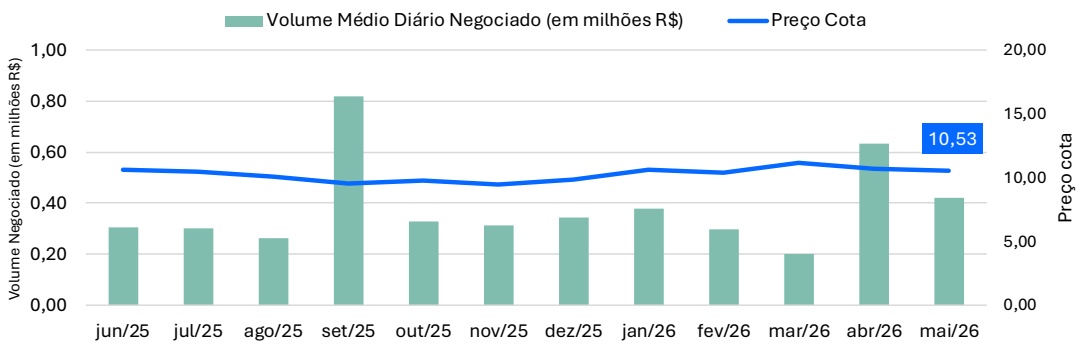
Volume médio diário negociado de 0,42 (Em milhões R$)
Número de cotistas
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 68,93%, contra 47,60% do IFIX, desde o início da gestão Rio Bravo.
ALOCAÇÃO DA CARTEIRA
Alguns FIIs da carteira
Tijolo
Ativos imobiliários físicos, como lajes corporativas, galpões logísticos, shoppings e imóveis de varejo.
• Portfólios bem localizados, em regiões consolidadas
Papel (CRIs e FIIs de CRI)
• Portfólios com operações de crédito com sólidos devedores e estruturas robustas de garantias.
Foco em carteiras High Grade/Middle indexadas ao IPCA ou CDI
FOF e Multiestratégias
• Cotas de FIIs com portfólios diversificados, combinando diferentes segmentos e estratégias (tijolo e papel).
Desenvolvimento
Investimentos em ativos em desenvolvimento, visando posterior venda e captura de ganho de capital.
Ações
Investimentos em ações de companhias imobiliárias listadas, como administradoras e proprietárias de shoppings, construtoras e incorporadoras, buscando ganho de capital.
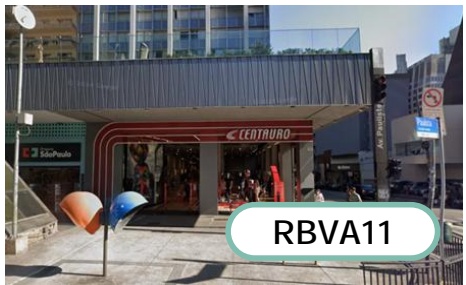
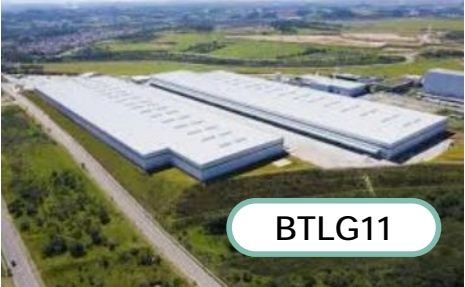
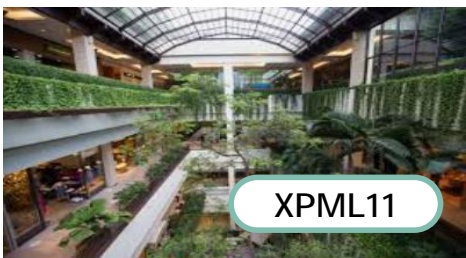
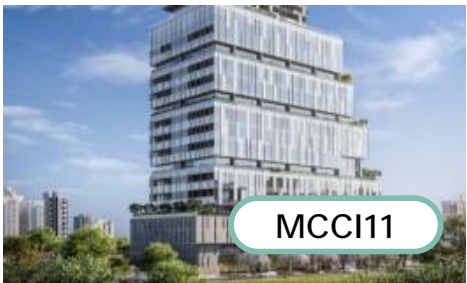
CARTEIRA DO FUNDO
Alocação da carteira (% PL)
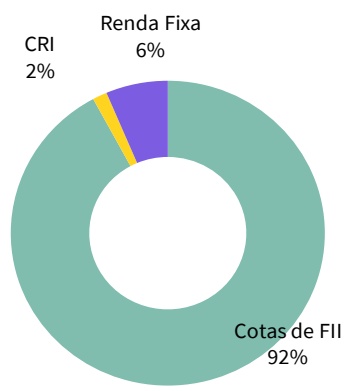
Alocação da Carteira (% PL)
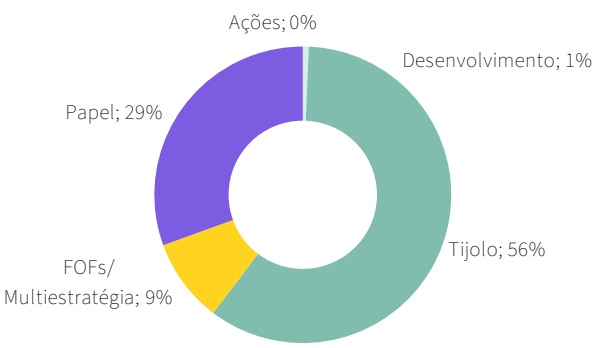
| Tipologia do Ativo | Segmento | % PL |
|---|---|---|
| - | Tijolo | 56% |
| Cotas de FII | Logística e Industrial | 22% |
| Cotas de FII | Varejo | 11% |
| Cotas de FII | Shopping | 9% |
| Cotas de FII | Corporativo (Multiativo) | 13% |
| Cotas de FII | Residencial | 2% |
| Cotas de FII | Corporativo (Monoativo) | 0% |
| - | Papel | 29% |
| Cotas de FII | CRI-IPCA | 22% |
| Cotas de FII | CRI-CDI | 5% |
| CRI | CRI IPCA | 2% |
| - | FOFs/ Multiestratégia | 9% |
| Cotas de FII | FOF | 3% |
| Cotas de FII | Multiestratégia | 6% |
| Cotas de FII | Desenvolvimento | 1% |
| - | Ações | 0% |
Alocação Carteia RBFM11 x Carteira IFIX
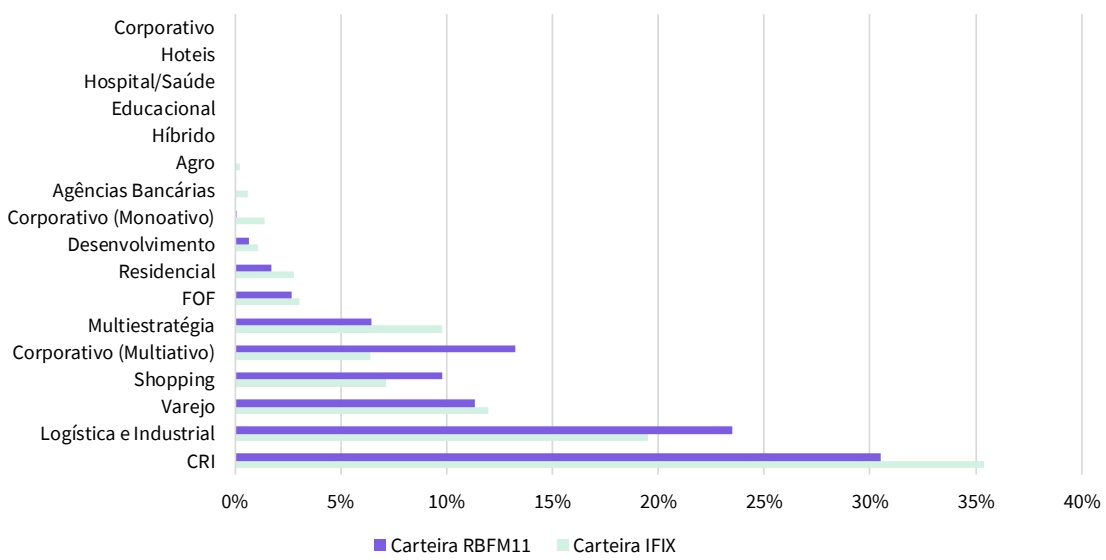
¹Considera o percentual do Patrimônio Líquido do Fundo.
²Considera o percentual de alocação em FIIs e renda fixa.
CARTEIRA DO FUNDO
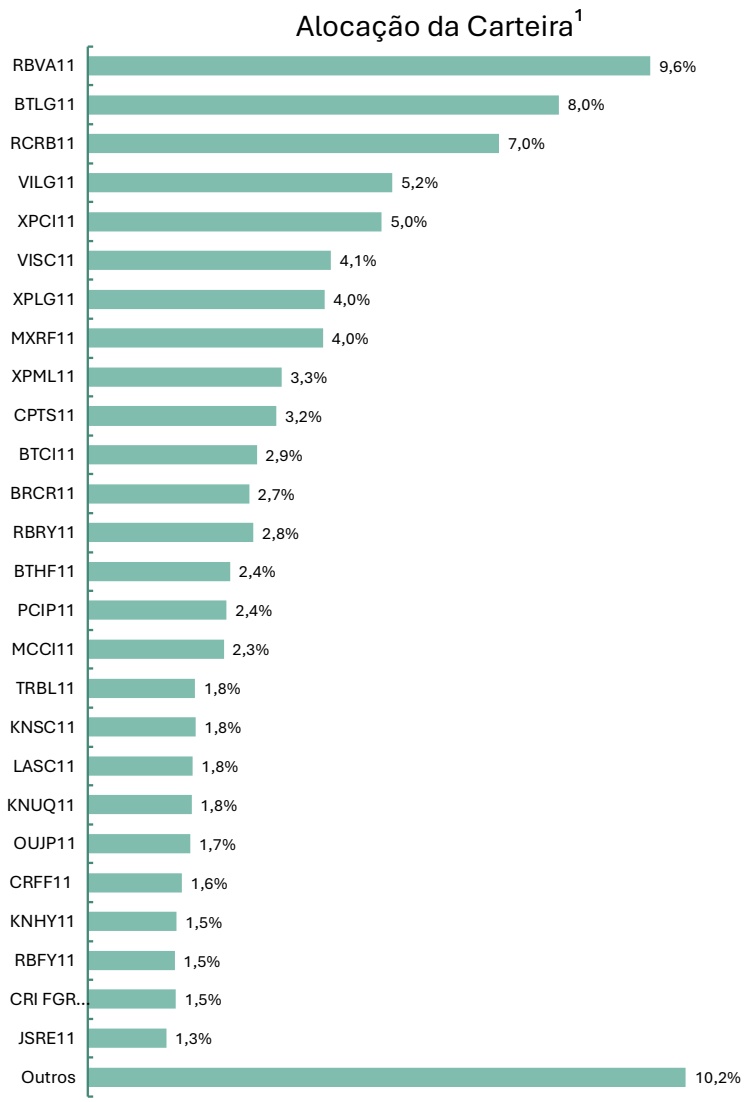
Target de Alocação por Estratégia²
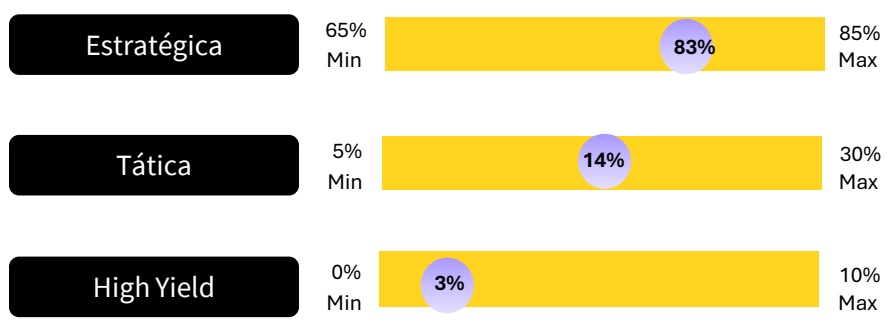
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
CARTEIRA DO FUNDO
| TIPO DO ATIVO | CÓDIGO IF | EMISSOR | DEVEDOR IMOBILIÁRIO | DATA AQUISIÇÃO | DATA VENCIMENTO | INDEXADOR | TAXA EMISSÃO | TAXA AQUISIÇÃO | SALDO AQUISIÇÃO (R$M) | SALDO MTM (R$MM) | % DO PL |
|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI | 26E2096092 | HABITASEC | FGR Incorporações | Mai-26 | Abr-41 | IPCA+ | 10,00% | 10,27% | R$3,50 | R$ 3,59 | 1,5% |
CRI FGR Jardins Grécia (26E2096092)
Alienação Fiduciária; Cessão Fiduciária de 100% dos Recebíveis; Aval da FGR Incorporações S.A.; Aval dos sócios PF da FGR Incorporações S.A.; Fundo de Despesas, Fundo de Reserva e Fundo de Juros;
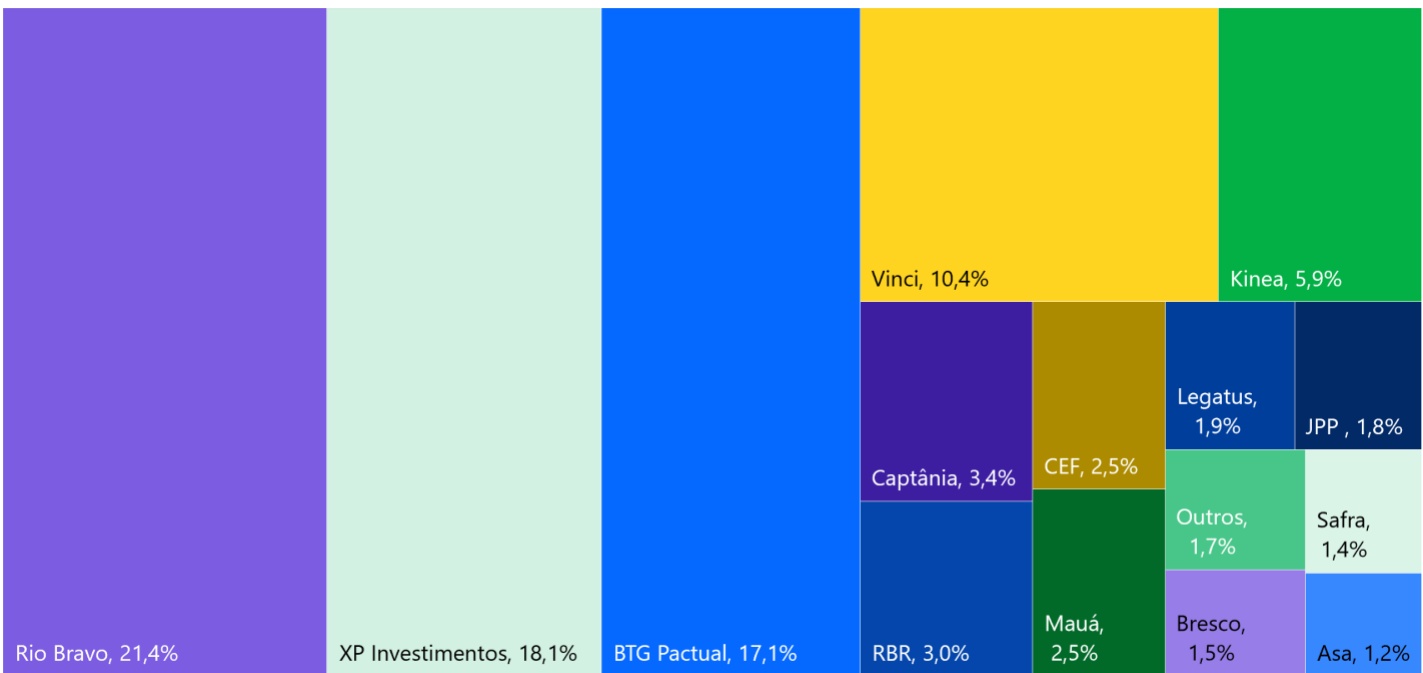
Em 31 de julho de 2019, por meio de quórum qualificado, foi aprovada a aquisição ou alienação no mercado secundário, bem como a subscrição no mercado primário de Cotas de Fundos de investimento geridos ou administrados pela Rio Bravo.
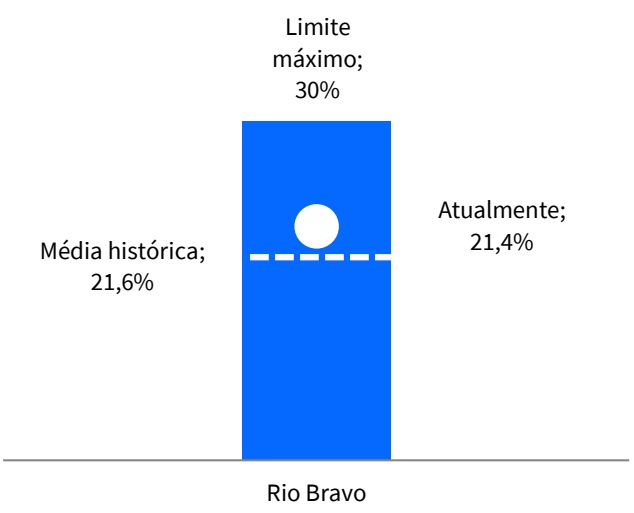
Com o objetivo de trazer uma maior clareza para os investidores quanto aos critérios máximos que foram estabelecidos, a gestão do Rio Bravo Fundo de Fundos decidiu por deixar mais evidente para os cotistas tais concentrações e os limites máximos que foram definidos.
Anexo
DESEMPENHO DA COTA PATRIMONIAL AJUSTADA AOS DIVIDENDOS
| JAN | FEV* | MAR | ABR | MAI | J U N | J U L | AGO | S ET | O UT | N OV | D EZ | Ano | ||
| Patri mon ia l | 3 66%, | 19 00%, | 12 77%, | 1 83%, | 1 76%, | 4 09%, | 1 75%, | 2 36%, | 0 21%, | 0 72%, | 1 23%, | 1 20%, | 24 75%, | |
| 2020 | I FIX | 3 76%, | 3 69%, | 15 85%, | 4 39%, | 2 08%, | 5 59%, | 2 61%, | 1 79%, | 0 46%, | 1 01%, | 1 51%, | 2 19%, | 10 24%, |
| ∆ Benchmark | 0 1 0%, | 15 31 %, | 3 0 7%, | 2 5 7%, | 0 31 %, | 1 50%, | 0 85%, | 0 5 7%, | 0 25%, | 0 28%, | 0 28%, | 0 99%, | 14 51 %, | |
| 31/12/2020 | 29/01/2021JAN | 26/02/2021FEV | 31/03/2021MAR | 30/04/2021ABR | 31/05/2021MAI | 30/06/2021J U N | 30/07/2021J U L | 31/08/2021AGO | 30/09/2021S ET | 29/10/2021O UT | 30/1 1/2021N OV | 31/12/2021D EZ | 31/12/2021A | |
| Patri mon ia l | 0 52%, | 2 80%, | 1 50%, | 0 55%, | 1 37%, | 2 29%, | 3 1 1%, | 3 76%, | 0 04%, | 1 47%, | 3 83%, | 7 68%, | no5 62%, | |
| 2021 | I FIX | 0 32%, | 0 25%, | 1 38%, | 0 51%, | 1 56%, | 2 19%, | 2 51%, | 2 63%, | 1 24%, | 1 47%, | 3 64%, | 8 78%, | 2 28%, |
| ∆ Benchmark | 0 1 9%, | 3 04%, | 0 12%, | 0 04%, | 0 1 9%, | 0 1 0%, | 0 59%, | 1 13%, | 1 20%, | 0 00%, | 0 20%, | 1 1 0%, | 3 35%, | |
| 31/12/2021 | 31/01/2022JAN | 25/02/2022FEV | 31/03/2022MAR | 29/04/2022ABR | 31/05/2022MAI | 30/06/2022J U N | 29/07/2022J U L | 31/08/2022AGO | 30/09/2022S ET | 31/10/2022O UT | 30/1 1/2022N OV | 30/12/2022D EZ | 30/12/2022A | |
| Patri mon ia l | 2 58%, | 0 96%, | 1 58%, | 1 93%, | 0 06%, | 1 20%, | 0 46%, | 7 15%, | 1 25%, | 0 04%, | 4 18%, | 0 55%, | no3 51%, | |
| 2022 | I FIX | 0 99%, | 1 29%, | 1 42%, | 1 19%, | 0 26%, | 0 88%, | 0 66%, | 5 76%, | 0 49%, | 0 02%, | 4 15%, | 0 00%, | 2 22%, |
| ∆ Benchmark | 1 59%, | 0 32%, | 0 1 6%, | 0 74%, | 0 33%, | 0 32%, | 0 20%, | 1 39%, | 0 76%, | 0 0 7%, | 0 03%, | 0 55%, | 1 29%, | |
| 30/12/2022 | 31/01/2023JAN | 28/02/2023FEV | 31/03/2023MAR | 28/04/2023ABR | 31/05/2023MAI | 30/06/2023J U N | 31/07/2023J U L | 31/08/2023AGO | 29/09/2023S ET | 31/10/2023O UT | 30/1 1/2023N OV | 29/12/2023D EZ | 29/12/2023A | |
| Patri mon ia l | 1 45%, | 0 03%, | 0 16%, | 3 28%, | 5 16%, | 4 81%, | 2 18%, | 0 68%, | 0 83%, | 1 67%, | 0 82%, | 3 45%, | no19 12%, | |
| 2023 | I FIX | 1 60%, | 0 45%, | 1 69%, | 3 52%, | 5 43%, | 4 71%, | 1 33%, | 0 49%, | 0 20%, | 1 97%, | 0 66%, | 4 25%, | 15 50%, |
| ∆ Benchmark | 0 1 6%, | 0 43%, | 1 53%, | 0 24%, | 0 2 7%, | 0 1 0%, | 0 85%, | 0 1 9%, | 0 63%, | 0 30%, | 0 1 6%, | 0 80%, | 3 62%, | |
| 29/12/2023 | 31/01/2024JAN | 29/02/2024FEV | 28/03/2024MAR | 30/04/2024ABR | 31/05/2024MAI | 28/06/2024J U N | 31/07/2024J U L | 30/08/2024AGO | 30/09/2024S ET | 31/10/2024O UT | 29/1 1/2024N OV | 30/12/2024D EZ | 30/12/2024A | |
| Patri mon ia l | 0 50%, | 0 98%, | 0 70%, | 0 74%, | 0 37%, | 1 26%, | 0 04%, | 0 69%, | 2 25%, | 2 77%, | 2 09%, | 1 78%, | no8 21%, | |
| 2024 | I FIX | 0 67%, | 0 79%, | 1 43%, | 0 77%, | 0 02%, | 1 04%, | 0 52%, | 0 86%, | 2 58%, | 3 06%, | 2 1 1%, | 0 67%, | 5 89%, |
| ∆ Benchmark | 0 1 7%, | 0 1 8%, | 0 74%, | 0 04%, | 0 38%, | 0 23%, | 0 56%, | 0 1 6%, | 0 33%, | 0 29%, | 0 01 %, | 1 1 1 %, | 2 32%, | |
| 30/12/2024 | 31/01/2025JAN | 28/02/2025FEV | 31/03/2025MAR | 30/04/2025ABR | 30/05/2025MAI | 30/06/2025J U N | 31/07/2025J U L | 31/08/2025AGO | 30/09/2025S ET | 31/10/2025O UT | 28/1 1/2025N OV | 30/12/2025D EZ | 31/12/2025A | |
| Patri mon ia l | 3 82%, | 2 63%, | 5 56%, | 4 1 1%, | 1 01%, | 0 40%, | 0 75%, | 2 17%, | 3 61%, | 1 03%, | 1 66%, | 4 85%, | no24 48%, | |
| 2025 | I FIX | 3 07%, | 3 34%, | 6 14%, | 3 01%, | 1 44%, | 0 63%, | 1 36%, | 1 16%, | 3 25%, | 0 12%, | 1 86%, | 3 14%, | 21 15%, |
| ∆ Benchmark | 0 75%, | 0 70%, | 0 58%, | 1 1 0%, | 0 43%, | 0 24%, | 0 61 %, | 1 01 %, | 0 36%, | 0 91 %, | 0 20%, | 1 71 %, | 3 33%, | |
| 31/12/2025 | 30/01/2026JAN | 27/02/2026FEV | 31/03/2026MAR | 30/04/2026ABR | 29/05/2026MAI | J U N | J U L | AGO | S ET | O UT | N OV | D EZ | 29/05/2026A | |
| Patri mon ia l | 2 26%, | 0 93%, | 0 10%, | 1 30%, | 1 09%, | no3 32%, | ||||||||
| 2026 | I FIX | 2 27%, | 1 32%, | 1 06%, | 1 53%, | 1 33%, | 2 71%, | |||||||
| ∆ Benchmark | 0 01 %, | 0 39%, | 0 96%, | 0 23%, | 0 25%, | 0 61 %, |
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 68,93%, contra 47,60% do IFIX, desde o início da gestão Rio Bravo.
Você ainda não segue a Nossa página no YouTube?
Confira a visão dos nossos gestores sobre os resultados do mês no nosso canal no YouTube.
Você vai encontrar análises completas, insights e destaques que complementam o relatório gerencial.
Clique, assista e fique por dentro das principais atualizações e decisões estratégicas da Gestão.
RIO BRAVO
Aqui, o futuro é concreto.
RIO BRAVO
riobravo.com.br
Av. Chedid Jafet, 222 - Bloco B, 3o andar, CJ.32 04551-065, São Paulo - SP - Brasil +55 11 3509 6600 | +55 11 2107 6600
回f in
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos. • Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos. • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. • Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido. • A Rio Bravo Investimentos DTVM Ltda. não se responsabiliza por quaisquer decisões tomadas tendo como base os dados neste site. • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva da Rio Bravo, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual da Rio Bravo. • Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento da Rio Bravo, sob pena de se tratar clara infração aos direitos de propriedade da Rio Bravo, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • A Rio Bravo não é responsável por qualquer utilização não autorizada do material e das informações aqui dispostas.
SAC / Ouvidoria: 0800 722 9910 | [email protected].