
Relatório Gerencial RBFM11 de janeiro de 2026
Relatório Gerencial do Rio Bravo Multiestratégia (RBFM11), fundo imobiliário de fundos (FoF), referente a janeiro de 2026, com entrega no FundosNet (B3) em 13/02/2026. No pregão de 04/11/2026, a cota do RBFM11 fechou a R$ 8,99, com P/VP de 0,74 (valor patrimonial de R$ 12,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,108 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,99% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 227,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.329.029/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/01/2026
- Data de entrega
- 13/02/2026 18:10
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial RBFM11
Rio Bravo Multiestratégia Fundo de Investimento Imobiliário de Responsabilidade Limitada
JANEIRO 26
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Tese de Investimento 03
- Principais Números 05
- Mensagem do Gestor ao Investidor 06
- Guidance e Movimentações 14
- Perspectiva de Upside 15
- Resultados e Distribuição 16
- Desempenho da Cota e Volume 18
- Rentabilidade 18
- Performance por Setor 19
- Carteira do Fundo 20
- Alocação da Carteira 21
- Anexo 23
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 17.329.029/0001-14
PERFIL DE GESTÃO • Ativa
GESTOR • Rio Bravo Investimentos
ADMINISTRADOR e ESCRITURADOR • Rio Bravo
Investimentos
TAXA DE ADMINISTRAÇÃO E GESTÃO • 0,78%
a.a. sobre o Valor de Mercado (Mín. Mensal R$ 35.000 - reajustada anualmente pela variação positiva do IGP-M)
TAXA DE PERFORMANCE • 20% sobre o que
exceder IPCA + Média do Yield IMA-B 5
PATRIMÔNIO LÍQUIDO • R$ 246.427.281,73
(ref. janeiro)
INÍCIO DO FUNDO • 06/05/2013
QUANTIDADE DE COTAS • 18.746.075
QUANTIDADE DE EMISSÕES REALIZADAS • 3
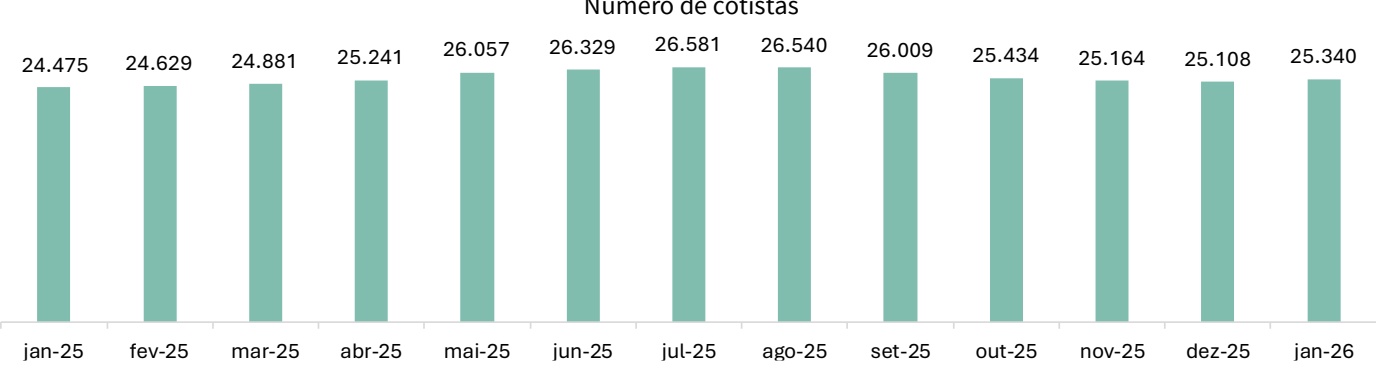
NÚMERO DE COTISTAS • 25.342
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CONHEÇA A RIO BRAVO
RELATÓRIO EM VÍDEO
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para: C

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
Tese de Investimento
O RBFM11 é um fundo com DNA fundamentalista que investe em um portfólio diversificado de fundos imobiliários com foco em geração de renda.
PORTFÓLIO DIVERSIFICADO E DE ALTA QUALIDADE
Portfólio de fundos e outros ativos imobiliários
criteriosamente
selecionado capaz de
gerar renda recorrente no
longo prazo com nível
moderado de risco.
INVESTIMENTOS EM 3 ESTRATÉGIAS DIFERENTES
Posições estratégicas - foco
Estratégia tática - objetivo
de auferir ganho de capital em curto/médio;
Estratégia high yield -
posições com um maior
retorno e,
consequentemente, um
maior risco.
GESTÃO ATIVA E QUALIFICADA
A Rio Bravo conta com mais de 20 anos de atuação no mercado de FIIs.
Track Record em Fundos de Fundos Imobiliários de mais de 10 anos.
UM MUNDO DE INVESTIMENTOS PARA VOCÊ EXPLORAR
Corporativo
Rio Bravo Renda Corporativa RCRB11
Fundo imobiliário de lajes corporativas nos principais eixos comerciais de São Paulo.
Residencial
Investimento para renda em ativos residenciais de excelente localização.
Varejo
Fundo imobiliário de varejo de rua com diversificação nacional.
Rio Bravo Renda Residencial RBRS11
Rio Bravo Renda Varejo RBVA11
Logístico
FII Tellus Rio Bravo Renda Logística TRBL11
Fundo imobiliário logístico com presença nas principais regiões metropolitanas do país.
Multiestratégia
Rio Bravo Multiestratégia Imobiliária RBFM11
Fundo Multiestratégia imobiliária focado em geração de renda de longo prazo.
IMOBILIÁRIO
CRÉDITO
Crédito Imobiliário
Rio Bravo Crédito Imobiliário High Yield RBHY11
Portfólio de CRIs com foco em papéis de risco de crédito arrojado.
Rio Bravo Crédito Imobiliário High Grade RBHG11
Portfólio de CRIs com foco em papéis de menor risco de crédito.
Rio Bravo Hedge Fund (Cetipado )
Portfólio de CRIs e FIDCs com foco em papéis de risco de crédito arrojado.
Crédito para Infraestrutura
Rio Bravo ESG IS FIC FI - Infra RBIF11
Investimentos em infraestrutura com um portfólio diversificado e enfoque em ESG.
PRINCIPAIS NÚMEROS
R$ 13,15 Cota Patrimonial
376.422
Volume médio diário negociado (R$ mil)
R$ 10,69 Fechamento do Mês
R$ 246,43 milhões Patrimônio Líquido
R$ 200,40 milhões Valor de Mercado
0,81 P/VP
11,90% Dividend Yield¹ anualizado
32,4% Retorno dos últimos 12 meses² (Cota Patrimonial)
36,3% Retorno dos últimos 12 meses³ (Cota a Mercado)
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês). ²Considera cota patrimonial ajustada.
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
A inflação encerrou o ano de 2025 em 4,26%, abaixo do teto da meta de 4,50%. Ao longo do ano, o componente de alimentos foi o que mais contribuiu para a desaceleração do índice, diante da queda do dólar e recuo no preço de algumas commodities. Em contrapartida, a inflação de serviços seguiu acentuada, registrando alta de 6,01%. A resiliência do mercado de trabalho tem pressionado o indicador, e este continuará sendo um componente importante de acompanhamento do Banco Central (BC) para as decisões de política monetária.
Ao final do mês de janeiro, o Copom manteve a taxa de juros em 15,00% a.a., em linha com o esperado pelo mercado. O comunicado veio com um tom mais “dovish” (suave), indicando um início da flexibilização da política monetária em março de 2026. Acreditamos que o Copom deve realizar um corte de 50bps na taxa Selic em sua próxima reunião, e que a taxa deve encerrar o ano em 12,25% a.a..
No campo fiscal, o resultado primário do governo em 2025 apresentou um déficit de R$61,7Bi. Ainda assim, a meta fiscal foi considerada cumprida, pois seu o cálculo exclui diversas despesas, como os precatórios. A meta previa um limite inferior de déficit de R$31Bi ou 0,25% do PIB, sendo que aproximadamente R$48,7Bi foram desconsiderados na apuração do cálculo. Apesar do cumprimento formal da meta, o déficit apresentou um aumento significativo em relação ao ano de 2024 (+32,3% em termos reais), o que acende um sinal de alerta para a trajetória da dívida pública e a transparência do atual regime fiscal.
Atividade econômica e mercado de trabalho
Em janeiro, houve a divulgação do IBC-Br de novembro de 2025, indicador considerado como uma “prévia” do PIB. A economia apresentou um crescimento de 0,68%, após a desaceleração observada em setembro e outubro. A alta veio acima das expectativas, e foi influenciada principalmente pelo desempenho positivo do setor de serviços (+0,6%) e indústria (+0,8%). Ainda assim, temos uma expectativa de que o PIB apresente um crescimento de 2,1% em 2025, o que representa uma desaceleração frente ao crescimento de 2024, de 3,3%.
O mercado de trabalho apresentou resiliência em dezembro. A taxa de desemprego caiu para 5,1%, menor nível da série histórica desde 2012. Comparativamente ao ano de 2024, o rendimento médio real dos trabalhadores apresentou alta de 5,7% em 2025, o que tem sustentado a atividade econômica e tem exercido pressão principalmente sobre a inflação de serviços.
Cenário Doméstico
EUA
Nos Estados Unidos, o relatório de emprego não agrícola (Payroll) de dezembro apontou a criação de 50.000 vagas de trabalho, resultado abaixo da expectativa do mercado. Além disso, houve uma revisão para baixo do número de vagas em novembro, reforçando a leitura de que o mercado de trabalho americano vem perdendo fôlego, especialmente diante de políticas mais agressivas de comércio e de imigração adotadas pelo governo.
Os índices de preços ao produtor (PPI) e ao consumidor (CPI) de dezembro vieram em linha com as expectativas, registrando altas de 0,5% e 0,3%, respectivamente. Ainda assim, o CPI acumulou variação de 2,7% em 2025, acima da meta de 2,0% perseguida pelo Federal Reserve. Diante desse contexto, em janeiro o Fed decidiu manter a taxa básica de juros dos EUA na faixa de 3,50% a 3,75% a.a.. Em comunicado, o FOMC reiterou que seguirá adotando uma postura mais dependente de dados para realizar eventuais ajustes na política monetária americana.
MENSAGEM DO GESTOR AO INVESTIDOR
Mercado de Fundos Imobiliários
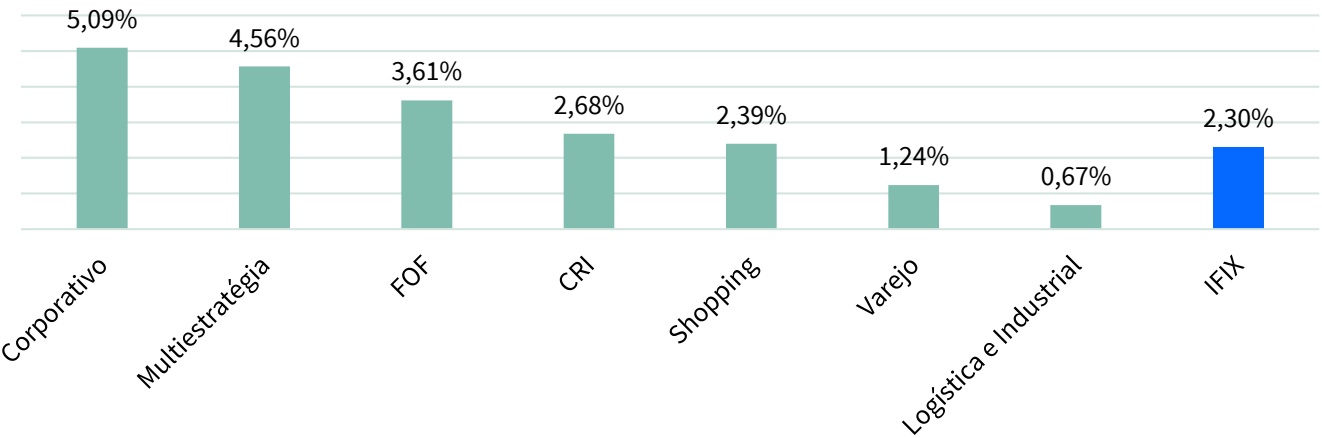
Em janeiro, o IFIX apresentou alta de 2,3%, acumulando um retorno de 28,9% nos últimos doze meses. Os segmentos que mais contribuíram para a performance do índice nesse mês foram os FIIs corporativos (+5,1%), seguido pelos FIIs multiestratégia (+4,6%) e os FOFs imobiliários (+3,6%).
Retorno do IFIX por setor - Janeiro 2026
Mesmo com a alta dos últimos doze meses, diversos fundos imobiliários seguem negociando no mercado secundário com descontos expressivos comparado aos seus valores patrimoniais, o que representa uma oportunidade de alocação visando ganho de capital.
Diante da expectativa de um início do ciclo de corte de juros em março deste ano, acreditamos que o segmento de tijolo e os FOFs/FIIs Multiestratégia podem apresentar uma valorização relevante.
No relatório do mês passado, abordamos na seção “Mercado de Fundos Imobiliários” a performance dos principais segmentos de tijolo ao longo dos últimos anos, bem como as perspectivas para o setor em 2026. Neste relatório, direcionamos a análise para as perspectivas dos segmentos de FOFs e FIIs Multiestratégia.
FOFs e FIIs Multiestratégia
Os fundos de fundos imobiliários (FOFs) têm como estratégia principal o investimento em cotas de outros FIIs, enquanto os FIIs multiestratégia possuem um mandato mais amplo, podendo alocar recursos em diversos ativos do mercado imobiliário, como cotas de FII, CRI, ações de companhias imobiliárias listadas, cotas de SPE, imóveis diretos. Em 2025, ambos os segmentos apresentaram performances relevantes, superando o retorno do IFIX.
Retorno em 2025 - FOFs e FIIs Multiestratégia¹
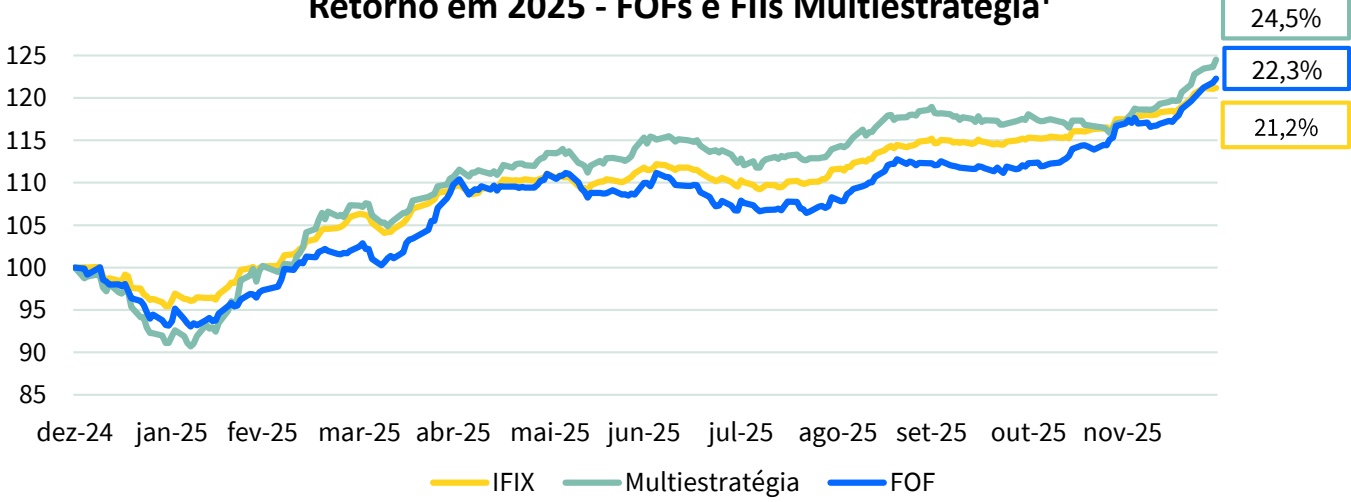
¹Considera os FOFs e FIIs Multiestratégia das carteiras do IFIX.
MENSAGEM DO GESTOR AO INVESTIDOR
De maneira geral, a maioria dos FOFs e diversos FIIs multiestratégia apresentam um coeficiente beta superior a 1,0. Isso significa que, em momentos de alta do IFIX, muitos FIIs desses segmentos costumam apresentar retornos superiores ao índice. Analogamente, em períodos de queda, costumam apresentar um desempenho relativamente mais negativo. O levantamento que realizamos confirma essa dinâmica: em anos de expressiva valorização do IFIX, diversos FOFs e FIIs multiestratégia registraram uma apreciação significativamente superior à do índice.
| Retorno FOFs e FIIs Multiestratégia vs IFIX | 2019 | 2021 | 2023 | 2025 |
|---|---|---|---|---|
| # FOFs | 6 | 13 | 14 | 12 |
| # FIIs Multiestratégia | - | 4 | 9 | 15 |
| Retorno Médio FOFs | 68,6% | 3,3% | 27,5% | 21,3% |
| Retorno Médio FIIs Multiestratégia | - | 4,9% | 24,5% | 24,4% |
| Retorno IFIX | 36,0% | 2,2% | 15,5% | 21,1% |
| # FOFs com retorno > IFIX | 6 | 8 | 13 | 5 |
| # FIIs Multiestratégia com retorno > IFIX | - | 2 | 7 | 11 |
Por que isso tende a ocorrer? Conforme mencionado, os FOFs investem em cotas de outros fundos imobiliários, de maneira diversificada entre setores. Os fundos multiestratégia, em geral, também possuem uma participação relevante no segmento de cotas de FII. Quando a seleção de ativos por parte dos gestores é bem-sucedida, períodos de alta do IFIX podem gerar um efeito duplamente positivo para esses fundos:
A valorização das cotas dos FIIs resulta em uma apreciação relevante do valor patrimonial dos FOFs e FIIs multiestratégia. Isso ocorre porque a cota patrimonial desses fundos reflete a cotação a mercado dos FIIs que eles investem, além do valor de outros ativos imobiliários (se for o caso).
Com a cotação dos FIIs em alta, os gestores dos FOFs e FIIs multiestratégia conseguem realizar giros de portfólio com maior eficiência, capturando ganhos de capital. Esses ganhos tendem a se refletir diretamente em maiores distribuições de dividendo aos cotistas.
Combinando valorização patrimonial e aumento na distribuição de rendimentos, o retorno total dos FOFs e FIIs multiestratégia tende a ser expressivo e, na maioria das vezes, superior ao IFIX em ciclos de alta.
FOFs e FIIs Multiestratégia com “duplo desconto”:
Atualmente, os FOFs negociam com um desconto médio de 12% em relação ao VP, enquanto os FIIs multiestratégia apresentam desconto médio em torno de 9%. No entanto, o potencial de valorização desses segmentos é superior a esses números, uma vez que os FIIs presentes em suas carteiras também estão sendo negociados com desconto frente aos seus respectivos valores patrimoniais. Esse fenômeno caracteriza o chamado “duplo desconto”: o desconto da cota do fundo frente ao seu VP, e o desconto dos ativos que o fundo possui em sua carteira. No caso do RBFM11, o potencial de apreciação total atualmente é de 41,3%, considerando a valorização de sua cota mercado e dos ativos do Fundo (vide a página 12 para maior detalhamento).
Perspectivas para 2026:
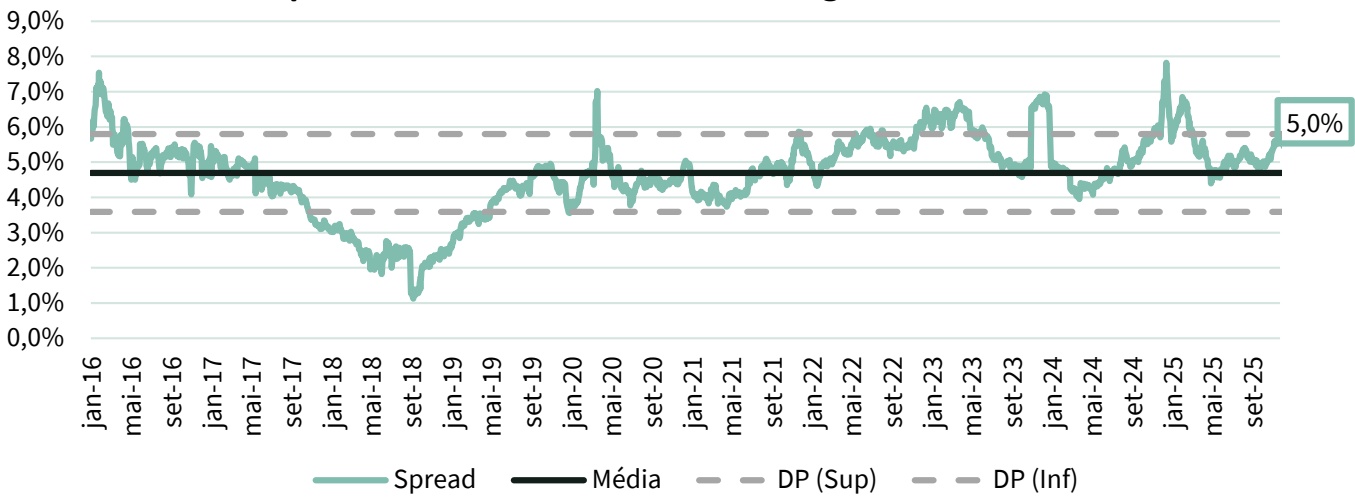
Diante das expectativas de queda da taxa de juros em 2026, os FOFs e FIIs multiestratégia apresentam um potencial de retorno total bastante atrativo, sobretudo as carteiras com uma maior alocação em tijolo. A diferença (spread) entre o dividend yield da classe de FOFs e FIIs Multiestratégia comparado ao cupom da NTN-B longa de janeiro de 2026 está acima da média histórica, o que também indica um prêmio de risco muito atrativo para o investimento no segmento.
²Fonte: Buildings ³Fonte: Central de Resultados das Cias Listadas
MENSAGEM DO GESTOR AO INVESTIDOR
Spread DY FOFs e FIIs Multiestratégia vs NTN-B 2035
Rio Bravo Multiestratégia Imobiliária
Principais acontecimentos no mês:
Alteração do ticker de negociação: A partir do dia 23 de janeiro de 2026, o Rio Bravo Multiestratégia Imobiliária passou a ser negociado sob o novo ticker “RBFM11”
Desdobramento de cotas na proporção de 1:5: No dia 15 de janeiro de 2026, cada cota do RBFM11 passou a ser representada por 5 cotas. Abaixo, detalhamos um exemplo prático do desdobramento realizado:
Exemplo prático e hipotético: o investidor que detinha 2 cotas de RBFM11 no fechamento do mercado de 15 de janeiro de 2026 passou a deter automaticamente 10 cotas, sendo que, na mesma proporção, o preço das cotas no mercado secundário passou de um patamar de R$52,95 por cota para R$ 10,59 por cota.
Exemplo prático – Ótica do Investidor
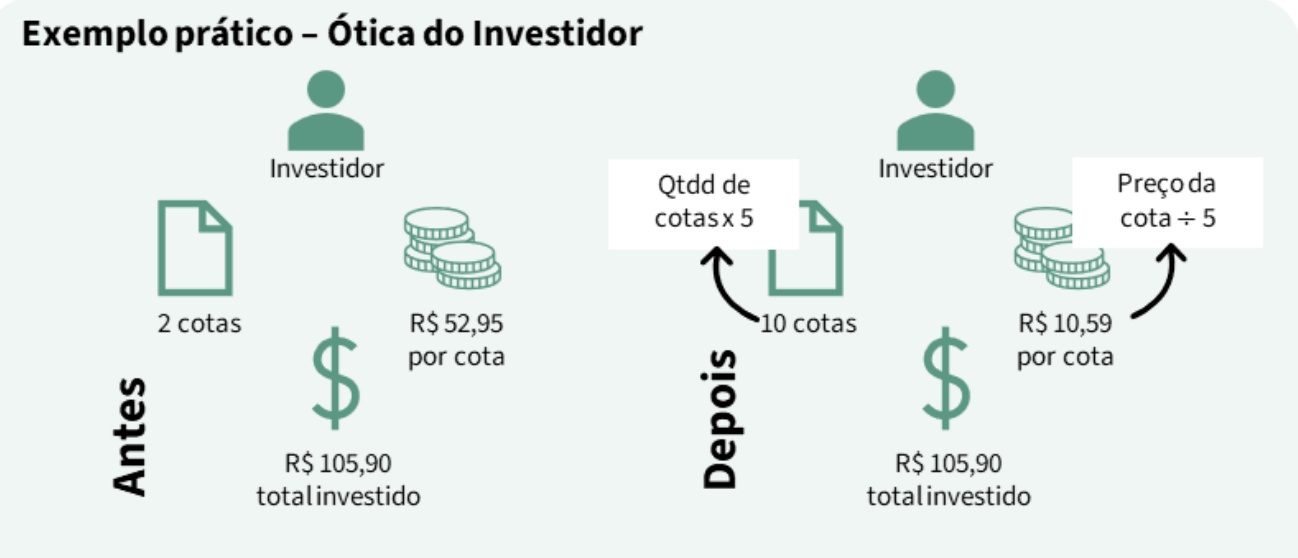
Ajuste na posição de cotas e no valor da cota no mercado secundário: 1 cota detida passou para 5 cotas. O valor da cota no mercado secundário teve um ajuste inverso, na mesma proporção. Ou seja, o preço da cota no mercado secundário foi dividido por 5. Não há qualquer alteração no valor total investido pelo cotista.
MENSAGEM DO GESTOR AO INVESTIDOR
Performance do Fundo no mês:
Em janeiro, o RBFM11 apresentou um retorno de 2,3%, considerando a valorização da cota patrimonial + dividendos. O retorno apresentou desempenho alinhado à variação do IFIX no período, de 2,3%.
Atribuição da Performance Mensal por Segmento (% PL)
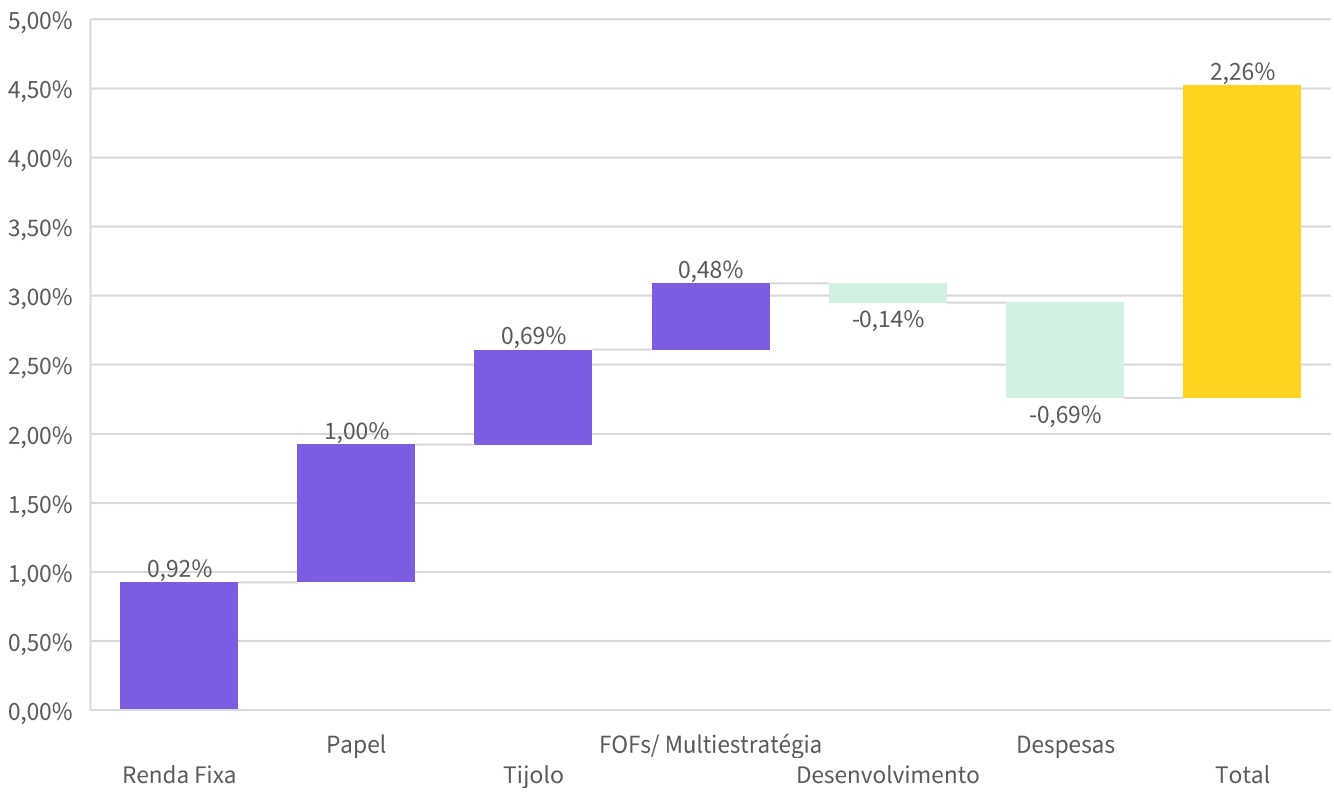
Papel: A apreciação foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA, que contribuíram para uma alta de +0,88% na carteira vs +0,12% dos FIIs de CRI mais indexados ao CDI. Os principais destaques foram PCIP11 e OUJP11.
Tijolo: O retorno do segmento de tijolo foi majoritariamente impactado pelos FIIs de logística (+0,37%) e os FIIs corporativos (+0,34%). Os maiores destaques foram BRCR11 e VILG11.
FOFs/FII Multiestratégia: Os FIIs multiestratégia contribuíram para uma alta de 0,44% da carteira, enquanto os FOFs apresentaram um retorno de 0,04%. O maior destaque foi o BTHF11.
Desenvolvimento: A queda do segmento foi ocasionada por TGAR11, fundo que o RBFM11 possui uma participação mínima de 0,78%PL.
Movimentações realizadas no mês:
Em janeiro, realizamos uma venda de RBR Rendimentos High Grade (RBRR11) e RBR Plus Multiestratégia (RBRX11), aumentando a exposição de caixa do Fundo. A conclusão da venda total de RBRX11 foi realizada no início do mês de fevereiro, gerando uma TIR de 14,4%a.a. ou IPCA + 9,8%a.a. vs uma TIR do IFIX no mesmo período de 9,9%a.a. ou IPCA +5,5%a.a..
MENSAGEM DO GESTOR AO INVESTIDOR
Resultado e Distribuição de dividendos do Fundo no mês:
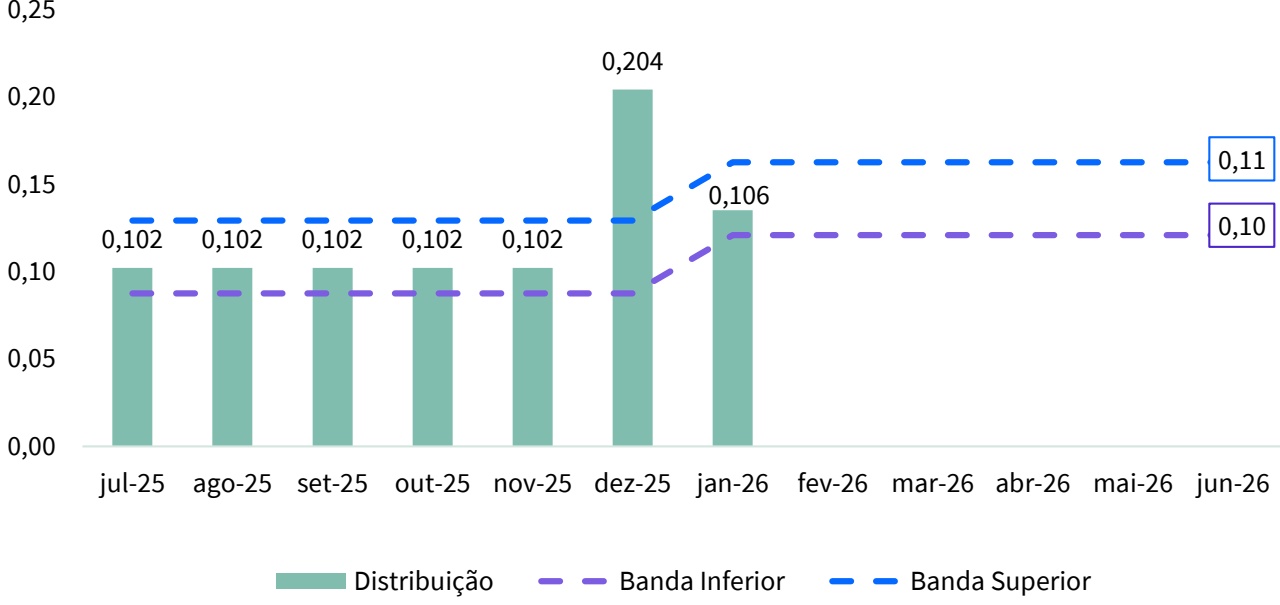
No mês, o resultado do Fundo foi de R$0,118/cota, e a distribuição anunciada foi de R$0,106/cota, o que corresponde a um dividend yield de 11,9% a.a.. A reserva de resultado acumulado no semestre é de 0,012/cota, o que traz um conforto adicional para as distribuições dos próximos meses.
VALE RESSALTAR: Os valores por cota mencionados neste relatório já referem-se ao resultado pós-desdobramento de cotas.
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
Guidance de Distribuição de Rendimentos:
Abaixo, divulgamos o guidance de rendimentos para o primeiro semestre de 2026, considerando o desdobramento de cotas realizado. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
O ajuste no patamar do guidance reflete apenas a atualização nominal do valor da cota, sem qualquer alteração no valor anteriormente divulgado para o semestre. Ou seja o valor projetado de distribuição permanece o mesmo. No gráfico abaixo, o semestre anterior foi adicionado já com o ajuste retroativo de cota com efeito do desdobramento para melhor comparação.
Guidance de Distribuição
PERSPECTIVA DE UPSIDE – DUPLO DESCONTO
Atualmente, o RBFM11 negocia com um "duplo desconto" no mercado secundário. O que isso significa?
O patrimônio líquido do RBFM11 reflete a marcação a mercado das cotas de FIIs que o fundo tem em sua carteira. Parcela destas cotas investidas negociam com deságio no mercado secundário em relação aos seus respectivos valores patrimoniais. A cota mercado do RBFM11, por sua vez, também negocia com desconto em relação ao seu valor patrimonial.
Logo, há uma oportunidade de upside duplo¹ da cota RBFM11, sendo o primeiro sendo capturado pela valorização das cotas investidas e o segundo pela valorização da própria cota mercado do RBFM11.
Potencial de upside
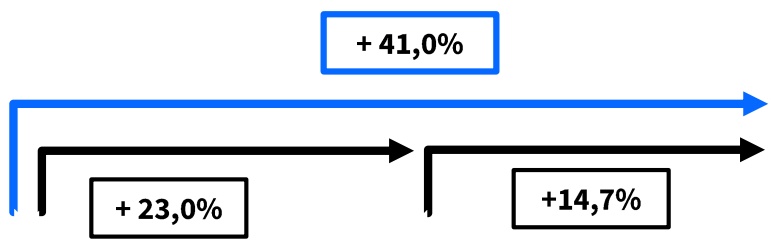
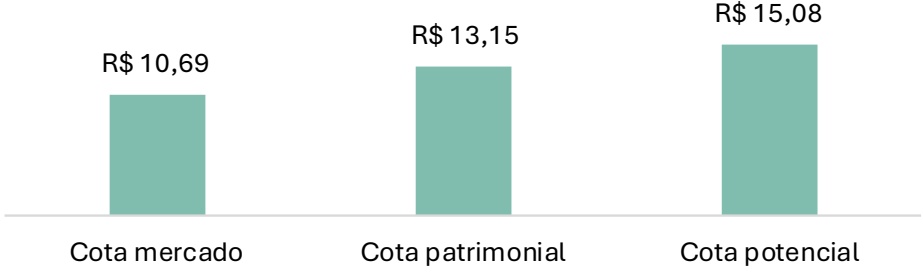
A cota patrimonial do RBFM reflete a cotação à mercado dos FIIs que compõem o portfólio.
Considera a valorização das cotas de FII do portfólio aos seus valores patrimoniais + valorização da cota mercado do RBFM para a sua patrimonial.
COMPOSIÇÃO DO DESÁGIO
| Segmento | Deságio RBFM11 (Cota Deságio do Setor Investido Mercado) | Upside Potencial |
|---|---|---|
| Tijolo | -16,2% -18,7% | 37,9% |
| FOFs/ Multiestratégia | -10,9% -18,7% | 31,7% |
| Papel | -4,7% -18,7% | 24,3% |
| Carteira | -12,8% -18,7% | 41,0% |
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
RESULTADOS E DISTRIBUIÇÃO
| DRE | nov/25 | dez/25 | jan/26 |
|---|---|---|---|
| Rendimentos de FII | 2.114.850 | 2.098.197 | 2.128.609 |
| Alienação de Cotas de FII (Bruto) | -32.542 | 8.304 | 116.343 |
| Receitas Financeiras | 76.096 | 143.804 | 124.950 |
| Outras Receitas | - | - | - |
| Despesas | - 151.626 | - 182.755 | - 150.861 |
| Resultado¹ | 2.006.777 | 2.067.550 | 2.219.041 |
| Rendimentos Distribuídos | 1.912.100 | 3.824.199 | 1.987.084 |
| Resultado por Cota | 0,54 | 0,55 | 0,118 |
| Rendimento por Cota | 0,51 | 1,02 | 0,106 |
| Resultado Acumulado² |
Composição de Resultado nos Últimos 12 Meses
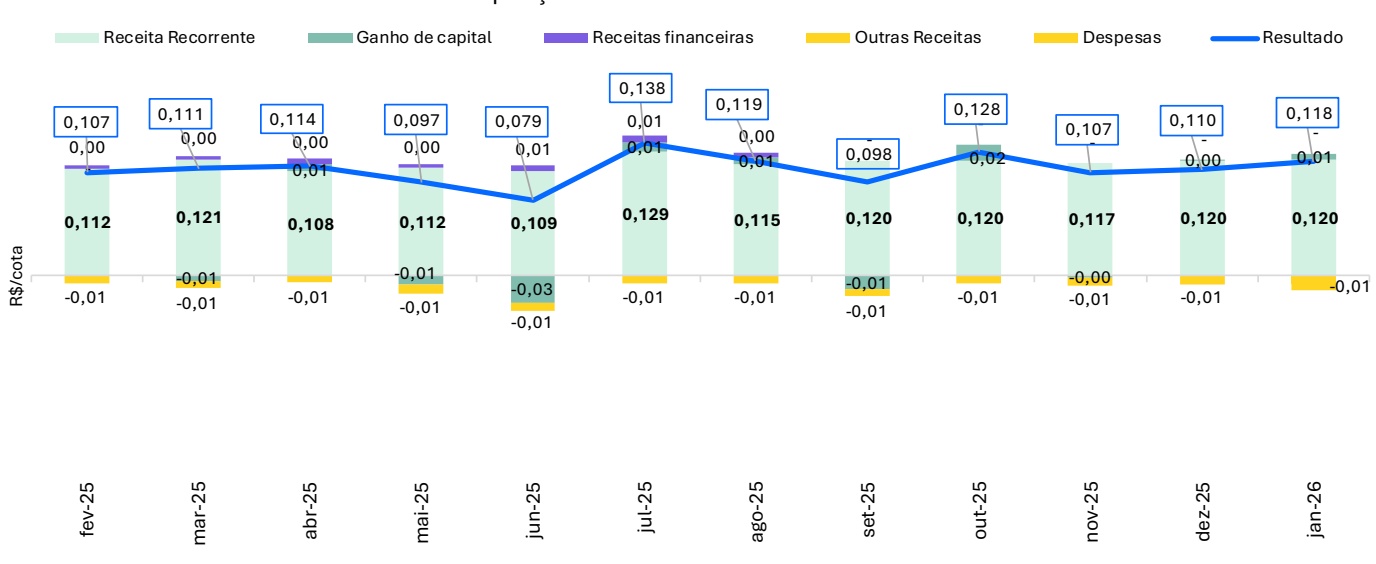
¹ Resultado apresentado em regime de caixa e não auditado.³ Resultado acumulado do período.
RESULTADOS E DISTRIBUIÇÃO
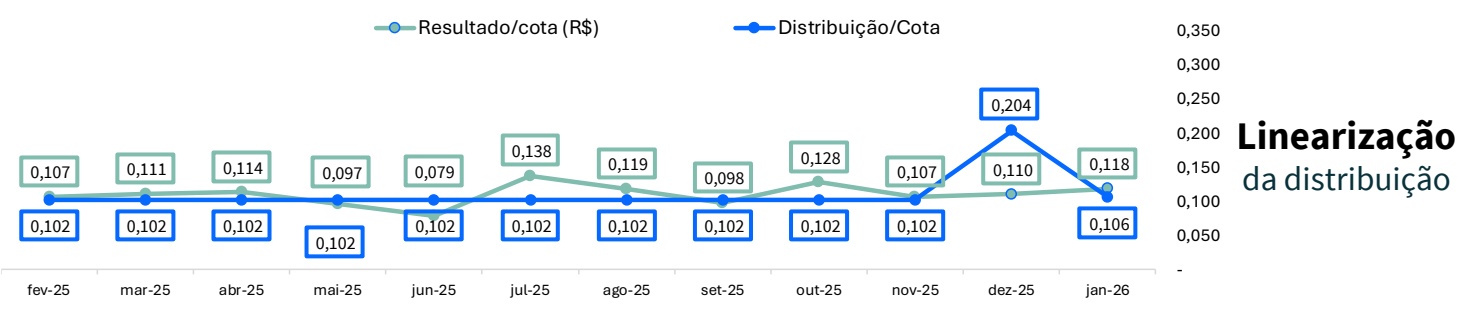
Distribuição por cota R$ 0,106 (Anunciado: 30/01 Pago: 13/02)
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,100 | 0,100 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,104 |
| 2025 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,102 | 0,204 |
| 2026 | 0,106 | |||||||||||
| Δ | 2,0% | 2,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 96,2% |
O Fundo distribui aos seus cotistas semestralmente,no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa,conforme legislaçãovigente. Ou seja,no máximo5% do resultadogerado no semestre pode ficarretido no caixa do Fundo para liquideze investimentos. A gestão do Fundo pode optar pelamelhor forma de distribuir os resultados durante o semestree fica,portanto,a seu critério linearizara distribuição de proventos com o objetivode buscar a previsibilidadede pagamentosaos investidores.
A distribuição do Fundo é mensal, com pagamentos no 10º dia útil do mês subsequente ao resultado de referência. Farão jus aos rendimentos os detentores da cota no dia da divulgação da distribuição de rendimentos, no último dia útil do mês.
Ganho de capital não realizado por cota
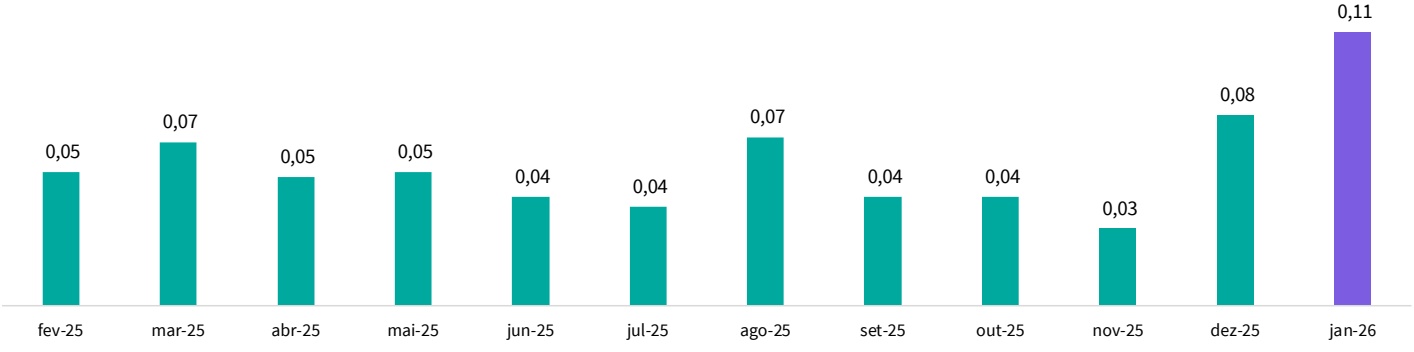
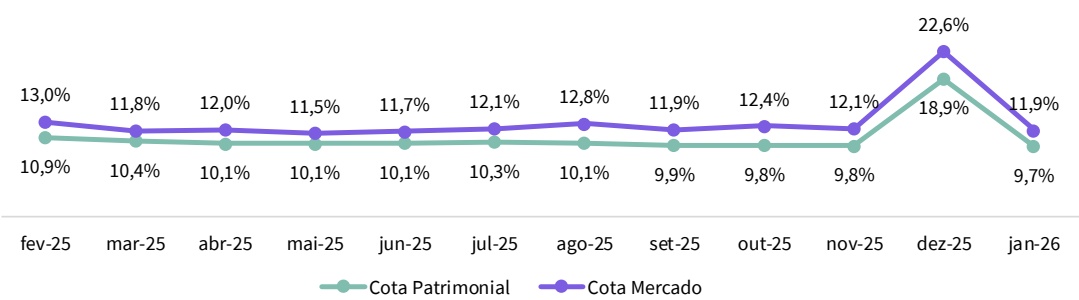
Dividend Yield Anualizado de 11,9% na cota mercado
DESEMPENHO DA COTA E VOLUME
Rentabilidade Gestão Rio Bravo (Set 2019)
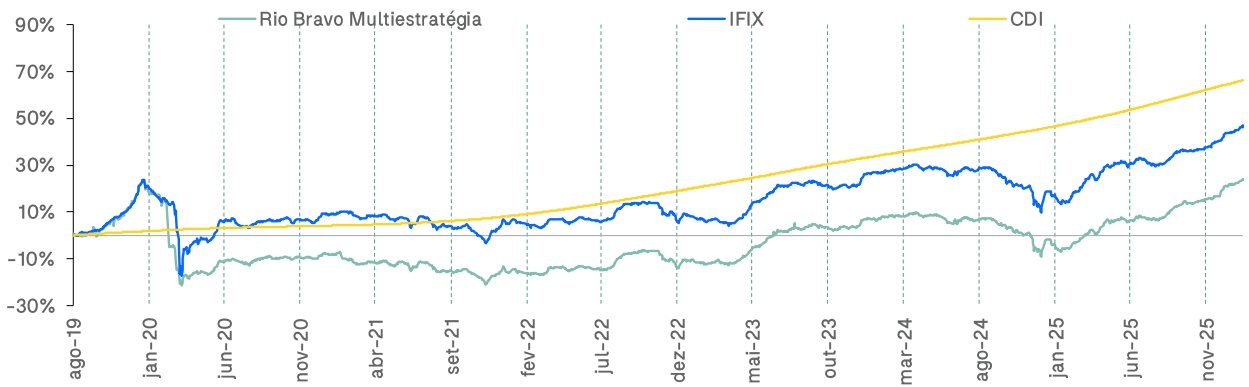
Rentabilidade passada não representa garantia de rentabilidade futura . Período do comparativo : último dia útil de agosto/ 2019 até o dia útil de dezembro/ 2025 .
| Rentabilidade | jan/26 | Acumulado 2025 | 12 meses |
|---|---|---|---|
| Cota Patrimonial inicial | 12,96 | 12,96 | 11,07 |
| Cota Patrimonial final | 13,15 | 13,15 | 13,15 |
| RBFM11 -Patrimonial ajustada aos dividendos | 2,26% | 2,26% | 32,42% |
| IFIX | 2,27% | 2,27% | 28,84% |
| CDI (Líquido de IR 15%) | 0,99% | 0,99% | 12,36% |
| Rentabilidade | 2ª Emissão | 3ª Emissão |
|---|---|---|
| Rentabilidade Patrimonial | 40,81% | 37,23% |
| Rentabilidade IFIX | 33,06% | 33,50% |
| Alfa | 7,7% | 3,7% |
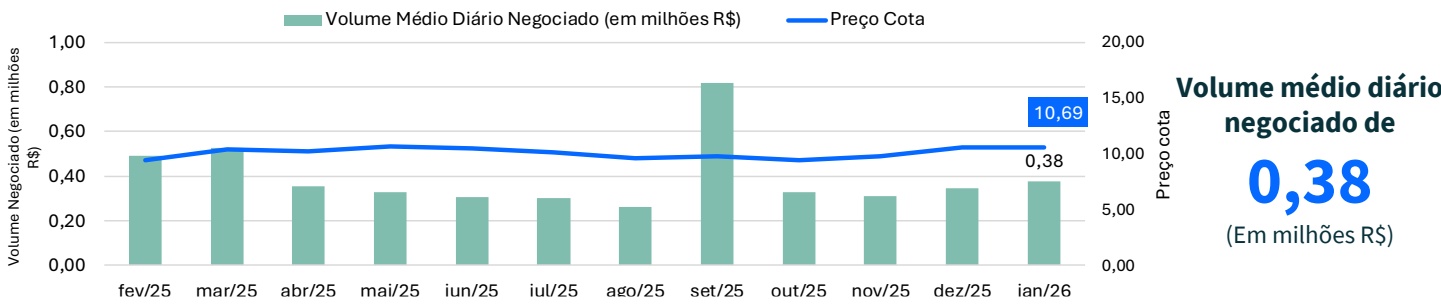
Volume médio diário negociado de 0,38 (Em milhões R$)
Número de cotistas
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 65,85%, contra 46,97% do IFIX, desde o início da gestão Rio Bravo.
Alocação Atual vs Referencial (% PL)
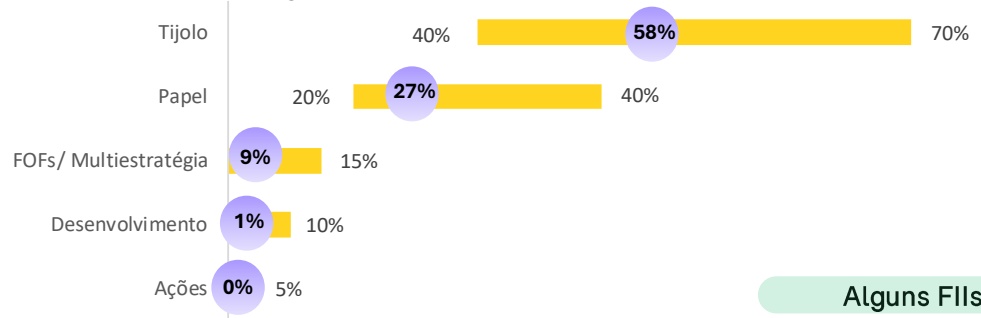
Tijolo
Ativos imobiliários físicos, como lajes corporativas, galpões logísticos, shoppings e imóveis de varejo.
• Portfólios bem localizados, em regiões consolidadas
Papel (CRIs e FIIs de CRI)
• Portfólios com operações de crédito com sólidos devedores e estruturas robustas de garantias .
Alguns FIIs da carteira
• Foco em carteiras High Grade/Middle indexadas ao IPCA ou CDI
FOF e Multiestratégias
• Cotas de FIIs com portfólios diversificados, combinando diferentes segmentos e estratégias (tijolo e papel).
Desenvolvimento
• Investimentos em ativos em desenvolvimento, visando posterior venda e captura de ganho de capital.
Ações
• Investimentos em ações de companhias imobiliárias listadas, como administradoras e proprietárias de shoppings, construtoras e incorporadoras, buscando ganho de capital.
CARTEIRA DO FUNDO
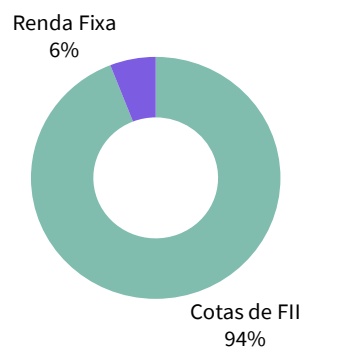
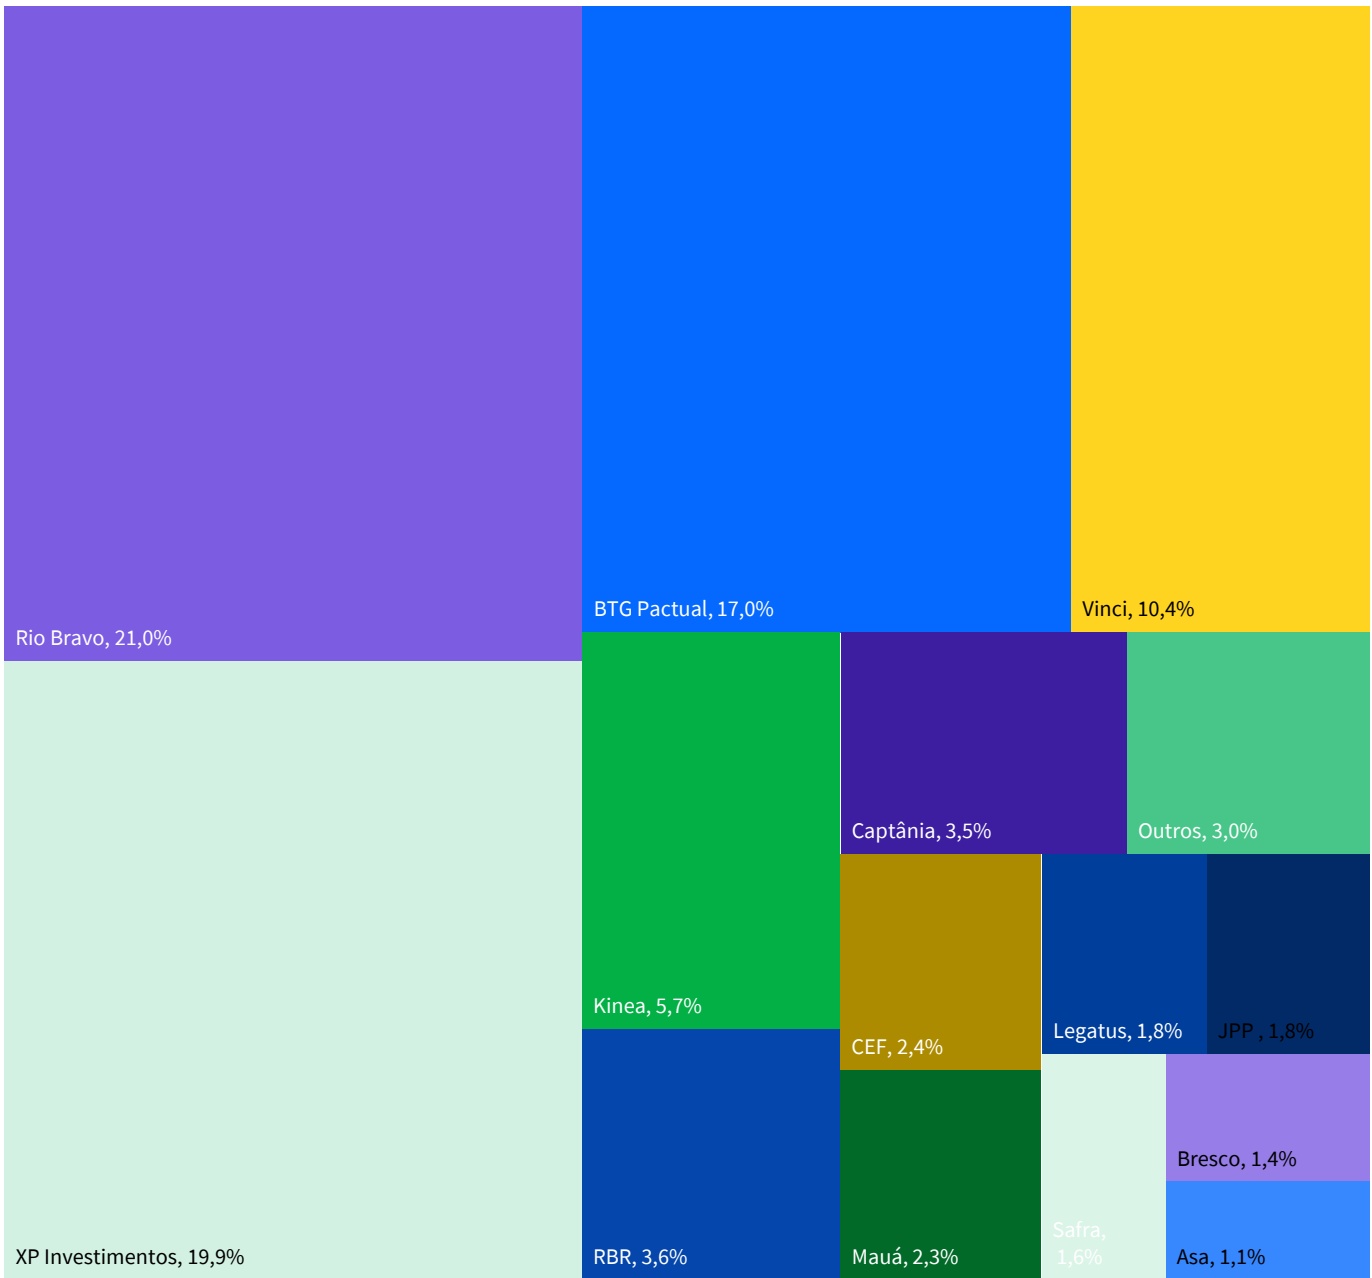
Alocação da carteira (% PL)
Alocação da Carteira (% PL)
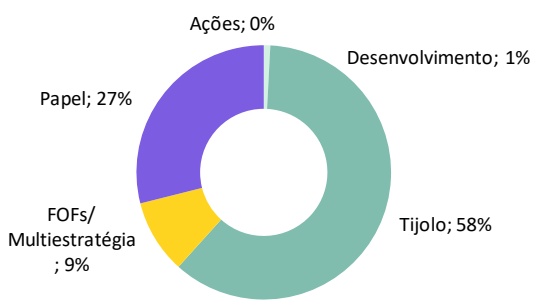
| Tipologia do Ativo | Segmento | % PL |
|---|---|---|
| - | Tijolo | 58% |
| Cotas de FII | Logística e Industrial | 22% |
| Cotas de FII | Varejo | 11% |
| Cotas de FII | Shopping | 11% |
| Cotas de FII | Corporativo (Multiativo) | 13% |
| Cotas de FII | Residencial | 1% |
| Cotas de FII | Corporativo (Monoativo) | 0% |
| - | Papel | 27% |
| Cotas de FII | CRI-IPCA | 22% |
| Cotas de FII | CRI-CDI | 5% |
| - | FOFs/ Multiestratégia | 9% |
| Cotas de FII | FOF | 3% |
| Cotas de FII | Multiestratégia | 6% |
| Cotas de FII | Desenvolvimento | 1% |
| - | Ações | 0% |
Alocação Carteia RBFM11 x Carteira IFIX
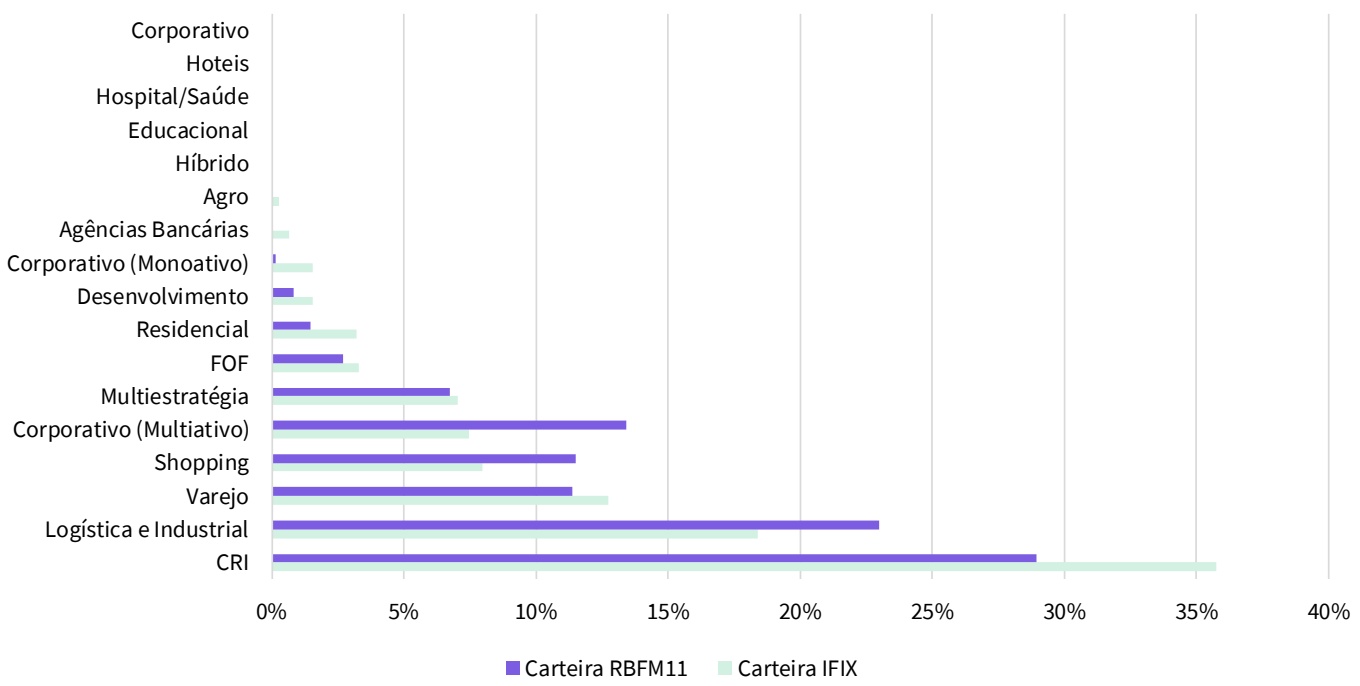
¹Considera o percentual do Patrimônio Líquido do Fundo.
²Considera o percentual de alocação em FIIs e renda fixa.
CARTEIRA DO FUNDO
Target de Alocação por Estratégia²
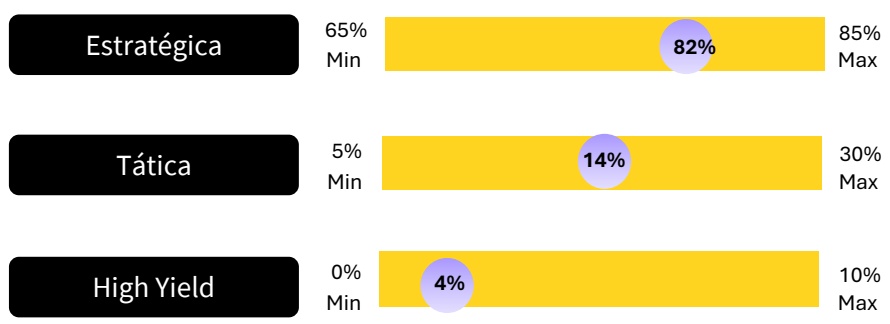
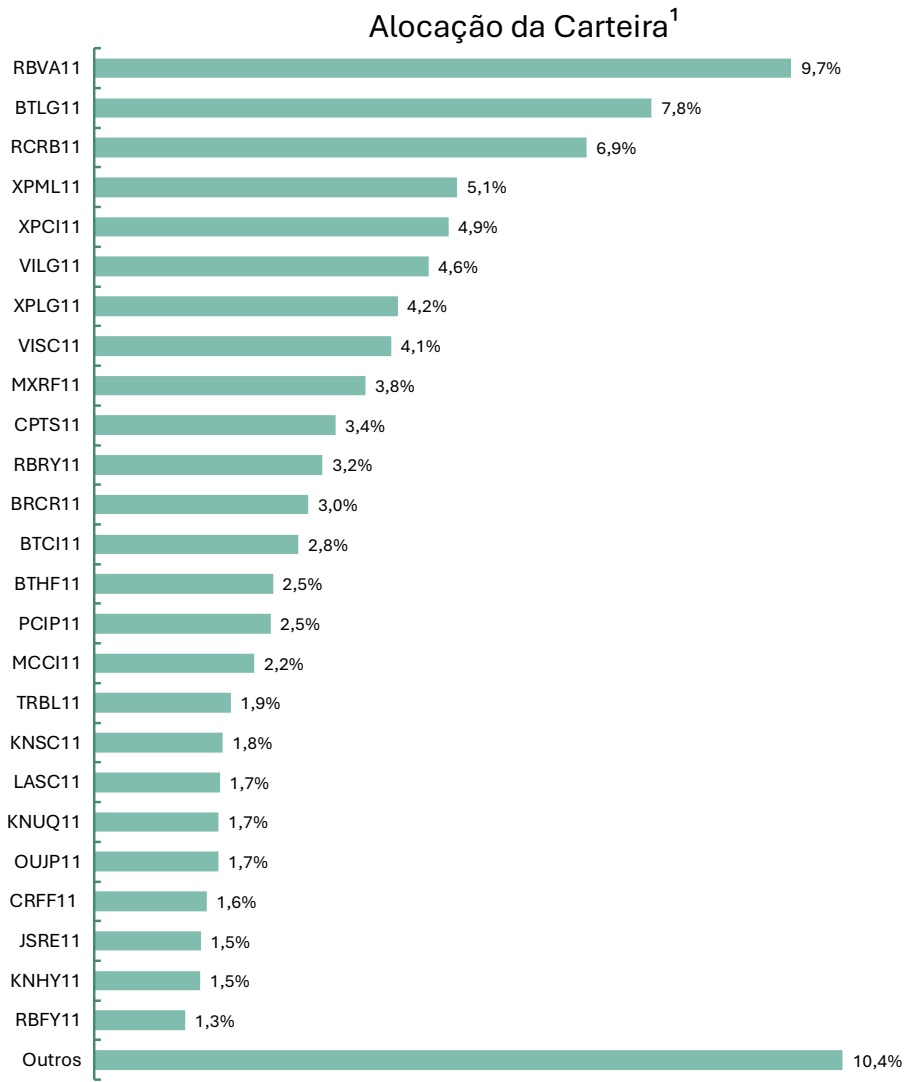
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
CARTEIRA DO FUNDO
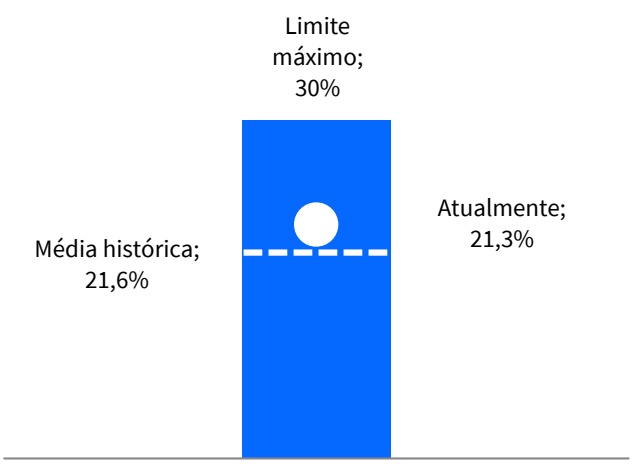
Em 31 de julho de 2019, por meio de quórum qualificado, foi aprovada a aquisição ou alienação no mercado secundário, bem como a subscrição no mercado primário de Cotas de Fundos de investimento geridos ou administrados pela Rio Bravo.
Com o objetivo de trazer uma maior clareza para os investidores quanto aos critérios máximos que foram estabelecidos, a gestão do Rio Bravo Fundo de Fundos decidiu por deixar mais evidente para os cotistas tais concentrações e os limites máximos que foram definidos.
Anexo
DESEMPENHO DA COTA PATRIMONIAL AJUSTADA AOS DIVIDENDOS
| JAN | FEV* | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano | ||
| Patrimonial | -3,66% | -19,00% | -12,77% | 1,83% | 1,76% | 4,09% | -1,75% | 2,36% | 0,21% | -0,72% | 1,23% | 1,20% | -24,75% | |
| 2020 | IFIX | -3,76% | -3,69% | -15,85% | 4,39% | 2,08% | 5,59% | -2,61% | 1,79% | 0,46% | -1,01% | 1,51% | 2,19% | -10,24% |
| ∆ Benchmark | 0,10% | -15,31% | 3,07% | -2,57% | -0,31% | -1,50% | 0,85% | 0,57% | -0,25% | 0,28% | -0,28% | -0,99% | -14,51% | |
| 31/12/2020 | 29/01/2021 | 26/02/2021 | 31/03/2021 | 30/04/2021 | 31/05/2021 | 30/06/2021 | 30/07/2021 | 31/08/2021 | 30/09/2021 | 29/10/2021 | 30/11/2021 | 31/12/2021 | 31/12/2021 | |
| Patrimonial | JAN0,52% | FEV-2,80% | MAR-1,50% | ABR0,55% | MAI-1,37% | JUN-2,29% | JUL3,11% | AGO-3,76% | SET-0,04% | OUT-1,47% | NOV-3,83% | DEZ7,68% | Ano-5,62% | |
| 2021 | IFIX | 0,32% | 0,25% | -1,38% | 0,51% | -1,56% | -2,19% | 2,51% | -2,63% | -1,24% | -1,47% | -3,64% | 8,78% | -2,28% |
| ∆ Benchmark | 0,19% | -3,04% | -0,12% | 0,04% | 0,19% | -0,10% | 0,59% | -1,13% | 1,20% | 0,00% | -0,20% | -1,10% | -3,35% | |
| 31/12/2021 | 31/01/2022 | 25/02/2022 | 31/03/2022 | 29/04/2022 | 31/05/2022 | 30/06/2022 | 29/07/2022 | 31/08/2022 | 30/09/2022 | 31/10/2022 | 30/11/2022 | 30/12/2022 | 30/12/2022 | |
| Patrimonial | JAN-2,58% | FEV-0,96% | MAR1,58% | ABR1,93% | MAI-0,06% | JUN-1,20% | JUL0,46% | AGO7,15% | SET1,25% | OUT-0,04% | NOV-4,18% | DEZ0,55% | Ano3,51% | |
| 2022 | IFIX | -0,99% | -1,29% | 1,42% | 1,19% | 0,26% | -0,88% | 0,66% | 5,76% | 0,49% | 0,02% | -4,15% | 0,00% | 2,22% |
| ∆ Benchmark | -1,59% | 0,32% | 0,16% | 0,74% | -0,33% | -0,32% | -0,20% | 1,39% | 0,76% | -0,07% | -0,03% | 0,55% | 1,29% | |
| 30/12/2022 | 31/01/2023 | 28/02/2023 | 31/03/2023 | 28/04/2023 | 31/05/2023 | 30/06/2023 | 31/07/2023 | 31/08/2023 | 29/09/2023 | 31/10/2023 | 30/11/2023 | 29/12/2023 | 29/12/2023 | |
| Patrimonial | JAN-1,45% | FEV-0,03% | MAR-0,16% | ABR3,28% | MAI5,16% | JUN4,81% | JUL2,18% | AGO0,68% | SET0,83% | OUT-1,67% | NOV0,82% | DEZ3,45% | Ano19,12% | |
| 2023 | IFIX | -1,60% | -0,45% | -1,69% | 3,52% | 5,43% | 4,71% | 1,33% | 0,49% | 0,20% | -1,97% | 0,66% | 4,25% | 15,50% |
| ∆ Benchmark | 0,16% | 0,43% | 1,53% | -0,24% | -0,27% | 0,10% | 0,85% | 0,19% | 0,63% | 0,30% | 0,16% | -0,80% | 3,62% | |
| 29/12/2023 | 31/01/2024 | 29/02/2024 | 28/03/2024 | 30/04/2024 | 31/05/2024 | 28/06/2024 | 31/07/2024 | 30/08/2024 | 30/09/2024 | 31/10/2024 | 29/11/2024 | 30/12/2024 | 30/12/2024 | |
| Patrimonial | JAN0,50% | FEV0,98% | MAR0,70% | ABR-0,74% | MAI-0,37% | JUN-1,26% | JUL-0,04% | AGO0,69% | SET-2,25% | OUT-2,77% | NOV-2,09% | DEZ-1,78% | Ano-8,21% | |
| 2024 | IFIX | 0,67% | 0,79% | 1,43% | -0,77% | 0,02% | -1,04% | 0,52% | 0,86% | -2,58% | -3,06% | -2,11% | -0,67% | -5,89% |
| ∆ Benchmark | -0,17% | 0,18% | -0,74% | 0,04% | -0,38% | -0,23% | -0,56% | -0,16% | 0,33% | 0,29% | 0,01% | -1,11% | -2,32% | |
| 30/12/2024 | 31/01/2025 | 28/02/2025 | 31/03/2025 | 30/04/2025 | 30/05/2025 | 30/06/2025 | 31/07/2025 | 31/08/2025 | 30/09/2025 | 31/10/2025 | 28/11/2025 | 30/12/2025 | 30/01/2026 | |
| Patrimonial | JAN-3,82% | FEV2,63% | MAR5,56% | ABR4,11% | MAI1,01% | JUN0,40% | JUL-0,75% | AGO2,17% | SET3,61% | OUT1,03% | NOV0,84% | DEZ4,85% | Ano26,27% | |
| 2025 | IFIX | -3,07% | 3,34% | 6,14% | 3,01% | 1,44% | 0,63% | -1,36% | 1,16% | 3,25% | 0,12% | 1,86% | 3,14% | 23,90% |
| ∆ Benchmark | -0,75% | -0,70% | -0,58% | 1,10% | -0,43% | -0,24% | 0,61% | 1,01% | 0,36% | 0,91% | -1,02% | 1,71% | 2,37% | |
| 31/12/2025 | 30/01/2026 | 30/01/2026 | ||||||||||||
| Patrimonial | JAN2,26% | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano2,26% | |
| 2026 | IFIX | 2,27% | 2,27% | |||||||||||
| ∆ Benchmark | -0,01% | -0,01% |
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 65,85%, contra 46,97% do IFIX, desde o início da gestão Rio Bravo.
RIO BRAVO
Aqui, o futuro é concreto.
RIO BRAVO
riobravo.com.br
Av. Chedid Jafet, 222 - Bloco B, 3o andar, CJ.32 04551-065, São Paulo - SP - Brasil +55 11 3509 6600 | +55 11 2107 660
回fin
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos . •Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos . • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. •Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos . • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido . •A Rio Bravo Investimentos DTVM Ltda. não se responsabiliza por quaisquer decisões tomadas tendo como base os dados neste site. •Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva da Rio Bravo, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual da Rio Bravo. •Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento da Rio Bravo, sob pena de se tratar clara infração aos direitos de propriedade da Rio Bravo, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento . • A Rio Bravo não é responsável por qualquer utilização não autorizada do material e das informações aqui dispostas .
SAC / Ouvidoria: 0800 722 9910 | [email protected] .