
Relatório Gerencial RBFM11 de dezembro de 2025
Relatório Gerencial do Rio Bravo Multiestratégia (RBFM11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 12/01/2026. No pregão de 03/11/2026, a cota do RBFM11 fechou a R$ 8,92, com P/VP de 0,73 (valor patrimonial de R$ 12,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,108 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,09% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 227,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.329.029/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 12/01/2026 19:48
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial RBFF11
Rio Bravo Multiestratégia Fundo de Investimento Imobiliário de Responsabilidade Limitada
DEZEMBRO 25
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Tese de Investimento 03
- Principais Números 05
- Mensagem do Gestor ao Investidor 06
- Guidance e Movimentações 14
- Perspectiva de Upside 15
- Resultados e Distribuição 16
- Desempenho da Cota e Volume 18
- Rentabilidade 18
- Performance por Setor 19
- Carteira do Fundo 20
- Alocação da Carteira 21
- Anexo 23
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 17.329.029/0001-14
PERFIL DE GESTÃO • Ativa
GESTOR • Rio Bravo Investimentos
ADMINISTRADOR e ESCRITURADOR • Rio Bravo Investimentos
TAXA DE ADMINISTRAÇÃO E GESTÃO • 0,78%
a.a. sobre o Valor de Mercado (Mín. Mensal R$ 35.000 - reajustada anualmente pela variação positiva do IGP-M)
TAXA DE PERFORMANCE • 20% sobre o que
exceder IPCA + Média do Yield IMA-B 5
PATRIMÔNIO LÍQUIDO • R$ 242.923.130,85
(ref. dezembro)
INÍCIO DO FUNDO • 06/05/2013
QUANTIDADE DE COTAS • 3.749.215
QUANTIDADE DE EMISSÕES REALIZADAS • 3
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CONHEÇA A RIO BRAVO
RELATÓRIO EM VÍDEO
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para: 9

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
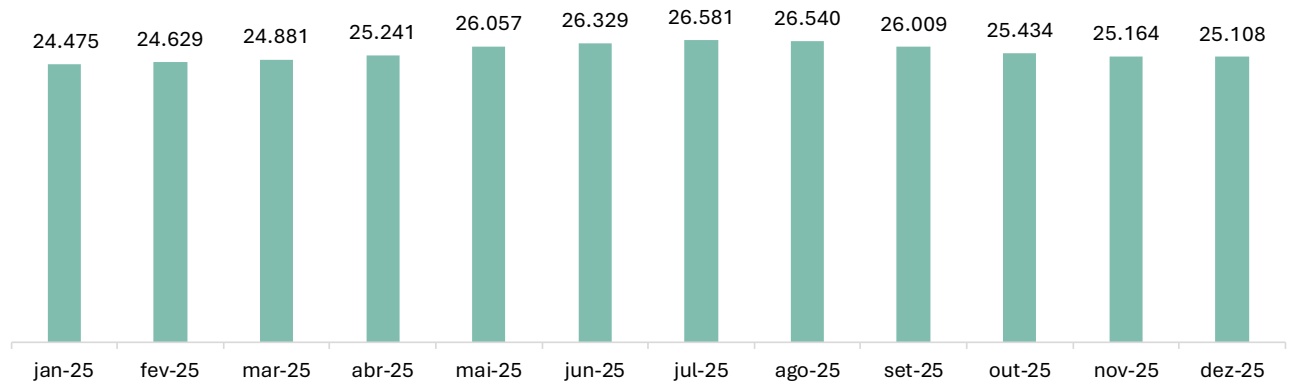
NÚMERO DE COTISTAS • 25.108 o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
Tese de Investimento
O RBFF11 é um fundo com DNA fundamentalista que investe em um portfólio diversificado de fundos imobiliários com foco em geração de renda.
PORTFÓLIO DIVERSIFICADO E DE ALTA QUALIDADE
Portfólio de fundos e outros ativos imobiliários
criteriosamente
selecionado capaz de
gerar renda recorrente no
longo prazo com nível
moderado de risco.
INVESTIMENTOS EM 3 ESTRATÉGIAS DIFERENTES
Posições estratégicas - foco
Estratégia tática - objetivo
de auferir ganho de capital em curto/médio;
Estratégia high yield -
posições com um maior
retorno e,
consequentemente, um
maior risco.
GESTÃO ATIVA E QUALIFICADA
A Rio Bravo conta com mais de 20 anos de atuação no mercado de FIIs.
Track Record em Fundos de Fundos Imobiliários de mais de 10 anos.
UM MUNDO DE INVESTIMENTOS PARA VOCÊ EXPLORAR
Corporativo
Rio Bravo Renda Corporativa RCRB11
Fundo imobiliário de lajes corporativas nos principais eixos comerciais de São Paulo.
Residencial
Rio Bravo Renda Residencial RBRS11
Investimento para renda em ativos residenciais de excelente localização.
Varejo
IMOBILIÁRIO
Fundo imobiliário de varejo de rua com diversificação nacional.
Rio Bravo Renda Varejo RBVA11
Logístico
FII Tellus Rio Bravo Renda Logística TRBL11
Fundo imobiliário logístico com presença nas principais regiões metropolitanas do país.
Multiestratégia
Rio Bravo Multiestratégia Imobiliária RBFF11
Fundo Multiestratégia imobiliária focado em geração de renda de longo prazo.
CRÉDITO
Crédito Imobiliário
Rio Bravo Crédito Imobiliário High Yield RBHY11
Portfólio de CRIs com foco em papéis de risco de crédito arrojado.
Rio Bravo Crédito Imobiliário High Grade RBHG11
Portfólio de CRIs com foco em papéis de menor risco de crédito.
Rio Bravo Hedge Fund (Cetipado)
Portfólio de CRIs e FIDCs com foco em papéis de risco de crédito arrojado.
Crédito para Infraestrutura
Rio Bravo ESG IS FIC FI-Infra RBIF11
Investimentos em infraestrutura com um portfólio diversificado e enfoque em ESG.
PRINCIPAIS NÚMEROS
R$ 64,8 Patrimônio Líquido/cota
344.648
Volume médio diário negociado (R$ mil)
R$ 54,13 Fechamento do Mês
R$ 242,9 milhões Patrimônio Líquido
22,6% Dividend Yield¹ anualizado
R$ 202,9 milhões Valor de Mercado
0,84 P/VP
24,5% Retorno dos últimos 12 meses² (Cota Patrimonial)
19,3% Retorno dos últimos 12 meses³ (Cota a Mercado)
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês). ²Considera cota patrimonial ajustada.
MENSAGEM DO GESTOR AO INVESTIDOR Mercado de Fundos Imobiliários
Retrospectiva 2025
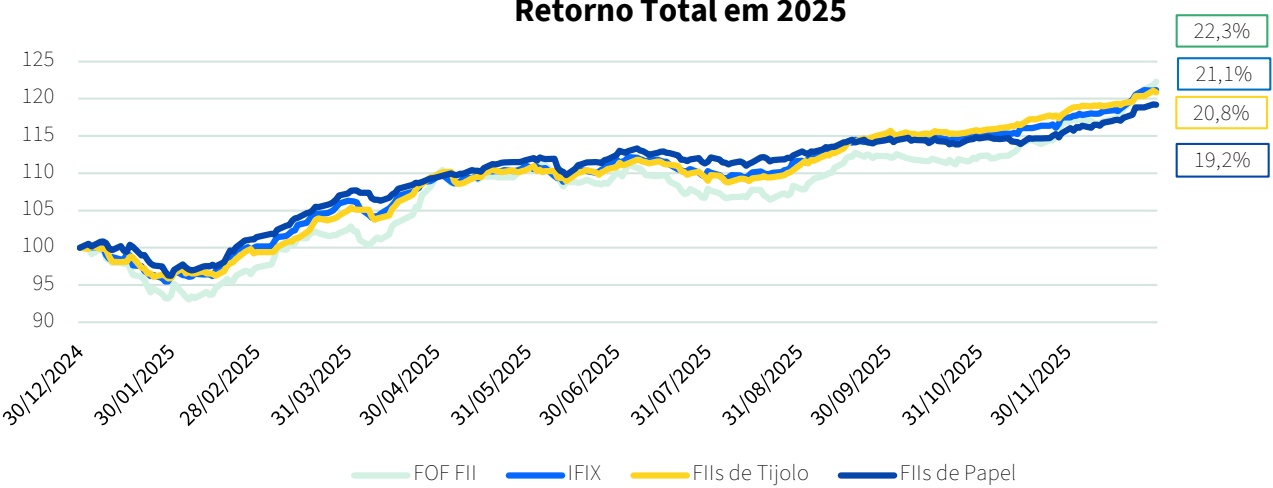
Mesmo diante de um cenário macroeconômico restritivo, marcado pela elevação da taxa de juros para 15,0% ao ano, os fundos imobiliários (FIIs) encerraram 2025 com uma valorização surpreendente de 21,1%.
Essa alta expressiva pode ser explicada, em linhas gerais, por alguns principais fatores: a performance robusta do mercado imobiliário ao longo do período, a recuperação da cotação dos FIIs no mercado secundário e as perspectivas de cortes de juros em 2026.
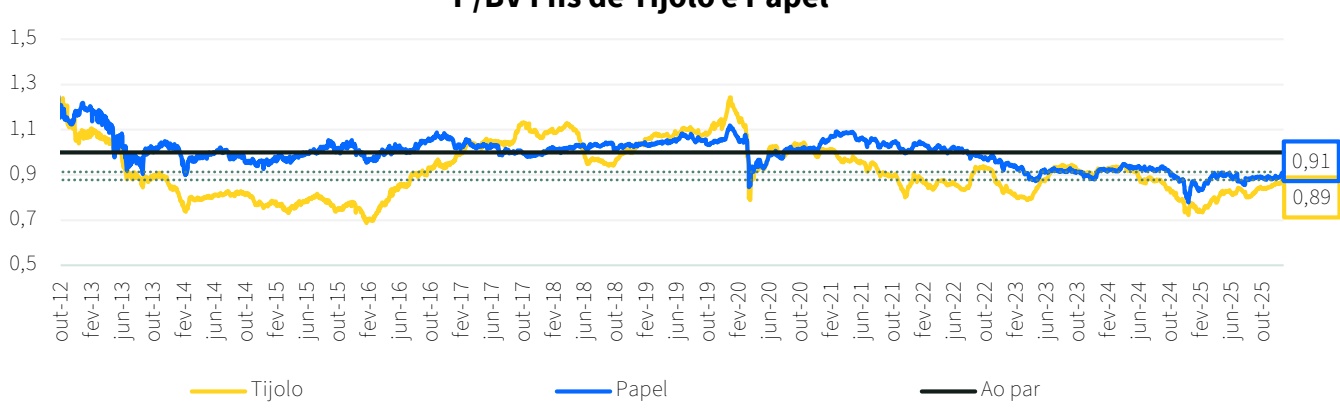
No início de 2025, o mercado projetava uma alta de 275bps nos juros, com a Selic passando para 15,0% a.a. ainda no primeiro semestre. Ao final de janeiro, os fundos imobiliários estavam negociando com um deságio de 21% frente aos seus valores patrimoniais, sendo um dos maiores descontos históricos - maior do que o desconto observado na pandemia e próximo ao desconto observado na crise de 2015.
Os fundos de tijolo eram os que possuíam os maiores deságios, em torno de 25%, reflexo de uma mudança abrupta nas expectativas macroeconômicas ao longo de 2024. Apesar disso, os fundamentos do setor permaneciam sólidos: baixos níveis de vacância e inadimplência, alavancagem controlada e resultados operacionais consistentes.
VALE DESTACAR: como consequência, a partir de fevereiro observou-se uma recuperação acelerada dos preços, levando o IFIX a encerrar o primeiro semestre com uma alta de 11,8%.
No primeiro semestre, os fundos de papel lideraram a performance, superando os FIIs de tijolo e os fundos de fundos (FOFs). Com o aumento dos juros, os fundos com CRIs majoritariamente indexados ao CDI apresentaram retornos expressivos nos primeiros meses, advindo principalmente de suas elevadas distribuições de dividendos. Os fundos com carteiras mais indexadas ao IPCA também tiveram uma apreciação significativa ao longo do primeiro semestre, impactados pelo fechamento da curva de juros real longa nesse período.
No segundo semestre, os fundos imobiliários de tijolo e os FOFs foram os maiores destaques, impulsionados não apenas pelo bom desempenho do setor imobiliário, mas também pela melhora das expectativas em relação a um possível ciclo de cortes de juros no início de 2026. Os investidores passaram a antecipar um movimento esperado após o início de cortes de juros: a apreciação de ativos de risco. Com isso, ambos os segmentos apresentaram uma valorização significativa.
No ano, os fundos de fundos imobiliários foram os que apresentaram a maior alta, registrando um retorno de 22,3%. O segmento foi impactado positivamente pelo alto carrego das posições em fundos de papel e pela apreciação dos fundos de tijolo. Os fundos de tijolo, por sua vez, encerraram o ano com um retorno de 20,8%. Entretanto, a performance variou por setor – os FIIs corporativos, por exemplo, registraram alta de 24,6%, superando a maioria dos segmentos.
Retorno Total em 2025
MENSAGEM DO GESTOR AO INVESTIDOR
Ao longo do ano, o mercado imobiliário registrou resultados surpreendentes, o que impulsionou a performance dos FIIs. Abaixo, trazemos alguns principais indicadores dos segmentos de lajes corporativas, logística e shopping.
Segmento Corporativo
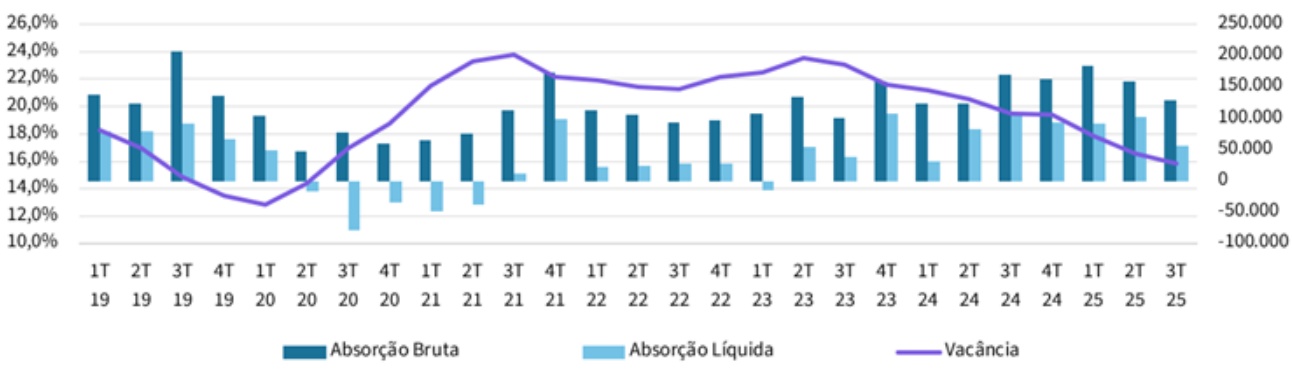
O setor corporativo com padrão construtivo A-AAA em São Paulo continuou registrando quedas consecutivas na taxa de vacância ao longo de 2025, de forma que a vacância atingiu 15,8% no terceiro trimestre de 2025 – o menor valor dos últimos 5 anos. Em diversas regiões premium, como a Faria Lima, os preços pedidos de locação têm apresentado uma alta expressiva nos últimos anos, superior à inflação.
Imóveis Corporativos A - AAA em São Paulo
Preço Pedido de Aluguel - I móveis Corporativos A-AAA¹
| Região | 4T21 (R$/m²) | 3T25 (R$/m²) | Apreciação | Inflação no Período |
|---|---|---|---|---|
| Nova Faria Lima | 158,03 | 270,26 | 71,02% | 20,20% |
| Paulista | 109,49 | 138,9 | 26,86% | 20,20% |
| Vila Olímpia | 111,17 | 139,65 | 25,61% | 20,20% |
| Pinheiros | 141,68 | 157,47 | 11,14% | 20,20% |
Segmento Logístico
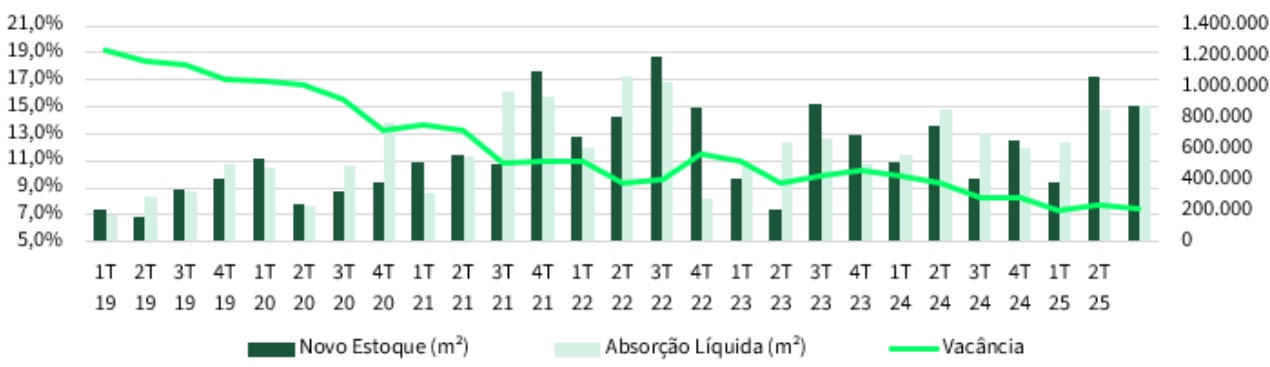
O segmento logístico também apresentou queda expressiva na vacância, que encerrou o terceiro trimestre de 2025 em 7,41%. O setor vem registrando valorização dos preços de locação em diversas regiões, sobretudo nos locais próximos aos grandes centros urbanos.
Galpões Logísticos A - AAA no Brasil²
MENSAGEM DO GESTOR AO INVESTIDOR
Preço Pedido de Aluguel - Galpões Logísticos A-AAA²
| Região | 4T21 (R$/m²) | 3T25 (R$/m²) | Apreciação | Inflação no Período |
|---|---|---|---|---|
| Sudeste | 20,4 | 29,39 | 44,07% | 20,25% |
| Sul | 19,9 | 25,8 | 29,71% | 20,25% |
| Nordeste | 19,0 | 23,69 | 24,82% | 20,25% |
Mesmo diante do volume de novas entregas, a demanda por espaços logísticos segue aquecida, o que tem favorecido os proprietários dos ativos, incluindo os fundos imobiliários.
Segmento Shoppings
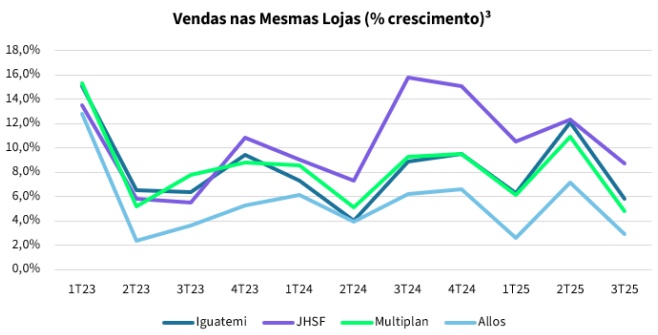
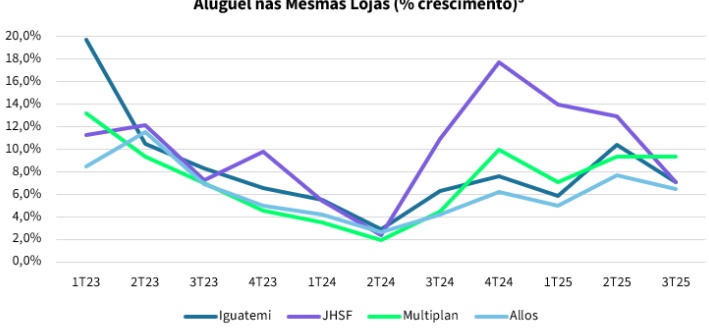
O segmento de shoppings apresentou um desempenho surpreendente em 2025. No início do ano, a expectativa era de que os resultados dos empreendimentos seriam impulsionados pela alta do IGP-M, índice que reajusta uma parcela relevante dos contratos de locação dos shoppings. Contudo, ao longo do período, a forte apreciação cambial acabou pressionando negativamente o indicador, reduzindo esse efeito positivo. Ainda assim, diversas companhias proprietárias de shoppings registraram crescimento no resultado operacional e nos valores de aluguel em relação ao ano anterior, sustentadas principalmente por um consumo aquecido.
Perspectivas para 2026
Mesmo com a alta observada em 2025, os fundos imobiliários continuam sendo negociados no mercado secundário com um desconto expressivo em relação aos seus valores patrimoniais . Em diversos casos, o preço de negociação no mercado secundário encontra-se abaixo tanto do custo de reposição dos ativos quanto dos valores praticados em transações comparáveis no mercado físico.
P/BV FIIs de Tijolo e Papel
²Fonte: Buildings
MENSAGEM DO GESTOR AO INVESTIDOR
Além disso, a diferença do dividend yield do IFIX comparado ao cupom da NTN-B longa encerrou o ano de 2025 em 4,3%, acima da média histórica de 3,9%. Isso significa um prêmio de risco atrativo para o investimento em FIIs.
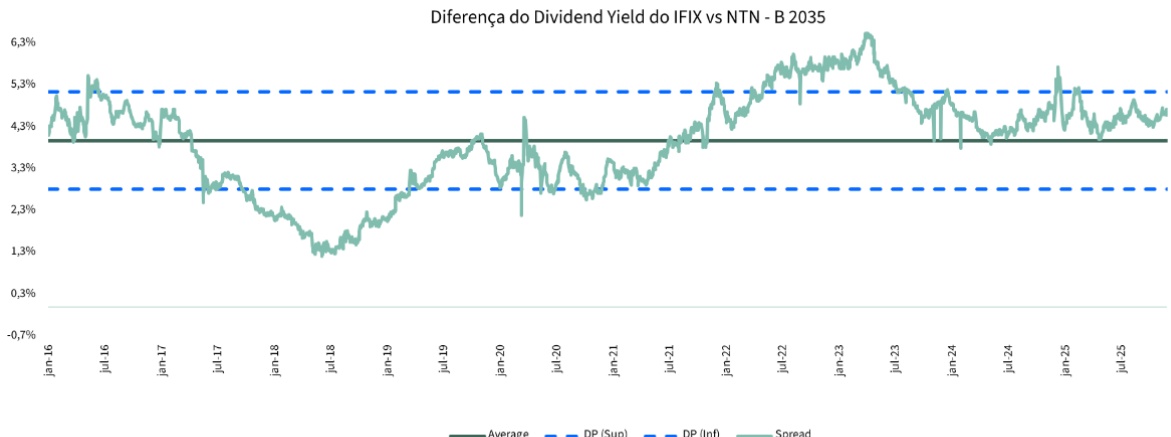
Nesse contexto, o segmento ainda apresenta um potencial relevante de apreciação, especialmente diante da expectativa de que a Selic encerre 2026 em 12,25% a.a., o que representa um corte acumulado no juro de aproximadamente 275 pontos base.
P/VP por Setor
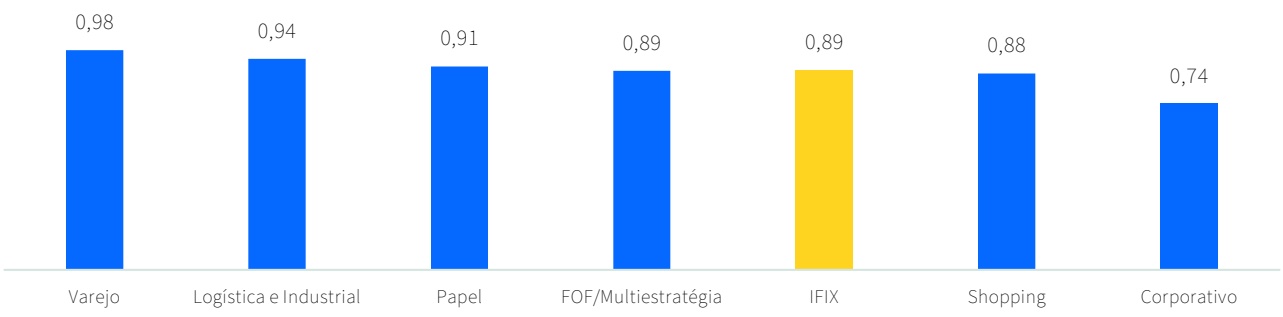
VALE DESTACAR: O cenário de eleições pode trazer certa volatilidade nos preços no curto prazo, mas fundos imobiliários com ativos de alta qualidade e em regiões primárias, que possuírem uma equipe de gestão qualificada e uma alavancagem controlada ainda são ótimas oportunidades para investidores que buscam renda recorrente e ganho de capital no médio prazo.
Rio Bravo Multiestratégia Imobiliária:
Agradecemos a confiança de todos os cotistas do RBFF11, que acreditaram no nosso trabalho ao longo de 2025. Encerramos o ano com a aprovação da Consulta Formal 02/2025, contando com um quórum de aproximadamente 32,1% do total das cotas emitidas do Fundo, um marco relevante para o futuro do RBFF11.
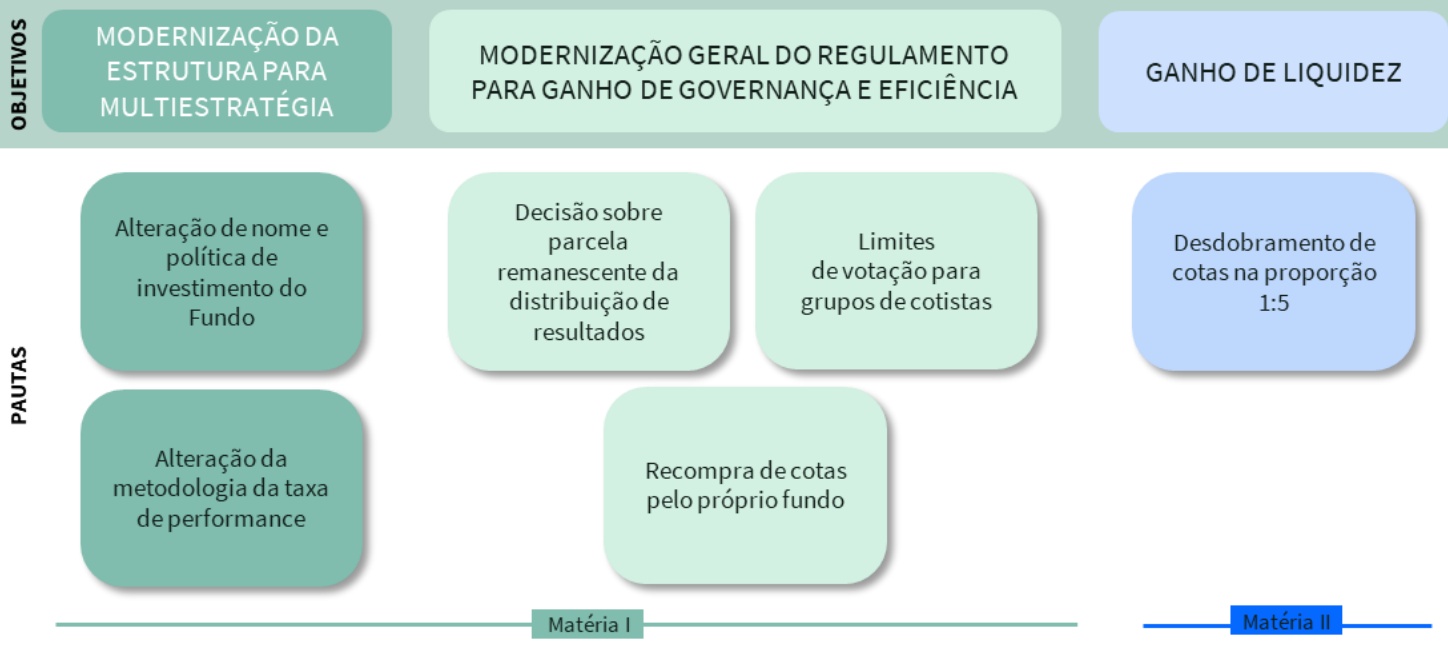
Com a aprovação, o RBFF11 se tornou um fundo multiestratégia imobiliária, podendo investir em uma gama mais ampla de ativos imobiliários, como CRIs, cotas de SPE, imóveis e ações de companhias imobiliárias listadas.
MENSAGEM DO GESTOR AO INVESTIDOR
VALE DESTACAR: o fundo inicia o ano de 2026 mais bem preparado para entregar resultados consistentes em diferentes ciclos do mercado, sempre contando com uma curadoria de ativos de alta qualidade e com perfil de risco moderado.
Abaixo, trazemos um resumo das matérias aprovadas:
13º para os cotistas
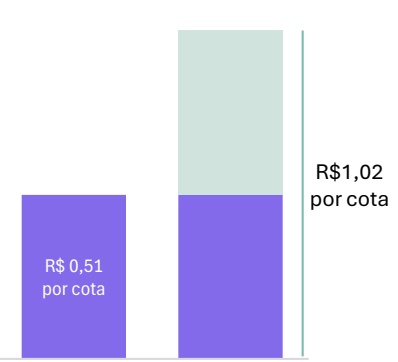
Com a aprovação da consulta formal, a Rio Bravo renunciou à taxa de performance provisionada no fundo e “devolveu” parte desse valor aos cotistas, através da distribuição de dividendos anunciada em 30/12/2025 de R$1,02/cota.
Como o valor é o dobro da média distribuída no semestre e do que estava projetado em guidance, comparamos a distribuição com o recebimento de um “décimo terceiro”.
Assim, os cotistas que detinham cotas do RBFF11 em 30/12/2025 irão receber o provento em 15/01/2026.
O que esperar da mudança do FOF para Multiestratégia
O que os investidores devem estar se perguntando $\dot { \textsf { e } } ^ { \alpha } 0$ que muda, na prática, em termos de risco e retorno para o fundo?”.
O time de gestão conduziu um estudo que mostra que, observada a matriz risco/retorno entre FOF e Multiestratégia (janela últimos 24 meses), os FIIs multiestratégia, de forma geral, apresentaram retornos mais consistentes, mantendo volatilidade similar à dos FOFs.
MENSAGEM DO GESTOR AO INVESTIDOR
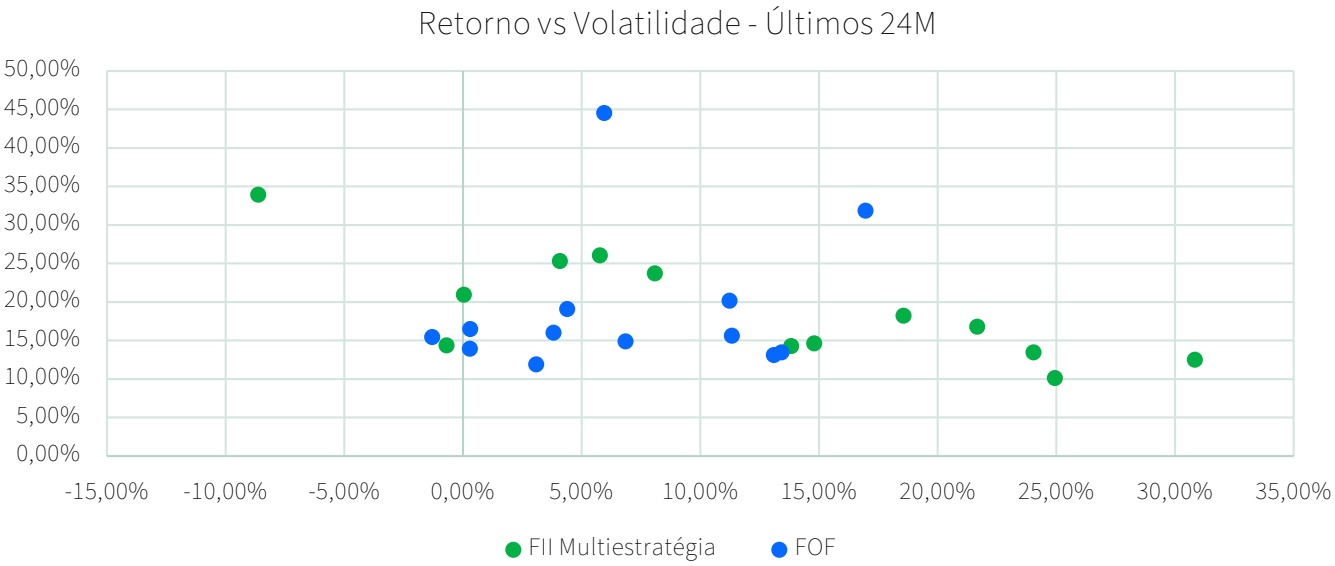
Entendemos que, no longo prazo, os FIIs multiestratégia tendem a entregar uma performance superior à dos FOFs justamente por terem uma maior flexibilidade de alocação em diferentes ciclos do mercado imobiliário.
Quando tivermos um cenário no qual as cotas de FII estejam bem precificadas no secundário, o Fundo poderá investir em outros ativos buscando rentabilizar melhor a sua carteira.
Execução das aprovações
Para melhor acompanhamento dos investidores, abaixo resumimos os eventos já realizados e os que ainda estão pendentes:
Eventos já realizados:
✓ Alteração do regulamento e nomenclatura do Fundo, de acordo com as aprovações da AGE, já sendo efetivamente um multiestratégia.
✓ Anúncio da distribuição de dividendos dobrada de R$1,02/cota.
Eventos subsequentes:
Desdobramento de cotas na proporção 1:5 : Cada cota do RBFF11 passará a ser representada por 5 cotas, conferindo aos seus titulares os mesmos direitos e obrigações das cotas atualmente em circulação. Os cotistas posicionados até o final do pregão de 15/01/2026 terão o direito ao desdobramento, com efeitos a partir de 16 de janeiro.
Exemplo prático e hipotético: o investidor que detiver 2 cotas de RBFF11 no fechamento do mercado de 15 de janeiro de 2026 passará a deter automaticamente 10 cotas, sendo que, na mesma proporção, o preço das cotas no mercado secundário passará de um patamar de R$ 50,00 por cota para R$ 10,00 por cota (exemplo hipotético que não configura promessa de preço futuro).
MENSAGEM DO GESTOR AO INVESTIDOR
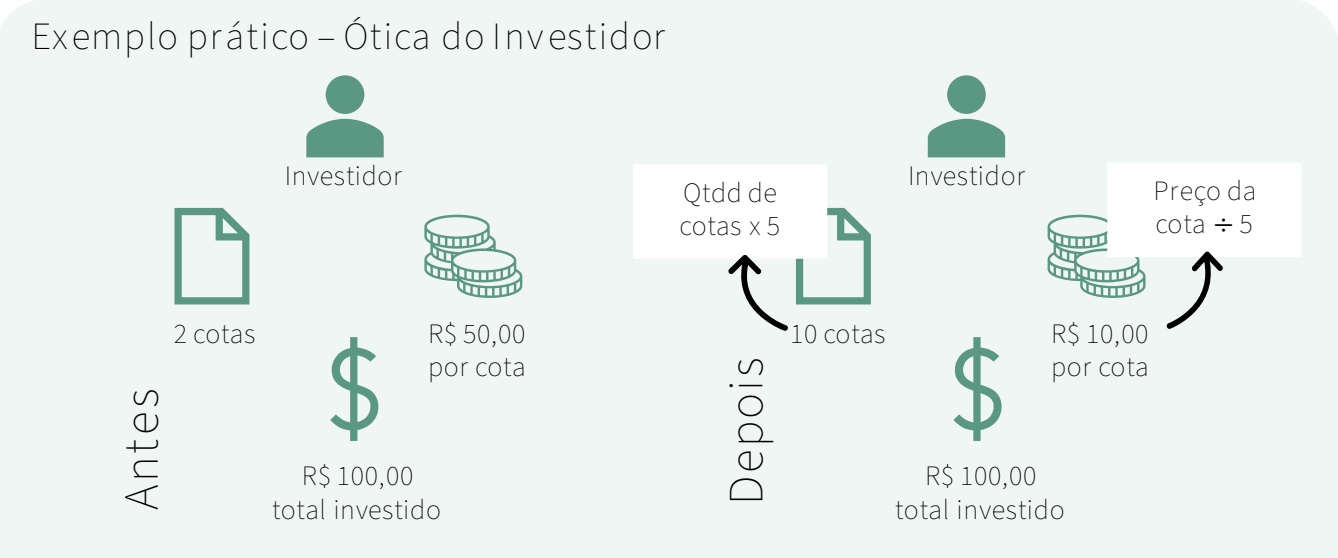
Ajuste na posição de cotas e no valor da cota no mercado secundário: 1 cota detida passará para 5 cotas. O valor da cota no mercado secundário terá um ajuste inverso, na mesma proporção. Ou seja, o preço da cota no mercado secundário será dividido por 5. Não há qualquer alteração no valor total investido pelo cotista.
Alteração do ticker do Fundo: O RBFF11 passará a ser negociado sob o ticker RBFM11. Essa alteração ocorrerá posteriormente e ainda será divulgada ao mercado. Por ora, o Fundo segue com o ticker RBFF11.
Principais Destaques do RBFF11 em 2025:
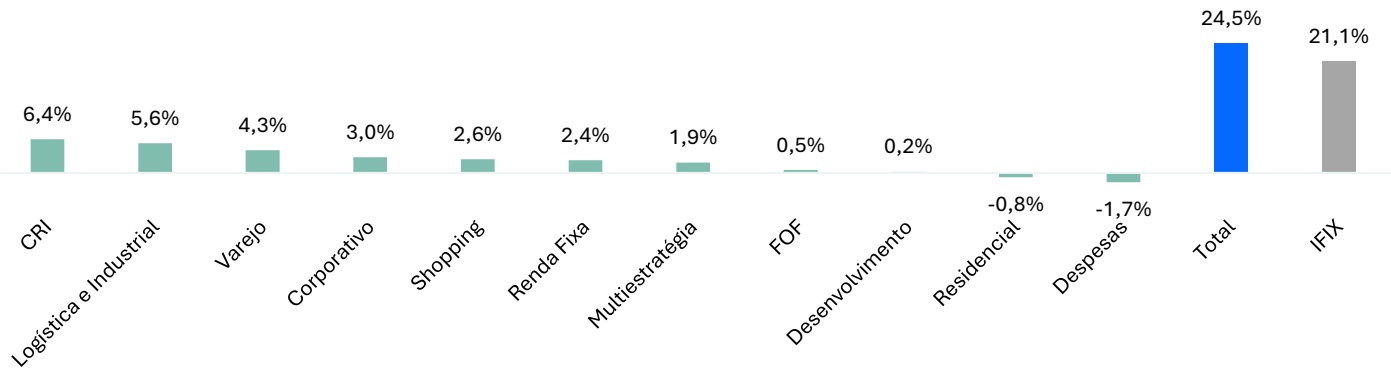
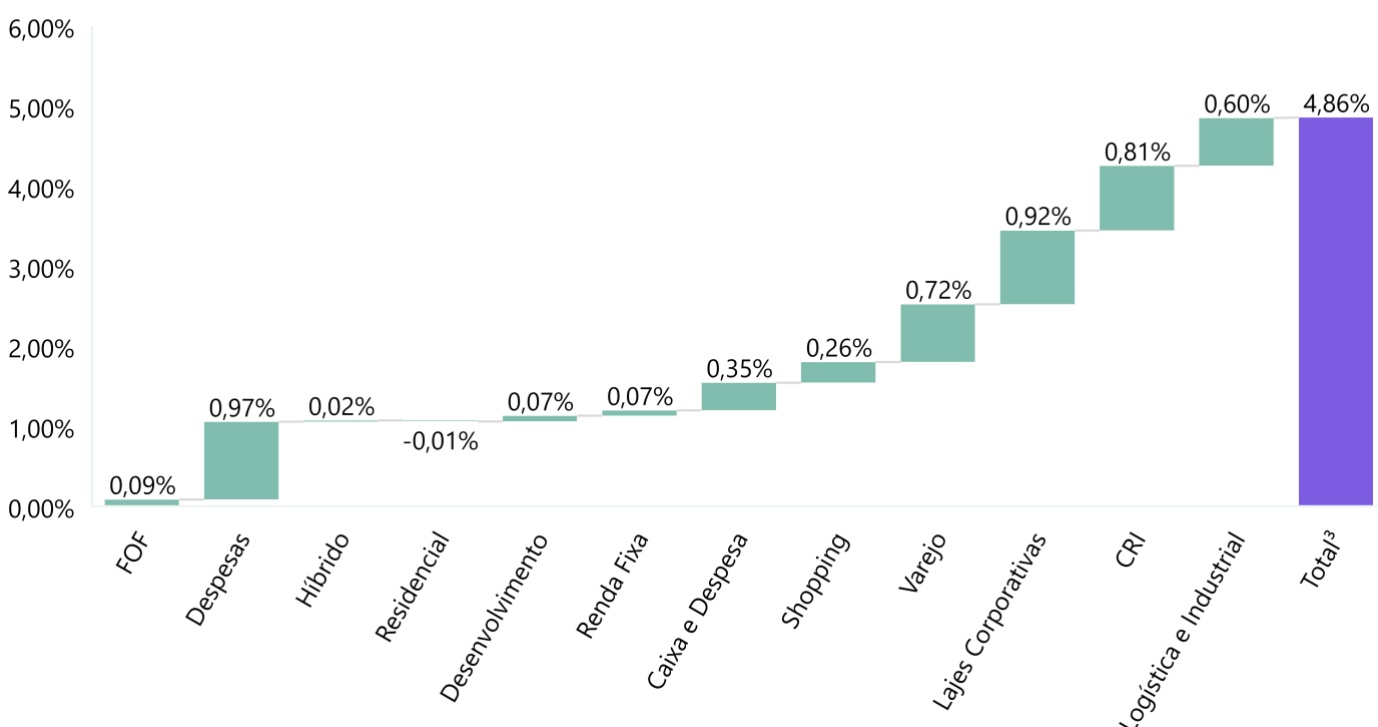
Performance da patrimonial + dividendos de +24,5%: A performance do Fundo no ano superou o retorno do IFIX, de 21,1%. Os setores que mais contribuíram positivamente para a performance do RBFF11 foram os segmentos de CRI (+6,4%), logística (+5,6%) e varejo (+4,3%), com destaque de RBVA11 (+3,6%) e VILG11 (+1,8%).
Atribuição da Performance do RBFF11 em 2025 por Segmento
Aumento no Resultado Recorrente do Fundo vs 2024: O RBFF11 apresentou um aumento de 6,2% em seu resultado recorrente ajustado em comparação ao ano anterior. O resultado recorrente engloba os dividendos de FII, receita financeira e despesas operacionais. Isto é, não engloba o ganho ou prejuízo pela venda de cotas de FII. Com isso, o resultado recorrente médio em 2025 subiu para R$ 0,54/mês, frente os ~R$ 0,51/mês do ano anterior.
MENSAGEM DO GESTOR AO INVESTIDOR
Aumento na Distribuição de Dividendos vs 2024: Ao longo do ano, o RBFF11 distribuiu R$6,63/cota em proventos, o que corresponde a um aumento na distribuição de 8,7% comparado a 2024.
Estratégia adotada em 2025:
Ao longo de 2025, buscamos aumentar o resultado recorrente do RBFF11, através da alocação em fundos com teses conservadoras e com ativos de qualidade. Realizamos isso principalmente através da alocação em FIIs de CRI high grade e middle grade, majoritariamente indexados ao IPCA, que estavam negociando com desconto no mercado secundário.
Abaixo, resumimos as principais alocações realizadas no ano de 2025:
| FI I | Segmento | Volume Alocado (R$ M M) |
|---|---|---|
| XPCI11 | CRI | R$ 9,4 |
| BTCI11 | CRI | R$ 7,0 |
| MCCI11 | CRI | R$ 5,0 |
| KNUQ11 | CRI | R$ 3,5 |
| RBRR11 | CRI | R$ 3,4 |
| GRUL11 | Logística | R$ 2,2 |
| VGIR11 | CRI | R$ 1,5 |
Com relação aos desinvestimentos, diminuímos a alocação do fundo ao segmento de shoppings e varejo. Foram realizados desinvestimentos parciais em Legatus Shoppings (LASC11), Rio Bravo Renda Varejo (RBVA11) e uma venda total em Guardian Real Estate (GARE11). Além disso, realizamos uma venda de alguns fundos de CRI com perfil de risco high yield, como Iridium Recebíveis (IRDM11) e Rio Bravo High Yield (RBHY11).
Realizamos também alguns movimentos táticos na carteira ao longo do ano, vendendo algumas posições no mercado secundário e alocando na mesma posição através do mercado primário, a um preço mais atrativo.
Abaixo, resumimos as principais vendas realizadas no ano de 2025:
| FI I | Segmento | Volume Vendido (R$ M M) |
|---|---|---|
| KNUQ11 | CRI | -R$ 10,1 |
| LASC11 | Shopping | -R$ 9,6 |
| GARE11 | Varejo | -R$ 5,6 |
| VGIR11 | CRI | -R$ 2,7 |
| RBVA11 | Varejo | -R$ 2,4 |
| XPML11 | Shopping | -R$ 1,2 |
| IRDM11 | CRI | -R$ 1,1 |
| RBHY11 | CRI | -R$ 0,2 |
| LFTT11 | Residencial | -R$ 0,1 |
Principais desinvestimentos totais no ano (apresentamos a TIR apenas nos desinvestimentos totais):
- Valora RE III (VGIR11): TIR de 23,1% a.a. ou IPCA + 16,4% a.a.
- Loft II FII (LFTT11): TIR de 14,9% a.a. ou IPCA + 7,8% a.a.
- Guardian Real Estate (GARE11): TIR de 13,4% a.a. ou IPCA + 6,5% a.a.
- Rio Bravo High Yield (RBHY11): TIR de 11,3% a.a. ou IPCA + 6,5% a.a.
MENSAGEM DO GESTOR AO INVESTIDOR
Estratégia para 2026:
Em 2026, continuaremos priorizando a alocação em estratégias conservadoras, com ativos de muita qualidade e risco moderado.
Diante das expectativas de cortes de juros, enxergamos um maior potencial de upside para FIIs de tijolo com imóveis em regiões primárias, o que deve compor a maior parte da carteira do Rio Bravo Multiestratégia Imobiliária em 2026.
Isso porque o RBFF11 tem uma estratégia de alocação que busca alocar preponderantemente em ativos de tijolo, proporcionando exposição a imóveis de alta qualidade. Segundo estudos internos, atualmente é o fundo multiestratégia mais exposto a fundos de tijolo. Portanto, é um veículo bastante adequado para os investidores que buscam curadoria na seleção de ativos, atrelada a um perfil mais comprado a tijolo.
Guidance de Distribuição de Rendimentos
Diante do aumento expressivo do resultado recorrente do RBFF11, anunciamos um novo guidance para o primeiro semestre de 2026, com uma elevação da banda inferior e superior. Esses valores consideram a quantidade de cotas de dez/25 do RBFF11, antes do desdobramento de cotas.
Aumento médio de 7,9% quando comparamos as médias dos guidances de 2S2025 vs. 1S2026.
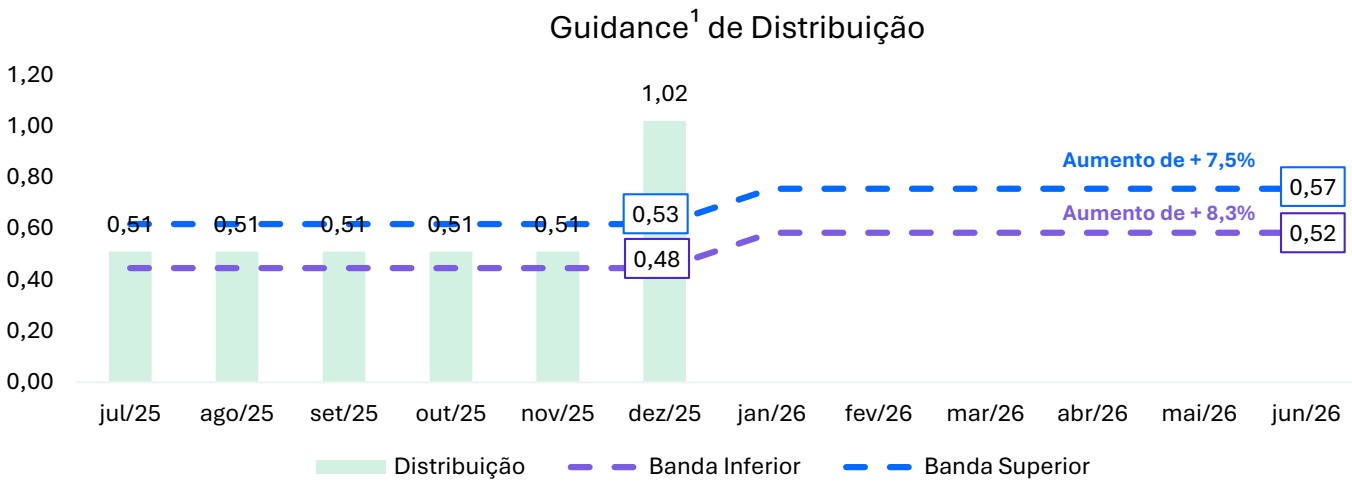
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
A cota patrimonial do RBFF reflete a cotação à mercado de seus FIIs, que atualmente negociam com um desconto em relação às suas cotas patrimoniais (deságio). O deságio do portfólio aliado ao deságio da cota de mercado do RBFF apresentam uma oportunidade de investimento com possível valorização¹.
Potencial de upside
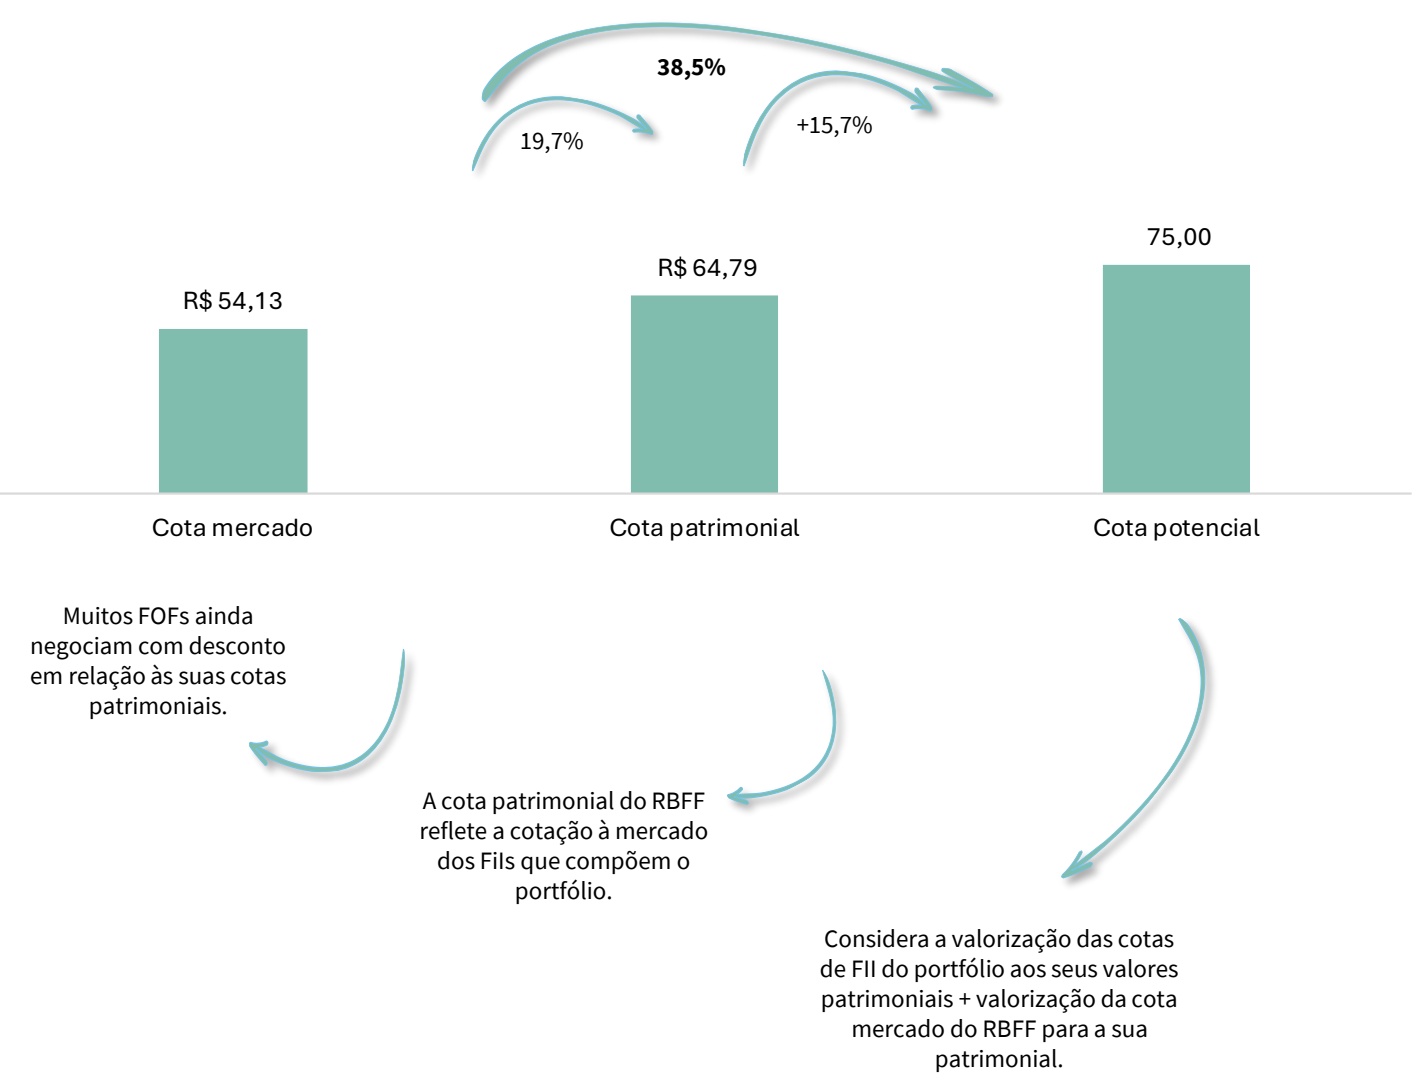
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
RESULTADOS E DISTRIBUIÇÃO
| DRE | out/25 | nov/25 | dez/25 |
|---|---|---|---|
| Rendimentos de FII | 2.157.156 | 2.114.850 | 2.098.197 |
| Alienação de Cotas de FII (Bruto) | 312.828 | -32.542 | 8.304 |
| Receitas Financeiras | 84.317 | 76.096 | 143.804 |
| Outras Receitas | - | - | - |
| Despesas | -146.789 | -151.626 | -182.755 |
| Resultado¹ | 2.407.511 | 2.006.777 | 2.067.550 |
| Rendimentos Distribuídos | 1.912.100 | 1.912.100 | 3.824.199 |
| Resultado por Cota | 0,64 | 0,54 | 0,55 |
| Rendimento por Cota | 0,51 | 0,51 | 1,02 |
| Resultado Acumulado² |
Composição de Resultado nos Últimos 12 Meses
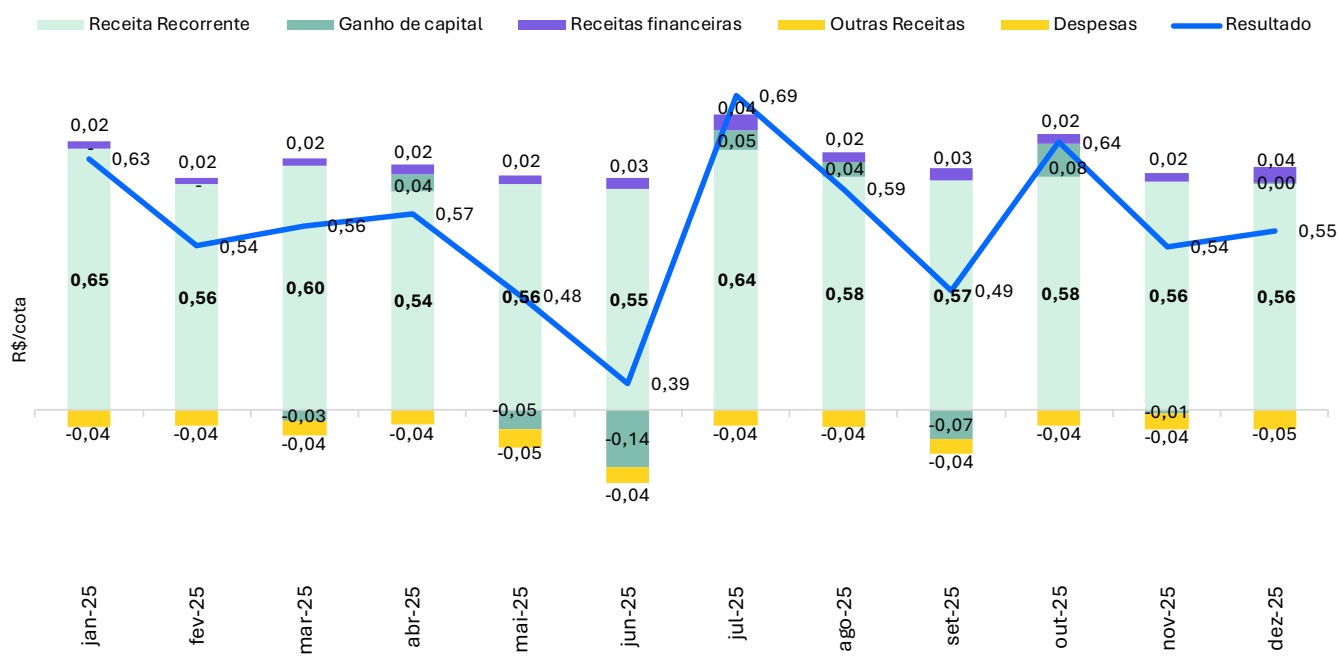
¹ Resultado apresentado em regime de caixa e não auditado.³ Resultado acumulado do período.
RESULTADOS E DISTRIBUIÇÃO
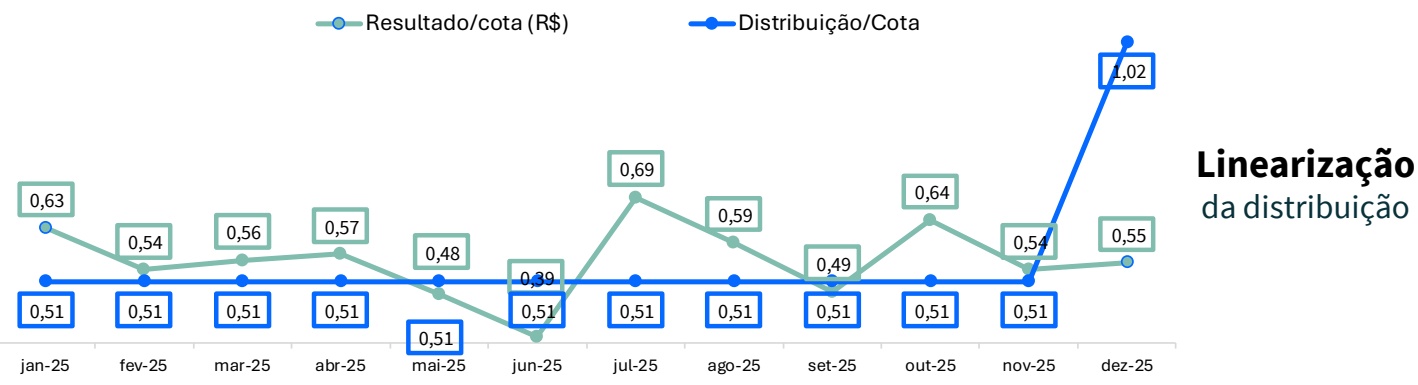
Distribuição por cota R$ 1,02 (Anunciado: 30/12 Pago: 15/01)
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2023 | 0,49 | 0,49 | 0,49 | 0,49 | 0,51 | 0,53 | 0,50 | 0,50 | 0,51 | 0,51 | 0,51 | 0,52 |
| 2024 | 0,50 | 0,50 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,52 |
| 2025 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 0,51 | 1,02 |
| Δ | 2,0% | 2,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 96,2% |
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidadede pagamentos aos investidores.
A distribuição do Fundo é mensal, com pagamentos no 10º dia útil do mês subsequente ao resultado de referência. Farão jus aos rendimentos os detentores da cota no dia da divulgação da distribuição de rendimentos, no último dia útil do mês.
Ganho de capital não realizado por cota
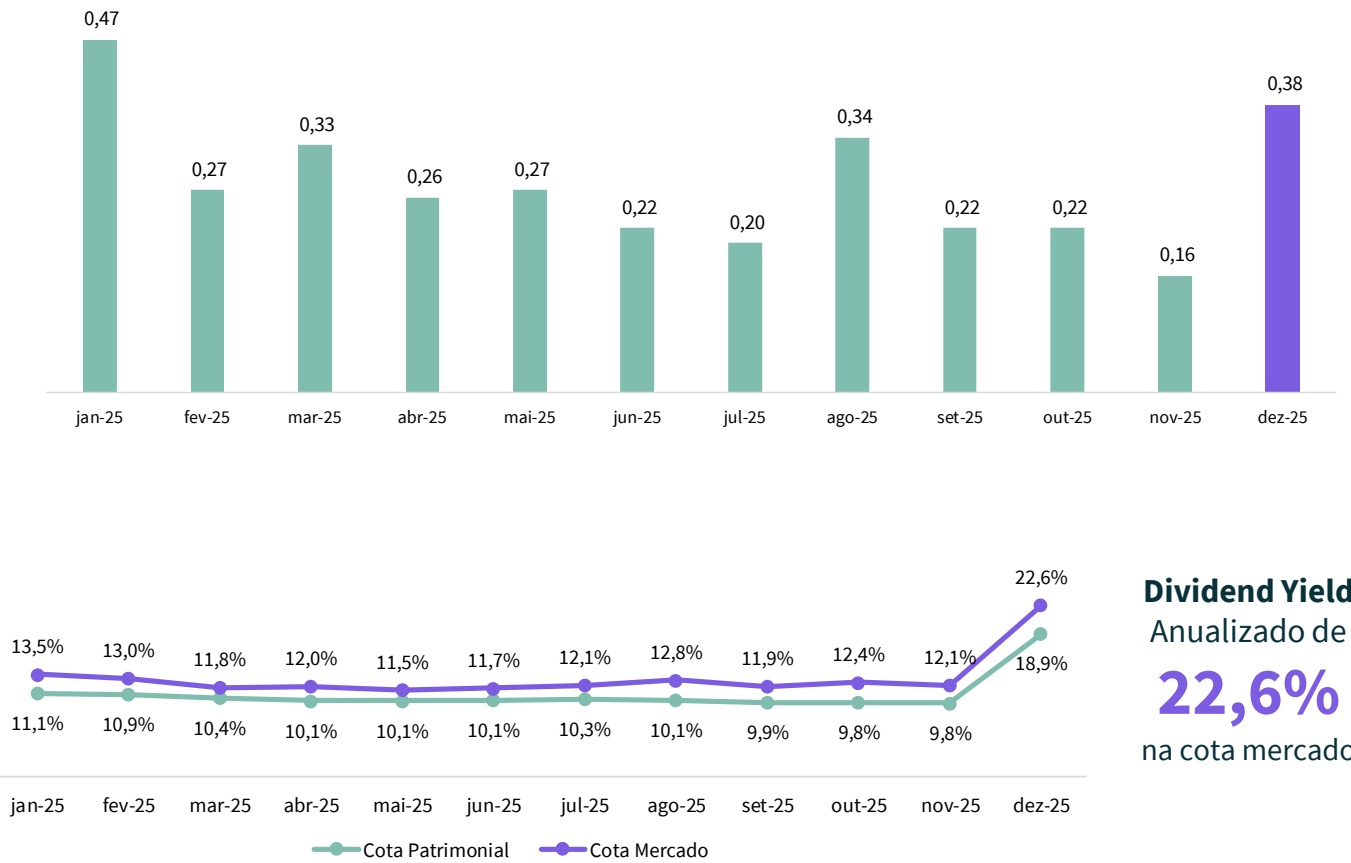
Dividend Yield Anualizado de 22,6% na cota mercado
DESEMPENHO DA COTA E VOLUME
Rentabilidade Gestão Rio Bravo (Set 2019)
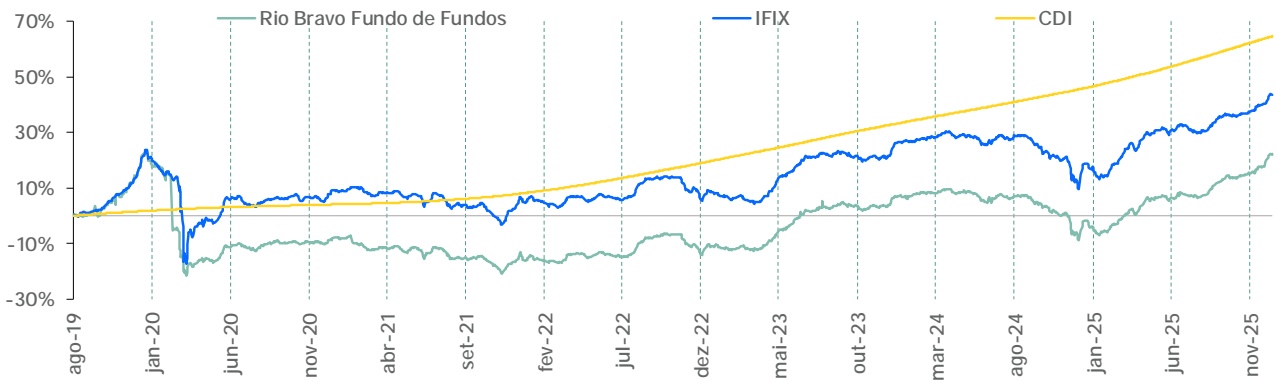
R e n t a b i l i d a d e p a s s a d a n ã o r e p r e s e n t a g a r a n t i a d e r e n t a b i l i d a d e f u t u r a . P e r í o d o d o c o m p a r a t i v o : ú l t i m o d i a ú t i l d e a g o s t o / 2 0 1 9 a t é o d i a ú t i l d e d e z e m b r o / 2 0 2 5 .
| Rentabilidade | dez/25 | Acumulado 2025 | 12 meses |
|---|---|---|---|
| Cota Patrimonial inicial | 62,76 | 58,04 | 58,04 |
| Cota Patrimonial final | 64,79 | 64,79 | 64,79 |
| RBFF11 -Patrimonial ajustada aos dividendos | 4,86% | 24,48% | 24,48% |
| IFIX | 3,14% | 21,15% | 21,15% |
| CDI (Líquido de IR 15%) | 1,04% | 12,21% | 12,21% |
| Rentabilidade | 2a Emissão | 3a Emissão |
|---|---|---|
| Rentabilidade Patrimonial | 38,82% | 35,28% |
| Rentabilidade IFIX | 30,11% | 30,53% |
| Alfa | 8,7% | 4,7% |
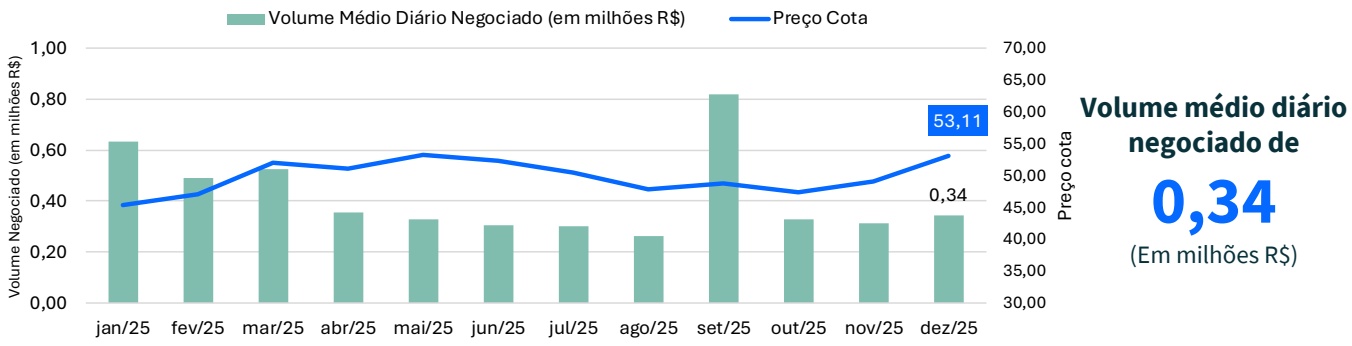
Volume médio diário negociado de 0,34 (Em milhões R$)
Número de cotistas
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 63,50%, contra 43,71% do IFIX, desde o início da gestão Rio Bravo.
CARTEIRA DO FUNDO
Atribuição da Performance Mensal por Segmento
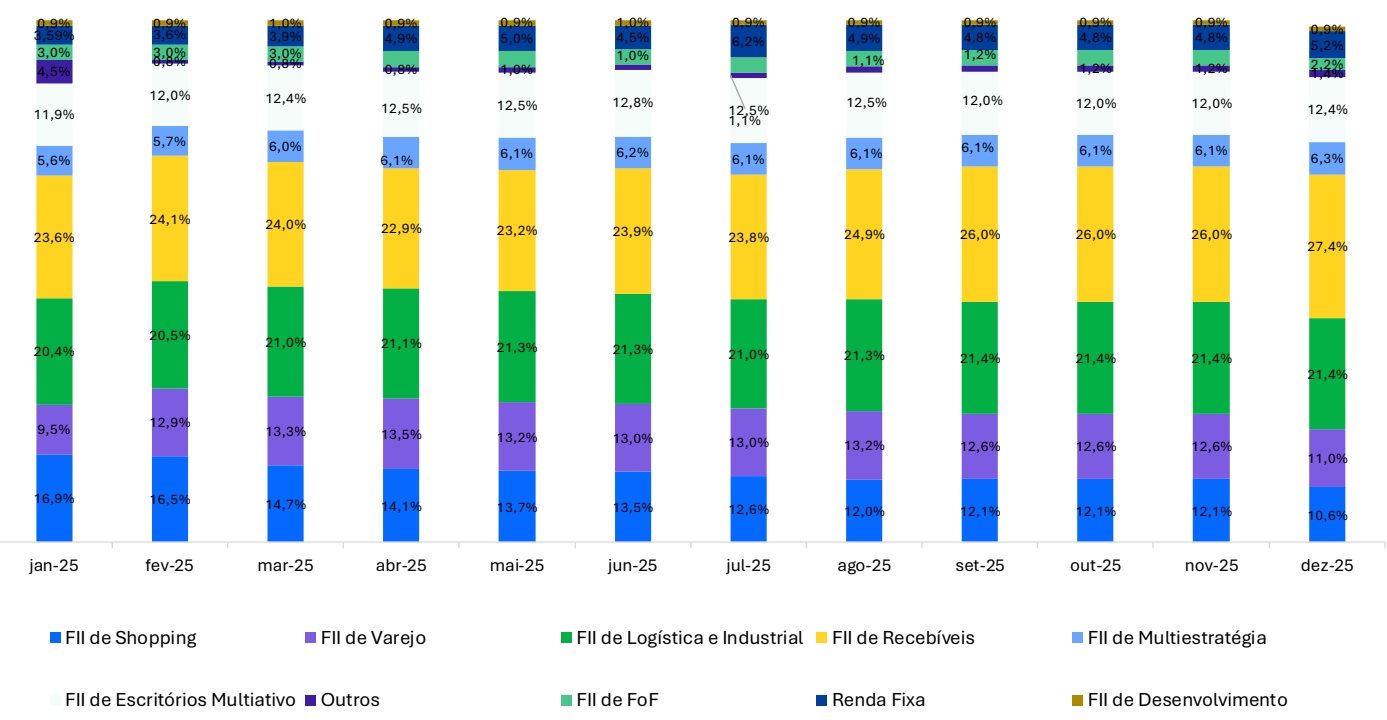
Evolução da Alocação por Estratégia
CARTEIRA DO FUNDO
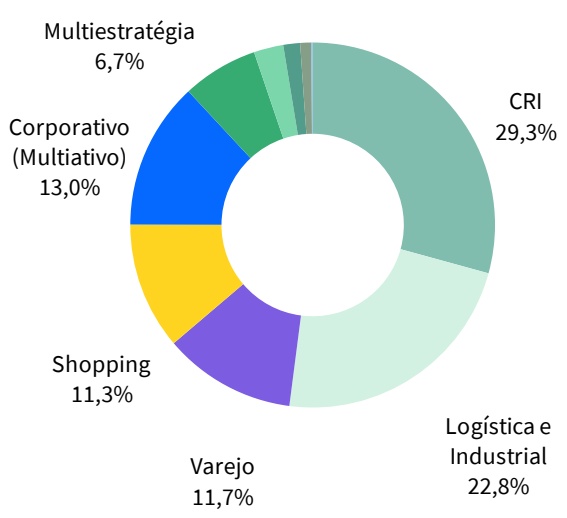
Alocação por Setor de FIl1
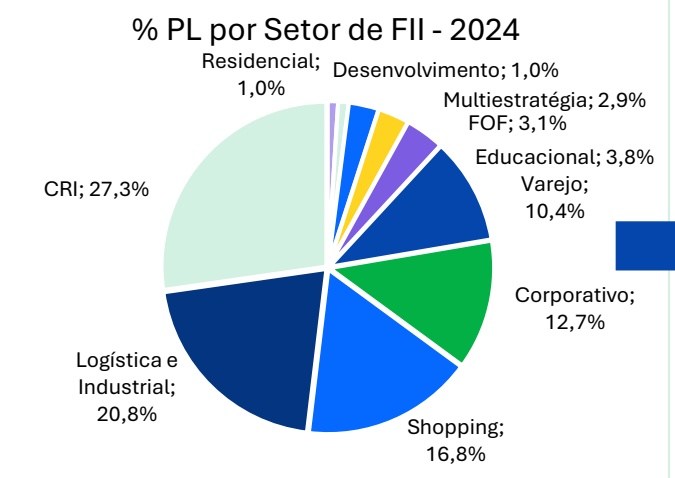
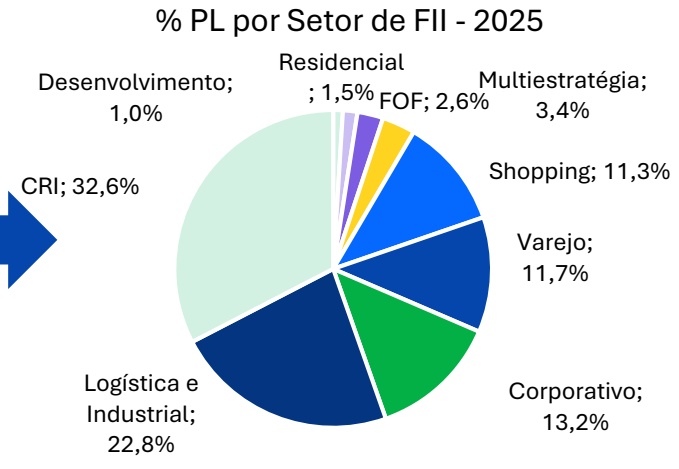
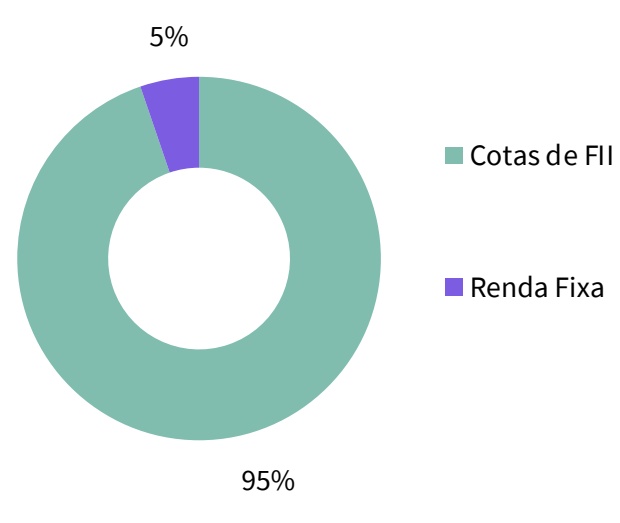
Alocação da carteira (% PL)
Alocação Carteia RBFFx Carteira IFIX
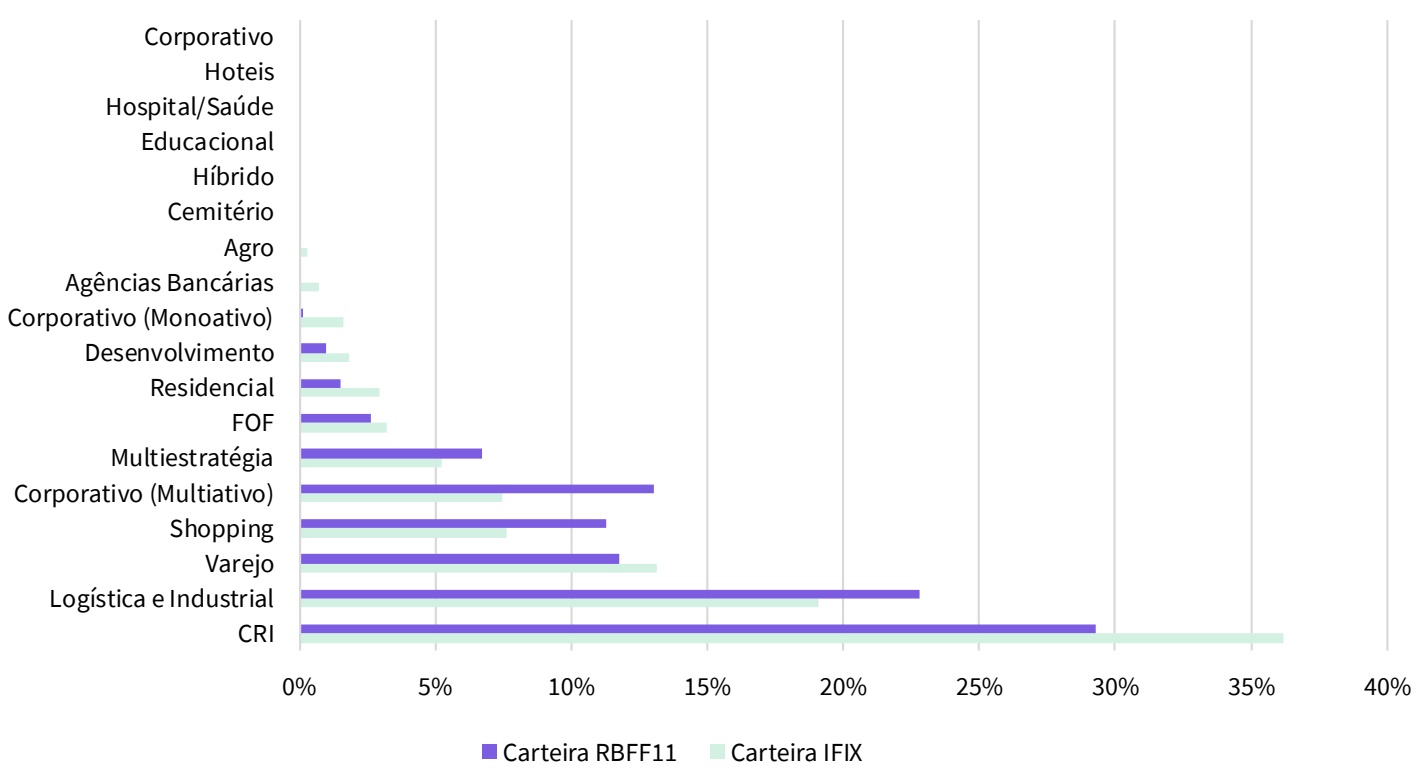
¹Considera o percentual do Patrimônio Líquido do Fundo.
²Considera o percentual de alocação em FIIs e renda fixa.
CARTEIRA DO FUNDO
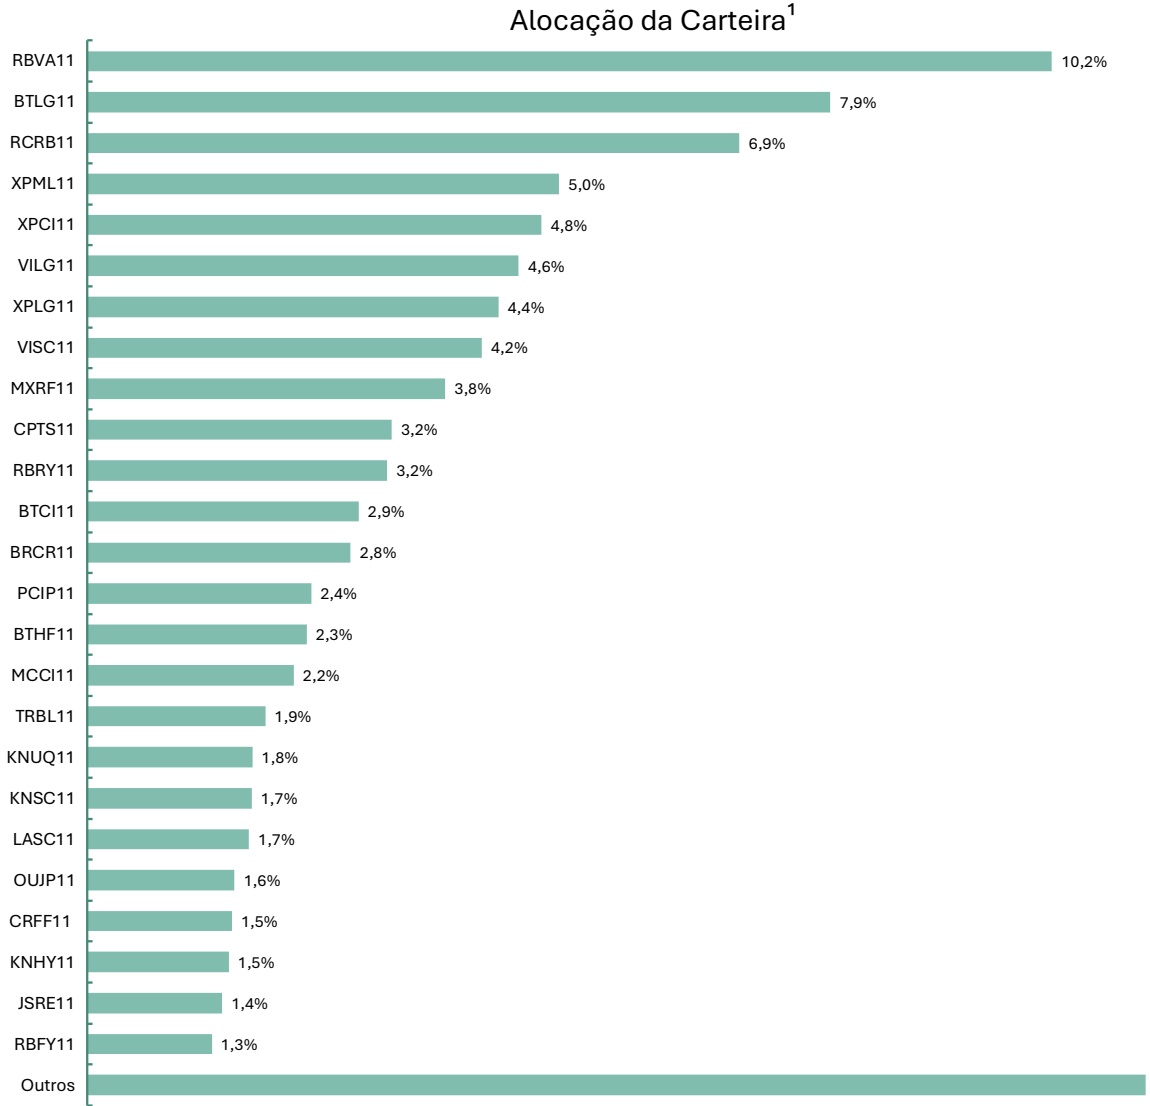
Target de Alocação por Estratégia²
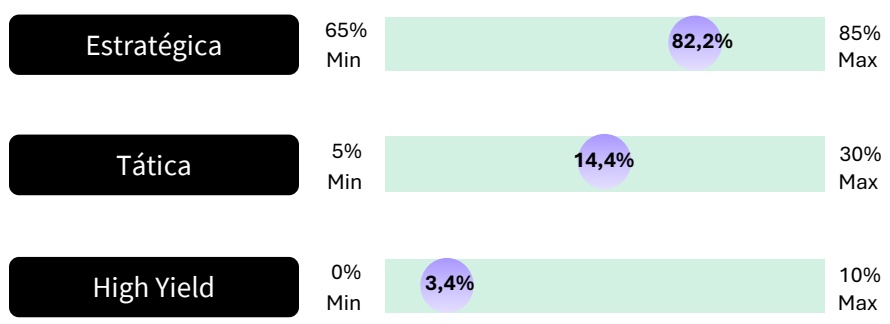
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
CARTEIRA DO FUNDO
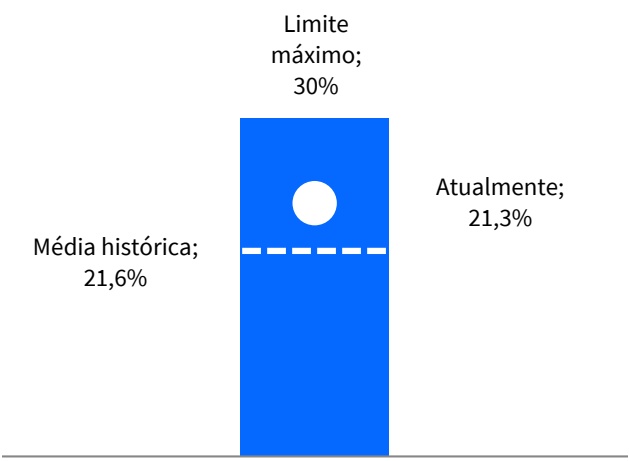
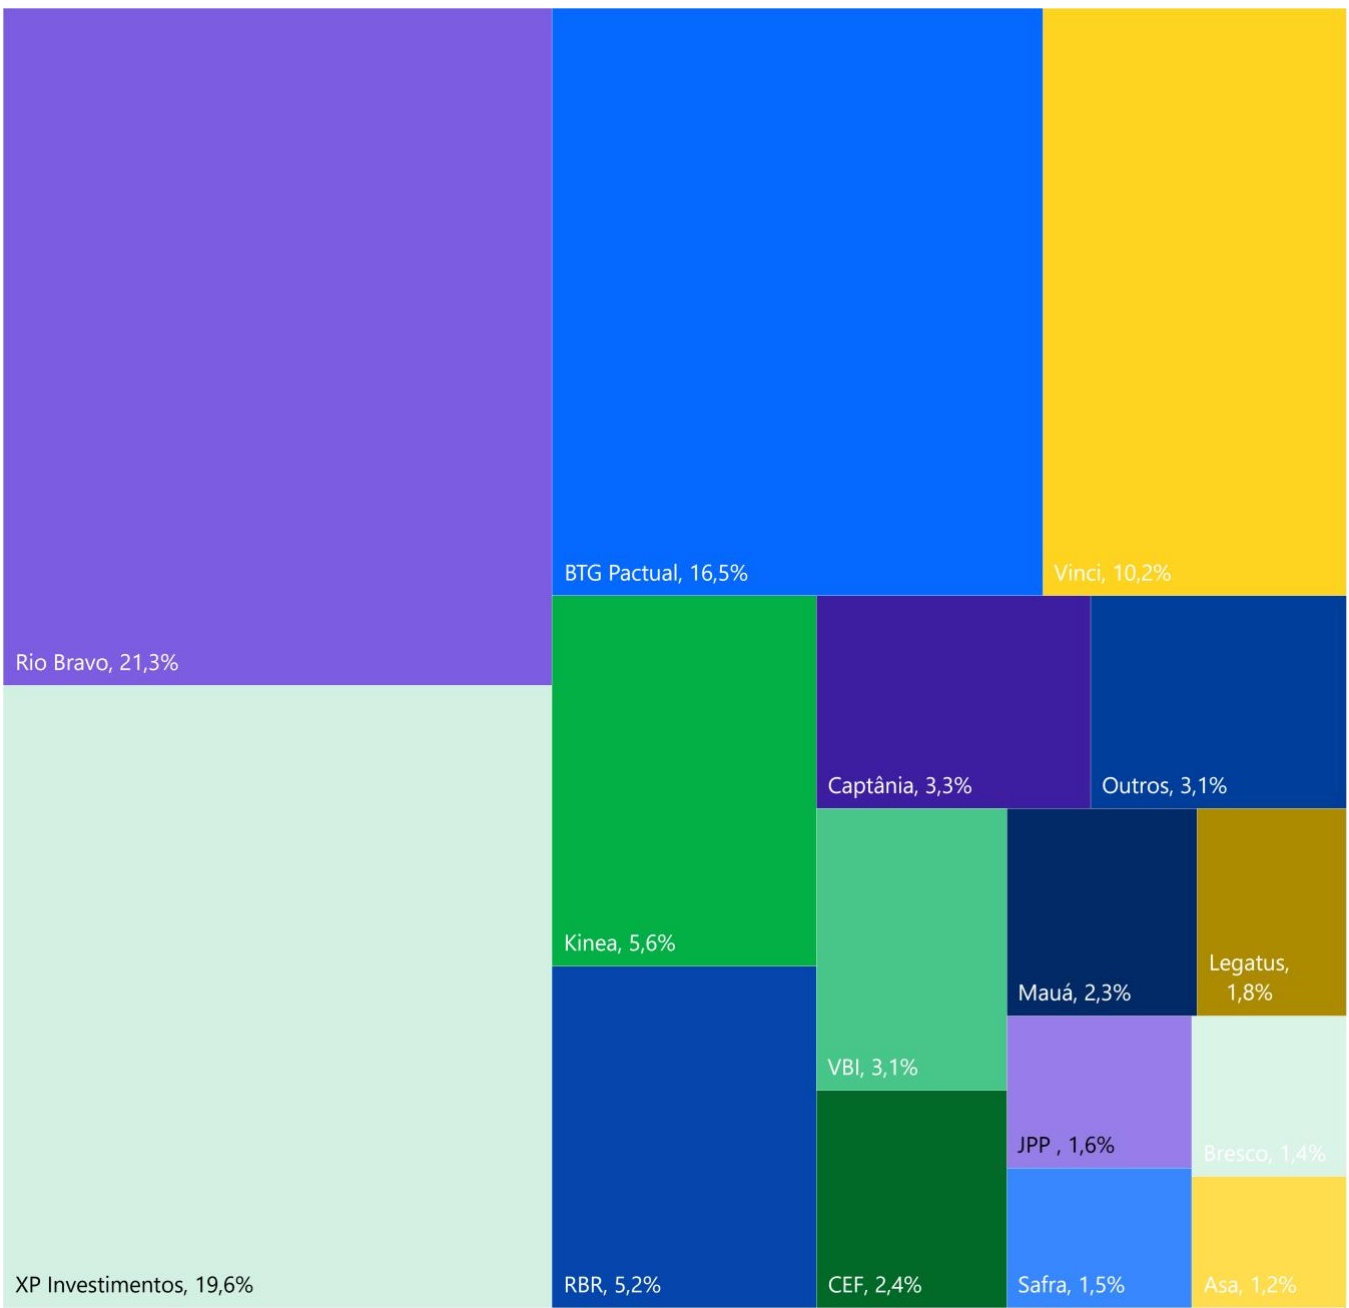
Em 31 de julho de 2019, por meio de quórum qualificado, foi aprovada a aquisição ou alienação no mercado secundário, bem como a subscrição no mercado primário de Cotas de Fundos de investimento geridos ou administrados pela Rio Bravo.
Com o objetivo de trazer uma maior clareza para os investidores quanto aos critérios máximos que foram estabelecidos, a gestão do Rio Bravo Fundo de Fundos decidiu por deixar mais evidente para os cotistas tais concentrações e os limites máximos que foram definidos.
Anexo
DESEMPENHO DA COTA PATRIMONIAL
| JAN | FEV MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano | |||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Patrimonial | -3,82% | 2,63% | 5,56% | 4,11% | 1,01% | 0,40% | -0,75% | 2,17% | 3,61% | 1,03% | 1,66% | 4,85% | 24,48% | |
| 2025 | IFIX | -3,07% | 3,34% | 6,14% | 3,01% | 1,44% | 0,63% | -1,36% | 1,16% | 3,25% | 0,12% | 1,86% | 3,14% | 21,15% |
| Δ Benchmark | -0,75% | -0,70% | -0,58% | 1,10% | -0,43% | -0,24% | 0,61% | 1,01% | 0,36% | 0,91% | -0,20% | 1,71% | 3,33% | |
| JAN FEV | MAR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano | ||||
| Patrimonial | 0,50% | 0,70% | ABR -0,74% | -0,37% | -1,26% | -0,04% | 0,69% | -2,25% | -2,77% | -2,09% | -1,78% | -8,21% | ||
| IFIX 2024 | 0,98% 0,79% | 1,43% | -0,77% | 0,02% | -1,04% | 0,52% | 0,86% | -2,58% | -3,06% | -2,11% | -0,67% | -5,89% | ||
| Δ Benchmark | 0,67% -0,17% | 0,18% | -0,74% | 0,04% | -0,38% | -0,23% | -0,56% | -0,16% | 0,33% | 0,29% | 0,01% | -1,11% | -2,32% | |
| JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano | ||
| Patrimonial | -1,45% | -0,03% | -0,16% | 3,28% | 5,16% | 4,81% | 2,18% | 0,68% | 0,83% | -1,67% | 0,82% | 3,45% | 19,12% | |
| IFIX 2023 | -1,60% | -0,45% | -1,69% | 3,52% | 5,43% | 4,71% | 1,33% | 0,49% | 0,20% | -1,97% | 0,66% | 4,25% | 15,50% | |
| Δ Benchmark | 0,16% | 0,43% | 1,53% | -0,24% | -0,27% | 0,10% | 0,85% | 0,19% | 0,63% | 0,30% | 0,16% | -0,80% | 3,62% | |
| FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano | |||
| Patrimonial IFIX 2022 | -2,58% -0,99% | -0,96% -1,29% | 1,58% | 1,93% | -0,06% | -1,20% | 0,46% | 7,15% | 1,25% | -0,04% | -4,18% | 0,55% | 3,51% | |
| Δ Benchmark | -1,59% | 0,32% | 1,42% 0,16% | 1,19% 0,74% | 0,26% | -0,88% | 0,66% | 5,76% | 0,49% | 0,02% | -4,15% | 0,00% | 2,22% | |
| -0,33% | -0,32% | -0,20% | 1,39% | 0,76% | -0,07% | -0,03% | 0,55% | 1,29% | ||||||
| JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano | ||
| 2021 | Patrimonial | 0,52% | -2,80% | -1,50% | 0,55% | -1,37% | -2,29% | 3,11% | -3,76% | -0,04% | -1,47% | -3,83% | 7,68% | -5,62% |
| Δ Benchmark | IFIX | 0,32% 0,19% | 0,25% -3,04% | -1,38% | 0,51% | -1,56% | -2,19% | 2,51% | -2,63% | -1,24% | -1,47% | -3,64% | 8,78% | -2,28% |
| -0,12% | 0,04% | 0,19% | -0,10% | 0,59% | -1,13% | 1,20% | 0,00% | -0,20% | -1,10% | -3,35% | ||||
| JAN | FEV* | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | Ano | ||
| 2020 | Patrimonial | -3,66% | -19,00% | -12,77% | 1,83% | 1,76% | 4,09% | -1,75% | 2,36% | 0,21% | -0,72% | 1,23% | 1,20% | -24,75% |
| IFIX | -3,76% | -3,69% | -15,85% | 4,39% | 2,08% | 5,59% | -2,61% | 1,79% | 0,46% | -1,01% | 1,51% | 2,19% | -10,24% | |
| Δ Benchmark | 0,10% | -15,31% | 3,07% | -2,57% | -0,31% | -1,50% | 0,85% | 0,57% | -0,25% | 0,28% | -0,28% | -0,99% | -14,51% |
*Em fevereiro de 2020, o fundo realizou uma emissão de cotas com o propósito de readequar a carteira assumida pela Rio Bravo em 2019. Desconsiderado o efeito da emissão, o fundo apresenta rentabilidade acumulada de 63,50%, contra 43,71% do IFIX, desde o início da gestão Rio Bravo.
RIO BRAVO
Aqui, o futuro é concreto.
RIOBRAVO
riobravo.com.br
Av. Chedid Jafet, 222 - Bloco B, 3o andar, CJ.32 04551-065, São Paulo - SP - Brasil +55 11 3509 6600 | +55 11 2107 6600
回f in
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos. • Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos. • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. • Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido. • A Rio Bravo Investimentos DTVM Ltda. não se responsabiliza por quaisquer decisões tomadas tendo como base os dados neste site. • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva da Rio Bravo, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual da Rio Bravo. • Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento da Rio Bravo, sob pena de se tratar clara infração aos direitos de propriedade da Rio Bravo, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • A Rio Bravo não é responsável por qualquer utilização não autorizada do material e das informações aqui dispostas.
SAC / Ouvidoria: 0800 722 9910 | [email protected].