
Relatório Gerencial RBIR11 de abril de 2026
Relatório Gerencial do RB Capital Desenvolvimento Residencial IV (RBIR11), fundo imobiliário residencial, referente a abril de 2026, com entrega no FundosNet (B3) em 19/06/2026. No pregão de 03/11/2026, a cota do RBIR11 fechou a R$ 65,30, com P/VP de 0,86 (valor patrimonial de R$ 75,88 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 2,4205 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,82% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 116 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 31.161.410/0001-48
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/04/2026
- Data de entrega
- 19/06/2026 09:04
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RELATÓRIO GERENCIAL RB CAPITAL DESENVOLVIMENTO RESIDENCIAL IV – FII RBIR11
[email protected]@oliveiratrust.com.br;
Principais Indicadores do Fundo e Portfólio
Patrimônio Líquido R$ 122,6 MM
Valor Patrimonial por cota R$ 80,20
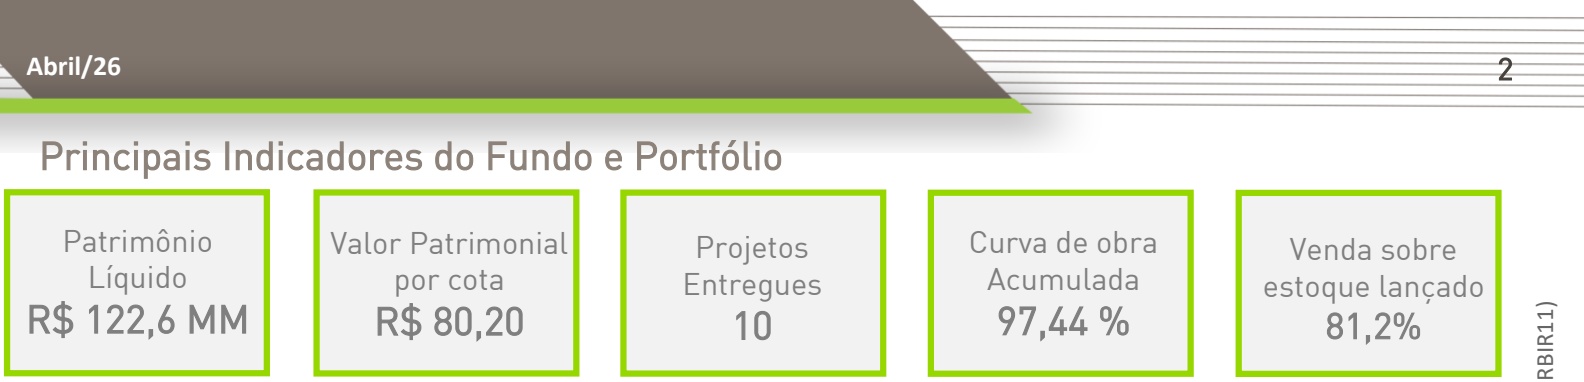
Projetos Entregues 10
Curva de obra Acumulada 97,44 %
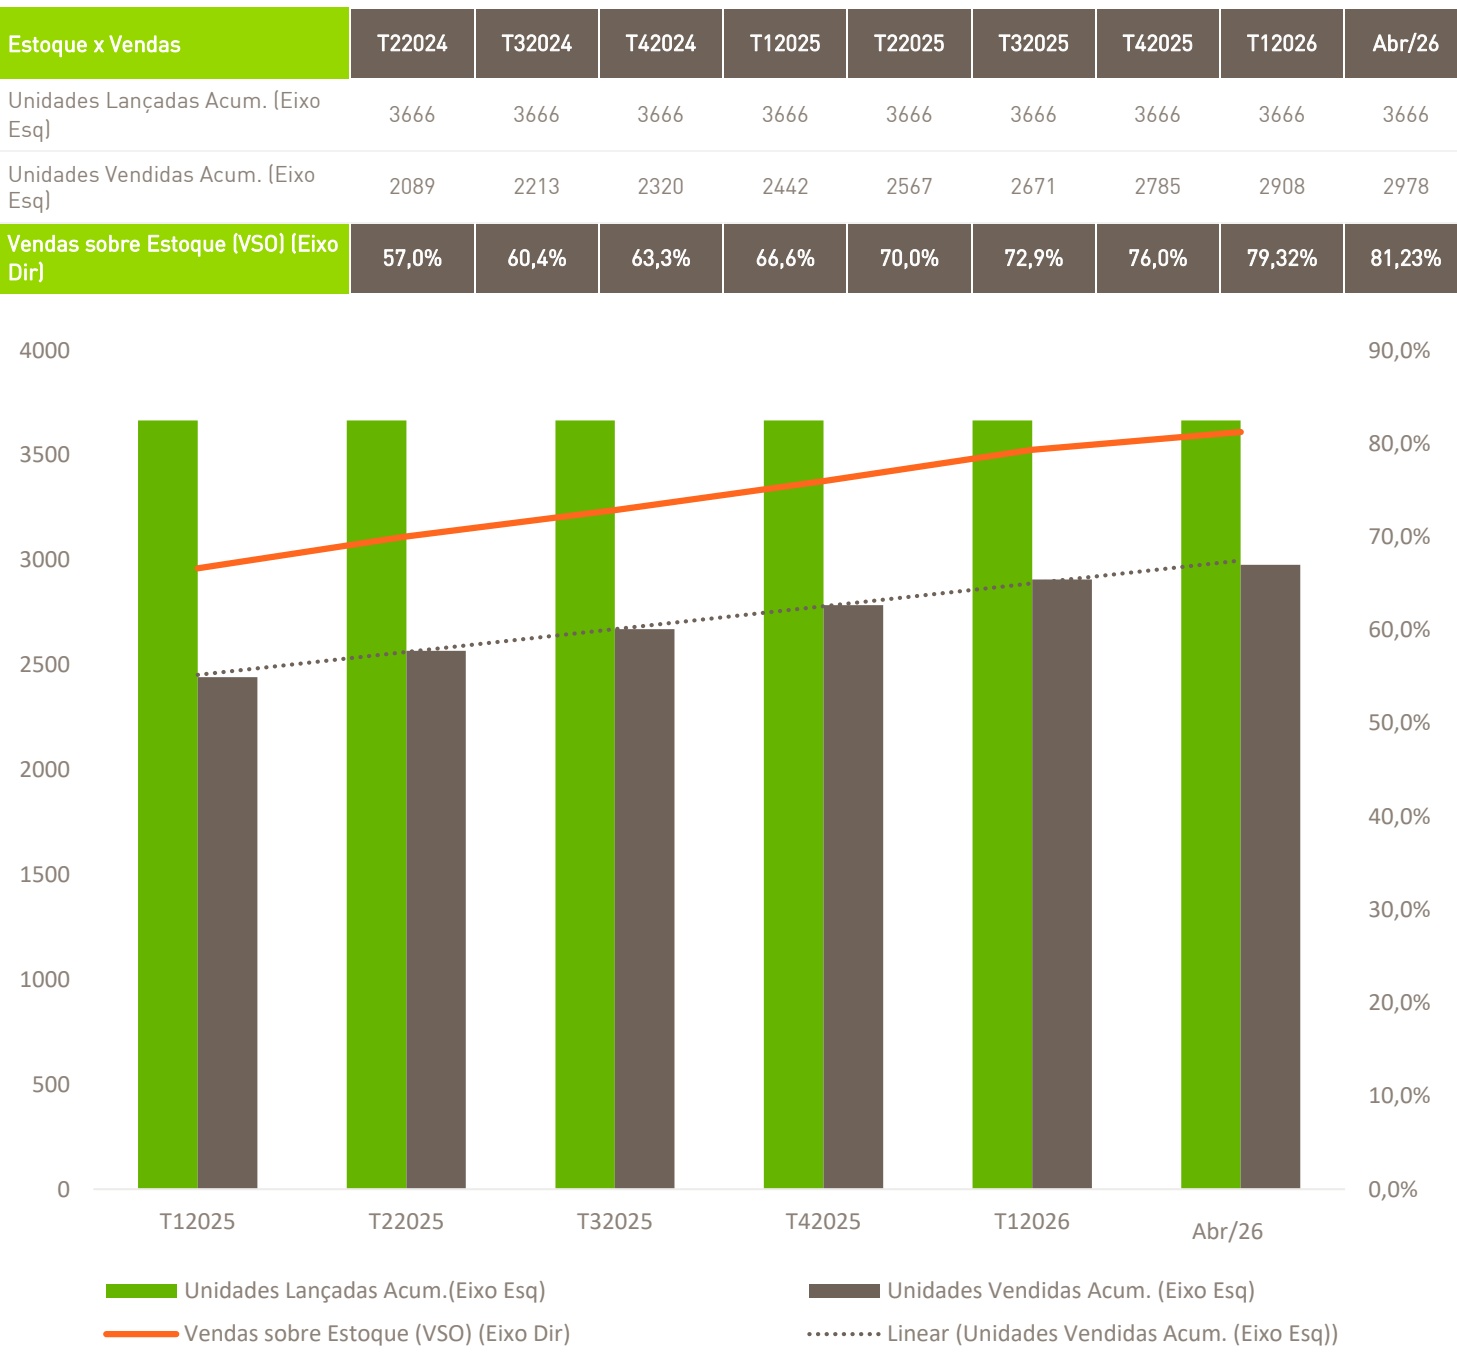
Venda sobre estoque lançado 81,2%
Disclaimer
De acordo com o disposto no Art. 17, § 5º, inciso II, alínea “b” da Lei n.º 14.754, de 12 de dezembro de 2023, informamos aos investidores que as amortizações de cotas podem estar sujeitas à incidência de Imposto de Renda Retido na Fonte (IRRF), calculado sobre o ganho obtido na operação, ou seja, sobre a diferença positiva entre o valor da amortização e o custo de aquisição das cotas. Considerando que o Fundo se encontra em fase de desinvestimento, as amortizações ocorrerão de forma mais frequente, o que pode aumentar a quantidade de eventos tributáveis para os cotistas. Para viabilizar o correto cálculo da tributação aplicável em cada amortização, a administradora do Fundo solicitará aos cotistas o preço médio de aquisição (PU médio) de suas cotas, garantindo assim que a apuração do imposto seja feita em conformidade com a legislação vigente.
Visão Geral
✓ Finalização decorado na torre do empreendimento Astéri;
✓ Protocolado o pedido de emissão do Habite-se do empreendimento Ári Butantã;
✓ Emissão do Habite-se do empreendimento LED Vila Madalena.
Comentários da Gestora
Apesar do consistente crescimento do mercado, a safra de muitos projetos residenciais iniciados nos anos de 2020/2021, sobretudo aqueles voltados para média renda, tem convivido com um ambiente macroeconômico bastante desafiador, marcado por forte volatilidade e restrições que afetaram diretamente o setor imobiliário. Ainda assim, o mercado residencial demonstrou resiliência significativa, sustentado por uma demanda estrutural consistente e pela capacidade de adaptação dos agentes envolvidos.
Ao longo desses seis anos de existência do Fundo, alguns fatores externos impactaram principalmente os projetos com estrutura de equity, que representam pouco mais da metade do portfólio do Fundo. Entre os principais desafios enfrentados nesse período, destacam-se os efeitos da pandemia de COVID-19 e das medidas de lockdown, que postergaram lançamentos e comprometeram o ritmo de vendas; a forte elevação da inflação e do INCC, impulsionada pela restrição de oferta no período pós-pandemia, o que resultou em aumento expressivo dos custos de construção que em muitos casos não pôde ser repassado ao preço de venda; e, nos últimos dois anos, o ciclo de alta relevante da taxa de juros, que reduziu o acesso ao crédito imobiliário e desacelerou a velocidade de comercialização.
Apesar desse cenário adverso, a estratégia da gestora — baseada na diversificação do portfólio em termos de tipologia, contrapartes e localização dos ativos — contribuiu para a resiliência da carteira. Até o momento, cerca de 81% das unidades foram comercializadas, 6 projetos seguem em fase de obras com 97% de avanço físico médio, e 10 empreendimentos já foram concluídos e entregues.
Em termos de evolução física de obras do portfólio nesse mês, houve avanço de 0,89% em relação ao mês anterior, chegando a um acumulado de 97,44%. Em relação aos empreendimentos que estão em fase de construção, os cronogramas seguem dentro do previsto nos contratos de construção, onde, geralmente, as execuções físicas de obra tendem a ganhar mais velocidade à medida que os projetos cheguem a um estágio mais avançado.
Ao longo do mês de abril, tivemos 70 unidades residenciais vendidas no portfólio, chegando a 81,2% do estoque lançado.
Mercado Imobiliário Residencial
Panorama geral e últimos dados
Atualizamos nosso cenário com os últimos dados divulgados pelo Secovi-SP (Sindicato da Habitação), de acordo com informações de fechamento de março/2026 para melhor acompanhamento do mercado imobiliário residencial em São Paulo.
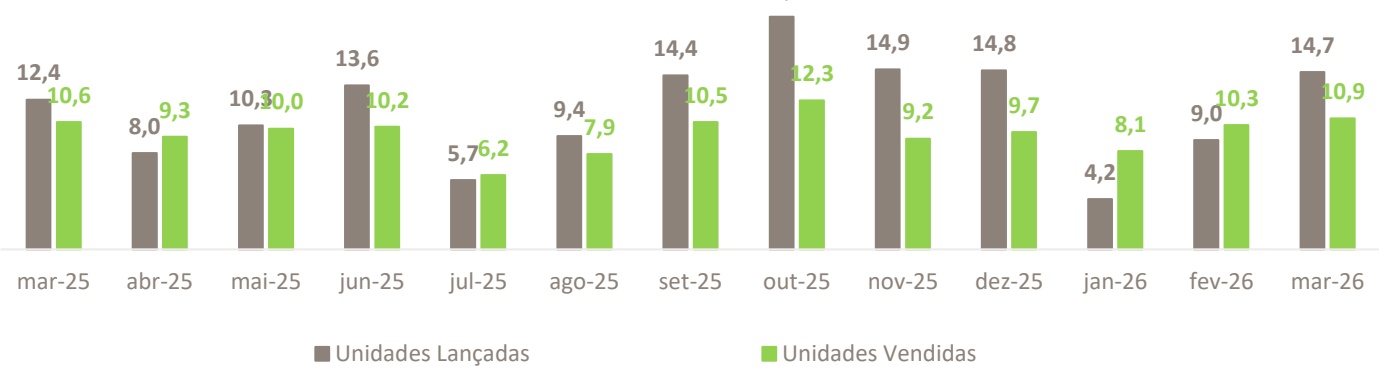
Em relação às vendas, o mês de março somou o total de 10.857 unidades comercializadas, volume 5,3% superior no comparativo às vendas de fevereiro, assim como teve resultado 2,9% maior no comparativo com mar/25. Já em relação aos lançamentos, o mês de março apresentou o montante de 14.699 unidades, volume 62,6% maior em relação ao mês de fevereiro, assim como apresentou aumento de 18,5% no comparativo com mar/25.
Lançamentos e Vendas (em mil)
Vendas e Lançamento Acumulados (em mil)
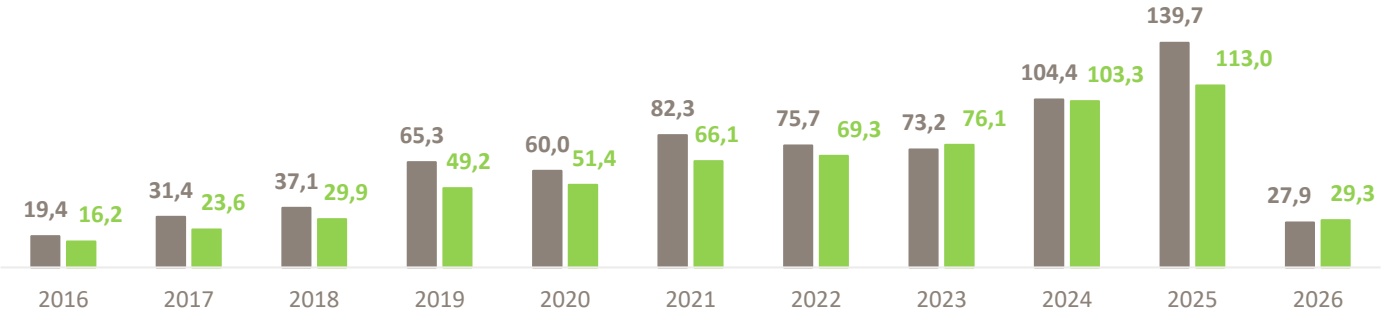
Unidades Lançadas Unidades Vendidas
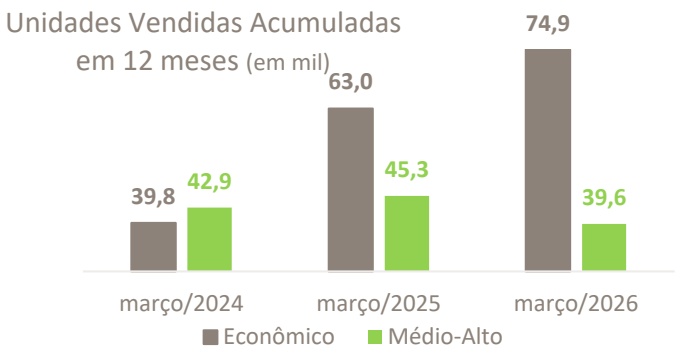
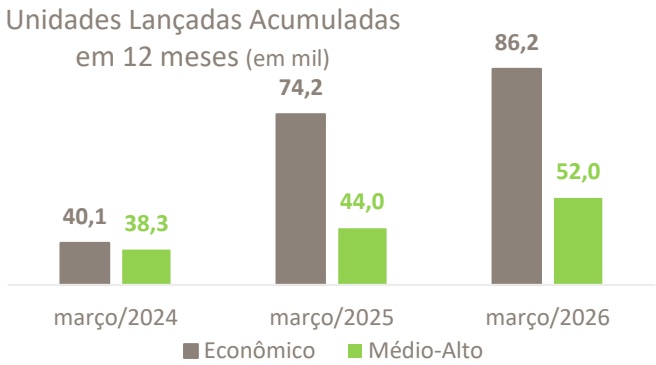
Em relação às zonas da cidade, a Zona Sul retomou a liderança em quase todos os indicadores: apresentou desempenho superior em lançamentos com 32% (4.737 unidades), vendas (32%, equivalente a 3.506 unidades), na oferta final (33% equivalente a 27.840 unidades), VGV (41%, equivalente a R$ 2,2 bilhões) e em VGO (39%, R$ 24,3 bilhões). A Zona Norte, por sua vez liderou em VSO (13,9%).
Em abril, o Banco Central deu continuidade ao ciclo de flexibilização monetária iniciado no mês anterior, reduzindo a taxa Selic para 14,50% a.a.. Apesar do movimento, a autoridade monetária manteve um tom cauteloso, destacando que a inflação segue acima da meta e que o ambiente externo permanece marcado por elevada incerteza geopolítica.
Adicionalmente, as expectativas de inflação para 2026 e 2027 continuam desancoradas, reforçando a necessidade de uma condução gradual da política monetária. No mercado imobiliário, os efeitos dos juros elevados ainda são perceptíveis, especialmente nos segmentos de média e alta renda. Dados divulgados para o primeiro bimestre apontaram desaceleração das vendas e forte retração dos lançamentos em São Paulo, refletindo um ambiente de crédito ainda restritivo e maior seletividade por parte dos compradores.
O aumento dos estoques em determinados segmentos também demonstra que a velocidade de absorção da oferta permanece abaixo dos níveis observados nos últimos anos. Por outro lado, começam a surgir vetores positivos para o setor. A expectativa de continuidade da queda dos juros ao longo de 2026 tem contribuído para uma melhora gradual da confiança dos agentes econômicos, uma vez que o crédito imobiliário tende a se tornar mais acessível nos próximos trimestres.
Além disso, o Conselho Monetário Nacional e o Banco Central anunciaram ajustes regulatórios voltados à ampliação das fontes de funding para o financiamento habitacional, medida que deve proporcionar maior estabilidade e capacidade de expansão da oferta de crédito imobiliário no médio prazo.
Outro evento relevante para o setor foi a retomada da segurança jurídica para novos empreendimentos na cidade de São Paulo, após a reversão de medidas que haviam interrompido temporariamente a aprovação de novas obras. A normalização desse processo reduz incertezas para incorporadores e contribui para a continuidade do ciclo de investimentos imobiliários na principal praça do país.
Dessa forma, o mercado imobiliário segue atravessando um momento de transição. Embora os indicadores operacionais ainda reflitam os efeitos do período prolongado de juros elevados, a combinação entre redução gradual da Selic, fortalecimento das fontes de financiamento e melhora da previsibilidade regulatória cria fundamentos mais favoráveis para uma recuperação gradual da atividade ao longo dos próximos trimestres.
Comparativo de Taxas (%)
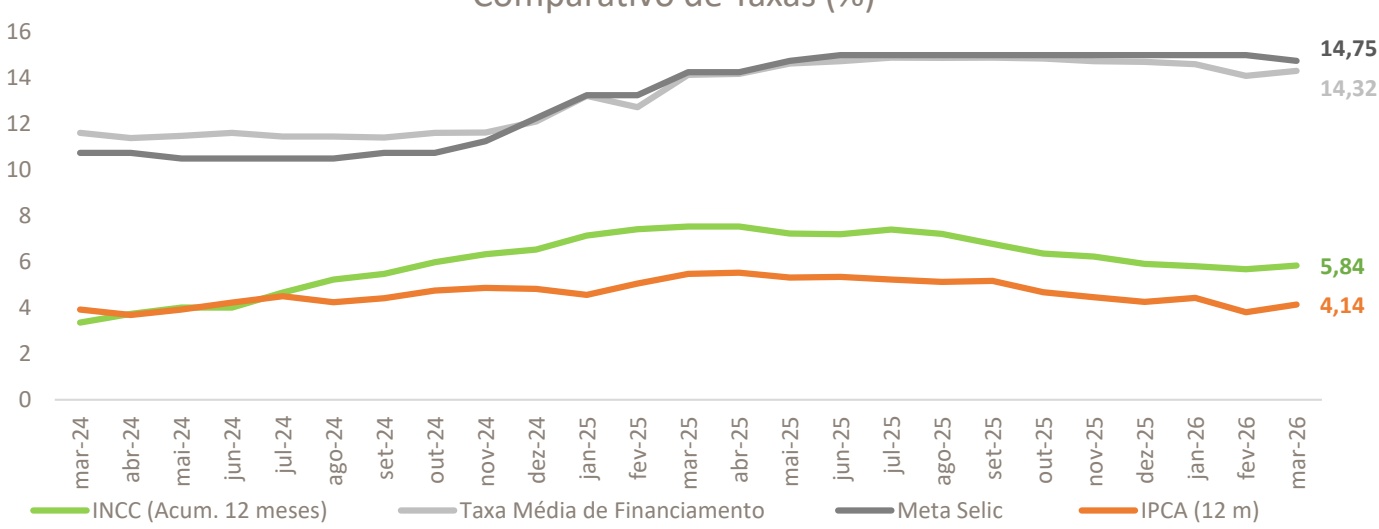
Fontes: Secovi – SP, Bacen, ComDinheiro e IBGE
Informações sobre o Portfólio do Fundo
Em fevereiro de 2022, o Fundo RB DESENVOLVIMENTO RESIDENCIAL IV encerrou seu período de investimentos, tendo atingido 16 empreendimentos na composição de seu portfólio. Abaixo a tabela resumo com as principais informações de todos os projetos investidos e os correspondentes links junto aos sites das incorporadoras:
| Incorpora | Localização | Modalidade | VGV | Total de | Investimento Total do | % | % | ||
|---|---|---|---|---|---|---|---|---|---|
| Projeto (Link) | dor | (Bairro) | De Investimento | Potencial (R$ MM) | Unidades | Projeto (R$ MM) | Obras | Vendas(1)(2) | Lançamento |
| Brook By You, Inc | You,Inc | Brooklin | Permuta | R$ 118,7 | 201 | R$ 6,5 | 100% | 97,9% | dez/20 |
| Oy Campo Belo | You,Inc | Campo Belo | Equity | R$ 72,3 | 193 | R$ 2,7 | 100% | 100% | nov/20 |
| Ári Butantã | Fibra Experts | Butantã | Permuta | R$ 189,0 | 289 | R$ 8,9 | 99,1% | 85,8% | dez/22 |
| LED Vila Madalena | Benx | Vila Madalena | Equity | R$ 131,2 | 135 | R$ 9,4 | 99,8% | 64,1% | set/22 |
| Brooklin 90 | Benx | Brooklin | Equity | R$ 107,2 | 148 | R$ 9,3 | 99,9% | 61,1% | mai/22 |
| Raro Perdizes | Benx | Perdizes | Equity | R$ 75,2 | 33 | R$ 6,5 | 100% | 85,7% | nov/21 |
| V3rso Jardins | You,Inc | Jardim Paulista | Equity | R$ 201,9 | 253 | R$ 7,5 | 100% | 100% | dez/21 |
| Astéri | Viewco | Vl Nova Conceição | Equity | R$ 254,0 | 104 | R$ 15,0 | 99,7% | 48,5% | set/22 |
| Aurora | Tarjab | Saúde | Equity | R$ 76,6 | 76 | R$ 4,3 | 100% | 100% | nov/21 |
| Signatur | Tarjab | Saúde | Equity | R$ 105,4 | 108 | R$ 6,0 | 100% | 86,1% | jun/22 |
| Clubline São Judas | Viewco | Jabaquara | Equity | R$ 223,2 | 706 | R$ 6,6 | 100% | 59,9% | out/21 |
| Vista Park | RFM | Vila Clementino | Permuta | R$ 75,1 | 65 | R$ 2,4 | 100% | 68,5% | set/22 |
| One Teodoro * | One DI | Pinheiros | Permuta | R$ 229,2 | 476 | R$ 23,1 | 100% | ||
| Nex One Teodoro * | 390 | 93,6% | out/22 | ||||||
| The Choice * | 86 | 97,7% | ago/23 | ||||||
| Nex One | One DI | Moema | Permuta | R$ 117,2 | 287 | R$ 2,6 | 100% | 100,0% | mai/22 |
| Nhambiquaras | |||||||||
| Da Vinci | One DI | Jabaquara | Permuta | R$ 69,4 | 189 | R$ 7,4 | 69,7% | 54,6% | set/23 |
| Jurupis | One DI | Moema | Permuta | R$ 180,3 | 415 | R$ 19,0 | 91,9% | 94,5% | set/23 |
| Total: | R$ 2.226 | 3.678 | R$ 137,1 |
Notas: (1) Vendas líquidas, descontadas dos distratos (2) VSO área privativa.
* Para melhor entendimento dos números, e por se tratar de produtos diferentes, realizamos uma divisão do projeto One Teodoro entre os seus respectivos lançamentos, Nex One Teodoro e The Choice. O investimento, VGV e avanço de obras são tratados de forma conjunta.
Histórico de Distribuições de Rendimentos e Amortizações
Conforme disposto em regulamento, o Fundo RB CAPITAL DESENVOLVIMENTO RESIDENCIAL IV FII possui prazo de duração determinado, de 72 meses, contados de seu início, em fevereiro de 2020.
Conforme também disposto em regulamento, dentro deste prazo de 72 meses, os dois primeiros anos do Fundo são destinados aos investimentos nos projetos de desenvolvimento residencial. Já os últimos 4 anos são destinados a maturação dos empreendimentos, quando ocorre o desinvestimento das operações e o retorno do capital investido.
Por conta desta dinâmica, é natural que durante os dois primeiros anos o Fundo não realize distribuições de rendimentos ou amortizações aos cotistas (1). Logo após estes períodos, as distribuições podem começar, ainda que de forma pontual. Todavia, de forma geral estas distribuições tendem a ficar mais concentradas ao final, quando as operações já passaram do estágio de maturação.
O Fundo RB CAPITAL DESENVOLVIMENTO RESIDENCIAL IV FII teve início em fevereiro de 2020.
(1): Haverá isenção do Imposto de Renda Retido na Fonte e na Declaração de Ajuste Anual das Pessoas Físicas com relação aos rendimentos e amortizações distribuídos pelo Fundo ao Cotista Pessoa Física, desde que observados, cumulativamente, os seguintes requisitos: (i) o Cotista pessoa física não seja titular de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não atribuírem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no
| Período | Amortizações¹ | Rendimentos¹ | Amortizações + Rendimentos¹ |
|---|---|---|---|
| 2020 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| 2021 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| 2022 | R$ 0,00 | R$ 0,24 | R$ 0,24 |
| 2023 | R$ 2,24 | R$ 3,81 | R$ 6,05 |
| 2024 | R$ 2,15 | R$ 3,01 | R$ 5,16 |
| 2025 | R$ 3,62 | R$ 13,35 | R$ 16,97 |
| jan-26 | R$ 0,00 | R$ 0,82 | R$ 0,82 |
| fev-26 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| mar-26 | R$ 2,62 | R$ 0,00 | R$ 2,62 |
| abr-26 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| TOTAL* | R$ 10,63 | R$ 21,23 | R$ 31,86 |
Fonte: RB CAPITAL ASSET
¹ Valor por cota
Valor Patrimonial do Fundo – Marcação Contábil
Por fim, a tabela abaixo apresenta o valor patrimonial atualizado do Fundo, conforme disponibilizado pelo Administrador.
A partir do momento em que o Fundo tiver exposição imobiliária, o administrador realizará o cálculo de Valor Patrimonial do Fundo de acordo com as regras contábeis aplicáveis e o o valor de cada projeto refletirá a participação direta do Fundo nas sociedades. Estes valores serão calculados a partir das respectivas demonstrações financeiras.
Em termos gerais isso significa que este cálculo contábil, pode não incluir todas as expectativas de resultados dos projetos.
| Desta forma, é natural esperar que a cota patrimonial projetada seja diferente do valor da cota patrimonial abaixo. | |
| Valor Patrimonial Oficial | abr/26 |
| Valor da Cota Patrimonial de Fechamento | R$ 80,20 |
| Quantidade de Cotas do Fundo | 1.528.615 |
| Valor Patrimonial Oficial do Fundo | R$ 122.597.881,19 |
Estimativa de amortização e dividendos a serem pagos até o encerramento do Fundo
A projeção de amortização e dividendos potencial do Fundo, abaixo apresentada, incorpora diversas premissas inerentes ao setor de incorporação imobiliária residencial e diretamente ligadas às expectativas de rentabilidade dos projetos, contemplando itens como preço e velocidade de vendas, concorrência, despesas, custo de obra e prazos dos projetos. Dado o estágio atual dos projetos, em que vários estão em obras e alguns ainda não foram lançados, o intervalo de variação do resultado futuro ainda é relevante.
Para cada projeto investido, são realizados cálculos de projeções de fluxo de caixa, considerando a partipação de cada um deles na carteira do Fundo. Dessa forma, é estimado o resultado consolidado do portfólio. O valor projetado disponibilizado abaixo corresponde à melhor estimativa, nessa data, dos valores de amortização e dividendos a serem distribuídos para cada cota ao longo do prazo remanescente do RBIR11.
O valor estimado apresentado tem como base a utilização (i) dos valores comprometidos e os já integralizados no Fundo; (ii) dos valores já alocados nos projetos, (iii) do valor de caixa livre; (iv) da projeção de rendimentos (lucro imobiliário); (v) da projeção e provisionamento realizado para despesas do Fundo e portfólio; e (vi) da projeção de distribuição de rendimentos.
Análise e Projeção Financeira RBIR11 (R$ /cota)
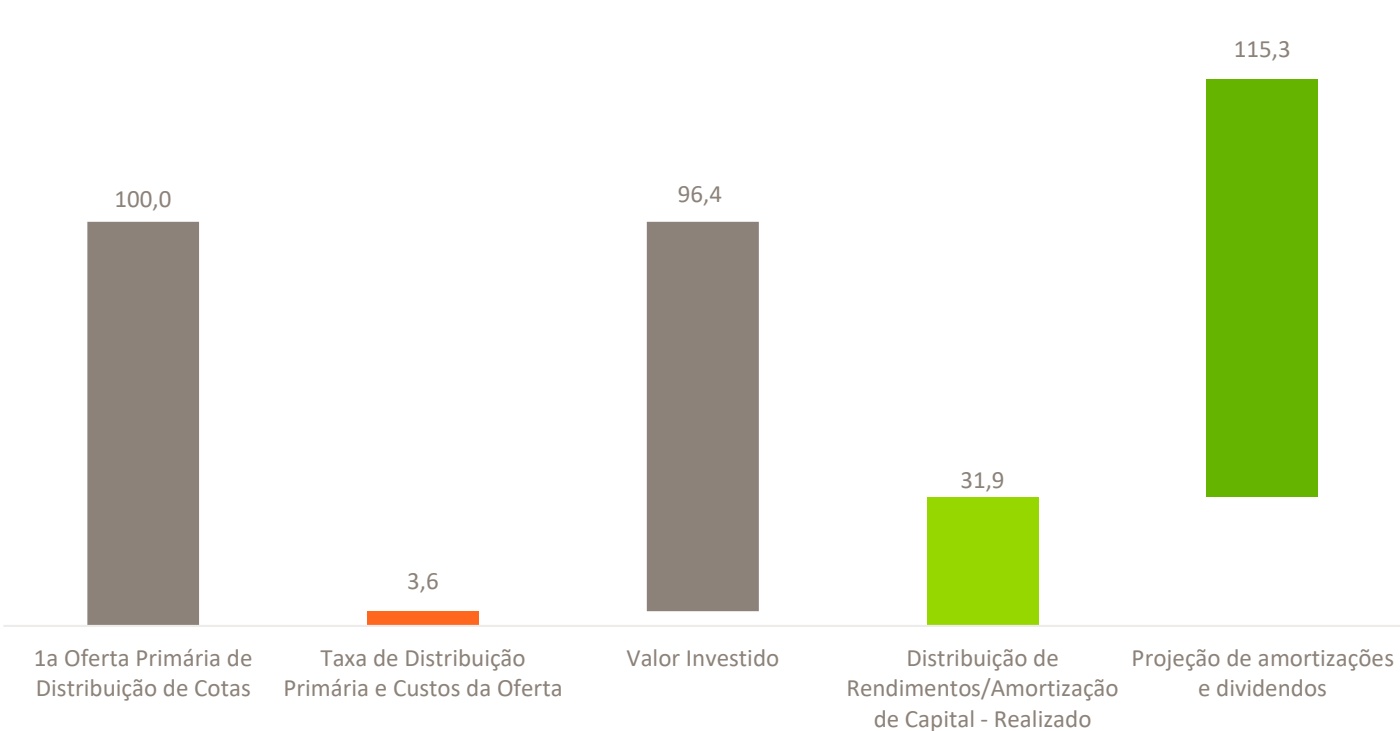
Observação: Essa análise leva em conta projeções que são revistas mensalmente, podendo variar (para mais ou para menos) a cada mês. Ademais, esta análise leva em conta projeções e por isso expectativas, que podem variar significativamente em função do resultado efetivo de cada projeto. Todo o valor incorrido já considera a inflação, sendo que o valor a incorrer ainda será considerado à inflação de acordo com a data de cálculo, pois não há projeção de inflação futura.
Com a evolução do portfolio de projetos do fundo chegando a uma etapa onde a grande maioria dos projetos encontramse em fase de construção, é normal que essa fase seja marcada por uma maior retenção de valores nas SPEs para manutenção de risco da flutuação dos custos de construção, sendo seguida pela etapa de pagamento dos financiamentos à produção e entrega dos empreendimentos, onde há uma grande parcela de retorno e resultado dos empreendimentos, consequentemente uma maior parcela de retorno de amortizações e dividendos para o cotista.
As fases dos projetos podem ser melhores exemplificadas no anexo 1 desse relatório.
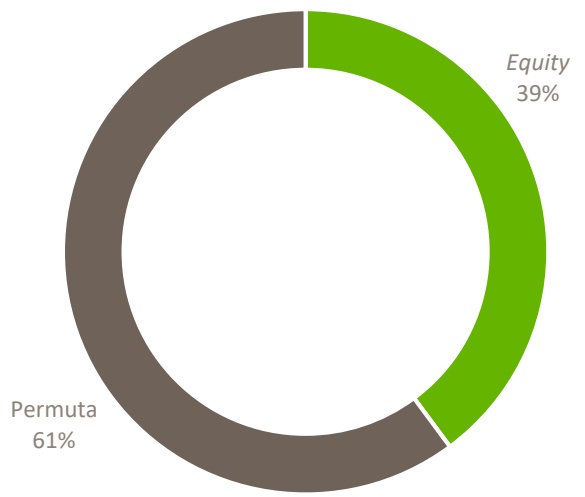
Abertura por Modalidade de Investimento
| Modalidade de Investimento | Capital + Projeções: abr/26 | Número de Projetos |
| Equity | R$ 90,09 MM | 9 |
| Permuta | R$ 139,27 MM | 7 |
| Total: | R$ 229,36 MM | 16 |
Fonte: RB ASSET
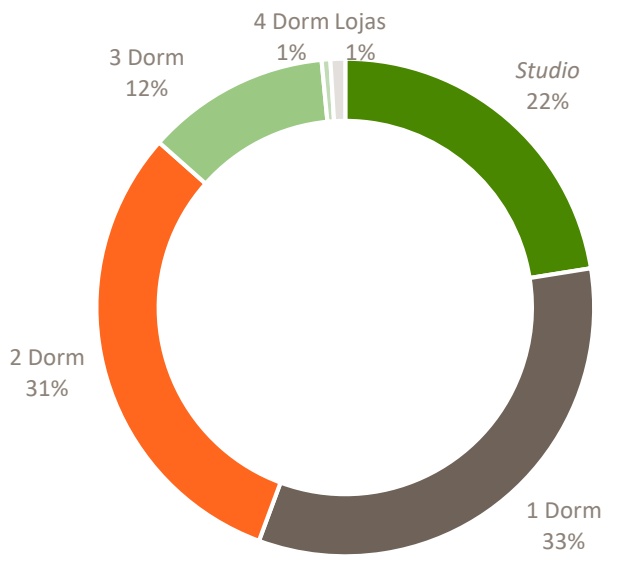
Tipologia das Unidades Residenciais
| Tipologia (1) | VGV Potencial: abr/26 |
|---|---|
| Studio | R$ 500,30 MM |
| 1 Dorm | R$ 738,21 MM |
| 2 Dorm | R$ 688,00 MM |
| 3 Dorm | R$ 265,53 MM |
| 4 Dorm | R$ 12,55 MM |
| Lojas | R$ 21,34 MM |
| Total: | R$ 2.225,94 MM |
Fonte: RB ASSET
Notas:
(1) Considera o percentual de acordo com o valor investido e projetado em cada projeto
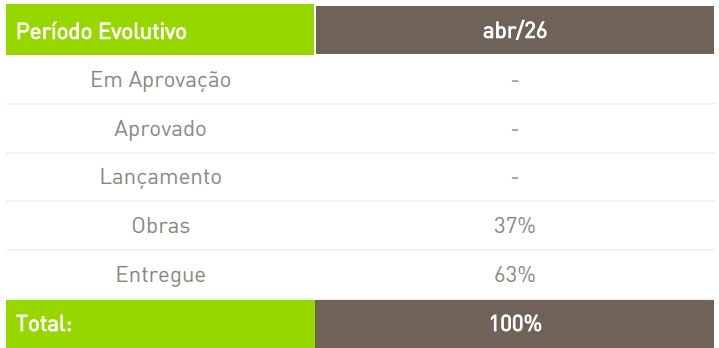
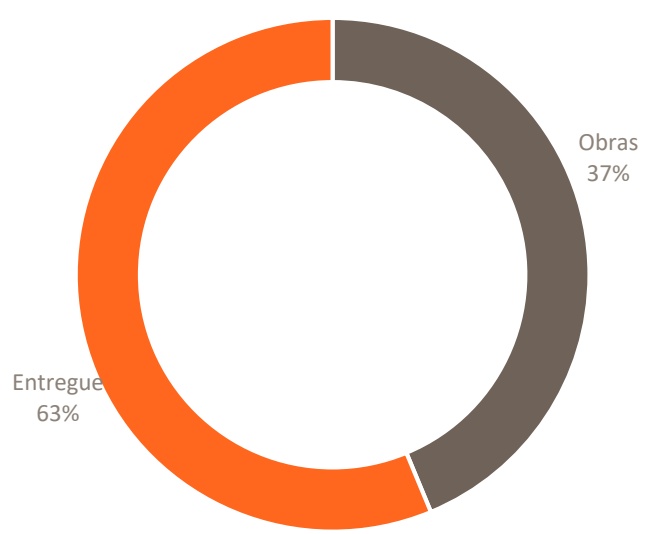
Abertura da Evolução dos Projetos
Fonte: RB ASSET
Notas:
(1) Considera o total de projetos investidos e estágio de cada um.
Abertura Evolutiva de Estoque x Vendas e Estágio de Obra
A tabela e o gráfico abaixo apresentam os lançamentos e a performance de vendas dos projetos do Fundo. Do total de unidades lançadas, temos 2.978 unidades, ou 81,2% já comercializadas.
Em abril de 2026, o volume de vendas foi de 1,91% do volume já lançado. Em relação aos próximos meses, nossa expectativa é que os cronogramas estipulados sejam alcançados. Além disso, continuaremos a trabalhar de forma diligente e próxima aos incorporadores, visando alcançar o máximo desempenho para cada um dos projetos lançados.
Vale acrescentar que à medida em que as obras avançam, tem-se melhor visibilidade em relação aos empreendimentos, auxiliando também na tomada de decisão na compra do imóvel.
| Estoque x Vendas | T22024 | T32024 | T42024 | T12025 | T22025 | T32025 | T42025 | T12026 | Abr/26 |
| Unidades Lançadas Acum. (EixoEsq) | 3666 | 3666 3666 3666 3666 3666 | 3666 3666 3666 | ||||||
| Unidades Vendidas Acum. (EixoEsq) | 2089 | 2213 | 2320 | 2442 | 2567 | 2671 | 2785 | 2908 | 2978 |
| Vendas sobre Estoque (VSO) (EixoDir) | 57,0% | 60,4% | 63,3% | 66,6% | 70,0% | 72,9% | 76,0% | 79,32% | 81,23% |
Fonte: RB ASSET
Nota: O estoque é referente ao total de unidades dos projetos lançados
| Curva de Obras (1) | T22024 | T32024 | T42024 | T12025 | T22025 | T32025 | T42025 | T12026 | Abr/26 |
|---|---|---|---|---|---|---|---|---|---|
| Evolução Trimestral | 8,21% | 9,63% | 7,94% | 6,37% | 8,42% | 8,78% | 5,46% | 4,56% | 0,89% |
| Evolução Acumulada | 45,37% | 55,01% | 62,95% | 69,32% | 77,74% | 86,52% | 91,99% | 96,55% | 97,44% |
Abertura da Curva de Obras
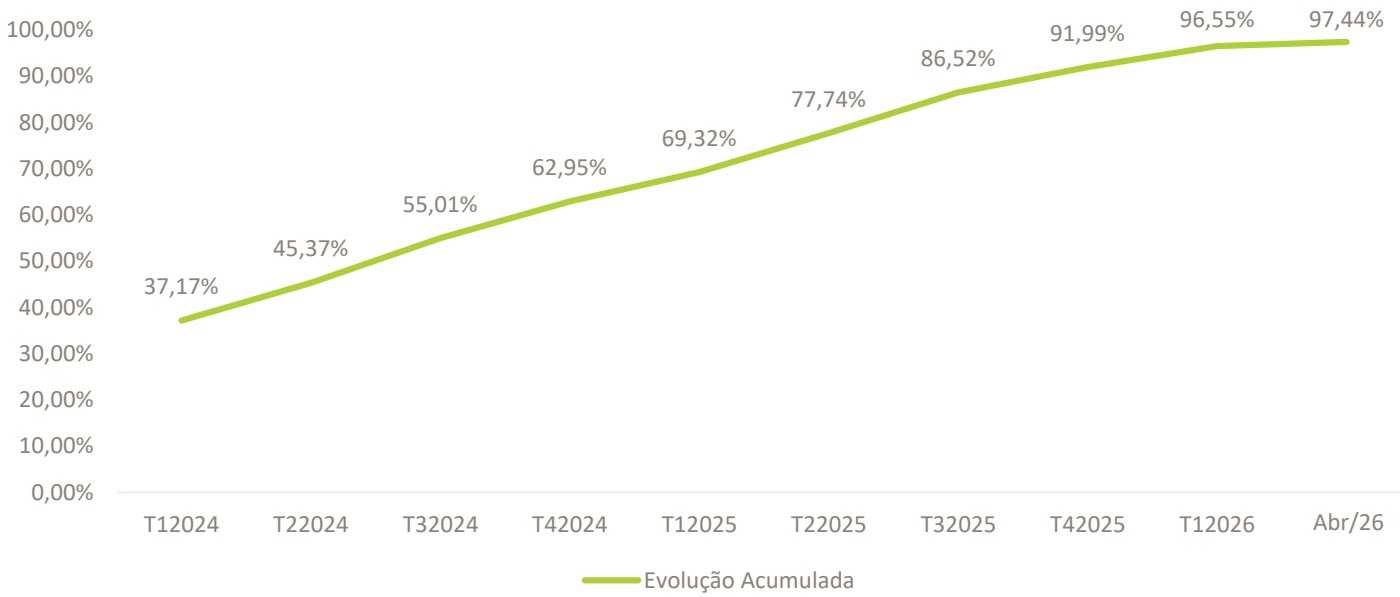
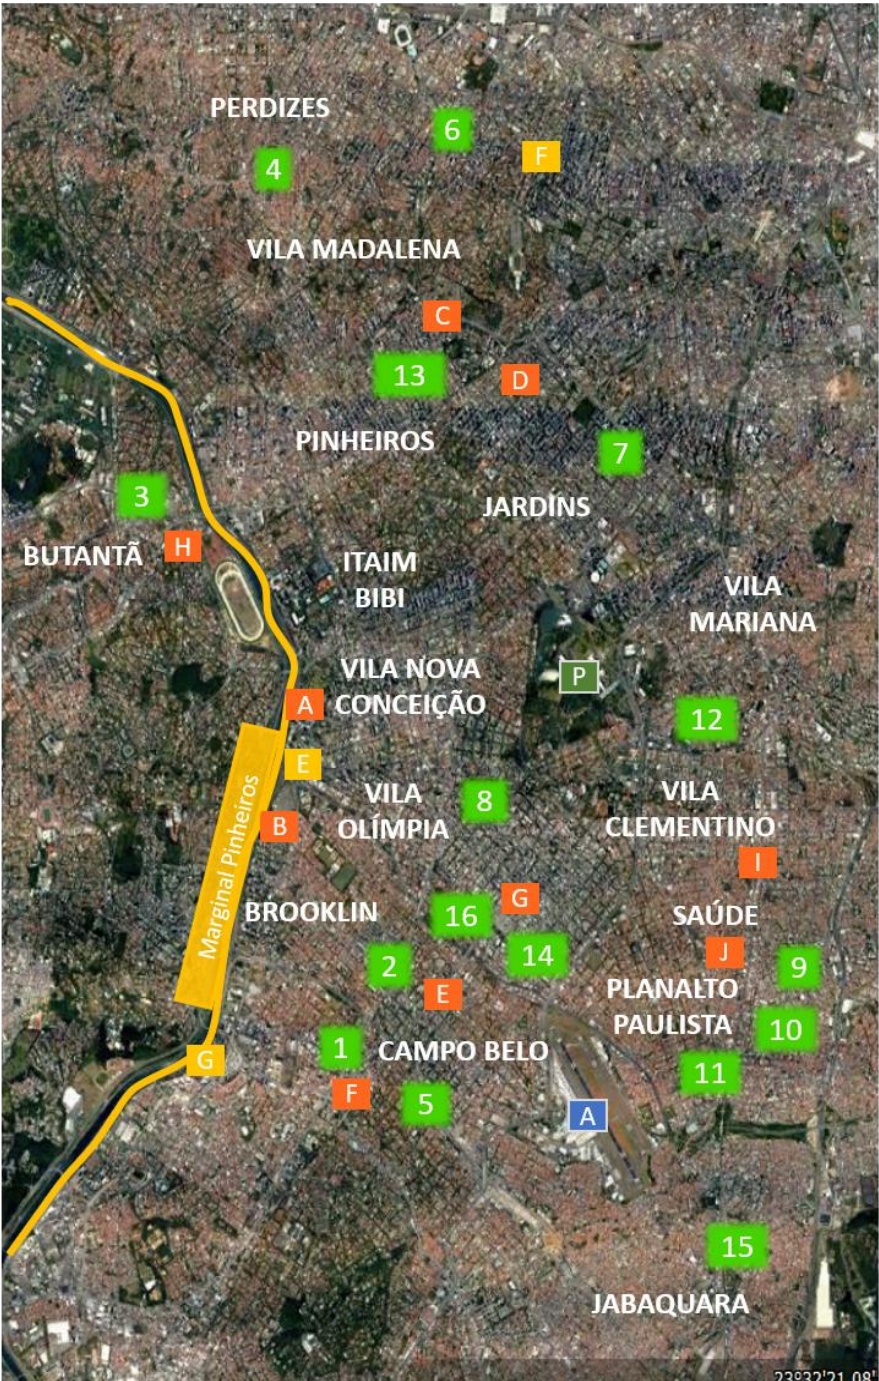
Quanto às obras, atualmente estamos conduzindo 6 projetos em construção, sendo que 10 foram finalizados (Brook by You, Oy Campo Belo, Raro Perdizes, Nex One Nhambiquaras, Aurora, V3rso Jardins, Nex One Teodoro, Signatur, Vista Park e Clubline São Judas). De maneira geral, o progresso físico das obras está em conformidade com o cronograma inicialmente estabelecido.
Mapa dos Projetos
PROJETOS DO FUNDO

2
BROOK BY YOU, INC
3
OY CAMPO BELO
ÁRI BUTANTÃ
4
LED VILA MADALENA
5
6
BROOKLIN 90
7
RARO PERDIZES
V3RSO JARDINS
ÁSTERI
AURORA
SIGNATUR
CLUBLINE SÃO JUDAS
VISTA PARK
NEX ONE TEODORO
NEX ONE NHAMBIQUARAS
DA VINCI

ESTAÇÕES
CIDADE JARDIM (CPTM)
VILA OLIMPIA (CPTM)
VILA MADALENA (METRÔ)
D CLINICAS (METRÔ)
CAMPO BELO (METRÔ)
BROOKLIN (METRÔ)
EUCALIPTOS (METRÔ)
H BUTANTÃ (METRÔ)
PRAÇA DA ÁRVORE (METRÔ)
SHOPPINGS

SHOPPING JK
SHOPPING HIGIENOPÓLIS
SHOPPING MORUMBI
PARQUE

P
PARQUEIBIRAPUERA
AEROPORTO

A
AEROP. DE CONGONHAS
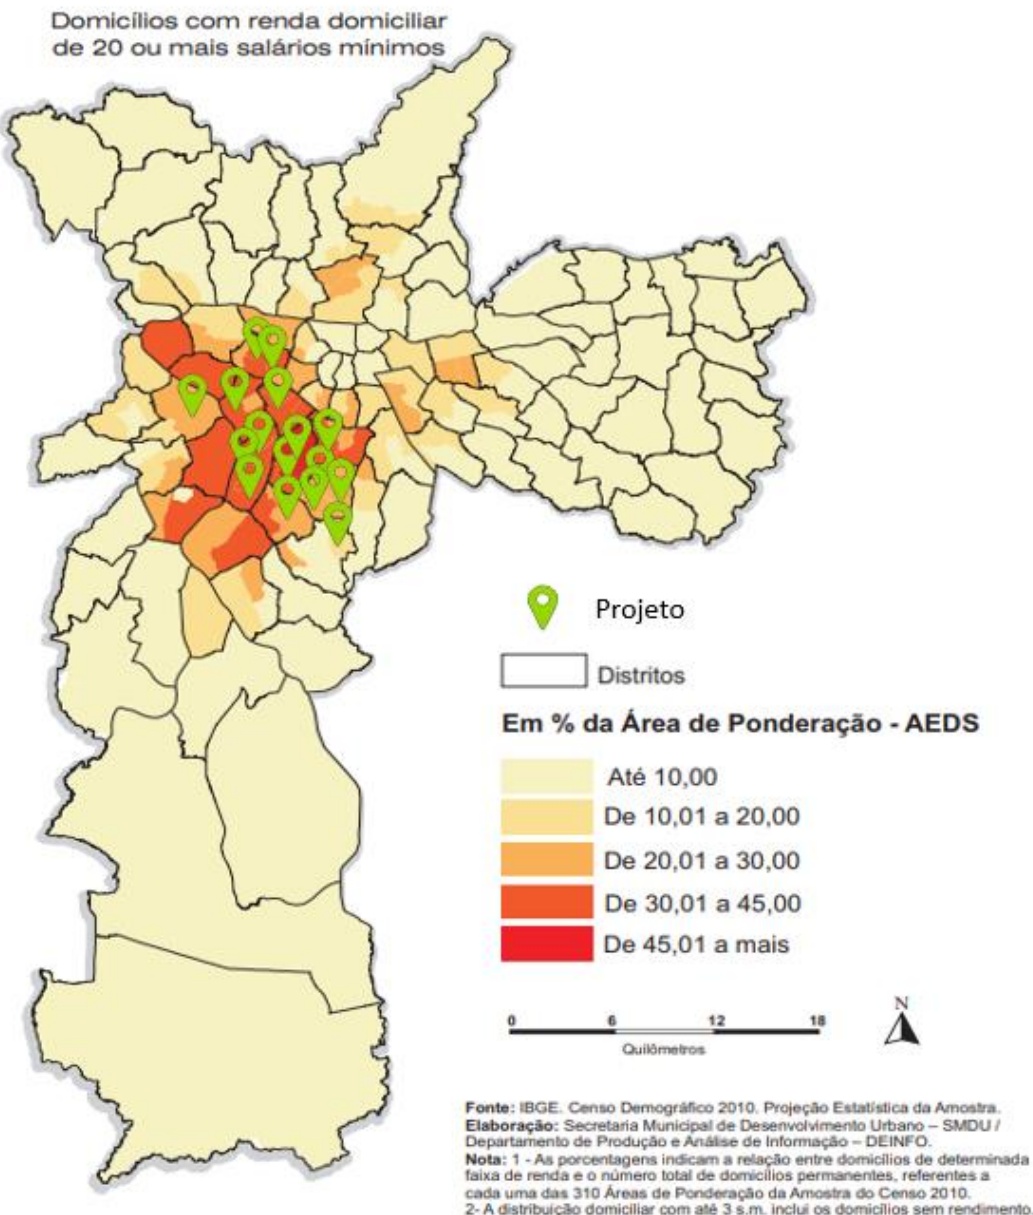
Conforme mencionado anteriormente, dadas as características de longo prazo do setor, uma das principais premissas da tese de investimento do Fundo é a diversificação de portfólio como estratégia defensiva e mitigadora de risco. Nesse sentido, é importante ressaltar que, embora os projetos estejam distribuídos em 12 bairros, os mesmos estão concentrados em 10 distritos da cidade de São Paulo (ver mapa abaixo) com níveis elevados de renda domiciliar: Butantã, Campo Belo, Itaim Bibi, Jabaquara, Jardim Paulista, Moema, Perdizes, Pinheiros, Saúde e Vila Mariana. São regiões consolidadas, amplamente amparadas por rede de serviços e comércios próximos, bem como importantes vias de acesso. A localização de um projeto imobiliário é um dos principais atributos para o produto e tem grande diferencial na tomada de decisão dos compradores. A presença em regiões nobres e premium da cidade de São Paulo permite ao Fundo, através do portfólio constituído, garantir posição de destaque no mercado imobiliário, ao mesmo tempo que marca presença em bairros valorizados, com potencial de ganho de preço e público residente de renda elevada.
Fonte: IBGE. Censo Demográfico 2010. Projeção Estatistica da Amostra. Elaboração: Secretaria Municipal de Desenvolvimento Urbano- SMDU/ Departamento de Produção e Análise de Infommação-DEINFO. Nota: 1 -As porcentagens indicam a relação entre domicilios de determinada faixa de renda e o número total de domicilios permanentes, referentes a cada uma das 310 Áreas de Ponderação da Amostra do Censo 2010. 2- A distribuição domiciliar com até 3 s.m. inclui os domicilios sem rendimento.
Informações Gerais do Fundo
| Razão Social | RB CAPITAL DESENVOLVIMENTO RESIDENCIAL IV FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII |
|---|---|
| CNPJ | 31.161.410/0001-48 |
| Código de Negociação (Ticker) | RBIR11 |
| Código ISIN | BRRBIRCTF007 |
| Início do Fundo | 20/02/20201 |
| Gestor | RB ASSET MANAGEMENT LTDA |
| Administrador / Escriturador / Custodiante | Oliveira Trust DTVM S.A. |
| Auditor | CLA - Clifton Larson Allen Brasil Auditores Independentes Ltda. |
| Taxa de Administração | 2,00% ao ano sobre o Patrimônio Líquido do Fundo |
| Taxa de Performance | 20% (vinte por cento) do valor que exceder a Remuneração Base (8% + INCC acumulado desde a data de integralização das Cotas até a Data de Apuração) |
| Prazo do Fundo | 72 meses |
| Constituição do Fundo | Fundo Fechado |
| Público Alvo | Investidores em Geral |
| Negociação das Cotas | B3 S.A. - Brasil, Bolsa, Balcão |
| Encerramento do Exercício Social | 30/jun |
| Classificação Autorregulação | Mandato: Desenvolvimento Residencial Para Venda Segmento de Atuação: Incorporação Residencial Tipo de Atuação: Ativa |
1 Vale ressaltar que a data de out/2019, apresentada em relatórios anteriores, corresponde à data de aprovação da Oferta do Fundo pelo Administrador.
Anexo 1 - Fluxo de Caixa Padrão de Projetos
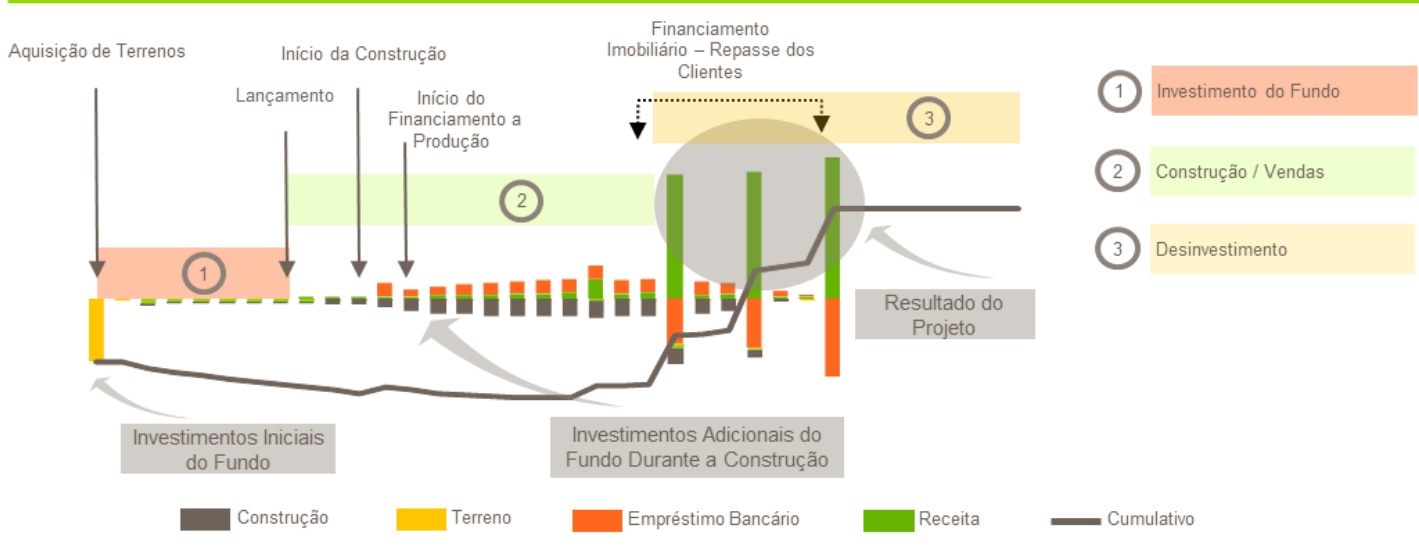
Os projetos imobiliários de desenvolvimento residencial, em geral, apresentam um ciclo de investimento e desinvestimento próprio, refletindo uma dinâmica específica de receitas (conforme Figura 1 abaixo). As vendas das unidades se iniciam no lançamento do projeto, quando há o lançamento comercial, com stand de vendas no local e ações de marketing específicas, e continuam ao longo do desenvolvimento do empreendimento. De forma geral, os contratos de venda firmados com os clientes-compradores de unidades estabelecem uma curva de pagamentos com sinal, parcelas mensais e uma parcela maior contra entrega mediante liberação do financiamento imobiliário.
A fase intermediária, via de regra, concentra a maior exposição financeira de um projeto. Nessa fase, na maioria das vezes, o terreno já foi quitado ou parcela relevante já foi desembolsada na aquisição do(s) imóvel(is) e o projeto começa a incorrer no custo de construção inicial, porém as receitas ainda estão na fase inicial de recebimento. Após o início de obra e após atingimento de certos parâmetros pré-estabelecidos acontece o início das liberações financeiras do chamado Plano Empresário ou Financiamento à Produção, instrumento firmado junto à uma instituição financeira, na modalidade de empréstimo para custeio das obras. Esse mecanismo é amplamente utilizado no mercado.
Por fim, na fase final, as vendas das unidades tendem a se intensificar, dado o estágio avançado de obra e menor risco de entrega, tendo por consequência um fluxo de caixa positivo acumulado, gerado pela “entrega das chaves” e consequente quitação dos saldos de compra das unidades pelos compradores.
Vale observar, conforme ilustra o fluxo de caixa típico de um projeto residencial em desenvolvimento, que o seu ciclo é longo, e que, portanto, é importante que os investidores entendam a dinâmica do fluxo de caixa desses projetos e possuam um horizonte de investimento de longo prazo. Como acontece em qualquer projeto imobiliário em desenvolvimento, é importante compreender que certos riscos e incertezas são inerentes a essa classe de ativo, estando sujeitos a eventos como atrasos nas aprovações de projetos junto a Prefeitura de São Paulo, atrasos de obra, aumento de custos de construção, variações na velocidade de vendas das unidades, variações nos preços de vendas das unidades, dentre outros.
Figura 1 – Etapas do Ciclo de Desenvolvimento Imobiliário Residencial
Fonte: RB ASSET