Relatório Gerencial RBRR11 de fevereiro de 2026
Relatório Gerencial do Patria Rendimento High Grade (RBRR11), fundo imobiliário de papel, referente a fevereiro de 2026, com entrega no FundosNet (B3) em 01/04/2026. No pregão de 03/11/2026, a cota do RBRR11 fechou a R$ 62,00, com P/VP de 0,66 (valor patrimonial de R$ 93,24 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,73 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,77% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,5 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 29.467.977/0001-03
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 01/04/2026 09:27
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RBRR 1 RBR Rendimento High Grade
Informações Gerais RBRR11
Objetivo do Fundo
Fundo busca proporcionar valorização e rentabilidade aos cotistas por meio de investimentos em: (i) direitos reais sobre imóveis; (ii) valores mobiliários de emissores ligados ao setor imobiliário; (iii) participações em sociedades com atividades permitidas a FII; (iv) certificados de potencial adicional de construção; (v) cotas de FIPs ou fundos de ações voltados ao mercado imobiliário; (vi) cotas de outros FII; (vii) CRIs e FIDCs imobiliários ofertados publicamente; (viii) letras hipotecárias; (ix) letras de crédito imobiliário; e (x) letras imobiliárias garantidas, sem garantia de segurança, rentabilidade ou liquidez.
Para mais informações , clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Código de Negociação
RBRR11
CNPJ
29.467.977/0001-03
Cotas Emitidas
Prazo
Indeterminado
Gestor
Patria Gestão de Recursos Ltda.
Administrador e Escriturador
BTG Pactual Serviços Financeiros S/A DTVM
Taxa de Administração Total 1,00% a.a.
Taxa de Performance* 20% dos rendimentos que superarem 100% CDI
Público Alvo
Investidores em geral
Tipo Anbima Papel Gestão Ativa, Multicategoria
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
PANORAMA DE FEVEREIRO/26:
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 156.779 | 0,91 | 1,3% |
| IFIX - Office | 14 | 11.815 | 0,70 | 3,8% |
| IFIX - Logística | 14 | 30.012 | 0,95 | 0,8% |
| IFIX - Shopping | 9 | 19.290 | 0,91 | 2,4% |
| IFIX - CRIs | 42 | 61.268 | 0,92 | 2,7% |
| IFIX - FOFs | 9 | 7.365 | 0,90 | 5,5% |
| IFIX - Renda Urbana | 4 | 11.721 | 0,95 | 0,2% |
| IFIX - Outros | 21 | 15.308 | 0,91 | 1,1% |
Performance Setorial Ponderada do IFIX *
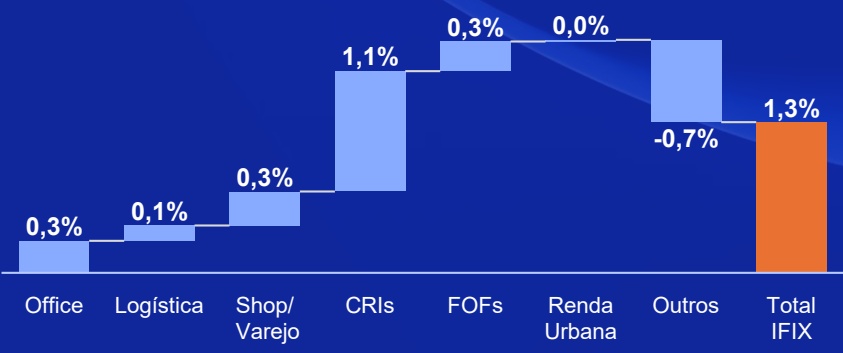
Após o movimento positivo de janeiro, o mercado de Fundos Imobiliários manteve trajetória de valorização em fevereiro, registrando o sétimo mês seguido de alta. O IFIX avançou +1,3% no período, renovando sua máxima histórica. O desempenho reflete a percepção de que o ciclo de aperto monetário já produziu seus principais efeitos, permitindo ao mercado antecipar o início da flexibilização. A curva de juros já precifica o primeiro corte da Selic para abril de 2026.
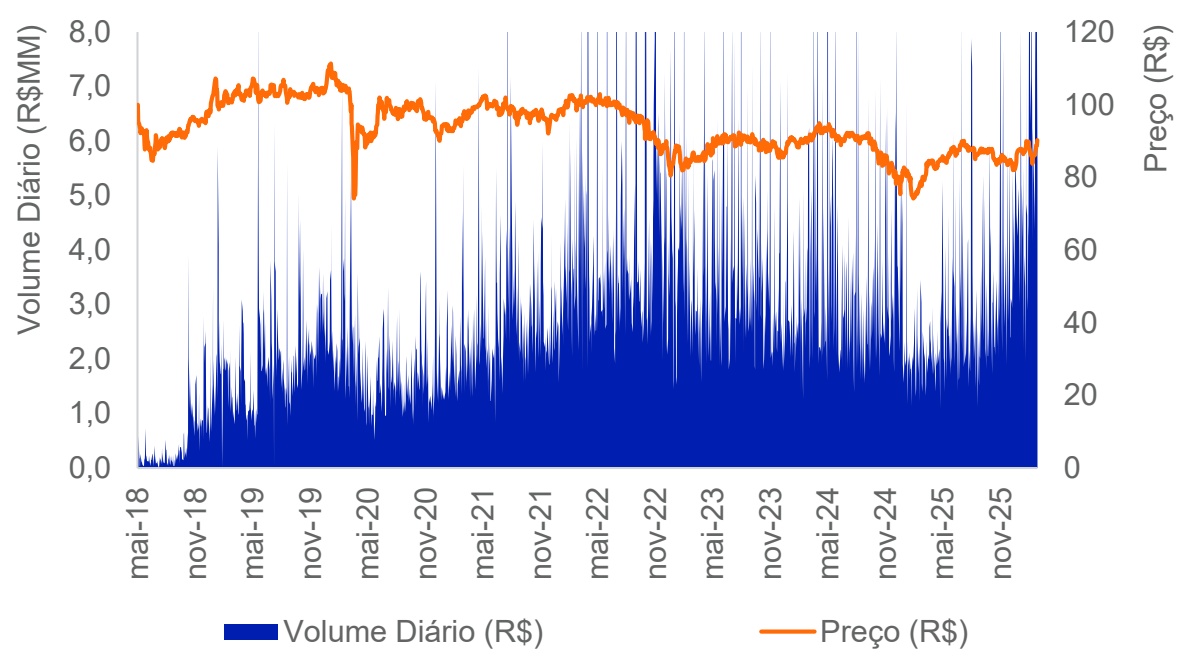
O movimento ocorreu em linha com o forte fluxo observado na renda variável brasileira. Impulsionado por entrada relevante de capital estrangeiro, o Ibovespa acumula alta próxima de 17% no ano, com alocação concentrada nas blue chips domésticas. No mercado de FIIs, o fluxo segue majoritariamente local e gradual, com liquidez média diária acima de R$ 400 milhões.
Setorialmente, persiste o processo de reprecificação de ativos negociados com descontos frente ao valor patrimonial. Os fundos de CRI registraram valorização média de +2,7%, sustentados pelo carrego. Também se destacou a recuperação dos fundos FOF e Multiestratégia, com alta de +5,5%, reduzindo parte dos descontos. Entre os fundos de tijolo, lajes corporativas e shopping centers avançaram +3,8% e +2,4%. No cenário internacional, tensões geopolíticas envolvendo o Irã ganharam destaque. A região é estratégica para o mercado global de energia, já que mais de 20% da oferta mundial de petróleo passa pelo Estreito de Ormuz. Como reflexo, o barril ultrapassou US$ 100, acumulando alta superior a 40% e elevando riscos inflacionários no curto prazo.
Esse ambiente levou à abertura da curva de juros brasileira, com as taxas de 10 anos novamente próximas de 14%. Como consequência, o mercado revisou expectativas para o ritmo de cortes da Selic, antes estimados em 50 bps por reunião, passando a considerar um ciclo mais moderado, entre 25 bps e 50 bps.
Em síntese, fevereiro manteve a trajetória positiva do início do ano, embora com maior cautela no ambiente macroeconômico. Apesar da volatilidade potencial, os fundamentos operacionais dos ativos imobiliários permanecem sólidos e, somados aos descontos ainda presentes no mercado secundário, sustentam perspectivas construtivas para os fundos imobiliários ao longo de 2026.
Resumo RBRR11
| Patrimônio Líquido | R$ 1.521,2 milhões | R$ 93,33/cota | 0,97 |
|---|---|---|---|
| Valor de Mercado* | R$ 1.471,1 milhões | R$ 90,25/cota | P/VP1 |
Volume Médio Diário Negociado no Mês
| Prazo | ||||||
|---|---|---|---|---|---|---|
| % PL | Yield | IPCA | Yield | Médio | Spread | |
| Nominal | Ref. | (IPCA +) | (Anos) | |||
| CRI + Op. Estruturada | 104,8% | 14,9% | 5,2% | 9,2% | 4,1 | 1,1% |
| FII | 2,7% | 15,3% | 5,3% | 9,6% | 4,2 | 1,5% |
| Carteira de ativos | 107,4% | 14,9% | - | 9,2% | 4,1 | 1,1% |
| Caixa | 3,1% | 11,5% | - | - | - | - |
| Compromissada | -10,6% | 15,5% | - | - | - | - |
| Portfólio | 100,0% | 14,7% | - | 8,9% | 4,4 | - |
R$ 8,6 milhões
Rendimento por Cota
R$ 0,70
PATRIA
Reserva Acumulada
R$ 0,17/cota
Número de Cotistas
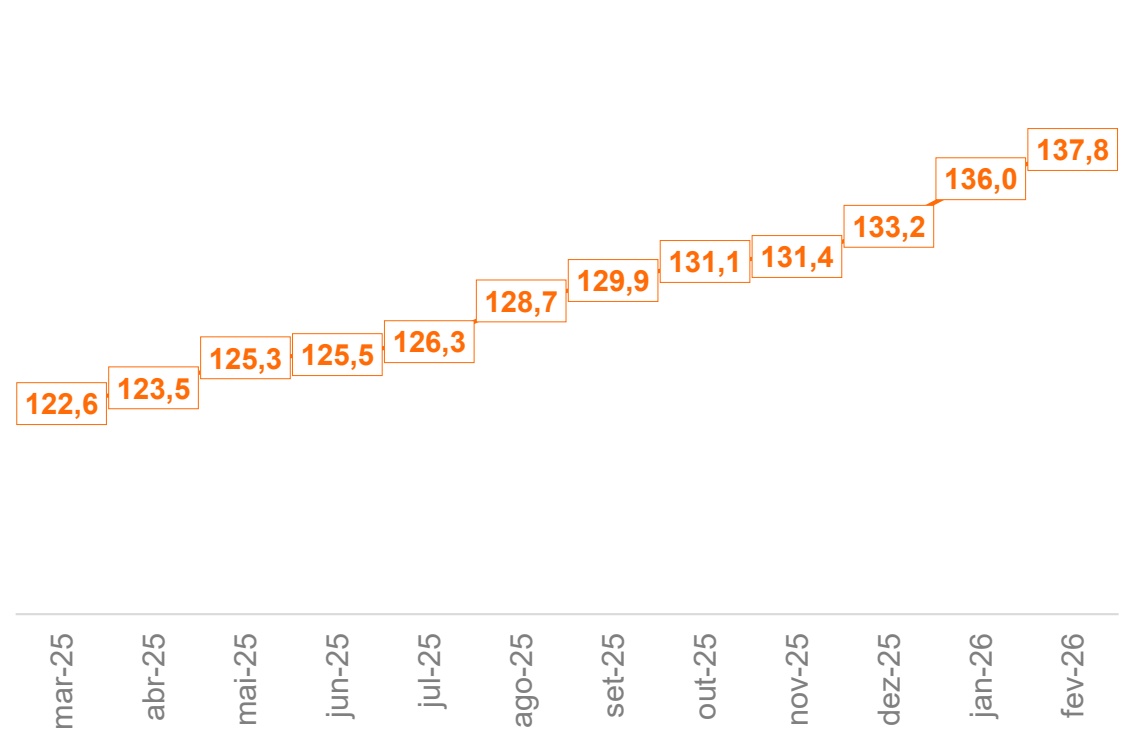
137.767
Tabela de Sensibilidade¹
| Yield portfolio | Yield ( -) custos | |
|---|---|---|
| Preço mercado | (IPCA +) | (IPCA +) |
| 97,75 | 8,8% | 7,8% |
| 95,25 | 9,0% | 8,0% |
| 92,75 | 9,2% | 8,2% |
| 90,25 | 9,5% | 8,5% |
| 87,75 | 9,8% | 8,8% |
| 85,25 | 10,0% | 9,0% |
| 82,75 | 10,4% | 9,4% |
PATRIA
TROCA DE GESTÃO
Conforme anunciado em Fato Relevante no dia 03 de fevereiro, o Patria passou a controlar diretamente a RBR Gestão de Recursos Ltda, assumindo a gestão do fundo RBR RENDIMENTO HIGH GRADE (RBRR 11).
Quem é o Patria Real Estate ?
• Maior gestora independente de FIIs do Brasil
• + R $ 38 bilhões sob gestão
• +30 FIIs listados na B 3 , 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Comentários da Gestão (1/3)
Prezados cotistas,
Conforme previamente comunicado por meio de Fato Relevante, desde 3 de fevereiro assumimos a gestão do RBRR e temos o prazer de apresentar o primeiro relatório sob nossa liderança. Assumimos essa responsabilidade com total compromisso e confiança na nossa capacidade de gerar valor de forma consistente e sustentável. Contamos com uma equipe dedicada de mais de 50 profissionais exclusivamente focados na vertical imobiliária, além de uma plataforma robusta e diversificada, com ganhos de escala nas operações e forte relacionamento com os principais investidores institucionais do setor - o que amplia significativamente o acesso a oportunidades e o fluxo de negócios para o Fundo. Seguiremos focados em alocar os recursos do Fundo em ativos alinhados à sua estratégia, alavancando nossa expertise para potencializar resultados e construir uma trajetória sólida de longo prazo.
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
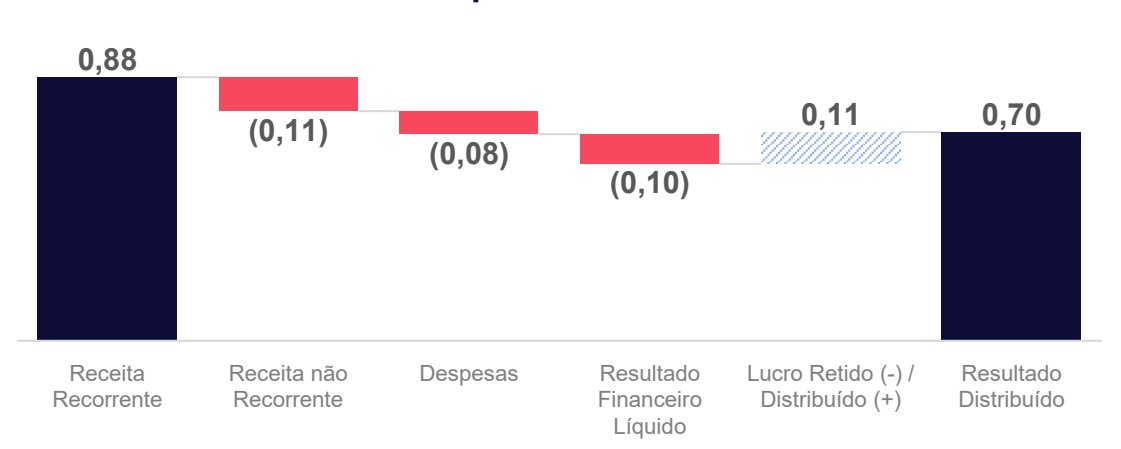
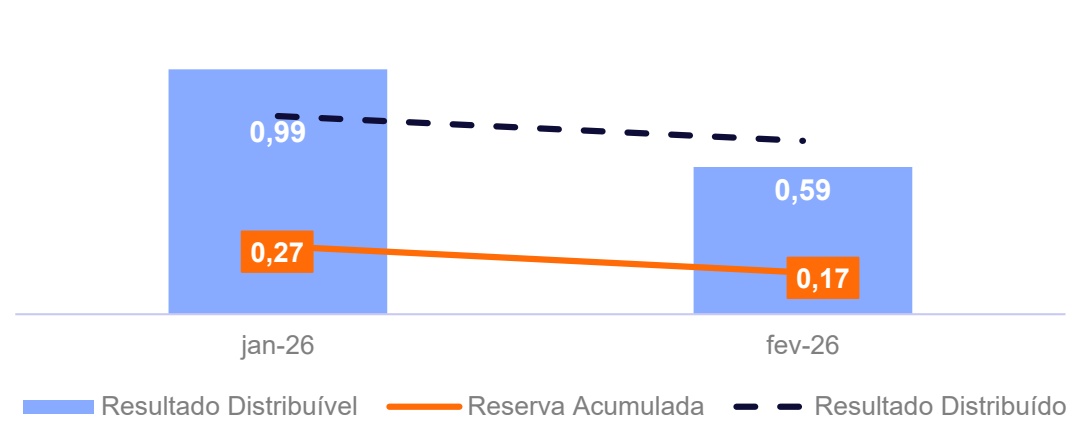
Em fevereiro, o Fundo apresentou um resultado distribuível de R$ 0,59/cota, considerando uma receita extraordinária negativa de R$ 0,11/cota decorrente da venda do CRI Plano & Plano, explicada abaixo. Em 17 de março, foi distribuído o valor de R$ 0,70/cota. Considerando o resultado distribuível no mês a reserva acumulada caiu para R$ 0,17/cota.
RESUMO DA CARTEIRA:
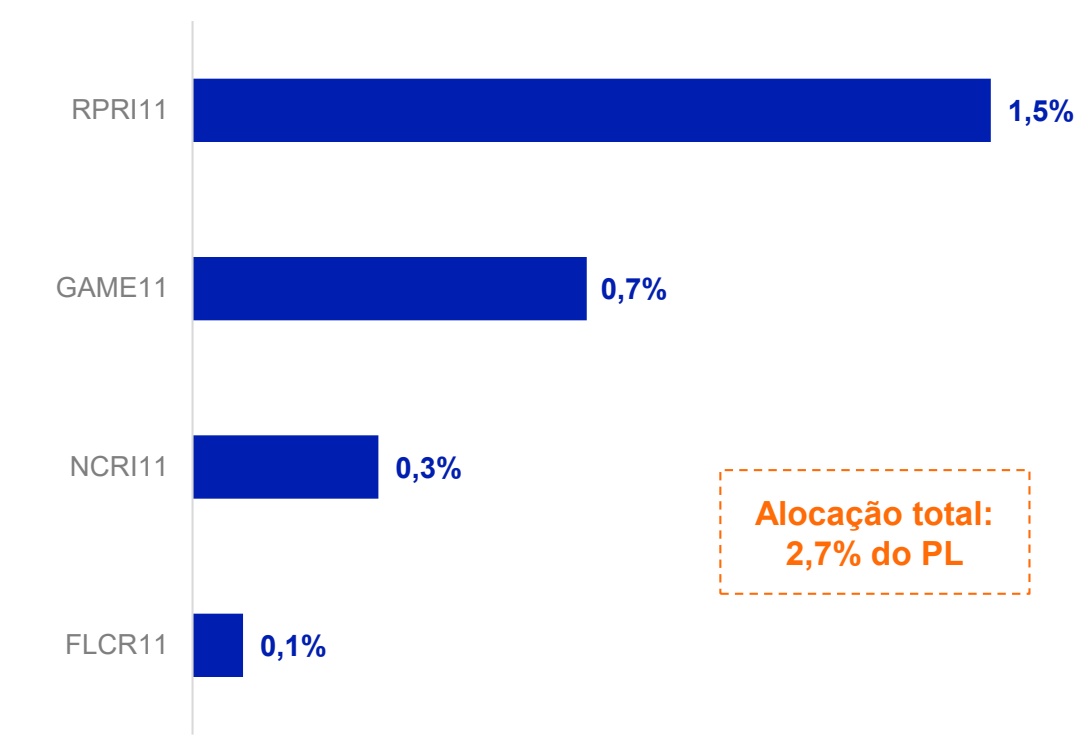
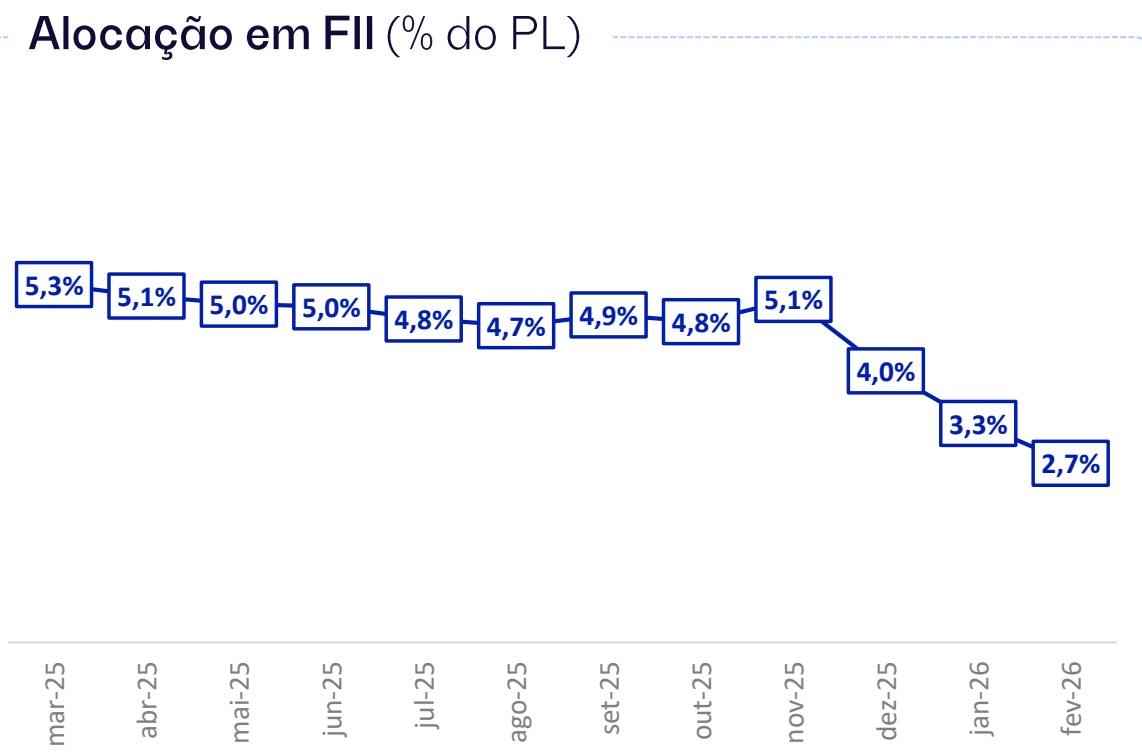
Encerramos o mês com 107,4% do patrimônio líquido alocados em ativos alvo, sendo 104,8% em CRI e Operações Estruturadas, com uma rentabilidade média ponderada de 14,9% a.a. (IPCA+ 9,2% a.a.), prazo médio de 4,1 anos e spread médio de 1,1% a.a. e 2,7% em FIIs. O Fundo também conta com 3,1% de caixa, além de uma exposição de 10,6% em compromissadas (venda com compromisso de recompra). Vale ressaltar que o time de gestão adotará como estratégia a redução da alavancagem do Fundo. A carteira conta com 110 CRI e Operações Estruturadas, sendo 99% da carteira indexada ao IPCA (IPCA+ 9,2% a.a.) e 1% indexados ao IGP-M (IGP-M+ 8,6% a.a.). Além disso, o Fundo tem uma alocação estratégica em fundos imobiliários, para saber mais clique aqui.
Comentários da Gestão (2/3)
MOVIMENTAÇÕES DA CARTEIRA:
Durante o mês; (i) aumentamos em R$ 138,3 mil a posição no CRI GT – Banco do Brasil e em R$ 141,3 mil no CRI Faria Lima Business Center, ambas à taxa de IPCA + 8,6% a.a.; (ii) integralizamos R$ 10,0 milhões no CRI Cone Refri, à taxa IPCA + 11,5% a.a. (clique aqui para mais informações sobre a nova operação), conforme compromisso já assumido pelo time de gestão anteriormente; e (iii) diminuímos R$ 40 milhões da nossa posição no CRI Plano e Plano, que gerou um prejuízo de R$ 0,11/cota no mês de fevereiro de 2026, por conta de uma falha na base de cadastro. Esse erro foi identificado e ajustado já no mês de março de 2026 com total conversão do prejuízo. Além disso não projetamos impacto na distribuição de rendimentos no período considerando a base de apuração de resultado semestral.
WATCHLIST:
A partir do início da gestão Patria, identificamos que o CRI Landsol apresenta características que recomendam seu acompanhamento mais próximo. Por esse motivo, a operação foi incluída na nossa Watchlist, seção do relatório dedicada a operações que requerem monitoramento adicional, clique aqui para acessar. Ressaltamos que os CRI classificados no Watchlist podem, eventualmente, passar por processos de remarcação, conforme critérios do administrador, e em linha com as projeções de resultado estimadas pelo time de gestão para cada uma das operações. Reforçamos aqui nosso compromisso com a transparência e comunicação contínua.
Comentários da Gestão (3/3)
VISÃO ESTRATÉGICA FUNDOS HIGH GRADE IPCA+
Ao longo dos últimos meses, temos aprofundado o trabalho de reorganização dos fundos de crédito imobiliário high grade sob gestão do Patria — incluindo o PCIP, que consolidou CVBI, PLCR e BARI em 2025; o VCJR, cuja gestão assumimos em julho do último ano; e, mais recentemente, o RBRR e o RPRI, incorporados à plataforma em fevereiro. Esses fundos compartilham estratégia similar de alocar em CRI high grade indexados ao IPCA, com garantias imobiliárias robustas e portfólio bem diversificados.
Os portfólios desses fundos compartilham características semelhantes criando um terreno favorável para um potencial movimento de consolidação, gerando benefícios concretos aos investidores. Entre os potenciais ganhos de uma consolidação entre os fundos, destacam-se:
redução de riscos, com maior diluição por setor, geografia, devedor e CRI;
aumento de escala, permitindo maior eficiência do portfólio e maior diferencial competitivo na negociação comercial de novas oportunidades;
elevação da liquidez da cota no mercado secundário, reduzindo a volatilidade das cotas no secundário;
otimização de custos operacionais relativos, com ganho de eficiência ao concentrar no veículo com menor taxa de administração e gestão.
Em conjunto, esses fatores contribuem para a criação de um fundo mais robusto e melhor posicionado no universo de crédito imobiliário high grade. Uma eventual consolidação entre os fundos PCIP, VCJR, RBRR e RPRI será feita de forma transparente, com comunicações com a devida antecedência e com a diretriz de beneficiar os cotistas de cada fundo. Dessa forma, nosso foco neste momento é assegurar que cada fundo esteja organizado com o valor patrimonial refletindo as devidas marcações a mercado dos ativos.
É importante reforçar que qualquer processo dessa natureza exige aprovação em Assembleia Geral Extraordinária, com quórum qualificado (superior a 25% da base) conforme prevê a regulamentação. No momento oportuno e com uma comunicação adequada, e somente após a conclusão das análises internas, divulgaremos aos investidores todos os detalhes, documentos e avaliações necessárias para uma decisão bem informada. Seguimos comprometidos em fortalecer nossa plataforma de fundos de crédito imobiliário, buscando capturar oportunidades que foquem na geração de valor sustentável, robustez e rentabilidade adequada para todos os cotistas.
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início | Desde o início |
| (Acumulado) | (a.a.) | |||
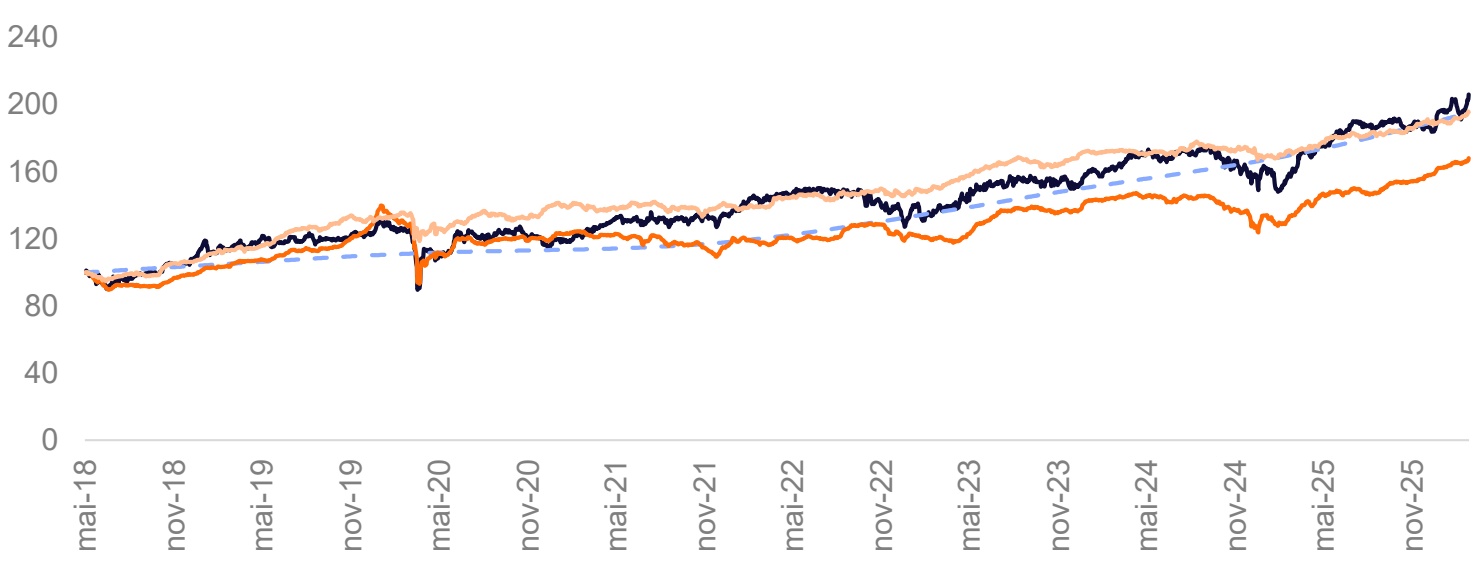
| RBRR111 | 1,4% | 5,0% | 106,0% | 9,8% |
| IFIX | 1,3% | 3,6% | 68,2% | 7,0% |
| CDI Bruto | 1,0% | 2,2% | 94,9% | 9,0% |
| IMA-B | 1,8% | 2,9% | 95,6% | 9,1% |
Distribuições por Cota
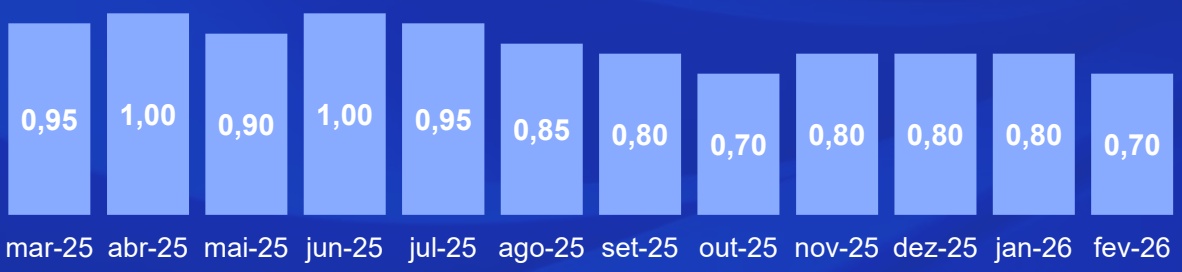
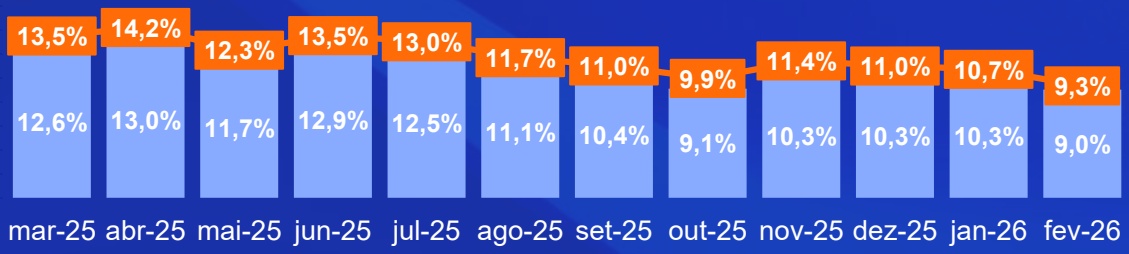
Média 12M | R$ 0,85
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Resultado
Demonstração de Resultado (R$)
| FEV-26 | R$/COTA | |
|---|---|---|
| Juros e Correção Monetária¹ | 13.991.200 | 0,86 |
| MTM - CRI* | 11.180.718 | 0,69 |
| Resultado com FII | 433.217 | 0,03 |
| MTM - FII | (976.468) | (0,06) |
| Receita Extraordinária | (1.866.968) | (0,11) |
| Receitas - Total | 22.761.699 | 1,40 |
| Despesas - Total | (1.248.937) | (0,08) |
| Resultado Financeiro Líquido | (1.620.648) | (0,10) |
| Ajuste para Distribuição - MTM* | (10.204.250) | (0,63) |
| Resultado Distribuível | 9.687.864 | 0,59 |
| Resultado Distribuído | 11.410.193 | 0,70 |
Resultado do Fundo por Cota (R$)
Movimentação da Reserva Acumulada
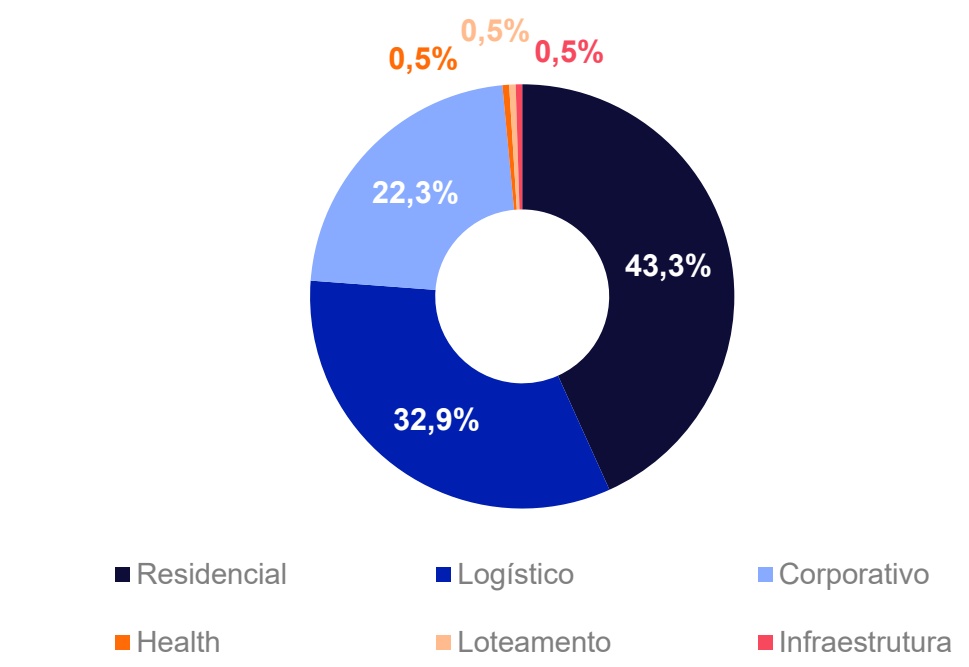
Carteira de Ativos 1 (1/2)
Ativos Imobiliários
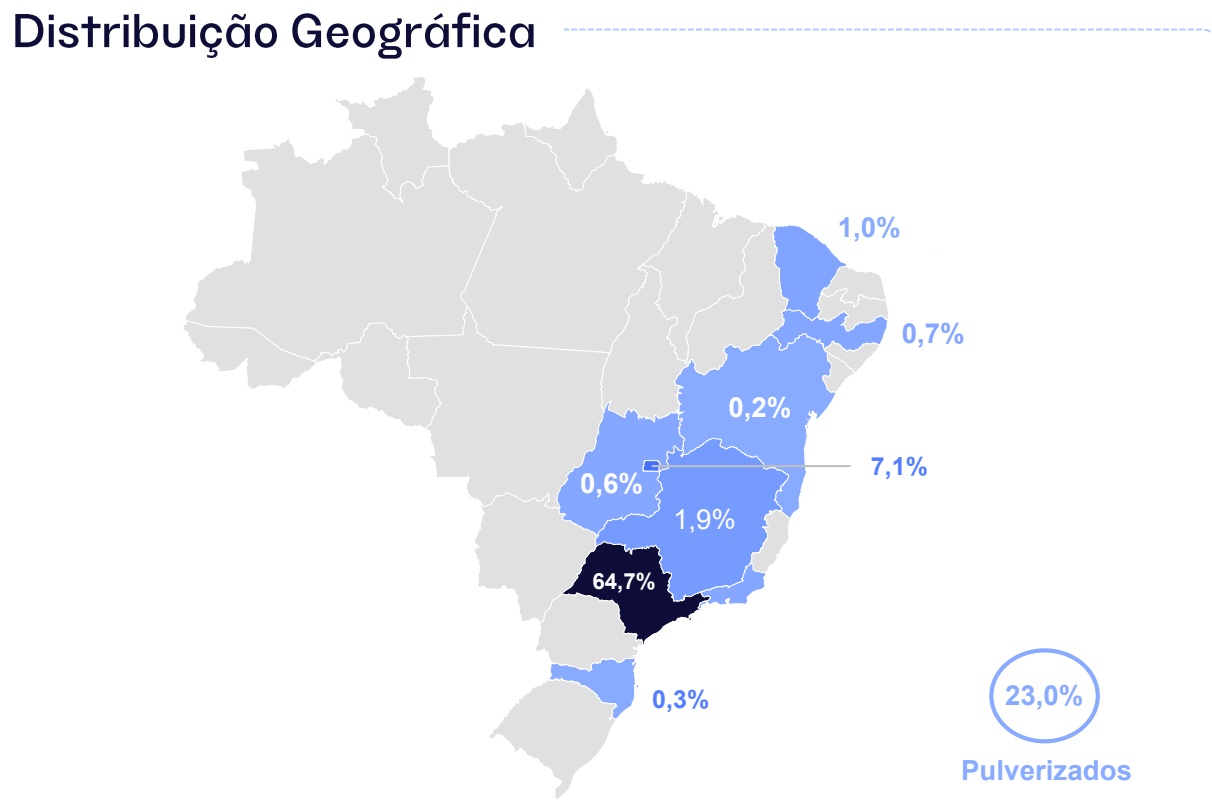
Carteira de Ativos 1 (2/2)
Distribuição por CRI (% do PL)
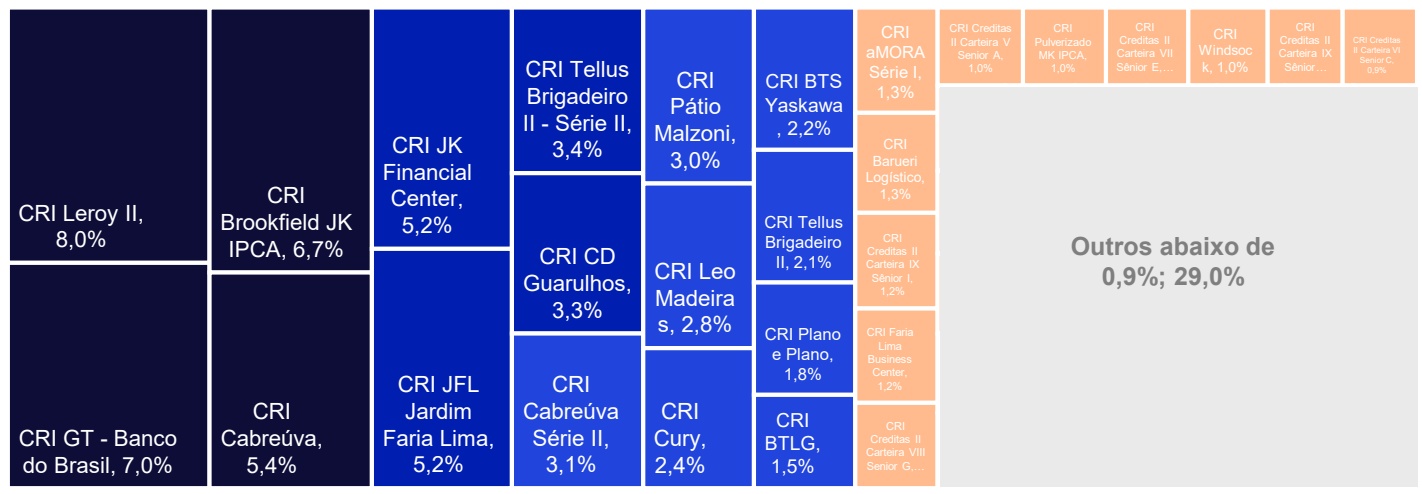
Distribuição por LTV
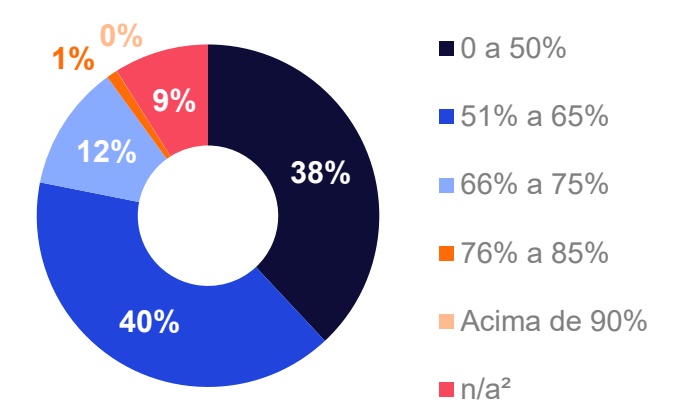
LTV Médio Ponderado de 50%
Distribuição por Vencimento
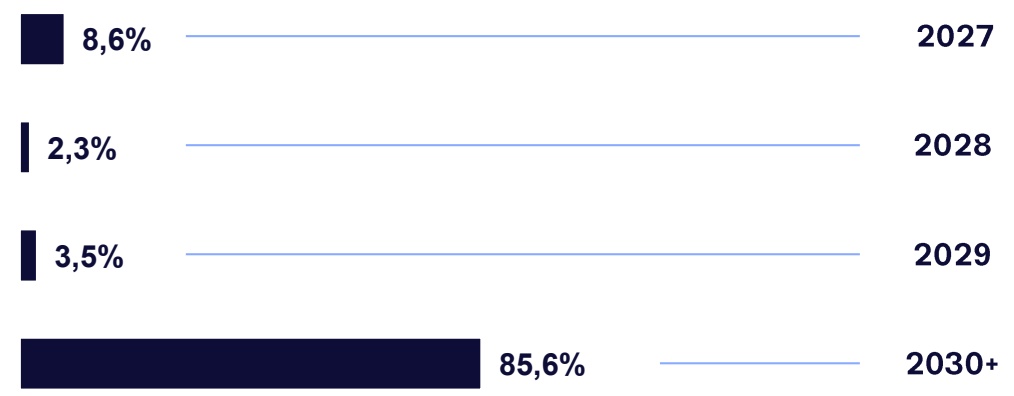
Alocação por Indexador
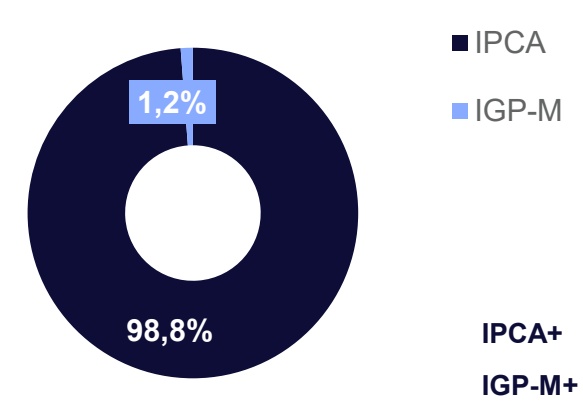
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 9,2% | 7,9% | 4,1 |
| IGP-M+ | 8,6% | 8,6% | 3,9 |
*Termos e definições no glossário (clique aqui). ¹ % sobre o total de CRI. ²:n/a: CRIs pulverizados e/ou em revisão pelo time de gestão.
Detalhamento de Ativos (1/6)
PATRIA
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 1 | CRI Leroy II | 121,2 | 8,0% | Logístico | SP | Opea | 22G1234008 | IPCA | 7,3% | 7,3% | 8,5% | 4,35 | mar-36 | 39,7% | AFI , CFR , FR |
| 2 | CRI GT - Banco do Brasil | 107,0 | 7,0% | Corporativo | DF | Opea | 19L0907949 | IPCA | 8,7% | 8,7% | 8,6% | 3,71 | dez-34 | 63,0% | AFQ , CFR , FR |
| 3 | CRI Brookfield JK IPCA | 101,2 | 6,7% | Corporativo | SP | Opea | 22L1086426 | IPCA | 6,6% | 6,6% | 8,9% | 1,71 | dez-27 | 30,0% | AFI, CFR, FR |
| 4 | CRI Cabreúva | 82,5 | 5,4% | Logístico | SP | Vert | 21 D0698165 | IPCA | 7,3% | 7,3% | 8,8% | 3,89 | mar-36 | 24,0% | AFI , CFR , FR |
| 5 | CRI JK Financial Center | 79,5 | 5,2% | Corporativo | SP | Opea | 21K0915478 | IPCA | 6,4% | 6,4% | 8,9% | 2,50 | nov-31 | 75,0% | AFI , CFR , FR |
| 6 | CRI JFL Jardim Faria Lima | 78,8 | 5,2% | Residencial | SP | Opea | 22B0939885 | IPCA | 6,7% | 7,8% | 8,6% | 3,87 | fev-32 | 75,0% | AFI , CFR , AVS , FR |
| 7 | CRI Tellus Brigadeiro II - Série II | 51,2 | 3,4% | Residencial | SP | Canal | 24L2327536 | IPCA | 8,2% | 8,2% | 8,6% | 3,82 | ago-34 | 59,6% | AFI , CFR , FR |
| 8 | CRI CD Guarulhos | 49,5 | 3,3% | Logístico | SP | Riza | 22G0747620 | IPCA | 7,4% | 7,4% | 9,7% | 3,63 | out-34 | 56,0% | AFI , CFR , AVS , FR |
| 9 | CRI Cabreúva Série II | 47,8 | 3,1% | Logístico | SP | Vert | 19H0331237 | IPCA | 7,3% | 7,3% | 8,7% | 4,75 | mar-36 | 57,8% | AFI , CFR , FR |
| 10 | CRI Pátio Malzoni | 45,8 | 3,0% | Corporativo | SP | Riza | 21 I0931497 | IPCA | 5,9% | 5,9% | 7,3% | 4,69 | set-31 | 51,6% | AFI , CFR , FR |
| 11 | CRI Leo Madeiras | 42,8 | 2,8% | Logístico | SP | Opea | 22A0699149 | IPCA | 7,0% | 7,1% | 8,5% | 4,72 | abr-37 | 58,4% | AFI , CFR , AVS , FR |
| 12 | CRI Cury | 36,4 | 2,4% | Residencial | n/a | Riza | 24I1189880 | IPCA | 7,5% | 7,5% | 7,8% | 1,82 | mar-30 | n/a | AVS , FR |
| 13 | CRI BTS Yaskawa | 34,0 | 2,2% | Logístico | SP | Opea | 24L2281075 | IPCA | 8,5% | 8,5% | 9,0% | 4,81 | jul-35 | 60,3% | AFI , CFR , FR |
| 14 | CRI Tellus Brigadeiro II | 31,7 | 2,1% | Residencial | SP | Riza | 24F1532748 | IPCA | 8,0% | 8,0% | 13,6% | 0,03 | ago-27 | 23,0% | AFI , CFR , FR |
| 15 | CRI Plano e Plano | 26,7 | 1,8% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,6% | 9,4% | 2,01 | jan-30 | 24,0% | AFI , CFR , AVS , FR |
| 16 | CRI BTLG | 22,3 | 1,5% | Logístico | SP | Opea | 21L0640489 | IPCA | 5,9% | 7,3% | 9,0% | 1,35 | dez-28 | 39,9% | AFI , CFR , FR |
| 17 | CRI aMORA Série I | 20,4 | 1,3% | Residencial | SP | Vert | 24H1403338 | IPCA | 8,0% | 8,0% | 9,4% | 3,02 | ago-29 | 50,0% | AFI , CFR , FR |
| 18 | CRI Barueri Logístico | 19,4 | 1,3% | Residencial | SP | Opea | 23A1407158 | IPCA | 7,6% | 7,6% | 9,2% | 2,56 | jan-30 | 43,4% | AFI , CFR , FR |
| 19 | CRI Creditas II Carteira IX Sênior I | 18,5 | 1,2% | Residencial | Pulverizado | Vert | 25H2240752 | IPCA | 8,7% | 8,7% | 8,9% | 8,02 | dez-44 | 52,7% | AFI , CFR , FR |
Detalhamento de Ativos (2/6)
PATRIA
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 20 | CRI Faria Lima Business Center | 18,3 | 1,2% | Corporativo | SP | Opea | 19L0907914 | IGP-M | 4,8% | 8,7% | 8,6% | 3,87 | dez-34 | 24,0% | AFQ , CFR , FR |
| 21 | CRI Creditas II Carteira VIII Senior G | 16,5 | 1,1% | Residencial | Pulverizado | Vert | 25G0064749 | IPCA | 8,1% | 8,1% | 8,1% | 8,34 | out-44 | 52,7% | AFI , CFR , FR |
| 22 | CRI Creditas II Carteira V Senior A | 15,7 | 1,0% | Residencial | Pulverizado | Vert | 24L1786661 | IPCA | 7,8% | 7,8% | 8,9% | 7,83 | abr-44 | 52,7% | AFI , CFR , FR |
| 23 | CRI Pulverizado MK IPCA | 15,2 | 1,0% | Residencial | Pulverizado | Leverage | 24J4831399 | IPCA | 10,5% | 10,5% | 9,8% | 9,50 | mai-50 | 63,8% | AFI, CFR, AVS, FR |
| 24 | CRI Creditas II Carteira VII Sênior E | 15,1 | 1,0% | Residencial | Pulverizado | Vert | 25C3746733 | IPCA | 8,0% | 8,0% | 8,9% | 7,98 | jul-44 | 52,7% | AFI , CFR , FR |
| 25 | CRI Windsock | 14,6 | 1,0% | Logístico | CE | Opea | 25D5062397 | IPCA | 9,0% | 11,9% | 12,1% | 3,67 | abr-32 | 31,0% | AFQ, CFR, FR |
| 26 | CRI Creditas II Carteira IX Sênior J | 13,8 | 0,9% | Residencial | Pulverizado | Vert | 25H2240753 | IPCA | 9,9% | 9,9% | 8,9% | 8,34 | dez-46 | 52,7% | AFI , CFR , FR |
| 27 | CRI Creditas II Carteira VI Senior C | 13,7 | 0,9% | Residencial | Pulverizado | Vert | 25B2867191 | IPCA | 8,0% | 8,0% | 8,9% | 7,88 | jun-44 | 52,7% | AFI , CFR , FR |
| 28 | CRI Patrifarm | 13,6 | 0,9% | Logístico | MG | Riza | 19E0299199 | IPCA | 7,0% | 7,2% | 9,1% | 1,97 | out-30 | 24,0% | AFI , CFR , AVS , FR |
| 29 | CRI Airport Town | 13,1 | 0,9% | Logístico | SP | Riza | 21 H0976574 | IPCA | 5,5% | 6,5% | 8,7% | 5,96 | ago-41 | 69,7% | AFI , CFR , FR |
| 30 | CRI Tellus Brigadeiro II | 12,8 | 0,8% | Residencial | SP | Canal | 24L2318359 | IPCA | 8,2% | 8,1% | 8,6% | 3,82 | ago-34 | 59,6% | AFI , CFR , FR |
| 31 | CRI Crediblue Sr - Série 4 | 12,6 | 0,8% | Residencial | Pulverizado | Vert | 25D3751981 | IPCA | 9,6% | 9,6% | 9,5% | 3,60 | dez-34 | 57,5% | AFI , CFR , FR |
| 32 | CRI Creditas II Carteira V Senior B | 12,0 | 0,8% | Residencial | Pulverizado | Vert | 24L1786662 | IPCA | 9,0% | 9,0% | 9,0% | 8,15 | abr-46 | 52,7% | AFI , CFR , FR |
| 33 | CRI Creditas II Carteira VII Sênior F | 11,9 | 0,8% | Residencial | Pulverizado | Vert | 25C3746743 | IPCA | 9,3% | 9,3% | 8,8% | 8,33 | jul-46 | 52,7% | AFI , CFR , FR |
| 34 | CRI MRV III | 11,6 | 0,8% | Residencial | Pulverizado | Riza | 22B0006022 | IPCA | 6,6% | 6,6% | 9,3% | 2,28 | fev-29 | n/a | FR |
| 35 | CRI Crediblue Mez - Série 5 | 11,6 | 0,8% | Residencial | Pulverizado | Vert | 25D3751983 | IPCA | 14,0% | 14,0% | 13,2% | 3,28 | dez-34 | n/a | AFI, CFR, FR |
| 36 | CRI Creditas II Carteira VI Senior D | 10,3 | 0,7% | Residencial | Pulverizado | Vert | 25B2867192 | IPCA | 9,3% | 9,3% | 8,9% | 8,22 | jun-46 | 52,7% | AFI , CFR , FR |
| 37 | CRI Creditas II Senior | 10,3 | 0,7% | Residencial | Pulverizado | Vert | 24E1765539 | IPCA | 7,8% | 7,8% | 8,9% | 7,77 | set-43 | 52,7% | AFI , CFR , FR |
| 38 | CRI Cone Refri | 10,1 | 0,7% | Logístico | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 11,4% | 3,74 | dez-30 | 71,0% | AFI, CFR, AVS |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (3/6)
PATRIA
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 39 | CRI Creditas II Carteira II Senior A | 10,0 | 0,7% | Residencial | Pulverizado | Vert | 24E2696526 | IPCA | 7,8% | 7,8% | 8,8% | 7,84 | out-43 | 52,7% | AFI , CFR , FR |
| 40 | CRI Carteira MRV V (Série III) | 9,7 | 0,6% | Residencial | Pulverizado | Opea | 23I1230915 | IPCA | 11,3% | 11,3% | 10,9% | 5,55 | nov-35 | n/a | AFI , CFR , FR |
| 41 | CRI CB I Meza | 9,5 | 0,6% | Residencial | Pulverizado | Vert | 23L2243789 | IPCA | 14,3% | 14,3% | 13,8% | 3,00 | dez-33 | 57,5% | AFI, CFR, FR |
| 42 | CRI BTLG II | 9,4 | 0,6% | Logístico | SP | Opea | 23E1152492 | IPCA | 5,9% | 7,3% | 9,0% | 1,31 | dez-28 | 39,9% | AFI , CFR , FR |
| 43 | CRI HLOG Série 478 | 8,9 | 0,6% | Logístico | SP | Opea | 21L0355069 | IPCA | 6,8% | 6,8% | 9,0% | 2,65 | dez-31 | 42,3% | AFI , CFR , FR |
| 44 | CRI Carteira MRV IV (Série III) | 8,8 | 0,6% | Residencial | Pulverizado | Opea | 23F1508169 | IPCA | 12,4% | 12,4% | 10,9% | 5,02 | ago-35 | n/a | AFI , CFR , FR |
| 45 | CRI JFL | 8,7 | 0,6% | Residencial | SP | Opea | 19H0221304 | IPCA | 7,0% | 6,9% | 9,8% | 2,49 | jul-31 | 50,6% | AFI , CFR , AVS , FR |
| 46 | CRI MRV | 8,5 | 0,6% | Residencial | n/a | Opea | 21 D0001232 | IPCA | 5,4% | 5,4% | 9,3% | 3,58 | abr-31 | n/a | FR |
| 47 | CRI Viverde Sênior | 8,5 | 0,6% | Residencial | RJ | Opea | 24E1453010 | IPCA | 8,3% | 8,3% | 9,7% | 3,18 | mai-34 | 29,8% | AFI , CFR , FR |
| 48 | CRI FGR | 8,4 | 0,6% | Residencial | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 10,9% | 3,35 | dez-33 | 38,3% | AFI , CFR , AVS , FR |
| 49 | CRI Log IV | 8,2 | 0,5% | Logístico | n/a | Opea | 22C0509641 | IPCA | 6,3% | 6,3% | 9,1% | 1,84 | mar-29 | n/a | CFR, FR |
| 50 | CRI Rede D'or 2 | 8,1 | 0,5% | Health | n/a | Opea | 21 D0862572 | IPCA | 4,9% | 5,0% | 7,4% | 7,18 | mai-36 | n/a | FR |
| 51 | CRI HLOG Série 479 | 8,1 | 0,5% | Logístico | SP | Opea | 21L0355178 | IPCA | 6,8% | 6,8% | 9,0% | 2,65 | dez-31 | 42,3% | AFI , CFR , FR |
| 52 | CRI Landsol | 7,8 | 0,5% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 11,3% | 2,85 | ago-32 | 73,1% | AFQ, CFR, FR |
| 53 | Valora CRI Infra FII | 7,8 | 0,5% | Infraestrutura | MG e SC | #N/A | 4544222FII | IPCA | 8,0% | 8,0% | 8,0% | 5,00 | n/a | n/a | n/a |
| 54 | CRI Plano e Plano - Subordinada | 7,7 | 0,5% | Residencial | SP | Opea | 25F2921596 | IPCA | 8,7% | 9,6% | 9,7% | 1,90 | jan-30 | 24,0% | AFI , CFR , AVS , FR |
| 55 | CRI Creditas II Carteira II Senior B | 7,7 | 0,5% | Residencial | Pulverizado | Vert | 24E2696528 | IPCA | 9,0% | 9,0% | 8,9% | 8,18 | out-45 | 52,7% | AFI , CFR , FR |
| 56 | CRI Creditas II Carteira IV Senior A | 7,4 | 0,5% | Residencial | Pulverizado | Vert | 24J2921730 | IPCA | 7,8% | 7,8% | 8,9% | 7,80 | fev-44 | 24,0% | AFI , CFR , FR |
| 57 | CRI CB II | 7,2 | 0,5% | Residencial | Pulverizado | Vert | 24E1296964 | IPCA | 10,5% | 10,5% | 10,4% | 7,31 | mai-39 | 46,5% | AFI, CFR, FR |
Detalhamento de Ativos (4/6)
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 58 | CRI Bem Brasil | 7,0 | 0,5% | Logístico | n/a | Vert | 21 I0605705 | IPCA | 5,4% | 5,7% | 8,9% | 1,87 | set-29 | n/a | AFI , AVS , FR |
| 59 | CRI Pulverizado MK IPCA II | 6,6 | 0,4% | Residencial | Pulverizado | Leverage | 25F2013653 | IPCA | 10,5% | 10,5% | 9,7% | 3,23 | mai-30 | 63,8% | AFI, CFR, AVS, FR |
| 60 | CRI JSL I | 6,5 | 0,4% | Logístico | RJ, RS, SP | Opea | 20A0977906 | IPCA | 6,0% | 6,0% | 8,8% | 3,91 | jan-35 | 63,2% | AFI , CFR , AVS , FR |
| 61 | CRI Creditas II Carteira III Senior A | 6,5 | 0,4% | Residencial | Pulverizado | Vert | 24I1780101 | IPCA | 9,0% | 9,0% | 8,9% | 8,09 | jan-46 | 24,0% | AFI , CFR , FR |
| 62 | CRI Creditas II Carteira III Senior B | 6,4 | 0,4% | Residencial | Pulverizado | Vert | 24I1780782 | IPCA | 7,8% | 7,8% | 9,0% | 7,72 | jan-44 | 52,7% | AFI , CFR , AVS , FR |
| 63 | CRI JSL II | 6,1 | 0,4% | Logístico | RJ, RS, SP | Opea | 20A0978038 | IPCA | 6,0% | 6,0% | 8,8% | 3,91 | jan-35 | 63,2% | AFI , CFR , AVS , FR |
| 64 | CRI Creditas II Carteira IV Senior B | 5,7 | 0,4% | Residencial | Pulverizado | Vert | 24J2922844 | IPCA | 9,0% | 9,0% | 8,9% | 8,14 | fev-46 | 24,0% | AFI , CFR , FR |
| 65 | CRI Homelend Meza | 5,2 | 0,3% | Residencial | SP | Leverage | 25A2790998 | IPCA | 12,0% | 12,0% | 11,5% | 3,13 | jan-30 | n/a | AFI, CFR, FR |
| 66 | CRI Amora Série II | 5,1 | 0,3% | Residencial | SP | Vert | 24H1407587 | IPCA | 9,8% | 9,8% | 9,5% | 2,95 | ago-29 | 50,0% | AFI , CFR , FR |
| 67 | CRI HDEL IV | 5,0 | 0,3% | Logístico | MG | Habitasec | 22I0089943 | IPCA | 8,2% | 7,7% | 9,7% | 2,94 | set-32 | 56,1% | AFI , CFR , FR |
| 68 | CRI Creditas II Carteira VIII Senior H | 4,8 | 0,3% | Residencial | Pulverizado | Vert | 25G0124332 | IPCA | 9,4% | 9,4% | 9,0% | 8,39 | out-46 | 45,3% | AFI , CFR , FR |
| 69 | CRI Pulverizado | 4,6 | 0,3% | Residencial | Pulverizado | Opea | 22G1541288 | IPCA | 7,3% | 7,3% | 10,8% | 5,08 | set-32 | 45,3% | AFI , CFR , FR |
| 70 | CRI Creditas II Carteira V Meza A | 4,4 | 0,3% | Residencial | Pulverizado | Vert | 24L1786663 | IPCA | 11,5% | 11,5% | 11,5% | 7,13 | abr-46 | 24,0% | AFI , CFR , FR |
| 71 | CRI CB I Sênior | 4,1 | 0,3% | Residencial | Pulverizado | Vert | 23L2242655 | IPCA | 8,5% | 8,5% | 19,3% | 2,92 | dez-33 | 10,6% | AFI, CFR, FR |
| 72 | CRI Creditas II Carteira VI Meza B | 4,0 | 0,3% | Residencial | Pulverizado | Vert | 25B2867193 | IPCA | 12,6% | 12,6% | 11,4% | 7,12 | jun-46 | 24,0% | AFI , CFR , FR |
| 73 | CRI HBR | 4,0 | 0,3% | Corporativo | SP | Habitasec | 19G0228153 | IPCA | 6,0% | 6,0% | 8,8% | 3,73 | jul-34 | 36,8% | AFI , CFR , AVS , FR |
| 74 | CRI HLOG | 3,7 | 0,2% | Logístico | SP | Opea | 21L0354209 | IPCA | 6,8% | 6,8% | 9,0% | 2,65 | dez-31 | 42,3% | AFI , CFR , FR |
| 75 | CRI Homelend Sênior B | 3,7 | 0,2% | Residencial | SP | Leverage | 25A2787865 | IPCA | 10,0% | 10,0% | 9,5% | 3,24 | jan-30 | n/a | AFI, CFR, FR |
| 76 | CRI Homelend | 3,7 | 0,2% | Residencial | SP | Leverage | 25A2780890 | IPCA | 7,5% | 7,5% | 7,0% | 3,37 | jan-30 | n/a | AFI, CFR, FR |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (5/6)
PATRIA
| Montante | Taxa de | Taxa de | Taxa | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias* |
| 77 | CRI Pulverizado II | 3,7 | 0,2% | Residencial | Pulverizado | Opea | 22L1566114 | IPCA | 7,3% | 7,3% | 10,8% | 5,08 | set-32 | 45,3% | AFI , CFR , FR |
| 78 | CRI Le Biscuit | 3,6 | 0,2% | Logístico | BA | Riza | 21 H0012919 | IPCA | 7,2% | 7,2% | 12,6% | 3,16 | jul-33 | 60,4% | AFI , CFR , FR |
| 79 | CRI Carteira MRV IV (Série II) | 3,5 | 0,2% | Residencial | Pulverizado | Opea | 23C2831403 | IPCA | 9,5% | 9,5% | 10,3% | 4,46 | out-33 | n/a | AFI , CFR , FR |
| 80 | CRI Carteira Urba (Série III) | 3,5 | 0,2% | Residencial | Pulverizado | Opea | 23I1931217 | IPCA | 10,6% | 10,6% | 10,0% | 2,91 | jul-34 | n/a | AFI, CFR, FR |
| 81 | CRI Pulverizado VI | 3,1 | 0,2% | Residencial | Pulverizado | True | 24D5106491 | IPCA | 7,3% | 7,3% | 7,8% | 1,75 | jan-28 | 45,3% | AFI , CFR , FR |
| 82 | CRI Carteira MRV V (Série II) | 3,1 | 0,2% | Residencial | Pulverizado | Opea | 23I1230828 | IPCA | 10,0% | 10,0% | 10,9% | 4,49 | out-33 | n/a | AFI, CFR, FR |
| 83 | CRI Creditas II Carteira VIII Meza D | 2,8 | 0,2% | Residencial | Pulverizado | Vert | 25G0124296 | IPCA | 12,9% | 12,9% | 11,4% | 7,26 | out-46 | 52,7% | AFI , CFR , FR |
| 84 | CRI HDEL | 2,6 | 0,2% | Logístico | MG | Habitasec | 22I0089753 | IPCA | 7,7% | 7,7% | 9,7% | 2,94 | ago-32 | 56,1% | AFI , CFR , FR |
| 85 | CRI Creditas II Carteira VII Meza C | 2,5 | 0,2% | Residencial | Pulverizado | Vert | 25C3746749 | IPCA | 12,6% | 12,6% | 12,2% | 6,95 | jul-46 | 52,7% | AFI, CFR, FR |
| 86 | CRI HDEL III | 2,1 | 0,1% | Logístico | MG | Habitasec | 22I0089914 | IPCA | 8,2% | 7,7% | 9,7% | 2,94 | set-32 | 56,1% | AFI , CFR , FR |
| 87 | CRI HDEL II | 2,1 | 0,1% | Logístico | MG | Habitasec | 22I0089805 | IPCA | 7,7% | 7,7% | 9,7% | 2,94 | ago-32 | 56,1% | AFI , CFR , FR |
| 88 | CRI Creditas II Carteira II Meza A | 2,1 | 0,1% | Residencial | Pulverizado | Vert | 24E2696527 | IPCA | 11,5% | 11,5% | 19,6% | 5,32 | out-45 | n/a | AFI, CFR, FR |
| 89 | CRI aMORA Série III | 2,0 | 0,1% | Residencial | Pulverizado | Vert | 24H1407584 | IPCA | 12,3% | 12,3% | 12,0% | 2,85 | ago-29 | 50,0% | AFI , CFR , FR |
| 90 | CRI Creditas II Carteira IV Meza A | 2,0 | 0,1% | Residencial | Pulverizado | Vert | 24J2921734 | IPCA | 11,5% | 11,5% | 11,4% | 7,13 | fev-46 | 24,0% | AFI , CFR , FR |
| 91 | CRI Pulverizado V | 2,0 | 0,1% | Residencial | Pulverizado | Opea | 24C2247803 | IPCA | 7,3% | 7,3% | 8,7% | 5,17 | out-32 | 45,3% | AFI , CFR , FR |
| 92 | CRI Creditu IX | 1,9 | 0,1% | Residencial | Pulverizado | Opea | 23J1831763 | IPCA | 7,3% | 7,3% | 8,3% | 11,11 | fev-52 | 77,4% | AFI , CFR , FR |
| 93 | CRI Pontte | 1,8 | 0,1% | Residencial | SP | Opea | 21 D0402879 | IPCA | 6,5% | 6,5% | 8,6% | 3,70 | abr-36 | 20,2% | AFI , CFR , FR |
| 94 | CRI Creditu IV | 1,8 | 0,1% | Residencial | Pulverizado | Opea | 22L1442125 | IPCA | 7,3% | 7,3% | 10,1% | 9,96 | fev-52 | 77,4% | AFI , CFR , FR |
| 95 | CRI Creditu II | 1,7 | 0,1% | Residencial | Pulverizado | Opea | 22J1381882 | IPCA | 7,3% | 7,3% | 10,1% | 9,96 | fev-52 | 77,4% | AFI , CFR , FR |
*Termos e definições no glossário (clique aqui).
Detalhamento de Ativos (6/6)
PATRIA
| Montante Taxa de Taxa de TaxaAtivo UF Emissão Prazo#MTM%/PLSegmentoEmissorCódigo B3 IndexadorAquisiçãoMTMVencimento LTV Garantias*Médio(R$ mm) (a.a.) | |||||||||||||||
| UF | |||||||||||||||
| (a.a.)(a.a.) | |||||||||||||||
| 96 | CRI Pulverizado III | 1,7 | 0,1% | Residencial | Pulverizado | Opea | 23C0248434 | IPCA | 7,3% | 7,3% | 10,8% | 5,08 | set-32 | 45,3% | AFI, CFR, FR |
| 97 | CRI Creditu VII | 1,7 | 0,1% | Residencial | Pulverizado | Opea | 23E1687402 | IPCA | 7,3% | 7,3% | 10,1% | 9,96 | fev-52 | 77,4% | AFI, CFR , FR |
| 98 | CRI Creditu III | 1,7 | 0,1% | Residencial | Pulverizado | Opea | 22K1363626 | IPCA | 7,3% | 7,3% | 10,1% | 9,96 | fev-52 | 77,4% | AFI, CFR, FR |
| 99 | CRI Creditu VIII | 1,7 | 0,1% | Residencial | Pulverizado | Opea | 23G1676017 | IPCA | 7,3% | 7,3% | 10,2% | 9,88 | fev-52 | 77,4% | AFI, CFR, FR |
| 100 | CRI Pulverizado IV | 1,6 | 0,1% | Residencial | Pulverizado | Opea | 23I1554112 | IPCA | 7,3% | 7,3% | 11,1% | 5,08 | set-32 | 45,3% | AFI, CFR, FR |
| 101 | CRI Creditu V | 1,6 | 0,1% | Residencial | Pulverizado | Opea | 23B0588579 | IPCA | 7,3% | 7,3% | 10,1% | 9,96 | fev-52 | 77,4% | AFI, CFR, FR |
| 102 | CRI Creditu VI | 1,6 | 0,1% | Residencial | Pulverizado | Opea | 23C1756501 | IPCA | 7,3% | 7,3% | 10,1% | 9,96 | fev-52 | 77,4% | AFI, CFR , FR |
| 103 | CRI Creditas | 1,5 | 0,1% | Residencial | Pulverizado | Opea | 18F0879525 | IPCA | 8,5% | 6,5% | 9,6% | 4,73 | nov-32 | 16,5% | AFI, CFR , FR |
| 104 | CRI Creditu | 1,5 | 0,1% | Residencial | Pulverizado | Opea | 22D1376213 | IPCA | 7,3% | 7,3% | 10,1% | 9,96 | fev-52 | 77,4% | AFI, CFR, FR |
| 105 | CRI SKR | 1,5 | 0,1% | Residencial | SP | Opea | 24J2479385 | IPCA | 9,5% | 9,5% | 9,2% | 4,60 | out-30 | 50,0% | AFQ, CFR, FR |
| 106 | CRI Creditu X | 1,4 | 0,1% | Residencial | Pulverizado | Opea | 23L2052619 | IPCA | 7,3% | 7,3% | 10,2% | 9,88 | fev-52 | 77,4% | AFI, CFR, FR |
| 107 | CRI Wimo | 0,7 | 0,0% | Residencial | Pulverizado | Riza | 21D0779652 | IPCA | 7,5% | 7,5% | 10,1% | 3,84 | jan-36 | 11,8% | AFI, CFR, FR |
| 108 | CRI Tourmalet Mez 2 | 0,3 | 0,0% | Residencial | SP | Opea | 21H1011071 | IGP-M | 6,0% | 6,0% | 9,0% | 1,37 | jul-53 | 100,0% | AFI, CFR, FR |
| 109 | CRI Tourmalet Mez 1 | 0,3 | 0,0% | Residencial | SP | Opea | 21H1029266 | IGP-M | 7,8% | 7,8% | 9,3% | 6,24 | jul-53 | 42,5% | AFI, CFR, FR |
| 110 | CRI Tellus Brigadeiro | 0,0 | 0,0% | Residencial | SP | Riza | 24F1532747 | IPCA | 8,0% | 8,0% | 12,3% | 1,42 | abr-27 | 23,0% | AFI, CFR, FR |
Total 1.593,7 104,8%
Novas Operações
CRI Cone Refri
Alocação de R$ 10 milhões no CRI Cone Refri, à taxa de IPCA + 11,50% a.a. Trata-se de operação de financiamento à construção de obra de galpão logístico refrigerado de 19.475 metros quadrados no condomínio Cone, em Recife/PE, que tinha como condição precedente a locação de 50% do ativo. A operação conta com as seguintes garantias: alienação fiduciária do terreno e da matrícula do galpão, aval da holding e dos sócios PJ e PF durante a obra e cessão fiduciária dos recebíveis de locação.
O Fundo investe oportunisticamente em FIIs e encerrou o mês com 4 fundos imobiliários, que representam uma exposição 2,7% do patrimônio líquido.
Carteira FII – Alocação (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Economatica.
Watchlist
CRI Landsol
Resumo: Trata-se de operação de antecipação de recebíveis e estoque ligados a oito loteamentos no interior do estado de São Paulo/SP, sendo seis projetos performados e dois em fase de entrega de obra. A emissão é lastreada em uma debênture emitida pela loteadora Cemara, companhia que atua majoritariamente no interior do estado de São Paulo. A operação foi estruturada de modo a contar com as seguintes garantias: alienação fiduciária de quotas, cessão fiduciária de futuros recebíveis e fundos de reserva e despesas, além de critérios mínimos relacionados à estrutura de governança e de organização societária, o que não foi cumprido em sua integralidade. Adicionalmente, no portfolio de obras da companhia, há outras seis obras lançadas e inacabadas, culminando em risco de indenização além do próprio risco reputacional relacionado à companhia e aos empreendimentos. Dessa forma, optou-se por seguir com a reestruturação da operação, em conjunto com outros CRIs da companhia, de modo a alienar o controle acionário dos projetos após anuência dos sócios a parceiro desenvolvedor com histórico de atuação e entrega em operações em estresse.
| Montante | Taxa de | ||||||||||||||
| # | Ativo | MTM | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Aquisição | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| (R$ mm) | (a.a.) | Em | |||||||||||||
| 52 | CRI Landsol | 7,8 | 0,5% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 11,3% | 2,85 | ago-32 | revisão | AFQ, CFR, FR |
Watchlist - Report
Exposição GPA
Em função do pedido de recuperação extrajudicial do Grupo Pão de Açúcar (GPA), realizamos um levantamento completo das exposições diretas e indiretas nos fundos de real estate sob gestão e identificamos que a exposição ocorre, no caso do RBRR, pela alocação no CRI Tellus Brigadeiro II.
As operações permanecem íntegras e sem impacto no fluxo de pagamentos, uma vez que a recuperação extrajudicial não alcança obrigações operacionais correntes, como o pagamento de aluguéis. Em relação aos CRI, os recebíveis que lastreiam as operações seguem exigíveis normalmente, e todas as estruturas contam com garantias robustas, incluindo garantias reais imobiliárias. Sobre o CRI Tellus Brigadeiro II especificamente, a operação tem como devedor o Tellus Properties FII e não o GPA diretamente. Nessa estrutura, o GPA atua exclusivamente como locatário de parte dos imóveis, sem responsabilidade direta pelo pagamento das obrigações dos CRIs. Com isso, o risco de crédito permanece associado ao FII de tijolo que compõe o lastro, devidamente amparado pelas garantias estabelecidas.
Considerando a qualidade das garantias, a estrutura das operações e o fato de que obrigações locatícias não são afetadas pela recuperação extrajudicial, não esperamos impacto material no fundo. Seguimos monitorando o tema de perto e manteremos o mercado informado caso haja qualquer evolução relevante.
Liquidez e Passivo
Liquidez
| Fev -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 8,6 | 6,3 | 3,5 |
| Giro | 5,5% | 8,6% | 31,8% |
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 3 8 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments