Relatório Gerencial RBRX11 de julho de 2026
Relatório Gerencial do Patria Plus Multiestratégia Real Estate (RBRX11), fundo imobiliário de fundos (FoF), referente a julho de 2026, com entrega no FundosNet (B3) em 21/08/2026. No pregão de 03/11/2026, a cota do RBRX11 fechou a R$ 6,25, com P/VP de 0,67 (valor patrimonial de R$ 9,38 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,84% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.088.458/0001-21
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 21/08/2026 09:28
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RBRX 1 Patria Plus Multiestratégia FII
Informações Gerais RBRX 11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em: (i) quaisquer direitos reais sobre bens imóveis, (ii) ações ou cotas de sociedades cujo único propósito se enquadre entre as atividades permitidas aos FII (“SPE”) (iii) cotas de fundos de investimento em participações que tenham como política de investimento, exclusivamente, atividades permitidas aos FII; (iv) cotas de outros FII, (v) certificados de recebíveis imobiliários; (vi) letras hipotecárias, letras de crédito Imobiliário e letras imobiliárias garantidas, e; (vii) outros ativos, títulos e valores mobiliários admitidos nos termos da Resolução CVM 175.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário (clique aqui).
1Início das Atividades
Junho 2021 Código de Negociação RBRX11 CNPJ 41.088.458/0001-21 Cotas Emitidas 146.354.302 Prazo Indeterminado Tipo Anbima Multiestratégia Gestão Ativa
Clique Aqui para mais informações sobre o Fundo
Gestor*
Patria Gestão de Recursos Ltda
Administrador e Escriturador *
BTG Pactual Serviços Financeiros S/A DTVM
Taxa de Administração Total* 1,20% a.a. do valor de mercado.
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IPCA + Yield IMA-B 5
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre - se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 106 | 153.952 | 0,90 | -0,3% |
| IFIX - Office | 15 | 15.260 | 0,75 | -0,3% |
| IFIX - Logística | 13 | 32.173 | 0,90 | -0,2% |
| IFIX - Shopping | 9 | 19.515 | 0,88 | -0,3% |
| IFIX - CRIs | 38 | 53.994 | 0,96 | -0,0% |
| IFIX - FOFs | 20 | 16.054 | 0,86 | -0,8% |
| IFIX - Renda Urbana | 4 | 11.548 | 0,94 | -0,9% |
| IFIX - Outros | 7 | 5.408 | 0,79 | -1,0% |
Performance Setorial Ponderada do IFIX *
PANORAMA DE JULHO/26:
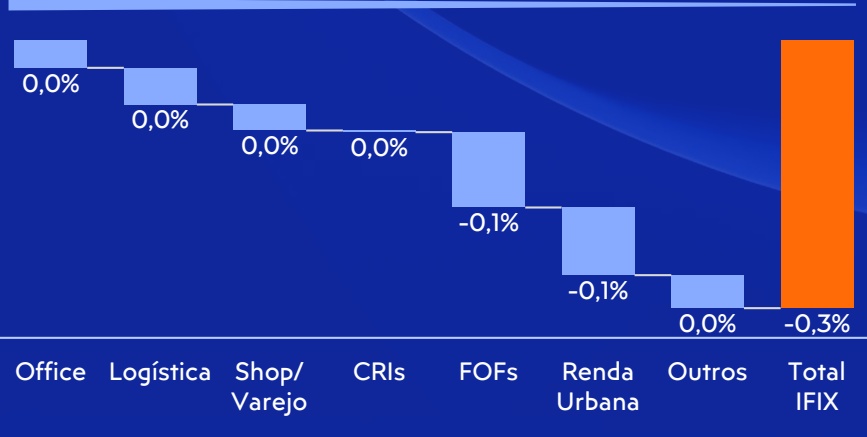
Em julho, os fundos imobiliários recuaram pelo terceiro mês consecutivo. O IFIX caiu 0,31%, acumulando alta de 1,1% no ano. Entre os principais fatores que pressionaram os ativos de risco em Julho, destacam-se o conflito no oriente médio e o aumento de volatilidade provocada pela agenda política local.
No cenário externo, a retomada das hostilidades devolveu prêmio de risco ao petróleo, que voltou a ser negociado em torno de US$ 84/barril. Na direção oposta, a segunda reunião do Federal Reserve sob o comando de Kevin Warsh surpreendeu parte do mercado ao manter a taxa básica estável, provocando reprecificação da curva de juros americana.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de julho, acumulando 100 bps de flexibilização no ciclo. O comitê destacou a desancoragem das expectativas e manteve na mesa tanto um novo corte quanto uma pausa na próxima reunião. As expectativas para 2026 apuradas pelo Relatório Focus seguem em 5,03%, acima do teto da meta de 4,5%, e o IPCA acumulado em 12 meses atingiu 4,64%
As quedas foram generalizadas entre os setores em um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-0,2%), Shoppings (-0,3%) e Office (-0,3%) contribuíram com aproximadamente -0,1% cada, enquanto Renda Urbana (-0,9%) e "Outros" (- 1,0%) apresentaram as maiores quedas em retorno. Entre os fundos de papel, CRIs (-0,0%) e FoFs (-0,8%) tiveram contribuição marginal. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, desconto adicional em relação ao mês anterior, com volume médio diário acima de R$ 332 milhões. Dada a proximidade das eleições, a trajetória da política fiscal e a contínua desancoragem da inflação passam a ser os principais riscos de curto prazo.
Resumo da Estratégia (1/2)
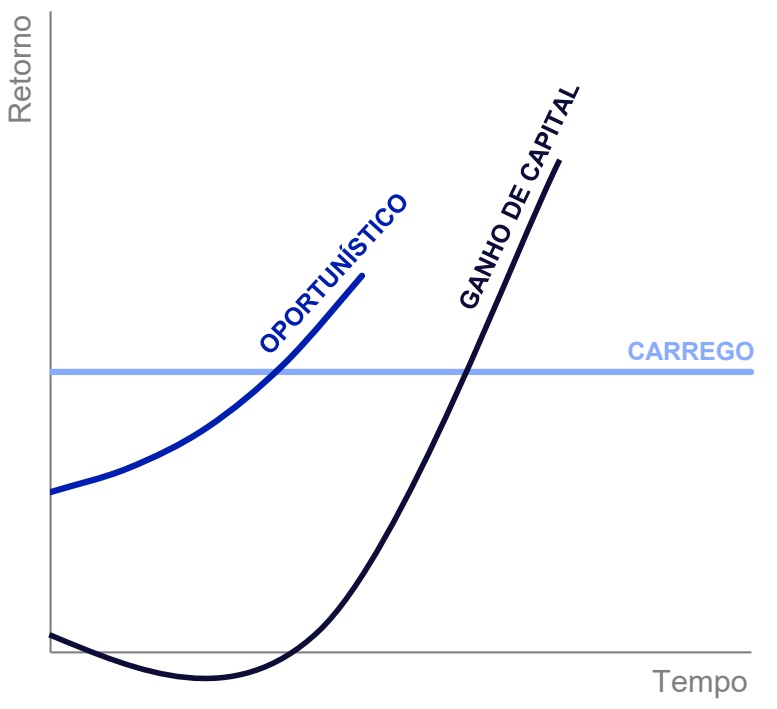
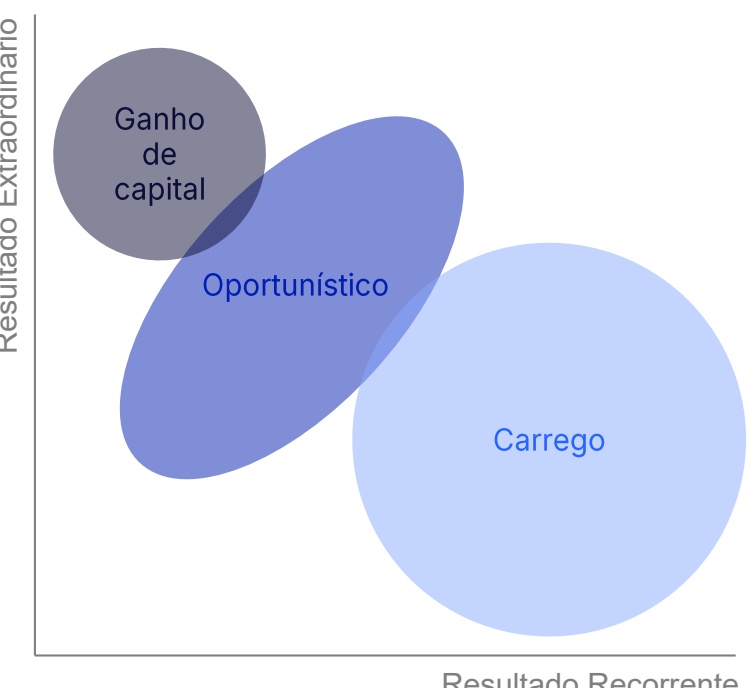
O Fundo busca investir em 3 estratégias diferentes:
CARREGO A base dos dividendos do fundo
Renda com retornos recorrentes, previsíveis e de menor volatilidade: a base dos dividendos do fundo.
OBJETIVO:
PRINCIPAIS VEÍCULOS: CRIs, FIIs, Títulos Públicos, Caixa
EXEMPLOS:
CRI Dall: operação de financiamento à construção com retorno recorrente mensal com taxa de CDI + 4,5%
FII Estoque Centro-Oeste: operação estruturada para aquisição de unidades em estoque, com resultado recorrente de CDI +3,5%
OPORTUNÍSTICO Captura de assimetrias de mercado
OBJETIVO:
Meio-termo entre as estratégias de Carrego e Ganho de Capital, conciliando retornos recorrentes com possibilidade de ganho de capital na saída
PRINCIPAIS VEÍCULOS: FIIs, Imóveis, Ações
EXEMPLOS:
▪ PMLL11: fundo imobiliário de shoppings, listado em bolsa, com Dividend Yield médio de 11%
Global Apartamentos FII: fundo imobiliário residencial com estratégia de aluguel “short stay” e opção de venda das unidades
GANHO DE CAPITAL Retorno concentrado na saída
OBJETIVO:
Teses de desenvolvimento “Curva J” com forte desembolso inicial e retorno concentrado na saída, gerando resultados extraordinários
PRINCIPAIS VEÍCULOS:
FII, SPE, Imóveis
EXEMPLOS:
ILOG11: desenvolvimento de galpões logísticos em localizados em um raio de até 30 km da cidade de São Paulo, em Tamboré e Guarulhos
▪ Kalea Jardins: apartamentos de alto padrão em bairro nobre de São Paulo
Resumo da Estratégia (2/2)
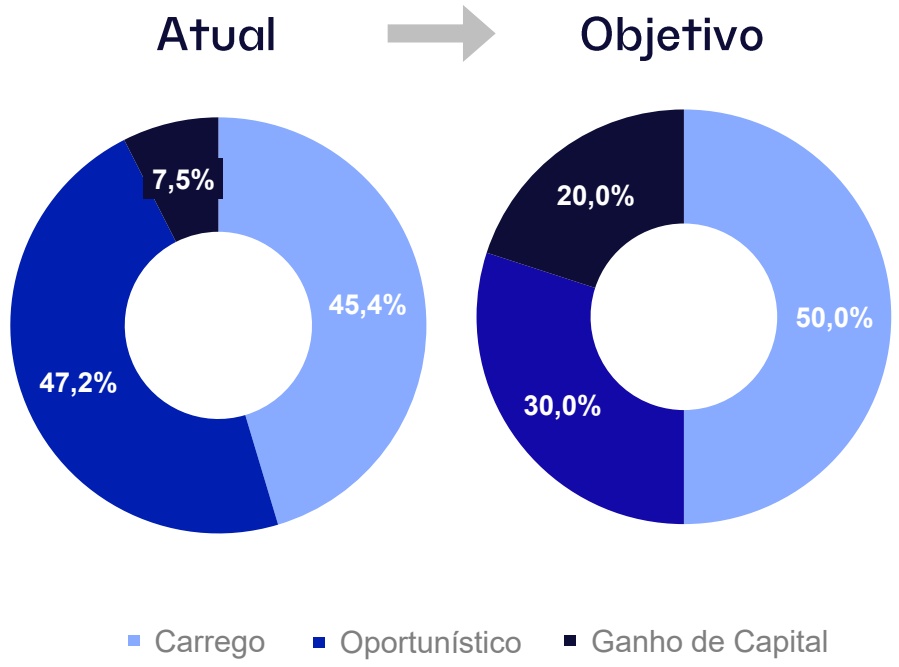
Ao longo dos últimos meses, temos trabalhado na reorganização da plataforma de fundos multiestratégia sob gestão do Patria, avaliando um movimento de consolidação entre o RBRX e o PSEC. Ambos os fundos vêm convergindo para uma mesma direção de portfólio: uma alocação de aproximadamente 50% em ativos que gerem uma renda recorrente para o fundo, como CRIs e títulos públicos, complementada por uma parcela de cerca de 20% em ativos de ganho de capital (com retorno em “curva J”) e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, ou em originação primária com ganhos incrementais.
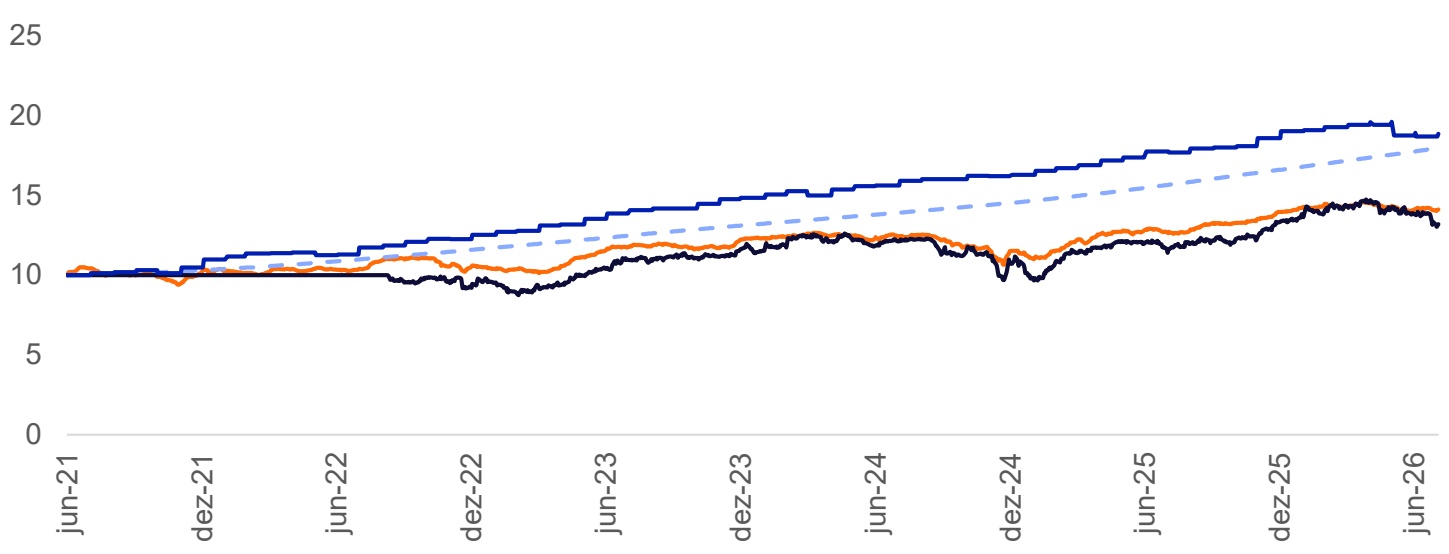
Retorno no Tempo
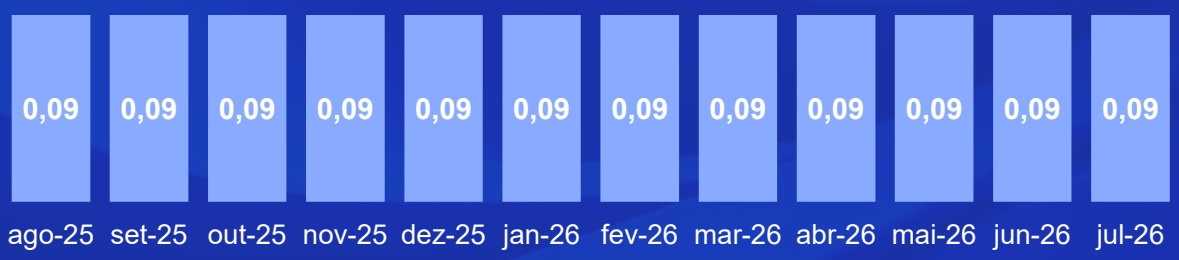
Recorrência do Retorno
Resumo RBRX11
Patrimônio Líquid o*
Valor de Mercado *
R$ 1.348,1 milhões
R$ 1.118,1 milhões
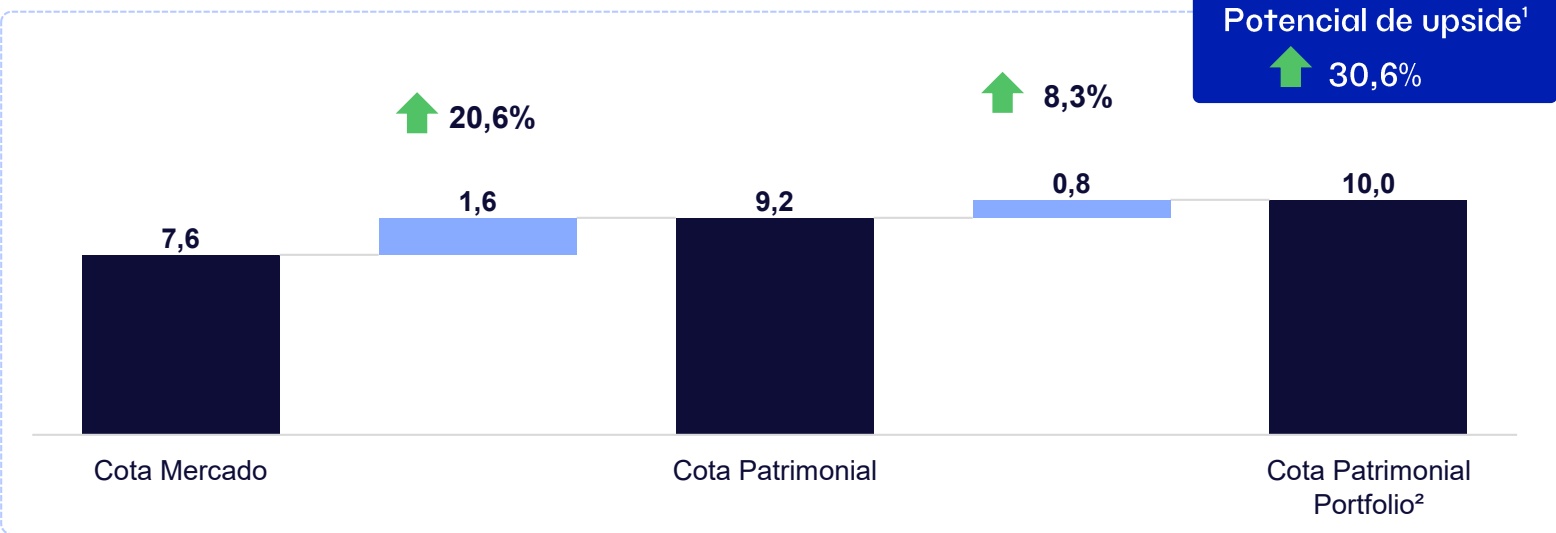
R$ 9,21/cota
R$ 7,64/cota
0,83x P/VP¹
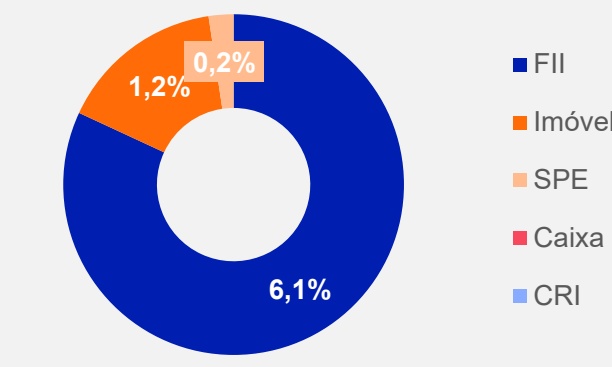
| FII (% do PL) | 54,8% | R$ 738,6 milhões |
|---|---|---|
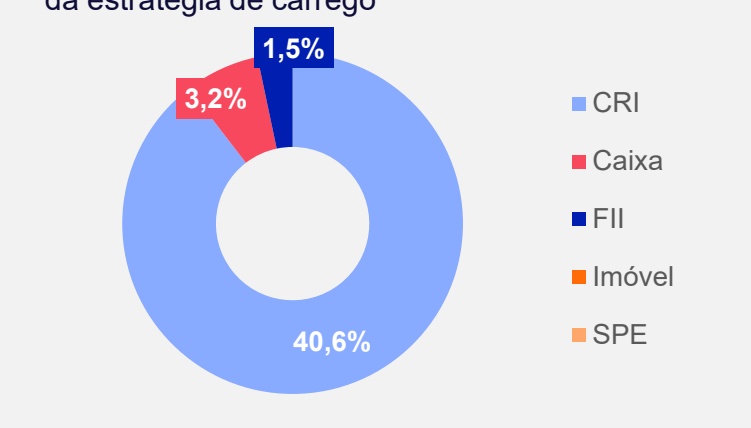
| CRI (% do PL) | 40,6% | R$ 547,8 milhões |
| Imóveis (% do PL) | 1,2% | R$ 15,9 milhões |
| SPE (% do PL) | 0,2% | R$ 2,4 milhões |
| Caixa Líquido (% do PL) | 3,2% | R$ 43,5 milhões |
Volume Médio Diário Negociado no Mês
R$ 2,3 milhões
Rendimento por Cota
R$ 0,09
Reserva Acumulada
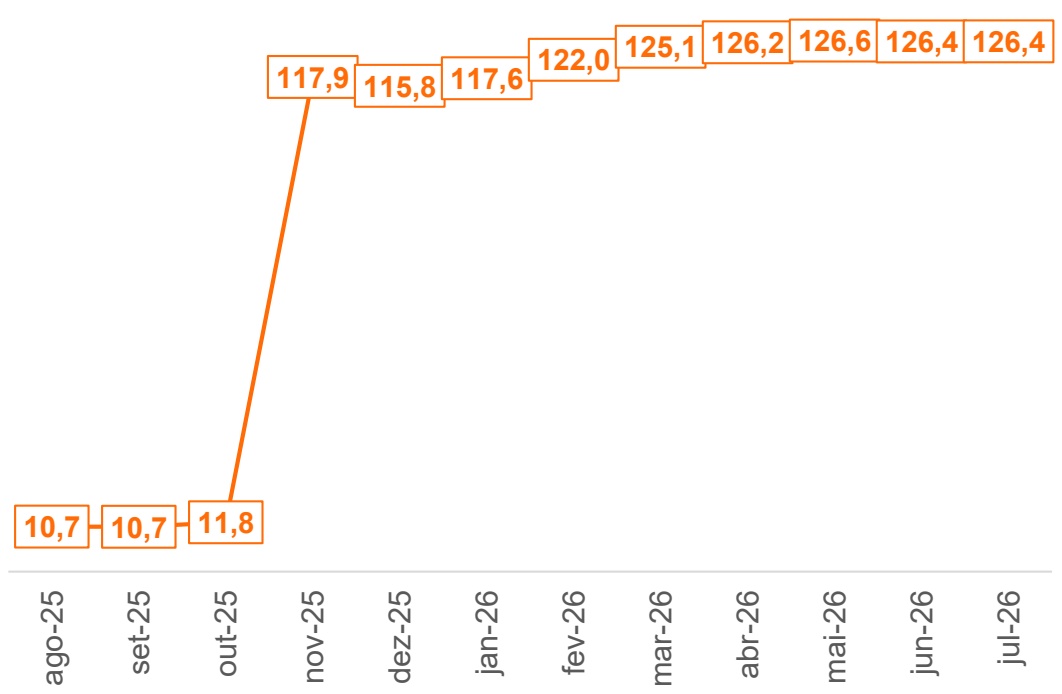
Número de Cotistas
R$ 0,04/cota
126.411
COMENTÁRIO DA GESTÃO
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
Em julho, nosso portfólio apresentou retorno patrimonial de -0,3%, em linha com o -0,3% do IFIX, enquanto as cotas no secundário variaram negativamente em 4,3%. O patrimônio líquido encerrou o mês em R$ 1.348,1 milhões (R$ 9,21/cota), com valor de mercado de R$ 1.118,1 milhões (R$ 7,64/cota), implicando um P/VP de 0,83x. Foram distribuídos R$ 0,09/cota no mês, mantendo o patamar praticado ao longo de 2026, com reserva acumulada de R$ 0,04/cota ao final de julho, ante R$ 0,02/cota em junho.
RESUMO DA CARTEIRA
Conforme temos comunicado nos relatórios anteriores, seguimos avançando na implementação do direcionamento estratégico do Fundo, que prevê a destinação de aproximadamente 50% do portfólio a operações de Carrego, complementada por cerca de 20% em ativos de Ganho de Capital (teses de desenvolvimento) e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, seja em originação primária com potencial de ganhos incrementais. Ao final de julho, a posição direta em CRIs representava 40,6% do patrimônio líquido, avançando de forma consistente rumo ao patamar-alvo.
No mês, realizamos operações de giro nos CRIs Yuny Jardim Paulista (CDI + 3,70% a.a.) e CRI Windsock (IPCA + 9,00% a.a.), destravando um resultado total de R$ 2,6 milhões, equivalente a R$ 0,017/cota, reconhecido na linha de juros e correção monetária. Trata-se de mais uma das frentes de destrave que vínhamos comunicando, agora convertida em resultado efetivo e incorporada à distribuição do período.
Comentário da Gestão
RESULTADO:
Em julho, o Fundo apresentou resultado recorrente (FFO) de R$ 0,089/cota (R$ 13,1 milhões), praticamente equivalente à distribuição anunciada de R$ 0,090/cota. As receitas recorrentes foram lideradas pelos investimentos em CRIs, responsáveis por R$ 0,059/cota (R$ 8,7 milhões) de juros e correção monetária, seguidos pelos rendimentos de FIIs, que contribuíram com R$ 0,037/cota (R$ 5,4 milhões), e pelas aplicações de caixa, com R$ 0,002/cota. Somou-se a esse montante uma receita extraordinária de R$ 0,013/cota (R$ 1,9 milhão), proveniente de vendas de FIIs e da realização de ganho imobiliário, alcançando um resultado final de R$ 0,103/cota (R$ 15,0 milhões). Deduzida a distribuição de R$ 0,09/cota, destinamos R$ 0,013/cota à reserva de resultados, que encerrou julho em R$ 0,037/cota.
Cabe destacar que a receita de FIIs do mês contou com itens de caráter pontual, entre eles o último rendimento distribuído pelo RBR Malls, posição já convertida em cotas de PMLL11, e rendimentos acumulados referentes ao primeiro semestre reconhecidos por Global Apartamentos FII e SOPP11. Em contrapartida, o mês marcou o primeiro recebimento, ainda pro rata, da posição em PMLL11, que passa a integrar de forma recorrente a geração de caixa do Fundo em patamar crescente. Considerando o comportamento observado ao longo do semestre, entendemos que o nível recorrente do FFO se situa mais próximo de R$ 0,075 a R$ 0,080/cota, patamar que serve de referência mais adequada do que o resultado pontual deste mês.
VENDA DA 3ª UNIDADE DO KALEA JARDINS:
Em 11 de agosto de 2026, conforme Fato Relevante (clique aqui), concluímos a venda da Unidade 161 do Empreendimento Kalea Jardins, residencial de alto padrão no bairro dos Jardins, em São Paulo. A unidade foi vendida por R$ 15,0 milhões (R$ 40.680/m²), ante aquisição realizada em março de 2024 a R$ 25.000/m², gerando ganho de capital atribuível ao Fundo de R$ 3,7 milhões (R$ 0,025/cota), a uma taxa interna de retorno líquida de aproximadamente IPCA + 14% a.a. e múltiplo sobre o capital investido (MOIC) de 1,52x. Trata-se da terceira das cinco unidades desinvestidas, e o resultado valida o racional da estratégia de Ganho de Capital do Fundo, alocação em ativos de desenvolvimento com forte desembolso inicial e retorno concentrado na saída, perfil de operação que seguiremos buscando ativamente por entendermos ser um dos principais vetores de geração de valor ao cotista ao longo do tempo.
PORTFOLIO & PERSPECTIVAS :
O desempenho de julho consolida o processo de fortalecimento da geração recorrente do Fundo, com o resultado recorrente cobrindo integralmente a distribuição do mês e ainda permitindo a recomposição da reserva de resultados, que praticamente dobrou no período. Nesse contexto, anunciamos um guidance de dividendos de R$ 0,09/cota para o terceiro trimestre de 2026¹, amparados pela geração recorrente do portfólio e pelo saldo de resultado ainda a ser destravado, que utilizaremos para linearizar as variações de dividendo ao longo do tempo, preservando a previsibilidade das distribuições.
Comentário da Gestão
VISÃO ESTRATÉGICA FUNDOS MULTIESTRATÉGIA:
Ao longo dos últimos meses, temos aprofundado o trabalho de reorganização da nossa plataforma de fundos multiestratégia sob gestão do Patria, avaliando um movimento de consolidação entre o RBRX e o PSEC. Ambos os fundos vêm convergindo para uma mesma direção de portfólio: uma alocação de aproximadamente 50% em CRIs de forma direta, complementada por uma parcela de cerca de 20% em ativos de curva J (teses de desenvolvimento e equity preferencial) e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, seja em originação primária com ganhos incrementais.
Nesse contexto, o RBRX já se encontra mais aderente ao portfólio-alvo e conta com um mandato mais amplo que o do PSEC, o que o posiciona naturalmente como veículo consolidador da estratégia. A proximidade de tese entre os dois fundos cria um terreno favorável a uma consolidação, com benefícios concretos aos investidores de ambos os lados. Entre os potenciais ganhos, destacam-se:
Escala e liderança de mercado: o fundo resultante praticamente dobraria de patrimônio líquido, ultrapassando R$ 2,7 bilhões e passando a ser o maior fundo do setor multiestratégia por PL, com maior eficiência de portfólio e diferencial competitivo relevante na negociação de novas oportunidades;
Redução de riscos: maior diluição das concentrações relevantes por ativo, devedor e tese, resultando em um portfólio mais equilibrado;
Elevação da liquidez no secundário: com estimativa de aproximadamente dobrar o volume negociado, contribuindo para menor volatilidade da cota.
Em conjunto, esses fatores contribuem para a criação de um fundo mais robusto e melhor posicionado no universo multiestratégia. Uma eventual consolidação entre RBRX e PSEC será conduzida de forma transparente, com comunicações com a devida antecedência e com a diretriz de beneficiar os cotistas de cada fundo, com potencial execução ao longo do segundo semestre de 2026, sujeita às aprovações nas assembleias cabíveis. Nosso foco neste momento é assegurar que cada fundo esteja organizado com o valor patrimonial refletindo as devidas marcações a mercado dos ativos.
Seguimos comprometidos em fortalecer nossa plataforma de fundos multiestratégia, buscando capturar oportunidades voltadas à geração de valor sustentável, robustez e rentabilidade adequada para todos os cotistas.
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início |
| (a.a.) | ||||
| RBRX111 | -4,3% | -1,4% | 31,9% | 5,6% |
| RBRX11 Cota PL Ajustada² | -0,3% | -0,8% | 88,5% | 13,4% |
| CDI Bruto | 1,2% | 8,2% | 79,6% | 12,3% |
| IFIX | -0,3% | 1,1% | 41,1% | 7,1% |
Dividend Yield *
Distribuições (R$/Cota)
Média 12M | R$ 0,09
Resultado
Demonstração de Resultado (R$)
| JUL-26 | R$/COTA | ACUM. 2026² | |
|---|---|---|---|
| Receita Imobiliária | 14.090.971 | 0,096 | 59.843.815 |
| Rendimentos com FII | 5.427.279 | 0,037 | 16.565.643 |
| Juros e Correção Monetária (CRI) | 8.663.692 | 0,059 | 43.278.172 |
| Receita Financeira | 310.539 | 0,002 | 2.013.223 |
| Despesas recorrentes | (1.332.909) | (0,009) | (7.002.260) |
| Resultado Recorrente (FFO) | 13.068.601 | 0,089 | 54.854.779 |
| Receita Extraordinária¹ | 1.948.443 | 0,013 | 5.854.593 |
| Venda de Imóvel | 747.111 | 0,005 | 3.899.596 |
| Venda de FII | 1.201.333 | 0,008 | 7.486.088 |
| Venda de CRI | - | - | 493.242 |
| Despesas não recorrentes | - | - | (6.024.333) |
| Resultado Final | 15.017.044 | 0,103 | 60.709.372 |
| Resultado Distribuído | 13.171.887 | 0,090 | 79.031.323 |
| Reserva Final | 5.387.446 | 0,037 | 50.639.631 |
Clique Aqui para mais informações sobre o Fundo

Resultado do Fundo* (R$/cota)
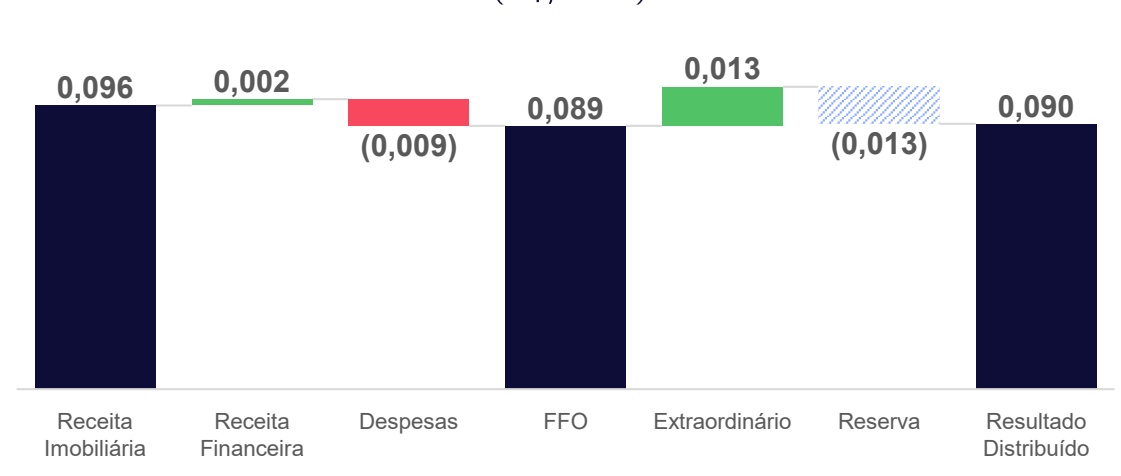
Movimentação da Reserva Acumulada (R$/cota)
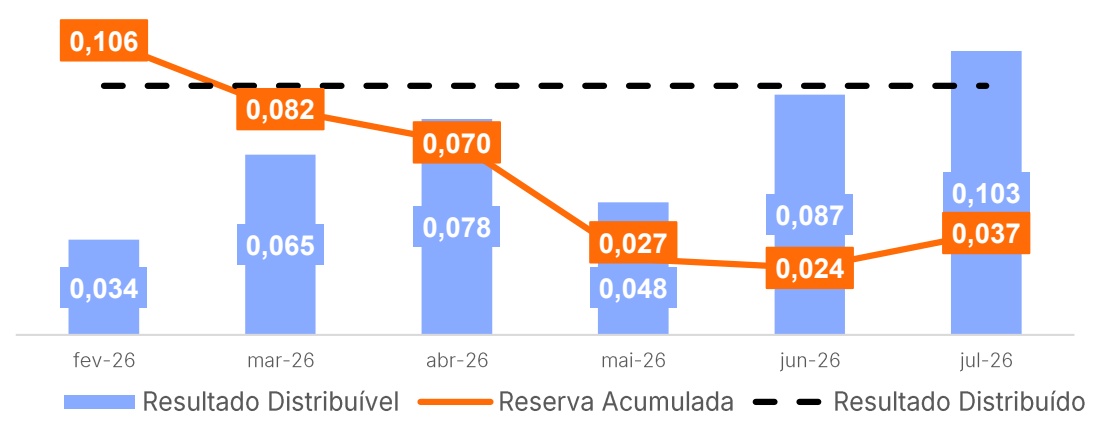
Resumo da Carteira
Alocação por Estratégia (% PL )
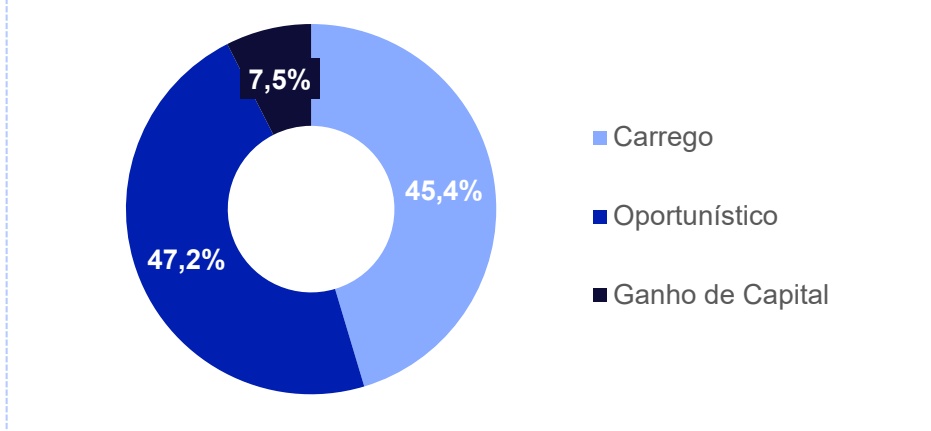
Alocação por Veículo (% PL)
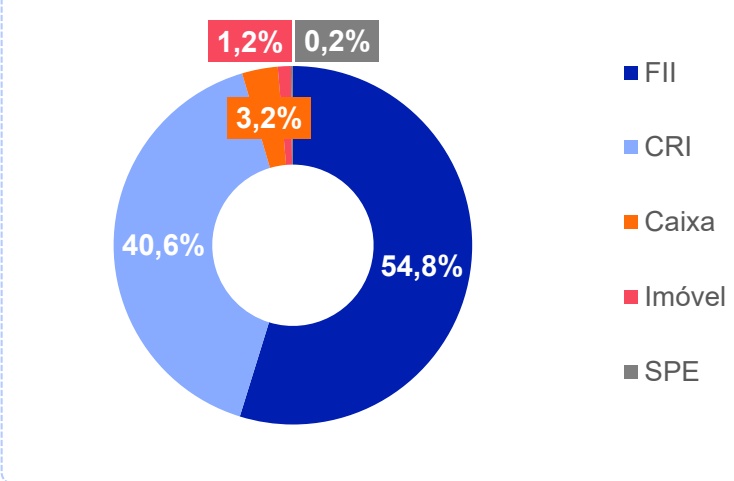
Números por Estratégia
Carrego
48 #Ativos
R$ 611,6 milhões
CDI + 3,4% IPCA + 11,2%
Oportunístico
15 #Ativos
R$ 635,7 milhões
8,7% Dividend Yield
Ganho de Capital
10 #Ativos
R$ 100,8 milhões
20,6% a.a. TIR esperada
| Carrego | Oportunístico | Ganho de Capital |
|---|---|---|
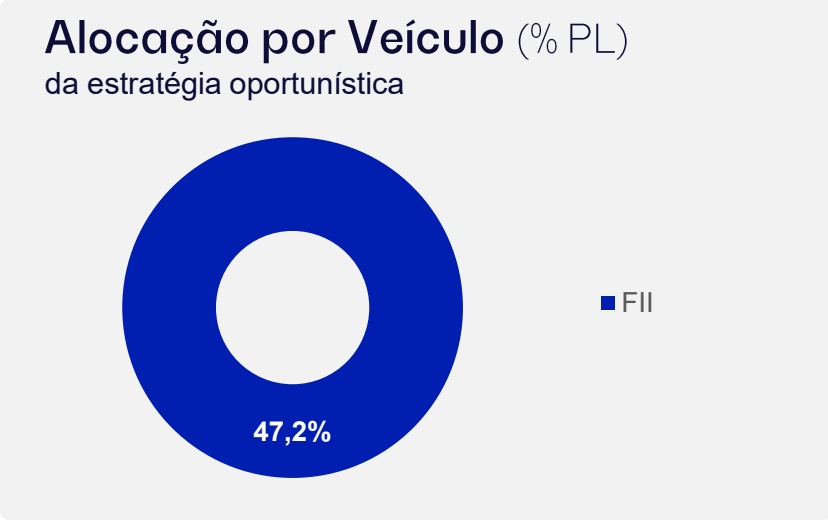
| 20,3 | 635,7 | 82,6 |
| FII | ||
| 1,5% | 47,2% | 6,1% |
| 547,8 | - | - |
| CRI | ||
| 40,6% | - | - |
| - | - | 15,9 |
| Imóvel | ||
| - | - | 1,2% |
| - | - | 2,4 |
| SPE | ||
| - | - | 0,2% |
| 43,5 | - | - |
| Caixa | ||
| 3,2% | - | - |
Carteira de Ativos | Carrego (1/2)
PATRIA
Alocação por Veículo (% PL ) da estratégia de carrego
Distribuição por CRI
Clique aqui para acessar a lista completa de CRIs
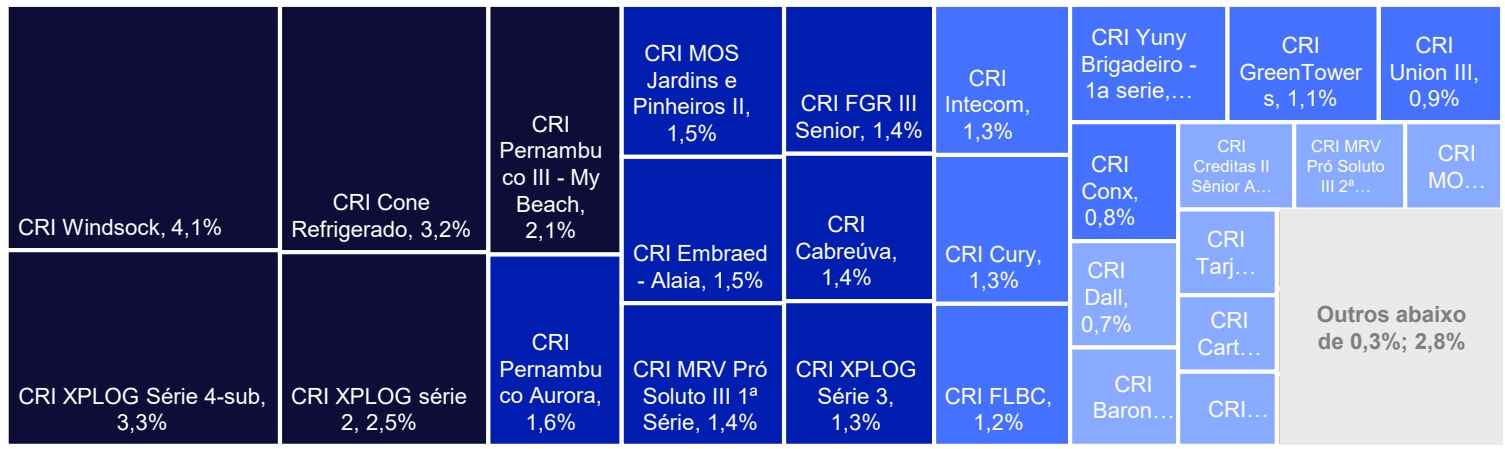
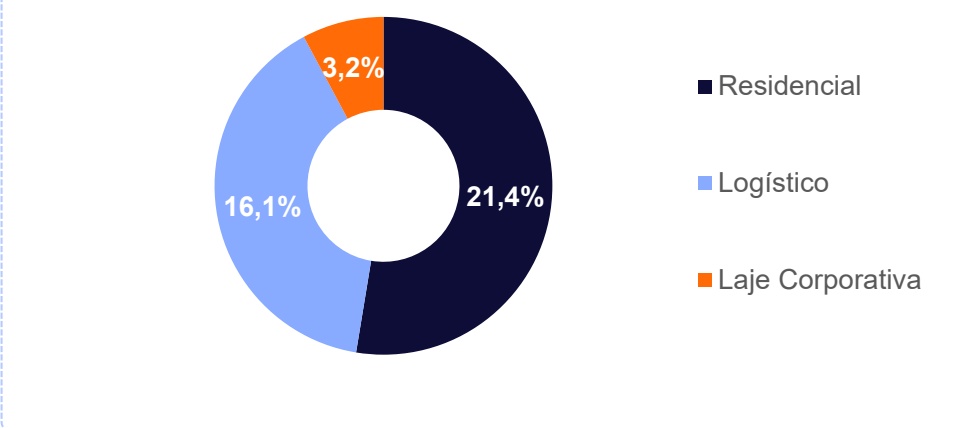
Distribuição por Segmento de CRI
Alocação por Indexador de CRI
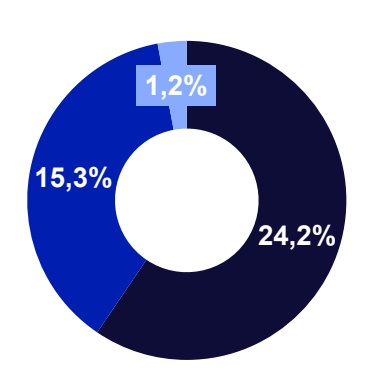
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| CDI+ | 3,5% | 3,4% | 2,4 |
| IPCA+ | 10,1% | 11,2% | 3,6 |
| IGPM+ | 8,7% | 9,4% | 3,7 |
Carteira de Ativos | Carrego (2/2)
Alocação por LTV (% PL )
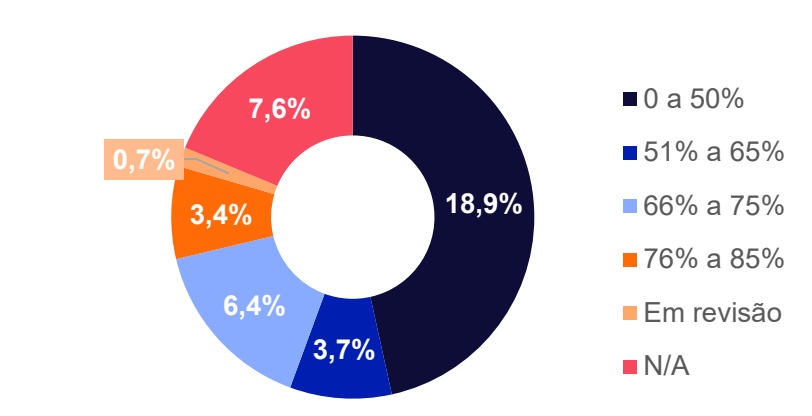
LTV Médio Ponderado de 37%
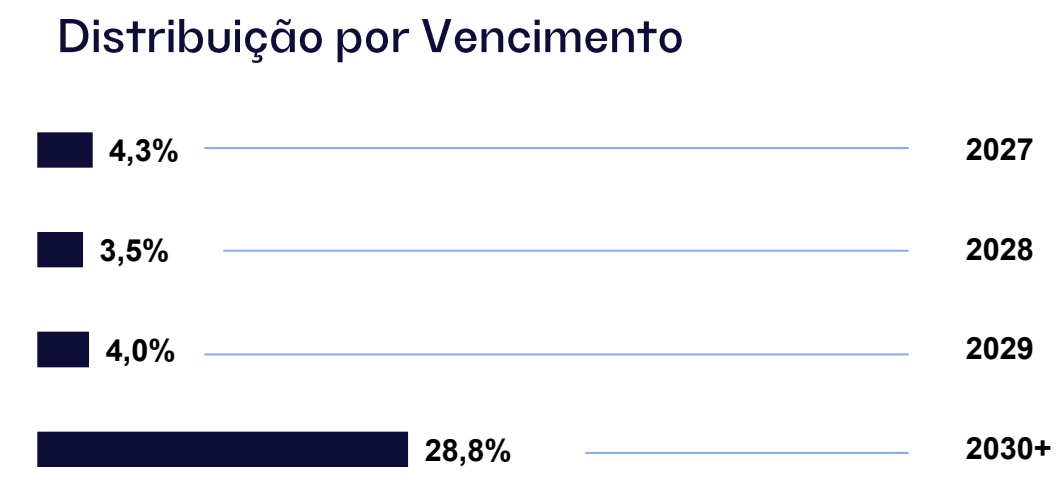
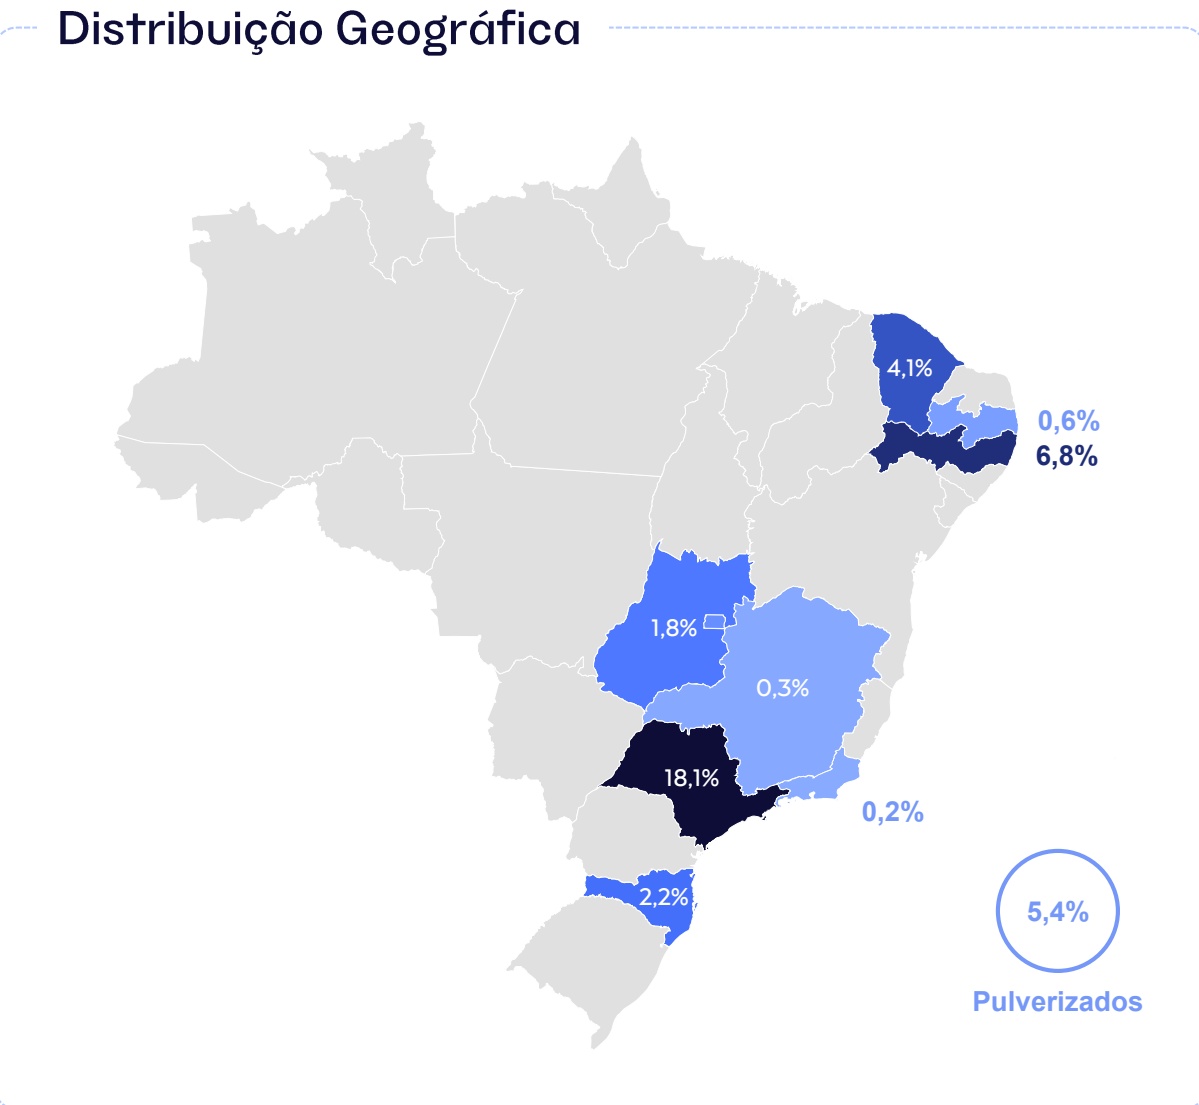
Carteira de Ativos | Oportunístico
PATRIA
Alocação por Veículo (% PL ) da estratégia oportunística
Distribuição por Segmento
Potencial de upside¹ 30,6 %
Carteira de Ativos | Ganho de Capital
Alocação por Veículo (% PL ) da estratégia de ganho de capital
| Ativo | Veiculo | Segmento | % PL | Montante | |
| 1 | RDCI11 | FII | Residencial | 2,0% | R$ 26.528.512 |
| 2 | SHIP11 | FII | Residencial | 1,6% | R$ 22.159.509 |
| 3 | Kalea Jardins | Imóvel | Residencial | 1,2% | R$ 15.859.060 |
| 4 | RDIV11 | FII | Residencial | 0,8% | R$ 10.345.619 |
| 5 | SOPP11 | FII | Residencial | 0,6% | R$ 8.105.363 |
| 6 | ILOG11 | FII | Logístico | 0,4% | R$ 5.599.200 |
| 7 | TERRA MINAS FII | FII | Residencial | 0,3% | R$ 4.256.896 |
| 8 | ARAM SKY FII | FII | Residencial | 0,2% | R$ 2.935.949 |
| 9 | RDLI11 | FII | Logístico | 0,2% | R$ 2.654.244 |
| 10 | SPE Poincaré | SPE | Residencial | 0,2% | R$ 2.377.800 |
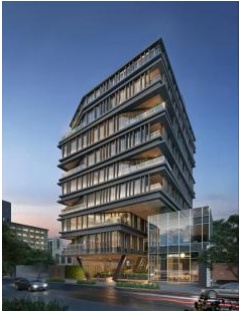
RDCI11 (2,0% PL) RBR Desenvolvimento Comercial
Desenvolvimento de lajes comerciais boutiques em localizações nobres de São Paulo (Faria Lima, Rebouças, etc.)
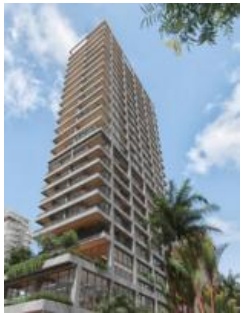
SHIP11 (1,6% PL) RBR Flagship I
Desenvolvimento predominantemente residencial e logístico, com imóveis em diversas fases de maturação
Fase: Em andamento Retorno Projetado: 11,7% a.a.
Fase: Em andamento Retorno Projetado: 22,5% a.a.
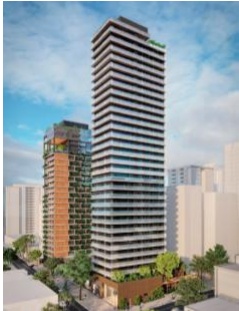
Kalea Jardins (1,2% PL) + 0,6% pelo SOPP11
Empreendimento residencial de alto padrão localizado no bairro dos Jardins, em São Paulo. Três dos cinco apartamentos já foram vendidos.
Participação em 11 projetos de incorporação residencial em São Paulo, com destaque para o Itaim Bibi, em diferentes estágios de desenvolvimento.
Fase: Em andamento
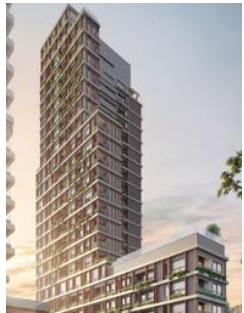
SPE Poincaré (0,2% PL)
Retorno Projetado: IPCA + 14% a.a.
Fase: Em andamento Retorno Projetado: IPCA + 18,2% a.a.
Liquidez e Passivo
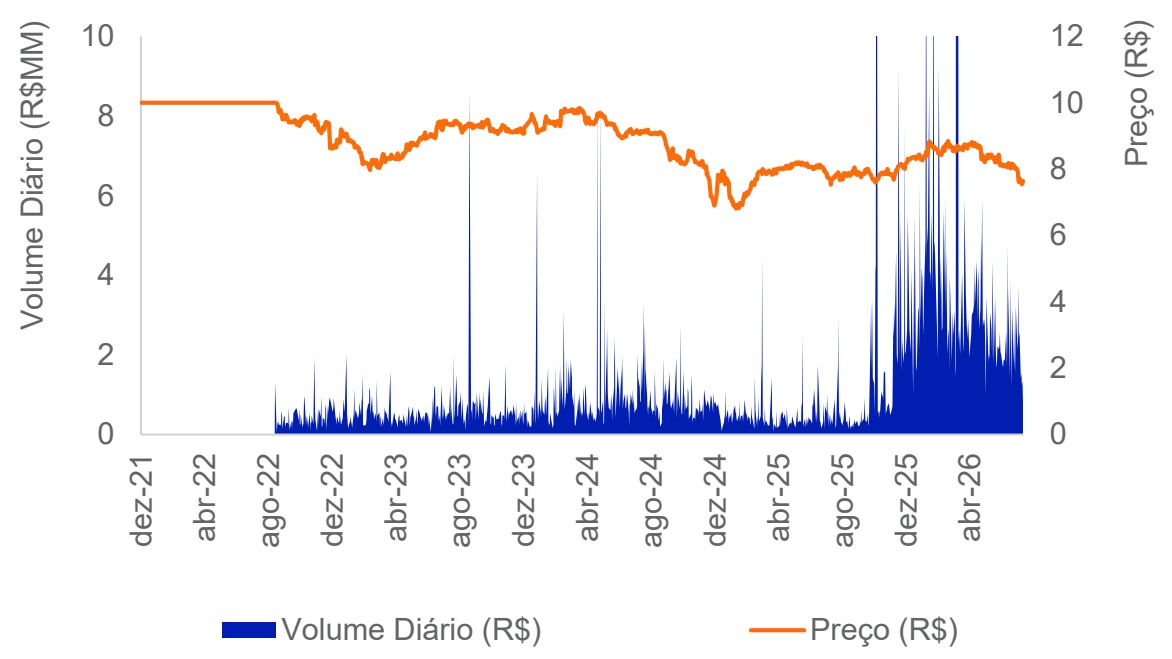
| Jul -26 | 2026 | |
|---|---|---|
| ADTV (R$ Milhões) | 2,3 | 4,6 |
| Giro | 4,6% | 80,9% |
Número de Cotistas (em milhares)
PATRIA
Anexos
Detalhamento | Carrego (1/3)
| Montante Taxa de Taxa de Taxa#Veículo PrazoAtivoMTM% PLSegmentoQuantidade RegiãoEmissorCódigo B3IndexadorEmissãoAquisiçãoMTM Vencimento LTV GarantiasMédio(R$ mm) (a.a.) (a.a.) (a.a.) | |||||||||||||||||
| 1 | CRI | CRI Windsock | 55,7 | 4,1% | Logístico | 55.000 | CE | Opea | 25D5062397 | IPCA | 9,0% | 11,9% | 12,9% | 3,4 | abr-32 | 31% | CF FR |
| 2 | CRI | CRI XPLOG Série 4-sub | 44,5 | 3,3% | Logístico | 42.500 | SP | Opea | 25K3754180 | CDI | 1,7% | 1,7% | 1,7% | 4,0 | nov-32 | 34% | AFI, CF, AFC |
| 3 | CRI | CRI Cone Refrigerado | 42,8 | 3,2% | Logístico | 40.260 | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 12,1% | 3,5 | dez-30 | 71% | AFI CF AFS AVS |
| 4 | CRI | CRI XPLOG série 2 | 33,5 | 2,5% | Logístico | 32.385 | SP | Opea | 25K3754062 | CDI | 1,7% | 1,7% | 1,4% | 3,2 | nov-30 | 32% | AFI, CF, AFC |
| 5 | CRI | CRI Pernambuco II - MyBeach | 27,7 | 2,1% | Residencial | 27.575 | PE | Habita Sec. | 24J4849357 | CDI | 5,0% | 5,0% | 5,0% | 1,8 | out-28 | 83% | AFI CF FR AVS |
| 6 | CRI | CRI Pernambuco Aurora | 21,2 | 1,6% | Residencial | 20.973 | PE | Habita Sec | 24D3062404. | CDI | 5,0% | 5,2% | 5,0% | 2,1 | abr-29 | 48% | AFI CF FR AVS |
| 7 | CRI | CRI MOS Jardins ePinheiros II | 20,5 | 1,5% | Residencial | 20.446 | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 5,0% | 0,6 | jun-27 | 66% | AFI CF FR AVS |
| 8 | CRI | CRI Embraed - Alaia | 19,7 | 1,5% | Residencial | 20.125 | SC | Canal | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 2,9 | jul-30 | 26% | CF FR AVS |
| 9 | CRI C | RI Cabreúva | 18,4 | 1,4% | Logístico | 24.348 | SP | Vert | 21D0698165 | IPCA | 7,3% | 7,3% | 9,5% | 3,7 | mar-36 | 24% | AFI CF FR |
| 10 | CRI | CRI MRV Pró Soluto II 1ªSérie | 19,2 | 1,4% | Residencial | 67.900 | Diversos | True Sec | 22L1198359 | CDI | 3,0% | 4,0% | 3,0% | 1,2 | dez-27 | n/a | CF FR |
| 11 | CRIC | RI FGR III Senior | 18,5 | 1,4% | Residencial | 18.613 | GO | Opea | 25H2065524 | CDI | 2,5% | 3,3% | 3,3% | 1,4 | ago-29 | n/a | CF FR AVS |
| 12 | CRI | CRI XPLOG Série 3 | 18,0 | 1,3% | Logístico | 17.250 | SP | Opea | 25K3754075 | CDI | 1,3% | 1,3% | 1,3% | 4,1 | nov-32 | 32% | AFI CF AFC |
| 13 | CRICRI | Cury | 16,9 | 1,3% | Residencial | 20.800 | N/A | Virgo | 24I1189880 | IPCA | 7,5% | 7,5% | 9,3% | 1,6 | jan-30 | n/a | FR AVS |
| 14 | CRICRI | Intecom | 17,0 | 1,3% | Residencial | 19.765 | PB, SP | Habita Sec. | 25A2889666 | IPCA | 9,9% | 9,9% | 10,8% | 3,2 | jan-35 | 53% | AFI CF FR AVS |
| 15 | CRICRI | FLBC | 16,1 | 1,2%Laje | Corporativa | 16.364 | SP | Opea | 19L0907914 | IGPM | 4,8% | 8,7% | 9,4% | 3,7 | dez-34 | n/a | CF FR |
| 16 | CRI | CRI Yuny Brigadeiro - 1aserie | 15,3 | 1,1% | Residencial | 12.773 | SP | Opea | 24F1532998 | CDI | 9,5% | 3,7% | 3,7% | 2,9 | jun-30 | 80% | AFI CF FR AVS |
Detalhamento | Carrego (2/3)
| Montante Taxa de Taxa de Taxa#c Veículo Ativo % PL MTM PrazoMTMSegmentoQuantidade RegiãoEmissorCódigo B3IndexadorEmissãoAquisição Vencimento LTV GarantiasMédio(R$ mm) (a.a.) (a.a.) (a.a.) | |||||||||||||||||
| 17 | CRI | CRI GreenTowers | 14,7 | 1,1%Laje | Corporativa | 12.787 | DF | Opea | 19L0907949 | IPCA | 8,7% | 8,7% | 9,3% | 3,5 | dez-34 | n/a | CF FR |
| 18 | CRI | CRI Union III | 12,0 | 0,9%Laje | Corporativa | 11.930 | SP | Opea | 25F7064898 | CDI | 1,7% | 1,7% | 1,7% | 3,5 | jun-33 | 24% | AFI CF FR AVS |
| 19 | CRI | CRI ConX | 10,7 | 0,8% | Residencial | 10.627 | SP | True Sec. | 24D3160353 | CDI | 4,8% | 6,1% | 4,8% | 1,5 | abr-28 | 59% | AFI CF FR AVS |
| 20 | CRICRI | Dall | 9,5 | 0,7% | Residencial | 9.475 | SC | Opea | 26F3253367 | CDI | 4,5% | 4,5% | 4,5% | 3,3 | jun-31 | 25% | AFI CFDC FR FD AVS AFSFO |
| 21 | CRI | CRI Baroneza e JardimEuropa | 8,8 | 0,7% | Residencial | 8.792 | SP | Canal | 25C2992007 | CDI | 3,7% | 3,7% | 3,7% | 1,5 | mar-30 | 71% | AFI FR AVS |
| 22 | CRI | CRI Creditas II Sênior A 3 | 8,4 | 0,6% | Residencial | 13.225 | Diversos | Vert | 2411780782 | IPCA | 7,8% | 7,8% | 9,8% | 7,4 | jan-44 | 53% | AFI CF FR AVS |
| 23 | CRI | CRI MRV Pró Soluto III 2ªSérie | 8,1 | 0,6% | Residencial | 28.526 | Diversos | True Sec. | 22L1198360 | CDI | 3,0% | 4,0% | 3,0% | 1,2 | dez-27 | n/a | CF FR |
| 24 | CRI | CRI MOS Jardins ePinheiros | 7,0 | 0,5% | Residencial | 10.125 | SP | Opea | 22L1575688 | CDI | 5,0% | 5,0% | 5,0% | 0,8 | jun-27 | 66% | AFI CF FR AVS |
| 25 | CRI | CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | 7.000 | SP | Opea | 24D3057166 | CDI | 5,2% | 5,7% | 5,2% | 1,5 | abr-28 | Em revisão | AFI CF FR AVS |
| 26 | CRI | CRI Alphaville Carteira | 6,1 | 0,5% | Residencial | 10.705 | Diversos | Canal | 25C6061108 | CDI | 4,5% | 4,5% | 4,7% | 2,1 | mar-29 | 58% | CF FR AVS |
| 27 | CRI | CRI Carteira MRV V (Serie | 6,2 | 0,5% | Residencial | 8.013 | Diversos | True Sec. | 23I1230915 | IPCA | 11,3% | 11,3% | 11,7% | 5,3 | nov-35 | 57% | CF FR |
| 28 | CRI | CRI Plano e Plano - Senior | 5,9 | 0,4% | Residencial | 5.995 | SP | Opea | 25F2919599 | IPCA | 8,2% | 9,6% | 10,1% | 1,8 | mar-30 | n/a | AFI CF FR AVS |
| 29 | CRI | CRI Creditas II Sênior A 4 | 4,9 | 0,4% | Residencial | 7.500 | Diversos | Vert | 24J2921730 | IPCA | 7,8% | 7,8% | 9,7% | 7,5 | fev-44 | 49% | AFI CF FR |
| 30 | CRI | CRI SIG - Senior | 3,3 | 0,2% | Residencial | 4.198 | RJ | Opea | 2514731031 | IPCA | 10,0% | 10,0% | 10,3% | 4,1 | set-30 | 50% | AFI CF FR AVS |
| 31 | CRI | CRI Patrifarm | 4,0 | 0,3% | Logístico | 1.012 | MG | Virgo | 19E0299199 | IPCA | 7,0% | 7,2% | 9,8% | 1,8 | mai-30 | 22% | AFI CF FR AVS |
| 32 | CRI | CRI FGR | 3,9 | 0,3% | Residencial | 5.214 | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 10,1% | 3,2 | dez-33 | 38% | AFI CF FR AVS |
Detalhamento | Carrego (3 /3)
| #c | Veículo Ativo CRI One Perdizes - | Montante MTM (R$ mm) | % PL | Segmento | Quantidad | e Região | Emissor | Código B3 I | ndexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 33 | CRI Subordinada | 3,0 | 0,2% | Residencial | 2.982 | SP | Opea | 24E1752053 | CDI | 5,5% | 5,5% | 5,6% | 0,8 | mai-27 | 26% | AFI CF FR AVS |
| 34 | CRI CRI Tael - Serie II | 2,6 | 0,2% | Residencial | 2.383 | SP | True Sec. | 22H2625804 | CDI | 3,3% | 4,0% | 3,3% | 1,3 | set-29 | 74% | AFI CF FR AVS |
| 35 | CRI CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | 2.452 | SP | Opea | 24D3057217 | CDI | 4,9% | 4,9% | 4,9% | 1,5 | abr-28 | Em revisão | AFI CF FR AVS |
| 36 | CRI CRI Tael - Serie III | 2,4 | 0,2% | Residencial | 2.265 | SP | True Sec. | 22H2625803 | CDI | 3,3% | 4,0% | 3,3% | 2,1 | abr-31 | 74% | AFI CF FR AVS |
| 37 | CRI Yuny Brigadeiro - 3a CRI serie | 2,2 | 0,2% | Residencial | 1.860 | SP | Opea | 24F2830801 | CDI | 9,5% | 3,7% | 3,7% | 2,9 | jun-30 | 80% | AFI CF FR |
| 38 | CRI CRI Global Realty - Itacema | 2,2 | 0,2% | Residencial | 1.782 | SP | Virgo | 23L1728156 | CDI | 4,8% | 4,8% | 4,8% | 2,0 | jan-29 | 30% | AFI CF FR AVS |
| 39 | CRI CRI FGR III Sub | 2,0 | 0,1% | Residencial | 2.000 | GO | Opea | 25H2085333 | CDI | 2,5% | 3,3% | 3,3% | 1,4 | ago-29 | n/a | CF FR AVS |
| 40 | CRI CRI Tael | 1,7 | 0,1% | Residencial | 1.606 | SP | True Sec. | 22G1401749 | CDI | 3,3% | 4,0% | 3,3% | 1,3 | ago-29 | 74% | AFI CF FR AVS |
| 41 | CRI Plano e Plano - CRI Subordinada | 1,3 | 0,1% | Residencial | 1.239 | SP | Opea | 25F2921596 | IPCA | 8,7% | 9,6% | 10,3% | 1,7 | mar-30 | n/a | AFI CF FR AVS |
| 42 | CRI CRI Creditas II Sênior B 3 | 1,1 | 0,1% | Residencial | 1.564 | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,0% | 9,7% | 7,8 | jan-46 | 49% | AFI CF FR |
| 43 | CRI Carteira MRV V (Serie CRI II) | 1,1 | 0,1% | Residencial | 1.628 | Diversos | True Sec. | 23I1230828 | IPCA | 10,0% | 10,0% | 11,6% | 4,3 | out-33 | 57% | CF FR |
| 44 | CRI Carteira MRV IV (Serie CRI II) | 0,2 | 0,0% | Residencial | 195 | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 12,4% | 11,3% | 4,8 | ago-35 | 60% | AFI CFR FR |
| 45 | CRI CRI Creditas II Meza 3 | 0,0 | 0,0% | Residencial | 10 | Diversos | Vert | 24I1780476 | IPCA | 11,5% | 11,5% | 12,4% | 6,8 | jan-46 | 53% | AFI CF FR |
| 46 | CRI CRI Tourmalet Sub | 0,0 | 0,0% | Residencial | 13 | Diversos | True Sec. | 21 H1029284 | IPCA | 0,0% | 0,0% | 1,6% | 9,2 | jul-53 | 24% | AFI CF FR |
| Veículo # | Ativo | Montante MTM (R$ mm) | % PL | Segmento | Dividend Yield | |
|---|---|---|---|---|---|---|
| 47 | Fll | Fll Estoque Centro-Oeste | 20,3 | 1,5% | Residencial | 17,1% |
Detalhamento | Oportunístico
| Montante | ||||||
|---|---|---|---|---|---|---|
| # | Veículo | Ativo | MTM (R$ mm) | % PL | Segmento | Dividend Yield |
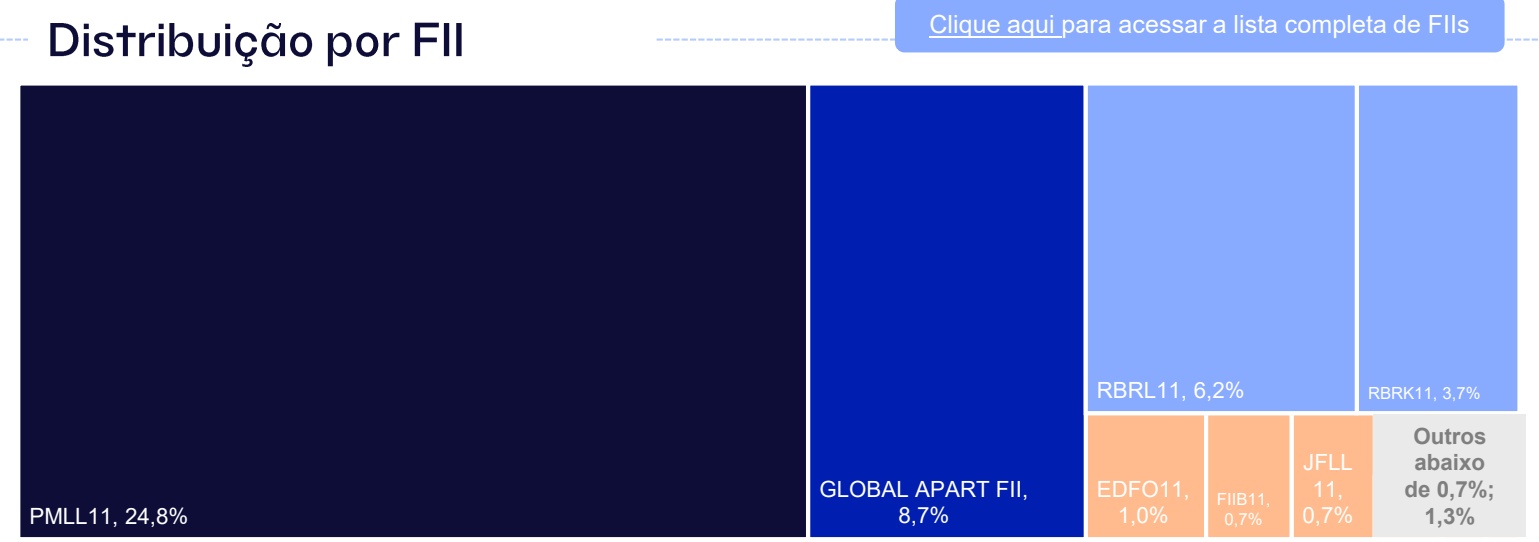
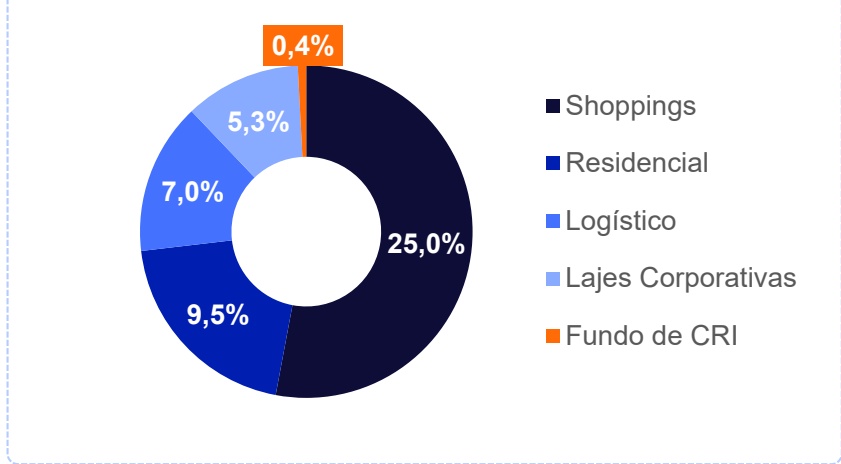
| 1 | FII | PMLL11 | 334.544.135 | 24,8% | Shoppings | 11,3% |
| 2 | FII | GLOBAL APART FII | 117.464.613 | 8,7% | Residencial | 3,1% |
| 3 | FII | RBRL11 | 83.045.512 | 6,2% | Logístico | 11,9% |
| 4 | FII | RBRK11 | 49.865.103 | 3,7% | Lajes Corporativas | 0,0% |
| 5 | FII | EDFO11 | 14.091.608 | 1,0% | Lajes Corporativas | 7,0% |
| 6 | FII | FIIB11 | 10.028.352 | 0,7% | Logístico | 8,8% |
| 7 | FII | JFLL11 | 9.712.500 | 0,7% | Residencial | 8,4% |
| 8 | FII | RBRY11 | 4.016.440 | 0,3% | Fundo de CRI | 17,0% |
| 9 | FII | CENU11 | 3.834.114 | 0,3% | Lajes Corporativas | 0,0% |
| 10 | FII | TRNT11 | 2.671.305 | 0,2% | Lajes Corporativas | 0,0% |
| 11 | FII | FVPQ11 | 2.053.534 | 0,2% | Shoppings | 8,9% |
| 12 | FII | EDGA11 | 1.345.000 | 0,1% | Lajes Corporativas | 5,3% |
| 13 | FII | RPRI11 | 1.194.535 | 0,1% | Fundo de CRI | 16,5% |
| 14 | FII | YUFI11 | 1.178.107 | 0,1% | Residencial | 0,0% |
| 15 | FII | PNDL11 | 643.884 | 0,0% | Logístico | 0,0% |
Watchlist
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencial localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, buscando atuar de forma estratégica na recuperabilidade do capital empregado na operação.
Todas as operações do Watchlist seguem com as PMTs adimplentes e boas garantias. A equipe de gestão está realizando o acompanhamento próximo aos devedores para que as operações sigam saudáveis e adimplentes.
| #c Veículo Ativo | Montante MTM (R$ mm) | % PL | Segmento | Quantidade | Região | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 25 CRI CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | SP 7.000 | Opea | 24D3057166 | CDI | 5,2% | 5,7% | 5,2% | 1,5 | abr-28 | AFI CF FR AVS | ||
| 35 CRI CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | 2.452 | SP | Opea | 24D3057217 | CDI | 4,9% | 4,9% | 4,9% | 1,5 | abr-28 | AFI CF FR AVS |
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria - investments - brasil

@patriainvestments
@patriainvestments