Relatório Gerencial RBRX11 de junho de 2026
Relatório Gerencial do Patria Plus Multiestratégia Real Estate (RBRX11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 21/07/2026. No pregão de 03/11/2026, a cota do RBRX11 fechou a R$ 6,25, com P/VP de 0,67 (valor patrimonial de R$ 9,38 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,84% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.088.458/0001-21
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 21/07/2026 19:22
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RBRX11 RBR Plus Multiestratégia FII
Informações Gerais RBRX11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em: (i) quaisquer direitos reais sobre bens imóveis, (ii) ações ou cotas de sociedades cujo único propósito se enquadre entre as atividades permitidas aos FII (“SPE”) (iii) cotas de fundos de investimento em participações que tenham como política de investimento, exclusivamente, atividades permitidas aos FII; (iv) cotas de outros FII, (v) certificados de recebíveis imobiliários; (vi) letras hipotecárias, letras de crédito Imobiliário e letras imobiliárias garantidas, e; (vii) outros ativos, títulos e valores mobiliários admitidos nos termos da Resolução CVM 175.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário (clique aqui).
1Início das Atividades
Junho 2021 Código de Negociação RBRX11 CNPJ 41.088.458/0001-21 Cotas Emitidas 146.354.302 Prazo Indeterminado Tipo Anbima Multiestratégia Gestão Ativa
Clique Aqui para mais informações sobre o Fundo
Gestor*
Patria Gestão de Recursos Ltda
Administrador e Escriturador*
BTG Pactual Serviços Financeiros S/A DTVM
Taxa de Administração Total*
1,0% a.a. do valor de mercado. A Taxa de Gestão será igual à do RBRF11 nos primeiros 6 meses pós consolidação (0,80% a.a.).
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IPCA + Yield IMA-B 5
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre-se no mailing

Fale com o time de Relações com Investidores de RE
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 155.862 | 0,90 | -1,2% |
| IFIX - Office | 15 | 15.444 | 0,75 | -2,3% |
| IFIX - Logística | 14 | 32.983 | 0,92 | -1,8% |
| IFIX - Shopping | 9 | 19.358 | 0,89 | -1,8% |
| IFIX - CRIs | 38 | 54.588 | 0,96 | -0,4% |
| IFIX - FOFs | 20 | 16.277 | 0,86 | -1,9% |
| IFIX - Renda Urbana | 4 | 11.675 | 0,95 | 0,6% |
| IFIX - Outros | 7 | 5.535 | 0,80 | -2,6% |
Performance Setorial Ponderada do IFIX*
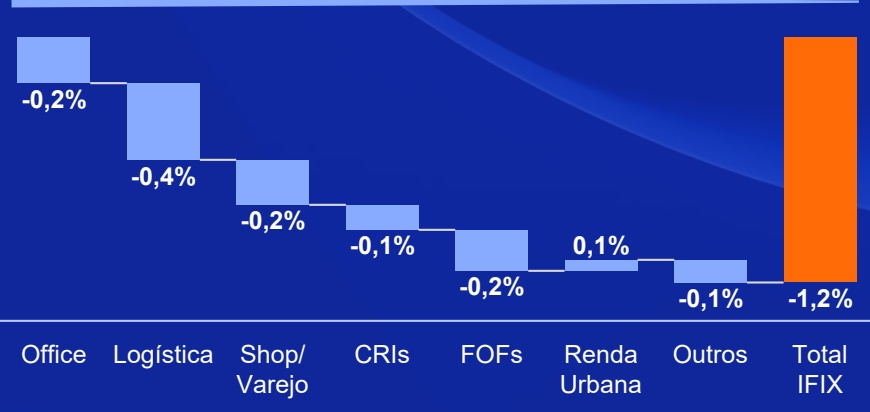
PANORAMA DE JUNHO/26:
Em junho os fundos imobiliários recuaram novamente, em linha com o movimento de maio. O IFIX registrou queda de -1,21%, fechando o primeiro semestre com alta de 1,46%. A variação de junho acompanhou a elevação dos juros reais ao longo das curvas da NTN-B, somada ao aumento da volatilidade provocado pela agenda política local.
No cenário externo, houve redução das tensões entre Estados Unidos e Irã, com a assinatura do acordo de paz e a reabertura do Estreito de Ormuz. O petróleo devolveu o prêmio de risco e voltou a ser negociado próximo ao nível pré- guerra, em torno de US$ 70/barril. Na direção oposta, a reunião do Federal Reserve indicou uma postura mais dura no combate à inflação, levando o mercado a precificar juros mais altos nos EUA nos próximos anos, um vetor de aperto das condições financeiras globais que também alcança a curva de juros brasileira.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de junho, acumulando 75 bps de flexibilização no ciclo. O comitê destacou sinais de arrefecimento da atividade econômica e sinalizou a possibilidade de novo corte na próxima reunião, embora com parcimônia, dado o quadro inflacionário ainda desafiador.
As quedas foram generalizadas entre os setores, refletindo um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-1,8%) liderou as perdas com contribuição negativa de 0,4% para o índice, seguido por Shoppings (-1,8%), Office (-2,3%) e "Outros" (-2,6%), enquanto Renda Urbana (+0,6%) foi o único destaque positivo. Ressaltamos a saúde operacional do setor de Real Estate, com vacância de lajes corporativas em mínimos históricos e avanços nas vendas de shoppings e na expansão logística. Entre os fundos de papel, CRIs (-0,4%) e FoFs (-1,9%) contribuíram com $0 , 1 \% \mathrm { ~ e ~ } \: 0 , 2 \%$ de queda respectivamente. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, com volume médio diário acima de R$ 350 milhões. Com o início do segundo semestre do ano eleitoral, a trajetória da política fiscal e a inflação acima da meta passam a ser os principais riscos de curto prazo.
Resumo RBRX11
Patrimônio Líquido*
Valor de Mercado*
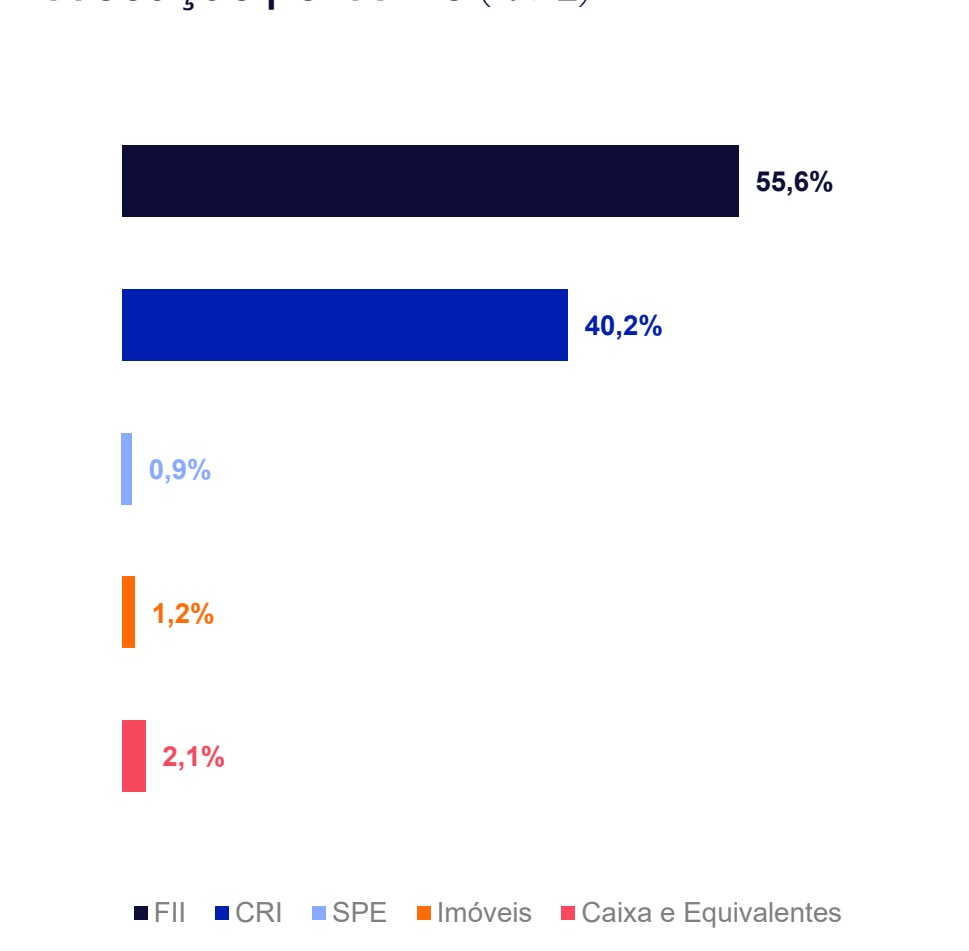
R$ 1.365,5 milhões R$ 9,33/cota
R$ 1.181,1 milhões R$ 8,07/cota
0,86x P/VP¹
FII (% do Ativo)
CRI (% do Ativo)
SPE (% do Ativo)
Imóveis (% do Ativo)
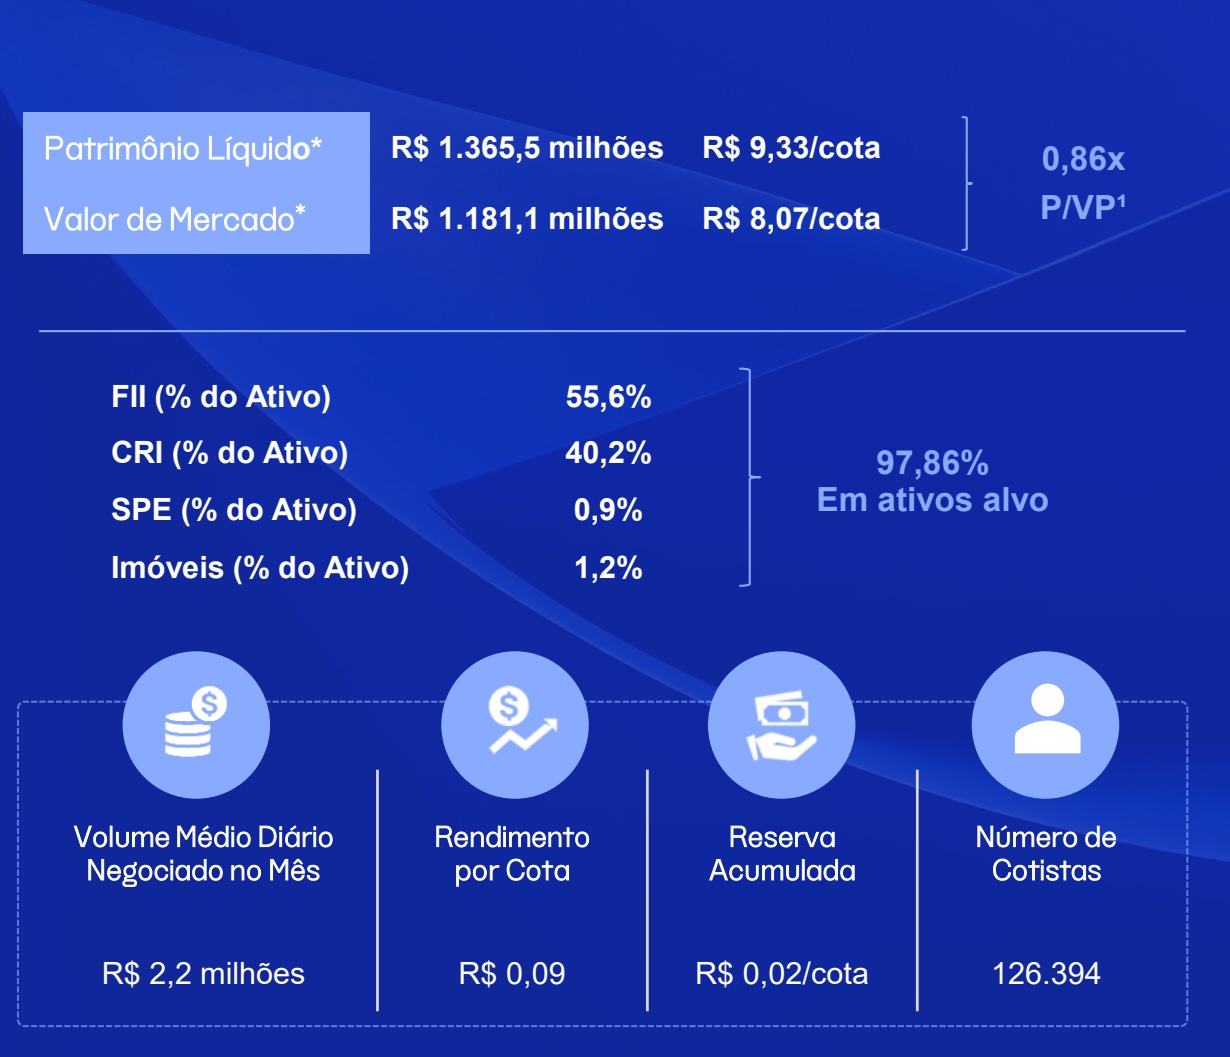
55,6%
Volume Médio Diário Negociado no Mês
40,2%
0,9%
R$ 2,2 milhões
97,86% Em ativos alvo
1,2%
Rendimento por Cota
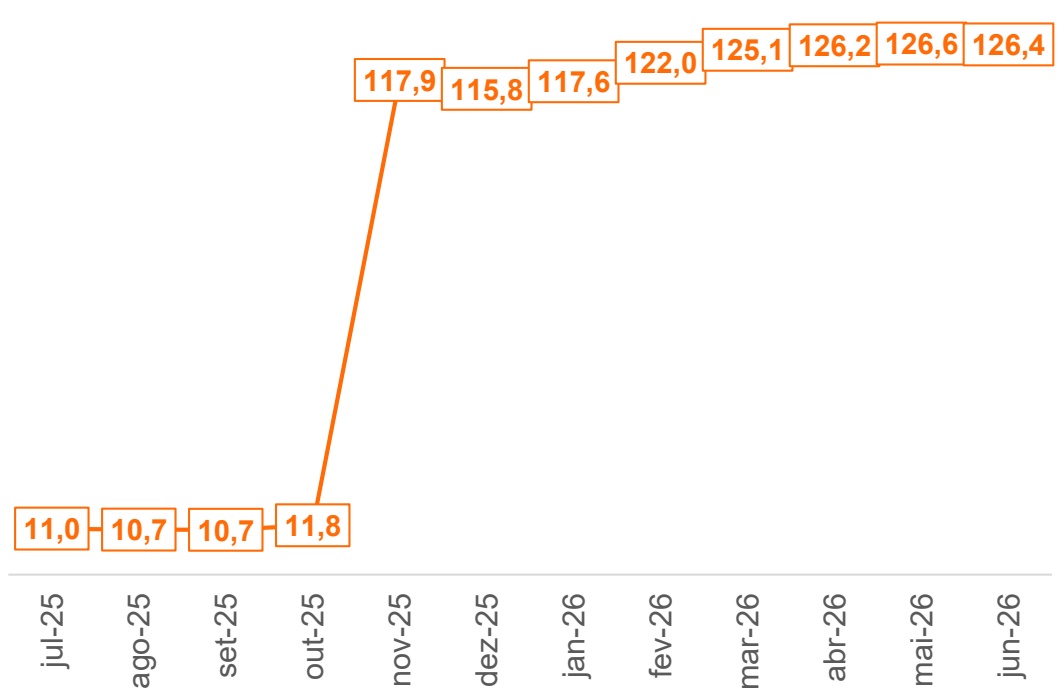
Número de Cotistas
Reserva Acumulada
R$ 0,09
R$ 0,02/cota
126.394
COMENTÁRIO DA GESTÃO
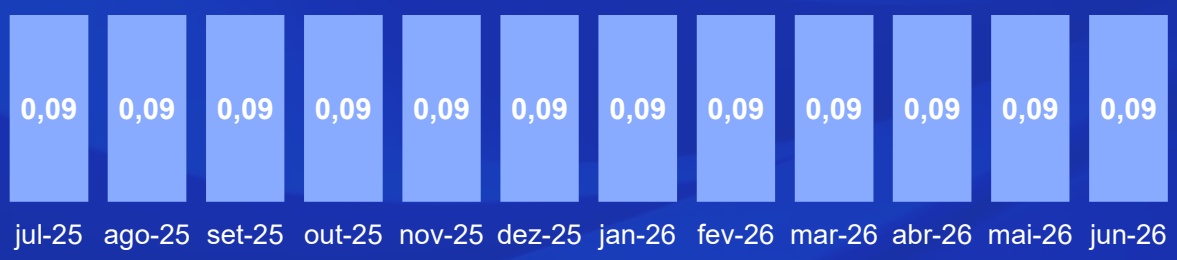
Em junho, nosso portfólio apresentou retorno patrimonial de -3,5% vs. -1,2% do IFIX, enquanto as cotas no secundário variaram negativamente em 3,4%. O patrimônio líquido encerrou o mês em R$ 1.365,5 milhões (R$ 9,33/cota), com valor de mercado de R$ 1.181,1 milhões (R$ 8,07/cota), implicando um P/VP de 0,86x. Foram distribuídos R$ 0,09/cota no mês, mantendo a média dos últimos 12 meses, com reserva acumulada de R$ 0,02/cota ao final de junho.
PORTFÓLIO:
Conforme temos comunicado nos relatórios anteriores, seguimos avançando na implementação do direcionamento estratégico do Fundo, que prevê a destinação de aproximadamente 50% do portfólio a operações de CRI de forma direta, complementada por cerca de 20% em ativos de Curva J (teses de desenvolvimento e equity preferencial) e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, seja em originação primária com potencial de ganhos incrementais. Esse arcabouço reforça o direcionamento de redução gradual da exposição a ativos de tijolo performados, com realocação de capital para estratégias de maior carrego e potencial de retorno.
Em linha com esse direcionamento, e reforçando a estratégia de ampliação da posição direta em CRIs, os aportes do mês concentraram-se nessa classe de ativos. Reforçamos a posição no CRI Pernambuco III – My Beach, com aporte adicional de R$ 4,0 milhões em operação já presente na carteira, e realizamos a integralização de R$ 9,4 milhões no CRI Dall, nova operação contratada à taxa de CDI + 4,50% a.a.
Trata-se de operação de financiamento à construção de empreendimento residencial vertical localizado na Praia Brava/SC, incorporado pela Dall Incorporadora, com valor de emissão total de R$ 350 milhões. A estrutura conta com sólido pacote de garantias, composto por alienação fiduciária do terreno e das unidades futuras do empreendimento, alienação fiduciária de terreno adicional, alienação fiduciária das cotas da SPE, cessão fiduciária de recebíveis, aval dos sócios e fundo de reserva.
No mês, a variação do patrimônio líquido foi majoritariamente explicada pela marcação a mercado de duas de nossas principais posições. A conversão da posição em RBR Malls em cotas de PMLL11, concluída em junho, trouxe a nova posição para a marcação a mercado, com impacto de aproximadamente R$ 45 milhões no período, enquanto RBRL11 foi afetado pelo recuo das cotas no mercado secundário, com efeito da ordem de R$ 10 milhões.
RESULTADO:
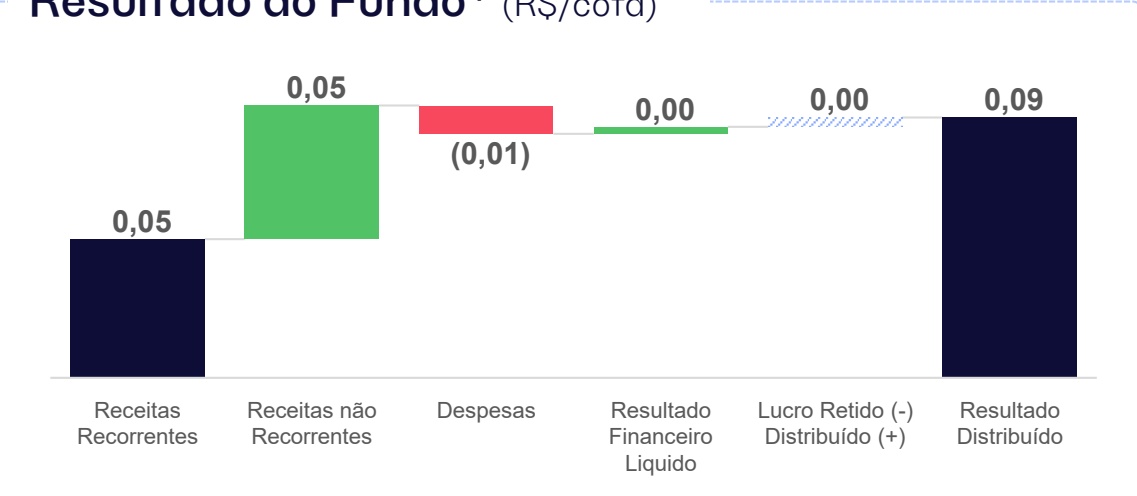
Em junho, o Fundo apresentou resultado caixa de R$ 0,09/cota. As receitas recorrentes contribuíram com R$ 0,05/cota, com destaque para os investimentos em CRIs, que aproximadamente R$ 0,04/cota, e para os FIIs, que contribuíram aproximadamente R$ 0,01/cota. A esse montante somou-se uma receita extraordinária de aproximadamente R$ 0,05/cota que, deduzidas as despesas do período, viabilizou a distribuição de R$ 0,09/cota anunciada no mês.
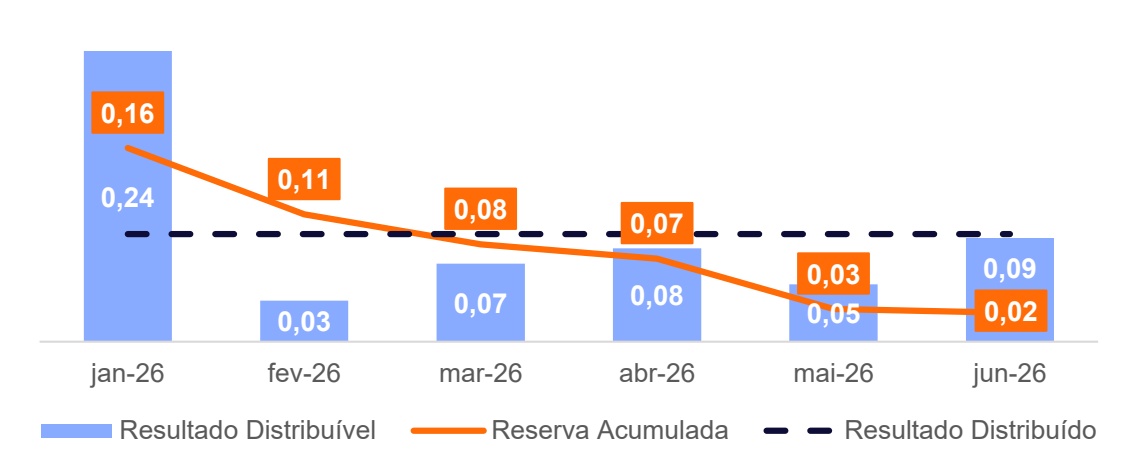
A receita extraordinária reconhecida no período corresponde a resultado destravado em algumas estruturas de CRIs e FIIs Private Placement, conforme vínhamos comentando nos relatórios anteriores. Além do montante já reconhecido, o Fundo mantém um saldo adicional de resultado a ser destravado nos próximos meses, que utilizaremos para linearizar as variações de dividendo ao longo do tempo, preservando a previsibilidade das distribuições. Para complementar a distribuição do mês, foi utilizada reserva equivalente a R$ 0,01/cota, encerrando junho com reserva acumulada de R$ 0,02/cota.
Nesse contexto, manteremos a distribuição de R$ 0,09/cota para o próximo mês, no mesmo patamar praticado ao longo do primeiro semestre de 2026, amparados tanto pela geração recorrente do portfólio quanto pelo saldo de resultado ainda a ser destravado. Seguiremos comunicando ao mercado a evolução dos investimentos enquadrados como Curva J e das demais frentes de destrave, entre elas o empreendimento Kalea Jardins, para o qual seguimos em tratativas para a venda de mais uma unidade, à medida que ganharmos maior visibilidade sobre os respectivos impactos no resultado do Fundo.
Resumo RBRX11
VISÃO ESTRATÉGICA FUNDOS MULTIESTRATÉGIA:
Ao longo dos últimos meses, temos aprofundado o trabalho de reorganização da nossa plataforma de fundos multiestratégia sob gestão do Pátria, avaliando um movimento de consolidação entre o RBRX e o PSEC. Ambos os fundos vêm convergindo para uma mesma direção de portfólio: uma alocação de aproximadamente 50% em CRIs de forma direta, complementada por uma parcela de cerca de 20% em ativos de curva J (teses de desenvolvimento e equity preferencial) e de 20% a 30% em estratégias oportunísticas, seja no mercado secundário, seja em originação primária com ganhos incrementais.
Nesse contexto, o RBRX já se encontra mais aderente ao portfólio-alvo e conta com um mandato mais amplo que o do PSEC, o que o posiciona naturalmente como veículo consolidador da estratégia. A proximidade de tese entre os dois fundos cria um terreno favorável a uma consolidação, com benefícios concretos aos investidores de ambos os lados. Entre os potenciais ganhos, destacam-se:
• Escala e liderança de mercado: o fundo resultante praticamente dobraria de patrimônio líquido, ultrapassando R$ 2,7 bilhões e passando a ser o maior fundo do setor multiestratégia por PL, com maior eficiência de portfólio e diferencial competitivo relevante na negociação de novas oportunidades;
• Redução de riscos: maior diluição das concentrações relevantes por ativo, devedor e tese, resultando em um portfólio mais equilibrado;
• Elevação da liquidez no secundário: com estimativa de aproximadamente dobrar o volume negociado, contribuindo para menor volatilidade da cota.
Em conjunto, esses fatores contribuem para a criação de um fundo mais robusto e melhor posicionado no universo multiestratégia. Uma eventual consolidação entre RBRX e PSEC será conduzida de forma transparente, com comunicações com a devida antecedência e com a diretriz de beneficiar os cotistas de cada fundo, com potencial execução ao longo do segundo semestre de 2026, sujeita às aprovações nas assembleias cabíveis. Nosso foco neste momento é assegurar que cada fundo esteja organizado com o valor patrimonial refletindo as devidas marcações a mercado dos ativos.
Seguimos comprometidos em fortalecer nossa plataforma de fundos multiestratégia, buscando capturar oportunidades voltadas à geração de valor sustentável, robustez e rentabilidade adequada para todos os cotistas.
Performance
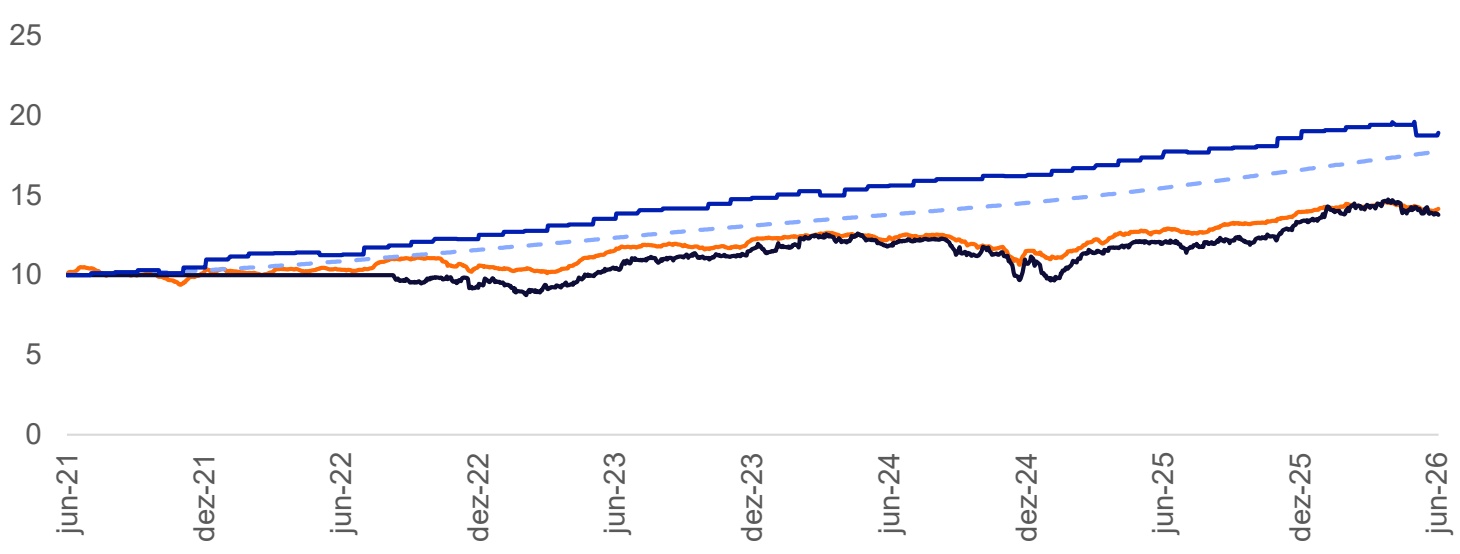
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) | |
| RBRX111 | -3,4% | 3,0% | 37,8% | 6,7% | |
| RBRX11 Cota PL Ajustada² | -3,5% | -0,5% | 89,1% | 13,7% | |
| CDI Bruto | 1,1% | 6,9% | 77,5% | 12,3% | |
| IFIX | -1,2% | 1,5% | 41,6% | 7,3% | |
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Distribuições (R$/Cota)
Média 12M | R$ 0,09
Resultado
Demonstração de Resultado (R$)
| JUN-26 | R$/COTA | ACUM. 2026 | |
|---|---|---|---|
| Rendimentos com FII | 952.394 | 0,01 | 24.543.898 |
| MTM FII | (52.536.685) | (0,36) | (47.092.826) |
| Juros e Correção Monetária (CRI) | 6.059.463 | 0,04 | 49.037.140 |
| MTM CRI | (2.207.492) | (0,02) | (12.273.791) |
| Receita Extraordinária¹ | 6.769.790 | 0,05 | 19.353.897 |
| Receitas - Total | (40.962.530) | (0,28) | 33.568.318 |
| Despesas - Total | (1.427.721) | (0,01) | (14.391.985) |
| Resultado Operacional | (42.390.251) | (0,29) | 19.176.333 |
| Resultado Financeiro Líquido | 346.549 | 0,00 | 2.729.785 |
| Ajuste para Distribuição - MTM | 54.744.177 | 0,37 | 59.366.618 |
| Resultado Distribuível | 12.700.475 | 0,09 | 81.272.736 |
| Resultado Distribuído | 13.171.887 | 0,09 | 79.031.323 |

PATRIA
~~Resultado do Fundo* (R$/cota)~~
~~Movimentação da Reserva Acumulada (R$/cota)~~
Carteira de Ativos
Alocação por Ativo (% PL)
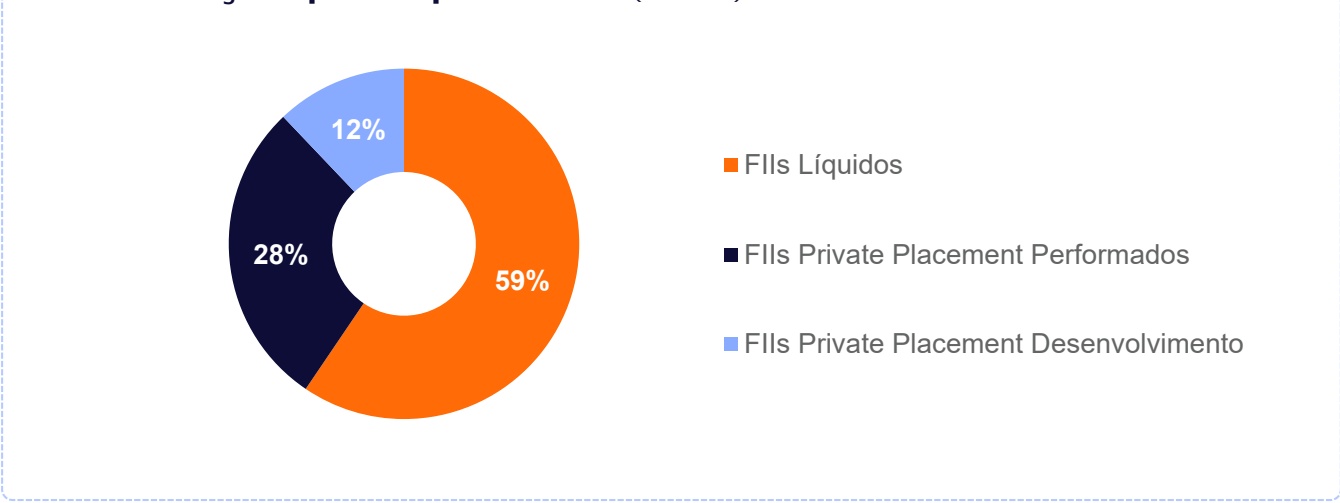
Alocação por Tipo de FII (% FII)
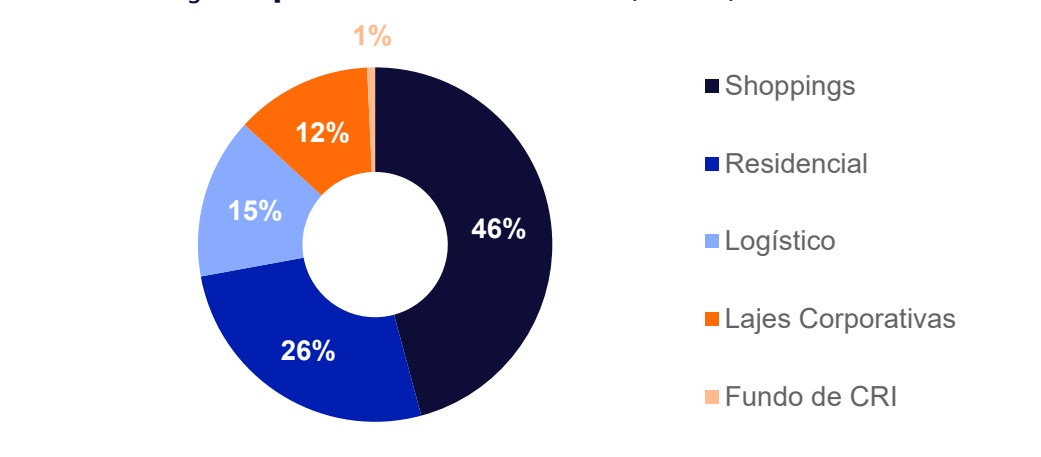
Alocação por Setor de FII (% FII)
Carteira de Ativos | FIIs
~~Alocação por FII Private Placement (% PL)~~
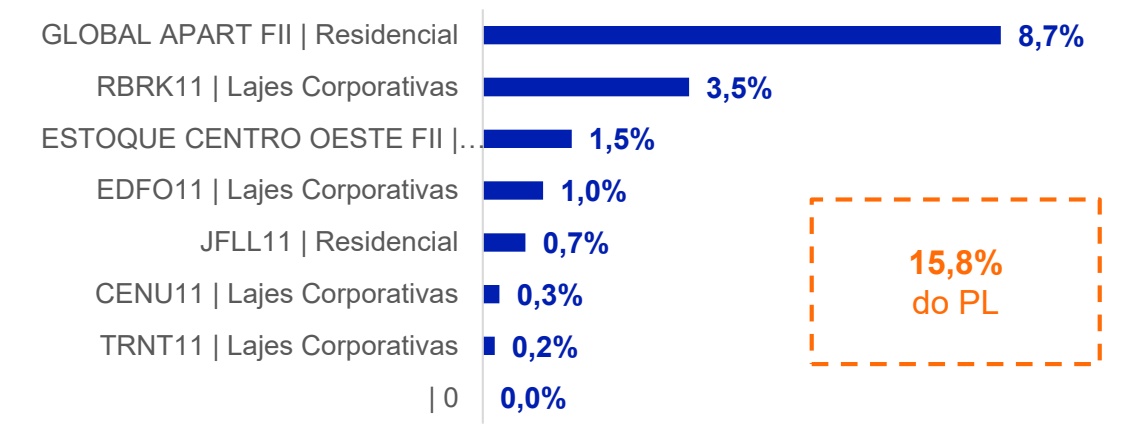
FII Private Placement Performados
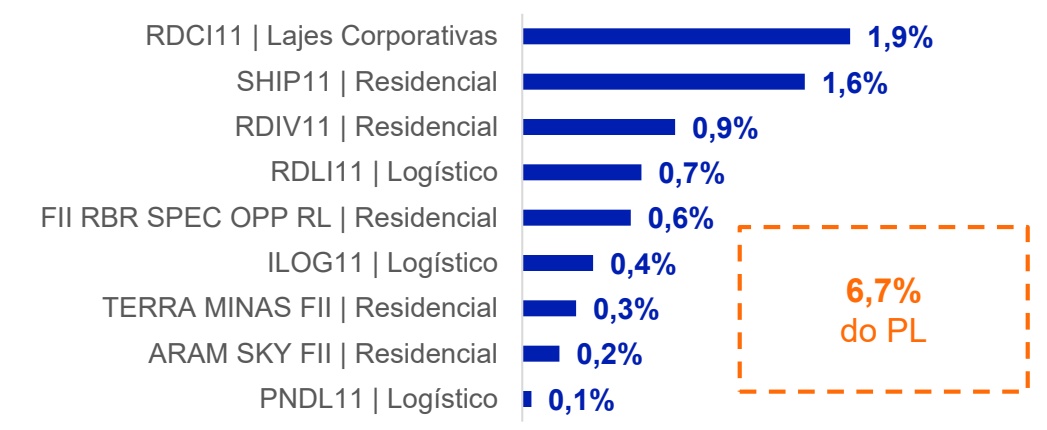
FII Private Placement Desenvolvimento
~~Alocação por FII Líquidos (% FII)~~
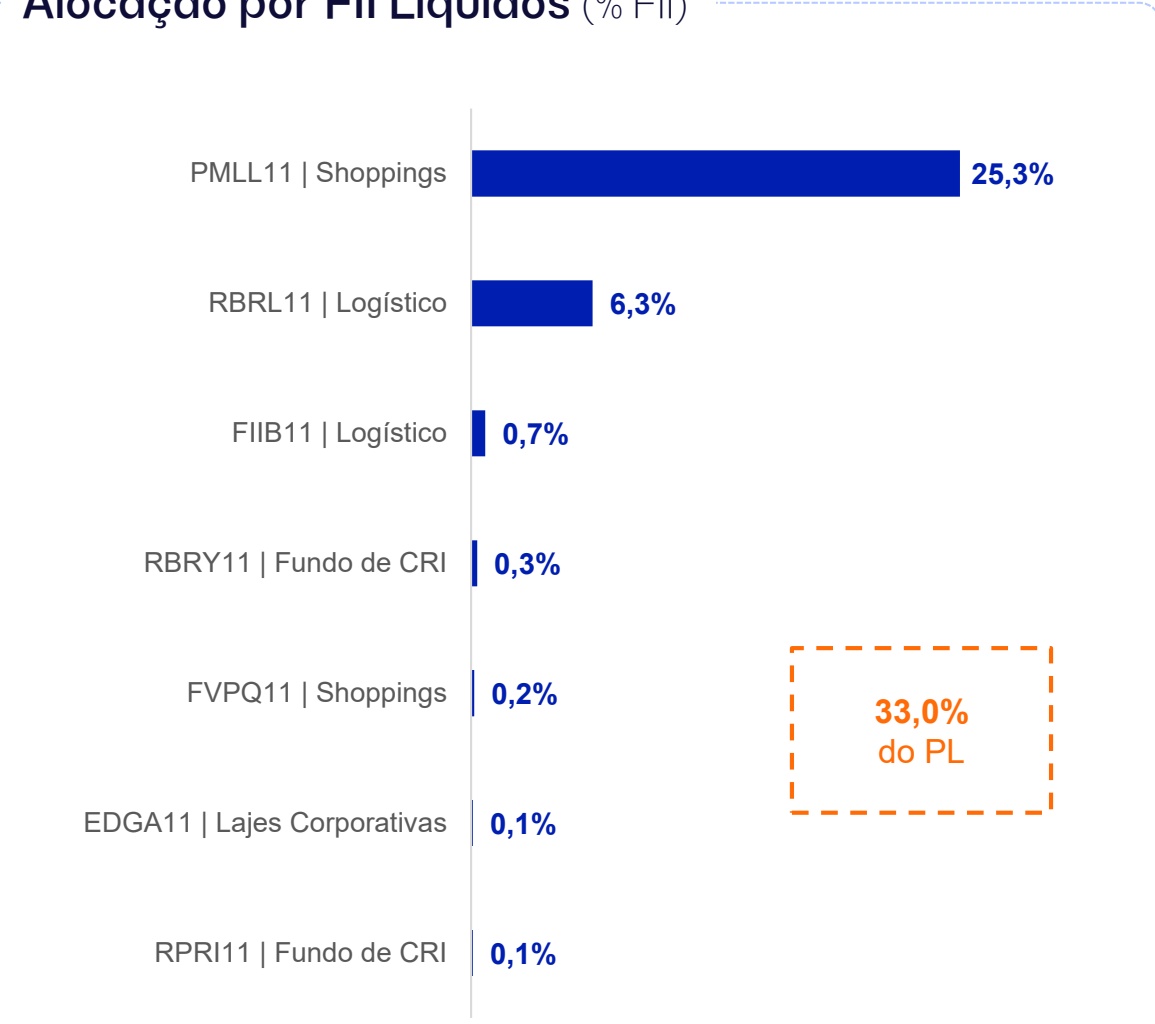
Carteira de Ativos | CRI
PATRIA
~~Distribuição por Indexador (% CRI)~~
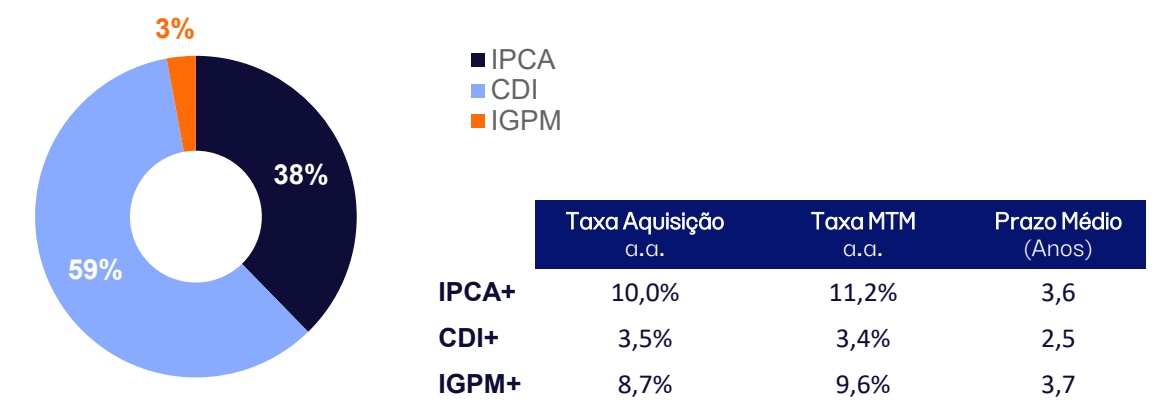
| Taxa Aquisição a.a. | TaxaMTM a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 10,0% | 11,2% | 3,6 |
| CDI+ | 3,5% | 3,4% | 2,5 |
| IGPM+ | 8,7% | 9,6% | 3,7 |
Exposição por Setor (% CRI)
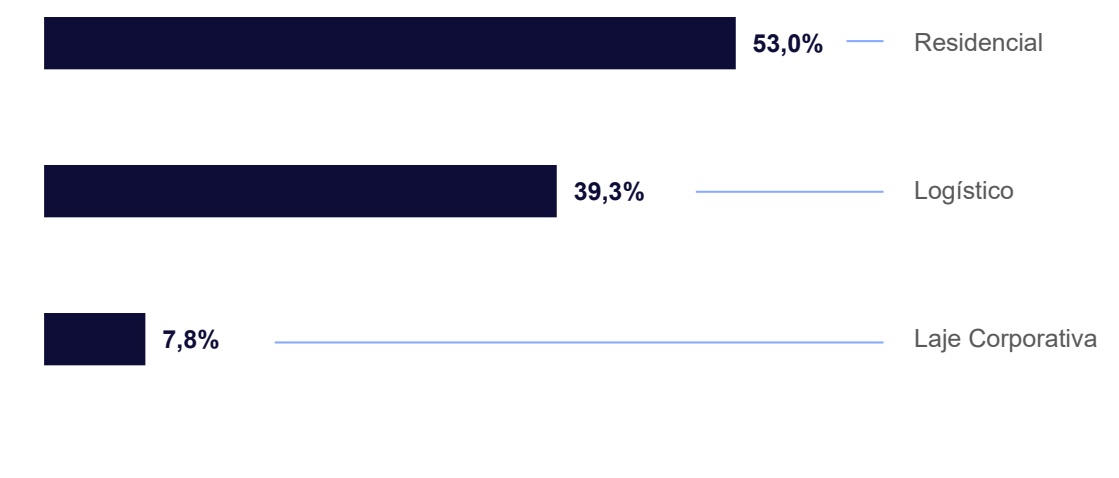
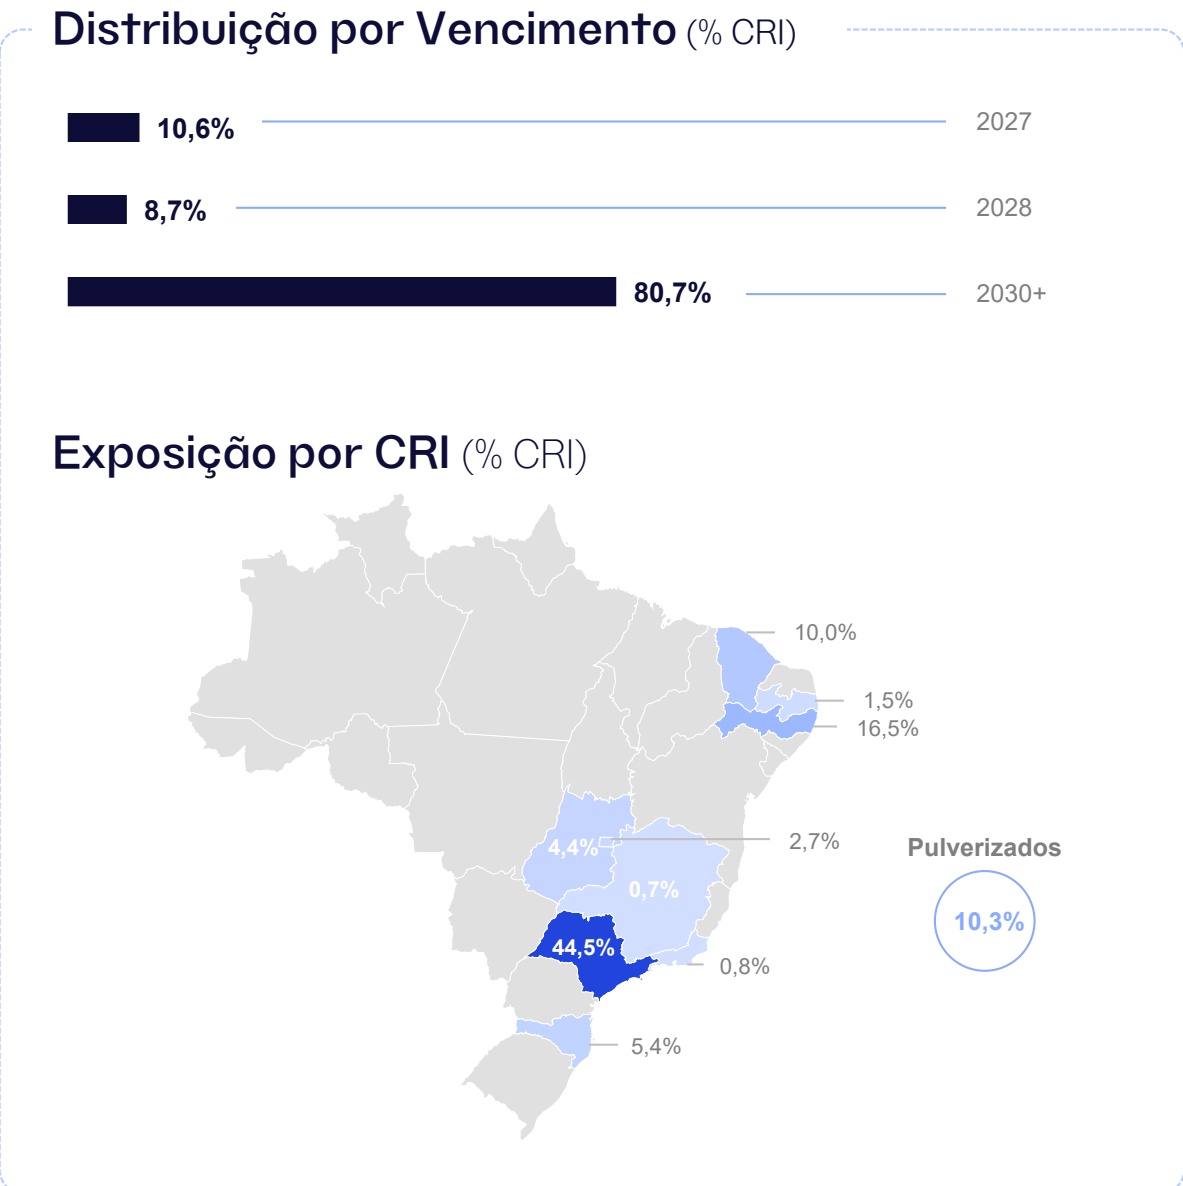
Detalhamento de CRI (1/3)
| # | Ativo | M (RoM$ntT maMnmt)e | % PL | Segmento | Região | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | Ta (xaa.a M.)TM | P Mréadzioo | Vencimento | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Windsock | 55,0 | 4,0% | Logístico | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 13,1% | 3,4 | abr-32 | CF FR |
| 2 | CRI XPLOG Série 4-sub | 44,2 | 3,2% | Logístico | SP | Opea | 25K3754180 | CDI | 1,7% | 1,7% | 1,7% | 4,1 | nov-32 | AFI, CF, AFC |
| 3 | CRI Cone Refrigerado | 41,9 | 3,1% | Logístico | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 12,4% | 3,5 | dez-30 | AFI CF AFS AVS |
| 4 | CRI XPLOG série 2 | 33,3 | 2,4% | Logístico | SP | Opea | 25K3754062 | CDI | 1,7% | 1,7% | 1,7% | 3,2 | nov-30 | AFI, CF, AFC |
| 5 | CRI Pernambuco III - My Beach | 27,7 | 2,0% | Residencial | PE | Habita Sec. | 24J4849357 | CDI | 5,0% | 5,0% | 5,0% | 1,9 | out-28 | AFI CF FR AVS |
| 6 | CRI Pernambuco Aurora | 21,2 | 1,6% | Residencial | PE | Habita Sec. | 24D3062404 | CDI | 5,0% | 5,2% | 5,0% | 2,2 | abr-29 | AFI CF FR AVS |
| 7 | CRI MOS Jardins e Pinheiros II | 20,5 | 1,5% | Residencial | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 5,0% | 0,7 | jun-27 | AFI CF FR AVS |
| 8 | CRI Embraed - Alaia | 20,2 | 1,5% | Residencial | SC | Canal | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 2,9 | jul-30 | CF FR AVS |
| 9 | CRI Cabreúva | 19,5 | 1,4% | Logístico | SP | Vert | 21 D0698165 | IPCA | 7,3% | 7,3% | 8,0% | 3,8 | mar-36 | AFI CF FR |
| 10 | CRI MRV Pró Soluto III 1ª Série | 19,5 | 1,4% | Residencial | Diversos | True Sec | 22L1198359 | CDI | 3,0% | 4,0% | 3,0% | 1,3 | dez-27 | CF FR |
| 11 | CRI FGR III Senior | 18,5 | 1,4% | Residencial | GO | Opea | 25H2065524 | CDI | 3,3% | 3,3% | 3,3% | 1,4 | ago-29 | CF FR AVS |
| 12 | CRI XPLOG Série 3 | 17,9 | 1,3% | Logístico | SP | Opea | 25K3754075 | CDI | 1,3% | 1,3% | 1,3% | 4,1 | nov-32 | AFI CF AFC |
| 13 | CRI Cury | 17,2 | 1,3% | Residencial | N/A | Virgo | 24I1189880 | IPCA | 7,5% | 7,5% | 8,8% | 1,7 | jan-30 | FR AVS |
| 14 | CRI Intecom | 16,9 | 1,2% | Residencial | PB, SP | Habita Sec. | 25A2889666 | IPCA | 9,9% | 9,9% | 11,1% | 3,2 | jan-35 | AFI CF FR AVS |
| 15 | CRI FLBC | 16,0 | 1,2% | Laje Corporativa | SP | Opea | 19L0907914 | IGPM | 8,7% | 8,7% | 9,6% | 3,7 | dez-34 | CF FR |
| 16 | CRI Yuny Brigadeiro - 1a serie | 15,3 | 1,1% | Residencial | SP | Opea | 24F1532998 | CDI | 3,7% | 3,7% | 3,7% | 2,9 | jun-30 | AFI CF FR AVS |
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (2/3)
| # | Ativo | M (RoM$ntT maMnmt)e | % PL | Segmento | Região | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | Ta (xaa.a M.)TM | P Mréadzioo | Vencimento | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | CRI GreenTowers | 14,6 | 1,1% | Laje Corporativa | DF | Opea | 19L0907949 | IPCA | 8,7% | 8,7% | 9,6% | 3,5 | dez-34 | CF FR |
| 18 | CRI Union III | 12,0 | 0,9% | Laje Corporativa | SP | Opea | 25F7064898 | CDI | 1,7% | 1,7% | 1,7% | 3,6 | jun-33 | AFI CF FR AVS |
| 19 | CRI Conx | 10,7 | 0,8% | Residencial | SP | True Sec. | 24D3160353 | CDI | 4,8% | 6,1% | 4,8% | 1,6 | abr-28 | AFI CF FR AVS |
| 20 | CRI Dall | 9,5 | 0,7% | Residencial | SC | Opea | 26F3253367 | CDI | 4,5% | 4,5% | 4,5% | 3,3 | jun-31 | AFI CFDC FR FD AVS AFS FO |
| 21 | CRI Baroneza e Jardim Europa | 8,8 | 0,6% | Residencial | SP | Canal | 25C2992007 | CDI | 3,7% | 3,7% | 3,7% | 1,6 | mar-30 | AFI FR AVS |
| 22 | CRI Creditas II Sênior A 3 | 8,6 | 0,6% | Residencial | Diversos | Vert | 24I1780782 | IPCA | 7,8% | 7,8% | 9,8% | 7,4 | jan-44 | AFI CF FR AVS |
| 23 | CRI MRV Pró Soluto III 2ª Série | 8,2 | 0,6% | Residencial | Diversos | True Sec. | 22L1198360 | CDI | 3,0% | 4,0% | 3,0% | 1,3 | dez-27 | CF FR |
| 24 | CRI MOS Jardins e Pinheiros | 7,0 | 0,5% | Residencial | SP | Opea | 22L1575688 | CDI | 5,0% | 5,0% | 5,0% | 0,9 | jun-27 | AFI CF FR AVS |
| 25 | CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | SP | Opea | 24D3057166 | CDI | 5,2% | 5,7% | 5,2% | 1,6 | abr-28 | AFI CF FR AVS |
| 26 | CRI Alphaville Carteira | 6,6 | 0,5% | Residencial | Diversos | Canal | 25C6061108 | CDI | 4,5% | 4,5% | 4,7% | 2,2 | mar-29 | CF FR AVS |
| 27 | CRI Carteira MRV V (Serie III) | 6,2 | 0,5% | Residencial | Diversos | True Sec. | 23I1230915 | IPCA | 11,3% | 11,3% | 11,8% | 5,3 | nov-35 | CF FR |
| 28 | CRI Plano e Plano - Senior | 6,0 | 0,4% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,3% | 9,6% | 10,5% | 1,8 | mar-30 | AFI CF FR AVS |
| 29 | CRI Creditas II Sênior A 4 | 5,0 | 0,4% | Residencial | Diversos | Vert | 24J2921730 | IPCA | 7,8% | 7,8% | 9,7% | 7,5 | fev-44 | AFI CF FR |
| 30 | CRI SIG - Senior | 4,6 | 0,3% | Residencial | RJ | Opea | 25I4731031 | IPCA | 10,0% | 10,0% | 10,6% | 4,2 | set-30 | AFI CF FR AVS |
| 31 | CRI Patrifarm | 4,1 | 0,3% | Logístico | MG | Virgo | 19E0299199 | IPCA | 7,0% | 7,2% | 10,2% | 1,8 | mai-30 | AFI CF FR AVS |
| 32 | CRI FGR | 3,9 | 0,3% | Residencial | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 10,4% | 3,2 | dez-33 | AFI CF FR AVS |
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (3/3)
| #33 | Ativo CRI One Perdizes - Subordinada | M (RoM$ntT maMnmt)e3,0 | % PL0,2% | Segmento Residencial | Região SP | Emissor Opea | Código B3 24E1752053 | Indexador CDI | ETma (axi.saas. dã)eo5,5% | ATqa (uaxi.saaiç. d)ãeo5,5% | Ta (xaa.a M.)TM5,6% | P Mréadzioo0,8 | Vencimentomai-27 | Garantias AFI CF FR AVS |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 34 | CRI Tael - Serie II | 2,5 | 0,2% | Residencial | SP | True Sec. | 22H2625804 | CDI | 3,3% | 4,0% | 3,3% | 1,3 | set-29 | AFI CF FR AVS |
| 35 | CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | SP | Opea | 24D3057217 | CDI | 4,9% | 4,9% | 4,9% | 1,6 | abr-28 | AFI CF FR AVS |
| 36 | CRI Tael - Serie III | 2,4 | 0,2% | Residencial | SP | True Sec. | 22H2625803 | CDI | 3,3% | 4,0% | 3,3% | 2,2 | abr-31 | AFI CF FR AVS |
| 37 | CRI Yuny Brigadeiro - 3a serie | 2,2 | 0,2% | Residencial | SP | Opea | 24F2830801 | CDI | 3,7% | 3,7% | 3,7% | 2,9 | jun-30 | AFI CF FR |
| 38 | CRI Global Realty - Itacema | 2,2 | 0,2% | Residencial | SP | Virgo | 23L1728156 | CDI | 4,8% | 4,8% | 4,8% | 2,0 | jan-29 | AFI CF FR AVS |
| 39 | CRI FGR III Sub | 2,0 | 0,1% | Residencial | GO | Opea | 25H2085333 | CDI | 3,3% | 3,3% | 3,3% | 1,4 | ago-29 | CF FR AVS |
| 40 | CRI Tael | 1,7 | 0,1% | Residencial | SP | True Sec. | 22G1401749 | CDI | 3,3% | 4,0% | 3,3% | 1,3 | ago-29 | AFI CF FR AVS |
| 41 | CRI Plano e Plano - Subordinada | 1,3 | 0,1% | Residencial | SP | Opea | 25F2921596 | IPCA | 8,7% | 9,6% | 10,7% | 1,7 | mar-30 | AFI CF FR AVS |
| 42 | CRI Creditas II Sênior B 3 | 1,1 | 0,1% | Residencial | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,0% | 9,7% | 7,8 | jan-46 | AFI CF FR |
| 43 | CRI Carteira MRV V (Serie II) | 1,1 | 0,1% | Residencial | Diversos | True Sec. | 23I1230828 | IPCA | 10,0% | 10,0% | 11,9% | 4,3 | out-33 | CF FR |
| 44 | CRI Carteira MRV IV (Serie II) | 0,2 | 0,0% | Residencial | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 12,4% | 13,0% | 4,7 | ago-35 | AFI CFR FR |
| 45 | CRI Creditas II Meza 3 | 0,0 | 0,0% | Residencial | Diversos | Vert | 24I1780476 | IPCA | 11,5% | 11,5% | 12,4% | 6,8 | jan-46 | AFI CF FR |
| 46 | CRI Tourmalet Sub TOTAL | 0,0549,4 | 0,0%40,2% | Residencial | Diversos | True Sec. | 21 H1029284 | IPCA | 0,0% | 0,0% | 1,2% | 9,4 | jul-53 | AFI CF FR |
Watchlist
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencial localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, buscando atuar de forma estratégica na recuperabilidade do capital empregado na operação.
Todas as operações do Watchlist seguem com as PMTs adimplentes e boas garantias. A equipe de gestão está realizando o acompanhamento próximo aos devedores para que as operações sigam saudáveis e adimplentes.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento Estado | Emissor | Código B3 Indexador | Taxa Emissão (a.a.) | Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 25 | CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | SP | Opea | 24D3057166 | CDI | 5,20% | 5,7% | 5,2% | 1,6 | Apr-28 | AFI CF FR AVS |
| 35 | CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | SP | Opea | 24D3057217 | CDI | 4,85% | 4,9% | 4,9% | 1,6 | Apr-28 | AFI CF FR AVS |
Liquidez e Passivo
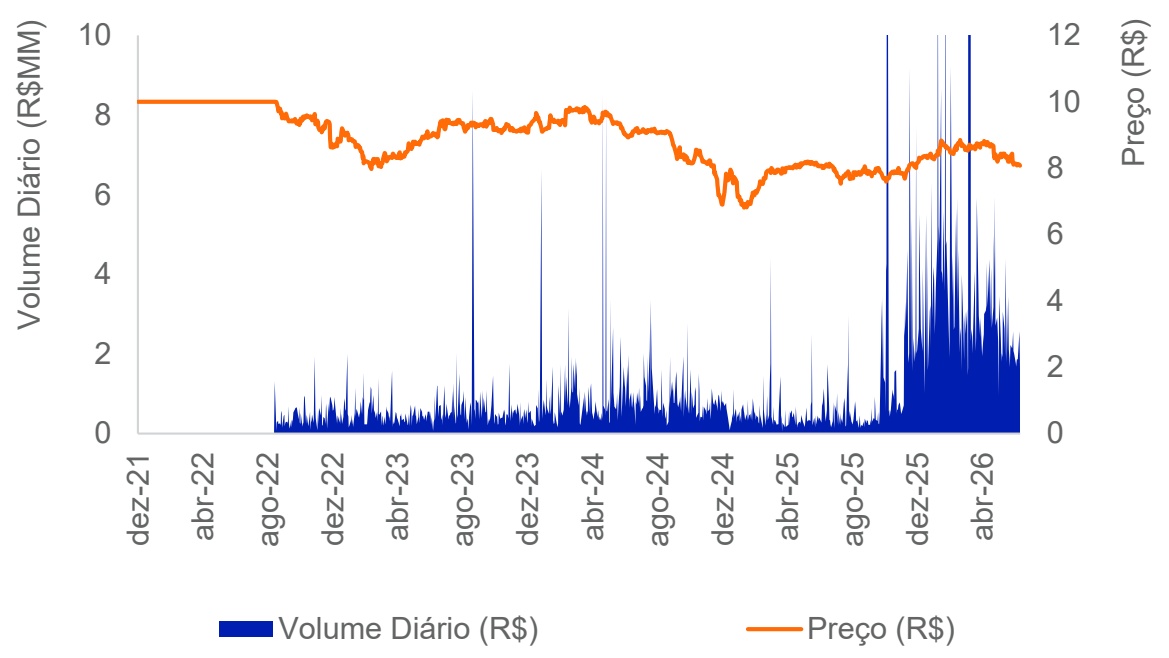
| Jun-26 | 2026 | |
|---|---|---|
| ADTV (R$ Milhões) | 2,2 | 5,0 |
| Giro | 3,9% | 49,4% |
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria-investments-brasil

@patriainvestments
@patriainvestments