Relatório Gerencial RBRX11 de maio de 2026
Relatório Gerencial do Patria Plus Multiestratégia Real Estate (RBRX11), fundo imobiliário de fundos (FoF), referente a maio de 2026, com entrega no FundosNet (B3) em 19/06/2026. No pregão de 03/11/2026, a cota do RBRX11 fechou a R$ 6,25, com P/VP de 0,67 (valor patrimonial de R$ 9,38 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,84% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.088.458/0001-21
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 19/06/2026 18:55
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RBRX11 RBR Plus Multiestratégia FII
Informações Gerais RBRX11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em: (i) quaisquer direitos reais sobre bens imóveis, (ii) ações ou cotas de sociedades cujo único propósito se enquadre entre as atividades permitidas aos FII (“SPE”) (iii) cotas de fundos de investimento em participações que tenham como política de investimento, exclusivamente, atividades permitidas aos FII; (iv) cotas de outros FII, (v) certificados de recebíveis imobiliários; (vi) letras hipotecárias, letras de crédito Imobiliário e letras imobiliárias garantidas, e; (vii) outros ativos, títulos e valores mobiliários admitidos nos termos da Resolução CVM 175.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário (clique aqui).
1Início das Atividades
Junho 2021 Código de Negociação RBRX11 CNPJ 41.088.458/0001-21 Cotas Emitidas 146.354.302 Prazo Indeterminado Tipo Anbima Multiestratégia Gestão Ativa
Clique Aqui para mais informações sobre o Fundo
Gestor*
Patria Gestão de Recursos Ltda
Administrador e Escriturador*
BTG Pactual Serviços Financeiros S/A DTVM
Taxa de Administração Total*
1,0% a.a. do valor de mercado. A Taxa de Gestão será igual à do RBRF11 nos primeiros 6 meses pós consolidação (0,80% a.a.).
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IPCA + Yield IMA-B 5
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre-se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 157.104 | 0,92 | -1,3% |
| IFIX - Office | 15 | 15.911 | 0,78 | -3,0% |
| IFIX - Logística | 14 | 31.874 | 0,94 | -0,9% |
| IFIX - Shopping | 9 | 19.583 | 0,91 | -2,6% |
| IFIX - CRIs | 38 | 55.451 | 0,96 | -0,3% |
| IFIX - FOFs | 20 | 16.793 | 0,87 | -2,0% |
| IFIX - Renda Urbana | 4 | 11.733 | 0,95 | -0,5% |
| IFIX - Outros | 7 | 5.758 | 0,83 | -3,5% |
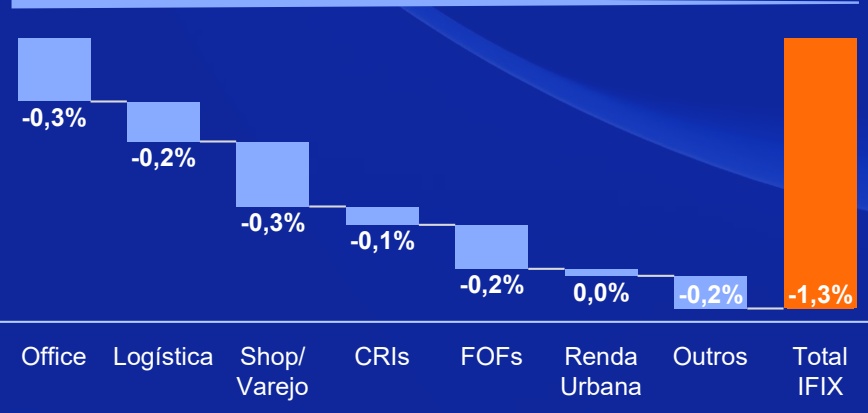
Performance Setorial Ponderada do IFIX*
PANORAMA DE MAIO/26:
Após a recuperação observada em abril, os Fundos Imobiliários voltaram a recuar em maio. O IFIX registrou variação de -1,3% no mês, embora ainda acumule alta de $2 . 7 \%$ no ano. A queda ocorreu em linha com a renda variável, pressionada pela reprecificação das curvas de juros futuros, aumento da volatilidade com a agenda política doméstica e eventos geopolíticos no exterior.
No ambiente externo, a continuidade das tensões entre EUA e Irã, com sinais mistos de arrefecimento e agravamento ao longo do mês, somada à ausência de alívio no bloqueio do Estreito de Ormuz, manteve o petróleo Brent na faixa de US$ 92 por barril, reforçando temores inflacionários globais.
Esse cenário impactou a precificação dos ativos no Brasil. As expectativas de inflação para 2026, segundo o relatório Focus, atingiram 5,1%, acima do teto da meta do Banco Central (4,5%), enquanto a inflação em 12 meses alcançou 4,4%. Diante disso, o mercado passou a discutir a possível interrupção do ciclo de cortes da Selic, com a curva de juros precificando mais dois cortes de 25 bps (100 bps no total), abaixo dos mais de 300 bps projetados anteriormente.
Como consequência, setores mais sensíveis aos juros foram penalizados pelo aumento da aversão ao risco. Entre os fundos de tijolo, Lajes Corporativas caiu -3,0%, seguido por Shoppings (-2,6%). Em contrapartida, Renda Urbana apresentou maior resiliência, com variação próxima à estabilidade (-0,5%). Nos fundos de papel, o desempenho foi relativamente melhor, com Fundos de CRI registrando queda marginal (-0,3%) devido ao suporte de inflação e juros mais elevados, enquanto Fundos de Fundos recuaram -2,0%, refletindo maior exposição à marcação a mercado.
O IFIX segue negociado a cerca de 0,92x o valor patrimonial, sem mudanças relevantes, com liquidez média diária acima de R$ 400 milhões. A volatilidade externa permanece como principal fator de risco no curto prazo.
Resumo RBRX11
Patrimônio Líquido*
Valor de Mercado*
R$ 1.428,4 milhões R$ 9,76/cota
R$ 1.235,2 milhões R$ 8,44/cota
0,86x P/VP¹
FII (% do Ativo)
CRI (% do Ativo)
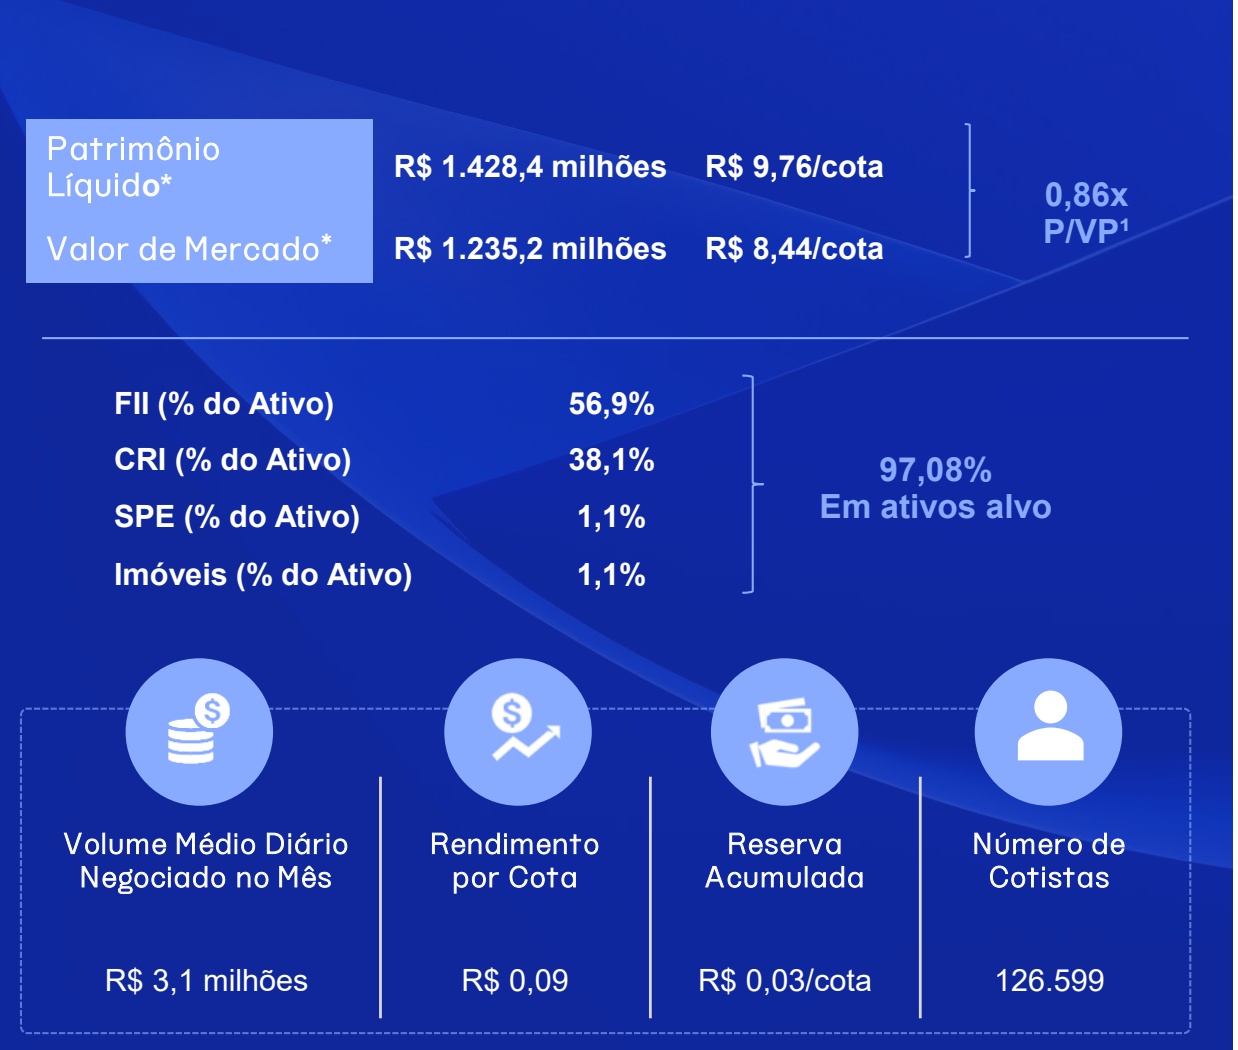
SPE (% do Ativo)
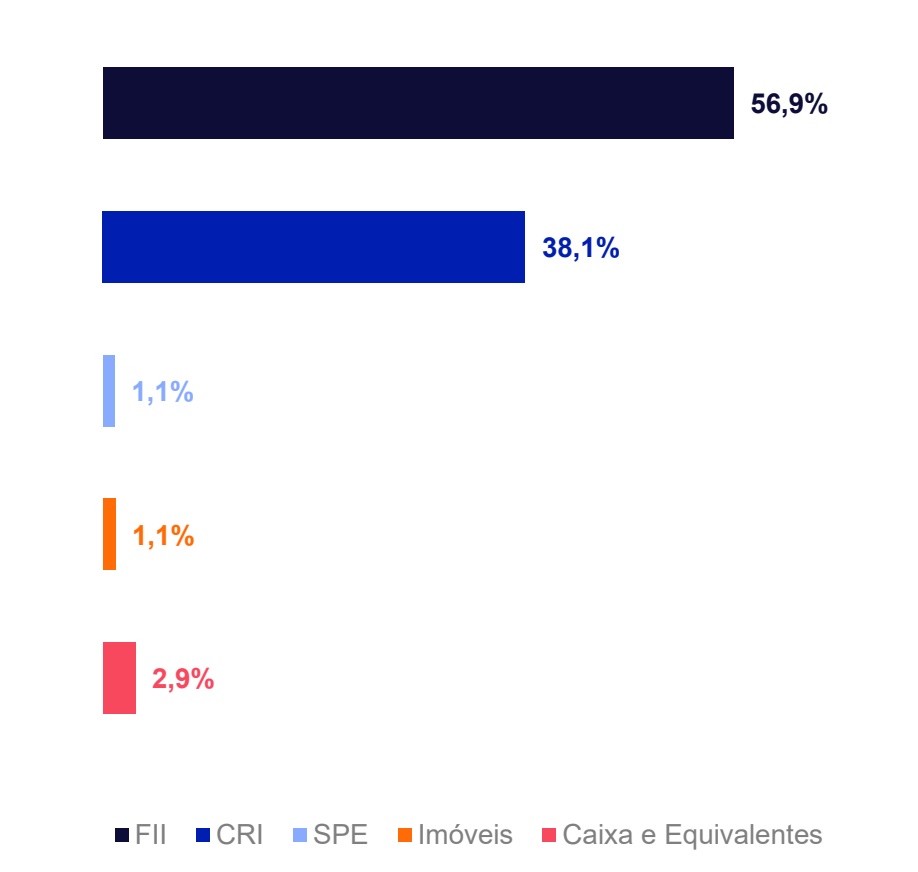
56,9%
Imóveis (% do Ativo)
Volume Médio Diário Negociado no Mês
38,1%
97,08% Em ativos alvo
1,1%
1,1%
Rendimento por Cota
Reserva Acumulada
R$ 3,1 milhões
Número de Cotistas
R$ 0,09
R$ 0,03/cota
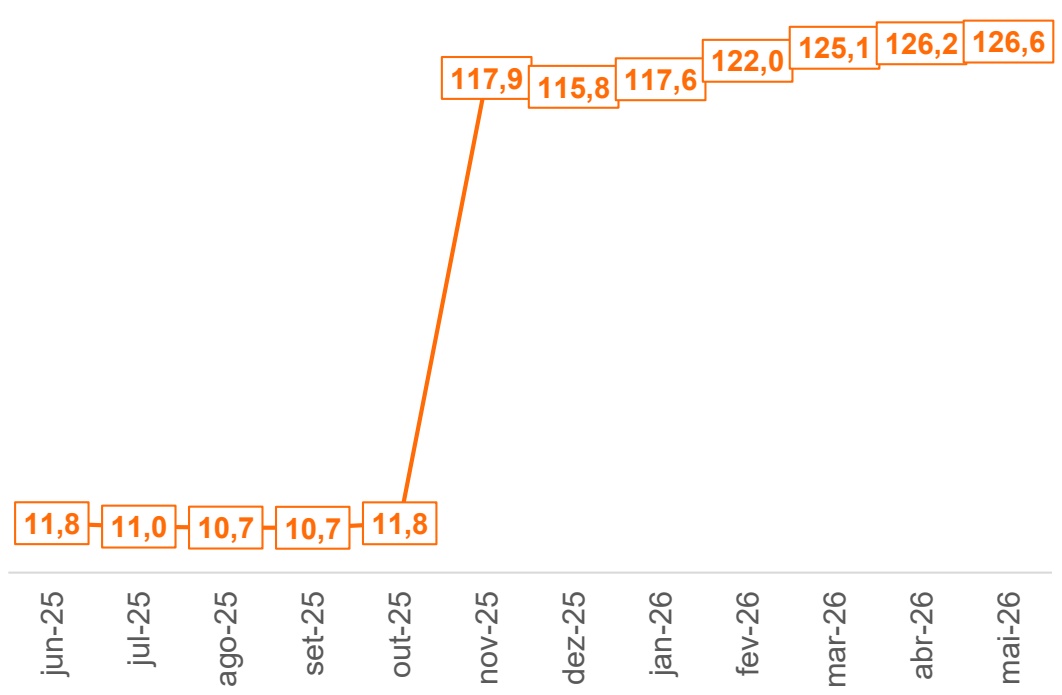
126.599
COMENTÁRIO DA GESTÃO:
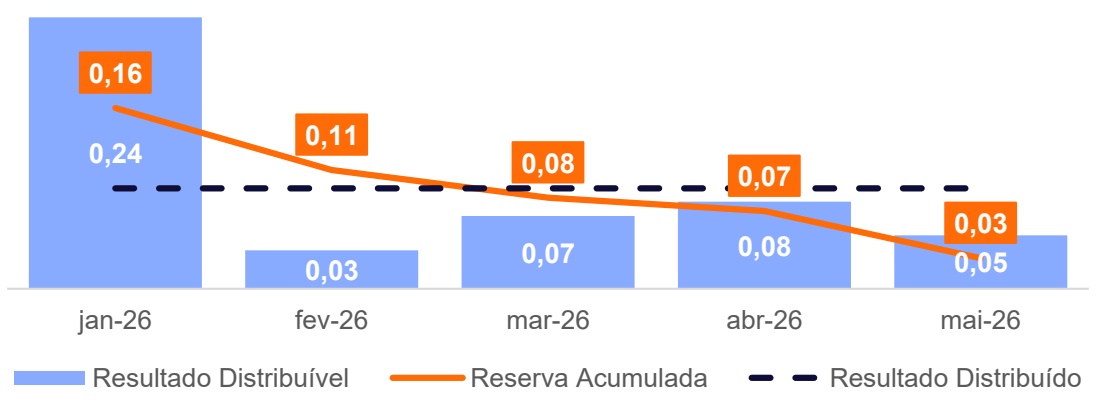
Em maio, nosso portfólio apresentou retorno patrimonial de +0,1% vs. -1,3% do IFIX, enquanto as cotas no secundário variaram negativamente em 2,9%. O patrimônio líquido encerrou o mês em R$ 1.428,4 milhões (R$ 9,76/cota), com valor de mercado de R$ 1.235,2 milhões (R$ 8,44/cota), implicando um P/VP de 0,86x. Foram distribuídos R$ 0,09/cota no mês, mantendo a média dos últimos 12 meses, com reserva acumulada de R$ 0,03/cota ao final de maio.
PORTFÓLIO:
Conforme comentado nos relatórios anteriores, seguimos avançando na implementação do direcionamento estratégico de redução gradual da exposição a ativos de tijolo performados, com realocação de capital para estratégias com maior carrego e potencial de retorno, como operações de CRI, desenvolvimento e teses oportunísticas.
Nesse contexto, conforme fato relevante divulgado em junho (clique aqui) e em linha com os últimos relatórios gerenciais, concluímos a alienação da posição em RBR Malls, recebendo em contrapartida cotas de PMLL11. A transação está alinhada ao objetivo de converter uma posição até então ilíquida em cotas negociadas em bolsa e deverá gerar impacto positivo no resultado recorrente do Fundo. A intenção permanece sendo a redução gradual dessa posição ao longo do tempo, à medida que novas oportunidades de investimento com melhor relação risco-retorno se consolidarem.
Entre as movimentações do mês, destacamos o investimento de R$ 20,0 milhões na operação estruturada FII City, contratada à taxa de CDI + 3,50% a.a., acrescida de prêmio de 0,5% sobre o valor integralizado. Trata-se de um FII com prazo determinado e vencimento em dezembro de 2029, estruturado para a aquisição de unidades em estoque de empreendimentos pré-aprovados da incorporadora City, em Goiânia/GO, com opção futura de recompra, pela própria incorporadora, das unidades que permanecerem no fundo no vencimento. A operação possui LTV de 53%. No período, recebemos ainda as amortizações de PNDL e da SPE Poincaré, que, somadas, acresceram aproximadamente R$ 7,0 milhões ao caixa do Fundo.
RESULTADO:
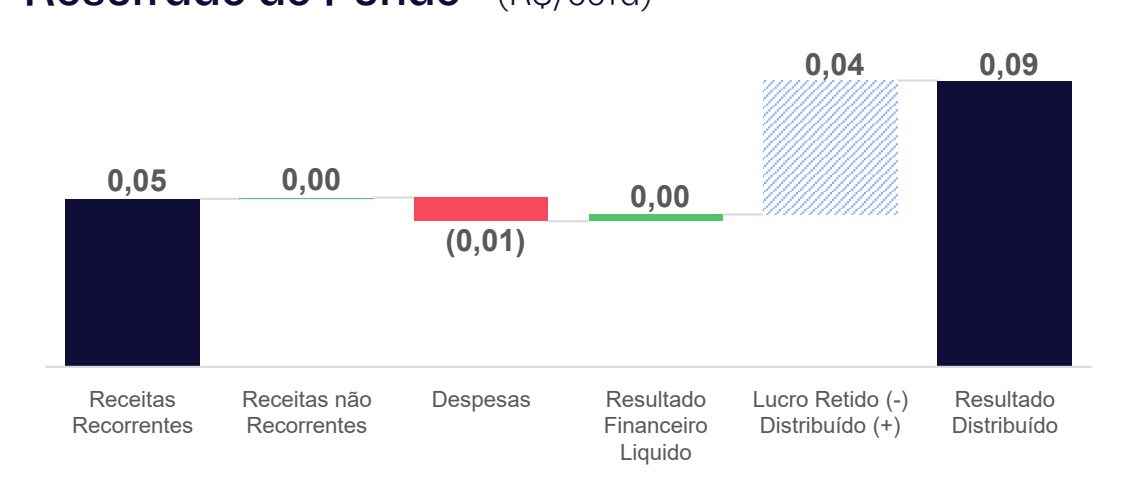
Em maio, o Fundo apresentou resultado caixa de R$ 0,05/cota, totalizando R$ 7,0 milhões. A composição do resultado foi majoritariamente proveniente dos investimentos em CRIs, que contribuíram com R$ 5,6 milhões, equivalente a aproximadamente R$ 0,04/cota, e dos FIIs, que contribuíram com R$ 2,1 milhões, equivalente a aproximadamente R$ 0,01/cota. A distribuição anunciada foi de R$ 0,09/cota, em linha com o patamar que vínhamos comunicando nos relatórios anteriores para o primeiro semestre de 2026. Para complementar a distribuição do mês, foi utilizada reserva equivalente a R$ 0,04/cota, reduzindo a reserva acumulada para R$ 0,03/cota ao final de maio.
Vale destacar que, ao longo do mês, mantivemos um resultado retido dentro de algumas estruturas de CRIs e FIIs Private Placement, da ordem de R$ 0,03/cota, que esperamos destravar nos próximos meses. Essa decisão fez parte da gestão da reserva de resultados do Fundo, buscando preservar a previsibilidade das distribuições ao longo do semestre.
Reforçamos que, à medida que os investimentos enquadrados como Curva J avançarem em seus cronogramas e passarem a apresentar maior visibilidade de monetização, seguiremos comunicando ao mercado os impactos esperados sobre o resultado do Fundo e o potencial de sustentação ou elevação do patamar de dividendos. Por ora, mantemos a projeção de distribuição conforme vínhamos apontando para o primeiro semestre de 2026.
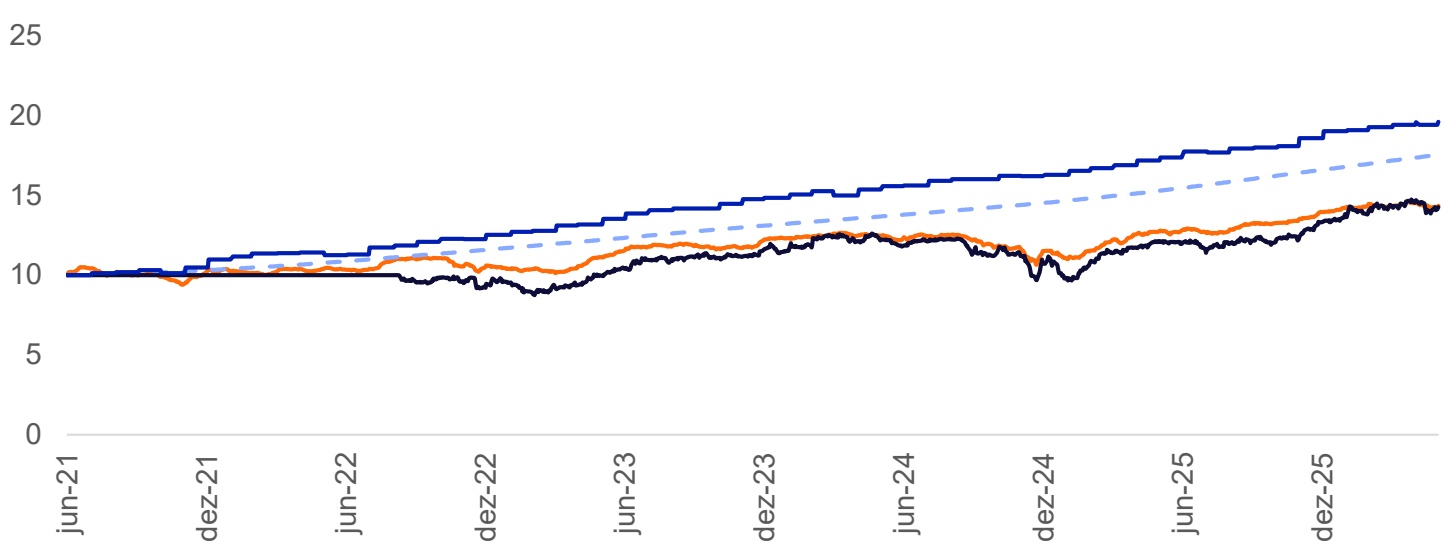
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início Desde o início (Acumulado) | (a.a.) | |
| RBRX111 | -2,9% | 6,6% | 42,6% | 7,6% | |
| RBRX11 Cota PL Ajustada² | 0,1% | 3,0% | 95,9% | 14,8% | |
| CDI Bruto | 1,1% | 5,7% | 75,5% | 12,2% | |
| IFIX | -1,3% | 2,7% | 43,3% | 7,7% | |
Distribuições (R$/Cota)
Média 12M | R$ 0,09
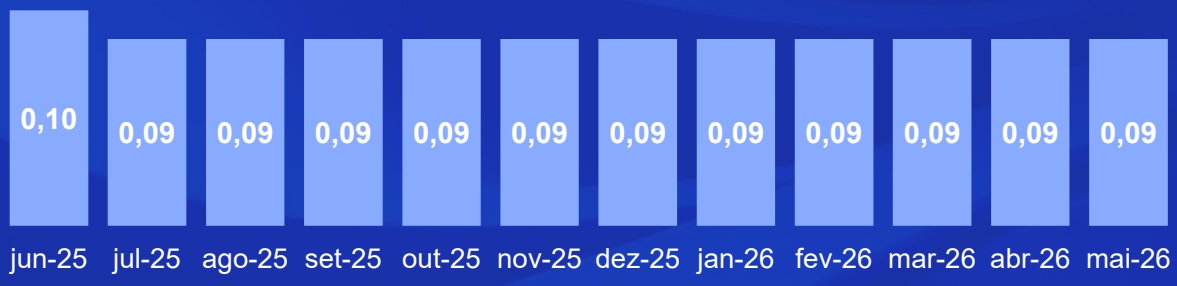
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
14,3% 14,1% 13,8% 13,7% 13,8% 13,8% 12,9% 12,7% 12,6% 12,6% 12,3% 12,8% 11,8% 11,2% 11,1% 11,2% 11,3% 11,0% 10,9% 11,0% 11,0% 11,0% 11,0% 11,1% jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26
Resultado
Demonstração de Resultado (R$)
| Mai-26 | R$/Cota | Acum. 2026 | |
|---|---|---|---|
| Rendimentos com FII | 2.105.648 | 0,01 | 23.591.504 |
| MTM FII | (2.530.715) | (0,02) | 5.443.859 |
| Juros e Correção Monetária (CRI) | 5.632.739 | 0,04 | 42.977.677 |
| MTM CRI | 956.773 | 0,01 | (10.066.299) |
| Receita Extraordinária¹ | 60.569 | 0,00 | 12.584.107 |
| Receitas - Total | 6.225.015 | 0,04 | 74.530.848 |
| Despesas - Total | (1.099.609) | (0,01) | (12.964.263) |
| Resultado Operacional | 5.125.405 | 0,04 | 61.566.584 |
| Resultado Financeiro Líquido | 305.561 | 0,00 | 2.383.236 |
| Ajuste para Distribuição - MTM | 1.573.942 | 0,01 | 4.622.441 |
| Resultado Distribuível | 7.004.908 | 0,05 | 68.572.261 |
| Resultado Distribuído | 13.171.887 | 0,09 | 65.859.436 |
Clique Aqui para mais informações sobre o Fundo

PATRIA
~~Resultado do Fundo* (R$/cota)~~
~~Movimentação da Reserva Acumulada (R$/cota)~~
Carteira de Ativos
Alocação por Ativo (% PL)
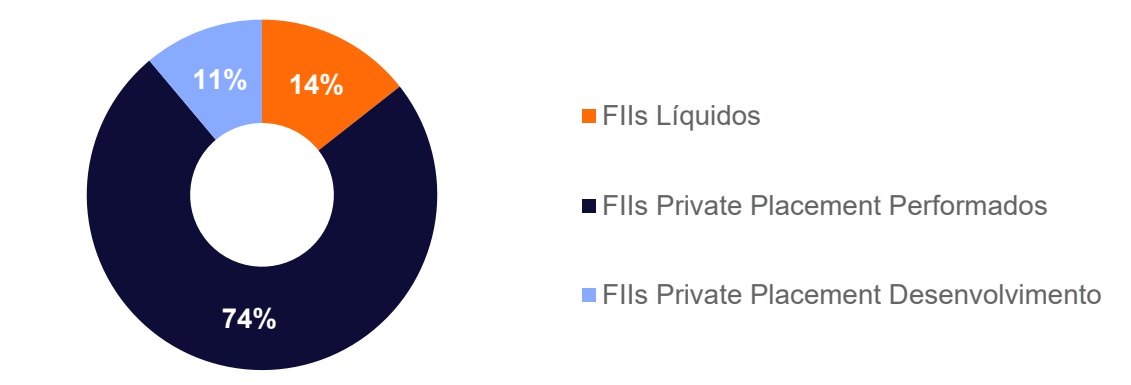
Alocação por Tipo de FII (% FII)
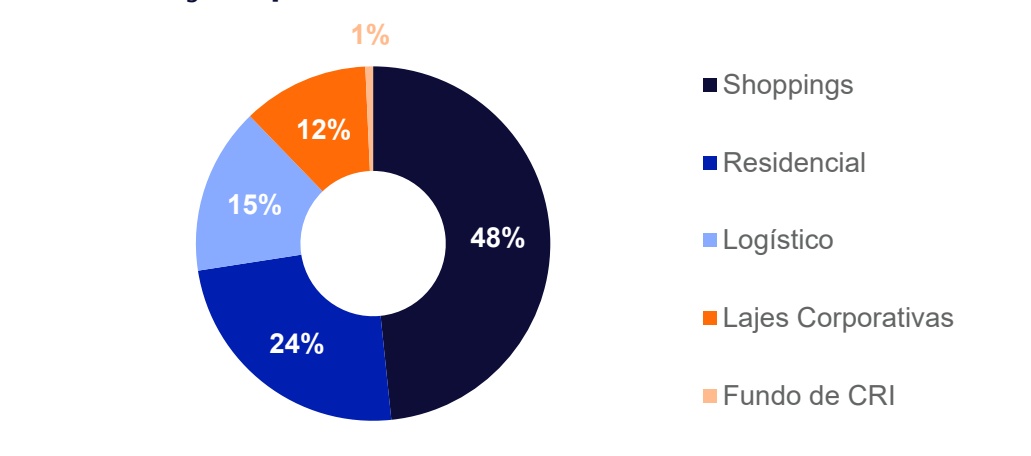
Alocação por Setor de FII (% FII)
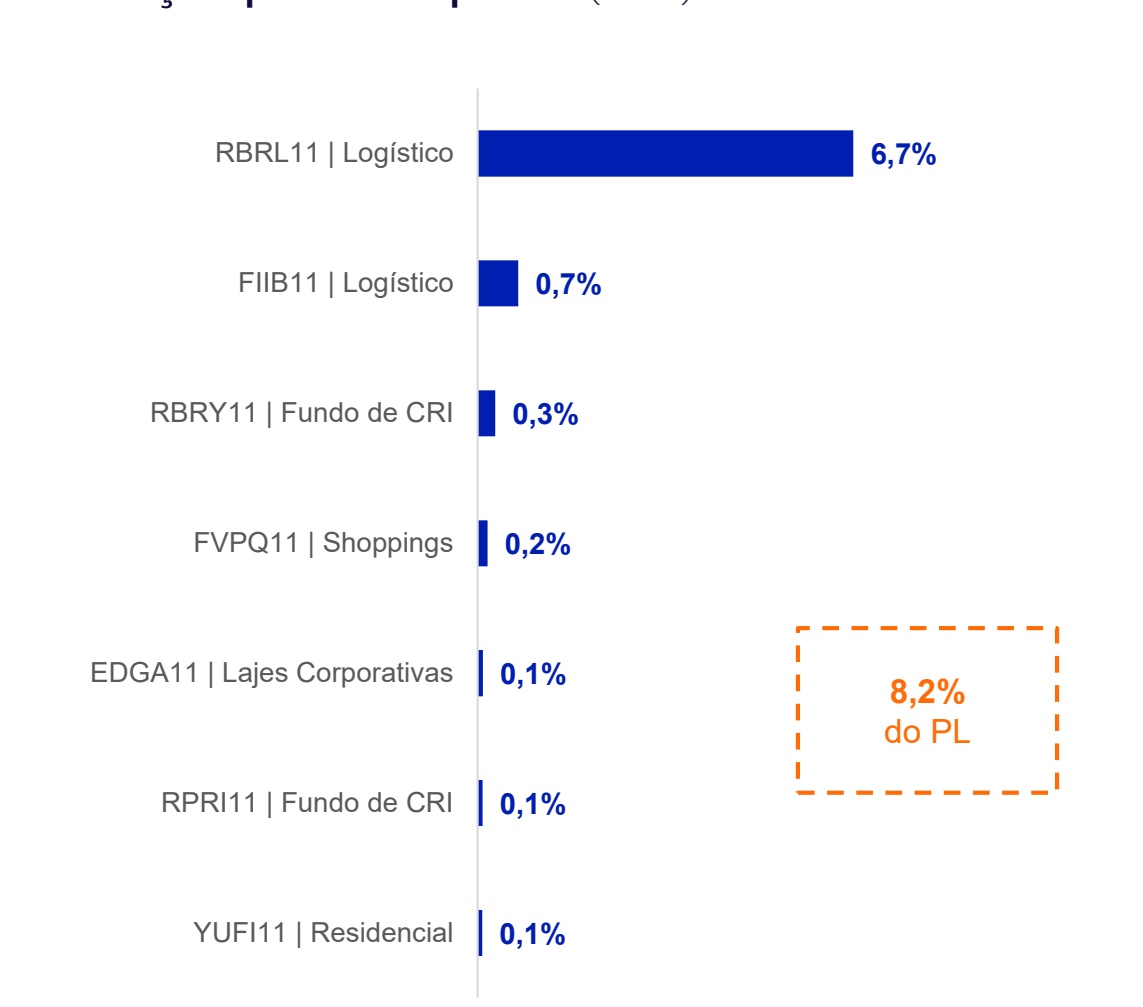
Carteira de Ativos | FIIs
~~Alocação por FII Private Placement (% PL)~~
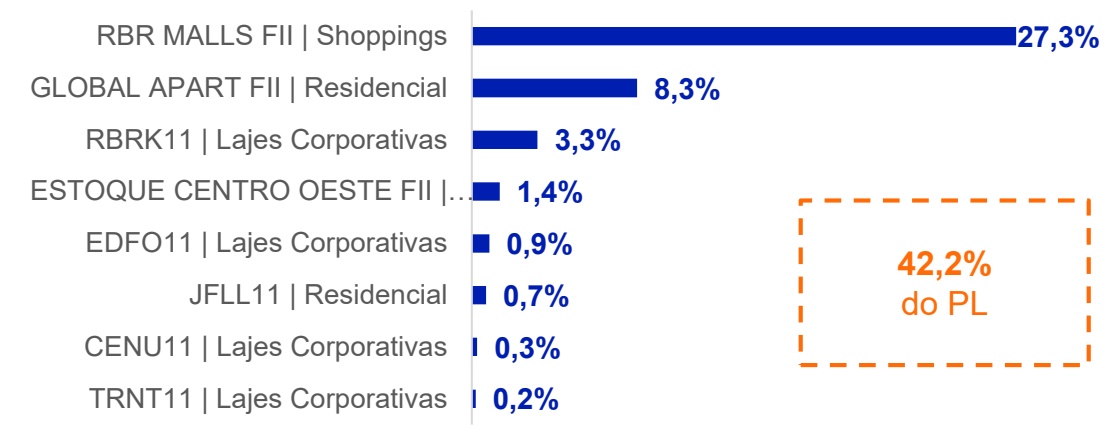
FII Private Placement Performados
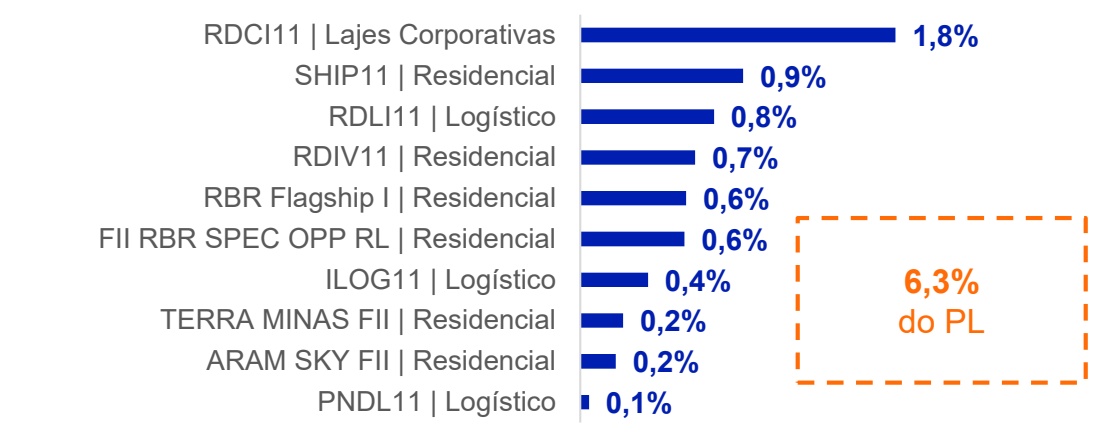
FII Private Placement Desenvolvimento
~~Alocação por FII Líquidos (% FII)~~
Carteira de Ativos | CRI
~~Distribuição por Indexador (% CRI)~~
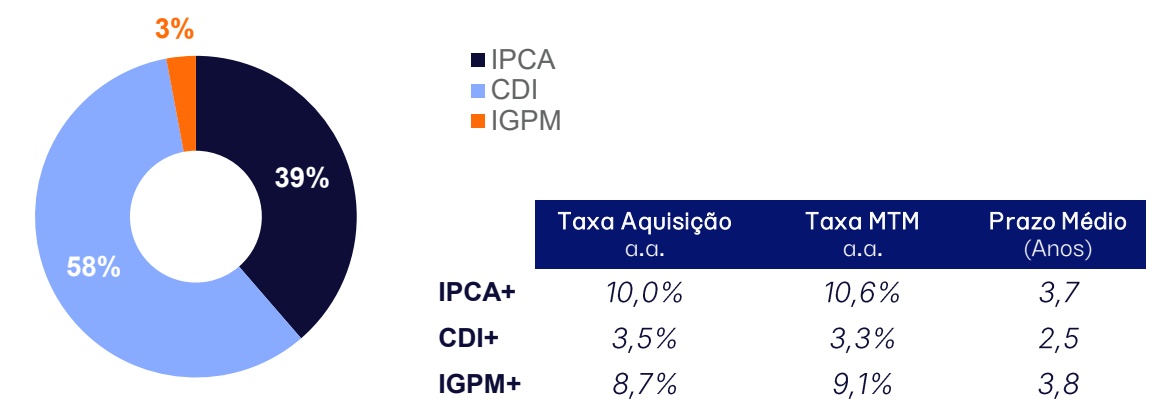
| Taxa Aquisição a.a. | Taxa MTM a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 10,0% | 10,6% | 3,7 |
| CDI+ | 3,5% | 3,3% | 2,5 |
| IGPM+ | 8,7% | 9,1% | 3,8 |
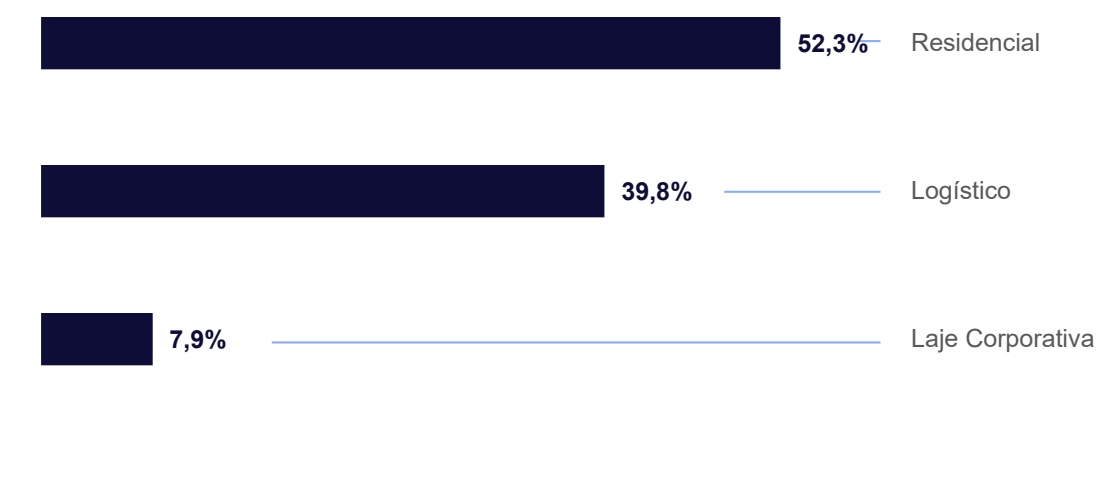
Exposição por Setor (% CRI)
PATRIA
Detalhamento de CRI (1/3)
| # | Ativo | M (RoMn$tT maMnmt)e | % PL | Segmento | Região | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Windsock | 55,5 | 3,9% | Logístico | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 12,6% | 3,5 | abr-32 | CF FR |
| 2 | CRI XPLOG Série 4-sub | 43,9 | 3,1% | Logístico | SP | Opea | 25K3754180 | CDI | 1,7% | 1,7% | 1,7% | 4,2 | nov-32 | AFI, CF, AFC |
| 3 | CRI Cone Refrigerado | 41,9 | 2,9% | Logístico | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 11,8% | 3,6 | dez-30 | AFI CF AFS AVS |
| 4 | CRI XPLOG série 2 | 33,5 | 2,3% | Logístico | SP | Opea | 25K3754062 | CDI | 1,7% | 1,7% | 1,7% | 3,3 | nov-30 | AFI, CF, AFC |
| 5 | CRI Pernambuco III - My Beach | 23,7 | 1,7% | Residencial | PE | Habita Sec. | 24J4849357 | CDI | 5,0% | 5,0% | 5,0% | 2,0 | out-28 | AFI CF FR AVS |
| 6 | CRI Pernambuco Aurora | 21,2 | 1,5% | Residencial | PE | Habita Sec. | 24D3062404 | CDI | 5,0% | 5,2% | 5,0% | 2,2 | abr-29 | AFI CF FR AVS |
| 7 | CRI MOS Jardins e Pinheiros II | 20,5 | 1,4% | Residencial | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 5,0% | 0,7 | jun-27 | AFI CF FR AVS |
| 8 | CRI Embraed - Alaia | 20,2 | 1,4% | Residencial | SC | Canal | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 3,0 | jul-30 | CF FR AVS |
| 9 | CRI Cabreúva | 19,9 | 1,4% | Logístico | SP | Vert | 21 D0698165 | IPCA | 7,3% | 7,3% | 7,4% | 3,9 | mar-36 | AFI CF FR |
| 10 | CRI MRV Pró Soluto III 1ª Série | 19,7 | 1,4% | Residencial | Diversos | True Sec | 22L1198359 | CDI | 3,0% | 4,0% | 3,0% | 1,4 | dez-27 | CF FR |
| 11 | CRI FGR III Senior | 18,5 | 1,3% | Residencial | GO | Opea | 25H2065524 | CDI | 3,3% | 3,3% | 3,3% | 1,5 | ago-29 | CF FR AVS |
| 12 | CRI XPLOG Série 3 | 17,8 | 1,2% | Logístico | SP | Opea | 25K3754075 | CDI | 1,3% | 1,3% | 1,3% | 4,2 | nov-32 | AFI CF AFC |
| 13 | CRI Cury | 17,6 | 1,2% | Residencial | N/A | Virgo | 24I1189880 | IPCA | 7,5% | 7,5% | 8,1% | 1,7 | jan-30 | FR AVS |
| 14 | CRI Intecom | 17,3 | 1,2% | Residencial | PB, SP | Habita Sec. | 25A2889666 | IPCA | 9,9% | 9,9% | 10,5% | 3,3 | jan-35 | AFI CF FR AVS |
| 15 | CRI FLBC | 16,1 | 1,1% | Laje Corporativa | SP | Opea | 19L0907914 | IGPM | 8,7% | 8,7% | 9,1% | 3,8 | dez-34 | CF FR |
| 16 | CRI Yuny Brigadeiro - 1a serie | 15,1 | 1,1% | Residencial | SP | Opea | 24F1532998 | CDI | 3,7% | 3,7% | 3,7% | 3,0 | jun-30 | AFI CF FR AVS |
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI (2/3)
| # | Ativo | M (RoMn$tT maMnmt)e | % PL | Segmento | Região | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | CRI GreenTowers | 14,9 | 1,0% | Laje Corporativa | DF | Opea | 19L0907949 | IPCA | 8,7% | 8,7% | 9,1% | 3,6 | dez-34 | CF FR |
| 18 | CRI Union III | 12,0 | 0,8% | Laje Corporativa | SP | Opea | 25F7064898 | CDI | 1,7% | 1,7% | 1,7% | 3,6 | jun-33 | AFI CF FR AVS |
| 19 | CRI Conx | 10,7 | 0,7% | Residencial | SP | True Sec. | 24D3160353 | CDI | 4,8% | 6,1% | 4,8% | 1,6 | abr-28 | AFI CF FR AVS |
| 20 | CRI Alphaville Carteira | 9,0 | 0,6% | Residencial | Diversos | Canal | 25C6061108 | CDI | 4,5% | 4,5% | 4,7% | 2,2 | mar-29 | CF FR AVS |
| 21 | CRI Creditas II Sênior A 3 | 8,9 | 0,6% | Residencial | Diversos | Vert | 24I1780782 | IPCA | 7,8% | 7,8% | 9,4% | 7,6 | jan-44 | AFI CF FR AVS |
| 22 | CRI Baroneza e Jardim Europa | 8,8 | 0,6% | Residencial | SP | Canal | 25C2992007 | CDI | 3,7% | 3,7% | 3,7% | 1,6 | mar-30 | AFI FR AVS |
| 23 | CRI MRV Pró Soluto III 2ª Série | 8,3 | 0,6% | Residencial | Diversos | True Sec. | 22L1198360 | CDI | 3,0% | 4,0% | 3,0% | 1,4 | dez-27 | CF FR |
| 24 | CRI MOS Jardins e Pinheiros | 7,0 | 0,5% | Residencial | SP | Opea | 22L1575688 | CDI | 5,0% | 5,0% | 5,0% | 1,0 | jun-27 | AFI CF FR AVS |
| 25 | CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | SP | Opea | 24D3057166 | CDI | 5,2% | 5,7% | 5,2% | 1,6 | abr-28 | AFI CF FR AVS |
| 26 | CRI Carteira MRV V (Serie III) | 6,4 | 0,4% | Residencial | Diversos | True Sec. | 23I1230915 | IPCA | 11,3% | 11,3% | 11,4% | 5,4 | nov-35 | CF FR |
| 27 | CRI Plano e Plano - Senior | 6,1 | 0,4% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,3% | 9,6% | 9,8% | 1,8 | mar-30 | AFI CF FR AVS |
| 28 | CRI Creditas II Sênior A 4 | 5,2 | 0,4% | Residencial | Diversos | Vert | 24J2921730 | IPCA | 7,8% | 7,8% | 9,3% | 7,6 | fev-44 | AFI CF FR |
| 29 | CRI SIG - Senior | 4,6 | 0,3% | Residencial | RJ | Opea | 25I4731031 | IPCA | 10,0% | 10,0% | 10,1% | 4,3 | set-30 | AFI CF FR AVS |
| 30 | CRI Patrifarm | 4,2 | 0,3% | Logístico | MG | Virgo | 19E0299199 | IPCA | 7,0% | 7,2% | 9,5% | 1,9 | mai-30 | AFI CF FR AVS |
| 31 | CRI FGR | 4,0 | 0,3% | Residencial | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 9,9% | 3,3 | dez-33 | AFI CF FR AVS |
| 32 | CRI One Perdizes - Subordinada | 3,0 | 0,2% | Residencial | SP | Opea | 24E1752053 | CDI | 5,5% | 5,5% | 5,6% | 0,9 | mai-27 | AFI CF FR AVS |
Detalhamento de CRI (3/3)
| # | Ativo | M (RoMn$tT maMnmt)e | % PL | Segmento | Região | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 33 | CRI Lux Vila Nova - Serie 1 | 2,7 | 0,2% | Residencial | SP | Opea | 24H1938840 | CDI | 3,5% | 3,5% | 3,5% | 3,2 | ago-29 | AFI CF FR AVS |
| 34 | CRI Tael - Serie II | 2,5 | 0,2% | Residencial | SP | True Sec. | 22H2625804 | CDI | 3,3% | 4,0% | 3,3% | 1,4 | set-29 | AFI CF FR AVS |
| 35 | CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | SP | Opea | 24D3057217 | CDI | 4,9% | 4,9% | 4,9% | 1,6 | abr-28 | AFI CF FR AVS |
| 36 | CRI Tael - Serie III | 2,4 | 0,2% | Residencial | SP | True Sec. | 22H2625803 | CDI | 3,3% | 4,0% | 3,3% | 2,2 | abr-31 | AFI CF FR AVS |
| 37 | CRI Yuny Brigadeiro - 3a serie | 2,2 | 0,2% | Residencial | SP | Opea | 24F2830801 | CDI | 3,7% | 3,7% | 3,7% | 3,0 | jun-30 | AFI CF FR |
| 38 | CRI Global Realty - Itacema | 2,1 | 0,2% | Residencial | SP | Virgo | 23L1728156 | CDI | 4,8% | 4,8% | 4,8% | 2,1 | jan-29 | AFI CF FR AVS |
| 39 | CRI FGR III Sub | 2,0 | 0,1% | Residencial | GO | Opea | 25H2085333 | CDI | 3,3% | 3,3% | 3,3% | 1,5 | ago-29 | CF FR AVS |
| 40 | CRI Tael | 1,7 | 0,1% | Residencial | SP | True Sec. | 22G1401749 | CDI | 3,3% | 4,0% | 3,3% | 1,4 | ago-29 | AFI CF FR AVS |
| 41 | CRI Plano e Plano - Subordinada | 1,3 | 0,1% | Residencial | SP | Opea | 25F2921596 | IPCA | 8,7% | 9,6% | 10,0% | 1,8 | mar-30 | AFI CF FR AVS |
| 42 | CRI Creditas II Sênior B 3 | 1,2 | 0,1% | Residencial | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 9,0% | 9,3% | 7,9 | jan-46 | AFI CF FR |
| 43 | CRI Carteira MRV V (Serie II) | 1,1 | 0,1% | Residencial | Diversos | True Sec. | 23I1230828 | IPCA | 10,0% | 10,0% | 11,3% | 4,4 | out-33 | CF FR |
| 44 | CRI Carteira MRV IV (Serie II) | 0,2 | 0,0% | Residencial | Diversos | Opea | 23F1508169 | IPCA | 12,4% | 12,4% | 12,5% | 4,8 | ago-35 | AFI CFR FR |
| 45 | CRI Creditas II Meza 3 | 0,0 | 0,0% | Residencial | Diversos | Vert | 24I1780476 | IPCA | 11,5% | 11,5% | 12,0% | 6,9 | jan-46 | AFI CF FR |
| 46 | CRI Tourmalet Sub TOTAL | 0,0544,1 | 0,0%38,1% | Residencial | Diversos | True Sec. | 21 H1029284 | IPCA | 0,0% | 0,0% | 1,2% | 9,4 | jul-53 | AFI CF FR |
Watchlist
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencia localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, buscando atuar de forma estratégica na recuperabilidade do capital empregado na operação.
Todas as operações do Watchlist seguem com as PMTs adimplentes e boas garantias. A equipe de gestão está realizando o acompanhamento próximo aos devedores para que as operações sigam saudáveis e adimplentes.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento Estado | Emissor | Código B3 Indexador | Taxa Emissão (a.a.) | Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 25 | CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | SP | Opea | 24D3057166 | CDI | 5,20% | 5,7% | 5,2% | 1,7 | Apr-28 | AFI CF FR AVS |
| 35 | CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | SP | Opea | 24D3057217 | CDI | 4,85% | 4,9% | 4,9% | 1,7 | Apr-28 | AFI CF FR AVS |
Liquidez e Passivo
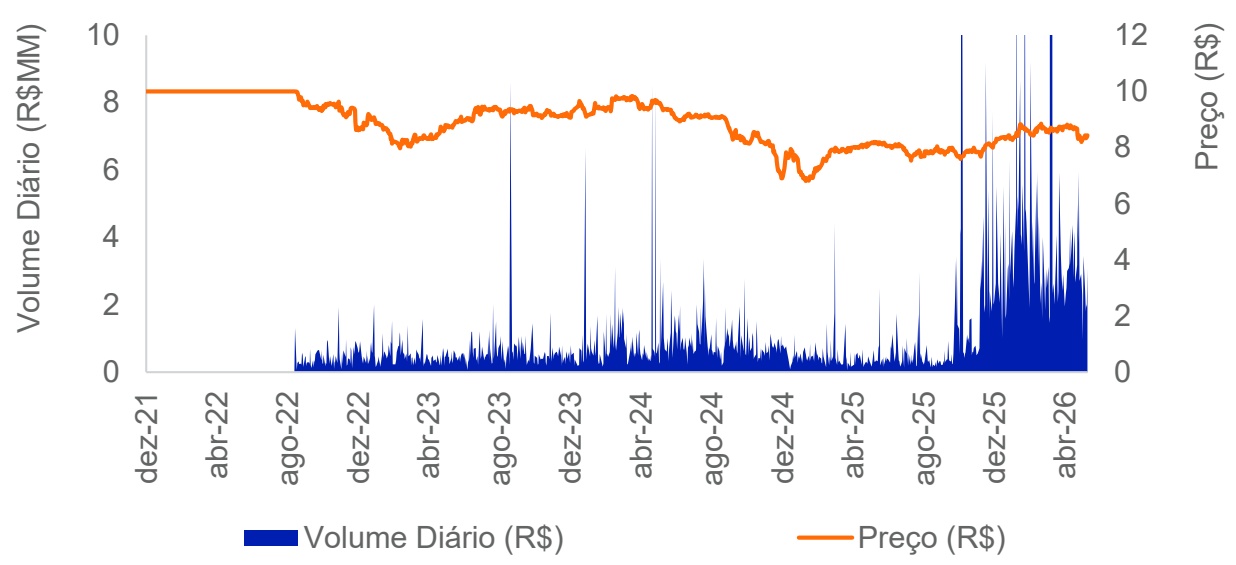
| Mai-26 | 2026 | |
|---|---|---|
| ADTV (R$ Milhões) | 3,1 | 5,6 |
| Giro | 5,0% | 44,9% |
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria-investments-brasil

@patriainvestments
@patriainvestments