Relatório Gerencial RBRX11 de março de 2026
Relatório Gerencial do Patria Plus Multiestratégia Real Estate (RBRX11), fundo imobiliário de fundos (FoF), referente a março de 2026, com entrega no FundosNet (B3) em 04/05/2026. No pregão de 03/11/2026, a cota do RBRX11 fechou a R$ 6,25, com P/VP de 0,67 (valor patrimonial de R$ 9,38 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,84% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.088.458/0001-21
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 04/05/2026 20:10
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RBRX 1 RBR Plus Multiestratégia FII
Informações Gerais RBRX 11
Objetivo do Fundo
O Fundo tem como objetivo aplicar, primordialmente, em: (i) quaisquer direitos reais sobre bens imóveis, (ii) ações ou cotas de sociedades cujo único propósito se enquadre entre as atividades permitidas aos FII (“SPE”) (iii) cotas de fundos de investimento em participações que tenham como política de investimento, exclusivamente, atividades permitidas aos FII; (iv) cotas de outros FII, (v) certificados de recebíveis imobiliários; (vi) letras hipotecárias, letras de crédito Imobiliário e letras imobiliárias garantidas, e; (vii) outros ativos, títulos e valores mobiliários admitidos nos termos da Resolução CVM 175.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
*Termos e definições no glossário (clique aqui).
1Início das Atividades
Junho 2021 Código de Negociação RBRX11 CNPJ 41.088.458/0001-21 Cotas Emitidas 146.354.302 Prazo Indeterminado Tipo Anbima Multiestratégia Gestão Ativa
Clique Aqui para mais informações sobre o Fundo
Gestor*
Patria Gestão de Recursos Ltda
Administrador e Escriturador*
BTG Pactual Serviços Financeiros S/A DTVM
Taxa de Administração Total*
1,0% a.a. do valor de mercado. A Taxa de Gestão será igual à do RBRF11 nos primeiros 6 meses pós consolidação (0,80% a.a.).
Taxa de Performance*
20% dos rendimentos que superarem a variação positiva do IPCA + Yield IMA-B 5
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre - se no mailing
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 155.965 | 0,89 | -1,1% |
| IFIX - Office | 16 | 16.815 | 0,75 | -1,7% |
| IFIX - Logística | 17 | 31.448 | 0,94 | -1,2% |
| IFIX - Shopping | 9 | 19.011 | 0,89 | -1,4% |
| IFIX - CRIs | 38 | 53.601 | 0,91 | -0,4% |
| IFIX - FOFs | 21 | 17.360 | 0,88 | -1,0% |
| IFIX - Renda Urbana | 5 | 12.044 | 0,94 | -0,1% |
| IFIX - Outros | 7 | 5.686 | 0,76 | -4,5% |
Performance Setorial Ponderada do IFIX *
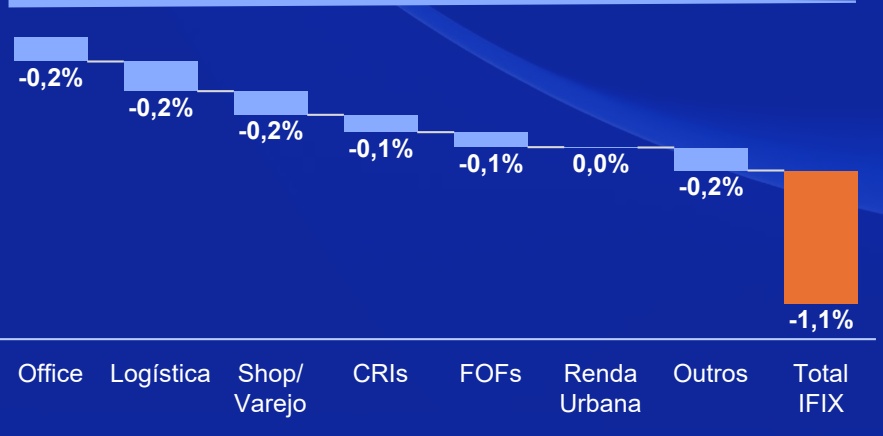
PANORAMA DE MARÇO/26:
Após sete meses consecutivos de alta, o mercado de Fundos Imobiliários registrou sua primeira retração desde julho de 2025. O IFIX recuou 1,1% no período, interrompendo a sequência de valorização que havia levado o índice à sua máxima histórica em fevereiro. O movimento reflete a forte deterioração do cenário externo, com a escalada do conflito no Oriente Médio dominando a dinâmica dos mercados globais.
No fim de fevereiro, Estados Unidos e Israel lançaram ataques coordenados contra o Irã, desencadeando uma retaliação que resultou no fechamento do Estreito de Ormuz, rota por onde transita aproximadamente um quinto do petróleo mundial. O barril de Brent disparou de US$ 70 para patamares superiores a US$ 100, acumulando alta de mais de 40%. O choque energético reacendeu temores inflacionários e provocou reprecificação dos ativos de risco. No Brasil, a curva de juros futuros abriu de forma consistente, com as taxas saindo de 12,5% para acima de 14% em menos de um mês, e as projeções de inflação no Boletim Focus subiram de 4,17% para 4,31%. No fim de março, EUA e Irã iniciaram negociações mediadas pelo Paquistão, resultando em um cessar-fogo de duas semanas no início de abril. A trégua aliviou parcialmente os mercados, mas as conversas em Islamabad terminaram sem acordo definitivo, mantendo a incerteza sobre o desfecho do conflito.
Setorialmente, o movimento de aversão ao risco penalizou os segmentos mais sensíveis a juros. Lajes corporativas lideraram as perdas com queda de 1,7%, seguidas por shopping centers (-1,4%) e logística (-1,2%). Os Fundos de Fundos recuaram 1,0%, refletindo a maior sensibilidade às oscilações de mercado. Em contrapartida, os fundos de CRIs apresentaram retração mais contida, de 0,4%, sustentados pelo carrego favorável em um cenário de inflação pressionada e juros elevados. Renda Urbana mostrou resiliência com variação próxima à estabilidade (-0,1%). A volatilidade potencial permanece elevada, mas os descontos ainda presentes no mercado secundário, com o IFIX negociando a 0,89x o valor patrimonial, aliados aos fundamentos operacionais sólidos dos ativos, sustentam perspectivas construtivas para os fundos imobiliários no médio prazo.
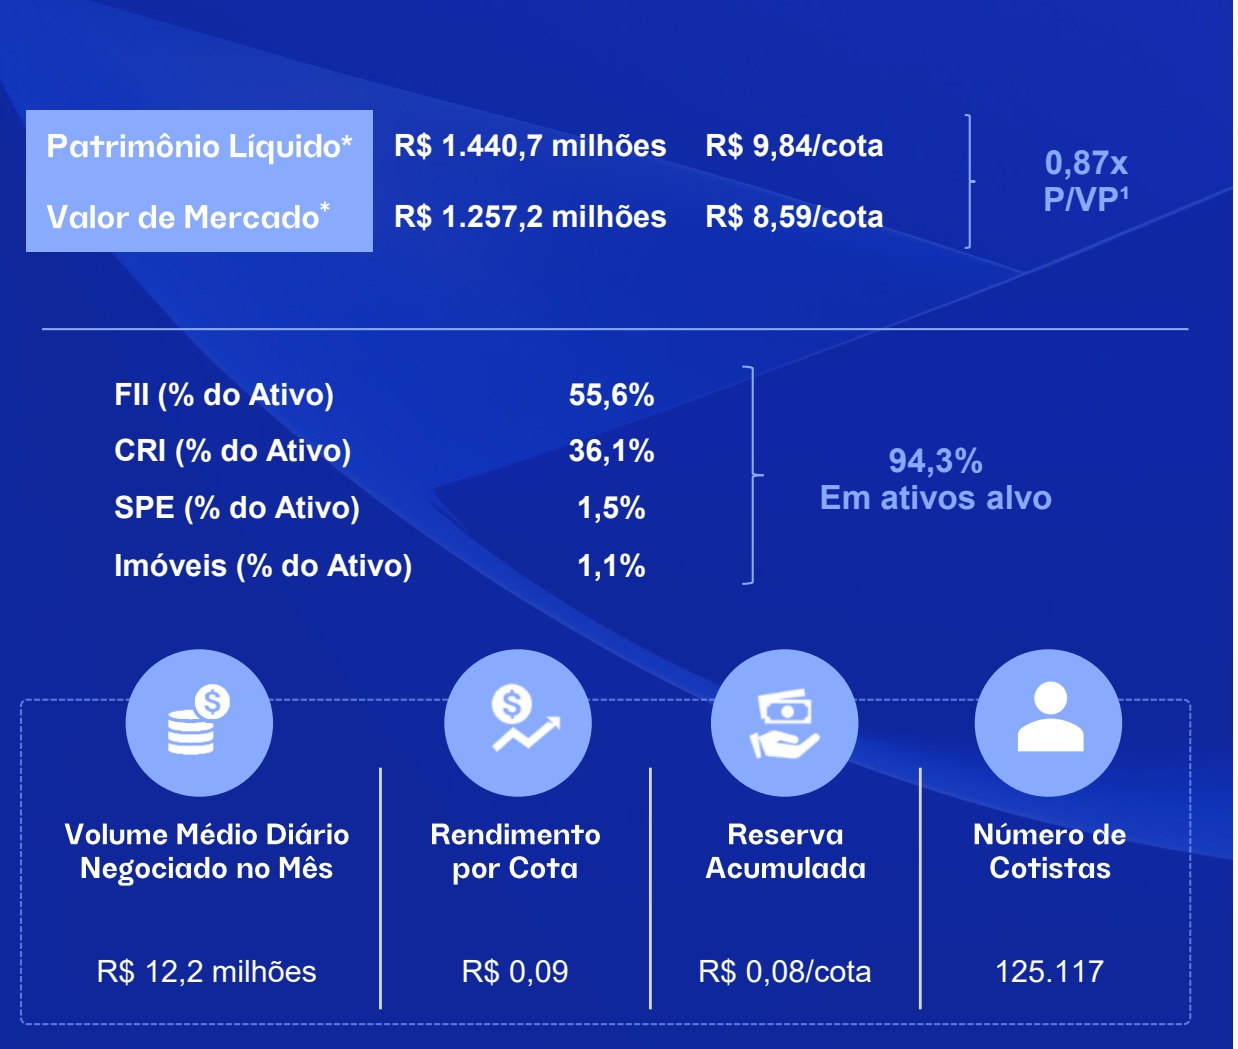
Resumo RBRX11
Patrimônio Líquid o*
Valor de Mercado *
R$ 1.440,7 milhões R$ 9,84/cota
R$ 1.257,2 milhões R$ 8,59/cota
0,87x P/VP¹
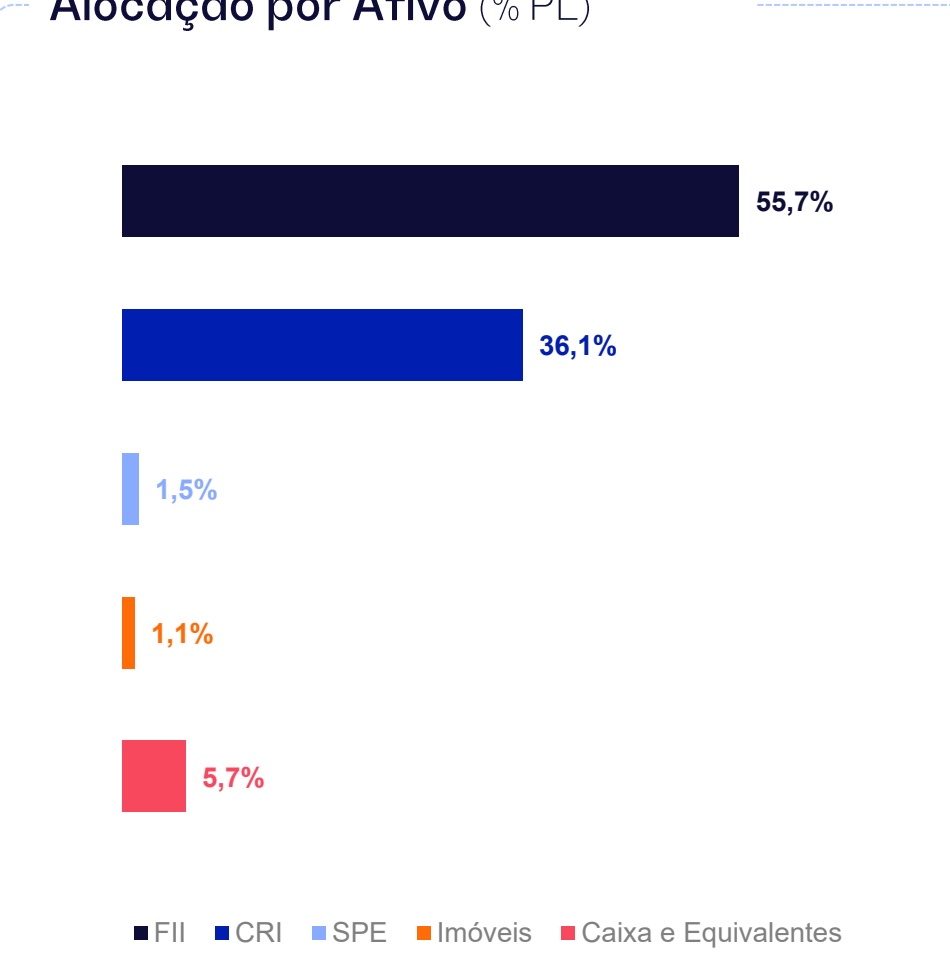
FII (% do Ativo)
CRI (% do Ativo)
SPE (% do Ativo)
55,6%
Imóveis (% do Ativo)
36,1%
1,5%
94,3% Em ativos alvo
1,1%
Volume Médio Diário Negociado no Mês
Rendimento por Cota
Reserva Acumulada
Número de Cotistas
R$ 12,2 milhões
R$ 0,09
R$ 0,08/cota
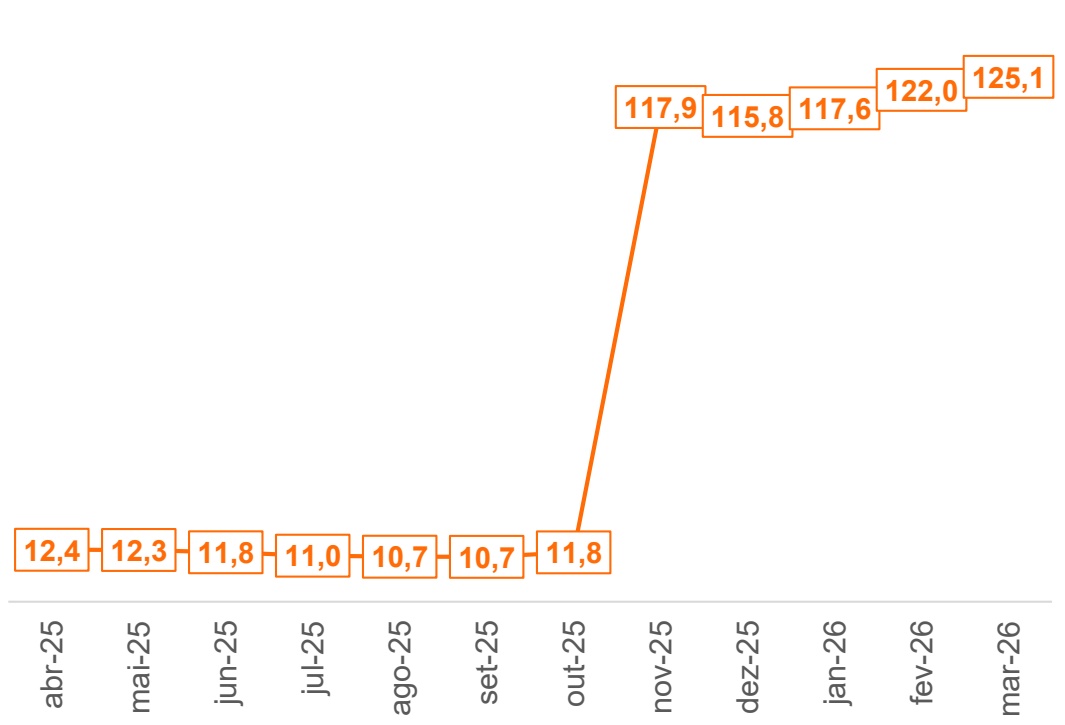
125.117
COMENTÁRIO DA GESTÃO:
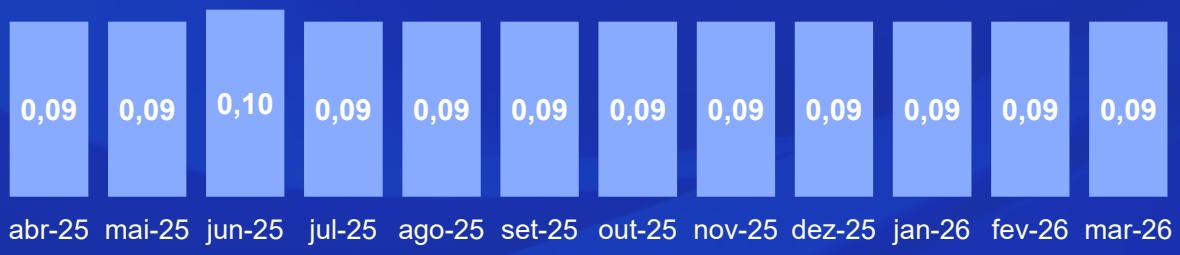
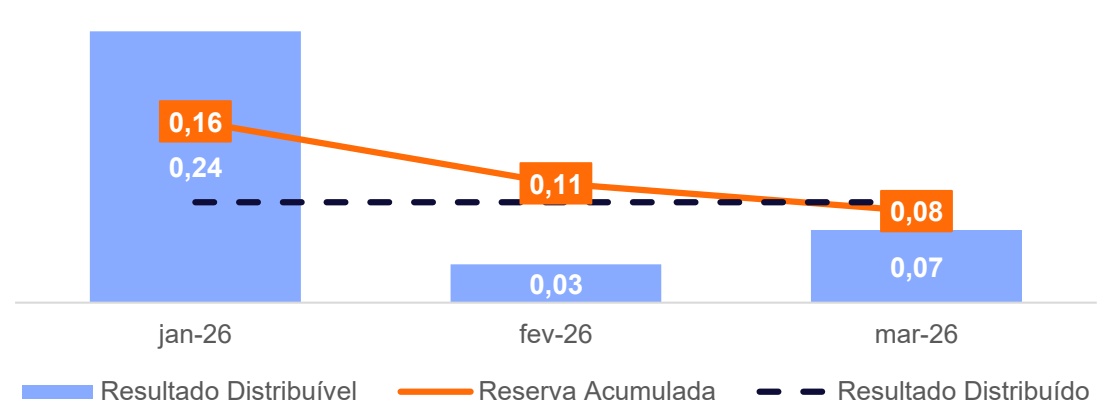
Em março, nosso portfólio apresentou retorno patrimonial de +0,7% vs. -1,1% do IFIX, enquanto as cotas no secundário variaram positivamente em +1,2%. O patrimônio líquido encerrou o mês em R$ 1.440,7 milhões (R$ 9,84/cota), com Valor de Mercado de R$ 1.257,2 milhões (R$ 8,59/cota), implicando um P/VP de 0,87x. Foram distribuídos R$ 0,09/cota no mês, mantendo a média dos últimos 12 meses, com reserva acumulada de R$ 0,08/cota ao final de março.
PORTFÓLIO:
Assim como comentamos no relatório anterior, como ajuste de direcionamento estratégico, decidimos reduzir a exposição a ativos de tijolo performados no portfólio. Essa classe, embora relevante para a diversificação, tende a apresentar carrego mais baixo em relação a outras estratégias disponíveis no mercado. Em substituição, aumentaremos a alocação em operações de CRI, que oferecem maior renda recorrente e carrego mais elevado, e em operações de desenvolvimento e oportunísticas, que apresentam maior potencial de TIR ao longo do ciclo. Esse reposicionamento tem como objetivo elevar de forma estrutural o patamar de dividendos distribuídos ao cotista ao longo do tempo, sem abrir mão do potencial de valorização do portfólio.
Resumo RBRX11
Neste contexto, o fundo PMLL11 convocou uma AGE para deliberar sobre a possível aquisição do RBR Malls, fundo que conta com participação nos Shoppings Pátio Higienópolis, Shopping Eldorado e Shopping Plaza Sul. A proposta estruturada é de aquisição por troca de cotas, com ambos os fundos avaliados pelo valor patrimonial. Dado que o RBR Malls passou por reavaliação de seus ativos ao final de 2025, entendemos que o valor proposto reflete adequadamente o valor intrínseco do portfólio imobiliário. Em linha com o direcionamento estratégico de redução de tijolo performado, a transação tem impacto positivo no carrego do fundo, estimado em mais de R$ 700 mil por mês (+R$ 0,005/cota), além de converter uma posição ilíquida em cotas negociadas em bolsa. A intenção é reduzir gradualmente essa posição ao longo do tempo, à medida que novas teses de investimento se consolidarem.
RESULTADO:
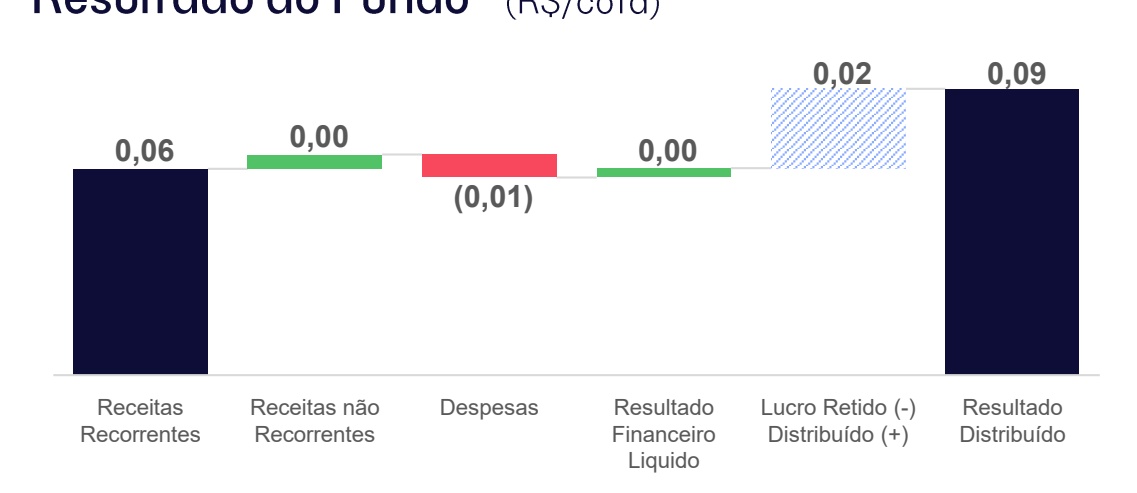
Em março, o Fundo apresentou resultado caixa de R$ 0,07/cota e anunciou distribuição de R$ 0,09/cota, em linha com a expectativa comunicada nos relatórios anteriores de manutenção desse patamar de distribuição ao longo do 1º semestre de 2026. Além da reserva atual de R$ 0,08 /cota, projetamos a ocorrência de resultados extraordinários relevantes no 2º semestre de 2026, provenientes dos investimentos em Curva J. O principal deles refere-se à conclusão do empreendimento Kalea Jardins no 3T26, no qual duas unidades já foram vendidas, com recebimento das parcelas finais previsto na entrega da obra, além de outras três unidades cuja probabilidade de venda aumenta significativamente com a finalização das obras.
À medida que houver maior visibilidade e concretude sobre os resultados esperados dos investimentos enquadrados como Curva J para o 2º semestre de 2026, comunicaremos nos relatórios gerenciais o novo patamar estimado de resultado do Fundo.
Performance
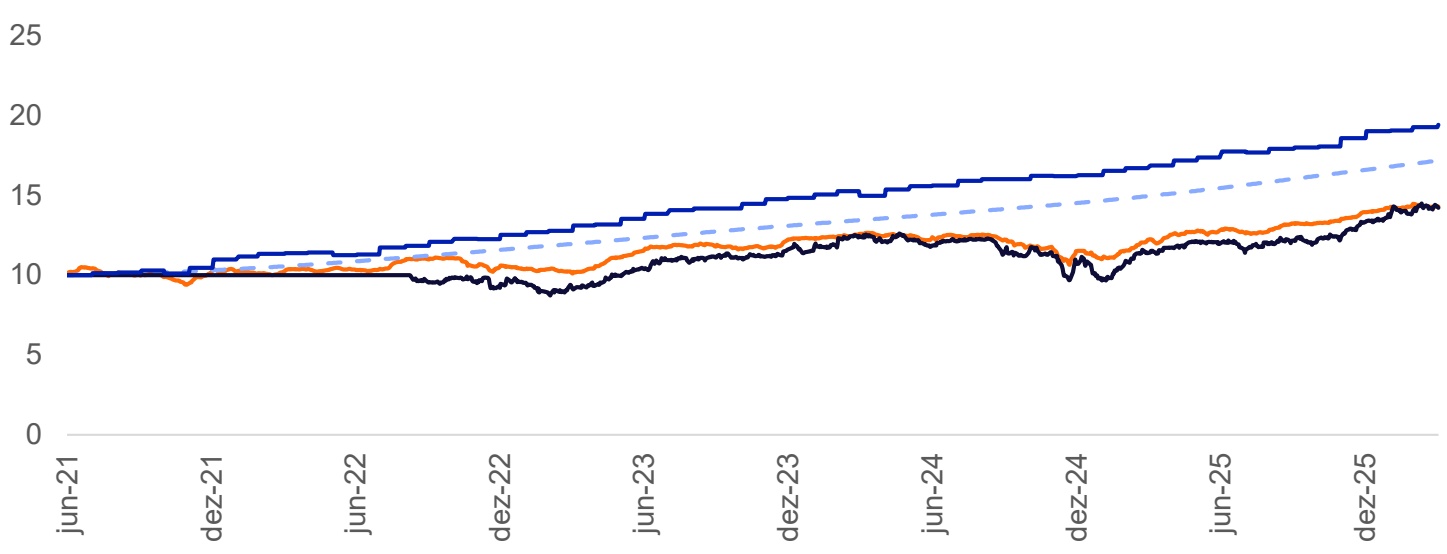
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) | |
| RBRX111 | 1,2% | 6,2% | 42,1% | 7,7% | |
| RBRX11 Cota PL Ajustada² | 0,7% | 2,1% | 94,1% | 15,1% | |
| CDI Bruto | 1,2% | 3,5% | 71,8% | 12,2% | |
| IFIX | -1,1% | 2,5% | 43,0% | 7,9% | |
Distribuições (R$/Cota)
Média 12M | R$ 0,09
Dividend Yield *
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
13,5% 13,3% 14,3% 14,1% 13,8% 13,7% 13,8% 13,8% 12,9% 12,7% 12,6% 12,6% 11,2% 11,2% 11,8% 11,2% 11,1% 11,2% 11,3% 11,0% 10,9% 11,0% 11,0% 11,0% abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26
Resultado
Demonstração de Resultado (R$)
| MAR-26 | R$/COTA | ACUM. 2026 | |
|---|---|---|---|
| Rendimentos com FII | 3.935.887 | 0,03 | 15.603.031 |
| MTM FII | (450.347) | (0,00) | 13.183.788 |
| Juros e Correção Monetária (CRI) | 5.564.490 | 0,04 | 31.656.303 |
| MTM CRI | (867.094) | (0,01) | (14.059.646) |
| Receita Extraordinária¹ | 658.999 | 0,00 | 12.077.577 |
| Receitas - Total | 8.841.936 | 0,06 | 58.461.054 |
| Despesas - Total | (1.069.278) | (0,01) | (10.794.499) |
| Resultado Operacional | 7.772.657 | 0,05 | 47.666.555 |
| Resultado Financeiro Líquido | 442.907 | 0,00 | 1.610.689 |
| Ajuste para Distribuição - MTM | 1.317.440 | 0,01 | 875.858 |
| Resultado Distribuível | 9.533.005 | 0,07 | 50.153.101 |
| Resultado Distribuído | 13.171.887 | 0,09 | 39.515.662 |
Clique Aqui para mais informações sobre o Fundo
PATRIA

Resultado do Fundo* (R$/cota)
Movimentação da Reserva Acumulada (R$/cota)
Carteira de Ativos
Alocação por Ativo (% PL )
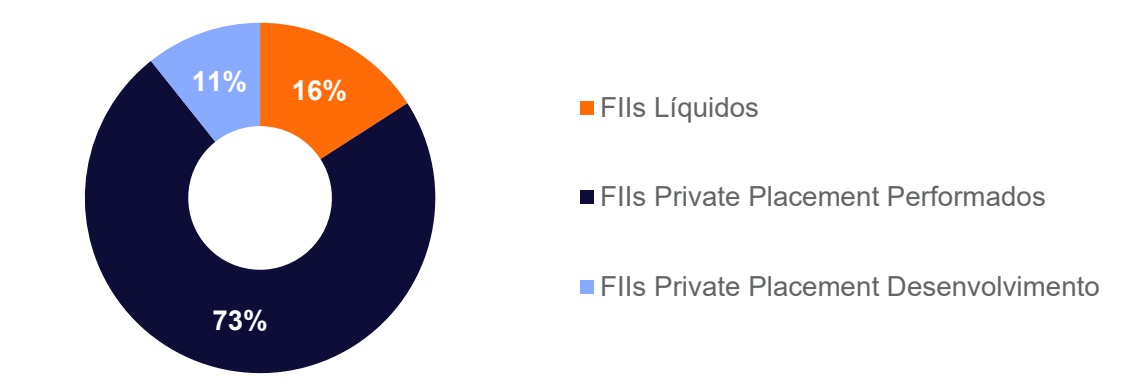
Alocação por Tipo de FII (% FII)
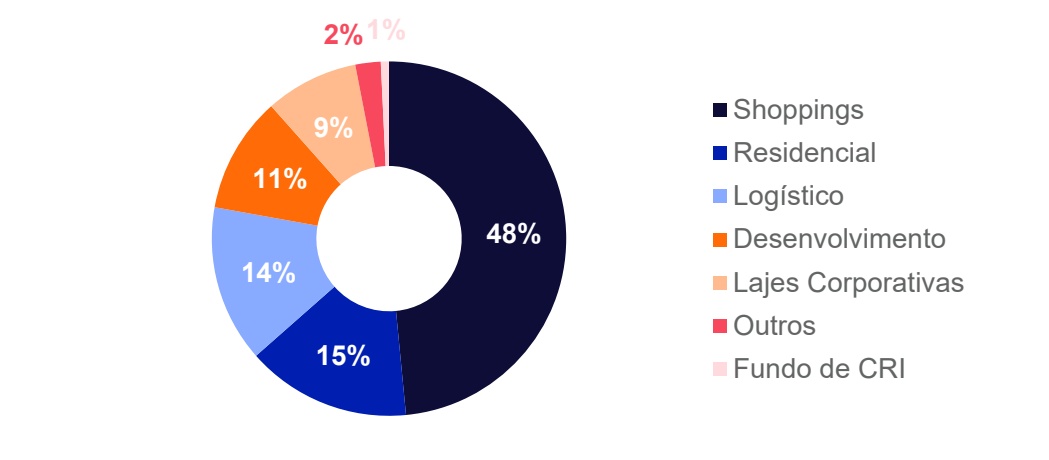
Alocação por Setor de FII (% FII)
Carteira de Ativos | FIIs
Alocação por FII Private Placement (% PL)
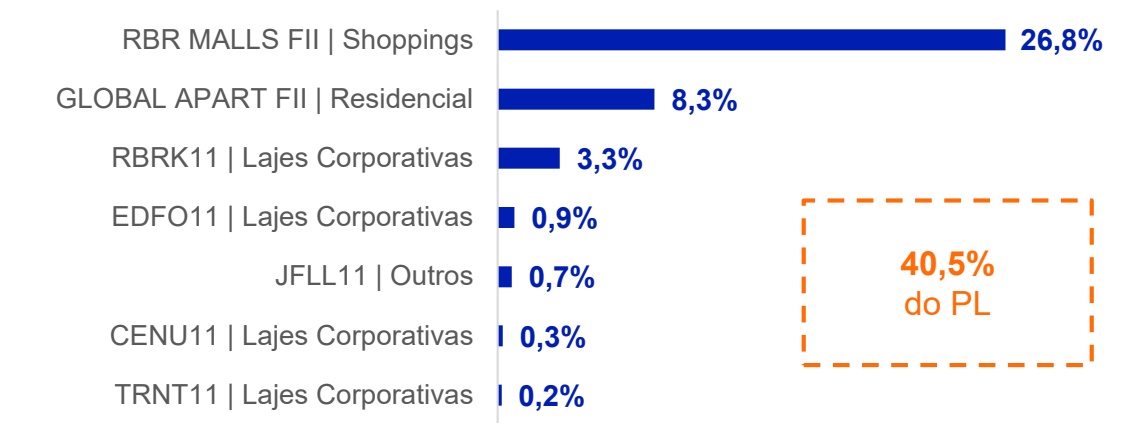
FII Private Placement Performados
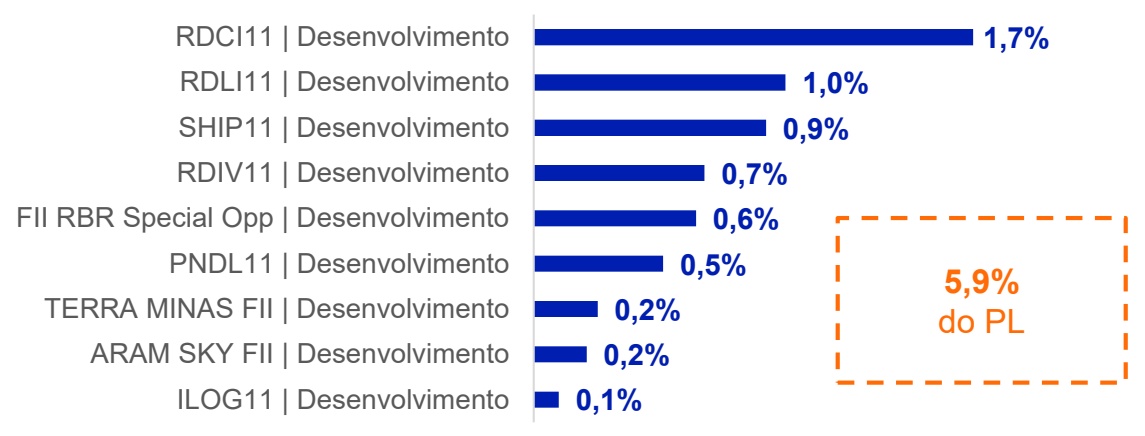
FII Private Placement Dese nvolvimento
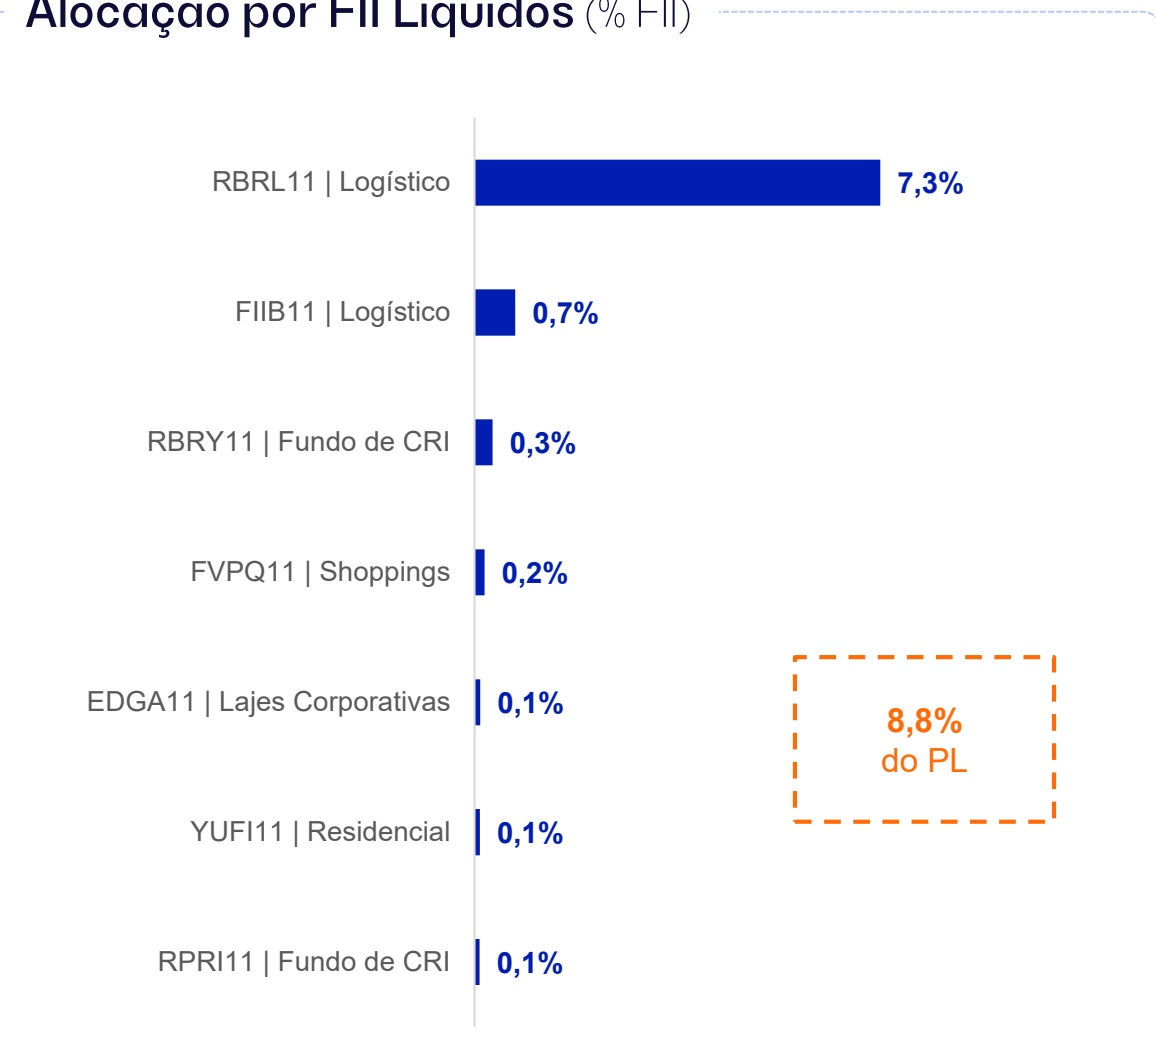
Alocação por FII Líquidos (% FII)
Carteira de Ativos | CRI
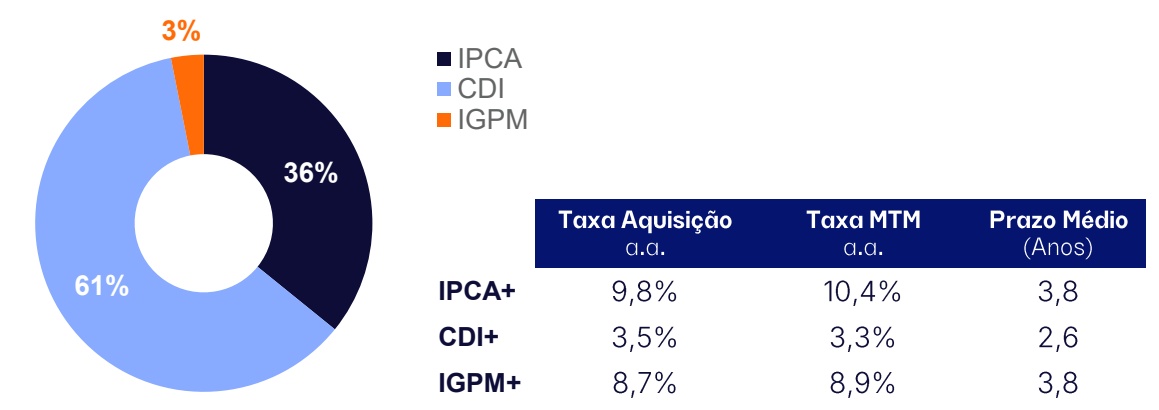
Distribuição por Indexador (% CRI)
PATRIA
| Taxa Aquisição a.a. | Taxa MTM a.a. | Prazo Médio (Anos) |
|---|---|---|
| 9,8% | 10,4% | 3,8 |
| 3,5% | 3,3% | 2,6 |
| 8,7% | 8,9% | 3,8 |
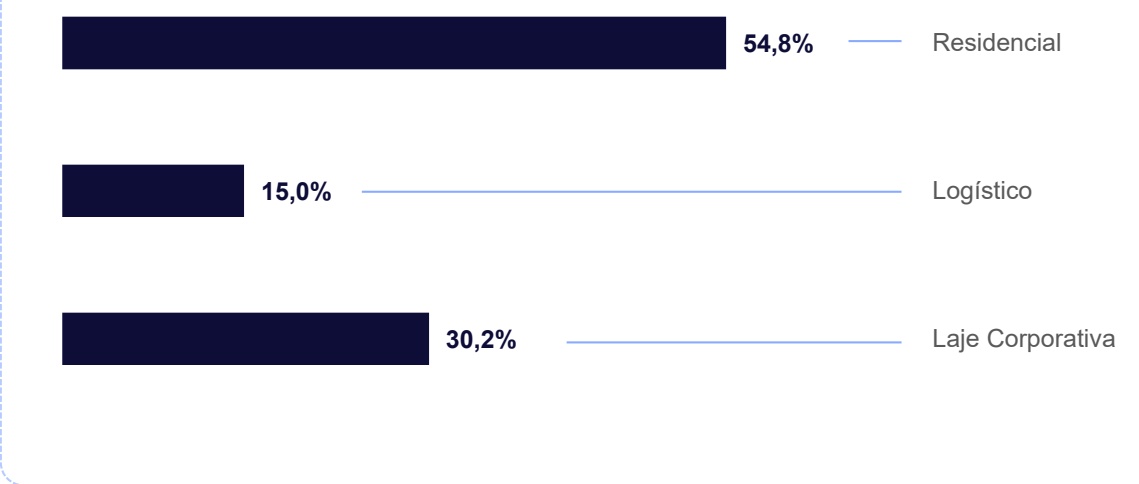
Exposição por Setor (% CRI)
*Termos e definições no glossário (clique aqui).
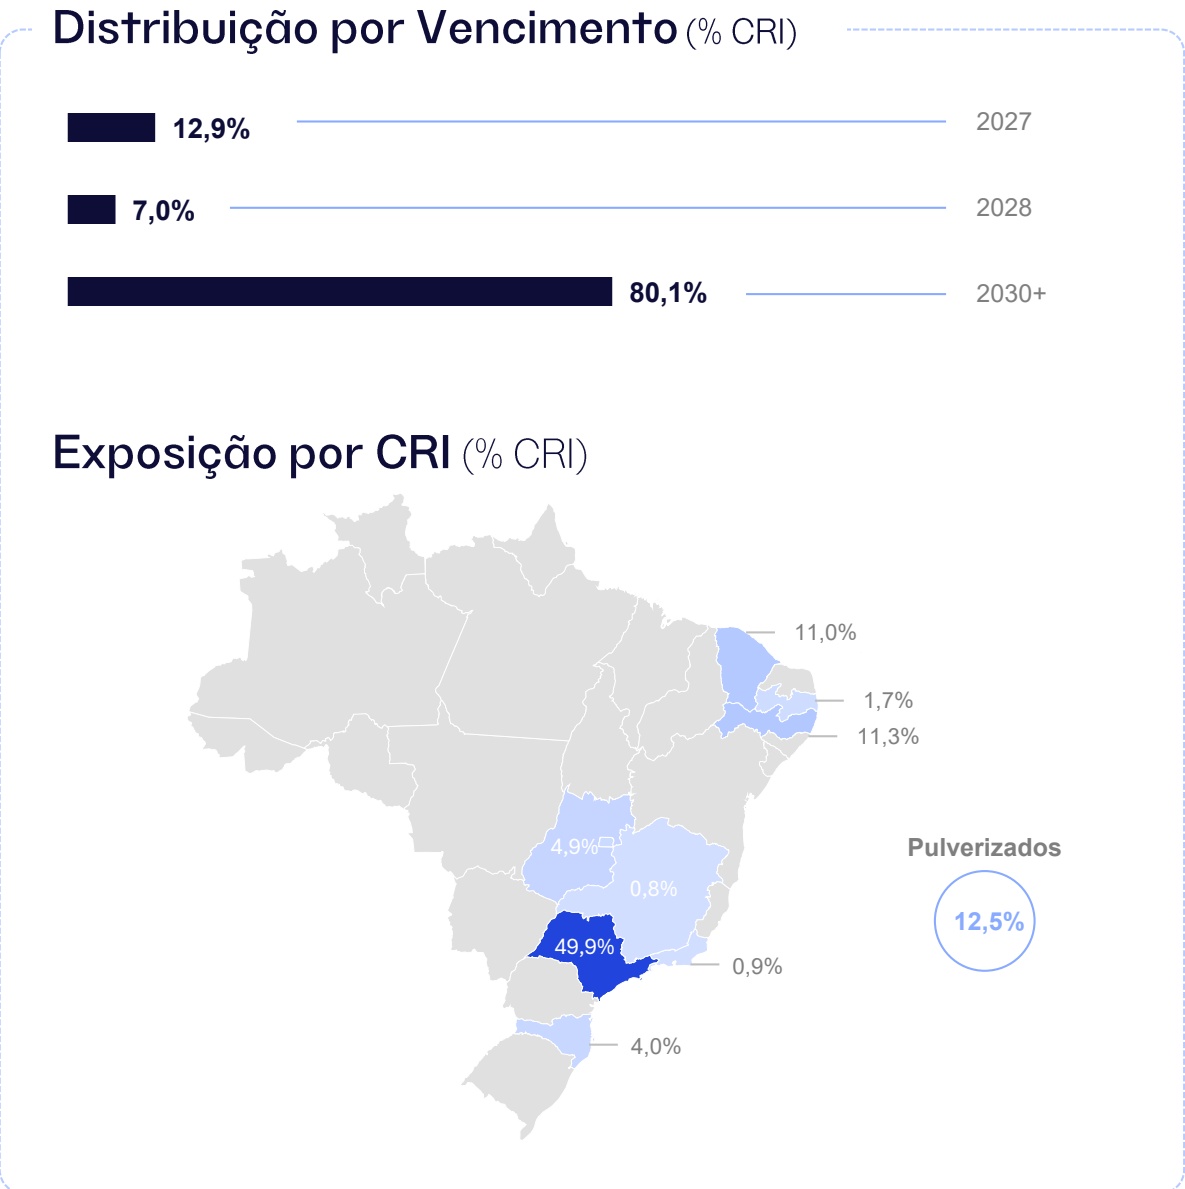
Detalhamento de CRI
| Montante | Taxa de | Taxa de | Taxa | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | Região | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
| 1 | CRI Windsock | 55,0 | 3,8% | Logístico | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 12,4% | 3,6 | abr-32 | CF FR |
| 2 | CRI XPLOG Série 4-sub | 43,5 | 3,0% | Laje Corporativa | SP | Opea | 25K3754180 | CDI | 1,7% | 1,7% | 1,7% | 4,2 | nov-32 | AFI, CF, AFC |
| 3 | CRI XPLOG série 2 | 34,6 | 2,4% | Laje Corporativa | SP | Opea | 25K3754062 | CDI | 1,7% | 1,6% | 1,7% | 3,4 | nov-30 | AFI, CF, AFC |
| 4 | CRI MRV Pró Soluto III 1ª Série | 20,5 | 1,4% | Residencial | Diversos | True Sec | 22L1198359 | CDI | 3,0% | 4,0% | 3,0% | 1,5 | dez-27 | CF FR |
| 5 | CRI MOS Jardins e Pinheiros II | 20,5 | 1,4% | Residencial | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 5,0% | 0,9 | jun-27 | AFI CF FR AVS |
| 6 | CRI Embraed - Alaia | 20,2 | 1,4% | Residencial | SC | Canal | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 3,1 | jul-30 | CF FR AVS |
| 7 | CRI Cabreúva | 18,8 | 1,3% | Logístico | SP | Vert | 21 D0698165 | IPCA | 7,3% | 7,3% | 9,1% | 3,8 | mar-36 | AFI CF FR |
| 8 | CRI Cone Refrigerado | 18,6 | 1,3% | Laje Corporativa | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 11,6% | 3,7 | dez-30 | AFI CF AFS AVS |
| 9 | CRI FGR III Senior | 18,4 | 1,3% | Residencial | GO | Opea | 25H2065524 | CDI | 3,3% | 3,3% | 3,3% | 1,6 | ago-29 | CF FR AVS |
| 10 | CRI Pernambuco Aurora | 18,1 | 1,3% | Residencial | PE | Habita Sec. | 24D3062404 | CDI | 5,0% | 5,2% | 5,0% | 2,3 | abr-29 | AFI CF FR AVS |
| 11 | CRI Cury | 18,1 | 1,3% | Residencial | N/A | Virgo | 24I1189880 | IPCA | 7,5% | 7,5% | 7,9% | 1,8 | jan-30 | FR AVS |
| 12 | CRI XPLOG Série 3 | 17,6 | 1,2% | Laje Corporativa | SP | Opea | 25K3754075 | CDI | 1,3% | 1,3% | 1,3% | 4,3 | nov-32 | AFI CF AFC |
| 13 | CRI Intecom | 17,4 | 1,2% | Residencial | PB, SP | Habita Sec. | 25A2889666 | IPCA | 9,9% | 9,9% | 10,3% | 3,4 | jan-35 | AFI CF FR AVS |
| 14 | CRI Pernambuco III - My Beach | 16,4 | 1,1% | Residencial | PE | Habita Sec. | 24J4849357 | CDI | 5,0% | 5,0% | 5,0% | 2,1 | out-28 | AFI CF FR AVS |
| 15 | CRI FLBC | 16,3 | 1,1% | Laje Corporativa | SP | Opea | 19L0907914 | IGPM | 8,7% | 8,7% | 8,9% | 3,8 | dez-34 | CF FR |
| 16 | CRI GreenTowers | 14,9 | 1,0% | Laje Corporativa | DF | Opea | 19L0907949 | IPCA | 8,7% | 8,7% | 8,9% | 3,7 | dez-34 | CF FR |
*Termos e definições no glossário (clique aqui).
Detalhamento de CRI
| Montante | Taxa de | Taxa de | Taxa | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | Região | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
| 17 | CRI Yuny Brigadeiro - 1a serie | 14,8 | 1,0% | Residencial | SP | Opea | 24F1532998 | CDI | 3,7% | 3,7% | 3,7% | 3,0 | jun-30 | AFI CF FR AVS |
| 18 | CRI Union III | 12,0 | 0,8% | Laje Corporativa | SP | Opea | 25F7064898 | CDI | 1,7% | 1,7% | 1,7% | 3,7 | jun-33 | AFI CF FR AVS |
| 19 | CRI Conx | 10,7 | 0,7% | Residencial | SP | True Sec. | 24D3160353 | CDI | 4,8% | 6,2% | 4,8% | 1,7 | abr-28 | AFI CF FR AVS |
| 20 | CRI Alphaville Carteira | 10,2 | 0,7% | Residencial | Diversos | Canal | 25C6061108 | CDI | 4,5% | 4,5% | 4,7% | 2,3 | mar-29 | CF FR AVS |
| 21 | CRI Creditas II Sênior A 3 | 9,1 | 0,6% | Residencial | Diversos | Vert | 24I1780782 | IPCA | 7,8% | 7,8% | 9,2% | 7,6 | jan-44 | AFI CF FR AVS |
| 22 | CRI Baroneza e Jardim Europa | 8,8 | 0,6% | Residencial | SP | Canal | 25C2992007 | CDI | 3,7% | 3,7% | 3,7% | 1,6 | mar-30 | AFI FR AVS |
| 23 | CRI MRV Pró Soluto III 2ª Série | 8,6 | 0,6% | Residencial | Diversos | True Sec. | 22L1198360 | CDI | 3,0% | 4,0% | 3,0% | 1,5 | dez-27 | CF FR |
| 24 | CRI MOS Jardins e Pinheiros | 7,3 | 0,5% | Residencial | SP | Opea | 22L1575688 | CDI | 5,0% | 5,0% | 5,0% | 1,1 | jun-27 | AFI CF FR AVS |
| 25 | CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | SP | Opea | 24D3057166 | CDI | 5,2% | 5,7% | 5,2% | 1,7 | abr-28 | AFI CF FR AVS |
| 26 | CRI Carteira MRV V (Serie III) | 6,5 | 0,4% | Residencial | Diversos | True Sec. | 23I1230915 | IPCA | 11,3% | 11,3% | 11,2% | 5,5 | nov-35 | CF FR |
| 27 | CRI Plano e Plano - Senior | 6,3 | 0,4% | Residencial | SP | Opea | 25F2919599 | IPCA | 8,3% | 9,6% | 9,5% | 1,9 | mar-30 | AFI CF FR AVS |
| 28 | CRI Creditas II Sênior A 4 | 5,3 | 0,4% | Residencial | Diversos | Vert | 24J2921730 | IPCA | 7,8% | 7,9% | 9,1% | 7,7 | fev-44 | AFI CF FR |
| 29 | CRI SIG - Senior | 4,5 | 0,3% | Residencial | RJ | Opea | 25I4731031 | IPCA | 10,0% | 10,0% | 9,9% | 4,4 | set-30 | AFI CF FR AVS |
| 30 | CRI Patrifarm | 4,3 | 0,3% | Logístico | MG | Virgo | 19E0299199 | IPCA | 7,0% | 7,2% | 9,2% | 1,9 | mai-30 | AFI CF FR AVS |
| 31 | CRI FGR | 4,1 | 0,3% | Residencial | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 9,7% | 3,4 | dez-33 | AFI CF FR AVS |
| 32 | CRI Pernambuco | 3,9 | 0,3% | Residencial | PE | Opea | 23J1952372 | CDI | 5,0% | 5,5% | 5,0% | 1,4 | out-27 | AFI CF FR AVS |
Detalhamento de CRI
| Montante | Taxa de | Taxa de | Taxa | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | Região | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | MTM (a.a.) | Prazo Médio | Vencimento | Garantias |
| 33 | CRI Lux Vila Nova - Serie 1 | 3,3 | 0,2% | Residencial | SP | Opea | 24H1938840 | CDI | 3,5% | 3,5% | 3,5% | 3,4 | ago-29 | AFI CF FR AVS |
| 34 | CRI Alphaville | 3,2 | 0,2% | Residencial | SP | Opea | 24C1980305 | CDI | 4,5% | 4,8% | 4,5% | 0,9 | mar-27 | CF FR AVS |
| 35 | CRI One Perdizes - Subordinada | 3,0 | 0,2% | Residencial | SP | Opea | 24E1752053 | CDI | 5,5% | 5,5% | 5,6% | 1,0 | mai-27 | AFI CF FR AVS |
| 36 | CRI Tael - Serie II | 2,5 | 0,2% | Residencial | SP | True Sec. | 22H2625804 | CDI | 3,3% | 4,0% | 3,3% | 1,4 | set-29 | AFI CF FR AVS |
| 37 | CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | SP | Opea | 24D3057217 | CDI | 4,9% | 4,9% | 4,9% | 1,7 | abr-28 | AFI CF FR AVS |
| 38 | CRI Tael - Serie III | 2,3 | 0,2% | Residencial | SP | True Sec. | 22H2625803 | CDI | 3,3% | 4,0% | 3,3% | 2,3 | abr-31 | AFI CF FR AVS |
| 39 | CRI Yuny Brigadeiro - 3a serie | 2,1 | 0,1% | Residencial | SP | Opea | 24F2830801 | CDI | 3,7% | 3,7% | 3,7% | 3,0 | jun-30 | AFI CF FR |
| 40 | CRI Global Realty - Itacema | 2,1 | 0,1% | Residencial | SP | Virgo | 23L1728156 | CDI | 4,8% | 4,8% | 4,8% | 2,2 | jan-29 | AFI CF FR AVS |
| 41 | CRI FGR III Sub | 2,0 | 0,1% | Residencial | GO | Opea | 25H2085333 | CDI | 3,3% | 3,3% | 3,3% | 1,6 | ago-29 | CF FR AVS |
| 42 | CRI Tael | 1,7 | 0,1% | Residencial | SP | True Sec. | 22G1401749 | CDI | 3,3% | 4,0% | 3,3% | 1,4 | ago-29 | AFI CF FR AVS |
| 43 | CRI Plano e Plano - Subordinada | 1,3 | 0,1% | Residencial | SP | Opea | 25F2921596 | IPCA | 8,7% | 9,6% | 9,8% | 1,8 | mar-30 | AFI CF FR AVS |
| 44 | CRI Creditas II Sênior B 3 | 1,2 | 0,1% | Residencial | Diversos | Vert | 24I1780101 | IPCA | 9,0% | 7,9% | 9,1% | 8,0 | jan-46 | AFI CF FR |
| 45 | CRI Carteira MRV V (Serie II) | 1,1 | 0,1% | Residencial | Diversos | True Sec. | 23I1230828 | IPCA | 10,0% | 10,0% | 11,1% | 4,4 | out-33 | CF FR |
| 46 | CRI Creditas II Meza 3 | 0,0 | 0,0% | Residencial | Diversos | Vert | 24I1780476 | IPCA | 11,5% | 11,5% | 11,7% | 7,0 | jan-46 | AFI CF FR |
| 47 | CRI Tourmalet Sub TOTAL | 0,0520,5 | 0,0%36,1% | Residencial | Diversos | True Sec. | 21 H1029284 | IPCA | 0,0% | 0,0% | 1,1% | 9,5 | jul-53 | AFI CF FR |
Watchlist
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencia localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, buscando atuar de forma estratégica na recuperabilidade do capital empregado na operação.
Todas as operações do Watchlist seguem com as PMTs adimplentes e boas garantias. A equipe de gestão está realizando o acompanhamento próximo aos devedores para que as operações sigam saudáveis e adimplentes.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento Estado | Emissor | Código B3 Indexador | Taxa Emissão (a.a.) | Taxa Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | Garantias* | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 25 | CRI Tarjab Altino CDI | 7,0 | 0,5% | Residencial | SP | Opea | 24D3057166 | CDI | 5,20% | 5,7% | 5,2% | 1,7 | abr/28 | AFI CF FR AVS |
| 37 | CRI Tarjab Altino - 3 serie | 2,5 | 0,2% | Residencial | SP | Opea | 24D3057217 | CDI | 4,85% | 4,9% | 4,9% | 1,7 | abr/28 | AFI CF FR AVS |
Liquidez e Passivo
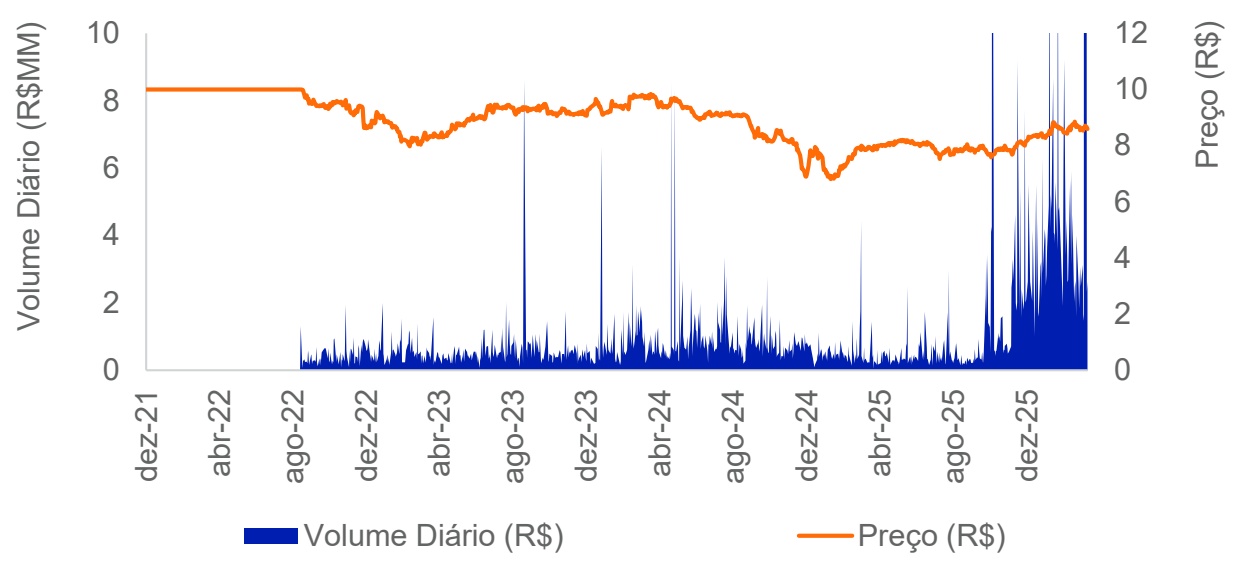
| Mar -26 | 2026 | |
|---|---|---|
| ADTV (R$ Milhões) | 12,2 | 7,3 |
| Giro | 21,1% | 35,2% |
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
- siga o - #Patria NasRedes
Gestão de Recursos
realestate.patria.com


/patria - investments - brasil

@patriainvestments
@patriainvestments