
Relatório Gerencial RBRX11 de dezembro de 2025
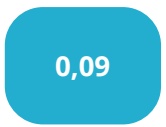
Relatório Gerencial do Patria Plus Multiestratégia Real Estate (RBRX11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 29/01/2026. No pregão de 03/11/2026, a cota do RBRX11 fechou a R$ 6,25, com P/VP de 0,67 (valor patrimonial de R$ 9,38 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,84% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,4 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.088.458/0001-21
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 29/01/2026 20:17
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RBRX11 RBR Plus Multiestratégia Real Estate FII
RBR Plus Multiestratégia Real Estate FII
Informações
Data de Início jun-21
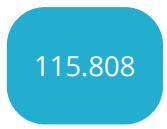
Cotas Emitidas 146.354.302
Administrador
Gestora RBR Asset Management
BTG Pactual
Patrimônio/Cota
Patrimônio(1)
R$ 1.450.722.750,71
R$ 9,91
+ Reserva Lucros R$ 0,002 /cota
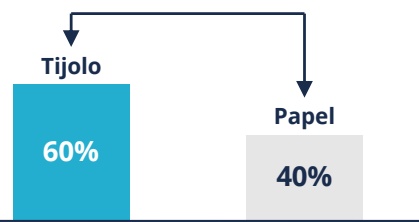
Visão da Alocação por Categoria
Nº Cotistas
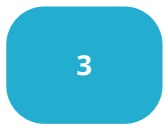
FIIs líquidos no Portfólio(2)
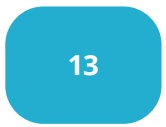
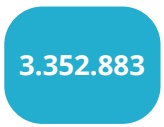
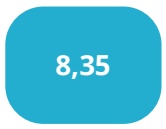
Preço de Fechamento da Cota (R$)
(2) Quantidade referente a ativos com participação superior a 1% do PL e abertura dos demais ativos no anexo do relatório.
| Relatório MensalDezembro 2025
Outras Informações
Cadastre-se em nosso Mailing
Clique Aqui
Fale com o RI
Conheça nossas estratégias de Investimento
R$ 11,0 bilhões Sob Gestão no Brasil e nos EUA, com foco no mercado Imobiliário e em Infraestrutura
| Desenvolvimento Imobiliário | Brasil | Estados Unidos |
| Tijolo - Renda | RBRP11 FIl RBR Properties | RBRL11 FII RBR Log |
| Crédito | RBRR11 FII RBR Rendimentos High Grade RPRI11 FII RBR Premium Recebíveis Imobiliários | RBRY11 FII RBR Crédito Imobiliário Estruturado RBRJ11 Fundo de Renda Fixa em Infraestrutura |
| Ativos Líquidos Imobiliários | RBRX11 FII RBR Plus |
Investindo de Um Jeito Melhor
Conheça nossa abordagem ESG
| Resumo | dez-25 | nov-25 | YTD | 12 meses | Início |
| Dividendo (R$/cota) 0,090 0,090 1,056 1,056 5,889 Dividend Yield 13,7% a.a. 14,7% a.a. 12,6% a.a. 12,6% a.a. 15,4% a.a. Retorno Patrimonial 3,76% 2,32% 12,83% 14,18% 83,77% Retorno Patrimonial Ajustado 3,76% 2,32% 12,85% 14,20% 86,55% RBRX11 Mercado 9,78% 1,67% 25,01% 13,79% 66,48% | |||||
| IFIX | 5,18% | 1,86% | 21,15% | 17,80% | 37,04% |
| CDI | 1,16% | 1,05% | 14,06% | 15,98% | 65,28% |
Dividend Yield: considera o preço da cota de fechamento como base Retorno Patrimonial: considera variação do Patrimônio Líquido e Dividendos Distribuídos (considera Reserva de Lucros Atual) Retorno Patrimonial Ajustado: considera variação do Patrimônio Líquido, Dividendos Distribuídos e Reversão de IR pagos (considera Reserva de Lucros Atual) RBRX11 Mercado: considera variação do Preço da Cota Ajustada a Mercado (fonte: Bloomberg)
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025
Nota do Gestor
Para dez-25, anunciamos a distribuição de rendimentos de R$ 0,090/cota, (DY 13,7% a.a.) sobre cota de fechamento de dez/25, pagos em 23/jan aos detentores das cotas em 15/jan (Data “Com”). Neste mês, encerramos o período com uma reserva de lucros de R$ 0,002 /cota. Esperamos a manutenção deste patamar de dividendos nos próximos meses.
Cenário Macro e Evolução Patrimonial
Em dezembro, o IFIX apresentou valorização de 3,14%, encerrando o mês em nova máxima histórica aos 3.775 pontos. No cenário doméstico, o IPCA-15 registrou alta de 0,25%, enquanto o IBC-Br de outubro recuou 0,25%, sinalizando desaceleração gradual da atividade econômica. Com a Selic mantida em 15% e o tom austero do Copom, permanece a expectativa de início do ciclo de cortes no primeiro trimestre de 2026. No ambiente externo, o Federal Reserve reduziu a taxa de juros em 25 bps, para o intervalo de 3,75% a.a., em meio a um crescimento robusto da economia americana.
Nesse contexto, o fundo apresentou valorização patrimonial de aproximadamente 1,41%, com o PL avançando para R$ 1,45 bilhão. Esse movimento foi reflexo do bom comportamento das principais estratégias do fundo:
Tijolo Off Market (Longo prazo): destaque para reavaliação do RBR Prime Offices (+17,9%) e do Shopping Eldorado (+8,7%)
Desenvolvimento (Médio prazo): Investimentos seguem em processo de maturação, com alguns ativos como o RDLI e Kalea Jardins já contribuindo na elevação do resultado (%PL subiu 11,5% > 11,9%)
• Caixa+Crédito/CRI (Curto prazo): retorno médio de IPCA+10,0% e CDI+3,2% (%PL subiu 38,5% > 39,7%)
• Fundos Listados: excelente momento da classe, estamos aproveitando para redução (%PL caiu 15,9% > 13,8%)
• destaque para a valorização de RBRL (+7,2%), maior posição do book
A dinâmica observada no período reforça a importância da diversificação de estratégias, que se diferenciam pela qualidade, localização e risco/retorno equilibrados, favorecendo a preservação do capital (longo prazo) e a geração consistente de dividendos (curto prazo).
Movimentações
Após a consolidação do RBRF11 no RBRX11, mantivemos como prioridade a preservação da previsibilidade do fluxo de rendimentos. Mesmo diante do processo de integração dos portfólios, foi possível sustentar a distribuição de dividendos no patamar de R$ 0,09 por cota, refletindo a qualidade dos ativos incorporados, a disciplina na alocação e a atuação ativa em busca de maiores dividendos recorrentes de Curto Prazo.
Com o IFIX em patamares historicamente elevados, o fundo deu continuidade ao seu processo de reposicionamento estratégico, aproveitando o ambiente favorável para realização seletiva de ganhos de capital e reciclagem do portfólio.
As movimentações do período concentraram-se na redução de FIIs líquidos não estratégicos e na realocação de recursos para estratégias com maior previsibilidade de geração de caixa, fortalecendo a base de resultados recorrentes.
No segmento de FIIs listados, destacaram-se as vendas de TEPP11, totalizando aproximadamente R$ 30,2 milhões, e de KNIP11, com volume de cerca de R$ 25,5 milhões. Adicionalmente, foram realizadas reduções em posições como RBRY11, CPSH11 e RBRR11, contribuindo para a eficiente reciclagem de capital.
Em paralelo, o fundo avançou de forma relevante na alocação em CRIs, com investimento aproximado de R$ 130 milhões nos CRIs XPLOG (Séries 2, 3 e 4), com taxas entre CDI +1,30% a.a. e CDI +1,70% a.a.. De forma complementar, foram realizadas alocações em operações de crédito estruturado (taxa média combinada de CDI+4%) , como os CRIs Baroneza e Jardim Europa, Pernambuco Aurora e Alphaville Carteira, ampliando a diversificação do portfólio e contribuindo para a elevação do carrego médio da carteira.
Nas estratégias de desenvolvimento, o resultado do fundo foi impactado pela distribuição de dividendos extraordinários do RDLI11 onde os Ativos logísticos foram desenvolvidos, vendidos e com TIR esperada próxima de 20% com múltiplo de capital de cerca de 1,40x (Fato Relevante). Os dividendos dos investimentos em Desenvolvimento serão parte importante dos resultados do fundo nos próximos 12 a 24 meses.
Próximos passos
Em janeiro, foi celebrado o compromisso de venda de uma unidade do Kalea Jardins, operação alinhada à estratégia de reciclagem de capital e realização de ganhos imobiliários, permitindo o fortalecimento do fluxo de caixa do fundo ao longo de 2026.
Com esses movimentos, o RBR Plus segue avançando em seu reposicionamento estratégico, combinando a realização disciplinada de ganhos de capital, o reforço da geração recorrente de resultados e a reciclagem ativa do portfólio, com o objetivo de construir uma base mais sólida de FFO para 2026, mantendo foco na consistência dos resultados e na criação de valor de longo prazo aos cotistas.
RBR Plus Multiestratégia Real Estate FII
Entendendo o resultado (dividendos) das estratégias do fundo
Podemos dividir os investimentos do fundo em 2 blocos:
(1) Reconhecimento mensal (“Mensal”) Via juros ou dividendos (FIIs, CRIs e Liquidez)
(2) Sem reconhecimento mensal (“Não Mensal”) Desenvolvimento (Curva J), crédito (com carência) e ações.
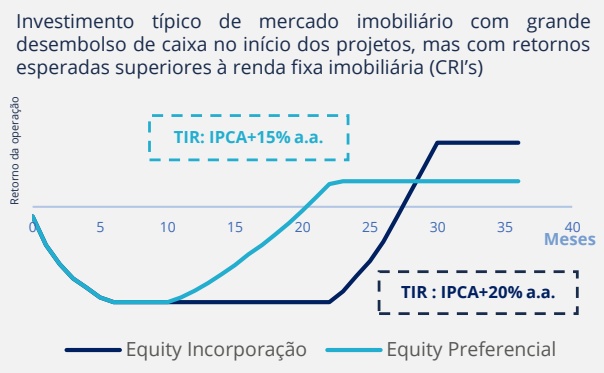
De forma geral investimos em Desenvolvimento via Equity preferencial sendo nosso capital o primeiro a retornar em relação ao sócio do projeto. Buscamos retorno ajustado a risco equilibrado (menor risco com capital retornando antes e retorno pouco abaixo do incorporador)
Reconhecimento de resultados: Conforme o capital retorna dos projetos investidos, sendo que o duration de um equity preferencial típico situa-se entre 1,5 a 2 anos.
| Relatório MensalDezembro 2025
Curva J – O que é?
Alocação do Portfólio Atual & Retornos esperados
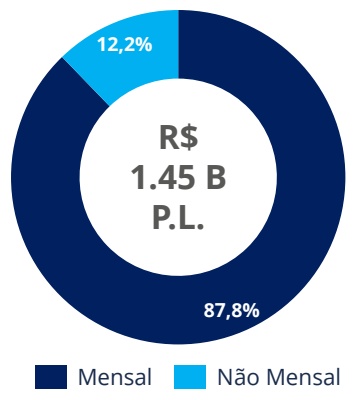
O fundo atualmente possui cerca de 12,2% do PL investidos em posições que não geram fluxo de caixa mensal e é exatamente este tipo de investimento que nos dá perspectiva de buscar retornos acima da média da indústria.
Taxa de Retorno esperada por Regime de Resultado
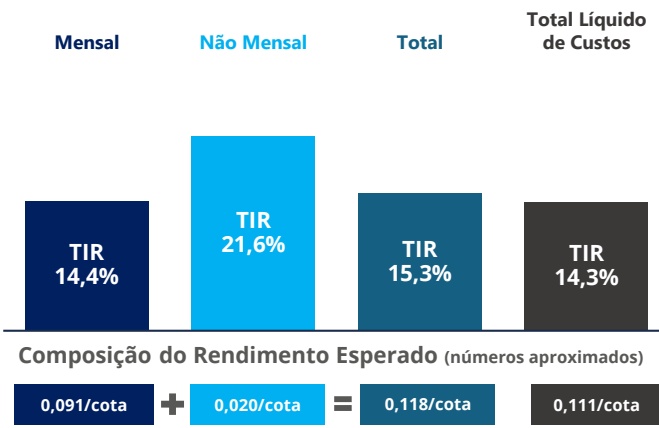
Para cada aumento de 10% do PL em “Não Mensal” aumentamos o retorno anual esperado do RBRX em 0,60% ao ano que reflete o aumento de 14,4% esperado nos investimento mensais para 21,6% esperado nos não mensais) O resultado consolidado atual do fundo (mensal + não mensal) é de R$0,11/cota e/ou 14,3%a.a. As informações mencionadas acima não são, nem jamais serão, uma garantia de rentabilidade para os investidores
Por conservadorismo consideramos para o cálculo da TIR, dos investimentos em FII, apenas os rendimentos mensais projetados.
Resultados esperados acumulados nos investimento sem reconhecimento mensal
O gráfico abaixo reflete o retorno acumulado e não distribuído no investimento “não mensal” que, ao longo do tempo, poderá ser distribuído aos cotistas a depender do retorno do capital dos projetos investidos.
Acumulado Distribuído
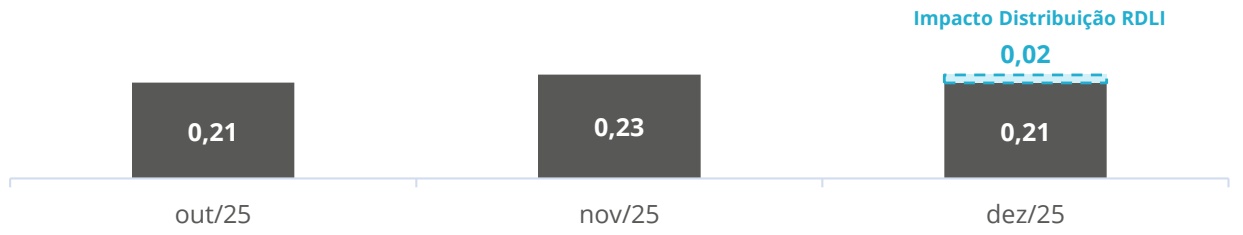
Os valores acima representam unicamente uma estimativa da RBR para facilitar o entendimento pelos investidores do fluxo esperado dos ativos “não mensais”. Esses valores provavelmente não serão distribuídos mensalmente, mas sim ao longo do ciclo de vida dos investimentos.
As informações mencionadas acima não são, nem jamais serão, uma garantia de rentabilidade para os investidores.
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025
Visão do Portfólio
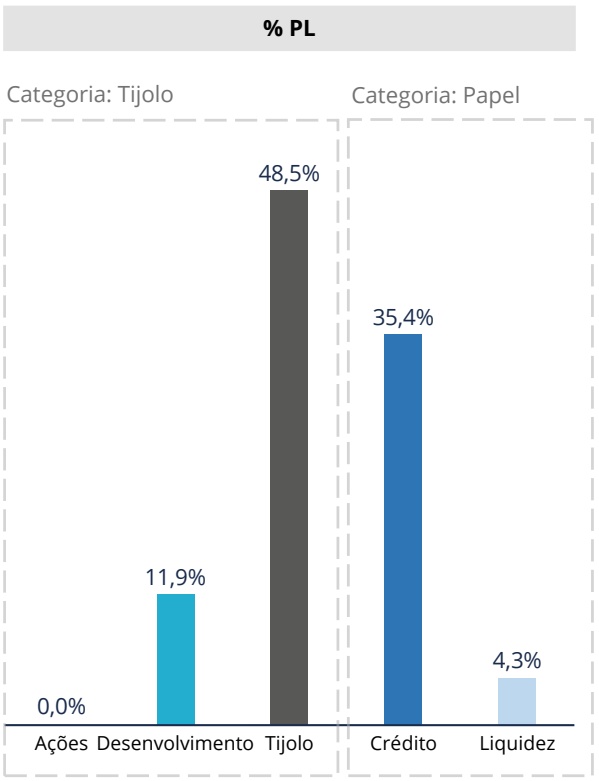
O fundo investe em classes de ativos diversificadas e complementares, que se divide em cinco principais categorias: Ações, Desenvolvimento, Tijolo, Crédito e Liquidez. Cada uma dessas categorias possui um nível de retorno esperado e de risco associado.
| Categoria | Classe | Veículo | Foco | Prazo1 | Retorno Alvo | % PL |
|---|---|---|---|---|---|---|
| Papel | Liquidez | Títulos públicos, LCI | Rentabilização do caixa | CP | NTN-B/CDI | 4,3% |
| Papel | Crédito | CRIFll | CRIs originados pela RBR (HG &CE)2Flls com olhar tático (líquidos) | CPCP | +150-600 bps.3> IPCA + 10% a.a. | 34,7%0,7% |
| Tijolo | Tijolo | Flls & Ativo DiretoFlls | Ativos "off market":Foco em Ativos ExclusivosFlls com olhar tático (líquidos) | LPCP | > IPCA + 8% a.a.> IPCA + 12% a.a. | 34,6%13,8% |
| Tijolo | Desenvolvimento | SPE, Flls, ativo diretoe CRIs | Ativos "off market":Permutas, Equity Preferencial eEquity direto em incorporações | LP | > IPCA + 15% a.a. | 11,9% |
| Tijolo | Ações | Ações | Ações do segmento imobiliáriolistadas na B3 | LP | > IPCA + 15% a.a. | 0,0% |
Expectativa de retorno dos Investimentos: CP = Curto Prazo ; LP = Longo Prazo
HG = Crédito “High Grade” baixo risco; CE = “Crédito Estruturado” médio risco 3. Spread acima da NTN-B
Alocação Target (Longo Prazo)
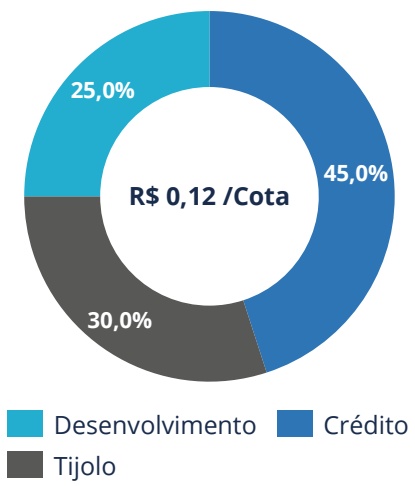
O reposicionamento do fundo visa reduzir a exposição em Tijolo líquido (não estratégico), ampliar Crédito (curto prazo) e Desenvolvimento (médio prazo), direcionando o portfólio para um melhor equilíbrio de risco e retorno.
Como resultado, o dividendo potencial por cota evolui de R$ 0,10/cota no cenário atual para R$ 0,12/cota no target, indicando um potencial adicional de geração de resultados à medida que a alocação seja implementada.
Esta evolução ocorrerá gradualmente de forma a maximizar também os dividendos de curto prazo do fundo.
| Estratégia | TIR Média(% a.a.) | Out/25(%PL) | Nov/25(% PL) | Dez/25(% PL) | Jan/26 *(% PL) | Passo 1(% PL) | Target(% PL) |
|---|---|---|---|---|---|---|---|
| Desenvolvimento | 21,7% | 12,0% | 11,5% | 11,9% | 11,9% | 13,0% | 25,0% |
| Tijolo | 12,4% | 51,4% | 49,9% | 48,5% | 43,4% | 42,0% | 30,0% |
| Crédito + Liquidez | 16,9% | 36,6% | 38,5% | 39,6% | 44,7% | 45,0% | 45,0% |
* Alocação projetada para ao final da competência jan/26.
RBR Alpha Multiestratégia Real Estate
| Relatório MensalDezembro 2025
Classe de Ativos
O RBRF11 possui um perfil de alocação pautado em fundamentos de tijolo, localização e governança, além de uma análise cuidadosa dos ciclos imobiliário e macroeconômico. Isso permite ajustar a composição do fundo de acordo com as condições de mercado. Com isso, o fundo buscará diversificar os investimentos em cinco principais classes de ativos: Ações, Desenvolvimento, Tijolo, Crédito e Liquidez.
Ativos “off-market”, com foco na qualidade e governança alinhada, além de FIIs de tijolo com olhar tático
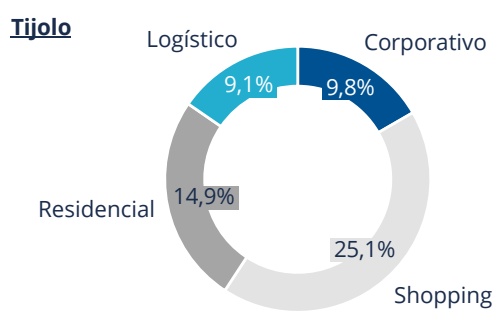
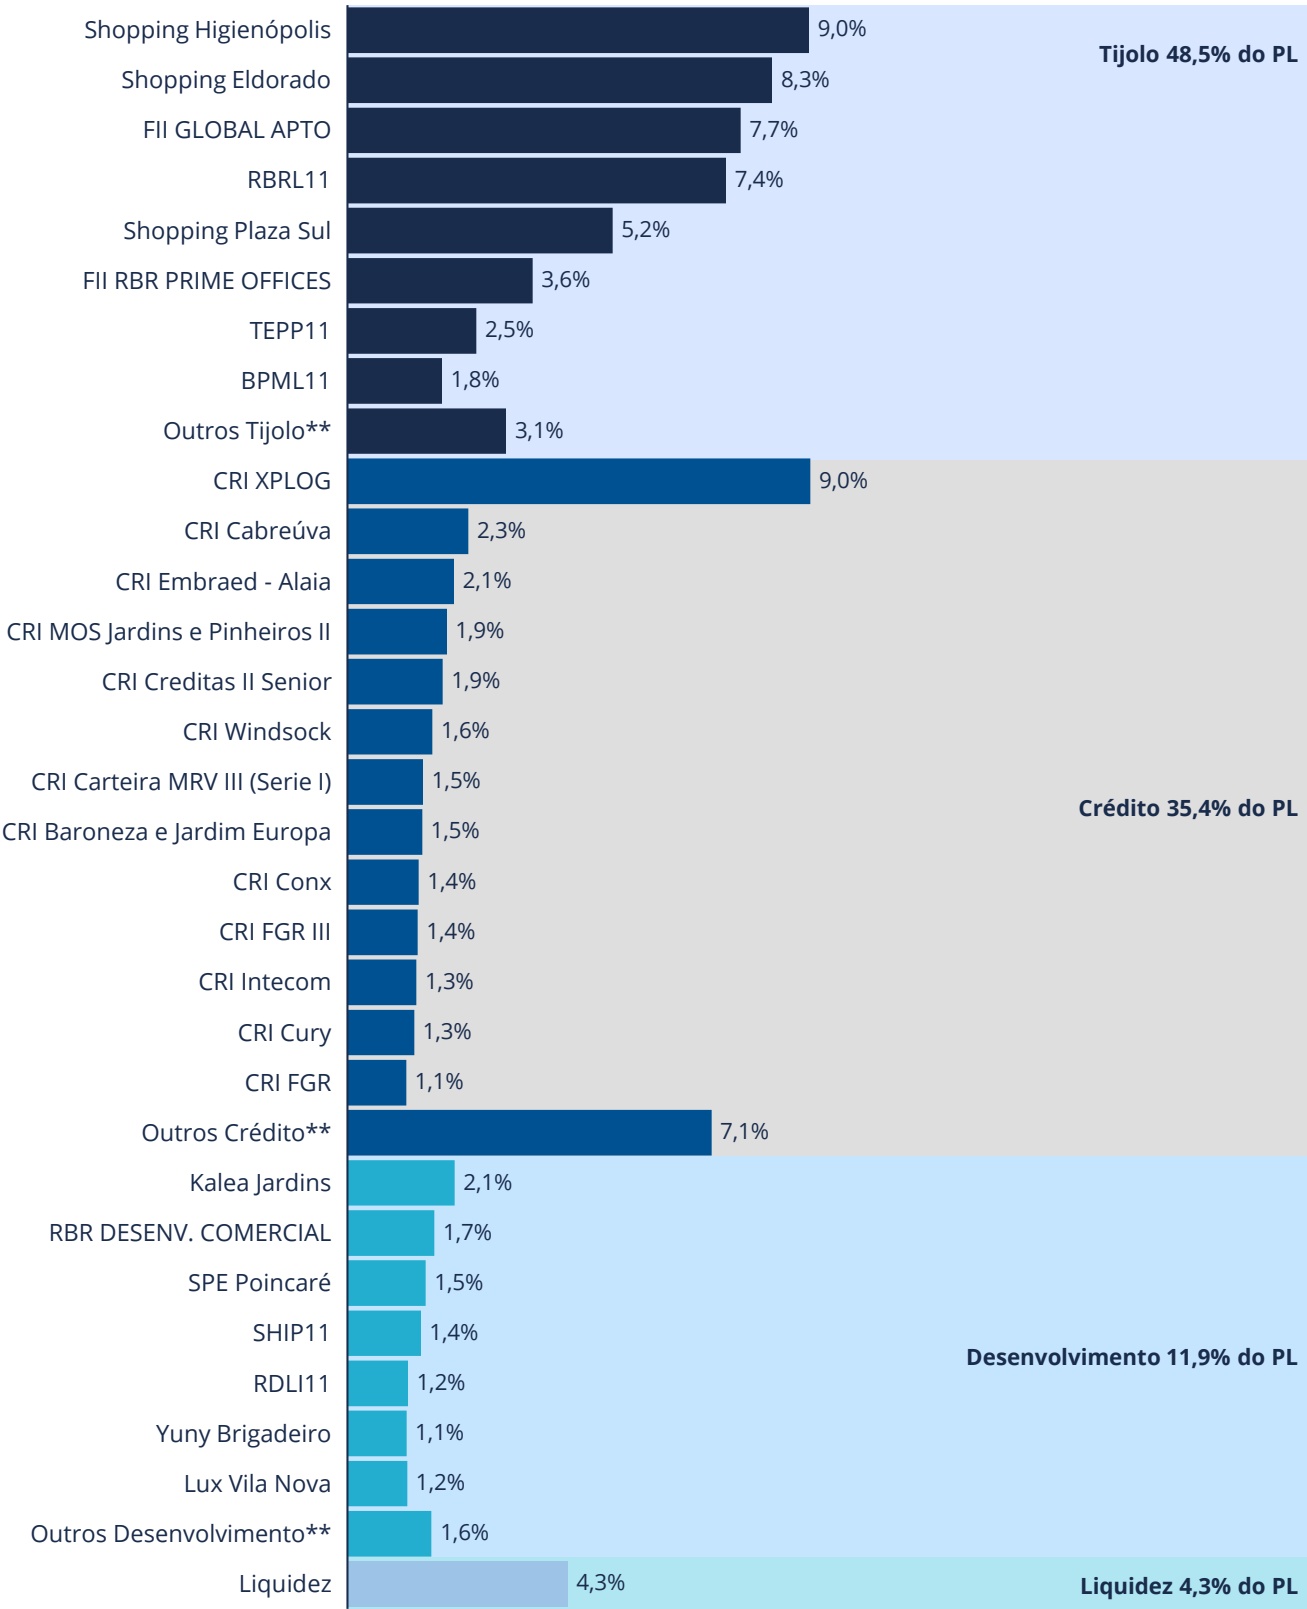
48,5% do PL
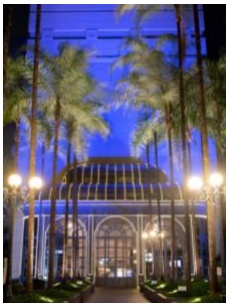
Pátio Higienópolis - 9,0% do P.L.
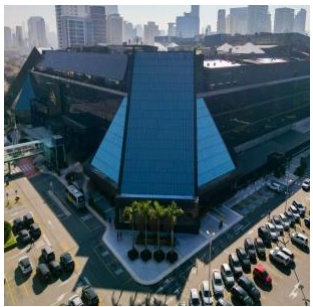
Shopping Eldorado – 8,3% do P.L.
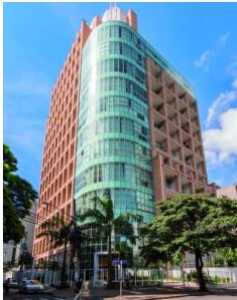
FII GLOBAL APTO – 7,7% do P.L.
Ativos “off market” menos sensíveis a volatilidade do mercado, e com objetivo de valorização no longo prazo
✓ FIIs líquidos em bolsa com bom fundamento de tijolo e foco no ganho de capital + carrego
Ativos “Off-Market”
IPCA +8% a.a. Retorno Alvo
FIIs
> IPCA + 12% a.a. Retorno Alvo
CRIs que garantem fluxo de caixa constante com menor volatilidade, além de FIIs de CRI com olhar tático
CRI XPLOG – 9,0% do
CRI Cabreúva 2,4% do P.L.
CRI MRV III – 1,5% do P.L.
35,4% do PL
CRIs “Middle” ou “High” grade originados e estruturados pelo time de crédito da RBR
✓ FIIs líquidos em bolsa com bom fundamento e foco em ganho de capital + carrego
CRIs “HG” & “CE”
NTNB +150-600 bps. Retorno Alvo
FIIs
> IPCA + 10 a.a. Retorno Alvo
DESENVOLVIMENTO
Ativos “off-market”, com foco em qualidade e governança alinhada em diferentes segmentos
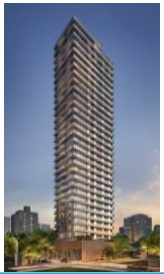
Kalea Jardins – 2,1% do P.L.
RBR Desenv. Com. 1,7% do P.L.
SPE Poincaré – 1,5% do P.L.
11,9% do PL
Desenvolvimento de ativos oportunísticos
✓ Foco nos segmentos logístico, residencial e comercial
> IPCA + 15% a.a. Retorno Alvo
AÇÕES
Ações de companhias listadas, na B3, do setor imobiliário com foco em ganho de capital via FII
0,0% do PL
LIQUIDEZ
Alocação temporária com objetivo de maximizar rentabilidade do caixa de curto prazo
4,3% do PL
É importante destacar que a orientação fornecida pela equipe de gestão e as informações mencionadas acima não são, nem jamais serão, uma garantia de rentabilidade para os investidores
RBR Plus Multiestratégia Real Estate FII Visão do Portfólio
| Relatório MensalDezembro 2025
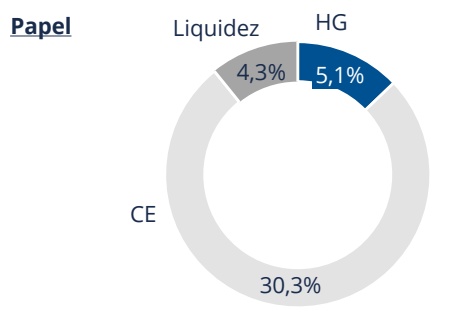
HG = Crédito “High Grade” baixo risco; CE = “Crédito Estruturado” médio risco
Reforçamos que o RBR Plus é um FII Hedge Fund com liberdade para investir em Ações, Desenvolvimento, Crédito, Tijolo e Liquidez, visando o foco em retorno total ao cotista, isso quer dizer que não necessariamente teremos dividendos totalmente estáveis nos próximos semestres.
Temos alocado em estratégias que possibilitam ganhos extraordinários em diferentes janelas de tempo, mas que não necessariamente geram fluxo mensal e constante ao fundo
Performance
Sobre a performance do fundo até então, ao analisarmos a rentabilidade ajustada* (PL + Dividendos) do RBR Plus desde seu início em Jun/2021, o fundo supera a performance do IFIX no mesmo período em 49,5 p.p., representando 233,7% do IFIX.
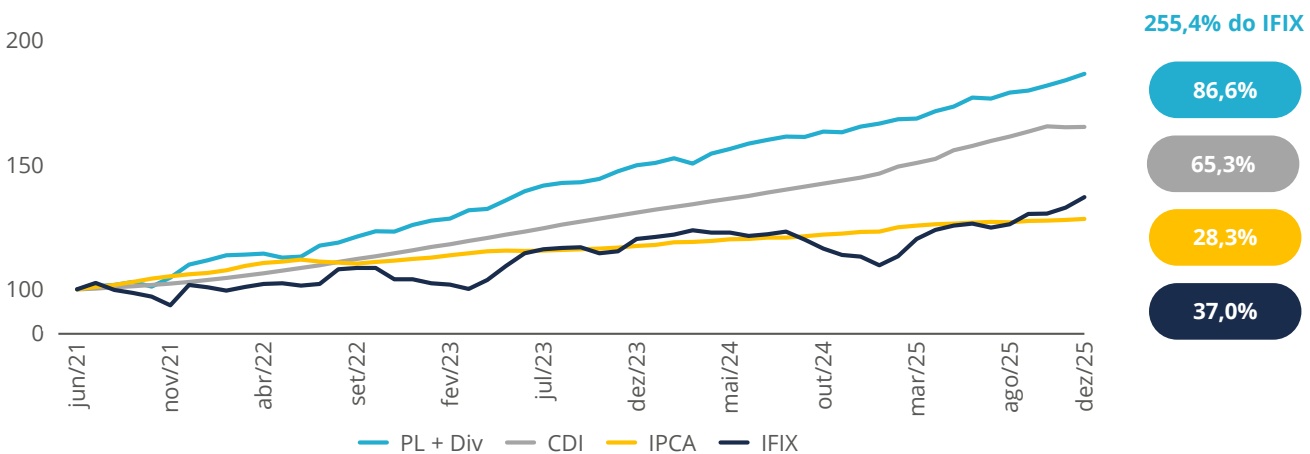
* Rentabilidade Ajustada: considera a variação do Patrimônio Líquido, Dividendos Distribuídos, Reversão de IR pagos e Reserva de Lucros
RBR Plus Multiestratégia Real Estate FII
Participação (% do Patrimônio Líquido)
| Relatório MensalDezembro 2025
Tijolo 48,5% do PL
RBR Plus Multiestratégia Real Estate FII
Investimentos - CRI
| Relatório MensalDezembro 2025
| Ativo | Cod. Cetip | Rating RBR | Indexador | Taxa de Aquisição(%a.a.) | TaxaMTM¹(%a.a.) | Montante Curva ² (R$ MM) | Montante MTM³ (R$ MM) | % PL | Duration | Vencimento | Tipo de Risco | LTV |
| CRI XPLOG | 25K3754062** | AA | CDI+ | 1,61% | 1,62% | 130,3 | 130,7 | 9,0% | 2,8 | nov-31 | Corporativo | 22,9% |
| CRI Cabreúva 21 D0698165 AA IPCA+ 7,25% 9,07% 36,5 34,1 2,3% 4,6 mar-36 Corporativo 57,1% | ||||||||||||
| CRI Embraed - Alaia | 25H2108710 | A | CDI+ | 4,00% | 4,00% | 30,1 | 30,1 | 2,1% | 3,5 | jul-30 | Corporativo | 28,1% |
| CRI MOS Jardins e 22L1575688** A CDI+ 4,95% 4,95% 28,1 28,1 1,9% 0,8 jun-27 Financ. Obra 68,5% Pinheiros | ||||||||||||
| CRI Creditas II Senior | 24E1765539** | AA- | IPCA+ | 8,30% | 9,01% | 28,4 | 26,9 | 1,9% | 9,9 | dez-44 | Carteira Pulv. | 50,4% |
| CRI Windsock 25D5062397 A IPCA+ 11,90% 12,36% 24,3 23,9 1,6% 4,0 abr-32 Financ. Obra 31,0% | ||||||||||||
| CRI Carteira MRV III (Série I)* | 22L1198359 | A+ | CDI+ | 4,00% | 3,60% | 21,6 | 21,3 | 1,5% | 1,7 | dez-27 | Corporativo | 68,6% |
| CRI Baroneza e 25C2992007 A+ CDI+ 3,70% 3,73% 21,1 21,1 1,5% 2,0 mar-30 Corporativo 70,8% Jardim Europa | ||||||||||||
| CRI Conx | 24D3160353 | A | CDI+ | 4,75% | 4,75% | 20,1 | 20,1 | 1,4% | 1,9 | abr-28 | Corporativo | 59,1% |
| CRI FGR III | 25H2065524** | A+ | CDI+ | 3,30% | 3,30% | 20,1 | 19,8 | 1,4% | 2,0 | ago-29 | Corporativo | 41,6% |
| CRI Intecom | 25A2889666 | A | IPCA+ | 9,90% | 10,32% | 19,7 | 19,4 | 1,3% | 3,9 | jan-35 | Financ. Obra | 53,0% |
| CRI Cury | 24I1189880 | A | IPCA+ | 8,25% | 8,18% | 19,1 | 18,8 | 1,3% | 2,0 | jan-30 | Corporativo | N/A |
| CRI FGR | 23L1279637 | A+ | IPCA+ | 9,50% | 11,17% | 17,5 | 16,6 | 1,1% | 3,8 | dez-33 | Financ. Obra | 37,4% |
| CRI Plano e Plano | 25F2919599** | A | IPCA+ | 8,25% | 9,74% | 13,0 | 12,5 | 0,9% | 2,2 | mar-30 | Corporativo | N/A |
| CRI Pernambuco Aurora | 24D3062404 | A- | CDI+ | 5,00% | 4,97% | 10,3 | 10,4 | 0,7% | 2,6 | abr-29 | Financ. Obra | 58,1% |
| CRI Alphaville Carteira | 25C6061108 | A | CDI+ | 4,50% | 4,66% | 10,0 | 10,0 | 0,7% | 2,6 | mar-29 | Carteira Pulv. | 58,0% |
| CRI Tarjab Altino CDI* | 24D3057166** | A+ | CDI+ | 5,44% | 5,11% | 9,6 | 9,5 | 0,7% | 2,0 | abr-28 | Financ. Obra | 58,0% |
| CRI Alphaville* | 24C1980305 | A- | CDI+ | 4,82% | 4,50% | 7,4 | 7,4 | 0,5% | 1,1 | mar-27 | Financ. Obra | 34,8% |
| CRI Carteira MRV V (Série III) | 23I1230915 | A+ | IPCA+ | 11,25% | 11,07% | 6,6 | 6,6 | 0,5% | 6,2 | nov-35 | Carteira Pulv. | 36,1% |
| CRI Tael* | 22G1401749** | A+ | CDI+ | 3,44% | 3,28% | 6,1 | 6,3 | 0,4% | 2,0 | abr-30 | Financ. Obra | 74,2% |
| CRI SIG Carteira de CRIs | 25I4731031 | A | IPCA+ | 10,00% | 9,78% | 5,3 | 5,4 | 0,4% | 0,0 | set-30 | Financ. Obra | 50,0% |
| CRIT Coarttaeilra MRV IV (Série III) | 23F1508169 | A+ | IPCA+ | 12,40% | 11,07% | 4,9 | 5,2 | 0,4% | 5,5 | ago-35 | Carteira Pulv. | 70,7% |
| CRI Patrifarm | 19E0299199 | BBB+ | IPCA+ | 7,00% | 9,48% | 4,6 | 4,4 | 0,3% | 2,1 | mai-30 | Locação Mult. | 22,4% |
| CRI Creditas II Meza | 24E1765736** | AA- | IPCA+ | 11,50% | 11,53% | 4,3 | 4,3 | 0,3% | 8,9 | jan-46 | Carteira Pulv. | 50,4% |
| CRI Pernambuco* | 23J1952372 | A | CDI+ | 5,50% | 5,00% | 4,1 | 4,1 | 0,3% | 1,6 | out-27 | Financ. Obra | 74,8% |
| CRI Carteira MRV III (Série II)* | 22L1198360 | A+ | CDI+ | 4,00% | 3,00% | 3,2 | 3,2 | 0,2% | 1,7 | dez-27 | Corporativo | 68,6% |
| CRI Pernambuco My Beach | 24J4849357 | A- | CDI+ | 5,00% | 5,00% | 2,2 | 2,2 | 0,2% | 2,3 | out-28 | Financ. Obra | 83,2% |
| CRI Carteira MRV V (Série II) 23I1230828 A+ IPCA+ 10,00% 11,07% 1,2 1,2 0,1% 4,9 out-33 Carteira Pulv. 36,1% | ||||||||||||
| CDI+ | 3,23%⁴ | 3,17% | 324,3341,9 | 324,3346,0 | 22,4%24,2 | 2,3% 2,9 | - | - | 42,8%49% | |||
| IPCA+ | 9,19% | 10,02% | 185,3 | 179,3 | 12,4% | 4,7 | 46,8% | |||||
* Os CRIs indicados com asterisco apresentam na coluna taxa de aquisição, o retorno esperado da operação considerando fees de estruturação, prêmios, kickers ou outras particularidades;
** As posições indicadas representam um agrupamento de mais de um código CETIP: CRI Creditas II Senior: 24J2921730, 24J2922844, 24I1780782, 24I1780101, CRI FGR III Senior: 25H2065524, 25H2085333, CRI MOS Jardins e Pinheiros: 22L1575688, 22L2786958, CRI Plano e Plano: 25F2919599, 25F2921596, CRI SIG: 25I4731032, 25I4731031 CRI Tael: 22G1401749, 22H2625804, 22H2625803 CRI Creditas II Meza : 24J2921734, 24I1780476
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025

Distribuição de Resultados
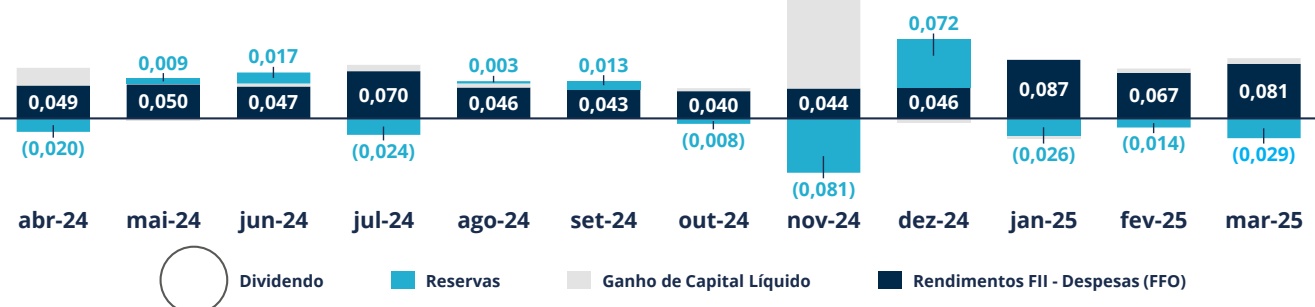
| Fluxo de Caixa | dez-25 | nov-25 | Acum 2025 | Acum 12m | Início |
|---|---|---|---|---|---|
| Rendimentos | 6.587.962 | 6.964.178 | 15.716.895 | 15.716.895 | 20.499.968 |
| Ganho Capital | 1.123.468 | 297.099 | 2.108.730 | 2.108.730 | 19.368.857 |
| CRI | 5.904.228 | 5.138.886 | 31.970.357 | 31.970.357 | 91.674.265 |
| Liquidez | 504.216 | 1.432.658 | 3.503.400 | 3.503.400 | 10.472.893 |
| Desenvolvimento | 124.596 | 124.342 | 2.518.372 | 2.518.372 | 3.840.695 |
| Total Receitas | 14.244.470 | 13.957.163 | 55.817.754 | 55.817.754 | 145.856.678 |
| (-) Despesas | (1.009.416) | (1.039.455) | (4.918.122) | (4.918.122) | (14.399.967) |
| (-) IR sobre Ganho de Capital | -0 | - | (97.912) | (97.912) | (2.882.114) |
| Resultado | 13.235.054 | 12.917.707 | 50.801.721 | 50.801.721 | 111.535.169 |
| (-) Reservas | (63.167,2) | 254.180 | 1.361.576 | 1.361.576 | (355.958) |
| Rendimento Distribuído | 13.171.887 | 13.171.887 | 52.163.296 | 52.163.296 | 111.179.211 |
| % Resultado | 99,5% | 102,0% | 102,7% | 102,7% | 99,7% |
| Dividendo (R$/cota) | R$ 0,090 | R$ 0,090 | R$ 1,056 | R$ 1,056 | R$ 5,889 |
| Dividendo Médio (R$/cota) | R$ 0,088 | R$ 0,088 | R$ 0,107 |
Composição do Rendimento – Mensal (R$/cota)


Reserva atual: R$ 0,002 /cota


Mercado Secundário
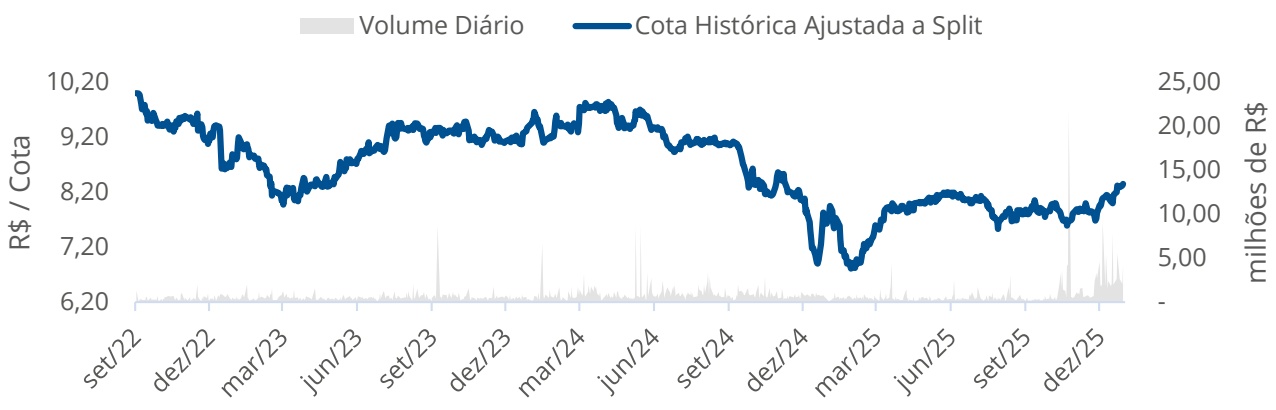
As cotas do RBR Plus (RBRX11) são negociadas no mercado de bolsa da B3 desde Junho/2022. No mês de dezembro, o fundo negociou um volume médio diário de R$ 3.352,88 mil.
Cota Ajustada (R$) & Volume Médio Negociado Diário (R$)
Anexos
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025
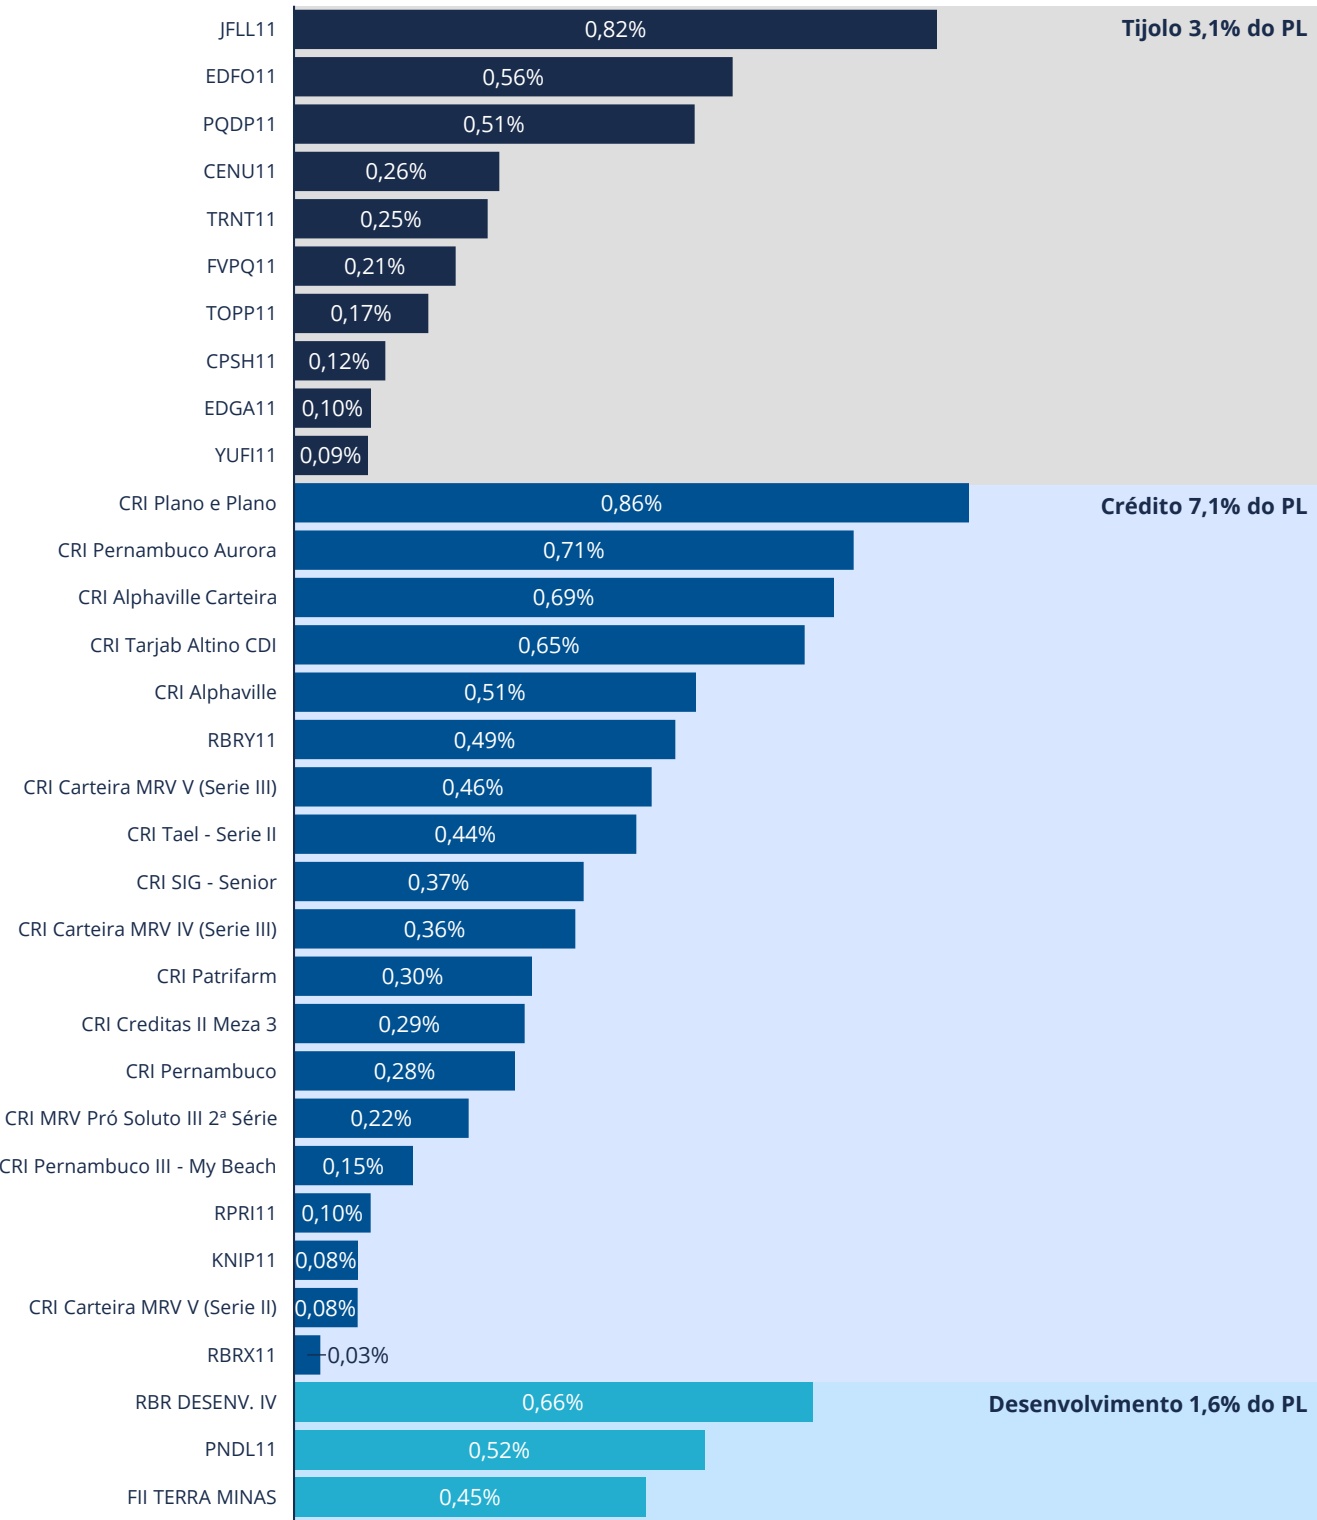
Visando dar ainda mais detalhes sobre o portfólio do RBR Plus, no gráfico abaixo temos a abertura da composição da linha “Outros”, citada na seção Participação (% do Patrimônio Líquido), a qual refere-se às posições que representam menos que 1% do PL individualmente.
Ativos “off-market”
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025
Pátio Higienópolis| RBR Malls
8,98% do PL
No dia 18 de Novembro divulgamos o fato relevante sobre a Aquisição de 7% do Shopping Pátio Higienópolis (link para mais informações). Compra de participação indireta em um dos principais shoppings do Brasil e operado pela Iguatemi.
Pátio Higienópolis
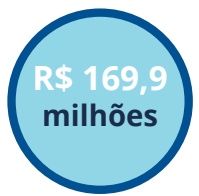
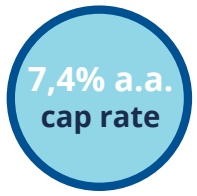
Transação de R$ 169,9 milhões a um cap rate estimado1 de 7,4% a.a. Aquisição referente à 7% do shopping.
1 – com base no NOI projetado de 2025
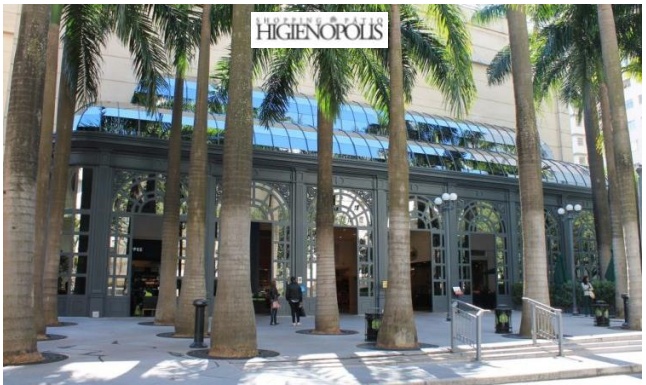
Aquisição de ativo irreplicável, em bairro nobre de São Paulo. Conta com um mix premium de lojas e restaurantes, +25 anos de operação, além de uma ocupação de 96%.
Transação conjunta entre o RBRX11 e o RBR Malls, hoje 100% detido pelo RBRX11, buscará crescer com aquisição de novos ativos premium, dominantes nas principais praças do Brasil e maturados, em parceria com grandes operadoras de shoppings.
Pátio Higienópolis em nºs
25 anos de operação
1 Milhão consumidores/ mê
328 Lojas
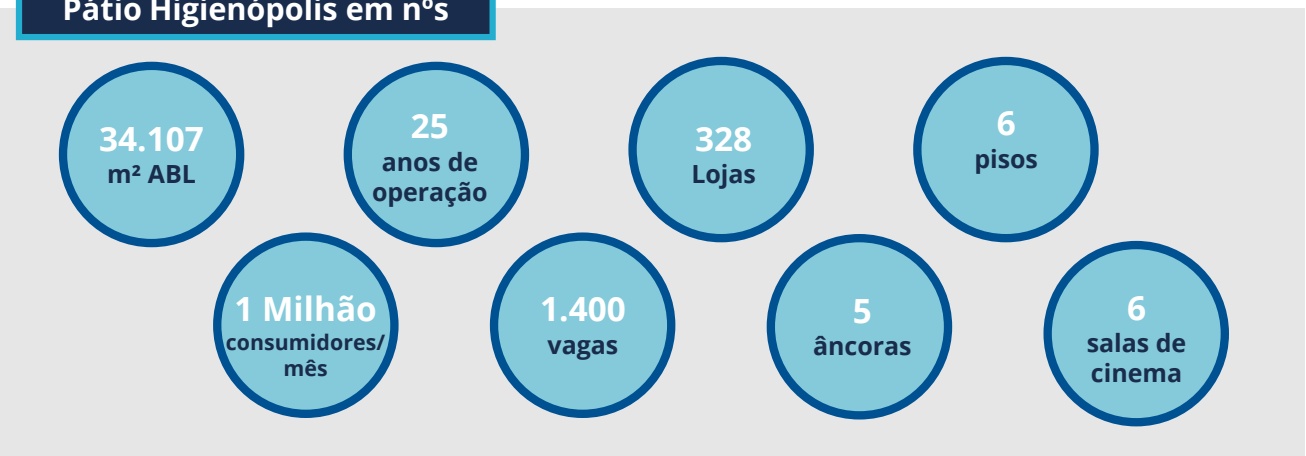
1.400 vagas
5 âncoras
6 pisos
6 salas de cinema
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025
Shopping Eldorado | RBR Malls
8,26% do PL
No dia 09 de Novembro divulgamos o fato relevante sobre a Aquisição de 4,32% do Shopping Eldorado (link para mais informações). Compra de participação indireta em um dos principais shoppings do Brasil e operado pela ALLOS (antiga Aliansce Sonae + brMalls).
Shopping Eldorado
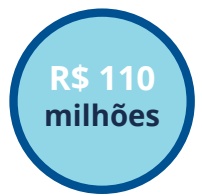
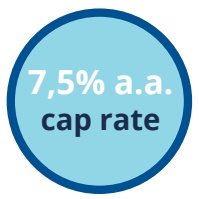
Transação de R$ 110 milhões à vista a um cap rate estimado1 de 7,5% a.a. Aquisição referente à 4,32% do shopping.
1 – com base no NOI projetado para os primeiros 12 meses do investimento
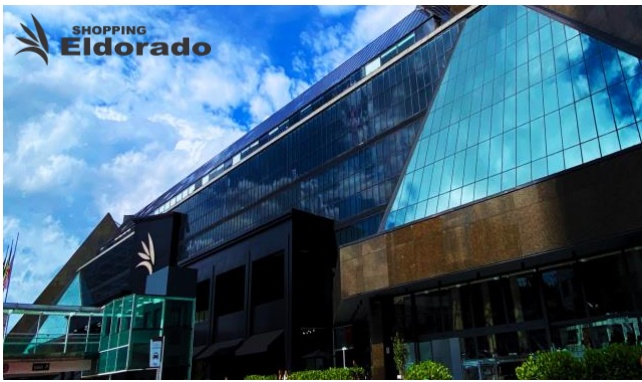
Shopping localizado no bairro de Pinheiros, em São Paulo – SP, e conectado à Estação Hebraica-Rebouças da linha 9 Esmeralda da CPTM
Transação conjunta entre o RBRF11 e o RBR Malls, veículo que anunciou recentemente a aquisição do Plaza Sul Shopping.
RBR Plus (RBRX11)
5,9%
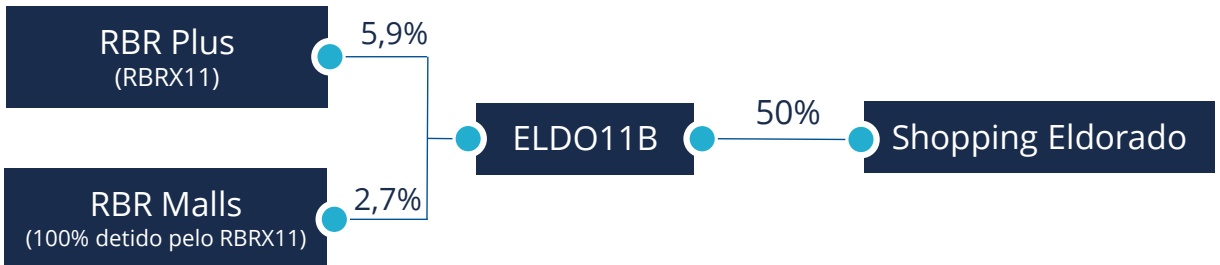
ELDO11 B
RBR Malls (100% detido pelo RBRX11)
2,7%
50%
Shopping Eldorado
Shopping Eldorado em nºs
75.503 m² ABL
42 anos de operação
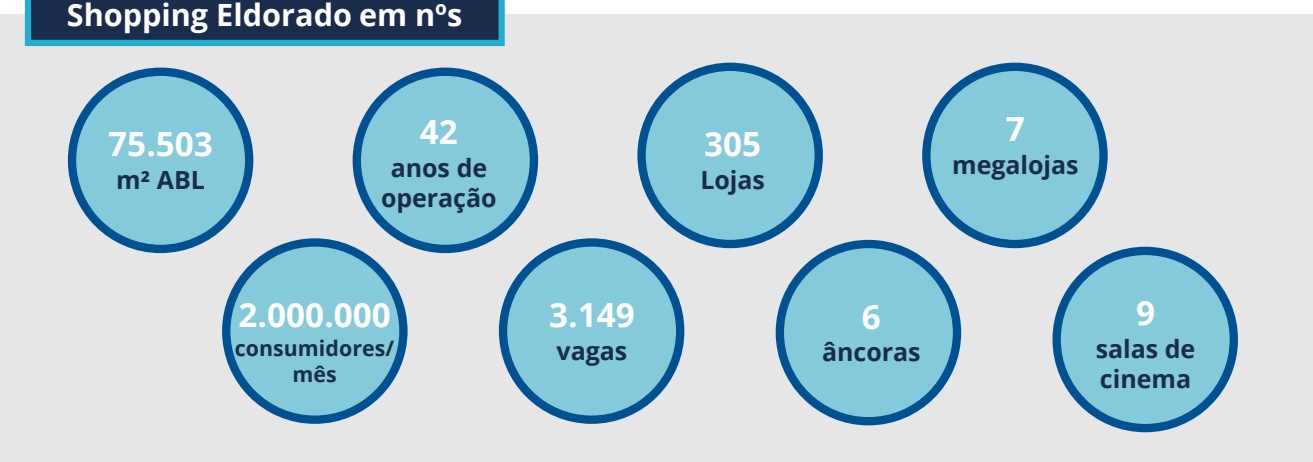
305 Lojas megalojas
2.000.000 consumidores/
3.149 vagas
6 âncoras
9 salas de cinema
RBR Alpha Multiestratégia Real Estate
| Relatório MensalDezembro 2025
Tijolo “off-market”| FII GLOBAL APTO
7,65% do PL
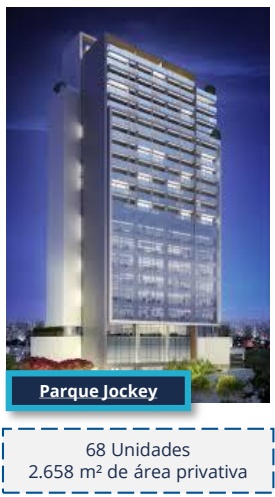
O Global Apartamentos, fundo imobiliário focado no mercado residencial para renda, tem como principal objetivo maximizar o rendimento do portfólio em modelo de locação “short-stay” - modalidade de aluguel que permite às pessoas alugarem acomodações por um período mais curto do que o aluguel tradicional, no modelo “plug-and-play”. A operação do Fundo consiste em três ativos em regiões premium de São Paulo, que apresentam uma grande demanda por esse tipo de locação. Foram investidos cerca de R$86,4 milhões no Global Apartamentos FII desde 2021.
O investimento também tem como objetivo ganhos de capital via a valorização de seus ativos. Nessa linha, o Fundo iniciou esforços para realizar vendas de suas unidades individuais à preços atrativos. Com foco em parcerias com imobiliárias, ações de marketing, etc. o Fundo começou a gerar visitas, propostas e assinar vendas. De acordo com a última avaliação patrimonial, realizada em Dez/2024, estes valorizaram-se aproximadamente 2%. Além disso, acreditamos que, com base nas premissas internas da RBR (e trabalho de vendas ativo), os edifícios valem 6% a mais que o valor patrimonial.
Portfólio de Ativos
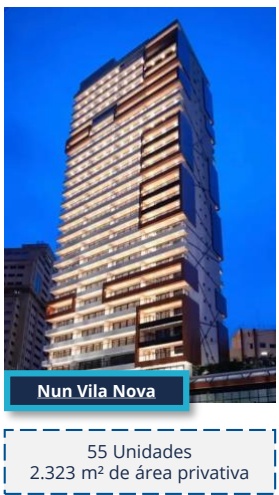
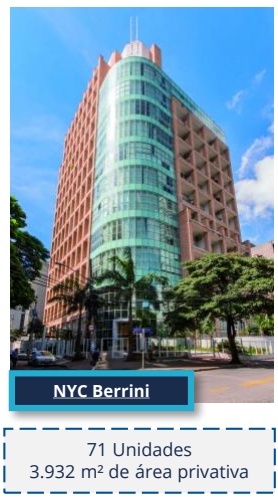
Estratégia de venda
135
23
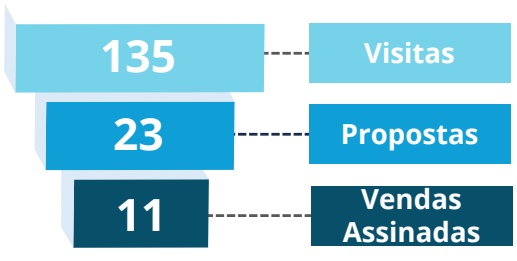
11
Visitas
Propostas
Funil de Vendas
Vendas Assinadas
O funil de vendas reflete os dados até 30/10
Visão do Fundo
| Capital Integralizado | R$ 86,4 milhões | |
|---|---|---|
| Dívida* | R$ 51,5 milhões | |
| Valor Ativos | R$ 159,5 milhões | |
| Valor Patrimonial | R$ 129,19 milhões |
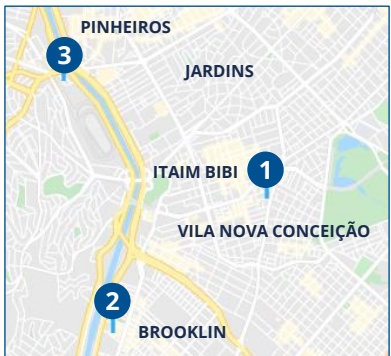
| Nº | Edifício | Região |
|---|---|---|
| 1 | Nun Vila Nova | Vila Nova Conceição |
| 2 | NYC Berrini | Brooklin |
| 3 | Parque Jockey | Butantã |
Nun
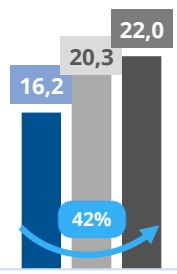
Evolução do Ativo
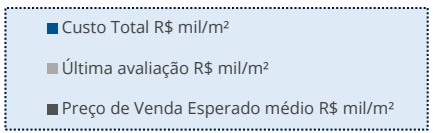
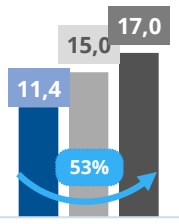
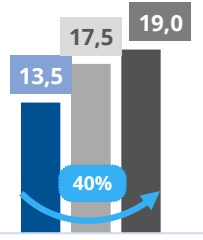
Preço de Venda Esperado médio R$ mil/m²
NYC
Visão da RBR
| (+) Ativos do portfolio atiual | R$ 159,5 milhões | |
|---|---|---|
| (+) Vendas | R$ 8,2 milhões | |
| (-) Comissão de Vendas | R$ 490 mil | |
| (-) Dívida | R$ 51,5 milhões | |
| (-) Integralizado | R$ 86,4 milhões | |
| (=) Resultado Estimado | R$ 29,31 milhões | |
| (=) Resultado Estimado / Cota | R$ 0,2/cota |
Obs: *Dívida: IPCA + 6,45% - vencimento Jan/31. A dívida possui cronograma de amortização que varia de acordo com (I) NOI Caixa mensal do fundo e (II) vendas das unidades
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025

Desenvolvimento| Kalea Jardins
2,09% do PL
Investimento Oportunístico de 5 unidades em prédio de luxo nos Jardins, em SP
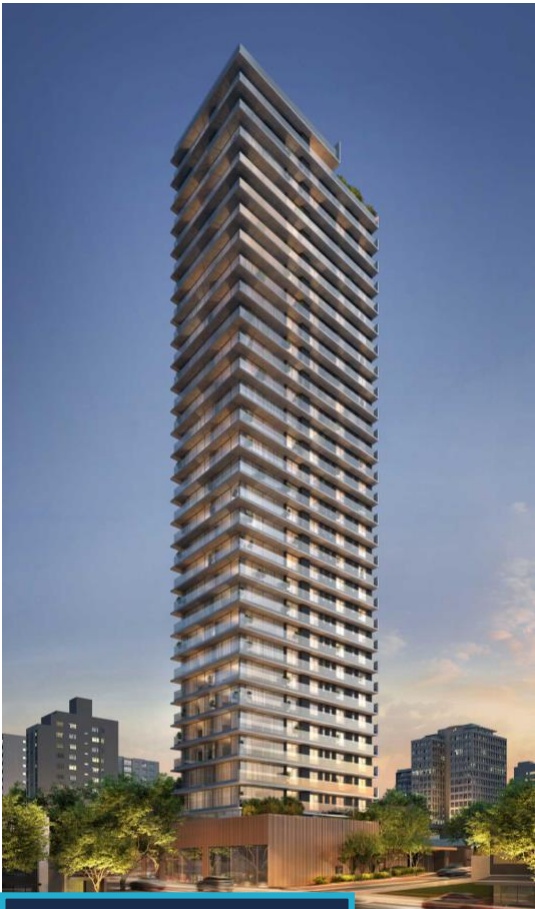
Rua da Consolação, 3288
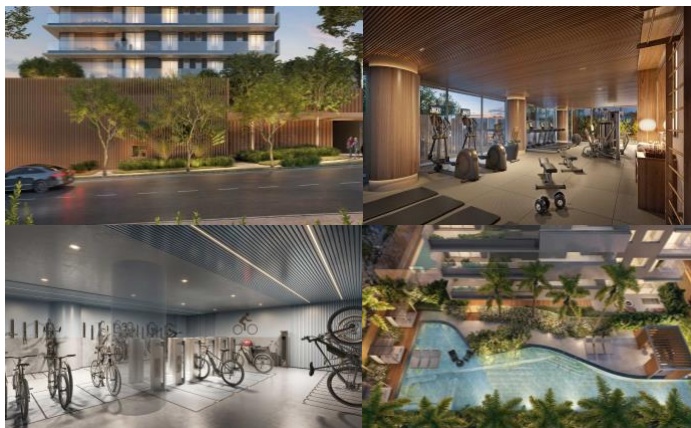
O Kalea é um empreendimento residencial localizado nos Jardins, um dos bairros mais cobiçados de São Paulo
O prédio é cercado por lojas de grife e alguns dos melhores restaurantes da cidade
Composto por apartamentos de 368 e 728 m², com 4 suítes e 4-7 vagas de garagem
• Obra em estágio inicial, com prazo de entrega para 2026
• TIR esperada de 20% a.a.
Transação e Potencial de Retorno
A RBR, por meio de dois veículos diferentes, fez a aquisição de 5 imóveis do Kalea Jardins por R$ 46 mm. O cheque do Plus total foi de R$ 36 mm (equivalente a 2,4% do P.L).
A construtora e o fundo serão beneficiados a partir da venda nos preços de mercado (R$ 40.000/m²). Com o custo de aquisição de R$25.000/m², o fundo recebe preferencialmente todo fluxo de vendas até atingir o retorno de IPCA + 14,5%, e, a partir disso a construtora passa a embolsar a maior parte, e o fundo, um retorno adicional (kicker).
Por fim, cabe ressaltar que a transação se trata de um investimento oportunístico exclusivo, que visa ganho de capital a ser distribuído o ao longo do tempo, conforme cronograma de vendas.
25.000,00 R$/m²
Custo de aquisição
IPCA + 14,5% + Kicker
40.000,00 R$/m²
Preço de Venda Estimado
20% a.a. TIR

RBR Plus Multiestratégia Real Estate FII
Desenvolvimento| RBR Desenvolvimento Comercial I
1,69% do PL
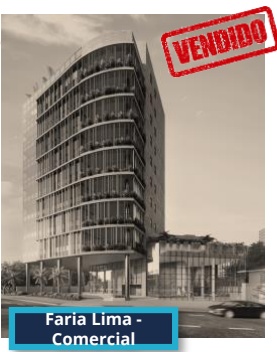
Fundo Imobiliário de Desenvolvimento Comercial, focado em lajes corporativas e corporativos boutiques em localizações premium.
‘Big Numbers’
64.561 m² Área Locável
R$ 1,59 B VGV Potencial
R$ 338 mm Capital Subscrito
~30% a.a. TIR Liquida Esperada¹
Cronograma de Início das Obras e Status Atual
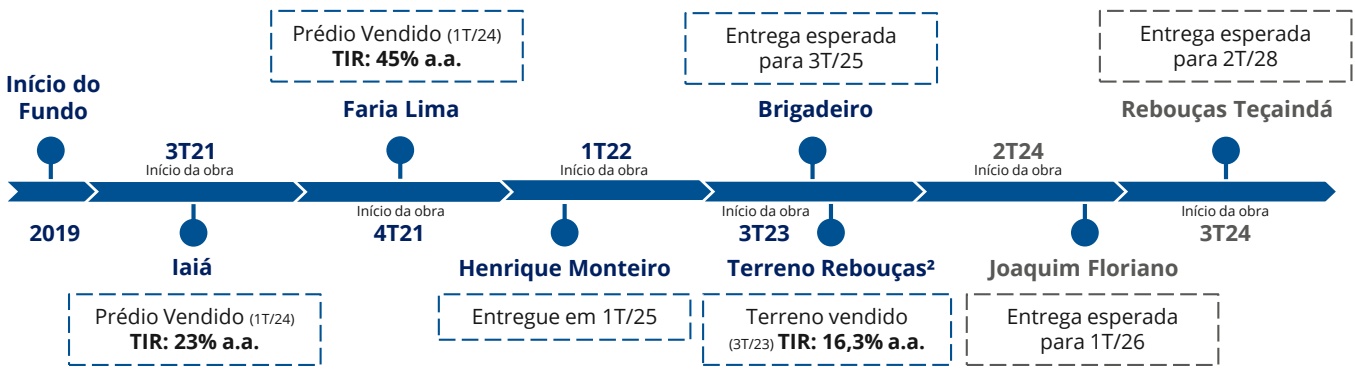
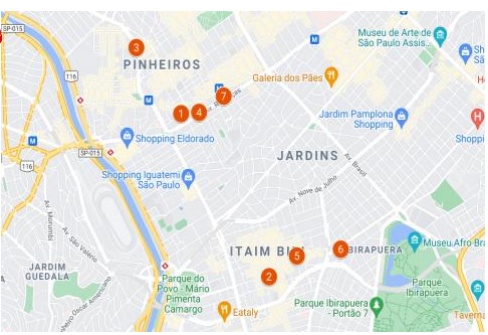
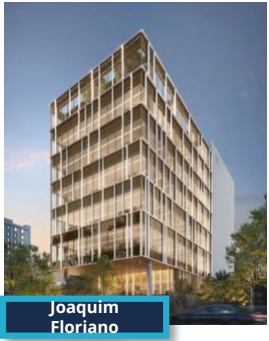
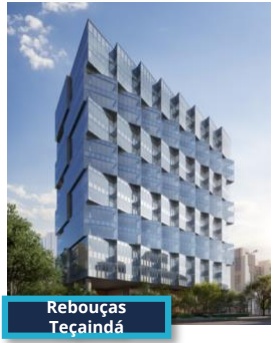
Detalhes dos 06 Projetos²
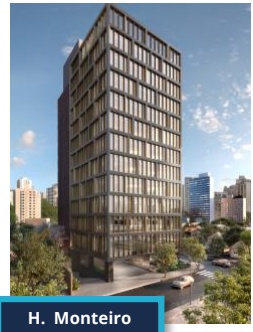
H. Monteiro
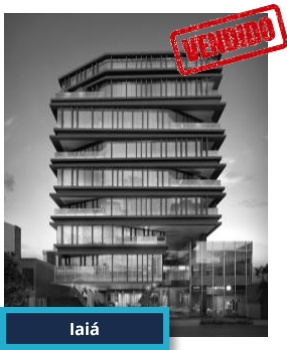
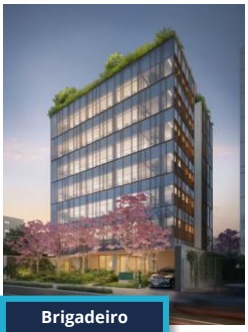
Brigadeiro
| Nº | Projeto | Região | Vacância daRegião |
|---|---|---|---|
| 1 | H. Monteiro | Faria Lima | 11,66% |
| 2 | laiá | Itaim Bibi | 3,27% |
| 3 | Faria Lima | Faria Lima | 11,66% |
| 5 | JoaquimFloriano | Itaim Bibi | 3,27% |
| 6 | Brigadeiro | JardimPaulista | 0,00% |
| 7 | Rebouças | FL / Jardins | 10,94% |
Link para Mapa de Localização dos Ativos
Em Outubro/2022 compramos de um investidor uma posição com 20% de desconto. Com base nesse preço, a nossa TIR esperada é de, aproximadamente, 30% a.a.
Inicialmente eram 07 projetos a serem construídos, mas o projeto “Rebouças 2808” teve seu terreno vendido no 3T/23, com uma TIR de 16,3% a.a.
RBR Plus Multiestratégia Real Estate FII

Desenvolvimento| SPE Poincaré
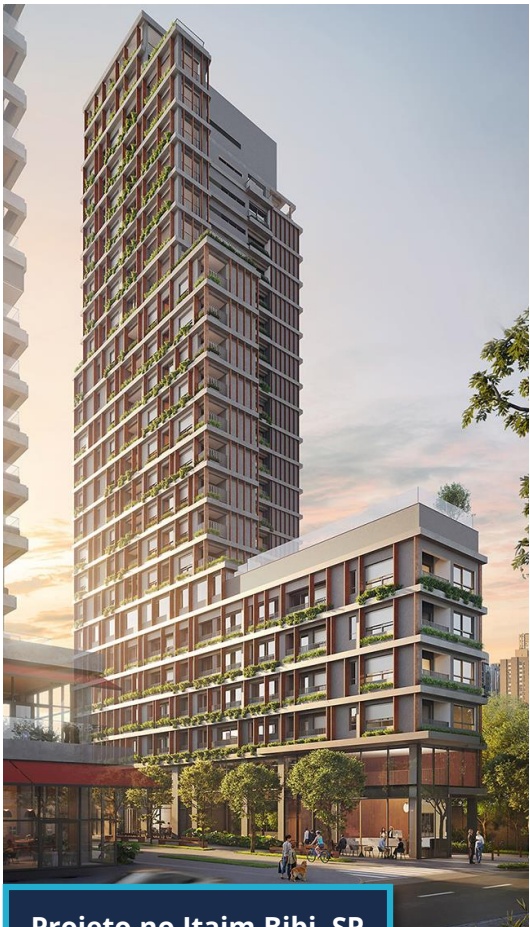
Projeto no Itaim Bibi, SP
| Relatório MensalDezembro 2025
1,52% do PL
Overview (1,52% do P.L)
Participação em 11 projetos de incorporação residencial em diferentes estágios de maturação, com 6 projetos praticamente entregues, com expectativa de distribuições no curto prazo.
• Alta concentração do fluxo em projetos no coração do Itaim Bibi, um dos bairros mais desejados de São Paulo.
O valor total do fluxo projetado representa 167% do investimento.
Retornos esperados na faixa de IPCA + 18% a.a. a IPCA + 22% a.a.¹
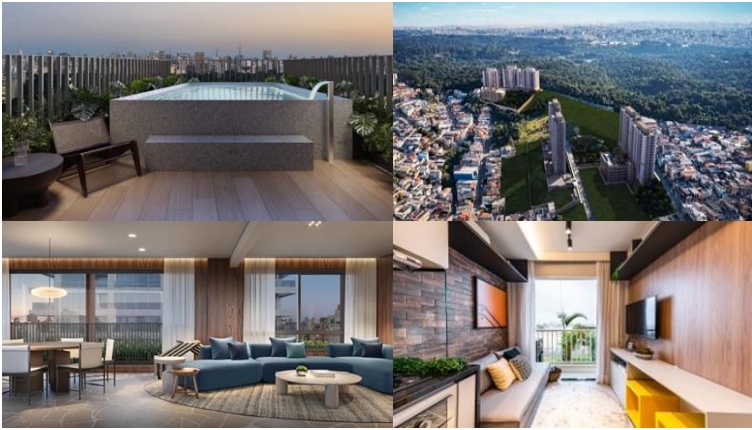
Transação e Potencial de Retorno
O Fundo realizou o investimento primário em holding detentora de participações societárias em 11 projetos de incorporação residencial localizados na cidade de São Paulo, em diferentes estágios de maturação (projetos entregues, em fase de entrega ou a lançar), no montante total de R$ 33.009.600,00. Os projetos abrangem empreendimentos de alto padrão e econômicos.
O Investimento foi estruturado por meio de estrutura de equity preferencial, com retorno esperado compreendido na faixa de IPCA + 18% a.a. a IPCA + 22% a.a.
R$ 0,47 GK/Cota Esperada¹
IPCA + 18% - 22% a.a. Retorno Esperado¹
- As informações acima não representam e nem devem ser consideradas, a qualquer momento ou sob qualquer hipótese, como promessa, garantia ou sugestão de resultado futuro
RBR Plus Multiestratégia Real Estate FII
Lux Vila Nova
1,16% do PL
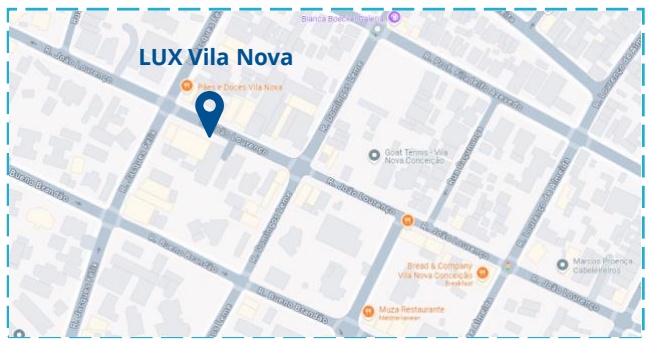
O CRI Lux Vila Nova tem como finalidade a aquisição de um terreno ZEU localizado na esquina da rua João Lourenço com a rua Jacques Félix, no coração da Vila Nova Conceição, um dos bairros mais nobres da cidade de São Paulo, para posterior desenvolvimento de um empreendimento residencial de altíssimo padrão.
‘Overview’ do Projeto
> 8 mil m² Área Privativa
1,4 mil m² Área de Terreno
‘Highlights’ da Operação
✓ Operação exclusiva RBR;
✓ Terreno localizado na João Loureço, Vila Nova Conceição, um dos bairros mais nobres de São Paulo;
✓ O CRI conta com sólidas garantias atreladas ao projeto, ao incorporador e aos sócios;
VISTA DA TORRE 22° ANDAR
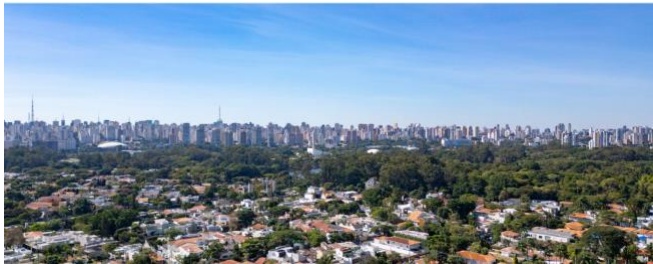
Transação e Potencial de Retorno
A operação conta com 2 séries, sendo a Série I sênior emitida a CDI + 3,5% a.a e a Série II subordinada emitida a INCC (ambas com 60 meses de prazo), com retorno esperado acima de IPCA + 15%, em função de prêmios e resultados adicionais ligados à performance do empreendimento – valor, velocidade e fluxo de vendas.
O volume total de emissão é de R$ 86 milhões, o qual já foi quase inteiramente desembolsado no momento de aquisição do terreno.
A operação conta com garantias reais imobiliárias sólidas atreladas ao projeto, incluindo a alienação fiduciária do imóvel, alienação fiduciária das cotas da SPE e cessão fiduciária de recebíveis das unidades vendidas, bem como aval da incorporadora e dos sócios da empresa.
IPCA + 15% a.a. Retorno Alvo
RBR Plus Multiestratégia Real Estate FII
Yuny Brigadeiro
1,15% do PL
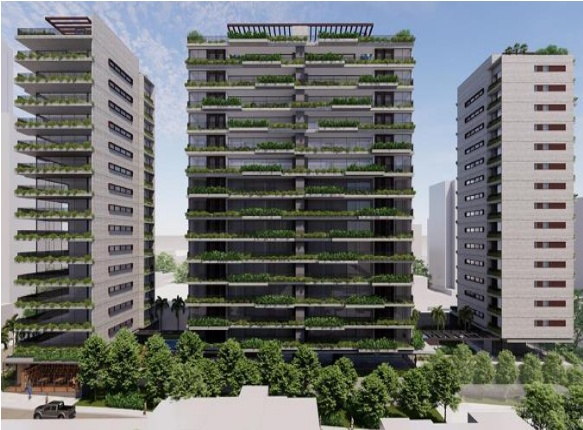
O CRI tem como finalidade a aquisição de um terreno localizado na Alameda Lorena, endereço nobre da cidade de São Paulo, para posterior desenvolvimento de um empreendimento residencial de alto padrão.
‘Overview’ do Projeto
21.955 m² Área Privativa
5.494 m² Área de Terreno
280 e 350 m² Área das Unidades
Quadra de tênis oficial + Piscina com raia (25m) Lazer
‘Highlights’ da Operação
✓ Operação originada e estruturada pela RBR;
✓ Terreno localizado no Jardim Paulista, um dos bairros mais nobres de São Paulo;
✓ A Yuny tem sólida experiência no mercado residencial, com 27 anos de Track Record e mais de 80 empreendimentos entregues;
✓ O CRI conta com sólidas garantias atreladas ao projeto, ao incorporador e aos sócios;
Transação e Potencial de Retorno
A operação conta com três séries, sendo a Série I e Série III emitidas a IPCA + 9,50% (vencimento em 2030), com retorno esperado acima de IPCA + 12,50%, em função de prêmios e resultados adicionais ligados à performance do empreendimento – valor, velocidade e fluxo de vendas. A Série II possui uma remuneração de CDI + 6,0%, com vencimento em 2025.
O volume total de emissão é de R$ 135 milhões, a serem desembolsados de acordo com o cronograma de aprovações do projeto, conforme superação de determinadas etapas.
A operação conta garantias reais imobiliárias sólidas atreladas ao projeto, incluindo a alienação fiduciária do imóvel, alienação fiduciária das cotas da SPE e cessão fiduciária de recebíveis das unidades vendidas, bem como fiança da incorporadora e dos sócios da empresa.
IPCA + 12%-15% a.a. Retorno Alvo
RBR Plus Multiestratégia Real Estate FII
Desenvolvimento| RBR Desenvolvimento Logístico I
1,18% do PL
Fundo Imobiliário de Desenvolvimento Logístico, focado em ativos em localizações premium, com baixo risco de projeto.
‘Big Numbers
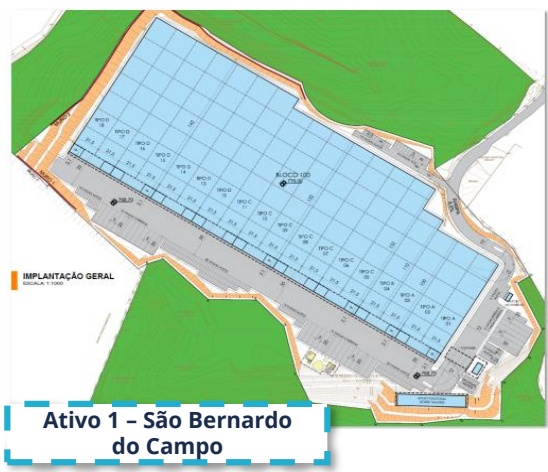
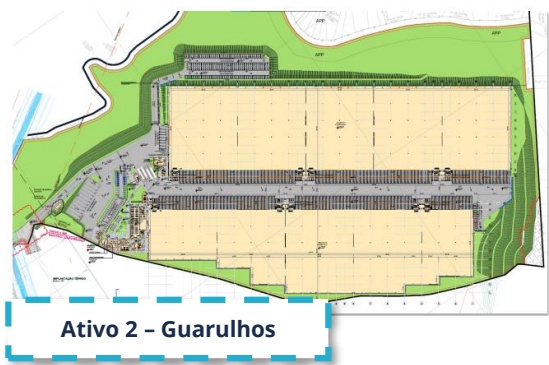
167.791 m² ABL Total dos Ativos
R$ 220 M Investimento Total
25% a.a. TIR Alvo
25 meses Ciclo de Investimento Total
Detalhes do Projeto
✓ Localizações premium (ativos no raio de 30km de São Paulo), com baixa vacância
✓ Oferta futura de galpões controlada nos próximos dois anos (~500.000 m² em GRU e ~350.000 m² no ABC)¹
✓ Sociedade com players experientes e com excelente track record no mercado de galpões
✓ Custo total abaixo (R$ 3.400/m2) dos pares na mesma região (Transações recentes de outros fundos ~R$4.200/m2)
Crédito - Detalhamento
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025

Portfólio de CRIs | Tipos de Risco
Nós dividimos a carteira em 5 tipos de risco de crédito para analisar o risco do portfólio. É importante destacar que a qualidade da garantia formalizada através de Alienação Fiduciária é fundamental para a solidez das operações, e é um componente essencial na no nosso processo de investimento.
Vale ressaltar que Crédito Imobiliário é diferente de Crédito Corporativo Clean (sem garantia).
Corporativo
21,49%
Créditos em que o risco é concentrado no balanço de um único devedor ou na capacidade de pagamento de um locatário, que represente mais de 50% do fluxo de aluguéis, em imóveis geradores de renda como galpões logísticos, lojas de varejo, lajes corporativas, etc. Apesar do fluxo de pagamento depender de um único devedor/locatário, todas as operações contam com sólidas garantias.
Principais Garantias
• Alienação Fiduciária dos Imóveis;
• Alienação de Quotas da SPE;
• Cessão Fiduciária de Contrato de Locação;
• Fundo de Reserva;
• Aval/Fiança.
Monitoramento e Mitigantes
• Análise periódica dos Demonstrativos Financeiros da devedora/locatária, e em algum casos covenants financeiros para assegurar a saúde financeira da empresa;
• Covenant de LTV máximo (importante lembrar que os imóveis são avaliados por time especialista da RBR);
• Em alguns casos temos agente de monitoramento, que acompanham no detalhe os projetos/SPEs;
Exemplo | CRI Carteira MRV III
Fluxo
Operação de cessão de fluxo de recebíveis de carteira da MRV.
Garantias
Fundo de reserva e cobertura adicional segurada, totalizando aproximadamente 14% sobre o saldo devedor no momento da emissão (10% no fundo e 4% de seguro)
Financiamento à Obra
9,18%
São operações de crédito para desenvolvimento de empreendimentos residenciais, sendo que todas as operações foram originadas e estruturadas pela RBR após análise criteriosa do balanço e histórico da incorporadora, da região do terreno e do produto a ser desenvolvido.
Essas operações têm como característica a liberação faseada, ou seja, após a primeira parcela de desembolso, as subsequentes são liberadas apenas conforme andamento de obra e se os covenants de cobertura estiverem atendidos. Contamos com dois agentes de monitoramento nesses CRIs: i) agente de monitoramento financeiro, que acompanha as vendas das unidades (avaliando todos os contratos de compra e venda e cruzando os recebíveis), o fluxo de caixa da SPE (incorrido e previsão futura); e ii) agente de monitoramento de obra, que acompanha o andamento físico e financeiro de obra.
O pagamento do serviço da dívida é proveniente do balanço do devedor e do excedente das SPEs, e após o término de obra, a amortização é acelerada com o cashsweep do repasse das unidades.
A totalidade das operações estão localizadas em São Paulo capital e Campinas com empreendimentos sólidos. Temos como garantia a alienação fiduciária dos imóveis, cessão fiduciária dos recebíveis, alienação fiduciária das quotas da SPE, aval/fiança e fundo de reserva.
Exemplo | CRI Tael
Operação
Operação de crédito para desenvolvimento imobiliário de três projetos residenciais de alto padrão localizado nos bairros nobres da cidade de São Paulo.
Garantias
Alienação Fiduciária do Imóvel, Alienação Fiduciária das Quotas da SPE, Cessão Fiduciária dos Recebíveis, Aval da Holding e de sócios
RBR Plus Multiestratégia Real Estate FII

| Relatório MensalDezembro 2025
Portfólio de CRIs | Tipos de Risco
Carteira Pulverizada
3,73%
Crédito para antecipação de carteira de recebíveis pulverizada. O lastro são fluxos de pagamento provenientes de contratos de financiamento no modelo home equity e financiamento a aquisição de ativos imobiliários. São carteiras pulverizadas com alta diversificação e, na maior parte, com devedores PF (pessoa física)
Principais Garantias
• Alienação Fiduciária dos Imóveis;
• Cessão Fiduciária de Recebíveis;
• Fundo de Reserva;
• Coobrigação (se houver)
Monitoramento e Mitigantes
• Todos os CRIs investidos são da série sênior, trazendo um conforto e segurança maior nas operações;
• Monitoramento mensal da carteira (recebíveis, inadimplência/antecipação, imóveis em garantia, etc.);
• Covenants de índice de cobertura e razão de garantia mínimos: a maioria das operações conta com aceleração da série sênior em caso de desenquadramento, diminuindo o risco; • Análise anual dos Demonstrativos Financeiros da coobrigada (se houver).
Exemplo | Carteira MRV IV (Serie III)
Fluxo
Operação de cessão de fluxo de recebíveis de carteira da MRV, são créditos pulverizados em diversas regiões do Brasil com elevado nível de cobertura.
Garantias
O CRI conta com robusta estrutura de garantias, incluindo os imóveis, fundo de reserva e cobertura adicional de saldo.
Estoque Performado
Nesses CRIs, a incorporadora, na qualidade de devedora, adiciona unidades residenciais prontas (performadas) como garantia e amortiza a operação conforme a venda dessas unidades, não dependendo do balanço da empresa, uma vez que o recebível para pagamento da dívida é proveniente, principalmente, da venda das unidades. Nessas operações é comum ter uma regra de “cash-sweep”, ou seja, conforme a incorporadora vende as unidades ela utiliza parte desse recebível para amortizar a operação, diminuindo seu risco.
Principais Garantias
• Alienação Fiduciária das Unidades;
• Cessão Fiduciária de Recebíveis das Unidades Vendidas;
• Fundo de Reserva;
• Aval/Fiança.
0,00%
Monitoramento e Mitigantes
• Monitoramento mensal das vendas (quantidade, preço, velocidade, etc);
• Controle do cash-sweep;
• Covenant de LTV máximo (importante lembrar que os imóveis são avaliados por time especialista da RBR);
• Em alguns casos temos agente de monitoramento para visitar as unidades;
• Análise periódica dos Demonstrativos Financeiros da devedora.
Exemplo | CRI Setin Perdizes
Operação
Operação de crédito com a incorporadora Setin, que tem como lastro unidades residenciais prontas de médio-alto padrão localizadas no bairro de Perdizes em São Paulo.
Garantias
Garantia corporativa, aval do sócio, fundo de reserva e alienação fiduciária das matrículas das unidades, com LTV máximo de 70%.
RBR Plus Multiestratégia Real Estate FII
Portfólio de CRIs
| Devedor | Tael |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI+ 3,3% |
| Vencimento | mar-30 |
| Emissor | True Sec |
| Devedor | Pulverizado multidevedor |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | IPCA + 8,65% |
| Vencimento | nov-44 |
| Emissor | Vert |
| Devedor | Pulverizado multidevedor |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição* | IPCA + 11,50% |
| Vencimento | jan-46 |
| Emissor | Vert |
| Devedor | MOS |
|---|---|
| Setor Imobiliário | Corporativo |
| Taxa Aquisição | CDI + 4,95% |
| Vencimento | jun-27 |
| Emissor | Opea |
| Devedor | Plano & Plano |
|---|---|
| Setor Imobiliário | Corporativo |
| Taxa Aquisição | IPCA + 10,01% |
| Vencimento | mar-30 |
| Emissor | Opea |
| Relatório MensalDezembro 2025
Operação de crédito para desenvolvimento imobiliário de três projetos residenciais de alto padrão localizado nos bairros nobres da cidade de São Paulo. A devedora é a Tael, empresa tradicional do mercado de incorporação. A companhia realizou a aquisição de três terremos a serem desenvolvidas as obras, sendo que seu pagamento foi realizado com recursos próprios. A dívida conta com garantia da Alienação Fiduciária do Imóvel, Alienação Fiduciária das Quotas da SPE, Cessão Fiduciária dos Recebíveis, Aval da Holding e de sócios.
Operação de carteira pulverizada de créditos Home Equity originados pela Creditas, conta com: alienação fiduciária dos imóveis; sobrecolaterização de taxa; seguros MIP e DFI
Operação de carteira pulverizada de créditos Home Equity originados pela Creditas, conta com:
• alienação fiduciária dos imóveis;
• sobrecolaterização de taxa;
seguros MIP e DFI
CRI Creditas II Sênior
CRI Tael
creditas
CRI Creditas II Meza

creditas
Operação de desenvolvimento imobiliário de dois projetos residenciais localizados em regiões premium – Bairro do Jardins e Pinheiros, SP. Os empreendimentos serão desenvolvidos pela Incorporadora MOS que é focada em produtos de alto padrão. A operação conta com alienação fiduciária do terreno, alienação fiduciária de quotas da SPE, cessão fiduciária de futuros direitos creditórios, aval dos sócios altamente capitalizados e fundos de reserva.
CRI MOS Jardins e Pinheiros
MOS
Trata-se de uma operação de antecipação de recebíveis em um contrato de venda de terreno localizado em uma região privilegiada na capital paulista, destinado ao posterior desenvolvimento de um projeto de alto padrão residencial.
CRI Plano & Plano
O CRI possui remuneração de IPCA + 9,6% ao ano e conta com sólidas garantias, entre elas fiança, fundo de despesas cobrindo toda a operação e alienação fiduciária de um imóvel adicionado como garantia extra.
RBR Plus Multiestratégia Real Estate FII
Portfólio de CRIs
Setor Imobiliário
Taxa Aquisição
| Devedor | Pulverizado |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | IPCA + 11,96% |
| Vencimento | ago-35 |
| Emissor | True Sec |
| Devedor | Pulverizado |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | IPCA + 11,10% |
| Vencimento | nov-35 |
| Emissor | True Sec |
| Devedor | Incorporadora FGR |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | IPCA + 11,43% |
| Vencimento | dez-33 |
| Emissor | Opea |
| Devedor | Cury Construtora e Incorporadora |
|---|---|
| Setor Imobiliário | Corporativo |
| Taxa Aquisição | IPCA + 10% |
| Vencimento | jan-30 |
| Emissor | Virgo |
| Relatório MensalDezembro 2025
CRI Carteira MRV III (Série I e Série II)
Operação de cessão de fluxo de recebíveis de carteira da MRV. O CRI conta com robusta estrutura de garantias para suportar eventuais inadimplências na carteira, que inclui relevante fundo de reserva e cobertura adicional segurada, totalizando aproximadamente 14% sobre o saldo devedor no momento da emissão (10% no fundo e 4% de seguro).
CRI Carteira MRV IV (Série III)
Operação de cessão de fluxo de recebíveis de carteira da MRV, são créditos pulverizados em diversas regiões do Brasil. O CRI conta com robusta estrutura de garantias, incluindo os imóveis, fundo de reserva e cobertura adicional de saldo.
CRI Carteira MRV V (Série III)
Operação de cessão de fluxo de recebíveis de carteira da MRV, são créditos pulverizados em diversas regiões do Brasil. O CRI conta com robusta estrutura de garantias, incluindo os imóveis, fundo de reserva e cobertura adicional de saldo.
Operação com a incorporadora FGR para financiamento de um projeto residencial horizontal localizado em Goiânia. A FGR é tradicional no mercado imobiliário do centrooeste com mais de 30 anos de atuação. A operação conta com Cessão Fiduciária dos Recebíveis do projeto, AF de Quotas da SPE detentora do projeto, aval dos sócios e da holding e Fundo de Reserva de 3 PMTs.
CRI FGR
A operação é uma antecipação de um fluxo de pagamento parcelado, em função da venda de um terreno localizado na zona oeste de São Paulo, devido pela Cury Construtora e Incorporadora. A Cury é uma das principais players do mercado imobiliário brasileiro, com atuação preponderante na região sudeste, capital aberto desde 2020 e sólida performance financeira nos últimos anos. O CRI conta com Fundo de Reserva e o Contrato Lastro é garantido por fiança da Holding compradora.
CRI Cury
RBR Plus Multiestratégia Real Estate FII
Portfólio de CRIs
| Devedor | Tarjab |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI + 5,65% |
| Vencimento | abr-28 |
| Emissor | Opea |
| Devedor | RESERVA ALPHA DOM PEDRO ZERO EMPREENDIMENTOS IMOBILIÁRIOS LTDA. |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição* | CDI + 4,82% |
| Vencimento | mar-27 |
| Emissor | Opea |
| Devedor | Conx OP01 Ltda. |
|---|---|
| Setor Imobiliário | Corporativo |
| Taxa Aquisição | CDI + 5,10% |
| Vencimento | abr-28 |
| Emissor | True Sec |
| Devedor | Intecom |
|---|---|
| Setor Imobiliário | Financiamento à obra |
| Taxa Aquisição | IPCA+10,57% |
| Vencimento | jan-35 |
| Emissor | Habitasec |
| Devedor | Air Hub's For Fase 1 SPE S.A. |
|---|---|
| Setor Imobiliário | Financiamento à obra |
| Taxa Aquisição | IPCA + 9,82% |
| Vencimento | Abr-32 |
| Emissor | Opea |
| Relatório MensalDezembro 2025
CRI Tarjab Altino CDI
Operação de crédito com a Incorporadora Tarjab para financiamento a aquisição de terreno e obra para um empreendimento localizado na Vila Mariana. A operação conta com Alienação Fiduciária de Imóvel, Alienação Fiduciária de Cotas da SPE detentora do projeto, Aval da Holding e dos sócios, bem como Fundo de Reserva de 2 PMTs.
Operação de financiamento de término de obra do empreendimento residencial horizontal de alto padrão localizado Campinas a ser realizado pela Alphaville, empresa com mais de 20 anos de experiência no setor habitacional com foco em São Paulo e de capital aberto. A operação conta com Aval, Alienação Fiduciária do Imóvel, Alienação Fiduciária de quotas da SPE devedora e Cessão Fiduciária de recebíveis.
CRI Alphaville
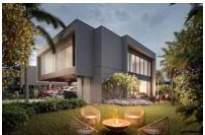
Operação de antecipação de resultado de empreendimentos localizados em São Paulo com a incorporadora e construtora Conx, empresa com mais de 33 anos de experiência voltados para o mercado imobiliário em São Paulo tanto em alto e médio padrão quanto MCMV. O CRI conta com sólidas garantias atreladas aos projetos incluindo os imóveis, SPEs e recebíveis, bem como fiança corporativa da incorporadora e pessoal do sócios.
CRI Conx
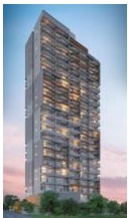
Trata-se de um financiamento para a construção de um ativo logístico em João Pessoa para a Intecom, empresa de logística ligada a um sócio do Grupo Martins. O imóvel atenderá à estratégia do grupo no Nordeste, já com contratos firmados com a Colgate e a Santa Helena. A operação é lastreada por uma nota comercial e conta com as seguintes garantias: alienação fiduciária do ativo em construção, alienação de uma garantia extra, cessão fiduciária dos recebíveis de ambos os ativos e o aval do sócio da Intecom.
CRI Intecom
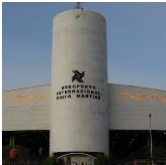
Operação estruturada pela RBR para financiamento à
obra trata-se de um projeto de desenvolvimento de galpões logísticos Last Mile no aeroporto de Fortaleza, com localização estratégica no centro da cidade, caracterizada por baixa vacância e oferta limitada para novos empreendimentos. A operação conta com AF das cotas da SPE, Cessão Fiduciária dos contratos de locação futura e covenants que conferem maior segurança.
CRI Windsock
RBR Plus Multiestratégia Real Estate FII
Portfólio de CRIs
| Devedor | FGR |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI + 3,3% |
| Vencimento | ago-29 |
| Emissor | Opea |
| Devedor | Embraed |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI + 4,37% |
| Vencimento | jul-30 |
| Emissor | Oliveira Trust |
| Relatório MensalDezembro 2025
Trata-se de uma operação de antecipação de resultados com a FGR, empresa que atua a mais de 30 anos no desenvolvimento de condomínios horizontais fechados de alto padrão. A empresa é referência no setor e uma das maiores do país. A operação conta com alienação fiduciária das cotas de uma SPE, que possui os recebíveis de empreendimentos vendidos e entregues, cessão fiduciária dos recebíveis, aval da FGR e dos sócios.
Trata-se de uma operação de antecipação de resultados de um ativo com a Embraed, incorporadora que atua a mais de 40 anos no desenvolvimento de empreendimentos na região de Balneário Camboriú. A operação conta com Alienação Fiduciária das cotas da SPE, Cessão Fiduciária dos recebíveis do projeto, Alienação Fiduciária de salas comerciais e terrenos e aval PF e PJ.
CRI FGR III
CRI Embraed - Alaia
CRI Baroneza e Jardim Europa
| Operação de home equity a ser realizada com | ||
|---|---|---|
| Devedor | Pulverizado | duas pessoas físicas. A operação tem como garantia dois imóveis bem localizados, sendo |
| Setor Imobiliário | Residencial | um na Quinta da Baroneza - Bragança Paulista e o outro no Jardim Europa. Cada imóvel |
| Taxa Aquisição | CDI + 3,7% | pertence a uma PF, e tiveram seus valores definidos pela RBR; A operação contará com seguros típicos de um home equity (MIP e DFI), |
| Vencimento | mar-30 | além de AF de quotas de uma SPE da incorporadora na qual os devedores são sócios |
| Emissor | Canal | e da Holding, AFI dos imóveis e fiança solidária entre os contratos. |
| Devedor | Alphaville |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI + 4,66% |
| Vencimento | mar-29 |
| Emissor | Canal |
A operação tem como objetivo a antecipação de recebíveis de projetos que estão em fase final de desenvolvimento. A operação conta com Alienação Fiduciária das quotas da SPE, Cessão Fiduciária dos Recebíveis, Aval da Holding e Fundo de Reserva
| Devedor | SIG |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | IPCA + 10% |
| Vencimento | set-30 |
| Emissor | Opea |
CRI Alphaville Carteira
alphaville
Trata-se de um financiamento para a construção de um projeto residencial de alto padrão no Rio de Janeiro, na região do Leblon. A operação conta com AF de Imóveis, Cessão de Recebíveis e o Aval da Holding
CRI SIG
RBR Plus Multiestratégia Real Estate FII
Portfólio de CRIs
| Devedor | Pernambuco Empreendimentos |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI+ 5,5% |
| Vencimento | Out-27 |
| Emissor | Opea |
| Devedor | Pernambuco Empreendimentos |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI+ 5,0% |
| Vencimento | Abr-29 |
| Emissor | Habitasec |
| Devedor | Pernambuco Empreendimentos |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | CDI+ 5,0% |
| Vencimento | Out-28 |
| Emissor | Habitasec |
| Devedor | BTS Varejista AAA |
|---|---|
| Setor Imobiliário | Corporativo |
| Taxa Aquisição | IPCA+ 9,30% |
| Vencimento | Mar-36 |
| Emissor | Vert |
| Devedor | Patrifarm |
|---|---|
| Setor Imobiliário | Galpão Logístico |
| Taxa Aquisição | IPCA + 9,82% |
| Vencimento | Mai-30 |
| Emissor | Virgo |
O CRI financia um projeto de desenvolvimento imobiliário residencial localizado na Praia de Muro Alto, próximo a cidade de Porto de Galinhas, PE. No momento do investimento, o ativo apresentava 88% de vendas e estágio inicial de obra. onta com Alienação Fiduciária do imóvel alvo, Cessão Fiduciária dos recebíveis e Fundo de Reserva e Despesa em garantia. Essa é a segunda operação que construímos com a empresa. A primeira operação foi encerrada em ago/21 com performance acima do previsto, trazendo conforto adicional para o investimento nesta segunda operação.
O CRI financia a obra de um empreendimento localizado em Recife, executado pela Incorporadora Pernambuco, empresa tradicional com mais de 50 anos de experiência no mercado imobiliário da região. A operação conta com Fiança dos sócios PJ e PF, Alienação Fiduciária do Imóvel alvo, Alienação Fiduciária das quotas da SPE detentora do projeto, Cessão Fiduciária dos recebíveis, Fundo de Reserva, Fundo de Obras e Fundo de Despesas.
| Relatório MensalDezembro 2025
O CRI financia a obra de um empreendimento localizado na praia de Muro Alto em Porto Galinhas PE, executado pela Incorporadora Pernambuco, empresa tradicional com mais de 50 anos de experiência no mercado imobiliário da região. A operação conta com Fiança dos sócios PJ e PF, Alienação Fiduciária do Imóvel alvo, Alienação Fiduciária das quotas da SPE detentora do projeto, Cessão Fiduciária dos recebíveis, Fundo de Reserva, Fundo de Obras e Fundo de Despesas.
Operação lastreada em contrato de locação com uma rede varejista, de capital aberto, referência no setor que atua e com sólida posição financeira e qualidade de crédito. A operação também conta com a alienação fiduciária do imóvel locado: um galpão logístico AAA localizado na região de Cabreúva – SP.
Operação de crédito com a empresa patrimonial Patrifarm, com garantia em imóveis localizados em Minas Gerais, sendo a principal delas um galpão logístico em Contagem. Conta com a cessão fiduciária de recebíveis de imóveis comerciais e shoppings.
CRI Pernambuco My Beach
CRI Pernambuco Aurora
CRI Pernambuco
CRI Cabreúva
CRI Patrifarm
RBR Plus Multiestratégia Real Estate FII
Portfólio de CRIs
| Devedor | MRV |
|---|---|
| Setor Imobiliário | Residencial |
| Taxa Aquisição | IPCA+ 11,10 |
| Vencimento | Out-33 |
| Emissor | True Sec |
| Devedor | XPLG11 |
|---|---|
| Setor Imobiliário | Logístico |
| Taxa Aquisição | CDI + 1,61% |
| Vencimento | Nov-31 |
| Emissor | Opea |
| Relatório MensalDezembro 2025
Operação de cessão de fluxo de recebíveis de carteira da MRV, são créditos pulverizados em diversas regiões do Brasil. O CRI conta com robusta estrutura de garantias, incluindo os imóveis, fundo de reserva e cobertura adicional de saldo
Operação de crédito imobiliário estruturada tendo como lastro ativos logísticos de alta qualidade, vinculados a um fundo imobiliário do segmento logístico. A operação possui indexação ao CDI e apresenta estrutura com garantias robustas, buscando oferecer previsibilidade de fluxo e baixo risco de crédito.
CRI Carteira MRV V (Série II)
MRV
CRI XPLOG
RBR Plus Multiestratégia Real Estate FII
| Relatório MensalDezembro 2025
Política de Divulgação de Fatos Relevantes
Desde 28/02/25, a RBR Asset adotou uma nova Política de Divulgação de Fatos Relevantes para seus Fundos de Investimento Imobiliário (FIIs). Tal Política está disponível no site da gestora em https://www.rbrasset.com.br/manuais-cvm/e, alternativamente, também pode ser acessada pelo botão abaixo.
ACESSE A POLÍTICA NA ÍNTEGRA
Tendo em vista que a Resolução CVM 175 não detalha qual seria o impacto financeiro significativo ao FII, sem prejuízo de alinhamentos complementares entre a respectiva Gestora RBR e o administrador do respectivo FII, o Grupo RBR adota os seguintes critérios de materialidade para fins de divulgação de fato relevante (“Critérios de Materialidade”):
Impactos sofridos pelo FII, sejam eles iguais ou maiores que 10% (dez por cento) na receita mensal do FII* (considerando a média de receita do último exercício social do FII), sendo certo que ficam ressalvadas as variações decorrentes de vencimento regular de contratos de locação e outros de natureza similar ou valores mobiliários que compõe a carteira do FII, ou, ainda, outras variações que possam ocorrer em caráter ordinário no âmbito da gestão do FII;
No caso de transações envolvendo ativos imobiliários que compõem a carteira do FII, quando for necessária a aprovação do Conselho Administrativo de Defesa Econômica (CADE);
Informações relevantes, mas que não se encaixam nos exemplos da regulamentação aplicável, considerando os parâmetros normativos e a definição de Ato ou Fato Relevante, conforme previsto na seção 3 da Política.
A divulgação de Ato ou Fato Relevante pressupõe a análise, em conjunto, pelas áreas de gestão de recursos e de Legal/Compliance da respectiva Gestora RBR, que avaliarão todos os aspectos da situação fática, pautando-se pela legislação aplicável e entendimento de entidades reguladoras, inclusive, mas não se limitando a, CVM e ANBIMA. Inobstante o acima exposto, eventuais questões ou situações fáticas do FII cujo objeto seja de natureza relevante (conforme disposto no item 3 da Política), mas que, por qualquer motivo, não atinjam os Critérios de Materialidade, poderão ser divulgadas no âmbito do relatório gerencial do FII, caso seja assim deliberado pelos times de gestão de recursos e de Legal/Compliance da respectiva Gestora RBR, após sua minuciosa análise nos termos do item 6.1 da Política.
Excepcionalmente, com base na regulamentação aplicável, toda e qualquer informação que se demonstre como Ato ou Fato Relevante poderá deixar de ser imediatamente divulgada caso o entendimento da respectiva Gestora RBR seja de que sua revelação imediata represente risco a interesse legítimo dos FIIs e de seus investidores, sendo certo que o time de Relação com Investidores poderá contribuir com suas avaliações, mas, em última instância, caberá ao Diretor de Compliance decidir pela divulgação, ou não, do referido Fato Relevante. Nesse último caso, a informação pendente de divulgação será tratada de forma confidencial pela respectiva Gestora RBR até o momento oportuno de sua divulgação.
No entanto, ainda que tal Ato ou Fato Relevante se enquadre na hipótese acima, este deverá ser divulgado imediatamente caso a informação fuja do controle ou se ocorrer oscilação atípica na cotação, preço ou quantidade negociada de cotas, sendo certo que os times envolvidos poderão contribuir com suas avaliações, mas, em última instância, caberá ao Diretor de Compliance decidir pela divulgação.
Em atendimento à regulamentação aplicável, notadamente o art. 64, §2º, IV da Resolução CVM 175, o Grupo RBR manterá os Fatos Relevantes divulgados pelo Administrador via Fundos.Net, disponíveis no website de cada fundo gerido pela respectiva Gestora RBR.
RBR Plus Multiestratégia Real Estate FII
Outras Informações
| Relatório MensalDezembro 2025
As informações contidas nesta apresentação não podem ser consideradas como única fonte de informações no processo decisório do investidor, que, antes de tomar qualquer decisão, deverá realizar uma avaliação minuciosa do produto e respectivos riscos, face aos seus objetivos pessoais e ao seu perfil de risco ("Suitability"). Assim, não é possível prever o desempenho futuro de um investimento a partir da variação de seu valor de mercado no passado. É recomendada a leitura cuidadosa do Formulário de Informações Complementares e regulamento do fundo de investimento pelo investidor ao aplicar seus recursos.
Este boletim tem caráter meramente informativo, destina-se aos cotistas do Fundo, e não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento. Recomendamos consultar profissionais especializados e independentes para eventuais necessidades e questões relativas a aspectos jurídicos, tributários e de sucessão. As informações veiculadas, os valores e as taxas são referencias as datas e as condições indicadas no material, e não serão atualizadas. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira, ou as necessidades individuais e particulares dos destinatários. O objetivo de investimento não constitui garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e não asseguram ou sugerem a existência de garantia de resultados ou informações nele contidas. Adicionalmente, não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador do fundo, gestor da carteira, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Credito (FGC). Ao investidor é recomendada a leitura cuidadosa tanto do prospecto quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e a política de investimento do Fundo, bem como as disposições do prospecto que tratam dos fatores de risco a que este está exposto. Os riscos eventualmente mencionados neste material não refletem todos os riscos, cenários e possibilidades associados ao ativo. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente a tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. Para obter informações sobre objetivo, público-alvo e riscos, consulte o regulamento do Fundo. São vedadas a cópia, a distribuição ou a reprodução total ou parcial deste material, sem a prévia e expressa concordância do administrador e do gestor do Fundo.
Autorregulação ANBIMA
X Autorregulação ANBIMA
Administração Fiduciária