Relatório Gerencial RBRY11 de junho de 2026
Relatório Gerencial do Patria Crédito Imobiliário Estruturado (RBRY11), fundo imobiliário de papel, referente a junho de 2026, com entrega no FundosNet (B3) em 21/07/2026. No pregão de 03/11/2026, a cota do RBRY11 fechou a R$ 75,00, com P/VP de 0,75 (valor patrimonial de R$ 99,63 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 15,73% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,3 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.166.700/0001-11
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 21/07/2026 20:41
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial
RBRY11 RBR Crédito Estruturado
Informações Gerais RBRY11
Objetivo do Fundo
O objetivo do Fundo é proporcionar aos cotistas a valorização e a rentabilidade de suas cotas, conforme a Política de Investimento, preponderantemente, por meio de investimentos em: (i) quaisquer direitos reais sobre bens imóveis, (ii) ações, debêntures, bônus de subscrição, seus cupons, direitos e recibos de subscrição, certificados de depósito de valores mobiliários, cotas de fundos de investimento, (iii) ações ou cotas de SPEs, (iv) certificados de potencial adicional de construção emitidos, (v) cotas de FIPs e FIAs, (vi) cotas de outros FIIs, (vii) CRIs e cotas de FIDCs, (viii) letras hipotecárias, (ix) letras de crédito Imobiliário e (x) letras imobiliárias garantidas.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Abril 2018
Código de Negociação
RBRY11
CNPJ
30.166.700/0001-11
Cotas Emitidas
Prazo
Indeterminado
Gestor
Patria Gestão de Recursos Ltda.
Administrador e Escriturador
BTG Pactual Serviços Financeiros S/A DTVM
Taxa de Administração Total 1,30% a.a.
Taxa de Performance*
20% dos rendimentos que superarem IPCA + IMA-B 5
Público Alvo
Investidores em geral
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 155.862 | 0,90 | -1,2% |
| IFIX - Office | 15 | 15.444 | 0,75 | -2,3% |
| IFIX - Logística | 14 | 32.983 | 0,92 | -1,8% |
| IFIX - Shopping | 9 | 19.358 | 0,89 | -1,8% |
| IFIX - CRIs | 38 | 54.588 | 0,96 | -0,4% |
| IFIX - FOFs | 20 | 16.277 | 0,86 | -1,9% |
| IFIX - Renda Urbana | 4 | 11.675 | 0,95 | 0,6% |
| IFIX - Outros | 7 | 5.535 | 0,80 | -2,6% |
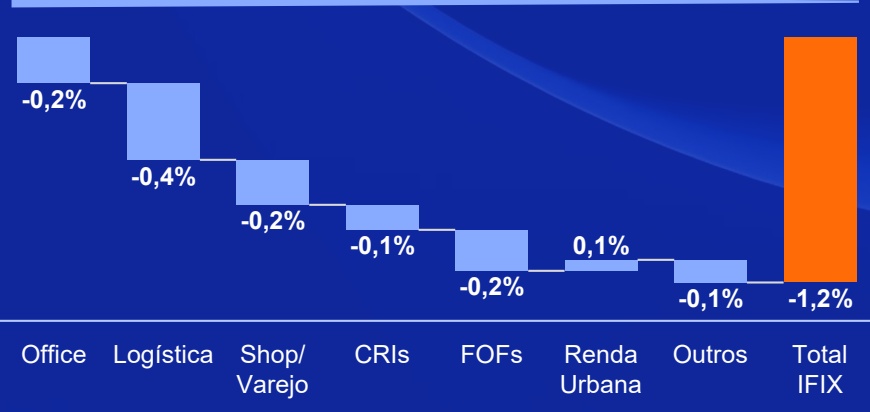
Performance Setorial Ponderada do IFIX*
PANORAMA DE JUNHO/26:
Em junho os fundos imobiliários recuaram novamente, em linha com o movimento de maio. O IFIX registrou queda de -1,21%, fechando o primeiro semestre com alta de $1 . 4 6 \% .$ A variação de junho acompanhou a elevação dos juros reais ao longo das curvas da NTN-B, somada ao aumento da volatilidade provocado pela agenda política local.
No cenário externo, houve arrefecimento das tensões entre Estados Unidos e Irã, com a assinatura do acordo de paz e a reabertura do Estreito de Ormuz. O petróleo devolveu o prêmio de risco e voltou a ser negociado próximo ao nível pré-guerra, em torno de US$ 70/barril. Na direção oposta, a reunião do Federal Reserve indicou uma postura mais dura no combate à inflação, levando o mercado a precificar juros mais altos nos EUA nos próximos anos, um vetor de aperto das condições financeiras globais que também alcança a curva de juros brasileira.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de junho, acumulando 75 bps de flexibilização no ciclo. O comitê destacou sinais de arrefecimento da atividade econômica e sinalizou a possibilidade de novo corte na próxima reunião, embora com parcimônia, dado o quadro inflacionário ainda desafiador.
As quedas foram generalizadas entre os setores, refletindo um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-1,8%) liderou as perdas com contribuição negativa de ${ 0 , } 4 \% .$ para o índice, seguido por Shoppings (-1,8%), Office (-2,3%) e "Outros" (-2,6%), enquanto Renda Urbana $( + 0 , 6 \% )$ foi o único destaque positivo. Ressaltamos a saúde operacional do setor de Real Estate, com vacância de lajes corporativas em mínimos históricos e avanços nas vendas de shoppings e na expansão logística. Entre os fundos de papel, CRIs (-0,4%) e FoFs (-1,9%) contribuíram com $0 , 1 \% \mathrm { ~ e ~ } \: 0 , 2 \%$ de queda respectivamente. O IFIX encerrou o mês negociado a 0,9x o valor patrimonial, com volume médio diário acima de R$ 350 milhões. Com o início do segundo semestre do ano eleitoral, a trajetória da política fiscal e a inflação acima da meta passam a ser os principais riscos de curto prazo.
Resumo RBRY11
| Patrimônio Líquido* | R$ 1.286,3 milhões | R$ 100,73/cota | 0,89 |
|---|---|---|---|
| Valor de Mercado* | R$ 1.142,9 milhões | R$ 89,50/cota | P/VP¹ |
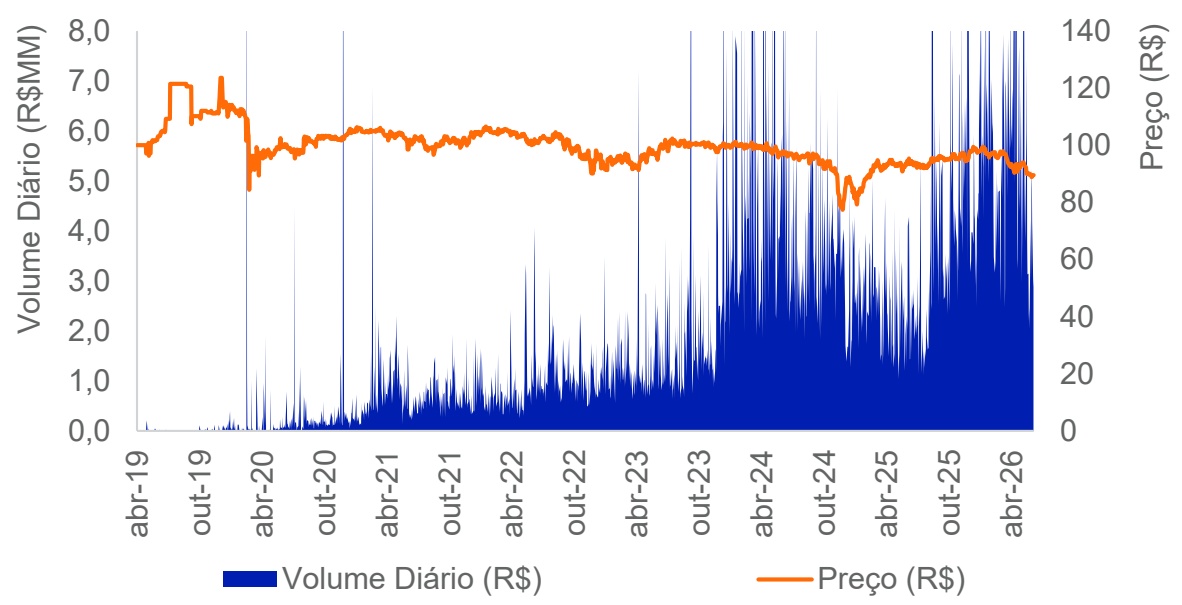
Volume Médio Diário Negociado no Mês
R$ 4,5 milhões
Rendimento por Cota
R$ 1,00
PATRIA
Reserva Acumulada
R$ 0,39/cota
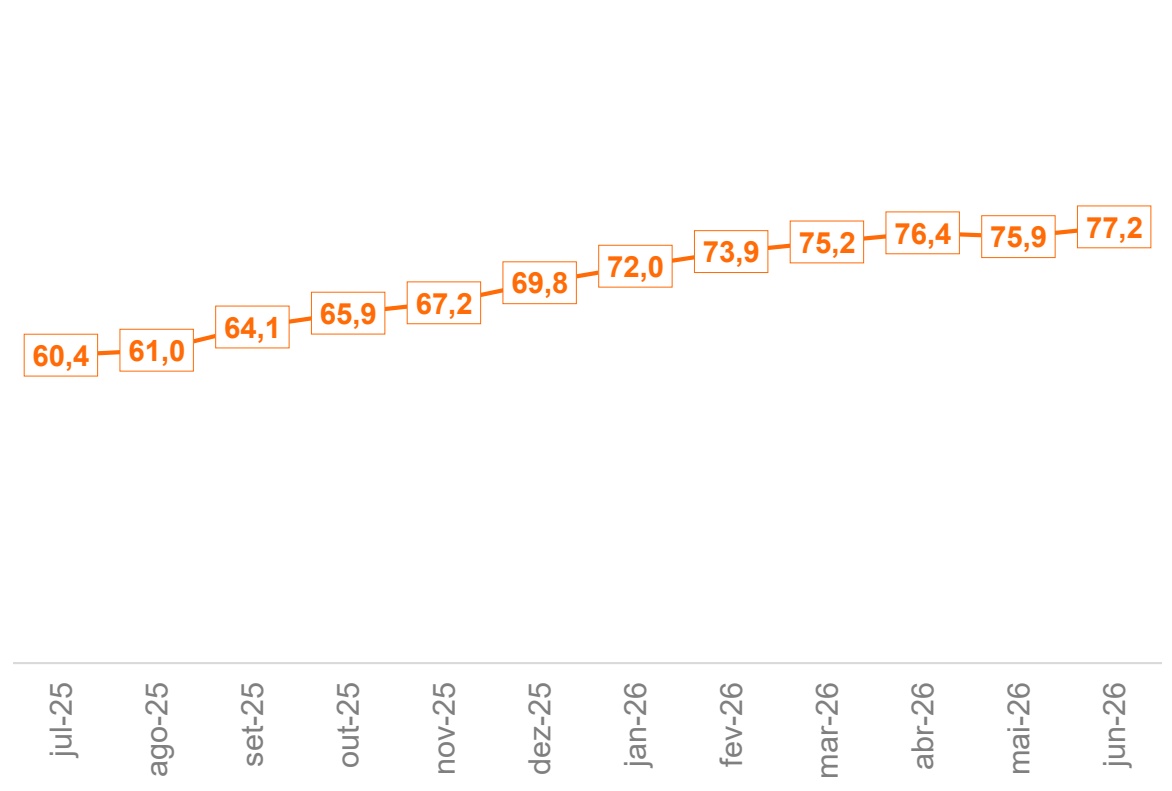
Número de Cotistas
77.171
| CRI + Op. Estruturadas | % PL90,8% | NoYmieilndal17,5% | Cur Rveaf. Pré14,0% | (CYDieIld +)3,1% | Pra (Azono Msé)dio1,7 | Spread3,2% |
|---|---|---|---|---|---|---|
| FII | 5,1% | 18,2% | 14,2% | 4,0% | 3,6 | 3,7% |
| Carteira de ativos | 95,9% | 17,6% | - | 3,2% | 1,8 | 3,2% |
| Caixa | 4,1% | 11,0% | - | - | - | - |
| Compromissada | - | - | - | - | - | - |
| Portfólio | 100,0% | 17,3% | - | - | - | - |
Tabela de Sensibilidade
| Preço mercado | Yiel (dC pDoIr +t)folio | Yield(C (-D)I c +u)stos |
|---|---|---|
| 97,00 | 3,3% | 2,0% |
| 94,50 | 3,4% | 2,1% |
| 92,00 | 3,5% | 2,2% |
| 89,50 | 3,6% | 2,3% |
| 87,00 | 3,7% | 2,4% |
| 84,50 | 3,8% | 2,5% |
| 82,00 | 3,9% | 2,6% |
Comentários da Gestão (1/2)
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
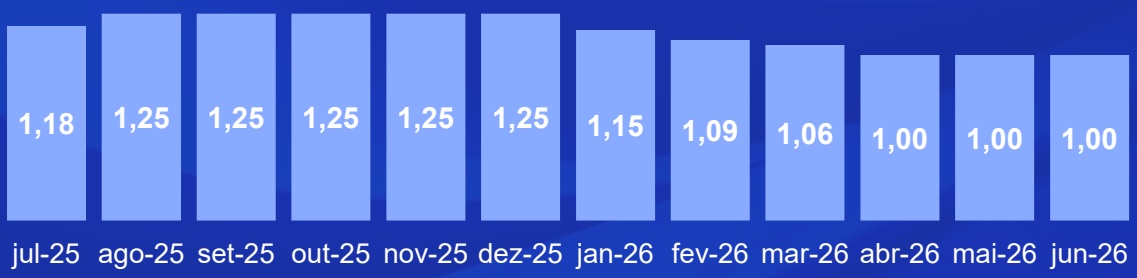
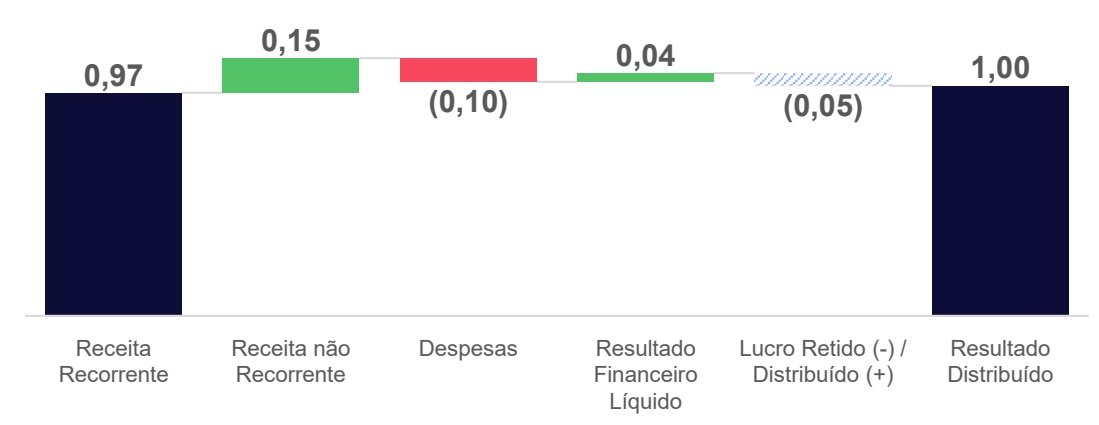
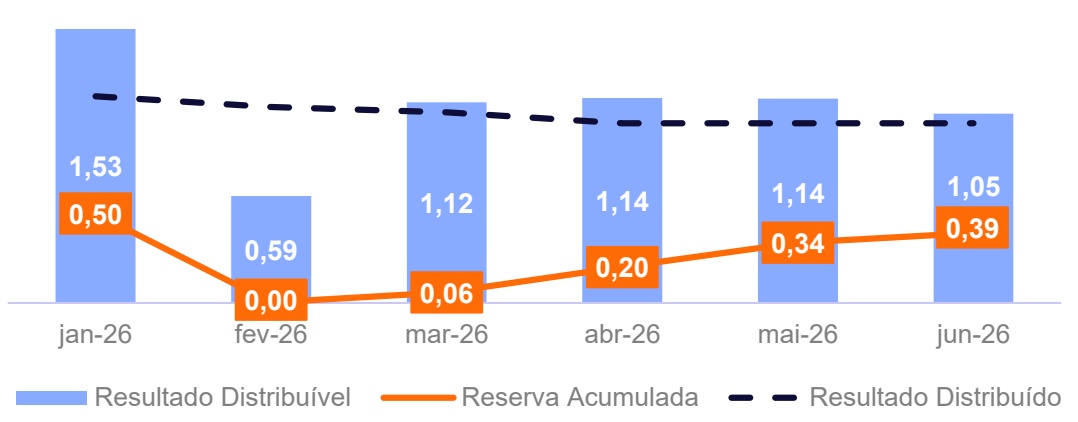
Em junho, o Fundo apresentou um resultado distribuível de R$ 1,05/cota. Seguindo a política de linearizar os rendimentos, em 17 de junho, o Fundo distribuiu R$ 1,00/cota, e desta forma, a reserva de lucro aumentou para R$ 0,39/cota em jun/26. Ressaltamos que este será o guidance de distribuição do Fundo (R$ 1,00/cota) até o fim do ano¹.
RESUMO DA CARTEIRA:
Encerramos o mês com 95,9% do patrimônio líquido alocado, sendo 90,8% em CRI e Operações Estruturadas com uma rentabilidade média ponderada de 17,6% a.a. (CDI+ 3,2% a.a.), prazo médio de 1,8 anos e spread médio de 3,2% a.a..
A carteira conta com 51 CRI e 1 Operação Estruturada, sendo 85% da carteira indexada ao CDI (CDI+ 4,0% a.a.), 14,8% ao IPCA (IPCA+ 6,2% a.a.), e 0,2% ao IGP-M (IGP-M+ 10,8% a.a.). Além disso, o Fundo tem uma alocação estratégica em fundos imobiliários, clique aqui para saber mais.
MOVIMENTAÇÕES DA CARTEIRA:
Durante o mês, alocamos R$ 16,9 mi no CRI Dall (CDI + 4,5% a.a.). Para mais informações sobre a nova operação, clique aqui.
Além disso, aumentamos a nossa exposição em R$ 5,1 mi no CRI MOS Jardins e Pinheiros II (CDI + 5,7% a.a.), R$ 4,2 mi no CRI Pernambuco My Beach (CDI + 5,0% a.a.), R$ 3,3 mi no CRI Pulverizado MK CDI (CDI + 4,5% a.a.), R$ 3,4 mi no CRI Bild (CDI + 3,0% a.a.) e R$ 2,5 mi no CRI Global Realty – Itacema (CDI + 4,8% a.a.). Também reduzimos em R$ 30 mi a exposição no CRI XPLG AAA CDI - Série II.
• Ainda, houve o resgate antecipado do CRI Lux Vila Nova Conceição (volume de R$ 10 mi).
Por fim, reduzimos a alocação nos FII PCIP11 (R$ 1,9 mi) e RBRR11 (R$ 6,9 mi), gerando prejuízo de R$ 0,02/cota, considerando ambas as operações, em linha com a estratégia do fundo de reduzir a exposição detida em FII.
Comentários da Gestão (2/2)
COMPROMISSADAS:
Conforme informado no último relatório de gestão, o Fundo zerou a exposição a operações compromissadas reversas durante o mês de junho de 2026, reforçando o comprometimento com a tese de redução de alavancagem e melhora do carrego da carteira.
WATCHLIST:
Neste mês, não foram adicionados novos CRI no Watchlist. Vale ressaltar que os CRI do Watchlist podem, eventualmente, sofrer remarcação a critério do administrador. Para mais informações, clique aqui.
CARTEIRA DE ATIVOS – RECLASSIFICAÇÃO DE SEGMENTOS:
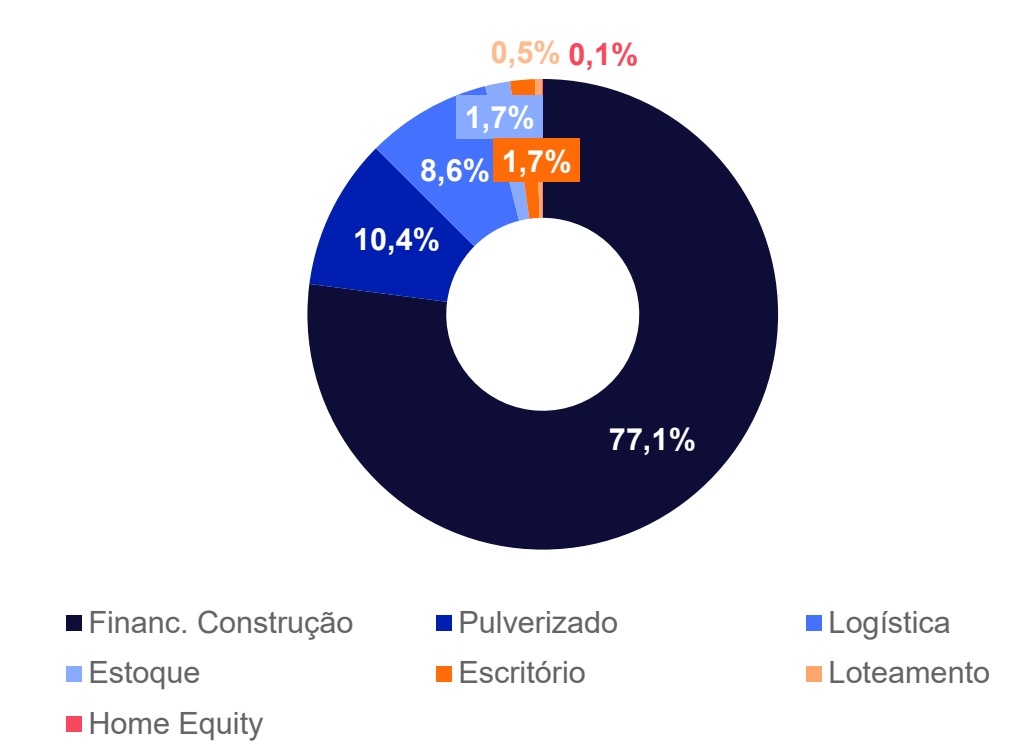
Neste mês, revisitamos a classificação dos segmentos dos CRI da carteira, com o objetivo de proporcionar maior aderência ao perfil de risco das operações, permitindo ao investidor uma leitura mais precisa do perfil da carteira. A principal mudança foi no segmento Residencial, que passou a ser desmembrado conforme a etapa do ciclo imobiliário de cada operação: Financiamento à Construção, que contempla a fase de obras, e Estoque, referente às operações lastreadas em imóveis já concluídos. Vale ressaltar que a reclassificação não altera a composição dos investimentos, apenas a forma de apresentação.
Performance
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíco)io | Desd(ae.a o.) início |
|---|---|---|---|---|
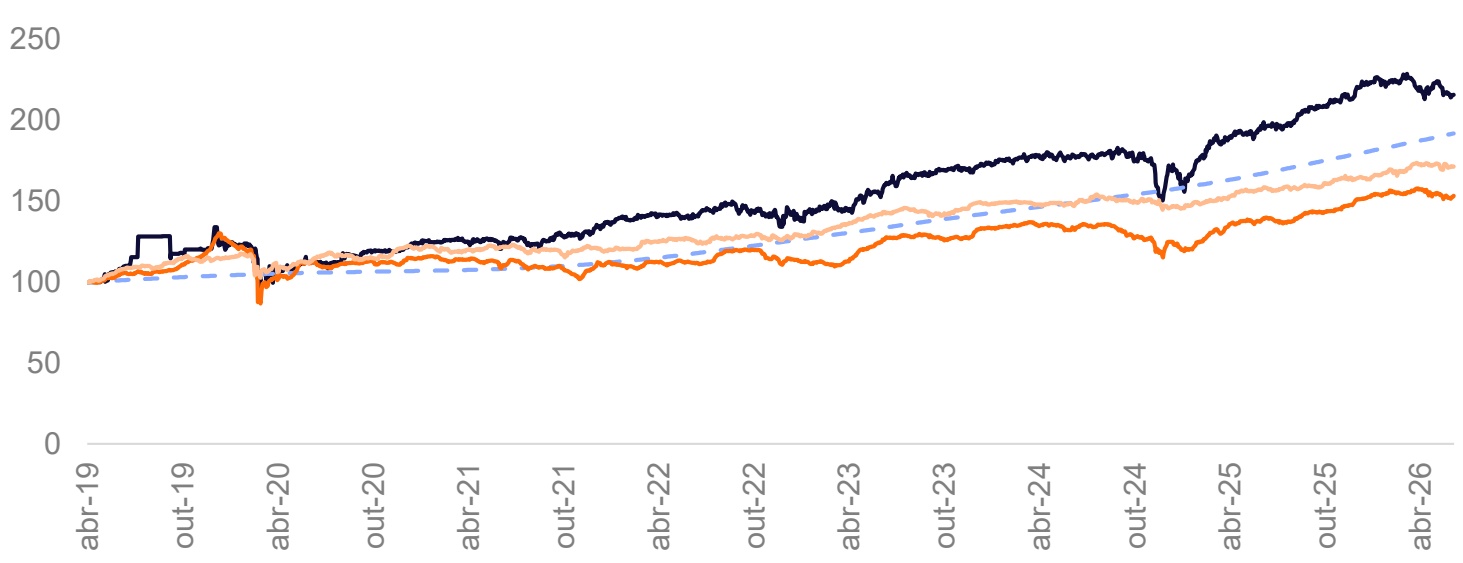
| RBRY11¹ | -3,7% | -2,0% | 115,7% | 11,4% |
| IFIX | -1,2% | 1,5% | 53,3% | 6,2% |
| CDI Bruto | 1,1% | 6,9% | 91,8% | 9,6% |
| IMA-B | -1,0% | 4,1% | 71,4% | 7,9% |
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Distribuições por Cota
Média 12M | R$ 1,14
| 15,1% | 16,0% | 15,6% | 15,7% 15,5% 15,3% | 13,9% 13,4% 13,0% 13,0% 12,8% | 13,4% | ||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 14,4% | 15,3% | 15,1% | 15,3% | 15,1% | 15,0% | 13,8% | 13,1% | 12,7% | 11,9% | 11,9% | 11,9% |
| jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 |
Resultado
Demonstração de Resultado (R$)
| JUN-26 | R$/COTA | ACUM. 2026 | |
|---|---|---|---|
| Juros e Correção Monetária¹ | 11.665.137 | 0,91 | 70.948.889 |
| MTM - CRI* | 3.205.463 | 0,25 | 25.175.158 |
| Resultado com FII | 709.445 | 0,06 | 4.253.586 |
| MTM - FII* | (3.145.449) | (0,25) | (8.265.457) |
| Receita Extraordinária | 1.936.376 | 0,15 | 3.872.703 |
| Receitas - Total | 14.370.972 | 1,13 | 95.984.879 |
| Despesas - Total | (1.328.109) | (0,10) | (13.559.663) |
| Resultado Financeiro Líquido | 480.362 | 0,04 | (1.134.413) |
| Ajuste para Distribuição - MTM* | (60.014) | (0,00) | (16.909.701) |
| Resultado Distribuível | 13.463.210 | 1,05 | 64.381.103 |
| Resultado Distribuído | 12.769.512 | 1,00 | 80.447.926 |
~~Resultado do Fundo por Cota (R$)~~
~~Movimentação da Reserva Acumulada~~
Carteira de Ativos1 (1/2)
Ativos Imobiliários
Carteira de Ativos1 (2/2)
Distribuição por CRI (% do PL)
Distribuição por LTV
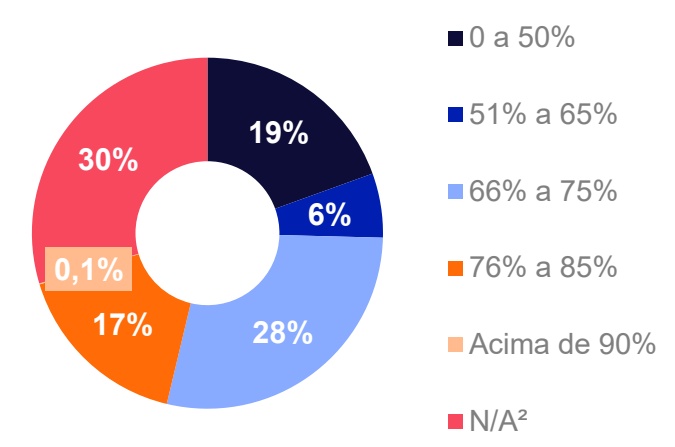
LTV Médio Ponderado de 62%
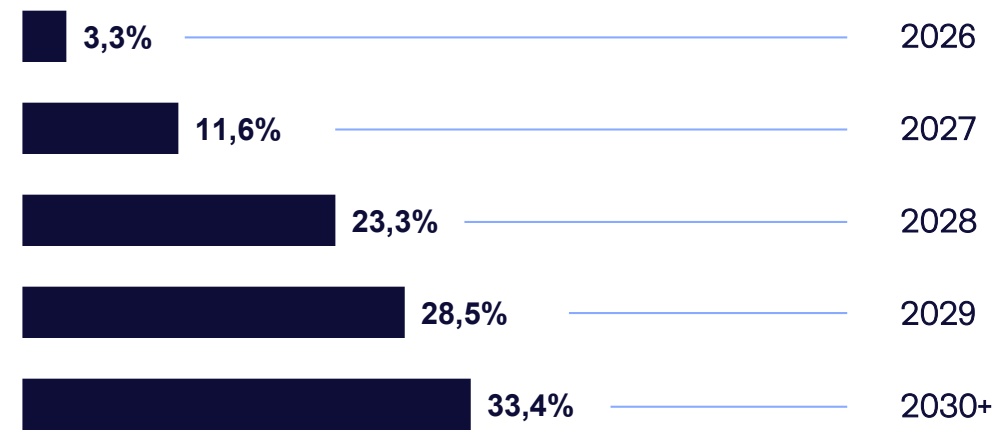
Distribuição por Vencimento
Alocação por Indexador
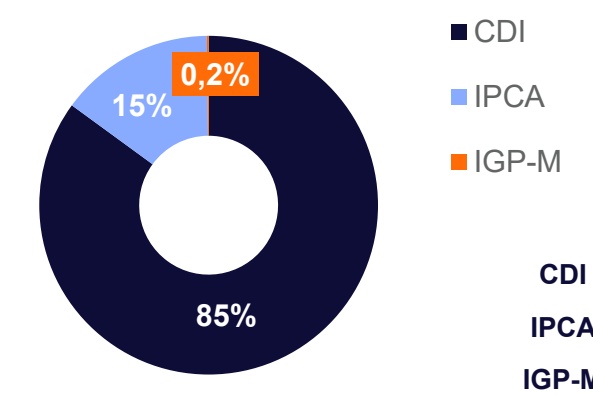
| Taxa MTM | Taxa Aquisição | Prazo Médio |
|---|---|---|
| a.a. | a.a. | (Anos) |
| 4,0% | 4,1% | 2,0 |
| 6,2% | 6,1% | 1,6 |
| 10,8% | 6,8% | 3,3 |
Detalhamento de Ativos (1/3)
| # | Ativo | M (RoM$ntT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | (T MaaT.axMa.) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | FII Casas AAA | 166,6 | 13,0% | Financ. Construção | SP | N/A | FII Casas AAA | IPCA | 6,0% | 6,0% | 6,0% | 1,60 | mar-28 | n/a | n/a |
| 2 | CRI Yuny Jardim Paulista Série I | 85,4 | 6,6% | Financ. Construção | SP | Opea | 24F1532998 | CDI | 3,7% | 3,7% | 3,7% | 2,90 | jun-30 | 80,0% | AFI, CFR, AVS, FR |
| 3 | CRI XPLG AAA CDI - Série II | 78,5 | 6,1% | Logística | Pulverizado | Opea | 25K3754062 | CDI | 1,7% | 1,7% | 1,7% | 3,23 | nov-30 | 32,0% | AFI, CFR, FR |
| 4 | CRI Exto - Sênior | 60,5 | 4,7% | Financ. Construção | SP | Opea | 25K3782901 | CDI | 2,2% | 2,2% | 2,2% | 1,63 | nov-29 | 77,0% | AFI, CFR, AVS, FR |
| 5 | CRI MOS Jardins e Pinheiros II | 51,0 | 4,0% | Financ. Construção | SP | Opea | 22L2786958 | CDI | 5,0% | 5,0% | 5,0% | 0,65 | jun-27 | 65,8% | AFI, CFR, AVS, FR |
| 6 | CRI Pulverizado MK CDI | 43,1 | 3,3% | Pulverizado | Pulverizado | Leverage | 24J4816258 | CDI | 4,5% | 4,5% | 4,7% | 2,50 | mai-50 | 47,5% | AFI, CFR, AVS, FR |
| 7 | CRI Global Realty | 37,2 | 2,9% | Financ. Construção | SP | Riza | 24K2407994 | CDI | 5,0% | 5,0% | 5,0% | 2,52 | nov-29 | 70,0% | AFI, CFR, AVS, FR |
| 8 | CRI Tael - Série VI | 36,1 | 2,8% | Financ. Construção | SP | Opea | 24D3680474 | CDI | 4,8% | 4,8% | 4,8% | 2,10 | abr-31 | 74,2% | AFI, CFR, AVS, FR |
| 9 | CRI FGR III | 33,8 | 2,6% | Pulverizado | GO | Opea | 25H2065524 | CDI | 2,5% | 3,3% | 3,3% | 1,44 | ago-29 | n/a | AFQ, CFR, AVS, FR |
| 10 | CRI Tael - Série II | 30,2 | 2,3% | Financ. Construção | SP | Opea | 22H2625804 | CDI | 3,3% | 4,0% | 3,3% | 1,33 | set-29 | 74,2% | AFI, CFR, AVS, FR |
| 11 | CRI Pernambuco My Beach | 29,9 | 2,3% | Financ. Construção | PE | Habitasec | 24J4849357 | CDI | 5,0% | 5,0% | 5,0% | 1,90 | out-28 | 83,3% | AFI, CFR, AVS, FR |
| 12 | CRI Conx | 29,6 | 2,3% | Financ. Construção | SP | Opea | 24D3160353 | CDI | 4,8% | 6,1% | 4,8% | 1,55 | abr-28 | 59,3% | AFI, CFR, AVS, FR |
| 13 | CRI Tael - Série IV | 29,0 | 2,3% | Financ. Construção | SP | Opea | 24D3680472 | CDI | 4,8% | 4,8% | 4,8% | 1,27 | ago-29 | 74,2% | AFI, CFR, AVS, FR |
| 14 | CRI Tael - Série III | 28,8 | 2,2% | Financ. Construção | SP | Opea | 22H2625803 | CDI | 3,3% | 4,0% | 3,3% | 2,15 | abr-31 | 74,2% | AFI, CFR, AVS, FR |
| 15 | CRI Tarjab Altino CDI II | 27,9 | 2,2% | Financ. Construção | SP | Opea | 24D3057217 | CDI | 4,9% | 4,9% | 4,9% | 1,56 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
| 16 | CRI HM Maxi Campinas | 24,6 | 1,9% | Financ. Construção | SP | Opea | 24C1796102 | CDI | 5,0% | 5,0% | 5,0% | 0,70 | mar-27 | 65,1% | AFI, CFR, FR |
| 17 | CRI XPLG AAA CDI - Série III | 22,0 | 1,7% | Logística | Pulverizado | Opea | 25K3754075 | CDI | 1,3% | 1,3% | 1,3% | 4,13 | nov-32 | 32,0% | AFI, CFR, FR |
| 18 | CRI Verticale Série II | 20,0 | 1,6% | Financ. Construção | SP | Opea | 23L2409752 | CDI | 5,0% | 5,8% | 5,1% | 0,43 | dez-26 | Em revisão | AFI, CFR, FR |
| 19 | CRI Global Realty - Itacema | 19,6 | 1,5% | Financ. Construção | SP | Riza | 23L1728156 | CDI | 4,8% | 4,8% | 4,8% | 2,04 | jan-29 | 30,0% | AFI, CFR, AVS, FR |
*Termos e definições no glossário (clique aqui). ¹Operação Estruturada.
Detalhamento de Ativos (2/3)
| # | Ativo | M (RoM$ntT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | (T MaaT.axMa.) | P Mréadzioo | Vencimento | LTV | Garantias* |
| 20 | CRI Tael | 19,3 | 1,5% | Financ. Construção | SP | Opea | 22G1401749 | CDI | 3,3% | 4,0% | 3,3% | 1,31 | ago-29 | 74,2% | AFI, CFR, AVS, FR |
| 21 | CRI Bild | 19,3 | 1,5% | Escritório | MG | Leverage | 25C5803455 | CDI | 3,0% | 3,0% | 3,0% | 2,81 | mar-30 | 70,0% | AFI, CFR, AVS, FR |
| 22 | CRI MOS Jardins e Pinheiros II | 18,6 | 1,4% | Financ. Construção | SP | Opea | 22L1575688 | CDI | 5,0% | 5,0% | 5,0% | 0,92 | jun-27 | 65,8% | AFI, CFR, AVS, FR |
| 23 | CRI Tarjab Carinás II | 18,3 | 1,4% | Financ. Construção | SP | Vert | 25C3605700 | CDI | 6,0% | 6,0% | 6,0% | 2,13 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| 24 | CRI Tarjab Carinás | 18,3 | 1,4% | Financ. Construção | SP | Vert | 25C3606646 | CDI | 3,5% | 3,5% | 3,5% | 2,20 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| 25 | CRI Arqos | 17,3 | 1,3% | Financ. Construção | SP | Opea | 23L1349378 | CDI | 7,5% | 7,5% | 7,8% | 0,38 | nov-26 | 28,5% | AFI, CFR, AVS, FR |
| Financ. | AFI, AFQ, CFR, AVS, | ||||||||||||||
| 26 | CRI Dall | 16,9 | 1,3% | Construção | SC | Opea | 26F3253367 | CDI | 4,5% | 4,5% | 4,5% | 3,31 | jun-31 | 25,0% | FR |
| 27 | CRI Alphaville Carteira | 15,0 | 1,2% | Pulverizado | Pulverizado | Canal | 25C6061108 | CDI | 4,5% | 4,5% | 4,7% | 2,17 | mar-29 | 58,0% | AFQ, CFR, AVS, FR |
| 28 | CRI RKM | 15,0 | 1,2% | Estoque | MG | Canal | 25D1975275 | CDI | 5,0% | 5,0% | 5,2% | 2,16 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| 29 | CRI Tarjab Altino CDI | 14,2 | 1,1% | Financ. Construção | SP | Opea | 24D3057166 | CDI | 5,2% | 5,7% | 5,2% | 1,56 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
| 30 | CRI One Perdizes | 14,0 | 1,1% | Financ. Construção | SP | Opea | 24E1752053 | CDI | 5,5% | 5,5% | 5,6% | 0,83 | mai-27 | 26,5% | AFI, CFR, AVS, FR |
| 31 | CRI Embraed - Alaia | 14,0 | 1,1% | Financ. Construção | SC | Canal | 25H2108710 | CDI | 4,0% | 4,0% | 4,0% | 2,92 | jul-30 | 26,1% | AFQ, CFR, AVS, FR |
| 32 | CRI Setin Joaquim II | 14,0 | 1,1% | Financ. Construção | SP | Vert | 25B3323728 | CDI | 4,4% | 4,5% | 4,5% | 2,70 | fev-30 | 72,0% | AFI, CFR, AVS, FR |
| 33 | CRI Makasi II | 12,1 | 0,9% | Pulverizado | SP | Leverage | 25B2974559 | CDI | 4,0% | 4,0% | 4,0% | 5,62 | fev-32 | 70,0% | AFQ, CFR, AVS, FR |
| 34 | CRI MOS Jardins e Pinheiros II | 11,4 | 0,9% | Financ. Construção | SP | Opea | 25J5662859 | CDI | 5,0% | 5,0% | 5,4% | 0,90 | jun-27 | 65,8% | AFI, CFR, AVS, FR |
| 35 | CRI Tael - Série V | 11,1 | 0,9% | Financ. Construção | SP | Opea | 24D3680473 | CDI | 4,8% | 4,8% | 2,8% | 1,33 | set-29 | 74,2% | AFI, CFR, AVS, FR |
| 36 | CRI Yuny Jardim Paulista Série III | 10,8 | 0,8% | Financ. Construção | SP | Opea | 24F2830801 | CDI | 3,7% | 3,7% | 3,7% | 2,90 | jun-30 | 80,0% | AFI, CFR, FR |
| 37 | CRI Tael - Série VII | 9,4 | 0,7% | Financ. Construção | SP | Opea | 26B2617501 | CDI | 3,8% | 3,8% | 3,8% | 1,29 | ago-29 | 74,2% | AFI, CFR, AVS, FR |
| 38 | CRI Carteira MRV III (Série II) | 7,1 | 0,5% | Pulverizado | Pulverizado | Opea | 22L1198360 | CDI | 3,0% | 4,0% | 3,0% | 1,31 | dez-27 | n/a | CFR, FR |
Detalhamento de Ativos (3/3)
PATRIA
| # | Ativo | M (RoM$ntT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | (T MaaT.axMa.) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 39 | CRI Exto - Subordinada | 6,8 | 0,5% | Financ. Construção | SP | Opea | 25K3782902 | CDI | 3,2% | 3,2% | 3,4% | 1,62 | nov-29 | 77,0% | AFI, CFR, AVS, FR |
| 40 | CRI Carteira MRV III (Série I) | 5,8 | 0,5% | Pulverizado | Pulverizado | Opea | 22L1198359 | CDI | 3,0% | 4,0% | 3,0% | 1,31 | dez-27 | n/a | CFR, FR |
| 41 | CRI Landsol | 5,4 | 0,4% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 11,7% | 2,71 | ago-32 | Em revisão | AFQ, CFR, FR |
| 42 | CRI RKM - Subordinada | 5,0 | 0,4% | Estoque | MG | Canal | 25D1979066 | CDI | 6,0% | 6,0% | 6,2% | 2,14 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| 43 | CRI FGR III Sub | 3,8 | 0,3% | Pulverizado | GO | Opea | 25H2085333 | CDI | 2,5% | 3,3% | 3,3% | 1,44 | ago-29 | n/a | AFQ, CFR, AVS, FR |
| 44 | CRI Verticale | 3,8 | 0,3% | Financ. Construção | SP | Opea | 23L2409740 | CDI | 7,8% | 5,8% | 7,9% | 1,12 | dez-28 | Em revisão | AFI, CFR, FR |
| 45 | CRI MOS Jardins e Pinheiros II | 2,6 | 0,2% | Financ. Construção | SP | Opea | 25J5662856 | CDI | 5,0% | 5,0% | 5,0% | 0,90 | jun-27 | 65,8% | AFI, CFR, AVS, FR |
| 46 | CRI Tourmalet Mezanino II | 1,1 | 0,1% | Financ. Construção | SP | Opea | 21 H1011071 | IGP-M | 6,0% | 6,0% | 11,4% | 1,18 | jul-53 | 100,0% | AFI, CFR, FR |
| 47 | CRI Tarjab Lauto | 0,9 | 0,1% | Financ. Construção | SP | Opea | 23K1697617 | CDI | 5,5% | 5,0% | 5,6% | 0,32 | out-26 | Em revisão | AFI, CFR, AVS, FR |
| 48 | CRI Tourmalet Mezanino I | 0,9 | 0,1% | Financ. Construção | SP | Opea | 21 H1029266 | IGP-M | 7,8% | 7,8% | 10,1% | 5,98 | jul-53 | 42,5% | AFI, CFR, FR |
| 49 | CRI Mauá 2 | 0,8 | 0,1% | Pulverizado | Pulverizado | Opea | 21C0776201 | IPCA | 6,8% | 6,8% | 9,6% | 3,24 | dez-36 | 15,1% | AFI, CFR, FR |
| 50 | CRI Baroneza e Jardim Europa | 0,7 | 0,1% | Home Equity | SP | Canal | 25C2992007 | CDI | 3,7% | 3,7% | 3,7% | 1,56 | mar-30 | 70,8% | AFI, AVS, FR |
| 51 | CRI Brookfield JK CDI | 0,5 | 0,0% | Escritório | SP | Opea | 22L1086421 | CDI | 2,2% | 2,2% | 1,6% | 1,33 | dez-27 | 30,0% | AFI, CFR, FR |
| 52 | CRI Tourmalet Sub | 0,0 | 0,0% | Financ. Construção | Pulverizado | Opea | 21 H1029284 | IPCA | 0,0% | 0,0% | 1,1% | 9,28 | jul-53 | 24,0% | AFI, CFR, FR |
Total
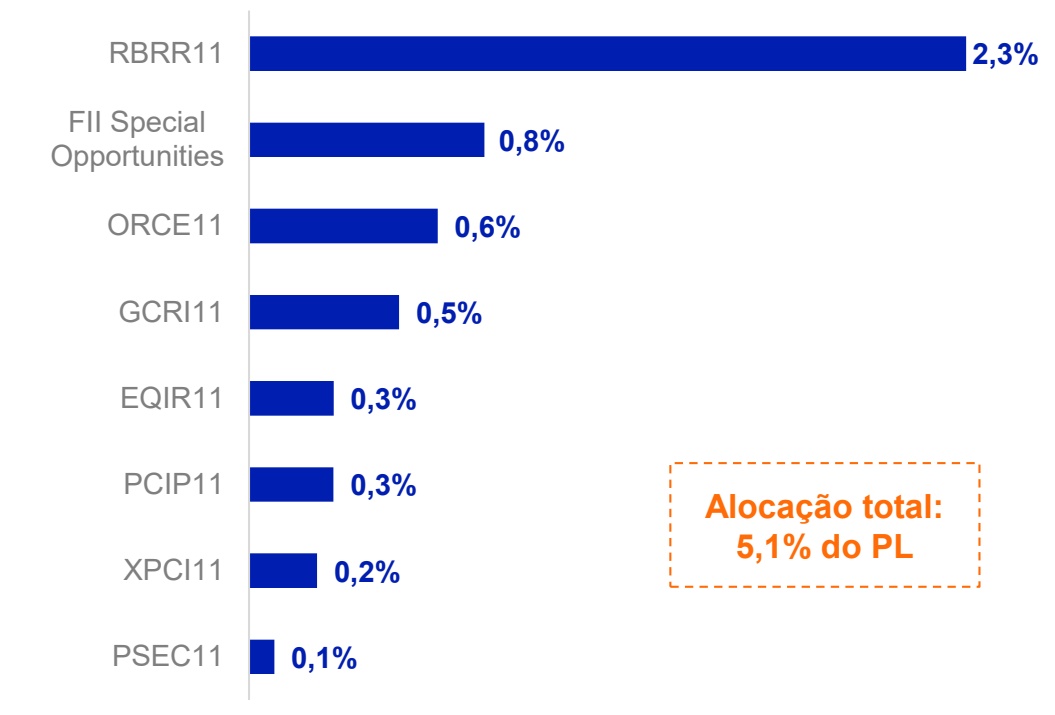
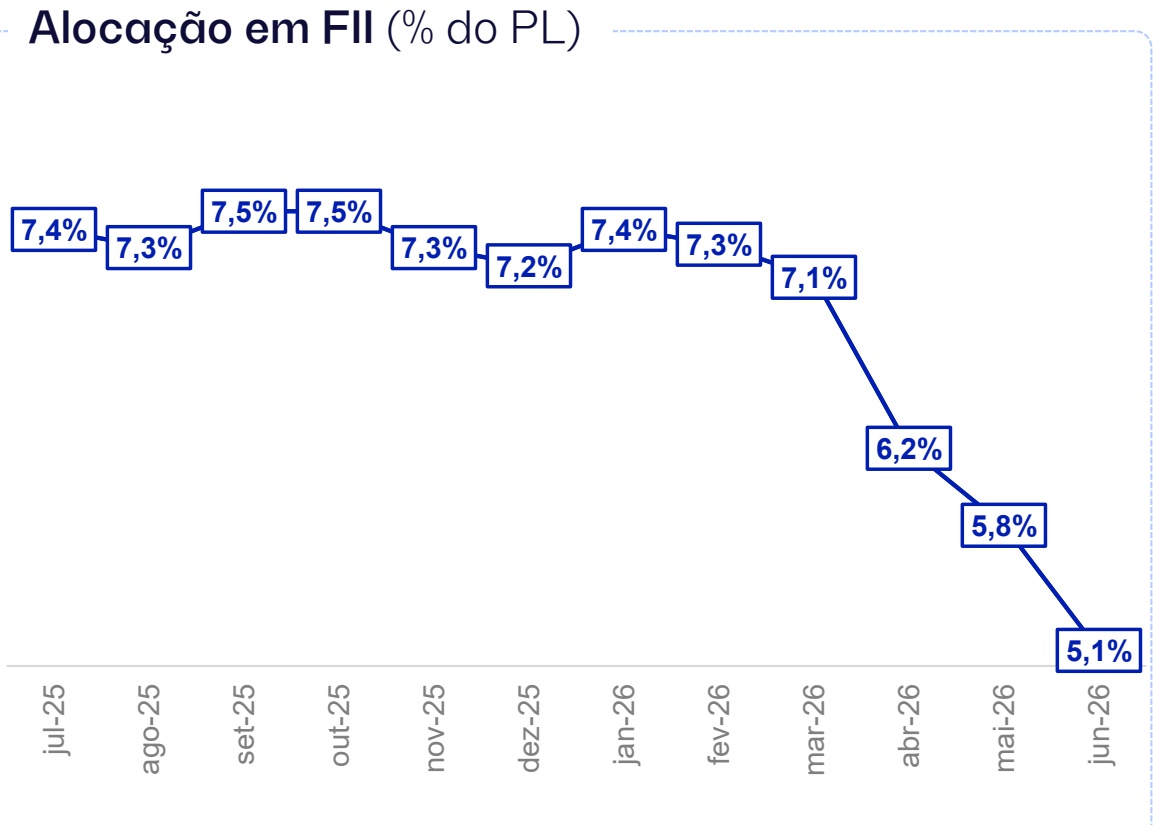
Fundo carrega uma alocação estratégica em fundos imobiliários, composta por 8 FIIs, que representavam, no fechamento do mês, 5,1% do patrimônio líquid
Carteira FII – Alocação (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Economatica.
Operações Estruturadas
FII Casas AAA
Operação originalmente estruturada como crédito para financiamento a obra de 6 empreendimentos residenciais horizontais de alto padrão em bairros nobres em São Paulo/SP, desenvolvido pela incorporadora Seed, com um total de 56 unidades e mais de R$ 400 milhões de VGV. A operação foi emitida com alienação fiduciária dos terrenos, alienação das quotas das SPEs dos projetos, cessão fiduciária dos recebíveis e avais da holding e dos sócios. No segundo semestre de 2024, o devedor começou a apresentar sinais de deterioração de crédito, e a operação foi reestruturada, resultando na substituição integral do incorporador, de forma a assegurar a entrega dos empreendimentos e melhorar a governança dos projetos.
Em relação aos 6 projetos originais, a situação atual apresenta 1 projeto entregue, 2 projetos em reta final de obra e conclusão de habite-se e 3 projetos com conclusões programadas até o segundo semestre de 2026. O time de gestão acompanha de perto o andamento das obras, a evolução das vendas e os recebíveis das unidades vendidas, e os dados de evolução de obras e vendas dos projetos seguem individualizados abaixo. Até o momento, não é esperada perda de capital aportado (principal).
| Projeto | Percentual de Vendas | Percentual de Obra |
|---|---|---|
| Kansas | 73% | 97% |
| Piassanguaba | 71% | 93% |
| Dona Elisa | 25% | 84% |
| Teviot | 50% | 100% |
| LaPlace | 76% | 92% |
| Itaverá | 47% | 56% |
Novas Operações
CRI Dall
Integralização de R$ 16,9 mi no CRI Dall, à taxa de CDI + 4,5% a.a.. Trata-se de operação de financiamento à construção de empreendimento residencial vertical de alto padrão (Atmosphere) localizado na Praia Brava/SC, com aproximadamente 45% de vendas e 15% de obras incorridas. A operação conta com as seguintes garantias: alienação fiduciária do terreno e das unidades futuras do empreendimento, alienação fiduciária de terreno adicional ao projeto, alienação fiduciária de cotas da SPE, cessão fiduciária de recebíveis, aval dos sócios e fundo de reserva.
Watchlist
PATRIA
CRI Verticale
Resumo: Os CRI Verticale e Verticale Série II são operações de crédito para financiamento à obra de projeto de incorporação residencial, localizado em Caieiras/SP, desenvolvido pela incorporadora Verticale. O projeto de incorporação foi lançado em agosto de 2023 e conta com 25 unidades de 160 metros quadrados cada. A Verticale possui mais de 10 anos de atuação no mercado imobiliário, com vasta experiência na incorporação de empreendimentos na região metropolitana de São Paulo/SP. A operação conta com as seguintes garantias: alienação fiduciária de imóvel, alienação fiduciária das quotas da SPE, cessão fiduciária de recebíveis e aval dos sócios. A operação ainda conta com uma série corporativa com garantias em terrenos na região de Francisco Morato/SP, sendo certo que as garantias das duas séries são compartilhadas. O time de gestão tem monitorado de perto o andamento da obra, que conta ainda com validação de pagamentos e monitoramento por empresa externa independente. Adicionalmente, como estratégia de gestão, o valor dos imóveis em garantia será reavaliado por empresa independente.
CRI RKM
Resumo: Os CRI RKM (séries Sr. e Subordinada) são operações de crédito de unidades em estoque de empreendimento residencial recém entregue, com Habitese emitido, em Nova Lima/MG, da RKM, construtora e incorporadora com foco no desenvolvimento de alto padrão e mais de 30 anos de operação na região metropolitana de Belo Horizonte/MG. A operação conta com as seguintes garantias: alienação fiduciária dos imóveis, alienação fiduciária de quotas da SPE que detém o empreendimento, cessão fiduciária dos recebíveis, aval dos sócios e fundo de reserva. A empresa tem enfrentado situação bastante restrita de liquidez, de modo que os pagamentos mensais, a título de juros e amortização, são cobertos diretamente pelos recebíveis oriundos das vendas das unidades em estoque. Dessa forma, o foco do time de gestão tem sido em conseguir estabelecer um ritmo de vendas acelerado, estabelecendo métricas de performance de vendas.
| # | Ativo | M (RoM$ntT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | (T MaaT.axMa.) | P Mréadzioo | Vencimento | LTV | Garantias* |
| Financ. | Em | ||||||||||||||
| 18 | CRI Verticale Série II | 20,0 | 1,6% | Construção | SP | Opea | 23L2409752 | CDI | 5,0% | 5,8% | 5,1% | 0,43 | dez-26 | revisão | AFI, CFR, FR |
| 28 | CRI RKM | 15,0 | 1,2% | Estoque | MG | Canal | 25D1975275 | CDI | 5,0% | 5,0% | 5,2% | 2,16 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| 42 | CRI RKM - Subordinada | 5,0 | 0,4% | Estoque | MG | Canal | 25D1979066 | CDI | 6,0% | 6,0% | 6,2% | 2,14 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| Financ. | Em | ||||||||||||||
| 44 | CRI Verticale | 3,8 | 0,3% | Construção | SP | Opea | 23L2409740 | CDI | 7,8% | 5,8% | 7,9% | 1,12 | dez-28 | revisão | AFI, CFR, FR |
* Termos e definições no glossário (clique aqui).
Watchlist
PATRIA
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencial localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva, além de alienação fiduciária de apartamentos em São Paulo/SP como garantias adicionais. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, de forma a minimizar impactos negativos na operação.
CRI Tarjab Carinás
Resumo: O CRI Tarjab Carinás é uma operação de crédito para desenvolvimento de empreendimento residencial de alto padrão no bairro de Moema, em São Paulo/SP, pela incorporadora Tarjab. A operação conta com as seguintes garantias: alienação fiduciária do imóvel, alienação fiduciária das cotas da SPE que detém o projeto, cessão fiduciária dos recebíveis atuais e futuros do empreendimento, aval da holding e dos sócios e fundo de reservas. A empresa está em um momento de situação restritiva de liquidez, mas tem concentrado esforços na redução de seu endividamento, com foco na aceleração das vendas e na diminuição de seus custos operacionais, além de diversificação do setor de atuação, assumindo obras de incorporação de empresas terceiras. As obras no empreendimento ainda não foram iniciadas, em fase de pagamento de outorga. Isso posto, o time de gestão tem monitorado de perto a saúde financeira da companhia, de forma a minimizar impactos negativos na operação.
| # | Ativo | M (RoM$ntT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | (T MaaT.axMa.) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 15 | CRI Tarjab Altino CDI II | 27,9 | 2,2% | Financ. Construção | SP | #N/A | 24D3057217 | CDI | 4,9% | 4,9% | 4,9% | 1,56 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
| 23 | CRI Tarjab Carinás II | 18,3 | 1,4% | Financ. Construção | SP | #N/A | 25C3605700 | CDI | 6,0% | 6,0% | 6,0% | 2,13 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| 24 | CRI Tarjab Carinás | 18,3 | 1,4% | Financ. Construção | SP | #N/A | 25C3606646 | CDI | 3,5% | 3,5% | 3,5% | 2,20 | mar-29 | Em revisão | AFI, CFR, AVS, FR |
| 29 | CRI Tarjab Altino CDI | 14,2 | 1,1% | Financ. Construção | SP | #N/A | 24D3057166 | CDI | 5,2% | 5,7% | 5,2% | 1,56 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
* Termos e definições no glossário (clique aqui).
Watchlist
PATRIA
CRI Landsol
Resumo: O CRI Landsol é uma operação de antecipação de recebíveis e estoque ligados a oito loteamentos no interior do estado de São Paulo/SP, sendo seis projetos performados e dois em fase de entrega de obra. A emissão é lastreada em uma debênture emitida pela loteadora Cemara, companhia que atua majoritariamente no interior do estado de São Paulo. A operação foi estruturada de modo a contar com as seguintes garantias: alienação fiduciária de quotas, cessão fiduciária de futuros recebíveis e fundos de reserva e despesas, além de critérios mínimos relacionados à estrutura de governança e de organização societária, o que não foi cumprido em sua integralidade. Adicionalmente, no portfolio de obras da companhia, há outras seis obras lançadas e inacabadas, culminando em risco de indenização além do próprio risco reputacional relacionado à companhia e aos empreendimentos. Dessa forma, optou-se por seguir com a reestruturação da operação, em conjunto com outros CRIs da companhia, de modo a alienar o controle acionário dos projetos após anuência dos sócios a parceiro desenvolvedor com histórico de atuação e entrega em operações em estresse.
CRI Tarjab Lauto
Resumo: O CRI Tarjab Lauto é uma operação de crédito para financiamento à obra e antecipação de resultado para incorporação de projeto residencial localizado no bairro da Vila Mariana, em São Paulo/SP, desenvolvido pela incorporadora Tarjab, especializada em empreendimentos de médio porte na região. A operação foi estruturada com as seguintes garantias: alienação fiduciária do terreno, alienação fiduciária de quotas da SPE, cessão fiduciária dos direitos creditórios, aval da Holding e Sócios e fundos de reserva e despesas. A obra está concluída, e o estoque, 100% vendido. Também não há valores a receber desse projeto. Em relação ao saldo devedor remanescente na operação, de R$ 2,6 milhões, o time de gestão tem engajado em tratativas com a companhia visando alternativas a sua quitação, não sendo descartado, entretanto, o risco de não recebimento do valor integral.
| # | Ativo | M (RoM$ntT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã)eo | ATqa (uaxi.saaiç. d)ãeo | (T MaaT.axMa.) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 42 | CRI Landsol | 5,5 | 0,4% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 11,7% | 2,75 | ago-32 | Em revisão | AFQ, CFR, FR |
| 47 | CRI Tarjab Lauto | 0,9 | 0,1% | Residencial | GO | Opea | 23K1697617 | CDI | 5,5% | 5,0% | 5,6% | 0,40 | out-26 | Em revisão | AFI, CFR, AVS, FR |
* Termos e definições no glossário (clique aqui).
| JUN-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 4,5 | 5,5 | 4,7 |
| Giro | 4,1% | 27,9% | 48,1% |
Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da | |||||
|---|---|---|---|---|---|
| Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
| 05-Jun-26 | CRI RKM | 25D1975275 | 12 | Aprovar | Todas Aprovadas |
| 12-Jun-26 | CRI Arqos | 23L1349378 | 2 | Aprovar | Todas Aprovadas |
| 19-Jun-26 | CRI Baroneza e Jardim Europa | 25C2992007 | 4 | Aprovar | Todas Aprovadas |
| 24-Jun-26 | CRI Tarjab Altino | 24D3057166 | 1 | Aprovar | Todas Aprovadas |
| 29-Jun-26 | CRI Embraed - Alaia | 25H2108710 | 2 | Aprovar | Todas Aprovadas |
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
M Autorregulação ANBIMA
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments