
Outros Documentos - 11/05/2026 (Reapresentação) RCFA11 de 11/05/2026
Outros Documentos - 11/05/2026 (Reapresentação) do Grupo Rcfa (RCFA11), fundo imobiliário híbrido, sobre Resposta ao Oficio N° 083/2026-SLS 27/04/2026, com entrega no FundosNet (B3) em 11/05/2026. No pregão de 28/10/2026, a cota do RCFA11 fechou a R$ 0,51, com P/VP de 0,03 (valor patrimonial de R$ 17,95 por cota no informe mensal de setembro de 2026). O patrimônio líquido era de R$ 10,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- GRUPO RCFA FUNDO DE INVESTIMENTO IMOBILIARIO-25,00%
- CNPJ
- 27.771.586/0001-44
- Tipo
- Outras Informações
- Assunto
- Resposta ao Oficio N° 083/2026-SLS 27/04/2026
- Data de referência
- 11/05/2026
- Data de entrega
- 11/05/2026 19:07
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
À Comissão de Valores Mobiliários – CVM
Assunto: Esclarecimentos sobre a Abstenção de Opinião – Demonstrações Financeiras Fundo: FII Grupo RCFA (CNPJ: 27.771.586/0001-44)
Administradora: Terra Investimentos Distribuidora de Títulos e Valores Mobiliários Ltda. (“Terra DTVM”) – CNPJ: 03.751.794/0001-13
Prezados,
Na qualidade de instituição administradora do FII Grupo RCFA (“Fundo”), a Terra DTVM vem, por meio desta, prestar os devidos esclarecimentos acerca da abstenção de opinião manifestada pelos auditores independentes (UHY Moreira – Auditores Independentes / UHY Bendoraytes) em relação às demonstrações financeiras do Fundo.
1. Contexto de Assunção e Diligência
Ao assumir a administração do Fundo, esta Administradora realizou uma diligente averiguação da carteira de ativos e do histórico de conformidade normativa. Durante esse processo, identificou-se que as empresas investidas pelo Fundo não possuíam demonstrações financeiras das empresas investidas devidamente auditadas por auditores habilitados em períodos anteriores.
2. Fundamentação da Abstenção de Opinião
A ausência de auditoria nas investidas impossibilitou que os auditores do Fundo obtivessem evidências apropriadas e suficientes para fundamentar a aferição a valor justo da carteira. Sem parâmetros fidedignos para a valoração dos ativos, a abstenção de opinião tornou-se uma medida técnica inevitável sob a ótica das normas contábeis vigentes e normas da CVM vigentes.
3. Natureza do Fundo e Providências Atuais
É importante ressaltar que o FII Grupo RCFA apresenta as seguintes características e status atuais:
Iliquidez: Trata-se de fundo ilíquido. Sem dinheiro em caixa, sem aportes de cotistas e/ou seus representantes, e sem conseguir a localização desses cotistas para as devidas notificações o que dificulta alienações imediatas para ajustes de carteira.
Processo de Encerramento: O Fundo encontra-se em estágio avançado de deslistagem junto à B3, visando o seu subsequente encerramento definitivo.
4. Conclusão
A Terra DTVM reitera que vem atuando de forma transparente e diligente, afim, de regularizar as ocorrências de Abstenção de Opinião das últimas demonstrações financeiras, os quais foram tomadas as seguintes providências:
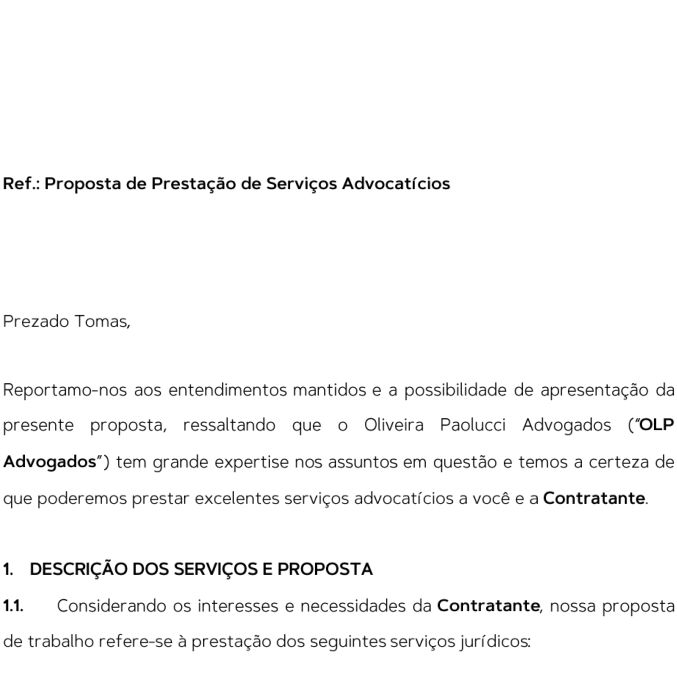
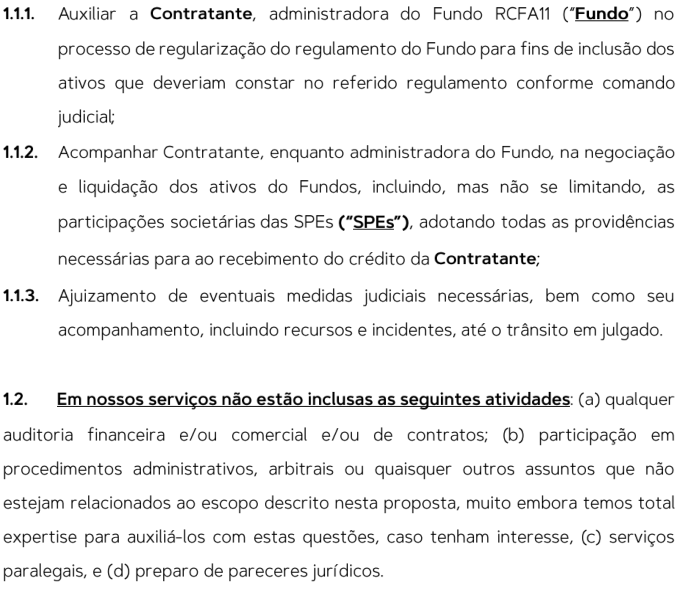
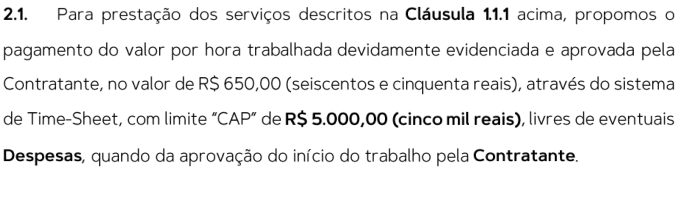
Contratação do escritório de advocacia; (Contrato / proposta anexo)
Contratação de uma empresa de laudo. (Laudo anexo)
Consulta junto a B3, para orientação de deslistagem;
Convocação de assembleia deliberando sobre deslistagem.
Permanecemos à disposição para quaisquer esclarecimentos adicionais.
Atenciosamente, LUIZ ALVARO DE Assinado de forma digital PAIVA por LUIZ ALVARO DE PAIVA FERREIRA:04903553825 FERREIRA:049035538 Dados: 2026.05.11 18:24:11 25 -03'00'
Terra Investimentos Distribuidora de Títulos e Valores Mobiliários Ltda.
São Paulo, 12 de maio de 2025.
Aos Cotistas do
GRUPO RCFA FUNDO DE INVESTIMENTO IMOBILIÁRIO CNPJ nº 27.771.586/0001-44
Via Fundos.Net
Ref.: Resumo da ata da Assembleia de Geral de Cotistas de 12 de maio de 2025
Srs.(as) Cotistas,
A TERRA INVESTIMENTOS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. , instituição financeira com sede na cidade de São Paulo, estado de São Paulo, na Rua Joaquim Floriano, nº. 100, 5º andar, Itaim Bibi, CEP 04534-000, inscrita no CNPJ sob nº 03.751.794/0001-13 (“ Administradora ”), na qualidade de administradora do GRUPO RCFA FUNDO DE INVESTIMENTO IMOBILIÁRIO , inscrito no CNPJ sob nº 27.771.586/000144 (“ Fundo ”), comunica o quanto segue:
Realizou-se remotamente, na presente data, às 10h00, assembleia geral de cotistas (“ AGE ”), que teve por ordem do dia deliberar sobre a deslistagem do Fundo do mercado de bolsa administrado pela B3, nos termos do art. 34, inc. VII do Regulamento do Fundo.
A Assembleia Geral Extraordinária (AGE) não foi instalada em razão da ausência de cotistas, representantes da totalidade das cotas em circulação do Fundo, ou de seu cotista majoritário. Ressalta-se que tal situação se repetiu em todas as convocações de assembleia realizadas até o presente momento.
Nada mais havendo a comunicar, a Administradora reforça que permanece à disposição para esclarecimentos aos srs. Cotistas por meio dos seus canais de atendimento:
Por telefone: +55 (11) 3165-6065 (São Paulo e região metropolitana) ou 0800 940 0006 (demais localidades), em dias úteis das 9h às 18h; ou por e-mail, no seguinte endereço: [email protected].
Atenciosamente,
TERRA INVESTIMENTOS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA.
/>
/>
Rua Joaquim Floriano, 100 Itaim Bibi - São Paulo - SP
[email protected] www.terrainvestimentos.com.br
0800 940 0006
+55 11 3165 6065
(
- (Proposta enviada por e-mail para ~~tomas.barbosaQterrainvestimentos.com.br)~~
/>
àQ R.+55Helena,113845-0982335 - Cj. 81A +contatoGoliveirapaoluccicombrVila Olímpia + São Paulo - SP « CEP& 04552-050
Clicksign a526ecb8-2944-40df-aedb-08b6b92cfe80
ch Oliveiraadvogados - Paolucci
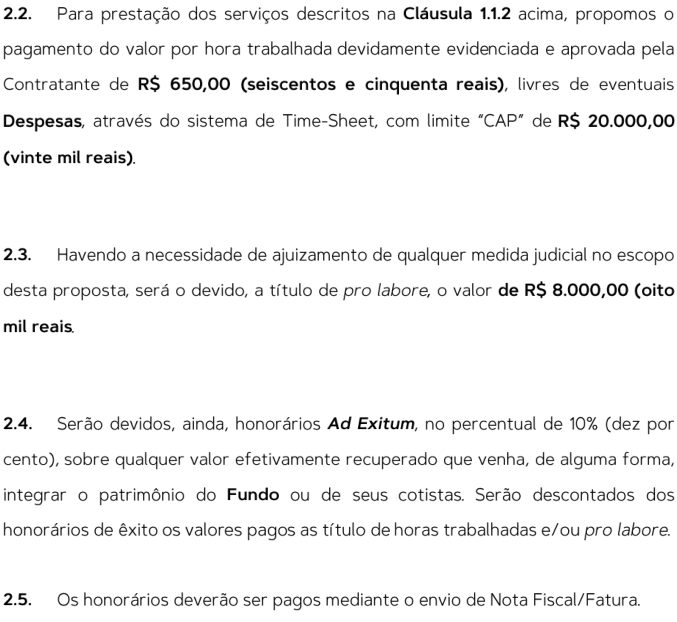
2. HONORÁRIOS
/>
RaQ R.+55Helena,11 3845-0982335 - Cj. 81MA +contatoColiveirapaoluccicom.brVila Olímpia + São Paulo - SP « CEP& 04552-050 Clicksign a526ecb8-2944-40df-aedb-08b6b92cfe80
ch Oliveiraadvogados - Paolucci
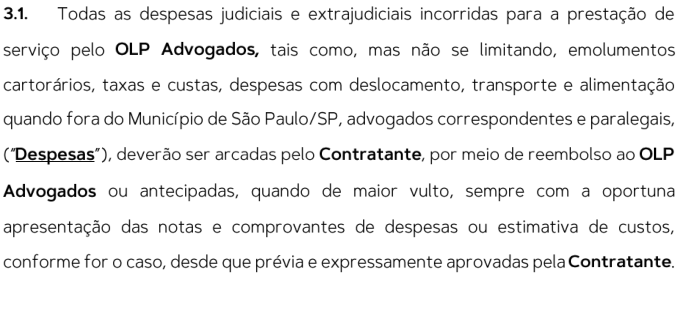
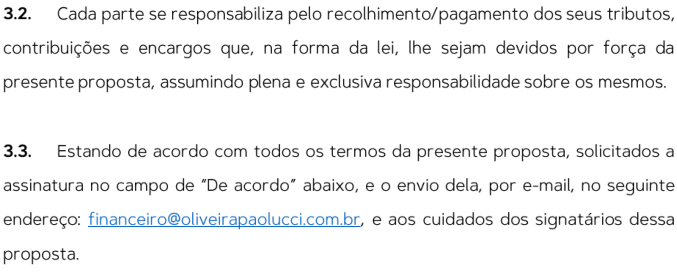
3. CONDIÇÕES DA PROPOSTA
/>
QRa R.+55Helena,11 3845-0982335 - Cj. 81MA +contatoColiveirapaoluccicom.brVila Olímpia + São Paulo - SP « CEP& 04552-050 Clicksign a526ecb8-2944-40df-aedb-08b6b92cfe80
(
/>
/>
/>
/>
/>
Q3 R.+55Helena,11 3845-0982335 - Cj. 81AY +contatoGoliveirapaoluccicombrVila Olímpia + São Paulo - SP « CEP& 04552-050 Clicksign a526ecb8-2944-40df-aedb-08b6b92cfe80
Datas e horários em GMT -03:00 Brasilia Log gerado em 16 de junho de 2025. Versão v1.46.0.
/>
01_2025_Terra_RCFA11 (Consultivo)_Rev.04.pdf
Documento número #a526ecb8-2944-40df-aedb-08b6b92cfe80 Hash do documento original (SHA256): 674bffb84cfcb75e4725a6372ea843da763a91904eab9fc0cfcea1b7e8ca4541
Assinaturas
/>
Amauri de Oliveira
CPF: 215.168.838-02
Assinou como parte em 16 jun 2025 às 10:40:59
/>
Tiago Augusto Daguer El Haouli
CPF: 005.213.739-21
Assinou como parte em 12 jun 2025 às 17:35:44
Log
12 jun 2025, 17:29:21 Operador com email [email protected] na Conta 524ab866-6e814913-8e91-32c3e2a98793 criou este documento número a526ecb8-2944-40df-aedb08b6b92cfe80. Data limite para assinatura do documento: 12 de julho de 2025 (17:29). Finalização automática após a última assinatura: habilitada. Idioma: Português brasileiro.
12 jun 2025, 17:30:42 Operador com email [email protected] na Conta 524ab866-6e814913-8e91-32c3e2a98793 alterou o processo de assinatura. Data limite para assinatura do documento: 06 de agosto de 2025 (14:11).
12 jun 2025, 17:30:42 Operador com email [email protected] na Conta 524ab866-6e814913-8e91-32c3e2a98793 adicionou à Lista de Assinatura: [email protected] para assinar como parte, via E-mail.
Pontos de autenticação: Token via E-mail; Nome Completo; CPF; endereço de IP. Dados informados pelo Operador para validação do signatário: nome completo Tiago Augusto Daguer El Haouli.
12 jun 2025, 17:30:42 Operador com email [email protected] na Conta 524ab866-6e814913-8e91-32c3e2a98793 adicionou à Lista de Assinatura: [email protected] para assinar como parte, via E-mail.
Pontos de autenticação: Token via E-mail; Nome Completo; CPF; endereço de IP. Dados informados pelo Operador para validação do signatário: nome completo Amauri de Oliveira.
12 jun 2025, 17:35:44 Tiago Augusto Daguer El Haouli assinou como parte. Pontos de autenticação: Token via E-mail [email protected]. CPF informado: 005.213.739-21. IP: 177.26.237.163. Componente de assinatura versão 1.1237.0 disponibilizado em https://app.clicksign.com.
/>
Página 1 de 2 do Log
a526ecb8-2944-40df-aedb-08b6b92cfe80
Datas e horários em GMT -03:00 Brasilia Log gerado em 16 de junho de 2025. Versão v1.46.0.
/>
16 jun 2025, 10:40:59
16 jun 2025, 10:41:00
Amauri de Oliveira assinou como parte. Pontos de autenticação: Token via E-mail [email protected]. CPF informado: 215.168.838-02. IP: 189.68.38.121. Componente de assinatura versão 1.1239.0 disponibilizado em https://app.clicksign.com.
Processo de assinatura finalizado automaticamente. Motivo: finalização automática após a última assinatura habilitada. Processo de assinatura concluído para o documento número a526ecb8-2944-40df-aedb-08b6b92cfe80.

Documento assinado com validade jurídica.
Para conferir a validade, acesse https://www.clicksign.com/validador e utilize a senha gerada pelos signatários ou envie este arquivo em PDF.
As assinaturas digitais e eletrônicas têm validade jurídica prevista na Medida Provisória nº. 2200-2 / 2001
Este Log é exclusivo e deve ser considerado parte do documento nº a526ecb8-2944-40df-aedb-08b6b92cfe80, com os efeitos prescritos nos Termos de Uso da Clicksign, disponível em www.clicksign.com.
/>
Página 2 de 2 do Log
a526ecb8-2944-40df-aedb-08b6b92cfe80
STRICTLY PRIVATE AND CONFIDENTIAL
Grupo RCFA Fundo de Investimento Imobiliário CNPJ n. 27.771.586/0001-44
Laudo de avaliação
Data-base: 30 de Setembro de 2025
Data de emissão do laudo: 12 de Fevereiro de 2026

Contents
| 1 | Estudo de Valor Econômico | 5 |
|---|---|---|
| Informações gerais | 6 | |
| Resultado da Avaliação | 7 | |
| Métodos de Avaliação Considerados e Não Adotados | 8 | |
| 2 | Sobre o Avaliador | 10 |
| RSM Global | 11 | |
| RSM no Brasil | 12 | |
| Nosso time | 13 | |
| Credenciais | 14 | |
| Informações Adicionais | 17 | |
| 3 | Declarações de Limitações | 18 |
| Declarações de Limitações | 19 | |
| 4 | Anexos | 20 |
| Rio II Park | Balanços Patrimoniais Históricos | |
| Green 2000 | Balanços Patrimoniais Históricos | |
| Green 3000 | Balanços Patrimoniais Históricos | |
| PDG Nova Lima | Balanço Patrimonial Histórico | |
| PDG BH | Balanço Patrimonial Histórico | |
| Hesa 107 | Balanço Patrimonial Histórico | |
| Hesa 98 | Balanço Patrimonial Histórico |
Grupo RCFA Fundo de Investimento Imobiliário
São Paulo, 12 de fevereiro de 2026.
Ref.: 219-2026-7
RSM Brasil Avenida Marques de São Vicente, 182, 2°andar CEP 01139-000 São Paulo-SP Brasil T +55 11 2348-1000 www.rsm.global/brazil/
Contatos
Prezados,
Guilherme Carone Sócio FAS
Tel: +55 11 9-8420-9901 [email protected]
A RSM Brasil (“RSM” ou “Avaliador”) foi contratada pelo fundo Grupo RCFA Fundo de Investimento Imobiliário (“Cliente” ou “Contratante” ou “Grupo RCFA”), inscrito sob CNPJ n. 27.771.586/0001-44, para preparar um laudo de avaliação (“Laudo”) para precificação do valor justo das participações de 07 (sete) SPEs Rio II Park Empreendimentos Imobiliários S.A. (“Rio II Park”), Green 2000 Empreendimentos Imobiliários Ltda. (“Green 2000”), Green 3000 Empreendimentos Imobiliários Ltda. (“Green 3000”), PDG Nova Lima Incorporações S.A. (“PDG Nova Lima”), PDG BH incorporações S.A. (“PDG BH”), Hesa 107 – Investimento Imobiliário Ltda. (“Hesa 107”) e Hesa 98 – Investimentos Imobiliários Ltda. (“Hesa 98”), denominadas em conjunto como SPEs (Sociedade de Propósito Específico), na data-base definida em 30 de setembro de 2025 (“Data-base”), de acordo com o CPC 46 (Mensuração do Valor Justo) e RCVM 175, para marcação a valor justo na carteira de investimento.
O escopo, objetivo, métodos, resultados e limitações de nossos trabalhos estão descritos a seguir. Agradecemos a oportunidade de assessorá-los neste projeto e a colaboração recebida pela Administração durante a realização de nossos trabalhos.
Colocamo-nos à disposição para quaisquer esclarecimentos que se façam necessários.
Atenciosamente,
____________________________________ Guilherme Carone califlerme Carone RSM Bras RSM Brasil
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Abreviações
Abreviações
| Termo | Definição |
|---|---|
| ASC | Accounting Standards Codification. |
| DRE | Demonstração do resultado do exercício. |
| CPC | Comitê dos Pronunciamentos Contábeis. |
| IAB | International Accounting Bulletin. |
| IFRS | International Financial Reporting Standards. |
| PPA | Purchase Price Allocation. |
1

Estudo de Valor Econômico
| Estudo de Valor Econômico | Page |
|---|---|
| Informações gerais | 6 |
| Resultado da Avaliação | 7 |
| Métodos de Avaliação Considerados e Não Adotados | 8 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Informações gerais
Informações gerais
Antecedentes
O Grupo RCFA FII (RCFA11) é um fundo de investimento imobiliário voltado para desenvolvimento imobiliário, com mandato de desenvolvimento para venda e participação no segmento híbrido.
Seu portfólio é composto por participações societárias em diversas SPEs de incorporação e empreendimentos imobiliários, como Rio II Park, Green 2000, Green 3000, PDG Nova Lima, PDG BH, Hesa 107 e Hesa 98, distribuídas principalmente nos estados de Minas Gerais e Rio de Janeiro.
Esses ativos representam projetos de desenvolvimento residencial e loteamentos, com diferentes estágios de maturação e, em alguns casos, vinculados a grupos em situação societária ou financeira complexa.
Objetivo do trabalho
A RSM foi contratada pelo Cliente para auxiliá-lo no processo de avaliação econômico-financeiro com o objetivo de precificar os valores justos das SPEs na Data-base, de acordo com o CPC 46 (Mensuração do Valor Justo) e RCVM 175, para marcação dos ativos a valor justo na carteira de investimentos.
Base de Informações e Procedimentos Aplicados
Este Laudo foi elaborado com base na Data-base e está fundamentado em informações contábeis e financeiras históricas não auditadas, preparadas internamente pela Administração. O processo de avaliação incluiu a análise das demonstrações financeiras não auditadas de 2025 referente ao período encerrado na Data-base, bem como entrevistas e discussões com membros-chave da equipe de Administração. Esses elementos subsidiaram o desenvolvimento e a documentação das análises e conclusões de avaliação apresentadas neste Laudo.
É importante esclarecer que o escopo do nosso trabalho não incluiu a execução de procedimentos de auditoria ou diligência prévia (due diligence). Portanto, não verificamos a exatidão ou integralidade dos dados contábeis ou financeiros fornecidos.
Nosso trabalho não incluiu a identificação ou quantificação de quaisquer ajustes contábeis que possam ser necessários para conformidade com normas contábeis aplicáveis, tampouco abrangeu a avaliação de ativos específicos (tangíveis ou intangíveis), itens potenciais fora do balanço patrimonial ou passivos contingentes, salvo se explicitamente mencionado neste Laudo.
Na elaboração desta avaliação, baseamo-nos em informações contábeis e gerenciais históricas, bem como em dados financeiros e operacionais fornecidos por escrito ou verbalmente pela Administração. Adicionalmente, quando apropriado, consideramos fontes públicas de terceiros, que estão citadas ao longo do Laudo. A responsabilidade pela veracidade, confiabilidade e integralidade de todas as informações e premissas é exclusivamente da Administração.
Também é importante destacar que nosso trabalho não constitui auditoria, revisão ou procedimento de asseguração, conforme os padrões de auditoria geralmente aceitos. Não emitimos opinião de auditoria nem oferecemos qualquer tipo de atestado, certificação ou garantia quanto aos dados financeiros ou premissas fornecidas. Assim, não expressamos qualquer julgamento sobre a fidedignidade ou confiabilidade dos registros financeiros subjacentes ou de outra documentação de suporte.
Salvo indicação expressa em contrário, todas as informações quantitativas e qualitativas apresentadas neste Laudo foram fornecidas pela Administração das SPEs.
Eventos Subsequentes
A avaliação teve como base a posição patrimonial na Data-base e nas informações obtidas até a data de emissão deste Laudo.
A RSM não foi contratada, nem está obrigada, a atualizar este Laudo após a sua emissão.
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Resultado da Avaliação
Resultado da Avaliação
Abaixo apresentamos o valor justo das participações das referidas SPEs na Data-base, pelo método do Ativo Líquido Ajustado, equivalente ao patrimônio líquido.
| Nomes das SPEs | Valor Patrimônio(R$) | Participação(%) | Valor da Participação(R$) |
|---|---|---|---|
| Rio II Park | 4.167 | 99,00% | 4.125 |
| Green 2000 | (108.854) | 99,00% | (107.765) |
| Green 3000 | 3.242.051 | 80,00% | 2.593.641 |
| PDG Nova Lima | 1.169.647 | 20,00% | 233.929 |
| PDG BH | 18.518.381 | 20,00% | 3.703.676 |
| Hesa 107 | 1.976.877 | 2,50% | 49.422 |
| Hesa 98 | (34.169.664) | 25,00% | (8.542.416) |
| Total | (2.065.388) |
Este Laudo foi elaborado com base nas posições financeiras das SPEs na Database, utilizando informações contábeis não auditadas fornecidas pela Administração. O principal objetivo desta avaliação é estimar os valores econômicos das SPEs em conformidade com práticas de avaliação geralmente aceitas e normas técnicas aplicáveis no Brasil e no Mundo.
De acordo com as Normas Internacionais de Avaliação (IVS), emitidas pelo International Valuation Standards Council (IVSC), a Abordagem Patrimonial – incluindo o Método do Valor Contábil e suas formas ajustadas, como o Método do Ativo Líquido Ajustado – é uma metodologia válida e reconhecida internacionalmente. Conforme os parágrafos 70.1–70.2 da IVS 105, essa abordagem estima o valor com base no custo de substituição ou reprodução dos ativos, deduzidos os ajustes por deterioração física e outras formas de obsolescência. É particularmente aplicável quando as abordagens de mercado ou de renda não são viáveis, como em casos em que a entidade não gera receita, carece de projeções financeiras confiáveis ou não opera como um negócio em continuidade. Nesses contextos, a Abordagem Patrimonial oferece uma alternativa razoável ao focar no valor justo dos ativos e passivos individualmente. Embora a IVS 105 não se refira explicitamente a ajustes de valor justo sobre os valores contábeis, a prática de ajustar os valores contábeis para refletir o valor de mercado – quando justificada – é consistente com o Método do Ativo Líquido Ajustado e amplamente utilizada em avaliações de entidades inoperantes, em dificuldades financeiras ou em cenários de liquidação.
No contexto regulatório brasileiro, o Conselho Federal de Contabilidade (CFC), por meio da NBC T 15, também aceita o uso do valor contábil – seja com base em custo histórico ou ajustado ao mercado – como uma proxy apropriada para o valor justo, especialmente na ausência de dados de mercado ativo, referências confiáveis de transações ou projeções de fluxo de caixa. A norma enfatiza que o método escolhido deve refletir a substância econômica da entidade e a disponibilidade de informações para uma avaliação tecnicamente adequada.
Adicionalmente, o IBRACON (Instituto dos Auditores Independentes do Brasil), por meio de sua NPA 14 – Normas e Procedimentos de Auditoria, reconhece explicitamente o Método do Valor Contábil como uma base de avaliação aceita, especialmente para empresas de capital fechado onde não existe mercado secundário ativo e onde há escassez de transações comparáveis entre partes independentes. O parágrafo 8 da NPA 14 inclui especificamente o valor contábil – e o valor contábil ajustado aos preços de mercado – como metodologias apropriadas nesses contextos.
Atualmente, entendemos que o Método do Valor Contábil das SPEs representa a abordagem mais adequada e tecnicamente defensável para estimar seu valor econômico nas circunstâncias atuais, dado a limitação das informações disponíveis, conforme explicamos nos slides a seguir.
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Métodos de Avaliação Considerados e Não Adotados
Métodos de Avaliação Considerados e Não Adotados [1/2]
| Métodos | Breve descrição | Reconhecimento | Adotado? |
|---|---|---|---|
| Método comparativo direto de dados de mercado | O método comparativo direto utiliza evidências reais de mercado, baseando-se em preços de transações ou ofertas de imóveis considerados similares ao empreendimento avaliado, ajustados por fatores como localização, padrão construtivo, área, estado de conservação e condições de negociação. Trata-se de uma metodologia amplamente utilizada quando há suficiente disponibilidade de dados de mercado, permitindo estimar o valor do empreendimento por meio da análise comparativa daqueles ativos que apresentam características próximas às do imóvel em estudo. É um método de natureza empírica, fundamentado na observação direta do comportamento do mercado imobiliário. | A aplicação do método comparativo requer a identificação de amostras de mercado efetivamente comparáveis, o que pressupõe conhecer endereço, tipologia, metragem/áreas, padrão construtivo, estágio de obra, estado de conservação e condições de transação do ativo avaliado. Como recebemos exclusivamente o balancete contábil na data-base e não dispomos de qualquer informação descritiva do empreendimento (localização, características físicas, padrão, unidade-tipo, etc.), torna-se impossível selecionar e ajustar evidências de mercado de forma tecnicamente defensável, o que inviabiliza a adoção desta metodologia. | Não |
| Método involutivo | O método involutivo, também conhecido como método residual estático, estima o valor de um terreno ou empreendimento a partir do seu potencial de desenvolvimento futuro. O cálculo parte da receita esperada com a venda das unidades após a conclusão do projeto, deduzindo-se todos os custos de construção, despesas indiretas, impostos, comercialização, remuneração do empreendedor e contingências. O valor resultante é o chamado “valor residual”, que representa quanto o terreno ou o ativo em estágio inicial vale hoje para viabilizar economicamente o empreendimento. Essa metodologia é amplamente usada para projetos ainda não construídos,loteamentos e incorporação imobiliária. | O método involutivo depende de um estudo de viabilidade com premissas de produto (mix e quantidade de unidades, áreas privativas, preços de venda, velocidade de vendas), além de custos diretos e indiretos, despesas comerciais, impostos, cronograma físico-financeiro e taxa de retorno do empreendedor, para então calcular o valor residual do terreno/projeto. Dado que não recebemos nenhum insumo de desenvolvimento (endereço, potencial construtivo, memorial, orçamentos, tabela de preços, curvas de vendas ou cronogramas) — mas apenas o balancete contábil do período — não há base para projetar receitas e custos e, por consequência, não é possível aplicar o método involutivo. | Não |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Métodos de Avaliação Considerados e Não Adotados
Métodos de Avaliação Considerados e Não Adotados [2/2]
| Métodos | Breve descrição | Reconhecimento | Adotado? |
|---|---|---|---|
| Método evolutivo | O método evolutivo, ou método do custo de reprodução/depreciação, estima o valor de um empreendimento considerando quanto custaria construí-lo novamente, nas condições atuais, descontando-se a depreciação física, funcional e econômica do ativo existente. Ele é composto pela soma do valor do terreno (frequentemente obtido por comparação de mercado) e do custo reprodutivo das edificações e benfeitorias. É uma abordagem de natureza técnico-custista, utilizada principalmente quando há dificuldade em obter dados de mercado comparáveis ou quando o ativo possui características específicas que não encontram correspondência direta em transações recentes. | Para estimar o valor pelo método evolutivo é indispensável conhecer áreas edificadas por padrão, especificações e memorial descritivo, nível de acabamento, estado de conservação, idade aparente e funcional, além de informações sobre benfeitorias, equipamentos e instalações — insumos que alimentam o custo de reprodução e os ajustes de depreciação física, funcional e econômica. Na ausência de qualquer descrição técnica do ativo (posicionamento, quantificação, padrão, conservação), e contando apenas com o balancete contábil na data-base, não há parâmetros para orçar a reposição nem para mensurar depreciações, inviabilizando o método evolutivo. | Não |
| Método de renda | O método de renda fundamenta-se na capacidade do empreendimento de gerar fluxos de caixa futuros, sendo amplamente aplicado em ativos operacionais ou imóveis destinados à locação ou exploração comercial. A avaliação é feita pela projeção das receitas líquidas esperadas e sua capitalização ou desconto a valor presente, utilizando-se taxas compatíveis com o risco e com o mercado. Essa abordagem é especialmente adequada quando o valor do ativo depende de sua performance econômica, permitindo mensurar o empreendimento como um gerador de renda ao longo do tempo. | A abordagem de renda exige histórico ou projeções operacionais para cada empreendimento — receitas (aluguéis/preços e volumes de venda), taxas de ocupação ou velocidade de vendas, despesas operacionais, contratos, cap rates ou taxas de desconto, além de riscos e premissas de vacância/inadimplência — a fim de construir e descontar os fluxos de caixa. Com ausência total de relatórios financeiros/gerenciais, inexistência de contratos, indicadores operacionais e qualquer dado comercial, e tendo sido fornecido apenas o balancete contábil na data-base, não é possível modelar fluxos de caixa confiáveis, o que impede a aplicação do método de renda. | Não |
2

Sobre o Avaliador
| Sobre o Avaliador | Page |
|---|---|
| RSM Global | 11 |
| RSM no Brasil | 12 |
| Nosso time | 13 |
| Credenciais | 14 |
| Informações Adicionais | 17 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos RSM Global
RSM Global

Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos RSM no Brasil
RSM no Brasil
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Nosso time
Equipe Responsável pela Avaliação
| Profissional |
|---|
Resumo das Qualificações
Carone é o sócio da área de FAS, formado em ciências contábeis pela PUC-SP, MBA em Gestão Financeira pela FGV-SP e Investment e Private Banking pelo Ibmec, com certificação FMVA pelo CFI, além de cursos de especializações pela Saint Paul Escola de Negócios e FIPECAFI. Possui mais de 15 anos de experiência, sendo anos dedicados a Finanças Corporativas desde 2012.
Antes de ingressar na RSM Brasil, trabalhou na PwC e boutiques de avaliações econômicos, ativos intangíveis e planos de negócios, liderando projetos de consultoria, além de atender empresas locais e globais. Assessorou mais de 100 empresas nacionais e Guilherme Carone internacionais, envolvendo vários setores, como: agronegócio, software, energia, infraestrutura, vestuário e varejo, alimentos e bebidas, educação, dentre outros.
Atualmente (na RSM) é o responsável técnico na coordenação e desenvolvimento de laudos de: avaliação de negócios pelos métodos de fluxo de caixa descontado e análise múltipla; estudo de viabilidade econômico-financeira (Breakeven, VPL, TIR, ROE, ROIC); PPA (Purchase Price Allocation); avaliação de ativos intangíveis, alocação de preço de aquisição; revisão de orçamentos, planos de negócios e modelagem financeira, bem como assessoria de compra e venda de empresas.
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Credenciais
Algumas das Nossas Credenciais [1/3]
| Empresa | Setor | Serviço Prestado |
|---|---|---|
| Insolo Agroindustrial S.A | Agronegócio | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Investidas – Pec Energia | Energia | Assessoria para avaliação econômico-financeira |
| Lindt (Master chocolatier) | Alimentos | Assessoria para avaliação econômico-financeira |
| Boa Vista (TMG Capital) | Informações de crédito – Investimentos | Assessoria para avaliação econômico-financeira |
| Enc Energy (GEF Capital Partners) | Energia Renovável – Investimentos | Assessoria para avaliação econômico-financeira |
| Cagece | Saneamento Básico | Assessoria para avaliação econômico-financeira |
| ASA – Aviário Santo Antônio (Granja Faria) | Agropecuária | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Shop 2gether (TMG Capital) | Varejo Online – Investimentos | Assessoria para avaliação econômico-financeira |
| Flormel (Unbox Capital) | Alimentos saudáveis – Venture Capital | Assessoria para avaliação econômico-financeira |
| UNICOBA (GEF Capital Partners) | Tecnologia e Energia – Investimentos | Assessoria para avaliação econômico-financeira |
| Premier Hospital (REAG) | Gestão de Ativos e Invest. – Saúde | Assessoria para avaliação econômico-financeira |
| Farol Proteínas e Gorduras (Grupo Patense) | Reciclagem de Subprodutos Animais | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Santa Helena Saúde | Saúde | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Grupo Conexão | Telecomunicações | Assessoria para avaliação econômico-financeira |
| Intelipost | Tecnologia Logística | Assessoria para avaliação econômico-financeira |
| Granado – Pharmácias | Cosméticos e Farmácias | Assessoria para avaliação econômico-financeira |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Credenciais
Algumas das Nossas Credenciais [2/3]
| Empresa | Setor | Serviço Prestado |
|---|---|---|
| Megatelecom Conexões Corporativas | Telecomunicação | Assessoria para avaliação econômico-financeira |
| CordCell Centro de terapia celular | Biotecnologia / Saúde | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Piracicabana | Transportes | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| ClickSpace (Olist Store) | E-commerce | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Bacio di Latte (TMG Capital) | Alimentos – Investimentos | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Hypera Pharma | Farmacêutica | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Kopenhagen | Alimentos | Assessoria para avaliação econômico-financeira |
| Apdata | Tecnologia e Informação | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Camil e Bom dia Café | Alimentos | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Worldpay | Fintech – Tecnologia Financeira | Assessoria para avaliação econômico-financeira |
| Neurotech (TMG Capital) | Saúde – Investimentos | Assessoria para avaliação econômico-financeira |
| Grupo Luminae Energia (GEF Capital Partners) | Energia – Investimentos | Assessoria para avaliação econômico-financeira |
| Bertha Capital | Investimentos | Assessoria para avaliação econômico-financeira |
| Marutani (Granja Faria) | Alimentos | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Grupo Primos | Alimentos | Assessoria para avaliação econômico-financeira |
| InLoco (Unbox Capital) | Tecnologia – Investimentos | Assessoria para avaliação econômico-financeira |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Credenciais
Algumas das Nossas Credenciais [3/3]
| Empresa | Setor | Serviço Prestado |
|---|---|---|
| Pro Solus (GEF Capital Partners) | Tecnologia – Investimentos | Assessoria para avaliação econômico-financeira |
| Luby Software (Bertha Capital) | Tecnologia – Investimentos | Assessoria para avaliação econômico-financeira |
| Granja Alexaves (Granja Faria) | Alimentos | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Cabo Telecom (Grupo Conexão) | Telecomunicação | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Multiplay (Grupo Conexão) | Telecomunicação | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Cashu (Bertha Capital) | Tecnologia – Investimentos | Assessoria para avaliação econômico-financeira |
| Tecverde Construções Eficientes (GEF Capital Partners) | Construção – Investimentos | Assessoria para avaliação econômico-financeira |
| Originalis Biotech (Grupo Patense) | Alimentos | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| WatchTV (Bertha Capital) | Tecnologia – Investimentos | Assessoria para avaliação econômico-financeira |
| Tecnet (Grupo Conexão) | Tecnologia | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Outcenter (Grupo Conexão) | Tecnologia | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Pax (Olist Store) | Fintech – E-commerce | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Vnda. (Olist Store) | E-commerce | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Tiny ERP (Olist Store) | Tecnologia – E-commerce | Assessoria para avaliação econômico-financeira e de combinação de negócios |
| Starweb (Grupo Conexão) | Tecnologia | Assessoria para avaliação econômico-financeira |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Informações Adicionais
Informações Adicionais
Processo de aprovação interna
O processo interno de aprovação deste Laudo pela RSM incluiu as seguintes etapas:
Reuniões para a discussão sobre o método a ser empregado e as premissas a serem adotadas para elaboração do Laudo da Empresa, envolvendo a equipe de Finanças Corporativas da RSM que trabalhou nesta avaliação;
Elaboração do Laudo pelos profissionais destacados da RSM;
Revisão do Laudo pela equipe independente responsável pelas operações de avaliação de empresas da RSM;
Submissão do Laudo para análise da diretoria da RSM; e
Discussão e implementação das exigências aplicáveis solicitadas pela diretoria, caso necessárias, a fim de obter a aprovação final.
Declarações
A RSM declara na presente data que:
Nenhum dos seus sócios possui qualquer interesse financeiro na Empresa. Além disso, nenhum dos profissionais do Avaliador que participaram do projeto detém qualquer participação acionária ou derivativos da Empresa.
Não é titular de nenhuma espécie de quotas da Empresa, assim como os sócios e os demais profissionais envolvidos neste trabalho, e nem tem sob sua administração discricionária nenhuma das referidas quotas.
Não há qualquer conflito de interesse que diminua a independência necessária ao Avaliador para o desempenho de suas funções no contexto deste trabalho.
Não sofreu qualquer influência da Administração, da Empresa ou do Cliente no decorrer dos trabalhos, no sentido de alterar sua condição de independência ou os resultados aqui apresentados.
Não possui informações comerciais e creditícias de qualquer natureza relativas à Empresa que possam impactar o Laudo que não tenham sido incorporadas a ele.

Declarações de Limitações
| Declarações de Limitações Declarações de Limitações | Page 19 |
|---|---|
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Declarações de Limitações
Declarações de Limitações
Nossa análise é baseada em informações fornecidas pela Administração. De acordo com as práticas profissionais, a análise é derivada da aplicação da abordagem adotada, conforme descrito no Laudo.
Os comentários apresentados neste Laudo foram desenvolvidos por profissionais da RSM com informações fornecidas pela Administração, assim como por fontes externas, quando indicado.
Nenhum dos sócios ou profissionais da equipe RSM que participou da elaboração deste trabalho tem qualquer interesse financeiro na Empresa, caracterizando, assim, sua independência. Os honorários estimados para a execução deste trabalho não foram baseados e não têm qualquer relação com os resultados aqui reportados.
Este trabalho foi desenvolvido com base em informações fornecidas pela Administração, que foram consideradas verdadeiras, uma vez que não é parte do escopo deste projeto qualquer tipo de procedimento de auditoria. Por não ter realizado procedimentos de auditoria, a RSM não pode assumir responsabilidades com relação às informações históricas utilizadas neste Laudo.
Fez parte do nosso trabalho obter informações com da Empresa que julgamos confiáveis, sendo a responsabilidade pela sua veracidade exclusivamente da Administração.
Não foram efetuadas investigações sobre os títulos de propriedade da Empresa, nem verificações da existência de ônus ou gravames;
A RSM não tem responsabilidade de atualizar este Laudo para eventos e circunstâncias que ocorram após a data-base.
Nosso trabalho não contempla nenhum processo de auditoria, due diligence e/ou assessoria tributária e, portanto, não consideramos nesta avaliação quaisquer contingências que não estejam registradas contabilmente pela Empresa na database.
Não fez parte do nosso trabalho fornecer planilhas eletrônicas e/ou modelos financeiros que suportaram nossas análises.
Este Laudo foi preparado para o propósito descrito no nosso contrato, e não deverá ser utilizado para nenhum outro fim. A RSM não assumirá nenhuma responsabilidade por nenhum terceiro e nem em caso do Laudo ser usado fora do propósito mencionado.
Algumas informações financeiras históricas usadas na nossa avaliação foram derivadas de demonstrações financeiras não auditadas e são da responsabilidade da Administração. As demonstrações financeiras podem incluir divulgações requeridas pelos princípios contábeis geralmente aceitos. Não realizamos uma verificação independente da exatidão ou completude dos dados fornecidos e não emitimos nosso parecer ou qualquer tipo de garantia quanto à sua exatidão ou completude.
Este Laudo, as estimativas/expectativas, bem como as conclusões apresentadas, são para o uso exclusivo da Contratante. Sendo assim, a Administração e suas partes relacionadas não podem distribuir este documento para outras partes, exceto se requisitado por autoridades locais e fiscais, auditores e seus advogados, ou sob as seguintes condições:
A RSM deverá ser notificada a respeito de qualquer distribuição deste Laudo, que, por sua vez, deverá ser previamente aprovada;
Os receptores deverão se comprometer, por escrito, a não distribuir este Laudo a nenhuma outra parte;
Este Laudo não deverá ser distribuído em partes;
Qualquer usuário deste Laudo deve estar ciente das condições que nortearam este trabalho, bem como das situações de mercado e econômicas do Brasil; e
Caso necessário, a RSM responderá às perguntas dos receptores relativas a este Laudo, às custas da Contratante, somente se for acordado anteriormente com os receptores o escopo de tais perguntas e respostas.
Não assumimos qualquer responsabilidade por quaisquer decisões contábeis ou fiscais, que são de responsabilidade da Administração. Entendemos que a Administração assume responsabilidade por qualquer questão contábil ou fiscal relacionada aos ativos por nós analisados, e pela utilização final do nosso Laudo.
Nossa avaliação é realizada com base em elementos que são razoavelmente esperados, portanto, não leva em consideração possíveis eventos extraordinários e imprevisíveis (novo regulamento para as empresas, mudanças na legislação tributária, catástrofes naturais, eventos políticos e sociais, nacionalizações, entre outros).
4

Anexos
| Anexos | Page |
|---|---|
| Rio II Park | Balanços Patrimoniais Históricos |
| Green 2000 | Balanços Patrimoniais Históricos |
| Green 3000 | Balanços Patrimoniais Históricos |
| PDG Nova Lima | Balanço Patrimonial Histórico |
| PDG BH | Balanço Patrimonial Histórico |
| Hesa 107 | Balanço Patrimonial Histórico |
| Hesa 98 | Balanço Patrimonial Histórico |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Rio II Park | Balanços Patrimoniais Históricos
Rio II Park | Balanços Patrimoniais Históricos
| - BP, R$ | 12M2024H | 9M2025H |
|---|---|---|
| Caixa e equivalente de caixa | 55 | 55 |
| Adiantamentos para fornecedores | 7.202 | 7.202 |
| Outras contas a receber | 5.137 | 5.137 |
| Total Ativo Circulante | 12.394 | 12.394 |
| Depósitosjudiciais | 900 | 900 |
| Total Ativo Não Circulante | 900 | 900 |
| Total Ativo | 13.294 | 13.294 |
| Outras contas apagar | 9.127 | 9.127 |
| Total Passivo Circulante | 9.127 | 9.127 |
| Patrimônio líquido | 4.167 | 4.167 |
| Total Patrimônio líquido | 4.167 | 4.167 |
| Total Passivo | 13.294 | 13.294 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Green 2000 | Balanços Patrimoniais Históricos
Green 2000 | Balanços Patrimoniais Históricos
| - BP, R$ | 12M2024H | 9M2025H |
|---|---|---|
| Outras contas a receber | 8.964 | 8.964 |
| Total Ativo Circulante | 8.964 | 8.964 |
| Total Ativo | 8.964 | 8.964 |
| Impostos diferidos passivos | 117.819 | 117.819 |
| Total Passivo Circulante | 117.819 | 117.819 |
| Patrimônio líquido | (108.854) | (108.854) |
| Total Patrimônio líquido | (108.854) | (108.854) |
| Total Passivo | 8.964 | 8.964 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Green 3000 | Balanços Patrimoniais Históricos
Green 3000 | Balanços Patrimoniais Históricos
| - BP, R$ | 12M2024H | 9M2025H |
|---|---|---|
| Contas a receber de clientes | 3.661.486 | 3.661.486 |
| Outras contas a receber | 7.720 | 7.720 |
| Total Ativo Circulante | 3.669.206 | 3.669.206 |
| Total Ativo | 3.669.206 | 3.669.206 |
| Provisões para contingências | 397.044 | 397.044 |
| Impostos diferidos passivos | 30.111 | 30.111 |
| Total Passivo Não Circulante | 427.155 | 427.155 |
| Patrimônio líquido | 3.242.051 | 3.242.051 |
| Total Patrimônio líquido | 3.242.051 | 3.242.051 |
| Total Passivo | 3.669.206 | 3.669.206 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos PDG Nova Lima | Balanço Patrimonial Histórico
PDG Nova Lima | Balanço Patrimonial Histórico
| - BP, R$ | 9M2025H |
|---|---|
| Partes relacionadas | 1.261.722 |
| Total Ativo Não Circulante | 1.261.722 |
| Total Ativo | 1.261.722 |
| Partes relacionadas. | 92.075 |
| Total Passivo Não Circulante | 92.075 |
| Patrimônio líquido | 1.169.647 |
| Total Patrimônio líquido | 1.169.647 |
| Total Passivo | 1.261.722 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos PDG BH | Balanço Patrimonial Histórico
PDG BH | Balanço Patrimonial Histórico
| - BP, R$ | 9M2025H |
|---|---|
| Partes relacionadas | 18.628.455 |
| Depósitosjudiciais | 572 |
| Total Ativo Circulante | 18.629.027 |
| Total Ativo | 18.629.027 |
| Partes relacionadas. | 110.646 |
| Total Passivo Circulante | 110.646 |
| Patrimônio líquido | 18.518.381 |
| Total Patrimônio líquido | 18.518.381 |
| Total Passivo | 18.629.027 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Hesa 107 | Balanço Patrimonial Histórico
Hesa 107 | Balanço Patrimonial Histórico
| - BP, R$ | 9M2025H |
|---|---|
| Caixa e equivalente de caixa | 4.405 |
| Contas a receber de clientes | 7.274.097 |
| Estoques | 522.779 |
| Impostos a recuperar | 1.321 |
| Adiantamentos para fornecedores | 550 |
| Outras contas a receber | 433.210 |
| Total Ativo Circulante | 8.236.362 |
| Total Ativo | 8.236.362 |
| Fornecedores | 52.020 |
| Obrigações tributárias | 2.010 |
| Total Passivo Circulante | 54.030 |
| Provisões para contingências | 94.354 |
| Impostos diferidos passivos | 262.643 |
| Partes relacionadas. | 5.848.457 |
| Total Passivo Circulante | 6.205.454 |
| Patrimônio líquido | 1.976.877 |
| Total Patrimônio líquido | 1.976.877 |
| Total Passivo | 8.236.362 |
Estudo de Valor Econômico | Sobre o Avaliador | Declarações de Limitações | Anexos Hesa 98 | Balanço Patrimonial Histórico
Hesa 98 | Balanço Patrimonial Histórico
| - BP, R$ | 9M2025H |
|---|---|
| Caixa e equivalente de caixa | 9.340 |
| Contas a receber de clientes | 5.642.396 |
| Estoques | 856.832 |
| Impostos a recuperar | 77 |
| Adiantamentos para fornecedores | 314.029 |
| Outras contas a receber | 126.655 |
| Total Ativo Circulante | 6.949.328 |
| Depósitosjudiciais | 110.948 |
| Total Ativo Circulante | 110.948 |
| Total Ativo | 7.060.276 |
| Fornecedores | 62.219 |
| Obrigações tributárias | 12.638 |
| Outras contas apagar | 1.414.484 |
| Total Passivo Circulante | 1.489.342 |
| Provisões para contingências | 1.618.629 |
| Impostos diferidos passivos | 364.397 |
| Partes relacionadas. | 37.757.572 |
| Total Passivo Circulante | 39.740.598 |
| Patrimônio líquido | (34.169.664) |
| Total Patrimônio líquido | (34.169.664) |
| Total Passivo | 7.060.276 |
RSM Brasil
Avenida Marques de São Vicente 182 2°andar São Paulo-SP 01139-000 Brasil T +55 11 2348-1000 rsmbr.com
RSM Brasil Auditoria e Consultoria Ltda. is related to RSM Brasil which is a member of the RSM network and trades as RSM. RSM is the trading name used by the members of the RSM network. Each member of the RSM network is an independent accounting and consulting firm, which practices in its own right. The RSM network is not itself a separate legal entity in any jurisdiction.
The network is administered by RSM International Limited, a company registered in England and Wales (company number 4040598) whose registered office is at 50 Cannon Street, London EC4N 6JJ. The brand and trademark RSM and other intellectual property rights used by members of the network are owned by RSM International Association, an association governed by article 60 et seq of the Civil Code of Switzerland whose seat is in Zug. © RSM International Association, 2026