
Relatório Gerencial RCRI11 de janeiro de 2026
Relatório Gerencial do Real Investor Recebíveis Imobiliários (RCRI11), fundo imobiliário de fundos (FoF), referente a janeiro de 2026, com entrega no FundosNet (B3) em 19/02/2026. No pregão de 03/11/2026, a cota do RCRI11 fechou a R$ 98,50, com P/VP de 1,00 (valor patrimonial de R$ 98,09 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,89% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 41,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 60.801.196/0001-45
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 19/02/2026 19:21
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
REAL INVESTOR RECEBÍVEIS IMOBILIÁRIOS FUNDO DE INVESTIMENTO IMOBILIÁRIO RCRI11
COMENTÁRIOS DO GESTOR
O resultado obtido pelo RCRI11 em janeiro foi de R$1,28 por cota e o Fundo distribuiu R$1,10 em dividendos. Com base na cota patrimonial de fechamento de R$103,89, o dividend yield corresponde a 1,1%, e uma rentabilidade líquida equivalente a 1,2%, considerando o gross-up do IR à alíquota de 15%.
Resultado e Distribuição Mensal
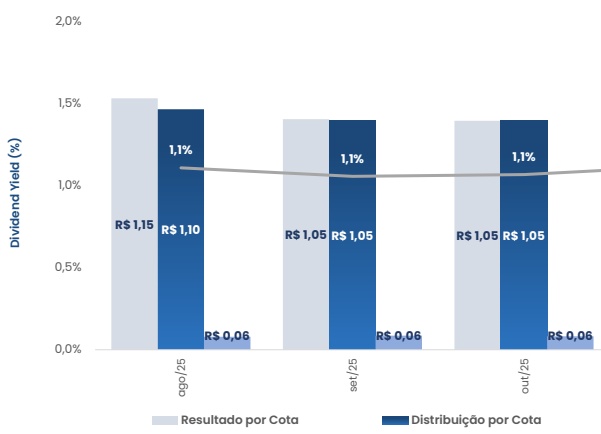
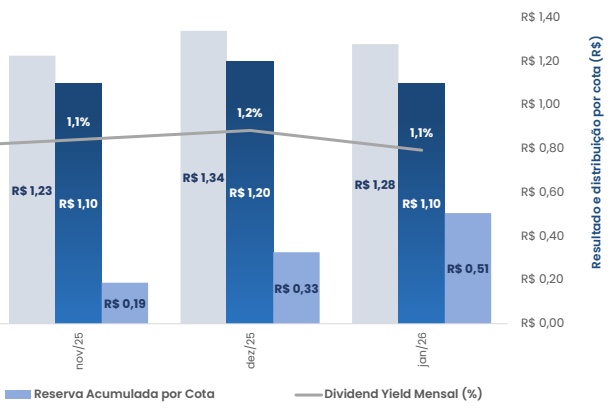
Em janeiro vimos a continuidade do movimento de alta dos FIIs, que fez com que a cota patrimonial do RCRI11 saísse de R$101,85 em dezembro para R$103,89 ao final de janeiro. O movimento possibilitou a realização de ganho de capital em algumas posições de cotas de FIIs e, assim sendo, contribuíram com R$0,26 por cota de receita distribuível aos cotistas no mês.
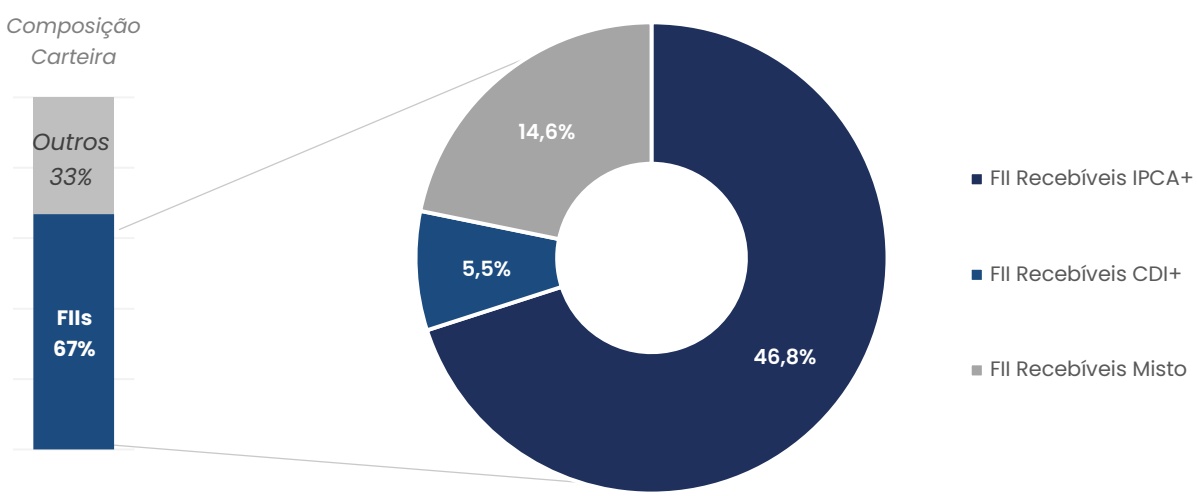
Ao final do período, o RCRI11 apresentava 67% da alocação em FIIs de recebíveis, que possuem em média um deságio de 11% frente ao valor patrimonial e um dividend yield médio dos últimos doze meses é de 14,2%. Os CRIs diretos representam 32,1% do PL do Fundo, sendo que em fevereiro realizamos um novo desembolso que traremos mais detalhes a seguir.
1. Recebíveis (CRIs)
Os recebíveis diretos representavam, ao final de janeiro, 32,1% do Patrimônio Líquido (PL) do RCRI11.
Ao longo do mês investimos na terceira série do CRI THL. Esta nova série também foi co-estruturada pela Real Investor – com a reversão da taxa de estruturação para os cotistas, reforçando nosso alinhamento máximo com os investidores. Com isso, recebemos no mês de fevereiro o equivalente a R$0,02 por cota, que farão parte do resultado distribuível do próximo mês.
O objetivo destes recursos é a antecipação de recebíveis do loteamento Imperial Vista Verde, porém, diferentemente da série anterior (CRI THL Imperial Vista Verde), a carteira antecipada nesta estrutura refere-se à parcela destinada à permutante — e não à loteadora. A série divide todas as garantias com as anteriores e, adicionalmente, nesta terceira, a permutante é fiadora. O fluxo de recebíveis a valor presente é superior a 130% do saldo devedor da série, sendo que o excedente mensal, após o pagamento de despesas e juros, amortizará o valor de principal (full cash sweep). Dessa forma, é previsto que o colateral de recebíveis aumente a cada mês.
A remuneração contratada é de IPCA + 12,68% a.a., patamar que consideramos atrativo frente ao risco assumido. A nova série representa aproximadamente 1,9% do patrimônio líquido do RCRI11, mantendo nossa disciplina de diversificação e controle de exposição individual.
As demais operações não tiveram nenhuma atualização relevante e seguem com fluxos de pagamentos e obras conforme previstos e os detalhes seguem descritos abaixo:
| CRI Imperial Vista Verde | |||
| Resumo | Antecipação de carteira de loteamento em Guaratinguetá/sP. Garantias (i) Alienação Fiduciária dos estoques, (ii) Alienação | ||
| Fiduciária da SPEs, (iii) Cessão Fiduciária dos recebíveis cujo valor | |||
| presente deve representar no mínimo 125% do saldo devedor da | |||
| operação, (iv) fiança dos sócios, além de (v) fundo de reserva, (vi) | |||
| fundo de garantia e (vii) composição de fundo de obras. O empreendimento alvo, Imperial Vista Verde, possui 72% de | |||
| evolução de obras e 85% vendido. | |||
| 4,7% | |||
| Taxa | IPCA + 12,68% a.a. % PL RCRI11 | ||
| Setor | Loteamento Prazo Médio | ||
| fev/33 Vencimento | Securitizadora | ||
| LTV 59% | 25G0669788 IF | ||
| CRI FGR | |||
| Financiamento de obras de loteamento Senador Canedo/GO. Conta com (i) Alienação Fiduciária das cotas da SPE, (ii) Cessão Fiduciária de recebíveis das unidades, (iii) aval dos sócios, (iv) fundo Resumo de reserva de R$1,5 milhões e (v) fundo de despesas. O | |||
| empreendimento possui 69% de obras e 99% de vendas. | |||
| IPCA + 10,0% a.a. Taxa | 4,5% % PL RCRI11 | ||
| Setor Residencial Classe Média/Alta | 7,6 anos Prazo Médio | ||
| set/41 Vencimento | Securitizadora Canal | ||
| 63% IF | 24I2268708 | ||
| CRI Fibra | |||
| Resumo | CRI corporativo de R$69 mihões com lastro em Notas Comerciais da Devedora, Fibra Experts Empreendimentos Imobiliários Ltda., para financiamento de três empreendimentos alvo. Conta com AF de imóveis com valor de venda forçada de R$ 89 milhões, e aval da | ||
| Taxa | Holding controladora. Até o vencimento, a Incorporadora deve seguir o covenant de alavancagem: (dívida líq. corporativa + imóveis a pagar ) / PI < 0,7x, em dezembro de 2024 era de 0,43x. | ||
| Setor | CDI + 3,0% a.a. Corporativo – Incorporação | % PL RCRI11 Prazo Médio | 4,4% 2,6 anos |
| Vencimento LTV | jul/30 | Securitizadora | Província 25F2199910 |
| 78% | IF | ||
| CRI Quaresmeira Antecipação de recebíveis do loteamento Parqville Quaresmeira em | |||
| Resumo | Trindade/GO. A operação possui (i) Cessão Fiduciária de 80% dos recebíveis, (ii) Aval dos sócios, (iii) Fundo de Reservas de 3 PMTs e (iv) Alienação Fiduciária das Cotas da SPE. As obras foram | ||
| Taxa | concluidas em maio/23 e conta com 84% das unidades vendidas. IPCA + 11,0% a.a. % PL RCRI11 | ||
| Setor | Prazo Médio Residencial Classe Média/Alta | ||
| Vencimento | jan/32 Securitizadora 24% IF | ||
| LTV | CRI Balneário Búzios | ||
| Financiamento de Obras de loteamento em Armação de Búzios/RJ. Resumo | A operação possui (i) Cessão Fiduciária dos recebíveis, (ii) | ||
| Alienação Fiduciária das Cotas da SPE, (iii) Fiança dos Sócios, (iv) Fundo de Reserva de 2 PMTs. O TVO (Termo de Verificação de Obra) foi emitido em janeiro/25. Conta com 94% de vendas. | |||
| Taxa | IPCA + 13,0% a.a. % PL RCRI11 | ||
| Setor | Loteamento Prazo Médio | ||
| Vencimento | jul/34 Securitizadora | ||
| LTV | 31% IF | ||
| CRI JRM Muffato | |||
| Financiamento de obras de dois centros logísticos a serem locados pela Irmãos Muffato S.A. A operação conta com (i) Alienação | |||
| Resumo | Fiduciária de 8 imóveis de valor igual a 130% o saldo do CRI e (ii) Cessão Fiduciária de aluguel de 16 imóveis com mínimo de R$3 | ||
| milhões por mês. | |||
| CDI + 2,5% a.a. Taxa | % PL RCRI11 | ||
| Setor Corporativo | Prazo Médio | 3,4% 3,8 anos | |
| Vencimento | jul/35 | Securitizadora | Artesanal |
| LTV | 77% | IF | 25F2703942 |
| CRI Pinheiro de Sá Financiamento de empreendimento residencial em Serra/ES. A | |||
| Resumo | operação conta com (i) Alienação Fiduciária da matrícula do empreendimento, (ii) AF das cotas da SPE, (iii) Cessão Fiduciária de recebíveis das unidades, (iv) aval da Incorporadora e sócios, (v) fundo de reserva de 3 meses de juros. As obras estão 99% | ||
| Taxa | concluídas e 69% das unidades estão vendidas. % PL RCRI11 IPCA + 12,5% a.a. | ||
| Setor | Prazo Médio Residencial Classe Média | 2,3% 1,4 anos | |
| Vencimento | out/27 | Securitizadora | True |
| LTV | 65% | IF | 24G2828590 |
| CRI Imperial Vista Verde 2 verde, em Guaratinguetá/sP. Além das garantias da série anterior: (i) | Antecipação de carteira adicional do loteamento Imperial Vista | ||
| Resumo Taxa | Alienação Fiduciária dos estoques, (ii) Alienação Fiduciária da SPEs, (iii) Cessão Fiduciária dos recebíveis cujo valor presente deve representar no mínimo 125% do saldo devedor da operação, (iv) fiança dos sócios, além de (v) fundo de reserva, (vi) fundo de garantia e (vii) composição de fundo de obras, conta com (viii) fiança da permutante do terreno do empreendimento. O empreendimento alvo, Imperial Vista Verde, possui 72% de evolução de obras e 85% vendido. | ||
| Setor | 1,9% % PL RCRI11 IPCA + 12,68% a.a. | ||
| Loteamento | Prazo Médio | 5,4 anos | |
| Vencimento | fev/33 | Securitizadora | Leverage 26A2737248 |
| LTV (sênior) | 59% IF CRI Trisul | ||
| Resumo | debentures da Trisul S.A. (TRIS3), incorporadora focada em produtos de média alta renda em São Paulo. A emissão obteve rating AA pela S&P e conta com dois covenants financeiros, (i) (dívida líq. + imóveis a pagar) / PL < 0,5x, em dezembro de 2024 era de 0,1x; (ii) (recebíveis + imóveis a comercializar + receitas a apropriar) / (dívida | ||
| líq. + imóveis a pagar + custos a apropriar) > 2x, em dezembro de 2024 era de 4,8x. | |||
| Taxa Setor | CDI + 1,2% a.a. Corporativo - Incorporação | % PL RCRI11 Prazo Médio | 1,8% 0,9 anos |
| Vencimento | dez/27 | Securitizadora | Opea |
| LTV | IF | 22J0000801 | |
| CRI Frizzo | |||
| Antecipação de carteira de recebíveis de quatro loteamentos em Viamão e Porto Alegre (RS). Há como garantia: (i) cessão fiduciária | |||
| Resumo | |||
| dos recebíveis, cujo valor presente equivale a 134% do saldo | |||
| devedor; (ii) Alienação Fiduciária de 193 unidades dos | |||
| empreendimentos, além do (iii) aval dos sócios da Frizzo | |||
| Empreendimentos Imobiliários. | |||
| Taxa | IPCA + 11,5% a.a. % PL RCRI11 | 1,1% | |
| Setor Loteamento | Prazo Médio | 2,6 anos | |
| jan/31 Vencimento | Securitizadora | Rock Securitizadora | |
| 61% IF | |||
| CRI Real Supermercados | |||
| Resumo | Financiamento da 5ª loja da rede Real Supermercados, em | ||
| Altinópolis/sP, com obras já finalizadas. Conta com (i) Alienação | |||
| Fiduciária da 4ª loja do grupo com valor de avaliação superior a | |||
| 170% do saldo devedor, (ii) Cessão Fiduciária de recebíveis em conta | |||
| Escrow, com o mínimo de R$200 mil, superior ao valor da PMT | |||
| mensal de juros, (iii) fundo de reserva de 2 parcelas de juros e (iv) | |||
| aval dos sócios e holding patrimonial do grupo. | |||
| Taxa | CDI+5,0% a.a. | % PL RCRI11 | 0,4% |
| Setor | Corporativo | Prazo Médio | 2,3 anos |
| Vencimento | jul/33 | Securitizadora | Canal |
| LTV (sênior) | 48% | IF | 23F1523286 |
Ao término de janeiro, as operações de CRI e suas principais características na carteira do RCRI11 eram os seguintes:
| Ativo | Perfil | % PL | Rem uneração LTV Prazo Médio % Obras % Vendas | |||||
|---|---|---|---|---|---|---|---|---|
| 1 | CR I I mperial Vista Verde | Anteci pação Cartei ra | 4,7% | I PCA + 1 2,68% a.a. 59% 5,4 anos 72% 85% | ||||
| 2 | CR I FG R | Fi nanciamento O bra | 4,5% | I PCA + 1 0,0% a.a. 63% 7,6 anos 69% 9 9% | ||||
| 3 | CR I Fi bra | Corporativo | 4,4% | CDI + 3,0% a.a. 78% 2,6 anos | ||||
| 4 | CR I Quares mei ra | Anteci pação Cartei ra | 4,1 % | I PCA + 1 1,0% a.a. 24% 1,6 anos 1 00% 84% | ||||
| 5 | CR I Bal neário B úzios | Anteci pação Cartei ra | 3,6% | I PCA + 1 3,0% a.a. 31 % 3,4 anos 1 00% 94% | ||||
| 6 | CR I J R M Muffato | Corporativo | 3,4% | CDI + 2,5% a.a. 77% 3,8 anos - - | ||||
| 7 | CR I Pi n hei ro de Sá | Fi nanciamento O bra | 2,3% | I PCA + 1 2,5% a.a. 65% 1,4 anos 9 9% 69% | ||||
| 8 | CR I TH L 3 | Anteci pação Cartei ra | 1,9% | I PCA + 1 2,68% a.a. 59% 5,4 anos 72% 85% | ||||
| 9 | CR I Tris u l | Corporativo | 1,8% | CDI + 1,2% a.a. 0,9 anos | ||||
| 1 0 | CR I F rizzo | Anteci pação Cartei ra | 1,1 % | I PCA + 1 1,5% a.a. 61 % 2,6 anos 1 00% 93% | ||||
| 1 1 | CR I Real Su permercados Média Ponderada | Corporativo | 0,4%22,2%10,0% | CDI + 5,0% a.a. 48% 2,3 anos Inflação + 11,8% a.a. 57% 3,8 anos CDI + 2,6% a.a. |
2. Fundos Imobiliários de Recebíveis (FIIs)
Ao final de janeiro, a alocação em FIIs de recebíveis representava 66,8% do patrimônio líquido do RCRI11.
O mês foi novamente muito positivo para os Fundos Imobiliários de Recebíveis, com uma alta média ponderada dos ativos em nossa carteira próxima de +4,3%. Dentre as principais altas, destacamos o OUJP11 (+13,7%), VCRI11 (+6,8%) e CYCR11 (+6,2%), que totalizam, em conjunto, 14,4% do PL.
Destacamos no período o início de posição no FII HSAF11, fundo de recebíveis da HSI. O fundo está sendo negociado com desconto de aproximadamente 10% em relação ao seu valor patrimonial, sem sinais relevantes de deterioração de crédito nas alocações. Ainda, nos últimos trimestres, a gestão tem conseguido reciclar o portfólio a taxas superiores à média histórica do próprio fundo, elevando a taxa média de aquisição de IPCA + 7,0% para os atuais IPCA + 8,7% - ao passo em que a cota patrimonial reflete a taxa à mercado (MtM) de IPCA+10,9%. Esse movimento fortalece a capacidade de geração de resultado recorrente nos próximos períodos.
No curto prazo, aproveitamos a janela gerada pela venda de um investidor relevante para iniciar nossa exposição. Enxergamos nessa dinâmica um cenário provável de manutenção — e eventual incremento dos dividendos no curto/médio prazo, em um FII que não possui riscos elevados e vinha sendo negociado a um patamar de preço que consideramos atrativo.
Ao final de janeiro a carteira investida de FIIs era composta de 17 fundos com as seguintes características:
Carteira FIIs
Carteira consolidada
A carteira do RCRI11 no fechamento de janeiro ficou distribuído da seguinte forma:
| %L9 FI | Ativo | Quantidade | Dividend Yield (12m) | P/VPA | % PL |
| FIl Recebíveis IPCA+ | 12 | 14,2% | 0,88 | 46,8% | |
| Fll Recebíveis CDI+ | 2 | 14,9% | 0,95 | 5,5% | |
| Fll Recebíveis Misto | 3 | 13,9% | 0,89 | 14,6% |
| %2% CI | Ativo | Remuneração | LTV | % PL |
| CRI Imperial Vista Verde | IPCA + 12,68% a.a. | 59% | 4,7% | |
| CRI FGR | IPCA + 10,0% a.a. | 63% | 4,5% | |
| CRI Fibra | CDI + 3,0% a.a. | 78% | 4,4% | |
| CRI Quaresmeira | IPCA + 11,0% a.a. | 24% | 4,1% | |
| CRI Balneário Búzios | IPCA + 13,0% a.a. | 31% | 3,6% | |
| CRI JRM Muffato | $CD1 + 2.5\% \Omega. \Omega.$ | 77% | 3,4% | |
| CRI Pinheiro de Sá | IPCA + 12,5% a.a. | 65% | 2,3% | |
| CRI Imperial Vista Verde 2 | IPCA + 12,68% a.a. | 59% | 1,9% | |
| CRI Trisul | $CD| + 1,2\% \; 0.0.$ | 1,8% | ||
| CRI Frizzo | IPCA + 11,5% a.a. | 61% | 1,1% | |
| CRI Real Supermercados | CDI+5,0% a.a. | 48% | 0,4% |
Demonstração de resultado
Ao longo de janeiro, foi realizado R$1,28 de resultado por cota, dos quais serão distribuídos R$1,10 aos cotistas do RCRI11. Após esse evento, o RCRI11 acumula R$0,51 de reserva por cota.
| Resultado Real Investor Recebíveis Imobiliários FIl (R$) | |||||||
| ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | Desde o Início * | |
| Receitas – CRIs | R$ 137.664 | R$ 145.901 | R$ 138.726 | R$ 187.302 | R$ 153.163 | R$ 159.947 | 995.107 |
| Juros | R$ 99.174 | R$ 122.106 | R$ 138.726 | R$ 143.685 | R$ 143.384 | R$ 143.613 | 845.069 |
| Correção Monetária | R$ 15.990 | R$ 23.794 | R$0 | R$ 43.616 | R$ 9.779 | R$ 16.334 | 127.538 |
| Prêmio Estruturação | R$ 22.500 | 22.500 | |||||
| Receitas – Flls | R$ 354.693 | R$ 361.491 | R$ 361.819 | R$ 359.794 | R$ 492.045 | R$ 456.798 | 2.648.862 |
| Dividendos | R$ 366.059 | R$ 354.952 | R$ 363.778 | R$ 361.093 | R$ 313.262 | R$ 368.725 | 2.390.762 |
| Ganho de Capital | -R$ 11.366 | R$ 6.539 | -R$ 1.958 | -R$ 1.298 | R$ 178.783 | R$ 88.072 | 258.100 |
| Receitas - Caixa | R$ 39.193 | -R$ 14.940 | -R$ 12.697 | R$ 16.269 | R$ 8.381 | R$ 20.525 | 239.076 |
| Receitas - Total | R$ 531.551 | R$ 492.452 | R$ 487.848 | R$ 563.365 | R$ 653.589 | R$ 637.270 | 3.883.044 |
| Despesas | -R$ 46.099 | -R$ 47.298 | -R$ 45.833 | -R$ 45.751 | -R$ 88.113 | -R$ 97.518 | 419.095 |
| Administrativas | -R$ 44.930 | -R$ 44.930 | -R$ 44.653 | -R$ 44.823 | -R$ 86.717 | -R$ 86.519 | 397.473 |
| Operacionais | -R$ 1.169 | -R$ 2.369 | -R$ 1.180 | -R$ 928 | -R$ 1.397 | -R$ 10.999 | 21.622 |
| Resultado | R$ 485.452 | R$ 445.154 | R$ 442.015 | R$ 517.613 | R$ 565.476 | R$ 539.752 | 3.463.949 |
| Resultado por Cota | R$ 1,15 | R$ 1,05 | R$ 1,05 | R$ 1,23 | R$ 1,34 | R$ 1,28 | R$ 8,21 |
| Rendimentos Distribuídos | R$ 464.358 | R$ 443.251 | R$ 443.251 | R$ 464.358 | R$ 506.573 | R$ 464.358 | 3.250.509 |
| Distribuição por Cota | R$ 1,10 | R$ 1,05 | R$ 1,05 | R$ 1,10 | R$ 1,20 | R$ 1,10 | R$ 7,70 |
| Reserva Acumulada | R$ 25.223 | R$ 27.126 | R$ 25.890 | R$ 79.145 | R$ 138.047 | R$ 213.441 | |
| Reserva Acumulada por Cota | R$ 0,06 | R$ 0,06 | R$ 0,06 | R$ 0,19 | R$ 0,33 | R$ 0,51 | |
| Quantidade de Cotas | 422.144 | 422.144 | 422.144 | 422.144 | 422.144 | 422.144 | |
Objetivo do Fundo
Obtenção de renda e geração de ganho de capital a partir da alocação em
Recebíveis e Cotas de Fundos Imobiliários de Recebíveis.
Razão Social
REAL INVESTOR RECEBÍVEIS IMOBILIÁRIOS FUNDO DE INVESTIMENTO IMOBILIÁRIO

Ticker de Negociação: RCRI11

CNPJ
60.801.196/0001-45

Data de Início do Fundo
30/06/2025

Prazo de Duração
Indeterminado

Patrimônio Líquido
R$ 43.859.796,99

Cotas Emitidas
422.144

Valor Cota a Mercado (30/01/2026)
R$ 103,00

Patrimônio/Cota
R$ 103,89

Taxa de Administração
1,00% a.a.

Taxa de Performance
15% sobre IPCA + Yield IMA-B 5

Custodiante
Banco BTG Pactual S.A.

Administrador
BTG Pactual S.A. DTVM

Data-Com
9º Dia Útil

Data de Pagamento
14º Dia Útil
Glossário
Cap rate: abreviação do termo “capitalization rate” ou taxa de capitalização. É uma métrica utilizada no mercado imobiliário para calcular o retorno anual da renda dos imóveis sobre seu valor de mercado.
Cota Patrimonial: representação do valor financeiro de uma cota dentro do patrimônio líquido do fundo.
Cota Valor de Mercado: valor da cota no mercado secundário na data de fechamento do relatório.
Covenant: cláusula contratual, que estabelece condições e restrições que o devedor precisa cumprir ao longo da operação, visando proteger os interesses dos credores e garantir que as condições financeiras do devedor seguem conforme estipulado.
Data-Com: a data-com é a data até a qual o investidor precisa ser cotista do fundo para ter direito ao recebimento dos dividendos anunciados. Após essa data, os investidores que adquirirem cotas do fundo não terão direito ao rendimento referente ao anúncio feito na data-com.
Dividend Yield: rentabilidade relativa dos rendimentos pagos aos cotistas do fundo. É calculado pela divisão do rendimento sobre a cota valor de mercado.
High grade: são títulos de renda fixa que possuem baixo risco de crédito, correspondendo a uma menor taxa de retorno.
High yield: são títulos de renda fixa com maior risco de crédito e que proporcionam, portanto, uma remuneração com prêmio sobre títulos de menor risco. É comum que essas estruturas tenham um conjunto de garantias, com o objetivo de ponderar o risco da empresa devedora.
Loan-to-value (LTV): compreende o valor da dívida em relação ao valor da garantia. Quanto menor o LTV, menor é o risco da operação.
Middle Risk: são títulos com um grau de risco e rentabilidade intermediários entre o high grade e o high yield. Possuem uma rentabilidade mais atrativa do que os ativos high grade, e com um grau de risco inferior aos high yield. É comum que essas estruturas tenham um conjunto de garantias que visam ponderar o risco da empresa devedora.
Valor Geral de Vendas (VGV): valor potencial das unidades que compõem o empreendimento.
CONTATO:
www.realinvestor.com.br
+55 43 3025-2191
Siga nossas redes sociais
⑥OfSO
Londrina/PR
Av. Ayrton Senna da Silva, 600
São Paulo/SP
Ed. Torre de Siena
Rua Iguatemi, 192
Ed. Iguatemi Offices Building
21º Andar
Sala 151
Gleba Palhano
+55 43 3025-2191
Itaim Bibi
+55 11 2050-5199