
Relatório Gerencial RECD11 de dezembro de 2025
Relatório Gerencial do Rec Cotas Amortizáveis (RECD11), fundo imobiliário de papel, referente a dezembro de 2025, com entrega no FundosNet (B3) em 08/01/2026. No pregão de 04/11/2026, a cota do RECD11 fechou a R$ 6,45, com P/VP de 1,00 (valor patrimonial de R$ 6,47 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,0675 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,76% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 35,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- REC FUNDO DE CRI COTAS AMORTIZÁVEIS 13,16%
- CNPJ
- 53.260.548/0001-37
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 08/01/2026 19:38
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Mensal
dezembro de 2025
Informe Mensal de Distribuição
9 (11) 98174-2903
https://rec-gestao.com/
@recgestao
/recgestao
Cadastre-se no nosso mailing!
RECD11
REC FII CRI Cotas Amortizáveis
O principal objetivo do Fundo, é auferir receitas através do investimento, e gestão ativa, em ativos de natureza imobiliária.
PATRIMÔNIO LÍQUIDO
R$ 44.576.700
COTA PATRIMONIAL
R$ 8,17
COTA MERCADO
R$ 8,35
QUANTIDADE DE COTAS
5.453.775
COTISTAS
347
PÚBLICO-ALVO
Investidores em Geral.
PRAZO
Indeterminado.
CONDOMÍNIO
Fechado.
GESTORA
REC Gestão de Recursos S.A.
ADMINISTRADOR
BRL Trust DTVM S.A.
TAXAS
Administração1: 0,10% a.a.
Gestão: 1,00% a.a./PL
Performance: Não há.
CNPJ
53.260.548/0001-37
CÓDIGO B3 (TICKER)
RECD11.
DIVULGAÇÃO DOS DIVIDENDOS
Último dia útil.
PAGAMENTO DOS DIVIDENDOS
10º dia útil.
TRIBUTAÇÃO
Os rendimentos distribuídos são isentos de IR para pessoas físicas, desde que: (i) o fundo tenha, no mínimo, 50 cotistas; (ii) o investidor não detenha mais de 10% das cotas ou dos rendimentos do fundo; e (iii) as cotas sejam negociadas em Bolsa de Valores ou mercado de balcão organizado.
DESTAQUES
| R$ 0,0795Dividendo por cota | R$ 8,35Cota Mercado | R$ 8,17Cota Patrimonial |
|---|---|---|
| 117%%CDI(líquido de tributo) | 0,952% a.m.Dividend Yield Mercado | R$ 44.576.700Patrimônio Líquido |
RESULTADO DO MÊS
O Fundo distribuirá o valor de R$ 0,0795 por cota, referente ao resultado do mês de dezembro. Com base na cota de fechamento do período, de R$ 8,35, o dividend yield mensal é de 0,952%, o que representa um dividend yield anualizado de 11,43%, líquido e isento de Imposto de Renda. Esse rendimento equivale a 117% do CDI líquido do tributo.
Ao final de dezembro, o patrimônio líquido do Fundo totalizou R$ 44.576.700.
Em 16 de janeiro de 2026, ocorrerá o pagamento da amortização de R$ 7.144.445,25, que corresponde a R$ 1,31 por cota.
RESULTADO ACUMULADO
O fundo iniciou em 16 de outubro de 2024, com um Patrimônio Líquido de R$ 55.000.000. Desde então o montante acumulado de amortização corresponde a R$ 8.998.729 e em janeiro de 2026 ocorrerá uma nova amortização de R$ 7.144.445. Assim, o montante acumulado de amortização corresponderá a R$ 16.143.174. Esta amortização representa o retorno de capital investido, portanto, resultado financeiro.
O resultado acumulado do Fundo foi:
| Out a Dez /2024 | 1º Sem/2025 | 2º Sem/2025 | Acumulado | |
| Valor distribuído em R$ | 1.598.501 | 3.713.474 | 2.784.150 | 8.096.126 |
| Valor distribuído por cota | 0,2931 | 0,6809 | 0,5105 | 0,6477 |
| Dividend yield (% a.a. - sobre Patrim. Líquido) | 15,91% | 14,75% | 13,26% | 14,36% |
| CDI bruto (% a.a. - acum por semestre) | 14,47% | 13,60% | 15,15% | 14,40% |
| % CDI líquido de tributo | 141,88% | 139,95% | 112,90% | 128,71% |
| Patrim. Líquido médio | 54.050.344 | 53.661.863 | 44.522.686 | 49.800.570 |
| Valor amortizado | 0 | 8.998.729 | 7.144.445 | 16.143.174 |
1 Fonte: Administrador do Fundo.
2 Para o cotista Pessoa Física do Fundo, com relação aos rendimentos mensais, há isenção de Imposto de Renda, conforme Lei nº 11.033 de 21/12/04 e posteriormente pela Lei nº 11.196 de 21/11/2005, que estabeleceu: 1) As Pessoas Físicas que terão direito à isenção não poderão possuir 10% ou mais das cotas do Fundo; 2) O Fundo deverá ter no mínimo 50 cotistas Pessoas Físicas, bem como; 3) Ter suas cotas exclusivamente negociadas em Bolsa ou mercado de balcão organizado. Não há qualquer garantia ou controle por parte da Instituição Administradora quanto à manutenção das características tributárias descritas acima.
3Base de cálculo da taxa de administração: i) patrimônio líquido; ou ii) valor de mercado, calculado com base na média diária da cotação de fechamento no mês anterior ao do pagamento da taxa, caso o Fundo tenha integrado ou passado a integrar índices de mercado, cuja metodologia preveja critérios que considerem a liquidez das cotas e o volume, observado o valor mínimo mensal de R$ 15.000.
Alocação dos ativos2
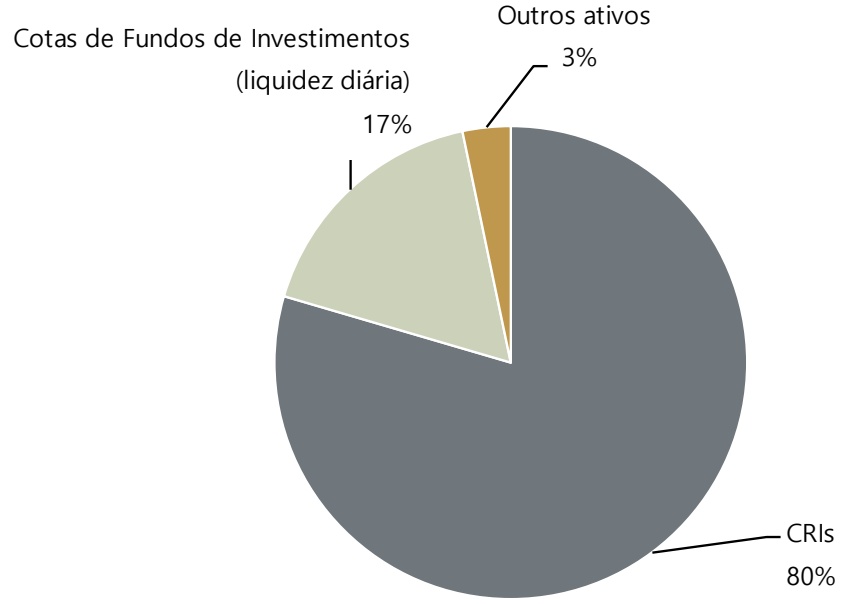
Ao final do mês de dezembro de 2025, 80% dos ativos detidos pelo Fundo estavam investidos em CRIs:
Os rendimentos decorrentes dos CRIs, quando distribuídos aos cotistas PF do Fundo, são isentos de imposto de renda, sujeito ao cumprimento de determinadas exigências legais³.
Valores por ativo:
- CRIs: R$ 35.838.800
- Cotas de Fundos de Investimentos: R$ 7.742.645
- Outros ativos: R$1.481.059
Total do Ativo: R$ 45.062.504
PORTFÓLIO4
| Emissor | Código ativo Lastro Financeiro | Segmento | Devedor (cedente) | Série | Estado | Status do CRI | Inde- xador | Tx juros aquisição | Vencimento | LTV | Duration (em anos) | % do Valor ativo | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Bari Securit | 22L1607693 CCB | Incorporação | São Benedito 2 | Única | MT | Adimplente CDI + | 3,09% | jan-30 | 44% | 2,7 | 4.674.528 10,4% | ||
| Opea | 22C0509668 Debêntures | Varejo | Matarazzo Retail | Única | SP | Adimplente | IPCA | 9,50% | jun-40 | 27% | 4,9 | 3.037.419 | 6,7% |
| Opea | 24G2759411 Crédito Imobiliário | Incorporação | Matarazzo Suites 4 | Única | SP | Adimplente | CDI + | 6,50% | ago-29 | 53% | 2,7 | 2.744.388 | 6,1% |
| Opea | 21K0906902 Debêntures | Hotel | Hotel Rosewood | Única | Adimplente IPCA | 7,73% | nov-33 | 52% | 3,5 | 1.907.862 | 4,2% | ||
| Opea | 21L0866334 Debêntures | Hotel | Hotel Rosewood 2 | Única | SP | Adimplente | IPCA | 7,73% | nov-33 | 52% | 3,5 | 2.043.911 | 4,5% |
| Opea | 22I1423539 | Crédito Imobiliário | MRV Pessoa Física | Única | SP | Adimplente CDI + | 3,00% | set-27 | 71% | 1,6 | 1.621.893 | 3,6% | |
| Província | 23L2279298 Crédito Imobiliário | Pessoa Física | TCash | Sênior | SP | Adimplente | IPCA | 8,50% | nov-43 | 47% | 7,4 | 1.884.165 | 4,2% |
| Província | 24J4456098 Nota Comercial | Vicorp Loteamento | Única | SP | Adimplente IPCA * | 11,00% | out-35 | 69% | 6,2 | 1.736.687 | 3,9% | ||
| Província | 2411243199 Crédito Imobiliário | Pessoa Física | T-Cash 2 | Sênior | Adimplente | IPCA | 8,50% | fev-45 | 42% | 5,3 | 2.494.897 | 5,5% | |
| Província | 24J2335548 Debêntures | VIC 5 Incorporação | Única | SP | Adimplente IPCA | 10,50% | set-39 | 44% | 5,4 | 3.588.511 | 8,0% | ||
| Província | 24K0086735 Crédito Imobiliário | Cotiza Loteamento | Senior | RS Adimplente | IPCA | 10,70% | mar-31 | 53% | 0,9 | 1.709.384 | 3,8% | ||
| Virgo | 24L1786760 Nota Comercial | Buriti Loteamento | Única | SP | IPCA Adimplente | 9,00% | nov-31 | 60% | 3,5 | 3.957.249 | 8,8% | ||
| Virgo | 24L2711489 Nota Comercial | PHV Incorporação | Única | MG | Adimplente IPCA | 9,65% | dez-33 | 58% | 3,8 | 4.437.906 | 9,8% |
4 Taxa de juros de aquisição corresponde à taxa média de aquisição (em % a.a.). LTV e # Créditos Imobiliários: dados extraídos de planilha encaminhada pela Securitizadora. LTV corresponde ao saldo do CRI sobre o saldo das garantias imobiliárias dos lastros. LTV consolidado considera apenas as operações com garantias imobiliárias diretas. Duration: dados extraídos da planilha disponibilizada pelos Ag. Fiduciários. Duration (medida da sensibilidade do preço de um título de renda fixa a mudanças nas taxas de juros) calculada com base na taxa de juros de aquisição do ativo pelo Fundo. Os dados de LTV são defasados em um mês. PU e valor são informações disponibilizadas pelo Administrador. Estado: quando as garantias imobiliárias estão presentes em mais de um Estado, foi relacionado o Estado com o maior volume em garantia imobiliária. IPCA * e IGP-M *: quando o índice de preço apresenta variação negativa, essa correção negativa não se aplica no CRI.
DISTRIBUIÇÃO POR INDEXADOR5
(Distribuição por indexador, com base no saldo de fechamento dos CRIs. Base: dezembro de 2025)
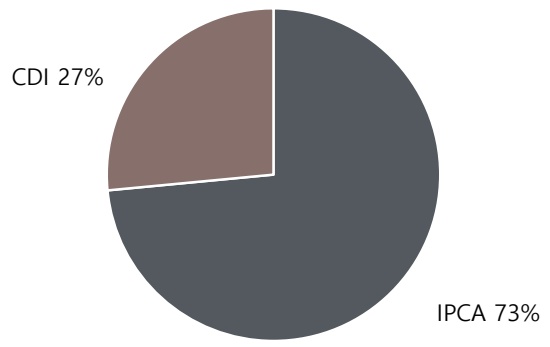
Por indexador, a taxa de juros média de aquisição ao ano, média ponderada pelo saldo de fechamento do CRIs, e o indexador acumulado dos últimos 12 meses correspondem a:
| Indexador | Taxa de juros média de aquisição | Indexador (índice acumulado nos últimos 12 meses) | Duration (em anos) |
|---|---|---|---|
| IPCA | 9,22% a.a. | 4,27% a.a. | 4,3 |
| CDI | 4,11% a.a. | 14,32% a.a. | 2,5 |
5 Fonte: REC Gestão de Recursos e Administrador do Fundo.
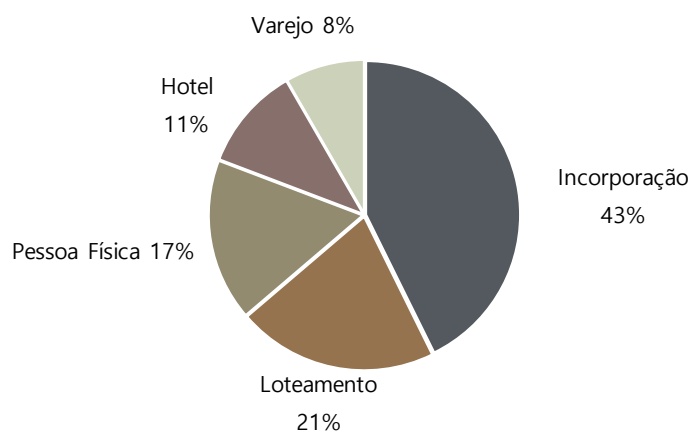
DISTRIBUIÇÃO POR TIPO DE RISCO E SEGMENTO DO DEVEDOR/CEDENTE6 (Distribuição por tipo de risco. Base: dezembro de 2025)
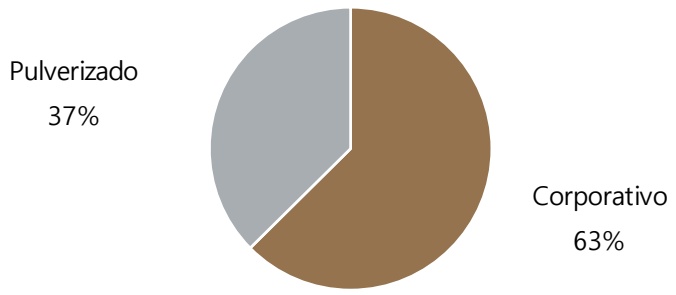
Tipos de risco:
Risco Pulverizado: é um CRI com risco de crédito de natureza pulverizada que apresenta lastro em uma carteira de créditos imobiliários, recebíveis de loteamento ou de multipropriedade com garantia real imobiliária.
Risco Corporativo: o CRI corporativo apresenta lastro em uma dívida corporativa com garantia real. Os CRIs adquiridos foram apenas de grupos empresariais sólidos, preferencialmente com garantias imobiliárias e cessão fiduciária de recebíveis.
Segmento do devedor/cedente:
6 Fonte: REC Gestão de Recursos e Administrador do Fundo.
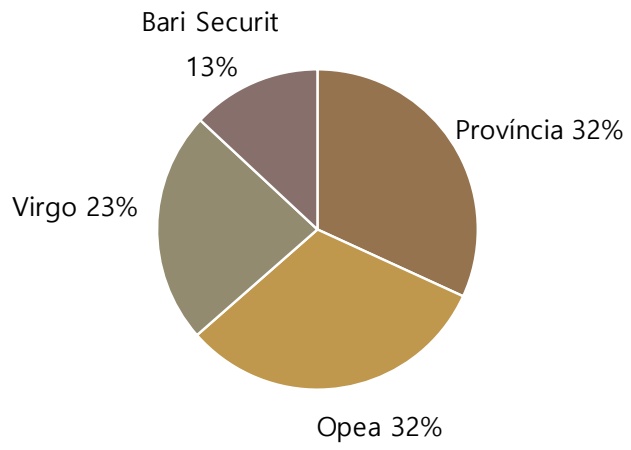
DISTRIBUIÇÃO POR SECURITIZADORA7
(Distribuição por Companhia Securitizadora, com base no saldo de fechamento dos CRIs. Base: dezembro de 2025)
Os CRIs que compõe o portfólio foram emitidos por 4 diferentes securitizadoras.
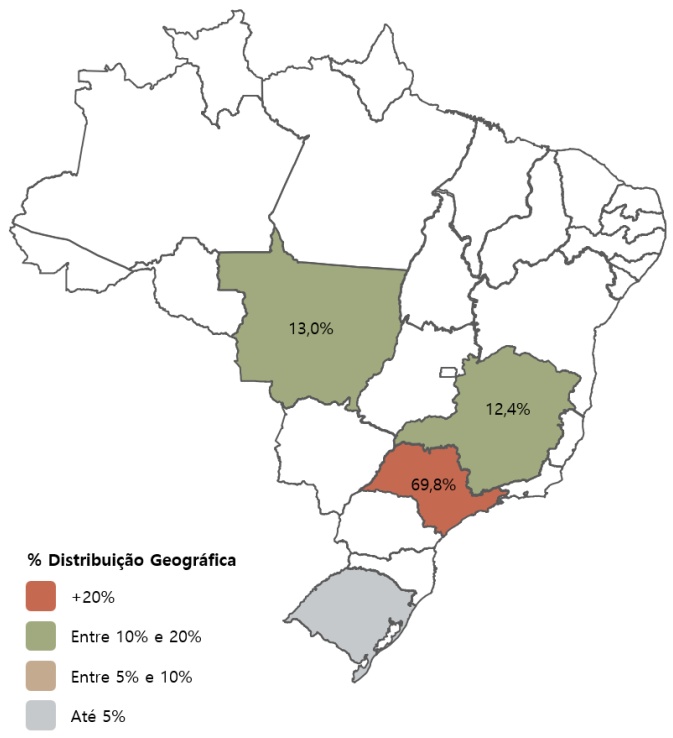
DISTRIBUIÇÃO GEOGRÁFICA8
(Presença geográfica, com base na localização da garantia imobiliária do CRI. Quando as garantias imobiliárias estão presentes em mais de um Estado, foi optado pelo Estado com o maior volume em garantia imobiliária. Percentual de distribuição geográfica foi calculado com base no saldo de fechamento dos CRIs sobre o Patrimônio Líquido do Fundo. Base: dezembro de 2025)
O Fundo possui CRIs com lastro imobiliário distribuídos em 4 Estados brasileiros. A maior concentração encontra-se no
7 Fonte: REC Gestão de Recursos e Administrador do Fundo.
8 Fonte: REC Gestão de Recursos e Administrador do Fundo.
DRE GERENCIAL9
| jan-25 | fev-25 | mar-25 | abr-25 | mai-25 | jun-25 | jul-25 | ago-25 | set-25 | out-25 | nov-25 | dez-25 | Acum 12M | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receitas com CRI | 656.353 | 560.070 | 640.084 | 678.324 | 597.473 | 512.968 | 570.200 | 478.410 | 418.941 | 458.819 | 380.465 | 409.063 | 6.581.766 |
| Marc. a mercado | 128.255 | -220.291 | 51.054 | 484.553 | -18.649 | 50.494 | -485.664 | 272.774 | -8.368 | 149.873 | 270.447 | -4.404 | -126.154 |
| Receitas - outros Ativos | 41.926 | 43.272 | 57.800 | 68.419 | 79.367 | 81.705 | 55.189 | 43.841 | 58.084 | 65.256 | 56.503 | 68.858 | 717.505 |
| Despesas Operacionais | -53.157 | -56.443 | -47.252 | -49.824 | -52.493 | -48.309 | -49.606 | -45.006 | -47.519 | -49.148 | -41.034 | -47.324 | -598.307 |
| Lucro líquido - regime competência | 773.376 | 326.608 | 701.685 | 1.181.472 | 605.699 | 596.858 | 90.118 | 750.020 | 421.138 | 624.800 | 666.381 | 426.192 | 6.574.810 |
| Lucro líquido - regime caixa | 647.373 | 543.424 | 649.141 | 700.472 | 622.942 | 542.339 | 567.270 | 474.166 | 424.875 | 478.244 | 389.591 | 437.769 | 6.688.685 |
| Valor distribuído | 650.635 | 568.283 | 621.185 | 740.077 | 587.917 | 545.377 | 603.733 | 473.387 | 403.034 | 470.661 | 399.761 | 433.575 | 6.703.232 |
| Valor distribuído por cota | 0,1193 | 0,1042 | 0,1139 | 0,1357 | 0,1078 | 0,1000 | 0,1107 | 0,0868 | 0,0739 | 0,0863 | 0,0733 | 0,0795 | 1,2291 |
| Patrimônio Líquido | 53.623.746 | 53.382.071 | 53.462.571 | 53.903.966 | 53.921.748 | 53.677.078 | 44.164.734 | 44.441.367 | 44.459.472 | 44.613.613 | 44.880.233 | 44.576.700 |
Distribuição de rendimentos: o Fundo deverá distribuir a seus Cotistas, no mínimo, 95% dos resultados auferidos, apurados de acordo com o regime de caixa, com base em balanço semestral encerrado em 30 de junho e 31 de dezembro de cada ano.
Vale o esclarecimento do conceito de:
• Regime de competência: as despesas e receitas são registradas no ato (data do fato gerador), não importando quando ocorrerá o pagamento ou recebimento. Em um CRI, considera-se a totalidade das receitas advindas de juros e atualização monetária, assim como o ajuste a valor de mercado e eventual apropriação do ágio/ deságio de um CRI adquirido/vendido.
• Regime de caixa: considera as receitas e despesas apenas quando ocorre a transação financeira (entrada ou saída de caixa).
• Rendimentos dos CRIs: refere-se aos rendimentos consolidados que incidem sobre os CRIs (juros, atualização monetária e eventuais outras receitas).
9 Fonte: Administrador do Fundo.
LIQUIDEZ E RENTABILIDADE NA B3
A negociação das cotas do Fundo foi iniciada em 16 de outubro de 2024, com o preço de abertura correspondendo a R$ 10,00. No encerramento deste mês de dezembro, a cota fechou em R$ 8,35.
Outras informações10:
| Volume negociado no mês (em R$) 5.631 | |
| Média diária (em R$) 313 689 | |
| Quantidade de cotas negociadas no mês | |
| 8,17 Valor médio de negociação por cota no decorrer do mês (em R$) | |
| Mínimo Faixa de negociação | 7,71 |
| Máximo (em R$ - por cota) | 8,42 |
EMISSÕES
| Emissão | Data Conclusão | Quantidade de cotas | Montante (R$) |
|---|---|---|---|
| 1º Emissão | Out/2024 | 5.453.775 | R$ 54.537.750 |
OUTROS FUNDOS DA CASA
Atualmente a REC atua como Consultor de Investimento no FII REC Recebíveis Imobiliários e no FII REC Renda Imobiliária, sendo também gestora dos FII REC Logística, FII REC Multiestratégia, REC FAMI Fundo de CRI Cotas Amortizáveis e REC Cotas Amortizáveis II, REC Master Fundo de CRI e REC One, totalizando aproximadamente R$ 3,5 bi sob gestão.
Conheça mais em: rec-gestao.com
GARANTIAS DO PORTFÓLIO
| CRI VIC 5 | ||
| Alienação fiduciária de imóveis; | Alienação das cotas da SPE; | |
| Alienação fiduciária das cotas das SPEs que desenvolvem os | Subordinação de 30%; | |
| projetos; | Aval e fiança dos sócios PF e PJ; | |
| Cessão fiduciária dos recebíveis atuais e futuros; | Fundo de reservas e despesas; | |
| Aval dos sócios e das empresas; Fundo de reservas e despesas; | ||
| CRI Vicorp | ||
| CRI Matarazzo Suítes 4 | ||
| Alienação fiduciária das unidades; | Alienação fiduciária de cotas da SPE; | |
| Seguro de Responsabilidade Civil (RCC) e de Riscos de | Cessão Fiduciária de Recebíveis; | |
| Engenharia (RE); | Fundo Reserva e despesas; | |
| Promessa de cessão fiduciária dos recebíveis originados; Mecanismo de aceleração de amortização do CRI; | Aval dos sócios na PJ e fiança dos sócios na PF; | |
| CRI Hotel Rosewood 1 e 2 | ||
| Alienação fiduciária de imóveis; Cessão Fiduciária da totalidade do resultado da operação | Alienação fiduciária de imóveis; | |
| hoteleira; | Cessão Fiduciária de Recebíveis; Fundo de reserva, despesas e juros; | |
| Fundo de despesas; | ||
| Aval dos sócios; | ||
| CRI São Benedito 2 | ||
| Alienação fiduciária de imóveis; | Alienação Fiduciária de imóveis; | |
| Cessão dos recebíveis atuais e futuros; Fundo de reservas e despesas; | Subordinação; Seguros DFI – Danos Físicos do Imóvel e MIP – Morte- | |
| Aval dos sócios; | Invalidez Permanente; Excesso de Spread; | |
| CRI MRV/AVLA | CRI Buriti | |
| Fundo de reservas com triggers de recomposição pela MRV; Seguro de crédito pela AVLA; | Cessão Fiduciária dos Recebíveis; | |
| Alienação de cotas das SPEs; Aval dos sócios; | ||
| Taxa de Aquisição: IPCA + 9,00% a.a. | ||
| CRI PHV | ||
| Alienação Fiduciária de Imóveis; | ||
| Alienação Fiduciária de Cotas; | ||
| Cessão Fiduciária de Recebíveis; | ||
| Fundo de Reserva; | ||
| Fiança e Aval; | ||
| Subordinação; | ||
GLOSSÁRIO FINANCEIRO
Dividend Yield: Indicador de rentabilidade que mostra o percentual de retorno distribuído aos cotistas em relação ao valor da cota. É calculado dividindo os rendimentos pagos no período pelo preço da cota no mesmo intervalo. Quanto maior o dividend yield, maior o retorno proporcional ao investimento.
Gross Up: Cálculo com a adição do imposto para projetar o quanto seria necessário investir em um ativo tributável para ter o retorno líquido esperado. É utilizado para comparação entre ativos com diferentes regimes de tributação.
PMT (Payment): Valor da parcela periódica de uma operação estruturada, composto pela amortização do principal acrescida dos juros devidos no período.
Duration: Prazo médio ponderado de recebimento de fluxos de um título. Indica quanto tempo, em média, o investidor levará para recuperar o capital investido, considerando todos os pagamentos programados.
LTV (Loan to Value): Indicador de alavancagem que mede a relação entre o valor do saldo devedor da operação (ajustado pela subordinação) e o valor das garantias da operação. Um LTV mais baixo indica maior nível de garantia em relação ao saldo devedor da operação.
Cotas Sênior: Classe de cotas com prioridade no recebimento dos fluxos da operação. São as primeiras a receber amortizações e juros, e, por isso, possuem menor risco e menor remuneração.
maio de 2025Cotas Mezanino: Classe intermediária de risco e retorno. Recebem os pagamentos após as cotas sênior, mas antes das cotas subordinadas. Servem como uma camada de proteção parcial.
Cotas Subordinadas: Última classe na prioridade de pagamento. Só recebem amortizações e juros após o pagamento das cotas sênior e mezanino. Por assumirem maior risco, normalmente oferecem a maior remuneração.
Lastro Corporativo: Modelo em que a operação é lastreada por dívida de um único devedor ou grupo empresarial. Embora possa oferecer maior previsibilidade, concentra mais risco.
Alienação Fiduciária das Cotas da SPE: As cotas da Sociedade de Propósito Específico (SPE) são alienadas fiduciariamente à securitizadora como garantia da operação. Em caso de inadimplência, a securitizadora pode assumir o controle da SPE e do ativo relacionado.
Cessão Fiduciária da Carteira de Recebíveis: Transferência da titularidade dos créditos imobiliários detidos pelo incorporador à securitizadora, sob forma fiduciária. Os créditos passam a ser custodiados por um banco e controlados pela securitizadora para assegurar o pagamento dos investidores.
Fundo de Reservas: Montante reservado para assegurar os pagamentos do CRI em caso de inadimplemento da PMT. Costuma equivaler a pelo menos duas parcelas da operação (PMTs) e deve ser recomposto sempre que utilizado. Os recursos são aplicados conforme definido no termo de securitização, geralmente em ativos de alta liquidez e baixo risco.
Fundo de Obras: Valor reservado para garantir a conclusão de empreendimentos imobiliários em construção. Os recursos são liberados ao incorporador com base em medições físicas da obra, geralmente em forma de reembolso, conforme previsto contratualmente.
MTM (Mark to Market – Marcação a Mercado): Avaliação do valor de um título com base nas condições atuais de mercado.
Regime Fiduciário: Estrutura legal que segrega os ativos da operação do patrimônio da securitizadora. Garante que os recursos da operação não sejam afetados por eventuais problemas financeiros da empresa que estruturou ou administra o CRI.
Agente Fiduciário: Instituição responsável por fiscalizar o cumprimento das obrigações da operação e proteger os interesses dos investidores. Atua monitorando o desempenho dos ativos, as garantias e o uso dos recursos conforme definido no termo de securitização.
Este relatório foi preparado exclusivamente para fins informativos e não deve ser interpretado como uma solicitação ou oferta para comprar ou vender quaisquer valores mobiliários ou instrumentos financeiros a eles relacionados. Os Consultores de Investimento não verificaram as informações constantes neste documento de forma independente, nem fazem qualquer representação ou garantia, expressa ou implícita, quanto à exatidão, abrangência ou confiabilidade das informações contidas [email protected]neste relatório. Nenhum conteúdo deste documento é, ou deve ser considerado, uma promessa ou representação quanto ao passado ou futuro. O Administrador e os Consultores de Investimento refutam expressamente toda e qualquer responsabilidade relacionada ao ou resultante do uso deste material.
Este relatório não pretende ser completo ou conter todas as informações que os cotistas do Fundo possam solicitar. Decisões de investimento não devem considerar rec estaoexclusivamente as informações contidas neste material. Leia os prospectos e regulamentos dos fundos de investimento antes de investir. A rentabilidade passada não representa, de maneira alguma, garantia de rentabilidade futura e projeções não significam retornos futuros. A rentabilidade que tiver sido divulgada não é líquida / tde impostos, e fundos de investimento não contam com garantia do administrador, gestor, de qualquer mecanismo de seguro ou do Fundo Garantidor de Crédito– FGC. A distribuição deste relatório não está autorizada a qualquer outra pessoa além dos cotistas do Fundo e das pessoas designadas para assessorá-lo que, em conjunto com os cotistas do Fundo, concordam em manter a confidencialidade do material e comprometem-se com as limitações aqui descritas.