
Relatório Gerencial REME11 de agosto de 2026
Relatório Gerencial do RB Multiestratégia Imobiliária (REME11), fundo imobiliário de fundos (FoF), referente a agosto de 2026, com entrega no FundosNet (B3) em 28/09/2026. No pregão de 08/10/2026, a cota do REME11 fechou a R$ 86,96, com P/VP de 0,99 (valor patrimonial de R$ 88,11 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 7,00% sobre a cotação de 08/10/2026. O patrimônio líquido era de R$ 57,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 63.051.078/0001-55
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 28/09/2026 21:32
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RELATÓRIO AO INVESTIDOR RB MULTIESTRATÉGIA IMOBILIÁRIA FII REME11 – AGOSTO/26
Breve Panorama Macroeconômico
Agosto ficou marcado pelo simpósio de Jackson Hole reforçar viés hawkish de Kevin Warsh, levando o mercado a precificar aperto monetário neste último trimestre, também marcado por piora no âmbito geopolítico, com rompimento do cessarfogo no Oriente Médio. Ainda no radar, a dívida pública americana atingiu a marca de US$ 40 trilhões, em meio a déficits persistentes, atingindo relação de 125% do PIB do país (patamar superior ao nível registrado durante a Segunda Guerra Mundial). Ainda assim, a temporada de balanços continuou a impulsionar o bom humor nos índices: o Dow Jones encerrou o mês em alta de 1,34%, o S&P 500 de 2,62% e o Nasdaq de 3,93%, respectivamente.
No cenário doméstico, após uma breve retomada do capital estrangeiro em julho, tivemos nova saída de capital, de R$ 18,1 bilhões na B3, porém, ainda mantendo saldo acumulado positivo de R$ 18,2 bilhões no ano. Apesar do forte fluxo negativo, houve recuperação nos últimos 8 pregões, com entrada de capital, coincidindo com a melhora no humor e recuperação do Ibovespa. Diferentemente dos meses anteriores, fatores locais foram os principais catalisadores da melhora das expectativas, com indicadores econômicos e cenário eleitoral no radar. Nos indicadores, tivemos abaixo das expectativas os dados de produção industrial, PMIs, o IBC-Br de junho e CAGED de julho, refletindo perspectiva de desaceleração da atividade econômica e animando investidores para uma taxa Selic menor. Por outro lado, tivemos o volume do setor de serviços e o varejo ampliado melhores do que esperado. Por fim, a dívida pública atingiu o maior patamar em 5 anos, com nova piora na dívida líquida do setor público, de 68,5% para 69,1% do PIB. Já no cenário eleitoral, as pesquisas divulgadas ao longo do mês mostraram deterioração da avaliação do governo e estreitamento da corrida presidencial no segundo turno.
Em julho, o IPCA apresentou variação de 0,07%, nova desaceleração (4ª consecutiva e menor leitura mensal desde 2022), porém, ligeiramente acima das expectativas do mercado (0,03%), levando o acumulado em 12 meses para 4,44%. Já o IPCA-15 de agosto registrou queda de 0,40%, abaixo das estimativas (-0,30%), com o acumulado em 12 meses em 4,24%. O boletim Focus trouxe novidades para a projeção do IPCA: ajuste de 5,03% há 4 semanas para 5,01%. Em contrapartida, houve alta na projeção para 2027 (de 4,22% para 4,28%), com manutenção tanto para 2028 (3,80%) quanto para 2029 (3,50%). Por sua vez, a taxa Selic teve manutenção dos patamares, de 13,75% (final de 2026), de 12,00% para 2027, 10,50% para 2028 e de 10,00% para 2029.
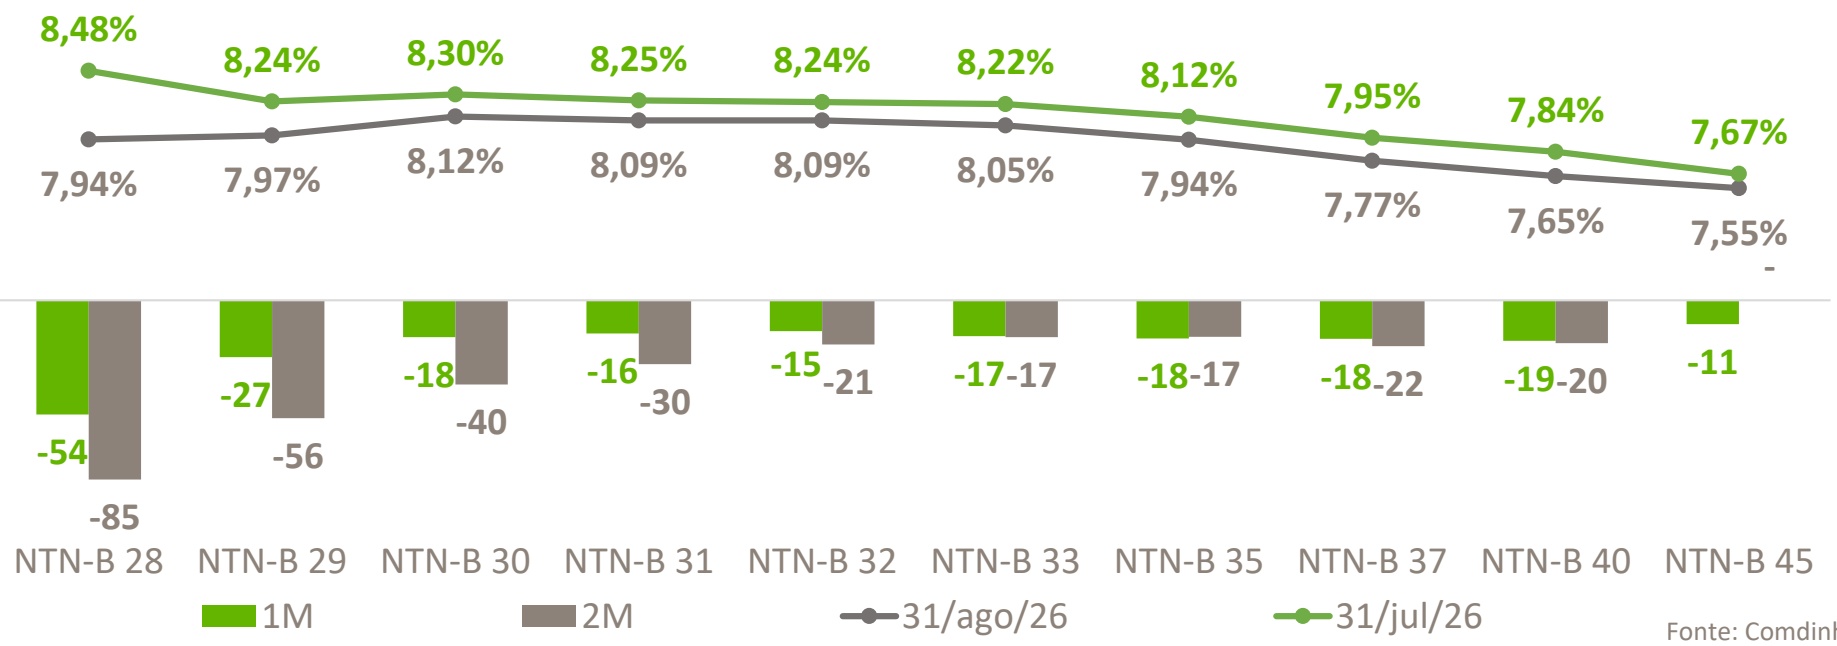
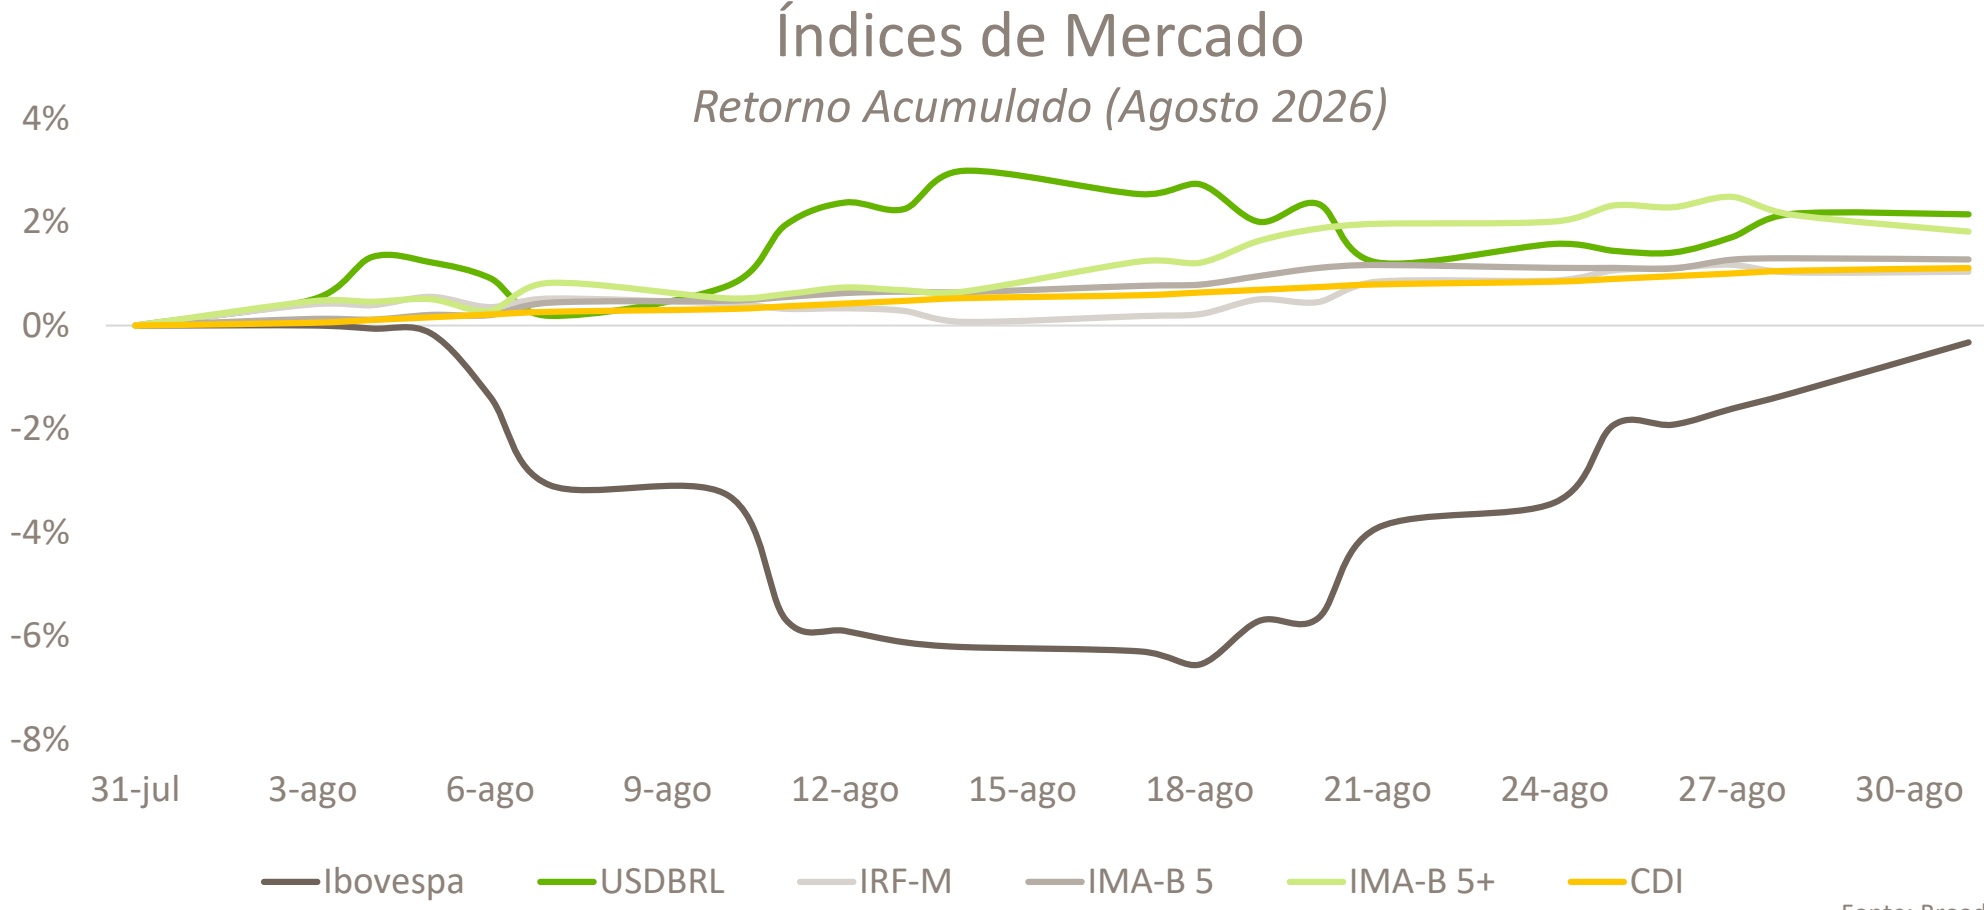
Diante da perspectiva de desaceleração da atividade econômica e com os investidores de olho no cenário eleitoral, a curva de juros real teve mais um mês de arrefecimento em agosto. Dessa forma, os índices IMA-B 5, IMA-B e IMA-B 5+ renderam 1,28%, 1,58% e 1,81%, respectivamente.
Curva de Juros Real
No cenário internacional, o principal evento ficou para reunião de Jackson Hole, com visão de uma postura hawkish de Kevin Warsh, reforçando perspectiva de aperto monetário pelo FOMC este ano. Nos EUA, os dados vieram mistos: deterioração no mercado de trabalho (ADP e Payroll, reforçados por revisões baixistas das leituras anteriores), vendas no varejo, produção industrial e PMIs em queda, por outro lado, tivemos ISM, índices de confiança e sentimento melhores do que esperado. Ainda, houve a divulgação do PCE acima das estimativas, reforçando perspectivas inflacionárias, aliada à leitura hawkish do novo Fed. De acordo com a ferramenta FedWatch, temos uma clara divisão em relação à próxima reunião, com apostas atualmente em torno de 60% por uma expectativa de aumento de 25bps.
Na Europa, indicadores econômicos vieram majoritariamente positivos, com produção industrial, balança comercial, índices de confiança e PMIs melhores do que o esperado. Já a segunda leitura do PIB do 2º trimestre (+0,4%) em linha, enquanto vendas no varejo vieram abaixo das estimativas. Na China, destaque ficou para a balança comercial de julho, marcado por crescimento de exportações (+23,9%) e importações (+27,5%). Em contrapartida, tivemos a divulgação dos dados econômicos reforçando desaceleração econômica já observada, com vendas no varejo, produção industrial e PMIs abaixo das estimativas.
No mercado de commodities, o petróleo apresentou nova alta, encerrando em US$ 90,49/barril (Brent), avanço de pouco menos de 3%. O mês ficou marcado por forte volatilidade nos preços do barril, sendo negociado abaixo dos US$ 80 ao longo do mês e voltando ao patamar atual, diante da continuidade da tensão no Oriente Médio, com nova redução do fluxo marítimo no Estreito de Ormuz e baixa visibilidade de um acordo. Já o minério de ferro apresentou recuperação, diante de início de um período sazonalmente mais forte em termos de demanda e produção de aço (índice 62% Fe a US$ 99,45/ton, alta de 3,81%), com perspectiva de manutenção no atual patamar até o começo do ano que vem, visando reforçar estoque antes do início do período chuvoso na China.
O Ibovespa, conforme supracitado, teve um mês de alta volatilidade, chegando a marcar perda mensal de 6,5% ao longo do mês, mas encerrando em leve perda de 0,33%, aos 177.419 pontos, ainda acumulando ganhos de 10,11% no ano. Por outro lado, o dólar fechou em alta de 2,17%, cotado a R$ 5,18, porém acumulando desvalorização de 5,63% em 2026. Para setembro, teremos decisões de BCs globais influenciando os ativos globais, em especial a decisão do Fed, com especial atenção aos indicadores econômicos diante da postura hawkish e data driven do comitê presidido por Kevin Warsh. No âmbito interno, com iminência do período eleitoral se aproximando, expectativas ficam para pesquisas eleitorais, assim como eventual sinalização do Copom dos próximos passos da política monetária.
Panorama de FIIs
Conforme supracitado no cenário macro, a deflação do IPCA em agosto, assim como redução da taxa Selic foram os principais drivers para mercado doméstico. São dois movimentos que costumam ser lidos como distantes do dia a dia do investidor, mas que chegam de forma bastante direta aos fundos imobiliários de recebíveis. Tanto a inflação quanto os juros entram na conta que forma o rendimento distribuído mensalmente por esses fundos, e é provável que o efeito de agosto apareça nos proventos dos próximos meses.
IPCA mensal e Selic desde 2012
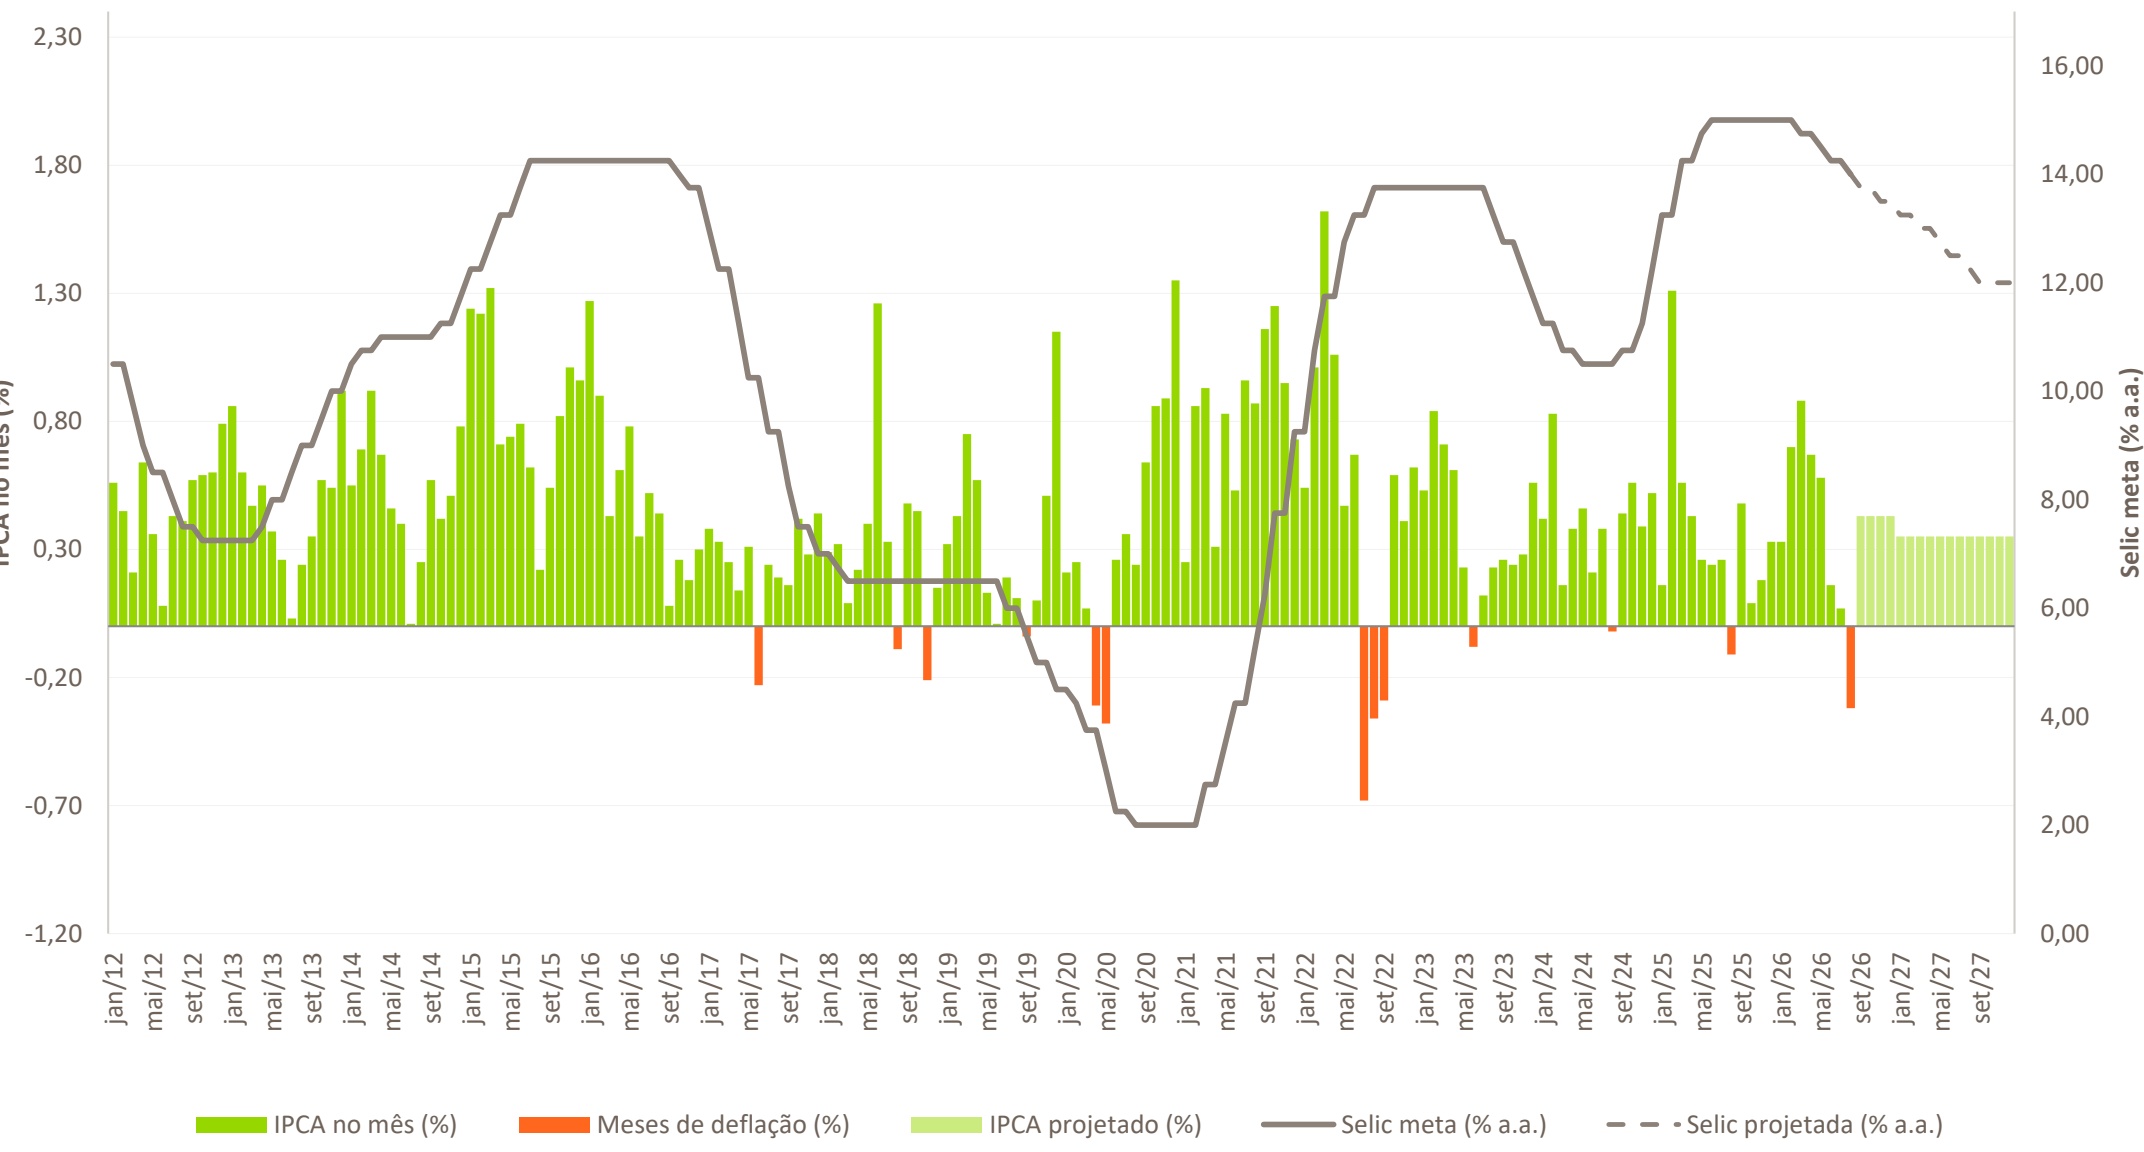
Para entender por que, vale abrir a composição do rendimento de um fundo de papel, que quase nunca é explicada. O dividendo não é a taxa do CRI. Ele reúne três parcelas: os juros contratados incidentes sobre o saldo devedor, a correção monetária desse saldo pelo índice previsto na escritura e eventuais resultados não recorrentes, como ganhos na venda de um papel. Quando a operação é contratada a IPCA mais uma taxa, metade do nome do contrato depende da inflação do período. Se o IPCA desacelera, a segunda parcela encolhe, já se fica negativo, ela deixa de contribuir. O crédito continua adimplente, a carteira segue a mesma, e ainda assim entra menos dinheiro no caixa do fundo naquele mês.
A esse mecanismo soma-se um detalhe que costuma causar confusão: a defasagem. O IPCA de um mês não corrige a carteira naquele mesmo mês. Conforme o previsto em cada escritura, a correção normalmente aplica o índice apurado um ou dois meses antes. Na prática, a deflação de agosto tende a aparecer nos resultados de setembro e outubro, que são os rendimentos anunciados em outubro e novembro. O investidor lê a queda do dividendo quando a notícia da inflação já saiu do noticiário, e a tendência natural é atribuí-la a uma deterioração da carteira, quando a causa é contratual e conhecida de antemão.
Do lado das operações indexadas ao CDI, a dinâmica é diferente e mais rápida. Nessas estruturas, normalmente contratadas como CDI mais um spread, a parcela principal da remuneração acompanha a taxa básica praticamente sem defasagem. O ciclo de cortes iniciado em março já havia retirado um ponto percentual da Selic até o fim de agosto, e essa redução se reflete quase de imediato na receita dessas carteiras: a cada corte, o fundo passa a receber menos já no mês seguinte. É por isso que dois fundos com taxas médias parecidas podem entregar rendimentos distintos no mesmo período. A parcela em CDI+ reage rápido e de forma previsível, enquanto a parcela em IPCA+ reage devagar e com atraso.
Na prática, o efeito combinado aparece no resultado de caixa do fundo. A receita de um mês é basicamente a soma dos juros e da correção monetária apropriados no período, descontadas as despesas, e é sobre esse resultado que a distribuição é calculada. Quando a inflação cede e os juros caem ao mesmo tempo, as duas fontes de receita encolhem simultaneamente, e o rendimento por cota acompanha. A magnitude varia conforme o mix da carteira: um fundo majoritariamente indexado ao IPCA sente mais a desaceleração da inflação, enquanto um fundo concentrado em CDI+ sente mais o corte de juros. O ponto central é que se trata de um movimento aritmético, que atinge a classe inteira ao mesmo tempo e em graus diferentes, e não de um sinal isolado sobre a qualidade de um portfólio específico.
Vale reforçar porque isso não deveria preocupar. A taxa contratada em cada operação, o spread que remunera o risco de crédito, não muda com a inflação do mês; o que oscila é a parcela que corrige o principal. O saldo devedor permanece, as garantias permanecem e a capacidade de pagamento do devedor não se altera por causa de um índice mais baixo. Quando a inflação volta a acelerar, a correção monetária volta a contribuir, e o rendimento se recompõe. Em termos reais, o investidor não perdeu poder de compra, ele recebeu menos justamente porque os preços subiram menos.
Há ainda um aspecto que raramente entra na conta, mas que tem importância significativa, um rendimento menor não significa, necessariamente, carteira pior. A mesma queda de juros que reduz a receita das operações em CDI+ tende a favorecer a cota dos fundos indexados à inflação, já que a carteira carrega operações contratadas a taxas superiores às praticadas nas novas emissões. Parte do retorno migra de renda para valor, e quem acompanha apenas o depósito mensal enxerga somente o lado que diminuiu. É por isso que o retorno total, somando rendimento distribuído e variação da cota, costuma ser uma métrica mais honesta do que o dividend yield isolado, sobretudo em momentos de virada de ciclo.
Acima de tudo, vale separar o que muda do que não muda. A inflação de um mês altera o tamanho do cheque, não a qualidade do crédito que o sustenta. Essa qualidade continua sendo definida pelos mesmos elementos de sempre: quem é o devedor e qual a sua capacidade de pagamento, qual o lastro da operação, que garantias foram constituídas, qual a relação entre o valor da dívida e o valor dessas garantias, e o quanto cada devedor representa dentro da carteira. É nesses pontos que o investidor deveria concentrar atenção, e todos eles estão descritos nos relatórios gerenciais. Dito isso, esse momento pede menos atenção ao número do mês e mais ao que o produz. Um dividendo elevado no retrovisor refletiu, em boa medida, um período de inflação alta corrigindo saldos devedores, e uma queda pontual reflete o oposto. Nenhum dos dois diz muito sobre o que realmente determina o resultado no longo prazo, que é a consistência e qualidade da carteira de crédito e o cuidado na sua seleção.
Análise Patrimonial
Demonstrativo de Receitas, Despesas, Rendimentos e Rentabilidade.
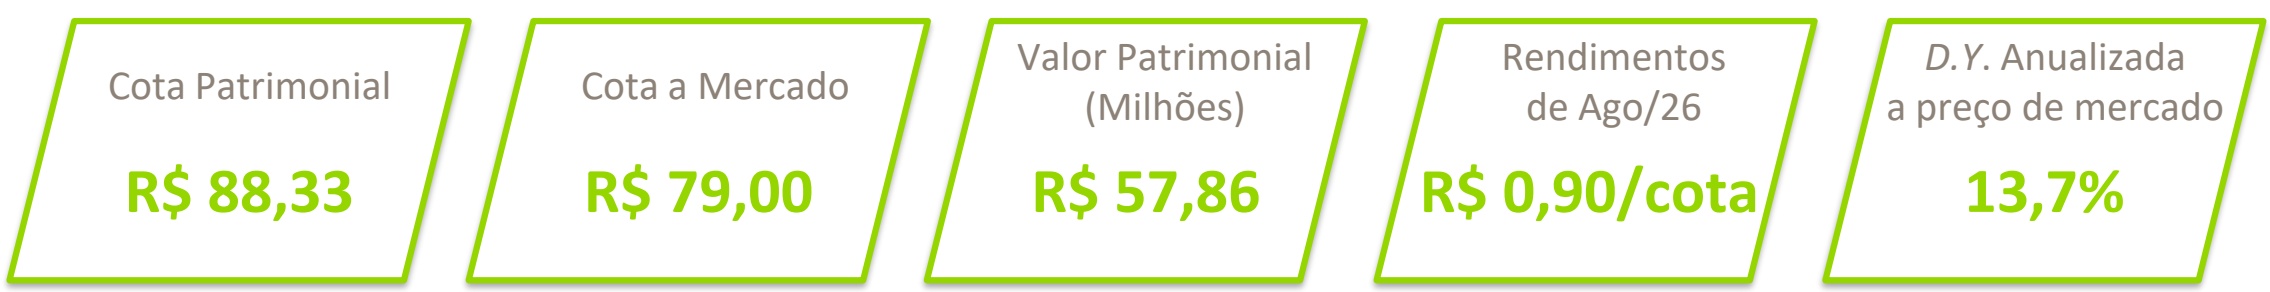
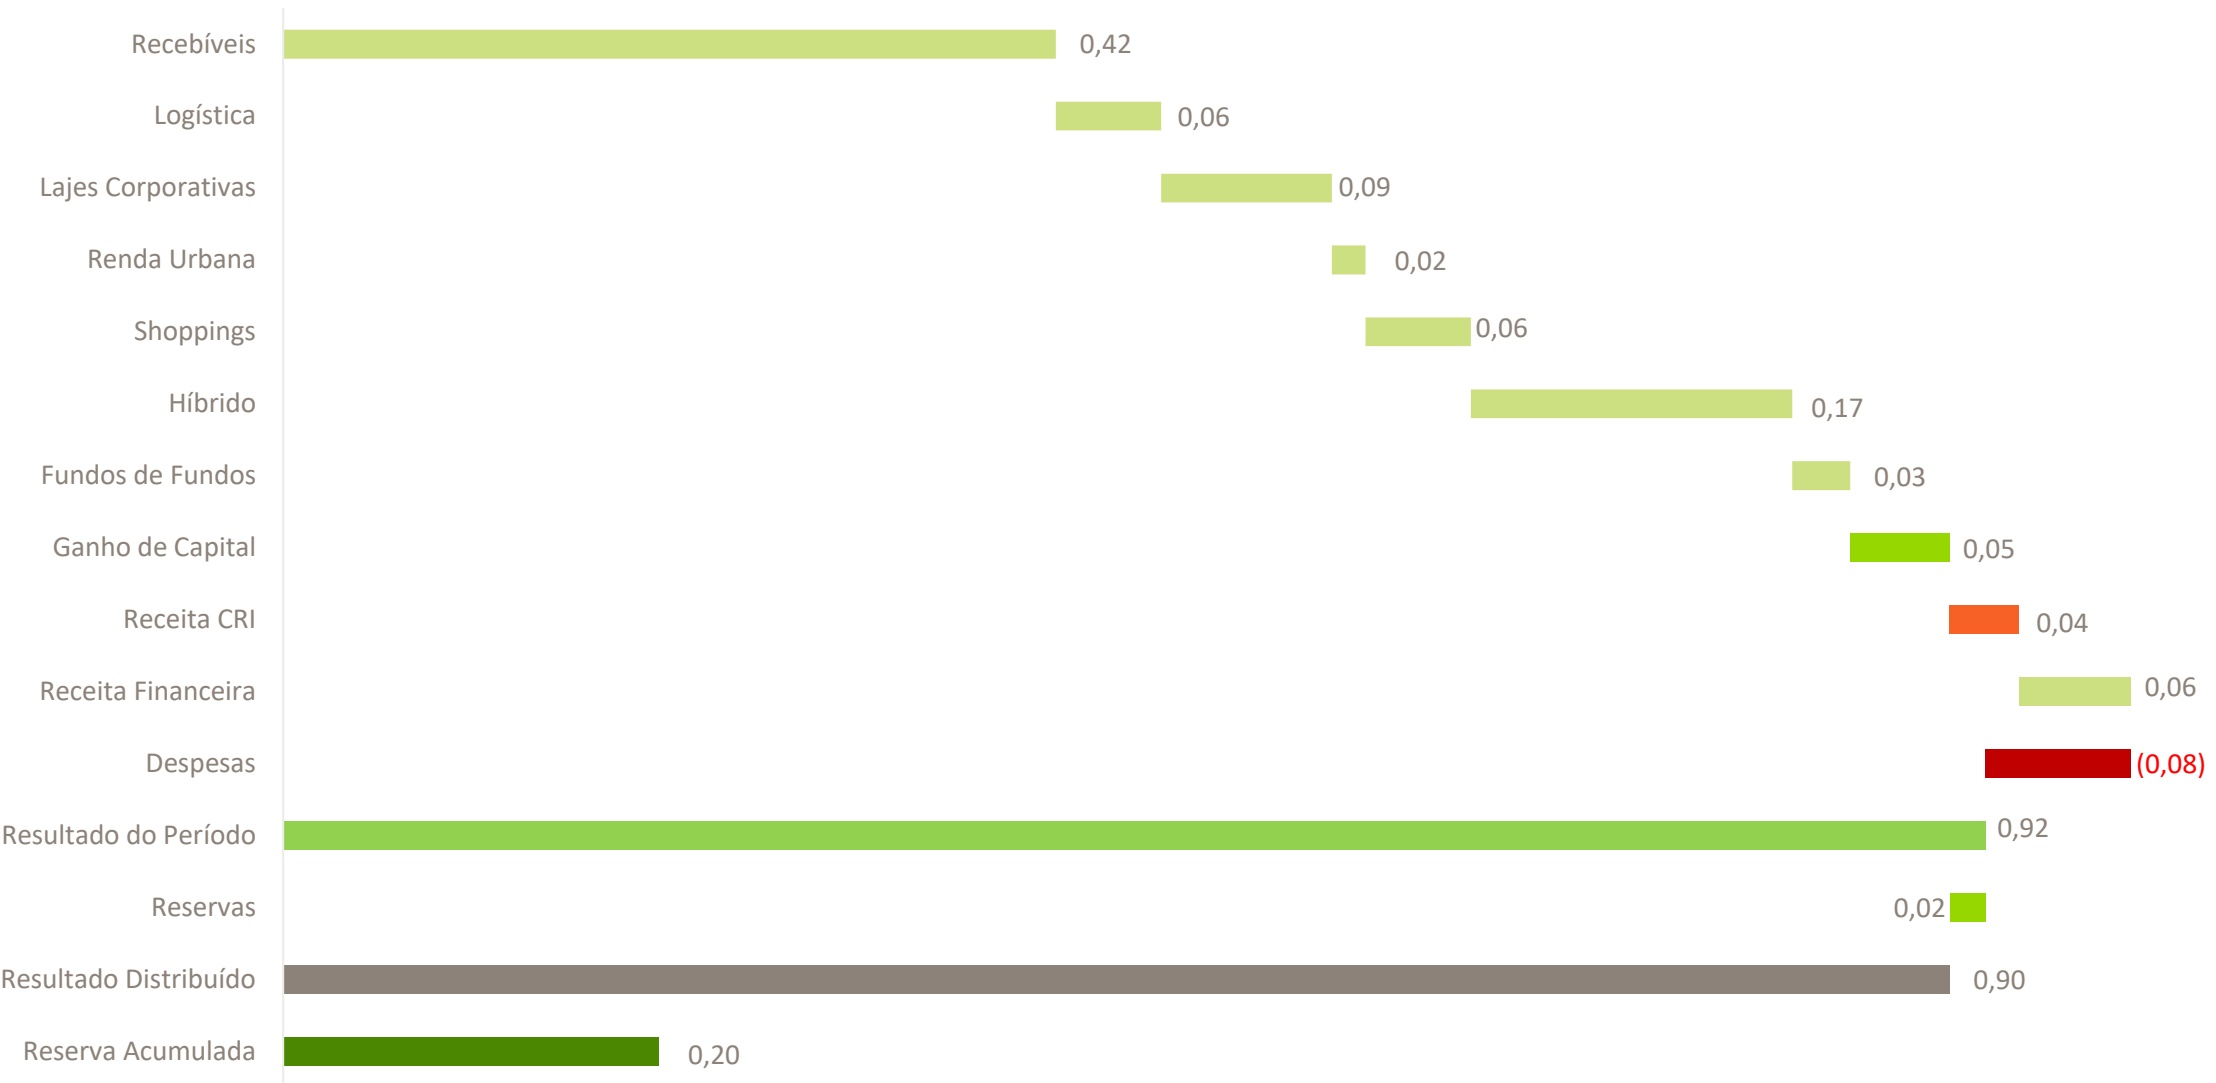
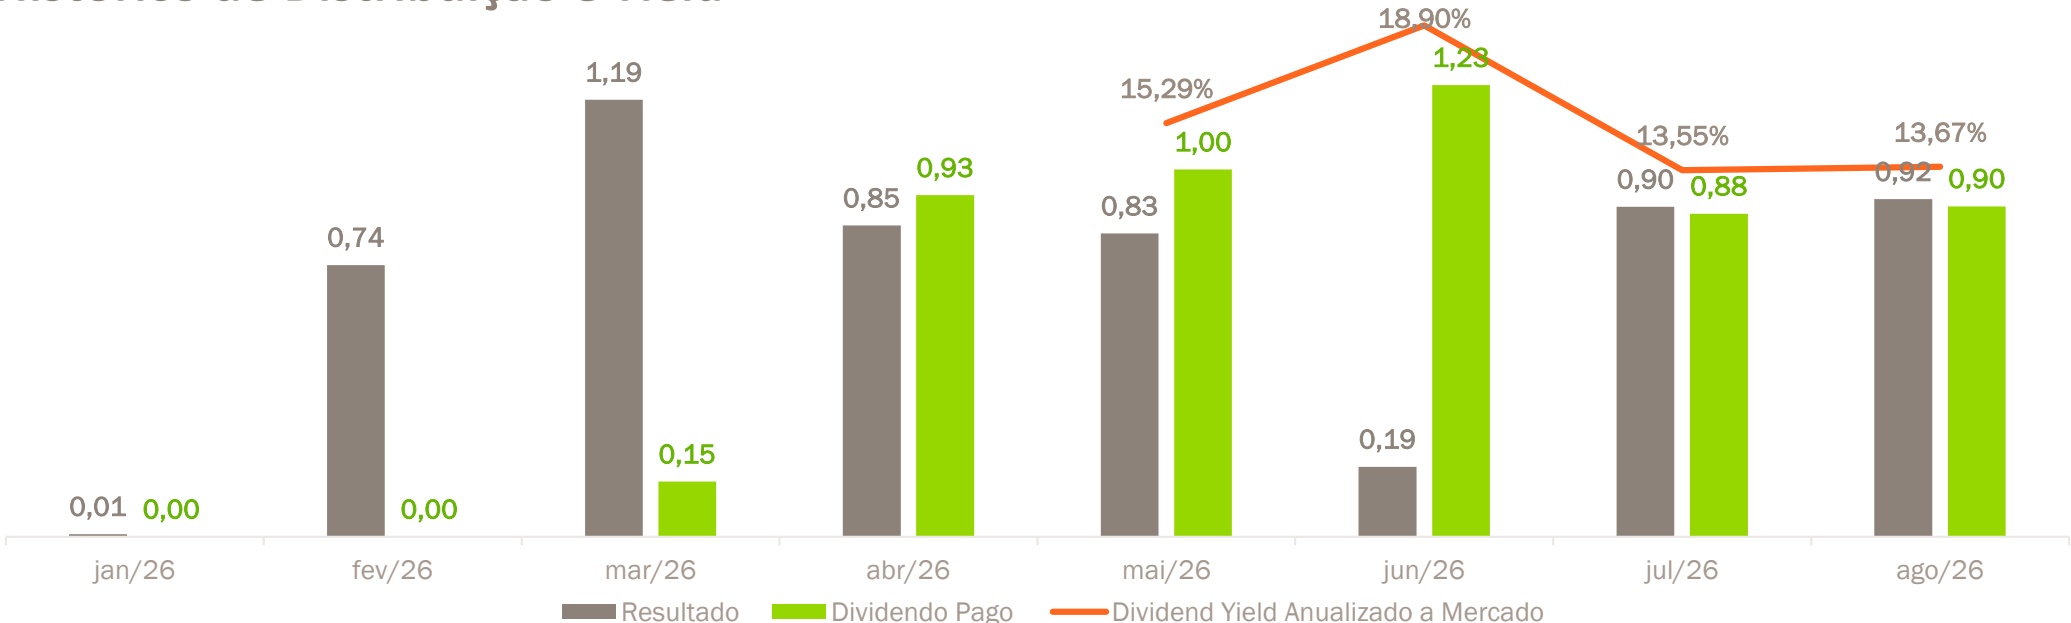
O Fundo distribuiu R$ 0,90/cota como rendimento referente ao mês de agosto de 2026, aos titulares detentores de cotas ao final do dia 31 de agosto.
A distribuição de rendimentos aos cotistas é calculada de acordo com o resultado apurado sob regime de caixa do FII em cada mês. Abaixo segue tabela contendo as receitas e despesas do FII.
O gráfico abaixo decompõe a distribuição dos R$ 0,90 por segmento alocado.
O resultado gerado pelo fundo no período foi de R$ 0,92/cota.
Haverá isenção do Imposto de Renda Retido na Fonte e na Declaração de Ajuste Anual das Pessoas Físicas com relação aos rendimentos distribuídos pelo Fundo ao Cotista pessoa física, desde que observados, cumulativamente, os seguintes requisitos: (i) o Cotista pessoa física não seja titular de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não atribuírem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado.
Composição dos Dividendos de Agosto/26
Histórico de Distribuição e Yield
Portfólio Gerencial
Buscando maior transparência com nossos cotistas, apresentamos a seguir a composição do portfólio gerencial do REME11. Número de Ativos por Segmento Número de Ativos por Segmento
Exposição por Setor
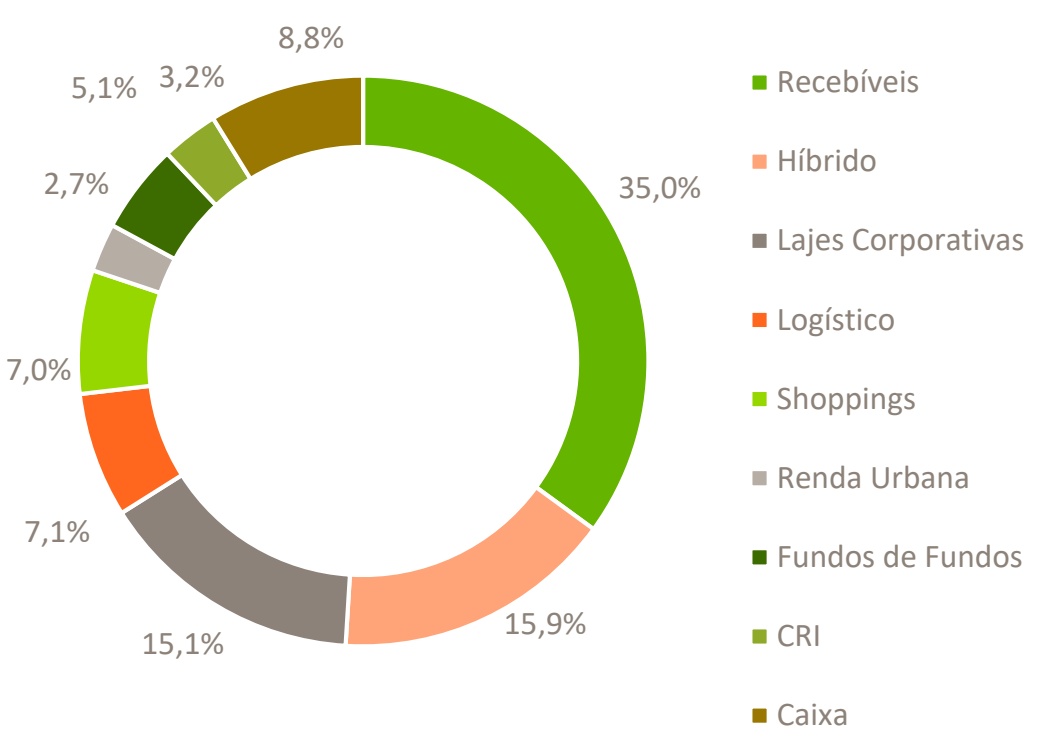
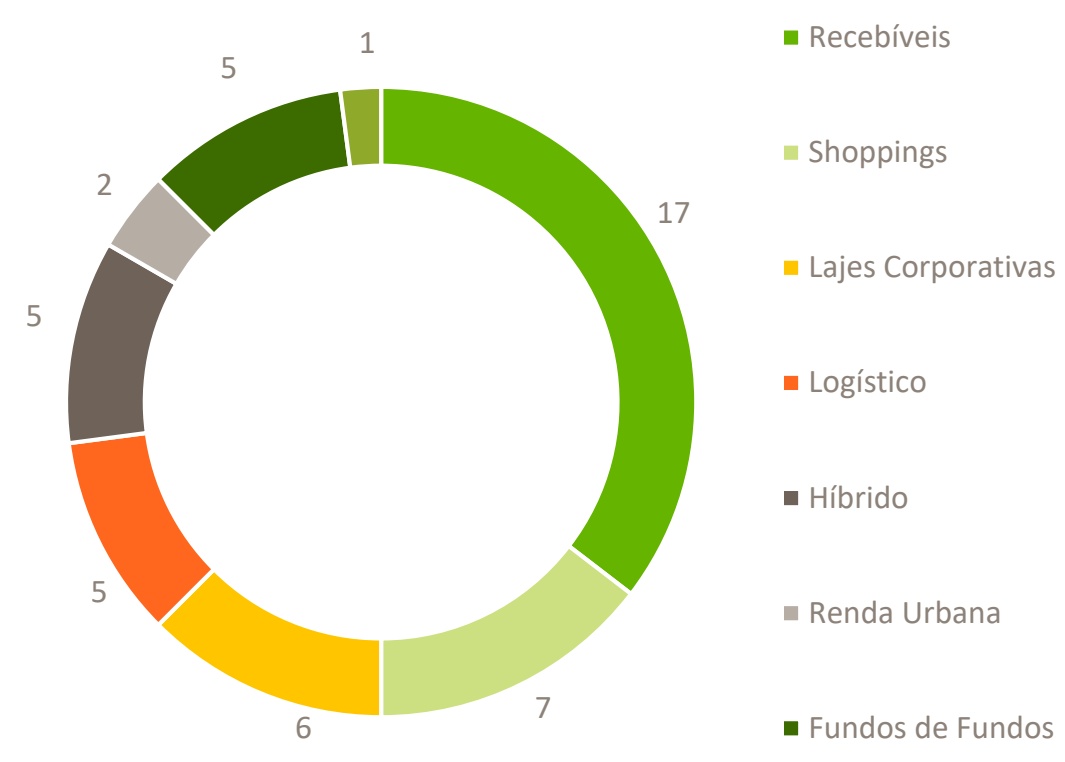
Fonte: RB ASSET
| Exposição por ativo - Patrimônio Alocado | Segmento | 31/08/2026(1) |
| ZAVI11 | Híbrido | 7,6% |
| EXES11 | Recebíveis | 6,5% |
| ALZC11 | Recebíveis | 5,6% |
| BRCR11 | Lajes Corporativas | 5,2% |
| ALZR11 | Híbrido | 3,8% |
| KNSC11 | Recebíveis | 3,3% |
| CRI | CRI | 3,2% |
| JSRE11 | Lajes Corporativas | 3,1% |
| RBVA11 | Híbrido | 2,9% |
| KNUQ11 | Recebíveis | 2,6% |
| PVBI11 | Lajes Corporativas | 2,5% |
| BRCO11 | Logístico | 2,4% |
| CPTS11 | Recebíveis | 2,4% |
| ZAVC11 | Recebíveis | 2,2% |
| RBRY11 | Recebíveis | 2,0% |
| XPLG11 | Logístico | 2,0% |
| Outros | 33,8% |
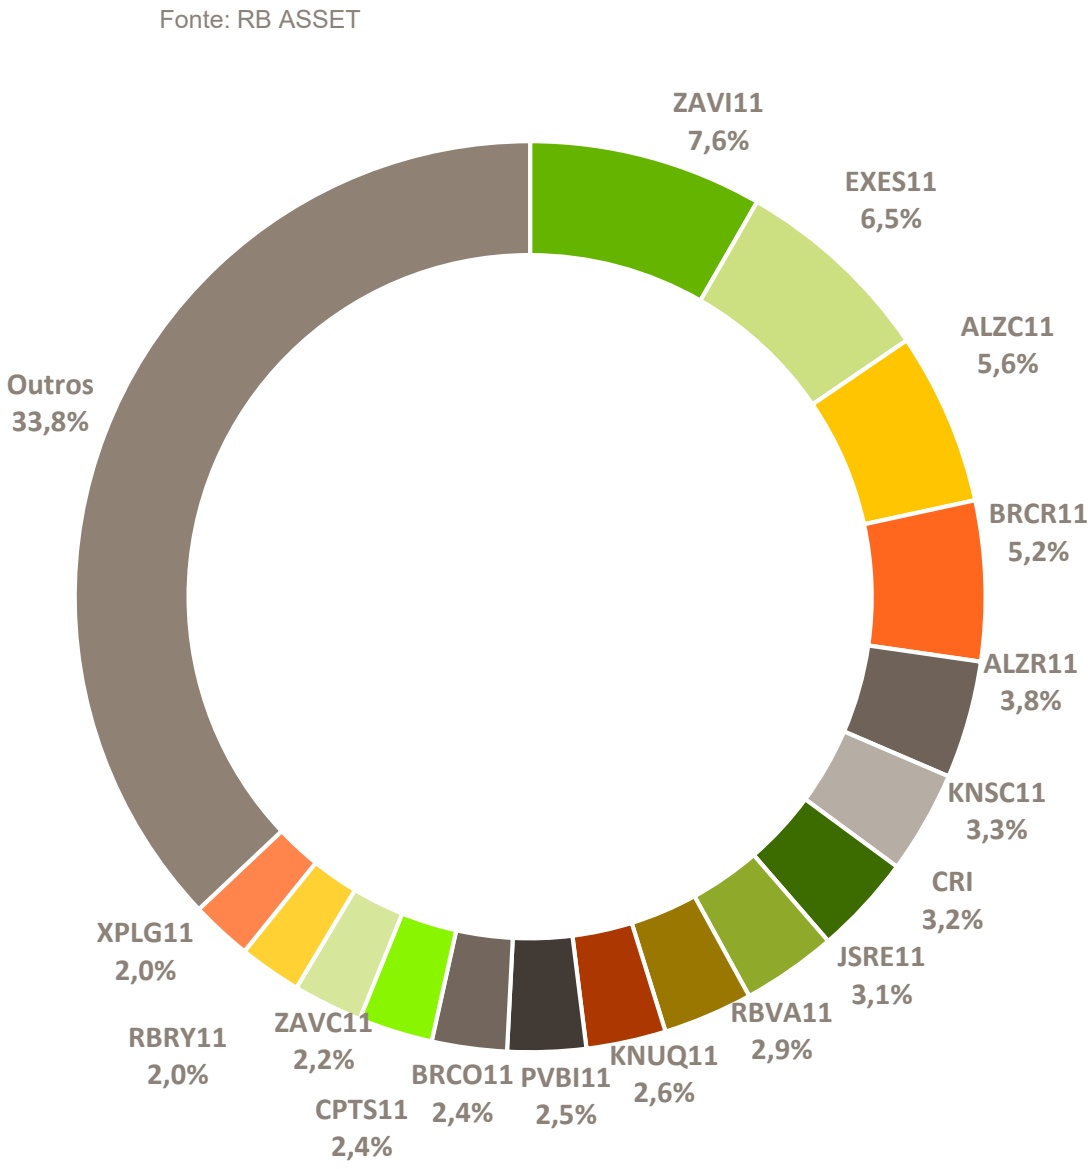
Fonte: RB ASSET
Os 33,8% restantes estão distribuídos entre outros 32 FIIs, cada um com menos de 2% do PL do Fundo. Em linha com a estratégia definida para esta fase inicial, diminuímos a exposição em um fundo de lajes corporativas que vimos baixo potencial de upside. Além disso, realizamos vendas pontuais em outras posições, gerando ganho de capital que complementou a distribuição do período.
Duplo desconto:
Investir em fundos multiestratégias oferece vários benefícios. Primeiro, esses fundos são geridos por especialistas que realizam análises detalhadas e negociações estratégicas, garantindo uma gestão eficiente. A diversificação é outro ponto forte, pois ao investir, o investidor tem acesso a uma ampla gama de ativos, reduzindo o risco associado a um único ativo ou setor. Além disso, os FoFs proporcionam acesso a investimentos exclusivos que não estão disponíveis para o mercado geral. A gestão ativa permite a implementação de estratégias que otimizam o desempenho do fundo. Um diferencial importante dos multiestratégias é o "duplo desconto": além de obter um desconto sobre o valor de mercado, o investidor também se beneficia dos descontos dos fundos subjacentes na carteira.
Muitos multiestratégias estão investindo em FIIs de tijolo, que estão negociando a preços descontados. Adquirir FIIs de tijolo com imóveis de qualidade em regiões centrais a desconto já representa uma boa oportunidade, e fazer isso através de um fundo com desconto oferece um "duplo desconto". No entanto, é importante notar que os multiestratégias têm custos mais elevados, pois cobram taxas de administração tanto para o fundo quanto para os FIIs subjacentes. Além disso, como o multiestratégia de FII é um investidor indireto, está mais exposto a variações diárias. Ainda assim, todos os FIIs possuem um lastro imobiliário real, seja de tijolo ou de papel.
Análise do Duplo Desconto (valores em R$)
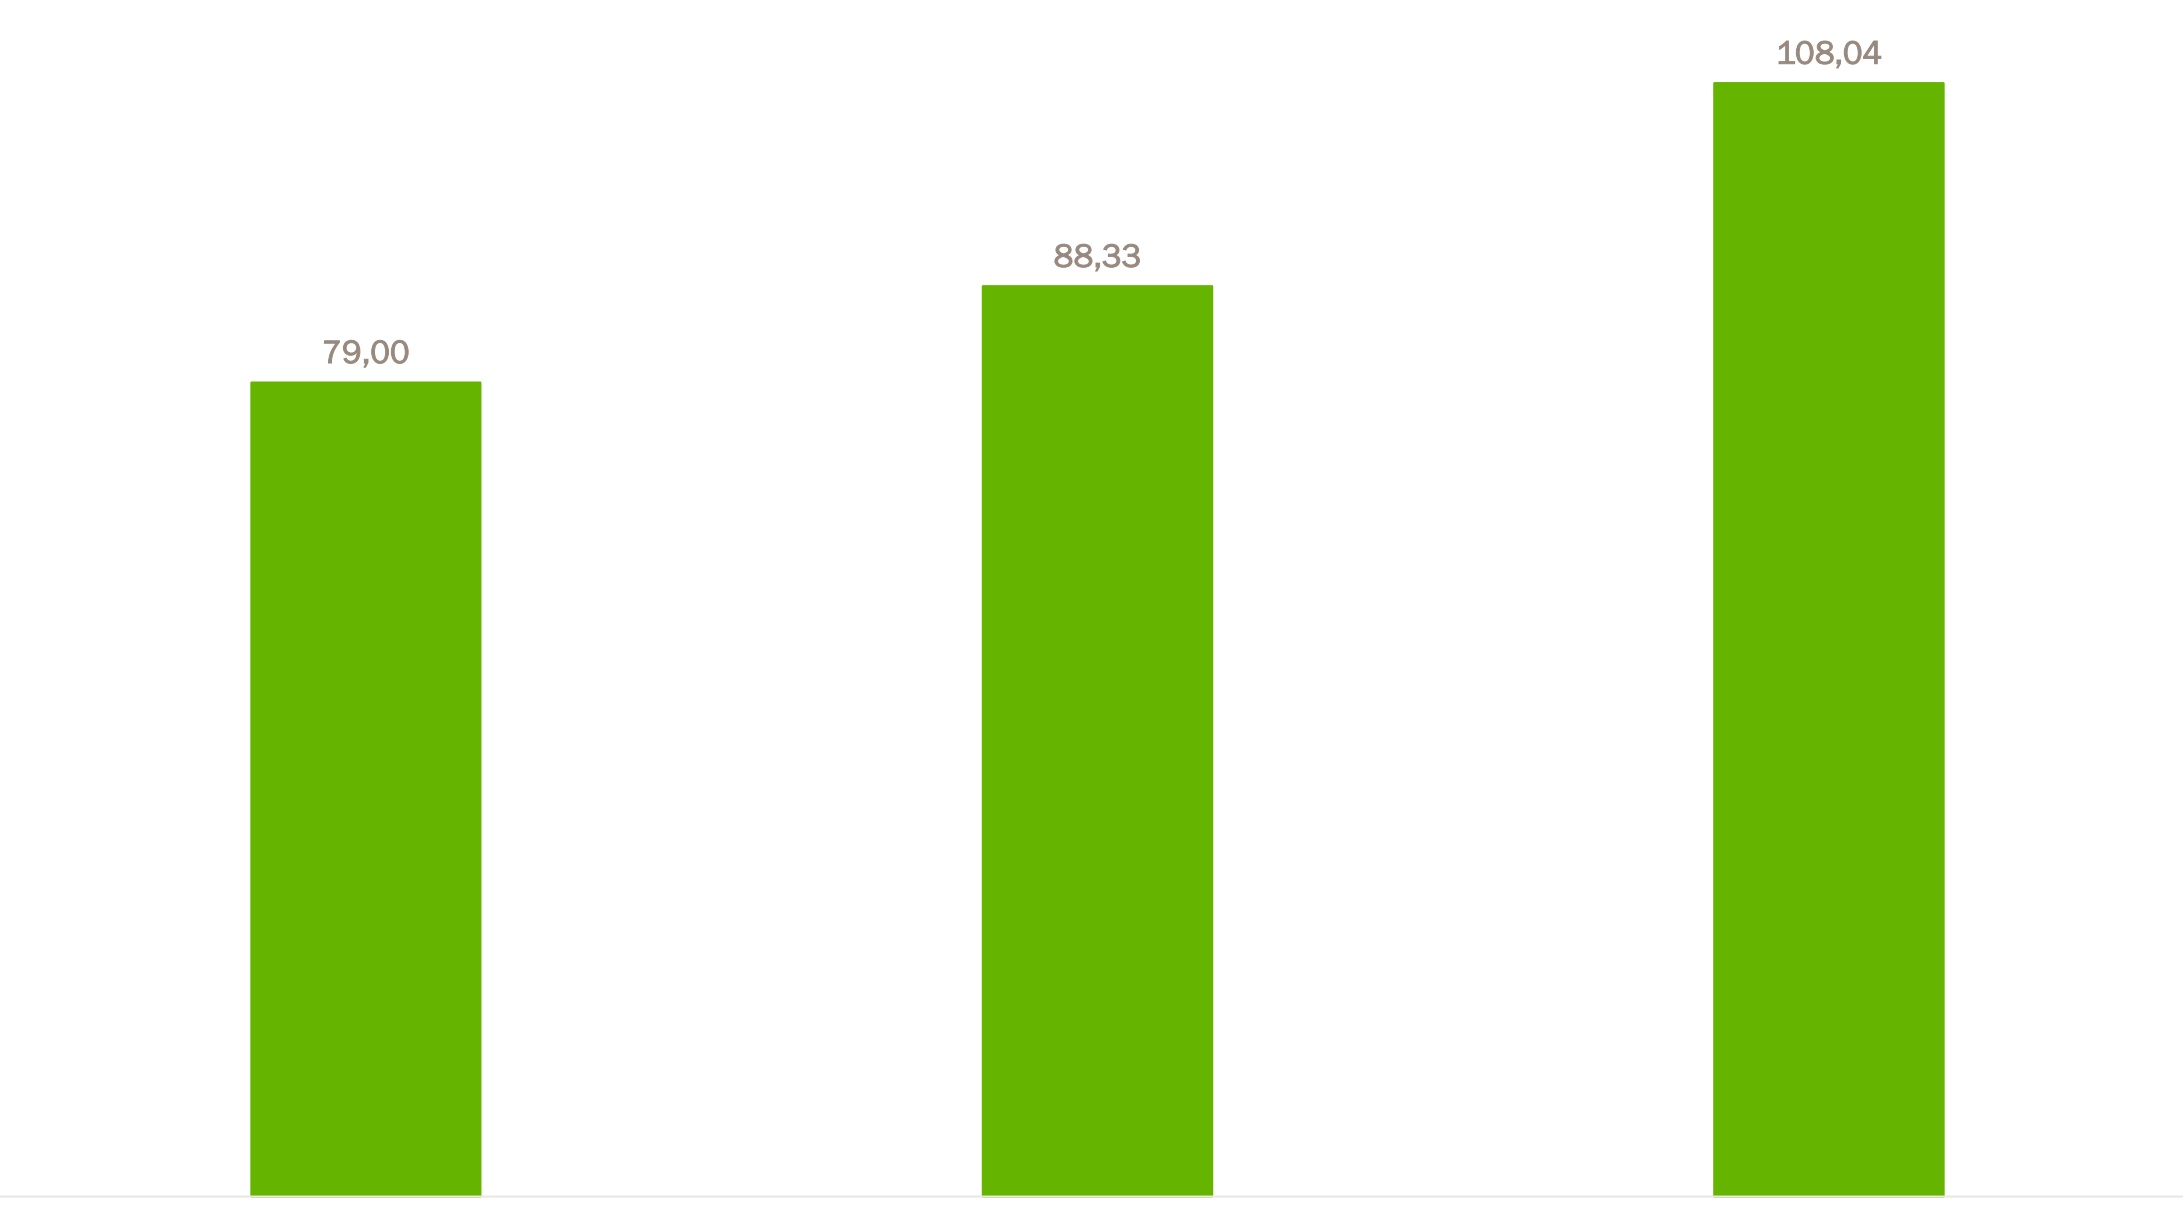
Cota Patrimonial
Cota Patrimonial ajustado ao valor patrimonial dos FIIs
Portfólio Oficial
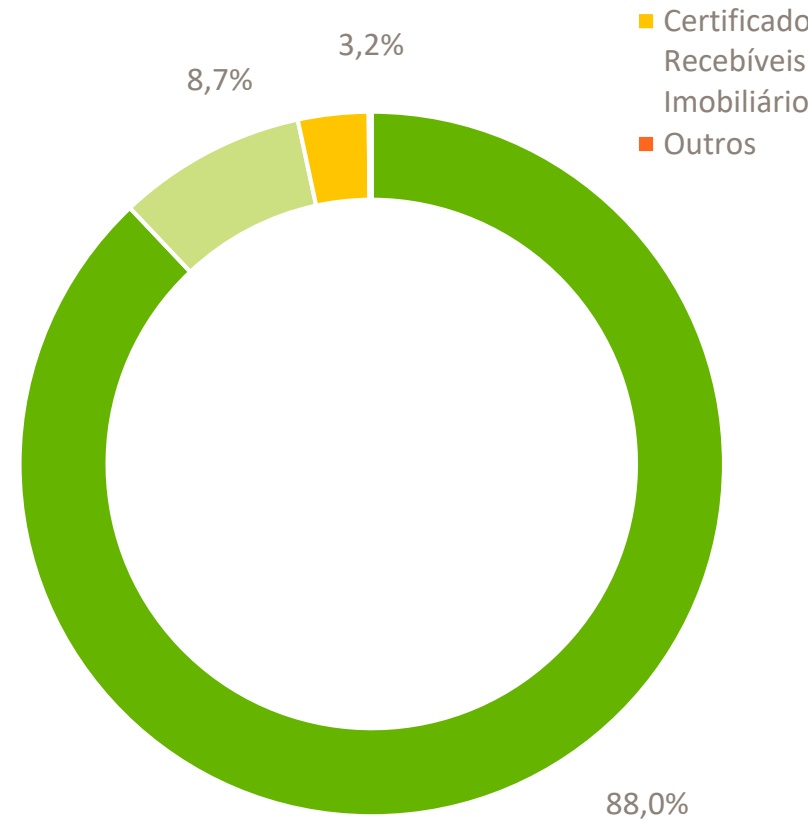
Carteira Oficial do REME11, com base nas informações divulgadas pelo administrador, Apex Group DTVM.
| Carteira Oficial | 31/08/2026 | 31/08/2026 (1) |
|---|---|---|
| Ativos do Fundo: | ||
| Fundo de Investimento Imobiliário (FII) | R$ 51.499.138,52 | 88,0% |
| Fundos de Investimento em Renda Fixa | R$ 5.079.409,61 | 8,7% |
| Certificado de Recebíveis Imobiliários (CRI) | R$ 1.893.132,25 | 3,2% |
| Letras de Crédito Imobiliário (LCI) | ||
| Letra Imobiliária Garantida (LIG) | ||
| Outros | R$ 81.554,79 | 0,1% |
| Ativo Total | R$ 58.553.235,17 | 100,0% |
| Passivos do Fundo: | ||
| Despesas Administrativas | R$ 43.272,85 | |
| Rendimentos a Distribuir | R$ 589.578,30 | |
| Aquisição de Ativos | R$ 0,00 | |
| Taxas e Impostos | R$ 58.435,89 | |
| Passivo Total | R$ 691.287,04 | |
| Patrimônio Líquido | R$ 57.861.948,13 |
Fonte: Apex
(1) Os valores apresentados em FII e Fundos de Investimento em Renda Fixa estão sendo aqui divididos pelo Total de Ativos do Fundo, e não pelo Patrimônio Líquido, como nos gráficos anteriores. Ou seja, não são líquidos dos passivos e provisões que o Fundo possui. Esta é a forma puramente contábil de visualização.
Demonstrativo de Resultados
| agosto/2026 | |
|---|---|
| VALOR DA COTA PATRIMONIAL DE FECHAMENTO | R$ 88,32 |
| QUANTIDADE DE COTAS DO FUNDO | 655.087 |
| VALOR PATRIMONIAL DO FUNDO | R$ 57.861.948,12 |
| Mês/Ano | agosto/2026 | junho/2026 | maio/2026 | Desde 27/01/2026(1) |
|---|---|---|---|---|
| (A) RECEITA ADVINDA DA ALOCAÇÃO EM FUNDOS | ||||
| IMOBILIÁRIOS | R$ 589.405,10 | R$ 565.444,74 | R$ 117.559,11 | R$ 3.316.830,48 |
| RENDIMENTO | R$ 554.309,90 | R$ 564.606,82 | R$ 563.106,37 | R$ 3.675.848,47 |
| GANHO DE CAPITAL | R$ 35.095,20 | R$ 837,92 | -R$ 445.547,26 | -R$ 359.017,99 |
| (B) DESPESA IMOBILIÁRIA | R$ 24.746,57 | R$ 23.846,81 | R$ 23.172,73 | R$ 192.864,51 |
| (C) RESULTADO IMOBILIÁRIO | R$ 614.151,67 | R$ 589.291,55 | R$ 140.731,84 | R$ 3.509.694,99 |
| (D) RECEITA DAS APLICAÇÕES FINANCEIRAS | R$ 39.541,00 | R$ 47.947,65 | R$ 33.633,15 | R$ 237.264,04 |
| (E) DESPESA OPERACIONAL | -R$ 51.518,51 | -R$ 48.749,60 | -R$ 49.508,88 | -R$ 297.843,76 |
| (F) OUTRAS RECEITAS / DESPESAS | R$ 0,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| RESULTADO CAIXA TOTAL | R$ 602.174,16 | R$ 588.489,60 | R$ 124.856,11 | R$ 3.449.115,27 |
|---|---|---|---|---|
| (G) AJUSTE NA DISTRIBUIÇÃO | R$ 12.595,86 | R$ 12.013,04 | -R$ 680.900,90 | R$ 114.722,44 |
| RESULTADO A SER DISTRIBUÍDO TOTAL | R$ 589.578,30 | R$ 576.476,56 | R$ 805.757,01 | R$ 3.334.392,83 |
| (H) RENDIMENTOS ANUNCIADOS POR COTA | R$ 0,90 | R$ 0,88 | R$ 1,23 | R$ 5,09 |
Fonte: Apex
(1) - Data da Integralização da 1ª Oferta de Cotas do Fundo REME11
Liquidez
Histórico de negociações das cotas do FII REME11 juntamente com o volume negociado.
| NEGOCIAÇÕES | ago/26 | jul/26 | Desde 27/01/2026(1) |
|---|---|---|---|
| Presença em pregões | 21 | 23 | 72 |
| Volume negociado | R$ 9.122.821 | R$ 4.355.510 | R$ 15.728.410 |
| Média de volume negociado diariamente | R$ 434.420 | R$ 189.370 | R$ 218.450 |
| Número de cotas negociadas | 116.849 | 58.591 | 200.583 |
| Giro (% do total de cotas) | 17,84% | 8,94% | 30,62% |
Fonte: B3
(1) - Data da Integralização da 1ª Oferta de Cotas do Fundo REME11
INFORMAÇÕES GERAIS DO FUNDO
| Razão SocialRB MULTIESTRATÉGIA IMOBILIÁRIA FII - RL | |
| CNPJ63.051.078/0001-55 | |
| Código de Negociação (Ticker) | REME11 |
| Código ISINBRREMECTFOO | |
| Início do Fundo27/01/2026 | |
| GestorRB ASSET MANAGEMENT LTDA | |
| AdministradorAPEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A | |
| EscrituradorAPEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. | |
| CustodianteAPEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. | |
| Taxa de Administração0,8% ao ano sobre o Patrimônio Líquido do Fundo. | |
| Taxa de Performance | N/A |
| Prazo do Fundo | Indeterminado |
| Liquidez do FundoFundo Fechado | |
| Público AlvoInvestidores em Geral | |
| Negociação das CotasB3 S.A. – Brasil, Bolsa, Balção | |
| Encerramento do Exercício Social | 31-dez |
| Mercado de Negociação de Cotas B3 Entidade administradora de | |
| Mercado Organizado Objetivo do Fundo | BM&FBOVESPA |
| Investimento em Ativos Imobiliários para geração de renda e/ou ganho de capital | |
| Mandato: Títulos de Valores Imobiliários | |
| Classificação Autorregulação Segmento de Atuação: Multiestratégia |
Características Gerais e Políticas de Investimentos
RB MULTIESTRATÉGIA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA, constituído sob a forma de condomínio fechado, tem por objetivo proporcionar renda e ganho de capital no longo prazo por meio da valorização e rentabilidade de suas cotas. O Fundo investe, direta e indiretamente, em Ativos Imobiliários e/ou Ativos de Crédito Estruturado com lastro imobiliário — com ênfase em CRI, LCI, LH, LIG e cotas de FII, além da possibilidade de adquirir imóveis e outros valores mobiliários relacionados ao setor. O Fundo tem como rentabilidade-alvo superar o IFIX. O objetivo principal da gestão está na construção de um portfólio de Fundos Imobiliários diversificado, com exposição à diversos segmentos e gestores, de forma a mitigar riscos decorrentes da concentração em um único fundo ou setor imobiliário. Para realizar estes investimentos no fundo, a equipe de gestão da RB ASSET conta com detalhado processo de investimento e governança, baseado em comitês formais de aprovações construídos ao longo de seus 20 anos de experiência.