
Relatório Gerencial REME11 de julho de 2026
Relatório Gerencial do RB Multiestratégia Imobiliária (REME11), fundo imobiliário de fundos (FoF), referente a julho de 2026, com entrega no FundosNet (B3) em 28/08/2026. No pregão de 08/10/2026, a cota do REME11 fechou a R$ 86,96, com P/VP de 0,99 (valor patrimonial de R$ 88,11 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 7,00% sobre a cotação de 08/10/2026. O patrimônio líquido era de R$ 57,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 63.051.078/0001-55
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 28/08/2026 18:52
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RELATÓRIO AO INVESTIDOR RB MULTIESTRATÉGIA IMOBILIÁRIA FII REME11 – JULHO/26
Breve Panorama Macroeconômico
Julho ficou marcado pela divisão do Fed em sua reunião, com três dirigentes votando na mesma direção a favor de alta de 25bps nos juros, a primeira vez desde 2016. Warsh não deu indicações claras sobre o que levaria o Comitê a alterar a taxa, gerando confusão quanto à sua função de reação e aumentando o prêmio de risco de títulos mais longos, com os treasuries de 30 anos atingindo a maior taxa em 19 anos. Ainda assim, o início da temporada de balanços deu fôlego aos índices na última semana: o Dow Jones encerrou o mês em alta de 0,32%, enquanto o S&P 500 (-0,13%) e o Nasdaq (-3,20%) fecharam em queda, este último no pior mês desde março.
No cenário doméstico, tivemos retomada do capital estrangeiro, com entrada de R$ 2,56 bilhões na B3 e saldo acumulado de R$ 36,4 bilhões no ano. O global rotation de portfólios, com menor exposição à cadeia de inteligência artificial e seus valuations esticados, ajudou a sustentar a recuperação dos índices locais. Nos indicadores, o IBC-Br apontou desaceleração da atividade em maio, enquanto o CAGED de junho ainda mostrou resiliência na contratação. Já a produção industrial, o volume do setor de serviços e o varejo ampliado reforçaram o quadro de desaceleração da atividade econômica, somando-se a isso nova piora na dívida líquida do setor público, de 67,9% para 68,5%.
Em junho, o IPCA apresentou variação de 0,16%, forte desaceleração em relação à leitura anterior (menor leitura mensal desde outubro de 2025) e abaixo das expectativas do mercado (0,31%), levando o acumulado em 12 meses para 4,64%. Já o IPCA-15 de julho registrou alta de 0,06%, novamente melhor que as estimativas (0,20%), com o acumulado em 12 meses em 4,52%. O boletim Focus tem apresentado sucessivas melhoras para a projeção do IPCA deste ano: ajuste de 5,30% há 4 semanas para 5,03%, na quinta queda semanal seguida; em contrapartida, houve leves altas nas projeções para 2027 (4,22%) e 2028 (3,80%). A Selic teve poucas revisões, com ajuste baixista apenas para 2026, encerrando em 13,75% (ante 14,00%), e manutenção nos patamares seguintes.
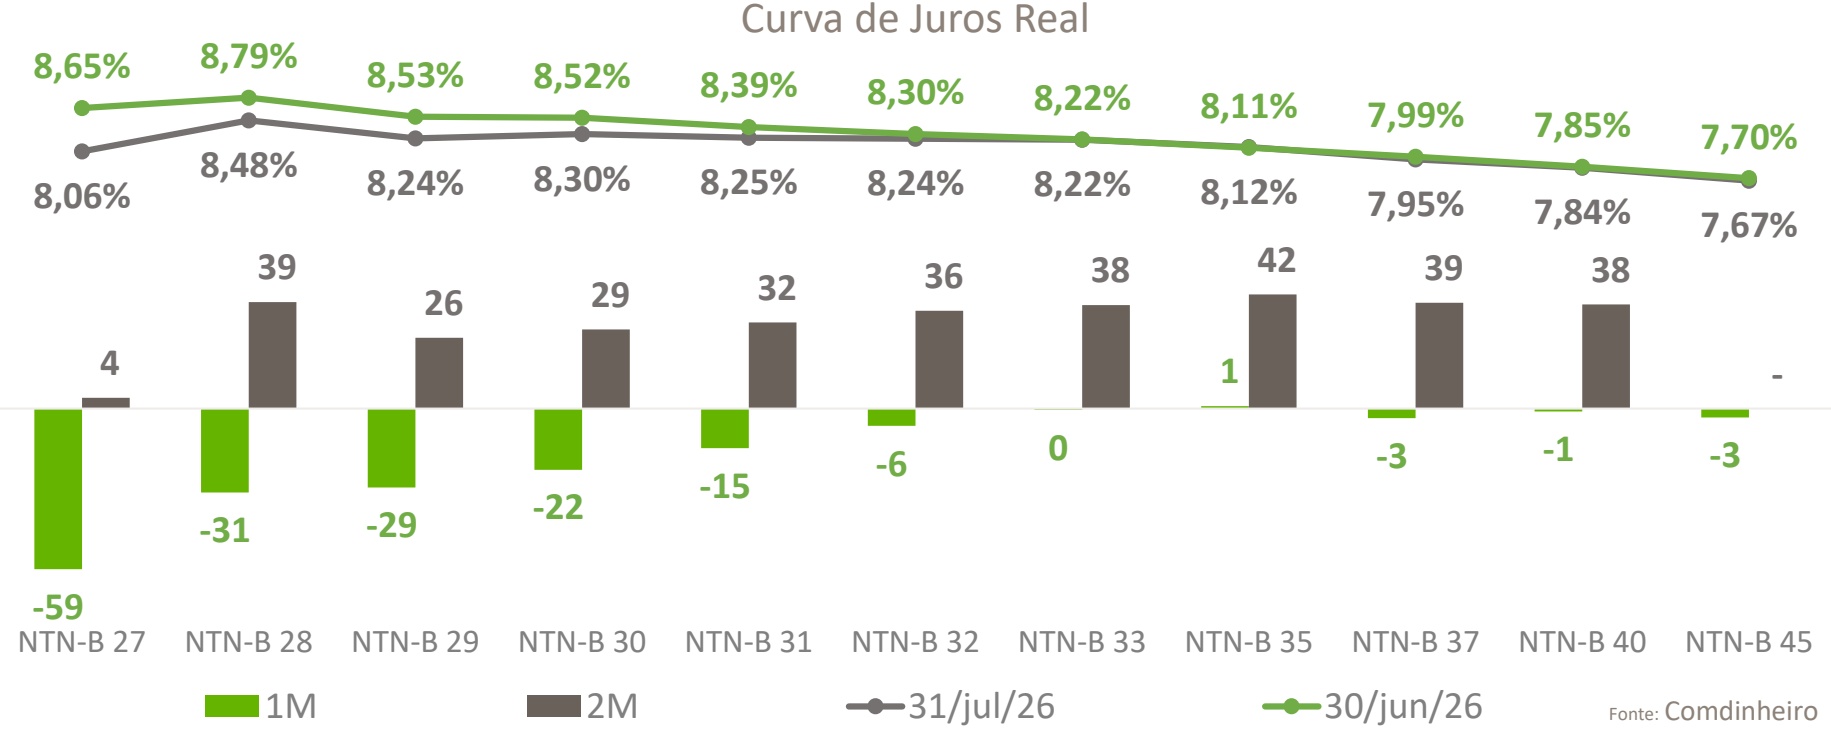
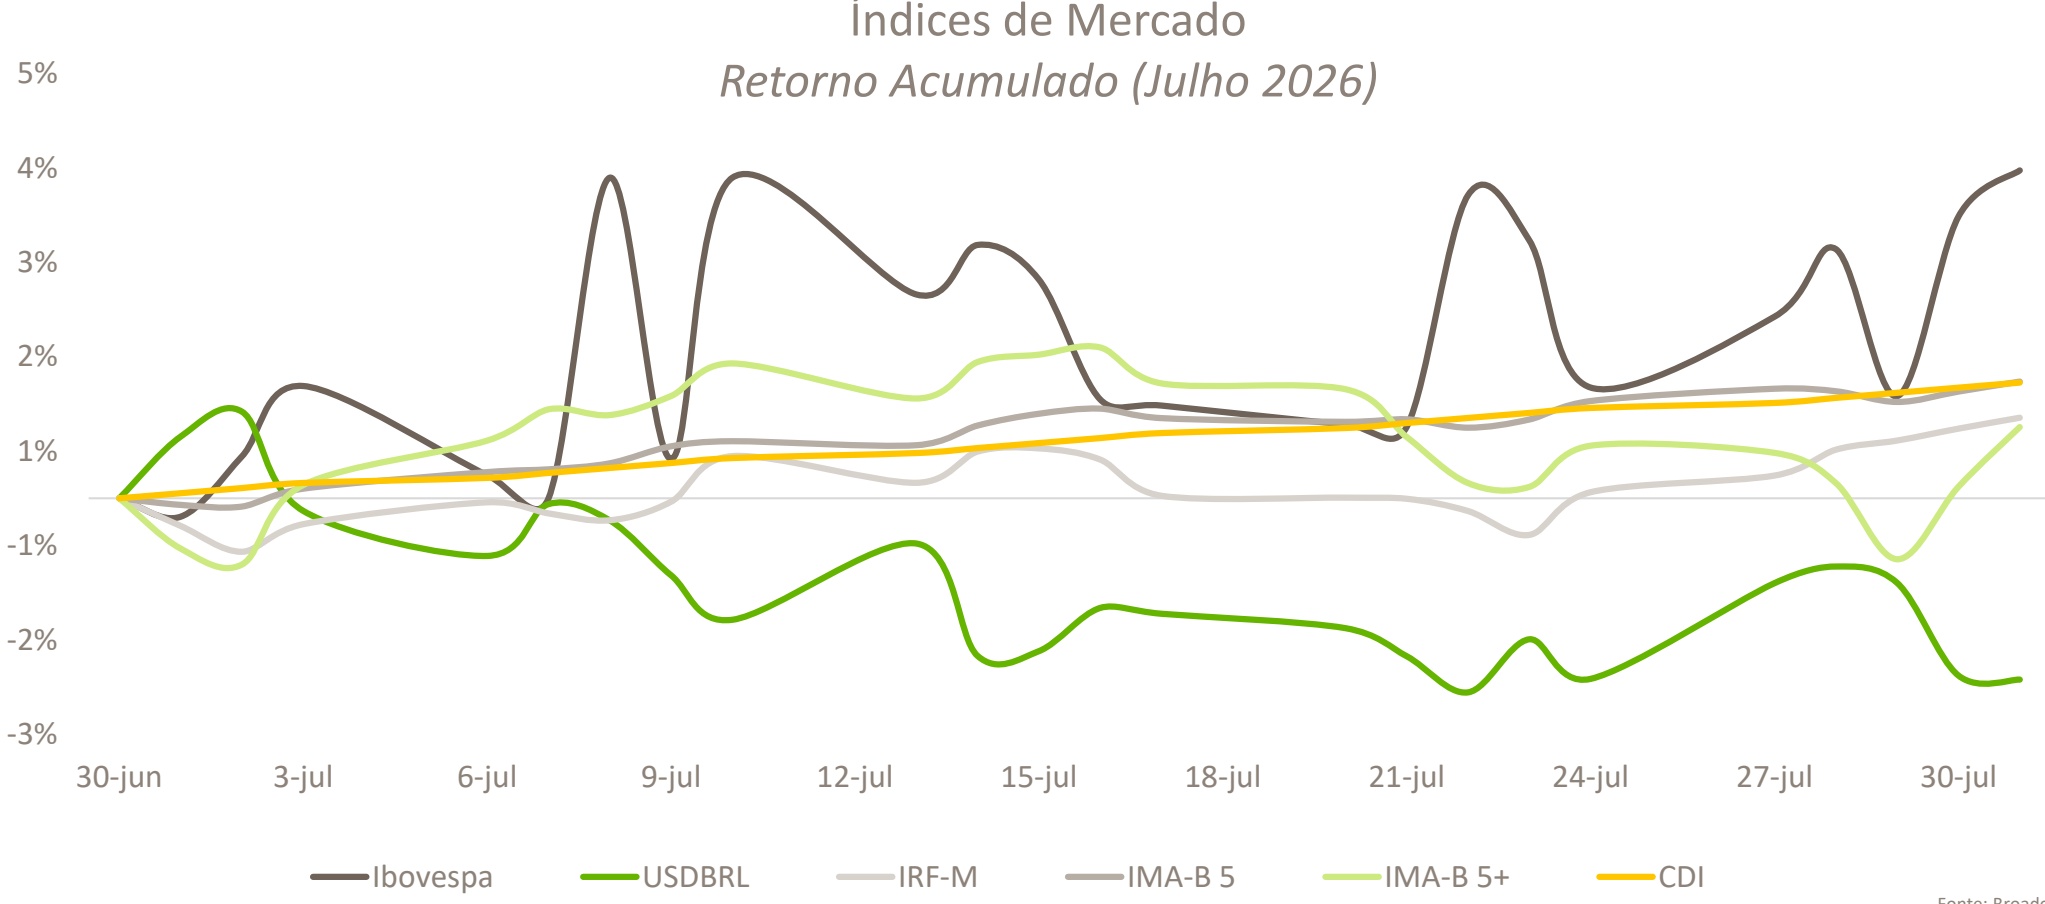
Depois de movimentos de abertura expressiva nos últimos meses, a curva de juros real teve um mês de arrefecimento em julho, sobretudo nos vértices mais curtos, diante de surpresas baixistas nos dados de inflação. Dessa forma, os índices IMA-B 5, IMA-B e IMA-B 5+ renderam 1,24%, 0,97% e 0,75%, respectivamente.
COMENTÁRIOS DA GESTORANo cenário internacional, as decisões de manutenção dos BCs eram amplamente esperadas, restando ao mercado buscar sinalizações sobre as políticas monetárias adiante. Nos EUA, os dados vieram consistentemente mais fracos: inflação abaixo do esperado, deterioração no mercado de trabalho (ADP e Payroll) e PIB do 2º trimestre em 1,5% (vs. 2,1% esperado), em meio ao aumento do déficit comercial e mesmo com os fortes investimentos em infraestrutura de IA. Ainda assim, prevaleceu a leitura hawkish do novo Fed: pela ferramenta FedWatch, as chances de manutenção em setembro caíram a ~43%, com o resíduo concentrado em alta, reflexo das dissidências e da menor previsibilidade da comunicação sob Warsh, que adiciona volatilidade.
Na Europa, o destaque ficou para a manutenção das taxas pelo BCE, após alta de 25 bps em junho, reforçando a expectativa de novo aperto em setembro diante das incertezas e do impacto inflacionário da energia. Nos indicadores, vieram positivos vendas no varejo, confiança do consumidor, PMIs e o PIB do 2º trimestre (+0,4%), enquanto produção industrial e balança comercial decepcionaram. Na China, novamente o destaque foi a balança comercial de junho, com robusto crescimento de exportações (+27,0%) e importações (+36,0%), ao lado de varejo, produção industrial e desemprego melhores que o esperado. Em contrapartida, o PIB do 2º trimestre marcou o menor ritmo de expansão em três anos e os PMIs recuaram ao campo de contração, mantendo os temores sobre o crescimento.
No mercado de commodities, o petróleo teve alta expressiva, encerrando em US$ 87,93/barril (Brent), avanço de 23,5%. A distensão observada desde maio foi interrompida em julho, diante da continuidade dos ataques no Oriente Médio e de nova redução do fluxo marítimo no Estreito de Ormuz, com baixa visibilidade de um acordo. Já o minério de ferro caiu à mínima de um ano (índice 62% Fe a ~US$ 94/ton), pressionado por maior oferta (aceleração do projeto Simandou), estoques elevados nos portos chineses e pelo PMI industrial em contração.
O Ibovespa apresentou recuperação no mês após quatro quedas consecutivas, registrando alta de 3,47%, aos 177.999 pontos, e acumulando 10,47% no ano. Por sua vez, o dólar fechou em queda de 1,81%, cotado a R$ 5,07, acumulando desvalorização de 7,64% em 2026. Para agosto, em mês de ínterim das principais decisões de BCs globais, as questões geopolíticas, os balanços corporativos e os indicadores econômicos devem ser os principais drivers, dada a baixa previsibilidade da nova configuração do Fed. No âmbito interno, além da temporada de resultados, o que deve fazer preço é o início de fato do período eleitoral, com definição de candidaturas e chapas, em meio ao pacote de bondades do governo, que por ora não tem encontrado a acolhida esperada, fruto do cenário já conturbado, de elevados níveis de endividamento, juros altos e inflação resiliente.
Fonte: Broadcast+
Panorama de FIIs
Destoando da recuperação observada no Ibovespa, o IFIX registrou nova desvalorização de 0,32% em julho (aos 3.818,52 pontos, acumulando um ganho tímido de 1,14% no ano). No mês, tivemos ganhos somente para o setor de híbrido e ativos financeiros, assim como shoppings tiveram desempenho superior ao benchmark, já galpões logísticos, Fundos de Fundos (FoFs), varejo, Hedge Funds (multiestratégia) e escritórios tiveram desempenho abaixo do IFIX. Já no acumulado do ano, os ativos financeiros, híbridos e FoFs são os destaques de alta (nesta ordem), com um desempenho superando o benchmark, já shoppings, varejo e multiestratégia tem performance abaixo do IFIX, apesar de ainda apresentarem um desempenho positivo, por fim logísticos e escritórios têm sido os piores setores.
Como temos ressaltados nos últimos meses, acreditamos que a má precificação observada no mercado secundário é reflexo de fatores de liquidez, sentimento de mercado e comparativo com ativos de renda fixa, não necessariamente capturando a realidade das negociações e dos fundamentos do mercado imobiliário. Assim, permanecemos confiantes na convergência dos preços dos ativos para seus valores intrínsecos, reduzindo gradualmente os descontos atualmente observados no mercado de tela.
Um dos mais importantes drivers para nosso mercado, o tão esperado ciclo de flexibilização monetária, teve início este ano, mas vale separar direção de intensidade. A Selic está atualmente em 14,00% após o quarto corte consecutivo, vinda dos 15,00% mantidos desde junho de 2025, com o Focus projetando 13,75% para o fim do ano. Por sua vez, o juro real segue restritivo e a política monetária opera com defasagem: cortes de 25 pontosbase não recompõem o caixa de quem carrega dívida cara há três anos. Quem sente esse ambiente primeiro é o devedor. Em junho de 2026, mais de 9,1 milhões de CNPJs registravam dívidas em atraso, somando R$ 232,9 bilhões, alta de 16,67% em doze meses e recorde da série da Serasa Experian, enquanto o número de empresas em recuperação judicial encerrou 2025 em 2.466, o maior patamar já registrado.
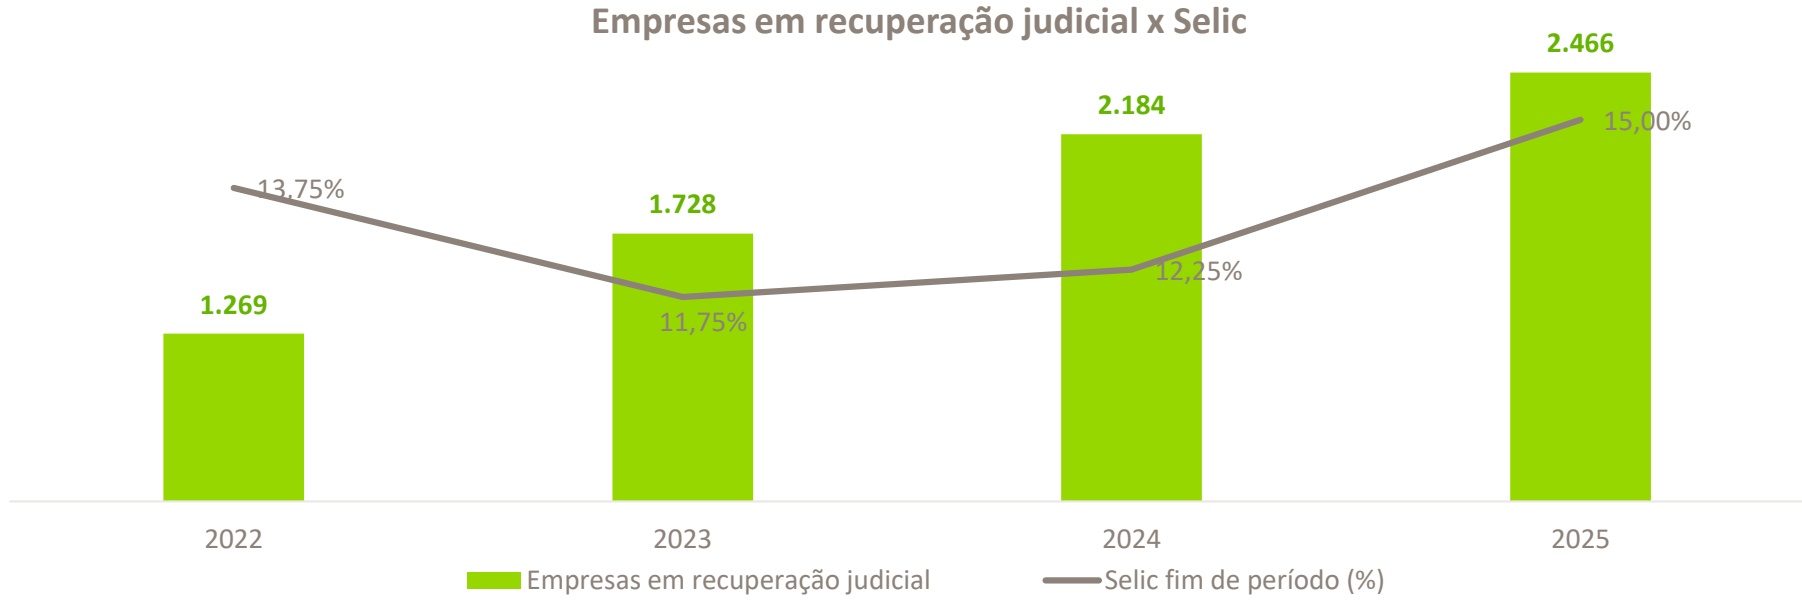
Esse pano de fundo afeta o mercado imobiliário via os fundos de recebíveis por um caminho relativamente simples. O CRI é uma dívida, e quem paga essa dívida é uma empresa ou um conjunto de mutuários que também convive com juros elevados. Quando a dívida vence e é renovada a taxas maiores, uma parcela crescente da geração de caixa passa a ser consumida pelo serviço da dívida, o que costuma reduzir a folga do devedor para atravessar meses de receita mais fraca. No crédito ligado à incorporação e ao loteamento, soma-se a esse efeito a dinâmica do próprio empreendimento: custo de obra, velocidade de vendas e distratos influenciam tanto a capacidade de pagamento quanto o valor do que serve de garantia. Por isso, períodos prolongados de juros altos tendem a elevar atrasos e renegociações, normalmente com alguma defasagem em relação ao aperto monetário. Ainda, o custo da dívida que já está em um elevado patamar, chega a dobrar de valor em prazo de pouco menos de 5 anos, ou seja, as empresas que já estão em um cenário difícil, têm que pagar em juros o equivalente ao valor captado há 5 anos, comprometendo investimentos e capital produtivo.
RB MULTIESTRATÉGIA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA – Julho/26
Convém separar esse fenômeno de um outro, que costuma ser confundido com ele. Quando a curva de juros abre, seria natural que os spreads exigidos em novas negociações de CRI também se ajustassem, e esse movimento pode se refletir na marcação dos papéis em carteira e, por consequência, na cota do fundo, ainda que todos os pagamentos estejam em dia. Nesse caso, não há evento de crédito, e sim reprecificação, que tende a se reverter conforme a curva fecha. Distinguir uma coisa da outra costuma ser decisivo, porque leva a decisões opostas: manter o que apenas oscilou e revisar o que de fato apresentou deterioração.
Vale, então, olhar quais riscos costumam estar presentes em um fundo de recebíveis. O mais evidente é o risco de crédito, a possibilidade de o devedor atrasar ou deixar de pagar. Há também o risco de garantia e de execução, já que a existência de alienação fiduciária não garante recuperação rápida, e o tempo de execução afeta diretamente o resultado. O risco de concentração aparece quando uma operação, um devedor ou um setor de lastro representa parcela relevante do patrimônio. O risco de indexador e duration define quanto do retorno depende do carrego e quanto depende da curva. E há ainda o risco de pré-pagamento, quando o devedor liquida antecipadamente uma operação com taxa atrativa em cenário de juros mais baixos, obrigando o gestor a reinvestir a prêmios menores.
Esses riscos se relacionam com três camadas que costumam ser lidas como uma só: o devedor é quem paga, o lastro é o fluxo que origina o pagamento e a garantia é o que sobra quando esse fluxo falha. A distinção é prática, porque a estrutura da operação não determina se haverá um evento de crédito, e sim quanto tende a ser recuperado quando ele ocorre. Dois papéis com a mesma taxa e o mesmo devedor podem apresentar desfechos distintos conforme o LTV, a natureza da garantia e a agilidade da execução, e é essa taxa de recuperação que costuma separar uma perda temporária de renda de uma perda de capital.
É também por isso que uma dita “carteira diversificada” pode significar coisas bem diferentes. A diversificação por papel, medida pelo número de CRIs, é a mais divulgada e a menos informativa. A diversificação por devedor tende a ser mais relevante, já que várias operações podem se referir a um mesmo grupo econômico, uma vez que a mesma companhia costuma emitir diversas séries. A diversificação por lastro e setor trata de correlação, porque devedores distintos que dependem do mesmo motor econômico tendem a enfrentar dificuldades ao mesmo tempo. A diversificação por estrutura e garantia procura variar a taxa de recuperação, e não apenas a probabilidade de inadimplência. Há, ainda, diferenças relevantes entre operações pulverizadas e corporativas quanto à forma como uma eventual inadimplência se manifesta ao longo do tempo.
O tema deixou de ser teórico. Nos últimos meses acompanhamos casos de fundos de recebíveis que enfrentaram problemas em operações específicas de suas carteiras, com reflexos na distribuição de rendimentos e na cotação. Não cabe avaliar gestores ou operações individuais, mas parece haver um padrão: o que determinou a severidade não foi apenas a qualidade do crédito isolado, já que carteiras semelhantes conviveram com eventos parecidos e desfechos distintos, e sim o tamanho relativo da posição. Uma operação problemática, porém de peso reduzido, tende a custar alguns meses de rendimento e a ser absorvida pelo carrego da carteira, enquanto a mesma operação com peso relevante pode reprecificar o fundo inteiro e inaugurar uma recuperação que se estende por trimestres.
Diante disso, entendemos que avaliar um fundo de recebíveis exige ir além da taxa média da carteira e do dividend yield corrente ou mesmo passado, observando a exposição ao maior devedor em percentual do patrimônio líquido, o número de devedores distintos e não apenas de CRIs, o percentual com garantia real e o LTV médio, o percentual em atraso e a política de provisionamento, a concentração por setor de lastro e a composição entre CDI e IPCA. São informações disponíveis que costumam aparecer nos relatórios gerenciais que, lidas em conjunto, tendem a dizer mais sobre o risco assumido do que qualquer indicador isolado de rentabilidade, não se trata de evitar risco de crédito, e sim de conhecer com clareza o risco que se está assumindo.
Análise Patrimonial
Demonstrativo de Receitas, Despesas, Rendimentos e Rentabilidade.
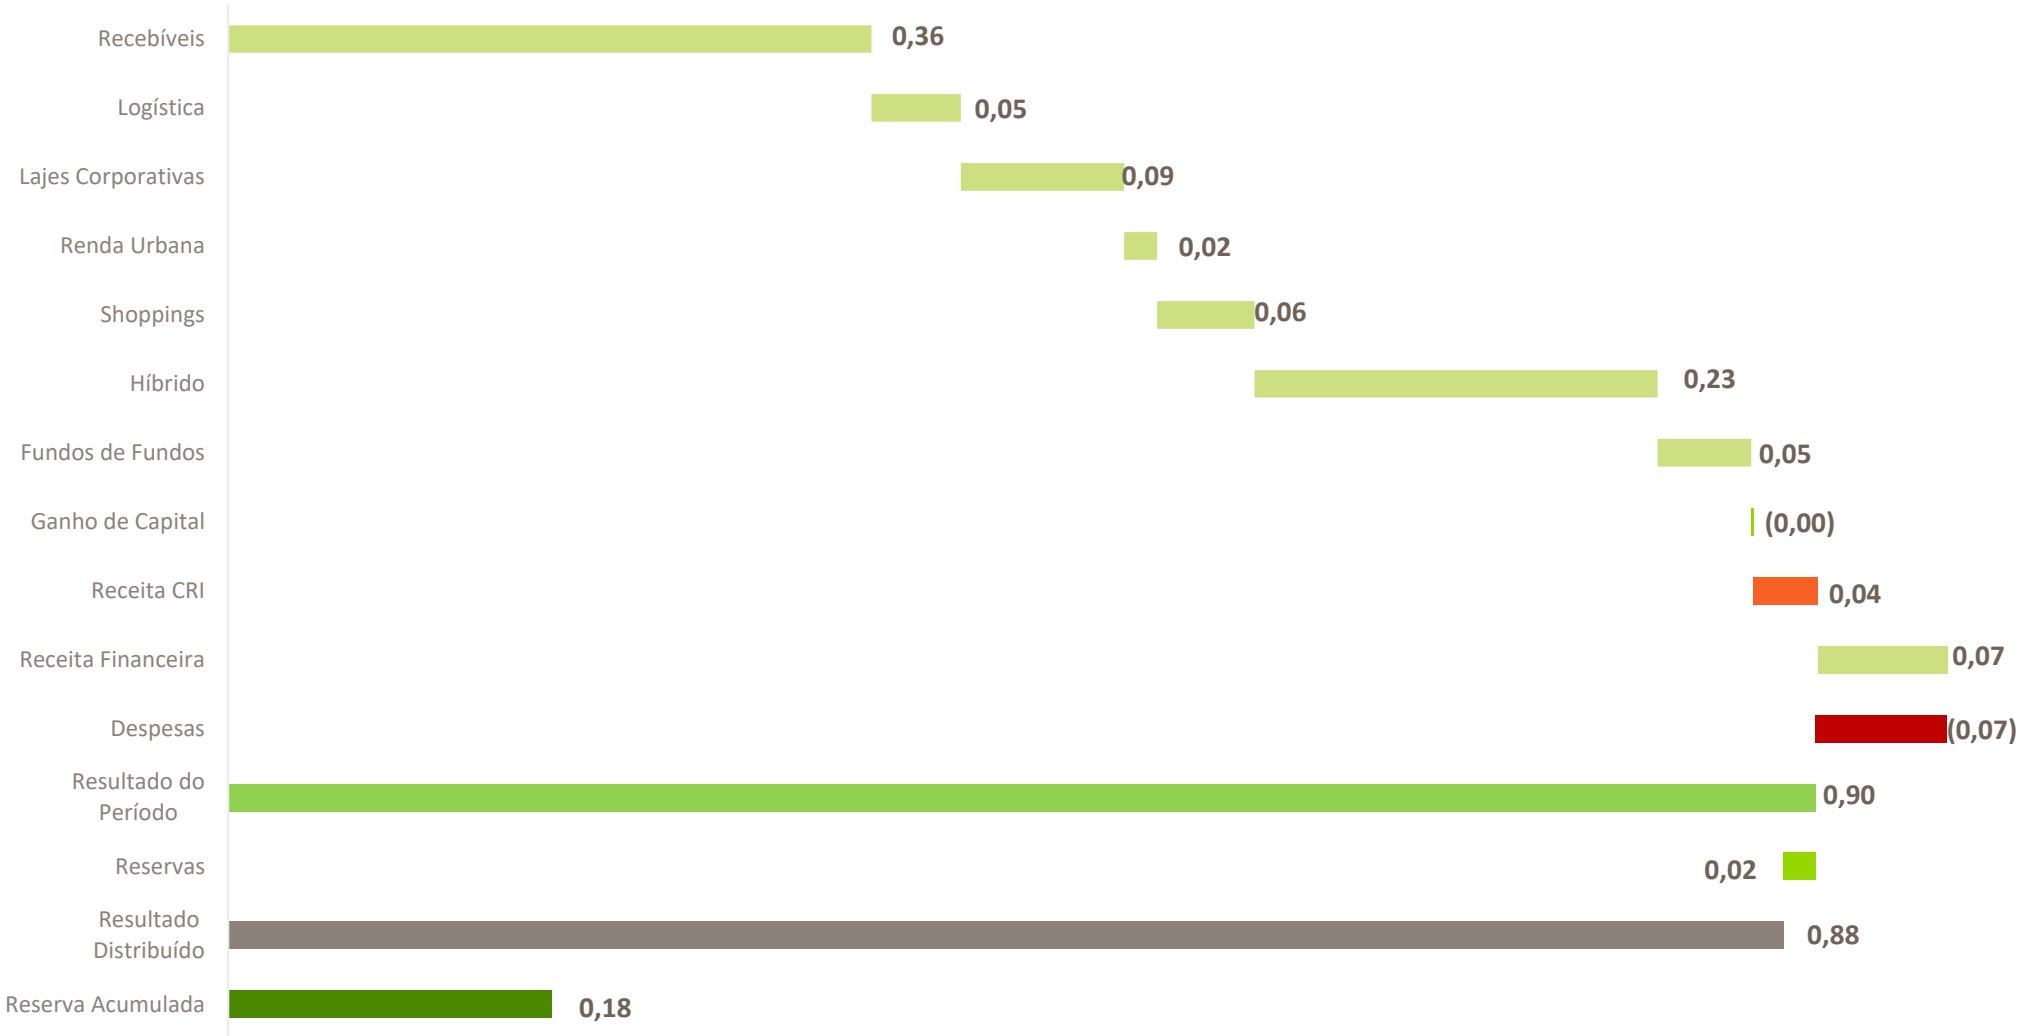
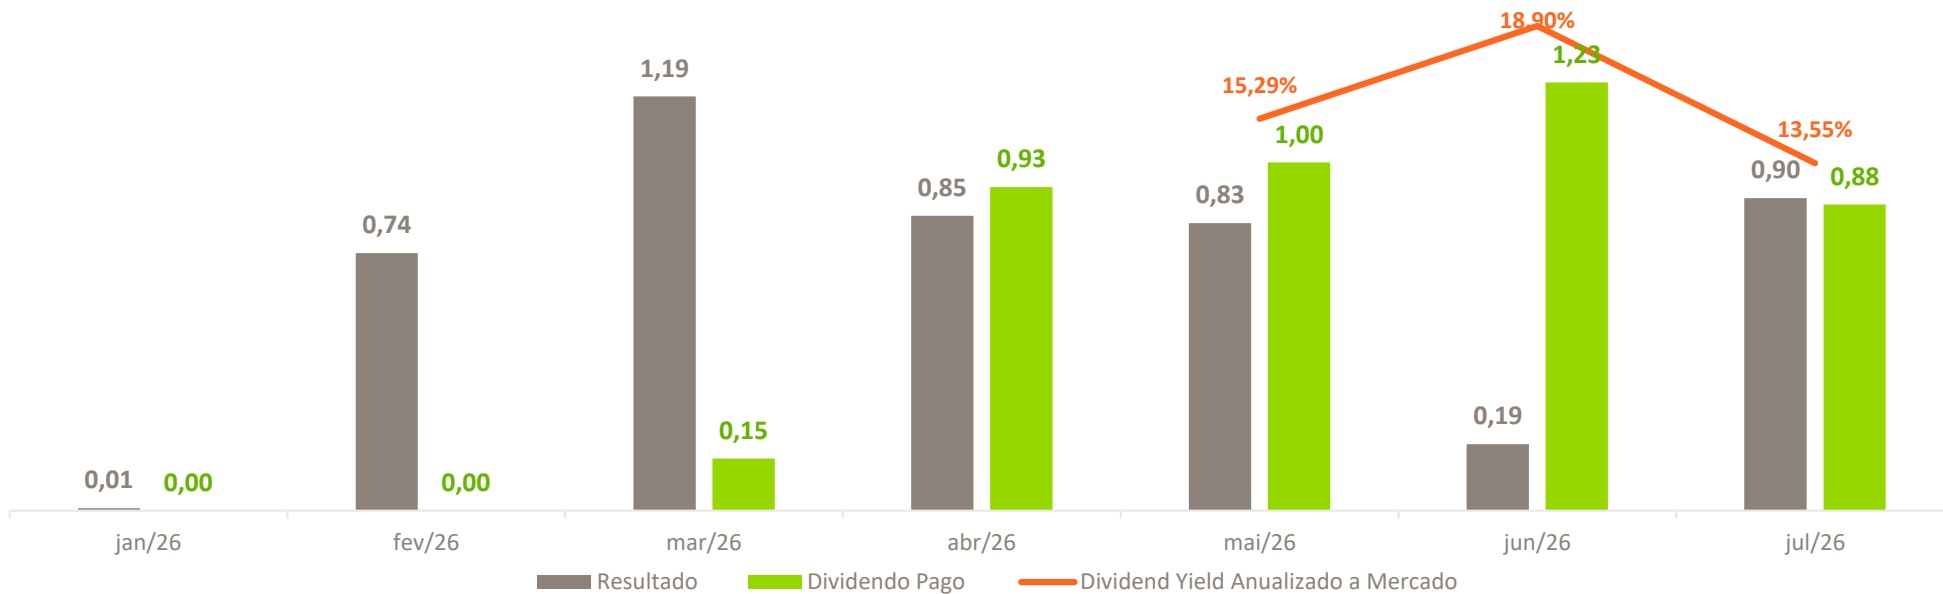
O Fundo distribuiu R$ 0,88/cota como rendimento referente ao mês de julho de 2026, aos titulares detentores de cotas ao final do dia 31 de julho.
A distribuição de rendimentos aos cotistas é calculada de acordo com o resultado apurado sob regime de caixa do FII em cada mês. Abaixo segue tabela contendo as receitas e despesas do FII.
O gráfico abaixo decompõe a distribuição dos R$ 0,88 por segmento alocado.
O resultado gerado pelo fundo no período foi de R$ 0,90/cota.
Haverá isenção do Imposto de Renda Retido na Fonte e na Declaração de Ajuste Anual das Pessoas Físicas com relação aos rendimentos distribuídos pelo Fundo ao Cotista pessoa física, desde que observados, cumulativamente, os seguintes requisitos: (i) o Cotista pessoa física não seja titular de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não atribuírem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado.
Composição dos Dividendos de Julho/26
Histórico de Distribuição e Yield
Portfólio Gerencial
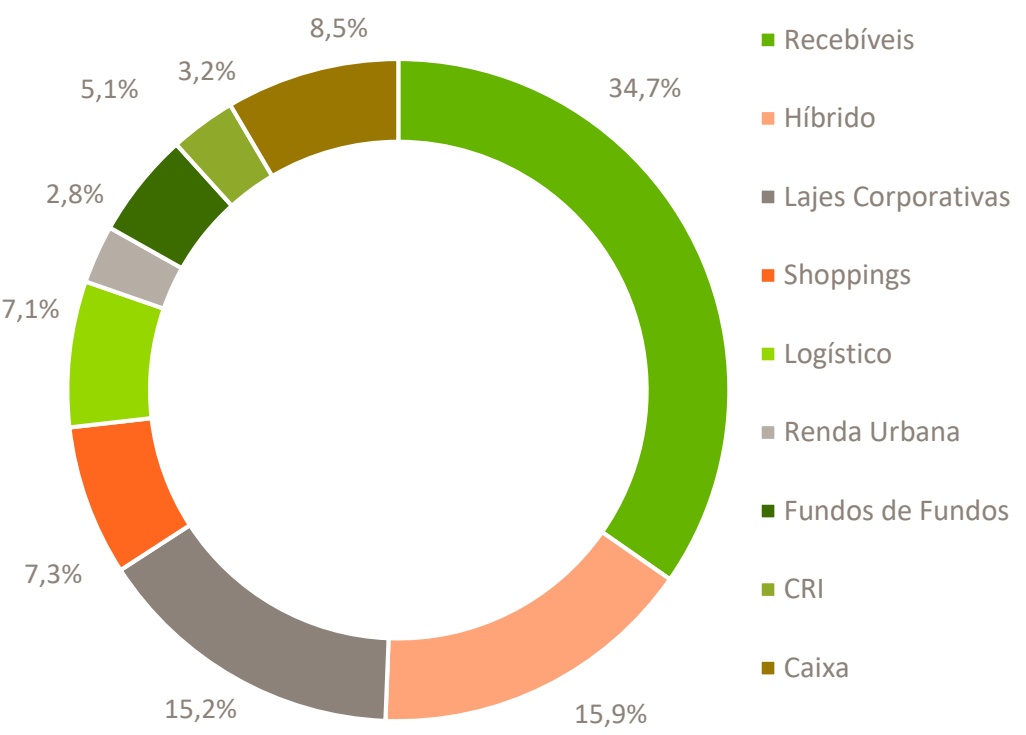
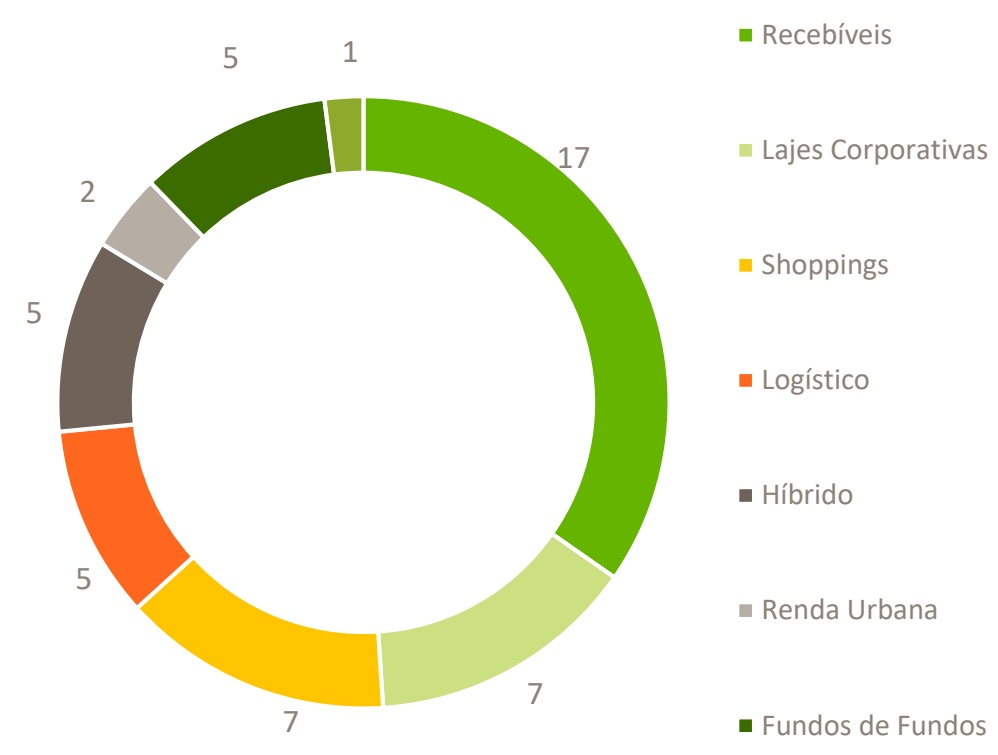
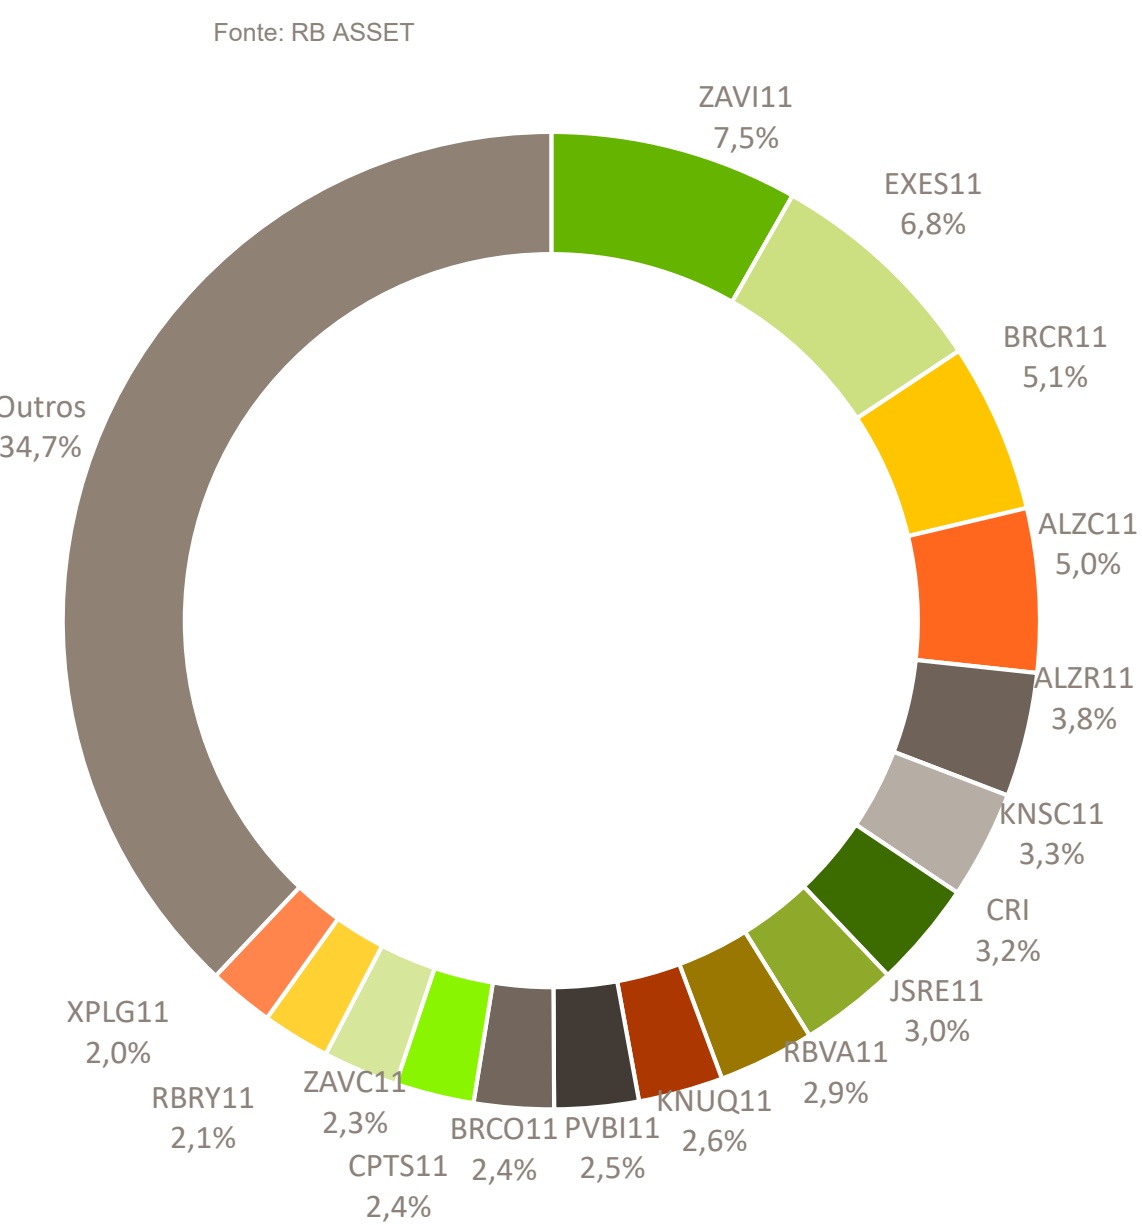
Buscando maior transparência com nossos cotistas, apresentamos a seguir a composição do portfólio gerencial do REME11.
Exposição por Setor
Número de Ativos por Segmento
Fonte: RB ASSET
| Exposição por ativo - Patrimônio Alocado | Segmento | 31/07/2026(1) |
| ZAVI11 | Híbrido | 7,5% |
| EXES11 | Recebíveis | 6,8% |
| BRCR11 | Lajes Corporativas | 5,1% |
| ALZC11 | Recebíveis | 5,0% |
| ALZR11 | Híbrido | 3,8% |
| KNSC11 | Recebíveis | 3,3% |
| CRI | CRI | 3,2% |
| JSRE11 | Lajes Corporativas | 3,0% |
| RBVA11 | Híbrido | 2,9% |
| KNUQ11 | Recebíveis | 2,6% |
| PVBI11 | Lajes Corporativas | 2,5% |
| BRCO11 | Logístico | 2,4% |
| CPTS11 | Recebíveis | 2,4% |
| ZAVC11 | Recebíveis | 2,3% |
| RBRY11 | Recebíveis | 2,1% |
| XPLG11 | Logístico | 2,0% |
| Outros | 34,7% |
Fonte: RB ASSET
Os 34,7% restantes estão distribuídos entre outros 33 FIIs, cada um com menos de 2% do PL do Fundo. Em linha com a estratégia definida para esta fase inicial, diminuímos a exposição em um fundo de shopping que vimos baixo potencial de upside. Em contrapartida, ampliamos a exposição ao setor de recebíveis, e a outros segmentos que enxergamos com melhor potencial de ganho no atual momento de alocação.
Duplo desconto:
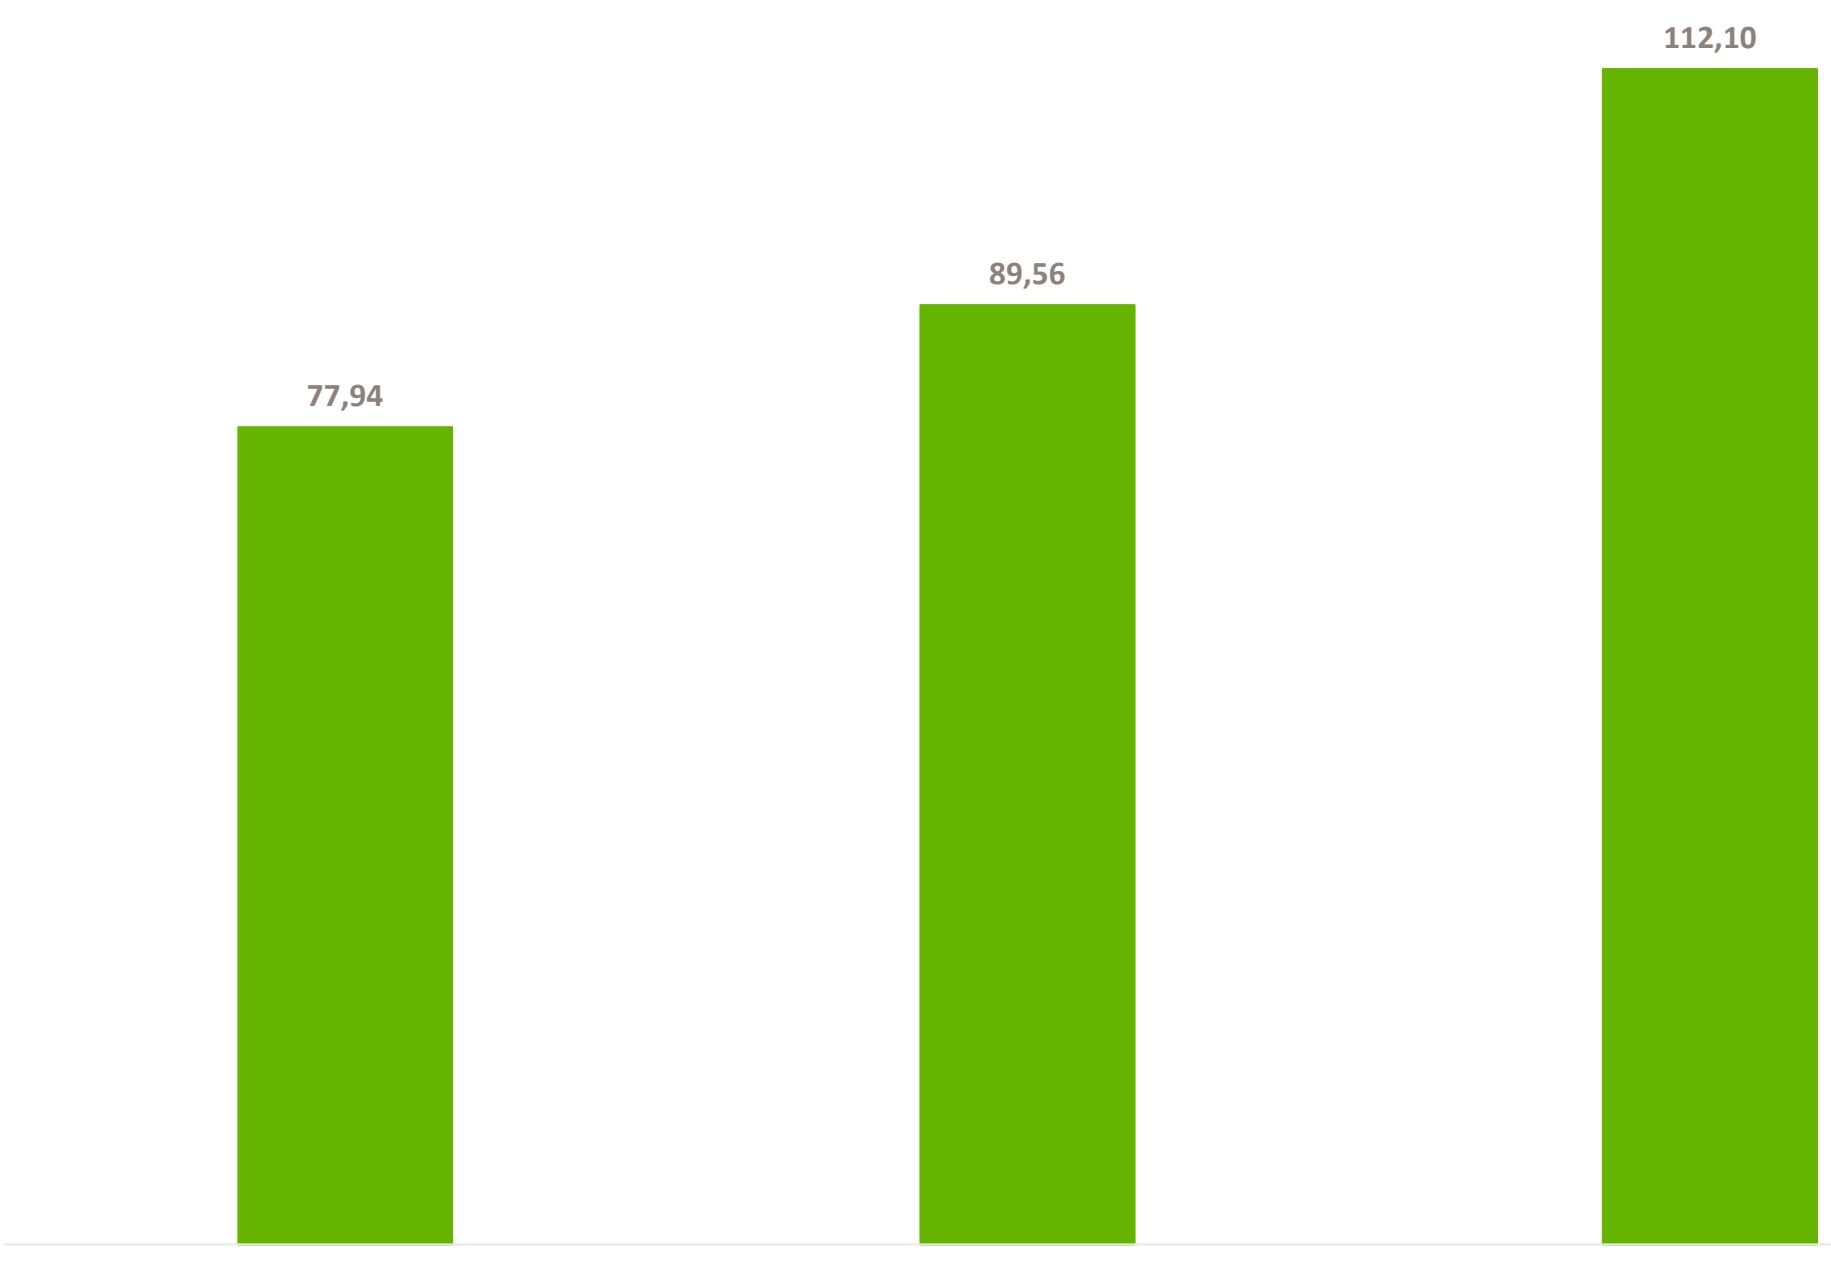
Investir em fundos multiestratégias oferece vários benefícios. Primeiro, esses fundos são geridos por especialistas que realizam análises detalhadas e negociações estratégicas, garantindo uma gestão eficiente. A diversificação é outro ponto forte, pois ao investir, o investidor tem acesso a uma ampla gama de ativos, reduzindo o risco associado a um único ativo ou setor. Além disso, os FoFs proporcionam acesso a investimentos exclusivos que não estão disponíveis para o mercado geral. A gestão ativa permite a implementação de estratégias que otimizam o desempenho do fundo. Um diferencial importante dos multiestratégias é o "duplo desconto": além de obter um desconto sobre o valor de mercado, o investidor também se beneficia dos descontos dos fundos subjacentes na carteira.
Muitos multiestratégias estão investindo em FIIs de tijolo, que estão negociando a preços descontados. Adquirir FIIs de tijolo com imóveis de qualidade em regiões centrais a desconto já representa uma boa oportunidade, e fazer isso através de um fundo com desconto oferece um "duplo desconto". No entanto, é importante notar que os multiestratégias têm custos mais elevados, pois cobram taxas de administração tanto para o fundo quanto para os FIIs subjacentes. Além disso, como o multiestratégia de FII é um investidor indireto, está mais exposto a variações diárias. Ainda assim, todos os FIIs possuem um lastro imobiliário real, seja de tijolo ou de papel.
Análise do Duplo Desconto (valores em R$)
Cota Patrimonial
Cota Patrimonial ajustado ao valor patrimonial dos FIIs
Portfólio Oficial
Carteira Oficial do REME11, com base nas informações divulgadas pelo administrador, Apex Group DTVM.
| Carteira Oficial | 31/07/2026 | 31/07/2026 (1) |
|---|---|---|
| Ativos do Fundo: | ||
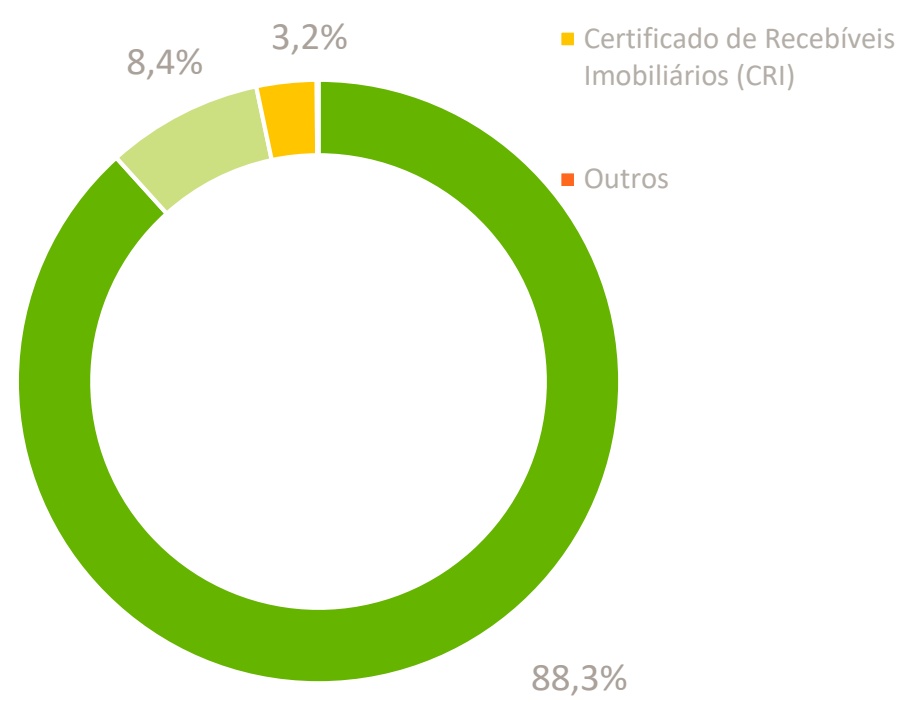
| Fundo de Investimento Imobiliário (FII) | R$ 52.412.746,33 | 88,3% |
| Fundos de Investimento em Renda Fixa | R$ 4.973.531,39 | 8,4% |
| Certificado de Recebíveis Imobiliários (CRI) | R$ 1.910.833,59 | 3,2% |
| Letras de Crédito Imobiliário (LCI) | ||
| Letra Imobiliária Garantida (LIG) | ||
| Outros | R$ 57.330,75 | 0,1% |
| Ativo Total | R$ 59.354.442,06 | 100,0% |
| Passivos do Fundo: | ||
| Despesas Administrativas | R$ 47.231,85 | |
| Rendimentos a Distribuir | R$ 576.476,56 | |
| Aquisição de Ativos | R$ 0,00 | |
| Taxas e Impostos | R$ 58.468,88 | |
| Passivo Total | R$ 682.177,29 | |
| Patrimônio Líquido | R$ 58.672.264,77 |
Fundo de Investimento Imobiliário (FII)
Fonte: Apex
(1) Os valores apresentados em FII e Fundos de Investimento em Renda Fixa estão sendo aqui divididos pelo Total de Ativos do Fundo, e não pelo Patrimônio Líquido, como nos gráficos anteriores. Ou seja, não são líquidos dos passivos e provisões que o Fundo possui. Esta é a forma puramente contábil de visualização.
Demonstrativo de Resultados
| julho/2026 | |
|---|---|
| VALOR DA COTA PATRIMONIAL DE FECHAMENTO | R$ 89,56 |
| QUANTIDADE DE COTAS DO FUNDO | 655.087 |
| VALOR PATRIMONIAL DO FUNDO | R$ 58.672.264,77 |
| Mês/Ano | julho/2026 | junho/2026 | maio/2026 | Desde 27/01/2026(1) |
|---|---|---|---|---|
| (A) RECEITA ADVINDA DA ALOCAÇÃO EM FUNDOS | ||||
| IMOBILIÁRIOS | R$ 565.444,74 | R$ 117.559,11 | R$ 539.584,62 | R$ 2.727.425,38 |
| RENDIMENTO | R$ 564.606,82 | R$ 563.106,37 | R$ 571.925,85 | R$ 3.121.538,57 |
| GANHO DE CAPITAL | R$ 837,92 | -R$ 445.547,26 | -R$ 32.341,23 | -R$ 394.113,19 |
| (B) DESPESA IMOBILIÁRIA | R$ 23.846,81 | R$ 23.172,73 | R$ 22.184,73 | R$ 168.117,94 |
| (C) RESULTADO IMOBILIÁRIO | R$ 589.291,55 | R$ 140.731,84 | R$ 561.769,35 | R$ 2.895.543,32 |
| (D) RECEITA DAS APLICAÇÕES FINANCEIRAS | R$ 47.947,65 | R$ 33.633,15 | R$ 35.296,01 | R$ 197.723,04 |
| (E) DESPESA OPERACIONAL | -R$ 48.749,60 | -R$ 49.508,88 | -R$ 56.144,81 | -R$ 246.325,25 |
| (F) OUTRAS RECEITAS / DESPESAS | R$ 0,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| RESULTADO CAIXA TOTAL | R$ 588.489,60 | R$ 124.856,11 | R$ 540.920,55 | R$ 2.846.941,11 |
|---|---|---|---|---|
| (G) AJUSTE NA DISTRIBUIÇÃO | R$ 12.013,04 | -R$ 680.900,90 | -R$ 114.166,45 | R$ 102.126,58 |
| RESULTADO A SER DISTRIBUÍDO TOTAL | R$ 576.476,56 | R$ 805.757,01 | R$ 655.087,00 | R$ 2.744.814,53 |
| (H) RENDIMENTOS ANUNCIADOS POR COTA | R$ 0,88 | R$ 1,23 | R$ 1,00 | R$ 4,19 |
Fonte: Apex
(1) - Data da Integralização da 1ª Oferta de Cotas do Fundo REME11
Liquidez
Histórico de negociações das cotas do FII REME11 juntamente com o volume negociado.
| NEGOCIAÇÕES | jul/26 | jun/26 | Desde 27/01/2026(1) |
|---|---|---|---|
| Presença em pregões | 23 | 21 | 51 |
| Volume negociado | R$ 4.355.510 | R$ 1.267.412 | R$ 6.605.589 |
| Média de volume negociado diariamente | R$ 189.370 | R$ 60.353 | R$ 129.521 |
| Número de cotas negociadas | 58.591 | 16.462 | 83.734 |
| Giro (% do total de cotas) | 8,94% | 2,51% | 12,78% |
Fonte: B3
(1) - Data da Integralização da 1ª Oferta de Cotas do Fundo REME11
INFORMAÇÕES GERAIS DO FUNDO
| Razão SocialRCNPJ6Código de Negociação(Ticker)Código ISINInício do FundoGestorAdministradorEscrituradoCustodianteTaxa de AdministraçãoTaxa de PerformancePrazo do Fundo | ||
| B MULTIESTRATÉGIA IMOBILIÁRIA FII - RL | ||
| 3.051.078/0001-55 | ||
| REME11 | ||
| BRREMECTFOO | ||
| 27/01/2026 | ||
| RB ASSET MANAGEMENT LTDA | ||
| APEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. | ||
| rAPEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. | ||
| APEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. | ||
| 0,8% ao ano sobre o Patrimônio Líquido do Fundo. | ||
| N/A | ||
| Indeterminado | ||
| Liquidez do FundoPúblico AlvoNegociação das CotasBEncerramento do ExercícioSocial | Fundo Fechado | |
| Investidores em GeralI | ||
| 3 S.A. – Brasil, Bolsa, Balção | ||
| 31-dez | ||
| Mercado de Negociação de CotasEntidade administradora deMercado OrganizadoObjetivo do FundoClassificação Autorregulação | B3 | |
| BM&FBOVESPA | ||
| Investimento em Ativos Imobiliários para geração de renda e/ou ganho de capital | ||
| Mandato: Títulos de Valores ImobiliáriosSegmento de Atuação: MultiestratégiaTipo de Atuação: Ativa | ||
Características Gerais e Políticas de Investimentos
RB MULTIESTRATÉGIA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA, constituído sob a forma de condomínio fechado, tem por objetivo proporcionar renda e ganho de capital no longo prazo por meio da valorização e rentabilidade de suas cotas. O Fundo investe, direta e indiretamente, em Ativos Imobiliários e/ou Ativos de Crédito Estruturado com lastro imobiliário — com ênfase em CRI, LCI, LH, LIG e cotas de FII, além da possibilidade de adquirir imóveis e outros valores mobiliários relacionados ao setor. O Fundo tem como rentabilidade-alvo superar o IFIX. O objetivo principal da gestão está na construção de um portfólio de Fundos Imobiliários diversificado, com exposição à diversos segmentos e gestores, de forma a mitigar riscos decorrentes da concentração em um único fundo ou setor imobiliário. Para realizar estes investimentos no fundo, a equipe de gestão da RB ASSET conta com detalhado processo de investimento e governança, baseado em comitês formais de aprovações construídos ao longo de seus 20 anos de experiência.