
Relatório Gerencial REME11 de junho de 2026
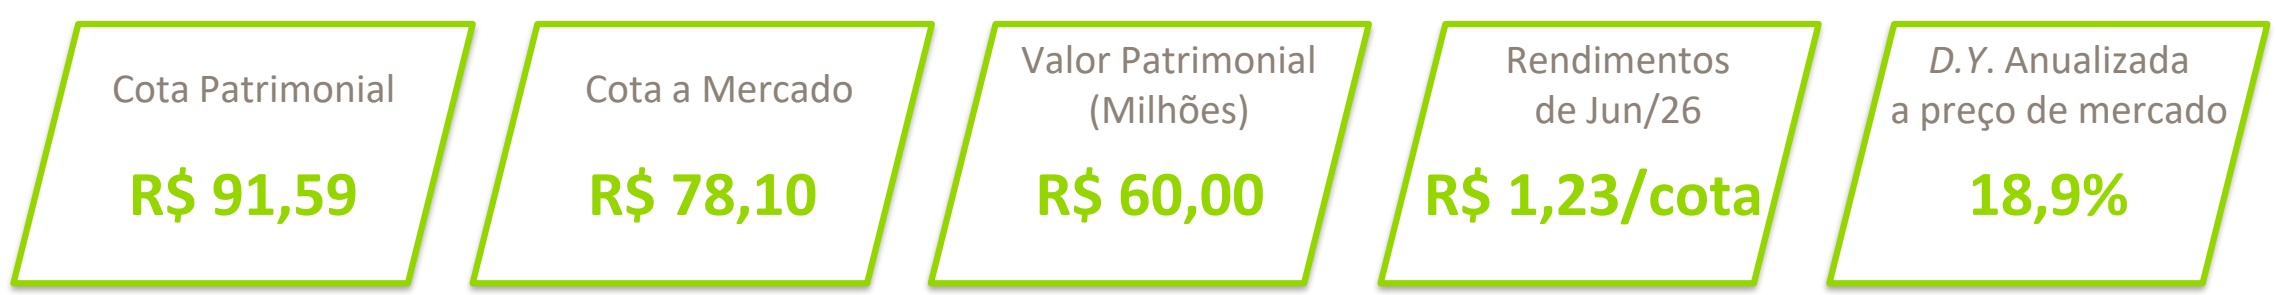
Relatório Gerencial do RB Multiestratégia Imobiliária (REME11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 29/07/2026. No pregão de 08/10/2026, a cota do REME11 fechou a R$ 86,96, com P/VP de 0,99 (valor patrimonial de R$ 88,11 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 7,00% sobre a cotação de 08/10/2026. O patrimônio líquido era de R$ 57,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 63.051.078/0001-55
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 29/07/2026 18:32
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RELATÓRIO AO INVESTIDOR RB MULTIESTRATÉGIA IMOBILIÁRIA FII REME11 – JUNHO/26
O que aconteceu
A reestruturação foi aprovada pelos cotistas em consulta formal concluída em 18 de agosto de 2025. A partir dela, três etapas foram cumpridas: a cisão do RFOF11, concluída em 3 de novembro de 2025, com 28,84% do patrimônio destinados ao FRBC11 e os 71,16% remanescentes direcionados ao novo veículo; a integralização desses ativos no REME11; e a constituição do fundo sob a Resolução CVM 175, no mandato multiestratégia.
Onde estamos hoje
A oferta do REME11 foi concluída e o primeiro pregão ocorreu em 21 de maio de 2026, com as cotas negociáveis no mercado secundário. Esse é um importante marco que encerra a fase de estruturação e abre a fase de gestão plena do novo mandato.
Por que um fundo multiestratégia
O mandato anterior, de fundo de fundos, estava defasado em relação às mudanças regulatórias ocorridas recentemente no mercado, e atuava concentrando basicamente sua atuação em cotas de outros FIIs. Já com o novo mandato, visando um enquadramento como multiestratégia, sob a Resolução CVM 175, amplia de forma relevante o conjunto de ativos elegíveis: além de cotas de FII, o fundo pode alocar em CRI (Certificados de Recebíveis Imobiliários), LCI, LIG, imóveis diretos e demais valores mobiliários com lastro imobiliário.
Essa amplitude tem um propósito central: maior capacidade e potencial de blindagem do patrimônio em qualquer momento dos diferentes ciclos econômicos. Com mais classes de ativos à disposição, podemos alternar e combinar posições como: tijolo, papel/crédito e instrumentos de caixa conforme o cenário, defendendo o portfólio em momentos de juros elevados ou inflação e capturando oportunidades nas fases de recuperação. É uma estrutura desenhada para oferecer mais alavancas de geração de renda e ganho de capital.
O que muda para você, cotista
Na prática, a gestão e a filosofia permanecem as mesmas: diversificação, foco em ativos de qualidade e diversificação por risco e indexador. A distribuição mensal de rendimentos segue mantida, obedecendo à Lei 9.779/1999. O que muda é sua estrutura, um novo veículo, sob nova regulação, com o ticker REME11.
Próximos passos
A partir deste novo momento, nosso foco se concentra em alguns movimentos. O primeiro é a revisão da carteira, com a redução do número de fundos investidos. Desta forma, buscamos um portfólio mais enxuto, que nos permita maior controle, proximidade e convicção em cada posição. O segundo é a implementação do mandato multiestratégia, permitindo alocar em novas classes de ativos à medida que as oportunidades de cada ciclo se apresentam. Ao longo de todo o processo, manteremos a comunicação regular pelos canais oficiais do fundo.
A Gestão segue à disposição para prestar esclarecimentos sobre a operação, seus efeitos e os procedimentos aplicáveis, pelos canais oficiais do REME11.
OMENTÁRIOS DA GESTORA COMENTÁRIOS DO GESTOR
Breve Panorama Macroeconômico
Junho ficou marcado pela renovação do apetite ao risco nos mercados globais, com recorde de fechamento no índice Stoxx 600 (pan-europeu), Dow Jones marcando no melhor semestre desde 2020 e S&P 500 e Nasdaq com o melhor trimestre desde o segundo trimestre de 2020, mesmo diante de um início de aperto monetário pelo BCE, assim como perspectivas do mesmo no FOMC para este segundo semestre. Os principais fatores que podem ser citados para essa melhora no humor ficaram para o arrefecimento das tensões geopolíticas diante do cessar-fogo no Irã e a reabertura do estreito de Ormuz, assim como a continuidade do otimismo com a temática de IA, além da forte resiliência da economia dos EUA e a robustez dos balanços corporativos.
No cenário doméstico, houve continuidade do fluxo de saída de capital estrangeiro, de R$ 7,7 bilhões na B3, porém, ainda temos um saldo positivo acumulado de R$ 33,8 bilhões no ano. Dessa forma, mesmo diante de um ambiente global de redução nas tensões geopolíticas, a manutenção dos juros futuros em elevado patamar contribuiu para um novo mês de deterioração no âmbito interno. No cenário macro, tivemos do lado positivo produção industrial e volume do setor de serviços, contrabalanceado por vendas no varejo, o IBC-Br de abril, PMIs, CAGED de maio e nova piora na dívida líquida do setor público, aumentando de 67,4% para 67,9%.
Em maio, o IPCA apresentou variação de 0,58%, ligeiramente acima da expectativa de 0,53%, levando a inflação acumulada em 12 meses para 4,72%, já superando o teto da meta do BC. Já o IPCA-15 de junho registrou alta de 0,41%, levemente melhor que as estimativas de mercado (0,44%), com o acumulado em 12 meses atingindo 4,80%. O boletim Focus divulgado pelo Banco Central apresentou nova revisão altista para a projeção do IPCA deste ano: ajuste de 5,11% há 4 semanas para 5,30%, novos ajustes para 2027 (de 4,03% para 4,18%) e para 2028 (de 3,65% para 3,70%), mantendo o patamar para 2029 (3,50%). Ainda, tivemos ao longo do mês revisões para a taxa Selic, com revisão também altista para a projeção deste ano, encerrando em 14,00% (ante 13,50%), para 2027 (de 11,25% para 12,00%) e para 2028 (de 10,00% para 10,50%) e manutenção no patamar de 2029 (10,00%).
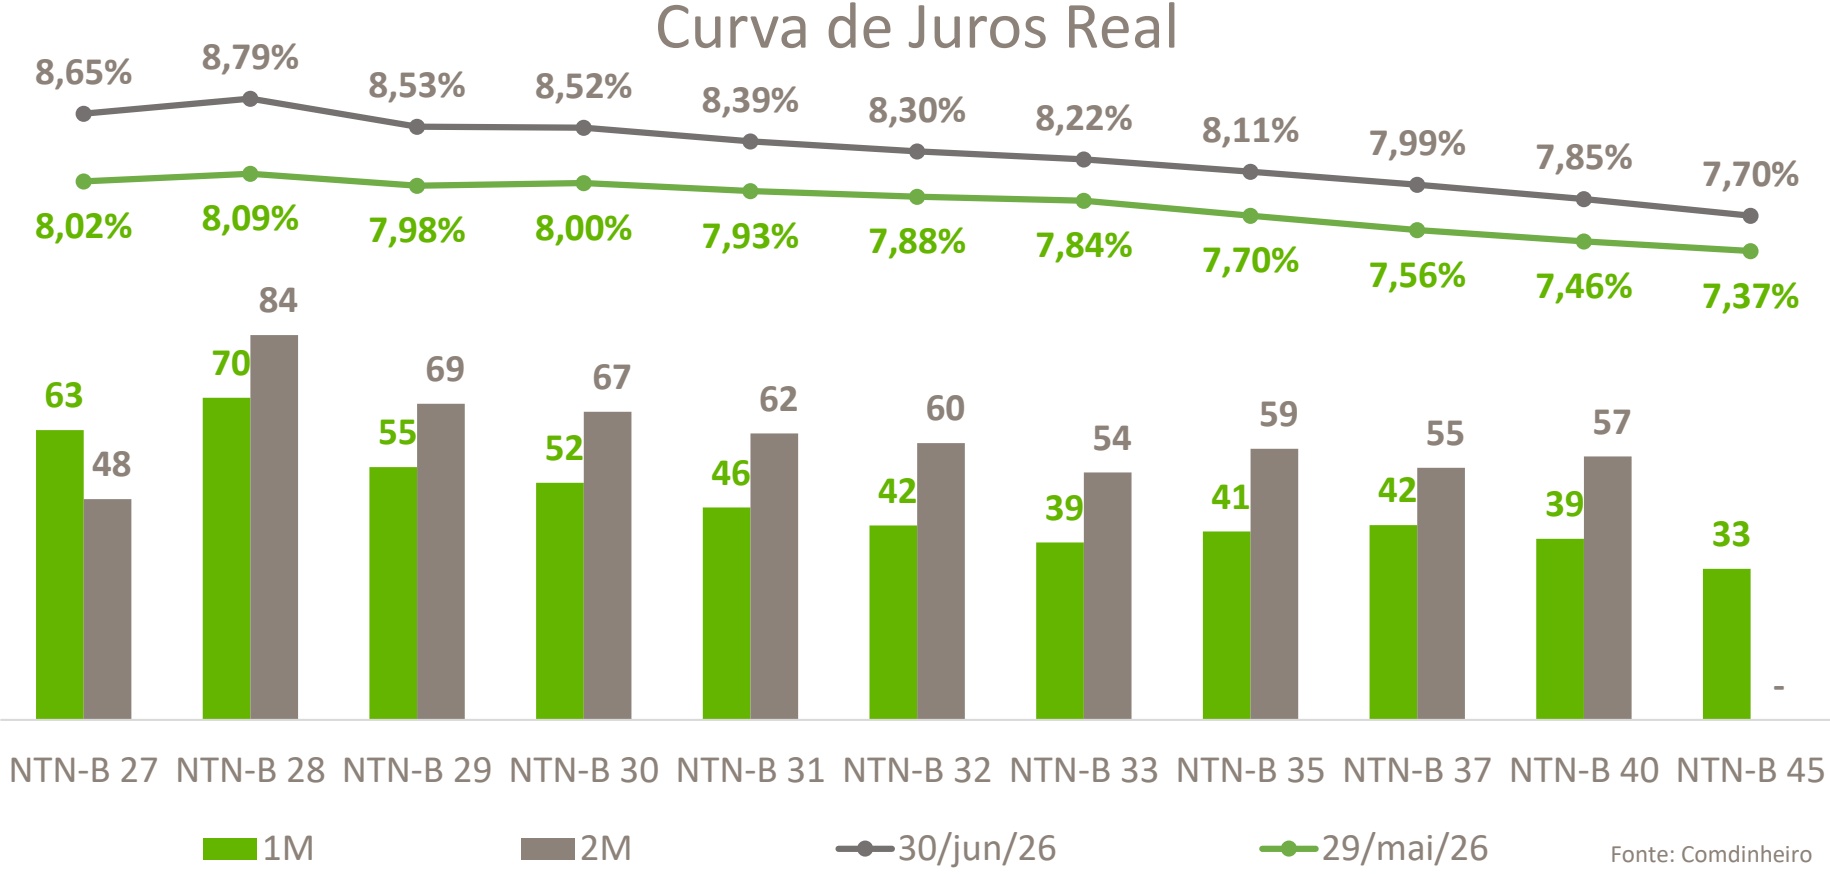
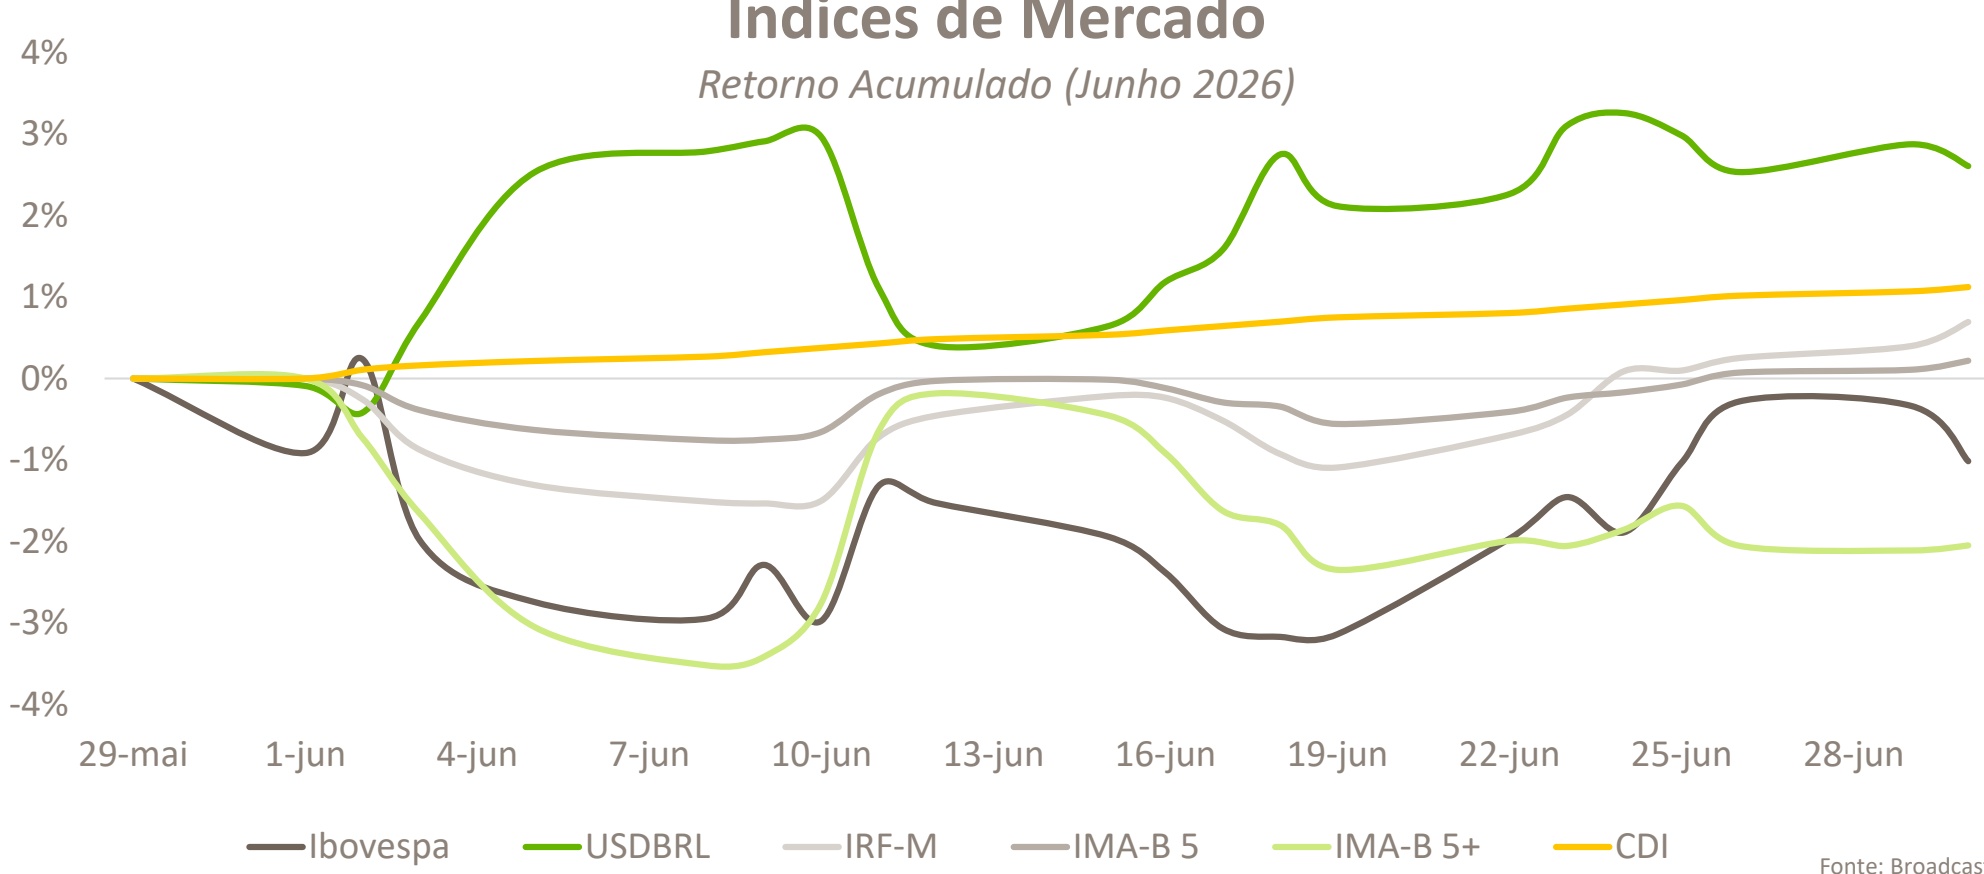
Diante de novas altas nas expectativas de inflação por parte do mercado, das perspectivas de juros altos por mais tempo e da persistente preocupação com o cenário fiscal, a curva de juros real apresentou um movimento de abertura expressivo em todos os seus vértices, subindo acima de 40bps no mês na maior parte de seus vencimentos. Dessa forma, os índices IMA-B 5, IMA-B e IMA-B 5+ renderam 0,22%, -1,04% e -2,05%, respectivamente.
2M
30/jun/26
29/mai/26
RB MULTIESTRATÉGIA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA – Junho/26
No cenário internacional, o mês ficou marcado pelas atenções voltadas às decisões dos BCs e discursos dos presidentes, em potencial sinalização de indicativo das perspectivas das políticas monetárias. Em relação aos COMENT RIOS DA GESTORAindicadores econômicos nos EUA, tivemos dados mistos, com destaques positivos para mercado de trabalho (ADP e Payroll), vendas no varejo e nova leitura do PIB do 1° tri em 2,1% (vs 1,6% da última leitura). De acordo com a ferramenta Fedwatch, as chances de manutenção para a próxima reunião estão próximas a 80%, com forte aumento da probabilidade de alta do juros neste segundo semestre, em virtude dos fortes dados de mercado de trabalho e aumento na perspectiva de inflação futura, adicionando um importante fator que é uma nova direção no FOMC ainda conquistando a confiança do mercado.
Na Europa, destaque ficou para o aumento das taxas de juros, em decorrência dos impactos das pressões inflacionárias decorrentes da guerra no Oriente Médio, contando ainda com leve melhora nos PMIs, mas dados como vendas no varejo, confiança do consumidor e nova leitura do PIB do 1° trimestre (+0,3%), vieram abaixo das expectativas, reforçando o cenário de desaceleração econômica já prevista. Na China, continuamos a observar um forte destaque para a balança comercial (crescimento tanto nas exportações quanto importações sob uma base já forte do mês anterior), porém, os dados de vendas no varejo vieram abaixo das expectativas, sendo contrabalanceados por dados de PMIs com melhora, produção industrial e taxa de desemprego melhores do que esperado.
No mercado de commodities, o petróleo teve forte recuo, encerrando o período a US$ 72,95/barril (Brent), queda de 19,9%. O movimento iniciado no mês de maio configurou a maior queda trimestral desde 2020, aproximando-se dos níveis pré-guerra, após cessar-fogo e liberação do estreito de Ormuz, com aumento da oferta. Já o minério de ferro recuou 0,71%, mas permaneceu acima de US$ 100/ton, mantendo o cenário de estabilidade observado ao longo do ano, apesar das incertezas em relação à demanda chinesa. Durante o período, a commodity chegou a atingir US$ 122/ton, maior patamar desde setembro de 2024.
O Ibovespa apresentou nova queda no mês (quarta consecutiva), registrando queda de 1,01%, aos 172.024 pontos, ainda acumulando valorização de 6,76% no ano. Por sua vez o dólar fechou o mês em alta de 2,39% frente ao real, cotado a R$ 5,16, porém, ainda acumulando uma desvalorização de 5,94% em 2026. Para julho, após noticiário apresentar trégua no Irã, voltam-se atenções ao FOMC, após decisão unânime sob nova direção e comunicado simplificado, com poucos indicativos da condução da política monetária, potencialmente mais data driven. Já no âmbito interno, continuamos em um ciclo de deterioração das expectativas de inflação, simultâneo à ampliação dos programas sociais pelo Governo, totalizando R$ 184,7 bilhões. Com isso, a curva de juros tem apresentado stress, reduzindo ciclo de flexibilização monetária para uma taxa Selic terminal de 14,00%. Ademais, temos acompanhando com atenção a deterioração nas métricas de crédito, com maior impacto potencial às empresas de consumo discricionário, mas não se limitando a essas.
Índices de Mercado
Panorama de FIIs
Novamente tivemos um mês de perdas tanto para o Ibovespa como para o IFIX, que registrou desvalorização de 1,21% em maio (aos 3.830,59 pontos, com um ganho acumulado tímido de 1,46% no ano). No mês, tivemos ganhos somente para o setor de varejo, assim como ativos financeiros e escritórios, varejo e logísticos tiveram desempenho superior ao benchmark, já Fundos de Fundos (FoFs), shoppings, galpões logísticos, Hedge Funds (multiestratégia) e híbridos tiveram desempenho abaixo do IFIX. Já no acumulado do ano, os ativos financeiros, FoFs e multiestratégia são os destaques de alta (nesta ordem), com um desempenho superando o benchmark, já varejo, híbrido e shoppings ainda tem performance abaixo do IFIX, apesar de ainda apresentarem um desempenho positivo, por fim o setor de logísticos e escritórios têm sido os piores setores.
Embora permaneçam incertezas no curto prazo, em função de um cenário doméstico ainda desafiador sob a ótica fiscal e monetária, bem como de potenciais riscos externos, seguimos construtivos para o médio prazo. Acreditamos que a precificação observada no mercado secundário reflete, em grande medida, fatores de liquidez e sentimento de mercado, não necessariamente capturando a realidade das negociações e dos fundamentos do mercado imobiliário. Assim, permanecemos confiantes na convergência dos preços dos ativos para seus valores intrínsecos, reduzindo gradualmente os descontos atualmente observados no mercado de tela.
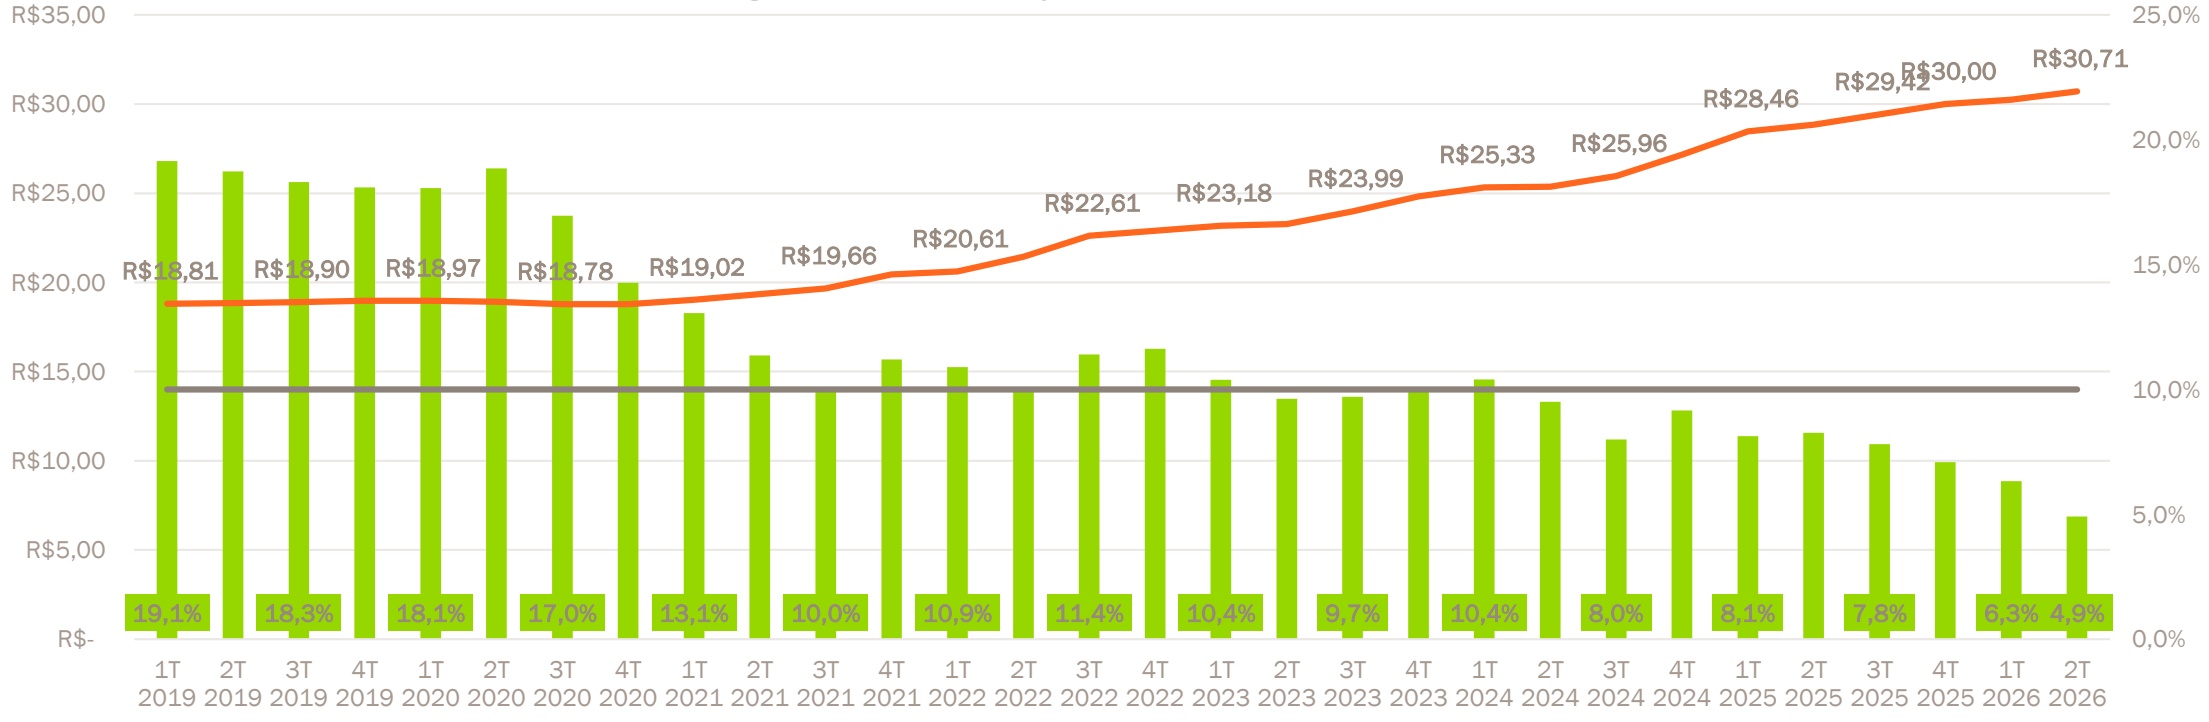
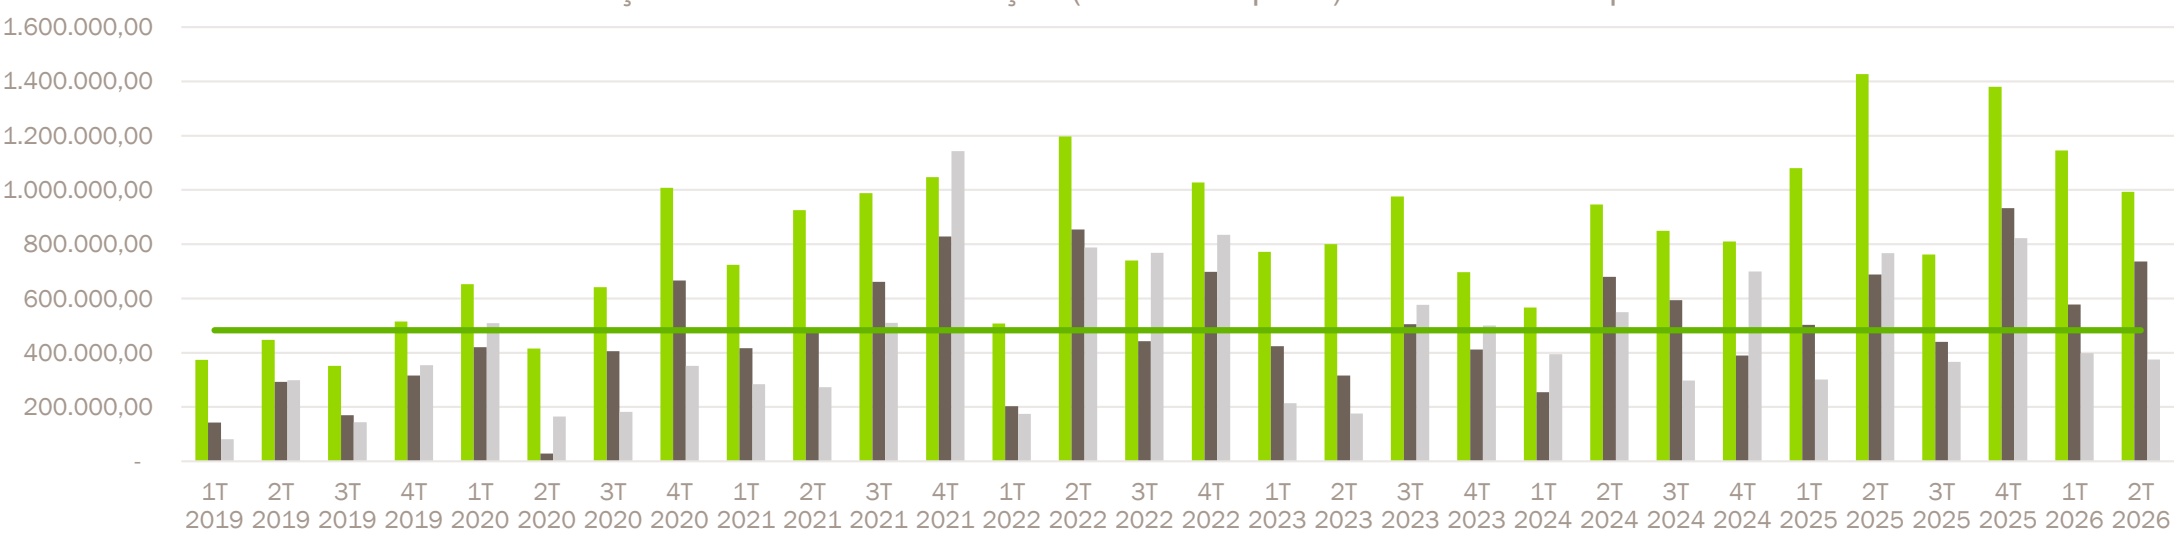
Em linha com a visão apontada, atualizamos os dados do mercado de galpões logísticos, conforme informações divulgadas para o fechamento do 2° trimestre de 2026 pela consultoria imobiliária SiiLA, considerando apenas imóveis com classificação A+/A. Diferentemente do que observamos no mercado de lajes corporativas, em recuperação gradual após anos de vacância elevada, o segmento logístico atravessa aquele que entendemos ser o melhor momento de sua história, sustentado por um vetor de demanda estrutural que se retroalimenta: a expansão do e-commerce. O quadro apresentado é o de uma demanda que consome a oferta em ritmo mais acelerado do que ela é entregue, e os números do trimestre não deixam dúvidas quanto a isso. A vacância nacional de imóveis A+/A recuou para 4,9%, ante 6,3% no trimestre anterior, atingindo o menor patamar da série histórica, enquanto o preço médio pedido seguiu sua trajetória de alta, avançando para R$ 30,71/m². Mais relevante que os números em si, é a dinâmica, com uma absorção líquida que somou 736 mil m² no trimestre, patamar substancialmente acima da média histórica trimestral desde 2019 (próxima de 483 mil m²), e superou com folga o novo estoque entregue no período (375 mil m²). Em outras palavras, mesmo com o mercado entregando novos galpões em volume relevante, a demanda os absorve mais rápido do que eles chegam, e é justamente essa a mecânica que vem comprimindo a vacância para mínimas sucessivas, assim como elevando cada vez mais o preço médio
Condomínios Logísticos Brasil Preço Médio Pedido x Taxa de Vacância A+/A
Evolução Trimestral da Absorção (Bruta e Líquida) e do Novo Estoque
Um ponto que gostaríamos de reforçar é que essa força de demanda não se traduz em risco de excesso de oferta à frente, e a razão é a elevada taxa de pré-locação. Boa parte do estoque que está sendo entregue já chega ao mercado com contratos assinados, o que significa que o novo galpão praticamente não passa pela prateleira de vago, ele já nasce ocupado. Esse comportamento é o que dá sustentação à tese de que a vacância deve permanecer comprimida mesmo diante de um pipeline robusto de entregas, uma vez que a própria demanda futura já está, em grande medida, contratada. Some-se a isso a concentração de players de peso, grandes varejistas e operadores de e-commerce que respondem por uma fatia expressiva de todo o estoque logístico do país, e fica evidente porque o setor opera hoje com um grau de previsibilidade de receita bastante superior ao de outros segmentos de tijolo.
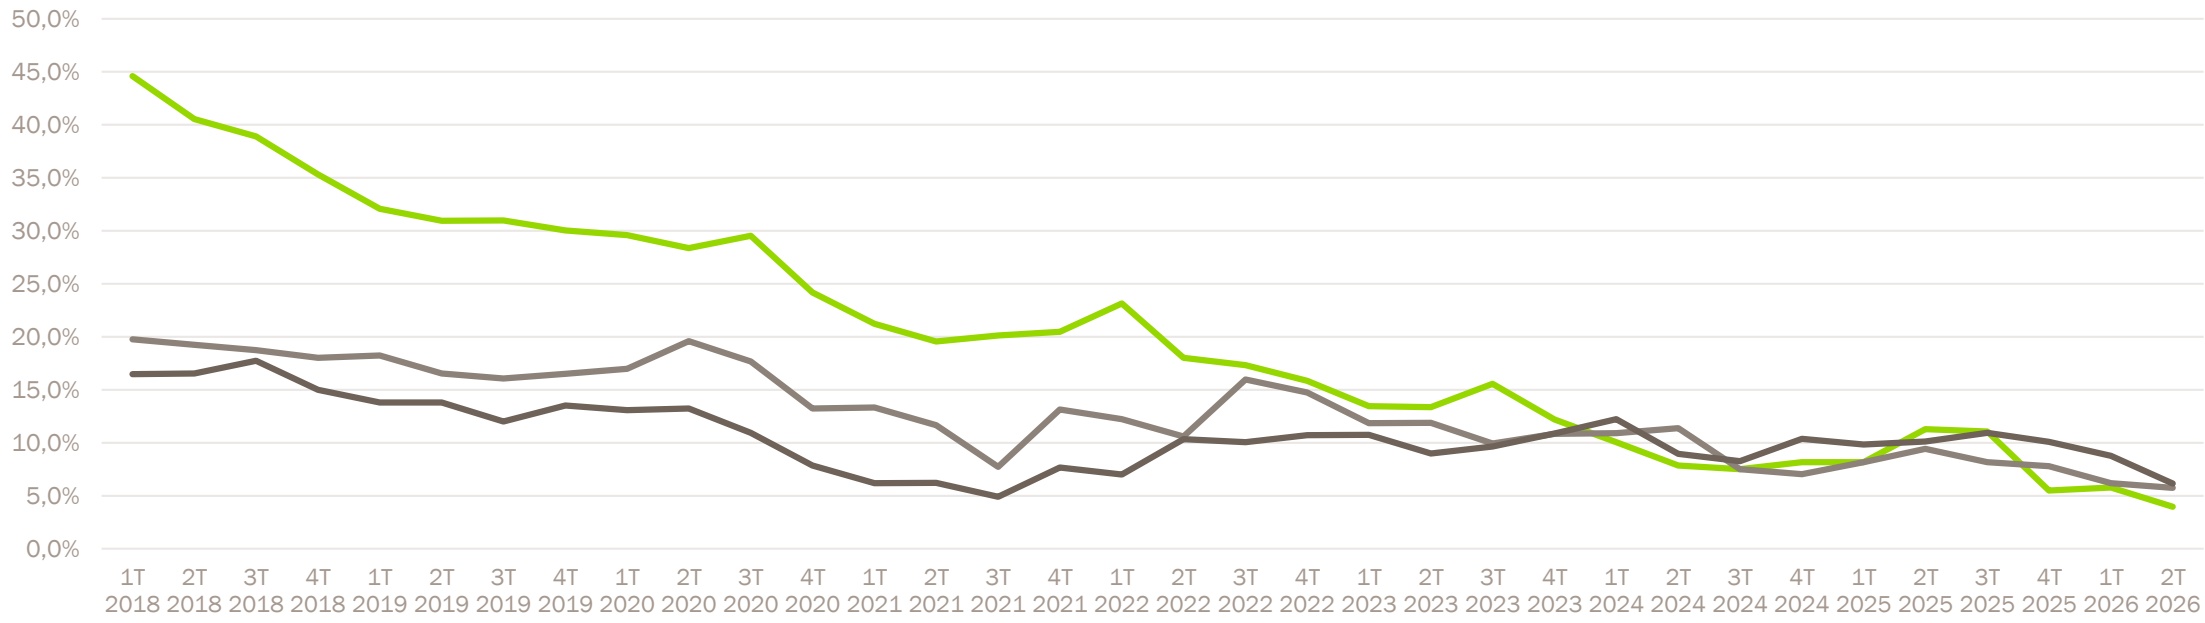
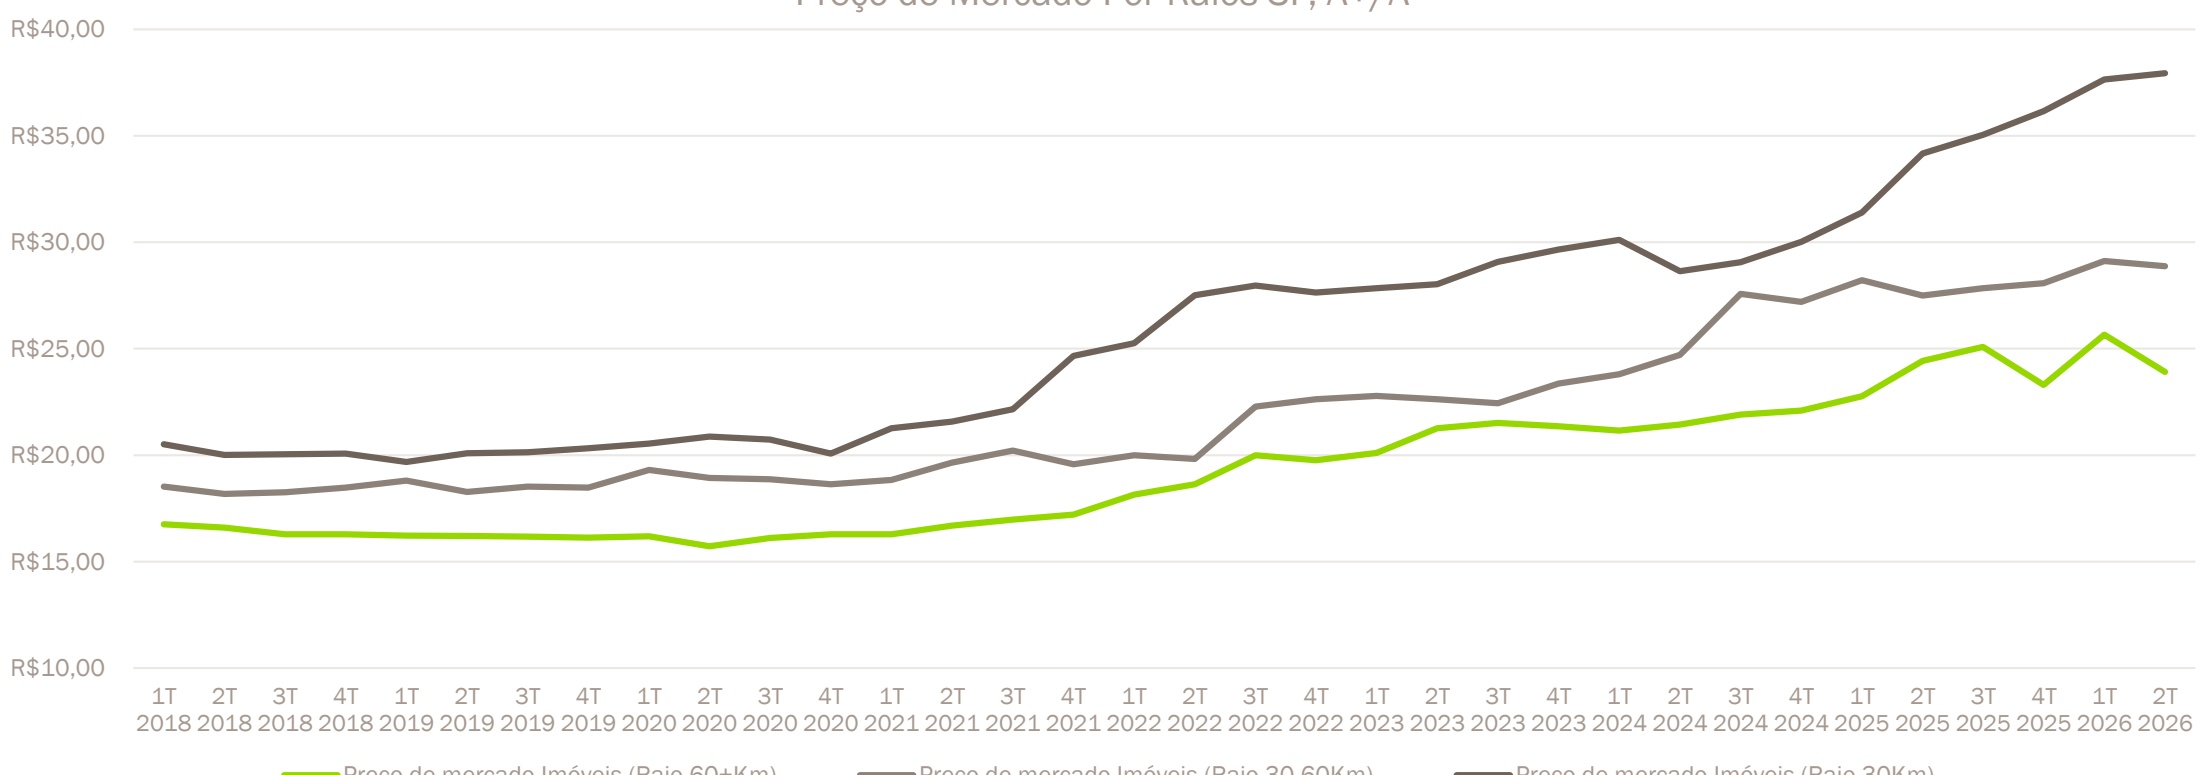
Feita a leitura do agregado nacional, é fundamental abrir a análise por raios de distância em relação à capita paulista, onde se concentra a maior exposição de galpões no país e com maiores preços praticados, pois cada faixa carrega uma dinâmica própria de preço e vacância. O raio de até 30 km, que engloba as regiões mais próximas ao centro consumidor (Guarulhos, Barueri, São Paulo, Grande ABC e Embu das Artes), é naturalmente o mais valorizado e disputado, dado seu papel central nas operações de last mile, em que a proximidade com o consumidor final é o ativo mais escasso. Nesse raio, a vacância recuou de 8,8% para 6,2% no trimestre, com o preço médio pedido subindo para R$ 37,94/m², de longe o mais caro entre as três faixas, refletindo a escassez de terrenos disponíveis para novos empreendimentos nas imediações da cidade. O raio intermediário, de 30 a 60 km (com destaque para Cajamar, Jundiaí e Atibaia), que combina boa conectividade rodoviária com custo de ocupação mais competitivo, encerrou o trimestre com vacância de 5,7% e preço médio de R$ 28,88/m², seguindo firme como o eixo preferencial para operações de distribuição de maior porte. Por fim, o raio de 60 km ou mais (Campinas, Vale do Paraíba, Sorocaba, Piracicaba e Ribeirão Preto), voltado majoritariamente à distribuição regional e a operações que priorizam custo em detrimento de proximidade, apresentou a maior queda de vacância, de 5,8% para 4,0%, ainda que com o preço médio recuando para R$ 23,91/m², movimento que atribuímos majoritariamente a efeito de mix de ativos disponibilizados no período, e não a uma perda de força da região.
Taxa de Vacância Por Raios em SP, A+/A
Preço de Mercado Por Raios SP, A+/A
Diante do apresentado, mantemos uma visão bastante construtiva para o segmento logístico, que reúne hoje uma das combinações mais atrativas entre os setores de tijolo: vacância em mínima histórica, absorção líquida consistentemente acima das novas entregas, elevado nível de pré-locação que reduz o risco de vacância futura e preços em trajetória de sustentação ou alta. Reforça essa dinâmica pelo lado da oferta o fato de o custo de construção seguir elevado e os cap rates das transações estarem sendo negociados em patamares comprimidos, ou seja, está caro tanto construir quanto comprar galpões prontos, o que impõe uma barreira natural à aceleração de novo estoque, assim como dá ainda mais sustentação à ocupação e aos preços dos ativos existentes. Para o investidor de FIIs logísticos, que hoje convive com descontos frente ao valor patrimonial bem menores do que os do segmento de lajes (reflexo da percepção de maior solidez do setor), entendemos que essa dinâmica tende a se traduzir, nos próximos trimestres, na manutenção de elevadas taxas de ocupação, em reajustes contratuais consistentes e na continuidade da geração de renda resiliente que caracteriza o segmento. Seguimos, como sempre, atentos ao ritmo de entregas do pipeline e ao fundamental papel da localização, aqui traduzida na lógica dos raios, como fundamento central de performance do setor.
Análise Patrimonial
Demonstrativo de Receitas, Despesas, Rendimentos e Rentabilidade.
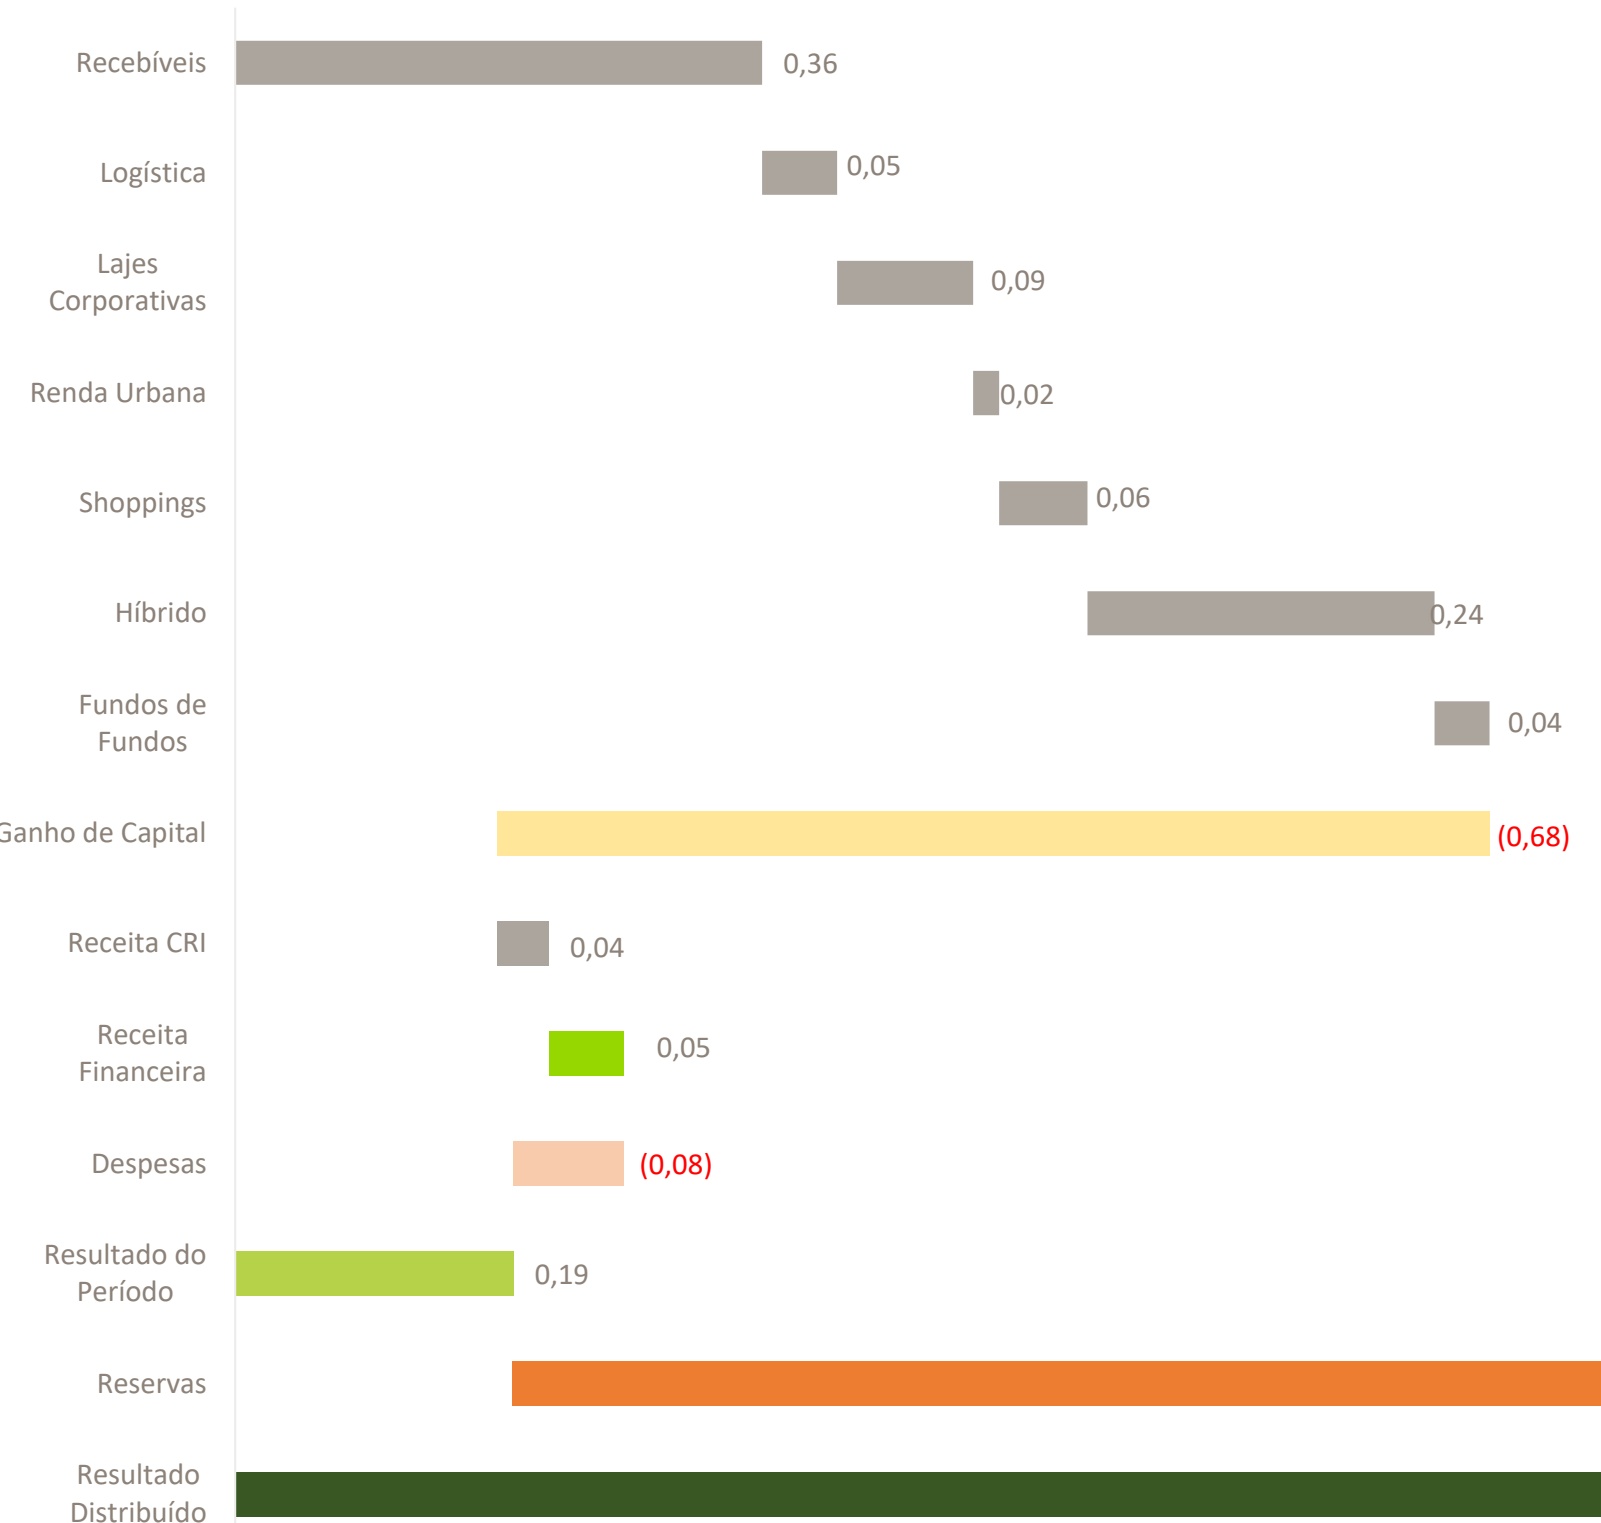
O Fundo distribuiu R$ 1,23/cota como rendimento referente ao mês de junho de 2026, aos titulares detentores de cotas ao final do dia 30 de junho.
A distribuição de rendimentos aos cotistas é calculada de acordo com o resultado apurado sob regime de caixa do FII em cada mês. Abaixo segue tabela contendo as receitas e despesas do FII.
O gráfico abaixo decompõe a distribuição dos R$ 1,23 por segmento alocado.
O resultado gerado pelo fundo no período foi de R$ 0,19/cota.
Haverá isenção do Imposto de Renda Retido na Fonte e na Declaração de Ajuste Anual das Pessoas Físicas com relação aos rendimentos distribuídos pelo Fundo ao Cotista pessoa física, desde que observados, cumulativamente, os seguintes requisitos: (i) o Cotista pessoa física não seja titular de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não atribuírem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado.
Composição dos Dividendos de Junho/26
Portfólio Gerencial
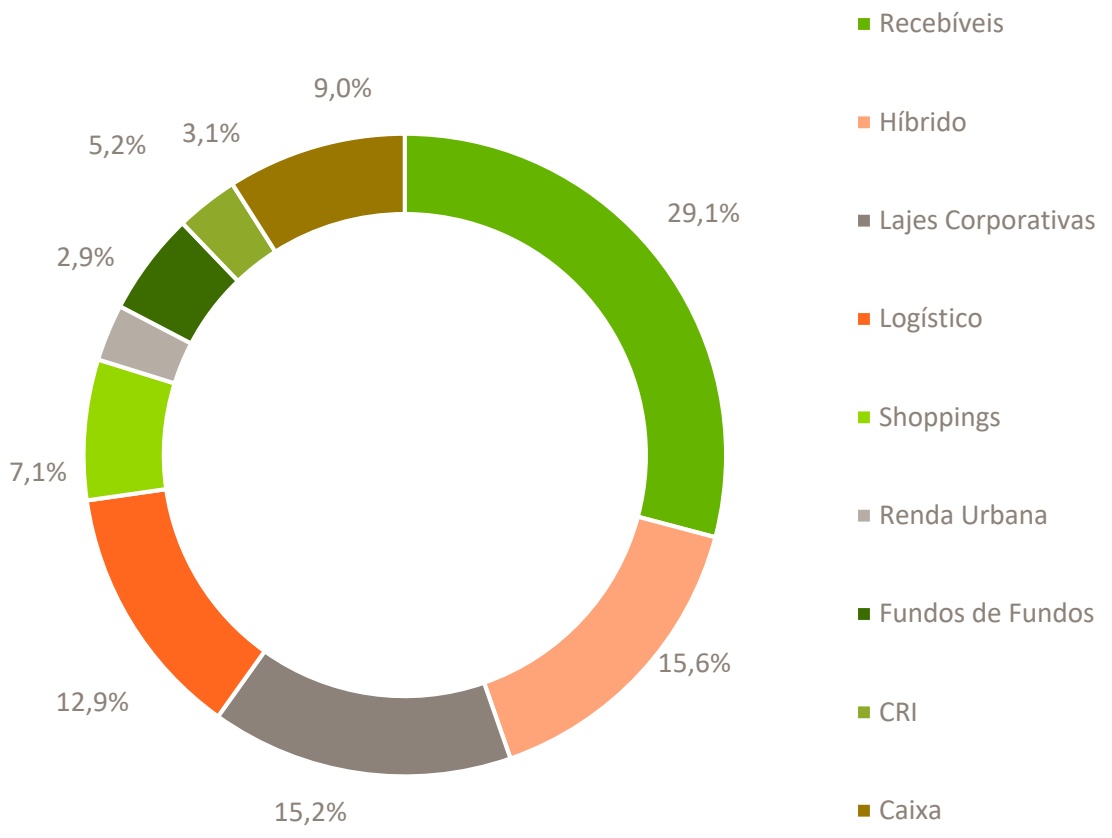
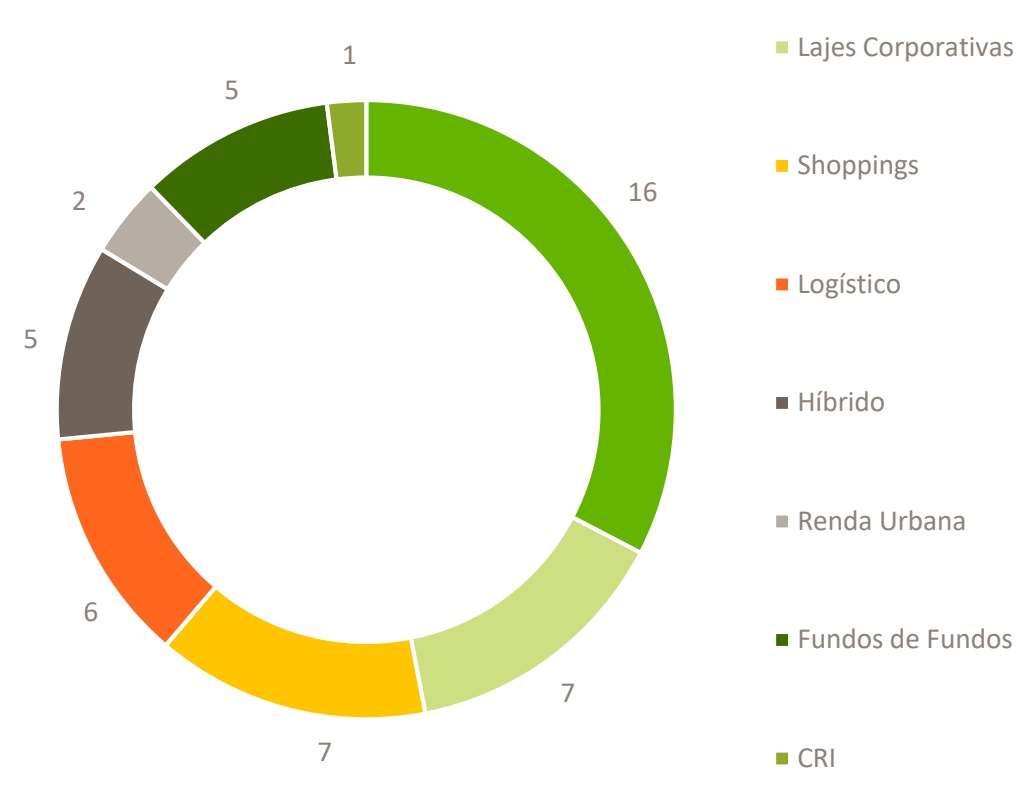
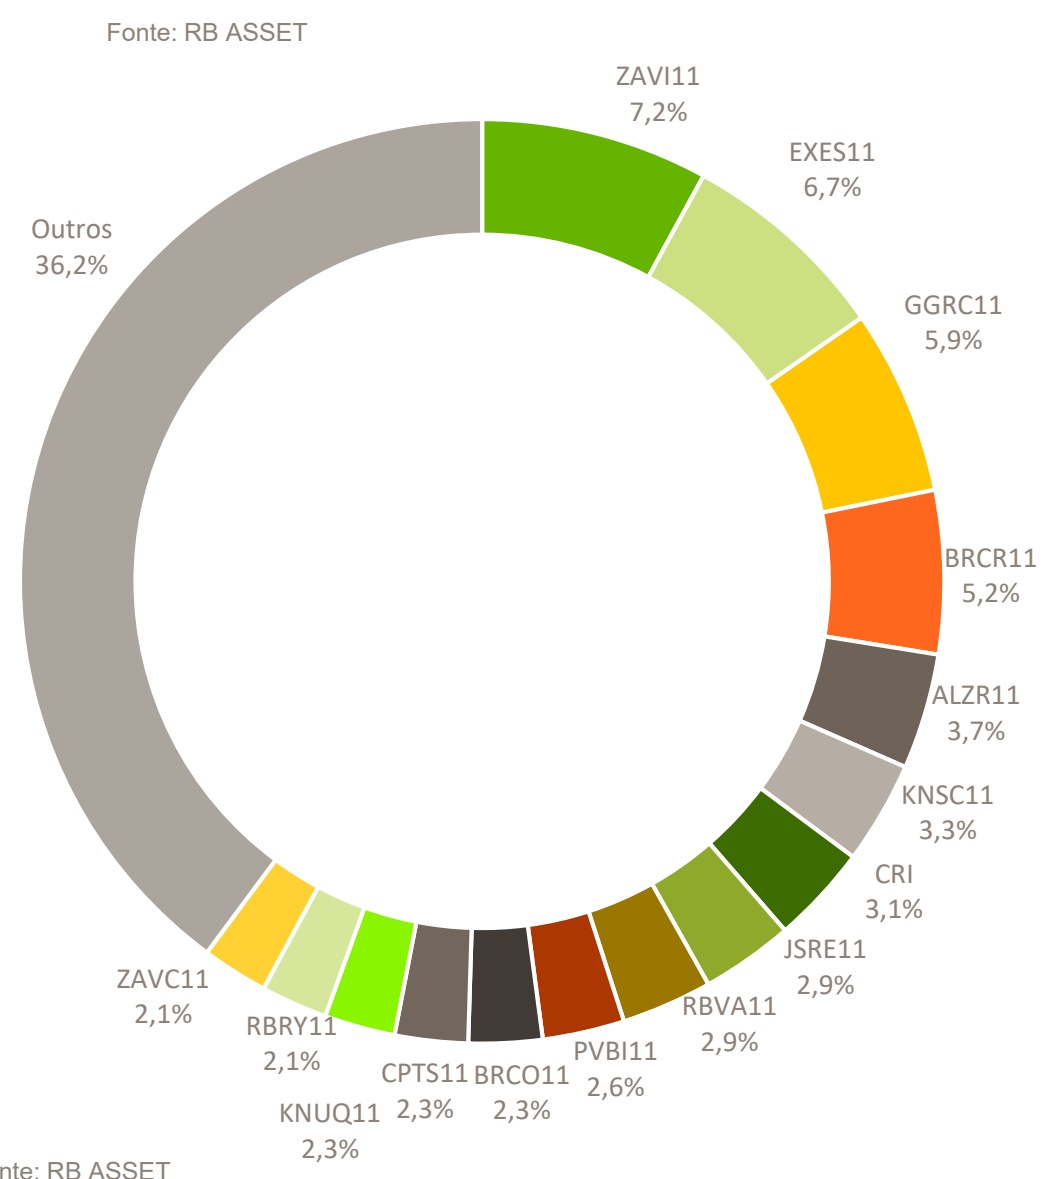
Buscando maior transparência com nossos cotistas, apresentamos a seguir a composição do portfólio gerencial do REME11.
Distribuição por Segmento
Número de Ativos por Segmento
Fonte: RB ASSET
| Exposição por FII - | ||
|---|---|---|
| Patrimônio Alocado | Segmento | 30/06/2026 |
| ZAVI11 | Híbrido | 7,2% |
| EXES11 | Recebíveis | 6,7% |
| GGRC11 | Logístico | 5,9% |
| BRCR11 | Lajes Corporativas | 5,2% |
| ALZR11 | Híbrido | 3,7% |
| KNSC11 | Lajes Corporativas | 3,3% |
| CRI | Recebíveis | 3,1% |
| JSRE11 | CRI | 2,9% |
| RBVA11 | Híbrido | 2,9% |
| PVBI11 | Lajes Corporativas | 2,6% |
| BRCO11 | Logístico | 2,3% |
| CPTS11 | Logístico | 2,3% |
| KNUQ11 | Recebíveis | 2,3% |
| RBRY11 | Recebíveis | 2,1% |
| ZAVC11 | Recebíveis | 2,1% |
| Outros | Recebíveis | 36,2% |
Fonte: RB ASSET
Fonte: RB ASSET
Os 36,2% restantes estão distribuídos entre outros 34 FIIs, cada um com menos de 2% do PL do Fundo. Em linha com a estratégia definida para esta fase inicial, reduzimos a quantidade total de ativos de 57 para 49 ativos, diminuindo a exposição em fundos que vimos baixo potencial de upside. Em contrapartida, ampliamos a exposição ao setor de recebíveis, e a outros segmentos que enxergamos com melhor potencial de ganho no atual momento de alocação.
Duplo desconto:
Investir em fundos multiestratégias oferece vários benefícios. Primeiro, esses fundos são geridos por especialistas que realizam análises detalhadas e negociações estratégicas, garantindo uma gestão eficiente. A diversificação é outro ponto forte, pois ao investir, o investidor tem acesso a uma ampla gama de ativos, reduzindo o risco associado a um único ativo ou setor. Além disso, os FoFs proporcionam acesso a investimentos exclusivos que não estão disponíveis para o mercado geral. A gestão ativa permite a implementação de estratégias que otimizam o desempenho do fundo. Um diferencial importante dos multiestratégias é o "duplo desconto": além de obter um desconto sobre o valor de mercado, o investidor também se beneficia dos descontos dos fundos subjacentes na carteira.
Muitos multiestratégias estão investindo em FIIs de tijolo, que estão negociando a preços descontados. Adquirir FIIs de tijolo com imóveis de qualidade em regiões centrais a desconto já representa uma boa oportunidade, e fazer isso através de um fundo com desconto oferece um "duplo desconto". No entanto, é importante notar que os multiestratégias têm custos mais elevados, pois cobram taxas de administração tanto para o fundo quanto para os FIIs subjacentes. Além disso, como o multiestratégia de FII é um investidor indireto, está mais exposto a variações diárias. Ainda assim, todos os FIIs possuem um lastro imobiliário real, seja de tijolo ou de papel.
Análise do Duplo Desconto (valores em R$)
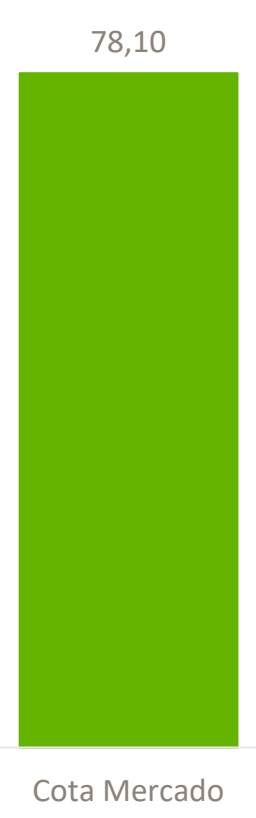
/>
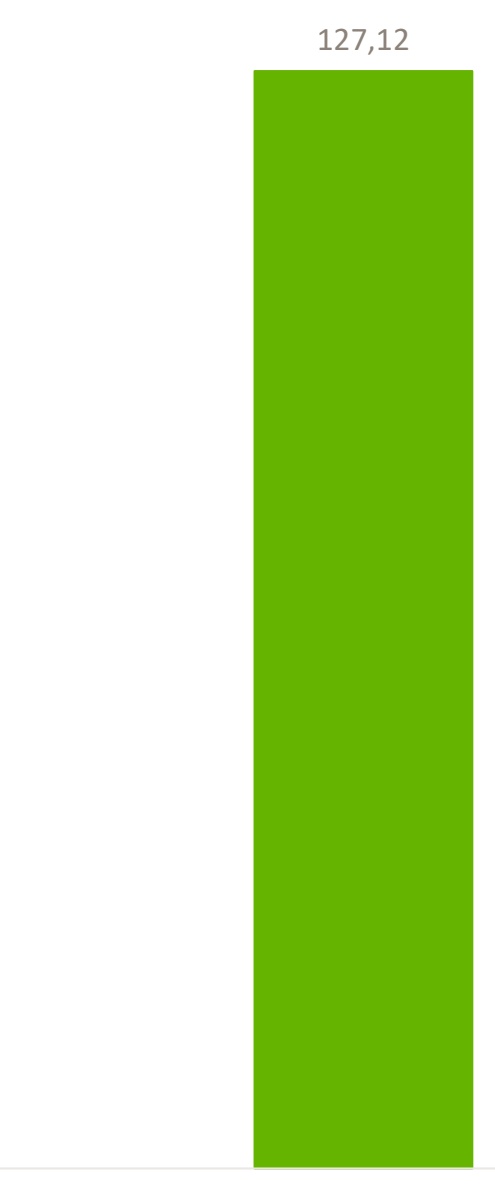
Cota Patrimonial ajustado ao valor patrimonial dos FIIs
Portfólio Oficial
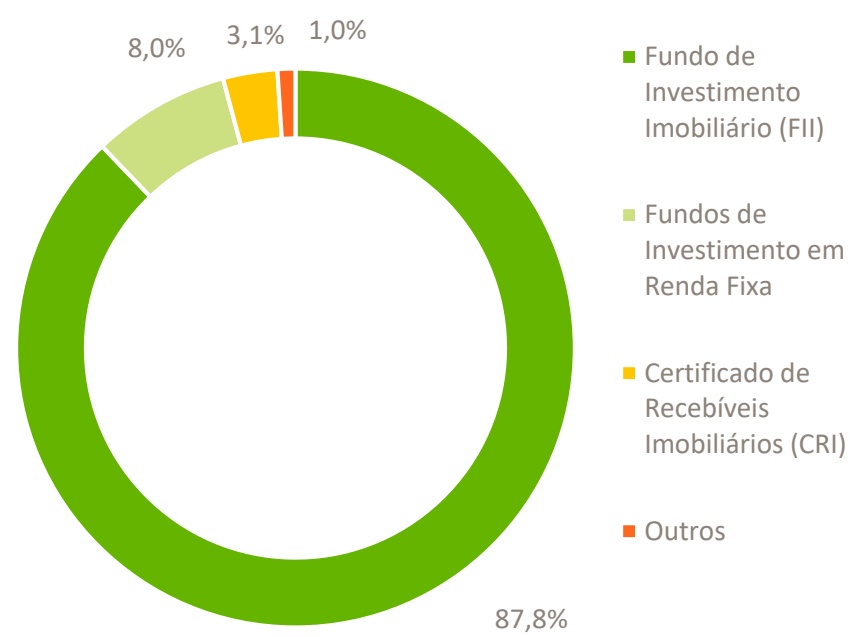
Carteira Oficial do REME11, com base nas informações divulgadas pelo administrador, Apex Group DTVM.
| Carteira Oficial | 30/06/2026 | 30/06/2026 (1) |
|---|---|---|
| Ativos do Fundo: | ||
| Fundo de Investimento Imobiliário (FII) | R$ 53.492.168,75 | 87,8% |
| Fundos de Investimento em Renda Fixa | R$ 4.863.059,29 | 8,0% |
| Certificado de Recebíveis Imobiliários (CRI) | R$ 1.915.774,94 | 3,1% |
| Letras de Crédito Imobiliário (LCI) | ||
| Letra Imobiliária Garantida (LIG) | ||
| Outros | R$ 630.298,74 | 1,0% |
| Ativo Total | R$ 60.901.301,72 | 100,0% |
| Passivos do Fundo: | ||
| Despesas Administrativas | R$ 44.868,17 | |
| Rendimentos a Distribuir | R$ 805.757,01 | |
| Aquisição de Ativos | R$ 0,00 | |
| Taxas e Impostos | R$ 51.918,01 | |
| Passivo Total | R$ 902.543,19 | |
| Patrimônio Líquido | R$ 59.998.758,53 |
Fonte: Apex
(1) Os valores apresentados em FII e Fundos de Investimento em Renda Fixa estão sendo aqui divididos pelo Total de Ativos do Fundo, e não pelo Patrimônio Líquido, como nos gráficos anteriores. Ou seja, não são líquidos dos passivos e provisões que o Fundo possui. Esta é a forma puramente contábil de visualização.
Demonstrativo de Resultados
junho/2026
VALOR DA COTA PATRIMONIAL DE FECHAMENTO
R$ 91,59
QUANTIDADE DE COTAS DO FUNDO
VALOR PATRIMONIAL DO FUNDO
655.087
R$ R$ 59.998.758,53
| Mês/Ano | junho/2026 | maio/2026 | abril/2026 | Desde 27/01/2026 (1) |
|---|---|---|---|---|
| (A) RECEITA ADVINDA DA ALOCAÇÃO EM FUNDOS | ||||
| IMOBILIÁRIOS | R$ 117.559 | R$ 539.585 | R$ 530.883 | R$ 2.161.981 |
| RENDIMENTO | R$ 563.106 | R$ 571.926 | R$ 522.693 | R$ 2.556.932 |
| GANHO DE CAPITAL | -R$ 445.547 | -R$ 32.341 | R$ 8.190 | -R$ 394.951 |
| (B) DESPESA IMOBILIÁRIA | R$ 23.173 | R$ 22.185 | R$ 24.817 | R$ 144.271 |
| (C) RESULTADO IMOBILIÁRIO | R$ 140.732 | R$ 561.769 | R$ 555.700 | R$ 2.306.252 |
| (D) RECEITA DAS APLICAÇÕES FINANCEIRAS | R$ 33.633 | R$ 35.296 | R$ 43.339 | R$ 149.775 |
| (E) DESPESA OPERACIONAL | -R$ 49.509 | -R$ 56.145 | -R$ 43.918 | -R$ 197.576 |
| (F) OUTRAS RECEITAS / DESPESAS | R$ 0 | R$ 0 | R$ 0 | R$ 0 |
| RESULTADO CAIXA TOTAL | R$ 124.856 | R$ 540.921 | R$ 555.121 | R$ 2.258.452 |
| (G) AJUSTE NA DISTRIBUIÇÃO | -R$ 680.901 | -R$ 114.166 | -R$ 54.110 | R$ 90.114 |
| RESULTADO A SER DISTRIBUÍDO TOTAL | R$ 805.757 | R$ 655.087 | R$ 609.231 | R$ 2.168.338 |
| (H) RENDIMENTOS ANUNCIADOS POR COTA | R$ 1,23 | R$ 1,00 | R$ 0,93 | R$ 3,31 |
Fonte: Apex
(1) - Data da Integralização da 1ª Oferta de Cotas do Fundo REME11
Liquidez
Histórico de negociações das cotas do FII REME11 juntamente com o volume negociado.
| NEGOCIAÇÕES | jun/26 | mai/26 | Desde 27/01/2026 (1) |
|---|---|---|---|
| Presença em pregões | 21 | 7 | 28 |
| Volume negociado | R$ 1.267.412 | R$ 982.667 | R$ 2.250.079 |
| Média de volume negociado diariamente | R$ 60.353 | R$ 140.381 | R$ 80.360 |
| Número de cotas negociadas | 16.462 | 8.681 | 25.143 |
| Giro (% do total de cotas) | 2,51% | 1,33% | 3,84% |
Fonte: B3
(1) - Data da Integralização da 1ª Oferta de Cotas do Fundo REME11
INFORMAÇÕES GERAIS DO FUNDO
| Razão SocialRB MULTIESTRATÉGIA IMOBILIÁRIA FII - RL | |
| CNPJ63.051.078/0001-55 | |
| Código de Negociação (Ticker) | REME11 |
| Código ISINBRREMECTFOO | |
| Início do Fundo27/01/2026 | |
| GestorRB ASSET MANAGEMENT LTDA | |
| AdministradorAPEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A | |
| EscrituradorAPEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. | |
| CustodianteAPEX GROUP DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. | |
| Taxa de Administração0,8% ao ano sobre o Patrimônio Líquido do Fundo. | |
| Taxa de Performance | N/A |
| Prazo do Fundo | Indeterminado |
| Liquidez do FundoFundo Fechado | |
| Público AlvoInvestidores em Geral | |
| Negociação das CotasB3 S.A. – Brasil, Bolsa, Balção | |
| Encerramento do Exercício Social | 31-dez |
| Mercado de Negociação de Cotas B3 Entidade administradora de | |
| Mercado Organizado Objetivo do Fundo | BM&FBOVESPA |
| Investimento em Ativos Imobiliários para geração de renda e/ou ganho de capital | |
| Mandato: Títulos de Valores Imobiliários | |
| Classificação Autorregulação Segmento de Atuação: Multiestratégia |
Características Gerais e Políticas de Investimentos
RB MULTIESTRATÉGIA IMOBILIÁRIA FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA, constituído sob a forma de condomínio fechado, tem por objetivo proporcionar renda e ganho de capital no longo prazo por meio da valorização e rentabilidade de suas cotas. O Fundo investe, direta e indiretamente, em Ativos Imobiliários e/ou Ativos de Crédito Estruturado com lastro imobiliário — com ênfase em CRI, LCI, LH, LIG e cotas de FII, além da possibilidade de adquirir imóveis e outros valores mobiliários relacionados ao setor. O Fundo tem como rentabilidade-alvo superar o IFIX. O objetivo principal da gestão está na construção de um portfólio de Fundos Imobiliários diversificado, com exposição à diversos segmentos e gestores, de forma a mitigar riscos decorrentes da concentração em um único fundo ou setor imobiliário. Para realizar estes investimentos no fundo, a equipe de gestão da RB ASSET conta com detalhado processo de investimento e governança, baseado em comitês formais de aprovações construídos ao longo de seus 20 anos de experiência.