
Relatório Gerencial RINV11 de junho de 2026
Relatório Gerencial do Real Investor (RINV11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 22/07/2026. No pregão de 03/11/2026, a cota do RINV11 fechou a R$ 99,50, com P/VP de 0,99 (valor patrimonial de R$ 100,96 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,05 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,51% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 508 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- REAL INVESTOR RESPONSABILIDADE LIMITADA-5,06%
- CNPJ
- 44.625.612/0001-45
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 22/07/2026 18:41
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
REAL INVESTOR FUNDO DE INVESTIMENTO IMOBILIÁRIO RINV11
COMENTÁRIOS DO GESTOR
Em junho, o RINV11 apresentou retorno patrimonial de -0,9%, enquanto o IFIX recuou -1,2% no mesmo período. Desde o início (em nov/22), o Fundo acumula um retorno de +52,5% vs +30,5% do IFIX no período, conforme observamos abaixo:
Resultado Acumulado RINV11 (sem reinvestimento dos dividendos) vs IFIX
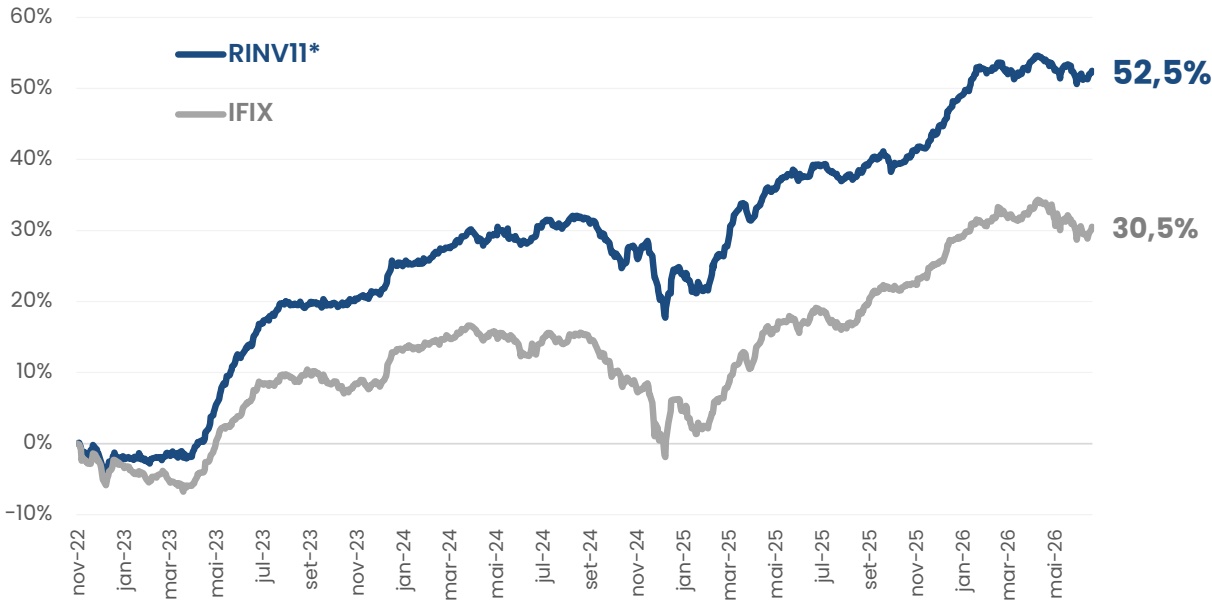
*Retorno da cota patrimonial ajustada por dividendos
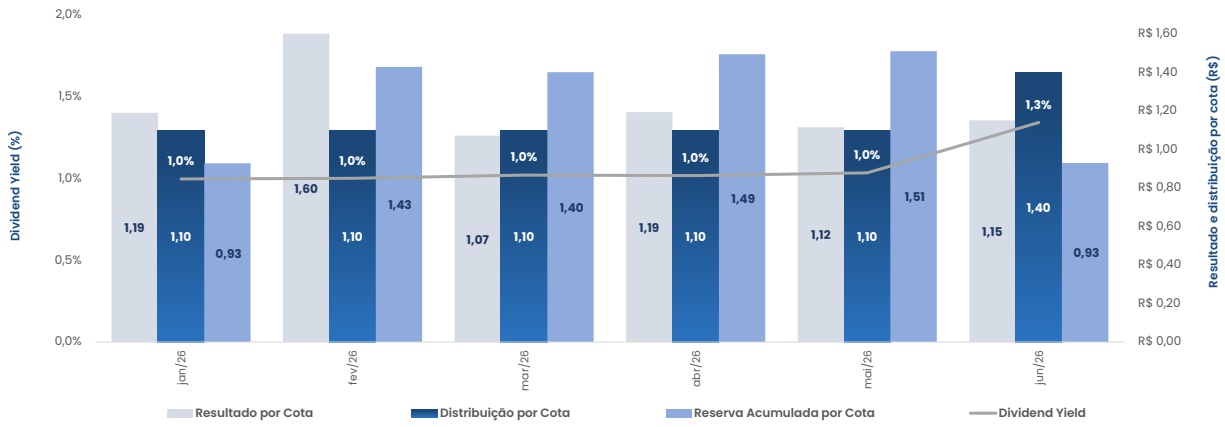
No mês, o resultado do Fundo foi de R$1,15 por cota, e os dividendos de R$1,40 por cota, cumprindo a obrigatoriedade de distribuição de 95% do resultado do semestre. Esse valor representa um dividend yield de 1,3% sobre a cota patrimonial de fechamento do mês, de R$104,38. Após a distribuição, o RINV11 acumula R$0,93 por cota em reservas.
Resultado e Distribuição Mensal
Produção: Real Investor.
O mês foi negativo para o mercado de fundos imobiliários de forma geral. Nesse contexto, o RINV11 apresentou desempenho superior ao IFIX, beneficiado pela contribuição positiva das ações e dos CRIs, enquanto a principal detratora de performance foi a carteira de FIIs.
O resultado caixa do Fundo apresentou mais um mês forte, com destaque para os dividendos recebidos das ações em carteira e para a geração recorrente dos FIIs investidos.
Ao longo de junho, seguimos avançando na alocação dos recursos captados na 6ª Oferta de Cotas. O caixa do Fundo foi reduzido de 9,0% para 4,2% do patrimônio líquido, com aumento da exposição, sobretudo em FIIs de Recebíveis, Ações do setor imobiliário e operações de crédito já presentes no portfólio. Ao final do mês, o portfólio estava distribuído entre FIIs, que representavam 75% do patrimônio líquido, CRIs, com 11%, ações, com 10%, e caixa, com 4%.
Ademais, os principais acontecimentos do mês e as movimentações realizadas nas carteiras seguem descritas abaixo, segmentadas por classe de ativo.
1. Cotas de Fundos Imobiliários (FIIs)
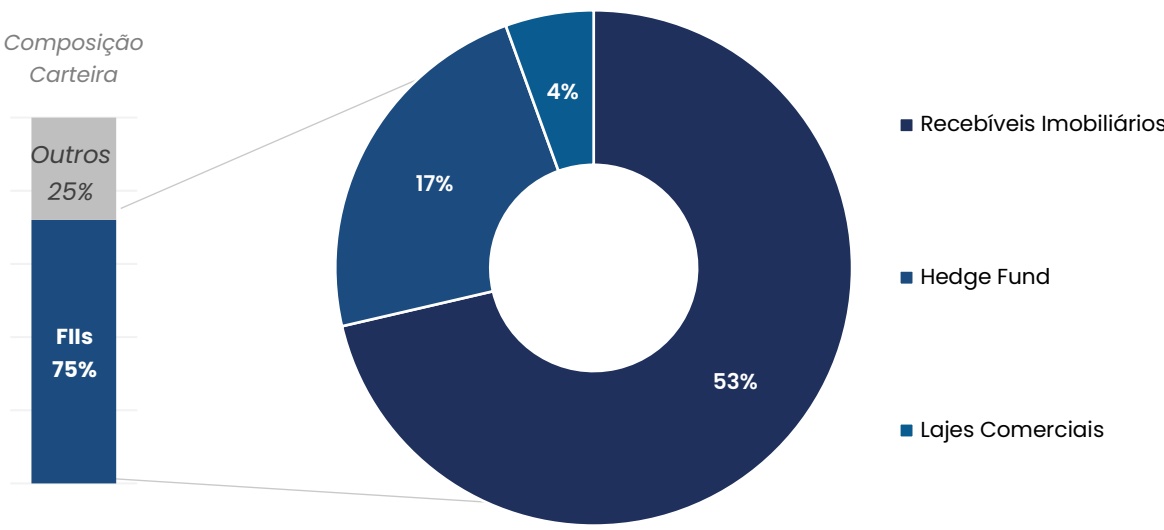
A classe de Fundos Imobiliários representava, ao final de junho, aproximadamente 75% do patrimônio líquido do RINV11 e foi a principal detratora de desempenho do Fundo no mês. A contribuição negativa esteve concentrada sobretudo nos FIIs de Recebíveis, tendo em vista que é o principal segmento investido pelo RINV11, e apresentou um retorno negativo no mês.
Em um cenário macro desafiador e uma performance negativa dos Fundos Imobiliários, voltamos a enxergar uma assimetria relevante no segmento de Fundo de Fundos (FoFs) e Hedge Funds Imobiliários. Essa classe tende a apresentar maior sensibilidade aos ciclos de mercado: em momentos positivos, costuma capturar de forma mais intensa a reprecificação dos ativos; em períodos de maior aversão a risco, por outro lado, tende a sofrer correções mais acentuadas.
Nesse contexto, voltamos a observar descontos relevantes em boa parte desses segmento – contribuindo para uma alocação com maiores dividendos no curto prazo e maior upside no médio/longo prazo, tendo em vista uma camada adicional de desconto.
O gráfico abaixo ilustra a evolução do preço sobre valor patrimonial (área) de um dos FoFs que voltamos a aumentar participação, o RBFM11 (antigo RBFF11, hedge fund da gestora Rio Bravo), e a participação desse ativo no RINV11 (área).
Evolução da Participação dos FoFs e Hedge Funds no RINV11 (Área) vs P/VPA Classe (Linha)
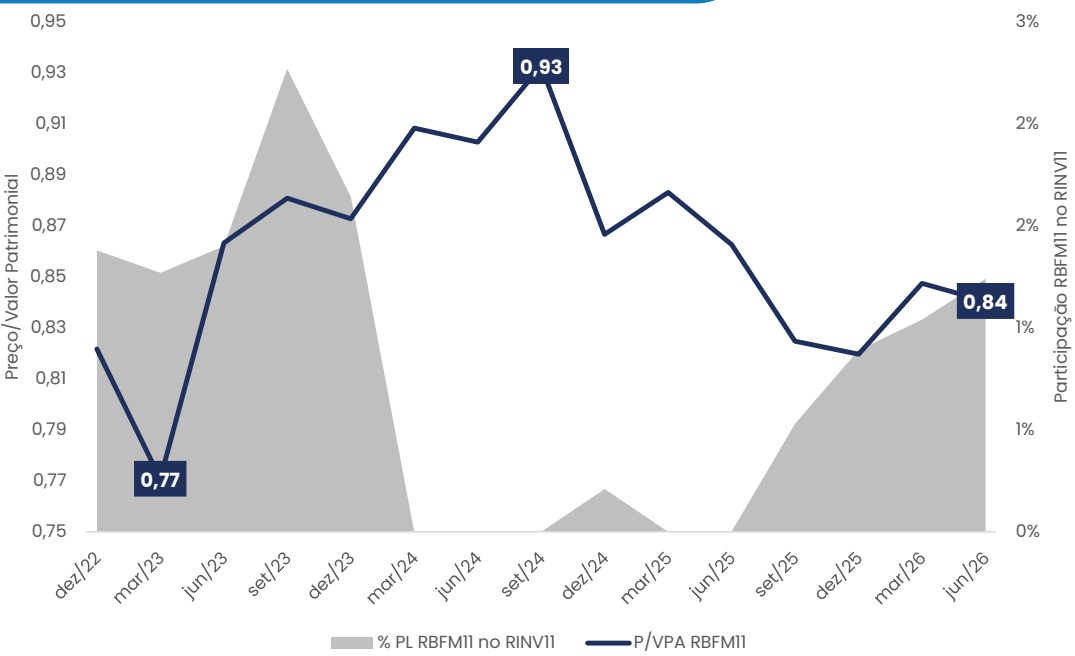
No primeiro ciclo de investimentos, do início do Fundo, em novembro de 2022, até aproximadamente o fim de 2023, víamos descontos relevantes de preço em relação ao patrimonial que, por sua vez, também carregavam uma segunda camada de desconto, devido à queda dos preços dos fundos investidos.
Neste segundo ciclo, iniciado no segundo semestre de 2025, o preço médio do RBFM11 – assim como de boa parte dos fundos de fundos e hedge funds do IFIX - voltou a apresentar descontos relevantes, por isso a participação nessa subclasse no RINV11 tem sido novamente ampliada. Esse movimento reflete nossa visão de que a abertura dos descontos voltou a criar uma relação mais favorável entre risco e retorno esperado. Esse gráfico evidencia a importância de uma gestão ativa, com um aumento e redução das posições em janelas específicas, capaz de gerar um resultado adicional relevante para nossos investidores.
Ao final de junho, a carteira de FIIs do Fundo negociava, em média, a 0,83x o valor patrimonial, com dividend yield de 14,3% ao ano, considerando as distribuições realizadas nos últimos doze meses.
Ao final de junho, as principais posições em Fundos Imobiliários estavam distribuídas conforme abaixo:
Carteira FIIs
2. Recebíveis
A carteira de recebíveis representava, ao final de junho, 11% do patrimônio líquido do RINV11, composta por 16 operações com remuneração média de IPCA + 11,5% a.a. e CDI + 2,1% a.a.
No mês, a classe contribuiu levemente positivamente para o resultado do Fundo e foi ainda importante gerador de resultado caixa para o Fundo, novamente devido ao efeito da correção monetária dos ativos indexados à inflação, que foi de +0,67% em junho. Ressaltamos que boa parte das operações atreladas à inflação de nosso portfólio amortizam mensalmente – de forma que esse valor é destravado de maneira imediata.
Ao longo de junho, aumentamos a exposição nos CRIs Grupo Mateus, Trisul e Uniq
No caso do Grupo Mateus, foram adquiridos R$2,6 milhões adicionais, a uma taxa de IPCA + 11,2% a.a., elevando a posição para 1,1% do patrimônio líquido do Fundo – e majorando a taxa média de aquisição para IPCA+10,7% a.a.
Também aumentamos marginalmente a posição no CRI Trisul (Ago/24), adquirido a CDI + 1,9% a.a., cuja exposição à companhia passou a representar 1,1% PL. Destacamos que a operação conta com um vencimento relativamente curto (duration ~2,0 anos), prazo no qual a taxa é bastante atrativa frente ao risco.
Por fim, também tivemos uma nova tranche do CRI Uniq, em linha com o cronograma físico. A incorporadora deu entrada no processo de obtenção do Habite-se para a primeira fase do empreendimento que tem expectativa de entrega no final de 2026. Até maio, o percentual de obras acumuladas atingiu 71%. Ressaltamos que nossa alocação se concentra na série sênior do CRI, com os recebíveis contratados já sendo suficientes para quitação de nossa participação – não sendo necessárias novas vendas. Abaixo vemos fotos atualizadas do andamento das obras:
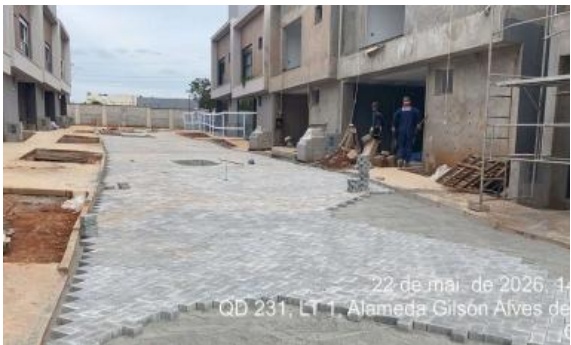
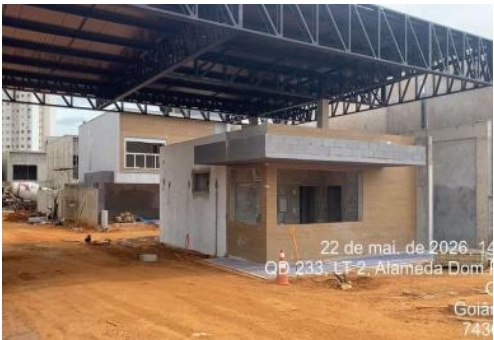
Foto de evolução de obras do empreendimento alvo do CRI Uniq; Fonte: Trinus.
Em relação ao CRI Grupo Mateus, acompanhamos o fato relevante divulgado pela companhia ao final de junho, referente à autuação fiscal recebida por sua controlada Armazém Mateus. O tema está relacionado à discussão tributária envolvendo créditos presumidos de ICMS nos exercícios de 2022 e 2023. Com base nas informações disponíveis até o momento, não identificamos impacto material sobre a capacidade operacional da companhia, tampouco sobre a qualidade creditícia da operação detida pelo Fundo.
As demais operações não apresentaram atualizações relevantes no mês e seguem com suas principais características descritas abaixo:
| CRI MRV Flex XIII | |||
| Resumo | Antecipação de carteira de 413 contratos de compra e venda de 22 empreendimentos MRv/Sensia. A operação será amortizada ao | ||
| passo que os lastros forem quitados através de financiamento bancário para os compradores pós-chaves. O CRI conta com (i) | |||
| obrigação de recompra pela MRV dos contratos distratados ou | |||
| inadimplidos há mais de 150 dias; (ii) fundo de reserva; (iii) | |||
| possibilidade a alienação fiduciária das unidades inadimplidas que | |||
| a MRV venha a não cumprir sua obrigação de recompra. | |||
| Taxa Segmento | CDI + 1,75% a.a. | % PL RINV11 | 1,6% |
| Antecipação de Carteira | Prazo Médio | 2,1 anos | |
| Vencimento | dez/28 Emissor | Opea | |
| LTV | 87% | IF | 25L3506423 |
| CRI UNIQ | |||
| Resumo | Goiânia/GO. A operação conta com (i) Alienação Fiduciária da matrícula do empreendimento, (ii) Cessão Fiduciária de recebíveis | ||
| das unidades, (iii) Alienação Fiduciária das Cotas da SPE, (iv) Fundos de Reservas e Obras, (v) Aval dos sócios. As obras estão 71% | |||
| Taxa | concluídas e 83% das unidades vendidas. | ||
| Segmento | IPCA + 10,50% a.a. % PL RINV11 | ||
| Vencimento | Financiamento de Obra | Prazo Médio | 2,0 anos |
| LTV | nov/28 | Emissor | Habitasec 24K3051531 |
| 35% | IF CRI Grupo Mateus | ||
| Dívida corporativa no volume total de R$ 800 milhões com lastro | |||
| Resumo | em debêntures emitidas pelo Grupo Mateus S.A. (GMAT3), varejista com sede em São Luís do Maranhão e operação concentrada no Nordeste e Norte do Brasil, atuante nos segmentos de atacarejo, varejo e atacado. A emissão obteve rating "AAsf(bra)" pela Fitch | ||
| Ratings Brasil e conta com dois covenants financeiros: (i) Dívida Líquida / EBITDA ≤ 2,50x; e (ii) EBITDA / Despesas Financeiras ≥ 2,25x | |||
| Taxa | IPCA+10,7% a.a. % PL RINV11 | 1,1% | |
| Segmento | Prazo Médio Corporativo | 3,1 anos | |
| Vencimento | jul/34 | Emissor | Opea |
| LTV | CRI Balneário Búzios | 22C1362141 | |
| Financiamento de obras de loteamento em Armação de Búzios/RJ. A operação possui (i) Cessão Fiduciária dos recebíveis, (ii) | |||
| Resumo | Alienação Fiduciária das Cotas da SPE, (iii) Fiança dos Sócios, (iv) Fundo de Reserva de 2 PMTs. O TVO (Termo de Verificação de Obra) | ||
| foi emitido em janeiro/25 e conta com 95% de vendas. | |||
| Taxa | IPCA + 13,0% a.a. % PL RINV11 | 3,1 anos | |
| Segmento | Antecipação de Carteira | Leverage | |
| Vencimento LTV | jul/34 29% | 24G1888841 e 24G1954918 | |
| IF CRI Pinheiro de Sá | |||
| Financiamento de empreendimento residencial em Serra/ES. A | |||
| Resumo | operação conta com (i) Alienação Fiduciária da matrícula do empreendimento, (ii) AF das cotas da SPE, (ii) Cessão Fiduciária de | ||
| recebíveis das unidades, (iv) aval da Incorporadora e sócios, (v) fundo de reserva de 3 meses de juros. As obras estão concluídas e | |||
| 70% das unidades estão vendidas. | |||
| Taxa | % PL RINV11 | ||
| IPCA + 12,5% a.a. | 1,0% | ||
| Segmento | Financiamento de Obra | Prazo Médio | 1,1 anos |
| Vencimento | out/27 | Emissor | True |
| Antecipação de carteira de empreendimentos em Guaratinguetá e | |||
| Taubaté (sP). Garantias: (i) Alienação Fiduciária estoques, (ii) | |||
| Resumo | Alienação Fiduciária cotas das SPEs, (iii) Cessão Fiduciária recebíveis | ||
| com valor presente mínimo de 125% do saldo devedor, (iv) aval dos | |||
| sócios, fundos de reserva de garantia, e de obras. | |||
| Três dos empreendimentos já estão concluídos e o Condomínio Sol | |||
| Nascente possui 98% de evolução de obras e 89% vendido. | |||
| Segmento | % PL RINV11 IPCA + 11,5% a.a. Prazo Médio Antecipação de Carteira | 0,8% 4,7 anos | |
| Vencimento LTV | fev/33 Emissor 61% IF | Leverage 24J5057179 | |
| CRI Trisul (Out/22) Dívida corporativa no volume total de R$250 milhões com lastro em | |||
| Resumo | debentures da Trisul S.A. (TRIS3), incorporadora focada em produtos de média alta renda em São Paulo. A emissão obteve rating AA pela S&P e conta com dois covenants financeiros, (i) (dívida líq. + | ||
| imóveis a pagar) / PL < 0,5x; (ii) (recebíveis + imóveis a comercializar + receitas a apropriar) / (dívida líq. + imóveis a pagar + custos a | |||
| Taxa Segmento Corporativo | apropriar) > 2x. CDI+1,9% a.a. | % PL RINV11 0,7% 0,6 anos Prazo Médio | |
| dez/27 Vencimento LTV | Emissor | Opea | |
| IF | 22J0000801 CRI Vanguarda | ||
| Financiamento de duas obras em Teresina-PI. Garantias: (i) Cessão | |||
| Fiduciária de recebíveis, (ii) Alienação Fiduciária das matrículas dos | |||
| Resumo | empreendimentos e (iii) aval dos sócios. Os empreendimentos - | ||
| Jonathas Nunes, já concluído, possui 54% de vendas, e o Dom Severino tem 75% de obras e 73% de vendas realizadas. | |||
| Taxa | INCC + 11,0% a.a. | % PL RINV11 0,7% | |
| Segmento | Financiamento de Obra | Prazo Médio | |
| Vencimento ago/25 | Emissor Casa de Pedra | ||
| 100% LTV | IF 22G1233041 | ||
| CRI Franco Ribeiro | |||
| Financiamento de obras de empreendimento residencial vertical em | |||
| Resumo | Goiânia/GO. Conta com (i) Alienação Fiduciária das cotas da SPE, | ||
| (ii) AF da matrícula do empreendimento, (iii) Cessão Fiduciária de | |||
| recebíveis das unidades, (iv) aval dos sócios, (v) reserva de 3 meses | |||
| de juros. O empreendimento foi concluído e tem 69% de vendas. | |||
| 0,6% | |||
| Taxa | % PL RINV11 | ||
| IPCA + 11,5% a.a. | |||
| Segmento | Financiamento de Obra | 0,9 anos Prazo Médio | |
| CRI Quaresmeira | |||
| Resumo | Antecipação de recebíveis do loteamento Parqville Quaresmeira em Trindade/GO. Garantias: (i) Cessão Fiduciária de 80% dos recebíveis, (ii) Aval dos sócios, (iii) Fundo de Reservas de 3 PMTs e (iv) Alienação Fiduciária das Cotas da SPE. As obras foram concluídas em maio/23 | ||
| Taxa | e conta com 84% das unidades vendidas. IPCA + 11,0% a.a. % PL RINV11 | 0,5% | |
| Segmento | Antecipação de Carteira | Prazo Médio | 1,4 anos |
| Vencimento | jan/32 Emissor | Riza 21C0528435 e 21C0830878 | |
| LTV | 19% IF | ||
| Resumo | Financiamento de obras de loteamento Senador Canedo/GO. Conta com (i) Alienação Fiduciária das cotas da SPE, (ii) Cessão Fiduciária de recebíveis das unidades, (iii) aval dos sócios, (iv) fundo de reserva de R$1,5 milhões e (v) fundo de despesas. O empreendimento possui 84% de obras e 97% de vendas. | ||
| Taxa Segmento | IPCA + 10,0% a.a. | % PL RINV11 Prazo Médio | 0,5% 7,2 anos |
| Vencimento | set/41 | Emissor | Canal |
| LTV | 57% | IF | 2412268708 |
| CRI Trisul (Ago/24) | |||
| Dívida corporativa no volume total de R$250 milhões com lastro em | |||
| Resumo | S&P e conta com dois covenants financeiros, (i) (dívida líq. + imóveis a pagar) / PL < 0,5x; (ii) (recebíveis + imóveis a comercializar + receitas a apropriar) / (dívida líq. + imóveis a pagar + custos a apropriar) > 2x. | ||
| Taxa | CDI + 1,9% a.a. | % PL RINV11 | 0,4% |
| Segmento | Corporativo | Prazo Médio | 2,0 anos |
| Vencimento | fev/30 | Emissor | Riza Sec |
| LTV | IF | 24H1685086 | |
| CRI Frizzo | |||
| Antecipação de carteira de recebíveis de quatro loteamentos em Viamão e Porto Alegre (RS). Há como garantia: (i) cessão fiduciária | |||
| Resumo | dos recebíveis, cujo valor presente equivale a 134% do saldo | ||
| devedor; (ii) Alienação Fiduciária de 193 unidades dos | |||
| empreendimentos, além do (iii) aval dos sócios da Frizzo | |||
| Empreendimentos Imobiliários. O empreendimento está finalizado e | |||
| possui 89% de vendas. | |||
| Taxa | IPCA + 11,5% a.a. | % PL RINV11 | 0,3% |
| Segmento | Antecipação de Carteira | Prazo Médio | 2,2 anos |
| Vencimento | jan/31 Emissor | ROCK 25J3005313 | |
| 59% LTV | IF | ||
| Resumo vendidas; (ii) imóvel em Alienação Fiduciária superior a 150% do | Aceleração de obras antes dos pagamentos via Crédito Associativo da CEF. Garantias: (i) Resultado da incorporadora referente ao Residencial Chopin, em Praia Grande, que possui 320 unidades e VGV de R$ 110mi. As obras estão concluídas e 56% das unidades | ||
| Taxa | saldo devedor; (iii) Fundo de reserva de R$200 mil; (iv) aval dos sócios da Incorporadora. % PL RINV11 IPCA + 13,0% a.a. | ||
| Segmento | Corporativo | Prazo Médio | 0,3% 0,4 anos |
| Vencimento | jun/28 | Emissor | Província |
| LTV | 13% IF | ||
| Financiamento da 5ª loja da rede Real Supermercados, em | CRI Real Supermercados | ||
| Resumo | Altinópolis/sP, com obras já finalizadas. Conta com (i) Alienação | ||
| Fiduciária da 4ª loja do grupo com valor de avaliação superior a | |||
| 170% do saldo devedor, (ii) Cessão Fiduciária de recebíveis em conta | |||
| Escrow, com o mínimo de R$200 mil, superior ao valor da PMT | |||
| mensal de juros, (iii) fundo de reserva de 2 parcelas de juros e (iv) | |||
| aval dos sócios e holding patrimonial do grupo. | |||
| % PL RINV11 CDI + 5,0% a.a. | |||
| Segmento | 0,3% | ||
| Corporativo | Prazo Médio | 2,0 anos | |
| Vencimento | jul/33 | Emissor | Canal |
| LTV | 48% | IF | 23F1523286 |
CRI Imperial Vista Verde 2
Antecipação de carteira adicional do loteamento Imperial Vista Verde, em Guaratinguetá/sP. Além das garantias da série anterior: (i) Alienação Fiduciária dos estoques, (ii) Alienação Fiduciária da SPEs, (iii) Cessão Fiduciária dos recebíveis cujo valor presente deve representar no mínimo 125% do saldo devedor da operação, (iv) fiança dos sócios, além de (v) fundo de reserva, (vi) fundo de garantia e (vii) composição de fundo de obras, esta série conta com (viii) fiança da permutante do terreno do empreendimento. O empreendimento alvo, Imperial Vista Verde, possui 84% de evolução de obras e 87% vendido.
| Taxa | IPCA + 12,68% a.a. | % PL RINV11 | 0,1% |
|---|---|---|---|
| Segmento | Antecipação de Carteira | Prazo Médio | 5,5 anos |
| Vencimento | fev/33 | Emissor | Leverage |
| LTV | 52% | IF | 26A2737248 |
Ao término de junho, as operações de CRI e suas principais características na carteira do RINV11 eram os seguintes:
Carteira CRIs
| Ativo Segmento Emissor IF LTV Taxa Prazo Médio % PL RINV11 | |||||||
| Anteci pação de CR I MRV F l ex XI I I O pea 25 L350 6423 87% CDI + 1,75% a.a. Cartei ra | 2,1 anos | 1,6% | |||||
| CR I Uniq | Fi nanciamento de O bra | H abitasec | 24K30 51 531 | 35% | I PCA + 1 0,50% a.a. | 2,0 anos | 1,4% |
| CR I G ru po Mateus Corporativo O pea 22C1 3621 41 I PCA+ 1 0,7% a.a. | 3,1 anos | 1,1 % | |||||
| CR I Bal neário B úzios | Anteci pação de Cartei ra | Leverage | 24G1 888841 e 24G1 9 5491 8 | 29% | I PCA + 1 3,0% a.a. | 3,1 anos | 1,1 % |
| Fi nanciamento de CR I Pi n hei ro de Sá True 24G2828590 58% I PCA + 1 2,5% a.a. O bra | 1,1 anos | 1,0% | |||||
| CR I TH L Sol N ascente | Anteci pação de Cartei ra | Leverage | 24J 50 571 79 | 61 % | I PCA + 1 1,5% a.a. | 4,7 anos | 0,8% |
| CR I Tris u l (O ut/22) Corporativo O pea 22J 0000801 CDI + 1,9% a.a. | 0,6 anos | 0,7% | |||||
| CR I Vanguarda | Fi nanciamento de O bra | Casa de Pedra | 22G1 233041 | 1 00% | I N CC + 1 1,0% a.a. | 0,7% | |
| Fi nanciamento de CR I F ranco R i bei ro H abitasec 24F241 8658 49% I PCA + 1 1,5% a.a. O bra | 0,9 anos | 0,6% | |||||
| CR I Quares mei ra | Anteci pação de Cartei ra | R iza | 21 C0 528435 e 21 C0830878 | 1 9% | I PCA + 1 1,0% a.a. | 1,4 anos | 0,5% |
| Anteci pação de CR I FG R Canal 24I 2268708 57% I PCA + 1 0,0% a.a. Cartei ra | 7,2 anos | 0,5% | |||||
| CR I Tris u l (Ago/24) | Corporativo | R iza | 24H 1 685086 | CDI + 1,9% a.a. | 2,0 anos | 0,4% | |
| Anteci pação de CR I F rizzo ROCK 25J 300 531 3 59% I PCA + 1 1,5% a.a. Cartei ra | 2,2 anos | 0,3% | |||||
| CR I Credl ar | Corporativo | Província | 22D1 248921 | 1 3% | I PCA + 1 3,0% a.a. | 0,4 anos | 0,3% |
| CR I Real Su permercados Corporativo Canal 23F1 523286 48% CDI + 5,0% a.a. | 2,0 anos | 0,3% | |||||
| CR I I mperial Vista Verde 2 | Anteci pação de Cartei ra | Leverage | 26A2737248 | 52% | I PCA + 1 2,68% a.a. | 5,5 anos | 0,1 % |
| Inflação + 11,5% a.a. 45% 2,1 anos CDI + 2,1% a.a. | 8,3% | ||||||
| 2,9% | |||||||
3. Ações do Setor Imobiliário
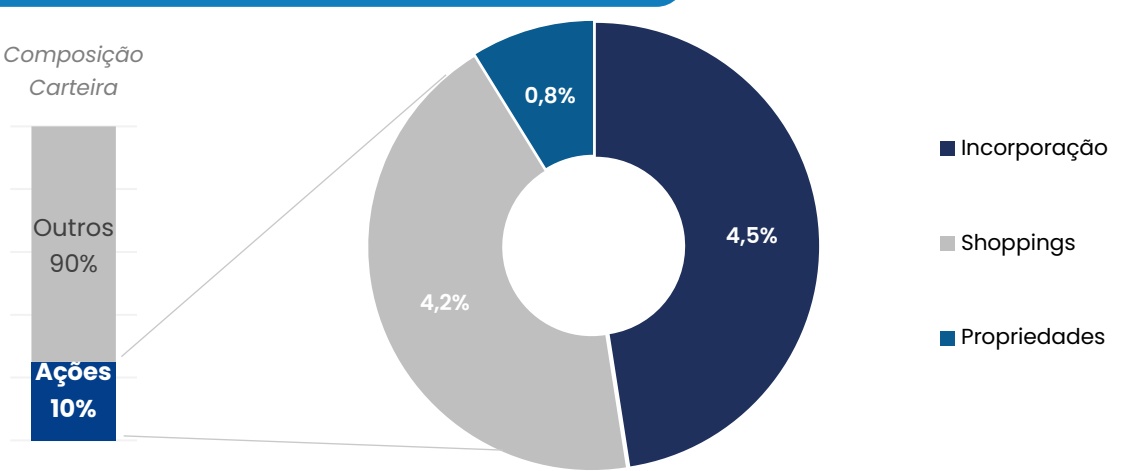
A classe de Ações representava, ao final de junho, aproximadamente 9,5% do patrimônio líquido do RINV11 e contribuiu positivamente para o desempenho consolidado do Fundo no mês.
O principal destaque de performance foi a Log Commercial Properties, que valorizou 12,9% no mês. A companhia segue apresentando boa execução operacional, com portfólio de galpões logísticos de qualidade, baixa vacância e capacidade de reciclagem de ativos. Ao longo de junho, reduzimos parte da posição após a forte valorização recente, preservando exposição à companhia, mas realizando ganhos em um ativo que teve desempenho bastante superior ao mercado no período.
O bom momento operacional de LOGG3, aliado a uma estrutura de capital com baixo endividamento, tem permitido o pagamento robusto de dividendos pela companhia. Em junho tivemos o pagamento de R$0,36 por cota, equivalente a 1,4% de seu valor de mercado. Além disso, foi anunciado um dividendo extraordinário de adicionais R$2,86 por cota, equivalente a um dividend yield de 10,0% sobre o valor de mercado, cujo pagamento ocorrerá em julho. Para o RINV11, esse novo pagamento deve representar R$0,12 por cota.
Além disso, tivemos o pagamento de dividendos da ALOS3 e EVEN3 ao longo de junho. Em relação à Even, foi realizado no mês de junho, o pagamento de R$0,15 por ação – equivalente a um dividend yield de 2,7%, referente ao resultado do primeiro trimestre de 2026. A Allos, por sua vez, segue com sua política de distribuição mensal de dividendos, em um patamar próximo de 1% ao mês.
Em conjunto, os dividendos recebidos de LOGG3, ALOS3 e EVEN3 contribuíram com R$0,08 por cota do RINV11 no mês de junho. Considerando os pagamentos já anunciados, esperamos adicionais R$0,16 por cota no mês de julho.
Ressaltamos, assim, que o investimento em boas empresas a bons preços tem o potencial de proporcionar retorno de duas formas complementares: ganho de capital –desde o início do Fundo, a carteira de ações gerou R$7,35 por cota -, e através de geração de renda - os dividendos vindos das ações investidas proporcionaram aproximadamente R$2,50 por cota do RINV11 desde o início.
Ao término desse período, os principais segmentos em ações do setor imobiliário na carteira do RINV11 eram os seguintes:
Carteira Ações
Carteira consolidada
O patrimônio do Fundo, ao final do mês de junho de 2026, ficou distribuído da seguinte forma:
| aixa 4% | Ações 10% | Classe Incorporação Setor | CRI 11% Classe CRI Lajes Comerciais | FlI 75% |
| Classe Caixa Caixa | Ação Ação Ação | CRI CRI Financiamento de Obra Corporativo | Antecipação de Carteira Segmento % PL 4,3% | HI Recebíveis Imobiliários |
| Operações Compromissadas Fundos de Renda Fixa 2,9% 1,3% |
Demonstração de resultado
Ao longo de junho/26, foi realizado R$1,15 de resultado por cota, dos quais serão distribuídos R$1,40 aos cotistas de RINV11. Após esse evento, o RINV11 acumula R$0,93 de reserva por cota.
| Resultado Real Investor FIl (R$) | |||||||
| jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | Desde o Início * | |
| Receitas – Flls | 4.046.206 | 4.338.871 | 3.663.619 | 3.709.742 | 4.231.242 | 4.676.990 | 87.712.663 |
| Dividendos | 3.994.431 | 3.551.798 | 3.627.871 | 3.708.398 | 3.947.482 | 4.682.513 | 86.061.521 |
| Ganho de Capital | 51.775 | 787.073 | 35.749 | 1.344 | 283.760 | (5.524) | 1.651.142 |
| Receitas - Ações | 352.631 | 1.763.930 | 303.643 | 606.521 | 104.893 | 603.210 | 15.725.550 |
| Dividendos | 86.983 | 95.758 | 104.445 | 104.915 | 104.893 | 381.174 | 5.519.510 |
| Ganho de Capital | 265.648 | 1.668.172 | 199.199 | 501.605 | 0 | 222.036 | 10.206.040 |
| Receitas - CRIs | 455.539 | 636.533 | 594.502 | 704.683 | 753.759 | 814.670 | 10.913.308 |
| Juros | 369.816 | 516.831 | 470.911 | 499.075 | 500.145 | 587.051 | 8.280.088 |
| Correção Monetária | 85.723 | 119.702 | 123.591 | 205.608 | 253.614 | 227.619 | 2.526.728 |
| Receitas - Caixa | 215.949 | 188.558 | 94.120 | 124.380 | 180.516 | 113.604 | 3.063.935 |
| Receitas - Total | 5.070.326 | 6.927.892 | 4.655.885 | 5.145.326 | 5.270.410 | 6.208.474 | 117.415.455 |
| Despesas | (395.206) | (641.303) | (445.178) | (458.005) | (472.641) | (415.202) | (11.460.775) |
| Administrativas | (350.423) | (367.426) | (379.255) | (377.799) | (370.455) | (371.748) | (8.703.978) |
| Operacionais | (44.782) | (273.877) | (65.923) | (80.207) | (102.186) | (43.454) | (2.756.797) |
| Resultado | 4.675.120 | 6.286.589 | 4.210.707 | 4.687.320 | 4.381.847 | 5.793.271 | 105.290.118 |
| Resultado por Cota | R$ 1,19 | R$ 1,60 | R$ 1,07 | R$ 1,19 | R$ 1,12 | R$ 1,15 | R$ 52,64 |
| Rendimentos Distribuídos | 4.319.766 | 4.319.766 | 4.319.766 | 4.319.766 | 4.319.766 | 7.044.346 | 100.069.301 |
| Distribuição por Cota | R$ 1,10 | R$ 1,10 | R$ 1,10 | R$ 1,10 | R$ 1,10 | R$ 1,40 | R$ 49,48 |
| Reserva Acumulada | 3.644.032 | 5.610.855 | 5.501.796 | 5.869.350 | 5.931.432 | 4.680.357 | |
| Reserva Acumulada por Cota | 0,93 | 1,40 1,49 1,51 0,933.927.060 3.927.060 3.927.060 3.927.060 5.031.676 | |||||
| Quantidade de Cotas | 3.927.060 | ||||||
Objetivo do Fundo
Gerar ganho de capital e obtenção de renda a partir da alocação em
(i) Recebíveis, (ii) Cotas de FIIs, (iii) Ações e outros ativos ligados ao mercado imobiliário.
Razão Social
REAL INVESTOR FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA

Ticker de Negociação: RINV11

CNPJ
44.625.612/0001-45

Data de Início do Fundo
11/11/2022

Prazo de Duração
Indeterminado

Patrimônio Líquido
R$ 525.219.586,93

Cotas Emitidas
5.031.676

Valor Cota a Mercado (30/06/2026)
R$ 105,72

Patrimônio/Cota
R$ 104,38

Taxa de Administração
1,00% a.a.

Taxa de Performance
15% sobre IPCA + Yield IMA-B 5

Custodiante
Banco BTG Pactual S.A.

Administrador
BTG Pactual S.A. DTVM

Data-Com
9º Dia Útil

Data de Pagamento
14º Dia Útil
Glossário
Cap rate: abreviação do termo “capitalization rate” ou taxa de capitalização. É uma métrica utilizada no mercado imobiliário para calcular o retorno anual da renda dos imóveis sobre seu valor de mercado.
Cota Patrimonial: representação do valor financeiro de uma cota dentro do patrimônio líquido do fundo.
Cota Valor de Mercado: valor da cota no mercado secundário na data de fechamento do relatório.
Covenant: cláusula contratual, que estabelece condições e restrições que o devedor precisa cumprir ao longo da operação, visando proteger os interesses dos credores e garantir que as condições financeiras do devedor seguem conforme estipulado.
Data-Com: a data-com é a data até a qual o investidor precisa ser cotista do fundo para ter direito ao recebimento dos dividendos anunciados. Após essa data, os investidores que adquirirem cotas do fundo não terão direito ao rendimento referente ao anúncio feito na data-com.
Dividend Yield: rentabilidade relativa dos rendimentos pagos aos cotistas do fundo. É calculado pela divisão do rendimento sobre a cota.
High grade: são títulos de renda fixa que possuem baixo risco de crédito, correspondendo a uma menor taxa de retorno.
High yield: são títulos de renda fixa com maior risco de crédito e que proporcionam, portanto, uma remuneração com prêmio sobre títulos de menor risco. É comum que essas estruturas tenham um conjunto de garantias, com o objetivo de ponderar o risco da empresa devedora.
Loan-to-value (LTV): compreende o valor da dívida em relação ao valor da garantia. Quanto menor o LTV, menor é o risco da operação.
Middle Risk: são títulos com um grau de risco e rentabilidade intermediários entre o high grade e o high yield. Possuem uma rentabilidade mais atrativa do que os ativos high grade, e com um grau de risco inferior aos high yield. É comum que essas estruturas tenham um conjunto de garantias que visam ponderar o risco da empresa devedora.
Valor Geral de Vendas (VGV): valor potencial das unidades que compõem o empreendimento.
CONTATO:
www.realinvestor.com.br
+55 43 3025-2191
Siga nossas redes sociais
⑥OfSO
Londrina/PR
Av. Ayrton Senna da Silva, 600
São Paulo/SP
Ed. Torre de Siena
Rua Iguatemi, 192
Ed. Iguatemi Offices Building
21º Andar
Sala 151
Gleba Palhano
+55 43 3025-2191
Itaim Bibi
+55 11 2050-5199