
Relatório Gerencial RINV11 de dezembro de 2025
Relatório Gerencial do Real Investor (RINV11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 27/01/2026. No pregão de 03/11/2026, a cota do RINV11 fechou a R$ 99,50, com P/VP de 0,99 (valor patrimonial de R$ 100,96 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,05 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,51% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 508 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- REAL INVESTOR RESPONSABILIDADE LIMITADA-5,06%
- CNPJ
- 44.625.612/0001-45
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 27/01/2026 18:59
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
REAL INVESTOR FUNDO DE INVESTIMENTO IMOBILIÁRIO RINV11
COMENTÁRIOS DO GESTOR
Dezembro foi um mês bastante positivo para o RINV11, apresentando um retorno de +5,7% no período, desempenho superior ao IFIX, que avançou +3,1%. O resultado do período consolidou um desempenho muito robusto em 2025, de +25,1%, enquanto o IFIX obteve +21,2%. Desde o início, o Fundo totaliza +48,2% - ao passo em que o IFIX valorizou +28,6%.
Resultado Acumulado RINV11 vs IFIX
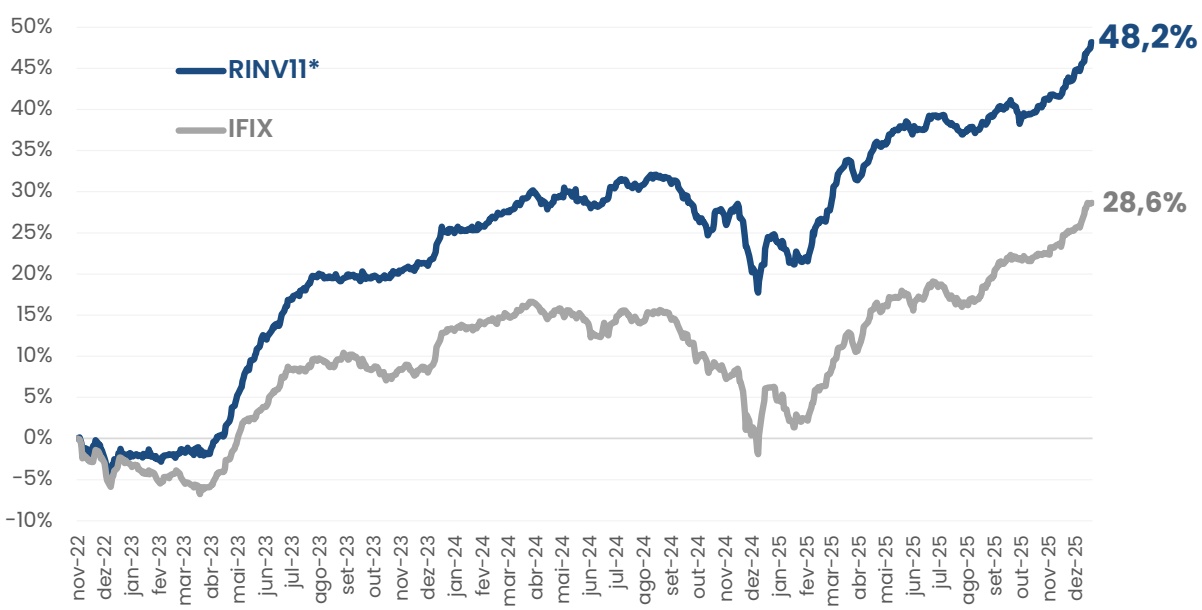
*Retorno da cota patrimonial ajustada por dividendos Período de 11/11/2022 a 31/12/2025
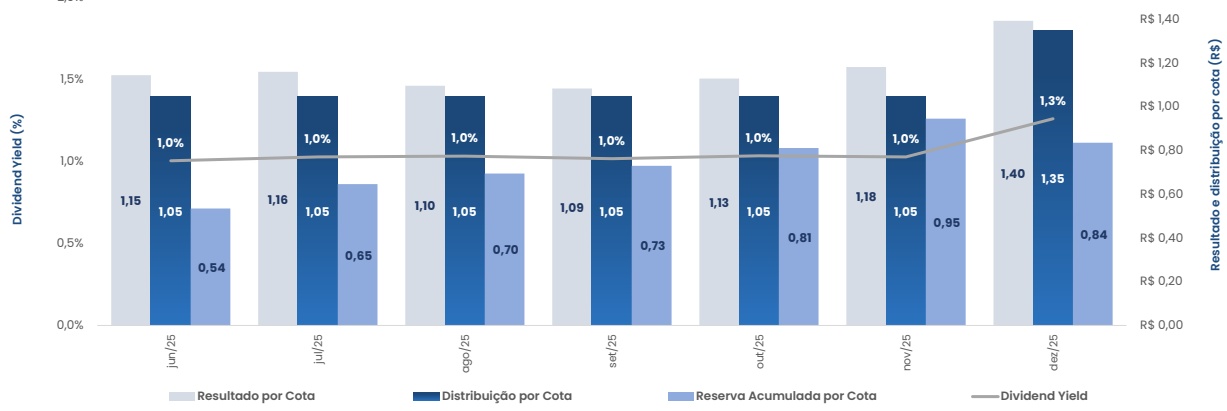
No mês, o Fundo distribuiu R$1,35 por cota, montante superior aos meses anteriores, decorrente da obrigatoriedade legal de pagamento de, no mínimo, 95% do resultado acumulado no semestre, - período em que o RINV11 apresentou uma geração de resultados bastante robusta.
Resultado e Distribuição Mensal
Produção: Real Investor.
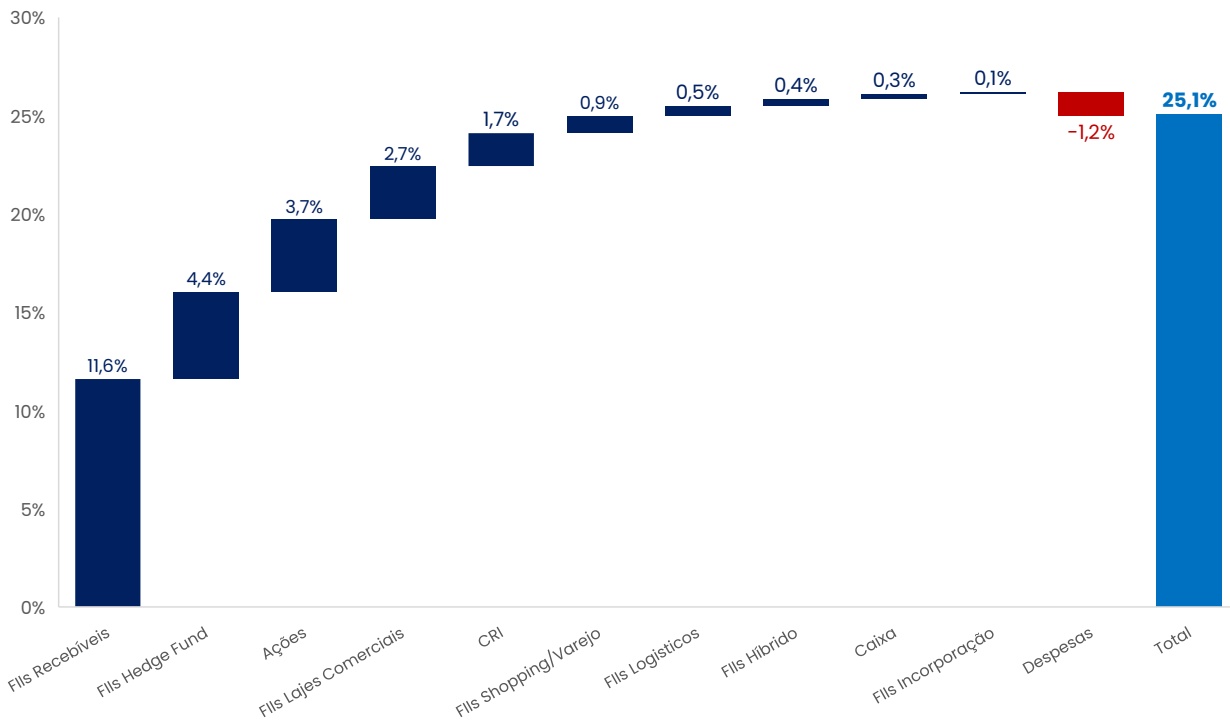
O principal destaque da performance de dezembro foi a valorização da carteira de fundos imobiliários, que contribuiu com +5,2% para o retorno do Fundo. As ações adicionaram +0,2%, enquanto os CRIs contribuíram com +0,1%. Ao longo de 2025, a composição também foi protagonizada pela carteira de FIIs, que adicionou+20,5%, as ações contribuíram com +3,7% e os CRIs com +2,0%.
No mês, também se destacaram os dividendos distribuídos por LOGG3 e MELK3, que juntas geraram R$0,42 por cota, reforçando o papel dessa classe não apenas como fonte de ganho de capital, mas também como importante geradora de fluxo de caixa para o Fundo. No acumulado do ano, o desempenho da classe de ações foi próximo de 60%, acompanhando o melhor desempenho das ações do setor nos últimos 15 anos*.
Esse retorno elevado das ações teve um efeito estratégico relevante: permitiu a realização de prejuízos em posições que perderam atratividade, principalmente em FIIs, sem comprometer a renda corrente nem o resultado consolidado do Fundo. Mais do que um ajuste pontual, esse movimento reposiciona o RINV11 de forma mais saudável para o futuro, especialmente em um cenário possível de queda de juros e decorrente recuperação adicional da classe de fundos imobiliários.
Enquanto parte relevante da indústria ainda carrega posições com perdas acumuladas — e, portanto, precisa primeiro “voltar ao zero” antes de gerar valor adicional — o RINV11 encerra o período com boa parte das posições cujos preços atuais são superiores aos preços médios de compra. Essa diferença amplia a flexibilidade do Fundo, reduz o custo de oportunidade e melhora a capacidade de capturar novas assimetrias quando elas surgem.
Esse contexto é resultado direto de uma gestão ativa, que busca continuamente realocar capital entre classes, setores e ativos, buscando otimizar o retorno no longo prazo. Sabemos que essa disciplina e a forma alinhada de gerir os recursos do Fundo, foram os principais vetores para que o RINV11 obtivesse um dos melhores retornos totais dentre seus pares desde o início**: * Considera retorno do Índice Imobiliário (IMOB). Fonte: Economática
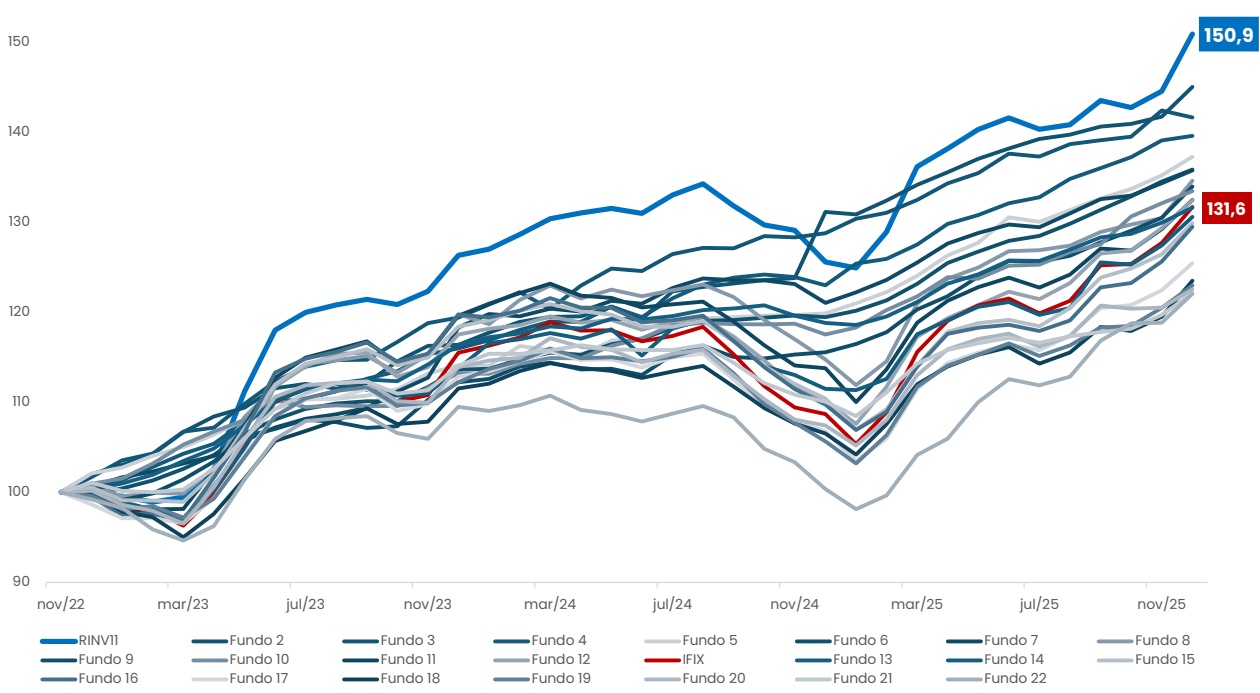
** Retorno de evolução patrimonial e dividendos até 31/dez/2025. Considera os Fundos que se autodenominam “Fundo de Fundos” ou “Fundos Multiestratégia” com histórico a partir de 30/nov/22 (primeira cota patrimonial mensal do RINV11) e PL superior a R$100 milhões na data final. Para o cálculo, foram utilizados os dividendos distribuídos no período e a cota patrimonial de fechamento mensal. Os Fundos foram adaptados para “base 100” para padronização. Fonte: Economática. Produção: Real Investor.
A seguir, detalhamos os principais acontecimentos do mês e as movimentações realizadas nas carteiras, segmentadas por classe de ativo.
1. Cotas de Fundos Imobiliários (FIIs)
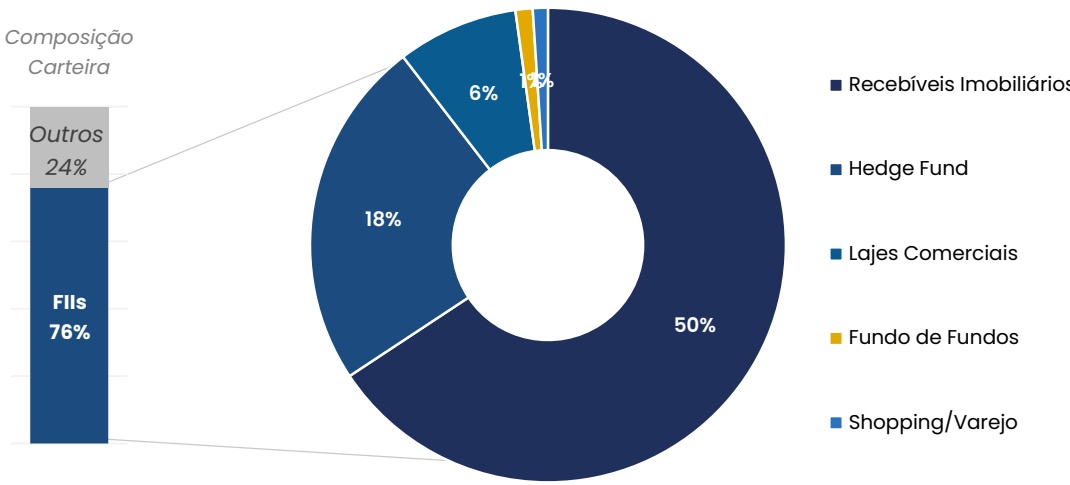
A classe de Fundos Imobiliários representava, ao final de dezembro, aproximadamente 76% do Patrimônio Líquido do RINV11 e foi o principal vetor de resultado no mês, contribuindo com +5,2% para o desempenho do Fundo.
O mês de dezembro foi marcado por um movimento amplo de reprecificação dos ativos imobiliários listados, com valorização relevante em diferentes segmentos, consolidando um retorno positivo da classe em 2025.
Entre as principais contribuições individuais da carteira, destacaram-se as posições em IRIM11, com valorização de 14% no mês, já refletindo a incorporação do IRDM11; FYTO11, que avançou 7,9%; e VCRI11, com alta de 6,2% no período. Em conjunto, essas três posições representam aproximadamente 13% do patrimônio líquido do RINV11.
No ano, nossas principais estratégias na classe tiveram uma importante valorização. Os FIIs de Recebíveis (representando 52,3% do PL médio em 2025) atribuíram 11,6% de retorno e os Hedge Funds (14,8% do PL médio em 2025) adicionaram 4,4%. Dentre os segmentos, destacamos o retorno do SAPI11, que valorizou 45,5% no ano, e do KNHF11, que avançou 30,7%.
Atribuição de Performance no ano entre as classes e segmentos investidos pelo RINV11
Produção: Real Investor.
De forma geral, entendemos que a alta observada em dezembro representa apenas parte do ajuste necessário para aproximar os preços dos FIIs do seu valor. Mesmo após a valorização, a classe segue negociando, em média, com descontos relevantes frente ao valor patrimonial, o que sustenta nossa visão construtiva e a manutenção de uma alocação elevada no segmento.
Ao final de dezembro, as principais posições em Fundos Imobiliários estavam distribuídas conforme abaixo:
2. Ações do Setor Imobiliário
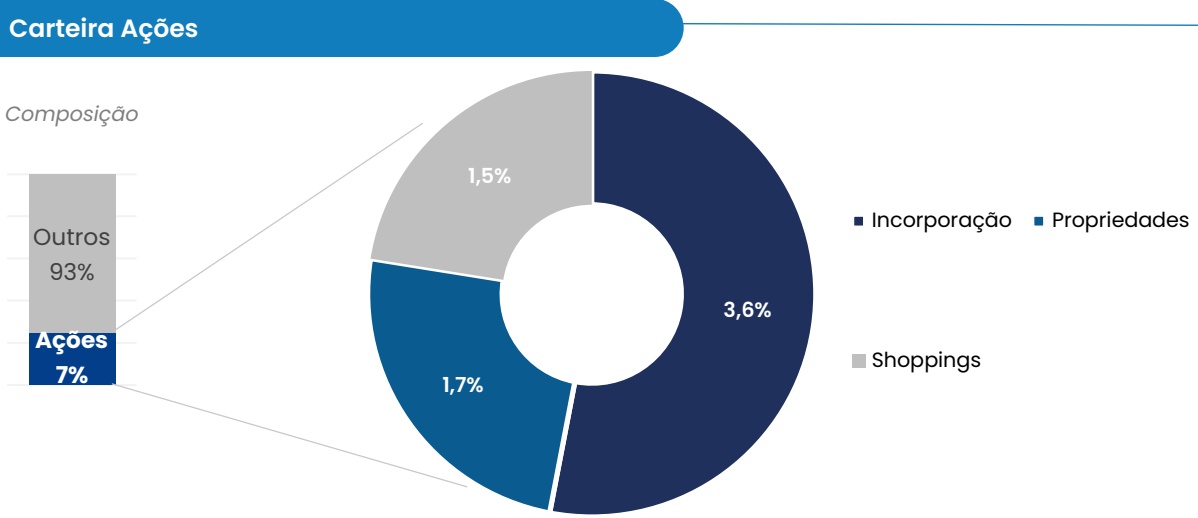
As ações tiveram um excelente retorno no mês e atribuíram +0,2% de resultado ao portfólio. No ano, apesar de representar apenas 6,1% do portfólio (média ao longo de 2025), as ações contribuíram com +3,8% do resultado do Fundo – o retorno médio da carteira em 2025 foi de 62%, de longe a classe com melhor retorno no período!
Como esperávamos, as empresas investidas consolidaram 2025 com resultados operacionais muito robustos, com estruturas de capital saudáveis e, mesmo assim, vinham sendo negociados com descontos muito relevantes em qualquer métrica analisada.
Nesse sentido, 2025 foi um ano de “colheitas” de teses plantadas em 2024 – com altas relevantes de nossas posições. Além da reprecificação do mercado, destacamos nossa gestão ativa, que permitiu capturar assimetrias pontuais, e contribuiu para gerar um importante retorno adicional para nossos investidores. A seguir, destacamos os ativos com melhor desempenho no ano e nossa participação média ao longo de 2025:
| Ativo | Posição Média RINV11* | Retorno 2025** |
|---|---|---|
| ALOS3 | 1,5% | 67,7% |
| LOGG3 | 1,6% | 58,6% |
| MELK3 | 1,2% | 52,6% |
| EVEN3 | 0,7% | 58,7% |
| MRVE3 | 1,0% | 46,7% |
* Considera a média simples de participação do Ativo no RINV11 nos fechamentos mensais ao longo de 2025.
** Considera o Retorno Total (Cotação + Dividendos). Fonte: Economática
Ao longo do ano também tivemos distribuições relevantes de dividendos, que representaram R$0,71 por cota do RINV11. Somente em dezembro, a incorporadora Melnick (MELK3) distribuiu o equivalente a um Dividend Yield de 7,6%, considerando o atual valor de mercado, e a empresa de galpões logísticos LOG Commercial Properties (LOGG3) com um pagamento equivalente a 12% de seu valor de mercado. Em conjunto, os dividendos representaram R$0,42 de receita por cota do RINV11.
Ao término desse período, os principais segmentos em ações do setor imobiliário na carteira do RINV11 eram os seguintes:
3. Recebíveis
A carteira de recebíveis representava ao final de dezembro, 11% do PL do RINV11.
No segmento de CRIs, o mês foi marcado por algumas movimentações na carteira.
O CRI FGR voltou a fazer parte da carteira investida pelo RINV11 após a última integralização prevista para a operação, no montante de R$2,7mm – equivalente a 0,6% PL do Fundo. A operação segue avançando em linha com o esperado, com 60% das obras concluídas e excelente performance operacional, com mais de 98% das unidades comercializadas. Com o saldo devedor atual, o CRI está com a razão de 62% de LTV (máximo de 80%). Abaixo observamos fotos recentes do avanço do empreendimento:
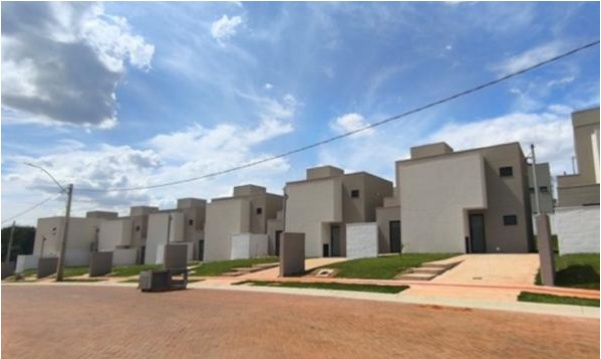
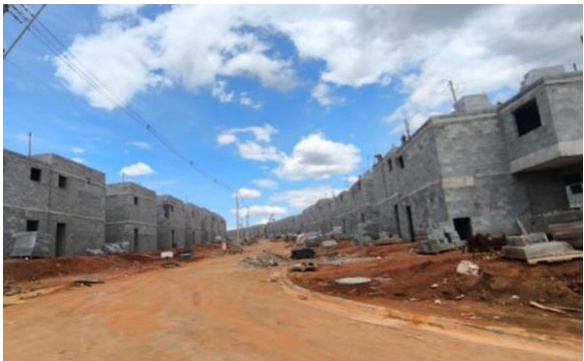
Foto de evolução de obras das fases I e II do empreendimento alvo do CRI FGR; Fonte: Hauze Engenharia.
Além disso, realizamos uma nova integralização no CRI Uniq, conforme andamento das obras do empreendimento. Desde o início da alocação, o projeto saiu de 10% concluído para atuais 40% (com perspectiva de entrega para jan/2027). Ainda, as unidades já estão com patamar de vendas próximo de 90% - cuja carteira de recebíveis já é superior ao saldo devedor da série sênior (investida pelo RINV11). Abaixo observamos fotos recentes do avanço do empreendimento:
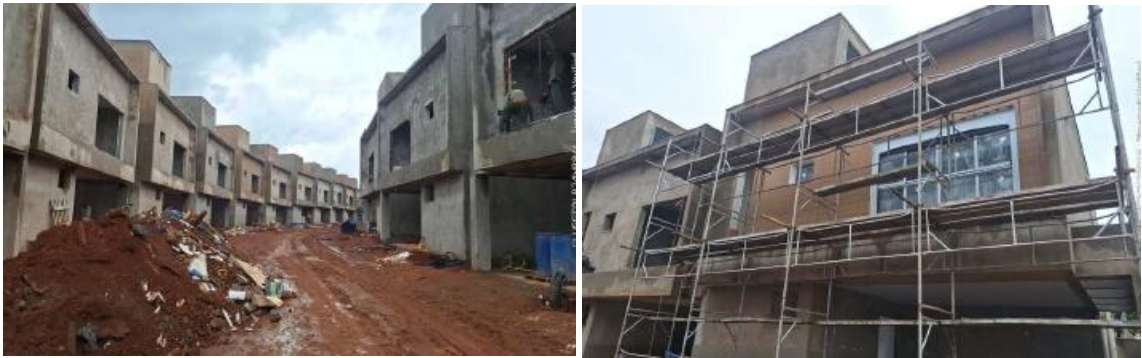
Foto de evolução de obras do empreendimento alvo do CRI Uniq; Fonte: Trinus.
Por fim, aumentamos no mercado secundário as posições nos CRIs Quaresmeira e Balneário Búzios. Ambas estão com obras 100% concluídas, um excelente patamar de vendas (85% e 94% vendidos, respectivamente), e apresentam razões de garantia robustas de 290% e 263%. Tendo em vista os riscos de execução e comerciais mitigados, avaliamos as remunerações de IPCA+11,0% (CRI Quaresmeira) e IPCA+13,0% (CRI Balneário Búzios) como bastante atrativas.
Todas essas exposições permanecem individualmente limitadas a menos de 2% do patrimônio líquido do RINV11. A combinação entre estruturas com mitigantes de risco adequados, remunerações compatíveis com o risco assumido e a diversificação da carteira segue sendo o principal elemento de controle e diluição de riscos nesse segmento.
As características dos demais ativos seguem descritas abaixo:
| CRI Franco Ribeiro | |||
| Goiânia/GO. Conta com (i) Alienação Fiduciária das cotas da SPE, | |||
| Resumo | (ii) AF da matrícula do empreendimento, (iii) Cessão Fiduciária de | ||
| recebíveis das unidades, (iv) aval dos sócios e (v) fundo de reserva | |||
| de 3 meses de juros. O empreendimento possui 99% de obras | |||
| Taxa | avançadas e 71% de vendas. | ||
| Setor | IPCA + 11,5% a.a. Residencial Classe Média | % PL RINV11 Prazo Médio | 1,5% 1,2 anos |
| Vencimento | jun/27 | ||
| LTV | Securitizadora | Habitasec | |
| 60% | IF | 24F2418658 | |
| Financiamento de obras de empreendimento residencial em | CRI UNIQ | ||
| Resumo | Goiânia/GO. A operação conta com (i) Alienação Fiduciária da matrícula do empreendimento, (ii) Cessão Fiduciária de recebíveis | ||
| das unidades, (iii) Alienação Fiduciária das Cotas da SPE, (iv) | |||
| Fundos de Reservas e Obras, (v) Aval dos sócios. As obras estão 40% | |||
| concluídas e 89% das unidades Vendidas. | |||
| Taxa | IPCA + 10,5% a.a. % PL RINV11 | ||
| Setor | Residencial Classe Média | Prazo Médio | 2,4 anos |
| Vencimento | nov/28 | Securitizadora | Habitasec |
| LTV (sênior) | 43% | IF | 24K3051531 |
| CRI Balneário Búzios | |||
| Financiamento de obras de loteamento em Armação de Búzios/RJ. A operação possui (i) Cessão Fiduciária dos recebíveis, (ii) | |||
| Resumo | Alienação Fiduciária das Cotas da SPE, (iii) Fiança dos Sócios, (iv) Fundo de Reserva de 2 PMTs. O TVO (Termo de Verificação de Obra) | ||
| foi emitido em janeiro/25 e conta com 94% de vendas. | |||
| Taxa | % PL RINV11 IPCA + 13,0% a.a. | ||
| Setor | Prazo Médio Residencial Classe Média | ||
| Vencimento | jul/34 | Securitizadora | 3,4 anos Leverage |
| LTV | 31% | IF | 24G1888841 e 24G1954918 |
| CRI Pinheiro de Sá | |||
| operação conta com (i) Alienação Fiduciária da matrícula do | Financiamento de empreendimento residencial em Serra/ES. A | ||
| Resumo | empreendimento, (ii) AF das cotas da SPE, (iii) Cessão Fiduciária de | ||
| recebíveis das unidades, (iv) aval da Incorporadora e sócios, (v) fundo de reserva de 3 meses de juros. As obras estão 99% | |||
| concluídas e 69% das unidades estão vendidas. | |||
| Taxa | |||
| IPCA + 12,5% a.a. % PL RINV11 | |||
| Setor | Residencial Classe Média | Prazo Médio | 1,4 anos |
| Vencimento | out/27 | Securitizadora | True |
| LTV | 63% IF | ||
| CRI THL | ||||
| Antecipação de carteira de empreendimentos em Guaratinguetá e Taubaté (sP). Garantias: (i) Alienação Fiduciária estoques, (ii) | ||||
| Resumo | Alienação Fiduciária cotas das SPEs, (iii) Cessão Fiduciária recebíveis com valor presente mínimo de 125% do saldo devedor, (iv) aval dos sócios, fundos de reserva de garantia, e de obras. | |||
| Três dos empreendimentos já estão concluídos e o Condomínio Sol Nascente possui 88% de evolução de obras e 90% vendido. | ||||
| Taxa IPCA + 11,5% a.a. | % PL RINV11 | |||
| Setor | Loteamento | 1,1% 5,1 anos | ||
| Vencimento | fev/33 | Leverage | ||
| LTV | Securitizadora 70% IF | 24J5057179 | ||
| CRI Vanguarda | ||||
| Resumo | Fiduciária de recebíveis, (ii) Alienação Fiduciária das matrículas dos empreendimentos e (iii) aval dos sócios. Os empreendimentos - Jonathas Nunes, já concluído, possui 54% de vendas, e o Dom Severino tem 75% de obras e 73% de vendas realizadas. | |||
| Setor | % PL RINV11 INCC + 11,0% a.a. | 0,9% | ||
| Vencimento | Residencial Classe Média ago/25 | Prazo Médio Securitizadora | Casa de Pedra | |
| LTV | 100% | IF | 22G1233041 | |
| CRI Credlar | ||||
| Aceleração de obras antes dos pagamentos via Crédito Associativo | ||||
| Resumo | VGV de R$ 110mi. As obras estão 100% concluídas e 53% das unidades vendidas; (ii) imóvel em Alienação Fiduciária superior a | |||
| dos sócios da Incorporadora. | ||||
| Taxa IPCA + 13,0% a.a. | % PL RINV11 | 0,5% | ||
| Setor | Residencial Classe Média | Prazo Médio | 0,5 anos | |
| Vencimento | jun/28 | Securitizadora | Província 22D1248921 | |
| CRI Frizzo | |||
| Viamão e Porto Alegre (RS). Há como garantia: (i) cessão fiduciária | |||
| Resumo | dos recebíveis, cujo valor presente equivale a 134% do saldo devedor; (ii) Alienação Fiduciária de 193 unidades dos | ||
| empreendimentos, além do (iii) aval dos sócios da Frizzo | |||
| Empreendimentos Imobiliários. | |||
| IPCA + 11,5% a.a. | |||
| Taxa Setor | % PL RINV11 Loteamento Prazo Médio | 0,5% 2,6 anos | |
| Securitizadora | Rock Securitizadora | ||
| Vencimento LTV | 25J3005313 | ||
| 62% | IF CRI Quaresmeira | ||
| Resumo | Antecipação de recebíveis do loteamento Parqville Quaresmeira em | ||
| Trindade/GO. Garantias: (i) Cessão Fiduciária de 80% dos recebíveis, | |||
| (ii) Aval dos sócios, (iii) Fundo de Reservas de 3 PMTs e (iv) Alienação | |||
| Fiduciária das Cotas da SPE. As obras foram concluidas em maio/23 | |||
| e conta com 85% das unidades vendidas. | |||
| % PL RINV11 IPCA + 11,0% a.a. | |||
| Setor | Residencial Classe Média/Alta | Prazo Médio | 1,6 anos |
| Vencimento | jan/32 | Securitizadora | Virgo |
| LTV | 25% | IF | 21C0528435 e 21C0830878 |
| CRI Real Supermercados | |||
| Resumo | Altinópolis/sP, com obras já finalizadas. Conta com (i) Alienação | ||
| Fiduciária da 4ª loja do grupo com valor de avaliação superior a | |||
| 170% do saldo devedor, (ii) Cessão Fiduciária de recebíveis em conta | |||
| Escrow, com o mínimo de R$200 mil, superior ao valor da PMT | |||
| mensal de juros, (iii) fundo de reserva de 2 parcelas de juros e (iv) | |||
| aval dos sócios e holding patrimonial do grupo. | |||
| CDI + 5,0% a.a. Corporativo - Varejo | % PL RINV11 Prazo Médio | 0,3% 2,3 anos | |
| Setor Vencimento | |||
| jul/33 48% | Securitizadora IF | ||
| LTV | 23F1523286 | ||
| CRI FGR | |||
| Resumo | Financiamento de obras de loteamento Senador Canedo/GO. | ||
| Conta com (i) Alienação Fiduciária das cotas da SPE, (ii) Cessão | |||
| Fiduciária de recebíveis das unidades, (ii) aval dos sócios, (iv) fundo | |||
| de reserva de R$1,5 milhões e (v) fundo de despesas. O | |||
| empreendimento possui 65% de obras e 99% de vendas. | |||
| IPCA + 10,0% a.a. % PL RINV11 | |||
| Setor | Residencial Classe Média/Alta | Prazo Médio | |
| Vencimento | set/41 | Securitizadora | |
| LTV | 61% | IF | |
Ao término de dezembro, as operações de CRI e suas principais características na carteira do RINV11 eram os seguintes:
Carteira CRIs
| Ativo | LTV | Remuneração | % PL |
|---|---|---|---|
| CR I Ba l neá rio Búzios | 31% | I PCA + 13,0% a.a. | 1,6% |
| CR I U niq | 43% | I PCA + 1 0,5% a.a. | 1,6% |
| CR I Fra nco Ri bei ro | 60% | I PCA + 11,5% a.a. | 1,5% |
| CR I Pi nhei ro de Sá | 63% | I PCA + 12,5% a.a. | 1,3% |
| CR I Qua resmei ra | 25% | I PCA + 11,0% a.a. | 1,1% |
| CR I TH L | 70% | I PCA + 11,5% a.a. | 1,1% |
| CR I Va ng ua rda | 1 00% | I NCC + 11,0% a.a. | 0,9% |
| CR I FGR | 61% | I PCA + 1 0,0% a.a. | 0,6% |
| CR I Cred la r | 13% | I PCA + 13,0% a.a. | 0,5% |
| CR I Frizzo | 62% | I PCA + 11,5% a.a. | 0,5% |
| CR I Rea l Supermercados | 48% | CDI + 5,0% a.a. | 0,3% |
| I nflação + 11,6% a.a. | 10, 5% | ||
| Média Ponderada | 52% | ||
| CDI + 5,0% a.a. | 0,3% |
Carteira consolidada
O patrimônio do Fundo, ao final do mês de dezembro/25, ficou distribuído da seguinte forma:
| Caixa 6% Classe Caixa | CRI 11% CRI CRI CRI | Ações 7% Ação Ação | Classe |
|---|---|---|---|
| Fundos de Renda Fixa Segmento | Antecipação de Carteira Financiamento de Obra Corporativo | Ação Incorporação Propriedades Shoppings | Fundo de Fundos Shopping/Varejo Lajes Comerciais Setor |
| % PL 5,6% | 5,8% % PL 0,8% 4,2% | % PL 3,5% 2,3% 1,5% | 50,0% 0,9% 18,2% 0,8% 6,3% |
Demonstração de resultado
Ao longo de dezembro/25, foi realizado R$1,40 de resultado por cota, dos quais serão distribuídos R$1,35 aos cotistas de RINV11, cumprindo a obrigatoriedade de distribuição de 95% do resultado do semestre. Após esse evento, o RINV11 acumula R$0,84 de reserva por cota.
| Resultado Real Investor FIl (R$) | |||||||
| jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | Desde o Início * | |
| Receitas – Flls | 3.257.937 | 3.093.605 | 2.823.954 | 2.827.890 | 2.582.453 | 3.831.564 | 63.045.993 |
| Dividendos | 3.558.377 | 3.277.854 | 3.143.231 | 3.207.014 | 3.458.795 | 3.549.677 | 62.549.028 |
| Ganho de Capital | (300.440) | (184.249) | (319.277) | (379.124) | (876.342) | 281.887 | 496.965 |
| Receitas - Ações | 450.021 | 348.863 | 608.853 | 550.170 | 1.278.058 | 1.655.757 | 11.990.721 |
| Dividendos | 323.944 | 17.204 | 79.125 | 13.884 | 437.266 | 1.339.143 | 4.641.341 |
| Ganho de Capital | 126.077 | 331.659 | 529.728 | 536.285 | 840.793 | 316.614 | 7.349.380 |
| Receitas - CRls | 382.668 | 477.340 | 453.742 | 640.700 | 533.933 | 480.264 | 6.953.622 |
| Juros | 317.549 | 399.019 | 373.456 | 330.785 | 359.806 | 436.938 | 5.336.259 |
| Correção Monetária | 65.119 | 78.321 | 80.287 | 309.916 | 174.126 | 43.326 | 1.510.872 |
| Receitas - Caixa | 62.637 | 39.227 | 51.550 | 68.108 | 165.478 | 204.193 | 2.146.808 |
| Receitas - Total | 4.153.262 | 3.959.034 | 3.938.100 | 4.086.869 | 4.559.922 | 6.171.779 | 84.137.144 |
| Despesas | (343.173) | (358.088) | (377.007) | (376.345) | (426.779) | (689.339) | (8.633.240) |
| Administrativas | (298.643) | (299.333) | (292.726) | (291.136) | (295.764) | (615.724) | (6.486.872) |
| Operacionais | (44.530) | (58.755) | (84.282) | (85.209) | (131.016) | (73.615) | (2.146.368) |
| Resultado | 3.810.089 | 3.600.947 | 3.561.092 | 3.710.523 | 3.884.501 | 5.482.440 | 75.255.263 |
| Resultado por Cota | R$ 1,16 | R$ 1,10 | R$ 1,09 | R$ 1,13 | R$ 1,18 | R$ 1,40 | R$ 45,70 |
| Rendimentos Distribuídos | 3.443.509 | 3.443.509 | 3.443.509 | 3.443.509 | 3.443.509 | 5.301.464 | 71.426.057 |
| Distribuição por Cota | R$ 1,05 | R$ 1,05 | R$ 1,05 | R$ 1,05 | R$ 1,05 | R$ 1,35 | R$ 42,58 |
| Reserva Acumulada | 2.124.740 | 2.282.178 | 2.399.761 | 2.666.776 | 3.107.768 | 3.288.745 | |
| Reserva Acumulada por Cota | 0,65 | 0,70 | 0,73 | 0,81 | 0,95 | 0,84 | |
| Quantidade de Cotas | 3.279.532 | 3.279.532 3.279.532 3.279.532 3.279.532 3.927.010 | |||||
Objetivo do Fundo
Gerar ganho de capital e obtenção de renda a partir da alocação em
(i) Recebíveis, (ii) Cotas de FIIs, (iii) Ações e outros ativos ligados ao mercado imobiliário.
Razão Social
REAL INVESTOR FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA

Ticker de Negociação: RINV11

CNPJ
44.625.612/0001-45

Data de Início do Fundo
11/11/2022

Prazo de Duração
Indeterminado

Patrimônio Líquido
R$ 419.914.962,96

Cotas Emitidas
3.927.060

Valor Cota a Mercado (30/12/2025)
R$ 107,78

Patrimônio/Cota
R$ 106,93

Taxa de Administração
1,00% a.a.

Taxa de Performance
15% sobre IPCA + Yield IMA-B 5

Custodiante
Banco BTG Pactual S.A.

Administrador
BTG Pactual S.A. DTVM

Data-Com
9º Dia Útil

Data de Pagamento
14º Dia Útil
Glossário
Cap rate: abreviação do termo “capitalization rate” ou taxa de capitalização. É uma métrica utilizada no mercado imobiliário para calcular o retorno anual da renda dos imóveis sobre seu valor de mercado.
Cota Patrimonial: representação do valor financeiro de uma cota dentro do patrimônio líquido do fundo.
Cota Valor de Mercado: valor da cota no mercado secundário na data de fechamento do relatório.
Covenant: cláusula contratual, que estabelece condições e restrições que o devedor precisa cumprir ao longo da operação, visando proteger os interesses dos credores e garantir que as condições financeiras do devedor seguem conforme estipulado.
Data-Com: a data-com é a data até a qual o investidor precisa ser cotista do fundo para ter direito ao recebimento dos dividendos anunciados. Após essa data, os investidores que adquirirem cotas do fundo não terão direito ao rendimento referente ao anúncio feito na data-com.
Dividend Yield: rentabilidade relativa dos rendimentos pagos aos cotistas do fundo. É calculado pela divisão do rendimento sobre a cota valor de mercado.
High grade: são títulos de renda fixa que possuem baixo risco de crédito, correspondendo a uma menor taxa de retorno.
High yield: são títulos de renda fixa com maior risco de crédito e que proporcionam, portanto, uma remuneração com prêmio sobre títulos de menor risco. É comum que essas estruturas tenham um conjunto de garantias, com o objetivo de ponderar o risco da empresa devedora.
Loan-to-value (LTV): compreende o valor da dívida em relação ao valor da garantia. Quanto menor o LTV, menor é o risco da operação.
Middle Risk: são títulos com um grau de risco e rentabilidade intermediários entre o high grade e o high yield. Possuem uma rentabilidade mais atrativa do que os ativos high grade, e com um grau de risco inferior aos high yield. É comum que essas estruturas tenham um conjunto de garantias que visam ponderar o risco da empresa devedora.
Valor Geral de Vendas (VGV): valor potencial das unidades que compõem o empreendimento.
CONTATO:
www.realinvestor.com.br
+55 43 3025-2191
Siga nossas redes sociais
⑥OfSO
Londrina/PR
Av. Ayrton Senna da Silva, 600
São Paulo/SP
Ed. Torre de Siena
Rua Iguatemi, 192
Ed. Iguatemi Offices Building
21º Andar
Sala 151
Gleba Palhano
+55 43 3025-2191
Itaim Bibi
+55 11 2050-5199