Relatório Gerencial RINV11 de setembro de 2026
Relatório Gerencial do Real Investor (RINV11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 22/10/2026. No pregão de 03/11/2026, a cota do RINV11 fechou a R$ 99,50, com P/VP de 0,99 (valor patrimonial de R$ 100,96 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,05 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,51% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 508 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- REAL INVESTOR RESPONSABILIDADE LIMITADA-5,06%
- CNPJ
- 44.625.612/0001-45
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 22/10/2026 18:39
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
REAL INVESTOR FUNDO DE INVESTIMENTO IMOBILIÁRIO RINV11
Relatório Mensal
SETEMBRO 2026
COMENTÁRIOS DO GESTOR
Em setembro, o RINVII apresentou retorno patrimonial de +2,1%, enquanto o IFIX recuou -0,2% no mesmo período. Desde o início (em nov/22), o Fundo acumula um retorno de +65,8% vs +28,0% do IFIX no período, conforme observamos abaixo:
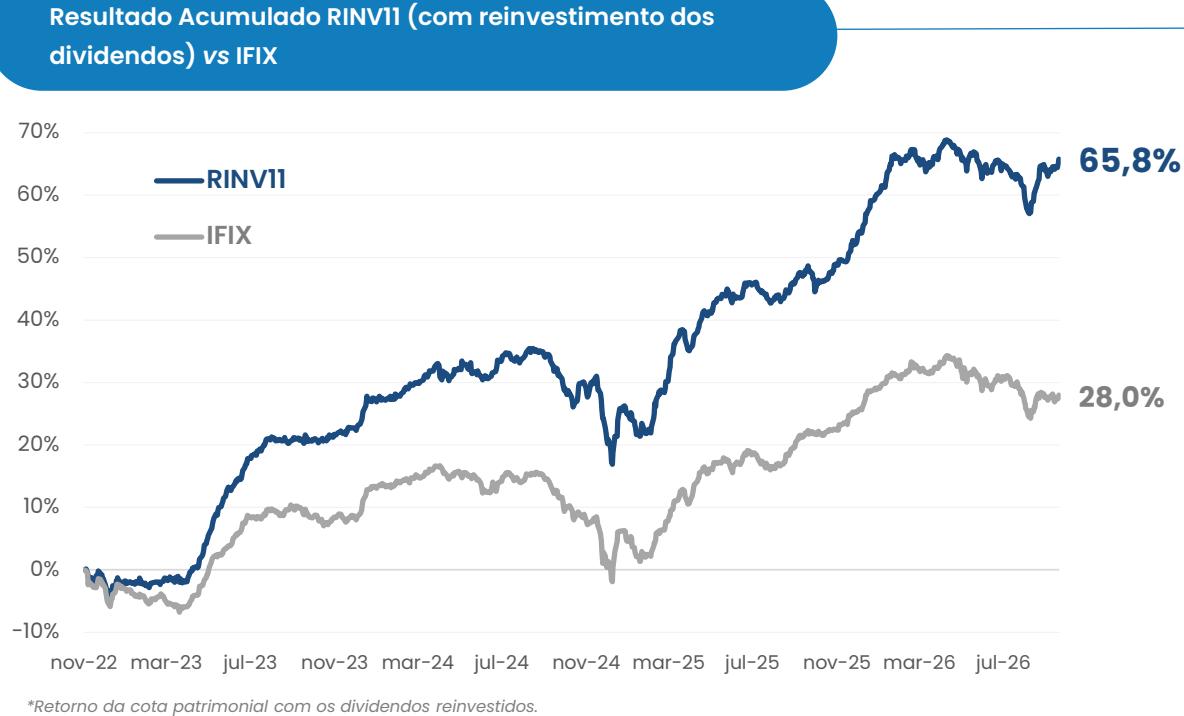
*Retorno da cota patrimonial com os dividendos reinvestidos. Período de 11/11/2022 a 30/09/2026.
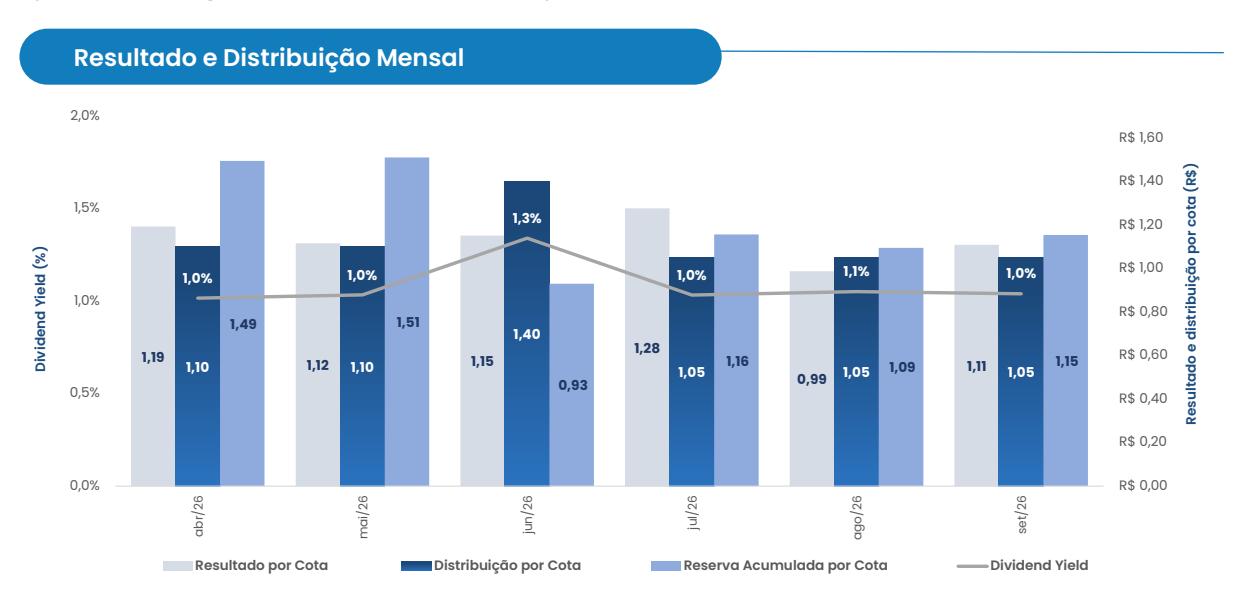
No mês, o resultado do Fundo foi de R$1,11 por cota, e o dividendo de R$1,05 por cota. Esse valor representa um dividend yield de 1,04% sobre a cota patrimonial de fechamento do mês, de R$100,96. Após a distribuição, o RINV11 acumula R$1,15 por cota em reservas.
REAL INVESTOR FII – RINV11
Relatório Mensal | Setembro 2026
No mês, todas as classes contribuíram positivamente com o resultado. Os Fundos Imobiliários atribuíram +1,1%, enquanto as ações adicionais +0,7% e os CRIs +0,4%.
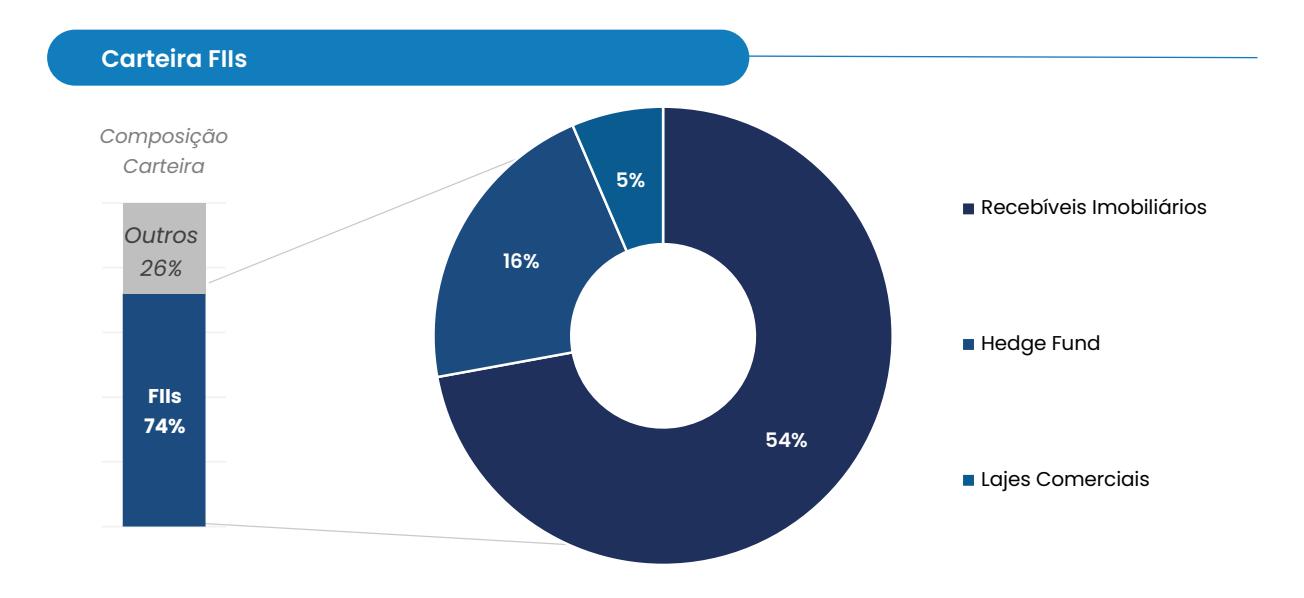
Ao final do mês, o portfólio estava distribuído entre FIIs, que representavam 74% do patrimônio líquido; os CRIs com 11% PL; as Ações, com 10%; e Caixa, com 4%.
Os principais acontecimentos do mês e as movimentações realizadas nas carteiras seguem descritas abaixo, segmentadas por classe de ativo.
1. Cotas de Fundos Imobiliários (FIIs)
A classe de Fundos Imobiliários representava, ao final de setembro, aproximadamente 74% do patrimônio líquido do RINV11. A classe teve contribuição positiva no mês, concentrada sobretudo nos FIIs de Recebíveis, maior alocação de nossa estratégia (53,6% PL).
Destacamos a boa seleção de Fundos de Recebíveis no mês. Ao passo que a média dos FIIs que compõem o IFIX da classe apresentaram um retorno de -0,8%, a média dos Fundos em nosso portfólio valorizou +1,1%. Como principais destaques, ressaltamos a alocação em VCRI11 (+4,5%), HSAF11 (+3,1%) e GCRI11 (+4,4%) que, representavam, em conjunto, 8,9% do PL. Esses ativos contribuíram para uma geração de alfa (retorno adicional frente ao índice) relevante no período.
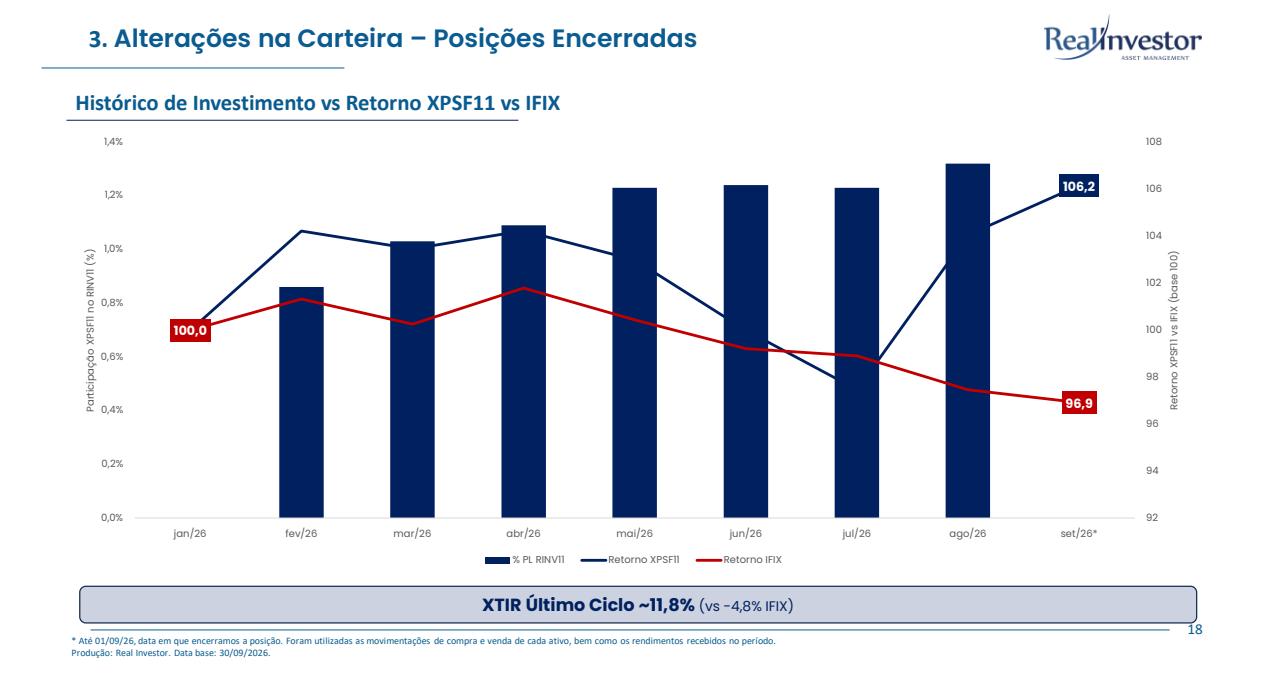
Dentre as principais movimentações ao longo de setembro, destacamos a venda integral da posição no XP Selection Fundo de Fundos FII (XPSF11). Iniciamos a posição no FoF da XP em fevereiro/26, em linha com nossa tese de compra de fundos de fundos com maior alocação em ativos de tijolo, e com uma camada adicional de desconto (negociando a 0,82x P/VPA). Desde o início de nossa alocação, o Fundo apresentou uma performance bastante forte frente à média de mercado, com um resultado de +6,2% vs -3,1% do IFIX. Considerando uma menor margem de segurança no ativo – ao passo em que boa parte do mercado apresentou fortes quedas – optamos por zerar a posição no início de setembro, e realocar em ativos mais descontados.
Ao final de setembro, a carteira de FIIs do Fundo negociava, em média, a 0,79x o valor patrimonial, com dividend yield de 15,1% ao ano, considerando as distribuições realizadas nos últimos doze meses.
Ao final de setembro, as principais posições em Fundos Imobiliários estavam distribuídas conforme abaixo:
2. Recebíveis
A carteira de recebíveis representava, ao final de setembro, 11% do patrimônio líquido do RINV11, composta por 16 operações com remuneração média de IPCA + 11,5% a.a. e CDI + 2,0% a.a.
Relatório Mensal | Setembro 2026
No mês, tivemos uma nova integralização no CRI Uniq, em linha com a evolução das obras. O projeto segue em estágio bastante avançado, estando ~89% concluído – e perspectiva de entrega das primeiras casas nos próximos meses. Além disso, apresenta ~78% de vendas, sendo que o valor dos recebíveis é equivalente a 140% do saldo devedor da série sênior, em que somos investidores. Assim, nosso risco comercial é fortemente mitigado, e, com a proximidade da entrega do condomínio, esperamos que o repasse seja suficiente para quitação do CRI em breve, sem grandes problemas.
Abaixo vemos fotos atualizadas do empreendimento:
Fotos Atualizadas Obras CRI Uniq (2ª Fase)
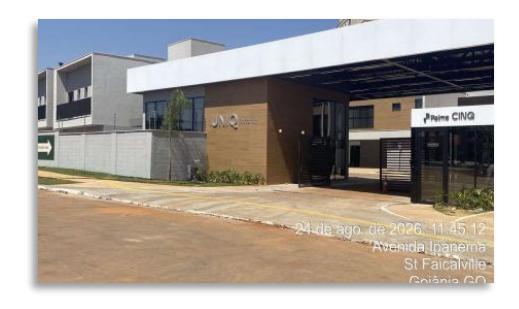
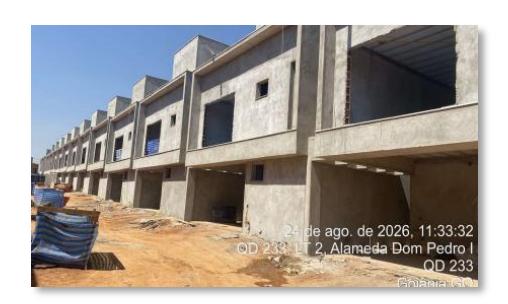
Fonte: Trinus. Data de Referência: Agosto de 2026.
Ainda, tivemos a venda dos CRI FGR e Grupo Mateus, operações que tiveram boa performance operacional desde o nosso investimento.
Nesse sentido, o CRI FGR Jardins Berlim teve um avanço das obras em linha com o esperado, totalizando 95% - e expectativa de entrega de todas as casas no final deste ano. O projeto se mantém com vendas acima de 94%, com uma razão de garantia acima de 160%. Dessa forma, os principais riscos de execução e comerciais foram reduzidos, e conseguimos a venda em uma taxa condizente com o atual estágio da operação – e abaixo do que de nosso investimento, gerando um importante ganho de capital.
Já o Mateus, aproveitamos de um momento de estresse no mercado de crédito quando a companhia apresentou um problema contábil no tocante ao seu estoque. Desde então, o problema tem sido bem endereçado – ocasionando uma reprecificação do ativo, tanto no equity (cotação em bolsa), como no crédito, com a compressão da taxa. Abaixo vemos o "spread" do CRI Grupo Mateus, onde houve uma importante redução da taxa desde nosso investimento (em maio/26). Assim, conseguimos zerar a posição com relevante lucro.
/>
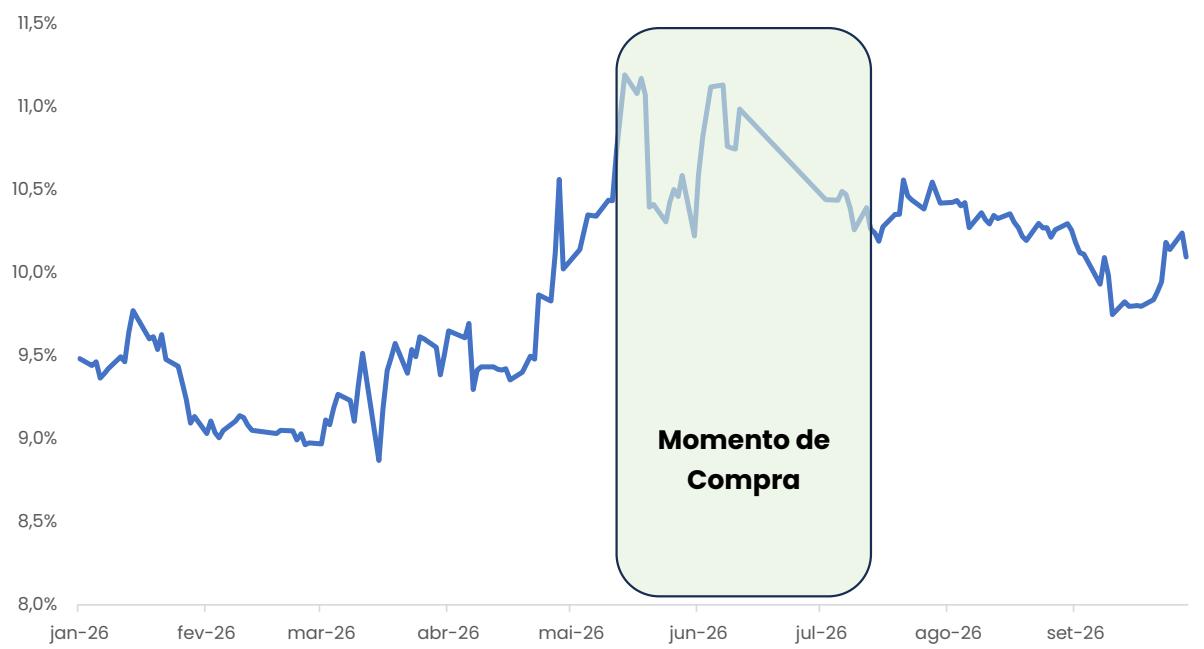
Fonte: Economática. Produção: Real Investor.
Reforçamos que caso existam oportunidades em taxas atrativas no mercado secundário dessas operações, podemos voltar a reinvestir nesses ativos.
As demais operações não apresentaram atualizações relevantes no mês e seguem com suas principais características descritas abaixo:
CRI UNIQ
Financiamento de obras de empreendimento residencial em Goiânia/GO. A operação conta com (i) Alienação Fiduciária da matrícula do empreendimento, (ii) Cessão Fiduciária de recebíveis das unidades, (iii) Alienação Fiduciária das Cotas da SPE, (iv) Fundos de Reservas e Obras, (v) Aval dos sócios. As obras estão 84%
concluídas e 83% das unidades vendidas.
Taxa IPCA + 10,50% a.a. % PL RINV11 1,7% Segmento Financiamento de Obra Prazo Médio 1,8 anos Vencimento nov/28 Emissor Habitasec LTV 35% IF 24K3051531
Resumo
REAL INVESTOR FII – RINV11
Relatório Mensal | Setembro 2026
CRI MRV Flex XIII
Antecipação de carteira de 413 contratos de compra e venda de 22 empreendimentos MRV/Sensia. A operação será amortizada ao passo que os lastros forem quitados através de financiamento bancário para os compradores pós-chaves. O CRI conta com (i) obrigação de recompra pela MRV dos contratos distratados ou inadimplidos há mais de 150 dias; (ii) fundo de reserva; (iii) possibilidade a alienação fiduciária das unidades inadimplidas que a
MRV venha a não cumprir sua obrigação de recompra.
Vencimento dez/28 Emissor Opea
Resumo
Segmento Antecipação de Carteira Prazo Médio 2,0 anos
Taxa CDI + 1,75% a.a. % PL RINV11 1,6% LTV 84% IF 25L3506423
CRI Grupo Mateus
debêntures emitidas pelo Grupo Mateus S.A. (GMAT3), varejista com sede em São Luís do Maranhão e operação concentrada no Nordeste e Norte do Brasil, atuante nos segmentos de atacarejo, varejo e atacado. A emissão obteve rating "AAsf(bra)" pela Fitch
Dívida corporativa no volume total de R$ 800 milhões com lastro em
Resumo
Ratings Brasil e conta com dois covenants financeiros: (i) Dívida Líquida / EBITDA ≤ 2,50x; e (ii) EBITDA / Despesas Financeiras ≥ 2,25x .
Segmento Corporativo Prazo Médio 3,0 anos Vencimento jul/34 Emissor Opea
Taxa IPCA+10,6% a.a. % PL RINV11 0,2%
LTV - IF 22C1362141
CRI Trisul (Ago/24)
Dívida corporativa total de R$250 milhões com lastro em debentures da Trisul S.A. (TRIS3), incorporadora média/alta renda em São Paulo.
A emissão obteve rating AA pela S&P e conta com dois covenants financeiros, (i) (dívida líq. + imóveis a pagar) / PL < 0,5x; (ii) (recebíveis
+ imóveis a comercializar + receitas a apropriar) / (dívida líq. + imóveis a pagar + custos a apropriar) > 2x.
Resumo
Taxa CDI + 1,9% a.a. % PL RINV11 1,2% Segmento Corporativo Prazo Médio 1,9 anos Vencimento fev/30 Emissor Riza Sec LTV - IF 24H1685086
Resumo
Resumo
Resumo
Relatório Mensal | Setembro 2026
CRI Pinheiro de Sá
Financiamento de empreendimento residencial em Serra/ES. A operação conta com (i) Alienação Fiduciária da matrícula do empreendimento, (ii) AF das cotas da SPE, (iii) Cessão Fiduciária de recebíveis das unidades, (iv) aval da Incorporadora e sócios, (v) fundo de reserva de 3 meses de juros. As obras estão concluídas e 72% das unidades estão vendidas.
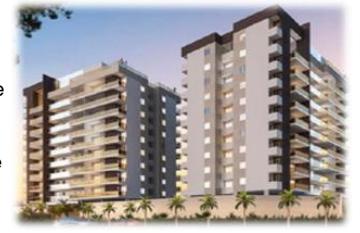
Taxa IPCA + 12,5% a.a. % PL RINV11 0,8% Segmento Financiamento de Obra Prazo Médio 0,9 anos Vencimento out/27 Emissor True LTV 60% IF 24G2828590
CRI Balneário Búzios
Financiamento de obras de loteamento em Armação de Búzios/RJ. A operação possui (i) Cessão Fiduciária dos recebíveis, (ii) Alienação Fiduciária das Cotas da SPE, (iii) Fiança dos Sócios, (iv) Fundo de Reserva de 2 PMTs. O TVO (Termo de Verificação de Obra) foi emitido em janeiro/25 e conta com 96% de vendas.
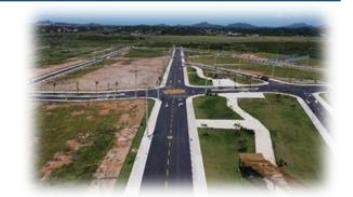
Taxa IPCA + 13,0% a.a. % PL RINV11 0,8% Segmento Antecipação de Carteira Prazo Médio 3,0 anos Vencimento jul/34 Emissor Leverage LTV 26% IF 24G1888841 e 24G1954918
CRI Brio
Dívida corporativa no volume total de R$35 milhões para a Brio Incorporadora, focada em produtos de média renda em São Paulo e interior. A emissão conta com garantias de imóveis e aval dos sócios da empresa e dos permutantes de um dos empreendimentos-alvo da operação. Na aquisição houve um prêmio de 0,5%, que representa
um carrego de CDI + 2,25% a.a.
Taxa CDI + 2,0% a.a. % PL RINV11 0,8% Segmento Corporativo Prazo Médio 1,9 anos Vencimento abr/30 Emissor Leverage LTV 53% IF 26D2620058
CRI Trisul (Out/22)
Dívida corporativa total de R$250 milhões com lastro em debentures da Trisul S.A. (TRIS3), incorporadora média/alta renda em São Paulo. A emissão obteve rating AA pela S&P e conta com dois covenants financeiros, (i) (dívida líq. + imóveis a pagar) / PL < 0,5x; (ii) (recebíveis
+ imóveis a comercializar + receitas a apropriar) / (dívida líq. + imóveis a pagar + custos a apropriar) > 2x.
Taxa CDI+1,9% a.a. % PL RINV11 0,8% Segmento Corporativo Prazo Médio 0,5 anos Vencimento dez/27 Emissor Opea LTV - IF 22J0000801
Resumo
Resumo
Resumo
Relatório Mensal | Setembro 2026
CRI THL Sol Nascente
Antecipação de carteira de empreendimentos em Guaratinguetá e Taubaté (SP). Garantias: (i) Alienação Fiduciária estoques, (ii) Alienação Fiduciária cotas das SPEs, (iii) Cessão Fiduciária recebíveis com valor presente mínimo de 125% do saldo devedor, (iv) aval dos
sócios, fundos de reserva de garantia, e de obras.
Os empreendimentos já estão concluídos e o Condomínio Sol
Nascente está 90% vendido.
Taxa IPCA + 11,5% a.a. % PL RINV11 0,8% Segmento Antecipação de Carteira Prazo Médio 4,6 anos Vencimento fev/33 Emissor Leverage LTV 58% IF 24J5057179
/>
Financiamento de duas obras em Teresina-PI. Garantias: (i) Cessão Fiduciária de recebíveis, (ii) Alienação Fiduciária das matrículas dos empreendimentos e (iii) aval dos sócios. Os empreendimentos - Jonathas Nunes, já concluído, possui 54% de vendas, e o Dom
Severino tem 75% de obras e 73% de vendas realizadas.
Taxa INCC + 11,0% a.a. % PL RINV11 0,8% Segmento Financiamento de Obra Prazo Médio -
Vencimento ago/25 Emissor Casa de Pedra LTV 100% IF 22G1233041
CRI Franco Ribeiro
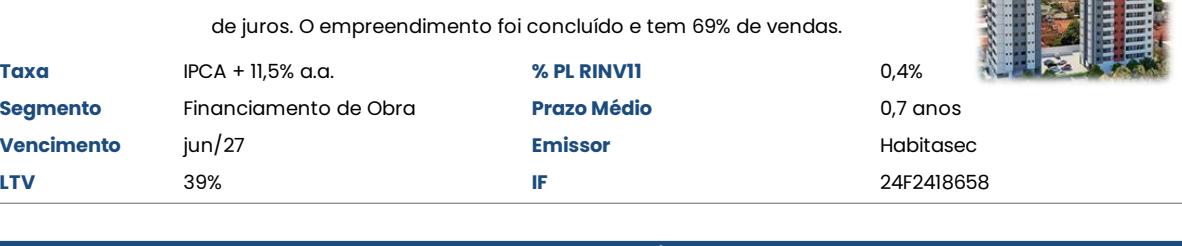
Financiamento de obras de empreendimento residencial vertical em Goiânia/GO. Conta com (i) Alienação Fiduciária das cotas da SPE, (ii) AF da matrícula do empreendimento, (iii) Cessão Fiduciária de recebíveis das unidades, (iv) aval dos sócios, (v) reserva de 3 meses
de juros. O empreendimento foi concluído e tem 69% de vendas.
Taxa IPCA + 11,5% a.a. % PL RINV11 0,4% Segmento Financiamento de Obra Prazo Médio 0,7 anos Vencimento jun/27 Emissor Habitasec
CRI Quaresmeira
Antecipação de recebíveis do loteamento Parqville Quaresmeira em Trindade/GO. Garantias: (i) Cessão Fiduciária de 80% dos recebíveis, (ii) Aval dos sócios, (iii) Fundo de Reservas de 3 PMTs e (iv) Alienação
Fiduciária das Cotas da SPE. As obras foram concluídas em maio/23
e conta com 85% das unidades vendidas.
Taxa IPCA + 11,0% a.a. % PL RINV11 0,4% Segmento Antecipação de Carteira Prazo Médio 1,3 anos Vencimento jan/32 Emissor Riza
LTV 15% IF 21C0528435 e 21C0830878
Resumo
Resumo
Relatório Mensal | Setembro 2026
CRI Frizzo
Antecipação de carteira de recebíveis de quatro loteamentos em Viamão e Porto Alegre (RS). Há como garantia: (i) cessão fiduciária dos recebíveis, cujo valor presente equivale a 134% do saldo devedor; (ii) Alienação Fiduciária de 193 unidades dos empreendimentos, além
do (iii) aval dos sócios da Frizzo Empreendimentos Imobiliários. O empreendimento está finalizado e possui 89% de vendas.
Taxa IPCA + 11,5% a.a. % PL RINV11 0,3% Segmento Antecipação de Carteira Prazo Médio 2,0 anos Vencimento jan/31 Emissor ROCK LTV 57% IF 25J3005313
/>
Aceleração de obras antes dos pagamentos via Crédito Associativo da CEF. Garantias: (i) Resultado da incorporadora referente ao Residencial Chopin, em Praia Grande, que possui 320 unidades e VGV de R$ 110mi. As obras estão concluídas e 58% das unidades vendidas;
(ii) imóvel em Alienação Fiduciária superior a 150% do saldo devedor;
(iii) Fundo de reserva de R$200 mil; (iv) aval dos sócios da Incorporadora.
CRI Real Supermercados
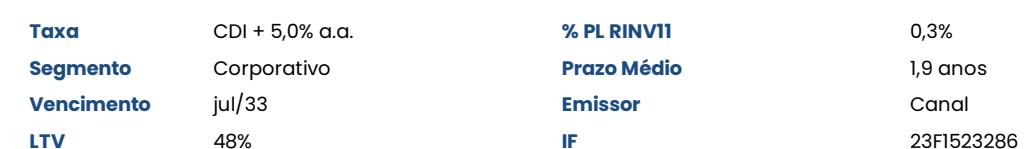
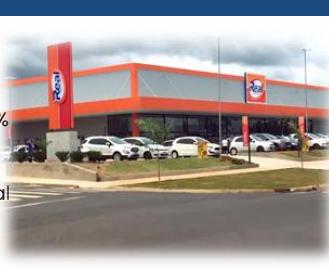
Financiamento da 5ª loja da rede Real Supermercados, em Altinópolis/SP, com obras já finalizadas. Conta com (i) Alienação Fiduciária da 4ª loja do grupo com valor de avaliação superior a 170% do saldo devedor, (ii) Cessão Fiduciária de recebíveis em conta Escrow, com o mínimo de R$200 mil, superior ao valor da PMT mensal de juros, (iii) fundo de reserva de 2 parcelas de juros e (iv) aval dos sócios e holding patrimonial do grupo.
/>
Relatório Mensal | Setembro 2026
CRI Imperial Vista Verde 3
Verde, em Guaratinguetá/SP. Além das garantias da série anterior: (i) Alienação Fiduciária dos estoques, (ii) Alienação Fiduciária da SPEs, (iii) Cessão Fiduciária dos recebíveis cujo valor presente deve representar no mínimo 125% do saldo devedor da operação, (iv) fiança dos sócios, além de (v) fundo de reserva, (vi) fundo de garantia e (vii) composição de fundo de obras, esta série conta com (viii) fiança da permutante do terreno do empreendimento. O empreendimento alvo, Imperial Vista Verde, possui 88% de evolução de obras e 88% vendido.
Antecipação de carteira adicional do loteamento Imperial Vista
| Taxa | IPCA + 12,68% a.a. | % PL RINV11 | 0,1% |
|---|---|---|---|
| Segmento | Antecipação de Carteira | Prazo Médio | 5,5 anos |
| Vencimento | fev/33 | Emissor | Leverage |
| LTV | 51% | IF | 26A2737248 |
Ao término de setembro, as operações de CRI e suas principais características na carteira do RINV11 eram os seguintes:
Carteira CRIs
| Ativo | Segmento | Emissor | I F | LTV | Taxa | Prazo Médio | % PL RINV11 |
|---|---|---|---|---|---|---|---|
| CRI Uniq | Financiamento de Obra | Habitasec | 24K3051531 | 35% | IPCA + 10,50% a.a. | 1,8 anos | 1,9% |
| CRI MRV Flex XIII | Antecipação de Carteira | Opea | 25L3506423 | 84% | CDI + 1,75% a.a. | 1,9 anos | 1,6% |
| CRI Trisul (Ago/24) | Corporativo | Riza | 24H1685086 | - | CDI+1,9% a.a. | 1,8 anos | 1,2% |
| CRI Trisul (Out/22) | Corporativo | Opea | 22J0000801 | - | CDI+1,9% a.a. | 0,4 anos | 0,8% |
| CRI Balneário Búzios | Antecipação de Carteira | Leverage | 24G1888841 e 24G1954918 | 26% | IPCA + 13,0% a.a. | 2,9 anos | 0,8% |
| CRI Brio | Corporativo | Leverage | 26D2620058 | 53% | CDI + 2,0% a.a. | 1,8 anos | 0,8% |
| CRI Vanguarda | Financiamento de Obra | Casa de Pedra | 22G1233041 | 100% | INCC + 11,0% a.a. | - | 0,8% |
| CRI Pinheiro de Sá | Financiamento de Obra | True | 24G2828590 | 60% | IPCA + 12,5% a.a. | 0,9 anos | 0,8% |
| CRI THL Sol Nascente | Antecipação de Carteira | Leverage | 24J5057179 | 57% | IPCA + 11,5% a.a. | 4,5 anos | 0,8% |
| CRI Quaresmeira | Antecipação de Carteira | Riza | 21C0528435 e 21C0830878 | 15% | IPCA + 11,0% a.a. | 1,2 anos | 0,4% |
| CRI Franco Ribeiro | Financiamento de Obra | Habitasec | 24F2418658 | 39% | IPCA + 11,5% a.a. | 0,7 anos | 0,4% |
| CRI Frizzo | Antecipação de Carteira | ROCK | 25J3005313 | 57% | IPCA + 11,5% a.a. | 2,0 anos | 0,3% |
| CRI Real Supermercados | Corporativo | Canal | 23F1523286 | 48% | CDI + 5,0% a.a. | 1,9 anos | 0,3% |
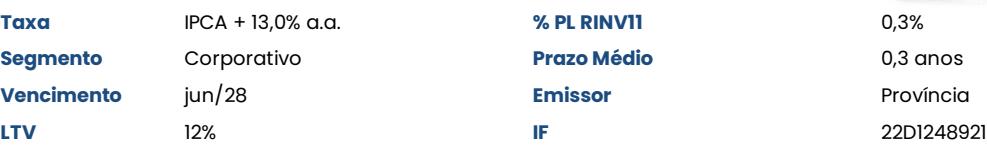
| CRI Credlar | Corporativo | Província | 22D1248921 | 12% | IPCA + 13,0% a.a. | 0,3 anos | 0,3% |
| CRI Grupo Mateus | Corporativo | Opea | 22C1362141 | - | IPCA+10,5% a.a. | 2,9 anos | 0,2% |
| CRI Imperial Vista Verde 3 | Antecipação de Carteira | Leverage | 26A2737248 | 51% | IPCA + 12,68% a.a. | 5,5 anos | 0,1% |
| 43,4% Inflação + 11,5% a.a. | 1,8 anos | 6,6% |
3. Ações do Setor Imobiliário
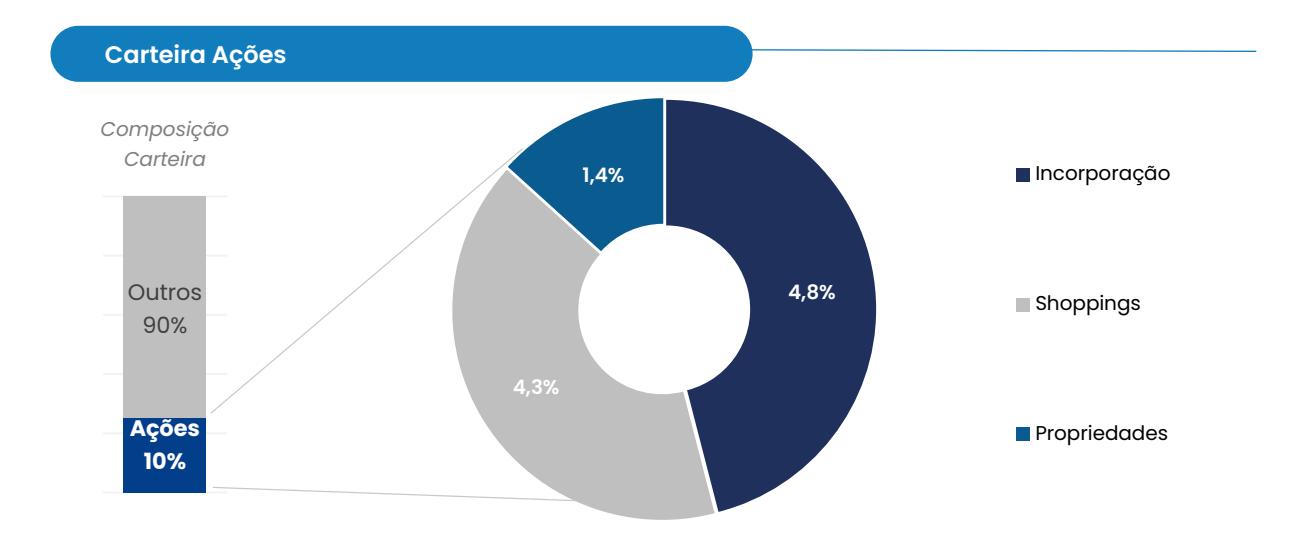
A classe de Ações representava, ao final de setembro, aproximadamente 10,5% do patrimônio líquido do RINV11 e contribuiu com +0,7% do resultado do Fundo no mês.
O principal destaque positivo foi o retorno da Allos (ALOS3), com uma valorização de +11,6% no período. Companhia segue em velocidade de cruzeiro, em linha com nossa tese – de comprar um excelente portfólio de shoppings, com um relevante desconto frente ao custo de reposição e com um management alinhado e realizando uma boa alocação de capital. Nesse sentido, seguem vendendo participação em alguns shoppings menos dominantes, ao passo em que recompram ações e mantém um patamar de dividendos bastante atrativo (acima de 1% a.m.).
Relatório Mensal | Setembro 2026
Além disso, a Log Commercial Properties (LOGG3) anunciou a distribuição de um dividendo equivalente a 0,6% de seu valor de mercado – totalizando ~27% de seu valor de mercado nos últimos doze meses. Apesar de uma periodicidade inferior em relação aos Fundos Imobiliários, vemos com bons olhos a geração recorrente de resultado de nossas empresas listadas – sendo um importante diferencial da gestão.
Ao término desse período, os principais segmentos em ações do setor imobiliário na carteira do RINV11 eram os seguintes:
Carteira consolidada
O patrimônio do Fundo, ao final do mês de setembro de 2026, ficou distribuído da seguinte forma:
| Classe | Setor | % PL | |||
| % FII 74 | FII | Recebíveis Imobiliários | 53,6% | ||
| FII | Hedge Fund | 15,9% | |||
| FII | Lajes Comerciais | 4,8% | |||
| Classe | Segmento | % PL | |||
| CRI % 11 | CRI | Antecipação de Carteira | 4,1% | ||
| CRI | Financiamento de Obra | 3,8% | |||
| CRI | Corporativo | 3,5% | |||
| Ações 10% | Classe | Setor | % PL | ||
| Ação | Incorporação | 4,8% | |||
| Ação | Shoppings | 4,3% | |||
| Ação | Propriedades | 1,4% | |||
| Classe | Segmento | % PL | |||
| Caixa 4 % | Caixa | Fundos de Renda Fixa | 3,6% | ||
Relatório Mensal | Setembro 2026
Demonstração de resultado
Ao longo de setembro/26, foi realizado R$1,11 de resultado por cota, dos quais serão distribuídos R$1,05 aos cotistas de RINV11. Após esse evento, o RINV11 acumula R$1,15 de reserva por cota.
| abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | set/26 | Desde o Início * | |
|---|---|---|---|---|---|---|---|
| Receitas - FIIs | 3.709.742 | 4.231.242 | 4.676.990 | 5.110.909 | 4.321.962 | 4.656.366 | 101.801.899 |
| Dividendos | 3.708.398 | 3.947.482 | 4.682.513 | 5.089.127 | 4.469.187 | 4.725.975 | 100.345.809 |
| Ganho de Capital | 1.344 | 283.760 | (5.524) | 21.782 | (147.225) | (69.609) | 1.456.090 |
| Receitas - Ações | 606.521 | 104.893 | 603.210 | 815.744 | 227.510 | 101.774 | 16.870.578 |
| Dividendos | 104.915 | 104.893 | 381.174 | 825.808 | 227.510 | 235.373 | 6.808.200 |
| Ganho de Capital | 501.605 | 0 | 222.036 | (10.064) | 0 | (133.599) | 10.062.378 |
| Receitas - CRIs | 704.683 | 753.759 | 814.670 | 868.786 | 826.810 | 1.145.464 | 13.754.368 |
| Juros | 499.075 | 500.145 | 587.051 | 652.385 | 734.353 | 626.529 | 10.293.355 |
| Correção Monetária | 205.608 | 253.614 | 227.619 | 195.944 | 92.457 | (8.553) | 2.806.576 |
| Negociação CRI | 527.488 | 527.488 | |||||
| Prêmio Estruturação | R$ 20.457 | 126.948 | |||||
| Receitas - Caixa | 124.380 | 180.516 | 113.604 | 106.921 | 63.165 | 132.779 | 3.366.801 |
| Receitas - Total | 5.145.326 | 5.270.410 | 6.208.474 | 6.902.360 | 5.439.448 | 6.036.383 | 135.793.647 |
| Despesas | (458.005) | (472.641) | (415.202) | (477.922) | (468.042) | (455.342) | (12.862.081) |
| Administrativas | (377.799) | (370.455) | (371.748) | (468.416) | (459.567) | (447.443) | (10.079.404) |
| Operacionais | (80.207) | (102.186) | (43.454) | (9.506) | (8.475) | (7.899) | (2.782.677) |
| Resultado | 4.687.320 | 4.381.847 | 5.793.271 | 6.424.438 | 4.971.406 | 5.581.041 | 122.267.004 |
| Resultado por Cota | R$ 1,19 | R$ 1,12 | R$ 1,15 | R$ 1,28 | R$ 0,99 | R$ 1,11 | R$ 56,02 |
| Rendimentos Distribuídos | 4.319.766 | 4.319.766 | 7.044.346 | 5.283.260 | 5.283.260 | 5.283.260 | 115.919.080 |
| Distribuição por Cota | R$ 1,10 | R$ 1,10 | R$ 1,40 | R$ 1,05 | R$ 1,05 | R$ 1,05 | R$ 52,63 |
| Reserva Acumulada | 5.869.350 | 5.931.432 | 4.680.357 | 5.821.535 | 5.509.681 | 5.807.463 | |
| Reserva Acumulada por Cota Cota Patrimonial | 1,49 | 1,51 | 0,93 | 1,16 | 1,09 | 1,15 | |
| Quantidade de Cotas | 3.927.060 | 3.927.060 | 5.031.676 | 5.031.676 | 5.031.676 | 5.031.676 |
* Início em 11/11/2022.
Objetivo do Fundo
Gerar ganho de capital e obtenção de renda a partir da alocação em
(i) Recebíveis, (ii) Cotas de FIIs, (iii) Ações e outros ativos ligados ao mercado imobiliário.
Razão Social
REAL INVESTOR FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA

Ticker de Negociação:
RINV11

CNPJ
44.625.612/0001-45

Data de Início do Fundo
11/11/2022

Prazo de Duração
Indeterminado

Patrimônio Líquido
R$ 508.022.124,98

Cotas Emitidas
5.031.676

Valor Cota a Mercado (30/09/2026)
R$ 103,30

Patrimônio/Cota
R$ 100,96

Taxa de Administração
1,00% a.a.

Taxa de Performance
15% sobre IPCA + Yield IMA-B 5

Custodiante
Banco BTG Pactual S.A.

Administrador
BTG Pactual S.A. DTVM

Data-Com
9º Dia Útil

Data de Pagamento
14º Dia Útil
Glossário
Cap rate : abreviação do termo "capitalization rate" ou taxa de capitalização. É uma métrica utilizada no mercado imobiliário para calcular o retorno anual da renda dos imóveis sobre seu valor de mercado.
Cota Patrimonial : representação do valor financeiro de uma cota dentro do patrimônio líquido do fundo.
Cota Valor de Mercado : valor da cota no mercado secundário na data de fechamento do relatório.
Covenant : cláusula contratual, que estabelece condições e restrições que o devedor precisa cumprir ao longo da operação, visando proteger os interesses dos credores e garantir que as condições financeiras do devedor seguem conforme estipulado.
Data-Com : a data-com é a data até a qual o investidor precisa ser cotista do fundo para ter direito ao recebimento dos dividendos anunciados. Após essa data, os investidores que adquirirem cotas do fundo não terão direito ao rendimento referente ao anúncio feito na data-com.
Dividend Yield : rentabilidade relativa dos rendimentos pagos aos cotistas do fundo. É calculado pela divisão do rendimento sobre a cota.
High grade : são títulos de renda fixa que possuem baixo risco de crédito, correspondendo a uma menor taxa de retorno.
High yield : são títulos de renda fixa com maior risco de crédito e que proporcionam, portanto, uma remuneração com prêmio sobre títulos de menor risco. É comum que essas estruturas tenham um conjunto de garantias, com o objetivo de ponderar o risco da empresa devedora.
Loan-to-value (LTV): compreende o valor da dívida em relação ao valor da garantia. Quanto menor o LTV, menor é o risco da operação.
Middle Risk : são títulos com um grau de risco e rentabilidade intermediários entre o high grade e o high yield . Possuem uma rentabilidade mais atrativa do que os ativos high grade , e com um grau de risco inferior aos high yield . É comum que essas estruturas tenham um conjunto de garantias que visam ponderar o risco da empresa devedora.
Valor Geral de Vendas (VGV): valor potencial das unidades que compõem o empreendimento.
CONTATO:
www.realinvestor.com.br
+ 55 43 3025-2191
Siga nossas redes sociais



Londrina/PR
Av. Ayrton Senna da Silva, 600
Ed. Torre de Siena
21º Andar
Gleba Palhano
+55 43 3025-2191
São Paulo/SP
Rua Iguatemi, 192
Ed. Iguatemi Offices Building
Sala 151
Itaim Bibi
+55 11 2050-5199
As informações contidas nesta apresentação não podem ser consideradas como única fonte de informações no processo decisório do investidor, que, antes de tomar qualquer decisão, deverá realizar uma avaliação minuciosa do produto e respectivos riscos, face aos seus objetivos pessoais e ao seu perfil de risco ("Suitability"). RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA. Assim, não é possível prever o desempenho futuro de um investimento a partir da variação de seu valor de mercado no passado. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO – FGC. LEIA O PROSPECTO E O REGULAMENTO ANTES DE INVESTIR.