Relatório Gerencial RPRI11 de agosto de 2026
Relatório Gerencial do RBR Premium Recebíveis Imobiliários (RPRI11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 22/09/2026. No pregão de 03/11/2026, a cota do RPRI11 fechou a R$ 66,43, com P/VP de 0,66 (valor patrimonial de R$ 100,67 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,90 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,78% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 349,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.502.842/0001-91
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 22/09/2026 19:00
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RPRI11 RBR Premium Recebíveis
Informações Gerais RPRI11
Objetivo do Fundo
O Fundo tem por objeto o investimento em empreendimentos imobiliários na forma prevista na regulamentação aplicável, preponderantemente através da aquisição de CRI, Debêntures, cotas de FIDC, LIG, LCI, LH e cotas de FII. O Fundo visa proporcionar a seus Cotistas uma rentabilidade alvo que busque acompanhar, no longo prazo, os títulos do tesouro nacional, acrescido de spread de 2,00% a 4,00% ao ano.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
- Abril 2021 Patria Investimentos Ltda.
- Código de Negociação Administrador e Escriturador
- RPRI11 INTRAG DTVM LTDA
- CNPJ Taxa de Administração Total
- 42.502.842/0001-91 1,6% a.a.
- Cotas Emitidas Público Alvo
- 3.471.728 Investidores em geral
- Prazo Tipo Anbima
- Indeterminado Papel Gestão Ativa, Multicategoria
Gestor
realestate.patria.com
PATRIA
AGE | Consulta Formal | Consolidação
RPRI11
Patria Rendimento High Grade
Em 21 de agosto, foi convocada Assembleia Geral Extraordinária para deliberar sobre a proposta de venda da totalidade dos ativos do RPRI11 ao PCIP11, seguida da liquidação do RPRI11. A operação prevê a alienação integral dos ativos da carteira, com amortização aos cotistas realizada em dinheiro e/ou em cotas do PCIP11.
A votação foi finalizada em 18 de setembro, sendo a AGE aprovada com quórum de 38,63%. As votações das AGEs do RBRR e do PCIP permanecem abertas até 05 de outubro, e a do VCJR até 19 de outubro. Mais informações sobre os próximos passos da consolidação serão divulgadas via fato relevante e nos próximos relatórios gerenciais.
Clique aqui para ver o Material de Apoio na íntegra
Assembleia Geral Extraordinária
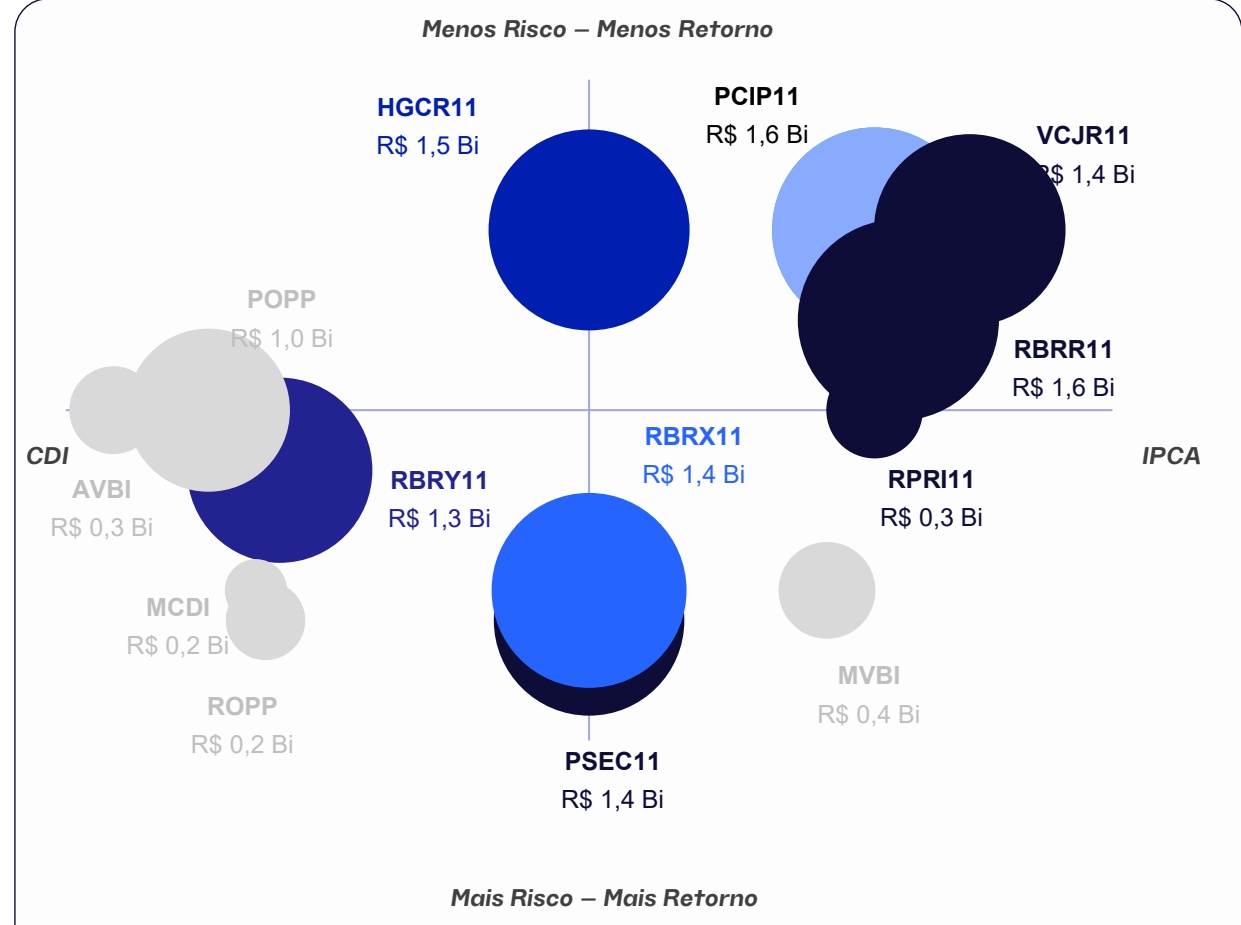
Proposta de consolidação das carteiras dos 4 fundos de Crédito High Grade de Índice de Preços do Patria Real Estate
PCIP R$ 1,6 Bi de PL
RBRR R$ 1,5 Bi de PL
VCJR R$ 1,4 Bi de PL
RPRI R$ 0,3 Bi de PL
PCIP PL de R$ 4,5 Bi após consolidação
Movimento estratégico que consolida o PCIP como a segunda maior plataforma de crédito imobiliário de índice de preços do Brasil
Cronograma
Votação da AGE - em todos os fundos
Sendo aprovadas¹ as deliberações da consolidação, será iniciada uma oferta no PCIP, nos termos da regulamentação aplicável
Os ativos do RBRR, VCJR e RPRI serão adquiridos pelo PCIP, com possibilidade de compensação dos créditos do preço da venda com a obrigação de integralizar cotas a serem emitidas pelo PCIP - sob os termos descritos na AGE
Transferência de prestadores de serviços do VCJR e RPRI (Intrag para Apex)
Inicia-se o processo de amortização² dos Fundos (RBRR, VCJR e RPRI)
Cotistas enviam preço médio de aquisição para que a administradora realize o recolhimento de seu IR
Inicia-se a fase final da liquidação³ dos Fundos (RBRR, VCJR e RPRI). Cotistas recebem cotas de PCIP e parcela em dinheiro líquida do IR sobre ganho de capital, se aplicável
Nossa Plataforma de Crédito: Mais de R$ 12 bilhões Sob Gestão
Nossos Principais Fundos
PCIP11 – High Grade Inflação +
Nosso fundo high grade Inflação +. Planeja consolidar as carteiras de RBRR11, VCJR11 e RPRI11. Track record desde 2019, superando os principais benchmarks.
HGCR11 – High Grade Misto (Inflação e CDI +)
Transita entre operações high grade indexadas à títulos de inflação e ao CDI+. Track record desde dezembro de 2009.
● RBRY11 – Middle Risk CDI +
Foco em operações de crédito imobiliário indexadas ao CDI, com perfil de risco intermediário.
● RBRX11 – Multiestratégia
Nosso fundo multiestratégia, combina carrego, posições oportunísticas e com foco em ganho de capital. Planeja consolidar a carteira do PSEC11.
Outros produtos (Cetipados)
Produtos exclusivos negociados em ambiente de balcão distribuídos nas diferentes plataformas (AVBI, MVBI, ROPP, POPP e MCDI)
Estratégias diversificadas com múltiplos indexadores
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 106 | 151.626 | 0,87 | -1,5% |
| IFIX - Office | 15 | 15.111 | 0,75 | -0,8% |
| IFIX - Logística | 13 | 31.806 | 0,89 | -0,8% |
| IFIX - Shopping | 9 | 18.954 | 0,86 | -2,1% |
| IFIX - CRIs | 38 | 54.238 | 0,94 | -0,2% |
| IFIX - FOFs | 20 | 15.661 | 0,84 | -0,3% |
| IFIX - Renda Urbana | 4 | 10.683 | 0,85 | -8,1% |
| IFIX - Outros | 7 | 5.172 | 0,78 | -3,0% |
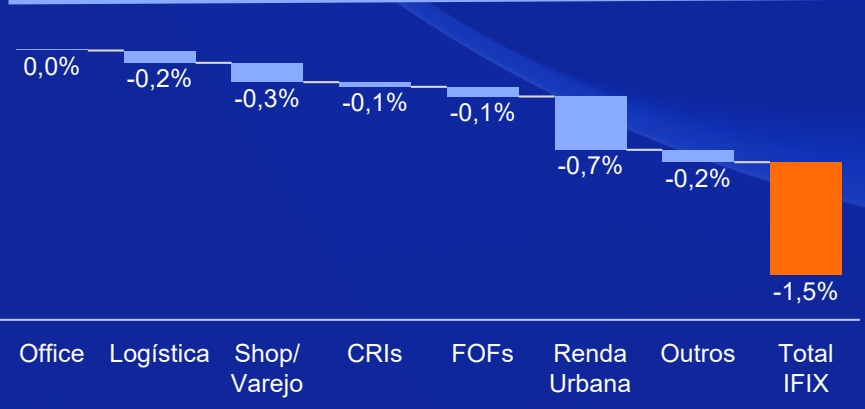
Performance Setorial Ponderada do IFIX*
PANORAMA DE AGOSTO/26:
Em agosto, os fundos imobiliários recuaram pelo quarto mês consecutivo, com o IFIX em -1,5%. O desempenho ficou aquém do Ibovespa, que encerrou o mês em -0,3%. Entre os fatores que pressionaram os ativos de risco no mês, destacam-se o aumento de volatilidade provocado pela agenda política local e o grande volume de transações imobiliárias anunciadas.
No cenário externo, o conflito entre EUA e Irã segue em curso e o petróleo fechou o mês acima de US$ 86/barril, mantendo a pressão sobre os bancos centrais. Kevin Warsh discursou em Jackson Hole ao fim de agosto e sinalizou uma postura mais dura com a inflação, o que levou o mercado a reprecificar a curva americana, com isso os futuros passaram a atribuir probabilidade majoritária a uma alta de juros na reunião de setembro do Federal Reserve.
No cenário local, com a proximidade das eleições nacionais, a discussão de trajetória da dívida pública e dos planos fiscal e econômico do próximo governo tomam o palco da discussão nacional. A dívida bruta alcançou 82,5% do PIB em julho, em trajetória crescente que demanda atenção. O Banco Central, por sua vez, sinalizou preocupação tanto com a desancoragem das expectativas quanto com o nível da inflação corrente. O relatório Focus indica IPCA de 5,01% em 2026 e 4,28% em 2027, ambos acima da meta, com expectativa do mercado de Selic de 13,75% ao fim deste ano.
Todos os setores do IFIX ficaram em território negativo, com destaque para Renda Urbana, que caiu 8,1%. Office e Logística recuaram 0,8%, Shoppings 2,1%, FoFs / Multiestratégia 0,3% e Outros 3,0%. Os fundos de crédito ficaram praticamente estáveis. O IFIX encerrou agosto negociando a 0,87x o valor patrimonial, ampliando o desconto em relação a julho, com volume médio diário acima de R$ 350 milhões.
Resumo RPRI11
| Patrimônio Líquido | R$ 343,7 milhões | R$ 99,00/cota | 0,75x |
|---|---|---|---|
| Valor de Mercado | R$ 257,5 milhões | R$ 74,17/cota | P/VP1 |
Volume Médio Diário Negociado no Mês
R$ 1,0 milhões
Rendimento por cota
R$ 1,60
PATRIA
Reserva Acumulada
R$ (0,01)/cota
Número de Cotistas
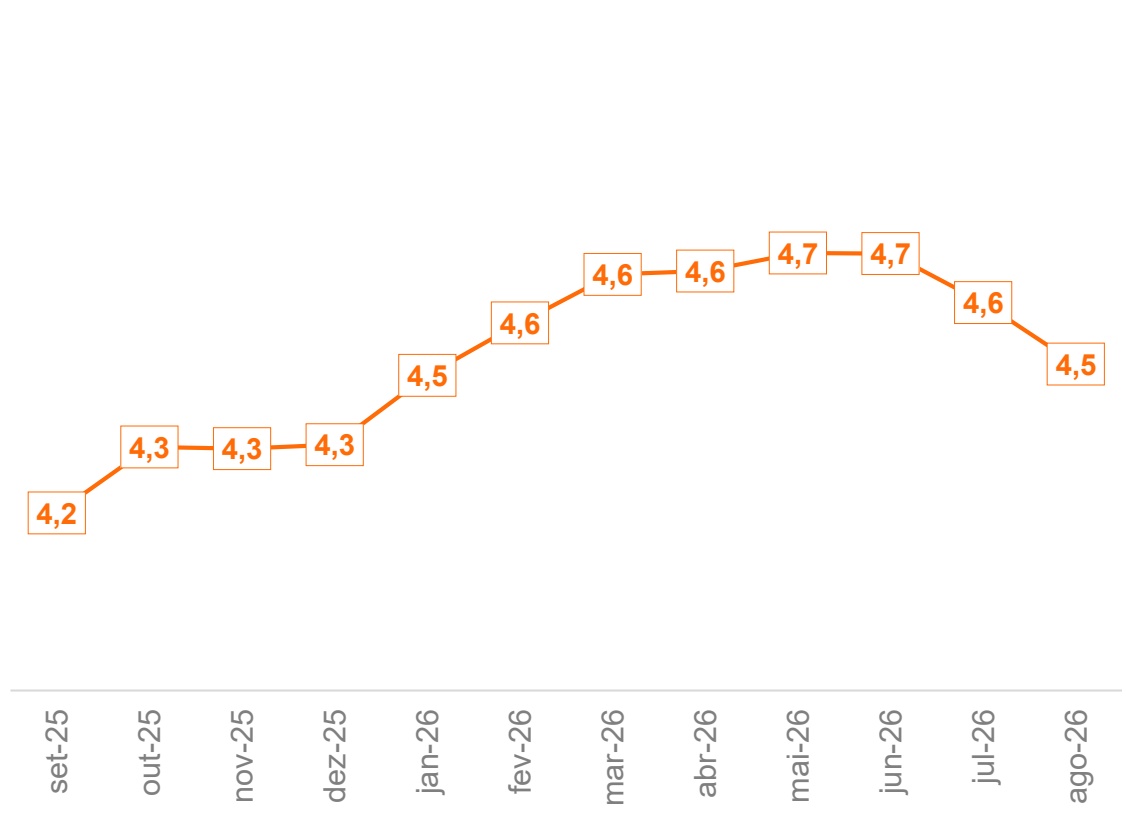
4.479
| % PL | NoYmieilndal | I RPeCfA. | (IPYCieAld +) | Pra (zAono Msé)dio | Spread | |
|---|---|---|---|---|---|---|
| CRI + Op. Estrut. | 95,9% | 17,2% | 5,8% | 10,7% | 3,2 | 2,5% |
| Caixa | 4,1% | 10,8% | 6,1% | 4,4% | - | - |
| Portfólio | 100,0% | 16,9% | 5,9% | 10,5% | 3,1 | - |
Tabela de Sensibilidade
| Preço mercado | Yiel (dIP pCoArt +f)olio | Yield(IP (-C)A c +u)stos |
|---|---|---|
| 81,67 | 12,7% | 11,1% |
| 79,17 | 13,1% | 11,5% |
| 76,67 | 13,5% | 11,9% |
| 74,17 | 14,0% | 12,4% |
| 71,67 | 14,5% | 12,9% |
| 69,17 | 15,0% | 13,4% |
| 66,67 | 15,6% | 14,0% |
Comentários da Gestão
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
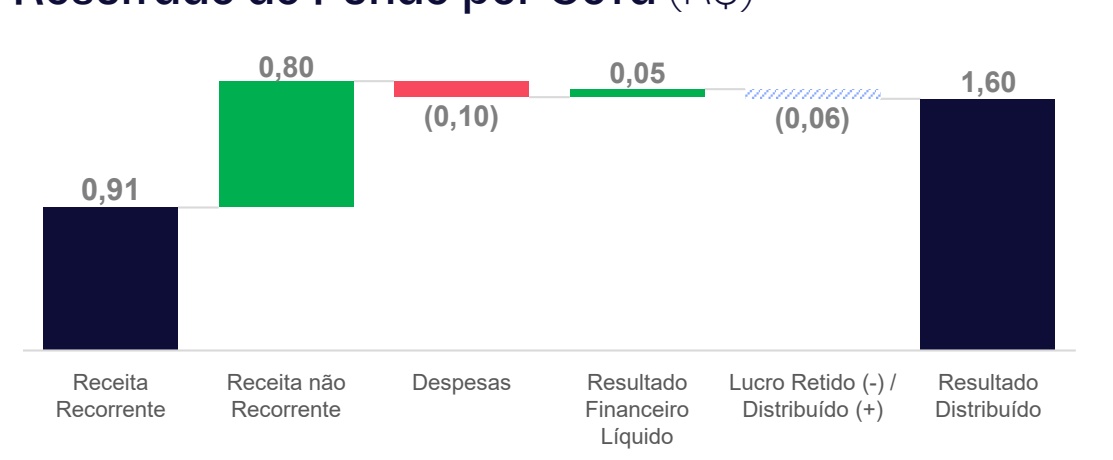
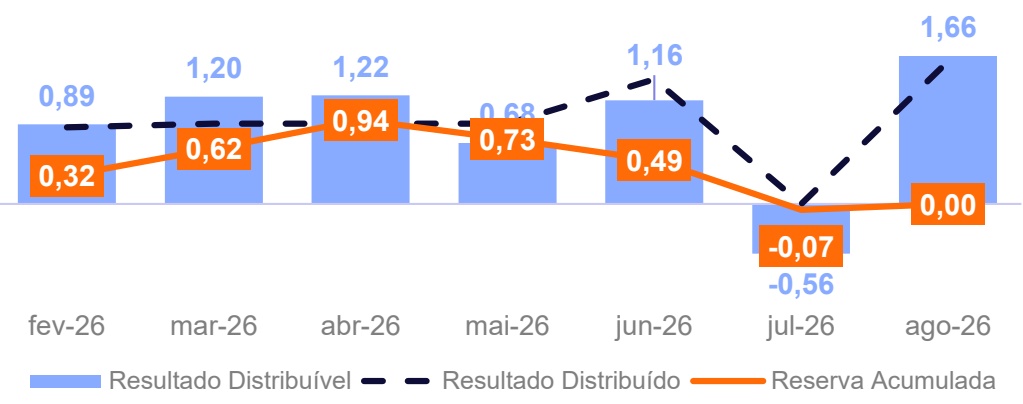
Em agosto, o Fundo apresentou um resultado distribuível de R$ 1,66/cota, valor que serviu de base para a distribuição de rendimentos de R$ 1,60/cota, paga aos cotistas em 14 de setembro de 2026. O resultado do mês foi impactado positivamente pela venda de R$ 26,2 milhões em cotas do FII Casas AAA, seguida de sua recompra, estratégia adotada para reconhecimento do ganho de capital do ativo, gerando um resultado extraordinário de R$ 0,80/cota (líquido de impostos). Essa distribuição extraordinária ocorreu em linha com o comunicado no relatório de julho, no qual a gestão informou que buscaria linearizar os rendimentos, de forma a refletir o patamar total distribuído nos últimos 12 meses, mesmo considerando o impacto da não distribuição ocorrida em julho, minimizando, assim, os efeitos para os cotistas.
RESUMO DA CARTEIRA:
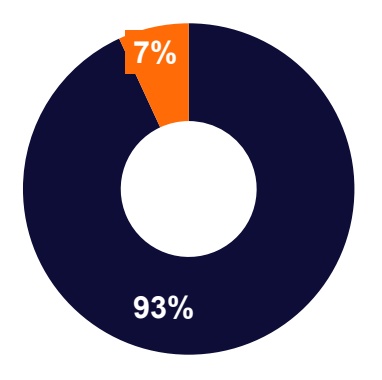
Encerramos o mês com 95,9% do patrimônio líquido alocado em CRIs e Operações Estruturadas com uma rentabilidade média ponderada de 17,2% a.a. (IPCA+ 10,7% a.a.), prazo médio de 3,2 anos e spread médio de 2,5% a.a. Em 31/ago, o Fundo não contava com nenhum tipo de alavancagem. A carteira conta com 32 CRIs e 2 Operações Estruturadas, sendo 93% da carteira indexada ao IPCA (IPCA + 10,7% a.a.) e 7% indexados ao CDI (CDI + 3,3% a.a.).
MOVIMENTAÇÕES DA CARTEIRA:
Durante o mês, além da venda seguida de recompra das cotas do FII Casas, citada acima, houve aumento de alocação no volume de R$ 3,4 milhões no CRI Pulverizado MK IPCA II, à taxa de IPCA + 10,50% a.a
WATCHLIST:
Neste mês, não foram adicionados novos CRIs ao Watchlist, clique aqui para acessar. Vale ressaltar que os CRIs do watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
Performance
PATRIA
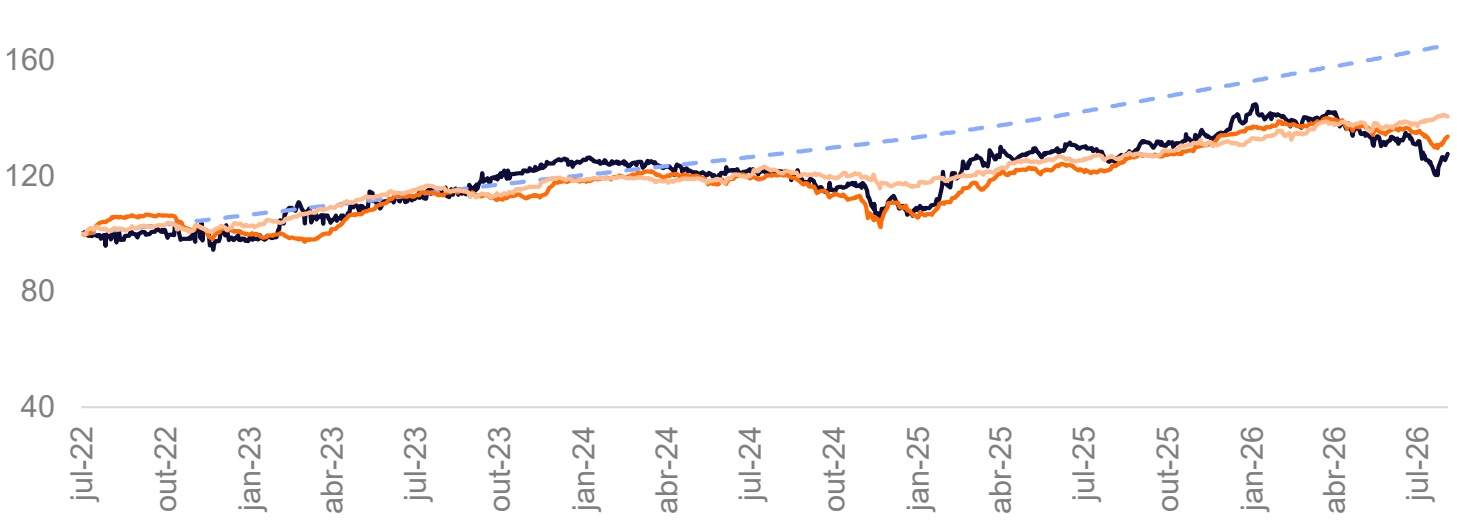
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| RPRI111 | -3,3% | -5,5% | 27,6% | 6,2% |
| IFIX | -1,5% | -0,3% | 33,7% | 7,4% |
| CDI bruto | 1,1% | 9,4% | 65,3% | 13,2% |
| IMA-B | 1,6% | 6,8% | 40,7% | 8,8% |
Distribuições por Cota
Média 12M | R$ 0,95/cota
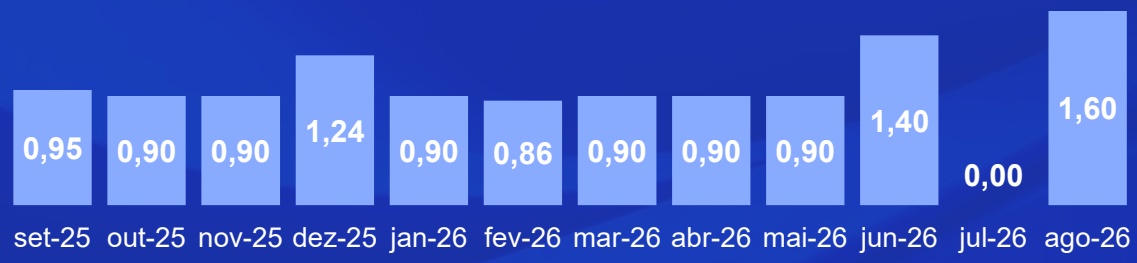
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
25,9% 21,3% 17,4% 13,3% 12,7% 12,6% 12,0% 11,8% 12,6% 12,6% 13,4% 11,5% 10,9% 10,7% 14,8% 10,7% 10,2% 10,7% 10,6% 10,7% 16,9% 0, 0% 19,4% 0,0% set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26 ago-26
Resultado
Demonstração de Resultado (R$)
| Ago-26 | R$/cota | Acum. 20262 | |
|---|---|---|---|
| Juros e Correção Monetária (CRI) | 3.156.627 | 0,91 | 28.740.433 |
| MTM - CRI e FIIs* | 1.867.742 | 0,54 | (18.082.063) |
| Receita Extraordinária | 2.790.235 | 0,80 | (5.406.303) |
| Receitas - Total | 7.814.604 | 2,25 | 5.252.067 |
| Despesas - Total | (354.018) | (0,10) | (2.638.427) |
| Resultado Financeiro Líquido | 174.589 | 0,05 | 1.074.815 |
| Ajuste para Distribuição - MTM* | (1.867.742) | (0,54) | 18.082.063 |
| Resultado Distribuível | 5.767.433 | 1,66 | 21.770.518 |
| Resultado Distribuído | 5.554.765 | 1,60 | 22.774.536 |
~~Resultado do Fundo por Cota (R$)~~
~~Movimentação da Reserva Acumulada~~
Carteira de Ativos1 (1/2)
Ativos Imobiliários
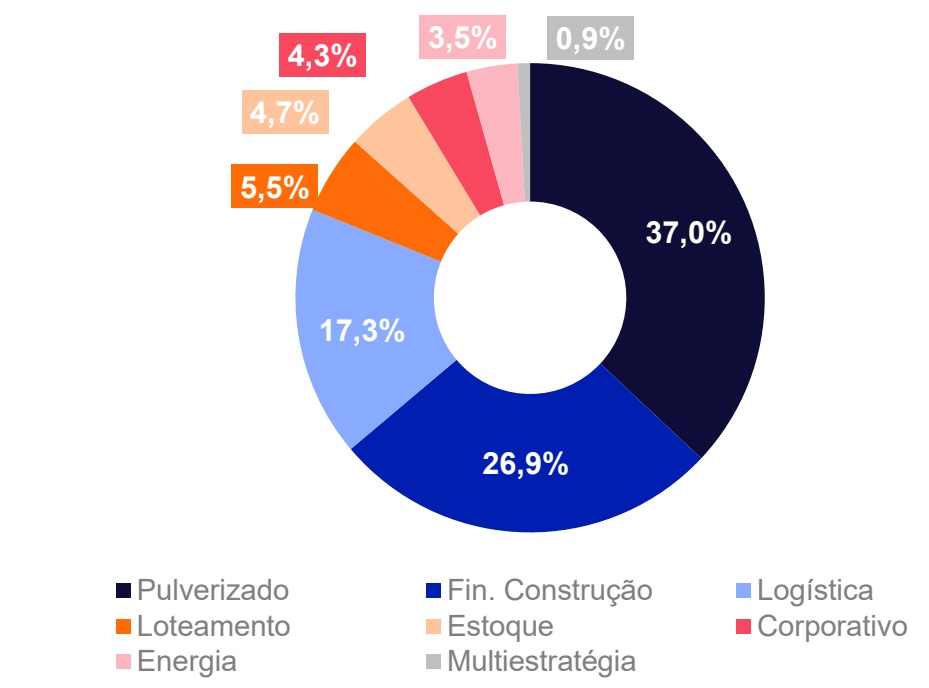
Distribuição Geográfica
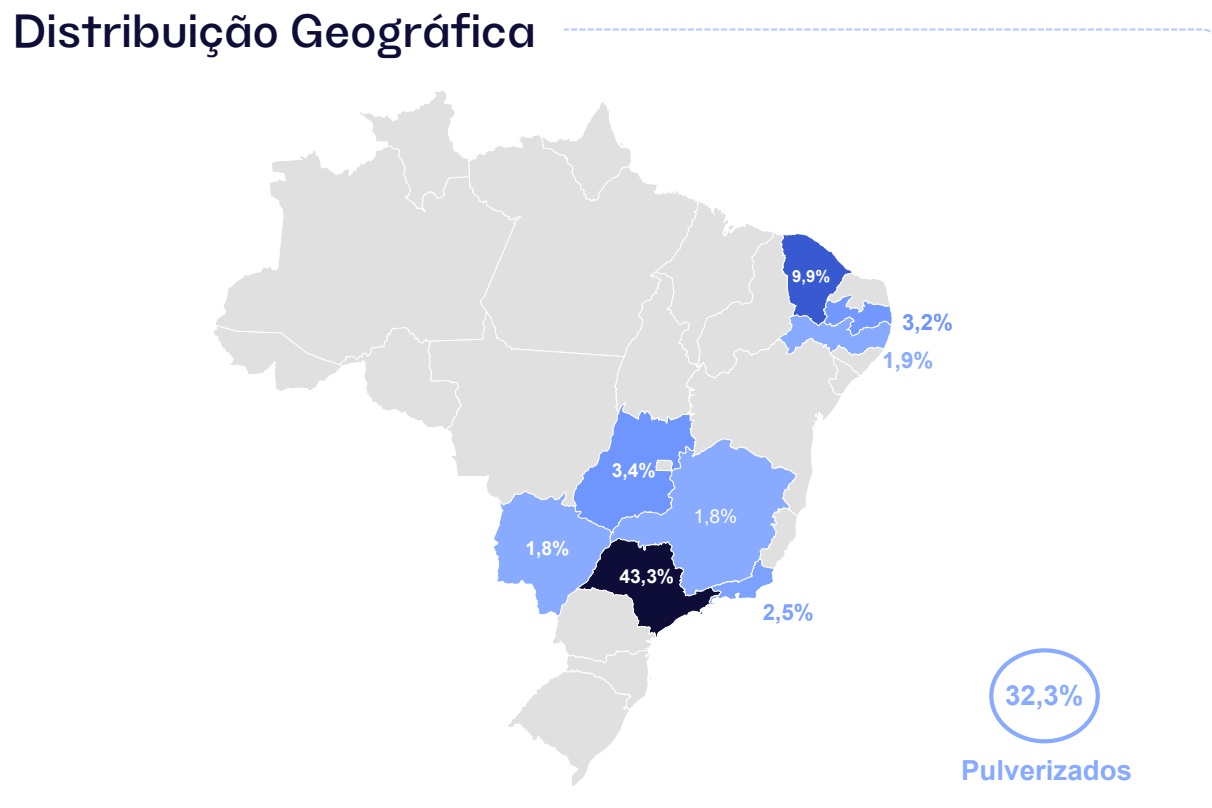
Carteira de Ativos1 (2/2)
Distribuição por CRI (% do PL)
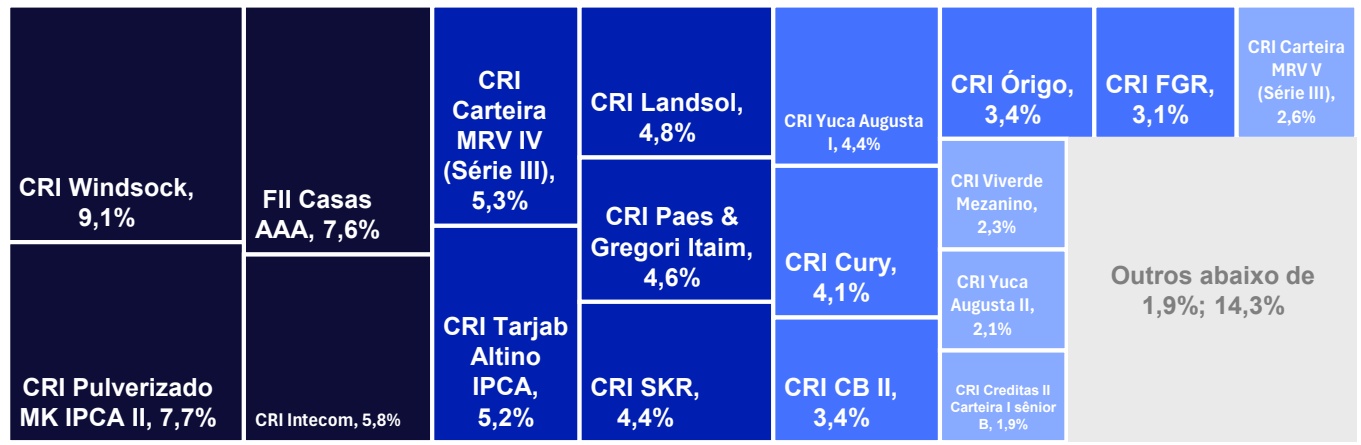
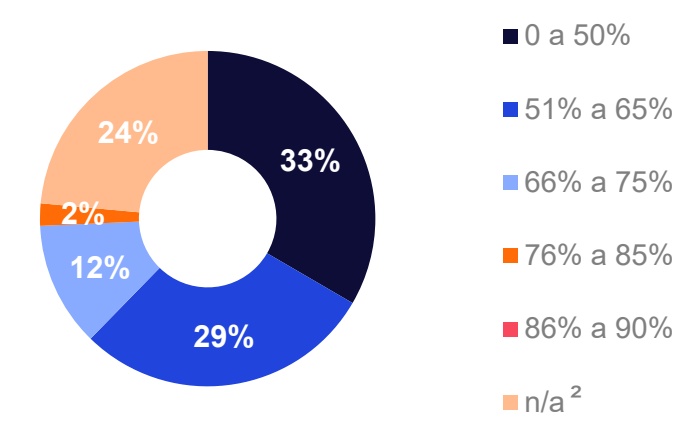
Distribuição por LTV
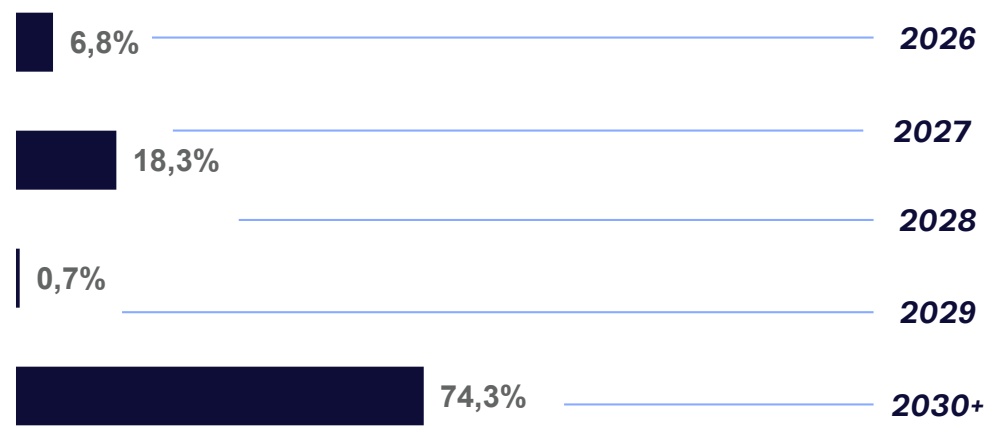
Distribuição por Vencimento
Alocação por Indexador
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 10,7% | 10,0% | 3,3 |
| CDI+ | 3,3% | 3,6% | 1,9 |
*Termos e definições no glossário (clique aqui). ¹ % sobre o total de CRI. ² n/a: CRIs pulverizados e/ou em revisão pelo time de gestão.
Detalhamento de Ativos (1/2)
| # | Ativo | M (RoMn$tT maMnmt)e | % PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Windsock | 31,3 | 9,1% | Logística | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 12,5% | 3,36 | abr-32 | 31,0% | AFQ, CFR, FR |
| 2 | CRI Pulverizado MK IPCA II | 26,4 | 7,7% | Pulverizado | Pulverizado | Leverage | 25F2013653 | IPCA | 10,5% | 10,5% | 10,7% | 2,87 | fev-30 | 63,8% | AFI, CFR, AVS, FR |
| 3 | CRI Intecom | 19,8 | 5,8% | Logística | PB, SP | Habitasec | 25A2889666 | IPCA | 9,9% | 9,9% | 9,5% | 3,31 | jan-35 | 53,0% | AFI, CFR, AVS, FR |
| 4 | CRI Carteira MRV IV (Série III) | 18,2 | 5,3% | Pulverizado | Pulverizado | Opea | 23F1508169 | IPCA | 12,4% | 12,4% | 11,2% | 4,77 | ago-35 | 59,8% | AFI, CFR, FR |
| 5 | CRI Tarjab Altino IPCA | 17,8 | 5,2% | Fin. Construção | SP | Opea | 24D3057203 | IPCA | 10,7% | 11,0% | 10,7% | 1,52 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
| 6 | CRI Landsol | 16,5 | 4,8% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 10,1% | 2,69 | ago-32 | Em revisão | AFQ, CFR, FR |
| 7 | CRI Paes & Gregori Itaim | 15,6 | 4,6% | Estoque | SP | Opea | 23B0430541 | CDI | 3,5% | 3,5% | 3,2% | 1,57 | jun-28 | 50,0% | AFI, CFR, AVS, FR |
| 8 | CRI SKR | 15,2 | 4,4% | Fin. Construção | SP | Opea | 24J2479385 | IPCA | 9,5% | 9,5% | 10,8% | 4,04 | out-30 | 50,0% | AFI, CFR, FR |
| 9 | CRI Yuca Augusta I | 15,0 | 4,4% | Fin. Construção | SP | Opea | 22D1289605 | IPCA | 7,3% | 8,6% | 10,4% | 0,76 | jun-27 | 75,0% | AFI, CFR, FR |
| 10 | CRI Cury | 14,2 | 4,1% | Corporativo | n/a | Riza | 24I1189880 | IPCA | 7,5% | 7,5% | 9,7% | 1,57 | mar-30 | n/a | AVS, FR |
| 11 | CRI CB II | 11,6 | 3,4% | Pulverizado | Pulverizado | Vert | 24E1296964 | IPCA | 10,5% | 10,5% | 10,8% | 7,12 | mai-39 | 46,5% | AFI, CFR, FR |
| 12 | CRI Órigo | 11,6 | 3,4% | Energia | MG, MS | Opea | 23H1317741 | IPCA | 9,0% | 10,5% | 11,8% | 3,67 | jun-35 | 75,0% | AFI, CFR, AVS, FR |
| 13 | CRI FGR | 10,6 | 3,1% | Pulverizado | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 12,5% | 3,08 | dez-33 | 38,3% | AFI, CFR, AVS, FR |
| 14 | CRI Carteira MRV V (Série III) | 8,9 | 2,6% | Pulverizado | Pulverizado | Opea | 23I1230915 | IPCA | 11,3% | 11,3% | 13,9% | 5,12 | nov-35 | 57,4% | AFI, CFR, FR |
| 15 | CRI Viverde Mezanino | 7,8 | 2,3% | Pulverizado | RJ | Opea | 24E1453917 | IPCA | 11,0% | 11,0% | 13,0% | 2,87 | mai-34 | 29,8% | AFI, CFR, FR |
| 16 | CRI Yuca Augusta II | 7,2 | 2,1% | Fin. Construção | SP | Opea | 22D1289606 | IPCA | 8,0% | 9,0% | 10,3% | 0,76 | jun-27 | 71,9% | AFI, CFR, FR |
| 17 | CRI Creditas II Carteira I sênior B | 6,5 | 1,9% | Pulverizado | Pulverizado | Vert | 24E1765607 | IPCA | 9,0% | 9,0% | 10,2% | 7,62 | set-45 | 45,3% | AFI, CFR, FR |
| 18 | CRI Creditas II Carteira VIII Sênior H | 6,3 | 1,8% | Pulverizado | Pulverizado | Vert | 25G0124332 | IPCA | 9,4% | 9,4% | 9,4% | 8,13 | out-46 | 45,3% | AFI, CFR, FR |
Detalhamento de Ativos (2/2)
| # | Ativo | M (RoMn$tT maMnmt)e | % PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 19 | CRI Cone Refri | 5,9 | 1,7% | Logística | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 11,7% | 3,43 | dez-30 | 71,0% | AFI, CFR, AVS |
| 20 | CRI Creditas II Carteira IX Mezanino E | 4,9 | 1,4% | Pulverizado | Pulverizado | Vert | 25H2240758 | IPCA | 13,1% | 13,1% | 13,5% | 6,59 | dez-46 | 52,7% | AFI, CFR, FR |
| 21 | CRI Yuny Jardim Paulista Série I | 4,9 | 1,4% | Fin. Construção | SP | Opea | 24F1532998 | CDI | 3,7% | 3,7% | 3,4% | 2,68 | jun-30 | 80,0% | AFI, CFR, AVS, FR |
| 22 | CRI Pulverizado MK IPCA | 3,8 | 1,1% | Pulverizado | Pulverizado | Leverage | 24J4831399 | IPCA | 10,5% | 10,5% | 10,7% | 2,69 | mai-50 | 63,8% | AFI, CFR, AVS, FR |
| 23 | CRI Carteira MRV V (Série II) | 3,8 | 1,1% | Pulverizado | Pulverizado | Opea | 23I1230828 | IPCA | 10,0% | 10,0% | 13,5% | 4,17 | out-33 | 57,4% | AFI, CFR, FR |
| 24 | CRI CB I Mezanino | 3,2 | 0,9% | Pulverizado | Pulverizado | Vert | 23L2243789 | IPCA | 14,3% | 14,3% | 17,4% | 2,73 | dez-33 | 57,5% | AFI, CFR, FR |
| 25 | CRI Creditas II Mezanino | 2,6 | 0,8% | Pulverizado | Pulverizado | Vert | 24E1765736 | IPCA | 11,5% | 11,5% | 13,6% | 6,50 | set-45 | 52,7% | AFI, CFR, FR |
| 26 | CRI Yuny Jardim Paulista Série III | 2,2 | 0,6% | Fin. Construção | SP | Opea | 24F2830801 | CDI | 3,7% | 3,7% | 3,3% | 2,82 | jun-30 | 80,0% | AFI, CFR, FR |
| 27 | CRI Creditas II Carteira VIII Mezanino D | 1,9 | 0,6% | Pulverizado | Pulverizado | Vert | 25G0124296 | IPCA | 12,9% | 12,9% | 13,5% | 6,63 | out-46 | 52,7% | AFI, CFR, FR |
| 28 | CRI Creditas II Carteira VII Mezanino C | 1,7 | 0,5% | Pulverizado | Pulverizado | Vert | 25C3746749 | IPCA | 12,6% | 12,6% | 13,6% | 6,55 | jul-46 | 52,7% | AFI, CFR, FR |
| 29 | CRI aMORA Série II | 1,6 | 0,5% | Pulverizado | SP | Vert | 24H1407587 | IPCA | 9,8% | 9,8% | 10,0% | 2,58 | ago-29 | 50,0% | AFI, CFR, FR |
| 30 | CRI Longitude | 1,5 | 0,4% | Loteamento | SP | Opea | 18I0295172 | IPCA | 9,5% | 9,5% | 11,2% | 1,52 | out-32 | 23,3% | AFI, CFR, FR |
| 31 | CRI CB I Sênior | 1,3 | 0,4% | Pulverizado | Pulverizado | Vert | 23L2242655 | IPCA | 8,5% | 8,5% | 11,5% | 3,06 | dez-33 | 10,6% | AFI, CFR, FR |
| 32 | CRI aMORA Série III | 0,6 | 0,2% | Pulverizado | Pulverizado | Vert | 24H1407584 | IPCA | 12,3% | 12,3% | 12,6% | 2,49 | ago-29 | 50,0% | AFI, CFR, FR |
| 33 | FII Casas AAA | 26,3 | 7,6% | Fin. Construção | SP | n/a | FII Casas AAA | IPCA | 6,0% | 6,0% | 6,0% | 1,60 | mar-28 | n/a | n/a |
| 34 | FII CTA II | 2,8 | 0,8% | Multiestratég ia | SP | n/a | FII CTA II | IPCA | 9,5% | 0,0% | 0,0% | 3,00 | n/a | n/a | n/a |
Operações Estruturadas
PATRIA
FII Casas AAA
Operação originalmente estruturada como crédito para financiamento a obra de 6 empreendimentos residenciais horizontais de alto padrão em bairros nobres em São Paulo/SP, desenvolvido pela incorporadora Seed, com um total de 56 unidades e mais de R$ 400 milhões de VGV. A operação foi emitida com alienação fiduciária dos terrenos, alienação das quotas das SPEs dos projetos, cessão fiduciária dos recebíveis e avais da holding e dos sócios. No segundo semestre de 2024, o devedor começou a apresentar sinais de deterioração de crédito, e a operação foi reestruturada, resultando na substituição integral do incorporador, de forma a assegurar a entrega dos empreendimentos e melhorar a governança dos projetos. Em relação aos 6 projetos originais, a situação atual apresenta 1 projeto entregue, 4 projetos em reta final de obras e conclusão de habite-se e 1 projeto com conclusão programada para o segundo semestre de 2026. O time de gestão acompanha de perto o andamento das obras, a evolução das vendas e os recebíveis das unidades vendidas, e os dados de evolução de obras e vendas dos projetos seguem individualizados abaixo. Até o momento, não é esperada perda de capital aportado (principal).
| Projeto | Percentual de Vendas | Percentual de Obra |
|---|---|---|
| Kansas | 73% | 99% |
| Piassanguaba | 71% | 99% |
| Dona Elisa | 25% | 92% |
| Teviot | 50% | 100% |
| LaPlace | 76% | 97% |
| Itaverá | 47% | 59% |
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencial localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva, além de alienação fiduciária de apartamentos em São Paulo/SP como garantias adicionais. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, de forma a minimizar impactos negativos na operação.
Em julho de 2026, foi reconhecida provisão de perda de R$ 5,9 milhões do ativo (cerca de 25% do saldo do CRI) pelo administrador, a qual foi calculada em função da deterioração observada na evolução física da obra, do aumento dos custos de construção a incorrer e da revisão dos valores de venda das unidades, com base em estudo técnico elaborado por terceiro independente, de modo a antecipar potencial perda associada à operação, impactando negativamente o patrimônio líquido do Fundo naquele período.
| # Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Taxa de Indexador | Taxa de Emissão (a.a.) | Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| CRI Tarjab Altino IPCA | 17,8 | Fin. 5,2% | SP Construção | Opea | 24D3057203 | IPCA | 10,7% | 11,0% | 10,7% | 1,52 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
Watchlist
PATRIA
CRI Landsol
Resumo: Operação de antecipação de recebíveis e estoque ligados a oito loteamentos no interior do estado de São Paulo/SP, sendo seis projetos performados e dois em fase de entrega de obra. A emissão é lastreada em uma debênture emitida pela loteadora Cemara, companhia que atua majoritariamente no interior do estado de São Paulo. A operação foi estruturada de modo a contar com as seguintes garantias: alienação fiduciária de quotas, cessão fiduciária de futuros recebíveis e fundos de reserva e despesas, além de critérios mínimos relacionados à estrutura de governança e de organização societária, o que não foi cumprido em sua integralidade. Além dos critérios de estrutura de governança não cumpridos em sua totalidade, no portfólio de obras da companhia, há outras seis obras lançadas e inacabadas, culminando em risco de indenização além do próprio risco reputacional relacionado à companhia e aos empreendimentos. Dessa forma, optou-se por seguir com a reestruturação da operação, em conjunto com outros CRIs da companhia, de modo a alienar o controle acionário dos projetos após anuência dos sócios a parceiro desenvolvedor com histórico de atuação e entrega em operações em estresse.
| # Ativo | Montante MTM %/PL (R$ mm) | Segmento | UF | Emissor Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV' | Garantias | ||
| CRI Landsol 6 | 16,5 | 4,8% | Loteamento | SP Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 10,1% 2,69 | ago-32 | Em revisão | AFQ, CFR, FR |
Watchlist
CRI Mora
Resumo: O CRI Mora é uma operação de crédito para incorporação de empreendimento residencial localizado na Vila Madalena, São Paulo/SP, por empresa responsável pelo desenvolvimento imobiliário, aquisição e gestão de imóveis para locação residencial (imóvel para renda). A operação foi estruturada com as seguintes garantias: alienação fiduciária de imóvel (ativo performado e terreno) e cessão fiduciária dos recebíveis, além de fundo de reserva. Considerando que o fluxo de recebíveis provenientes dos contratos de locação atuais cobre apenas as despesas operacionais da operação e parte do valor devido a título de remuneração mensal e que a empresa se encontra em situação restritiva de liquidez, o time de gestão tem buscado alternativas à monetização do ativo, incluindo contratação de terceiro especializado em atuação em operações em estresse e/ou eventual alienação das garantias.
No contexto desse processo, em junho de 2026, as posições foram integralizadas no FII CTA II, com o objetivo de centralizar a gestão desses ativos, permitindo maior foco na condução da reestruturação, ganho de eficiência no acompanhamento e melhor gestão dos impactos no resultado distribuível do Fundo, sem alteração da exposição econômica do RPRI11.
Por fim, ressaltamos que a expectativa do time de gestão é de recuperação de valor ao longo do tempo no âmbito do FII CTA II, não sendo antecipadas, neste momento, novas necessidades de provisões relevantes adicionais relacionadas a essa operação.
Em maio de 2026, o administrador do fundo, com base em insumos trazidos pelo time de gestão, reconheceu provisão de perda R$ 2,2 milhões do CRI Mora (cerca de 50% do saldo devedor do período). A decisão considerou a piora na percepção da continuidade operacional da operação e do devedor propriamente, além da inadimplência do CRI em relação ao pagamento de suas obrigações, impactando negativamente o patrimônio líquido do Fundo naquele período.
Liquidez e Passivo
Liquidez
| ago-26 | 2026 | 12 Meses | |
|---|---|---|---|
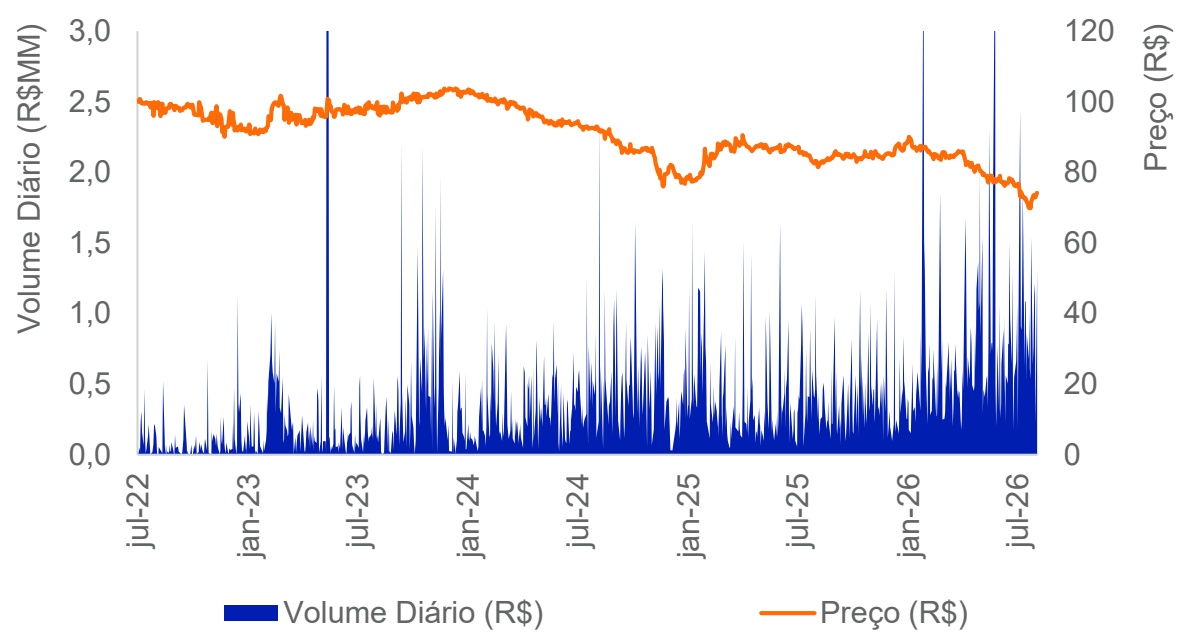
| ADTV (R$ milhões) | 1,0 | 0,7 | 0,6 |
| Giro | 4,2% | 21,3% | 26,8% |
Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
|---|---|---|---|---|---|
| 5-Aug-26 | CRI Cone Refri | 25L3506484 | 1 | Aprovar | Aprovado |
| 25-Aug-26 | CRI Yuca Augusta | 22D128960622D1289605 | 1 | Aprovar | Aprovado |
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 38 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments