Relatório Gerencial RPRI11 de junho de 2026
Relatório Gerencial do RBR Premium Recebíveis Imobiliários (RPRI11), fundo imobiliário de papel, referente a junho de 2026, com entrega no FundosNet (B3) em 14/07/2026. No pregão de 03/11/2026, a cota do RPRI11 fechou a R$ 66,43, com P/VP de 0,66 (valor patrimonial de R$ 100,67 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,90 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,78% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 349,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.502.842/0001-91
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 14/07/2026 09:45
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial RPRI11 RBR Premium
Informações Gerais RPRI11
Objetivo do Fundo
O Fundo tem por objeto o investimento em empreendimentos imobiliários na forma prevista na regulamentação aplicável, preponderantemente através da aquisição de CRI, Debêntures, cotas de FIDC, LIG, LCI, LH e cotas de FII. O Fundo visa proporcionar a seus Cotistas uma rentabilidade alvo que busque acompanhar, no longo prazo, os títulos do tesouro nacional, acrescido de spread de 2,00% a 4,00% ao ano.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Gestor
- Abril 2021 Patria Investimentos Ltda.
- Código de Negociação Administrador e Escriturador
- RPRI11 INTRAG DTVM LTDA
- CNPJ Taxa de Administração Total
- 42.502.842/0001-91 1,6% a.a.
- Cotas Emitidas Público Alvo
- 3.471.728 Investidores em geral
- Prazo Tipo Anbima
- Indeterminado Papel Gestão Ativa, Multicategoria
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 155.862 | 0,90 | -1,2% |
| IFIX - Office | 15 | 15.444 | 0,75 | -2,3% |
| IFIX - Logística | 14 | 32.983 | 0,92 | -1,8% |
| IFIX - Shopping | 9 | 19.358 | 0,89 | -1,8% |
| IFIX - CRIs | 38 | 54.588 | 0,96 | -0,4% |
| IFIX - FOFs | 20 | 16.277 | 0,86 | -1,9% |
| IFIX - Renda Urbana | 4 | 11.675 | 0,95 | 0,6% |
| IFIX - Outros | 7 | 5.535 | 0,80 | -2,6% |
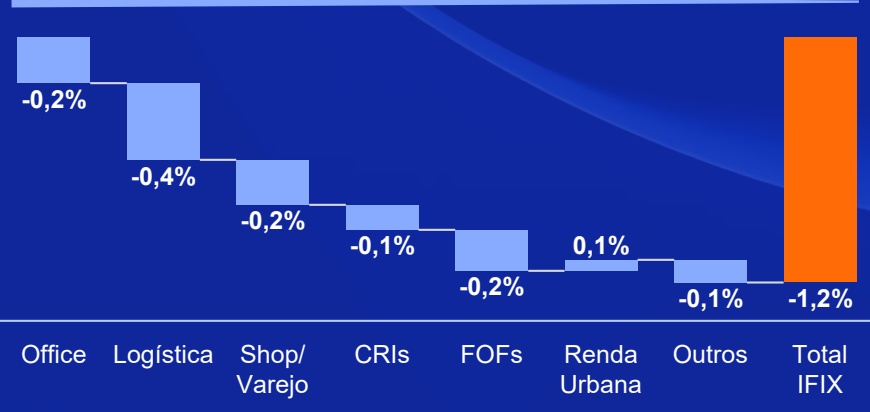
Performance Setorial Ponderada do IFIX*
PANORAMA DE JUNHO/26:
Em junho os fundos imobiliários recuaram novamente, em linha com o movimento de maio. O IFIX registrou queda de -1,21%, fechando o primeiro semestre com alta de $1 . 4 6 \% .$ A variação de junho acompanhou a elevação dos juros reais ao longo das curvas da NTNB, somada ao aumento da volatilidade provocado pela agenda política local.
No cenário externo, houve redução das tensões entre Estados Unidos e Irã, com a assinatura do acordo de paz e a reabertura do Estreito de Ormuz. O petróleo devolveu o prêmio de risco e voltou a ser negociado próximo ao nível pré- guerra, em torno de US$ 70/barril. Na direção oposta, a reunião do Federal Reserve indicou uma postura mais dura no combate à inflação, levando o mercado a precificar juros mais altos nos EUA nos próximos anos, um vetor de aperto das condições financeiras globais que também alcança a curva de juros brasileira.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de junho, acumulando 75 bps de flexibilização no ciclo. O comitê destacou sinais de arrefecimento da atividade econômica e sinalizou a possibilidade de novo corte na próxima reunião, embora com parcimônia, dado o quadro inflacionário ainda desafiador.
As quedas foram generalizadas entre os setores, refletindo um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-1,8%) liderou as perdas com contribuição negativa de 0,4% para o índice, seguido por Shoppings (-1,8%), Office (-2,3%) e "Outros" (-2,6%), enquanto Renda Urbana (+0,6%) foi o único destaque positivo. Ressaltamos a saúde operacional do setor de Real Estate, com vacância de lajes corporativas em mínimos históricos e avanços nas vendas de shoppings e na expansão logística. Entre os fundos de papel, CRIs (-0,4%) e FoFs (-1,9%) contribuíram com $0 , 1 \% \mathrm { ~ e ~ } \: 0 , 2 \%$ de queda respectivamente. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, com volume médio diário acima de R$ 350 milhões. Com o início do segundo semestre do ano eleitoral, a trajetória da política fiscal e a inflação acima da meta passam a ser os principais riscos de curto prazo.
Resumo RPRI11
Patrimônio Líquido
R$ 344,8 milhões
R$ 274,3 milhões
R$ 99,31/cota
R$ 79,02/cota
Volume Médio Diário Negociado no Mês
R$ 0,9 milhão
Rendimento
R$ 1,40/cota
Reserva Acumulada
R$ 1,24/cota
PATRIA
Número de Cotistas
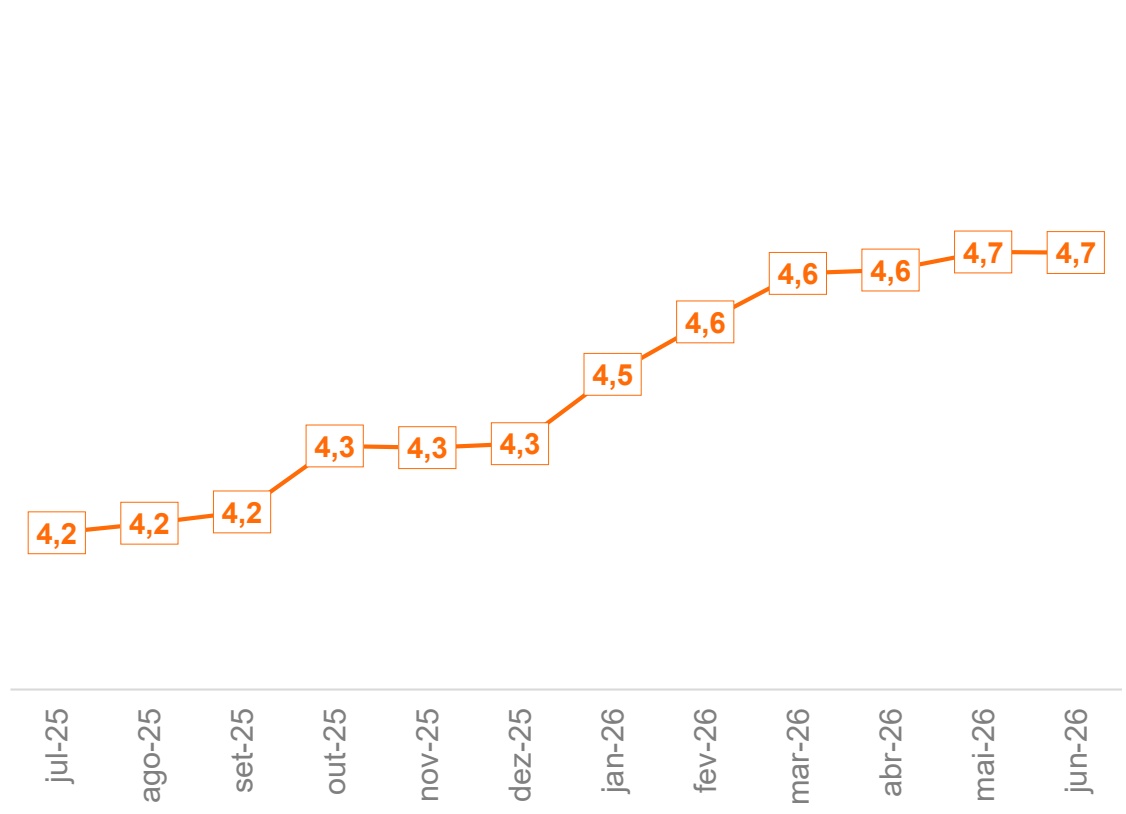
4.675
| % PL | NoYmieilndal | I RPeCfA. | (IPYCieAld +) | Pra (zAono Msé)dio | Spread | |
|---|---|---|---|---|---|---|
| CRI + Op. Estrut. | 95,9% | 17,2% | 5,2% | 11,4% | 3,3 | 2,7% |
| Caixa | 4,1% | 11,0% | 4,2% | 6,5% | - | - |
| Portfólio | 100,0% | 16,9% | 5,1% | 11,2% | 3,2 | - |
Tabela de Sensibilidade
| Preço mercado | Yiel (dIP pCoArt +f)olio | Yield(IP (-C)A c +u)stos |
|---|---|---|
| 86,52 | 12,9% | 11,3% |
| 84,02 | 13,2% | 11,6% |
| 81,52 | 13,6% | 12,0% |
| 79,02 | 14,1% | 12,5% |
| 76,52 | 14,5% | 12,9% |
| 74,02 | 15,0% | 13,4% |
| 71,52 | 15,5% | 13,9% |
Comentários da Gestão (1/2)
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
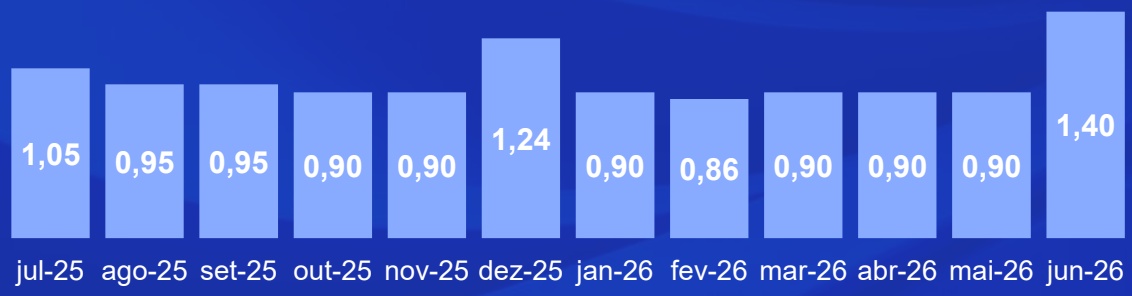
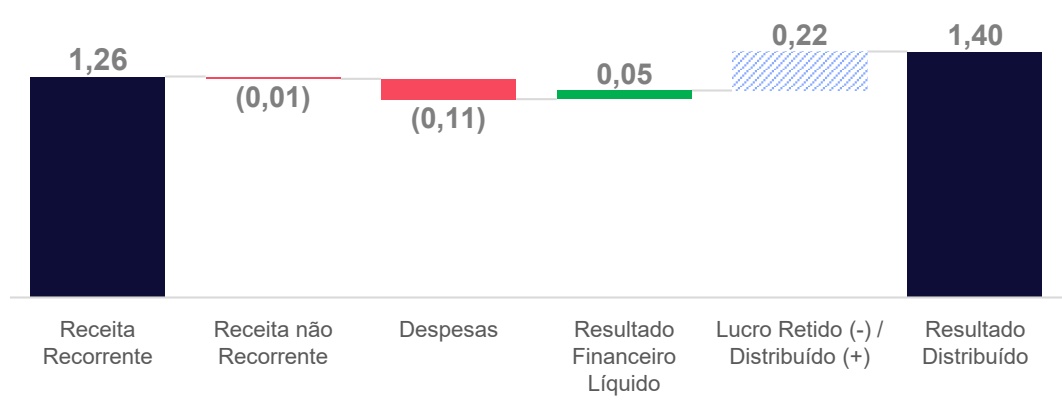
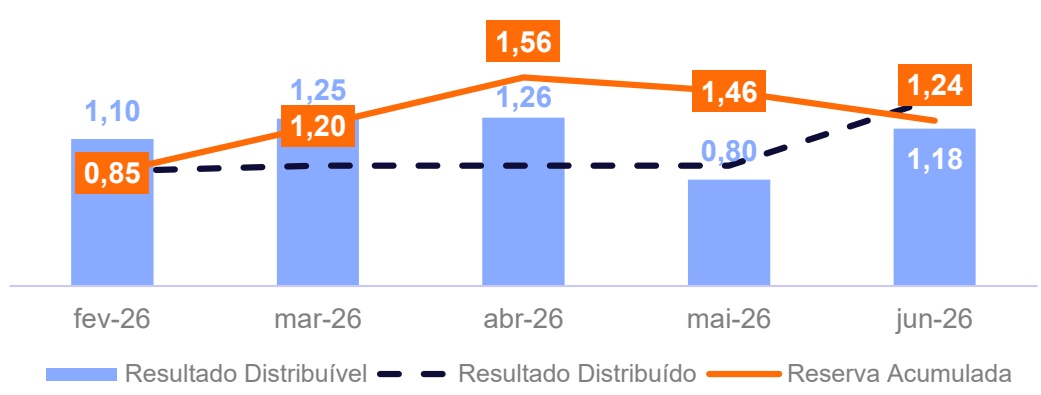
Em junho, o Fundo apresentou um resultado distribuível de R$ 1,18/cota, valor que serviu de base para a distribuição de rendimentos no montante de R$ 1,40/cota, a ser pago aos cotistas em 14 de julho de 2026. Com isso, o saldo da reserva acumulada foi reduzida para R$ 1,24/cota ao final do período (versus R$ 1,46/cota no mês de maio de 2026).
Durante o mês de julho, o ativo Tarjab Altino, atualmente em watchlist, foi reprecificado em função da deterioração adicional observada em seu risco de crédito, gerando um ajuste pontual de marcação a mercado. Por fim, cabe destacar que não se antecipa, no curto prazo, a necessidade de novas remarcações relevantes na carteira por deterioração adicional de crédito. Ainda assim, eventuais mudanças nas condições de risco dos ativos poderão implicar ajustes pontuais de marcação a mercado, em linha com as práticas de gestão e governança do Fundo.
RESUMO DA CARTEIRA:
Encerramos o mês com 95,9% do patrimônio líquido alocado em CRIs e Operações Estruturadas com uma rentabilidade média ponderada de 17,2% a.a. (IPCA+ 11,4% a.a.), prazo médio de 3,3 anos e spread médio de 2,7% a.a. Em 30/jun, o Fundo não contava com nenhum tipo de alavancagem. A carteira conta com 32 CRIs e 2 Operações Estruturadas, sendo 98% da carteira indexada ao IPCA (IPCA + 11,4% a.a.) e 2% indexados ao CDI (CDI + 3,4% a.a.).
MOVIMENTAÇÕES DA CARTEIRA:
Durante o mês, foram realizadas as seguintes operações (i) aumento de exposição de R$ 3,4 milhões no CRI Pulverizado MK IPCA II, à taxa de IPCA + 10,50% a.a.; e (ii) integralização da posição total do CRI Mora no FII CTA II, para mais detalhes sobre esse movimento, clique aqui.
Nos próximos meses, seguiremos executando a estratégia de desinvestimentos em operações de menor volume e com perfil de risco não aderente à estratégia atual do Fundo, com objetivo de otimizar e rebalancear o portfólio. Ressaltamos que nosso foco está em realizar tais movimentos de forma não prejudicial ao resultado do Fundo.
Comentários da Gestão (2/2)
WATCHLIST:
Neste mês, não foram adicionados novos CRIs ao Watchlist, clique aqui para acessar. Vale ressaltar que os CRI do watchlist podem, eventualmente, sofrer remarcação a critério do administrador.
VISÃO ESTRATÉGICA FUNDOS HIGH GRADE IPCA+
Seguimos avançando na estratégia de reorganização dos fundos de crédito imobiliário high grade sob gestão do Pátria — PCIP, VCJR, RBRR e RPRI — que compartilham características semelhantes, como alocação em CRIs high grade indexados ao IPCA, garantias imobiliárias robustas e portfólios diversificados. Essa convergência estratégica cria um ambiente favorável para um potencial movimento de consolidação, com benefícios relevantes aos investidores, incluindo maior diluição de riscos, ganhos de escala, aumento de liquidez e otimização de custos, contribuindo para a formação de um fundo mais robusto e bem posicionado.
A partir do mês de maio, foram reconhecidas provisões para perdas pontuais nas carteiras desses fundos, em processos conduzidos em alinhamento com os respectivos administradores, em linha com as melhores práticas de gestão e acompanhamento de crédito. Nesse contexto, optamos por postergar a convocação da Assembleia Geral Extraordinária para as próximas semanas, anteriormente prevista para final de junho. A decisão foi tomada em razão da realização de reajustes adicionais de determinadas marcações, afim de refletir de forma mais precisa possível o valor dos ativos. Essas revisões foram conduzidas de maneira abrangente, buscando garantir o processo de consolidação cada vez mais refinado e aderente à realidade das carteiras, em benefício de todos os cotistas. Reforçamos que o tema de consolidação vem sendo tratado nos relatórios gerenciais desde fevereiro. Por fim, a eventual consolidação permanece condicionada à aprovação em Assembleia Geral, sendo que todos os documentos e informações relevantes serão oportunamente disponibilizados para a tomada de decisão dos cotistas.
Performance
PATRIA
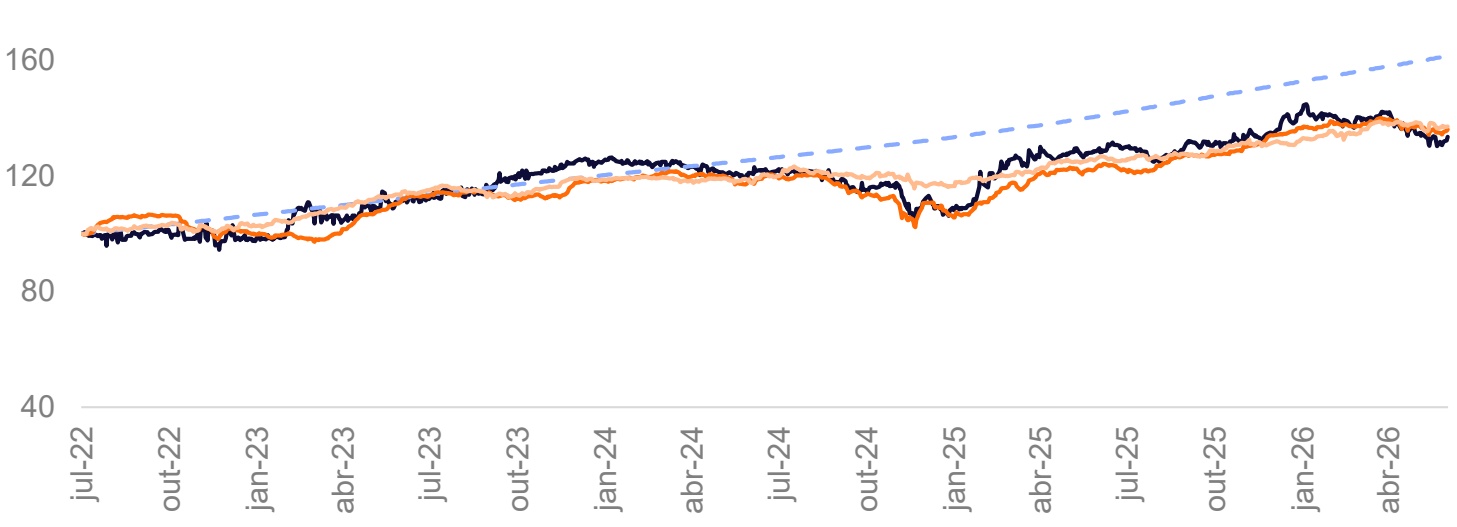
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| RPRI111 | -0,7% | -1,1% | 33,6% | 7,8% |
| IFIX | -1,2% | 1,5% | 36,1% | 8,3% |
| CDI bruto | 1,1% | 6,9% | 61,5% | 13,2% |
| IMA-B | -1,0% | 4,1% | 37,1% | 8,5% |
Distribuições por Cota
Média 12M | R$ 0,99
Dividend Yield
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
21,3% 17,4% 14,4% 13,7% 13,3% 12,7% 12,6% 12,0% 11,8% 12,6% 12,6% 13,4% 12,8% 11,6% 11,5% 10,9% 10,7% 14,8% 10,7% 10,2% 10,7% 10,6% 10,7% 16,9% jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26
Resultado
Demonstração de Resultado (R$)
| Jun-26 | R$/cota | Acum. 20262 | |
|---|---|---|---|
| Juros e Correção Monetária (CRI) | 4.315.608 | 1,24 | 18.068.556 |
| MTM - CRI* | (7.094.161) | (2,04) | (11.379.396) |
| Receita Extraordinária | (43.795) | (0,01) | (2.342.934) |
| Receitas - Total | (2.822.348) | (0,81) | 4.346.227 |
| Despesas - Total | (398.759) | (0,11) | (1.594.936) |
| Resultado Financeiro Líquido | 170.588 | 0,05 | 708.413 |
| Ajuste para Distribuição - MTM* | 7.141.187 | 2,06 | 12.118.680 |
| Resultado Distribuível | 4.090.668 | 1,18 | 15.578.385 |
| Resultado Distribuído | 4.860.419 | 1,40 | 14.234.085 |
~~Resultado do Fundo por Cota (R$)~~
~~Movimentação da Reserva Acumulada~~
Carteira de Ativos1 (1/2)
Ativos Imobiliários
Carteira de Ativos1 (2/2)
Distribuição por CRI (% do PL)
| CRI Windsock,9,8%Fll Casas AAA,7,4% | CRI TarjabAltino IPCA,6,6% | CRIIntecom,5,7% | CRI Landsol,4,7% | CRI Cury, 4,2% | CRI CB II,3,3% | CRI FGR,3,1% | CRI CarteiraMRV V(Série III),2,6% | |
| CRI ViverdeMezanino,2,3% | Outros abaixo de2,00%; 16,5% | |||||||
| CRI YucaAugusta I,4,4% | CRI Paes &GregoriItaim, 3,8% | |||||||
| CRI Pulverizado MKIPCA II, 6,3% | CRICarteiraMRV IV(Série III),5,3% | |||||||
| Augusta II,2,1% | ||||||||
| CRI SKR,4,3% | CRI Órigo,3,6% | |||||||
| CRI Creditas IICarteira VIIISênior H, 2,0% | ||||||||
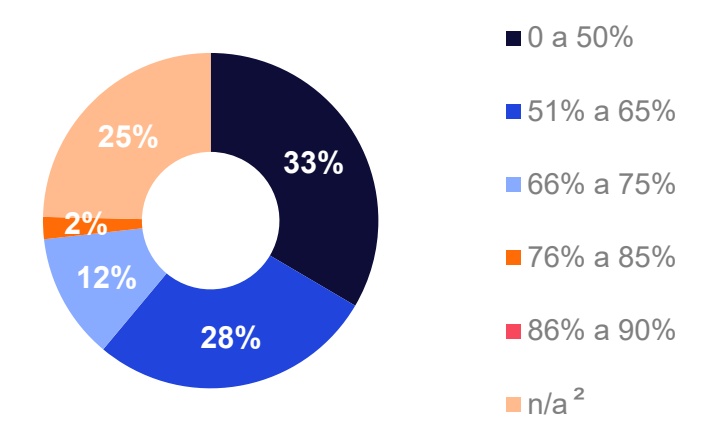
Distribuição por LTV
Distribuição por Vencimento
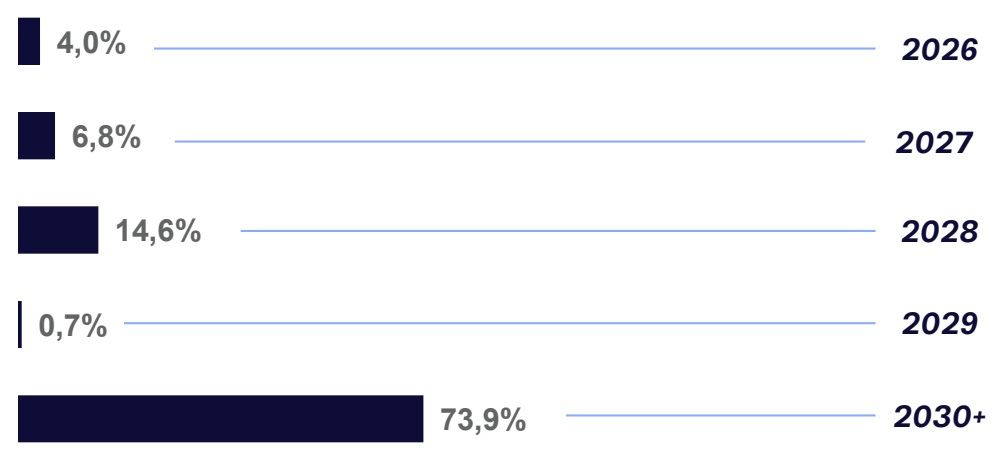
*Termos e definições no glossário (clique aqui). ¹ % sobre o total de CRI. ² n/a: CRIs pulverizados e/ou em revisão pelo time de gestão.
Alocação por Indexador
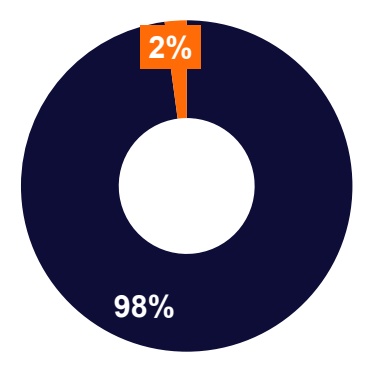
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 11,4% | 10,0% | 3,4 |
| CDI+ | 3,4% | 3,7% | 2,8 |
Detalhamento de Ativos (1/2)
| # | Ativo | M (RoMn$tT maMnmt)e | % PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
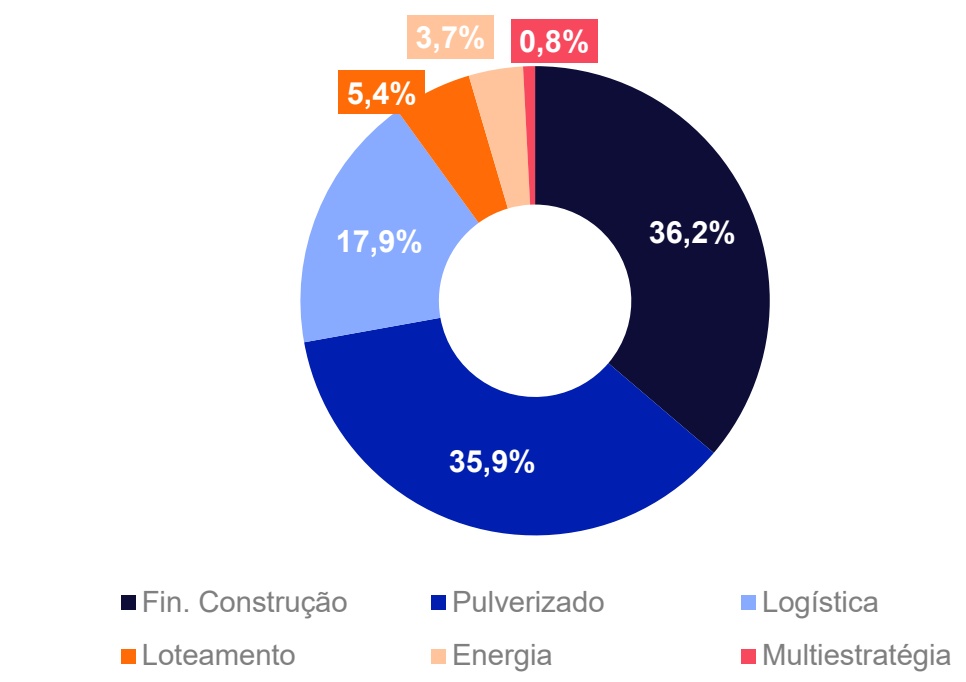
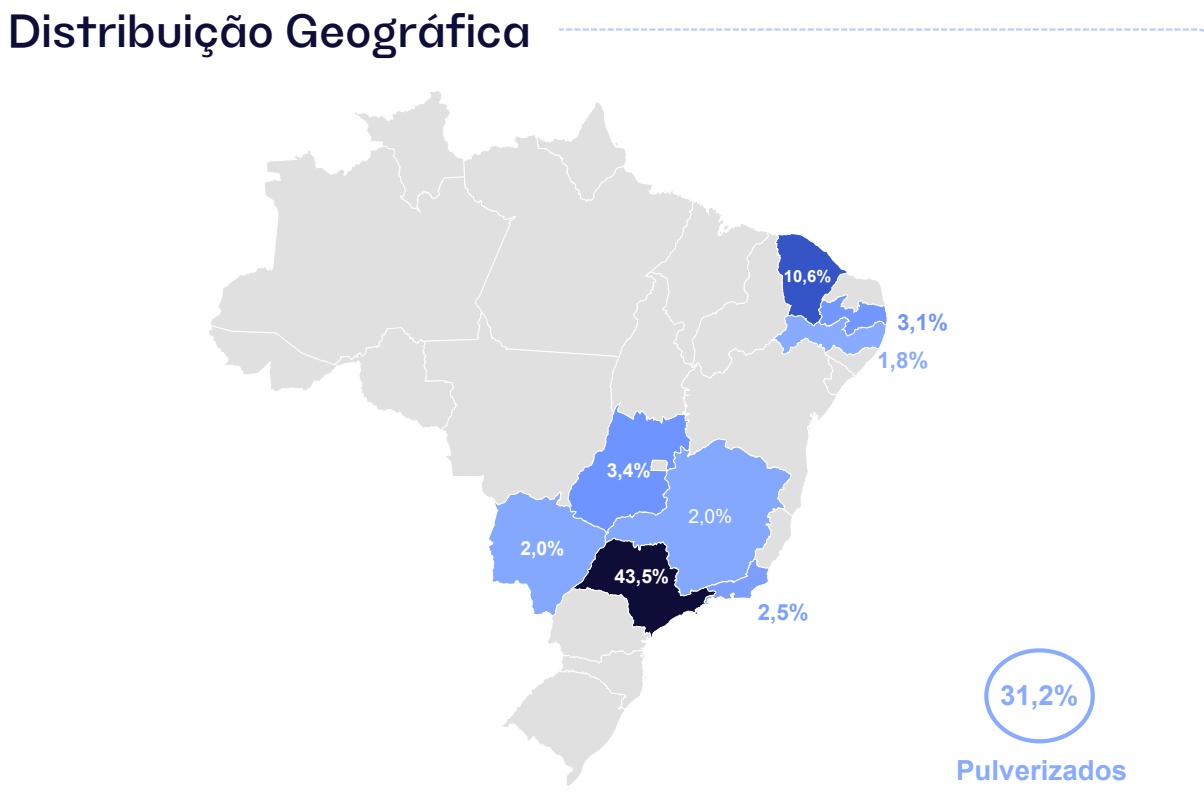
| 1 | CRI Windsock | 33,6 | 9,8% | Logística | CE | Opea | 25D5062397 | IPCA | 11,9% | 11,9% | 10,0% | 3,54 | abr-32 | 31,0% | AFQ, CFR, FR |
| 2 | CRI Tarjab Altino IPCA | 22,6 | 6,6% | Fin. Construção | SP | Opea | 24D3057203 | IPCA | 10,7% | 11,0% | 13,4% | 1,67 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
| 3 | CRI Pulverizado MK IPCA II | 21,7 | 6,3% | Pulverizado | Pulverizado | Leverage | 25F2013653 | IPCA | 10,5% | 10,5% | 11,2% | 2,99 | mai-30 | 63,8% | AFI, CFR, AVS, FR |
| 4 | CRI Intecom | 19,8 | 5,7% | Logística | PB, SP | Habitasec | 25A2889666 | IPCA | 9,9% | 9,9% | 11,1% | 3,25 | jan-35 | 53,0% | AFI, CFR, AVS, FR |
| 5 | CRI Carteira MRV IV (Série III) | 18,1 | 5,3% | Pulverizado | Pulverizado | Opea | 23F1508169 | IPCA | 12,4% | 12,4% | 11,5% | 4,83 | ago-35 | 59,8% | AFI, CFR, FR |
| 6 | CRI Landsol | 16,3 | 4,7% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 10,7% | 2,75 | ago-32 | Em revisão | AFQ, CFR, FR |
| 7 | CRI Yuca Augusta I | 15,0 | 4,4% | Fin. Construção | SP | Opea | 22D1289605 | IPCA | 7,3% | 8,6% | 12,2% | 0,92 | jun-27 | 75,0% | AFI, CFR, FR |
| 8 | CRI SKR | 14,9 | 4,3% | Fin. Construção | SP | Opea | 24J2479385 | IPCA | 9,5% | 9,5% | 11,2% | 4,21 | out-30 | 50,0% | AFI, CFR, FR |
| 9 | CRI Cury | 14,4 | 4,2% | Fin. Construção | n/a | Riza | 24I1189880 | IPCA | 7,5% | 7,5% | 10,6% | 1,64 | mar-30 | n/a | AVS, FR |
| 10 | CRI Paes & Gregori Itaim | 13,2 | 3,8% | Fin. Construção | SP | Opea | 23B0430541 | IPCA | 9,8% | 9,8% | 19,1% | 1,98 | jun-26 | 50,0% | AFI, CFR, AVS, FR |
| 11 | CRI Órigo | 12,4 | 3,6% | Energia | MG, MS | Opea | 23H1317741 | IPCA | 9,0% | 10,5% | 10,0% | 3,84 | jun-35 | 75,0% | AFI, CFR, AVS, FR |
| 12 | CRI CB II | 11,4 | 3,3% | Pulverizado | Pulverizado | Vert | 24E1296964 | IPCA | 10,5% | 10,5% | 10,9% | 7,13 | mai-39 | 46,5% | AFI, CFR, FR |
| 13 | CRI FGR | 10,7 | 3,1% | Pulverizado | GO | Opea | 23L1279637 | IPCA | 9,5% | 9,5% | 12,9% | 3,14 | dez-33 | 38,3% | AFI, CFR, AVS, FR |
| 14 | CRI Carteira MRV V (Série III) | 8,9 | 2,6% | Pulverizado | Pulverizado | Opea | 23I1230915 | IPCA | 11,3% | 11,3% | 14,1% | 5,15 | nov-35 | 57,4% | AFI, CFR, FR |
| 15 | CRI Viverde Mezanino | 8,1 | 2,3% | Pulverizado | RJ | Opea | 24E1453917 | IPCA | 11,0% | 11,0% | 13,5% | 2,89 | mai-34 | 29,8% | AFI, CFR, FR |
| 16 | CRI Yuca Augusta II | 7,2 | 2,1% | Fin. Construção | SP | Opea | 22D1289606 | IPCA | 8,0% | 9,0% | 12,1% | 0,92 | jun-27 | 71,9% | AFI, CFR, FR |
| 17 | CRI Creditas II Carteira VIII Sênior H | 6,8 | 2,0% | Pulverizado | Pulverizado | Vert | 25G0124332 | IPCA | 9,4% | 9,4% | 9,1% | 8,18 | out-46 | 45,3% | AFI, CFR, FR |
| 18 | CRI Creditas II Carteira I sênior B | 6,7 | 2,0% | Pulverizado | Pulverizado | Vert | 24E1765607 | IPCA | 9,0% | 9,0% | 10,3% | 7,61 | set-45 | 45,3% | AFI, CFR, FR |
Detalhamento de Ativos (2/2)
| # | Ativo | M (RoMn$tT maMnmt)e | % PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | T ( MaaT.axM.a) | P Mréadzioo | Vencimento | LTV | Garantias* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 19 | CRI Cone Refri | 5,6 | 1,6% | Logística | PE | Opea | 25L3506484 | IPCA | 11,5% | 11,5% | 12,1% | 3,53 | dez-30 | 71,0% | AFI, CFR, AVS |
| 20 | CRI Creditas II Carteira IX Mezanino E | 5,3 | 1,5% | Pulverizado | Pulverizado | Vert | 25H2240758 | IPCA | 13,1% | 13,1% | 13,7% | 6,55 | dez-46 | 52,7% | AFI, CFR, FR |
| 21 | CRI Yuny Jardim Paulista Série I | 4,9 | 1,4% | Fin. Construção | SP | Opea | 24F1532998 | CDI | 3,7% | 3,7% | 3,4% | 2,78 | jun-30 | 80,0% | AFI, CFR, AVS, FR |
| 22 | CRI Carteira MRV V (Série II) | 3,8 | 1,1% | Pulverizado | Pulverizado | Opea | 23I1230828 | IPCA | 10,0% | 10,0% | 13,9% | 4,23 | out-33 | 57,4% | AFI, CFR, FR |
| 23 | CRI Pulverizado MK IPCA | 3,8 | 1,1% | Pulverizado | Pulverizado | Leverage | 24J4831399 | IPCA | 10,5% | 10,5% | 11,2% | 2,82 | mai-50 | 63,8% | AFI, CFR, AVS, FR |
| 24 | CRI CB I Mezanino | 3,2 | 0,9% | Pulverizado | Pulverizado | Vert | 23L2243789 | IPCA | 14,3% | 14,3% | 18,0% | 2,76 | dez-33 | 57,5% | AFI, CFR, FR |
| 25 | CRI Creditas II Mezanino | 2,8 | 0,8% | Pulverizado | Pulverizado | Vert | 24E1765736 | IPCA | 11,5% | 11,5% | 13,7% | 6,46 | set-45 | 52,7% | AFI, CFR, FR |
| 26 | CRI Yuny Jardim Paulista Série III | 2,2 | 0,6% | Fin. Construção | SP | Opea | 24F2830801 | CDI | 3,7% | 3,7% | 3,3% | 2,91 | jun-30 | 80,0% | AFI, CFR, FR |
| 27 | CRI Creditas II Carteira VIII Mezanino D | 2,1 | 0,6% | Pulverizado | Pulverizado | Vert | 25G0124296 | IPCA | 12,9% | 12,9% | 13,6% | 6,58 | out-46 | 52,7% | AFI, CFR, FR |
| 28 | CRI Creditas II Carteira VII Mezanino C | 1,8 | 0,5% | Pulverizado | Pulverizado | Vert | 25C3746749 | IPCA | 12,6% | 12,6% | 13,7% | 6,51 | jul-46 | 52,7% | AFI, CFR, FR |
| 29 | CRI Longitude | 1,6 | 0,5% | Loteamento | SP | Opea | 18I0295172 | IPCA | 9,5% | 9,5% | 12,2% | 1,57 | out-32 | 23,3% | AFI, CFR, FR |
| 30 | CRI aMORA Série II | 1,5 | 0,4% | Pulverizado | SP | Vert | 24H1407587 | IPCA | 9,8% | 9,8% | 10,6% | 2,70 | ago-29 | 50,0% | AFI, CFR, FR |
| 31 | CRI CB I Sênior | 1,5 | 0,4% | Pulverizado | Pulverizado | Vert | 23L2242655 | IPCA | 8,5% | 8,5% | 11,9% | 3,11 | dez-33 | 10,6% | AFI, CFR, FR |
| 32 | CRI aMORA Série III | 0,6 | 0,2% | Pulverizado | Pulverizado | Vert | 24H1407584 | IPCA | 12,3% | 12,3% | 13,2% | 2,61 | ago-29 | 50,0% | AFI, CFR, FR |
| 33 | FII Casas AAA¹ | 25,4 | 7,4% | Fin. Construção | SP | n/a | FII Casas AAA | IPCA | 6,0% | 6,0% | 6,0% | 1,00 | mar-28 | n/a | n/a |
| 34 | FII CTA II¹ Total | 2,7330,5 | 0,8%95,9% | Multiestratég ia | SP | n/a | FII CTA II | IPCA | 9,5% | 0,0% | 0,0% | 3,00 | n/a | n/a | n/a |
Operações Estruturadas
FII Casas AAA
Operação originalmente estruturada como crédito para financiamento a obra de 6 empreendimentos residenciais horizontais de alto padrão em bairros nobres em São Paulo/SP, desenvolvido pela incorporadora Seed, com um total de 56 unidades e mais de R$ 400 milhões de VGV. A operação foi emitida com alienação fiduciária dos terrenos, alienação das quotas das SPEs dos projetos, cessão fiduciária dos recebíveis e avais da holding e dos sócios. No segundo semestre de 2024, o devedor começou a apresentar sinais de deterioração de crédito, e a operação foi reestruturada, resultando na substituição integral do incorporador, de forma a assegurar a entrega dos empreendimentos e melhorar a governança dos projetos.
Em relação aos 6 projetos originais, a situação atual apresenta 1 projeto entregue, 2 projetos em reta final de obra e conclusão de habite-se e 3 projetos com conclusões programadas até o segundo semestre de 2026. O time de gestão acompanha de perto o andamento das obras, a evolução das vendas e os recebíveis das unidades vendidas, e os dados de evolução de obras e vendas dos projetos seguem individualizados abaixo. Até o momento, não é esperada perda de capital aportado (principal).
| Projeto | Percentual de Vendas | Percentual de Obra |
|---|---|---|
| Kansas | 73% | 97% |
| Piassanguaba | 71% | 93% |
| Dona Elisa | 25% | 84% |
| Teviot | 50% | 100% |
| LaPlace | 76% | 92% |
| Itaverá | 47% | 56% |
CRI Tarjab Altino
Resumo: O CRI Tarjab Altino é uma operação de crédito com a incorporadora Tarjab para financiamento à aquisição de terreno e obra de projeto de incorporação residencial localizado na Vila Mariana, em São Paulo/SP, que se encontra em fase inicial de obras. A operação tem como garantias alienação fiduciária do empreendimento alvo, alienação fiduciária de cotas da SPE detentora do empreendimento alvo, aval da holding e dos principais sócios e fundo de reserva, além de alienação fiduciária de apartamentos em São Paulo/SP como garantias adicionais. Entretanto, a empresa está em um momento de situação restritiva de liquidez, e o custo final de obra ficou acima do orçamento inicial, apresentando certo nível de exposição de caixa, além de impactos nos indicadores do empreendimento e da operação em si. Dessa forma, o time de gestão tem monitorado de perto não só a evolução do cronograma físico-financeiro das obras, como também a saúde financeira da companhia, de forma a minimizar impactos negativos na operação.
| # Ativo 2 | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| CRI Tarjab Altino IPCA | 22,6 | 6,6% | Fin. SP Construção | Opea | 24D3057203 | IPCA | 10,7% | 11,0% | 13,4% | 1,67 | abr-28 | Em revisão | AFI, CFR, AVS, FR |
Watchlist
PATRIA
CRI Landsol
Resumo: Operação de antecipação de recebíveis e estoque ligados a oito loteamentos no interior do estado de São Paulo/SP, sendo seis projetos performados e dois em fase de entrega de obra. A emissão é lastreada em uma debênture emitida pela loteadora Cemara, companhia que atua majoritariamente no interior do estado de São Paulo. A operação foi estruturada de modo a contar com as seguintes garantias: alienação fiduciária de quotas, cessão fiduciária de futuros recebíveis e fundos de reserva e despesas, além de critérios mínimos relacionados à estrutura de governança e de organização societária, o que não foi cumprido em sua integralidade. Além dos critérios de estrutura de governança não cumpridos em sua totalidade, no portfólio de obras da companhia, há outras seis obras lançadas e inacabadas, culminando em risco de indenização além do próprio risco reputacional relacionado à companhia e aos empreendimentos. Dessa forma, optou-se por seguir com a reestruturação da operação, em conjunto com outros CRIs da companhia, de modo a alienar o controle acionário dos projetos após anuência dos sócios a parceiro desenvolvedor com histórico de atuação e entrega em operações em estresse.
| # Ativo | Montante MTM (R$ mm) 16,3 | %/PL | Segmento | Emissor UF | Código B3 | Indexador | Emissão (a.a.) | Taxa de Aquisição (a.a.) | Taxa de | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| CRI Landsol | 4,7% | Loteamento | SP | Opea | 22H1582777 | IPCA | 9,8% | 9,5% | 10,7% | 2,75 | ago-32 | Em revisão | AFQ, CFR, FR |
CRI Mora
Resumo: O CRI Mora é uma operação de crédito para incorporação de empreendimento residencial localizado na Vila Madalena, São Paulo/SP, por empresa responsável pelo desenvolvimento imobiliário, aquisição e gestão de imóveis para locação residencial (imóvel para renda). A operação foi estruturada com as seguintes garantias: alienação fiduciária de imóvel (ativo performado e terreno) e cessão fiduciária dos recebíveis, além de fundo de reserva. Considerando que o fluxo de recebíveis provenientes dos contratos de locação atuais cobre apenas as despesas operacionais da operação e parte do valor devido a título de remuneração mensal e que a empresa se encontra em situação restritiva de liquidez, o time de gestão tem buscado alternativas à monetização do ativo, incluindo contratação de terceiro especializado em atuação em operações em estresse e/ou eventual alienação das garantias.
No mês de maio de 2026, após alinhamento com o administrador do fundo, foi reconhecida provisão de perda R$ 2,2 milhões do CRI Mora (cerca de 50% do saldo devedor de maio), fruto de piora na percepção da continuidade operacional da operação e do devedor propriamente, considerando também a inadimplência do CRI em relação ao pagamento de suas obrigações.
No contexto desse processo, durante o mês de junho de 2026, as posições foram integralizadas no FII CTA II, com o objetivo de centralizar a gestão desses ativos, permitindo maior foco na condução da reestruturação, ganho de eficiência no acompanhamento e melhor gestão dos impactos no resultado distribuível do Fundo, sem alteração da exposição econômica do RPRI11.
Por fim, ressaltamos que a expectativa do time de gestão é de recuperação de valor ao longo do tempo no âmbito do FII CTA II, não sendo antecipadas, neste momento, novas necessidades de provisões relevantes adicionais relacionadas a essa operação.
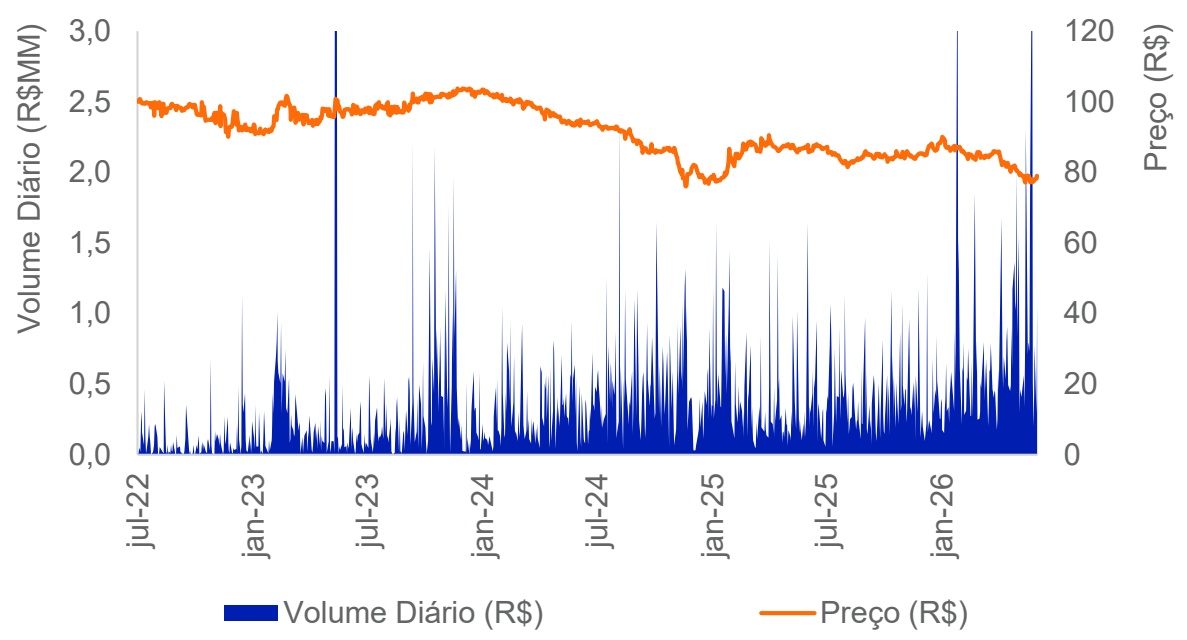
Liquidez
| Jun-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 0,9 | 0,7 | 0,5 |
| Giro | 3,6% | 14,2% | 23,0% |
Número de Cotistas (em milhares)
Deliberações das Assembleias do Mês
| Conclusão da Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
|---|---|---|---|---|---|
| 10-Jun-26 | CRI Cone Refri | 25L3506484 | 1 | Aprovar | Aprovado |
| 24-Jun-26 | CRI Paes & Gregori | 23B0430541 | 6 | Aprovar | Aprovado |
| 24-Jun-26 | CRI Tarjab Altino | 24D3057166 | 1 | Aprovar | Aprovado |
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments