
Relatório Gerencial RPRI11 de janeiro de 2026
Relatório Gerencial do RBR Premium Recebíveis Imobiliários (RPRI11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 02/03/2026. No pregão de 04/11/2026, a cota do RPRI11 fechou a R$ 66,38, com P/VP de 0,66 (valor patrimonial de R$ 100,67 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,90 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,79% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 349,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.502.842/0001-91
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/01/2026
- Data de entrega
- 02/03/2026 19:31
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII RBR Premium Recebíveis Imobiliários
FII RBR Premium Recebíveis Imobiliários
Nota do Gestor
Neste mês, realizamos o investimento de R$5,5 MM no CRI Cone Refrigerado. Trata-se de uma operação de financiamento a obra de um galpão logístico refrigerado AAA. O ativo é localizado no condomínio logístico de Cone Multimodal, região estratégia entre a cidade de recife e porto de Suape. A operação é indexada a IPCA+ 11,50% a.a., com +50% do ativo pré-locado e baixo LTC. Ativo conta com um robusto pacote de garantias envolvendo Alienação fiduciária do terreno, ativo e cotas da SPE e também avais dos sócios.
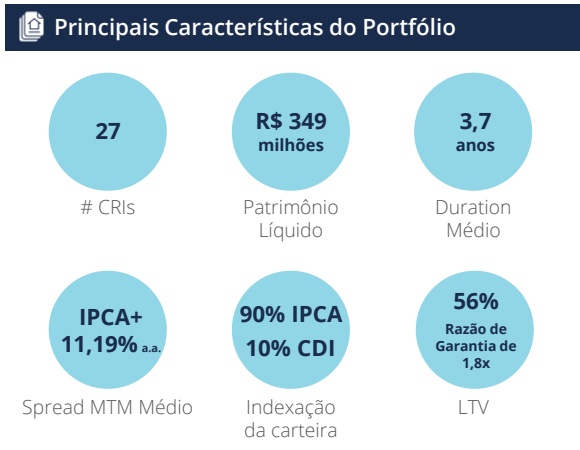
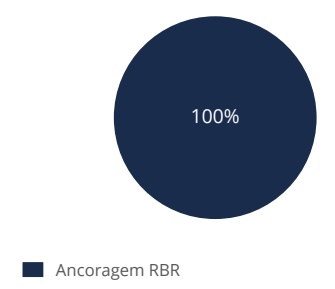
Fechamos o mês de janeiro com 27 operações em carteira, todas em dia com suas obrigações financeiras. Dessas, 100% foram ancoradas pela RBR, isto é, operações originadas, estruturadas e/ou investidas em mais de 50% da emissão. Vale mencionar que, para todo o portfólio de investimentos, temos um time de monitoramento que acompanha mensalmente os principais indicadores das operações.
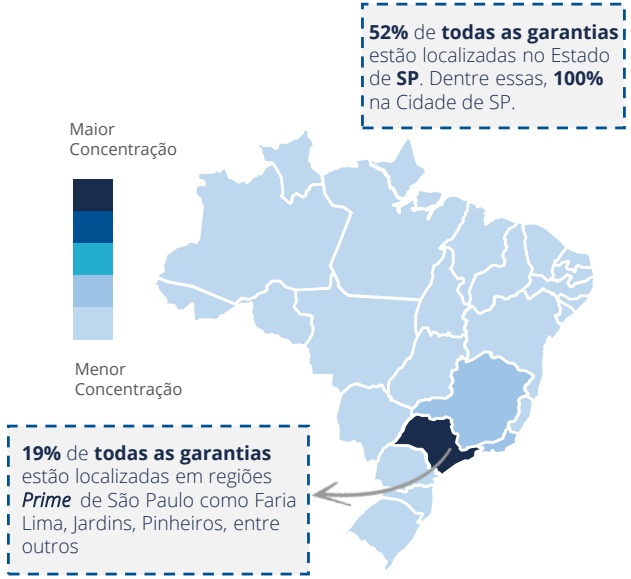
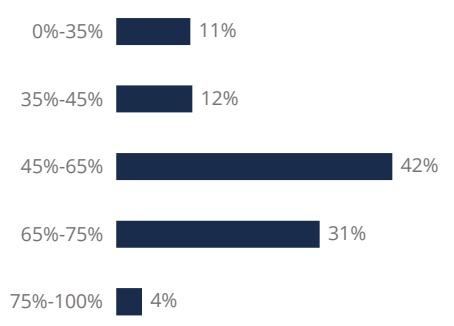
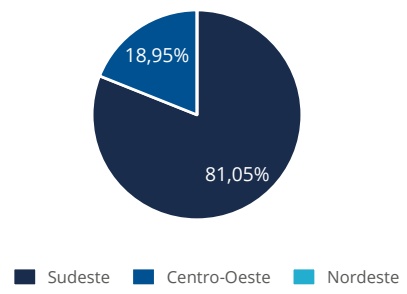
Os CRIs investidos contam com sólidas garantias imobiliárias (alienação fiduciária dos imóveis) e LTV (loan-to-value) médio próximo a 56%. A maior parte das garantias (52%) estão localizadas no estado de São Paulo, sendo 19% das garantias em regiões Prime da capital, como Faria Lima, Jardins e Pinheiros. Sugerimos que acesse o link com o mapa interativo das garantias do Fundo.
Em fevereiro, o Fundo distribuiu R$ 0,90 por cota como rendimento referente ao mês de janeiro o que compõe um dividend yield sobre cota a mercado anualizado de 12,67% ao ano, equivalente a uma rentabilidade ajustada¹ de IPCA+_11,40%_a.a..
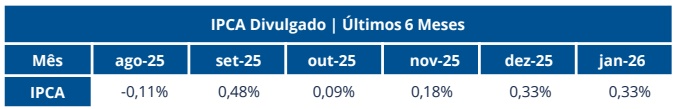
Nesse contexto, assim como os demais fundos do mercado com uma carteira majoritariamente indexada a inflação, o resultado do RPRI11 no mês está diretamente ligado ao índice IPCA. Assim, é importante esclarecer que a correção monetária da maioria dos CRIs do portfólio considera o indicador IPCA com uma defasagem de 2 meses. Dessa forma, o resultado do Fundo do mês de janeiro foi impactado pelo IPCA de 0,18% do mês de dezembro. O IPCA já divulgado de dezembro, 0,33%, e o de janeiro, 0,33%, impactarão o resultado a ser apurado dos meses de fevereiro e março, respectivamente.
Esta é a última nota da RBR Asset Management à frente da gestão do RPRI11. Conforme comunicado em Fato Relevante, a gestão do Fundo foi oficialmente transferida ao Patria Investimentos, marcando o encerramento de um ciclo importante na trajetória do veículo. Para continuar recebendo as comunicações do Fundo, cadastre-se no mailing por meio deste link ou entre em contato pelo e-mail [email protected].
IPCA Divulgado | Últimos 6 Meses
*Estatísticas referentes às garantias dos CRIs não pulverizados pertencentes ao portfólio do Fundo.
¹ Rentabilidade ajustada calculada com base na distribuição acumulada dos últimos 12 meses sobre cota de fechamento do período, descontando tributação de imposto da renda fixa de longo prazo (15%) para base comparativa adequada. Spread calculado sobre o IPCA LTM (últimos 12 meses) com base no segundo mês anterior.
Informações do Fundo
Observação: Rentabilidade passada não é garantia de rentabilidade futura
| Relatório MensalJaneiro 2026
Resultado
Dividendo Distribuído do Mês R$ 0,90 / cota
Dividend Yield Mês (Cota a Mercado) 1,00% a.m.
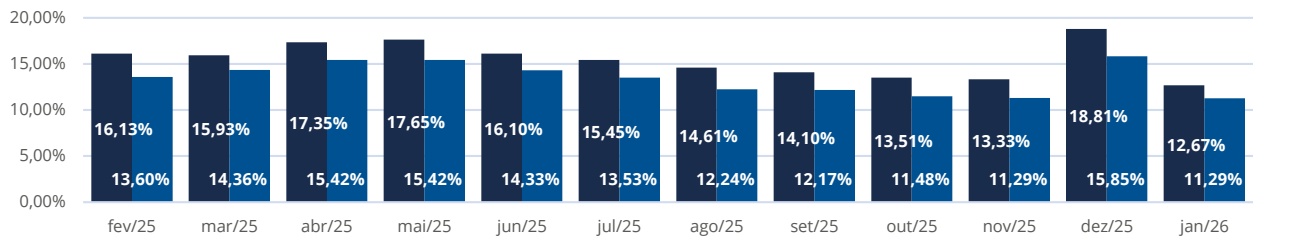
Dividend Yield Anualizado (Cota a Mercado) 12,67% a.a.
Localização das Garantias
A RBR é extremamente criteriosa na avaliação das garantias imobiliárias das operações. O processo de análise envolve visita aos ativos, know-how de equipe especializada, coleta de referências sobre os imóveis e diligência técnica, ambiental e jurídica.
Acesse o mapa interativo de garantias: Clique Aqui
Data de Início 02/22
52% de todas as garantias estão localizadas no Estado de SP. Dentre essas, 100% na Cidade de SP.
Administrador Intrag
Cotas Emitidas 3.471.728
Cotistas 4459
19% de todas as garantias estão localizadas em regiões Prime de São Paulo como Faria Lima, Jardins, Pinheiros, entre outros
Patrimônio R$ 348.988.500,73
PL / Cota
R$ 100,52
Mercado / Cota R$ 90,10
Taxas Gestão/Adm: 1,6% a.a. Perf.: Não Há
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Estratégia de Investimentos do Fundo
Atualmente, seguimos três estratégias para o fundo com parâmetros e metodologias muito bem definidas:
CORE | 95,4% Principal e mais importante estratégia do Fundo
7 CRIs High Grade com rating RBR mínimo A, > CRIs Estruturados com rating RBR mínimo +100-400 bps de spread BBB, +400-600 bps de spread
Operações exclusivamente “offmarket”, de acesso restrito a investidores profissionais
TÁTICO | 4,4% Posições táticas em CRIs ou FIIs de CRI
FIIs de CRIs com estratégia complementar a da RBR, visando diversificação e acesso à CRIs 476 exclusivos
FIIs de CRIs com significativo desconto sobre o valor patrimonial
Recursos aguardando alocação futuraLIQUIDEZ | 0,2%
Tesouro, Fundos de Renda Fixa, LCI e LIGs > FIIs de CRI com baixo risco e alta liquidez
Alocação Referencial
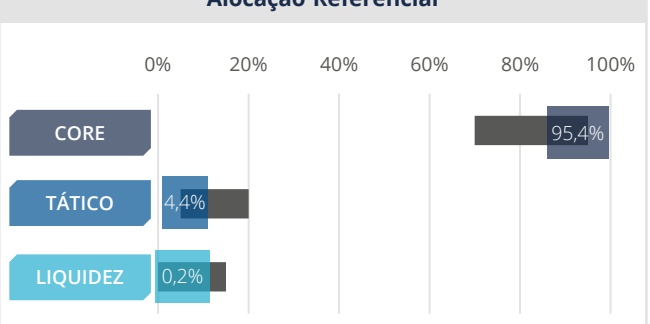
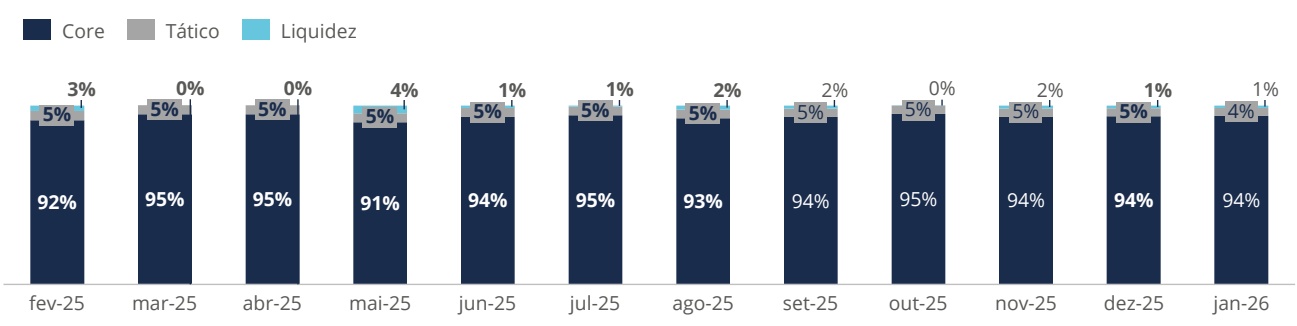
O padrão será um caixa por volta de 5% para aproveitar eventuais oportunidades
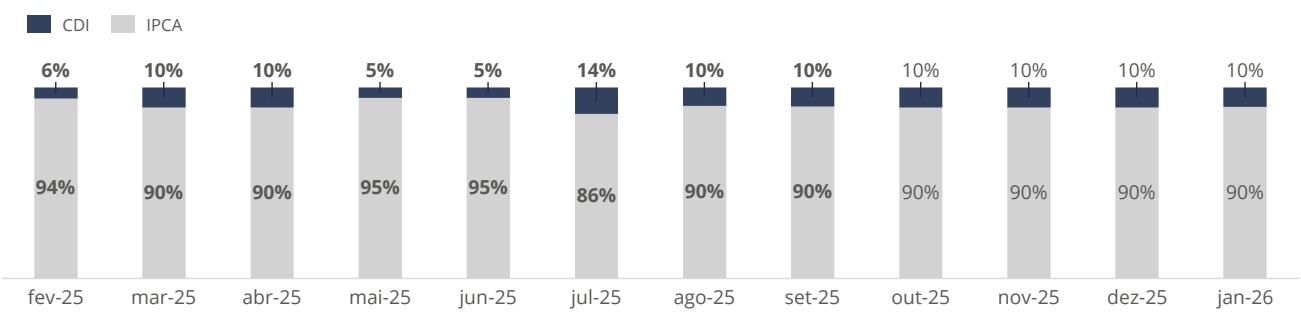
Indexação Histórica por % da Carteira de CRIs
% Alocação do PL por Estratégia
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Distribuição de Resultados
O Fundo distribuiu R$ 0,90 por cota como rendimento referente ao mês de janeiro. O pagamento ocorreu no dia 12/02/2026 aos detentores de cotas em 30/01/2026. Pessoas Físicas que detêm participação inferior a 10% do Fundo são isentas de Imposto de Renda nos rendimentos distribuídos, e tributados em 20% de Imposto de Renda sobre o Ganho de Capital na venda da cota.
| Resultado RPRI11 | jan/26 | dez/25 | nov/25 | Acum. 2026 | 12M | Início |
|---|---|---|---|---|---|---|
| (+) Receitas | 3.569.568 | 3.601.568 | 3.483.799 | 3.569.568 | 47.522.720 | 151.407.045 |
| Juros (CRI) | 3.502.225 | 3.523.117 | 3.426.532 | 3.502.225 | 46.478.356 | 138.891.107 |
| Liquidez | 67.343 | 78.451 | 57.267 | 67.343 | 1.044.364 | 12.515.938 |
| (-) Despesas | (515.777) | (449.260) | (530.600) | (515.777) | (5.781.092) | (18.157.629) |
| Despesas do Fundo | (515.777) | (449.260) | (530.600) | (515.777) | (5.781.092) | (18.157.629) |
| (=) FFO | Funds from Operations | 3.053.791 | 3.152.308 | 2.953.199 | 3.053.791 | 41.741.629 | 133.249.416 |
| Receitas Não-Recorrentes CRIs | 47.016 | 49.256 | 42.538 | 47.016 | 650.886 | 5.974.083 |
| (=) Resultado Final | 4.034.457 | 3.201.564 | 2.995.737 | 4.034.457 | 43.326.164 | 140.157.150 |
| Reservas Rendimentos Novos Cotistas | (909.902) | 1.086.021 | 128.818 | (909.902) | 191.946 | (1.078.423) |
| (=) Rendimento Distribuído | 3.124.555 | 4.287.584 | 3.124.555 | 3.124.555 | 43.518.110 | 139.460.954 |
|---|---|---|---|---|---|---|
| Rendimento / Cota (R$ / cota) | 0,90 | 1,24 | 0,90 | 0,90 | 6,7 | 49,80 |
| Dividend Yield sobre cota a mercado (Anualizado) | 12,67% | 18,81% | 13,33% | 12,67% | 7,44% | - |
1 Início do fundo no mês de fevereiro/22 | Início das negociações em julho/22
Rentabilidade, Dividendo e Dividend Yield - Para mais detalhes da composição dos rendimentos, acessar Planilha de Fundamentos Clique Aqui
Rentabilidade Dividendos Ajustada2(a.a.) I Spread sobre IPCA LTM (últimos 12 meses)
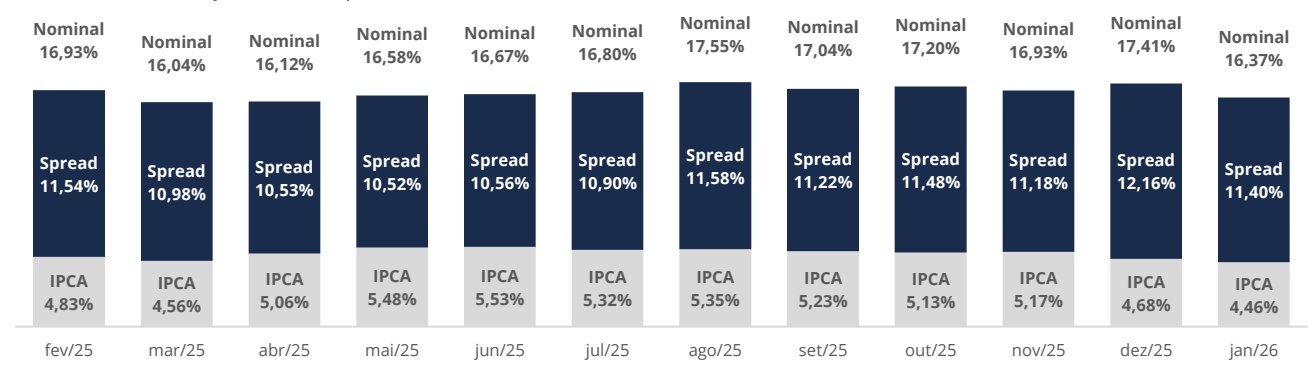
2 Rentabilidade ajustada calculada a partir da distribuição acumulada dos últimos 12 meses sobre cota de fechamento do período, descontando tributação de imposto da renda fixa de longo prazo (15%) para base comparativa adequada. Spread sobre o IPCA LTM (últimos 12 meses) acumulado a partir do segundo mês anterior.
Dividendo (R$/cota)
/>
Dividendo sobre Cota PL e Mercado
Dividend Yield / Cota mercado (ano)
Dividend Yield / Cota PL (ano)
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Tabelas de Sensibilidade
As tabelas abaixo apresentam a sensibilidade da taxa média da carteira de CRIs em relação a variação do preço da cota do fundo no mercado secundário.
Ela pode ser utilizada como referência para o cotista balizar sua expectativa de resultado para a carteira de CRIs dado a compra de cotas do fundo a um determinado preço.
Incluímos na planilha de fundamentos uma versão interativa das tabelas de sensibilidade, onde é possível alterar as premissas utilizadas para o cálculo da sensibilidade. Para acessar:
Clique Aqui
Disclaimer
* As tabelas apresentadas a seguir, são referentes apenas à rentabilidade da carteira de CRI e não consideram a alocação em caixa, FIIs e outros. ** Dado a alocação do fundo majoritária em inflação, não será apresentada a tabela de sensibilidade da taxa equivalente em CDI+
Obs.: As informações apresentadas abaixo não representam promessa, garantia de rentabilidade ou isenção de riscos para o cotista.
Carteira completa de CRI*
| Preço Mercado | Carteira CRI (IPCA+) | Carteira CRI (-) Tx Adm. |
|---|---|---|
| 72,00 | 23,20% | 21,60% |
| 75,00 | 21,53% | 19,93% |
| 78,00 | 19,99% | 18,39% |
| 81,00 | 18,56% | 16,96% |
| 84,00 | 17,23% | 15,63% |
| 87,00 | 15,99% | 14,39% |
| Cota Mercado (30/01) 90,00 | 14,84% | 13,24% |
| 93,00 | 13,76% | 12,16% |
| 96,00 | 12,75% | 11,15% |
| 99,00 | 11,80% | 10,20% |
| 102,00 | 10,90% | 9,30% |
| 105,00 | 10,06% | 8,46% |
| 108,00 | 9,26% | 7,66% |
| 111,00 | 8,51% | 6,91% |
¹ Tx. Adm considera taxa de administração e taxa de gestão
Carteira Atual e Premissas
| PL (30/01) | 348.988.501 | |
|---|---|---|
| Alocação em CRI (%PL) | 93,98% | |
| Alocação CRIs CDI (%PL) | 9,50% | |
| Alocação CRIs IPCA (%PL) | 84,48% |
| Alocação em Caixa (%PL) | 0,21% | |
|---|---|---|
| Alocação em LCI (%PL) | 0,00% |
| Carteira (30/01) | Aquisição | MTM |
|---|---|---|
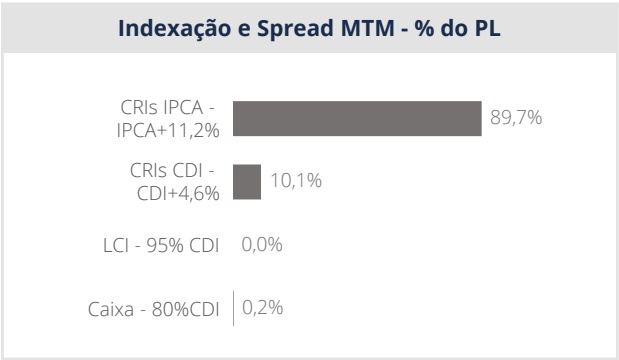
| CRIs CDI+ | 4,70% | 4,63% |
| CRIs IPCA+ | 10,33% | 11,19% |
| 3,72 | |
|---|---|
| Cota PL (30/01) | 100,52 | |
|---|---|---|
| Cota Mercado (30/01) | 90,10 | |
| Ágio / Deságio sobre PL | -10,37% |
| Último DY Anualizado | ||
|---|---|---|
| (sobre cota a mercado) | 12,67% |
| Premissas* | ||
|---|---|---|
| CDI (a.a.) | 13,03% | |
| IPCA (a.a.) | 5,00% |
* Indicadores projetados até a Duration com taxa expressa ao ano
Metodologia:
(i) como projeção do CDI até a Duration, a curva Pré divulgada pela ANBIMA no último dia útil do mês;
(ii) como projeção do IPCA até a Duration, a curva da inflação implícita divulgada pela ANBIMA no último dia útil do mês;.
FII RBR Premium Recebíveis Imobiliários
Características da Carteira de CRIs
Spread MTM Médio por Indexador ¹ - % da carteira de CRIs
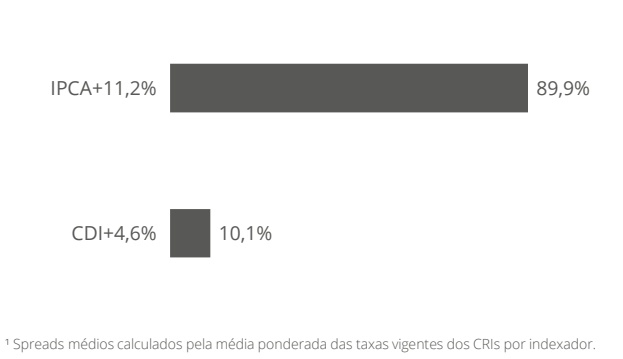
¹ Spreads médios calculados pela média ponderada das taxas vigentes dos CRIs por indexador.
Ancoragem RBR - % da carteira de CRIs
| Relatório MensalJaneiro 2026
Alocação por LTV - % da carteira de CRIs
Tipo de Risco - % da carteira de CRIs
Setor Imobiliário - % da carteira de CRIs
Localização das Garantias - % da carteira de CRIs
*Estatísticas referentes às garantias dos CRIs não pulverizados pertencentes ao portfólio do Fundo.
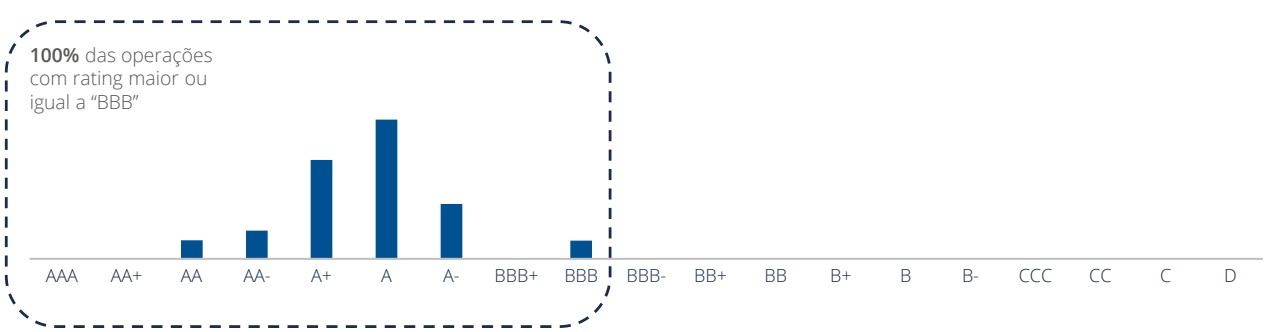
Rating RBR - % da carteira de CRIs
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Operações Investidas - Para mais detalhes dos CRIs investidos, acessar Planilha de Fundamentos
Clique Aqui
| Ativo | Rating | Index | Taxa deAquisição | TaxaMTM 1 | MontanteCurva ²(R$ MM) | MontanteMTM³(R$ MM) | % PL | Duration | Vcto. | Tipo de Risco | Estratégia | LTV |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI MOS Jardins e Pinheiros | A | CDI+ | 4,95% | 4,95% | 26,40 | 26,40 | 7,56% | 1,0 | jun-27 | Financ. Obra | Core | 69% |
| CRI Intecom | A | IPCA+ | 9,90% | 10,19% | 24,06 | 23,92 | 6,85% | 3,8 | jan-35 | Financ. Obra | Core | 53% |
| CRI Windsock | A | IPCA+ | 11,90% | 9,11% | 20,63 | 22,71 | 6,51% | 4,0 | abr-32 | Financ. Obra | Core | 31% |
| CRI Tarjab Altino IPCA* | A+ | IPCA+ | 11,00% | 12,59% | 22,96 | 22,01 | 6,31% | 2,0 | abr-28 | Financ. Obra | Core | 65% |
| CRI Carteira MRV IV (Série III) | A+ | IPCA+ | 12,40% | 11,28% | 17,46 | 18,35 | 5,26% | 5,4 | ago-35 | Carteira Pulv. | Core | 71% |
| CRI Paes & Gregori Itaim | AA | IPCA+ | 9,80% | 14,66% | 17,23 | 17,06 | 4,89% | 0,2 | jun-26 | Financ. Obra | Core | 48% |
| CRI CB II | A | IPCA+ | 10,50% | 10,36% | 16,71 | 16,97 | 4,86% | 8,8 | mai-39 | Carteira Pulv. | Core | 47% |
| CRI Landsol | BBB | IPCA+ | 9,50% | 9,75% | 16,71 | 16,71 | 4,79% | 3,1 | ago-32 | Carteira Pulv. | Core | 73% |
| CRI SKR | A+ | IPCA+ | 9,50% | 10,31% | 16,21 | 15,68 | 4,49% | 3,9 | out-30 | Corporativo | Core | 50% |
| CRI Cury | A | IPCA+ | 7,50% | 9,90% | 16,17 | 15,53 | 4,45% | 1,9 | jan-30 | Corporativo | Tático | N/A |
| CRI FGR | A+ | IPCA+ | 9,50% | 10,83% | 16,13 | 15,48 | 4,44% | 3,7 | dez-33 | Financ. Obra | Core | 37% |
| CRI Yuca Augusta I | A- | IPCA+ | 8,60% | 11,96% | 16,22 | 15,44 | 4,42% | 1,3 | jun-27 | Locação Mult. | Core | 75% |
| CRI Pulverizado MK IPCA | A | IPCA+ | 10,50% | 10,28% | 13,35 | 13,44 | 3,85% | 3,3 | jan-30 | Carteira Pulv. | Core | 64% |
| CRI Creditas II Meza | AA- | IPCA+ | 12,58% | 13,05% | 13,58 | 13,19 | 3,78% | 8,7 | jul-46 | Carteira Pulv. | Core | 49% |
| CRI Órigo | A- | IPCA+ | 10,50% | 9,11% | 12,80 | 12,75 | 3,65% | 4,5 | ago-35 | Locação Mult. | Core | 75% |
| CRI Carteira MRV V (Série III) | A+ | IPCA+ | 11,25% | 13,37% | 10,44 | 9,43 | 2,70% | 6,1 | nov-35 | Carteira Pulv. | Core | 36% |
| CRI Viverde Meza | A- | IPCA+ | 10,95% | 12,61% | 9,02 | 8,65 | 2,48% | 3,5 | mai-34 | Carteira Pulv. | Core | 30% |
| CRI Yuca Augusta II | A- | IPCA+ | 9,00% | 11,83% | 7,75 | 7,41 | 2,12% | 1,3 | jun-27 | Locação Mult. | Core | 67% |
| CRI Creditas II Senior | AA- | IPCA+ | 9,00% | 9,75% | 7,74 | 7,33 | 2,10% | 10,0 | set-45 | Carteira Pulv. | Core | 42% |
| CRI Yuny Jardim Paulista Série I | A | CDl+ | 3,70% | 3,39% | 6,59 | 6,76 | 1,94% | 3,4 | jun-30 | Financ. Obra | Core | 80% |
| CRI Cone Refrigerado | A+ | IPCA+ | 11,50% | 11,25% | 5,42 | 5,47 | 1,57% | 3,8 | dez-30 | Corporativo | Core | 90% |
| CRI CB I Sênior | AA- | IPCA+ | 12,11% | 14,79% | 5,74 | 5,36 | 1,54% | 3,5 | dez-33 | Carteira Pulv. | Core | 37% |
| CRI Carteira MRV V (Série II) | A+ | IPCA+ | 10,00% | 12,97% | 4,60 | 4,08 | 1,17% | 4,9 | out-33 | Carteira Pulv. | Core | 36% |
| CRI Mora | A- | IPCA+ | 9,50% | 13,02% | 4,24 | 3,81 | 1,09% | 3,6 | set-30 | Locação Mult. | Core | 46% |
| CRI Longitude | A | IPCA+ | 9,50% | 11,53% | 1,93 | 1,87 | 0,54% | 1,9 | out-32 | Carteira Pulv. | Core | 21% |
| CRI aMORA Série II | A- | IPCA+ | 9,75% | 9,71% | 1,57 | 1,57 | 0,45% | 3,1 | ago-29 | Carteira Pulv. | Core | 50% |
| CRI aMORA Série III | A- | IPCA+ | 12,25% | 12,32% | 0,63 | 0,63 | 0,18% | 3,0 | ago-29 | Carteira Pulv. | Core | 50% |
| Carteira de CRIs | CDI+IPCA+ | 4,70%10,33% | 4,63%11,19% | 332,30 | 327,99 | 93,98% | 3,7 | 56% |
**Spreads médios de CDI+ e IPCA+ calculados pela média ponderada das taxas vigentes dos CRIs por indexador;
* Os CRIs indicados com asterisco apresentam na coluna taxa de aquisição, o retorno esperado da operação considerando fees de estruturação, prêmios, kickers ou outras particularidades;
1 - Taxa MTM: taxa do ativo marcada a mercado, conforme manual de precificação do administrador;
2 - Montante Curva: Saldo devedor da operação calculado pelo P.U. da curva;
3 - Montante MTM: Saldo devedor da operação calculado pelo P.U. marcado conforme manual de precificação do administrador.
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Abertura dos FIIs Investidos
| FII | Nome do Fundo | Estratégia | Preço Fechamento | % PL | Montante (R$MM) |
| - Casas AAA SP FII Core Core 6,9% 23,92 | |||||
| Carteira de FIIs | 6,9% | 23,92 | |||
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
| Outras Informações |
|---|
| Objetivo: |
| Auferir rendimentos e ganhos de capital na aquisição de Certificados de Recebíveis Imobiliários (“CRI") |
| Periodicidade dos Rendimentos: |
| Mensal |
| Prazo de Duração: |
| Indeterminado |
| Nome do Fundo: |
| RBR Premium Recebíveis Imobiliários Fundo de Investimento Imobiliário (RPRI11) |
| CNPJ: |
| 42.502.842/0001-91 |
Este material foi elaborado pela RBR Gestão de Recursos (“Gestora”), na qualidade de gestora do RBR Premium Recebíveis Imobiliários (“Fundo”) e é de caráter exclusivamente informativo e não deve ser considerado uma oferta para compra de cotas do Fundo.
A distribuição de rendimentos para o cotista pessoa física é isenta de imposto de renda, desde que sejam observados os seguintes requisitos (i) o cotista seja titular de menos de 10% das cotas emitidas pelo Fundo e tais cotas lhe derem o direito ao recebimento de rendimento igual ou inferior a 10% do total de rendimentos auferidos pelo Fundo; (ii) o Fundo receba investimento de, no mínimo, 50 Cotistas e suas cotas estejam admitidas à negociação em bolsas de valores ou no mercado de balcão organizado. A Gestora não comercializa e nem distribui cotas de fundos de investimento. Leia o prospecto, o regulamento e os demais documentos do Fundo antes de investir, com especial atenção às cláusulas relativas ao objetivo e à política de investimento do Fundo, bem como das disposições acerca dos fatores de risco a que o Fundo está exposto. Estes documentos podem ser consultados no website da Comissão de Valores Mobiliários (“CVM”) (https://www.gov.br/cvm/pt-br) ou nos websites da Instituição Administradora do Fundo ou da Gestora. O Fundo é supervisionado e fiscalizado pela CVM. O presente material foi preparado de acordo com as informações necessárias ao atendimento das normas e melhores práticas emanadas pela CVM e ANBIMA. As informações contidas nesse material estão em consonância com o regulamento do Fundo, porém não o substituem. Antes de tomar uma decisão de investimento de recursos no Fundo, os investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e o seu perfil de risco, avaliar, cuidadosamente, todas as informações disponíveis no prospecto e no regulamento do Fundo. Os fundos de investimento imobiliários são constituídos sob a forma de condomínio fechado, não admitindo o resgate a qualquer tempo de suas cotas. Desta forma, os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. Esta modalidade de fundo de investimento concentra a carteira em ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado. As opiniões, estimativas e projeções contidas neste material refletem o julgamento da Gestora na data de divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (i) não estão livres de erros; (ii) não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (iii) não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado, nem de exposição máxima de perda; e (iv) não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadora ou regulares. O investimento no Fundo apresenta riscos para o investidor. Ainda que a Instituição Administradora e a Gestora mantenham sistema de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e para o investidor. Recomendamos consultar profissionais especializados e independentes para eventuais necessidades e questões relativas a aspectos jurídicos, tributários e de sucessão. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas, consideradas confiáveis. A Instituição Administradora não possui qualquer participação na elaboração deste material, incluindo as informações nele apresentadas. A Gestora não declara ou garante, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se exime de qualquer responsabilidade por quais prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Gestora. Desse modo, ressaltamos que todas as consequências ou responsabilidades pelo uso de quaisquer informações desta publicação são assumidas exclusivamente pelo usuário, eximindo a Gestora e a Instituição Administradora de todas as ações decorrentes do uso deste material.
RBR Asset Management Av. Pres. Juscelino Kubitschek, 1.400 Cj. 122 São Paulo, SP - CEP: 04543-000 Tel: +55 11 4083-9144 | [email protected] www.rbrasset.com.br
Apêndices
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Investment Cases
CRI MOS Jardins e Pinheiros
Operação de desenvolvimento imobiliário de dois projetos residenciais localizados em regiões premium – Bairro do Jardins e Pinheiros, SP. Os empreendimentos serão desenvolvidos pela Incorporadora MOS que é focada em produtos de alto padrão. A operação conta com alienação fiduciária do terreno, alienação fiduciária de quotas da SPE, cessão fiduciária de futuros direitos creditórios, aval dos sócios altamente capitalizados e fundos de reserva.
| Devedor | MME 2 Empreendimentos |
|---|---|
| Oferta | 476 | Ancoragem RBR |
| Remuneração | IPCA+10,00% |
| Vencimento | dez-25 |
CRI Intecom
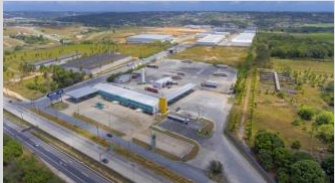
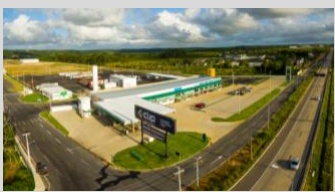
Operação de financiamento a obra para um ativo logístico em João Pessoa. A empresa é a Intecom, do setor de logística e pertencente a um dos sócios do grupo Martins. O ativo será utilizado para a estratégia de logística do grupo no Nordeste, com contratos firmados com a Colgate e a Santa Helena. A operação conta como lastro uma nota comercial emitida pela devedora. Além disso, há alienação fiduciária do ativo de João Pessoa, alienação fiduciária da garantia extra, cessão fiduciária dos recebíveis de ambos os ativos e o aval do sócio da Intecom.
| Devedor | Intecom |
|---|---|
| Oferta | 476 | Ancoragem RBR |
| Remuneração | IPCA+11,40% |
| Vencimento | jan-35 |
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Investment Cases
CRI Carteira MRV IV (Serie III)
Operação de cessão de fluxo de recebíveis de carteira da MRV, são créditos pulverizados em diversas regiões do Brasil. O CRI conta com robusta estrutura de garantias, incluindo os imóveis, fundo de reserva e cobertura adicional de saldo.
| Devedor | Pulverizado | |
| Oferta | 160 | Ancoragem RBR | |
| Remuneração | IPCA+ 12,40% | |
| Vencimento | ago-35 |
CRI Paes e Gregori Itaim
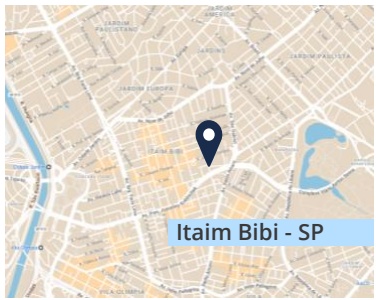
Operação de aquisição de terreno e desenvolvimento imobiliário de um projeto residencial localizado no Itaim Bibi, bairro nobre de São Paulo – SP. O empreendimento será desenvolvido pela Incorporadora Paes & Gregori, com perfil de produto alto padrão. A operação conta com alienação fiduciária do terreno, alienação fiduciária de quotas da SPE, cessão fiduciária de futuros direitos creditórios, aval e fundos de reserva, de liquidez e despesas.
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Investment Cases
CRI FGR
Operação com a incorporadora FGR para financiamento de um projeto residencial horizontal localizado em Goiânia. A FGR é tradicional no mercado imobiliário do centro-oeste com mais de 30 anos de atuação. A operação conta com Cessão Fiduciaria dos Recebíveis do projeto, AF de Quotas da SPE dententora do projeto, aval dos sócios e da holding e Fundo de Feserva de 3 PMTs.
| Devedor | Incorporadora FGR | |
| Oferta | 160 | |
| Remuneração | IPCA+ 9,5% a.a. | |
| Vencimento | dez-33 |
CRI Cury
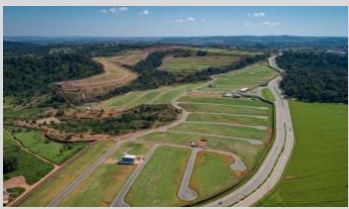
Operação de antecipação de um fluxo de pagamento parcelado, em função da venda de um terreno localizado na zona oeste de São Paulo, devido pela Cury Construtora e Incorporadora. A Cury é uma das principais players do mercado imobiliário brasileiro, com atuação preponderante na região sudeste, capital aberto desde 2020 e sólida performance financeira nos últimos anos. O CRI, exclusivo RBR, conta com Fundo de Reserva e o Contrato Lastro é garantido por fiança da Holding compradora.
| Devedor | CCISA177 Incorporadora Ltda. e Fiança Cury Incorporadora e Construtra S.A. |
|---|---|
| Oferta | 160 | Ancoragem RBR |
| Remuneração | IPCA+ 7,50% |
| Vencimento | abr-30 |
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Investment Cases
CRI SKR
Operação de crédito para financiamento a aquisição de terreno e posterior desenvolvimento de empreendimento residencial de médio-alto padrão no coração do bairro de Pinheiros na capital de São Paulo pela SKR. A empresa tem sólida experiência no mercado imobiliário, acumulando +35 anos história, 2,6 mil unidades entregues, 45 prédios construídos que somam 685 mil m² construídos. Além disso, a empresa é conhecida pela atenção à arquitetura e pela sua especialidade na praça de Pinheiros. A operação conta com alienação fiduciária de quotas da SPE, alienação fiduciária do imóvel alvo e cessão de recebíveis na proporção do investimento, bem como aval da holding.
| Devedor | SKR |
|---|---|
| Oferta | 160 | Ancoragem RBR |
| Remuneração | IPCA+ 9,50% |
| Vencimento | out-30 |
CRI Landsol
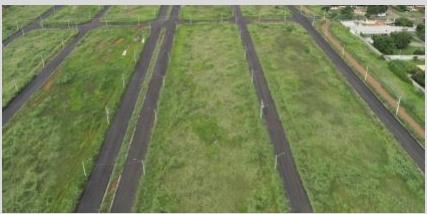
O CRI Landsol é uma operação de antecipação de recebíveis de carteira pulverizada + estoque de uma cesta de empreendimentos do grupo, localizados em cidades do interior de São Paulo. A emissão é lastreada em uma debênture emitida pela loteadora, sendo que a companhia possui um sólido histórico de desenvolvimento de projetos no estado de São Paulo. A operação com garantia de Alienação Fiduciária das Quotas das SPEs, Cessão Fiduciária dos recebíveis dos contratos de compra e venda (atuais e futuros), fundo de reserva e fundo de despesas.
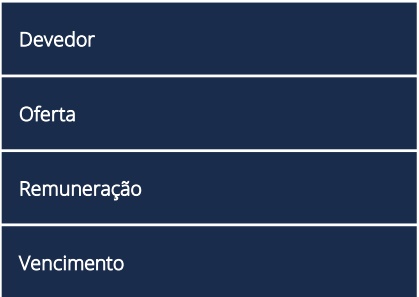
| Devedor | LANDSOL SERVIÇOS E PARTICIPAÇÕES S.A. | |
| Oferta | 476 | |
| Remuneração | IPCA + 9,50% a.a | |
| Vencimento | ago-32 |
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Investment Cases
CRI Órigo
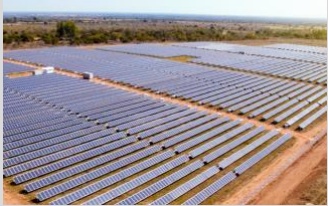
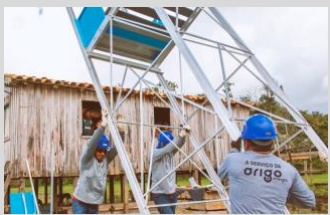
Operação efetuada em conjunto entre a área de Crédito Imobiliário e área de Infraestrutura da RBR. O CRI tem como objetivo o financiamento à construção de 7 Usinas Fotovoltaicas (“UFVs”) no modelo de Geração Distribuída Compartilhada. O empreendimento está sendo efetuado pela Órigo Energia, uma das maiores empresas e com mais experiência no setor de Geração Distribuída. A dívida conta com cessão fiduciária de recebíveis dos contratos de locação, alienação fiduciária das cotas das SPE's, alienação fiduciária dos direitos de superfície, alienação fiduciária de máquinas e equipamentos, cessão fiduciária de recebíveis e apólice de seguro.
| Devedor | Órigo Energia |
|---|---|
| Oferta | 160 | Ancoragem RBR |
| Remuneração | IPCA+ 10,50% |
| Vencimento | ago/35 |
CRI Carteira MRV V (Serie II)
Operação de cessão de fluxo de recebíveis de carteira da MRV, são créditos pulverizados em diversas regiões do Brasil. O CRI conta com robusta estrutura de garantias, incluindo os imóveis, fundo de reserva e cobertura adicional de saldo.
| Devedor | Pulverizado |
|---|---|
| Oferta | 160 | Ancoragem RBR |
| Remuneração | IPCA+ 10,00% |
| Vencimento | ago-35 |
CRI Carteira MRV V (Serie III)
Operação de cessão de fluxo de recebíveis de carteira da MRV, são créditos pulverizados em diversas regiões do Brasil. O CRI conta com robusta estrutura de garantias, incluindo os imóveis, fundo de reserva e cobertura adicional de saldo.
| Devedor | Pulverizado | |
| Oferta | 160 | Ancoragem RBR | |
| Remuneração | IPCA+ 11,25% | |
| Vencimento | ago-35 |
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Investment Cases
CRI Yuca Augusta I
Operação de crédito para aquisição e retrofit de um projeto residencial performado localizado no bairro de Cerqueira César em São Paulo. A devedora, Yuca, é pioneira no segmento de coliving. A operação conta com alienação fiduciária do imóvel, alienação fiduciária de quotas da SPE, cessão fiduciária de futuros direitos creditórios e fundos de reserva e despesas.
| Devedor | Yuca | |
| Oferta | 476 | Ancoragem RBR | |
| Remuneração | IPCA+8,60% | |
| Vencimento | jun-27 |
CRI Yuca Augusta II
Operação de crédito para aquisição e retrofit de um projeto residencial performado localizado no bairro de Cerqueira César em São Paulo. A devedora, Yuca, é pioneira no segmento de coliving. A operação conta com alienação fiduciária do imóvel, alienação fiduciária de quotas da SPE, cessão fiduciária de futuros direitos creditórios e fundos de reserva e despesas.
| Devedor | Yuca | |
| Oferta | 476 | Ancoragem RBR | |
| Remuneração | IPCA+9,00% | |
| Vencimento | jun-27 |
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Investment Cases
CRI Longitude
Operação lastreada em Carteira Pulverizada de contratos de compra e venda de lotes residenciais. A operação utiliza-se dos recebíveis da carteira pulverizada para pagamento de principal de juros, além de alienação fiduciária dos ativos, coobrigação da cedente, subordinação de 30%, aval corporativo da holding operacional do grupo e fiança dos sócios.
| Devedor | Longitude Desenvolvimento Imobiliário | |
| Oferta | 476 | |
| Remuneração | IPCA+9,5% | |
| Vencimento | out-32 |
CRI Mora
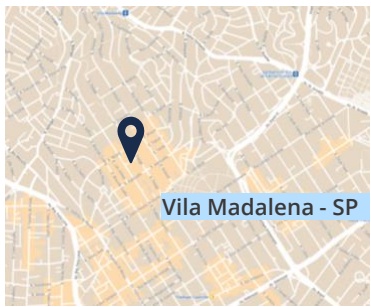
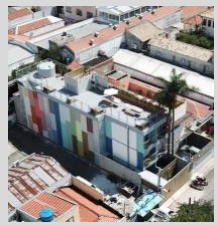
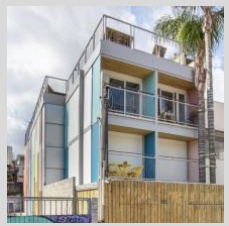
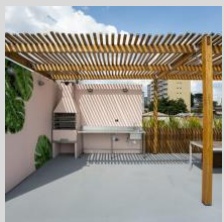
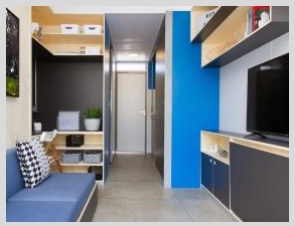
Operação de crédito voltada para antecipação de contratos de locação, lastreada em recebíveis de empreendimento residencial localizado na Vila Madalena - SP.
A operação conta com Alienação Fiduciaria de Imóvel e monitoramento de evolução de obra. A empresa realiza o desenvolvimento imobiliário, aquisição e gestão de imóveis para locação residencial.
IPCA+9,50%
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026

Tipos de Risco
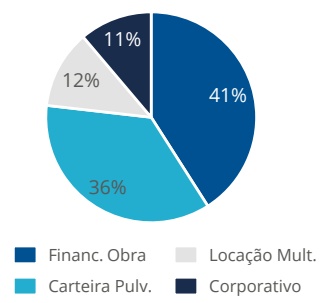
Nós dividimos a carteira em 4 tipos de risco de crédito para analisar o risco do portfólio. É importante destacar que a qualidade da garantia formalizada através de Alienação Fiduciária é fundamental para a solidez das operações, e é um componente essencial no nosso processo de investimento.
Como gostamos de repetir, Crédito Imobiliário é diferente de Crédito Corporativo Clean (sem garantia).
Estoque Performado
Nesses CRIs, a incorporadora, na qualidade de devedora, adiciona unidades residenciais prontas (performadas) como garantia e amortiza a operação conforme a venda dessas unidades, não dependendo do balanço da empresa, uma vez que o recebível para pagamento da dívida é proveniente, principalmente, da venda das unidades. Nessas operações é comum ter uma regra de “cashsweep”, ou seja, conforme a incorporadora vende as unidades ela utiliza parte desse recebível para amortizar a operação, diminuindo seu risco.
Principais Garantias
• Alienação Fiduciária das Unidades;
Cessão Fiduciária de Recebíveis das Unidades Vendidas;
• Fundo de Reserva;
• Aval/Fiança.
Monitoramento e Mitigantes
• Monitoramento mensal das vendas (quantidade, preço, velocidade, etc);
• Controle do cash-sweep;
• Covenant de LTV máximo (importante lembrar que os imóveis são avaliados por time especialista da RBR);
• Em alguns casos temos agente de monitoramento para visitar as unidades;
• Análise periódica dos Demonstrativos Financeiros da devedora.
Exemplo | CRI Exto
Fluxo
O primeiro nível do pagamento da amortização da dívida é proveniente do cash-sweep das vendas das unidades residenciais performadas.
Garantias
Unidades residenciais entregues em 9 empreendimentos, localizados em regiões como Vila Madalena, Vila Romana e Morumbi, em São Paulo/SP, além do fundo de reserva.
Carteira Pulverizada
Crédito para antecipação de carteira de recebíveis pulverizada. O lastro são fluxos de pagamento provenientes de contratos de financiamento no modelo home equity e financiamento a aquisição de ativos imobiliários. São carteiras pulverizadas com alta diversificação e, na maior parte, com devedores PF (pessoa física)
Principais Garantias
• Alienação Fiduciária dos Imóveis;
• Cessão Fiduciária de Recebíveis;
• Fundo de Reserva;
• Coobrigação (se houver).
Monitoramento e Mitigantes
• Todos os CRIs investidos são da série sênior, trazendo um conforto e segurança maior nas operações;
• Monitoramento mensal da carteira (recebíveis, inadimplência/antecipação, imóveis em garantia, etc.);
• Covenants de índice de cobertura e razão de garantia mínimo: a maioria das operações conta com aceleração da série sênior em caso de desenquadramento, diminuindo o risco;
• Análise anual dos Demonstrativos Financeiros da coobrigada (se houver).
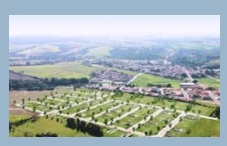
Exemplo | CRI Longitude
Fluxo
Proveniente da carteira de clientes com financiamento de lotes residenciais vendidos pela Longitude, responsável também pela cobrança dos créditos.
Garantias
Cessão de recebíveis da carteira, alienação fiduciária de cada imóvel envolvido, sendo 100% deles localizados em São Paulo e fundo de reserva.
FII RBR Premium Recebíveis Imobiliários
/>
Tipos de Risco
| Relatório MensalJaneiro 2026
Corporativo
Créditos em que o risco é concentrado no balanço de um único devedor ou na capacidade de pagamento de um locatário que represente mais de 50% do fluxo de aluguéis, em imóveis geradores de renda como galpões logísticos, lojas de varejo, lajes corporativas, etc. Apesar do fluxo de pagamento depender de um único devedor/locatário, todas as operações contam com sólidas garantias imobiliárias.
Principais Garantias
• Alienação Fiduciária dos Imóveis;
• Alienação de Quotas da SPE;
• Cessão Fiduciária de Contrato de Locação;
• Fundo de Reserva;
• Aval/Fiança.
Monitoramento e Mitigantes
• Análise periódica dos Demonstrativos Financeiros da devedora/locatária, e em algum casos covenants financeiros para assegurar a saúde financeira da empresa;
• Covenant de LTV máximo (importante lembrar que os imóveis são avaliados por time especialista da RBR);
• Em alguns casos temos agente de monitoramento, que acompanham no detalhe os projetos/SPEs;
Exemplo | CRI Setin SP
SETIN I N CO R P O R A D O R A
Fluxo
Fluxo de pagamento proveniente do balanço da Setin Incorporadora.
Garantias
Alienação Fiduciária de 100% dos terrenos em garantia, além da alienação das quotas das SPEs que adquiriram o terreno e aval corporativo da Setin.
Financiamento a Obra
Crédito para desenvolvimento de empreendimentos, onde o fluxo de pagamento do CRI, durante a obra, é proveniente do balanço do devedor e dos recebíveis de venda dos projetos, e após o término de obra, a amortização é acelerada com o repasse das unidades no momento da entrega. As operações tem como garantia a alienação fiduciária dos imóveis, cessão fiduciária dos recebíveis, alienação fiduciária das quotas da SPE, aval/fiança e fundo de reserva.
Principais Garantias
• Alienação Fiduciária das Unidades;
• Cessão Fiduciária de Recebíveis das Unidades Vendidas;
• Fundo de Reserva;
• Aval/Fiança.
Monitoramento e Mitigantes
• Monitoramento mensal das vendas (quantidade, preço, velocidade, etc);
• Controle do cash-sweep;
• Covenant de LTC máximo
• Monitoramento da evolução física e financeira de obra e data de entrega do projeto
• Análise periódica dos Demonstrativos Financeiros da devedora.
Exemplo | CRI Lote 5
Fluxo
Proveniente dos recebíveis das vendas dos lotes. Além do pagamento do serviço da dívida, há uma remuneração/prêmio sobre os recebíveis além da amortização extraordinária do CRI quando há excedente.
Garantias
Cessão fiduciária dos recebíveis, alienação fiduciária dos lotes localizados em Campinas/SP, alienação de quotas da SPE e fundo de reserva.
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Metodologia de Análise – Rating RBR
No primeiro semestre de 2020, revisitamos a metodologia do Rating Proprietário RBR. Esse novo modelo de avaliação possibilitou a realização de importantes melhorias na forma como avaliamos nossos investimentos, permitindo uma clareza ainda maior dos pontos fortes e de atenção nas operações de crédito. Com a chegada e o desenrolar da crise econômica ocasionada pelo COVID-19, essa nova métrica de avaliação das operações foi colocada à prova, se mostrando um modelo consistente e aderente. Com todas as melhorias implementadas, acreditamos que conseguimos ser ainda mais assertivos no momento do investimento e posterior acompanhamento dos nossos CRIs, prezando sempre pela transparência com nossos investidores.
A metodologia de análise da RBR visa classificar o nível de risco de cada uma das operações investidas, utilizando como métrica o Rating Proprietário. Com ele, é possível mensurar o risco sobre a qualidade de crédito de cada investimento, bem como, a capacidade de um emissor de honrar com as obrigações financeiras do CRI, de forma integral e no prazo determinado. O produto final são notas, seguindo um escala que varia de AAA até D. No FII RBR Premium Recebíveis Imobiliários são investidas novas operações com rating preponderantemente igual ou maior a “BBB”, conforme demonstrado na Escala de Rating abaixo.
/>
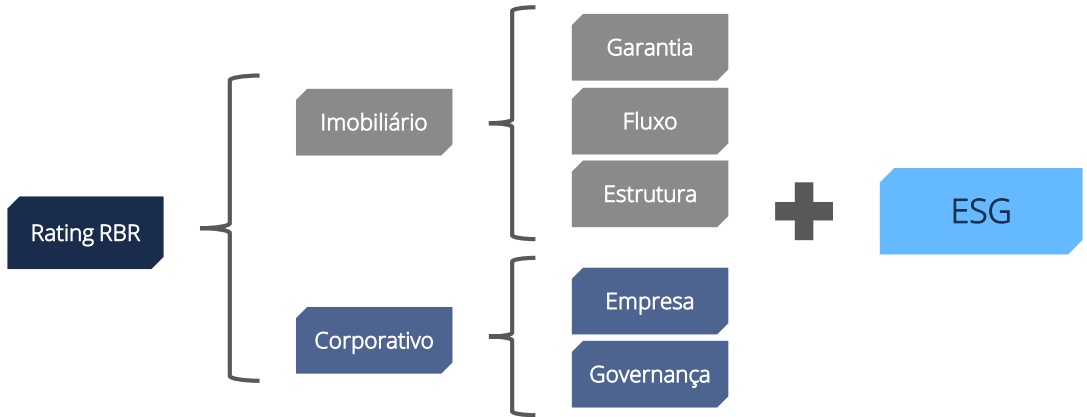
O Rating RBR diferencia as operações conforme cada um dos Tipos de Risco, detalhados anteriormente neste relatório, alterando sua ponderação, conforme a classificação de cada operação. O ponto de partida são dois pilares: i) Imobiliário, sendo esse o principal pilar da operação, independentemente do tipo de risco, considerando a expertise da RBR no setor; e ii) Corporativo. O pilar Imobiliário se desdobra em três parâmetros, sendo eles: a) Garantia; b) Fluxo; e c) Estrutura. O pilar Corporativo, que tem como objetivo principal avaliar os aspectos econômico-financeiros, de mercado, características do negócio e processos de governança corporativa, se desdobra em dois parâmetros: a) Empresa e b) Governança.
Ademais, análise de aspectos ESG também compõem diretamente a ponderação do Rating final das operações. Essa avaliação aborda os aspectos sociais, ambientais e de governança da empresa parceira na operação, tendo como objetivo entender a real preocupação e iniciativas adotadas com relação a esses tópicos.
A estratégia do fundo consiste em investimento em títulos privados com ajustada relação risco vs retorno. Os investimentos são realizados em operações com spreads maiores, por se tratar de tomadores de crédito com menor acesso ao mercado bancário tradicional. Através da expertise dos times de gestão, a RBR avalia com extrema diligência o componente imobiliário e corporativo destas operações, o que possibilita a criteriosa seleção dos ativos em garantia e devedores nas operações de crédito do RPRI11. Ressaltamos que o fundo não realiza investimentos em Ativos Estressados.
Aprovação das Operações
O Comitê de Investimentos em Crédito Privado RBR realiza reuniões ordinárias, com periodicidade definida, sendo que todos os novos investimentos devem ser aprovados de maneira unânime pelo Comitê, os participantes são todos sócios da RBR, sendo que, atualmente, é composto pelos seguintes integrantes: Ricardo Almendra, Guilherme Bueno Netto, Caio Castro e Guilherme Antunes (mais detalhes dos integrantes na próxima página).
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Aprovação das Operações
O Comitê de Investimentos em Crédito Privado RBR realiza reuniões ordinárias, com periodicidade definida, sendo que todos os novos investimentos devem ser aprovados de maneira unânime pelo Comitê, os participantes são todos sócios da RBR, sendo que, atualmente, é composto pelos seguintes integrantes:
Ricardo Almendra – CEO (Fundador)
Ricardo Almendra é o CEO e fundador da RBR Asset Management. Antes de fundar a RBR, foi sócio da Benx incorporadora (Benx). Entre 1999 e 2011, foi sócio e diretor administrativo do Credit Suisse Hedging Griffo (“CSHG”), onde foi um dos responsáveis por transformar a empresa que tinha R$ 300 milhões em ativos sob gestão em uma empresa com R$ 40 bilhões de ativos. Durante seus 12 anos na CSHG, foi responsável por relações com os clientes de private banking, tendo um papel importante na estratégia corporativa e segmentação de clientes, além de membro do conselho do Instituto CSHG. É atualmente membro do conselho Instituto Sol. Ricardo Almendra é formado em Administração de Empresas pela EAESP – Fundação Getúlio Vargas e pós-graduado em Economia pela mesma instituição.
Guilherme Bueno Netto – Gestor Desenvolvimento (Co-Fundador)
Guilherme Bueno Netto é sócio sênior e co-fundador da RBR Asset Management responsável por todas as atividades de incorporação. Antes de juntar-se à empresa, foi Diretor da Benx Incorporadora, onde era responsável por todos os aspectos operacionais da companhia, principalmente as áreas de originação e gestão de projetos imobiliários. Nos últimos 10 anos Guilherme foi pessoalmente responsável por mais de 40 investimentos imobiliários no Brasil, totalizando mais de R$5 bi a valor de mercado. Iniciou sua carreira em 2003, na GP Investimentos, atuando na área de Hedge Funds da companhia. Em 2006 também passou pela Mauá Investimentos, antes de iniciar sua carreira no grupo Bueno Netto. Guilherme Bueno Netto é formado em Administração de Empresas pela EAESP – Fundação Getúlio Vargas em São Paulo.
Caio Castro – Gestor Properties
Caio é sócio sênior da RBR, membro do Comitê de Investimento da gestora, com dedicação principal ao mandato de Properties. Antes de juntar à RBR foi sócio fundador da JPP Capital, onde nos últimos 5 anos foi Head de Real Estate e responsável pela estruturação e gestão de mais de R$500 milhões de reais em operações imobiliárias, nos segmentos de incorporação, properties e crédito imobiliário. Atuou na elaboração do regulamento de fundo de crédito, como analista chefe responsável pela análise dos ativos e como membro do comitê de investimentos. De 2009 a 2012 foi CFO da Cury Construtora, uma das líderes do setor de baixa renda no Brasil, onde foi um dos responsáveis por multiplicar o lucro líquido da empresa em 3x em 3 anos. De 2007 a 2009 foi gerente de negócios da Gafisa S/A, sendo que trabalha no mercado imobiliário desde 1998. Caio Castro é formado em Economia pela Universidade Mackenzie com MBA em Finanças pelo Insper (Ibmec).
Guilherme Antunes – Gestor Crédito
Guilherme Antunes é sócio da RBR Asset responsável pela originação e estruturação de operações de crédito com lastro imobiliário. Iniciou sua carreira como Trainee na área de Planejamento Estratégico da TIM Participações S.A. Após dois anos, entrou no time de gestão do Brookfield Brasil Real Estate Fund participando ativamente da gestão de um portfólio de 12 Shoppings Centers e Edifícios Comerciais avaliados em mais de R$ 4 bilhões. Em 2011, integrou-se ao time de Produtos Financeiros Imobiliários da XP Investimentos atuando na originação, estruturação, distribuição e gestão de CRIs e FIIs com montante superior a R$ 3 bilhões. Participou da fundação da Fisher Investimentos em 2013, sendo o responsável direto na originação e execução de operações de CRIs com montante superiores a R$ 100 milhões. Guilherme Antunes é formado em Economia pelo IBMEC, Rio de Janeiro
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Conceitos – Série Educacional
A série educação desse relatório tem como objetivo promover conteúdo para os investidores iniciantes no mercado de Fundos Imobiliários, uma iniciativa da RBR para disseminar conhecimento e apresentar, de forma simples, o funcionamento deste mercado.
O QUE É CRI – CERTIFICADO DE RECEBÍVEIS IMOBILIÁRIOS?
O CRI (Certificado de Recebíveis Imobiliários) é um título de renda fixa, que gera um direito de crédito ao investidor. O que isso quer dizer? O investidor que adquirir este título terá direito a receber uma remuneração do emissor, um prêmio na forma de juros, e também o valor inicial investido, sendo que o tempo de pagamento varia conforme cada operação.
Do ponto de vista dos devedores desses títulos, o CRI é um instrumento de captação de recursos, visando o financiamento de transações do mercado imobiliário. Por exemplo, a construção de apartamentos residenciais por um empresa do setor, a antecipação de recebíveis de contratos de locação de um imóvel, dentre outros.
Por se tratar de um título de renda fixa, as formas mais comuns de remuneração são:
Percentual do CDI (X% CDI): A remuneração do título é atrelado a um percentual do CDI, que está diretamente relacionado a taxa básica de juros da economia brasileira. Melhor em momentos de tendência de aumento de juros.
CDI + taxa pré-fixada (CDI + X%): A remuneração do título é baseada em uma parte fixa (pré-fixada) e uma parte atrelada ao CDI, que está diretamente relacionado a taxa básica de juros da economia brasileira.
Índices de inflação + taxa pré-fixada (ex: IPCA ou IGP-M + X%): A rentabilidade do título é baseada em uma parte fixa (prefixada) e uma parte atrelada à variação da inflação (ex: IPCA ou IGP-M). Indicado para investidores que buscam preservação de seu poder de compra.
▪ Taxa pré-fixada: O investidor sabe exatamente a rentabilidade e quanto vai receber na data de vencimento do título.
Os CRIs são considerados investimentos a longo prazo, sendo que não existe uma regra que define um prazo mínimo ou máximo para essas operações, geralmente elas variam entre 2 e 10 anos.
Além disso, a maior parte desses papéis não permite o resgate antecipado, assim como outros títulos de dívida, tendo sua liquidez apenas no vencimento. Caso o investidor precise resgatar seus recursos antes do prazo de vencimento, ele deverá vender o papel a outro investidor interessado. Nesse caso, não há garantia de recebimento da rentabilidade inicialmente acordada, sendo válida apenas para quem permanece com o título até seu vencimento.
Um diferencial para esses ativos, é se tratar de um investimento isento de imposto de renda para pessoas físicas e FIIs, além disso, esses títulos não sofrem a cobrança de tributos e não estão sujeitos à cobrança de Imposto sobre Operações Financeiras (IOF).
O FII RBR Premium Recebíveis Imobiliários é um fundo de CRIs que tem como sua principal estratégia o investimento nesse tipo de ativo, representando uma boa alternativa para diversificação da carteira do investidor, com um nível de rentabilidade diferenciado. Em um fundo, esse tipo de investimento conta com um time de gestão dedicado à seleção e acompanhamento de cada um dos papéis. Além disso, em um fundo de CRI, o investidor possui uma liquidez maior caso haja necessidade de sair da posição, dada a possibilidade de vender suas cotas na B3.
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Glossário
Ancoragem RBR: Operações originadas, estruturadas e/ou investidas em mais de 50% da emissão.
Compromissadas: Instrumento financeiro para gerar liquidez temporária. O Fundo disponibiliza um CRI, ou parte dele, como garantia para uma contraparte em troca de recursos, com o compromisso de recompra-lo em uma data pré- determinada. Durante esse processo o Fundo continua recebendo a remuneração do CRI, e em contrapartida tem um custo, significativamente abaixo da remuneração do ativo, sobre os recursos recebidos.
Correção Monetária: São ajustes contábeis e financeiros, exercidos para adequação da moeda em relação a inflação. Eles são realizados por meio de atualização do saldo devedor da operação pelo indexador de referência.
CRI (Certificado de Recebíveis Imobiliários): É um instrumento de securitização, lastreado em recebíveis de natureza imobiliária, distribuídos como título de renda fixa e que gera um direito de crédito ao investidor.
Dividend Yield (DY): Dividendo distribuído / valor da cota em uma determinada data.
Duration: A Duration de um ativo é a média ponderada do prazo que um investidor leva para recuperar um investimento realizado, geralmente medido em meses ou anos.
Fundo de Reserva: Reserva financeira retida no âmbito de uma operação, que poderá ser utilizada para cobrir eventuais imprevistos no pagamento do juros ou principal e visa proteger o pagamento das parcelas do CRI.
Ganho de Capital: Diferença positiva entre o valor de venda de um bem e seu valor de compra.
LCI (Letra de Crédito Imobiliário): São títulos emitidos exclusivamente por instituições financeiras, que remuneram o investidor por um prazo determinado no momento do investimento, lastreada por créditos imobiliários garantidos por hipoteca ou por alienação fiduciária de coisa imóvel.
Liquidez diária ou mensal do Fundo: Volume financeiro das cotas do fundo negociado na B3.
LTM (Last Twelve Months): Últimos 12 meses.
LTV (Loan-to-Value): Saldo devedor da operação / valor da garantia.
NTN-B: As Notas do Tesouro Nacional série B são títulos públicos com rentabilidade vinculada à variação do IPCA acrescida de juros, utilizada como taxa de referência para precificação de ativos de crédito privado.
Oferta 400: Oferta pública voltada ao público em geral e realizada nos termos Instrução CVM nº 400.
Oferta 476: Oferta pública com esforços restritos de colocação destinada exclusivamente a investidores profissionais e realizada nos termos da Instrução CVM nº 476. Essa modalidade de oferta pode ser abranger o investimento de, no máximo, 50 (cinquenta) investidores.
Razão de Garantia: Valor da Garantia / saldo devedor. É o inverso do LTV.
Receita de Estruturação: Taxa cobrada do devedor, em percentual da operação ou valor fixo, para a estruturação de uma nova operação. Quando a RBR estrutura as operações, 100% dessa taxa é destinada pra o fundo.
Reservas: Resultado realizado, passível de distribuição, em reserva para futura distribuição.
Resultado acumulado pela inflação ainda não distribuído: O Fundo adota o regime de competência para apuração de resultados, no qual os rendimentos e correções monetárias são reconhecidos no momento em que são incorridos, independentemente do efetivo recebimento.
Spread: Diferença da taxa cobrada de uma operação e a taxa do referência (ex. NTN-B) de mesma duration.
FII RBR Premium Recebíveis Imobiliários
| Relatório MensalJaneiro 2026
Política de Divulgação de Fatos Relevantes
Desde 28/02/25, a RBR Asset adotou uma nova Política de Divulgação de Fatos Relevantes para seus Fundos de Investimento Imobiliário (FIIs). Tal Política está disponível no site da gestora em https://www.rbrasset.com.br/manuais-cvm/ e, alternativamente, também pode ser acessada pelo botão abaixo.
ACESSE A POLÍTICA NA ÍNTEGRA
Tendo em vista que a Resolução CVM 175 não detalha qual seria o impacto financeiro significativo ao FII, sem prejuízo de alinhamentos complementares entre a respectiva Gestora RBR e o administrador do respectivo FII, o Grupo RBR adota os seguintes critérios de materialidade para fins de divulgação de fato relevante (“Critérios de Materialidade”):
Impactos sofridos pelo FII, sejam eles iguais ou maiores que 10% (dez por cento) na receita mensal do FII* (considerando a média de receita do último exercício social do FII), sendo certo que ficam ressalvadas as variações decorrentes de vencimento regular de contratos de locação e outros de natureza similar ou valores mobiliários que compõe a carteira do FII, ou, ainda, outras variações que possam ocorrer em caráter ordinário no âmbito da gestão do FII;
No caso de transações envolvendo ativos imobiliários que compõem a carteira do FII, quando for necessária a aprovação do Conselho Administrativo de Defesa Econômica (CADE);
Informações relevantes, mas que não se encaixam nos exemplos da regulamentação aplicável, considerando os parâmetros normativos e a definição de Ato ou Fato Relevante, conforme previsto na seção 3 da Política.
A divulgação de Ato ou Fato Relevante pressupõe a análise, em conjunto, pelas áreas de gestão de recursos e de Legal/Compliance da respectiva Gestora RBR, que avaliarão todos os aspectos da situação fática, pautando-se pela legislação aplicável e entendimento de entidades reguladoras, inclusive, mas não se limitando a, CVM e ANBIMA. Inobstante o acima exposto, eventuais questões ou situações fáticas do FII cujo objeto seja de natureza relevante (conforme disposto no item 3 da Política), mas que, por qualquer motivo, não atinjam os Critérios de Materialidade, poderão ser divulgadas no âmbito do relatório gerencial do FII, caso seja assim deliberado pelos times de gestão de recursos e de Legal/Compliance da respectiva Gestora RBR, após sua minuciosa análise nos termos do item 6.1 da Política.
Excepcionalmente, com base na regulamentação aplicável, toda e qualquer informação que se demonstre como Ato ou Fato Relevante poderá deixar de ser imediatamente divulgada caso o entendimento da respectiva Gestora RBR seja de que sua revelação imediata represente risco a interesse legítimo dos FIIs e de seus investidores, sendo certo que o time de Relação com Investidores poderá contribuir com suas avaliações, mas, em última instância, caberá ao Diretor de Compliance decidir pela divulgação, ou não, do referido Fato Relevante. Nesse último caso, a informação pendente de divulgação será tratada de forma confidencial pela respectiva Gestora RBR até o momento oportuno de sua divulgação.
No entanto, ainda que tal Ato ou Fato Relevante se enquadre na hipótese acima, este deverá ser divulgado imediatamente caso a informação fuja do controle ou se ocorrer oscilação atípica na cotação, preço ou quantidade negociada de cotas, sendo certo que os times envolvidos poderão contribuir com suas avaliações, mas, em última instância, caberá ao Diretor de Compliance decidir pela divulgação.
Em atendimento à regulamentação aplicável, notadamente o art. 64, §2º, IV da Resolução CVM 175, o Grupo RBR manterá os Fatos Relevantes divulgados pelo Administrador via Fundos.Net, disponíveis no website de cada fundo gerido pela respectiva Gestora RBR.